



 MISA ASP
 16 lượt xem
Miễn thuế thu nhập doanh nghiệp 3 năm đầu áp dụng cho doanh nghiệp nhỏ và vừa mới thành lập theo Nghị quyết 198/2025/QH15. Bài viết dưới đây của MISA ASP sẽ giúp kế toán nắm rõ điều kiện, trường hợp loại trừ và cách tính thời gian miễn thuế.
Kế toán dịch vụ làm cho nhiều doanh nghiệp có thể dùng phần mềm kế toán dịch vụ MISA ASP để tự động kéo hóa đơn, hạch toán, kê khai và theo dõi kỳ miễn thuế TNDN tự động – chính xác của từng khách hàng trên một phần mềm.
NHẬN DEMO MISA ASP & ƯU ĐÃI 50% CHO DN MỚI
1. Quy định miễn thuế thu nhập doanh nghiệp 3 năm đầu
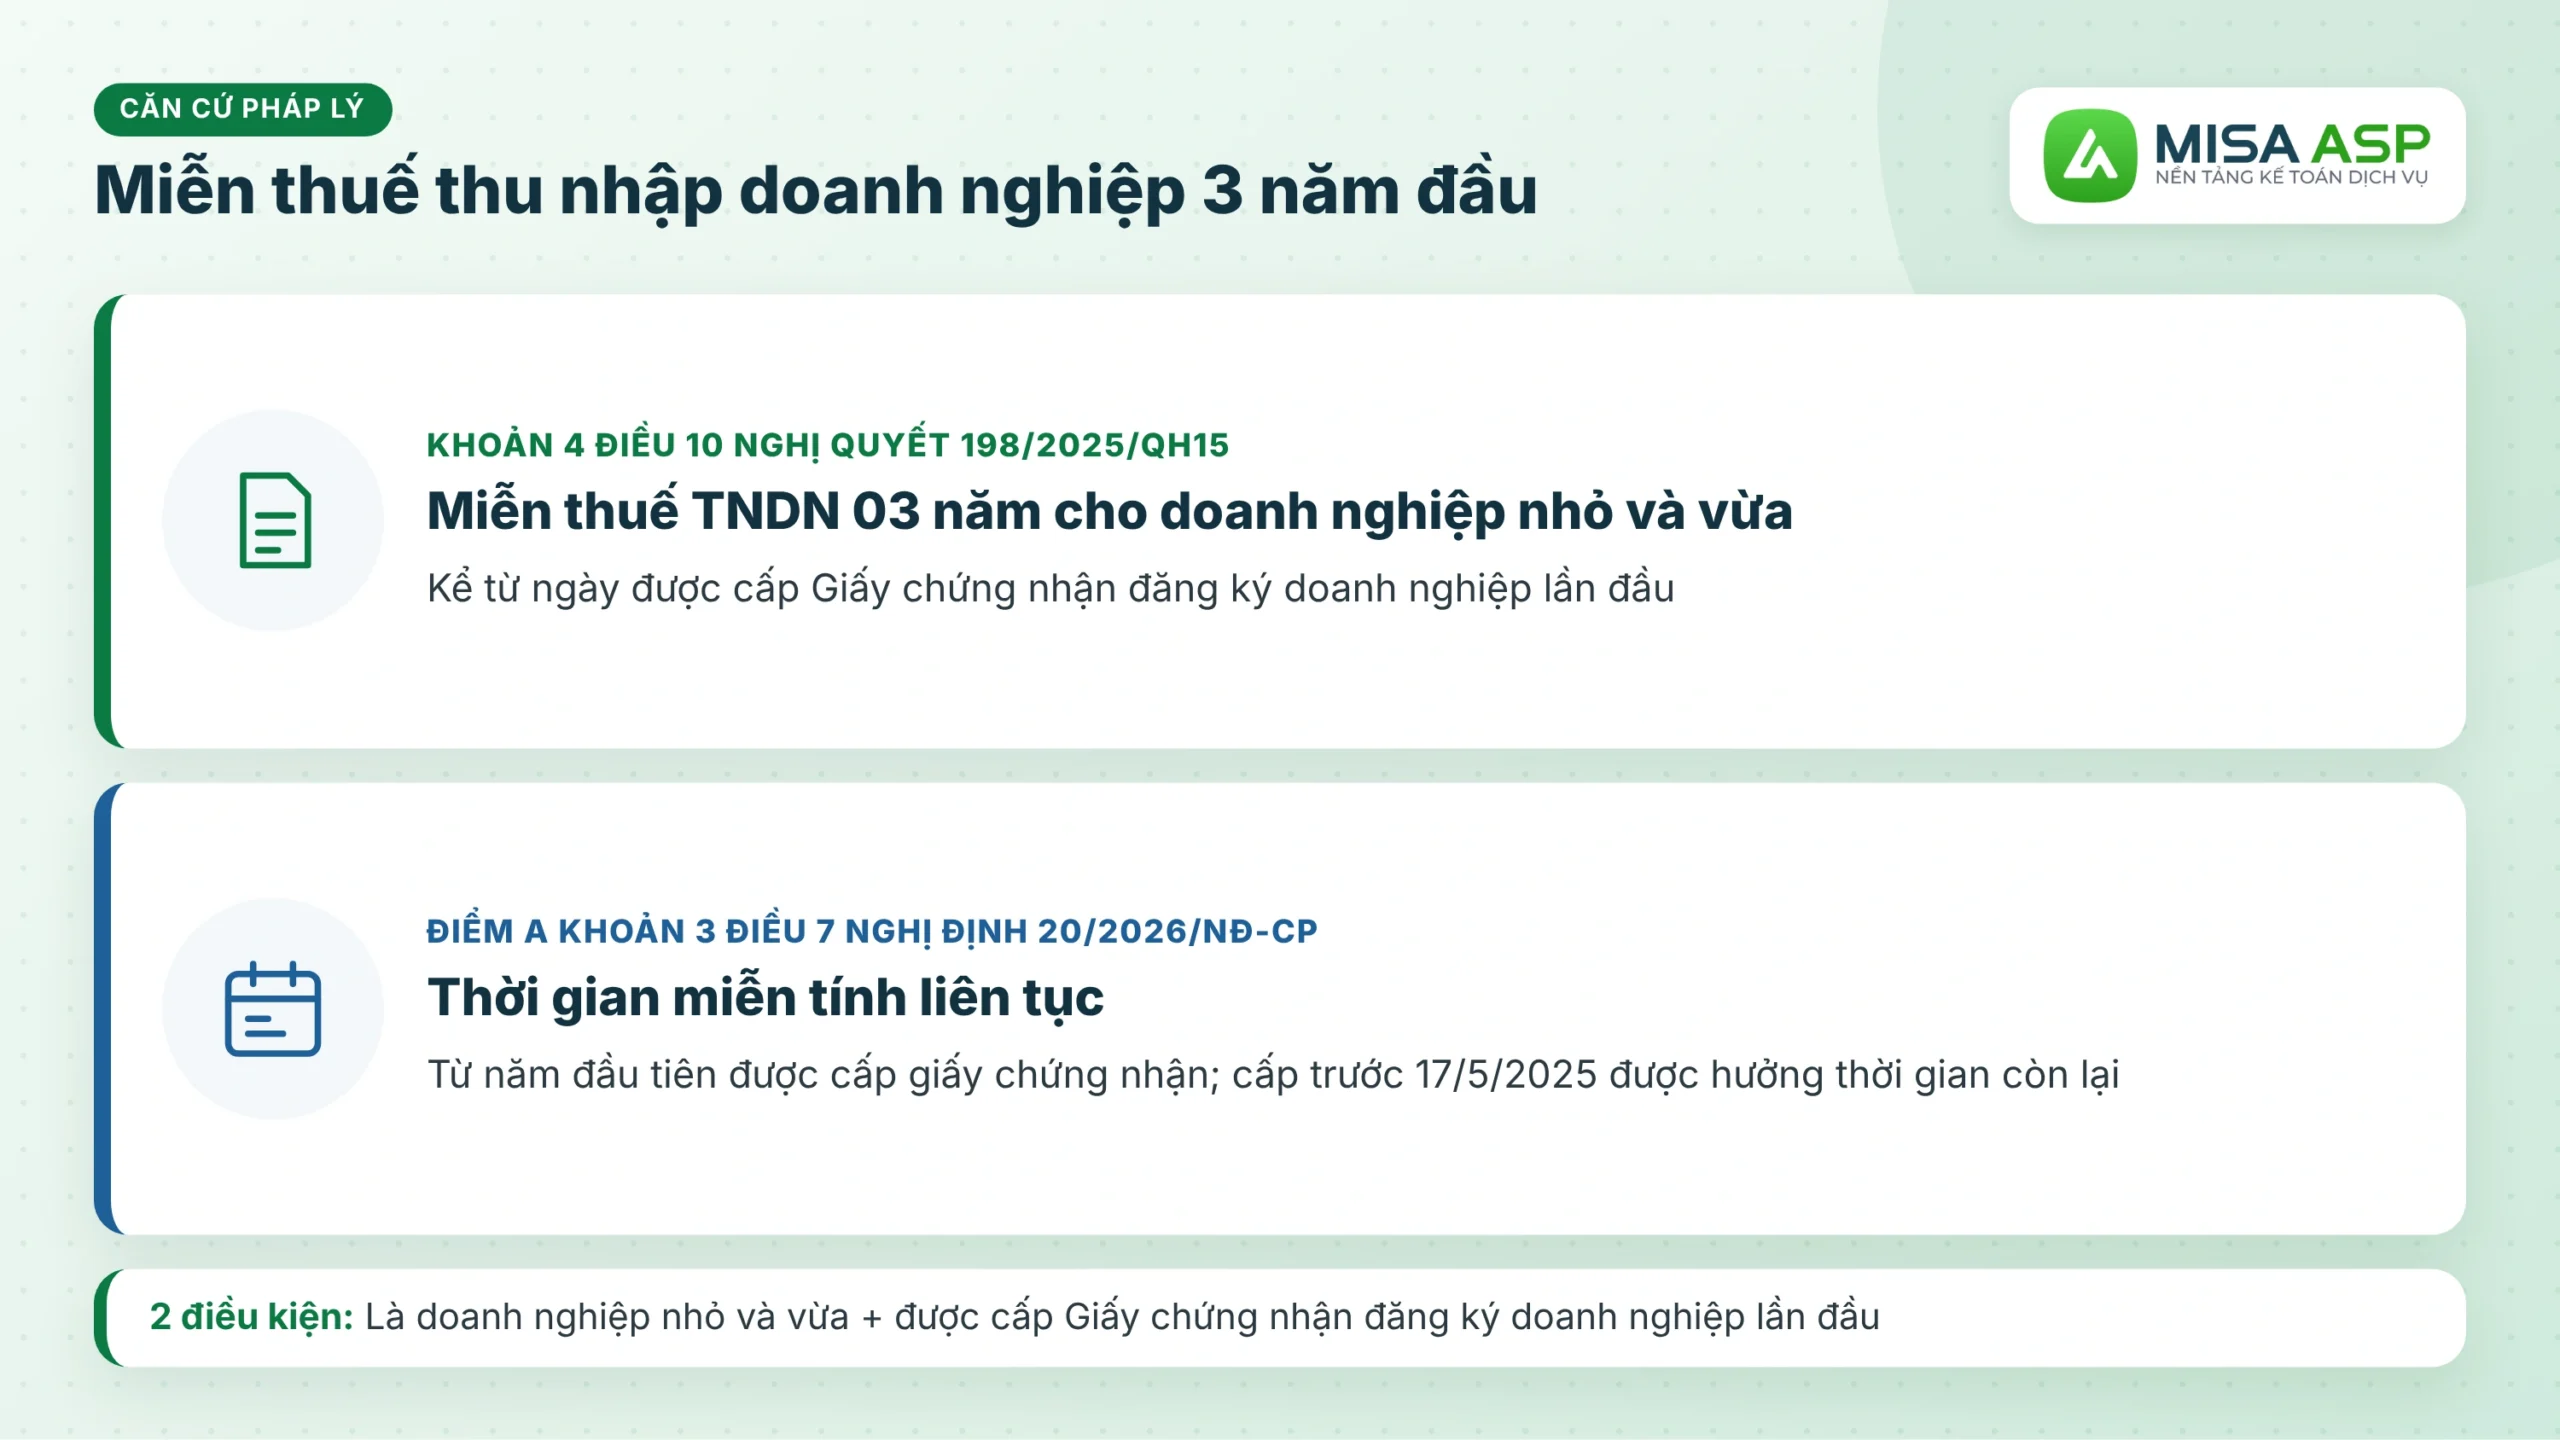
Nghị quyết 198/2025/QH15 về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân được Quốc hội thông qua ngày 17/5/2025 và có hiệu lực từ ngày thông qua. Tại khoản 4 Điều 10, Quốc hội quy định:
“4. Miễn thuế thu nhập doanh nghiệp cho doanh nghiệp nhỏ và vừa trong 03 năm kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.”
(Khoản 4 Điều 10 Nghị quyết 198/2025/QH15)
Nghị định 20/2026/NĐ-CP hướng dẫn chi tiết nội dung này tại điểm a khoản 3 Điều 7:
“a) Được miễn thuế thu nhập doanh nghiệp trong 03 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Thời gian miễn thuế được tính liên tục từ năm đầu tiên được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Trường hợp Giấy chứng nhận đăng ký doanh nghiệp được cấp trước thời điểm Nghị quyết số 198/2025/QH15 có hiệu lực thi hành mà còn thời gian áp dụng ưu đãi thì doanh nghiệp được hưởng ưu đãi theo quy định tại khoản này cho thời gian còn lại;”
(Điểm a khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP)
Như vậy, doanh nghiệp mới thành lập được miễn thuế TNDN khi đáp ứng hai điều kiện: là doanh nghiệp nhỏ và vừa, và được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
2. Điều kiện để doanh nghiệp mới thành lập được miễn thuế TNDN
2.1. Là doanh nghiệp nhỏ và vừa theo Nghị định 80/2021/NĐ-CP
Tiêu chí doanh nghiệp siêu nhỏ, nhỏ và vừa được xác định theo lĩnh vực, số lao động tham gia bảo hiểm xã hội bình quân năm và tổng doanh thu hoặc tổng nguồn vốn (chỉ cần đáp ứng tiêu chí lao động và một trong hai tiêu chí còn lại):
| Quy mô | Nông, lâm, thủy sản; công nghiệp, xây dựng | Thương mại, dịch vụ |
|---|---|---|
| Siêu nhỏ | ≤ 10 lao động; doanh thu ≤ 3 tỷ đồng hoặc nguồn vốn ≤ 3 tỷ đồng | ≤ 10 lao động; doanh thu ≤ 10 tỷ đồng hoặc nguồn vốn ≤ 3 tỷ đồng |
| Nhỏ | ≤ 100 lao động; doanh thu ≤ 50 tỷ đồng hoặc nguồn vốn ≤ 20 tỷ đồng | ≤ 50 lao động; doanh thu ≤ 100 tỷ đồng hoặc nguồn vốn ≤ 50 tỷ đồng |
| Vừa | ≤ 200 lao động; doanh thu ≤ 200 tỷ đồng hoặc nguồn vốn ≤ 100 tỷ đồng | ≤ 100 lao động; doanh thu ≤ 300 tỷ đồng hoặc nguồn vốn ≤ 100 tỷ đồng |
(Điều 5 Nghị định 80/2021/NĐ-CP)
Điều kiện quy mô xét theo từng kỳ tính thuế. Năm nào doanh nghiệp vượt tiêu chí doanh nghiệp vừa thì năm đó không được miễn thuế TNDN.
2.2. Được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu
Thời điểm bắt đầu tính ưu đãi là năm được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Vì vậy, các lần cấp lại, thay đổi nội dung đăng ký (đổi tên, đổi địa chỉ, tăng vốn) không làm phát sinh thêm thời gian miễn thuế.
Doanh nghiệp tự xác định điều kiện ưu đãi và số thuế được miễn, sau đó kê khai tại tờ khai quyết toán thuế TNDN năm theo khoản 2 Điều 4 Thông tư 20/2026/TT-BTC. Kỳ nào không đáp ứng điều kiện thì kỳ đó không được hưởng ưu đãi.
3. Các trường hợp không được miễn thuế TNDN 3 năm đầu
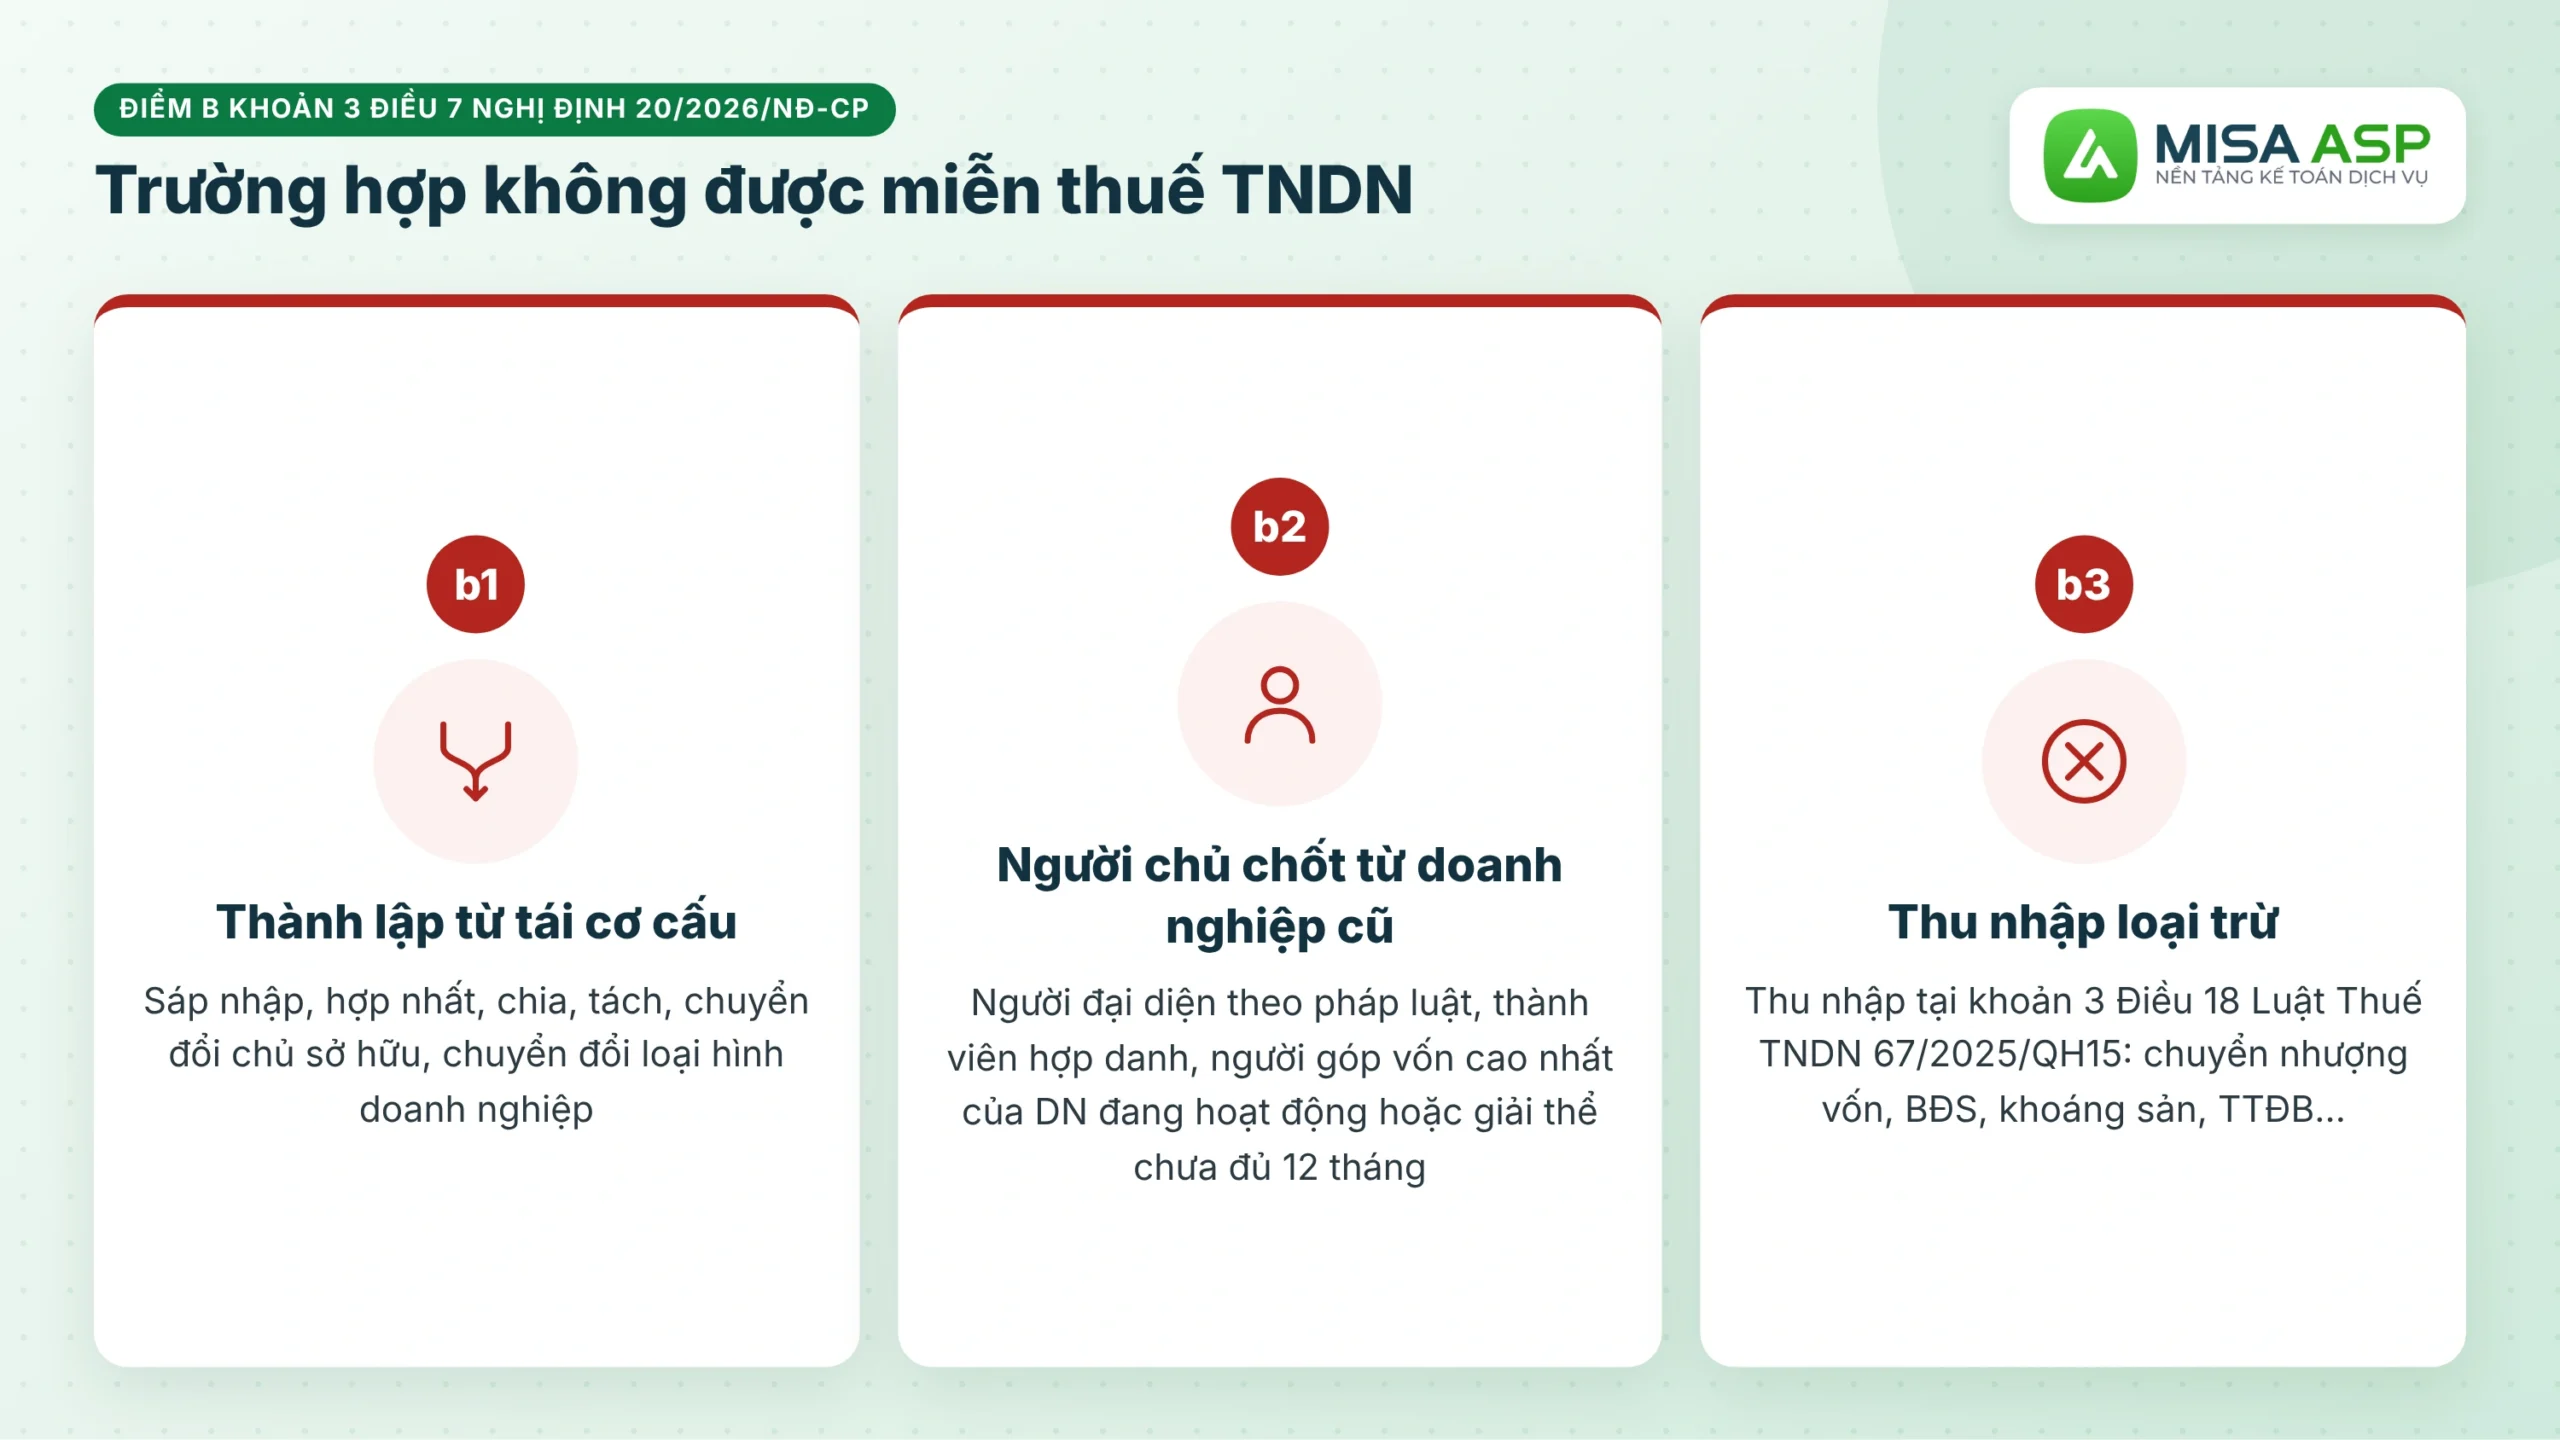
Điểm b khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP liệt kê ba trường hợp loại trừ:
“b) Quy định ưu đãi tại khoản này không áp dụng đối với:
b1) Doanh nghiệp thành lập mới do sáp nhập, hợp nhất, chia, tách, chuyển đổi chủ sở hữu, chuyển đổi loại hình doanh nghiệp;
b2) Doanh nghiệp thành lập mới mà người đại diện theo pháp luật (trừ trường hợp người đại diện theo pháp luật không phải là thành viên góp vốn), thành viên hợp danh hoặc người có số vốn góp cao nhất đã tham gia hoạt động kinh doanh với vai trò là người đại diện theo pháp luật, thành viên hợp danh hoặc người có số vốn góp cao nhất trong các doanh nghiệp đang hoạt động hoặc đã giải thể nhưng chưa được 12 tháng tính từ thời điểm giải thể doanh nghiệp cũ đến thời điểm thành lập doanh nghiệp mới;
b3) Thu nhập quy định tại khoản 3 Điều 18 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15.”
(Điểm b khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP)
Trường hợp b2 nhằm chặn việc giải thể công ty cũ rồi lập công ty mới để hưởng lại ưu đãi. Kế toán cần rà người đại diện theo pháp luật, thành viên hợp danh, người góp vốn cao nhất trước khi xác định doanh nghiệp được miễn thuế TNDN.
Có thể bạn quan tâm?
3.1. Các khoản thu nhập không được miễn theo khoản 3 Điều 18 Luật 67
Dù doanh nghiệp đủ điều kiện, các khoản thu nhập sau vẫn phải nộp thuế TNDN theo khoản 3 Điều 18 Luật Thuế TNDN số 67/2025/QH15:
- Thu nhập từ chuyển nhượng vốn, quyền góp vốn; chuyển nhượng bất động sản (trừ nhà ở xã hội); chuyển nhượng dự án đầu tư, quyền thăm dò, khai thác khoáng sản; thu nhập nhận được ở ngoài Việt Nam.
- Thu nhập từ tìm kiếm, thăm dò, khai thác dầu khí, tài nguyên quý hiếm và khoáng sản.
- Thu nhập từ kinh doanh trò chơi điện tử trên mạng; hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt (trừ sản xuất, lắp ráp ô tô, máy bay, trực thăng, tàu lượn, du thuyền và lọc hóa dầu).
- Các trường hợp đặc thù khác do Chính phủ quy định.
Kế toán hạch toán riêng các khoản thu nhập này để tính thuế, phần còn lại mới được miễn.
Xem thêm: Thuế thu nhập doanh nghiệp 2026: thuế suất 15% – 17% – 20% và cách tính
4. Cách tính thời gian miễn thuế TNDN 3 năm đầu
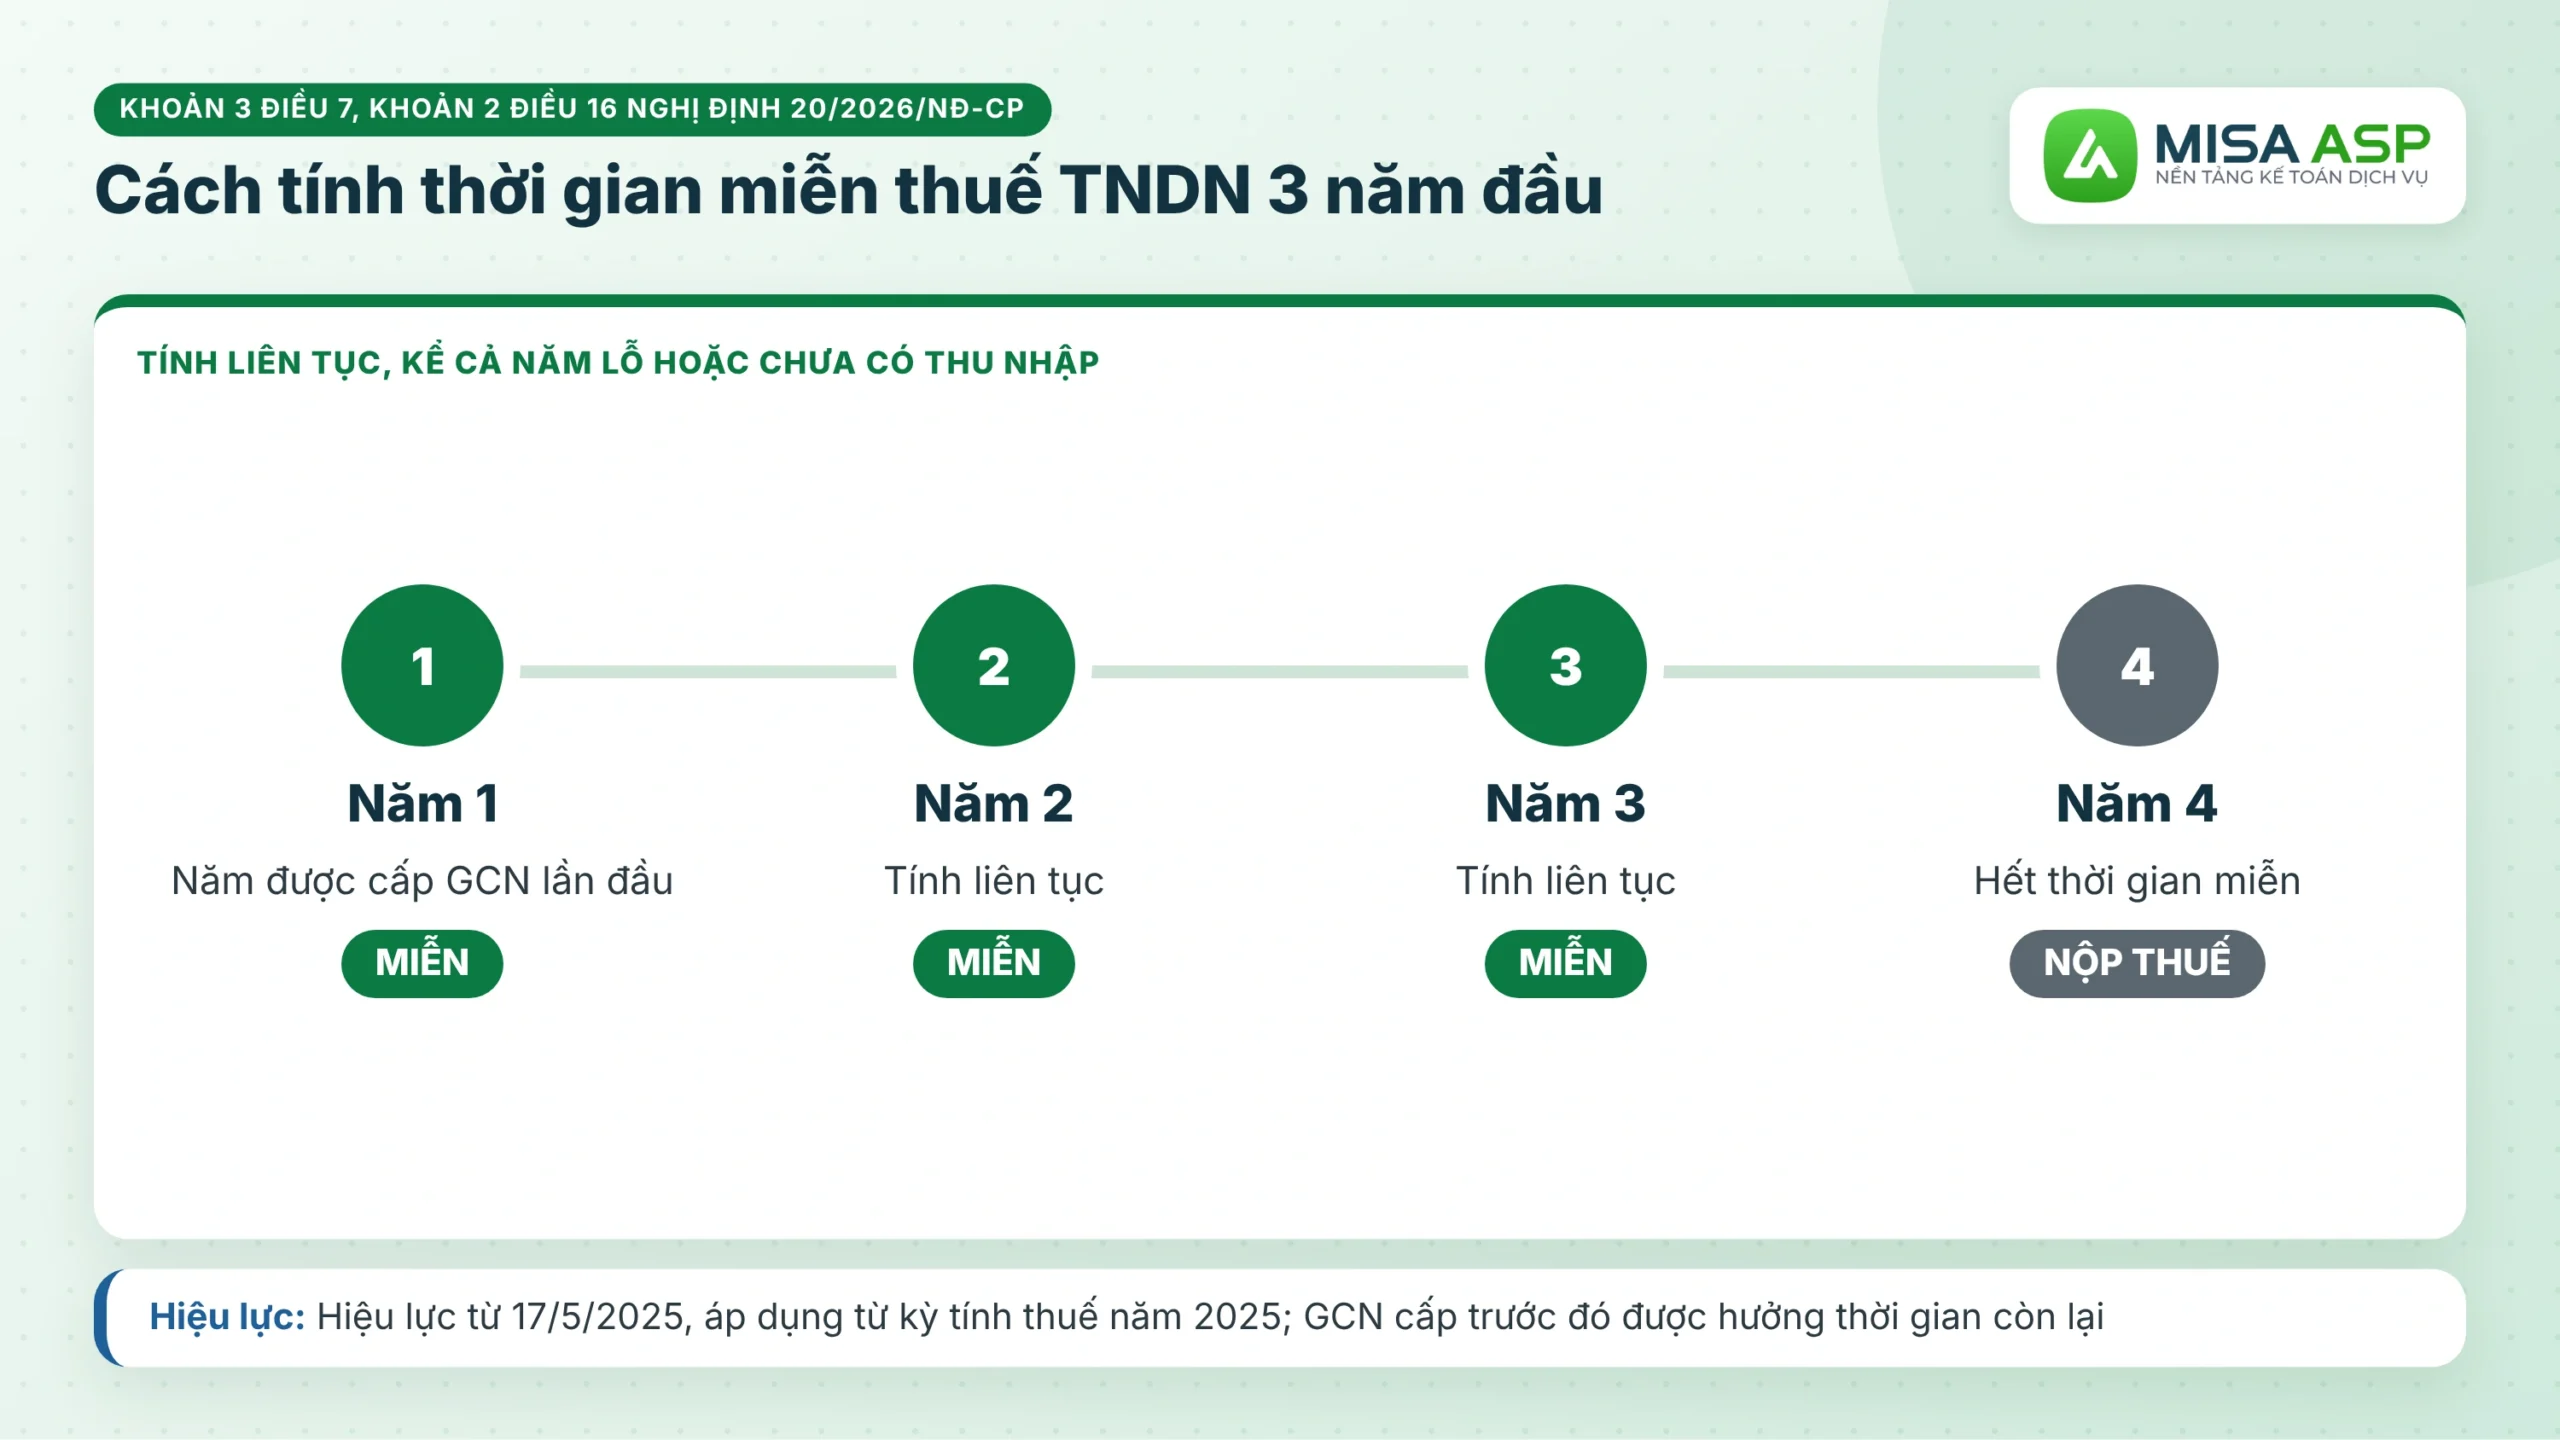
4.1. Tính liên tục từ năm được cấp giấy chứng nhận
Thời gian miễn thuế tính liên tục từ năm đầu tiên được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu, không phụ thuộc năm có thu nhập chịu thuế. Doanh nghiệp lỗ trong năm đầu thì năm đó vẫn tính vào 03 năm miễn thuế.
Theo khoản 2 Điều 16 Nghị định 20/2026/NĐ-CP, quy định tại khoản 3 Điều 7 có hiệu lực từ ngày Nghị quyết 198/2025/QH15 có hiệu lực (17/5/2025) và áp dụng kể từ kỳ tính thuế năm 2025.
“2. Quy định tại khoản 1, khoản 3 Điều 7 và Điều 9 Nghị định này có hiệu lực từ ngày Nghị quyết số 198/2025/QH15 có hiệu lực thi hành và áp dụng kể từ kỳ tính thuế năm 2025.”
(Khoản 2 Điều 16 Nghị định 20/2026/NĐ-CP)
Doanh nghiệp được cấp giấy chứng nhận trước ngày 17/5/2025 mà còn thời gian trong 03 năm thì được miễn thuế cho thời gian còn lại.
4.2. Kỳ tính thuế đầu tiên dưới 12 tháng
Doanh nghiệp thành lập giữa năm thường có kỳ tính thuế đầu tiên ngắn. Khoản 5 Điều 7 Nghị định 20/2026/NĐ-CP cho phép chọn thời điểm bắt đầu miễn thuế:
“5. Trường hợp trong kỳ tính thuế đầu tiên mà doanh nghiệp khởi nghiệp sáng tạo, công ty quản lý quỹ đầu tư khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo, doanh nghiệp nhỏ và vừa quy định tại khoản 1 và khoản 3 Điều này có thời gian hoạt động sản xuất, kinh doanh được miễn thuế, giảm thuế dưới 12 tháng thì được lựa chọn hưởng miễn thuế, giảm thuế theo quy định tại Nghị định này ngay từ kỳ tính thuế đầu tiên đó hoặc đăng ký với cơ quan thuế thời gian bắt đầu được miễn thuế, giảm thuế từ kỳ tính thuế tiếp theo.”
(Khoản 5 Điều 7 Nghị định 20/2026/NĐ-CP)
Doanh nghiệp có doanh thu trong kỳ đầu thấp thường chọn bắt đầu từ kỳ tiếp theo để hưởng đủ 03 năm. Khi đó, kỳ đầu tiên vẫn kê khai, nộp thuế TNDN bình thường.
5. Doanh nghiệp mới thành lập được miễn thuế gì khác?
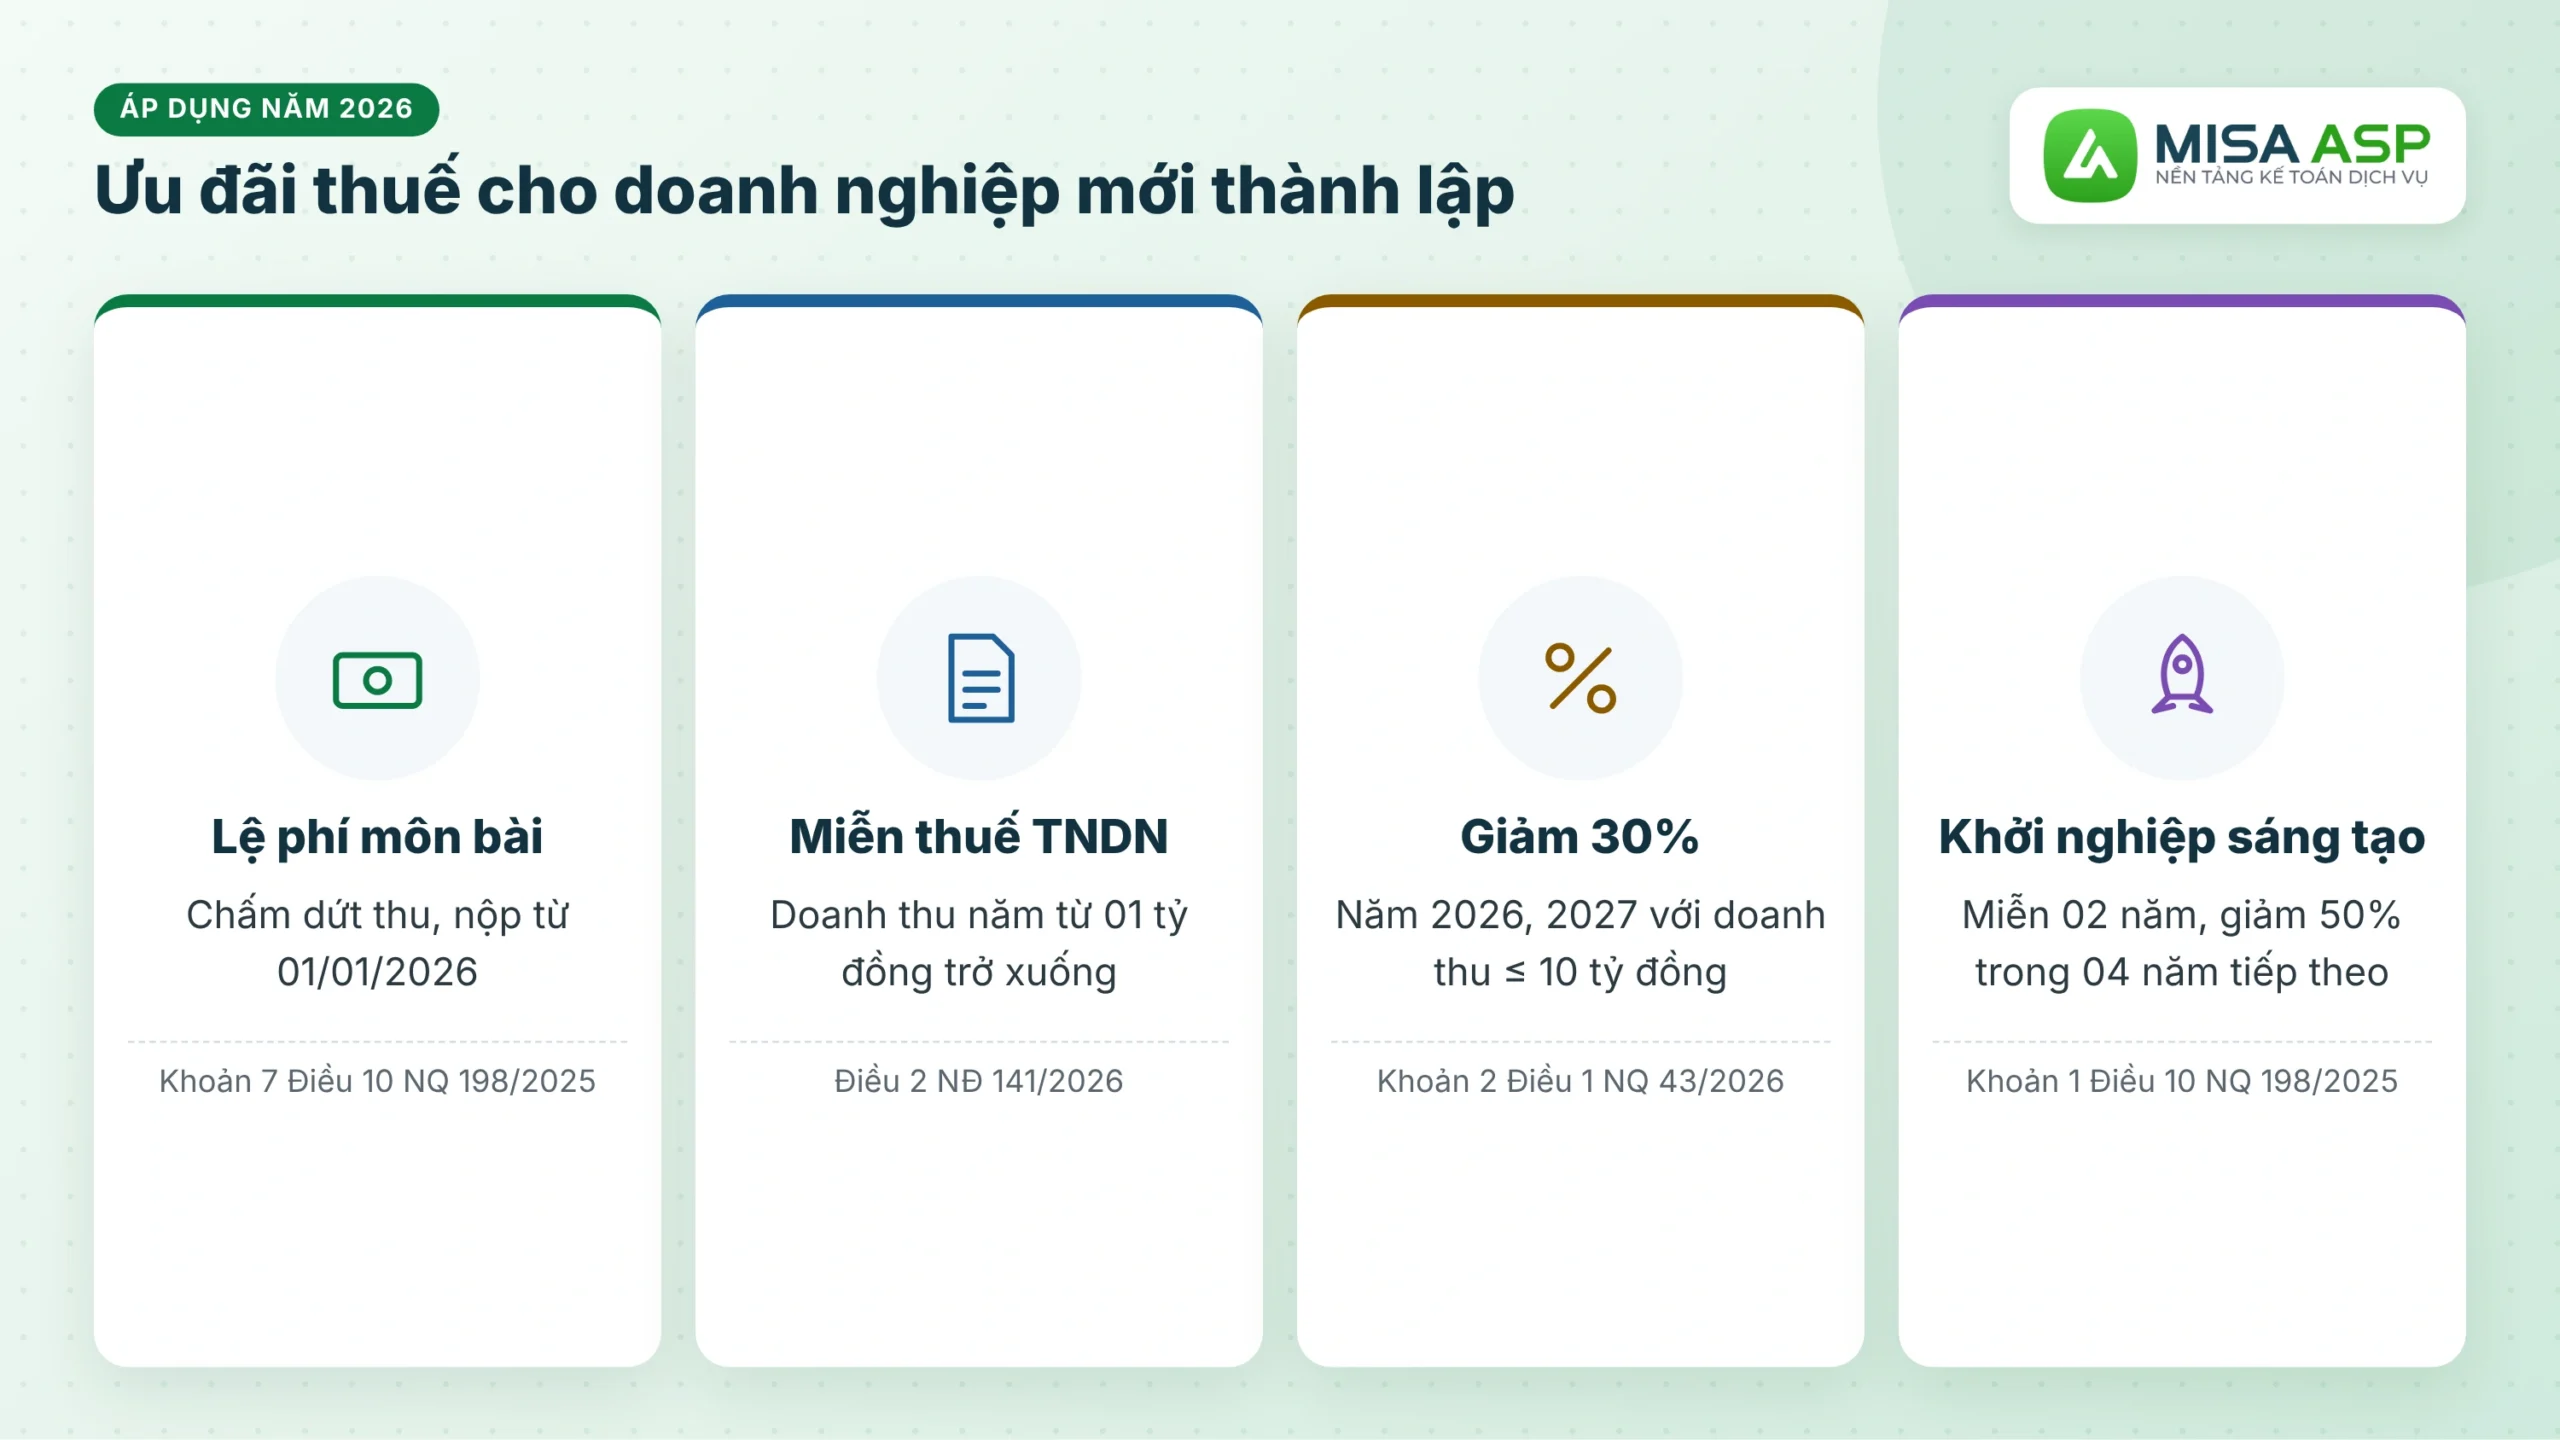
5.1. Không còn lệ phí môn bài từ năm 2026
Khoản 7 Điều 10 Nghị quyết 198/2025/QH15 quy định: “Chấm dứt việc thu, nộp lệ phí môn bài từ ngày 01 tháng 01 năm 2026.” Vì vậy, doanh nghiệp thành lập từ năm 2026 không phải khai, nộp lệ phí môn bài.
5.2. Miễn thuế TNDN khi doanh thu năm từ 01 tỷ đồng trở xuống
Nghị định 141/2026/NĐ-CP bổ sung khoản 15 Điều 4 Nghị định 320/2025/NĐ-CP về thu nhập được miễn thuế:
“15. Thu nhập của doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có tổng doanh thu năm từ 01 tỷ đồng trở xuống”
(Điều 2 Nghị định 141/2026/NĐ-CP)
5.3. Giảm 30% thuế TNDN năm 2026, 2027
Khoản 2 Điều 1 Nghị quyết 43/2026/QH16 (hiệu lực từ 24/8/2026) giảm 30% số thuế TNDN phải nộp của kỳ tính thuế năm 2026, 2027 cho doanh nghiệp có doanh thu hằng năm không quá 10 tỷ đồng. Doanh nghiệp hết thời gian miễn hoặc không thuộc diện miễn thuế 3 năm đầu có thể rà điều kiện này.
5.4. Ưu đãi riêng cho doanh nghiệp khởi nghiệp sáng tạo
“1. Miễn thuế thu nhập doanh nghiệp trong thời hạn 02 năm và giảm 50% số thuế phải nộp trong 04 năm tiếp theo đối với thu nhập từ hoạt động khởi nghiệp đổi mới sáng tạo của doanh nghiệp khởi nghiệp sáng tạo, công ty quản lý quỹ đầu tư khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo…”
(Khoản 1 Điều 10 Nghị quyết 198/2025/QH15)
Khác với miễn thuế 3 năm đầu, thời gian ưu đãi này tính từ năm đầu tiên có thu nhập chịu thuế. Nếu 03 năm đầu kể từ năm có doanh thu chưa có thu nhập chịu thuế thì tính từ năm thứ tư (khoản 1 Điều 7 Nghị định 20/2026/NĐ-CP).
Ngoài ra, Điều 11 Nghị định 20/2026/NĐ-CP quy định ngân sách nhà nước hỗ trợ 100% chi phí khóa đào tạo quản trị doanh nghiệp, kế toán, thuế, nhân sự cho doanh nghiệp nhỏ, siêu nhỏ.
6. Các trường hợp được miễn thuế thu nhập doanh nghiệp khác
Ngoài các ưu đãi cho doanh nghiệp mới, Điều 4 Luật Thuế TNDN số 67/2025/QH15 quy định các khoản thu nhập được miễn thuế, tiêu biểu:
- Thu nhập từ trồng trọt, chăn nuôi, nuôi trồng, chế biến nông sản, thủy sản của hợp tác xã, doanh nghiệp ở địa bàn có điều kiện kinh tế – xã hội khó khăn, đặc biệt khó khăn.
- Thu nhập từ dịch vụ kỹ thuật trực tiếp phục vụ nông nghiệp.
- Thu nhập từ thực hiện hợp đồng nghiên cứu khoa học, phát triển công nghệ trong thời gian thử nghiệm.
- Thu nhập từ sản xuất, kinh doanh của doanh nghiệp có số lao động là người khuyết tật, người sau cai nghiện, người nhiễm HIV bình quân từ 30% trở lên.
- Thu nhập từ dạy nghề dành riêng cho người dân tộc thiểu số, người khuyết tật, trẻ em có hoàn cảnh đặc biệt khó khăn.
- Khoản tài trợ nhận được để sử dụng cho giáo dục, nghiên cứu khoa học, văn hóa, nghệ thuật, từ thiện, nhân đạo.
Mỗi khoản có điều kiện riêng tại Điều 4 Luật 67 và Điều 4 Nghị định 320/2025/NĐ-CP, kế toán cần đối chiếu trước khi kê khai.
7. Câu hỏi thường gặp về miễn thuế TNDN 3 năm đầu
» Chủ hộ kinh doanh góp vốn thành lập doanh nghiệp có được miễn thuế không?
Trả lời trên Cổng Thông tin điện tử Chính phủ, cơ quan thuế cho biết doanh nghiệp tự xác định điều kiện ưu đãi theo khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP. Trường hợp chưa rõ người góp vốn có thuộc trường hợp b2 không, doanh nghiệp liên hệ cơ quan thuế quản lý trực tiếp để được hướng dẫn.
» Giải thể hộ kinh doanh rồi thành lập doanh nghiệp có được miễn thuế TNDN không?
Thuế cơ sở 9 tỉnh Lâm Đồng trả lời: nếu công ty đáp ứng các tiêu chí doanh nghiệp nhỏ và vừa thì được hưởng các ưu đãi về thuế theo Nghị định 20/2026/NĐ-CP.
» Doanh nghiệp FDI mới thành lập có được miễn thuế 3 năm không?
Có. Doanh nghiệp có vốn đầu tư nước ngoài thành lập theo pháp luật Việt Nam, đáp ứng tiêu chí doanh nghiệp nhỏ và vừa và các điều kiện tại khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP thì được miễn thuế TNDN 3 năm.
» Năm thứ hai doanh nghiệp vượt quy mô vừa thì sao?
Kỳ tính thuế nào doanh nghiệp không đáp ứng điều kiện ưu đãi thì kỳ đó không được hưởng ưu đãi, và thời gian miễn vẫn tính liên tục.
8. Combo ƯU ĐÃI MISA ASP Khởi nghiệp cho doanh nghiệp mới thành lập
Được miễn thuế TNDN 3 năm đầu không có nghĩa là được bỏ qua sổ sách. Doanh nghiệp mới vẫn phải ghi sổ, xuất hóa đơn, kê khai và quyết toán thuế TNDN hằng năm để chứng minh đủ điều kiện ưu đãi. Combo phần mềm kế toán MISA ASP Khởi nghiệp, áp dụng cho doanh nghiệp mới thành lập năm 2026, gồm:
- 01 năm phần mềm MISA ASP Kế toán.
- 300 số hóa đơn điện tử đầu ra.
- 01 năm chữ ký số.
- 300 lượt xử lý hóa đơn MISA INBOT.
- 01 năm AMIS BHXH.
- Tư vấn thành lập doanh nghiệp.
- 03 tháng khai thuế từ đối tác của MISA ASP.
Giá gốc của combo là 12.830.000 đồng, giá ưu đãi 3.480.000 đồng, tiết kiệm lên đến 50%. Doanh nghiệp có đủ công cụ ghi sổ, hóa đơn và kê khai ngay từ ngày đầu hoạt động.
Để nhận báo giá phần mềm kế toán MISA ASP kèm ưu đãi tới 50%, kế toán dịch vụ để lại họ tên, số điện thoại tại form bên dưới, chuyên viên MISA ASP sẽ liên hệ tư vấn và thiết kế báo giá kèm gói chính sách ưu đãi hấp dẫn, phù hợp với nhu cầu và số doanh nghiệp đang phụ trách ạ.
NHẬN COMBO KHỞI NGHIỆP – TIẾT KIỆM 50%
Miễn thuế thu nhập doanh nghiệp 3 năm đầu áp dụng cho doanh nghiệp nhỏ và vừa được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu, tính liên tục từ năm được cấp và áp dụng từ kỳ tính thuế năm 2025. Doanh nghiệp hình thành từ sáp nhập, chia, tách, chuyển đổi, hoặc có người đại diện, người góp vốn cao nhất vừa rời doanh nghiệp cũ chưa đủ 12 tháng thì không được miễn.
Kế toán cần rà tiêu chí quy mô từng năm, hạch toán riêng thu nhập loại trừ và chọn đúng kỳ bắt đầu nếu kỳ đầu dưới 12 tháng. Hy vọng bài viết giúp kế toán dịch vụ xác định đúng quyền lợi miễn thuế TNDN cho khách hàng mới thành lập.