



 MISA ASP
 7 lượt xem
Thuế thu nhập doanh nghiệp (thuế TNDN) là thuế trực thu tính trên thu nhập chịu thuế của doanh nghiệp. Bài viết dưới đây của MISA ASP sẽ giúp kế toán nắm rõ thuế suất, cách tính và hạn nộp thuế TNDN theo Luật Thuế TNDN số 67/2025/QH15.
Kế toán dịch vụ đang chốt số liệu quyết toán thuế TNDN cho nhiều khách có thể dùng phần mềm kế toán dịch vụ MISA ASP để lập tờ khai quyết toán từ số liệu đã hạch toán TỰ ĐỘNG và nộp ngay trên phần mềm.
TỰ ĐỘNG QUYẾT TOÁN TNDN CÙNG MISA ASP
1. Quy định về thuế thu nhập doanh nghiệp: Ai phải nộp?
Luật Thuế TNDN số 67/2025/QH15 có hiệu lực từ ngày 01/10/2025, áp dụng từ kỳ tính thuế năm 2025 và thay Luật số 14/2008/QH12. Người nộp thuế được quy định như sau:
“1. Người nộp thuế thu nhập doanh nghiệp là tổ chức hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ có thu nhập chịu thuế theo quy định của Luật này (sau đây gọi là doanh nghiệp), bao gồm:
a) Doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam;
b) Doanh nghiệp được thành lập theo quy định của pháp luật nước ngoài (sau đây gọi là doanh nghiệp nước ngoài) có cơ sở thường trú hoặc không có cơ sở thường trú tại Việt Nam;
c) Hợp tác xã, liên hiệp hợp tác xã được thành lập theo quy định của Luật Hợp tác xã;
d) Đơn vị sự nghiệp được thành lập theo quy định của pháp luật Việt Nam;
đ) Tổ chức khác có hoạt động sản xuất, kinh doanh có thu nhập.”
(Khoản 1 Điều 2 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15)
2. Thuế suất thuế thu nhập doanh nghiệp 2026 là bao nhiêu?
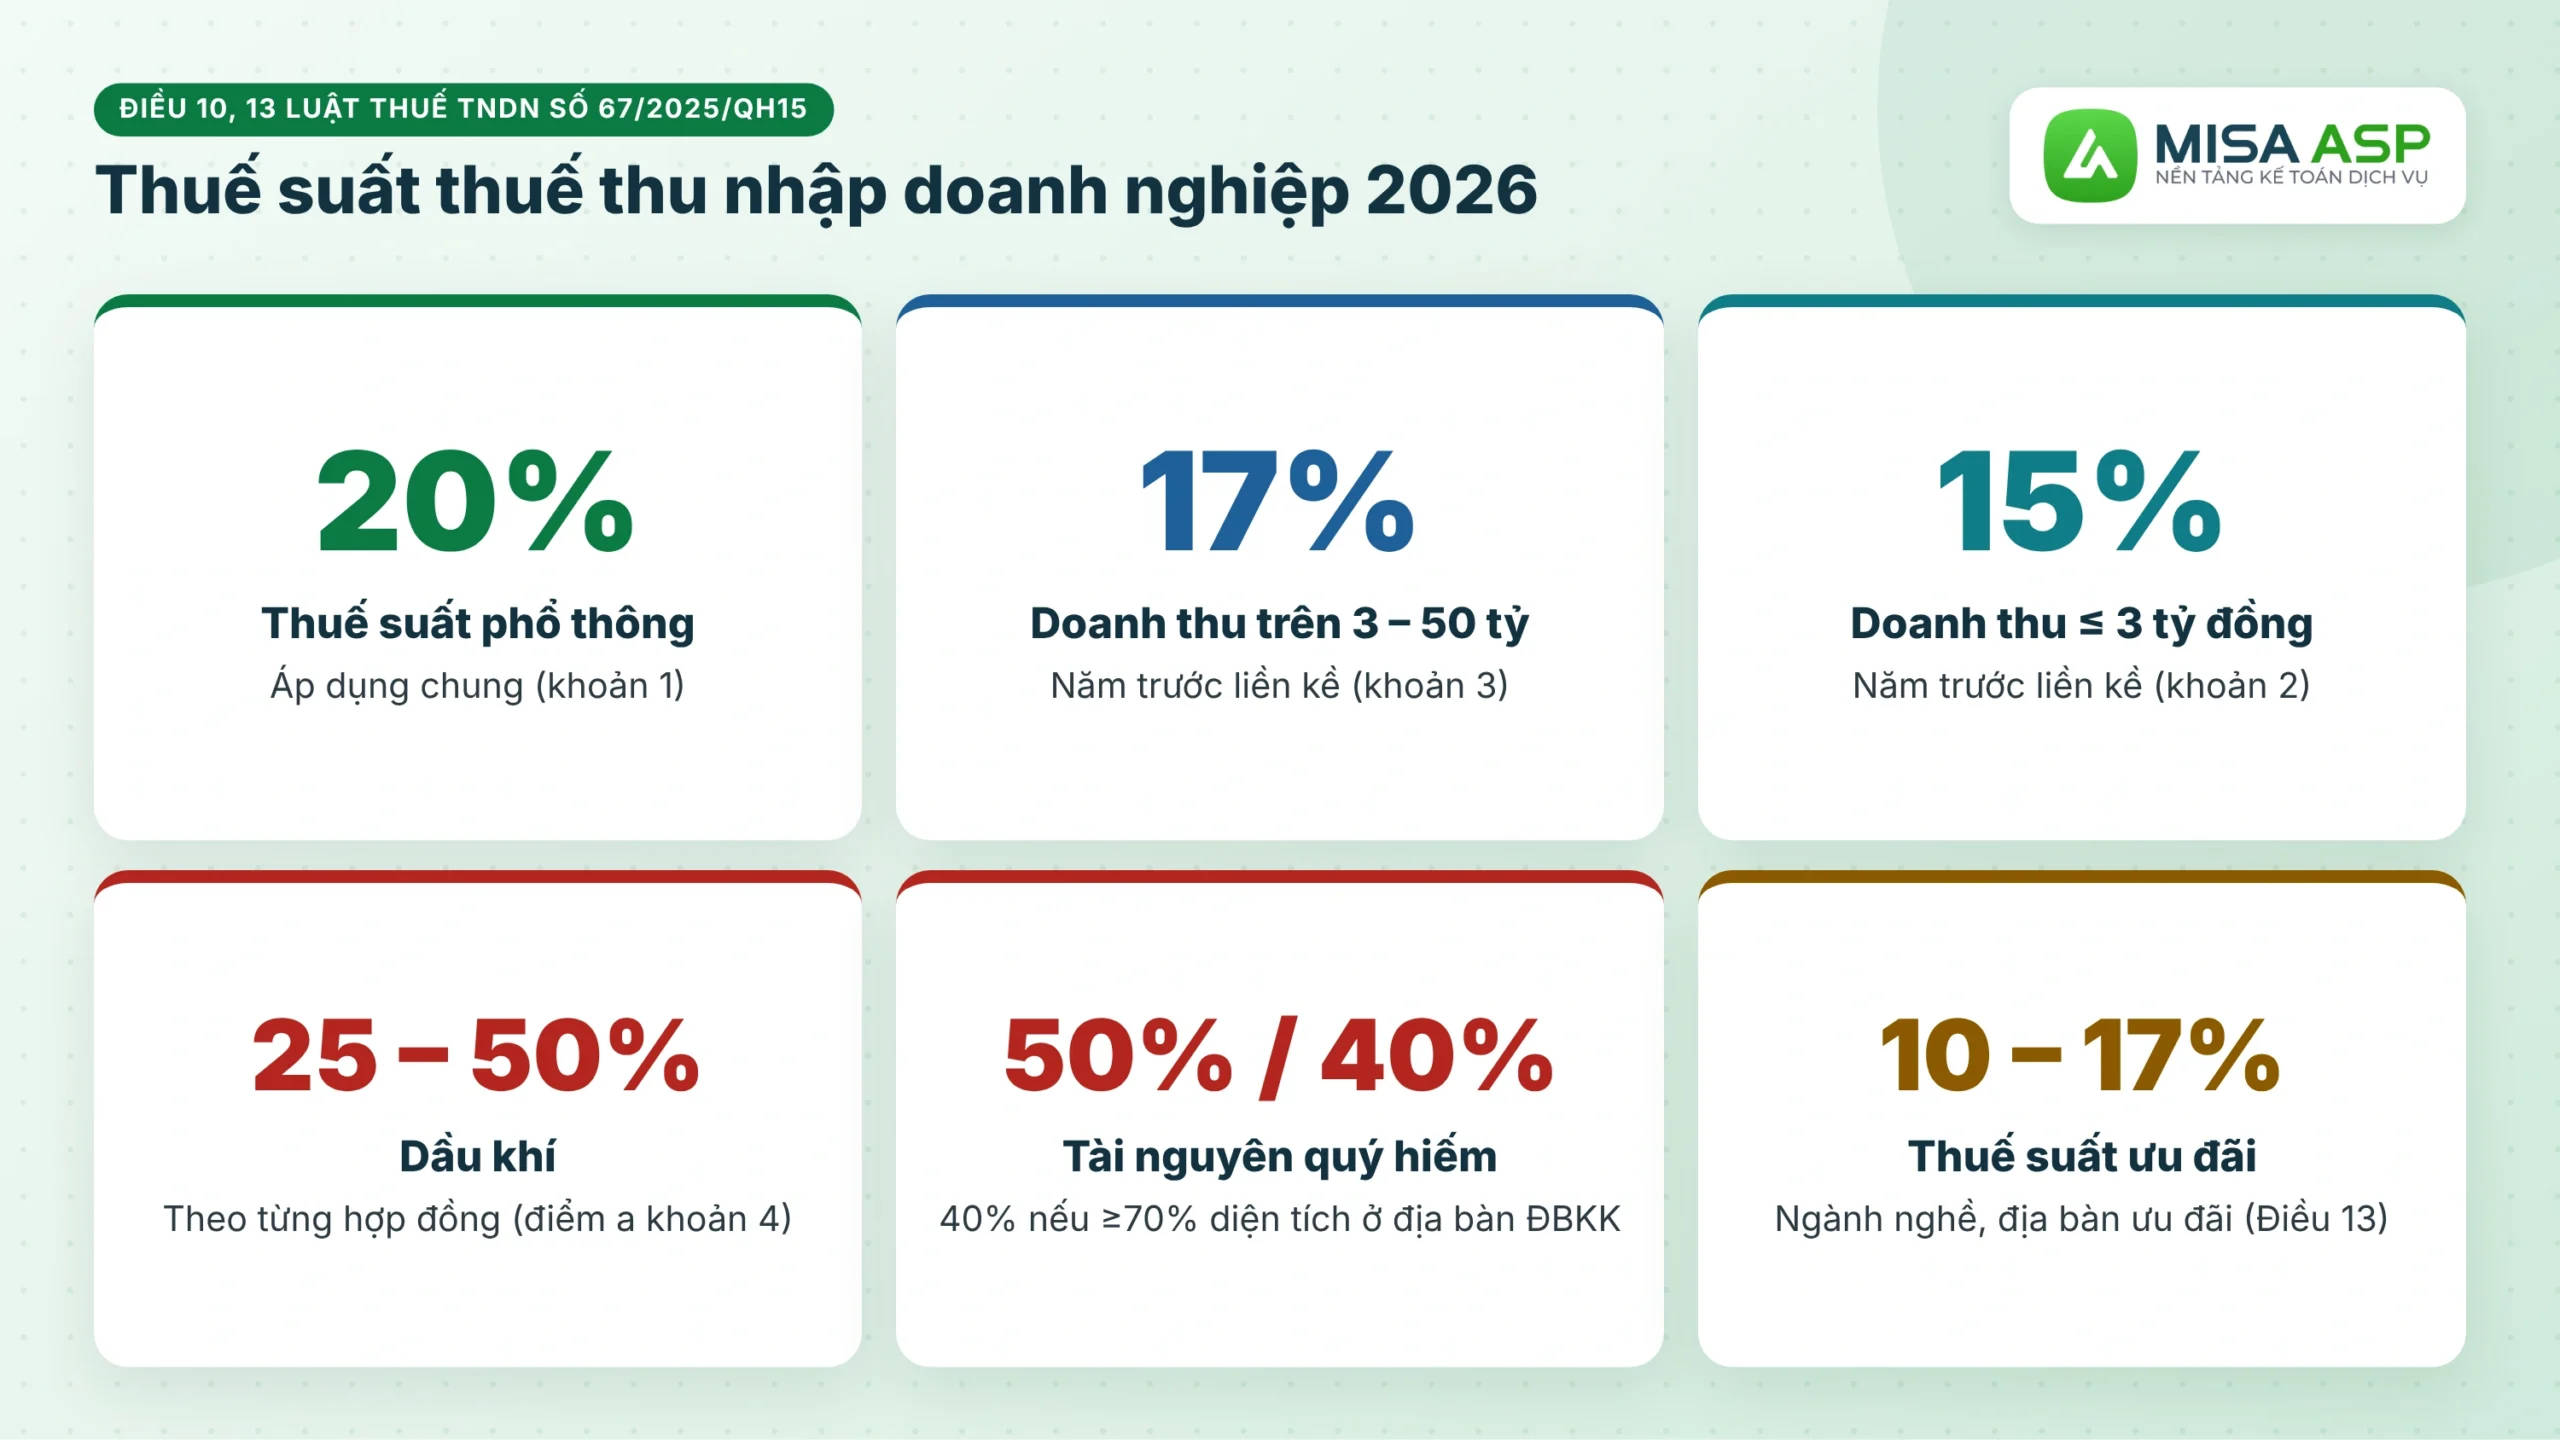
2.1. Thuế suất 20%, 17% và 15%
Thuế doanh nghiệp bao nhiêu phần trăm phụ thuộc vào tổng doanh thu năm trước liền kề:
“1. Thuế suất thuế thu nhập doanh nghiệp là 20%, trừ trường hợp quy định tại các khoản 2, 3 và 4 Điều này và đối tượng được ưu đãi về thuế suất quy định tại Điều 13 của Luật này.
2. Thuế suất 15% áp dụng đối với doanh nghiệp có tổng doanh thu năm không quá 03 tỷ đồng.
3. Thuế suất 17% áp dụng đối với doanh nghiệp có tổng doanh thu năm từ trên 03 tỷ đồng đến không quá 50 tỷ đồng.
Doanh thu làm căn cứ xác định doanh nghiệp thuộc đối tượng được áp dụng thuế suất 15% và 17% quy định tại khoản 2, khoản 3 Điều này là tổng doanh thu của kỳ tính thuế thu nhập doanh nghiệp trước liền kề.”
(Điều 10 Luật Thuế TNDN số 67/2025/QH15)
Tổng doanh thu gồm doanh thu bán hàng, dịch vụ (không gồm giảm trừ), doanh thu tài chính và thu nhập khác trên tờ khai quyết toán năm trước (khoản 4 Điều 11 Nghị định 320/2025/NĐ-CP).
2.2. Thuế suất từ 25% đến 50% và thuế suất ưu đãi
Một số hoạt động chịu thuế suất cao hơn theo khoản 4 Điều 10 Luật Thuế TNDN:
- Tìm kiếm, thăm dò, khai thác dầu khí: từ 25% đến 50%, Thủ tướng Chính phủ quyết định theo từng hợp đồng.
- Thăm dò, khai thác tài nguyên quý hiếm (bạch kim, vàng, bạc, thiếc, wonfram, antimoan, đá quý, đất hiếm…): 50%; mỏ có từ 70% diện tích trở lên ở địa bàn đặc biệt khó khăn là 40%.
Ngược lại, dự án thuộc ngành nghề, địa bàn ưu đãi tại Điều 12 được hưởng thuế suất 10%, 15% hoặc 17% trong 10 năm, 15 năm hoặc toàn bộ thời gian hoạt động (Điều 13).
3. Cách tính thuế thu nhập doanh nghiệp
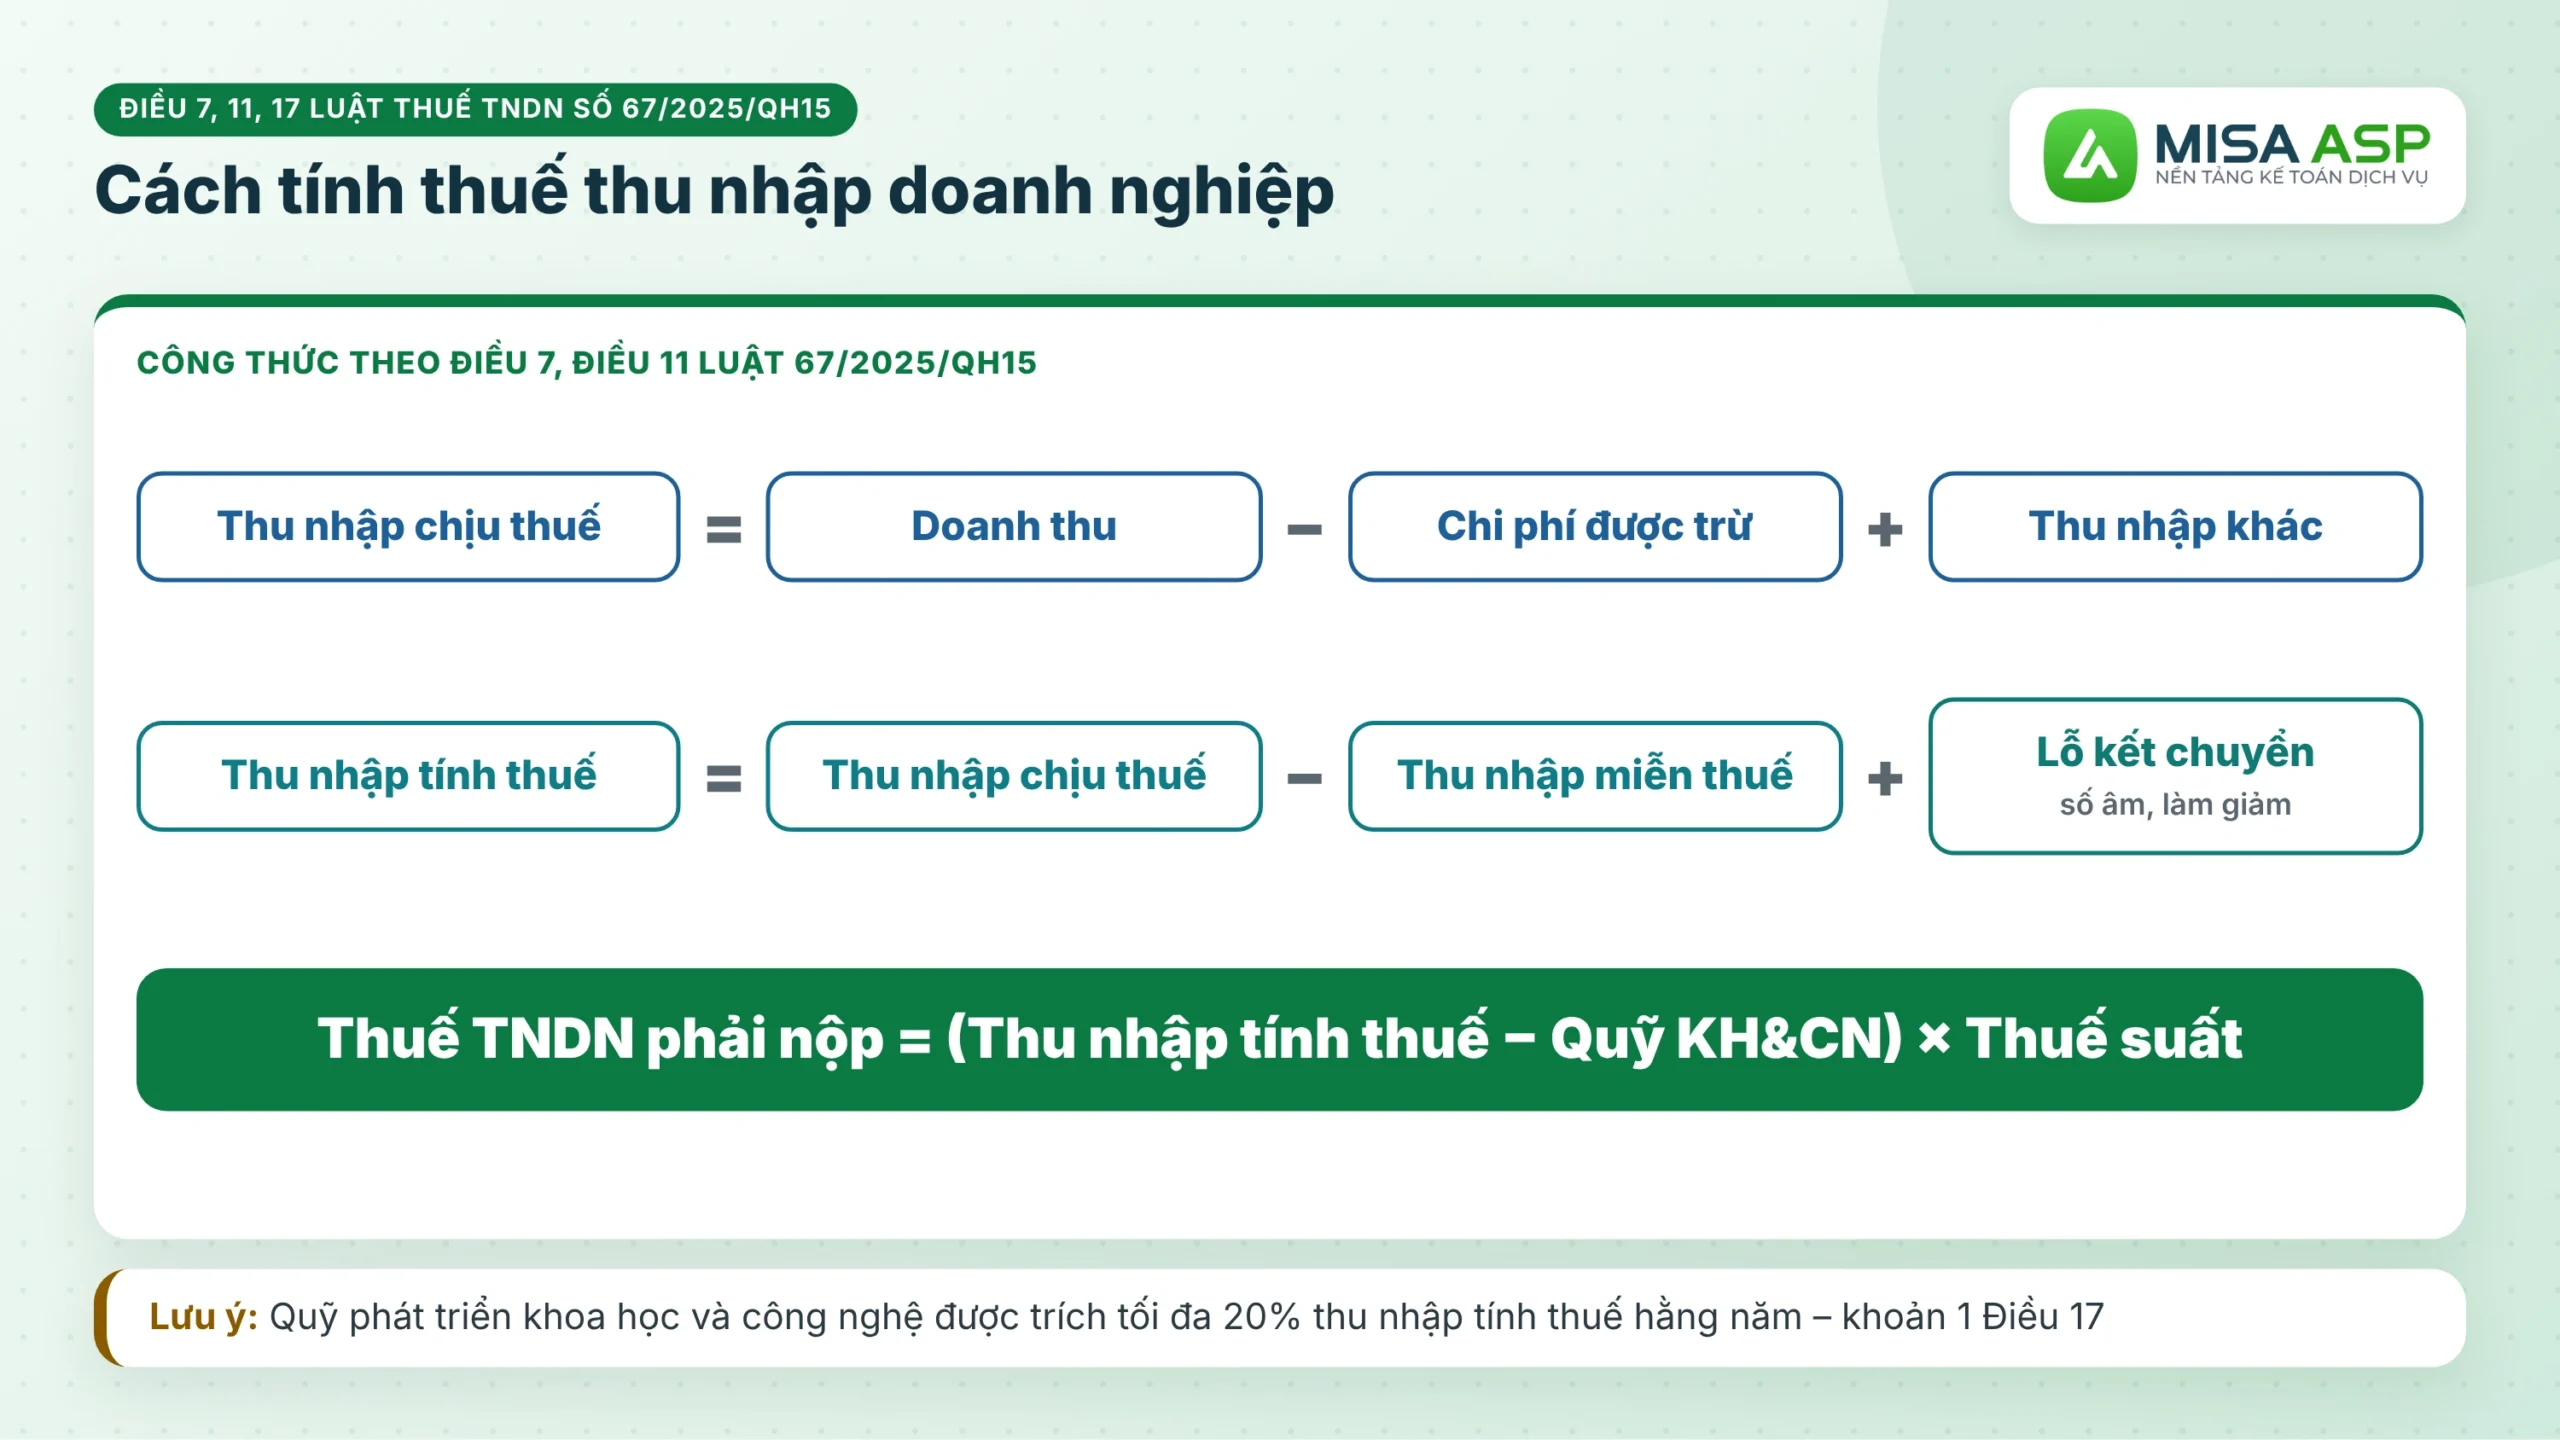
Số thuế phải nộp bằng thu nhập tính thuế nhân với thuế suất (khoản 1 Điều 11 Luật Thuế TNDN). Doanh nghiệp có trích Quỹ phát triển khoa học và công nghệ thì trừ phần trích lập trước khi nhân thuế suất:
Thuế TNDN phải nộp = (Thu nhập tính thuế – Phần trích lập quỹ KH&CN) × Thuế suất
“Thu nhập tính thuế = Thu nhập chịu thuế – Thu nhập được miễn thuế + Các khoản lỗ được kết chuyển theo quy định
Thu nhập chịu thuế = Doanh thu – Các khoản chi được trừ + Các khoản thu nhập khác (kể cả thu nhập nhận được ở ngoài Việt Nam)”
(Khoản 1, khoản 2 Điều 7 Luật Thuế TNDN số 67/2025/QH15)
Lỗ được kết chuyển là số âm, nên khi cộng vào sẽ làm giảm thu nhập tính thuế. Quỹ phát triển khoa học và công nghệ được trích tối đa 20% thu nhập tính thuế hằng năm (khoản 1 Điều 17).
» Các bước tính thuế TNDN:
Bước 1: Xác định doanh thu, chi phí được trừ và thu nhập khác.
Bước 2: Tính thu nhập chịu thuế.
Bước 3: Trừ thu nhập được miễn thuế và lỗ được kết chuyển để ra thu nhập tính thuế.
Bước 4: Trừ phần trích lập quỹ KH&CN (nếu có), nhân với thuế suất.
Có thể bạn quan tâm?
4. MISA ASP – Hạch toán và quyết toán thuế TNDN cho kế toán dịch vụ
| Nghiệp vụ | Định khoản |
|---|---|
| Hằng quý, xác định số thuế TNDN tạm nộp | Nợ TK 8211 / Có TK 3334 |
| Cuối năm, số thuế thực tế phải nộp nhỏ hơn số đã tạm nộp | Nợ TK 3334 / Có TK 821 (8211) |
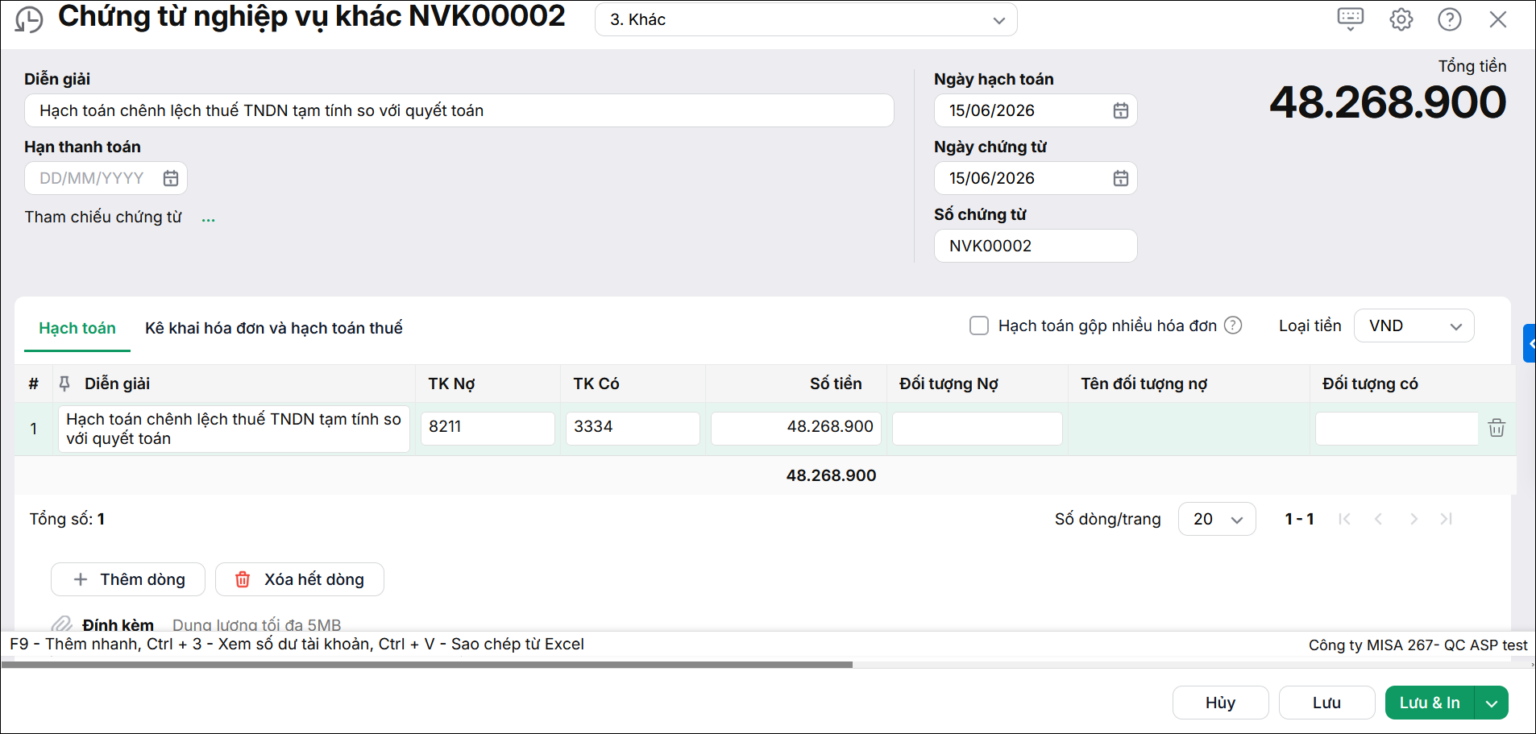
| Cuối năm, số thuế thực tế phải nộp lớn hơn số đã tạm nộp | Nợ TK 821 (8211) / Có TK 3334 |
Bước 1: Hạch toán tạm tính thuế TNDN hằng quý
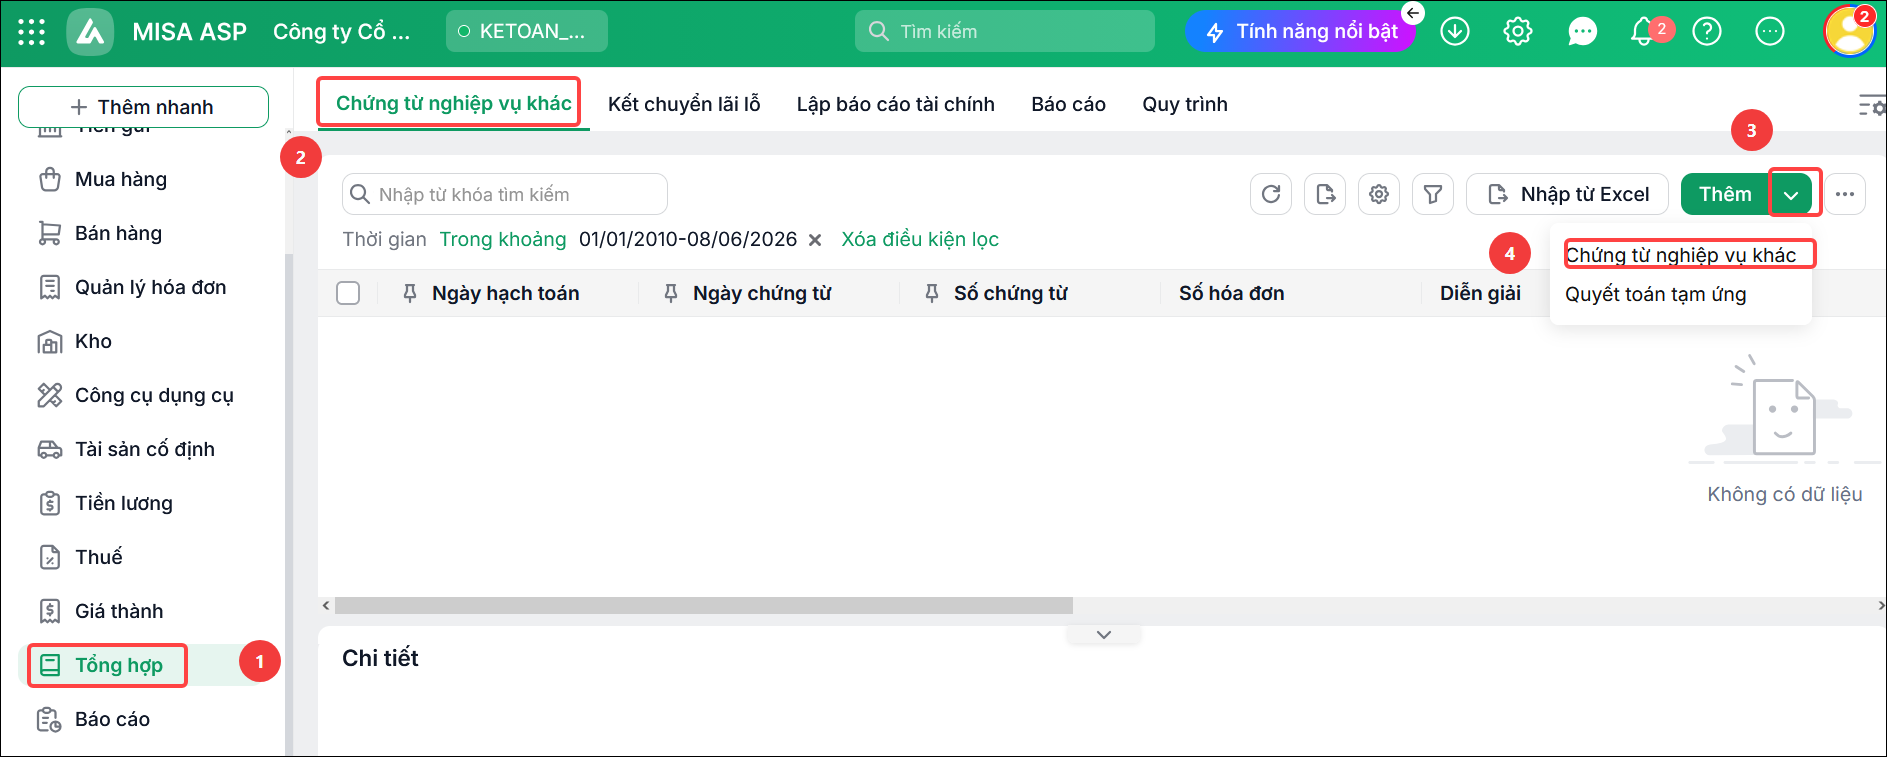
- Vào phân hệ Tổng hợp, tab Chứng từ nghiệp vụ khác, chọn chức năng Thêm\Chứng từ nghiệp vụ khác.
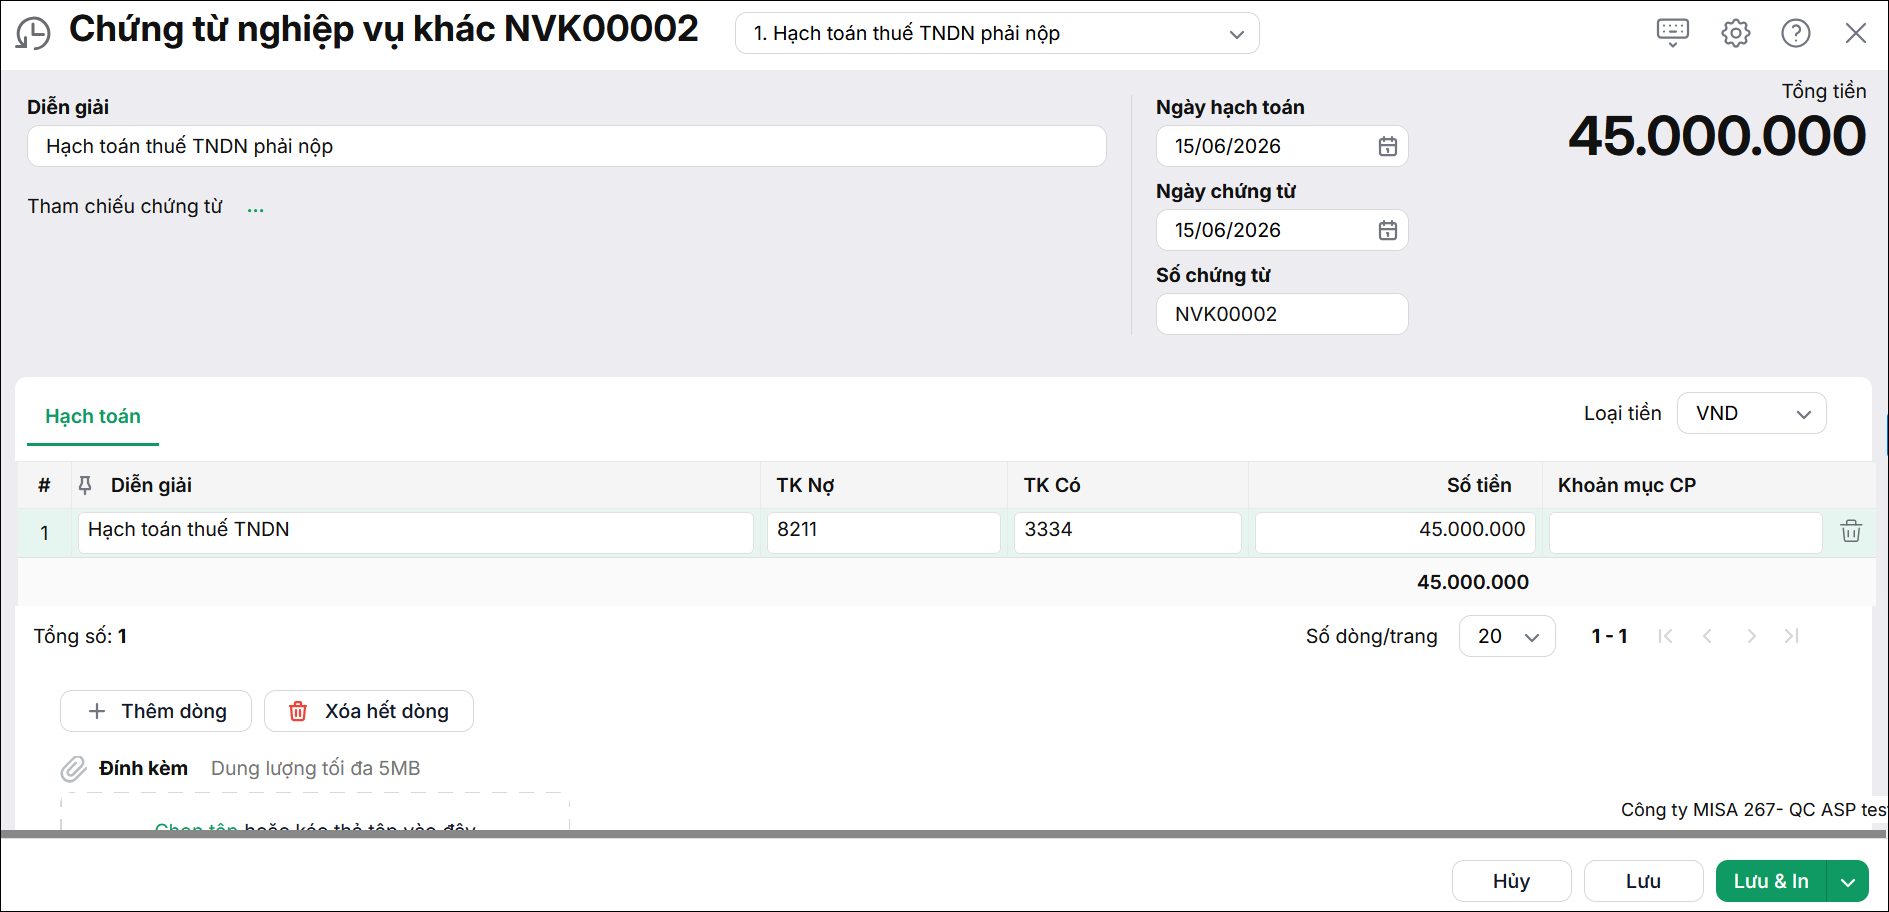
- Chọn mục Hạch toán thuế TNDN phải nộp trên chứng từ nghiệp vụ khác.
- Khai báo các thông tin cần thiết, nhấn Lưu.
Bước 2: Cuối năm lập tờ khai quyết toán thuế TNDN
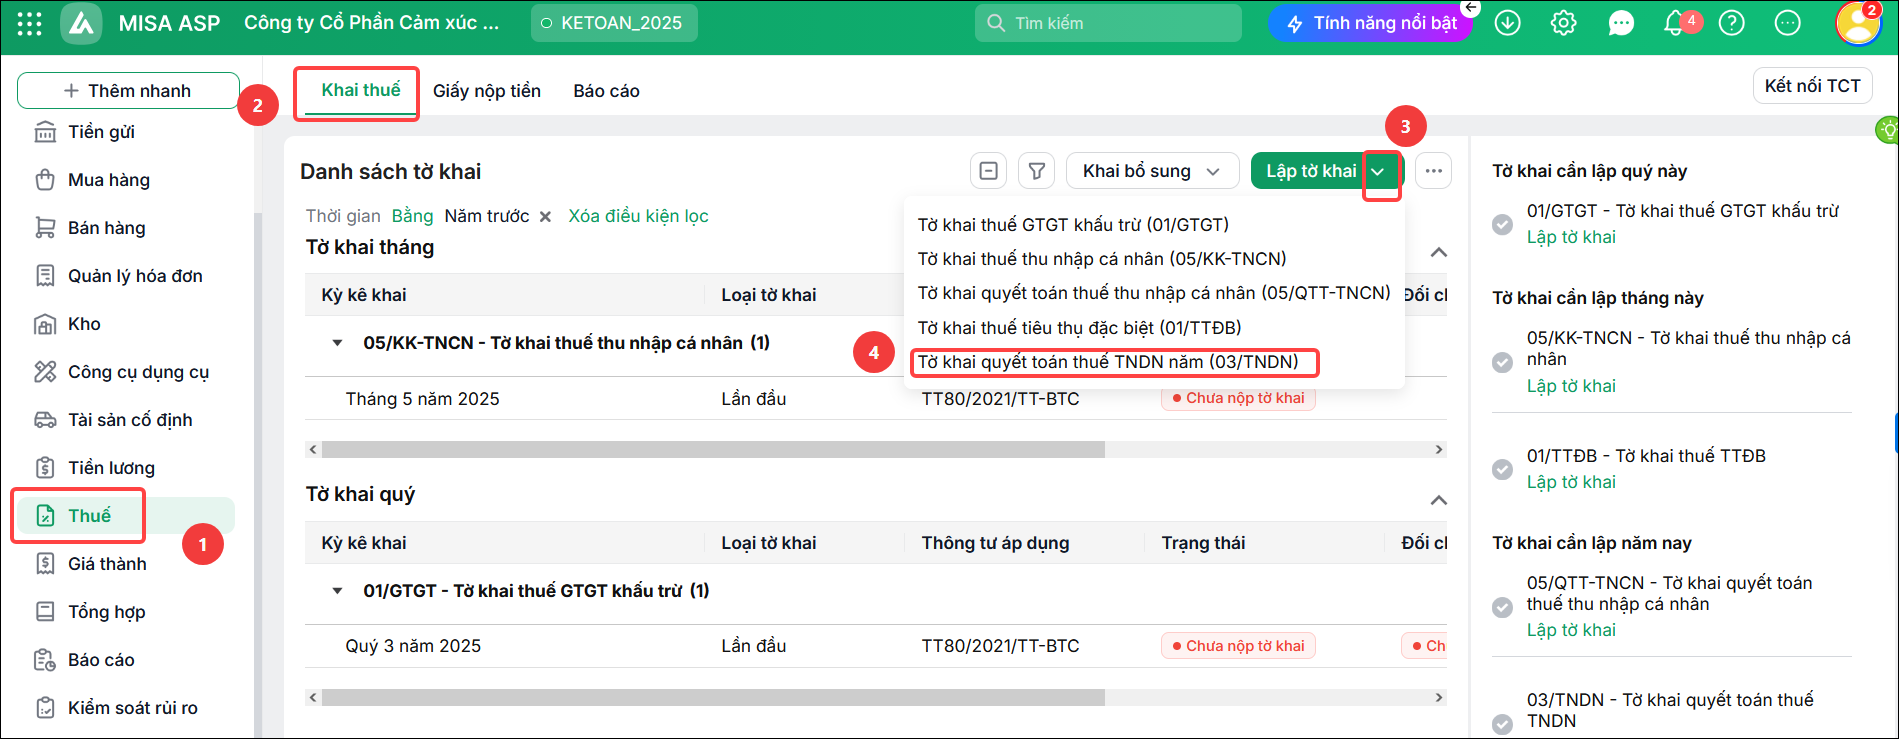
- Vào phân hệ Thuế, tab Khai thuế, nhấn Lập tờ khai, chọn Quyết toán thuế TNDN năm (03/TNDN).
- Chọn kỳ tính thuế, tích chọn phụ lục kê khai kèm theo ở tab Chọn phụ lục kê khai.
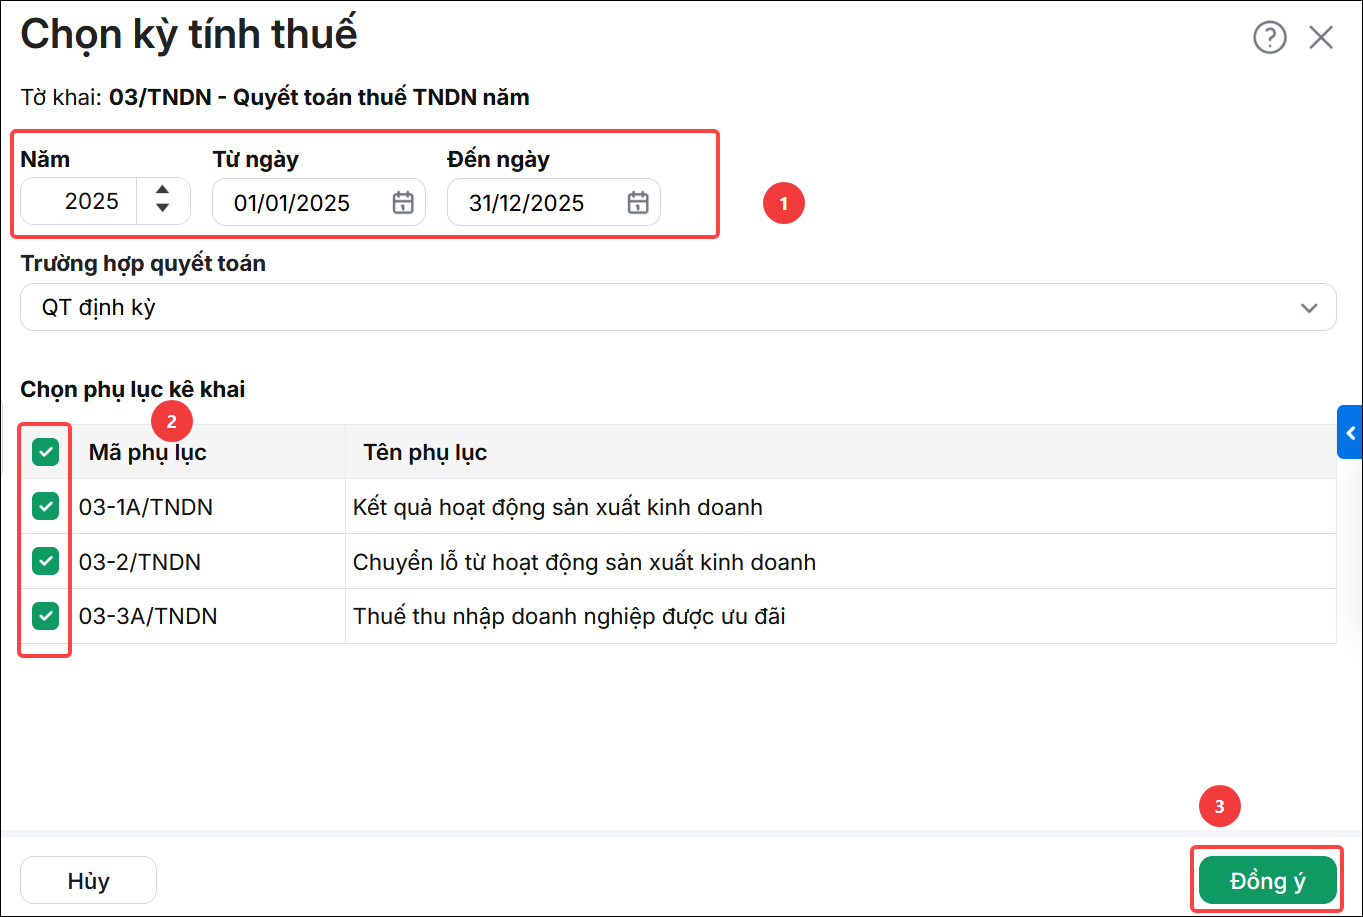
- Nhấn Đồng ý, phần mềm hiển thị giao diện tờ khai quyết toán thuế TNDN.
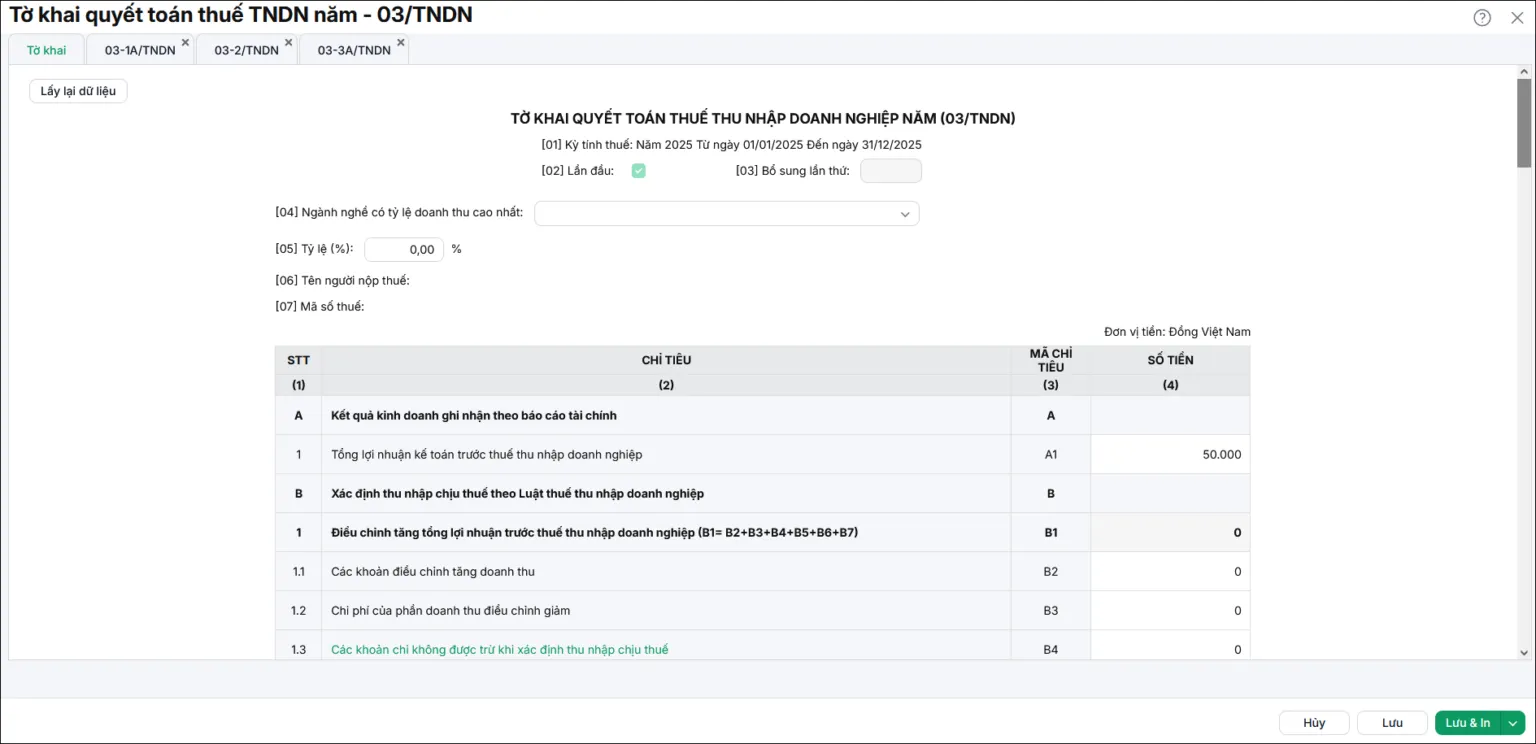
- Khai báo các thông tin cần thiết, nhấn Lưu.
Bước 3: Hạch toán chênh lệch giữa số tạm tính và số quyết toán
- Vào phân hệ Tổng hợp, tab Chứng từ nghiệp vụ khác, chọn chức năng Thêm\Chứng từ nghiệp vụ khác.
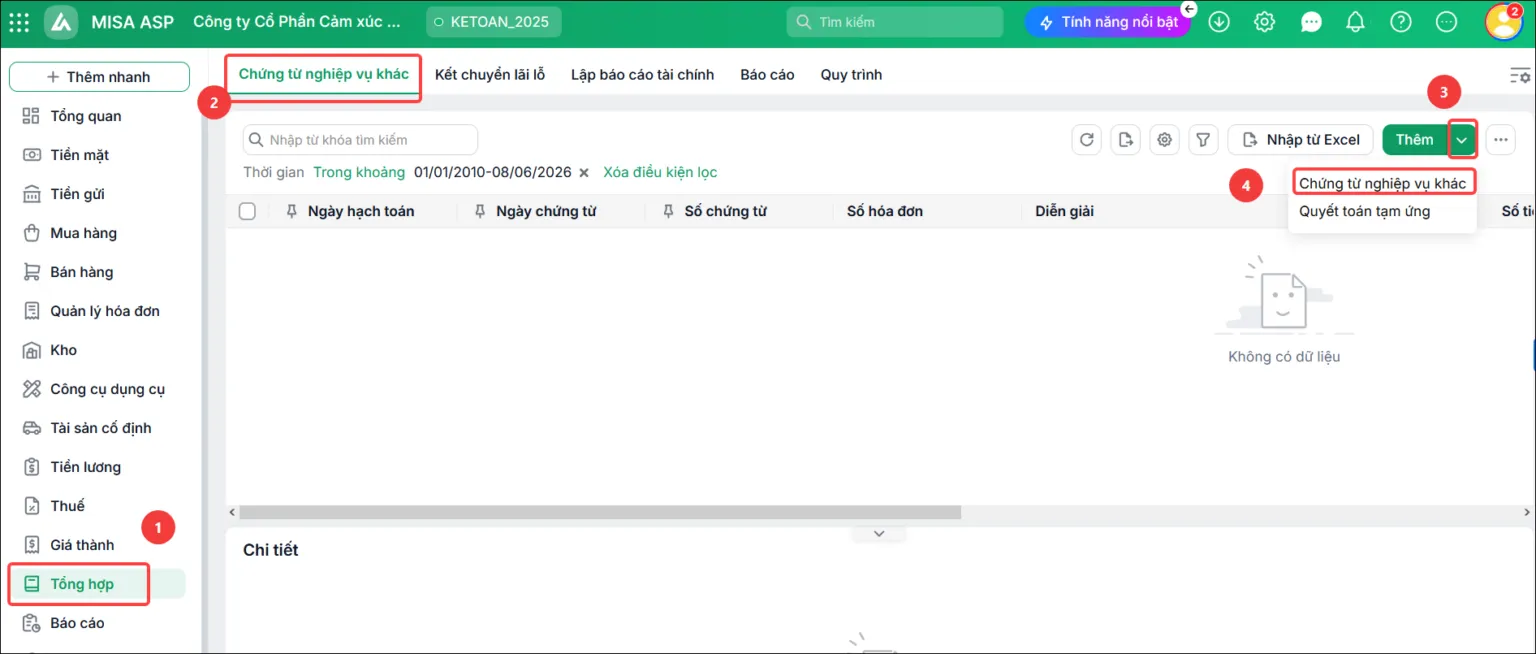
- Khai báo các thông tin cần thiết, nhấn Lưu.
Lưu ý: Khi sửa số liệu làm ảnh hưởng đến tờ khai thuế TNDN đã lập, kế toán trỏ chuột vào dòng tờ khai, nhấn biểu tượng Xóa để lập lại, hoặc mở tờ khai, nhấn Sửa và Lấy lại dữ liệu.
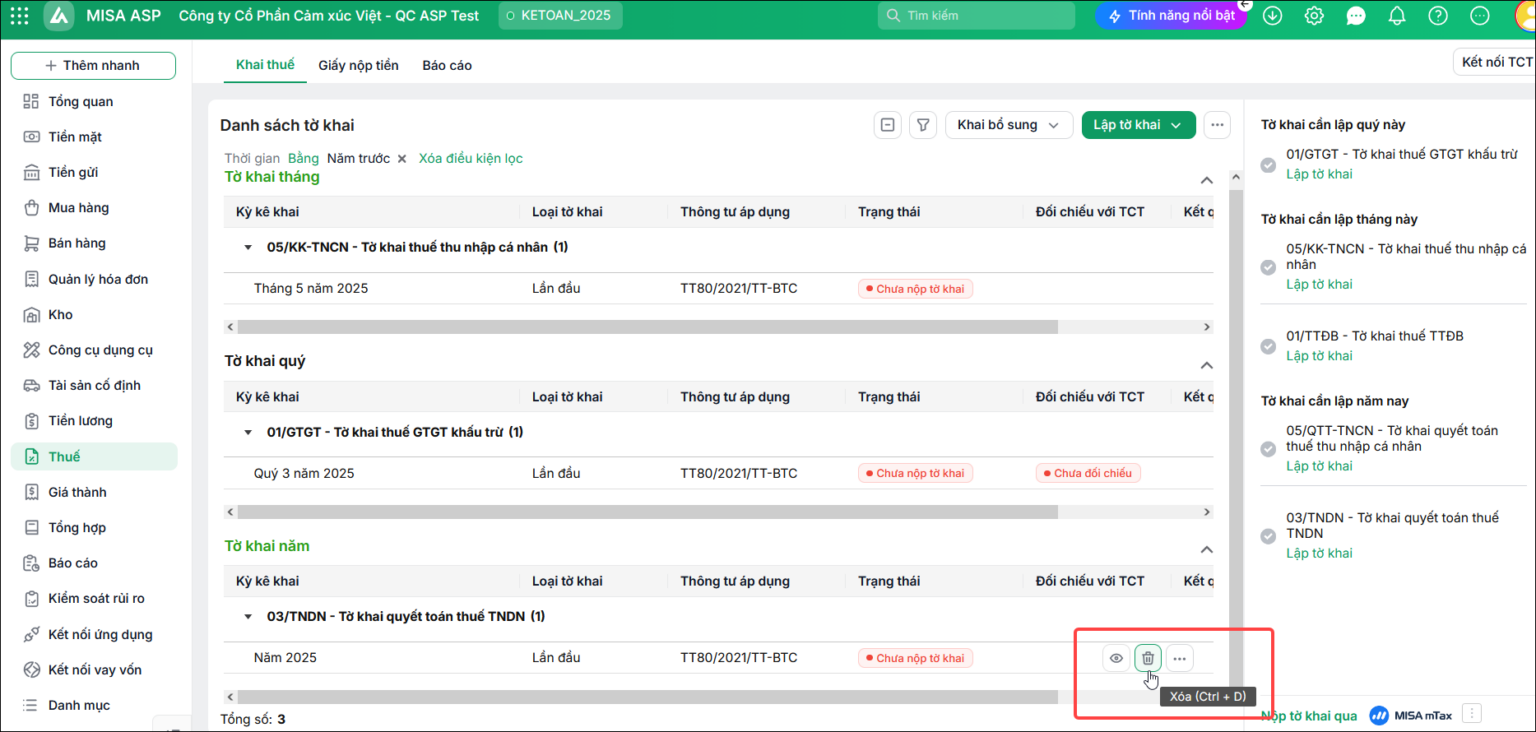
Đến hạn quyết toán, kế toán dịch vụ phải lập tờ khai cho nhiều khách trong cùng một thời hạn, trong khi số đã tạm nộp, số lỗ chuyển sang và chi phí bị loại của từng khách lại nằm ở những file khác nhau. Sót một khoản là tờ khai lệch số, phải khai bổ sung và nộp tiền chậm nộp.
Kế toán dịch vụ muốn xem trực tiếp các bước quyết toán thuế TNDN trên MISA ASP với dữ liệu thực tế, chỉ cần đăng ký tại form dưới đây, chuyên viên MISA ASP sẽ liên hệ demo 1:1 và thiết kế báo giá kèm ưu đãi phù hợp với số doanh nghiệp đang phụ trách.
DEMO 1:1 QUYẾT TOÁN TNDN – GIẢM TỚI 50%
5. Doanh thu tính thuế TNDN
“1. Doanh thu để tính thu nhập chịu thuế là toàn bộ tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ kể cả trợ giá, phụ thu, phụ trội mà doanh nghiệp được hưởng, không phân biệt đã thu được tiền hay chưa thu được tiền.”
(Khoản 1 Điều 8 Luật Thuế TNDN số 67/2025/QH15)
Vì vậy, doanh thu được ghi nhận khi phát sinh giao dịch, kể cả khi khách hàng chưa thanh toán.
6. Các khoản chi được trừ khi tính thuế TNDN
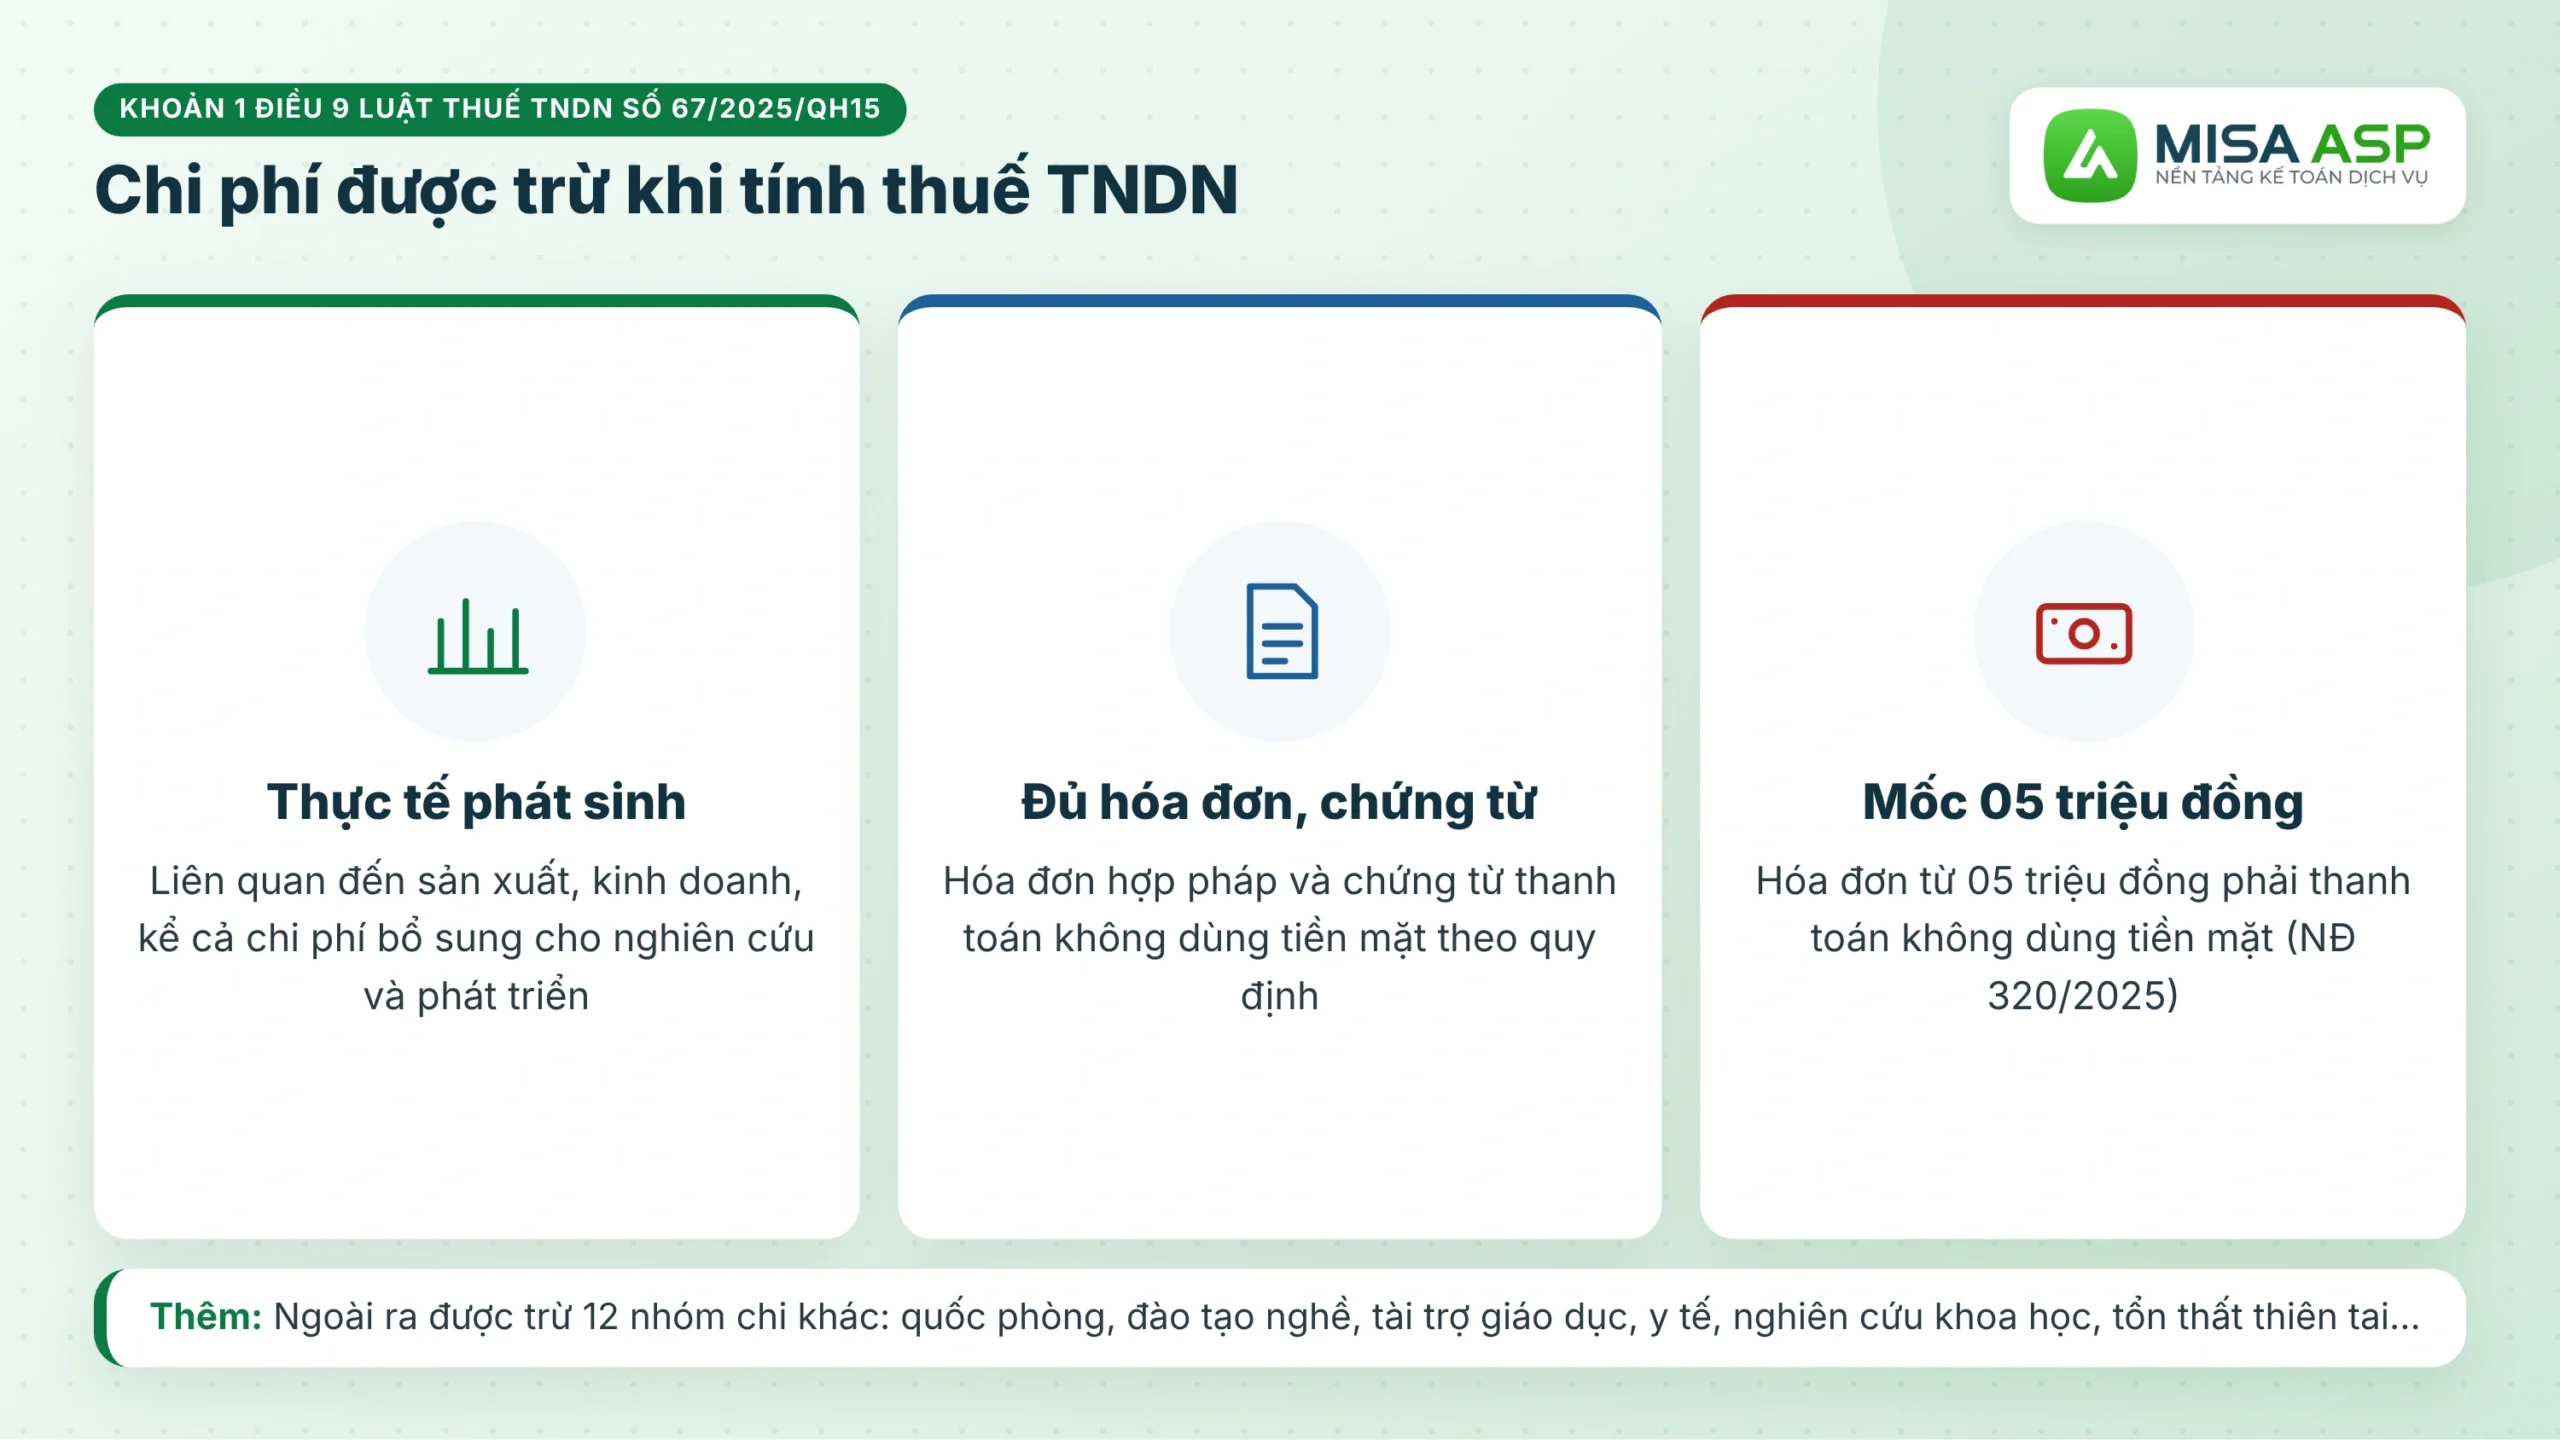
Theo khoản 1 Điều 9 Luật Thuế TNDN, khoản chi được trừ khi đáp ứng đủ hai điều kiện:
- Khoản chi thực tế phát sinh, liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp, kể cả chi phí bổ sung cho hoạt động nghiên cứu và phát triển.
- Có đủ hóa đơn, chứng từ thanh toán không dùng tiền mặt theo quy định, trừ trường hợp đặc thù do Chính phủ quy định. Theo Nghị định 320/2025/NĐ-CP, hóa đơn từ 05 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt.
Ngoài chi phí sản xuất, kinh doanh, luật còn cho trừ 12 nhóm khoản chi thực tế phát sinh khác, tiêu biểu:
- Chi giáo dục quốc phòng, an ninh, dân quân tự vệ; chi hỗ trợ tổ chức đảng, đoàn thể trong doanh nghiệp.
- Chi đào tạo nghề cho người lao động; chi phòng, chống HIV/AIDS nơi làm việc.
- Tài trợ cho giáo dục, y tế, văn hóa, khắc phục thiên tai, nghiên cứu khoa học.
- Chi nghiên cứu khoa học, phát triển công nghệ, đổi mới sáng tạo, chuyển đổi số.
- Tổn thất do thiên tai, dịch bệnh, bất khả kháng không được bồi thường.
7. Các khoản chi không được trừ khi tính thuế TNDN
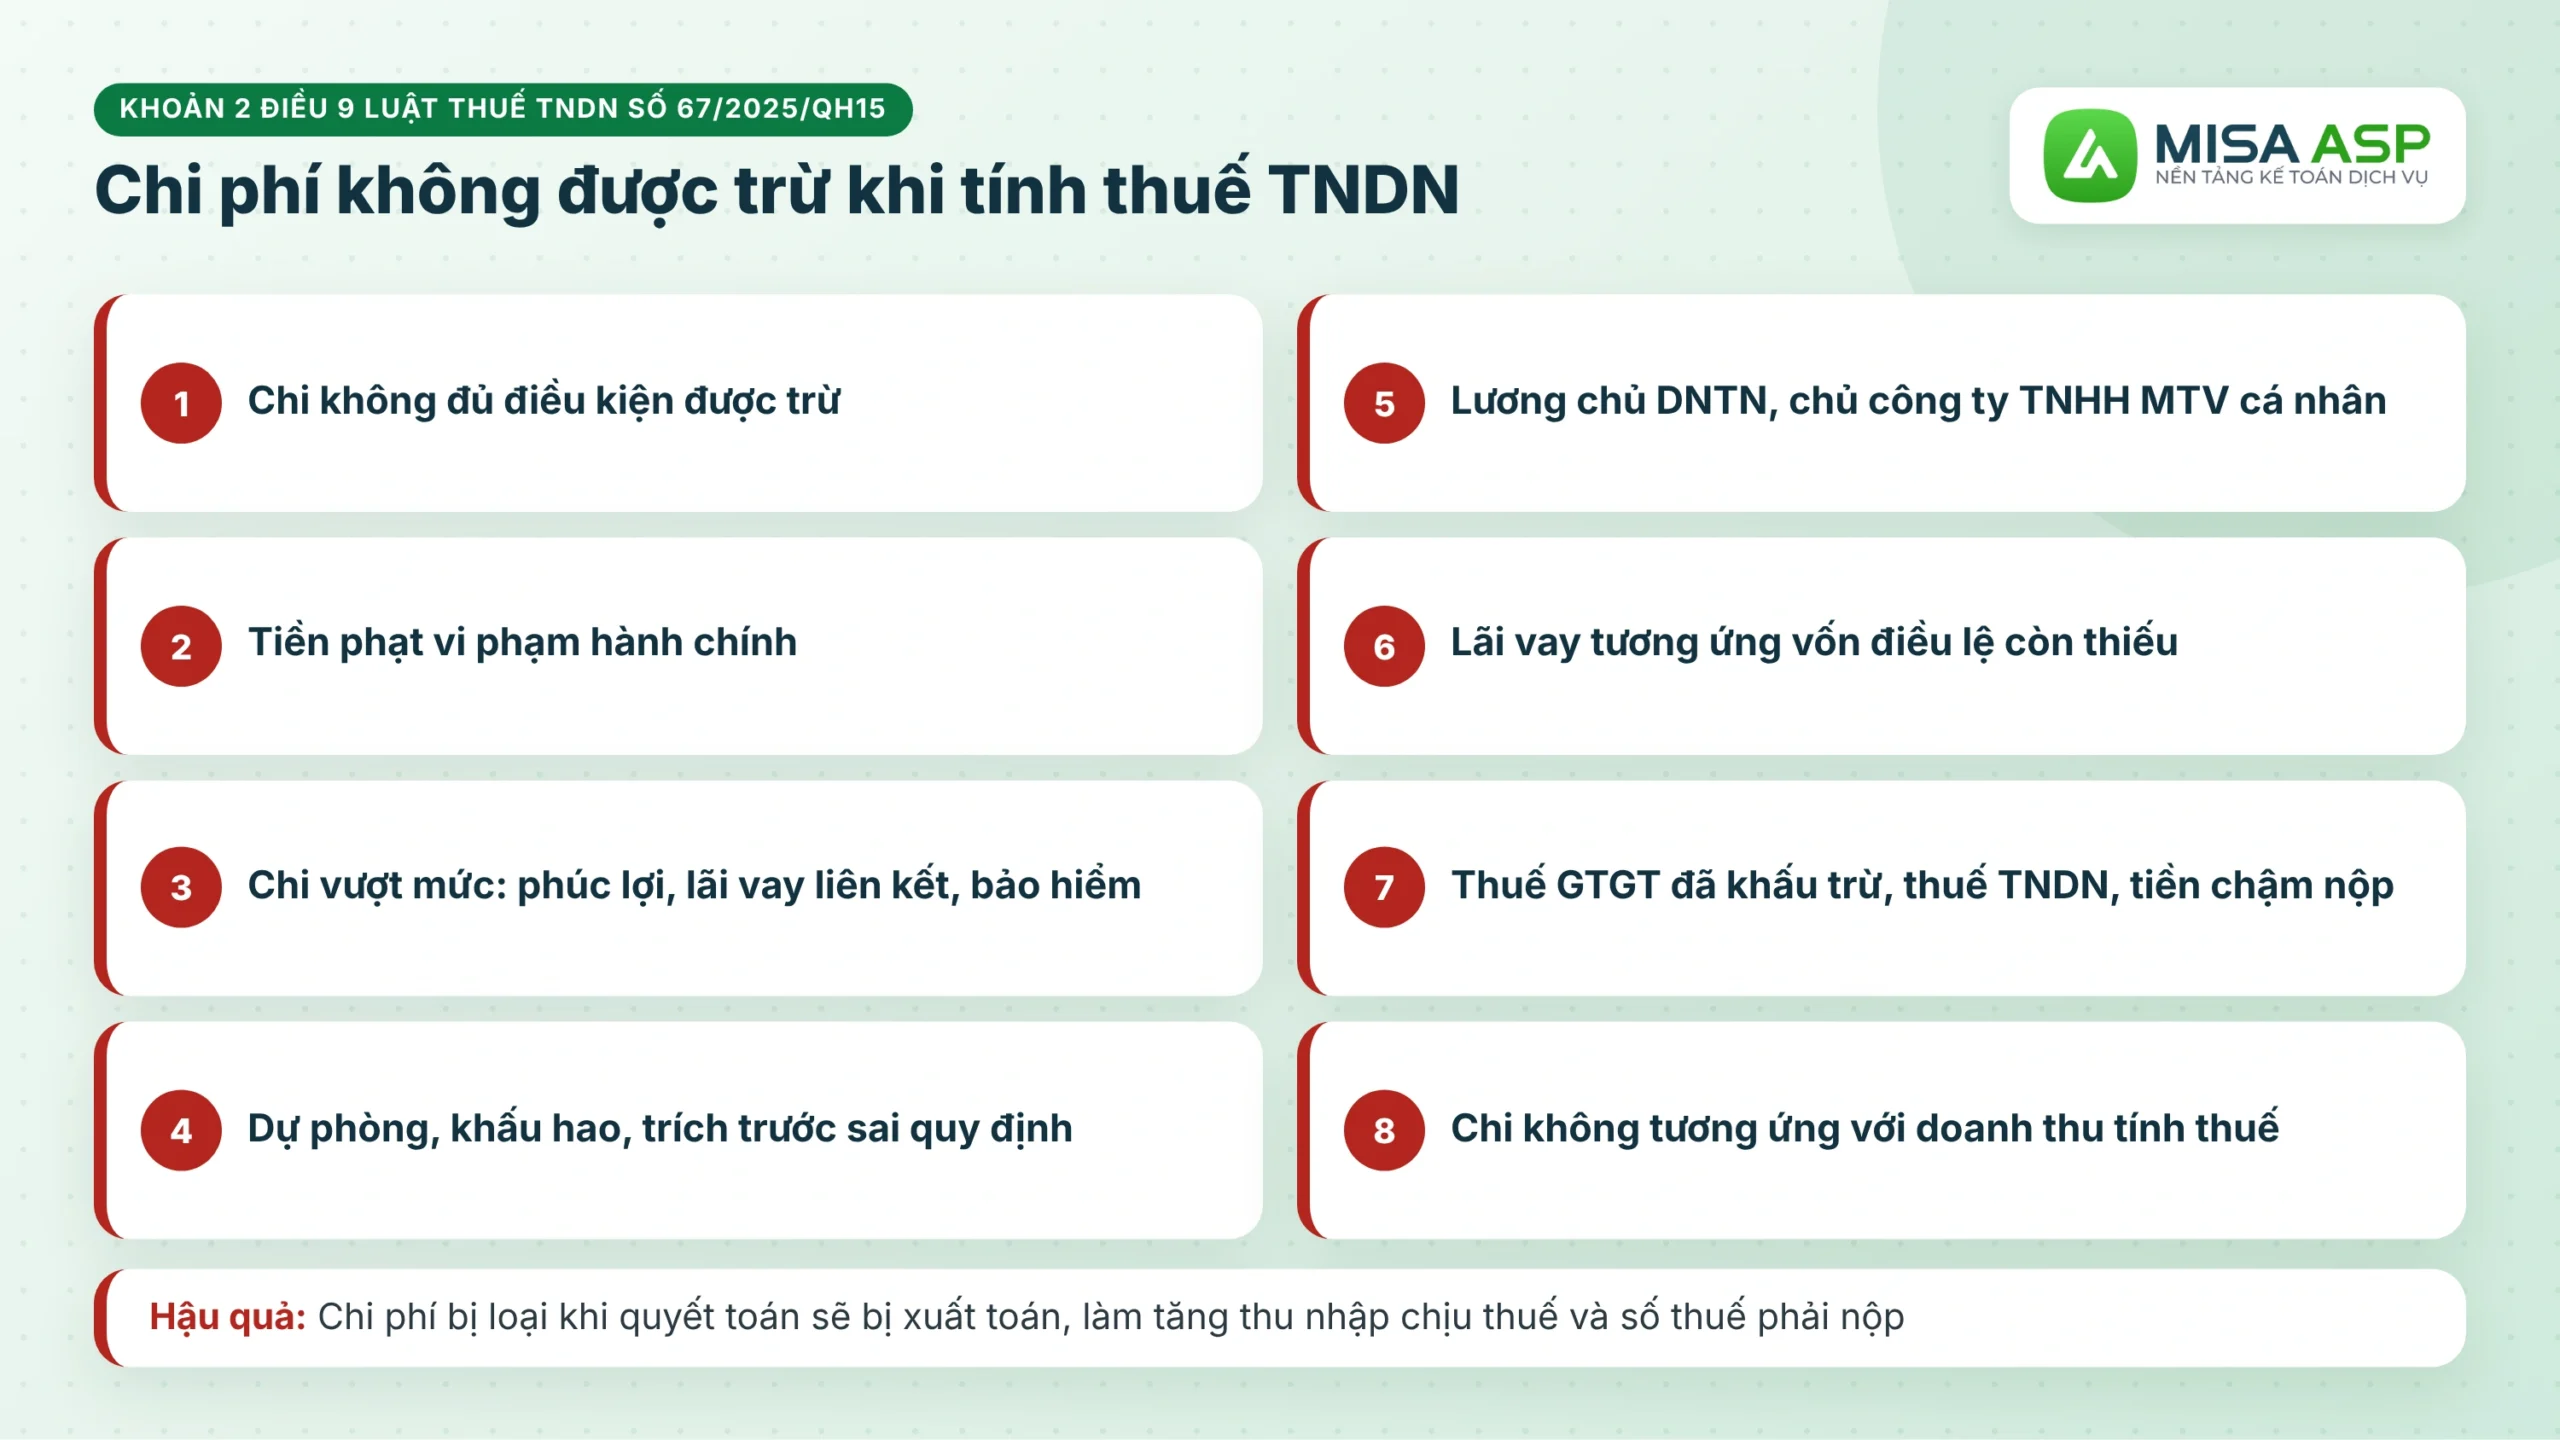
Khoản 2 Điều 9 Luật Thuế TNDN liệt kê các khoản chi không được trừ, kế toán hay gặp nhất là:
- Khoản chi không đủ điều kiện tại khoản 1 Điều 9.
- Tiền phạt vi phạm hành chính; khoản chi đã được bù đắp bằng nguồn khác.
- Phần chi vượt mức quy định: phúc lợi trực tiếp cho người lao động, lãi vay có giao dịch liên kết, bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ.
- Trích lập dự phòng, khấu hao tài sản cố định, trích trước không đúng hoặc vượt mức.
- Tiền lương của chủ doanh nghiệp tư nhân, chủ công ty TNHH một thành viên do cá nhân làm chủ; tiền lương hạch toán nhưng không chi trả.
- Lãi vay tương ứng phần vốn điều lệ còn thiếu.
- Thuế GTGT đầu vào đã khấu trừ, thuế TNDN, tiền chậm nộp.
- Khoản chi không tương ứng với doanh thu tính thuế.
Các khoản này bị xuất toán khi quyết toán, làm tăng thu nhập chịu thuế và số thuế phải nộp.
8. Miễn, giảm thuế TNDN năm 2026
8.1. Miễn thuế doanh nghiệp có doanh thu từ 01 tỷ đồng trở xuống
Từ kỳ tính thuế năm 2026, Nghị định 141/2026/NĐ-CP bổ sung khoản 15 Điều 4 Nghị định 320/2025/NĐ-CP về thu nhập được miễn thuế:
“15. Thu nhập của doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có tổng doanh thu năm từ 01 tỷ đồng trở xuống”
(Điều 2 Nghị định 141/2026/NĐ-CP)
8.2. Miễn thuế 03 năm cho doanh nghiệp nhỏ và vừa thành lập mới
Theo Nghị quyết 198/2025/QH15 và Nghị định 20/2026/NĐ-CP, doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu được miễn thuế TNDN 03 năm kể từ khi được cấp giấy chứng nhận đăng ký doanh nghiệp lần đầu. Ưu đãi không áp dụng với doanh nghiệp hình thành từ sáp nhập, chia, tách, chuyển đổi loại hình.
8.3. Giảm 30% thuế TNDN năm 2026, 2027
“2. Giảm 30% số thuế thu nhập doanh nghiệp phải nộp của kỳ tính thuế năm 2026 và năm 2027 đối với thu nhập của doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có mức doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng; trừ các doanh nghiệp được hình thành từ việc chia, tách doanh nghiệp sau ngày Nghị quyết này có hiệu lực, mà tổng doanh thu hằng năm của năm 2026, năm 2027 của các doanh nghiệp sau chia, tách trên 10 tỷ đồng.”
(Khoản 2 Điều 1 Nghị quyết 43/2026/QH16, hiệu lực từ ngày 24/8/2026)
9. Thời hạn tạm nộp, quyết toán thuế TNDN
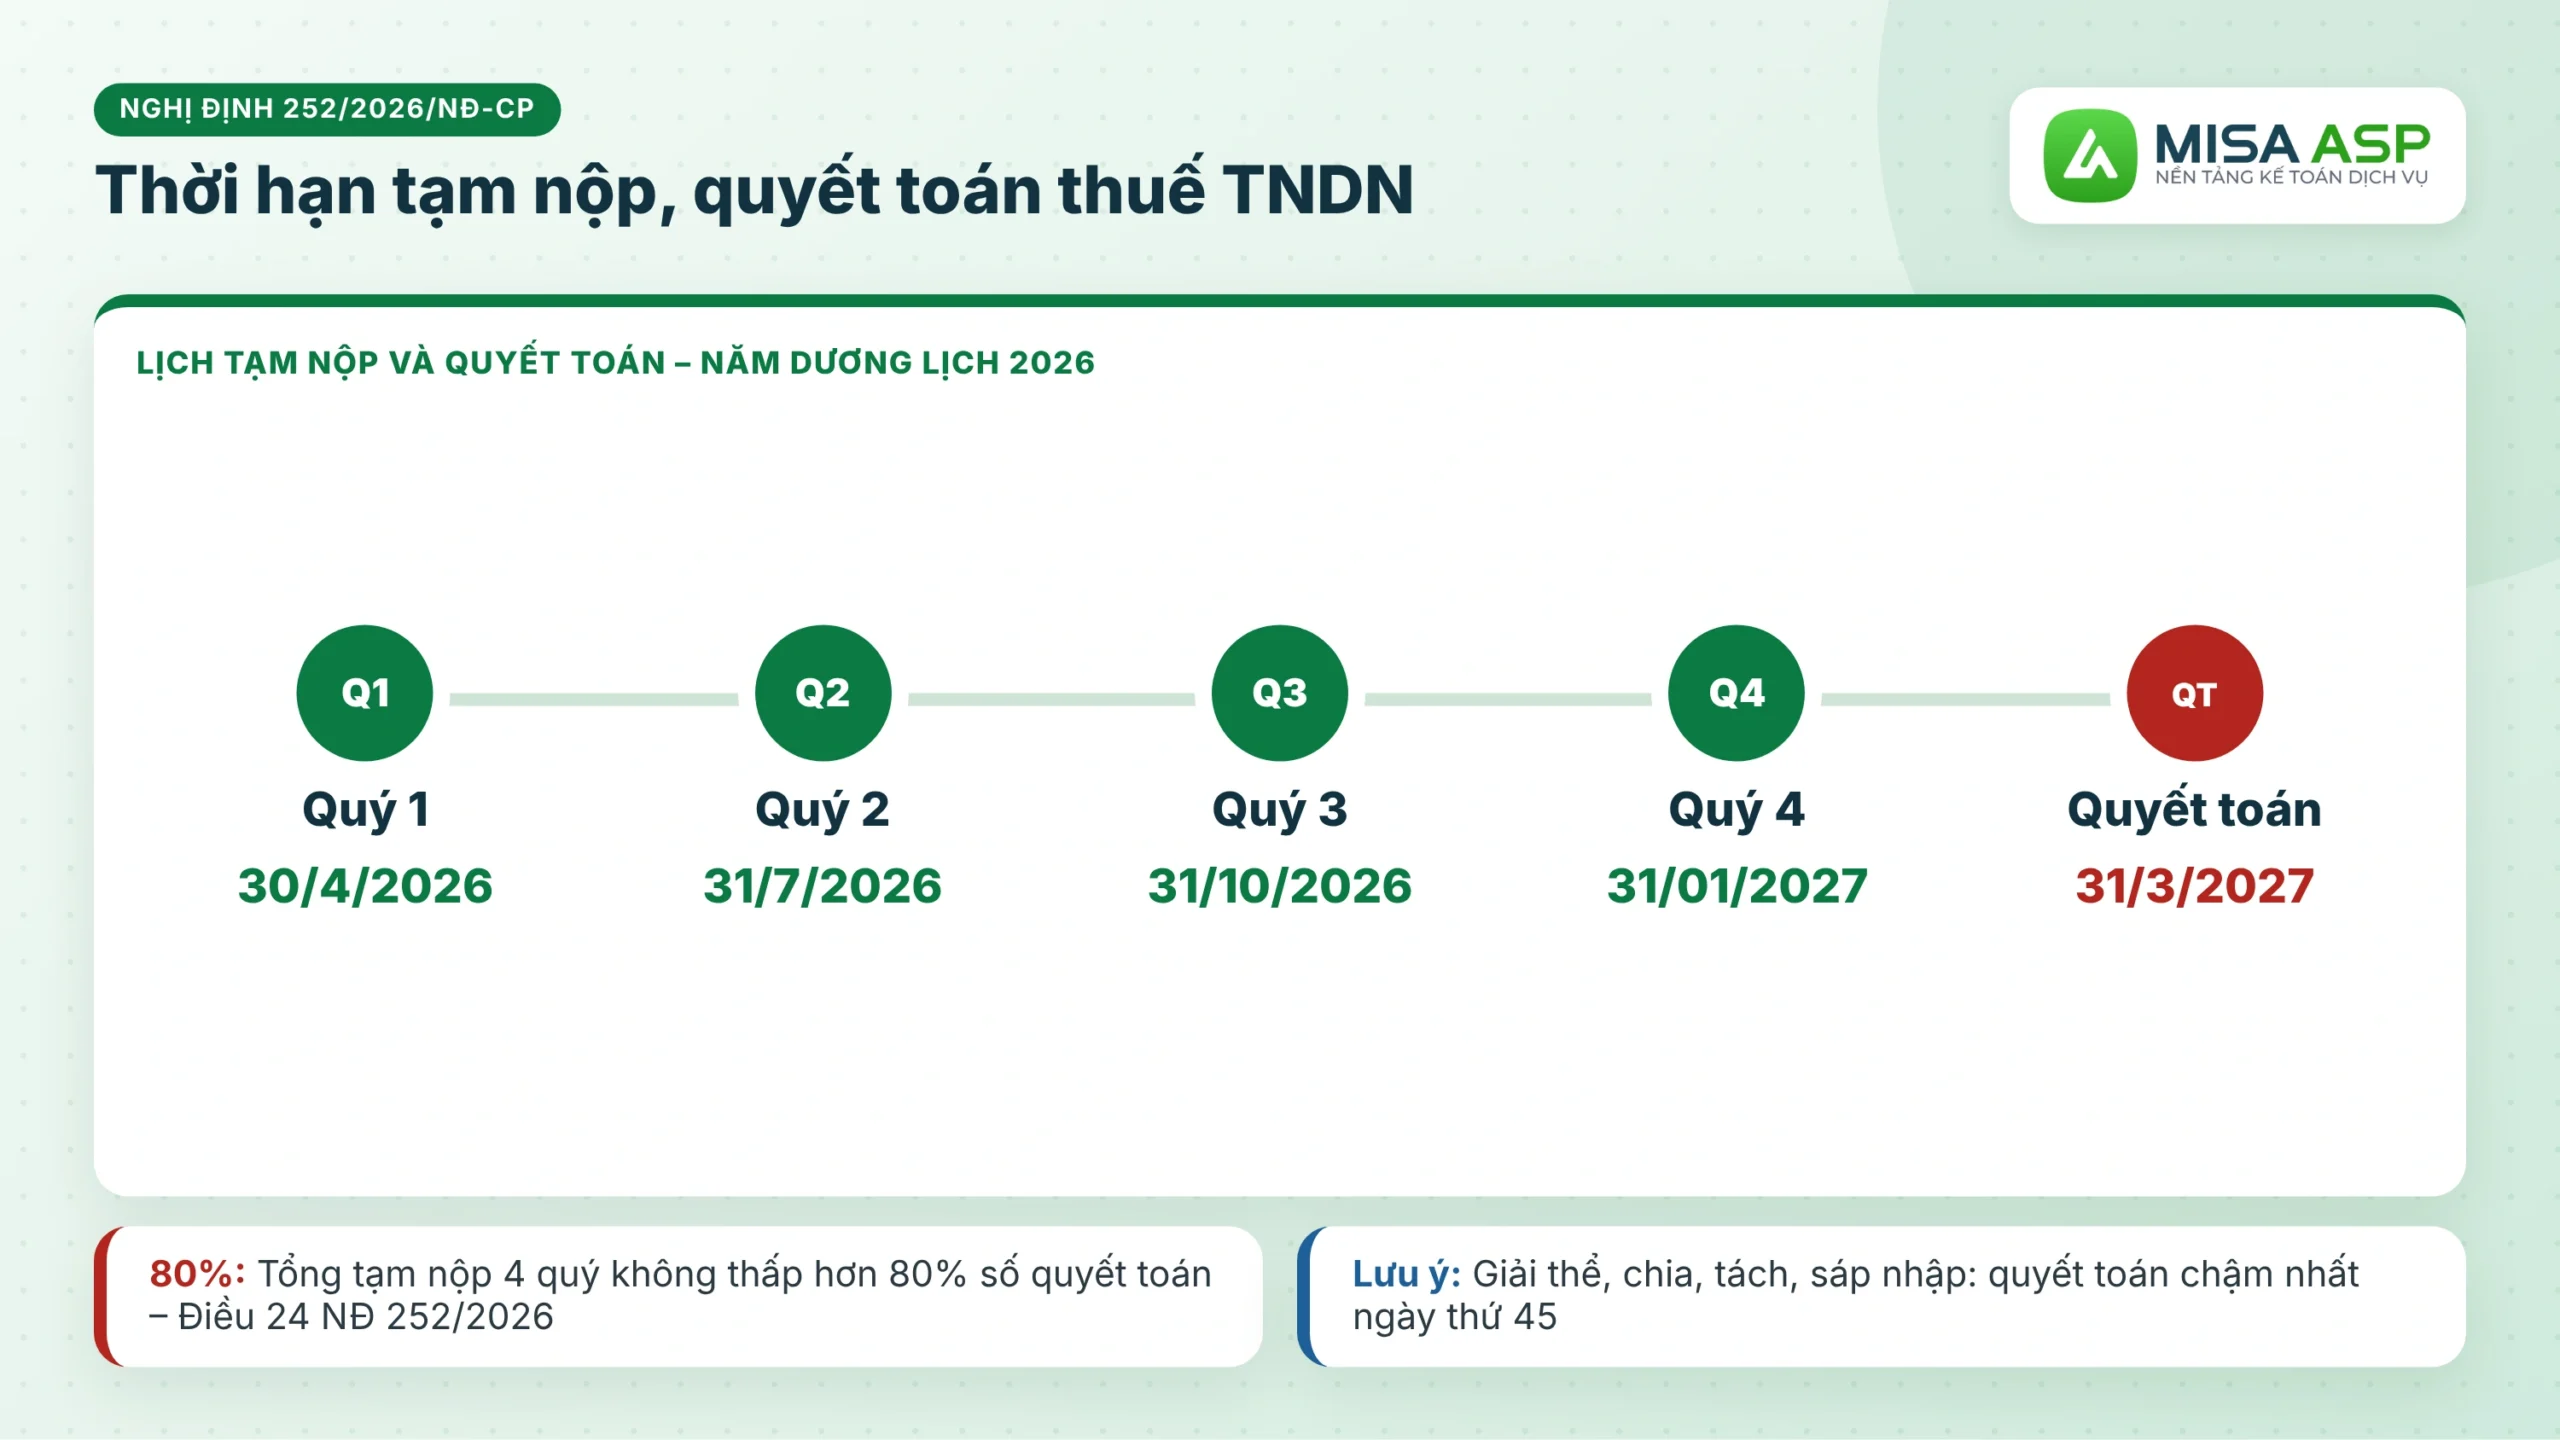
Doanh nghiệp không nộp tờ khai thuế TNDN theo quý mà tự xác định và tạm nộp hằng quý, sau đó quyết toán năm (khoản 1 Điều 21 Thông tư 89/2026/TT-BTC):
“2. Thời hạn tạm nộp quý chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế, khoản thu khác.
3. (…) a) Người nộp thuế phải tự xác định số thuế, khoản thu khác tạm nộp hằng quý nhưng tổng số thuế, khoản thu khác đã tạm nộp của 04 quý không được thấp hơn 80% số thuế, khoản thu khác phải nộp theo quyết toán năm của người nộp thuế tự kê khai;”
(Điều 24 Nghị định 252/2026/NĐ-CP)
| Nghĩa vụ | Thời hạn (năm dương lịch 2026) |
|---|---|
| Tạm nộp quý 1, 2, 3, 4 | 30/4/2026 – 31/7/2026 – 31/10/2026 – 31/01/2027 |
| Nộp hồ sơ quyết toán năm và số thuế còn thiếu | 31/3/2027 (ngày cuối cùng của tháng thứ 03 kể từ ngày kết thúc năm) |
| Quyết toán khi giải thể, chia, tách, sáp nhập | Ngày thứ 45 kể từ ngày có quyết định |
Căn cứ thời hạn quyết toán: điểm a, điểm b khoản 5 Điều 10 Nghị định 252/2026/NĐ-CP. Tạm nộp thiếu so với mức 80% thì phải nộp tiền chậm nộp trên phần thiếu.
10. Câu hỏi thường gặp về thuế TNDN
» Doanh nghiệp bị lỗ được chuyển lỗ bao nhiêu năm?
Doanh nghiệp chuyển toàn bộ và liên tục số lỗ vào thu nhập chịu thuế những năm sau, tối đa 05 năm kể từ năm tiếp theo năm phát sinh lỗ (khoản 2 Điều 7 Nghị định 320/2025/NĐ-CP).
» Doanh nghiệp mới thành lập tạm nộp theo thuế suất nào?
Doanh nghiệp mới thành lập dự kiến doanh thu năm không quá 03 tỷ đồng hoặc không quá 50 tỷ đồng thì tạm nộp hằng quý theo thuế suất 15% hoặc 17% tương ứng (điểm b khoản 4 Điều 11 Nghị định 320/2025/NĐ-CP).
Mùa quyết toán, kế toán dịch vụ phải rà chi phí được trừ, chuyển lỗ và lập tờ khai cho nhiều khách cùng lúc. Phần mềm kế toán MISA ASP hỗ trợ quy trình thuế TNDN ngay trên số liệu đã hạch toán:
- Hạch toán thuế TNDN tạm tính hằng quý tại phân hệ Tổng hợp > Chứng từ nghiệp vụ khác.
- Lập tờ khai quyết toán thuế TNDN năm (03/TNDN): chọn kỳ tính thuế, phụ lục kèm theo, phần mềm lấy số liệu từ sổ sách.
- Kê khai phụ lục chuyển lỗ 03-2A/TNDN để theo dõi số lỗ chuyển sang các năm sau.
- Hạch toán chênh lệch giữa số thuế tạm nộp và số thuế quyết toán.
- Nộp tờ khai qua MISA mTax và theo dõi tình trạng nộp của các khách hàng trên một màn hình.
Để nhận báo giá phần mềm kế toán MISA ASP kèm ưu đãi tới 50%, kế toán dịch vụ để lại họ tên, số điện thoại tại form bên dưới, chuyên viên MISA ASP sẽ liên hệ tư vấn và thiết kế báo giá kèm gói chính sách ưu đãi hấp dẫn, phù hợp với nhu cầu và số doanh nghiệp đang phụ trách ạ.
Kế toán cần rà kỹ điều kiện chi phí được trừ, tạm nộp đủ 80% qua 4 quý và nộp quyết toán trước ngày cuối cùng của tháng thứ 3 năm sau. Hy vọng bài viết giúp kế toán dịch vụ tính đúng thuế TNDN cho khách hàng.