



 MISA ASP
 3 lượt xem
Mẫu giấy đề nghị tạm ứng hiện hành áp dụng Mẫu số 03-TT theo Thông tư 99/2025/TT-BTC và Thông tư 133/2016/TT-BTC. Đây là chứng từ bắt buộc làm căn cứ xét duyệt, lập phiếu chi xuất quỹ hoặc chuyển khoản cho nhân viên đi thực hiện nhiệm vụ.
1. Khi nào cần lập giấy đề nghị tạm ứng và nguyên tắc quản lý
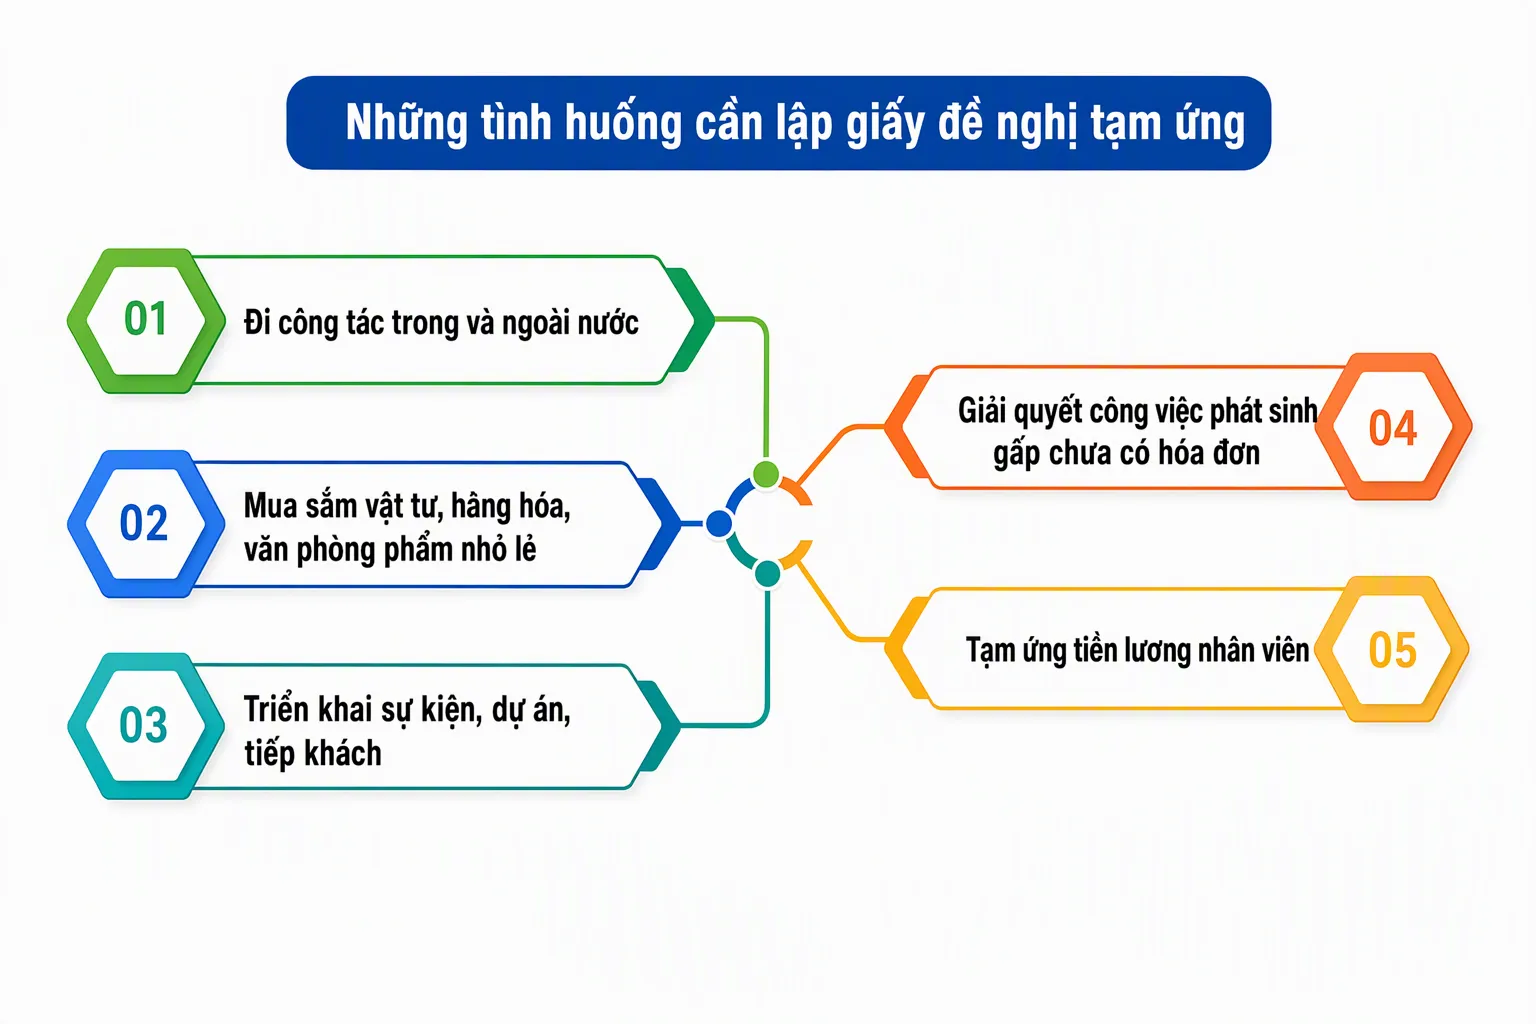
Trong thực tế vận hành, nhân viên cần lập đề nghị tạm ứng trong 5 trường hợp phổ biến sau:
- Đi công tác trong và ngoài nước: Ứng trước chi phí vé máy bay, tàu xe, lưu trú khách sạn và phụ cấp công tác phí.
- Mua sắm vật tư, hàng hóa, văn phòng phẩm nhỏ lẻ: Cần thanh toán ngay cho nhà cung cấp khi đi mua hàng trực tiếp.
- Triển khai sự kiện, dự án, tiếp khách: Chi trả các khoản đặt cọc hội trường, in ấn, vận chuyển phục vụ dự án.
- Giải quyết công việc phát sinh gấp chưa có hóa đơn: Các khoản lệ phí hành chính, chi phí bốc xếp cần chi trả tức thời.
- Tạm ứng tiền lương nhân viên: Người lao động xin ứng trước một phần lương cho nhu cầu cá nhân theo quy chế công ty.
Về nguyên tắc quản lý, khoản tạm ứng công việc (hạch toán vào Tài khoản 141) hoàn toàn khác với nghiệp vụ hạch toán tạm ứng lương (theo dõi trên Tài khoản 334).
Đối với doanh nghiệp nhỏ và vừa áp dụng Thông tư 133/2016/TT-BTC, nguyên tắc sử dụng và thanh toán tạm ứng được quy định tại khoản 1 Điều 21 Thông tư 133/2016/TT-BTC như sau:
Luật quy định:
“Người nhận tạm ứng phải là người lao động làm việc tại doanh nghiệp. Đối với người nhận tạm ứng thường xuyên (thuộc các bộ phận cung ứng vật tư, quản trị, hành chính) phải được Giám đốc chỉ định bằng văn bản.
Người nhận tạm ứng (có tư cách cá nhân hay tập thể) phải chịu trách nhiệm với doanh nghiệp về số đã nhận tạm ứng và chỉ được sử dụng tạm ứng theo đúng mục đích và nội dung công việc đã được phê duyệt. Nếu số tiền nhận tạm ứng không sử dụng hoặc không sử dụng hết phải nộp lại quỹ. Người nhận tạm ứng không được chuyển số tiền tạm ứng cho người khác sử dụng.
Khi hoàn thành, kết thúc công việc được giao, người nhận tạm ứng phải lập bảng thanh toán tạm ứng (kèm theo chứng từ gốc) để thanh toán toàn bộ, dứt điểm (theo từng lần, từng khoản) số tạm ứng đã nhận, số tạm ứng đã sử dụng và khoản chênh lệch giữa số đã nhận tạm ứng với số đã sử dụng (nếu có). Khoản tạm ứng sử dụng không hết nếu không nộp lại quỹ thì phải tính trừ vào lương của người nhận tạm ứng. Trường hợp chi quá số tạm ứng thì doanh nghiệp sẽ chi bổ sung số còn thiếu.
Phải thanh toán dứt điểm khoản tạm ứng kỳ trước mới được nhận tạm ứng kỳ sau.”
Trong khi đó, đối với doanh nghiệp áp dụng Thông tư 99/2025/TT-BTC (thay thế Thông tư 200/2014/TT-BTC từ ngày 01/01/2026), quy định tại Điều 25 đã trao quyền tự chủ cao hơn cho đơn vị trong việc ban hành quy chế nội bộ để kiểm soát tạm ứng.
2. Tổng hợp các mẫu giấy đề nghị tạm ứng mới nhất 2026 [Tải Word]
Tùy thuộc vào chế độ kế toán đang áp dụng và mục đích chi tiền, kế toán và người lao động cần lựa chọn đúng mẫu đề nghị tạm ứng dưới đây:
| Tên biểu mẫu | Ký hiệu mẫu | Căn cứ pháp lý / Áp dụng | Đối tượng sử dụng |
|---|---|---|---|
| Mẫu giấy đề nghị tạm ứng theo Thông tư 99 | Mẫu số 03-TT | Phụ lục I Thông tư 99/2025/TT-BTC | Doanh nghiệp áp dụng chế độ kế toán theo TT 99 |
| Mẫu giấy đề nghị tạm ứng theo Thông tư 133 | Mẫu số 03-TT | Phụ lục 3 Thông tư 133/2016/TT-BTC | Doanh nghiệp nhỏ và vừa áp dụng TT 133 |
| Mẫu đề nghị tạm ứng theo hợp đồng | Mẫu nội bộ | Quy chế tài chính doanh nghiệp | Đề nghị tạm ứng thanh toán cho nhà cung cấp, nhà thầu |
| Mẫu giấy đề nghị tạm ứng tiền lương | Mẫu nội bộ | Bộ luật Lao động 2019 & Quy chế công ty | Nhân viên xin ứng trước tiền lương cá nhân |
2.1. Mẫu giấy đề nghị tạm ứng số 03-TT theo Thông tư 99/2025/TT-BTC
Kể từ ngày 01/01/2026, các doanh nghiệp áp dụng chế độ kế toán theo Thông tư 99/2025/TT-BTC sử dụng mẫu giấy đề nghị tạm ứng số 03-TT ban hành kèm theo Phụ lục I. Theo quy định tại Điều 9 Thông tư 99/2025/TT-BTC, biểu mẫu chứng từ kế toán mang tính hướng dẫn; doanh nghiệp được phép tự thiết kế hoặc sửa đổi bổ sung chỉ tiêu cho phù hợp với đặc thù quản trị nhưng phải đảm bảo đầy đủ các nội dung chủ yếu của chứng từ kế toán quy định tại khoản 1 Điều 16 Luật Kế toán.
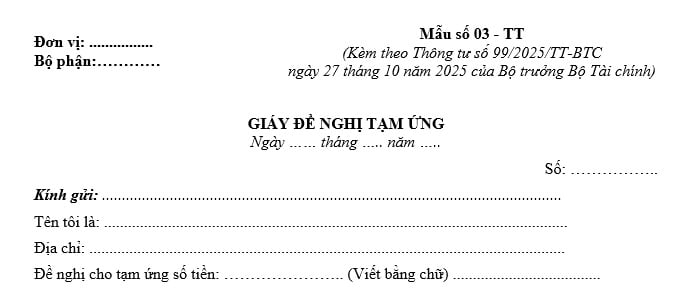
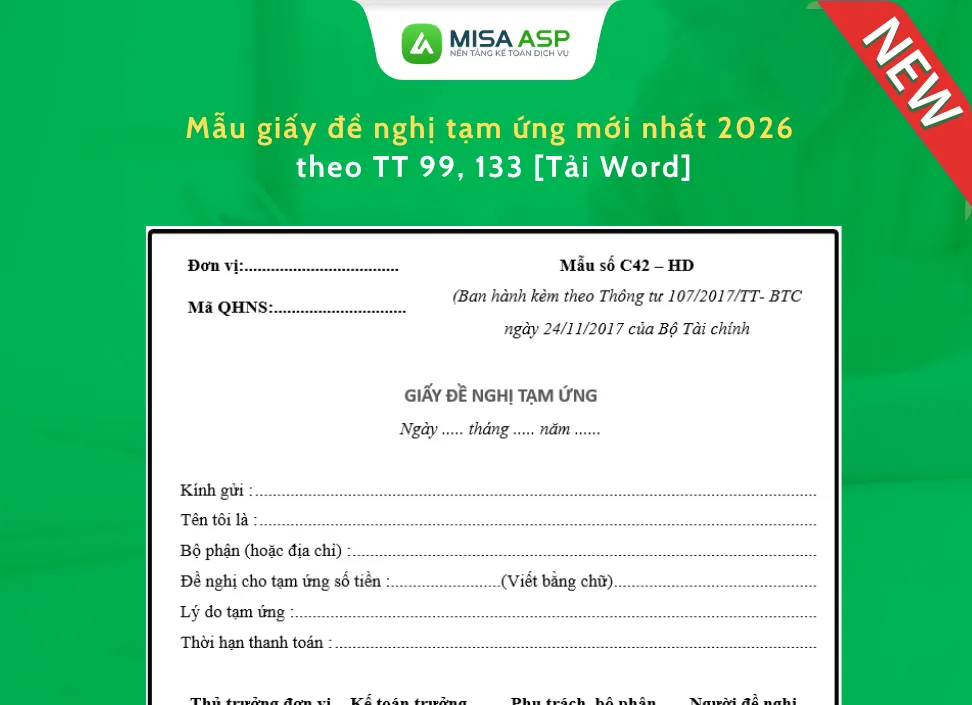
Khung trình bày chuẩn Mẫu số 03-TT (Thông tư 99/2025/TT-BTC):
- Góc trên bên trái: Đơn vị:… / Bộ phận:…
- Góc trên bên phải: Mẫu số 03-TT (Ban hành kèm theo Thông tư số 99/2025/TT-BTC ngày 27 tháng 10 năm 2025 của Bộ trưởng Bộ Tài chính).
- Tiêu đề chứng từ: GIẤY ĐỀ NGHỊ TẠM ỨNG (Ngày… tháng… năm… / Số:…).
- Nội dung đề nghị:
- Kính gửi:…
- Tôi tên là:…
- Địa chỉ (Bộ phận):…
- Đề nghị cho tạm ứng số tiền:… (Viết bằng chữ):…
- Lý do tạm ứng:…
- Thời hạn thanh toán:…
- Chữ ký xác nhận (4 cột): Giám đốc | Kế toán trưởng | Phụ trách bộ phận | Người đề nghị tạm ứng (Ký, họ tên).
👉[Tải về miễn phí] Mẫu giấy đề nghị tạm ứng số 03-TT theo Thông tư 99/2025/TT-BTC (File Word)
2.2. Mẫu giấy đề nghị tạm ứng số 03-TT theo Thông tư 133/2016/TT-BTC
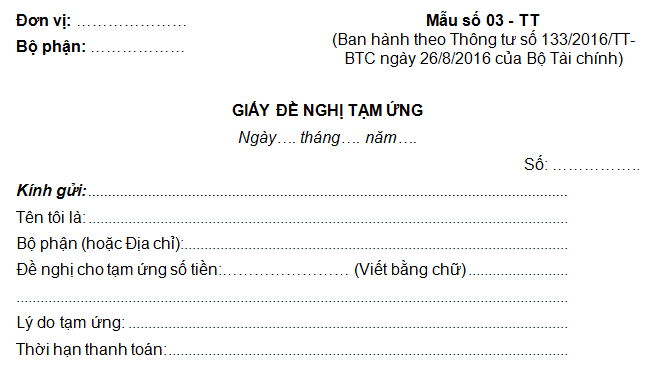
Theo khoản 3 Điều 31 Thông tư 99/2025/TT-BTC, các doanh nghiệp nhỏ và vừa vẫn được tiếp tục lựa chọn áp dụng Thông tư 133/2016/TT-BTC. Với nhóm doanh nghiệp này, mẫu giấy tạm ứng áp dụng theo Mẫu số 03-TT thuộc Phụ lục 3 ban hành kèm theo Thông tư 133/2016/TT-BTC.
Về mặt bố cục, các chỉ tiêu thông tin người nhận, số tiền bằng số, số tiền bằng chữ, lý do tạm ứng, thời hạn thanh toán và 4 chữ ký phê duyệt trên Mẫu 03-TT của Thông tư 133 hoàn toàn tương đồng với Mẫu 03-TT của Thông tư 99, chỉ khác dòng căn cứ pháp lý ở góc trên cùng bên phải: (Ban hành kèm theo Thông tư số 133/2016/TT-BTC ngày 26/8/2016 của Bộ Tài chính).
👉[Tải về miễn phí] Mẫu giấy đề nghị tạm ứng số 03-TT theo Thông tư 133/2016/TT-BTC (File Word)
2.3. Mẫu đề nghị tạm ứng theo hợp đồng (Mua sắm, thi công, dịch vụ)
Khác với tạm ứng nội bộ cho nhân viên đi công tác, mẫu đề nghị tạm ứng theo hợp đồng được sử dụng khi bộ phận phụ trách mua hàng/dự án đề xuất công ty chuyển tiền đặt cọc hoặc tạm ứng đợt 1 cho nhà cung cấp, nhà thầu dựa trên điều khoản thanh toán của hợp đồng kinh tế.
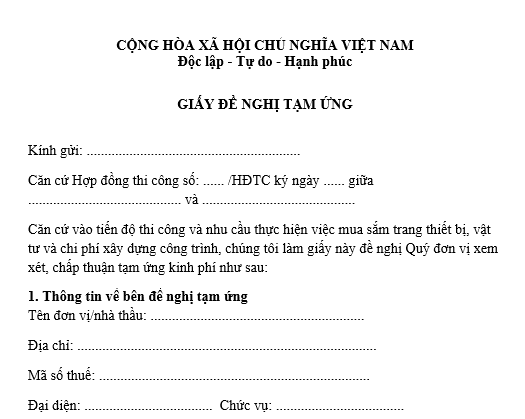
Khi lập biểu mẫu này, ngoài thông tin người đề xuất, chứng từ bắt buộc phải ghi rõ:
- Số hợp đồng, ngày ký hợp đồng và tên dự án/gói thầu.
- Thông tin thụ hưởng của đối tác: Tên công ty nhà cung cấp, mã số thuế, số tài khoản ngân hàng, chi nhánh.
- Tỷ lệ tạm ứng theo điều khoản hợp đồng (ví dụ: Tạm ứng 30% giá trị hợp đồng ngay sau khi ký) và số tiền tương ứng.
- Hồ sơ đính kèm: Bản sao hợp đồng kinh tế, bảo lãnh tiền tạm ứng của ngân hàng (nếu có).
👉 [Tải về miễn phí] Mẫu đề nghị tạm ứng theo hợp đồng kinh tế chuẩn nhất (File Word)
2.4. Mẫu giấy đề nghị tạm ứng tiền lương nhân viên
Khi người lao động có nhu cầu ứng trước một phần tiền lương tháng cho mục đích cá nhân (theo quy định tại Điều 101 Bộ luật Lao động 2019), nhân viên sẽ lập giấy tạm ứng tiền lương gửi bộ phận Nhân sự (HR) và Phòng Kế toán.
Biểu mẫu này cần thể hiện rõ: Họ tên, mã nhân viên, chức vụ, phòng ban, mức lương cơ bản hiện hưởng, số tiền đề nghị ứng trước, kỳ lương sẽ khấu trừ lại (ví dụ: Trừ vào kỳ lương tháng 10/2026) và cam kết của người lao động.
👉 [Tải về miễn phí] Mẫu giấy đề nghị tạm ứng lương nhân viên (File Word)
Kiểm soát chặt chẽ công nợ tạm ứng cho hàng chục doanh nghiệp trên một nền tảng
Khi làm dịch vụ cho nhiều khách hàng cùng lúc, việc theo dõi các khoản tạm ứng tồn đọng qua giấy tờ rời rạc rất dễ dẫn đến sai lệch số dư TK 141. Sử dụng phần mềm kế toán dịch vụ MISA ASP giúp kế toán viên tự động tổng hợp công nợ tạm ứng theo từng nhân viên, từng lần chi và quyết toán nhanh chóng chỉ trong vài thao tác.
Trải nghiệm miễn phí MISA ASP ngayDành riêng cho Kế toán dịch vụ & Đại lý thuế
3. Hướng dẫn chi tiết cách viết giấy đề nghị tạm ứng (Kèm ví dụ)
Để hồ sơ chi tiền hợp lệ và thuận tiện cho việc sắp xếp chứng từ kế toán cuối kỳ, người lập cần điền đầy đủ 7 chỉ tiêu trên Mẫu số 03-TT theo hướng dẫn dưới đây.
3.1. Cách ghi 7 chỉ tiêu bắt buộc trên Mẫu số 03-TT
- Chỉ tiêu 1 – Đơn vị, Bộ phận & Số chứng từ: Ghi rõ tên doanh nghiệp, tên phòng ban của người đề nghị ở góc trái; ghi ngày lập và đánh số thứ tự theo quy trình theo dõi nội bộ.
- Chỉ tiêu 2 – Kính gửi: Ghi chức danh người có thẩm quyền phê duyệt (Ban Giám đốc / Tổng Giám đốc) và Phòng Kế toán.
- Chỉ tiêu 3 – Tôi tên là & Địa chỉ (Bộ phận): Ghi đầy đủ họ và tên, chức vụ và phòng ban công tác của cá nhân trực tiếp nhận trách nhiệm hoàn ứng.
- Chỉ tiêu 4 – Đề nghị cho tạm ứng số tiền: Ghi chính xác số tiền xin ứng bằng số và viết bằng chữ tiếng Việt (viết hoa chữ cái đầu, khớp tuyệt đối với số tiền bằng số, chèn dấu gạch chéo ở phần trống để tránh viết thêm).
- Chỉ tiêu 5 – Lý do tạm ứng: Trình bày cụ thể mục đích sử dụng tiền và văn bản căn cứ (ví dụ: Tạm ứng công tác phí đi gặp khách hàng tại Đà Nẵng từ ngày 28/10/2026 đến 30/10/2026 theo Quyết định cử đi công tác số 15/QĐ-CTY). Không ghi chung chung là “Tạm ứng chi công việc”.
- Chỉ tiêu 6 – Thời hạn thanh toán: Ghi rõ ngày, tháng, năm cam kết sẽ nộp đủ hóa đơn, chứng từ để quyết toán hoàn ứng với Phòng Kế toán.
- Chỉ tiêu 7 – Chữ ký xác nhận: Đảm bảo đủ chữ ký của 4 bên: Người đề nghị tạm ứng → Phụ trách bộ phận xác nhận nhu cầu công việc → Kế toán trưởng kiểm tra hạn mức và công nợ kỳ trước → Giám đốc ký duyệt chi.
3.2. Ví dụ minh họa thực tế và phân biệt bộ chứng từ tạm ứng
Tình huống thực tế (Tháng 10/2026): Ngày 27/10/2026, anh Nguyễn Văn Minh (Nhân viên Phòng Kinh doanh – Công ty TNHH Thương mại A, áp dụng Thông tư 99/2025/TT-BTC) được cử đi công tác triển khai dự án tại TP. Đà Nẵng trong 3 ngày. Anh Minh lập giấy đề nghị tạm ứng số 03-TT với nội dung:
- Đề nghị cho tạm ứng số tiền: (Viết bằng chữ: Mười lăm triệu đồng chẵn./.)
- Lý do tạm ứng: Tạm ứng chi phí mua vé máy bay khứ hồi, thuê khách sạn và công tác phí tại Đà Nẵng từ ngày 28/10/2026 đến 30/10/2026 theo Quyết định số 18/QĐ-CTA.
- Thời hạn thanh toán: Ngày 05/11/2026.
Để tránh nhầm lẫn khi lập hồ sơ thanh toán, kế toán dịch vụ cần hướng dẫn nhân viên của doanh nghiệp phân biệt rõ 3 biểu mẫu sau:
- Giấy đề nghị tạm ứng (Mẫu 03-TT): Lập trước khi chi tiền (khi nhân viên chưa thực hiện công việc và chưa có hóa đơn).
- Giấy thanh toán tiền tạm ứng (Mẫu 04-TT): Lập sau khi hoàn thành công việc để quyết toán khoản đã ứng ở Mẫu 03-TT kèm theo hóa đơn, vé máy bay gốc.
- Giấy đề nghị thanh toán (Mẫu 05-TT): Lập khi nhân viên đã tự bỏ tiền túi ra chi trả trước cho công việc của công ty (không qua bước ứng tiền trước) và mang hóa đơn về đề nghị công ty hoàn trả lại tiền.
4. Quy trình phê duyệt và hạch toán tạm ứng trong doanh nghiệp
4.1. Quy trình 6 bước phê duyệt và hoàn ứng nội bộ
Một quy trình kiểm soát tạm ứng chặt chẽ giúp doanh nghiệp phòng ngừa thất thoát quỹ và chuẩn bị tốt cho hồ sơ kiểm tra thuế doanh nghiệp 2026:
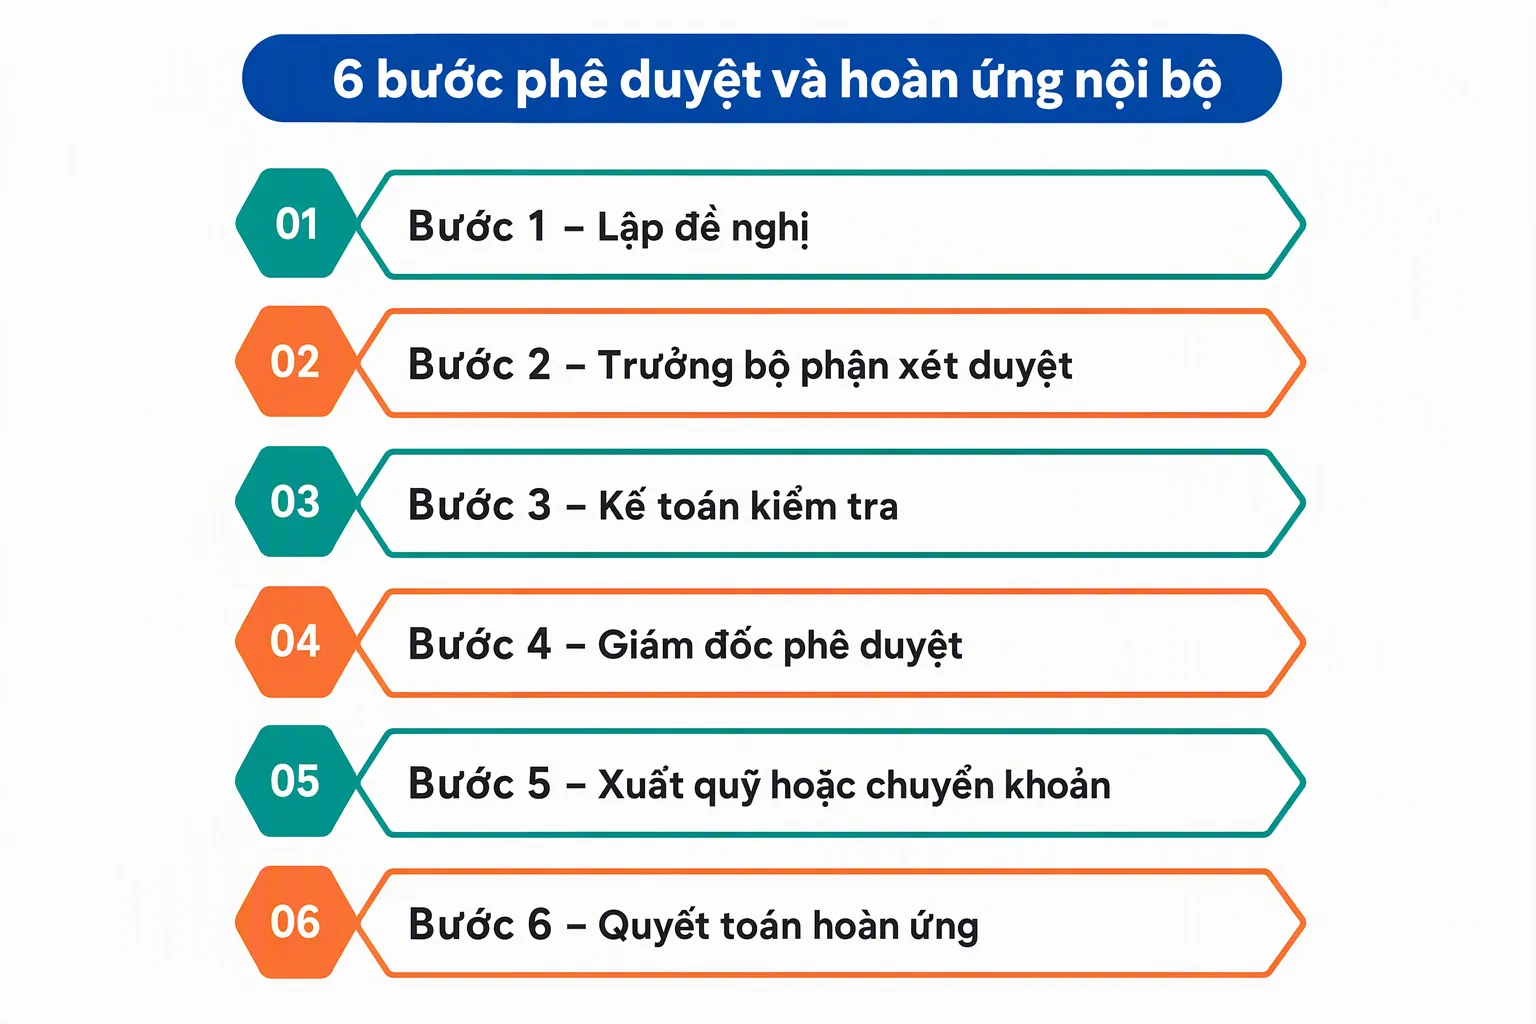
- Bước 1 – Lập đề nghị: Nhân viên điền mẫu đề nghị tạm ứng (Mẫu 03-TT) kèm tài liệu chứng minh công việc (quyết định công tác, báo giá vật tư).
- Bước 2 – Trưởng bộ phận xét duyệt: Kiểm tra tính hợp lý của nhiệm vụ và định mức chi tiêu trước khi ký xác nhận.
- Bước 3 – Kế toán kiểm tra: Kế toán thanh toán rà soát xem nhân viên đã quyết toán dứt điểm khoản tạm ứng kỳ trước chưa, đối chiếu quy chế tài chính rồi trình Kế toán trưởng ký.
- Bước 4 – Giám đốc phê duyệt: Giám đốc ký duyệt chi chính thức trên chứng từ.
- Bước 5 – Xuất quỹ hoặc chuyển khoản: Thủ quỹ lập Phiếu chi tiền mặt (Mẫu 01-TT) hoặc kế toán ngân hàng lập Ủy nhiệm chi chuyển khoản cho nhân viên.
- Bước 6 – Quyết toán hoàn ứng: Đúng thời hạn cam kết, nhân viên lập Bảng thanh toán tiền tạm ứng (Mẫu 04-TT) kèm hóa đơn GTGT hợp pháp để kế toán tất toán công nợ Tài khoản 141.
4.2. Bút toán hạch toán Tài khoản 141 theo Thông tư 99 và Thông tư 133
Tiếp nối ví dụ của anh Nguyễn Văn Minh tại Công ty A: Ngày 27/10/2026, Công ty A chi tiền mặt tạm ứng cho anh Minh. Đến ngày 04/11/2026, anh Minh nộp Bảng thanh toán tạm ứng kèm các hóa đơn hợp lệ. Cách định khoản cụ thể trong từng trường hợp như sau:
| Nghiệp vụ kinh tế phát sinh | Định khoản theo Thông tư 99/2025/TT-BTC | Định khoản theo Thông tư 133/2016/TT-BTC | Số tiền (Ví dụ Công ty A) |
|---|---|---|---|
| 1. Khi xuất quỹ tiền mặt hoặc chuyển khoản chi tạm ứng (Ngày 27/10/2026) | Nợ TK 141 Có TK 111 / TK 112 |
Nợ TK 141 Có TK 111 / TK 112 |
15.000.000 đồng |
| 2. Khi quyết toán tạm ứng (Ngày 04/11/2026) Giả sử tổng chi thực tế là 13.200.000 đồng (chi phí trước thuế 12.000.000 đồng, thuế GTGT 10% là 1.200.000 đồng) |
Nợ TK 641, 642, 152, 156…: 12.000.000 Nợ TK 133 (1331): 1.200.000 Có TK 141: 13.200.000 |
Nợ TK 6421, 6422, 152, 156…: 12.000.000 Nợ TK 133 (1331): 1.200.000 Có TK 141: 13.200.000 |
13.200.000 đồng |
| 3a. Xử lý chênh lệch: Tạm ứng thừa (Anh Minh chi không hết 1.800.000 đồng, nộp lại quỹ hoặc trừ lương) |
Nợ TK 111 / TK 112 / TK 334 Có TK 141 |
Nợ TK 111 / TK 112 / TK 334 Có TK 141 |
1.800.000 đồng |
| 3b. Xử lý chênh lệch: Tạm ứng thiếu (Giả sử anh Minh chi hết 16.500.000 đồng, công ty chi bổ sung 1.500.000 đồng) |
Nợ TK 141 Có TK 111 / TK 112 |
Nợ TK 141 Có TK 111 / TK 112 |
1.500.000 đồng |
5. Lập chứng từ tạm ứng và quyết toán tạm ứng trên MISA ASP Kế Toán
Đối với các đơn vị kế toán dịch vụ đang sử dụng phần mềm kế toán MISA ASP Kế Toán để làm sổ sách cho khách hàng, toàn bộ quy trình từ lúc chi tạm ứng đến khi quyết toán và xử lý chênh lệch thừa/thiếu được thực hiện nhanh gọn qua các phân hệ dưới đây.
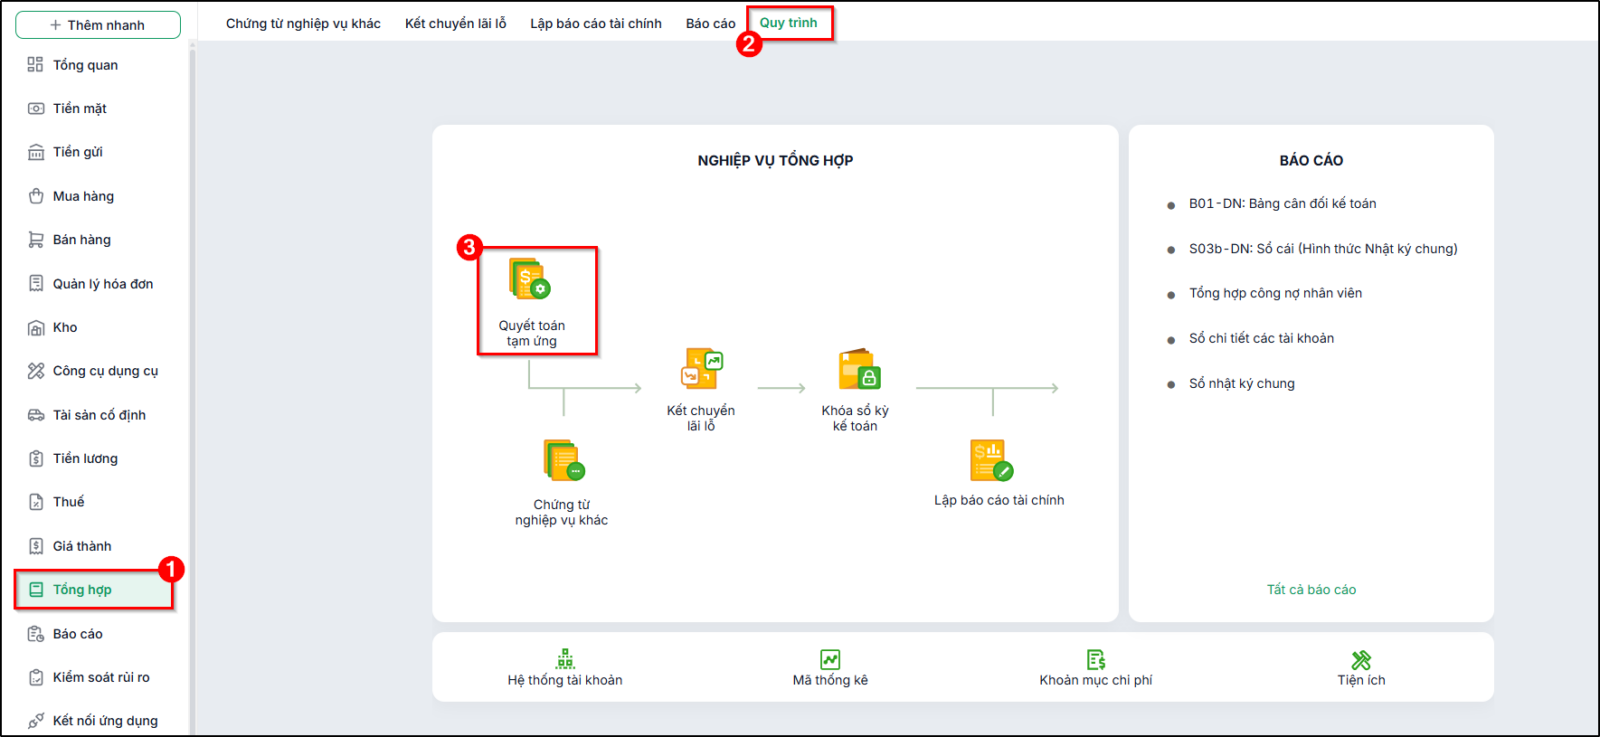
- Tại phân hệ Tổng hợp\Quy trình, chọn chức năng Quyết toán tạm ứng (hoặc trên tab Chứng từ nghiệp vụ khác chọn chức năng Thêm\Quyết toán tạm ứng)
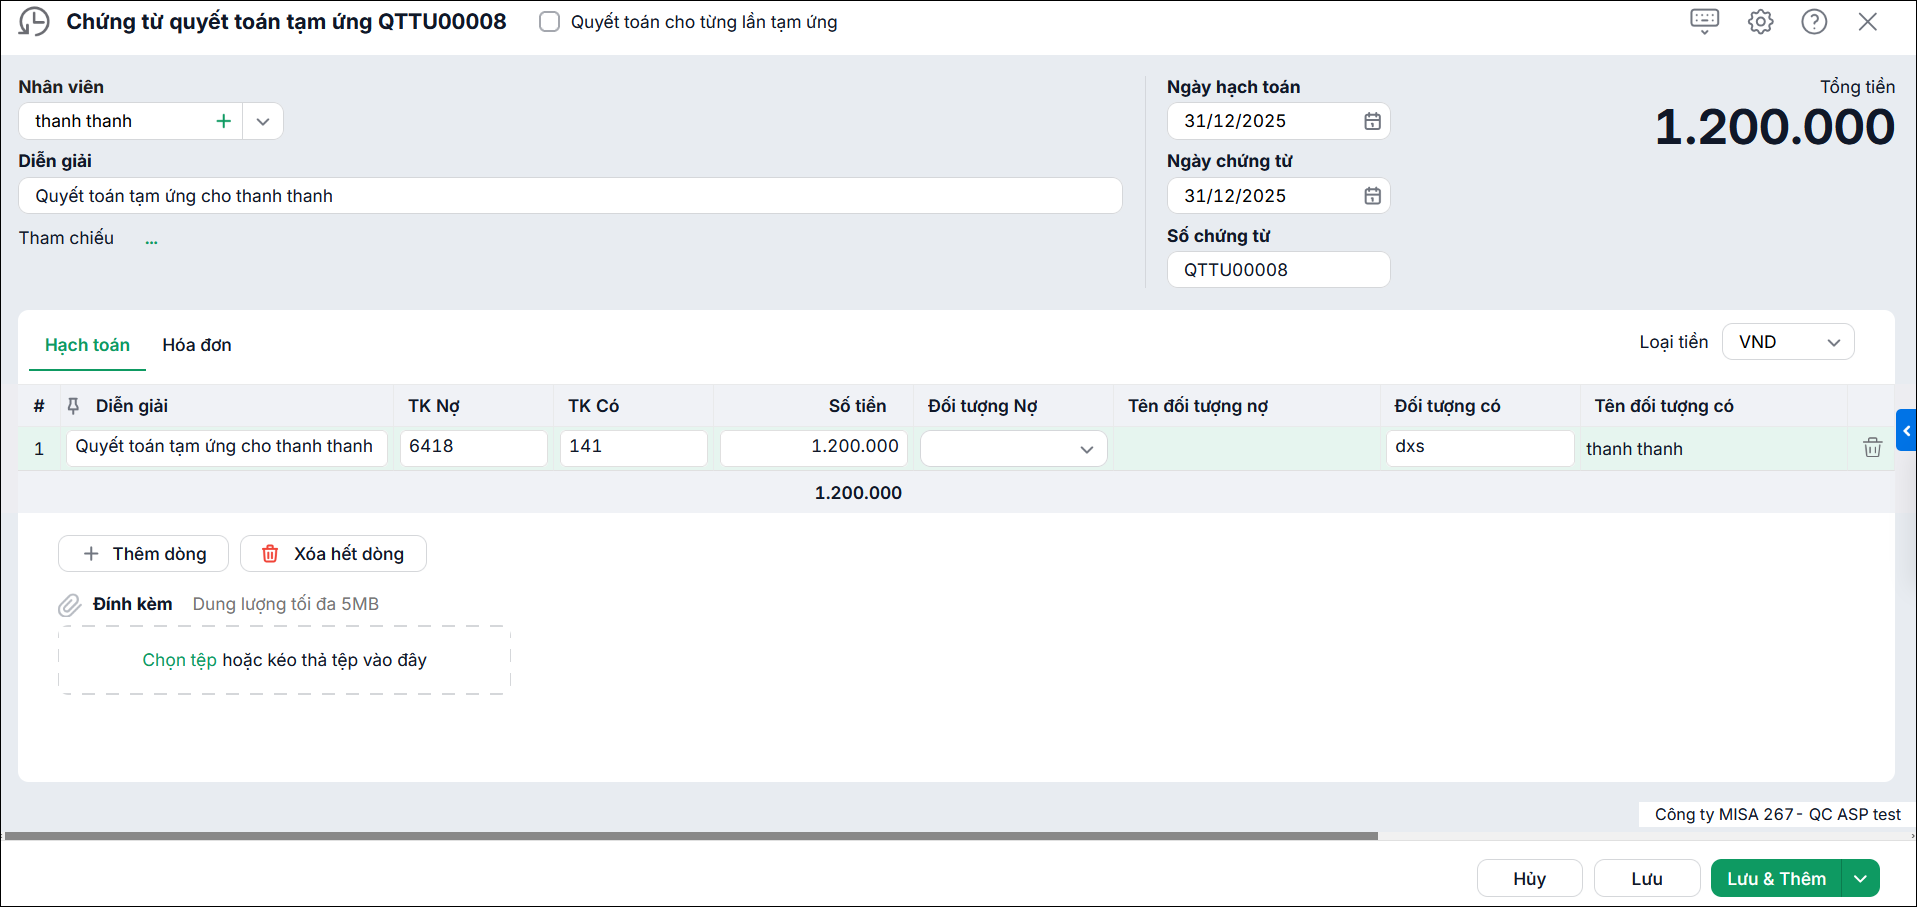
- Khai báo thông tin chi tiết về chứng từ quyết toán tạm ứng: Diễn giải, Ngày hạch toán, Số chứng từ,….
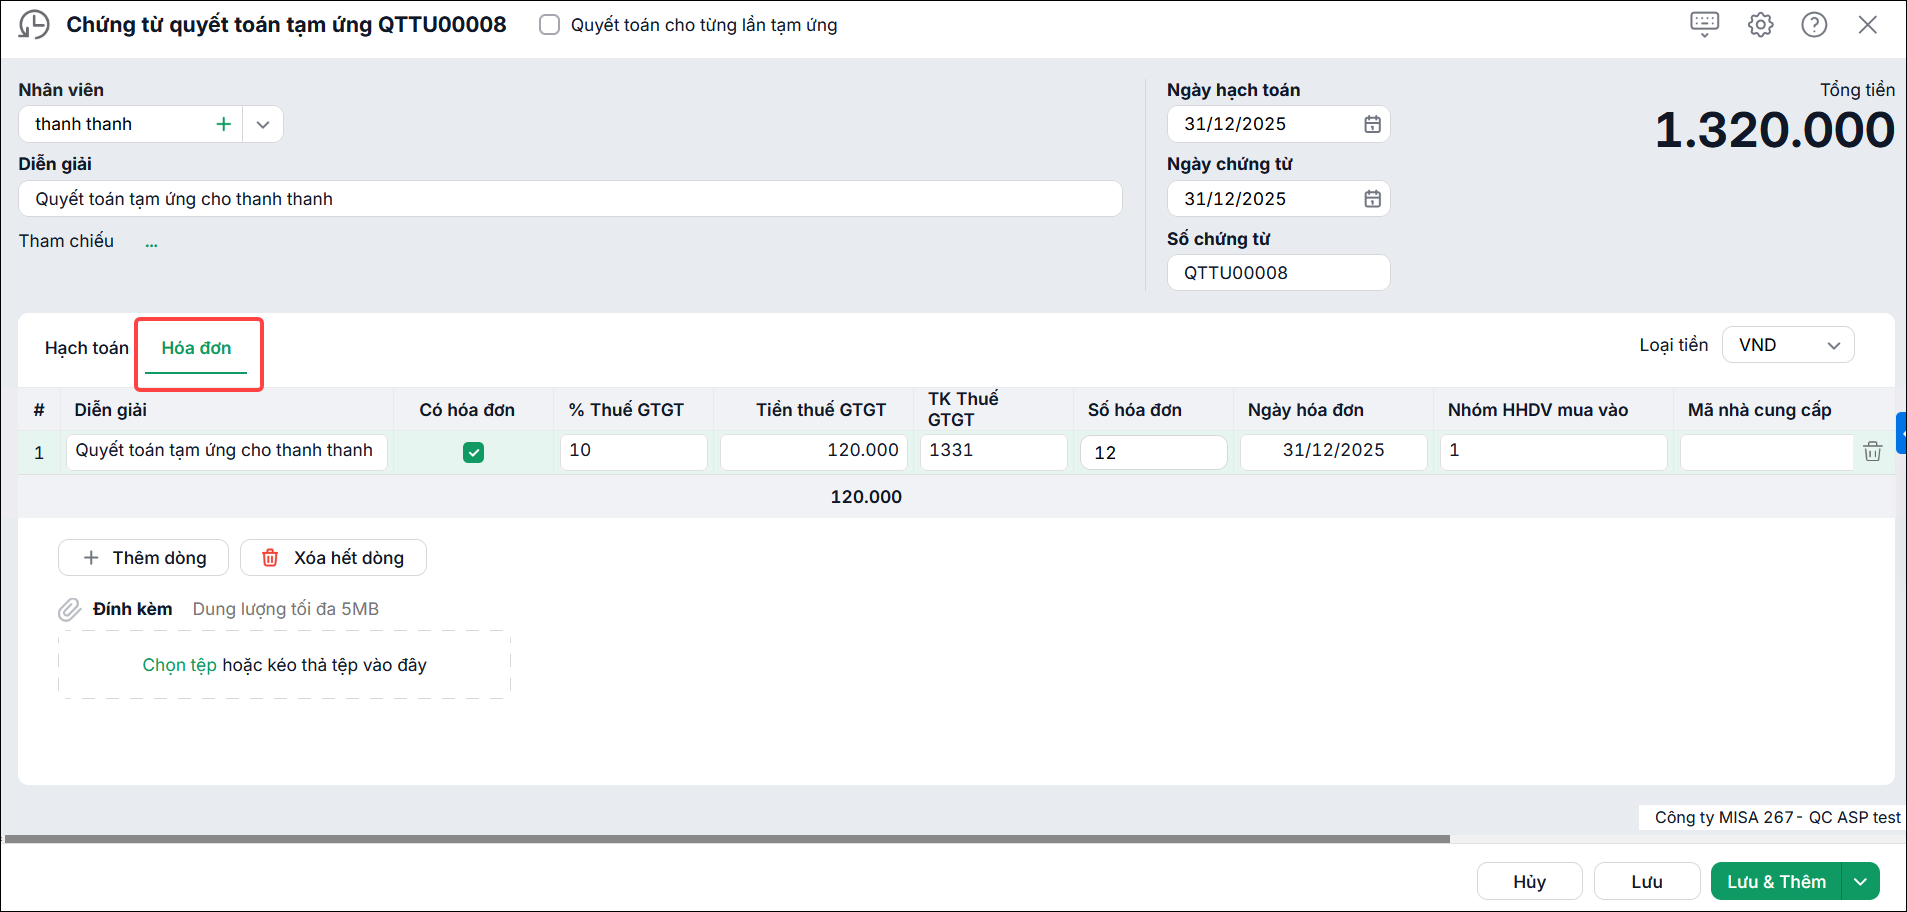
- Tab Hóa đơn: Tích chọn Có hóa đơn và nhập các thông tin hóa đơn
- Nhấn Lưu.
Như vậy chỉ với vài bước đơn giản, kế toán dịch vụ đã có thể lập chứng từ quyết toán tạm ứng trên phần mềm kế toán, thực hiện nhanh gọn quyết toán các khoản tạm ứng đã phát sinh.
Hiện tại, MISA đảm bảo đáp ứng kịp thời Thông tư 99/2025/TT-BTC. Lộ trình đáp ứng trên phần mềm đảm bảo để ngay khi thông tư thay thế có hiệu lực người dùng sẽ có phiên bản phần mềm đáp ứng thông tư để sử dụng. Phần mềm kế toán online MISA ASP mang đến giải pháp quản trị tài chính kế toán tổng thể vừa đơn giản, thông minh vừa an toàn chính xác, với nhiều tính năng, tiện ích như:
- Hỗ trợ lập chứng từ quyết toán tạm ứng, định khoản theo Thông tư 99/200/133
- Hạch toán số tiền chi của nhân viên và tự động tính toán số tiền thừa/thiếu
- Tự động tạo phiếu thu tiền tạm ứng thừa\Lập phiếu chi tiền tạm ứng thiếu
- Quản lý công nợ tạm ứng của nhân viên: Xem báo cáo tổng hợp công nợ nhân viên theo hợp đồng
- Hệ sinh thái kết nối:
- Hoá đơn điện tử – cho phép xuất hoá đơn ngay trên phần mềm
- Ngân hàng điện tử – cho phép lấy sổ phụ, đối chiếu và chuyển tiền ngay trên phần mềm
- Cơ quan Thuế – cổng mTax cho phép nộp tờ khai, nộp thuế ngay trên phần mềm
- Hệ thống quản trị bán hàng, nhân sự…
- Đầy đủ các nghiệp vụ kế toán: Đầy đủ 20 nghiệp vụ kế toán theo TT133 & TT200, từ Quỹ, Ngân hàng, Mua hàng, Bán hàng, Kho, Hóa đơn, Thuế, Giá thành,…
- Tự động nhập liệu: Tự động nhập liệu từ hóa đơn điện tử, nhập khẩu dữ liệu từ Excel giúp rút ngắn thời gian nhập chứng từ, tránh sai sót.
ƯU ĐÃI ĐỐI TÁC
Combo MISA ASP Khởi nghiệp: thêm khách từ doanh nghiệp mới thành lập 2026
Bên cạnh phần mềm tự động hóa, kế toán dịch vụ và đại lý thuế có thể triển khai Combo MISA ASP Khởi nghiệp cho các doanh nghiệp mới thành lập.
Giá gốc 12.830.000đ – ưu đãi chỉ còn 3.480.000đ
- ✓ 01 năm phần mềm MISA ASP Kế toán
- ✓ 300 số hóa đơn điện tử đầu ra
- ✓ 01 năm chữ ký số
- ✓ 300 lượt xử lý hóa đơn MISA INBOT
- ✓ 01 năm AMIS BHXH
- ✓ Tư vấn thành lập doanh nghiệp
- ✓ 03 tháng khai thuế từ đối tác của MISA ASP