



 MISA ASP
 2 lượt xem
Hạch toán tạm ứng lương cho nhân viên cần được thực hiện theo đúng bản chất của nghiệp vụ. Khoản tiền doanh nghiệp trả trước một phần tiền lương cho người lao động thường được phản ánh vào TK 334, không mặc nhiên hạch toán vào TK 141. Bài viết dưới đây hướng dẫn cách định khoản, hồ sơ cần lưu ý và ví dụ cụ thể để kế toán dễ áp dụng.
Tạm ứng lương cho nhân viên được quy định như thế nào?
Tạm ứng lương là việc doanh nghiệp trả trước cho người lao động một phần tiền lương trước kỳ trả lương đã thỏa thuận. Số tiền này sẽ được đối trừ với tiền lương phải trả trong kỳ sau hoặc kỳ lương tương ứng.
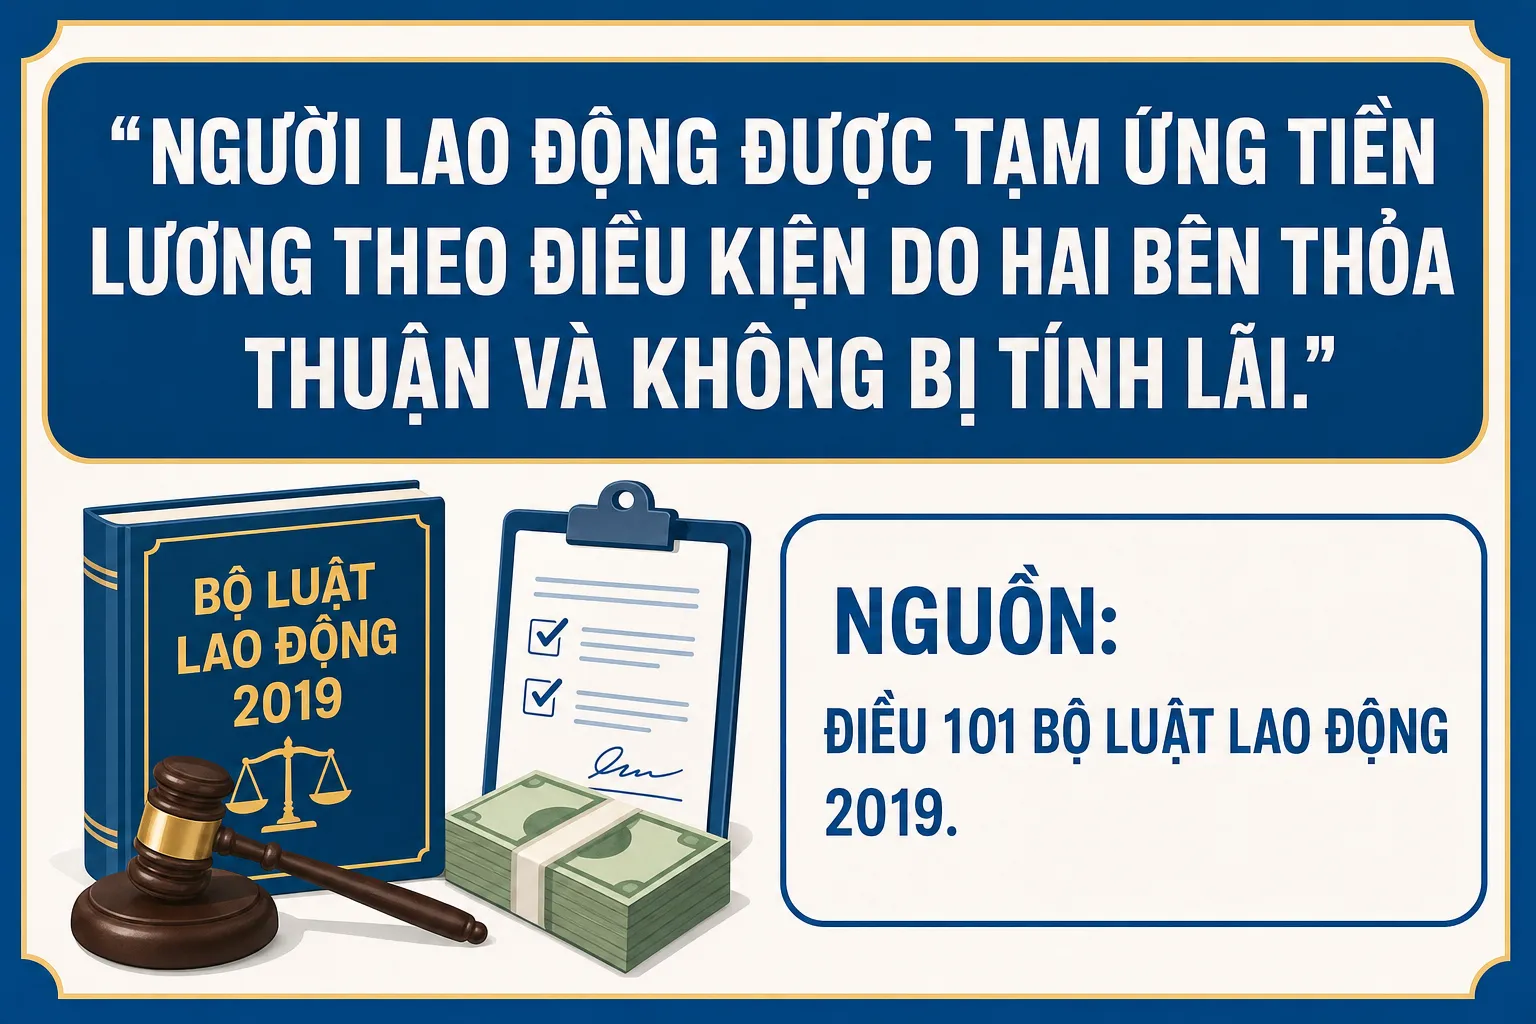
Theo Điều 101 Bộ luật Lao động 2019, người lao động được tạm ứng tiền lương theo điều kiện do hai bên thỏa thuận và khoản tạm ứng này không bị tính lãi. Trường hợp người lao động nghỉ hằng năm, doanh nghiệp phải tạm ứng một khoản tiền ít nhất bằng tiền lương của những ngày nghỉ.
Ngoài ra, đối với người lao động hưởng lương theo sản phẩm hoặc theo khoán, nếu công việc phải thực hiện trong nhiều tháng thì tiền lương có thể được tạm ứng hằng tháng theo khối lượng công việc đã thực hiện.
Doanh nghiệp có được tự quy định mức tạm ứng lương không?
Pháp luật lao động không ấn định một mức tạm ứng lương chung áp dụng cho mọi doanh nghiệp. Mức tạm ứng, thời điểm tạm ứng và cách đối trừ có thể được các bên thỏa thuận, đồng thời được quy định cụ thể trong:
- Hợp đồng lao động;
- Thỏa ước lao động tập thể;
- Quy chế tiền lương;
- Quy chế tài chính hoặc quy trình thanh toán nội bộ.
Doanh nghiệp có thể quy định điều kiện, hồ sơ và thời hạn xử lý đề nghị tạm ứng. Tuy nhiên, nội dung quy chế cần phù hợp với thỏa thuận về tiền lương và các quy định của pháp luật lao động hiện hành.
Tạm ứng lương khác gì khoản tạm ứng công việc?
Hai nghiệp vụ đều có thể sử dụng cụm từ “tạm ứng”, nhưng bản chất kế toán không giống nhau.
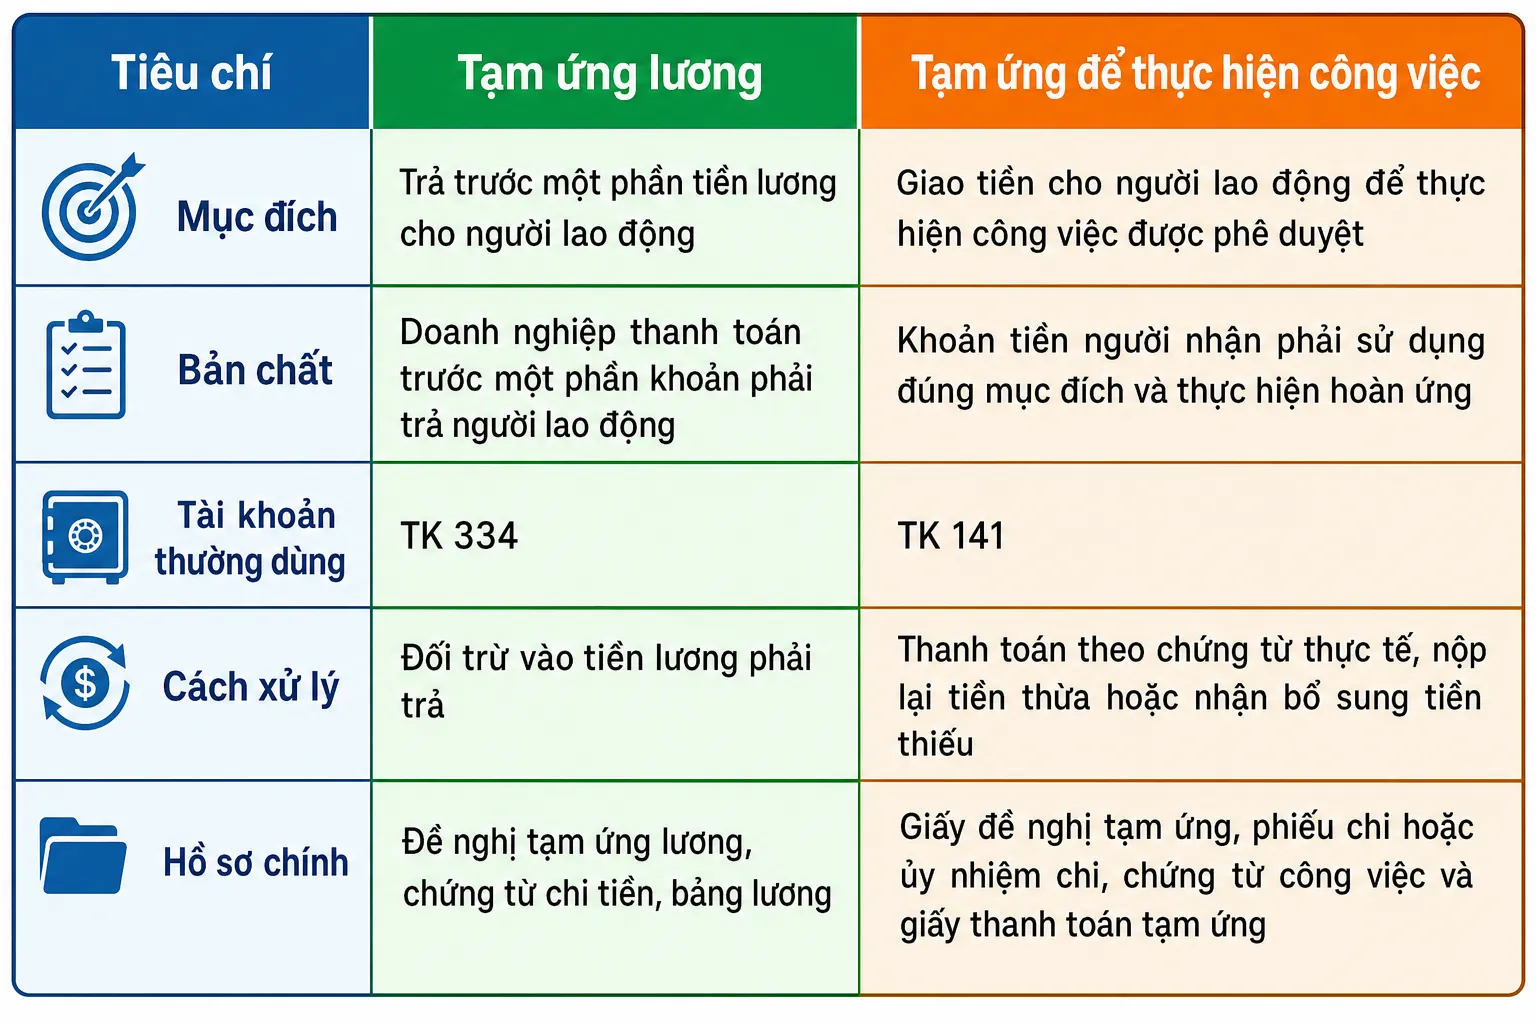
Do đó, kế toán không nên chỉ căn cứ vào tên chứng từ có chữ “tạm ứng” để lựa chọn TK 141. Cần xem xét mục đích thực tế của khoản tiền.
Hạch toán tạm ứng lương cho nhân viên vào tài khoản nào?
Tạm ứng lương không nên mặc nhiên hạch toán vào TK 141
Một số doanh nghiệp có thể hạch toán khoản chi tạm ứng lương vào TK 141 vì trên chứng từ có ghi “tạm ứng”. Tuy nhiên, nếu khoản tiền được trả trước cho người lao động và sẽ trừ vào tiền lương kỳ sau, nghiệp vụ này có bản chất là thanh toán trước một phần khoản phải trả người lao động.
Vì vậy, hướng xử lý phù hợp là phản ánh vào TK 334 – Phải trả người lao động, thay vì theo dõi như một khoản tạm ứng phục vụ công việc trên TK 141.
Các tài khoản thường liên quan
Tùy chế độ kế toán và hệ thống tài khoản doanh nghiệp đang áp dụng, nghiệp vụ có thể liên quan đến:
- TK 334: Phải trả người lao động;
- TK 111: Tiền mặt;
- TK 112: Tiền gửi ngân hàng;
- Các tài khoản chi phí tiền lương tương ứng với bộ phận sử dụng lao động khi lập bảng lương.
Cách hạch toán tạm ứng lương cho nhân viên
Trường hợp chi tạm ứng lương bằng tiền mặt
Khi doanh nghiệp chi trước một phần tiền lương cho nhân viên bằng tiền mặt, kế toán ghi nhận:
Nợ TK 334 – Phải trả người lao động
Có TK 111 – Tiền mặt
Số tiền ghi nhận là số tiền thực tế doanh nghiệp đã tạm ứng cho người lao động.
Trường hợp chi tạm ứng lương bằng chuyển khoản
Nếu doanh nghiệp chuyển khoản tiền tạm ứng lương cho nhân viên, kế toán ghi nhận:
Nợ TK 334 – Phải trả người lao động
Có TK 112 – Tiền gửi ngân hàng
Kế toán cần đối chiếu số tiền trên chứng từ ngân hàng với bảng đề nghị tạm ứng hoặc danh sách chi tạm ứng lương.
Khi lập bảng lương cuối kỳ
Khi lập bảng lương, số tiền đã tạm ứng được trừ vào tổng tiền lương phải trả cho nhân viên.
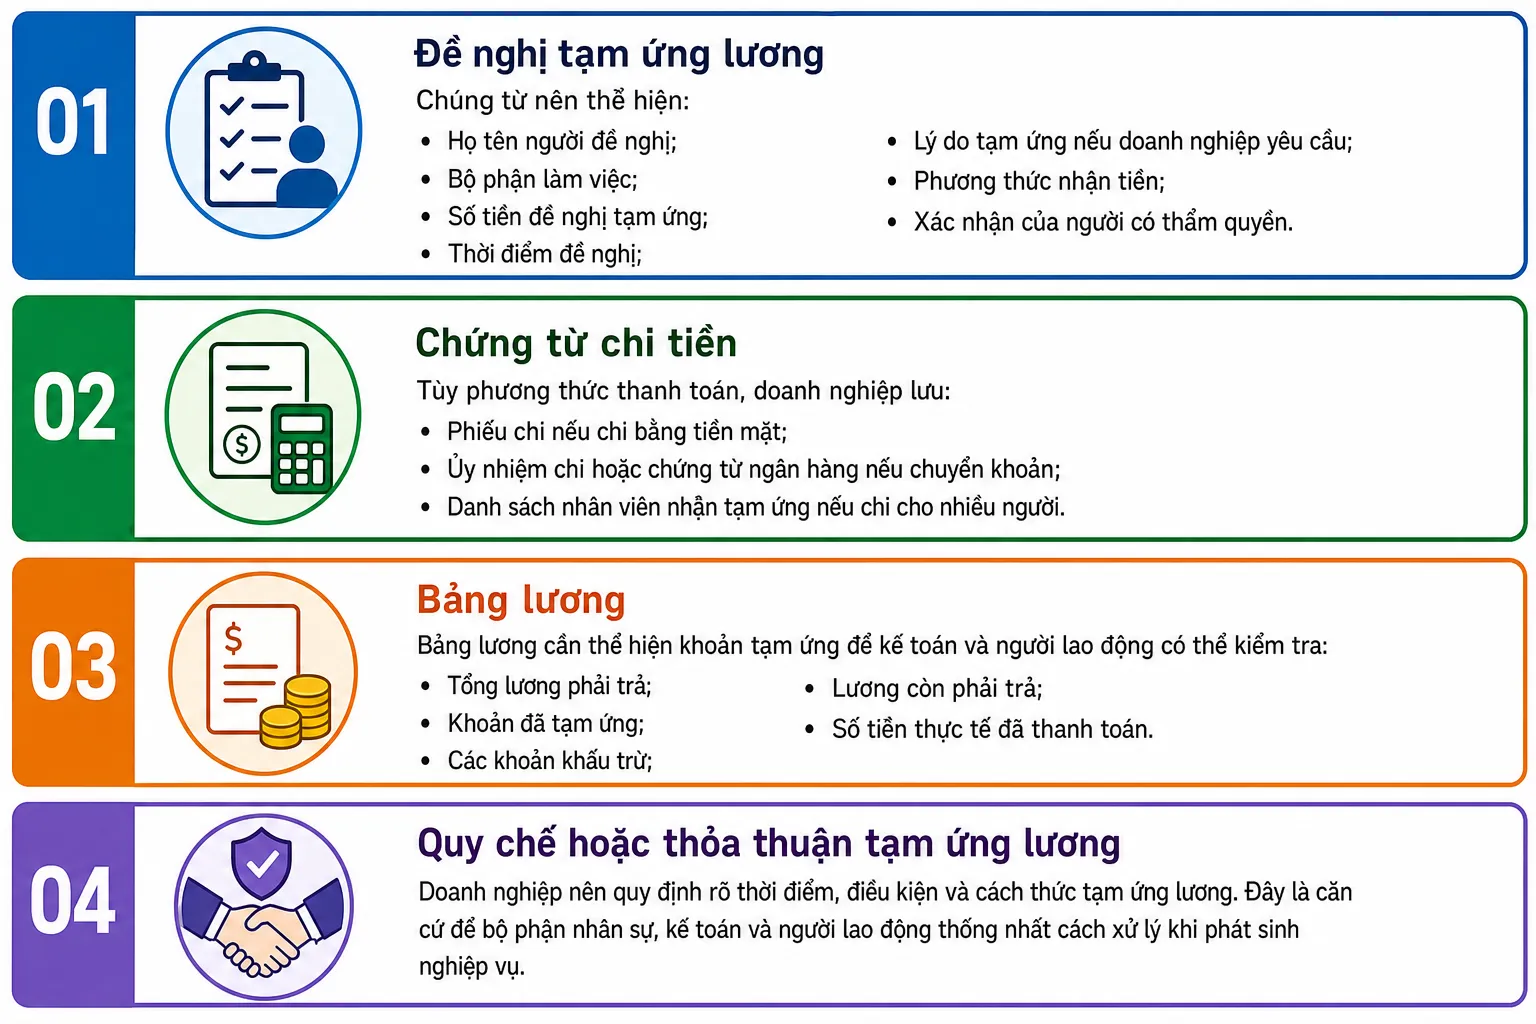
Trường hợp doanh nghiệp sử dụng bảng lương để theo dõi khoản đã tạm ứng, cần thể hiện riêng các thông tin:
- Tổng tiền lương, phụ cấp và khoản phải trả;
- Số tiền đã tạm ứng;
- Các khoản khấu trừ khác nếu có;
- Số tiền còn phải thanh toán;
- Số tiền thực tế người lao động nhận trong kỳ.
Kế toán không ghi nhận lại toàn bộ tiền lương như một khoản chi mới nếu khoản tạm ứng đã được phản ánh giảm nghĩa vụ phải trả trên TK 334. Việc ghi nhận trùng có thể làm sai lệch số dư phải trả người lao động.
Khi thanh toán phần lương còn lại
Sau khi trừ khoản đã tạm ứng và các khoản khấu trừ hợp lệ khác, doanh nghiệp thanh toán phần tiền lương còn lại:
Nợ TK 334 – Phải trả người lao động
Có TK 111 – Tiền mặt
Có TK 112 – Tiền gửi ngân hàng
Số tiền ghi nhận là số thực tế còn phải trả cho người lao động.
Ví dụ hạch toán tạm ứng lương cho nhân viên
Giả định Công ty A có kỳ trả lương vào ngày cuối tháng. Ngày 10/10/2026, nhân viên Nguyễn Văn B được doanh nghiệp tạm ứng lương bằng chuyển khoản số tiền 5.000.000 đồng.
Đến ngày 31/10/2026, tổng tiền lương phải trả cho nhân viên B là 20.000.000 đồng. Công ty A thanh toán phần lương còn lại sau khi trừ số đã tạm ứng.
Bước 1: Chi tạm ứng lương
Ngày 10/10/2026, doanh nghiệp chuyển khoản cho nhân viên B số tiền 5.000.000 đồng:
Nợ TK 334: 5.000.000 đồng
Có TK 112: 5.000.000 đồng
Bước 2: Xác định tiền lương phải trả trong tháng
Cuối tháng, doanh nghiệp lập bảng lương và xác định tiền lương phải trả cho nhân viên B là 20.000.000 đồng.
Kế toán ghi nhận tiền lương theo bộ phận sử dụng lao động và tài khoản chi phí tương ứng theo chế độ kế toán doanh nghiệp đang áp dụng.
Ví dụ, nếu nhân viên B làm việc tại bộ phận quản lý doanh nghiệp:
Nợ TK chi phí tiền lương của bộ phận quản lý: 20.000.000 đồng
Có TK 334: 20.000.000 đồng
Tên và số hiệu tài khoản chi phí cụ thể cần được đối chiếu với chế độ kế toán mà Công ty A đang áp dụng.
Bước 3: Thanh toán phần lương còn lại
Số tiền nhân viên B còn được nhận là:
Công ty A chuyển khoản trả tiếp 15.000.000 đồng:
Nợ TK 334: 15.000.000 đồng
Có TK 112: 15.000.000 đồng
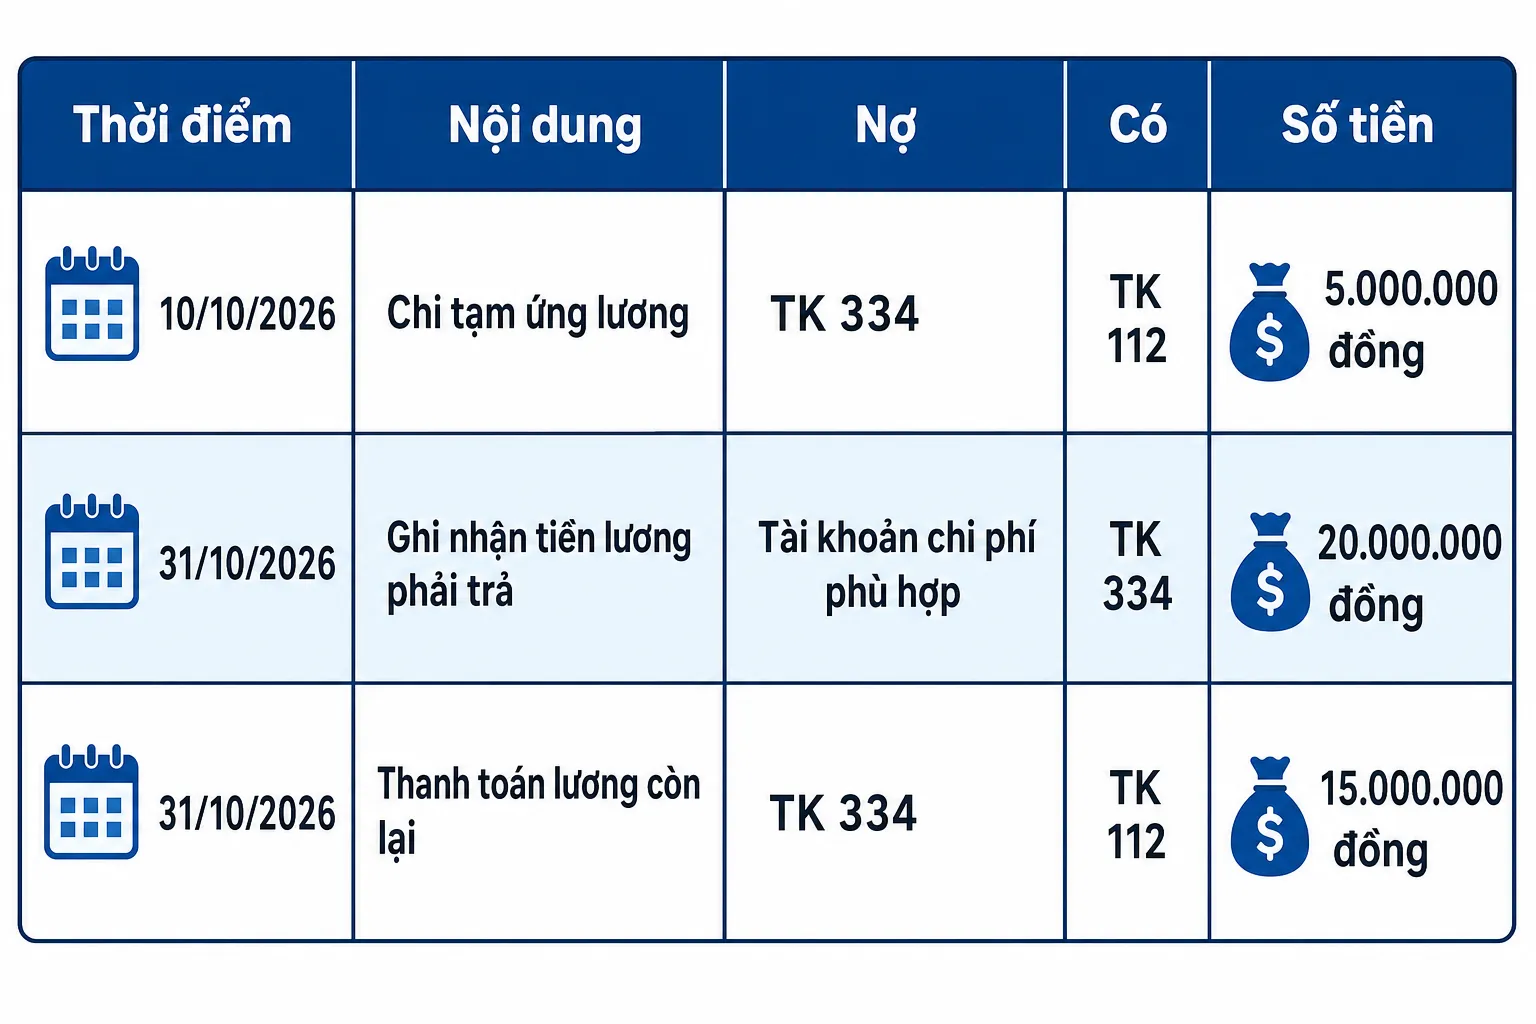
Lưu ý: Ví dụ trên chỉ minh họa khoản tạm ứng lương trước kỳ trả lương. Chưa bao gồm các khoản bảo hiểm, thuế thu nhập cá nhân hoặc khoản khấu trừ khác.
DÀNH CHO KTDV
Bạn đang làm kế toán dịch vụ cho nhiều khách hàng bán lẻ, nhà hàng hoặc hộ kinh doanh?
Khi phải xử lý bảng lương cho nhiều khách hàng, việc theo dõi riêng tiền lương, khoản tạm ứng và các khoản trích theo lương bằng bảng tính thủ công có thể làm tăng nguy cơ nhập liệu và đối chiếu nhiều lần.
MISA ASP Kế toán tập trung dữ liệu của nhiều khách hàng, theo dõi chứng từ và hỗ trợ xử lý nghiệp vụ tiền lương theo bảng lương.
Hồ sơ, chứng từ khi tạm ứng lương
Doanh nghiệp nên xây dựng bộ hồ sơ phù hợp với quy chế nội bộ. Một số chứng từ thường được sử dụng gồm:
Các lỗi thường gặp khi hạch toán tạm ứng lương
Nhầm tạm ứng lương với tạm ứng công việc
Lỗi phổ biến là thấy chứng từ có chữ “tạm ứng” rồi ghi:
Nợ TK 141
Có TK 111 hoặc TK 112
Cách ghi nhận này chỉ phù hợp khi doanh nghiệp giao tiền cho nhân viên để thực hiện một công việc được phê duyệt, chẳng hạn mua hàng, đi công tác hoặc chi phí phục vụ hoạt động sản xuất kinh doanh.
Nếu là khoản trả trước tiền lương, kế toán cần xem xét hạch toán vào TK 334 theo bản chất nghiệp vụ.
Ghi nhận trùng khoản tạm ứng
Một số trường hợp kế toán:
- Ghi nhận khoản chi tạm ứng;
- Ghi nhận toàn bộ tiền lương phải trả;
- Không đối trừ khoản đã tạm ứng;
- Tiếp tục thanh toán đủ toàn bộ lương.
Điều này có thể khiến người lao động nhận thừa tiền và số dư TK 334 không phản ánh đúng nghĩa vụ thực tế.
Không theo dõi chi tiết theo từng nhân viên
Khoản tạm ứng cần được theo dõi theo từng người lao động, đặc biệt khi doanh nghiệp có nhiều nhân viên hoặc chi tạm ứng vào nhiều thời điểm khác nhau.
Kế toán nên đối chiếu:
- Đề nghị tạm ứng;
- Chứng từ chi tiền;
- Danh sách nhận tiền;
- Bảng lương;
- Chứng từ thanh toán lương;
- Số dư chi tiết TK 334.
Không thống nhất giữa bộ phận nhân sự và kế toán
Bộ phận nhân sự có thể theo dõi khoản tạm ứng trên bảng lương, trong khi kế toán lại ghi nhận ở một tài khoản khác. Nếu hai bộ phận không đối chiếu, số liệu về lương thực nhận và công nợ người lao động dễ bị chênh lệch.
Sao chép máy móc tài khoản theo tài liệu cũ
Từ năm 2026, doanh nghiệp cần kiểm tra chế độ kế toán và hệ thống tài khoản đang áp dụng. Không nên sao chép nguyên bút toán từ tài liệu cũ nếu chưa xác định tài liệu đó đang hướng dẫn theo Thông tư 200/2014/TT-BTC, Thông tư 133/2016/TT-BTC hay Thông tư 99/2025/TT-BTC.
Câu hỏi thường gặp về hạch toán tạm ứng lương
Tạm ứng lương có hạch toán vào TK 141 không?
Thông thường, nếu khoản tiền được trả trước một phần tiền lương và sẽ đối trừ vào kỳ lương sau, kế toán nên xem xét hạch toán vào TK 334, không hạch toán vào TK 141 chỉ vì chứng từ có tên “tạm ứng”.
TK 141 phù hợp với khoản tiền doanh nghiệp giao cho người lao động để thực hiện công việc được phê duyệt và phải thanh toán theo chứng từ thực tế.
Tạm ứng lương bằng tiền mặt định khoản thế nào?
Kế toán có thể ghi nhận:
Nợ TK 334
Có TK 111
Số tiền là khoản thực tế đã chi cho người lao động.
Tạm ứng lương bằng chuyển khoản định khoản thế nào?
Kế toán có thể ghi nhận:
Nợ TK 334
Có TK 112
Doanh nghiệp cần lưu chứng từ chuyển khoản và bảng kê người nhận tiền nếu thanh toán cho nhiều nhân viên.
Pháp luật có quy định mức tạm ứng lương tối đa không?
Bộ luật Lao động 2019 quy định người lao động được tạm ứng tiền lương theo điều kiện do hai bên thỏa thuận và không bị tính lãi. Pháp luật không ấn định một mức tạm ứng chung cho mọi trường hợp. Doanh nghiệp cần kiểm tra thêm hợp đồng lao động, thỏa ước lao động tập thể và quy chế nội bộ.
Tạm ứng lương có phải là khoản chi phí mới không?
Không. Tạm ứng lương là việc doanh nghiệp thanh toán trước một phần tiền lương. Khi lập bảng lương, khoản đã tạm ứng được đối trừ với tiền lương phải trả. Kế toán cần tránh ghi nhận khoản tạm ứng như một chi phí tiền lương phát sinh thêm.
Có thể dùng TK 141 để theo dõi tạm ứng lương cho dễ quản lý không?
Không nên sử dụng TK 141 chỉ vì mục đích theo dõi nội bộ nếu bản chất nghiệp vụ là tiền lương trả trước. Doanh nghiệp có thể mở sổ chi tiết hoặc thiết lập mã theo dõi trên bảng lương, chứng từ và TK 334 để quản lý từng nhân viên.
Hướng dẫn hạch toán tạm ứng lương cho nhân viên trên MISA ASP
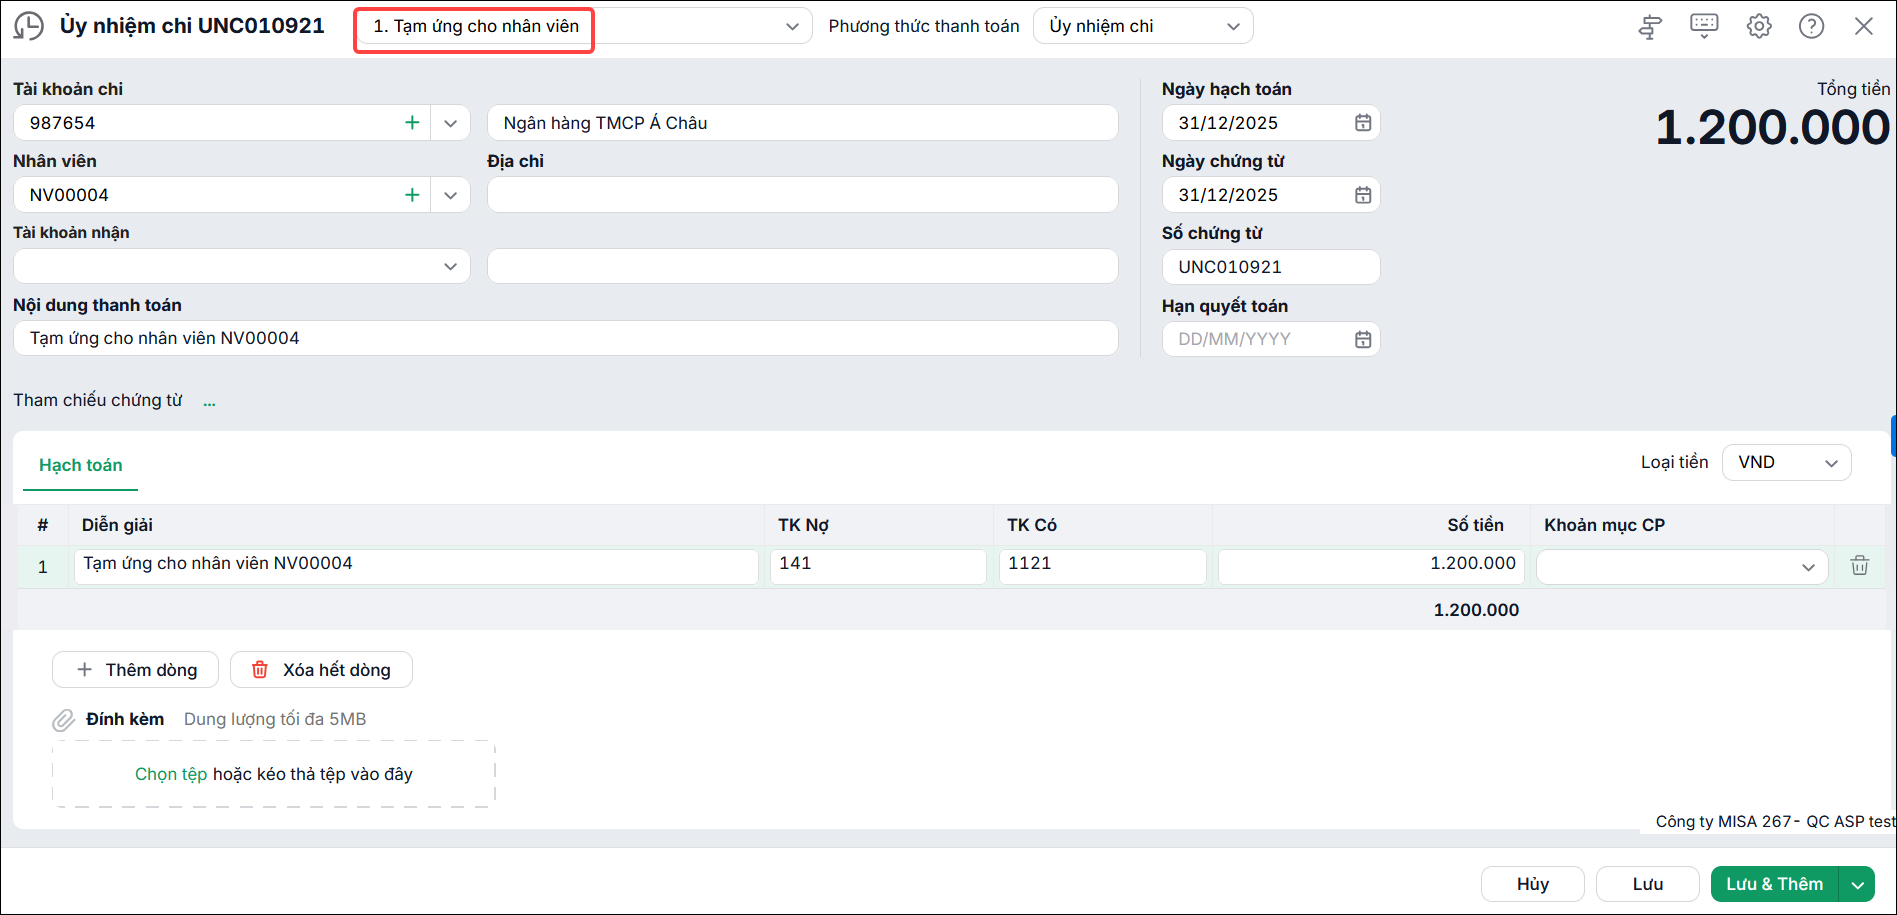
Nghiệp vụ Chi tạm ứng cho nhân viên bằng tiền gửi được thực hiện trên phần mềm kế toán MISA ASP với chỉ vài thao tác đơn giản như sau:
Bước 1: Vào phân hệ Tiền gửi\tab Chi tiền, chọn chức năng Thêm\Chi tiền
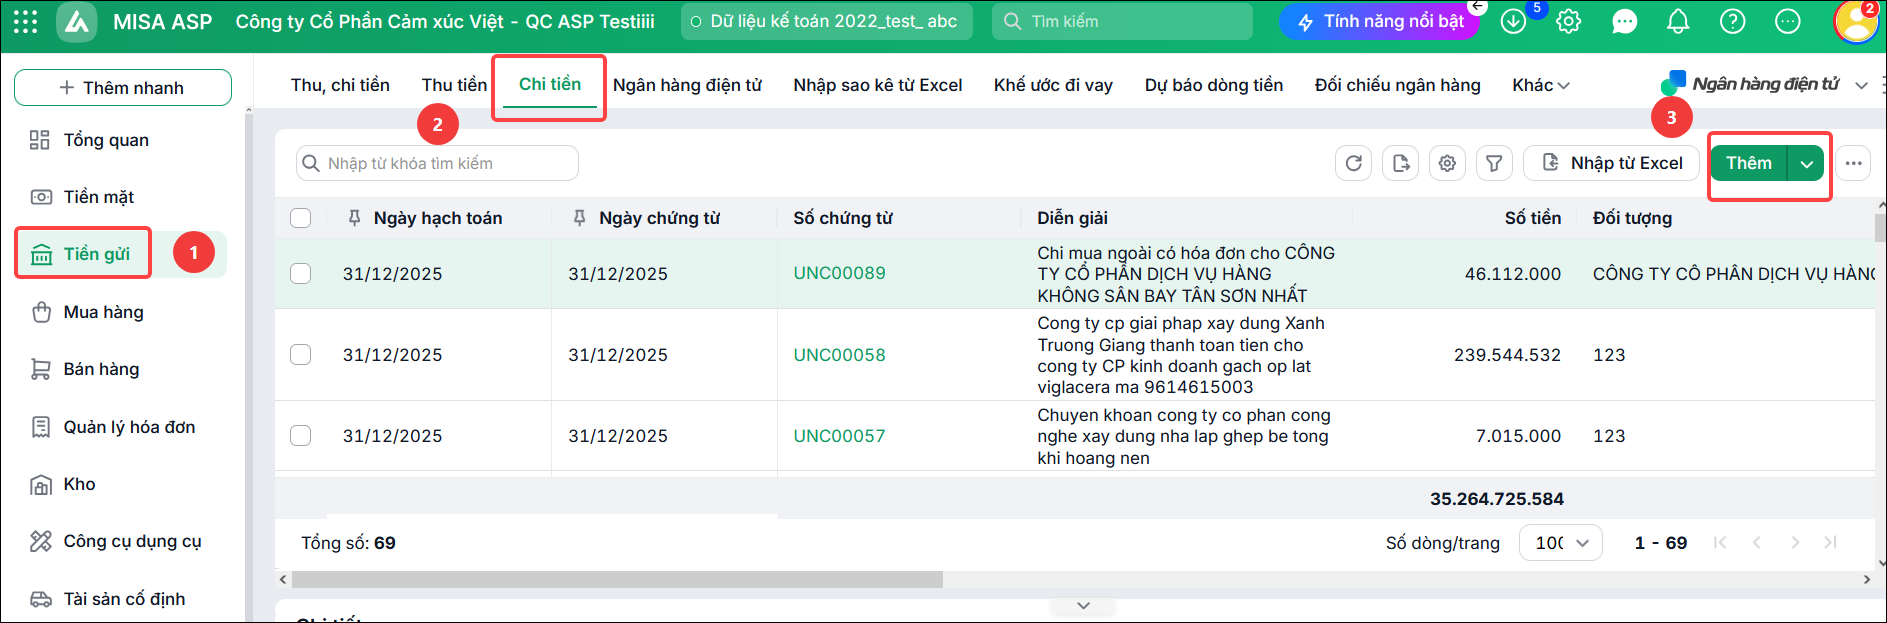
Bước 2: Khai báo các thông tin chứng từ
- Tài khoản chi: chọn tài khoản ngân hàng chi tiền
- Mã nhân viên: chọn nhân viên đang tạm ứng
- Các thông tin chung khác (không bắt buộc): Địa chỉ,Tài khoản nhận tiền
- Thông tin chứng từ: Ngày hạch toán, Ngày chứng từ, Số chứng từ, Hạn quyết toán
- Thông tin hạch toán: diễn giải, số tiền. Nếu hạch toán nhiều dòng, nhấn thêm dòng để thêm thông tin.
- Điền các thông tin thống kê khác (nếu cần)
Bước 3: Chọn nội dung thanh toán là Tạm ứng cho nhân viên
Bước 4: Sau đó nhấn Lưu.
Nếu cần in chứng từ: Chọn chức năng  In trên thanh công cụ, sau đó chọn chứng từ thu tiền gửi cần in
Kết luận
Hạch toán tạm ứng lương cho nhân viên cần căn cứ vào bản chất khoản tiền, không chỉ dựa trên tên gọi của chứng từ. Nếu doanh nghiệp trả trước một phần tiền lương và sẽ đối trừ vào kỳ lương sau, kế toán cần theo dõi trên TK 334, kết hợp với TK 111 hoặc TK 112 tùy phương thức thanh toán.
Ngược lại, khoản tiền giao cho người lao động để thực hiện công việc sản xuất, kinh doanh và phải hoàn ứng theo chứng từ mới thuộc phạm vi theo dõi của TK 141. Doanh nghiệp nên xây dựng quy trình tạm ứng rõ ràng, lưu đầy đủ chứng từ và đối chiếu giữa bảng lương, chứng từ chi tiền và số dư phải trả người lao động.
Phần mềm Kế toán dịch vụ MISA ASP ứng dụng công nghệ AI tiên tiến – Hạch toán chi phí lương tự động chỉ với vài thao tác đơn giản!
✓ Quản lý dữ liệu nhiều khách hàng trên một nền tảng;
✓ Hỗ trợ theo dõi nghiệp vụ tiền lương và khoản trích theo lương;
✓ Dễ đối chiếu bảng lương, chứng từ và dữ liệu kế toán;
✓ Giảm thao tác nhập liệu thủ công;
✓ Phù hợp với kế toán dịch vụ và đại lý thuế.