



 MISA ASP
 2 lượt xem
Hóa đơn bán lẻ không phải là một loại hóa đơn độc lập trong văn bản pháp luật thuế mà là cách gọi phổ biến cho chứng từ giao dịch trực tiếp với người tiêu dùng. Theo Nghị định 254/2026/NĐ-CP, người bán phải xuất hóa đơn GTGT, hóa đơn bán hàng hoặc hóa đơn từ máy tính tiền hợp lệ.
1. Quy định hóa đơn bán lẻ hợp lệ theo Nghị định 254/2026/NĐ-CP
Trong thực tế hoạt động thương mại, thuật ngữ hóa đơn bán lẻ được kế toán và hộ kinh doanh sử dụng dưới hai góc độ khác nhau:
- Góc độ quản lý nội bộ (Phiếu bán lẻ): Là chứng từ tự in hoặc viết tay (thường lập trên file Excel, Word hoặc cuốn phiếu in sẵn) do các cửa hàng, tiệm tạp hóa giao cho khách mua lẻ để đối chiếu số lượng hàng hóa và số tiền thanh toán. Loại phiếu bán lẻ này chỉ có giá trị theo dõi nội bộ, không phải là hóa đơn hợp pháp để kê khai thuế.
- Góc độ pháp lý thuế (Hóa đơn xuất cho khách mua lẻ): Căn cứ Điều 8 Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC (có hiệu lực từ ngày 01/07/2026), pháp luật không quy định loại hóa đơn nào mang tên “hóa đơn bán lẻ”. Khi bán hàng hóa, cung cấp dịch vụ trực tiếp cho người tiêu dùng, đơn vị phải lập một trong các loại hóa đơn hợp pháp sau: Hóa đơn giá trị gia tăng (GTGT), Hóa đơn bán hàng hoặc Hóa đơn điện tử khởi tạo từ máy tính tiền.
(Lưu ý: Từ ngày 01/07/2025, Việt Nam đã bỏ cấp hành chính huyện, thị xã, quận. Khi làm việc với cơ quan thuế quản lý trực tiếp về hóa đơn, doanh nghiệp và hộ kinh doanh cần lưu ý tên gọi mới của cơ quan thuế theo địa giới hành chính cấp tỉnh/thành phố và xã/phường).
1.1. Điều kiện lập hóa đơn bán lẻ đúng quy định
Để chứng từ bán lẻ được ghi nhận hợp lệ và tránh rủi ro xử phạt hành chính về hóa đơn, người bán cần tuân thủ nghiêm ngặt các nguyên tắc sau:
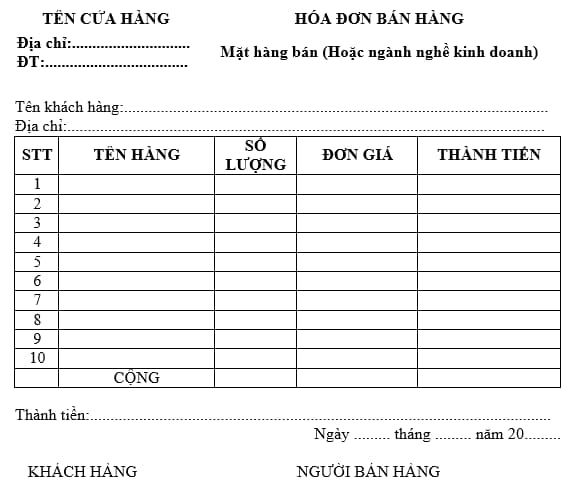
- Đối với hóa đơn hợp pháp về thuế:
- Phải lập đúng loại hóa đơn theo phương pháp tính thuế của đơn vị và đúng thời điểm chuyển giao quyền sở hữu hàng hóa hoặc hoàn thành dịch vụ (theo Điều 9 Nghị định 254/2026/NĐ-CP).
- Theo Khoản 1 Điều 6 Nghị định 254/2026/NĐ-CP, hộ kinh doanh, cá nhân kinh doanh có doanh thu tính thuế GTGT hằng năm trên 01 tỷ đồng bắt buộc phải sử dụng hóa đơn điện tử (bao gồm hóa đơn điện tử khởi tạo từ máy tính tiền đối với hoạt động bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng).
Khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP:
“1. Khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn để giao cho người mua (bao gồm cả các trường hợp hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng hóa dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa) và các trường hợp lập hóa đơn theo quy định tại Điều 19 Nghị định này. Trên hóa đơn phải ghi đầy đủ nội dung theo quy định tại Điều 10 Nghị định này. Trường hợp sử dụng hóa đơn điện tử phải theo định dạng chuẩn dữ liệu của cơ quan thuế theo quy định tại Điều 12 Nghị định này.”
- Đối với phiếu bán lẻ nội bộ (dành cho hộ cá nhân kinh doanh nhỏ lẻ dưới ngưỡng hoặc dùng đối chiếu nội bộ):
- Ghi đầy đủ tên cửa hàng, ngày tháng, danh mục mặt hàng, số lượng, đơn giá và tổng tiền thanh toán.
- Nếu viết tay trên cuốn phiếu bán lẻ, phải viết cùng một màu mực không phai (không dùng mực đỏ), chữ viết rõ ràng, không gạch xóa hay sửa chữa đè lên số liệu.
1.2. Nội dung bắt buộc trên hóa đơn bán lẻ
Căn cứ Điều 10 và Phụ lục ban hành kèm theo Nghị định 254/2026/NĐ-CP, nội dung trên mẫu hóa đơn điện tử xuất cho khách mua lẻ đã có những quy định mới rất cụ thể từ ngày 01/07/2026, đặc biệt ở chỉ tiêu thông tin người mua:
- Trường hợp khách mua lẻ là cá nhân tiêu dùng không cung cấp thông tin: Theo Điểm b Khoản 4 và Khoản 9 Phụ lục Nghị định 254/2026/NĐ-CP, nếu người mua là cá nhân không có mục đích kinh doanh và không cung cấp tên, địa chỉ, mã số thuế/số định danh cá nhân thì trên hóa đơn phải ghi rõ dòng chữ: “Bán cho người tiêu dùng”.
- Trường hợp khách mua lẻ có cung cấp thông tin: Nếu người mua chỉ cung cấp tên, địa chỉ thì người bán ghi đúng tên, địa chỉ theo thông tin khách hàng cung cấp. Nếu khách hàng cung cấp thêm mã số thuế hoặc số định danh cá nhân thì thể hiện đầy đủ các chỉ tiêu này lên hóa đơn.
- Các trường hợp không nhất thiết có đủ thông tin người mua: Đối với hóa đơn điện tử bán hàng tại siêu thị, trung tâm thương mại, cửa hàng bán lẻ xăng dầu, dịch vụ ăn uống, nhà hàng, khách sạn mà người mua là cá nhân không kinh doanh thì không bắt buộc phải có tên, địa chỉ, mã số thuế và chữ ký điện tử của người mua.
Dưới đây là bảng phân biệt nhanh giữa phiếu bán lẻ nội bộ và các loại hóa đơn hợp pháp khi bán lẻ:
Bảng phân biệt Phiếu bán lẻ nội bộ và Hóa đơn hợp pháp khi bán lẻ
| Tiêu chí | Phiếu bán lẻ nội bộ (Excel, Word, giấy) | Hóa đơn bán hàng / HĐĐT máy tính tiền | Hóa đơn giá trị gia tăng (GTGT) |
|---|---|---|---|
| Cơ sở pháp lý | Tự thiết kế để theo dõi nội bộ, không thuộc phạm vi NĐ 254/2026/NĐ-CP. | Quy định tại Điều 8 và Điều 11 Nghị định 254/2026/NĐ-CP. | Quy định tại Khoản 1 Điều 8 Nghị định 254/2026/NĐ-CP. |
| Đơn vị sử dụng | Cửa hàng, hộ cá nhân kinh doanh nhỏ lẻ đối chiếu hàng hóa với khách. | Tổ chức, cá nhân khai thuế trực tiếp; đơn vị bán lẻ trực tiếp đến người tiêu dùng. | Tổ chức khai thuế GTGT theo phương pháp khấu trừ. |
| Giá trị khấu trừ thuế GTGT | Không được khấu trừ thuế GTGT, không dùng tính chi phí hợp lý thuế TNDN. | Không dùng để khấu trừ thuế GTGT (trừ HĐĐT máy tính tiền thuộc diện khấu trừ). | Được khấu trừ thuế GTGT và tính chi phí được trừ nếu đủ điều kiện hợp pháp. |
Xử lý hàng nghìn hóa đơn bán lẻ và hóa đơn máy tính tiền mỗi ngày không lo sai sót!
![MISA ASP] Tự động hạch toán hóa đơn đầu ra với AVA Kế toán dịch vụ - ASP. MISA.VN - Nền tảng kế toán dịch vụ](https://asp.misa.vn/wp-content/uploads/2026/09/Tu-dong-hach-toan-hoa-don-dau-ra-tren-MISA-ASP.png)
Khi làm sổ cho nhiều doanh nghiệp bán lẻ và hộ kinh doanh có doanh thu trên 1 tỷ đồng, kế toán rất dễ quá tải vì phải kiểm tra tiêu thức “Bán cho người tiêu dùng” hay đồng bộ dữ liệu cuối ngày. Với phần mềm kế toán dịch vụ MISA ASP, toàn bộ hóa đơn đầu ra, đầu vào và hóa đơn khởi tạo từ máy tính tiền được tự động đồng bộ, kiểm tra tính hợp lệ và hạch toán nhanh chóng.
2. Mẫu hóa đơn bán lẻ mới nhất file Excel, PDF, Word
Như đã phân tích ở Mục 1, Nghị định 254/2026/NĐ-CP chỉ ban hành các ký hiệu và mẫu hiển thị cho hóa đơn điện tử hợp pháp về thuế, không ban hành mẫu phiếu bán lẻ quản lý nội bộ.
Tuy nhiên, để phục vụ nhu cầu theo dõi danh mục hàng hóa xuất kho, bàn giao cho khách lẻ đối chiếu khi giao hàng (kèm theo hóa đơn điện tử đã xuất) hoặc dùng cho các cá nhân kinh doanh nhỏ lẻ chưa thuộc diện bắt buộc dùng hóa đơn điện tử, kế toán và chủ cửa hàng có thể tham khảo bộ mẫu hóa đơn bán lẻ dưới đây.
2.1. Tải mẫu hóa đơn bán lẻ Excel tự động tính tiền
Sử dụng mẫu hóa đơn bán lẻ excel giúp chủ cửa hàng và nhân viên thu ngân thiết lập sẵn hàm tính thành tiền (=Số lượng * Đơn giá), hàm cộng tổng tự động (SUM) và hàm đọc số tiền bằng chữ, hạn chế tối đa nhầm lẫn khi tính nhẩm.
(Gợi ý Ảnh 4: Giao diện mẫu hóa đơn bán lẻ bằng Excel tự động tính tổng – Alt: mau-hoa-don-ban-le-excel)
2.2. Mẫu hóa đơn bán lẻ file Word và PDF chuẩn in ấn
Nếu cửa hàng muốn in sẵn thành cuốn phiếu bán lẻ (khổ A5 hoặc A4) để ghi tay nhanh tại quầy, bạn có thể sử dụng định dạng Word để chỉnh sửa logo, tên cửa hàng, số điện thoại hoặc tải bản PDF để in ngay:
(Gợi ý Ảnh 5: Hóa đơn bán lẻ mẫu định dạng Word và PDF khổ A5 – Alt: hoa-don-ban-le-mau-word-pdf)
- 👉 Tải hóa đơn bán lẻ mẫu file Word (.docx) dễ chỉnh sửa TẠI ĐÂY
- 👉 Tải mẫu hóa đơn bán lẻ file PDF chuẩn kích thước in TẠI ĐÂY
3. Hướng dẫn lập hóa đơn bán hàng, cung cấp dịch vụ bán lẻ
Tùy thuộc vào việc đơn vị đang lập hóa đơn bán lẻ mẫu (phiếu nội bộ) để giao khách đối chiếu hay đang thực hiện cách xuất hóa đơn điện tử hợp pháp theo quy định thuế, quy trình ghi nhận các chỉ tiêu sẽ thực hiện như sau:
3.1. Cách ghi các chỉ tiêu trên phiếu bán lẻ nội bộ (Excel, Word, giấy)
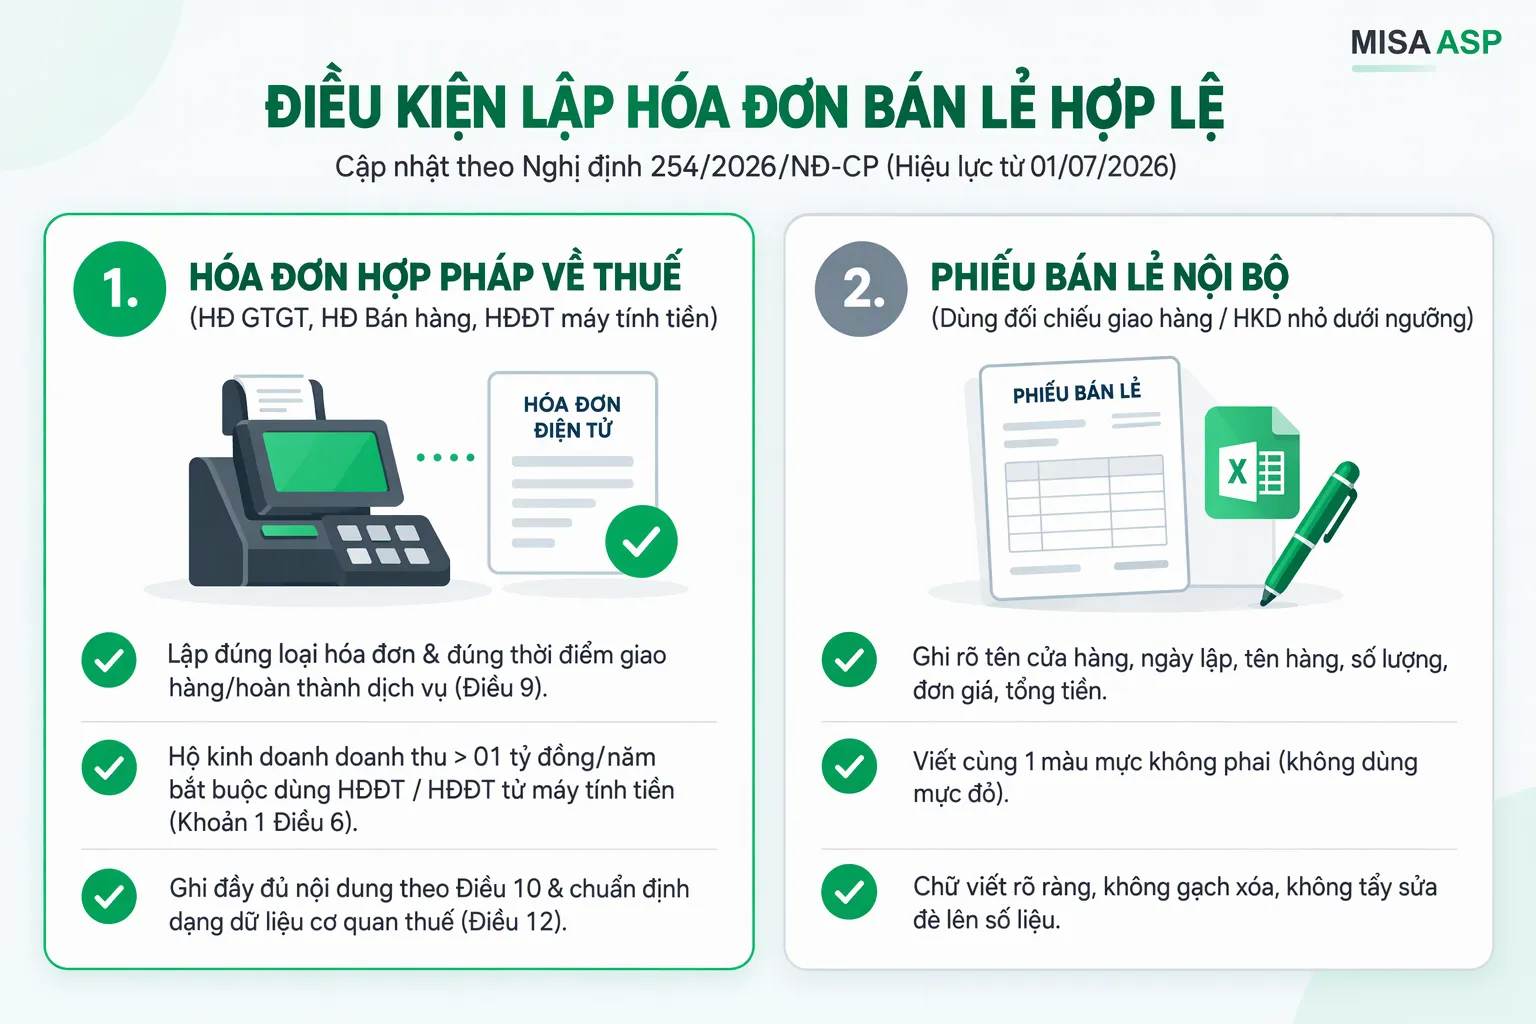
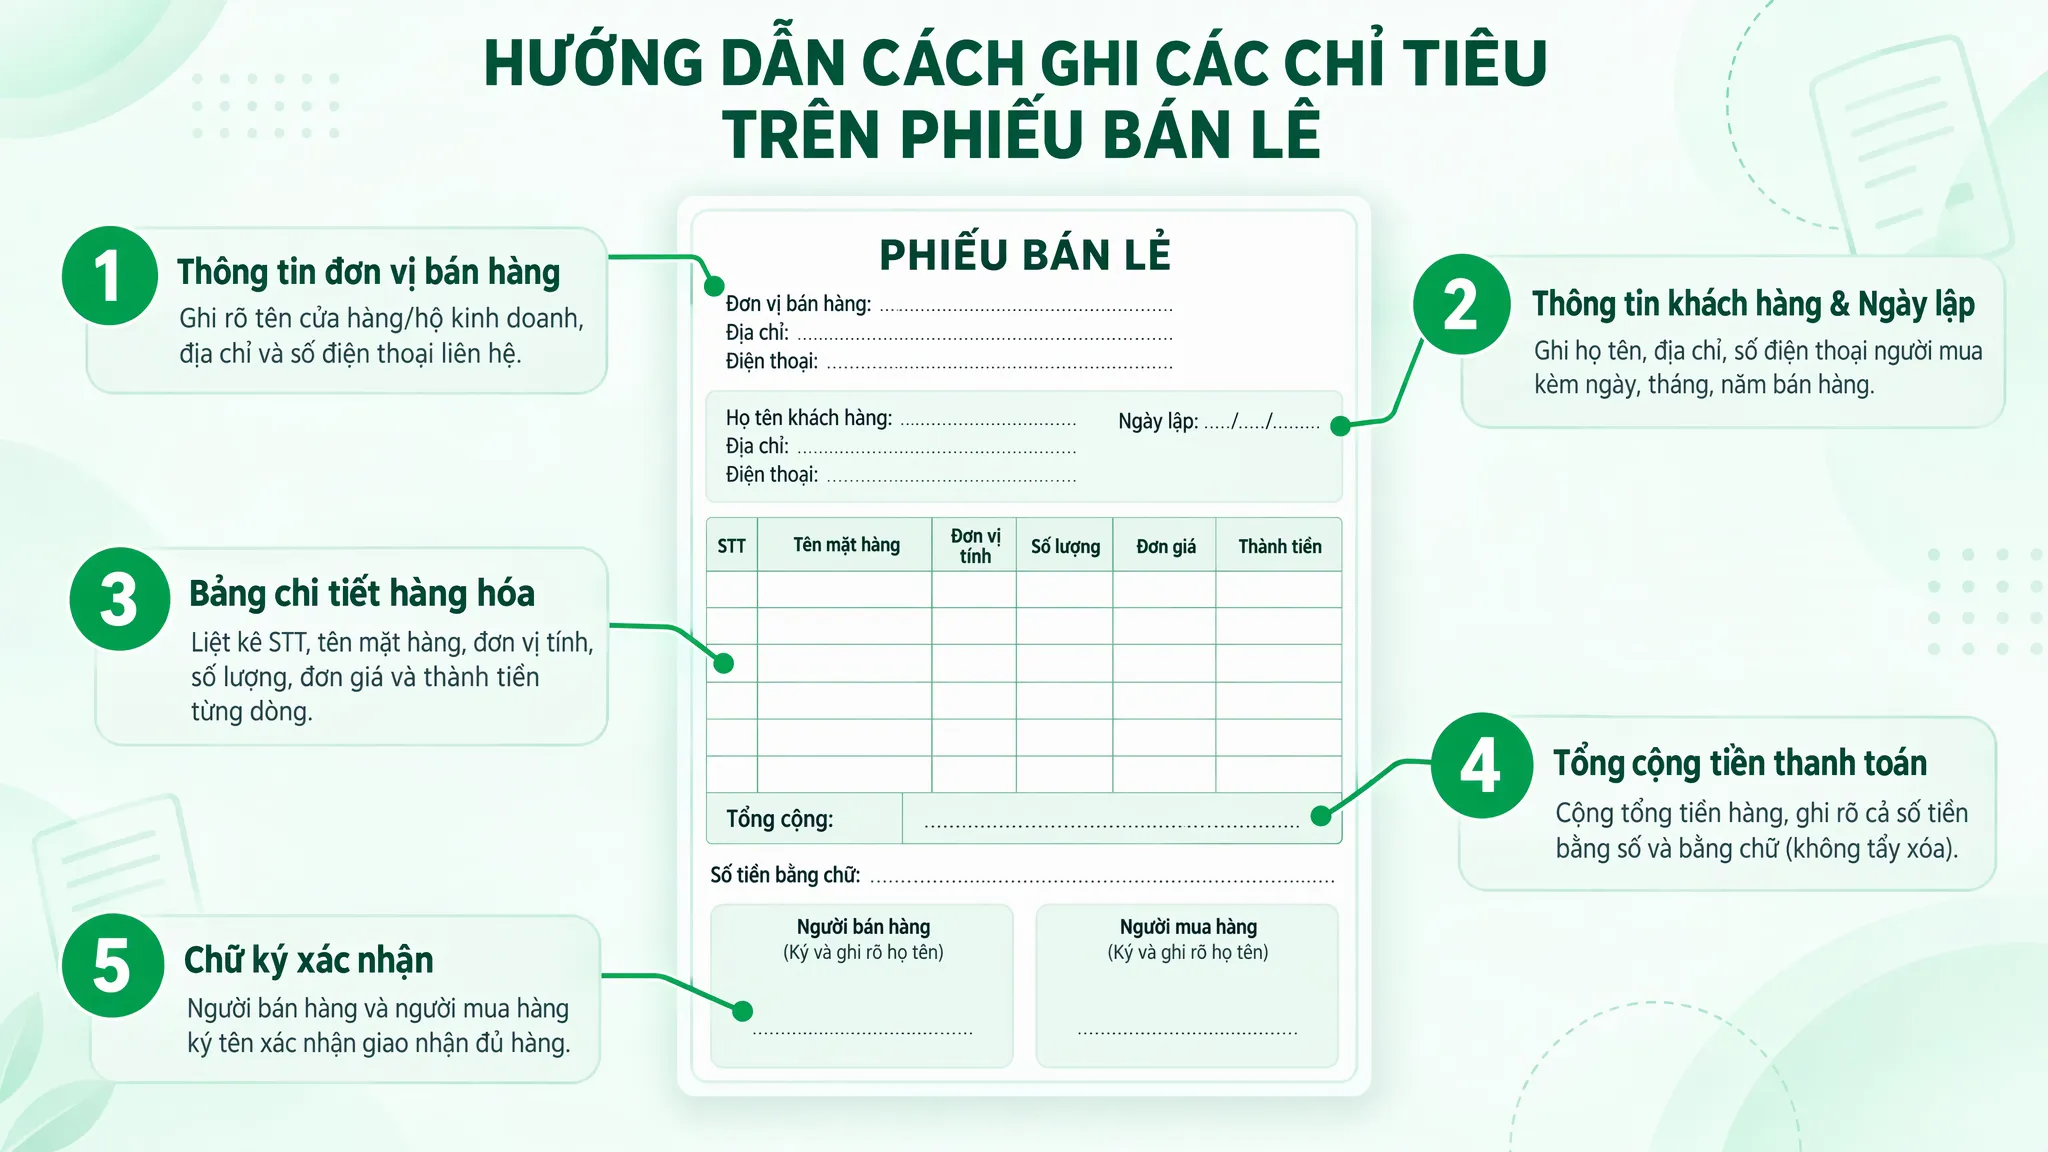
Khi sử dụng mẫu hóa đơn bán lẻ excel hoặc viết tay trên phiếu in sẵn, người lập cần điền rõ ràng 5 nhóm thông tin cơ bản:
- Thông tin đơn vị bán hàng: Ghi tên cửa hàng/hộ kinh doanh, địa chỉ cửa hàng và số điện thoại liên hệ ở góc trên bên trái phiếu.
- Thông tin khách hàng và ngày lập: Ghi họ tên, địa chỉ, số điện thoại người mua (để tiện bảo hành hoặc giao hàng) kèm ngày, tháng, năm bán hàng.
- Bảng chi tiết hàng hóa: Liệt kê số thứ tự, tên mặt hàng (kèm quy cách, mã hàng nếu có), đơn vị tính, số lượng thực xuất, đơn giá bán và thành tiền của từng dòng.
- Tổng cộng tiền thanh toán: Cộng tổng số tiền hàng ở dòng cuối, ghi rõ cả số tiền bằng số và bằng chữ để tránh chỉnh sửa số liệu.
- Chữ ký xác nhận: Người bán hàng và người mua hàng ký tên xác nhận đã giao nhận đủ hàng và thanh toán. Nếu lập 2 liên, người bán giữ 1 liên lưu nội bộ và giao khách hàng 1 liên.
3.2. Cách lập hóa đơn điện tử bán lẻ đúng chuẩn Nghị định 254/2026/NĐ-CP
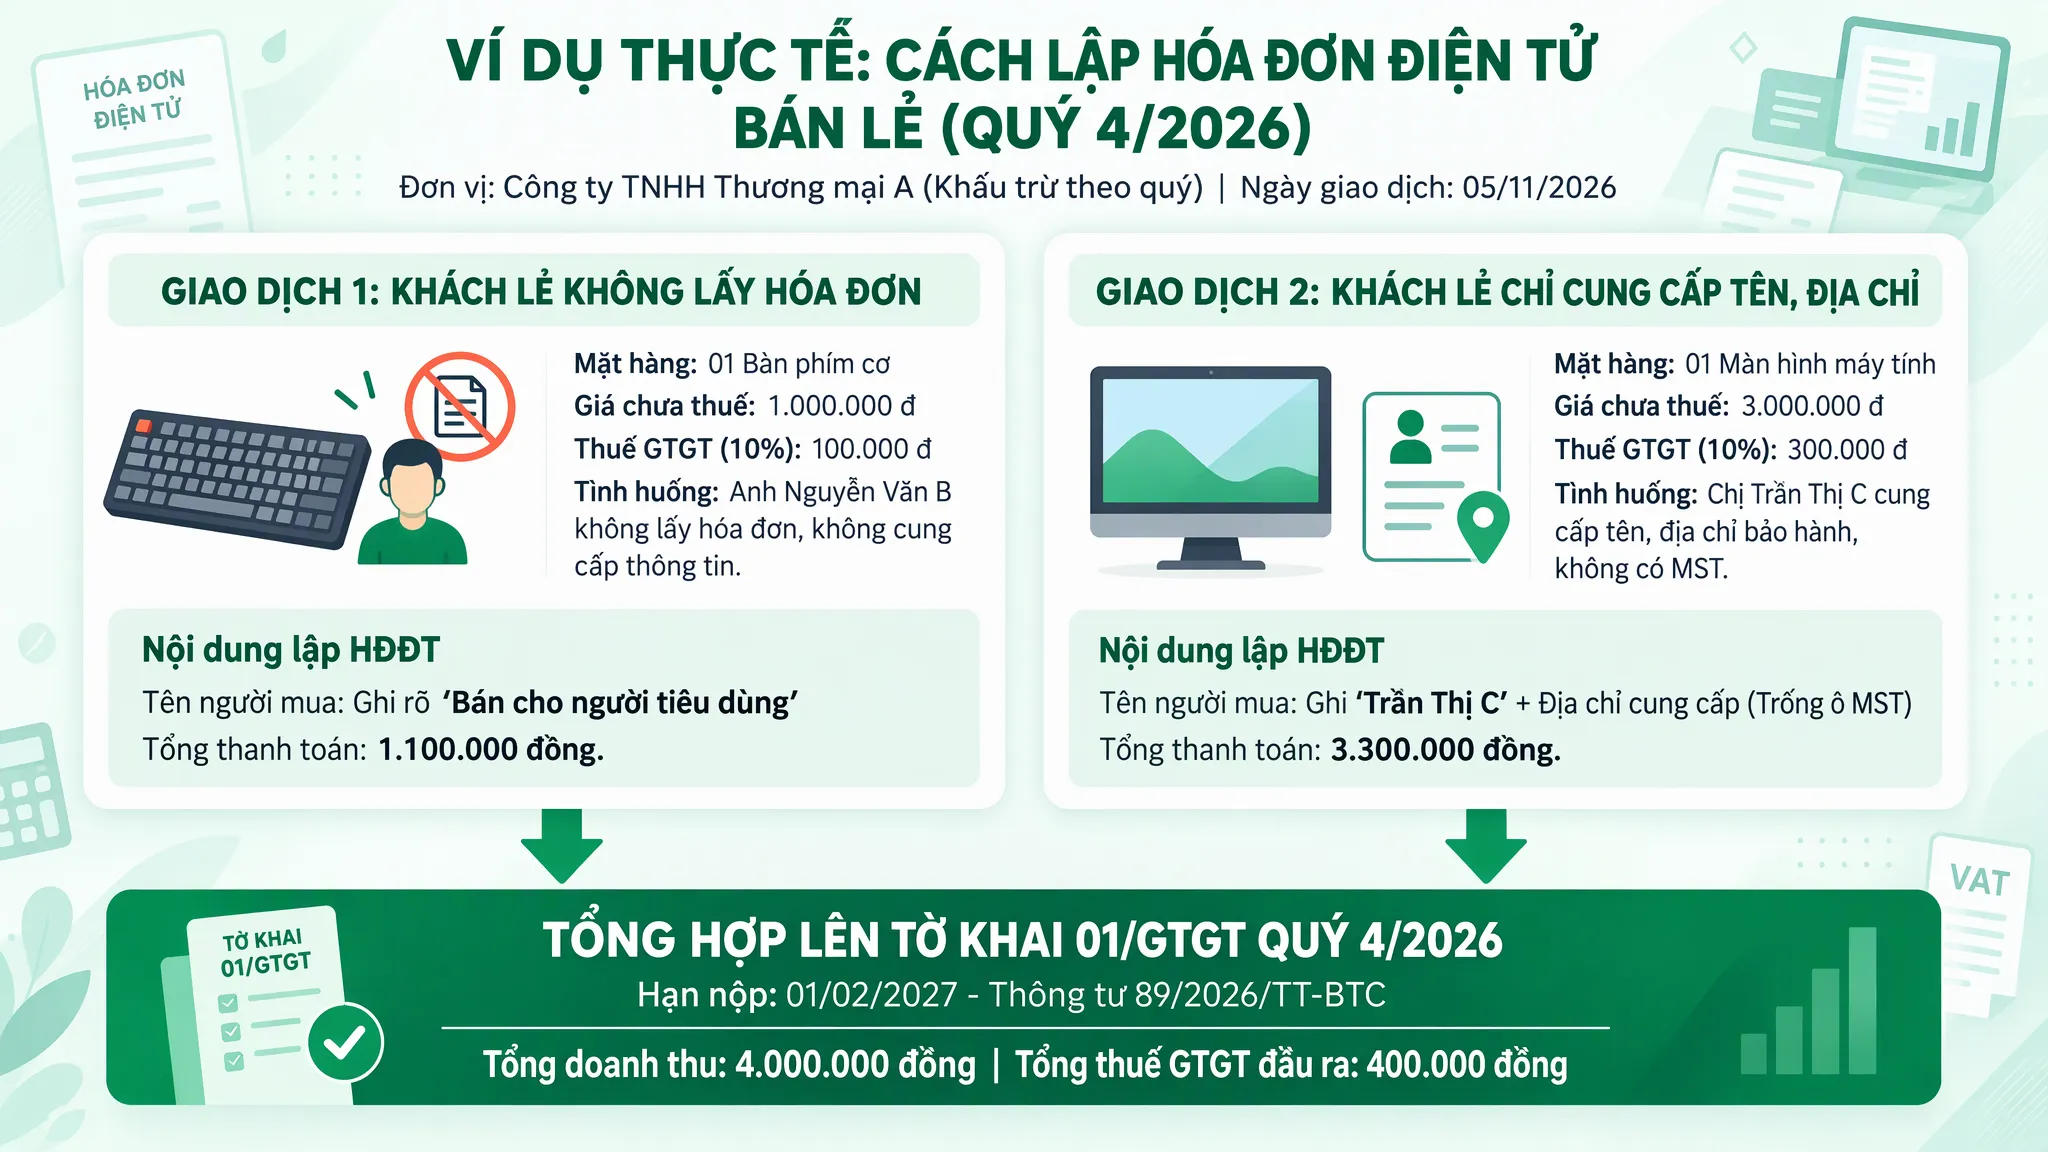
Đối với doanh nghiệp và hộ kinh doanh thuộc diện sử dụng hóa đơn điện tử khi bán lẻ hàng hóa, dịch vụ, việc lập hóa đơn trên phần mềm phải tuân thủ các tiêu thức tại Điều 10 và Phụ lục Nghị định 254/2026/NĐ-CP:
- Bước 1 – Kiểm tra thông tin người bán: Hệ thống phần mềm tự động hiển thị tên đơn vị, mã số thuế, địa chỉ trụ sở đã đăng ký với cơ quan thuế.
- Bước 2 – Nhập thông tin người mua theo đúng 2 trường hợp thực tế:
- Trường hợp khách lẻ không lấy hóa đơn / không cung cấp thông tin: Tại ô thông tin người mua, kế toán điền rõ cụm từ “Bán cho người tiêu dùng” (hoặc tích chọn tiện ích “Khách hàng không lấy hóa đơn” trên phần mềm để hệ thống tự động điền đúng quy định từ 01/07/2026).
- Trường hợp khách lẻ có cung cấp thông tin: Nhập chính xác Họ tên, Địa chỉ (và Mã số thuế hoặc Số định danh cá nhân nếu khách cung cấp).
- Bước 3 – Kê khai chi tiết hàng hóa, dịch vụ và thuế suất: Nhập tên hàng hóa, đơn vị tính, số lượng, đơn giá. Nếu là hóa đơn GTGT, chọn đúng mức thuế suất GTGT tương ứng của mặt hàng để phần mềm tính tiền thuế và tổng tiền thanh toán.
- Bước 4 – Ký số và gửi dữ liệu đến cơ quan thuế: Người bán thực hiện ký số điện tử để phát hành hóa đơn. Với hóa đơn điện tử khởi tạo từ máy tính tiền, người bán chuyển dữ liệu hóa đơn điện tử đã lập đến cơ quan thuế trong ngày qua tổ chức cung cấp dịch vụ nhận, truyền, lưu trữ dữ liệu điện tử.
4. Giải đáp một số thắc mắc về hóa đơn bán lẻ
Trong quá trình sử dụng mẫu hóa đơn bán lẻ và xuất hóa đơn cho khách hàng cá nhân từ thời điểm ngày 01/07/2026, kế toán viên và chủ hộ kinh doanh thường gặp phải các vướng mắc pháp lý dưới đây:
4.1. Các lưu ý về hóa đơn bán lẻ từ 01/07/2026
- Hóa đơn đặt in của cơ quan thuế đã hết giá trị sử dụng: Trước đây, một số hộ kinh doanh mua quyển hóa đơn bán hàng đặt in do cơ quan thuế phát hành. Tuy nhiên, theo Khoản 3 Điều 44 Nghị định 254/2026/NĐ-CP, kể từ ngày 01/07/2026, hóa đơn đặt in của cơ quan thuế đã mua của tổ chức, hộ, cá nhân kinh doanh không còn giá trị sử dụng và phải thực hiện tiêu hủy. Đơn vị không được mua “hóa đơn bán lẻ” giấy tại cơ quan thuế hay cơ quan tài chính nữa mà phải chuyển sang hóa đơn điện tử (hoặc đề nghị cấp hóa đơn điện tử có mã theo từng lần phát sinh nếu thuộc diện quy định).
- Quy định về chữ ký người mua và con dấu: Đối với hóa đơn điện tử bán lẻ cho khách hàng cá nhân, không bắt buộc phải có chữ ký số của người mua và không có tiêu thức đóng dấu mộc tròn truyền thống (thay bằng chữ ký số của người bán). Với phiếu bán lẻ nội bộ bằng giấy, pháp luật cũng không bắt buộc phải đóng dấu tròn của doanh nghiệp.
- Cảnh báo rủi ro khi không xuất hóa đơn bán lẻ: Theo Điều 41 Nghị định 254/2026/NĐ-CP, từ ngày 01/07/2026 đã bổ sung cơ chế khen thưởng người tiêu dùng tố giác hành vi bán hàng không lập hóa đơn hoặc lập hóa đơn không đúng thời điểm với mức thưởng lên đến 10 triệu đồng/vụ việc. Do đó, các cửa hàng chỉ giao phiếu bán lẻ nội bộ mà trốn tránh xuất hóa đơn điện tử (khi thuộc diện bắt buộc) sẽ đối mặt với nguy cơ bị phạt rất nặng.
4.2. Bán hàng dưới 200.000 đồng có phải lập hóa đơn không?
Câu trả lời là: Bắt buộc phải lập hóa đơn.
Nhiều kế toán và chủ cửa hàng vẫn nhầm lẫn với quy định cũ tại Thông tư 39/2014/TT-BTC (cho phép bán hàng dưới không phải lập hóa đơn nếu người mua không yêu cầu). Quy định này đã hết hiệu lực hoàn toàn.
Hiện nay, căn cứ theo Khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP, khi bán hàng hóa, cung cấp dịch vụ, người bán bắt buộc phải lập hóa đơn để giao cho người mua không phân biệt giá trị từng lần bán hàng là trên hay dưới , kể cả khi người mua không lấy hóa đơn (chỉ trừ các trường hợp đặc thù được lập hóa đơn tổng cuối ngày/cuối tháng theo Điểm a Khoản 6 Điều 9 hoặc các trường hợp không phải lập hóa đơn tại Điều 7 Nghị định 254/2026/NĐ-CP).
4.3. Hóa đơn bán lẻ có được khấu trừ thuế GTGT và tính chi phí hợp lý không?
Việc hóa đơn bán lẻ có được kê khai khấu trừ thuế GTGT và hạch toán vào chi phí được trừ khi tính thuế TNDN hay không phụ thuộc hoàn toàn vào bản chất pháp lý của tờ chứng từ đó:
- Nếu chỉ là “Phiếu bán lẻ” tự in, viết tay (tải từ file Excel, Word): Chứng từ này tuyệt đối không được dùng để khấu trừ thuế GTGT đầu vào và không phải là hóa đơn hợp pháp để tính vào chi phí được trừ khi quyết toán thuế TNDN (trừ trường hợp doanh nghiệp mua hàng hóa, dịch vụ của cá nhân, hộ kinh doanh chưa đến ngưỡng doanh thu chịu thuế được phép lập Bảng kê thu mua hàng hóa, dịch vụ không có hóa đơn theo quy định pháp luật thuế TNDN hiện hành).
- Nếu là Hóa đơn bán hàng (dành cho đơn vị tính thuế trực tiếp): Đây là hóa đơn hợp pháp để doanh nghiệp mua hàng hạch toán vào chi phí được trừ khi tính thuế TNDN (nếu phục vụ sản xuất kinh doanh và có đủ chứng từ thanh toán), nhưng không được dùng để khấu trừ thuế GTGT đầu vào.
- Nếu là Hóa đơn GTGT (hoặc HĐĐT từ máy tính tiền của đơn vị tính thuế khấu trừ): Doanh nghiệp mua hàng được kê khai khấu trừ thuế GTGT đầu vào và tính vào chi phí hợp lý nếu trên hóa đơn ghi đầy đủ, chính xác Tên, Địa chỉ, Mã số thuế của doanh nghiệp mua và đáp ứng điều kiện thanh toán không dùng tiền mặt theo quy định của Luật Thuế GTGT và Nghị định 181/2025/NĐ-CP.
5. TỰ ĐỘNG hạch toán hóa đơn bán cho khách trên MISA ASP
Trên phần mềm kế toán dịch vụ MISA ASP, trợ lý AVA tự động hạch toán hóa đơn đầu ra, kể cả hóa đơn bán cho khách lẻ:
Bước 1: Vào phân hệ Quản lý hóa đơn, tab Hóa đơn đầu ra, chọn Tự động xử lý hóa đơn.
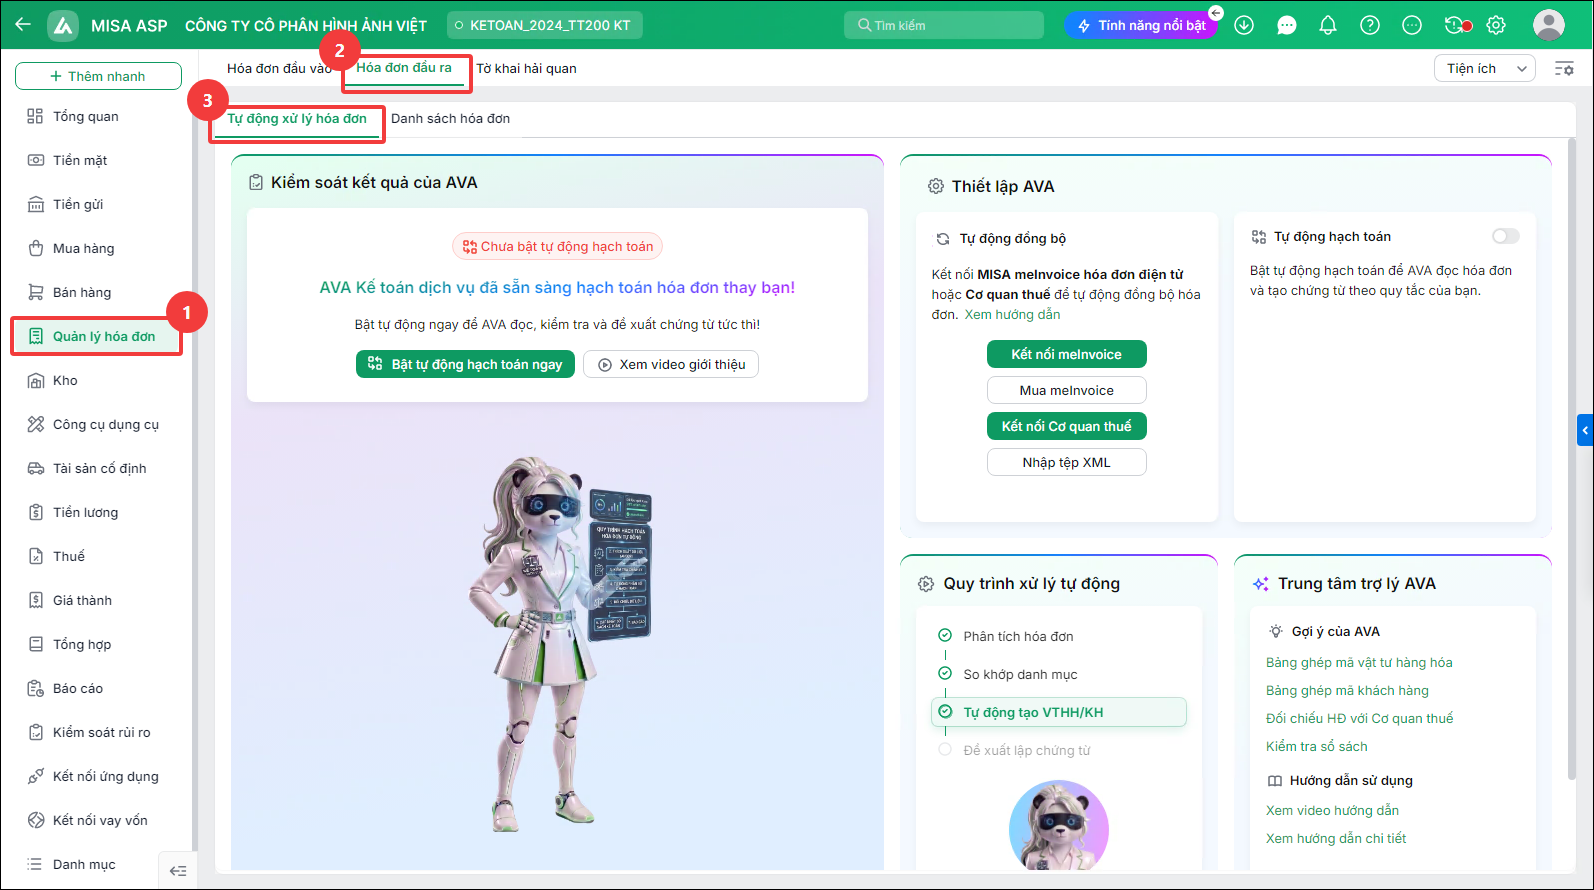
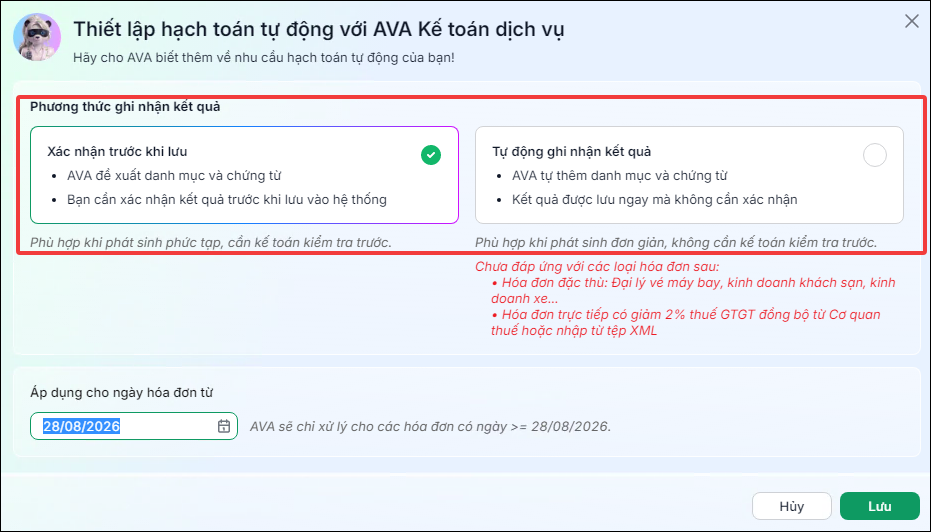
Bước 2: Bật Tự động hạch toán, chọn phương thức Xác nhận trước khi lưu hoặc Tự động ghi nhận kết quả, nhấn Lưu.
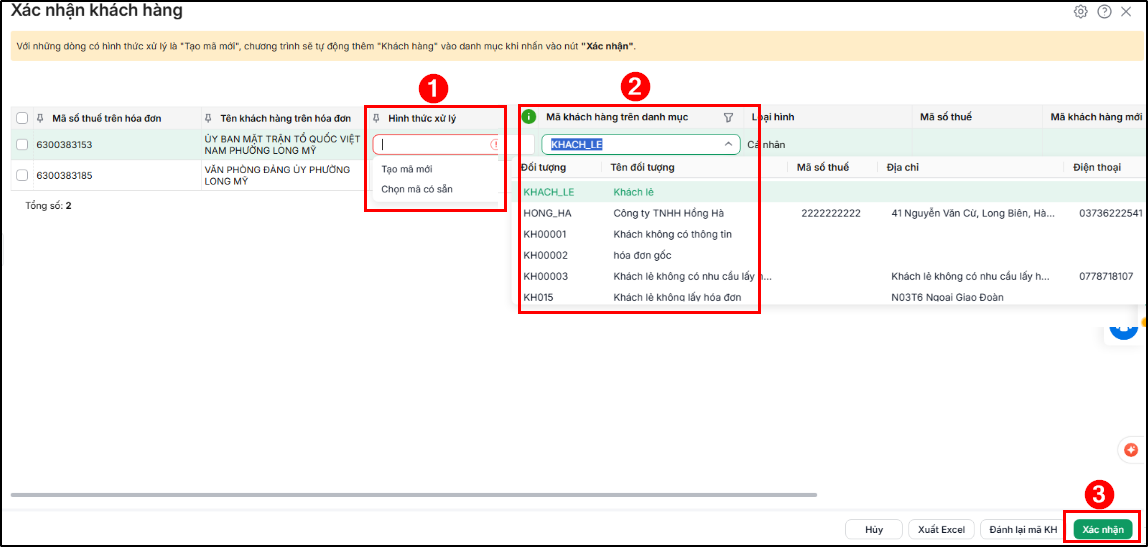
Bước 3: Với hóa đơn chưa có mã khách hàng, tại cột Hình thức xử lý chọn Chọn mã có sẵn để theo dõi chung các khách mua lẻ vào một mã (ví dụ KHACH_LE), nhấn Xác nhận.
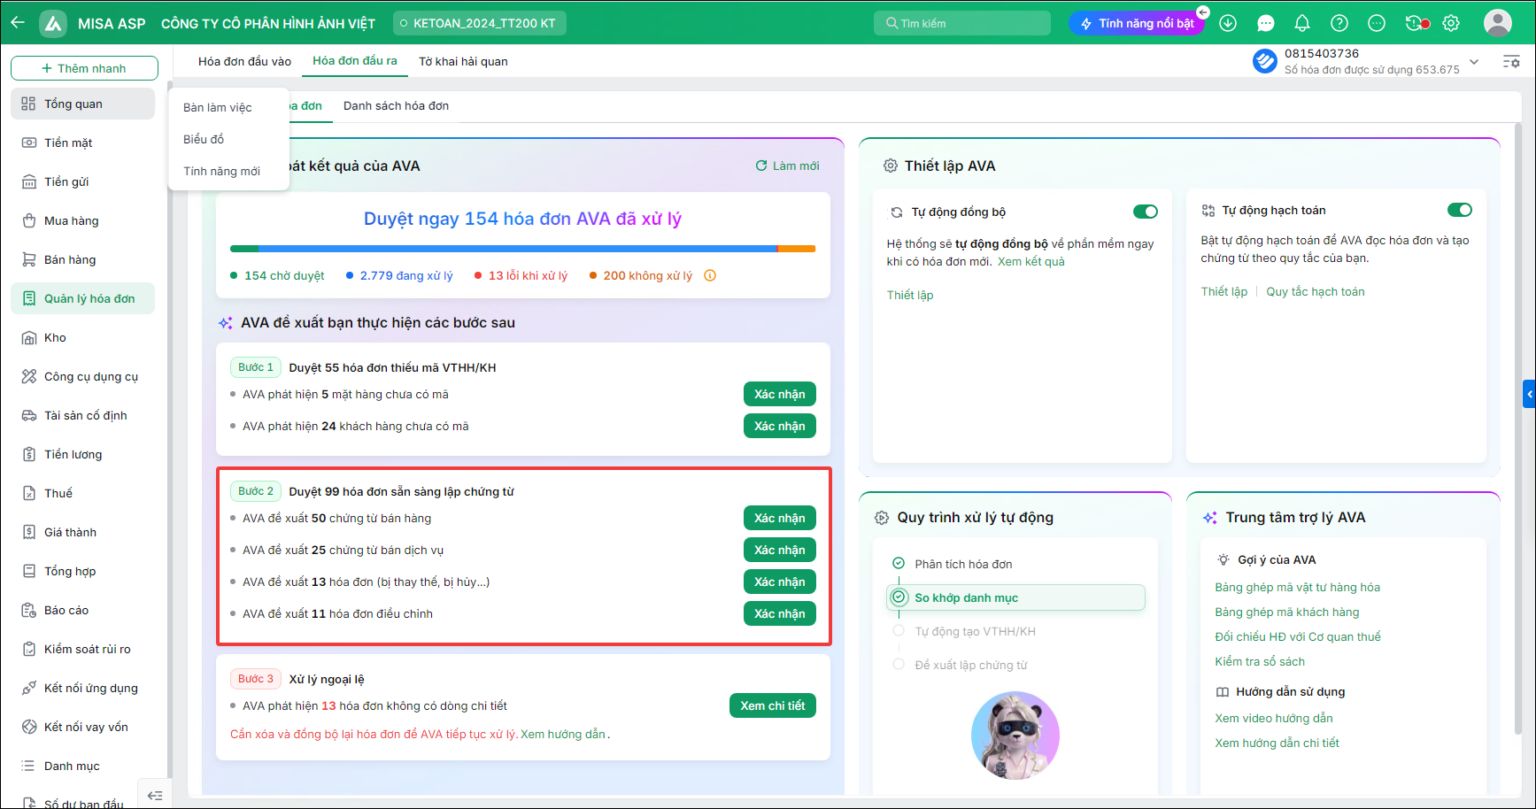
Bước 4: Với hóa đơn đã đủ mã hàng, mã khách, chọn Xác nhận, kiểm tra thông tin hạch toán rồi chọn Lưu tất cả chứng từ.
TƯ VẤN CÁCH TỰ ĐỘNG HẠCH TOÁN HÓA ĐƠN TRÊN MISA ASP