



 MISA ASP
 13 lượt xem
Hóa đơn là gì, có mấy loại hóa đơn là câu hỏi kế toán gặp đầu tiên khi tiếp nhận chứng từ của khách. Theo Nghị định 254/2026/NĐ-CP, hiện có 6 loại hóa đơn và nhóm chứng từ quản lý như hóa đơn. Cùng MISA ASP tìm hiểu chi tiết từng loại.
1. Hóa đơn là gì?
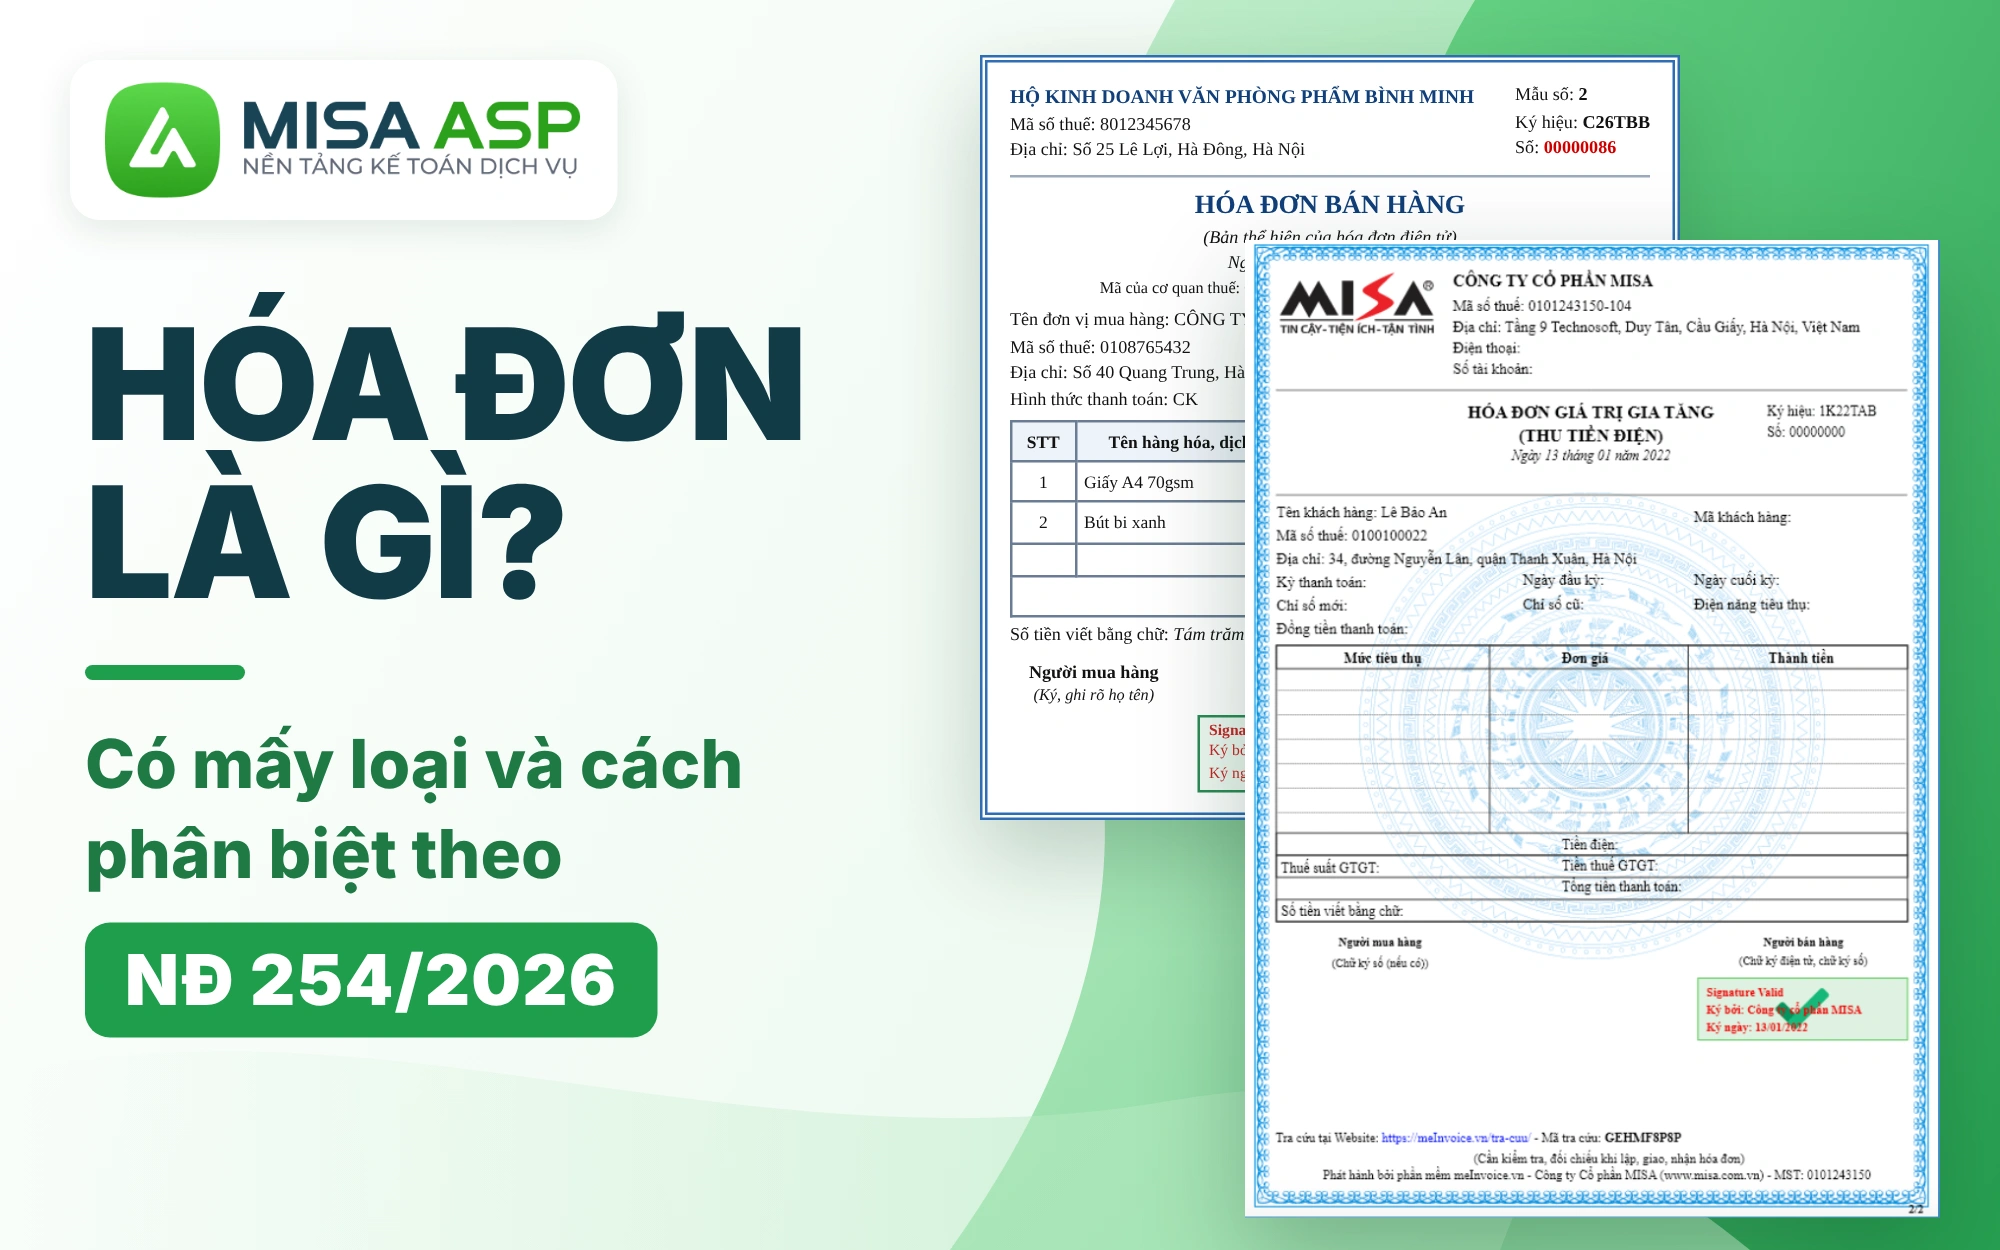
Hóa đơn là chứng từ pháp lý do bên bán lập để ghi nhận thông tin bán hàng hóa hoặc cung ứng dịch vụ cho bên mua. Trên hóa đơn thể hiện tên hàng hóa, số lượng, đơn giá, tổng tiền, thuế (nếu có) cùng thông tin của bên bán và bên mua.
Từ 01/7/2026, Luật Quản lý thuế số 108/2025/QH15 không còn điều khoản định nghĩa chung về hóa đơn mà quy định trực tiếp về hóa đơn điện tử, hình thức hóa đơn mà doanh nghiệp, hộ kinh doanh đang sử dụng:
“1. Hóa đơn điện tử là hóa đơn ở dạng dữ liệu điện tử do tổ chức, hộ kinh doanh, cá nhân kinh doanh bán hàng hóa, cung cấp dịch vụ lập để ghi nhận thông tin bán hàng hóa, cung cấp dịch vụ theo quy định của pháp luật về thuế và pháp luật về kế toán.”
(Khoản 1 Điều 26 Luật Quản lý thuế 2025)
1.1. Vai trò của hóa đơn
Để hiểu rõ hóa đơn là gì, kế toán cần nắm 4 vai trò chính của hóa đơn với doanh nghiệp:
- Chứng từ pháp lý: xác nhận quyền và nghĩa vụ của bên mua, bên bán trong giao dịch.
- Cơ sở kê khai thuế: là căn cứ để doanh nghiệp kê khai, nộp thuế GTGT, thuế TNDN và hạch toán kế toán.
- Quản lý tài chính: giúp doanh nghiệp theo dõi doanh thu, kiểm soát chi phí và minh bạch báo cáo tài chính.
- Bảo vệ quyền lợi: làm căn cứ giải quyết tranh chấp hoặc bảo hành sản phẩm khi phát sinh vấn đề giữa hai bên.
Vì vậy, hóa đơn thiếu nội dung hoặc lập sai loại có thể khiến bên mua bị xuất toán chi phí, không được khấu trừ thuế GTGT đầu vào.
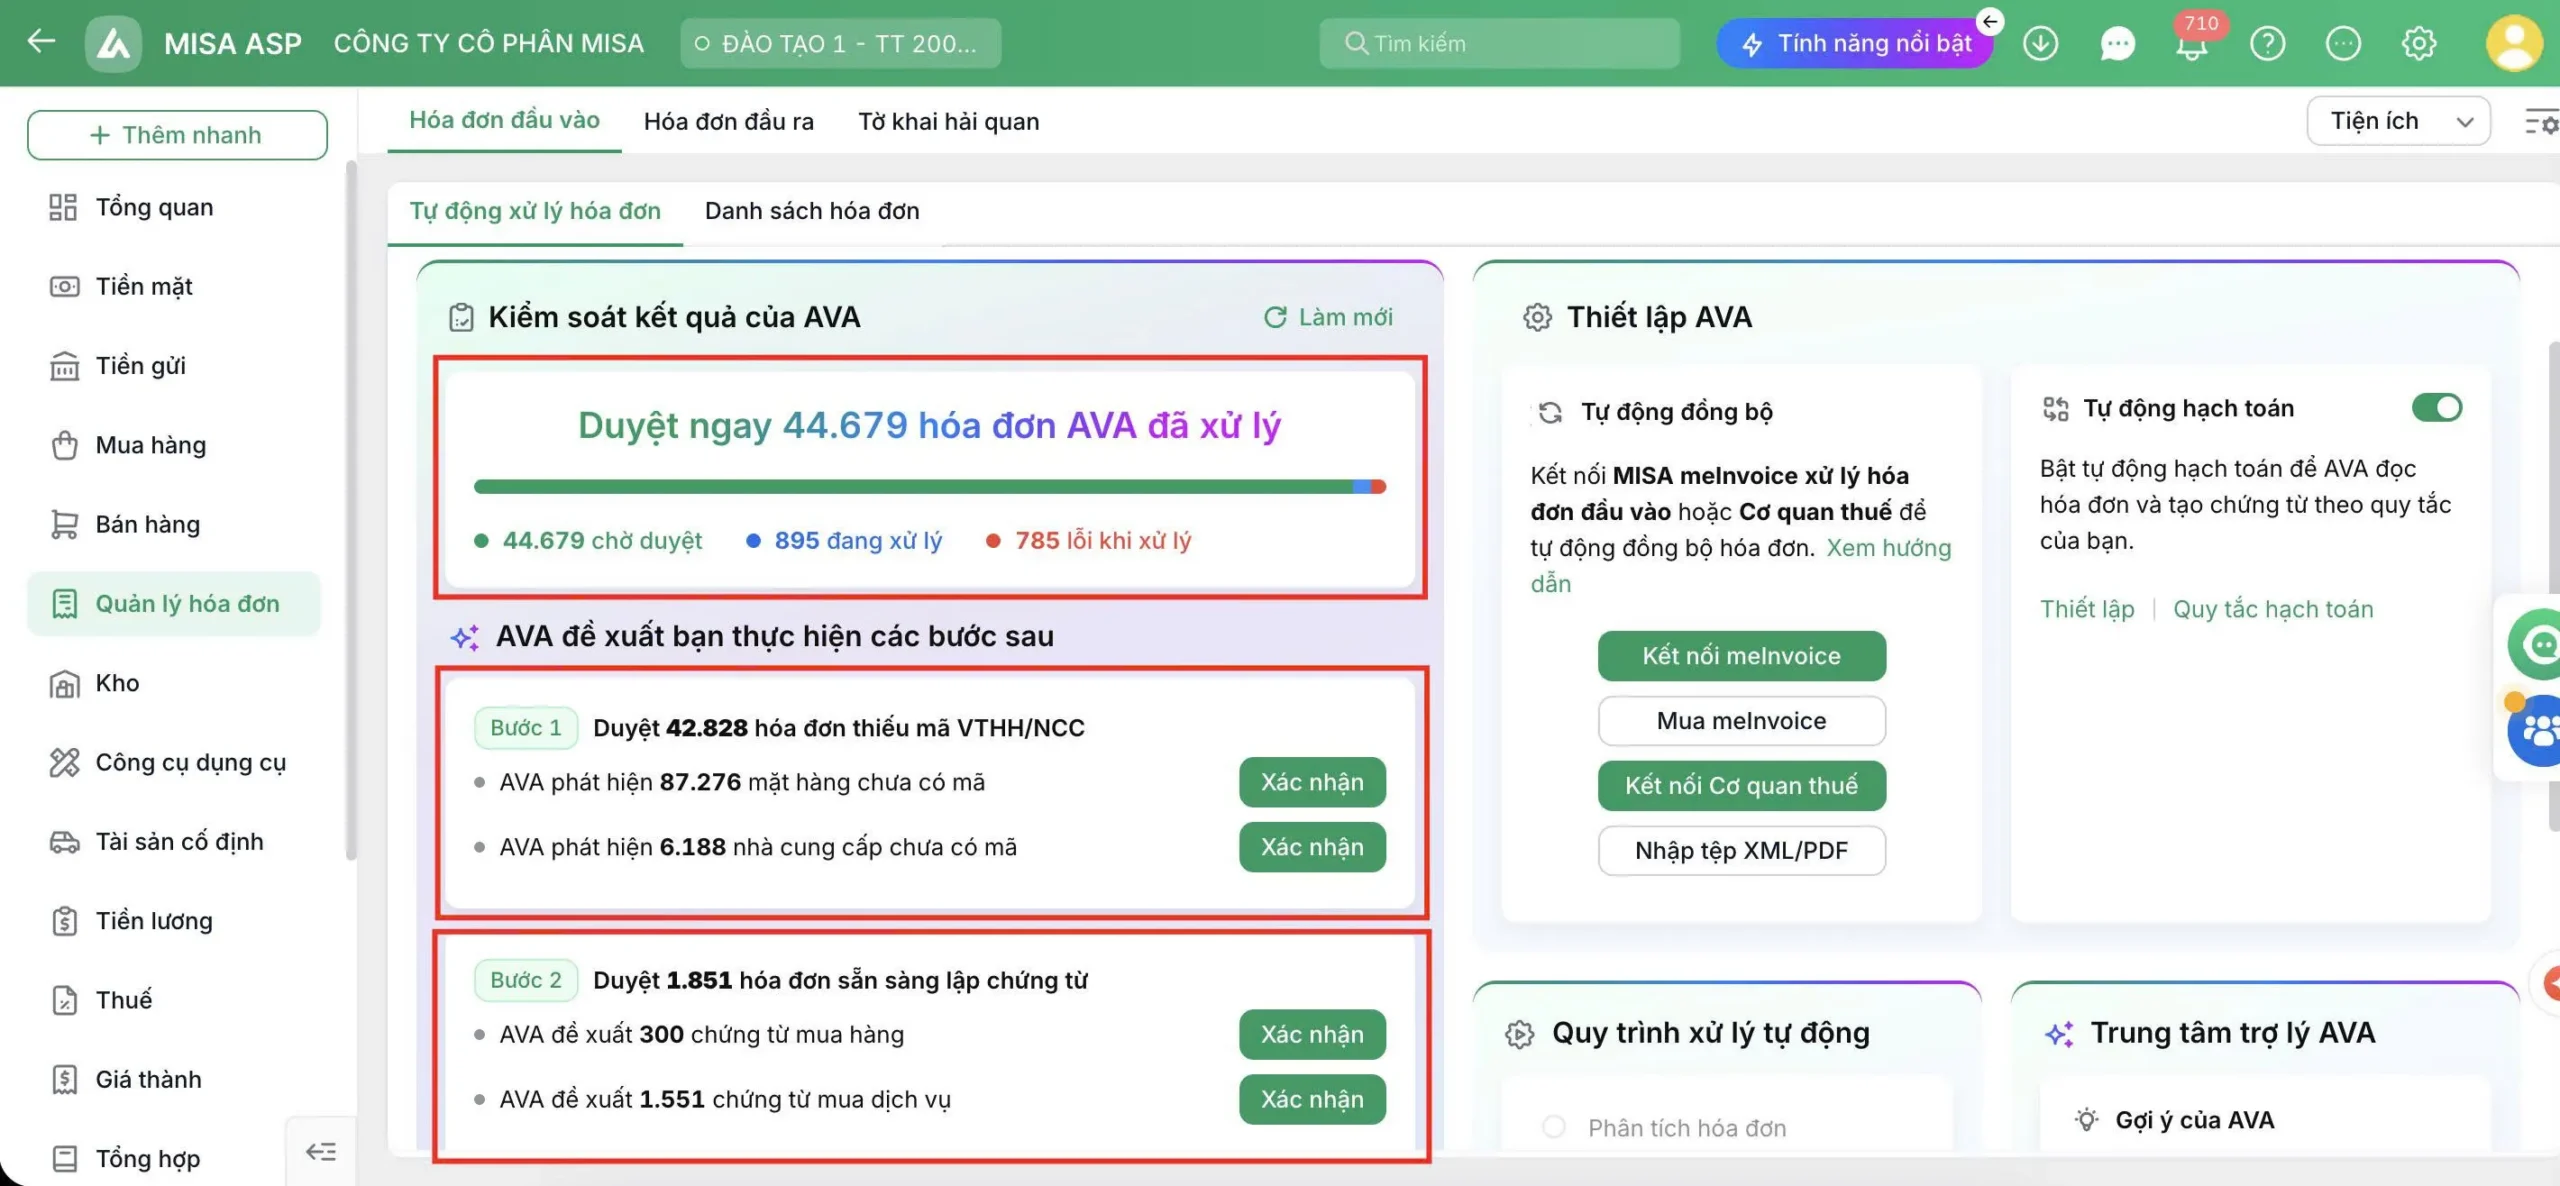
Kế toán dịch vụ làm hóa đơn cho nhiều khách có thể dùng phần mềm kế toán dịch vụ MISA ASP để tự động lấy hóa đơn từ nhà cung cấp, hạch toán và đối chiếu với hóa đơn trên cổng hóa đơn điện tử.
TƯ VẤN TÔI CÁCH LÀM VỚI MISA ASP
2. Hóa đơn có mấy loại theo Nghị định 254/2026?
Sau khi nắm hóa đơn là gì, câu hỏi tiếp theo là hóa đơn có mấy loại. Theo Điều 8 Nghị định 254/2026/NĐ-CP, các loại hóa đơn hiện nay gồm 6 loại. Ngoài ra còn có nhóm chứng từ được đăng ký, sử dụng và quản lý như hóa đơn:
| STT | Loại hóa đơn | Đối tượng sử dụng | Ký hiệu mẫu số |
|---|---|---|---|
| 1 | Hóa đơn giá trị gia tăng | Tổ chức kinh tế khai thuế GTGT theo phương pháp khấu trừ | 1 |
| 2 | Hóa đơn bán hàng | Tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh khai thuế GTGT theo phương pháp trực tiếp; tổ chức, cá nhân trong khu phi thuế quan | 2 |
| 3 | Hóa đơn thương mại điện tử | Người xuất khẩu đáp ứng điều kiện chuyển dữ liệu hóa đơn thương mại bằng phương thức điện tử | 7 |
| 4 | Hóa đơn điện tử bán tài sản công | Khi bán, chuyển nhượng tài sản công | 3 |
| 5 | Hóa đơn điện tử bán hàng dự trữ quốc gia | Cơ quan, đơn vị thuộc hệ thống dự trữ nhà nước | 4 |
| 6 | Các loại hóa đơn khác | Tem, vé, thẻ; phiếu thu cước vận tải hàng không, cước vận tải quốc tế, phí dịch vụ ngân hàng | 5 |
| 7 | Chứng từ quản lý như hóa đơn | Phiếu xuất kho kiêm vận chuyển nội bộ, phiếu xuất kho hàng gửi bán đại lý | 6 |
Ký hiệu mẫu số ghi theo Phụ lục I Thông tư 91/2026/TT-BTC. Số 8 và số 9 dùng cho hóa đơn GTGT, hóa đơn bán hàng tích hợp biên lai thu thuế, phí, lệ phí.
2.1. Hóa đơn giá trị gia tăng
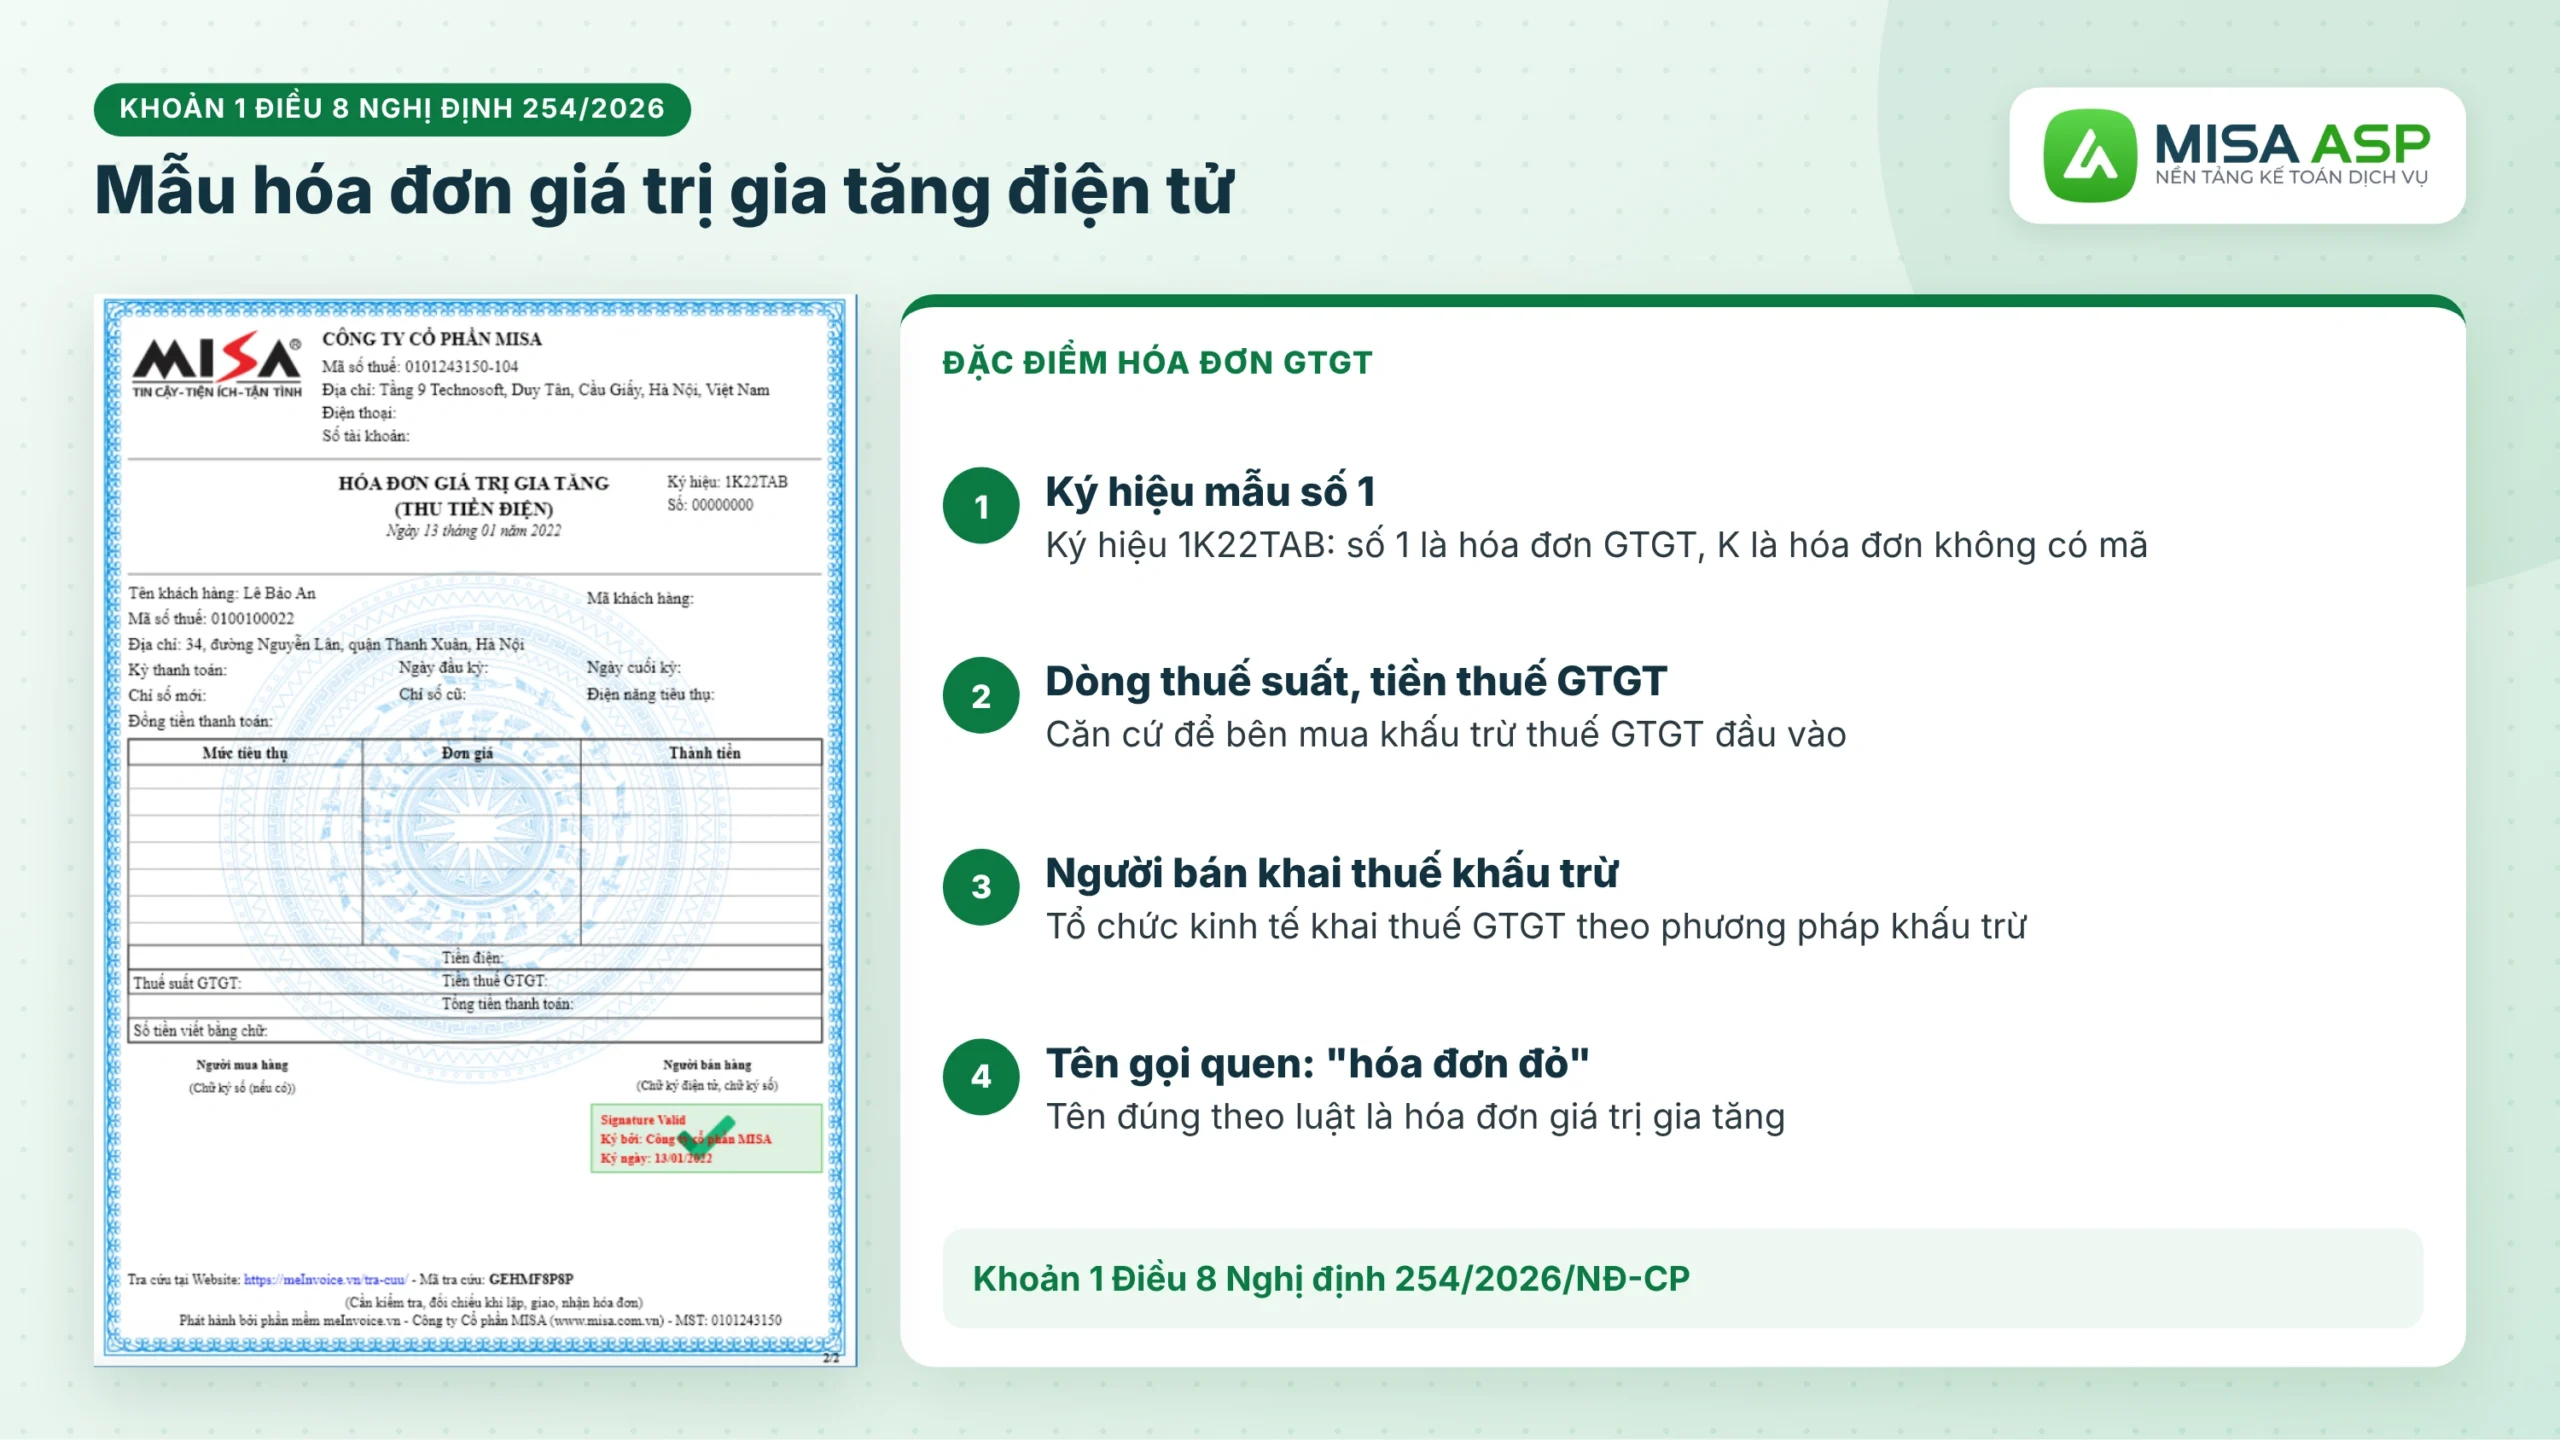
Hóa đơn GTGT là loại hóa đơn phổ biến nhất của doanh nghiệp. Nhiều người vẫn gọi là “hóa đơn đỏ”, cách gọi quen từ thời dùng hóa đơn giấy, còn tên đúng theo luật là hóa đơn giá trị gia tăng:
“1. Hóa đơn giá trị gia tăng là hóa đơn dành cho các tổ chức kinh tế khai thuế giá trị gia tăng theo phương pháp khấu trừ sử dụng cho các hoạt động:
a) Bán hàng hóa, cung cấp dịch vụ trong nội địa;
b) Hoạt động vận tải quốc tế;
c) Xuất vào khu phi thuế quan và các trường hợp được coi như xuất khẩu;
d) Xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài;
đ) Hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số và các dịch vụ khác của nhà cung cấp ở nước ngoài không có cơ sở thường trú tại Việt Nam.”
(Khoản 1 Điều 8 Nghị định 254/2026/NĐ-CP)
Trên hóa đơn GTGT thể hiện thuế suất, tiền thuế GTGT theo từng loại thuế suất, đây là căn cứ để bên mua khấu trừ thuế đầu vào.
2.2. Hóa đơn bán hàng
Hóa đơn bán hàng dùng cho 2 nhóm đối tượng theo khoản 2 Điều 8 Nghị định 254/2026/NĐ-CP:
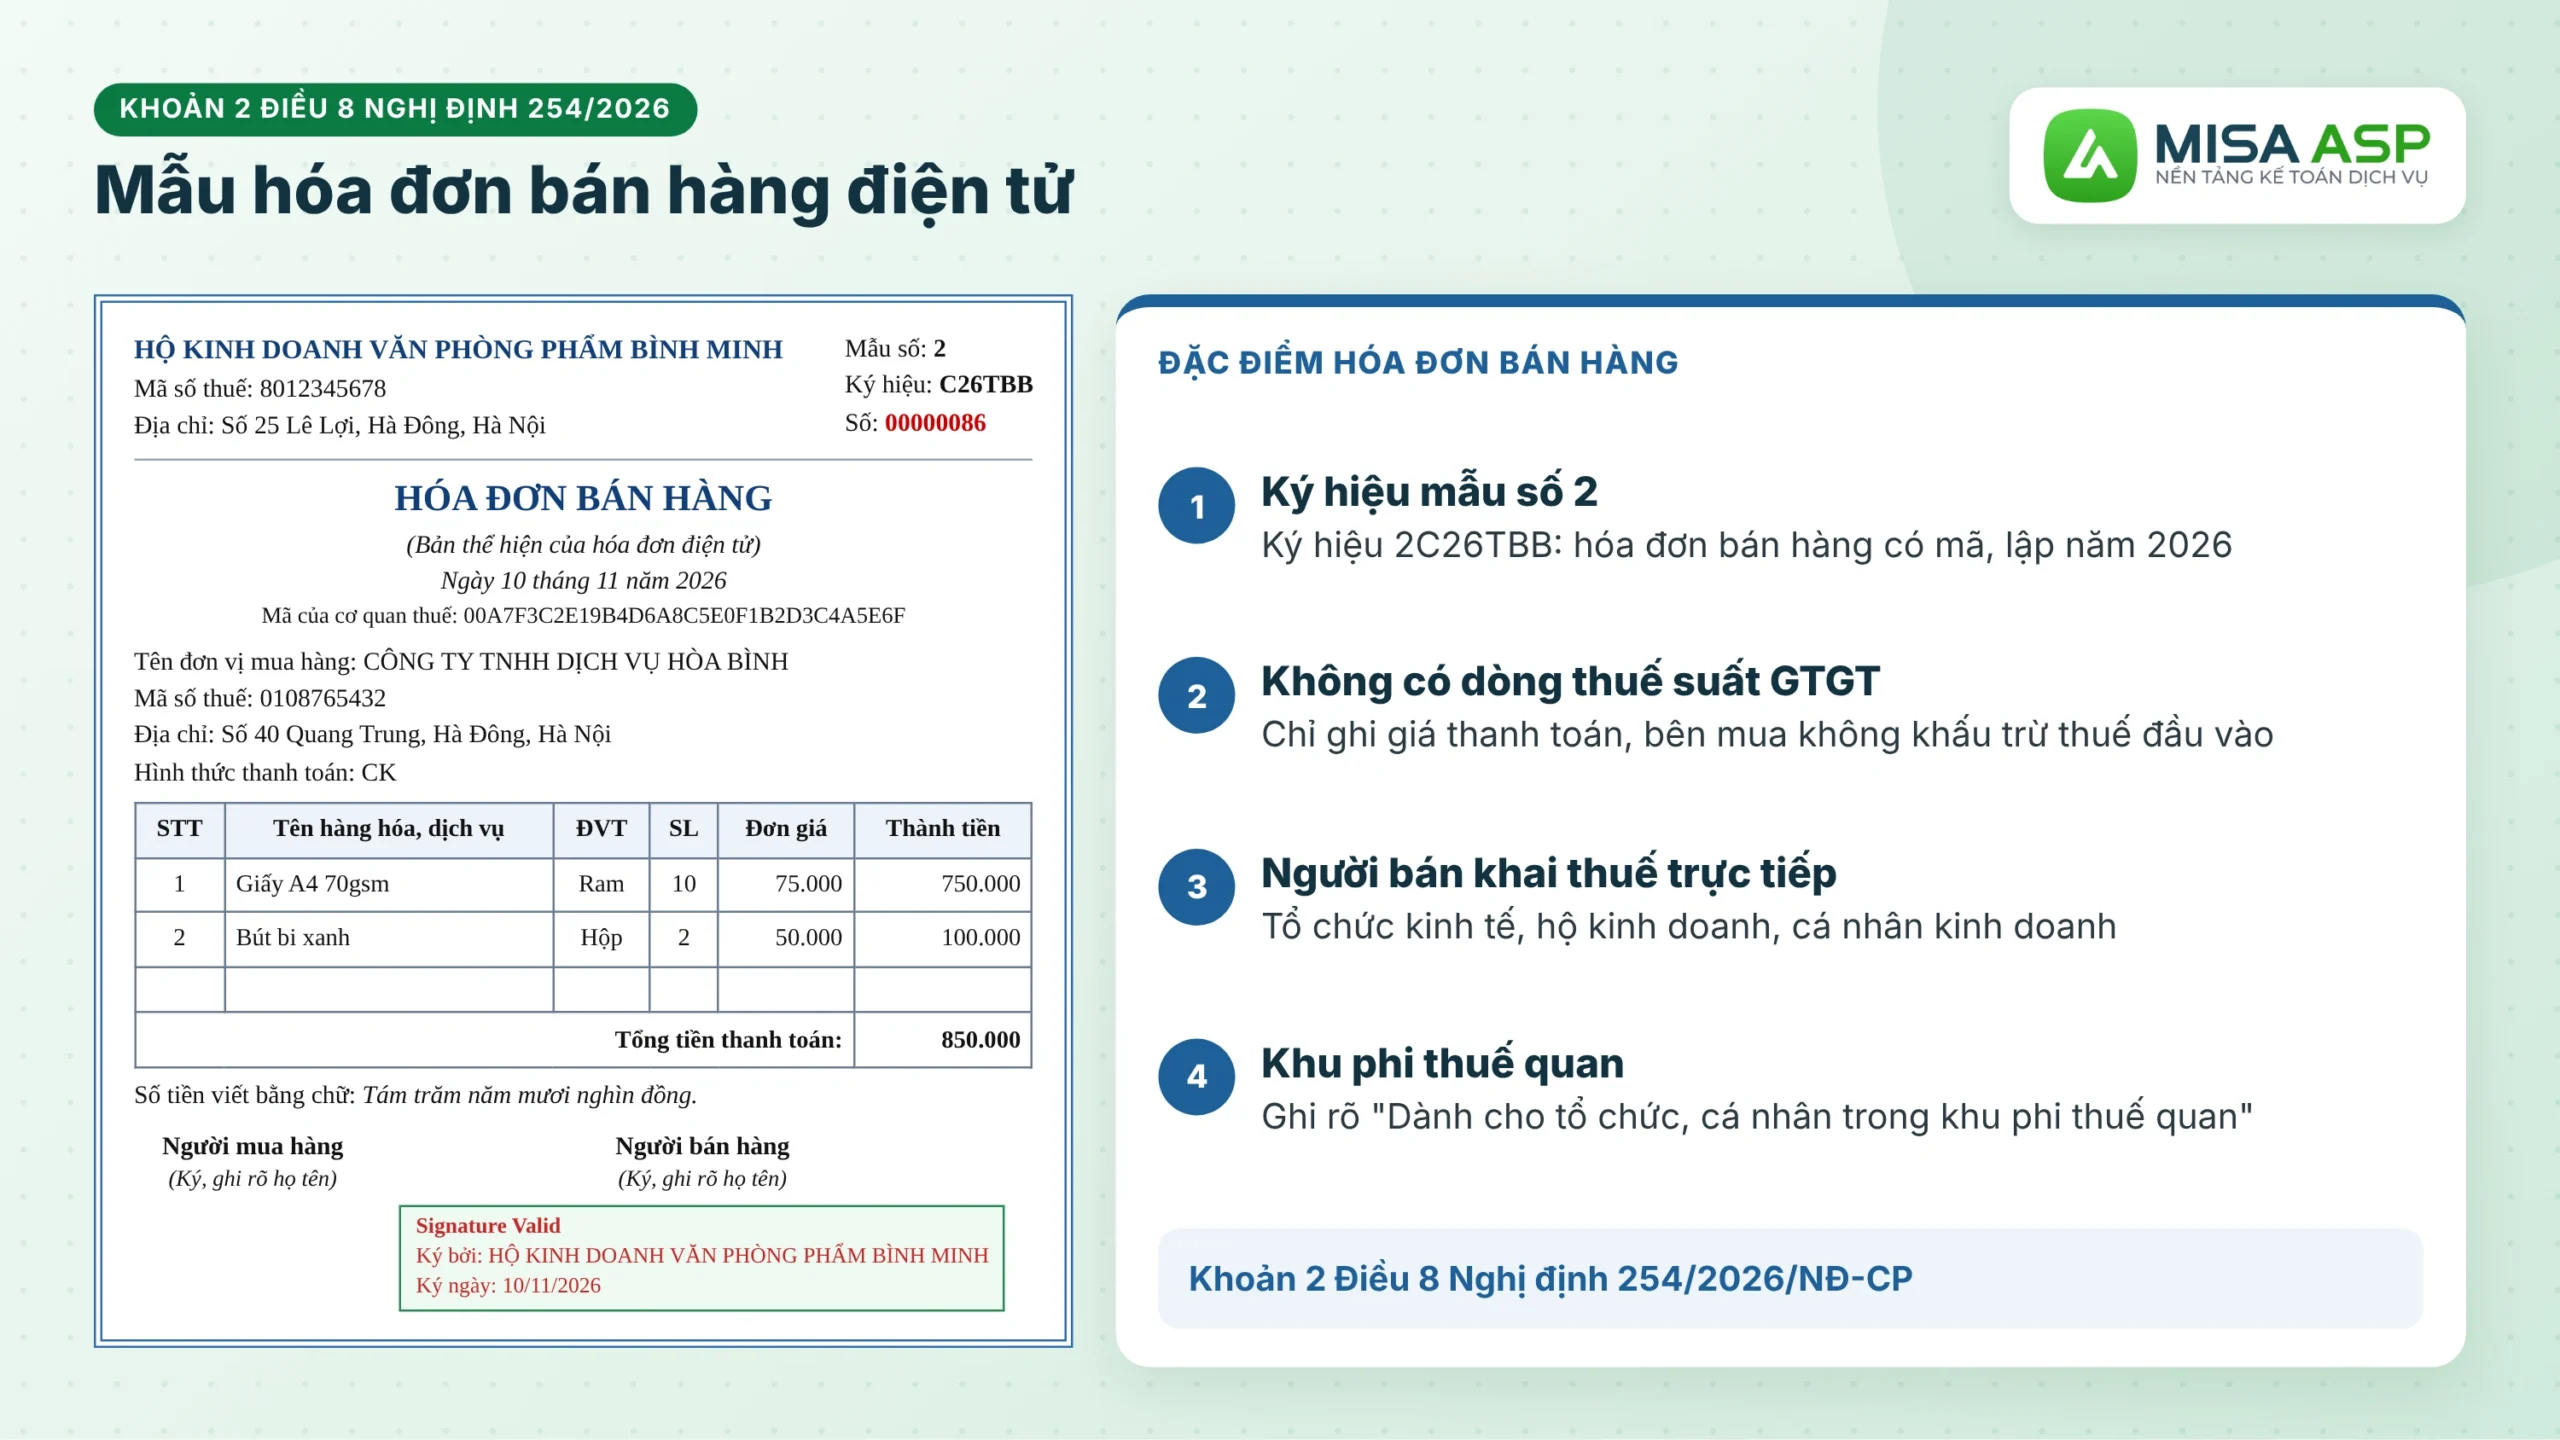
- Nhóm 1: Tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh khai, tính thuế GTGT theo phương pháp trực tiếp, sử dụng khi bán hàng hóa, cung cấp dịch vụ trong nội địa, vận tải quốc tế, xuất vào khu phi thuế quan, xuất khẩu.
- Nhóm 2: Tổ chức kinh tế, cá nhân trong khu phi thuế quan khi bán vào nội địa, bán cho nhau trong khu phi thuế quan hoặc xuất khẩu. Trên hóa đơn ghi rõ “Dành cho tổ chức, cá nhân trong khu phi thuế quan”.
Riêng doanh nghiệp chế xuất có hoạt động kinh doanh khác, khai thuế GTGT theo phương pháp trực tiếp thì dùng hóa đơn bán hàng. Doanh nghiệp chế xuất khai thuế theo phương pháp khấu trừ thì dùng hóa đơn GTGT.
Hóa đơn bán hàng không có dòng thuế suất, tiền thuế GTGT như hóa đơn GTGT.
2.3. Hóa đơn thương mại điện tử
Đây là loại hóa đơn mới, dành cho người xuất khẩu có hệ thống chuyển dữ liệu hóa đơn thương mại điện tử đến cơ quan thuế:
“3. Hóa đơn thương mại điện tử là hóa đơn áp dụng đối với các tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh (người xuất khẩu) có hoạt động xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài mà người xuất khẩu đáp ứng điều kiện chuyển dữ liệu hóa đơn thương mại bằng phương thức điện tử đến cơ quan thuế. (…)
Trường hợp người xuất khẩu không đáp ứng điều kiện chuyển dữ liệu hóa đơn thương mại bằng phương thức điện tử đến cơ quan thuế thì lựa chọn lập hóa đơn giá trị gia tăng điện tử hoặc hóa đơn bán hàng điện tử.”
(Khoản 3 Điều 8 Nghị định 254/2026/NĐ-CP)
2.4. Hóa đơn bán tài sản công, bán hàng dự trữ quốc gia
Hai loại hóa đơn này do cơ quan, đơn vị nhà nước sử dụng, doanh nghiệp thông thường không lập:
4. Hóa đơn điện tử bán tài sản công được sử dụng khi bán, chuyển nhượng các tài sản công thực hiện theo quy định của pháp luật về quản lý, sử dụng tài sản công.
5. Hóa đơn điện tử bán hàng dự trữ quốc gia được sử dụng khi các cơ quan, đơn vị thuộc hệ thống cơ quan dự trữ nhà nước bán hàng dự trữ quốc gia theo quy định của pháp luật.”(Khoản 4, khoản 5 Điều 8 Nghị định 254/2026/NĐ-CP)
2.5. Các loại hóa đơn khác
Tem, vé, thẻ và một số phiếu thu đặc thù cũng là hóa đơn nếu đáp ứng quy định:
“6. Các loại hóa đơn khác, gồm:
a) Tem, vé, thẻ theo định dạng chuẩn dữ liệu và nội dung theo quy định tại Nghị định này;
b) Phiếu thu tiền cước vận chuyển hàng không; chứng từ thu cước phí vận tải quốc tế; chứng từ thu phí dịch vụ ngân hàng trừ trường hợp quy định tại điểm a khoản này có hình thức và nội dung được lập theo thông lệ quốc tế và các quy định của pháp luật có liên quan.”
(Khoản 6 Điều 8 Nghị định 254/2026/NĐ-CP)
2.6. Chứng từ được quản lý như hóa đơn
Khi tìm các loại hóa đơn chứng từ, kế toán cần lưu ý 2 chứng từ tuy không phải hóa đơn bán hàng nhưng được đăng ký, sử dụng và quản lý như hóa đơn:
“7. Các chứng từ được đăng ký, sử dụng và quản lý như hóa đơn gồm phiếu xuất kho kiêm vận chuyển nội bộ, phiếu xuất kho hàng gửi bán đại lý.”
(Khoản 7 Điều 8 Nghị định 254/2026/NĐ-CP)
Trên phần mềm kế toán dịch vụ MISA ASP, hóa đơn đầu vào, đầu ra của khách được tự động lấy về từ nhà cung cấp, dù là hóa đơn GTGT hay hóa đơn bán hàng, kế toán không phải chờ khách gửi hay tải từng hóa đơn. Phần mềm đáp ứng đầy đủ nghiệp vụ hóa đơn theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC.
MISA ASP – Nền tảng kế toán dịch vụ được HƠN 90.000 kế toán dịch vụ tin dùng hiện nay.
TƯ VẤN & DEMO 1:1 MIỄN PHÍ – ƯU ĐÃI TỚI 50%
3. Các loại hóa đơn điện tử hiện hành
Khi tìm hiểu hóa đơn là gì, nhiều người nghĩ hóa đơn điện tử là một loại hóa đơn riêng. Thực tế, đây là hình thức thể hiện của các loại hóa đơn ở mục 2. Theo Luật Quản lý thuế 2025, loại hóa đơn điện tử gồm 3 hình thức:
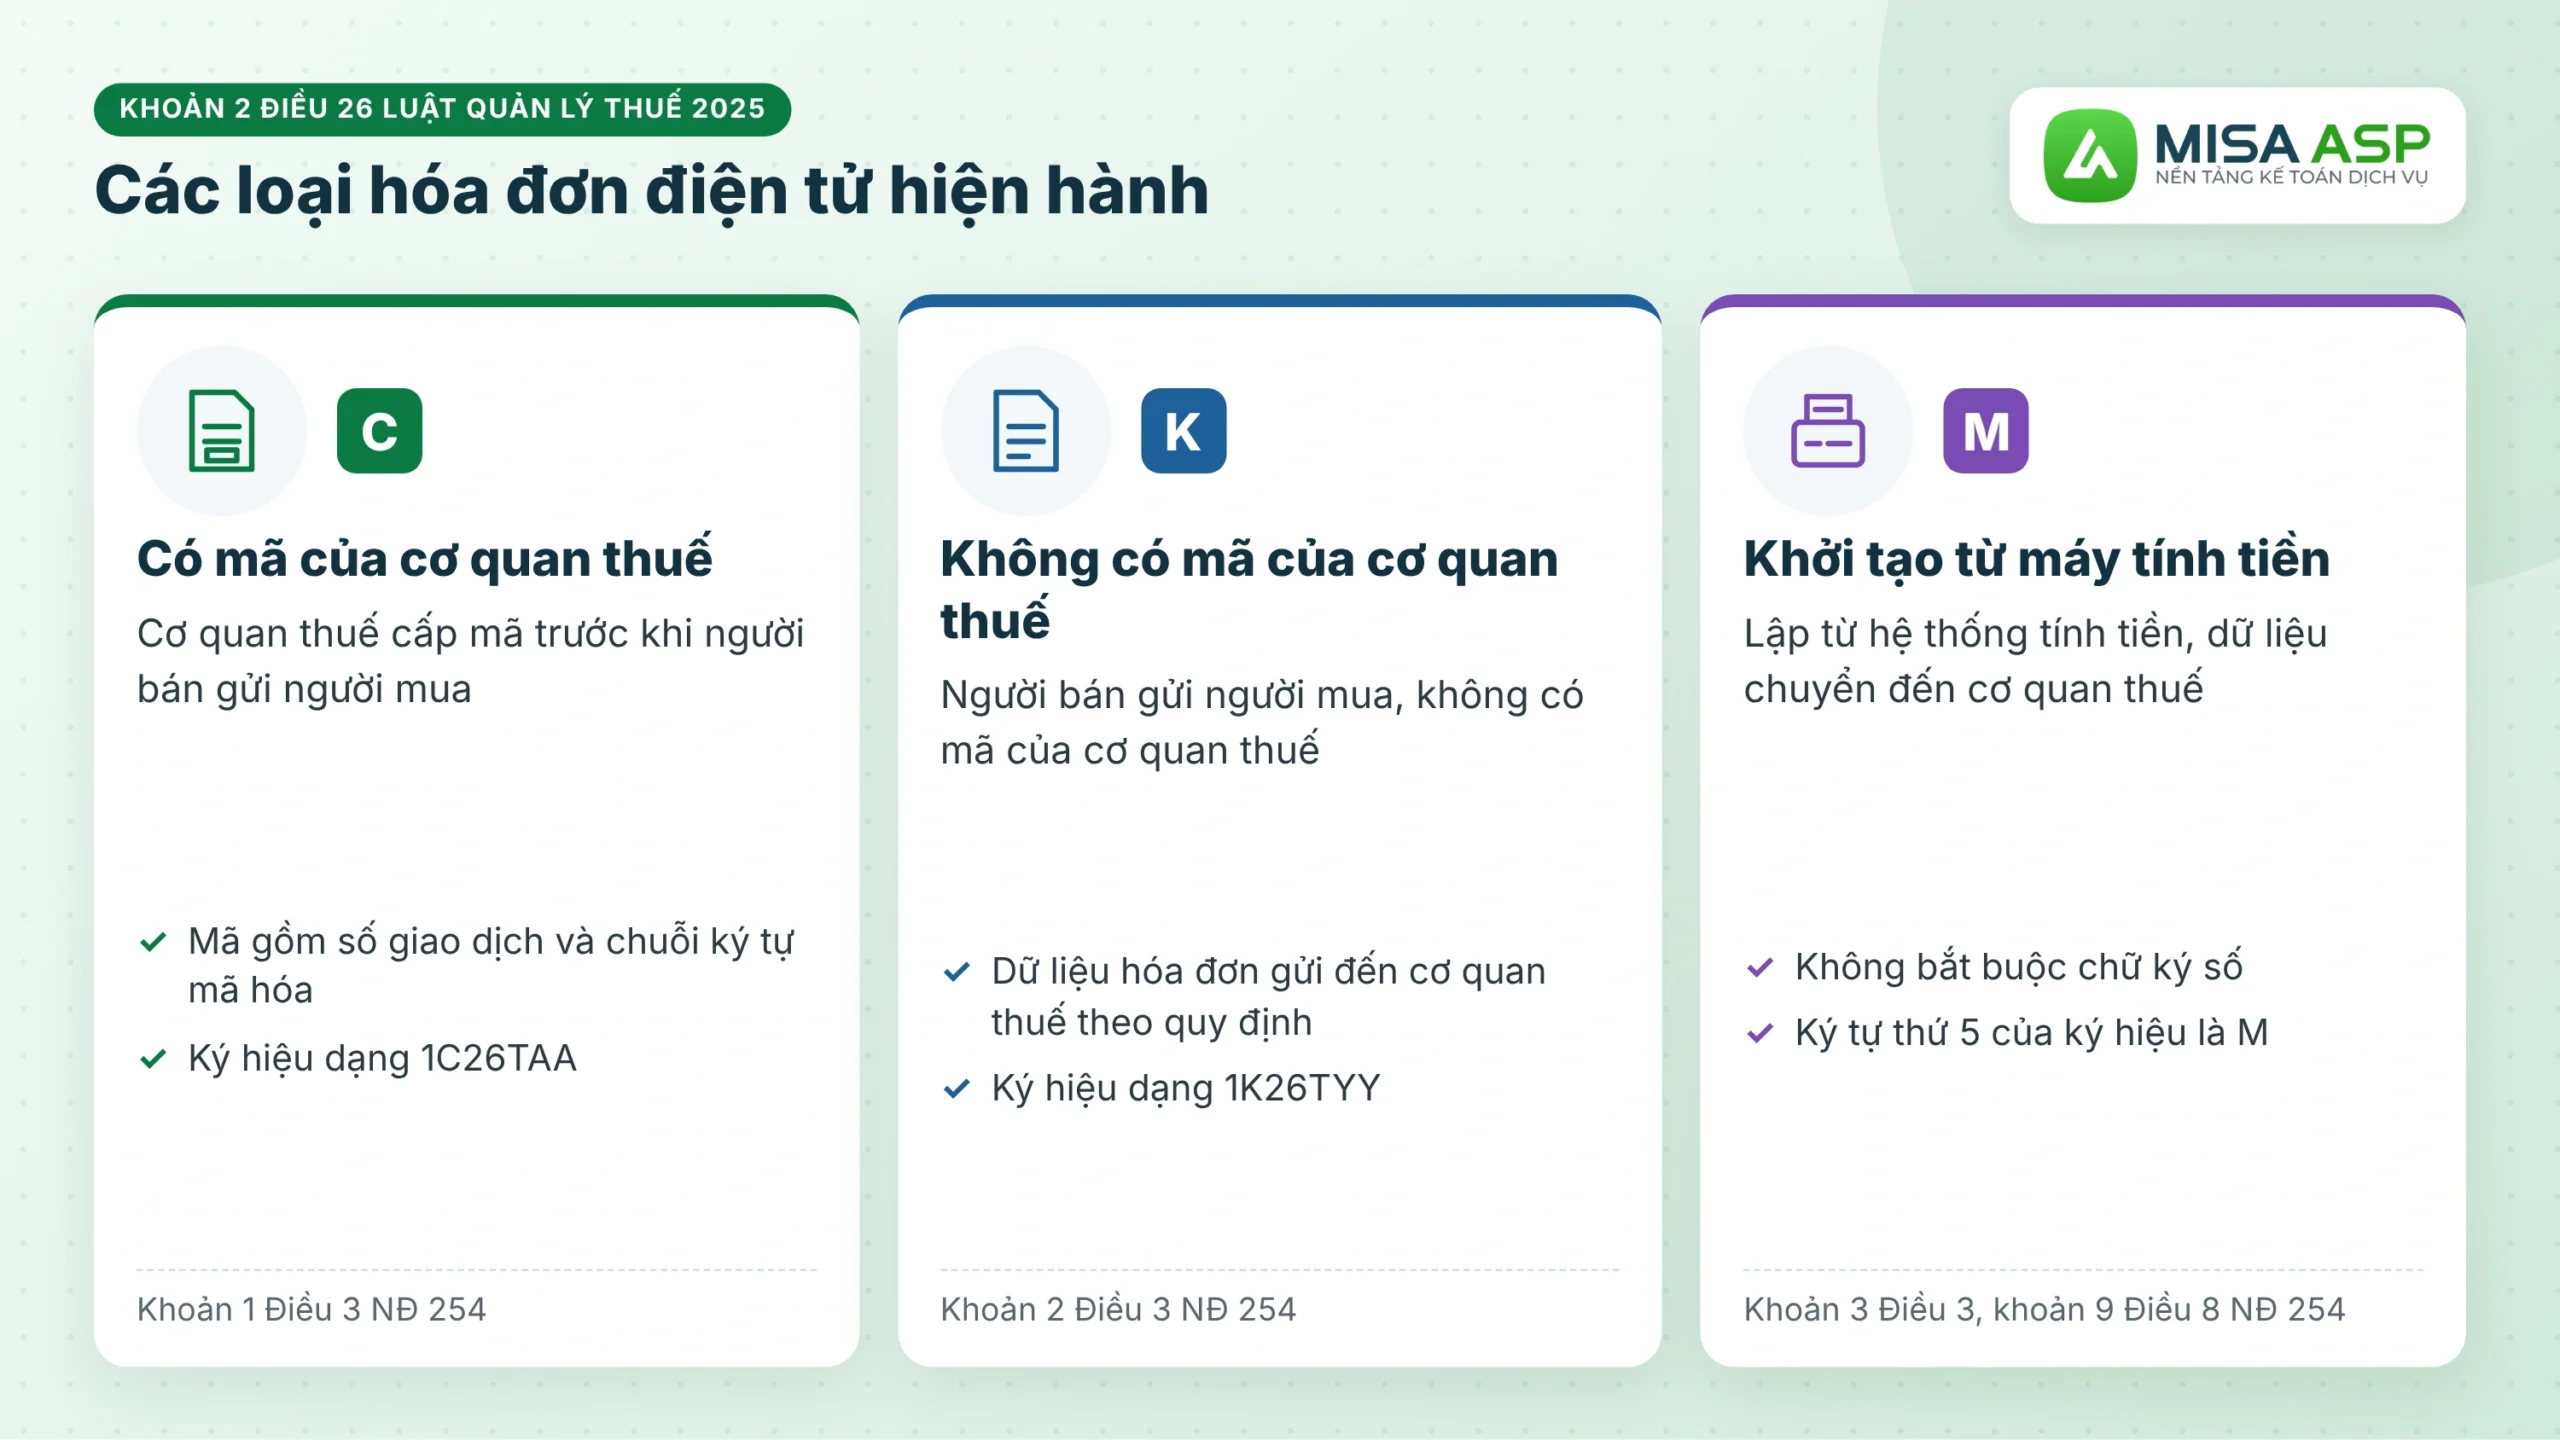
“2. Hóa đơn điện tử gồm hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử không có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.”
(Khoản 2 Điều 26 Luật Quản lý thuế số 108/2025/QH15)
| Tiêu chí | Có mã của cơ quan thuế | Không có mã của cơ quan thuế | Khởi tạo từ máy tính tiền |
|---|---|---|---|
| Đặc điểm | Được cơ quan thuế cấp mã trước khi gửi người mua | Người bán gửi người mua, không có mã của cơ quan thuế | Lập từ hệ thống tính tiền, dữ liệu chuyển đến cơ quan thuế |
| Ký hiệu hóa đơn | C26T… | K26T… | C26M… hoặc K26M… |
| Chữ ký số | Có | Có | Không bắt buộc |
| Căn cứ | Khoản 1 Điều 3 NĐ 254 | Khoản 2 Điều 3 NĐ 254 | Khoản 3 Điều 3, khoản 9 Điều 8 NĐ 254 |
Theo Điều 52 Luật Quản lý thuế 2025, quy định về việc sử dụng hóa đơn điện tử của hộ kinh doanh, cá nhân kinh doanh tại Điều 26 có hiệu lực từ 01/01/2026.
3.1. Định nghĩa hóa đơn có mã và không có mã
Nghị định 254/2026/NĐ-CP giải thích 2 hình thức này như sau:
“1. Hóa đơn điện tử có mã của cơ quan thuế là hóa đơn điện tử được cơ quan thuế cấp mã trước khi người bán gửi cho người mua.
Mã của cơ quan thuế trên hóa đơn điện tử bao gồm số giao dịch là một dãy số duy nhất do hệ thống của cơ quan thuế tạo ra và một chuỗi ký tự được cơ quan thuế mã hóa dựa trên thông tin của người bán lập trên hóa đơn điện tử.
2. Hóa đơn điện tử không có mã của cơ quan thuế là hóa đơn điện tử do tổ chức bán hàng hóa, cung cấp dịch vụ gửi cho người mua không có mã của cơ quan thuế.”
(Khoản 1, khoản 2 Điều 3 Nghị định 254/2026/NĐ-CP)
4. Phân biệt các loại hóa đơn dễ nhầm
4.1. Hóa đơn GTGT và hóa đơn bán hàng
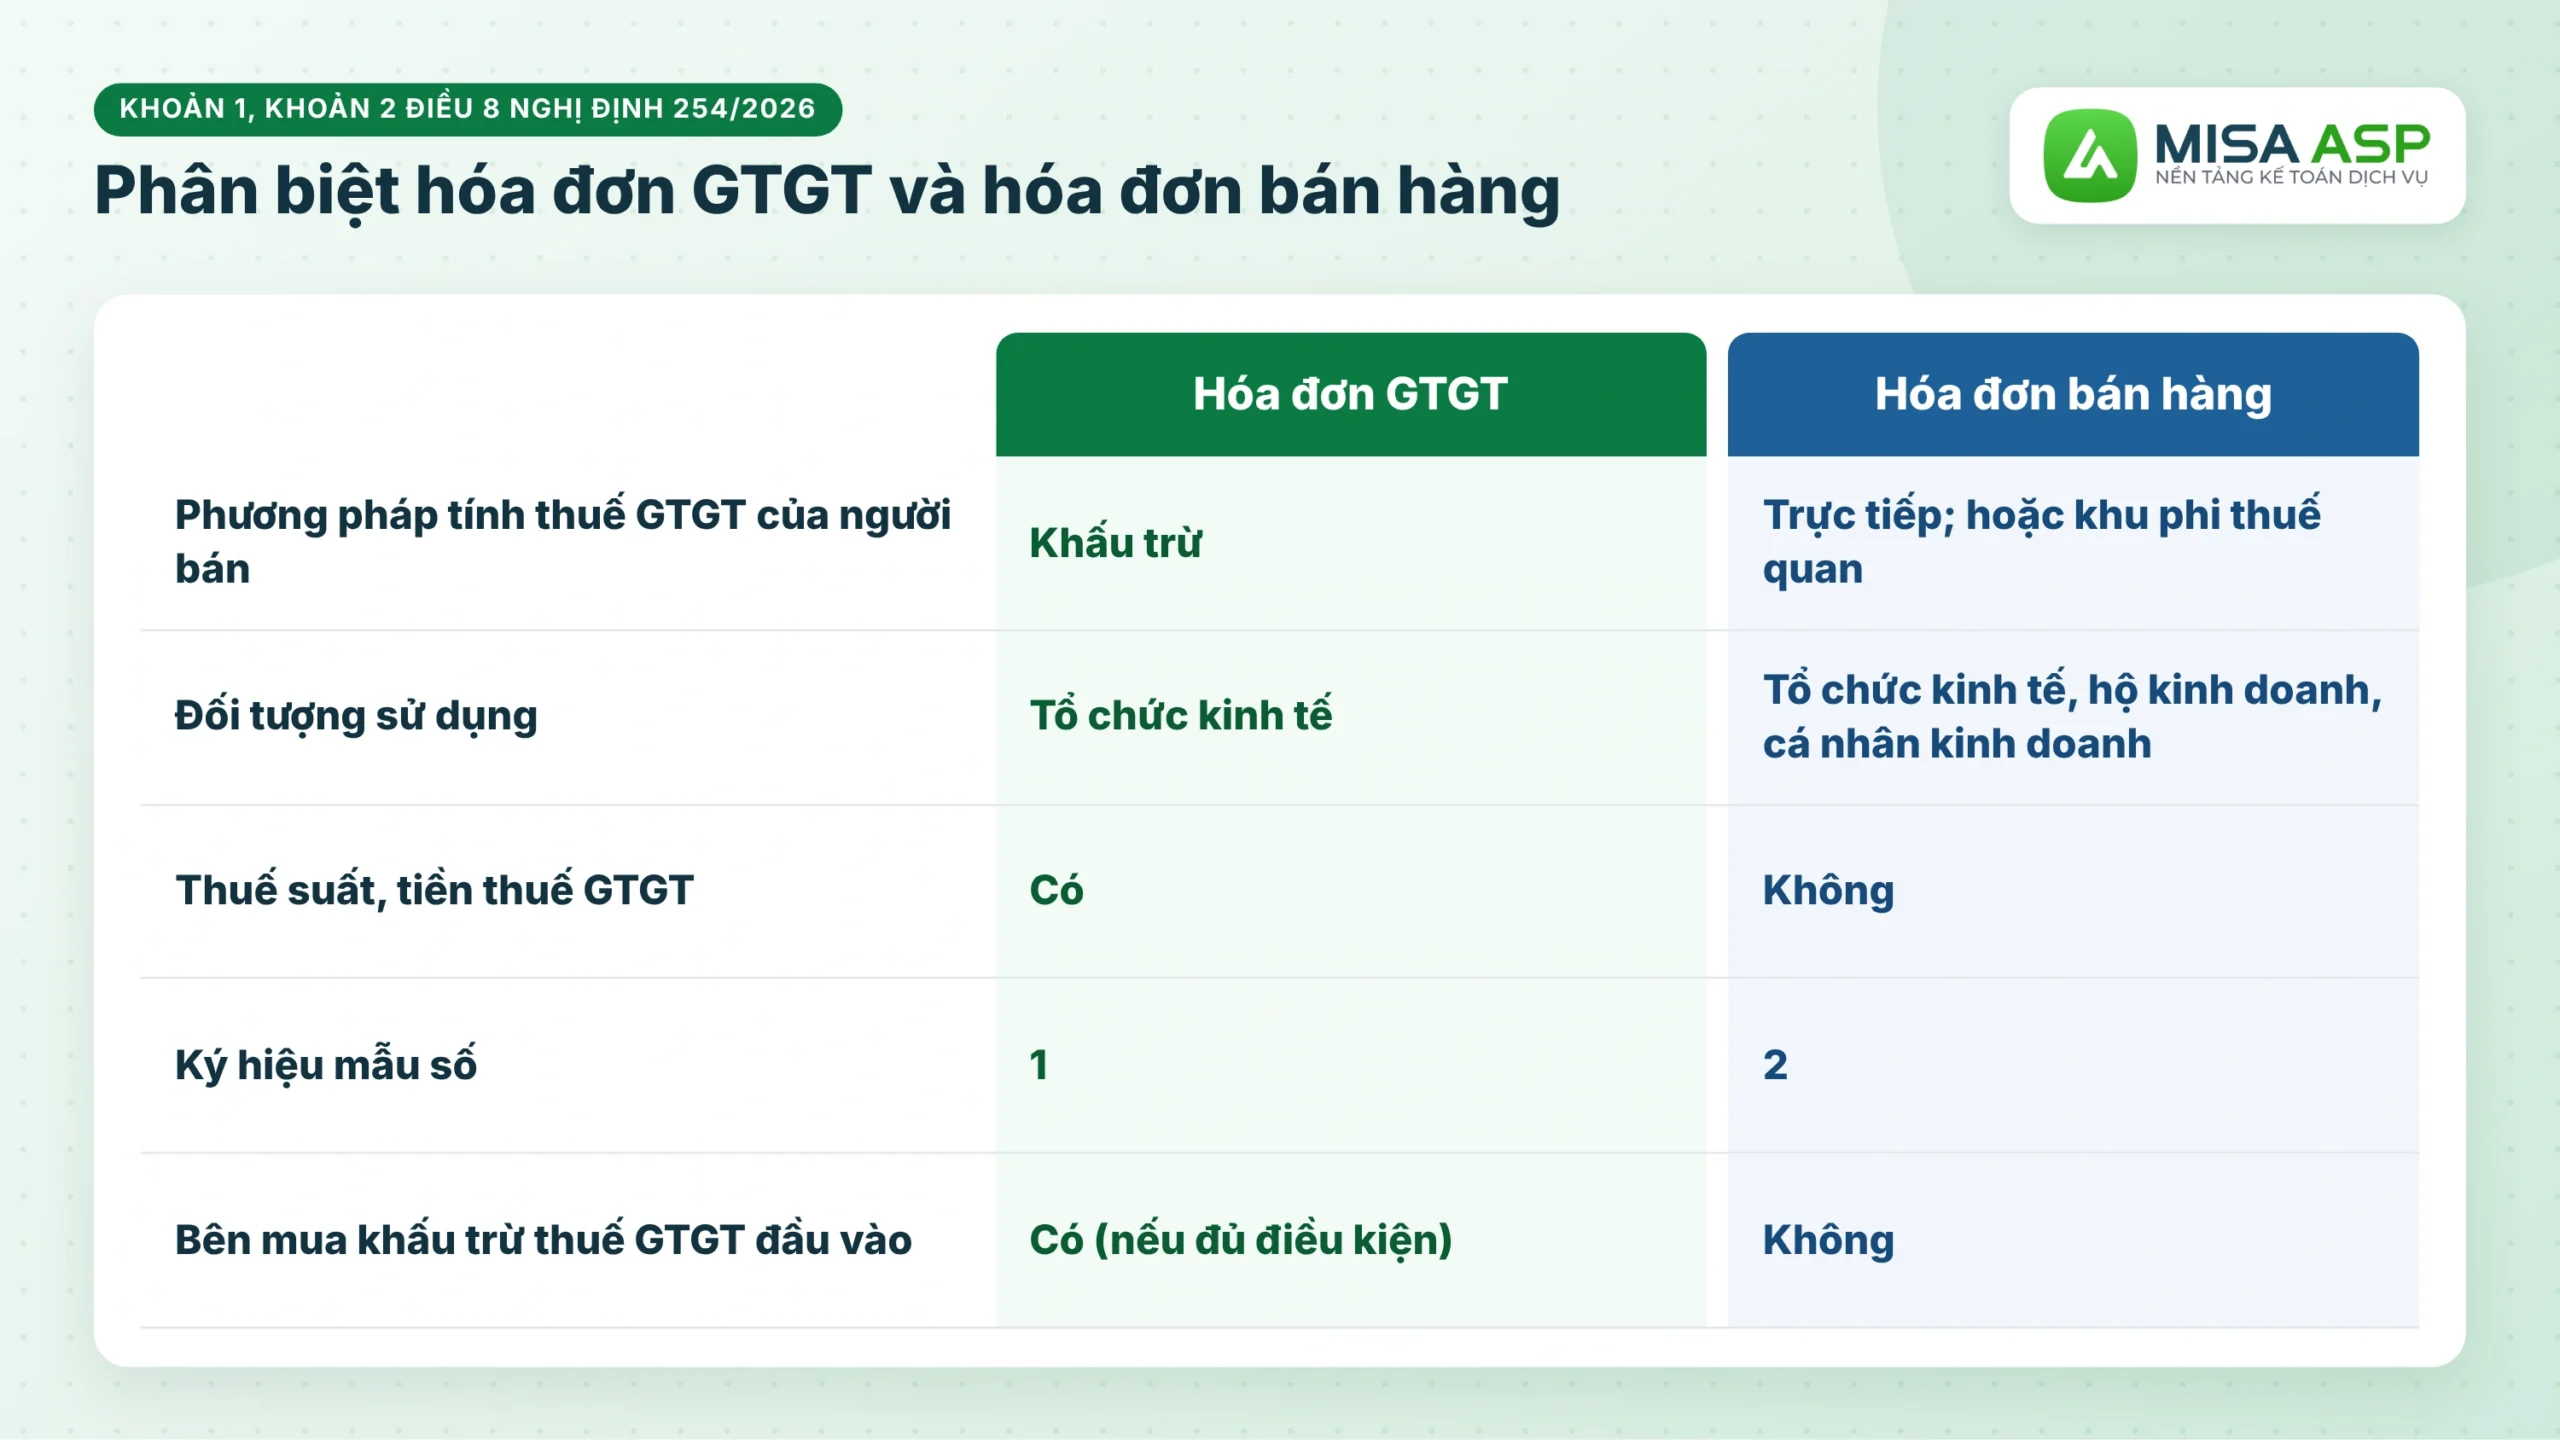
Đây là 2 loại hóa đơn doanh nghiệp dùng nhiều nhất và cũng dễ nhầm nhất khi phân biệt các loại hóa đơn:
| Tiêu chí | Hóa đơn GTGT | Hóa đơn bán hàng |
|---|---|---|
| Phương pháp tính thuế GTGT của người bán | Khấu trừ | Trực tiếp; hoặc tổ chức, cá nhân trong khu phi thuế quan |
| Đối tượng | Tổ chức kinh tế | Tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh |
| Thuế suất, tiền thuế GTGT | Có | Không |
| Ký hiệu mẫu số | 1 | 2 |
| Bên mua khấu trừ thuế GTGT đầu vào | Có (nếu đủ điều kiện) | Không |
4.2. Loại hóa đơn và hình thức hóa đơn
Khi mới tìm hiểu hóa đơn là gì, nhiều kế toán nghĩ “hóa đơn điện tử” là một loại hóa đơn ngang hàng với hóa đơn GTGT. Thực tế, loại hóa đơn trả lời câu hỏi người bán dùng hóa đơn gì (GTGT, bán hàng…), còn hình thức trả lời câu hỏi hóa đơn được lập và gửi thế nào (có mã, không có mã, từ máy tính tiền).
Ví dụ, một doanh nghiệp khai thuế theo phương pháp khấu trừ dùng hóa đơn GTGT có mã thì ký hiệu là 1C26T…, nếu dùng hóa đơn GTGT không có mã thì ký hiệu là 1K26T…. Cả hai đều là hóa đơn GTGT.
5. Nội dung bắt buộc trên hóa đơn
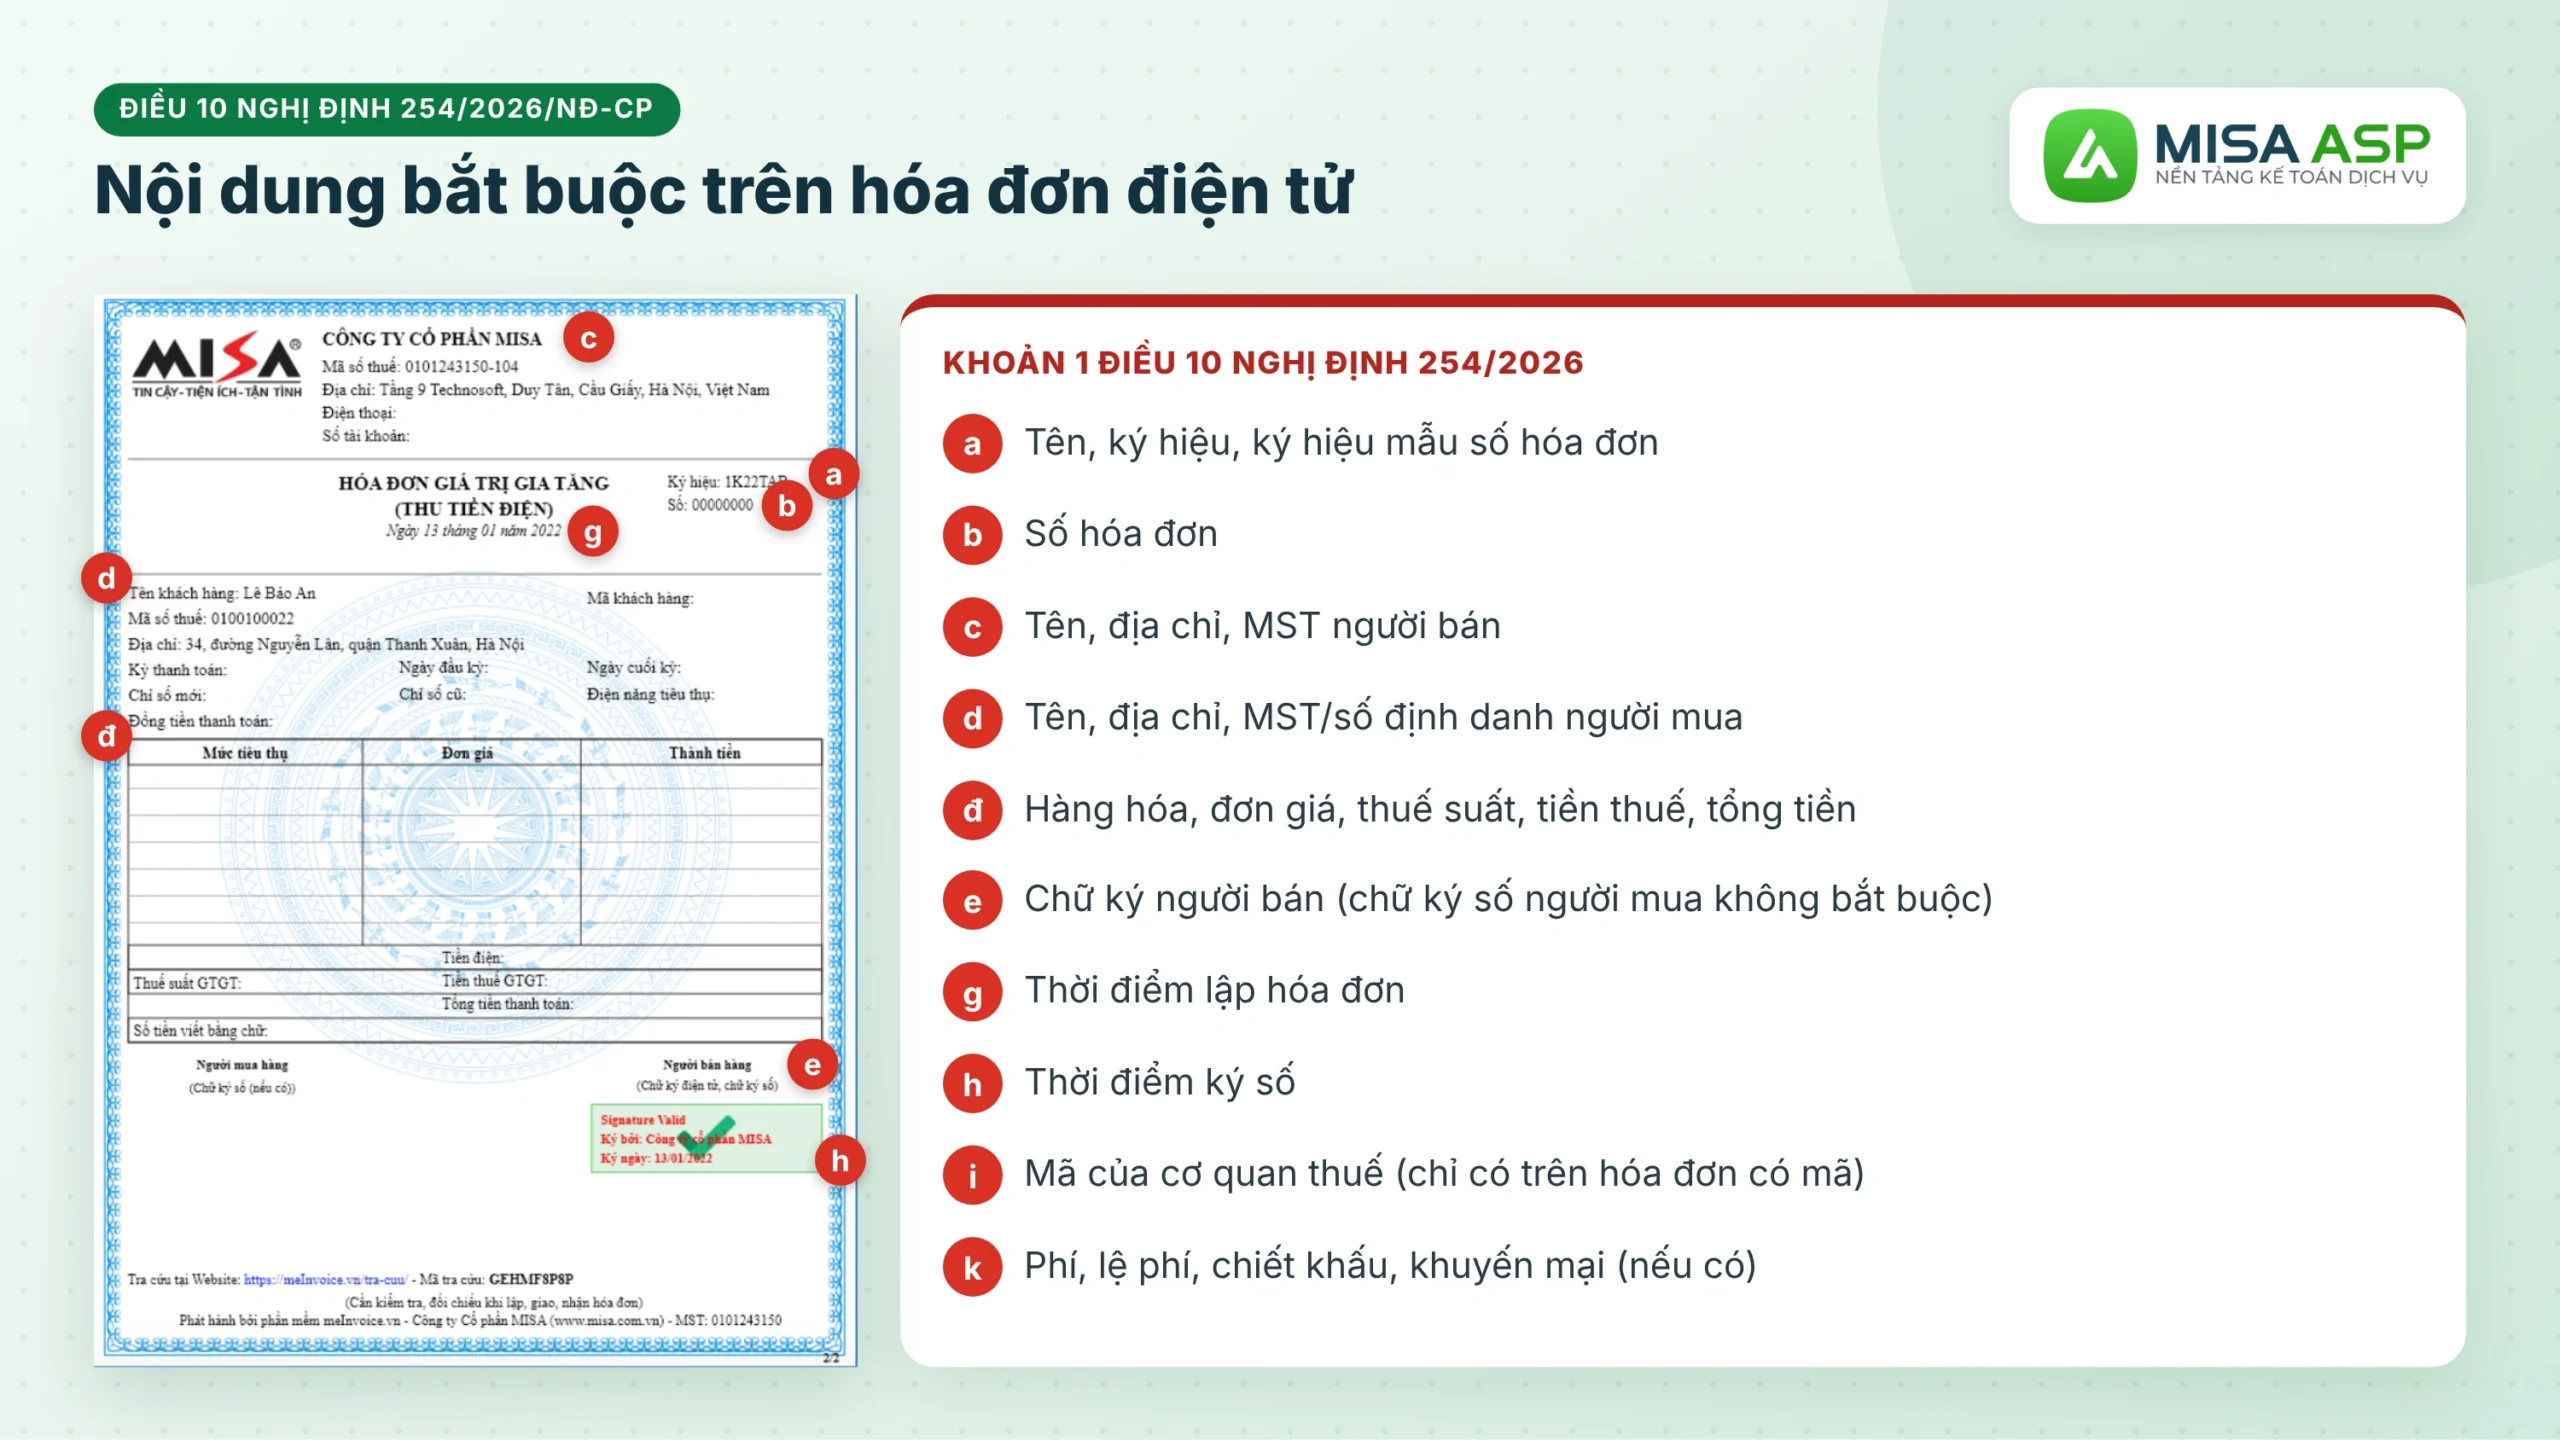
Biết hóa đơn là gì thì cũng cần biết hóa đơn hợp lệ gồm những gì. Dù là loại hóa đơn nào, hóa đơn phải có đủ các nội dung theo khoản 1 Điều 10 Nghị định 254/2026/NĐ-CP:
“a) Tên hóa đơn, ký hiệu hóa đơn, ký hiệu mẫu số hóa đơn;
b) Số hóa đơn;
c) Tên, địa chỉ, mã số thuế của người bán;
d) Tên, địa chỉ, mã số thuế hoặc mã số đơn vị có quan hệ với ngân sách hoặc số định danh cá nhân của người mua;
đ) Tên, đơn vị tính, số lượng, đơn giá hàng hóa, dịch vụ; thành tiền chưa có thuế giá trị gia tăng, thuế suất thuế giá trị gia tăng, tổng số tiền thuế giá trị gia tăng theo từng loại thuế suất, tổng cộng tiền thuế giá trị gia tăng, tổng tiền thanh toán đã có thuế giá trị gia tăng;
e) Chữ ký của người bán, chữ ký của người mua: Trên hóa đơn điện tử không nhất thiết phải có chữ ký số của người mua (trừ trường hợp người mua, người bán có thỏa thuận);
g) Thời điểm lập hóa đơn (…);
h) Thời điểm ký số trên hóa đơn điện tử;
i) Mã của cơ quan thuế đối với hóa đơn điện tử có mã của cơ quan thuế;
k) Phí, lệ phí thuộc ngân sách nhà nước, chiết khấu thương mại, khuyến mại (nếu có) và các nội dung khác liên quan (nếu có).”
(Khoản 1 Điều 10 Nghị định 254/2026/NĐ-CP)
Hóa đơn từ máy tính tiền được rút gọn nội dung theo khoản 4 Điều 10, thông tin người mua chỉ ghi khi người mua yêu cầu.
Khi hạch toán trên phần mềm kế toán MISA ASP, các nội dung trên hóa đơn như tên hàng hóa, đơn giá, thuế suất, tiền thuế được trợ lý AVA ứng dụng AI đọc và lập sẵn chứng từ để kế toán duyệt. Phân hệ kiểm soát rủi ro tự động đối chiếu hóa đơn đã hạch toán, đã kê khai với hóa đơn trên cổng hóa đơn điện tử, chỉ ra hóa đơn lệch để kế toán rà soát kịp thời.
MISA ASP có đủ phân hệ cho thương mại, dịch vụ, xây lắp, sản xuất, áp dụng Thông tư 133/2016, Thông tư 99/2025, Thông tư 58/2026 và liên tục cập nhật theo văn bản mới. Kế toán dịch vụ quan tâm phần mềm MISA ASP, có nhu cầu nhận demo 1:1 đầy đủ tính năng, vui lòng điền thông tin vào form dưới đây.
6. Ký hiệu mẫu số và lưu trữ hóa đơn
6.1. Cách đọc ký hiệu mẫu số, ký hiệu hóa đơn
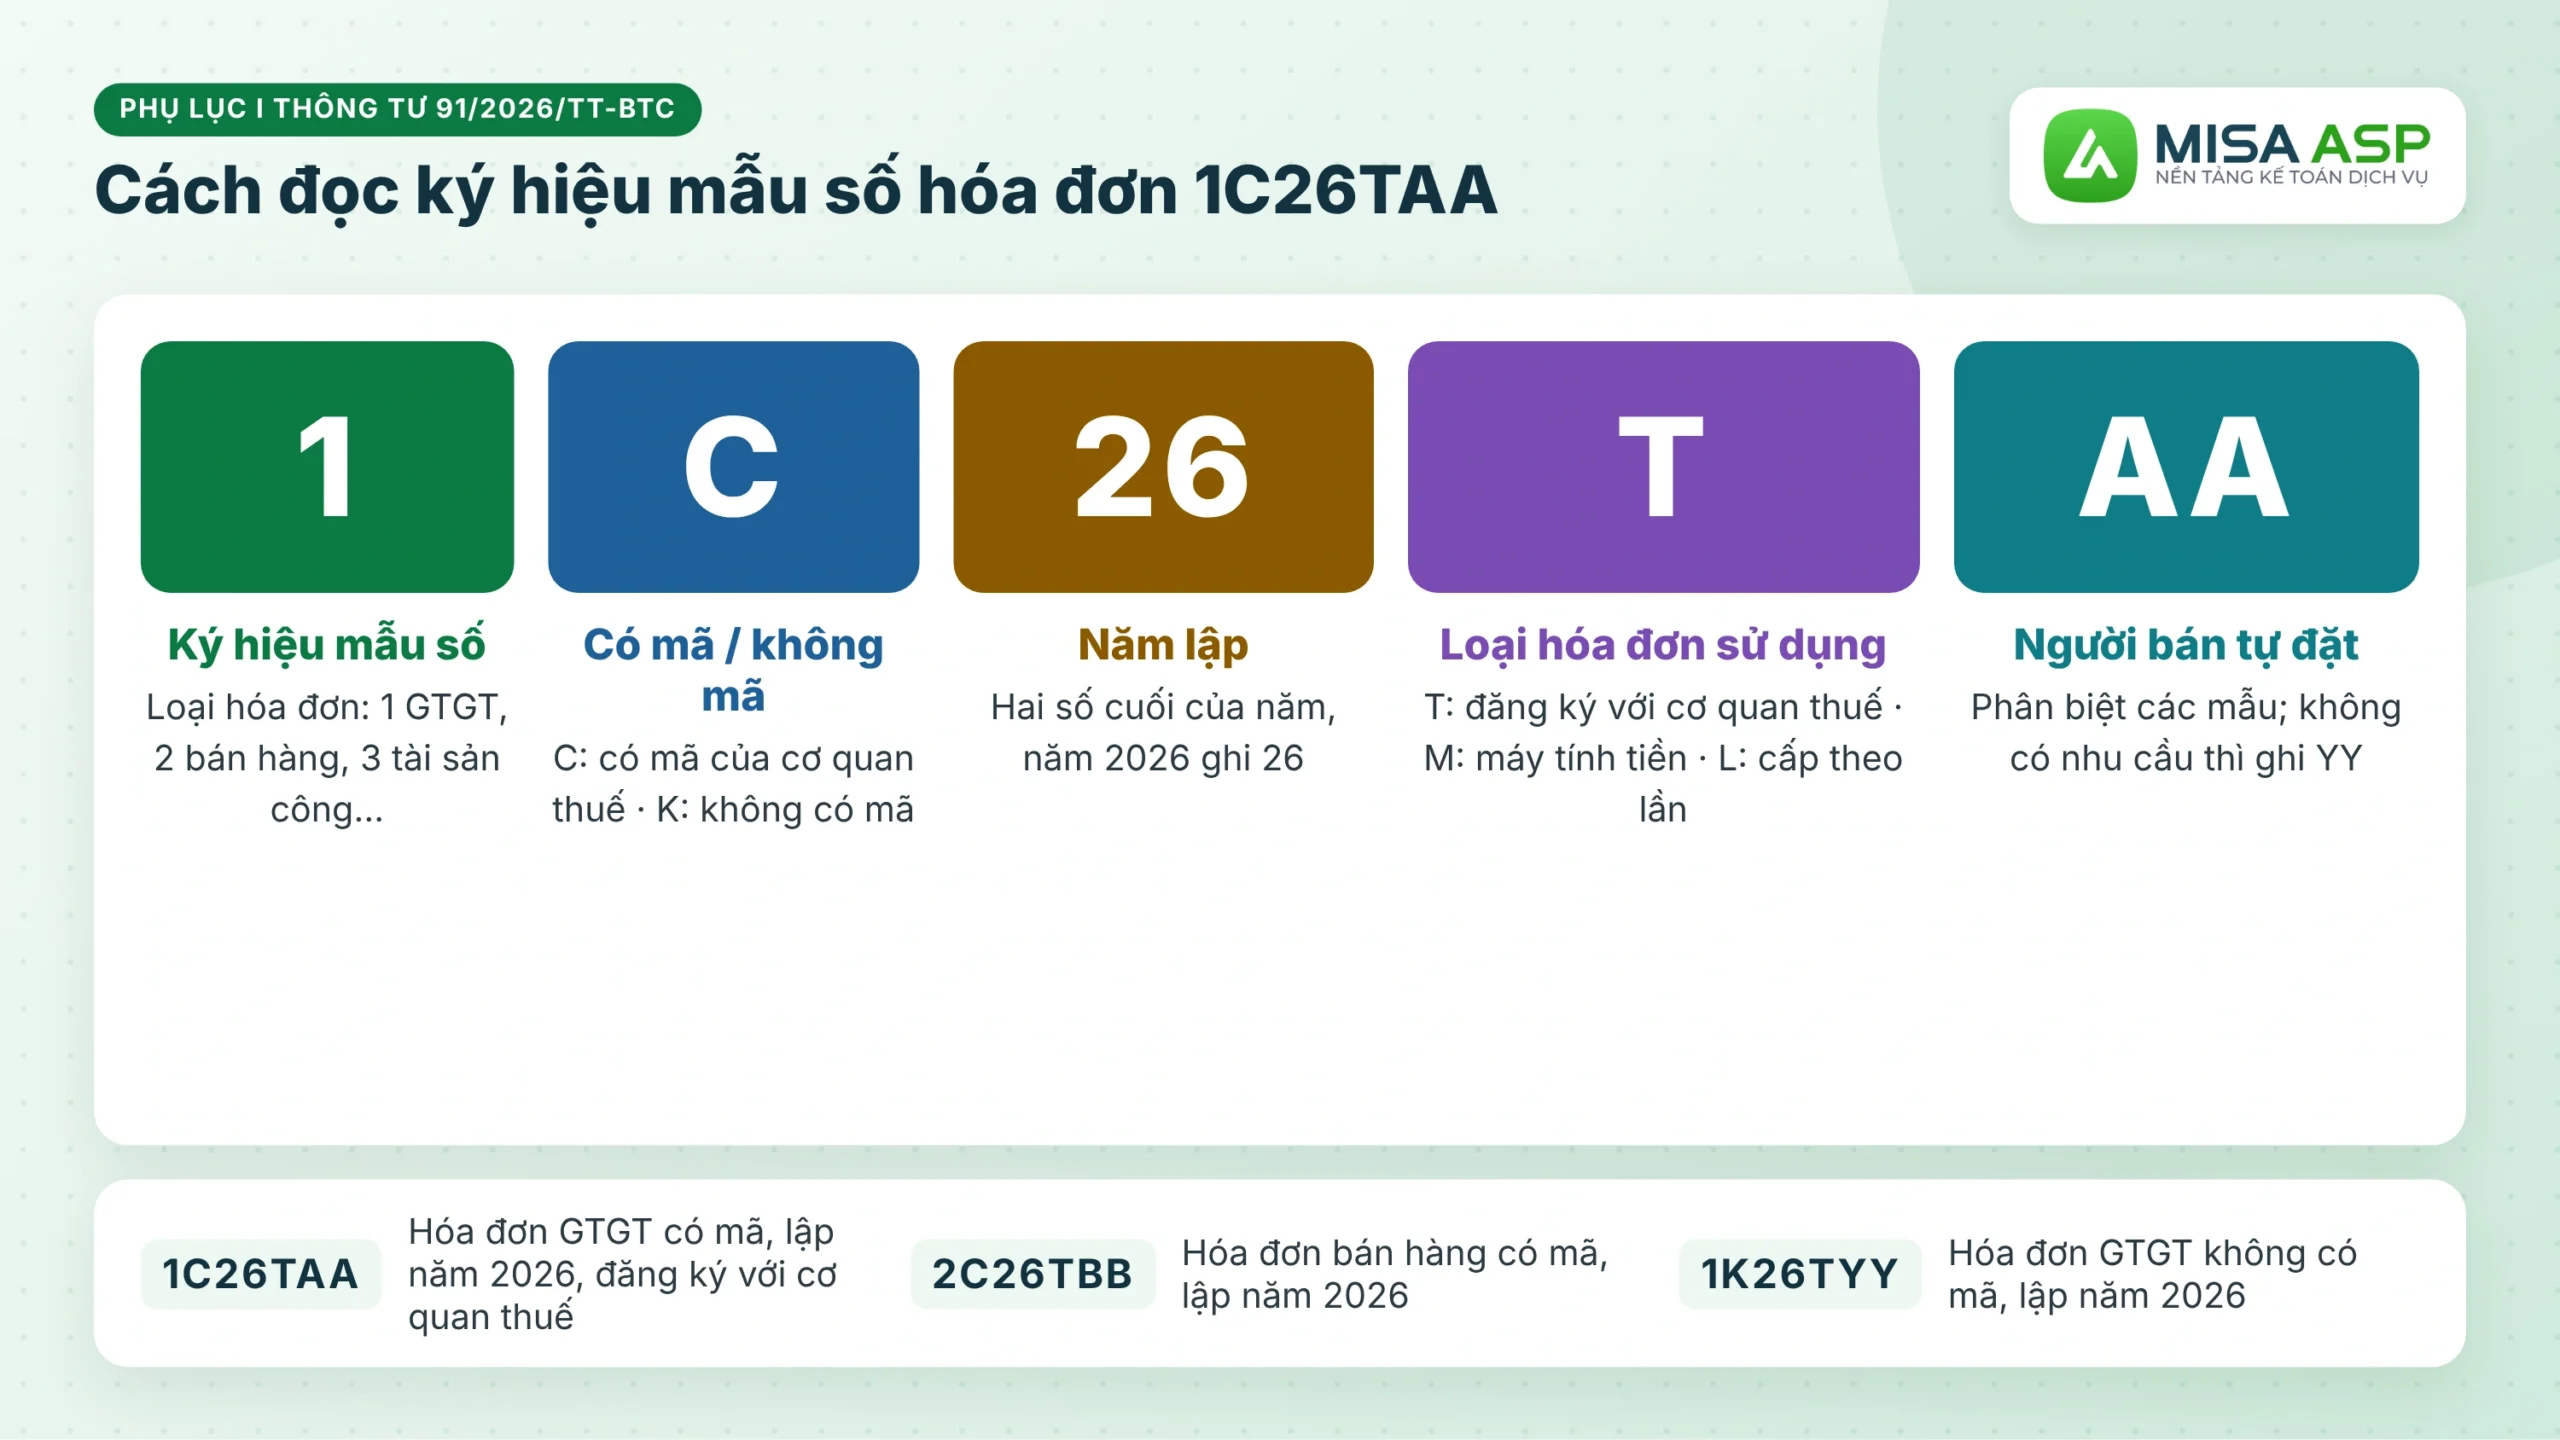
Ký hiệu trên hóa đơn điện tử gồm 7 ký tự, ghi ở phía trên bên phải hóa đơn theo Phụ lục I Thông tư 91/2026/TT-BTC:
- Ký tự 1 (ký hiệu mẫu số): số từ 1 đến 9 thể hiện loại hóa đơn, như bảng tại mục 2.
- Ký tự 2: C là hóa đơn có mã, K là hóa đơn không có mã.
- Ký tự 3–4: hai số cuối của năm lập hóa đơn, năm 2026 ghi 26.
- Ký tự 5: chữ cái thể hiện loại hóa đơn được sử dụng, như T (đăng ký sử dụng với cơ quan thuế), M (máy tính tiền), L (cơ quan thuế cấp theo từng lần phát sinh), N (phiếu xuất kho kiêm vận chuyển nội bộ), B (phiếu xuất kho hàng gửi bán đại lý).
- Ký tự 6–7: người bán tự đặt theo nhu cầu quản lý, không có nhu cầu thì ghi YY.
“+ “1C26TAA” – là hóa đơn giá trị gia tăng có mã của cơ quan thuế được lập năm 2026 và là hóa đơn điện tử do doanh nghiệp, tổ chức đăng ký sử dụng với cơ quan thuế;
“2C26TBB” – là hóa đơn bán hàng có mã của cơ quan thuế được lập năm 2026 và là hóa đơn điện tử do doanh nghiệp, tổ chức, hộ kinh doanh, cá nhân kinh doanh đăng ký sử dụng với cơ quan thuế;”
(Phụ lục I Thông tư 91/2026/TT-BTC)
6.2. Bảo quản, lưu trữ hóa đơn
Hóa đơn điện tử được lưu dưới dạng thông điệp dữ liệu, phải in được ra giấy hoặc tra cứu được khi cơ quan thuế yêu cầu:
1. Hóa đơn, chứng từ được bảo quản, lưu trữ đảm bảo:
a) Tính an toàn, bảo mật, toàn vẹn, đầy đủ, không bị thay đổi, sai lệch trong suốt thời gian lưu trữ;
b) Lưu trữ đúng và đủ thời hạn theo quy định của pháp luật kế toán.
2. Hóa đơn điện tử, chứng từ điện tử được bảo quản, lưu trữ dưới dạng thông điệp dữ liệu. (…) Hóa đơn điện tử, chứng từ điện tử phải sẵn sàng in được ra giấy hoặc tra cứu được khi có yêu cầu.”
(Khoản 1, khoản 2 Điều 5 Nghị định 254/2026/NĐ-CP)
Theo pháp luật kế toán, chứng từ kế toán dùng trực tiếp để ghi sổ kế toán và lập báo cáo tài chính phải lưu trữ tối thiểu 10 năm (Điều 13 Nghị định 174/2016/NĐ-CP).
7. Câu hỏi thường gặp về hóa đơn
Hóa đơn và chứng từ kế toán khác nhau thế nào?
Chứng từ kế toán là khái niệm rộng hơn, gồm giấy tờ và vật mang tin phản ánh nghiệp vụ kinh tế, tài chính đã phát sinh, làm căn cứ ghi sổ. Hóa đơn là một loại chứng từ do bên bán lập khi bán hàng, còn phiếu thu, phiếu chi, phiếu nhập kho là chứng từ kế toán nhưng không phải hóa đơn. Chi tiết xem tại bài chứng từ kế toán là gì.
Hóa đơn đỏ là hóa đơn gì?
Hóa đơn đỏ là cách gọi quen của hóa đơn GTGT, dùng cho tổ chức kinh tế khai thuế GTGT theo phương pháp khấu trừ.
Hộ kinh doanh dùng loại hóa đơn nào?
Hộ kinh doanh, cá nhân kinh doanh khai thuế GTGT theo phương pháp trực tiếp dùng hóa đơn bán hàng (ký hiệu mẫu số 2).
Bài viết trên đây đã giúp kế toán hiểu rõ hóa đơn là gì và các loại hoá đơn hiện hành theo Nghị định 254/2026/NĐ-CP: hóa đơn GTGT, hóa đơn bán hàng, hóa đơn thương mại điện tử, hóa đơn bán tài sản công, hóa đơn bán hàng dự trữ quốc gia, các loại hóa đơn khác và nhóm chứng từ quản lý như hóa đơn. Các loại hóa đơn này được lập dưới hình thức có mã, không có mã hoặc từ máy tính tiền, nhận biết qua ký hiệu theo Thông tư 91/2026/TT-BTC.
Phân biệt đúng loại hóa đơn giúp kế toán kiểm tra hóa đơn đầu vào hợp lệ, hạch toán và kê khai đúng ngay từ đầu, hạn chế rủi ro bị xuất toán chi phí.
Để xử lý hóa đơn của nhiều khách nhanh và chính xác, kế toán dịch vụ có thể lựa chọn phần mềm kế toán dịch vụ MISA ASP với nhiều tính năng ưu việt:
- Tự động lấy hóa đơn đầu vào, đầu ra của khách từ nhà cung cấp lúc 23h59 hằng ngày, không phải nhập liệu thủ công.
- Tự động hạch toán với trợ lý AVA ứng dụng AI, kế toán tập trung kiểm tra, soát xét và tư vấn rủi ro cho khách.
- Tự động đối chiếu hóa đơn đã hạch toán, đã kê khai với hóa đơn trên cổng hóa đơn điện tử, báo lệch bao nhiêu hóa đơn, bao nhiêu tiền.
- Nhập sao kê ngân hàng từ file Excel, phần mềm tự tách thu, chi với giao dịch đủ thông tin.
- Lập tờ khai ngay trên phần mềm, nộp qua MISA mTax miễn phí, kiểm tra hàng loạt tình trạng tờ khai và giấy nộp tiền của các khách.
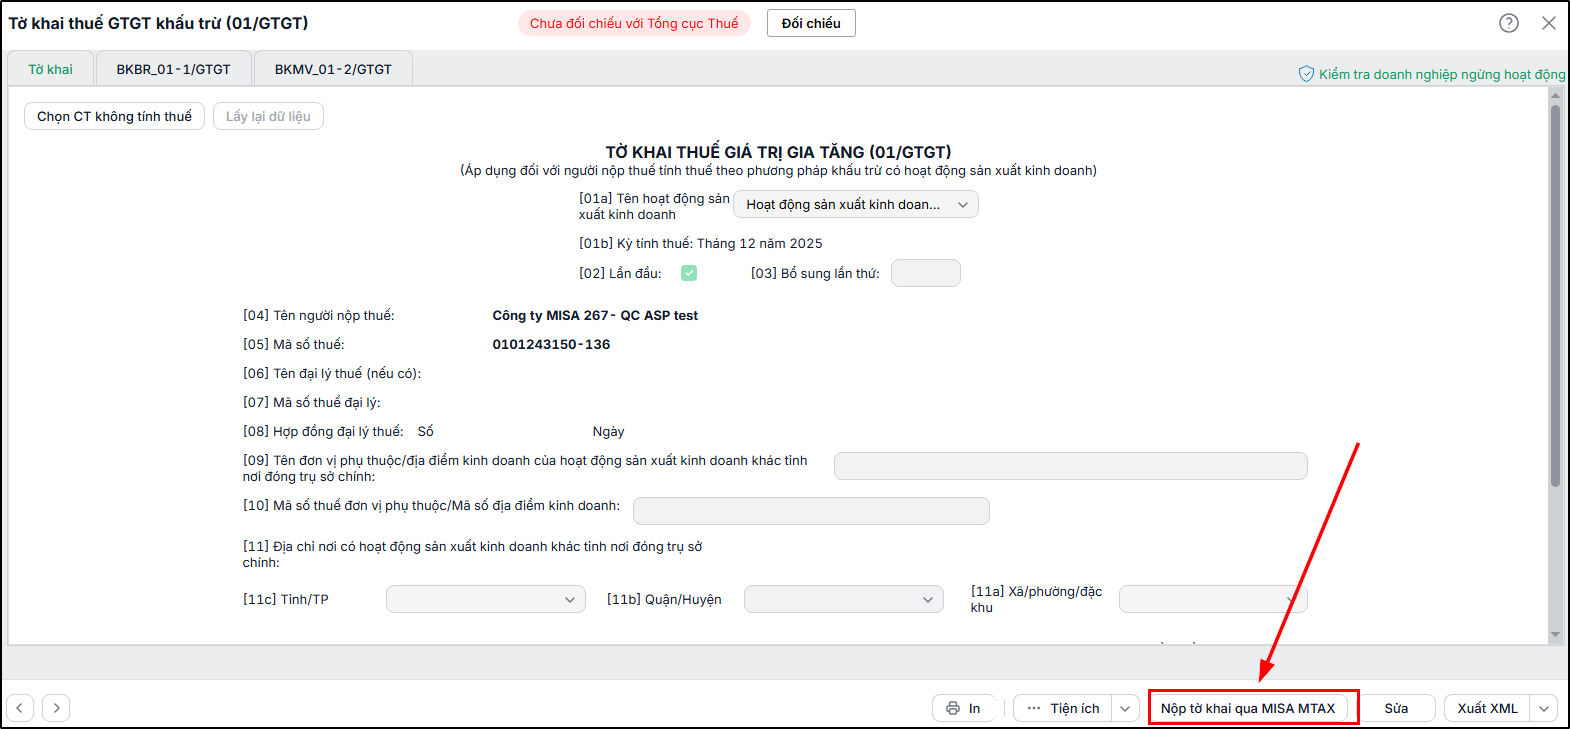
MISA ASP – Giải pháp tự động hóa xử lý hóa đơn, tờ khai cho kế toán dịch vụ.
Để nhận báo giá phần mềm kế toán MISA ASP kèm ưu đãi tới 50%, kế toán dịch vụ để lại họ tên, số điện thoại tại form bên dưới, chuyên viên MISA ASP sẽ liên hệ tư vấn và thiết kế báo giá kèm gói chính sách ưu đãi phù hợp với nhu cầu ạ.