



 MISA ASP
 676 lượt xem
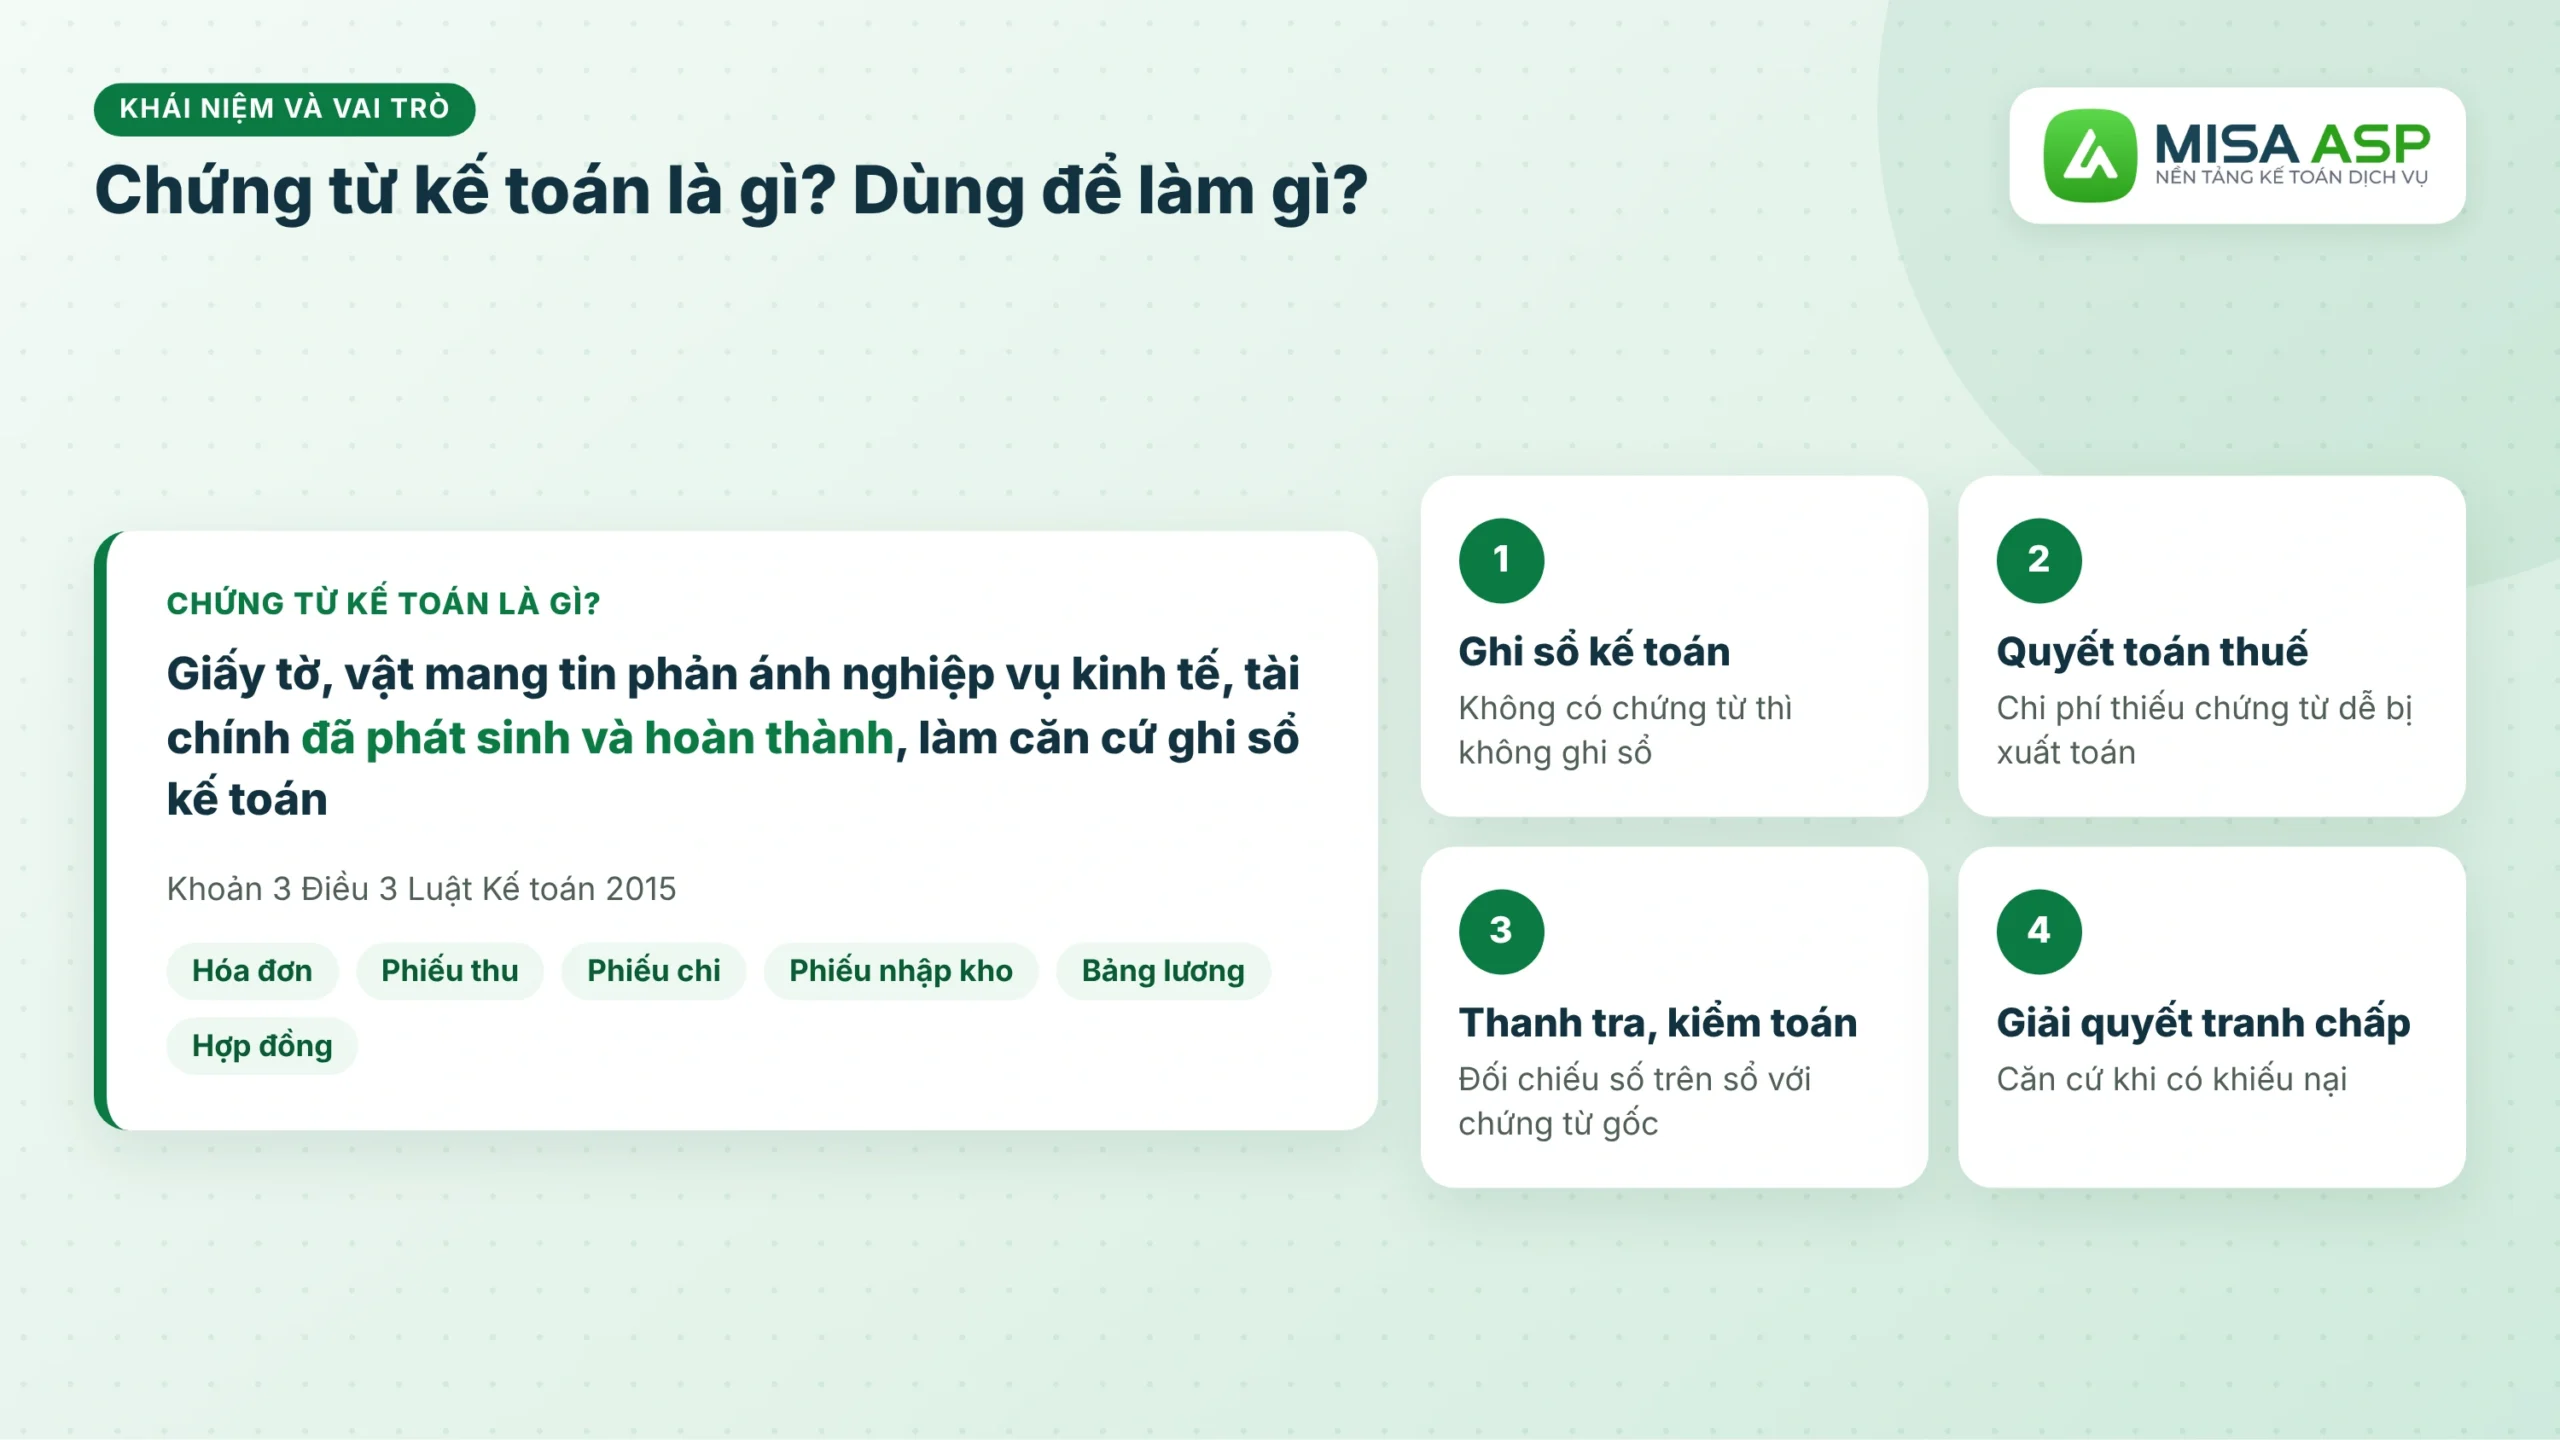
Chứng từ kế toán là giấy tờ, vật mang tin phản ánh nghiệp vụ kinh tế, tài chính đã phát sinh và hoàn thành, dùng làm căn cứ ghi sổ. Năm 2026, mẫu chứng từ áp dụng theo Thông tư 99/2025, Thông tư 133/2016 hoặc Thông tư 58/2026.
1. Chứng từ kế toán dùng để làm gì?
Theo khoản 3 Điều 3 Luật Kế toán 2015, chứng từ dùng để:
- Ghi sổ kế toán: mọi bút toán phải có chứng từ đi kèm, không có chứng từ thì không được ghi sổ.
- Chứng minh chi phí khi quyết toán thuế: chi phí thiếu chứng từ hợp lệ dễ bị xuất toán.
- Làm bằng chứng khi thanh tra, kiểm toán: đoàn kiểm tra đối chiếu số trên sổ với chứng từ gốc.
- Giải quyết tranh chấp: hợp đồng, biên bản giao nhận, chứng từ thanh toán là căn cứ khi có khiếu nại.
2. Phân loại chứng từ kế toán theo 7 tiêu chí
| Tiêu chí | Các loại | Ví dụ |
|---|---|---|
| Công dụng | Chứng từ mệnh lệnh, chấp hành, thủ tục, liên hợp | Lệnh chi, phiếu chi, bảng tổng hợp chứng từ gốc |
| Nơi lập | Bên trong, bên ngoài | Phiếu nhập kho; hóa đơn của nhà cung cấp |
| Mức độ tổng hợp | Chứng từ gốc, chứng từ tổng hợp | Hóa đơn; bảng kê, chứng từ ghi sổ |
| Số lần ghi | Ghi một lần, ghi nhiều lần | Phiếu thu; phiếu lĩnh vật tư theo hạn mức |
| Nội dung kinh tế | Tiền, lao động tiền lương, hàng tồn kho, bán hàng, TSCĐ | Phiếu chi; bảng chấm công; phiếu xuất kho |
| Tính cấp bách | Chứng từ thông thường, chứng từ báo động | Phiếu nhập kho; biên bản mất mát, vượt định mức |
| Hình thức | Chứng từ giấy, chứng từ điện tử | Phiếu thu giấy; hóa đơn điện tử, ủy nhiệm chi điện tử |
Cách tự động: Lập, ghi sổ và đối chiếu chứng từ kế toán trên MISA ASP miễn phí
Mỗi khách hàng lại có một kiểu chứng từ. Cuối kỳ, kế toán dịch vụ thường phải đối chiếu từng phiếu với sổ sách. Chỉ cần sót một chứng từ chưa ghi sổ là số liệu thuế và báo cáo tài chính lệch theo.
Phần mềm kế toán dịch vụ MISA ASP tích hợp AI – Nay đã được nâng cấp lên công nghệ AI Agent mạnh mẽ giúp tự động hóa toàn bộ quy trình lập, ghi sổ và đối chiếu chứng từ chỉ bằng 1 CLICK:
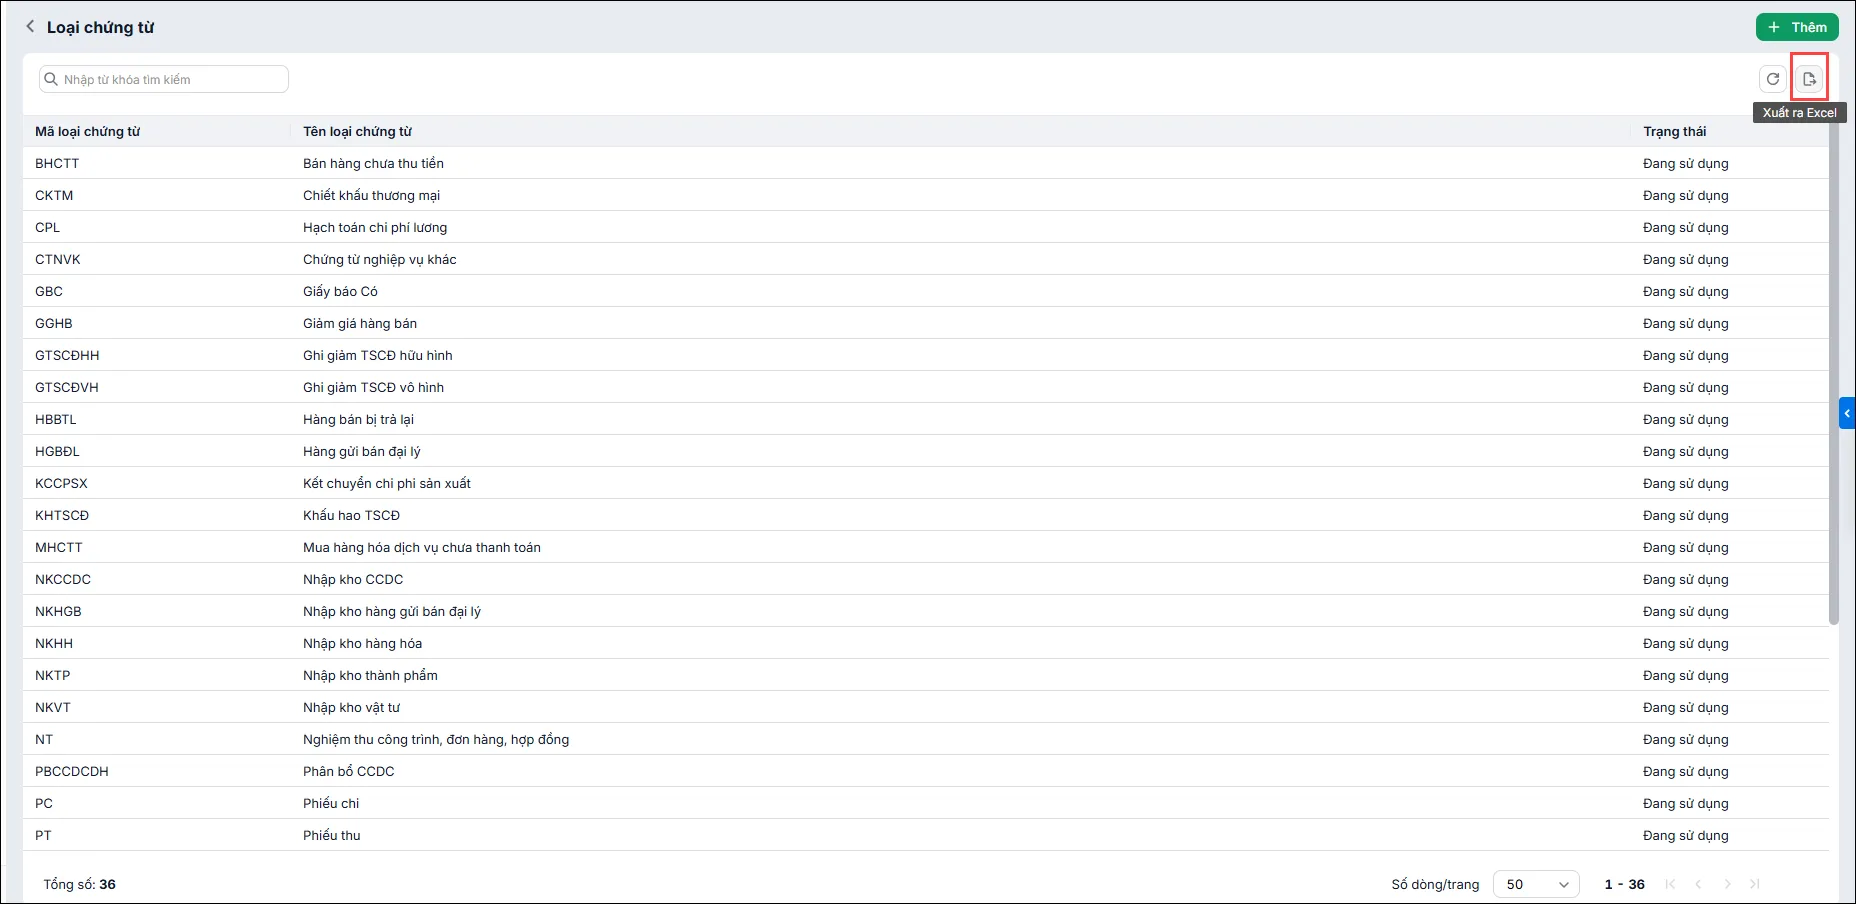
Thống kê chứng từ cùng loại (phiếu thu, phiếu chi, mua hàng…). Được thêm loại mới theo tài khoản Nợ/Có hoặc theo nhóm chứng từ, và xuất danh sách ra Excel.
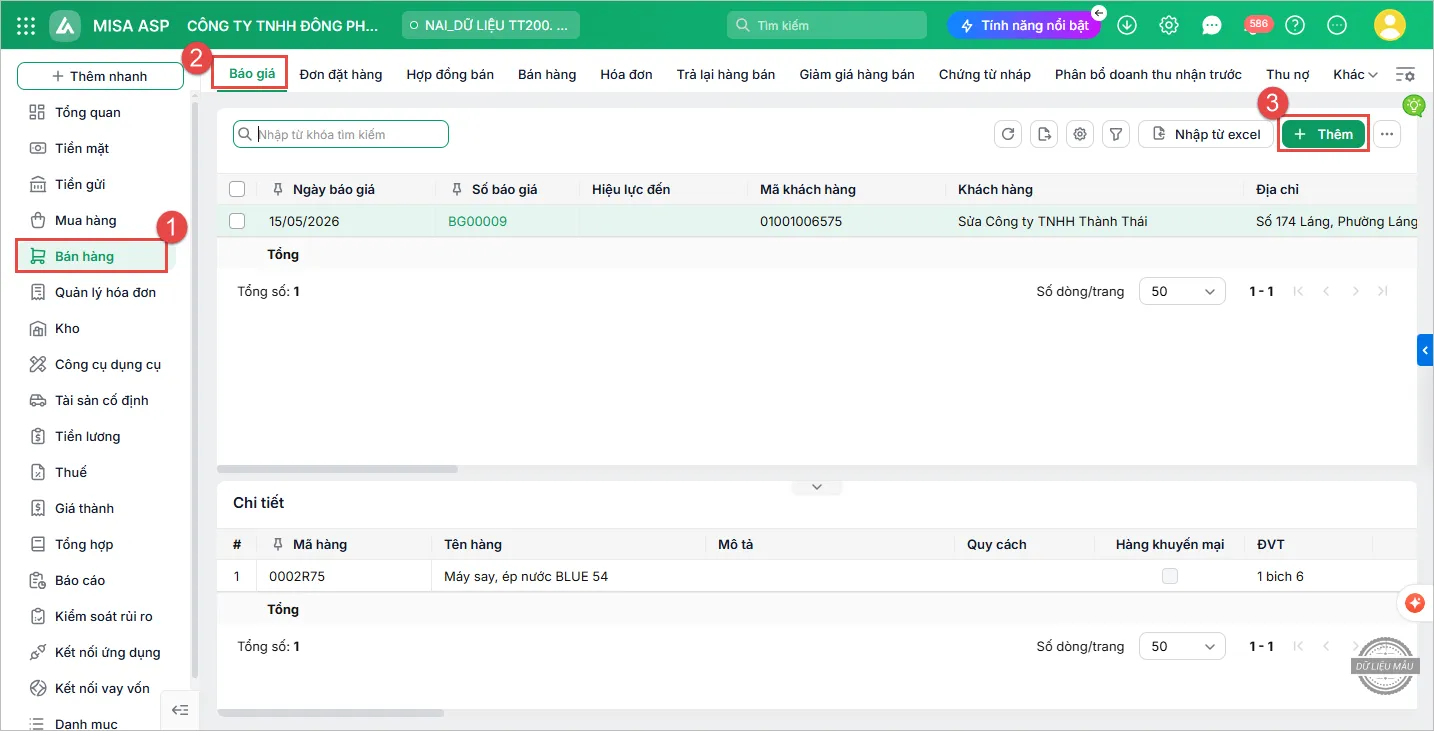
- Bán hàng theo báo giá
- Bán hàng theo đơn đặt hàng
- Bán hàng theo hợp đồng
- Bán hàng hóa, dịch vụ trong nước
- Bán hàng xuất khẩu
- Bán hàng có chiết khấu thương mại
- Bán hàng khuyến mại (không kèm điều kiện)
- Bán hàng khuyến mại (có kèm điều kiện)
- Bán hàng thông qua các đại lý
- Giảm giá hàng bán
- Trả lại hàng bán
- Bán hàng tại đại lý bán đúng giá hưởng hoa hồng
- Bán hàng tại đơn vị giao ủy thác xuất khẩu
- Bán hàng tại đơn vị nhận ủy thác xuất khẩu
- Phân bổ doanh thu nhận trước
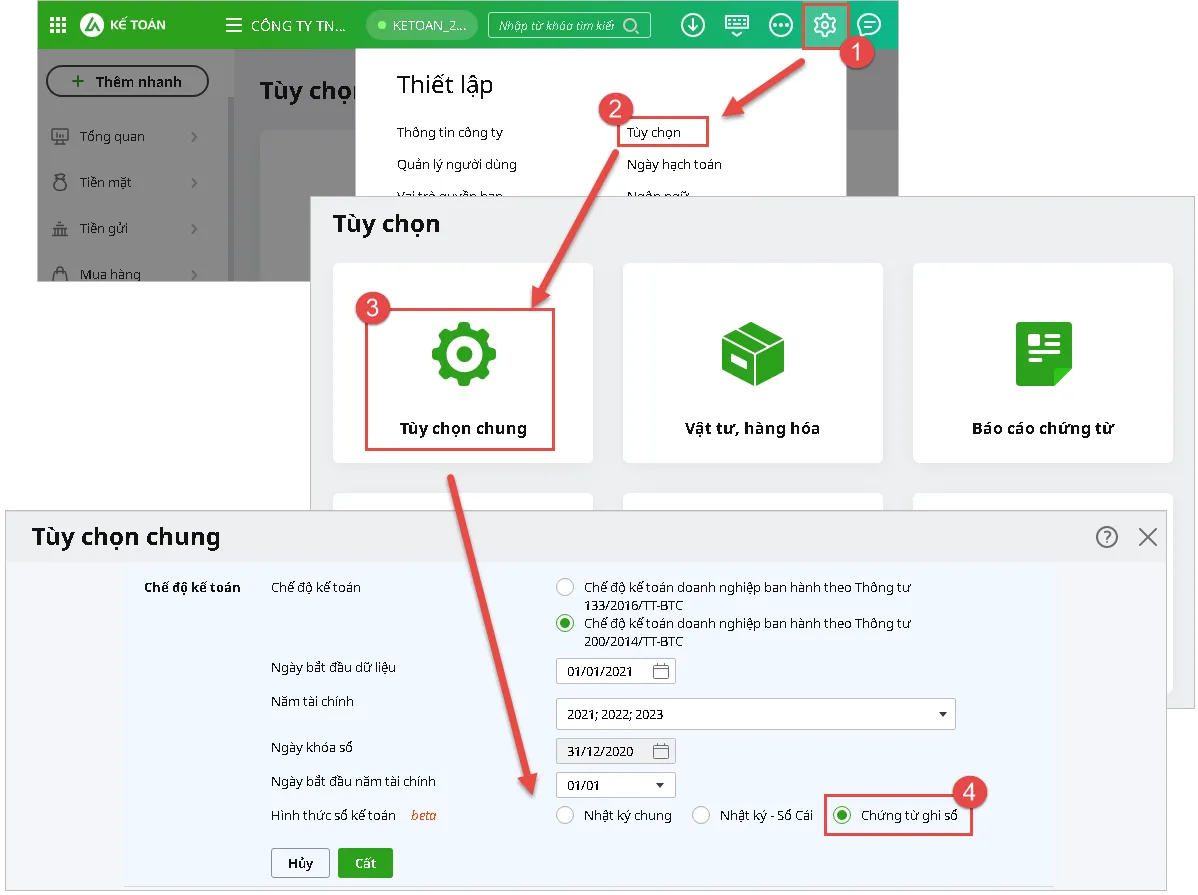
Gom nhiều chứng từ cùng loại vào một chứng từ ghi sổ. Chứng từ đã gom sẽ không hiện lại trong danh sách chọn, nên tránh ghi trùng.
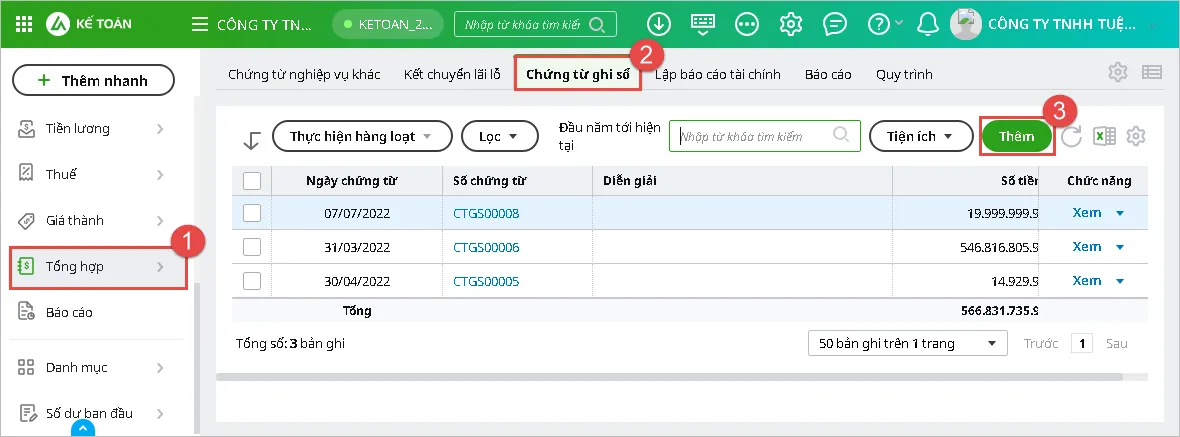
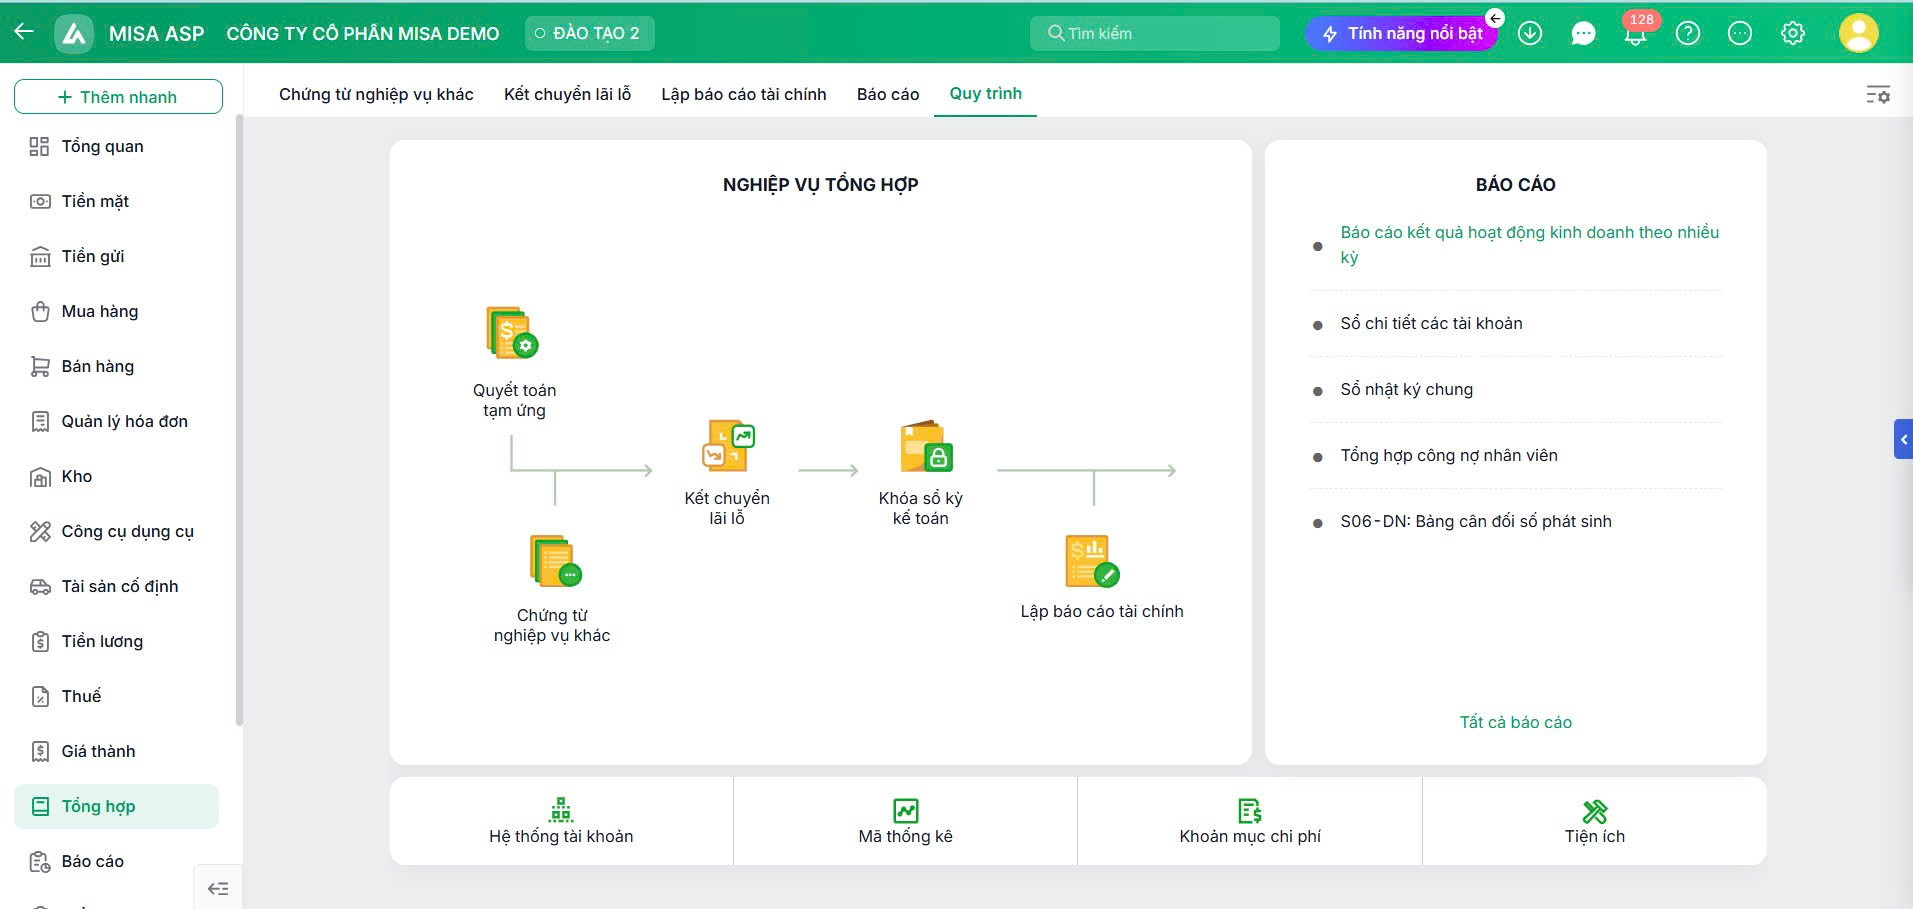
- Lập chứng từ quyết toán tạm ứng
- Lập chứng từ ghi sổ
- Hạch toán ngoại tệ
- Quản lý các chi phí trả trước
- Quản lý các khoản doanh thu nhận trước
- Kết chuyển lợi nhuận năm nay sang năm trước
- Tính tỷ giá xuất quỹ
- Kết chuyển lãi lỗ
- Đánh giá lại tài khoản ngoại tệ
- Phân bổ chi phí bán hàng, QLDN, chi phí khác
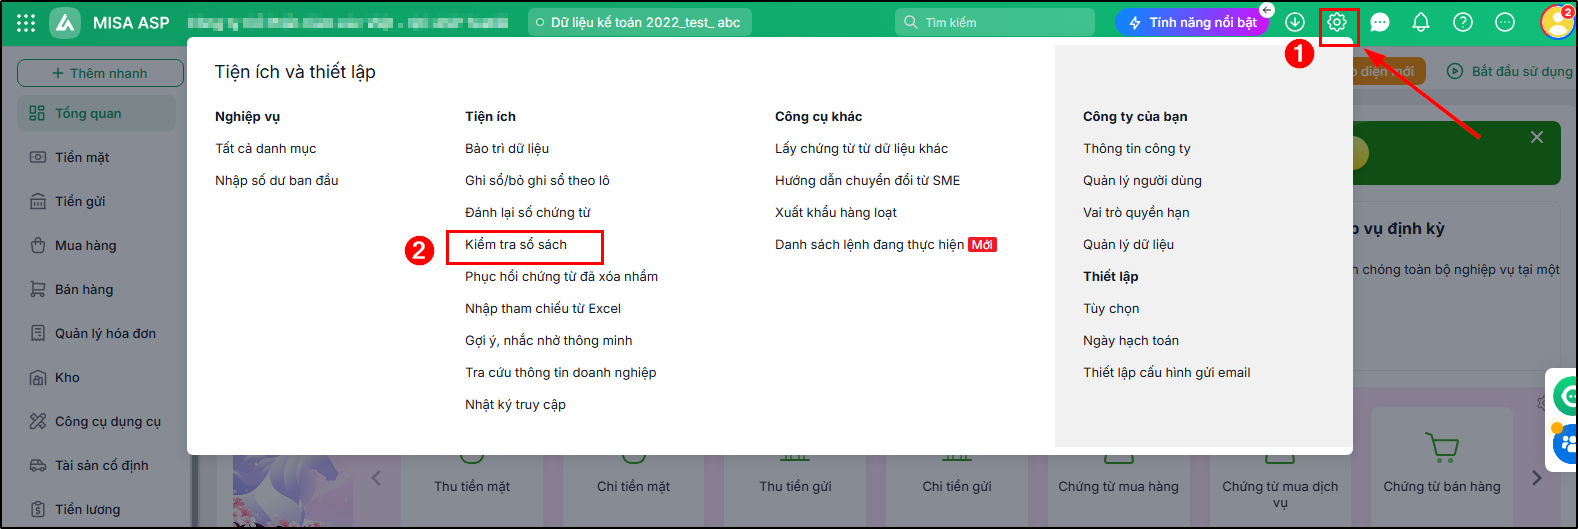
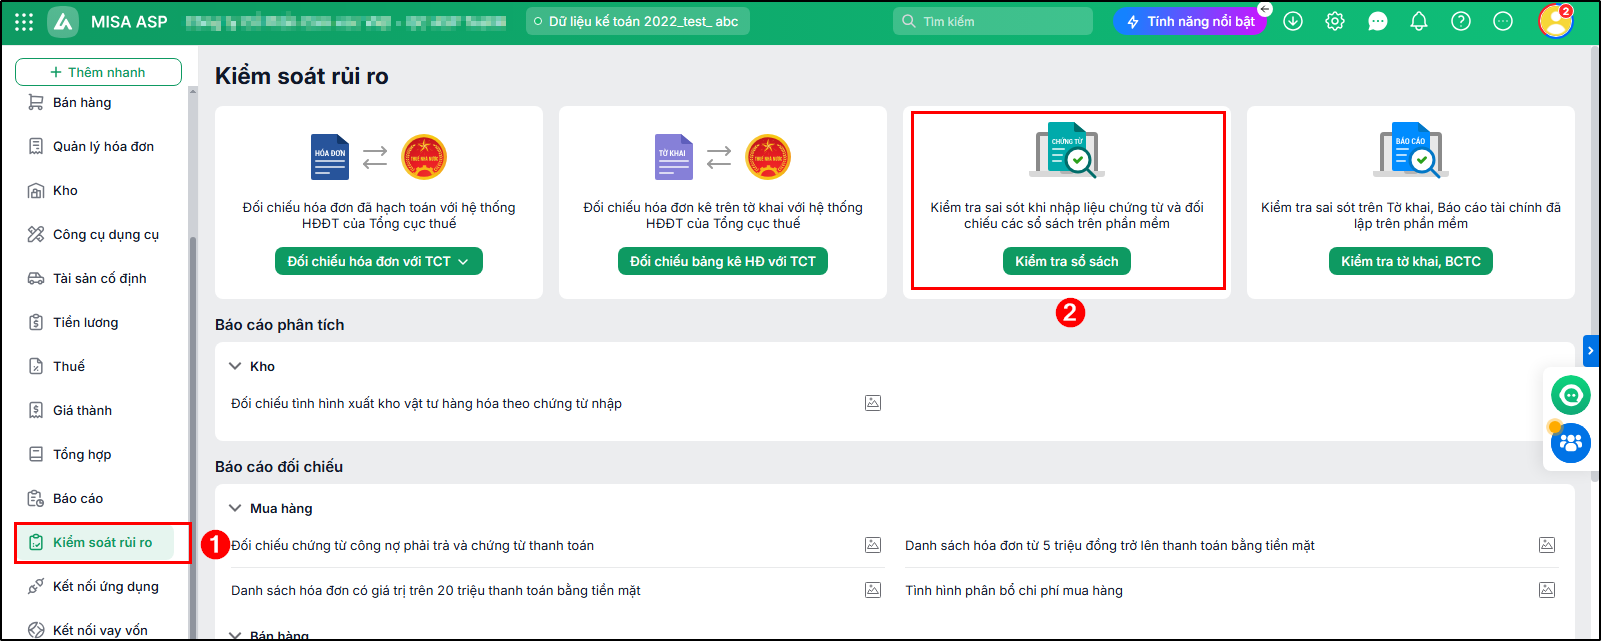
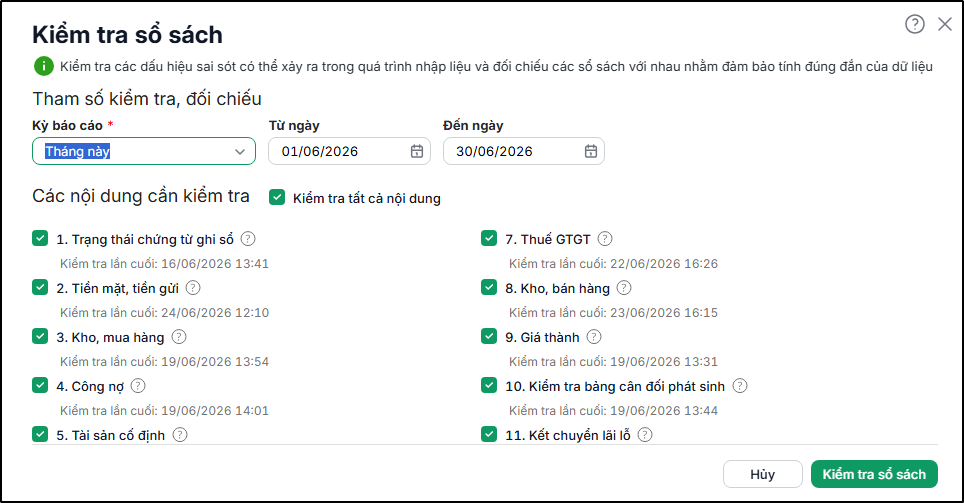
- Kiểm tra sổ sách
- Kiểm tra trạng thái ghi sổ chứng từ
- Tiền mặt, tiền gửi
- Kho, mua hàng
- Công nợ
- Tài sản cố định
- Công cụ dụng cụ, chi phí trả trước
- Thuế GTGT
- Kho, bán hàng
- Giá thành
- Kiểm tra bảng cân đối phát sinh
- Kiểm tra kết chuyển lãi lỗ
- Kiểm tra kết chuyển lãi lỗ đầu năm
- Kiểm tra kết chuyển lãi lỗ cuối kỳ
- Hướng dẫn xử lý hóa đơn từ 5 triệu đồng trở lên thanh toán bằng tiền mặt
Tham khảo giá phần mềm kế toán MISA ASP, hoặc để lại thông tin để nhận demo 1:1 miễn phí và báo giá ưu đãi tới 50%.
3. Quy định về chứng từ kế toán hiện hành
3.1. Nội dung bắt buộc của chứng từ kế toán
Theo khoản 1 Điều 16 Luật Kế toán 2015, chứng từ phải có 7 nội dung chủ yếu:
- Tên và số hiệu của chứng từ.
- Ngày, tháng, năm lập chứng từ.
- Tên, địa chỉ của bên lập chứng từ.
- Tên, địa chỉ của bên nhận chứng từ.
- Nội dung nghiệp vụ kinh tế, tài chính phát sinh.
- Số lượng, đơn giá, số tiền ghi bằng số; chứng từ thu, chi tiền ghi tổng số tiền bằng số và bằng chữ.
- Chữ ký, họ và tên của người lập, người duyệt và những người có liên quan.
3.2. Điều kiện để chứng từ điện tử được coi là chứng từ kế toán
“1. Chứng từ điện tử được coi là chứng từ kế toán khi có các nội dung quy định tại Điều 16 của Luật này và được thể hiện dưới dạng dữ liệu điện tử, được mã hóa mà không bị thay đổi trong quá trình truyền qua mạng máy tính, mạng viễn thông hoặc trên vật mang tin như băng từ, đĩa từ, các loại thẻ thanh toán.” (Khoản 1 Điều 17 Luật Kế toán 2015)
Ngoài ra, chứng từ điện tử phải được bảo mật, bảo toàn dữ liệu khi sử dụng, lưu trữ và phải có chữ ký điện tử (khoản 4 Điều 19). Khi chứng từ giấy chuyển thành chứng từ điện tử để giao dịch, bản giấy chỉ còn giá trị lưu giữ, theo dõi, kiểm tra (khoản 3 Điều 17).
3.3. Ký chứng từ kế toán
Điều 19 Luật Kế toán 2015 quy định:
- Chứng từ phải có đủ chữ ký theo chức danh in trên chứng từ, ký bằng mực không phai.
- Không ký bằng mực đỏ, không đóng dấu chữ ký khắc sẵn; chữ ký của một người phải thống nhất.
- Không ký khi chứng từ chưa ghi đủ nội dung thuộc trách nhiệm của người ký.
- Chứng từ chi tiền phải có chữ ký của người duyệt chi và kế toán trưởng (hoặc người được ủy quyền) trước khi chi, ký theo từng liên.
3.4. Quản lý, sử dụng chứng từ kế toán
Số liệu trên chứng từ là căn cứ ghi sổ. Chứng từ phải được sắp xếp theo nội dung kinh tế, theo trình tự thời gian và bảo quản an toàn. Chỉ cơ quan nhà nước có thẩm quyền mới được tạm giữ, tịch thu, niêm phong chứng từ; khi tạm giữ phải sao chụp, ký xác nhận và giao bản sao cho đơn vị (Điều 21 Luật Kế toán 2015).
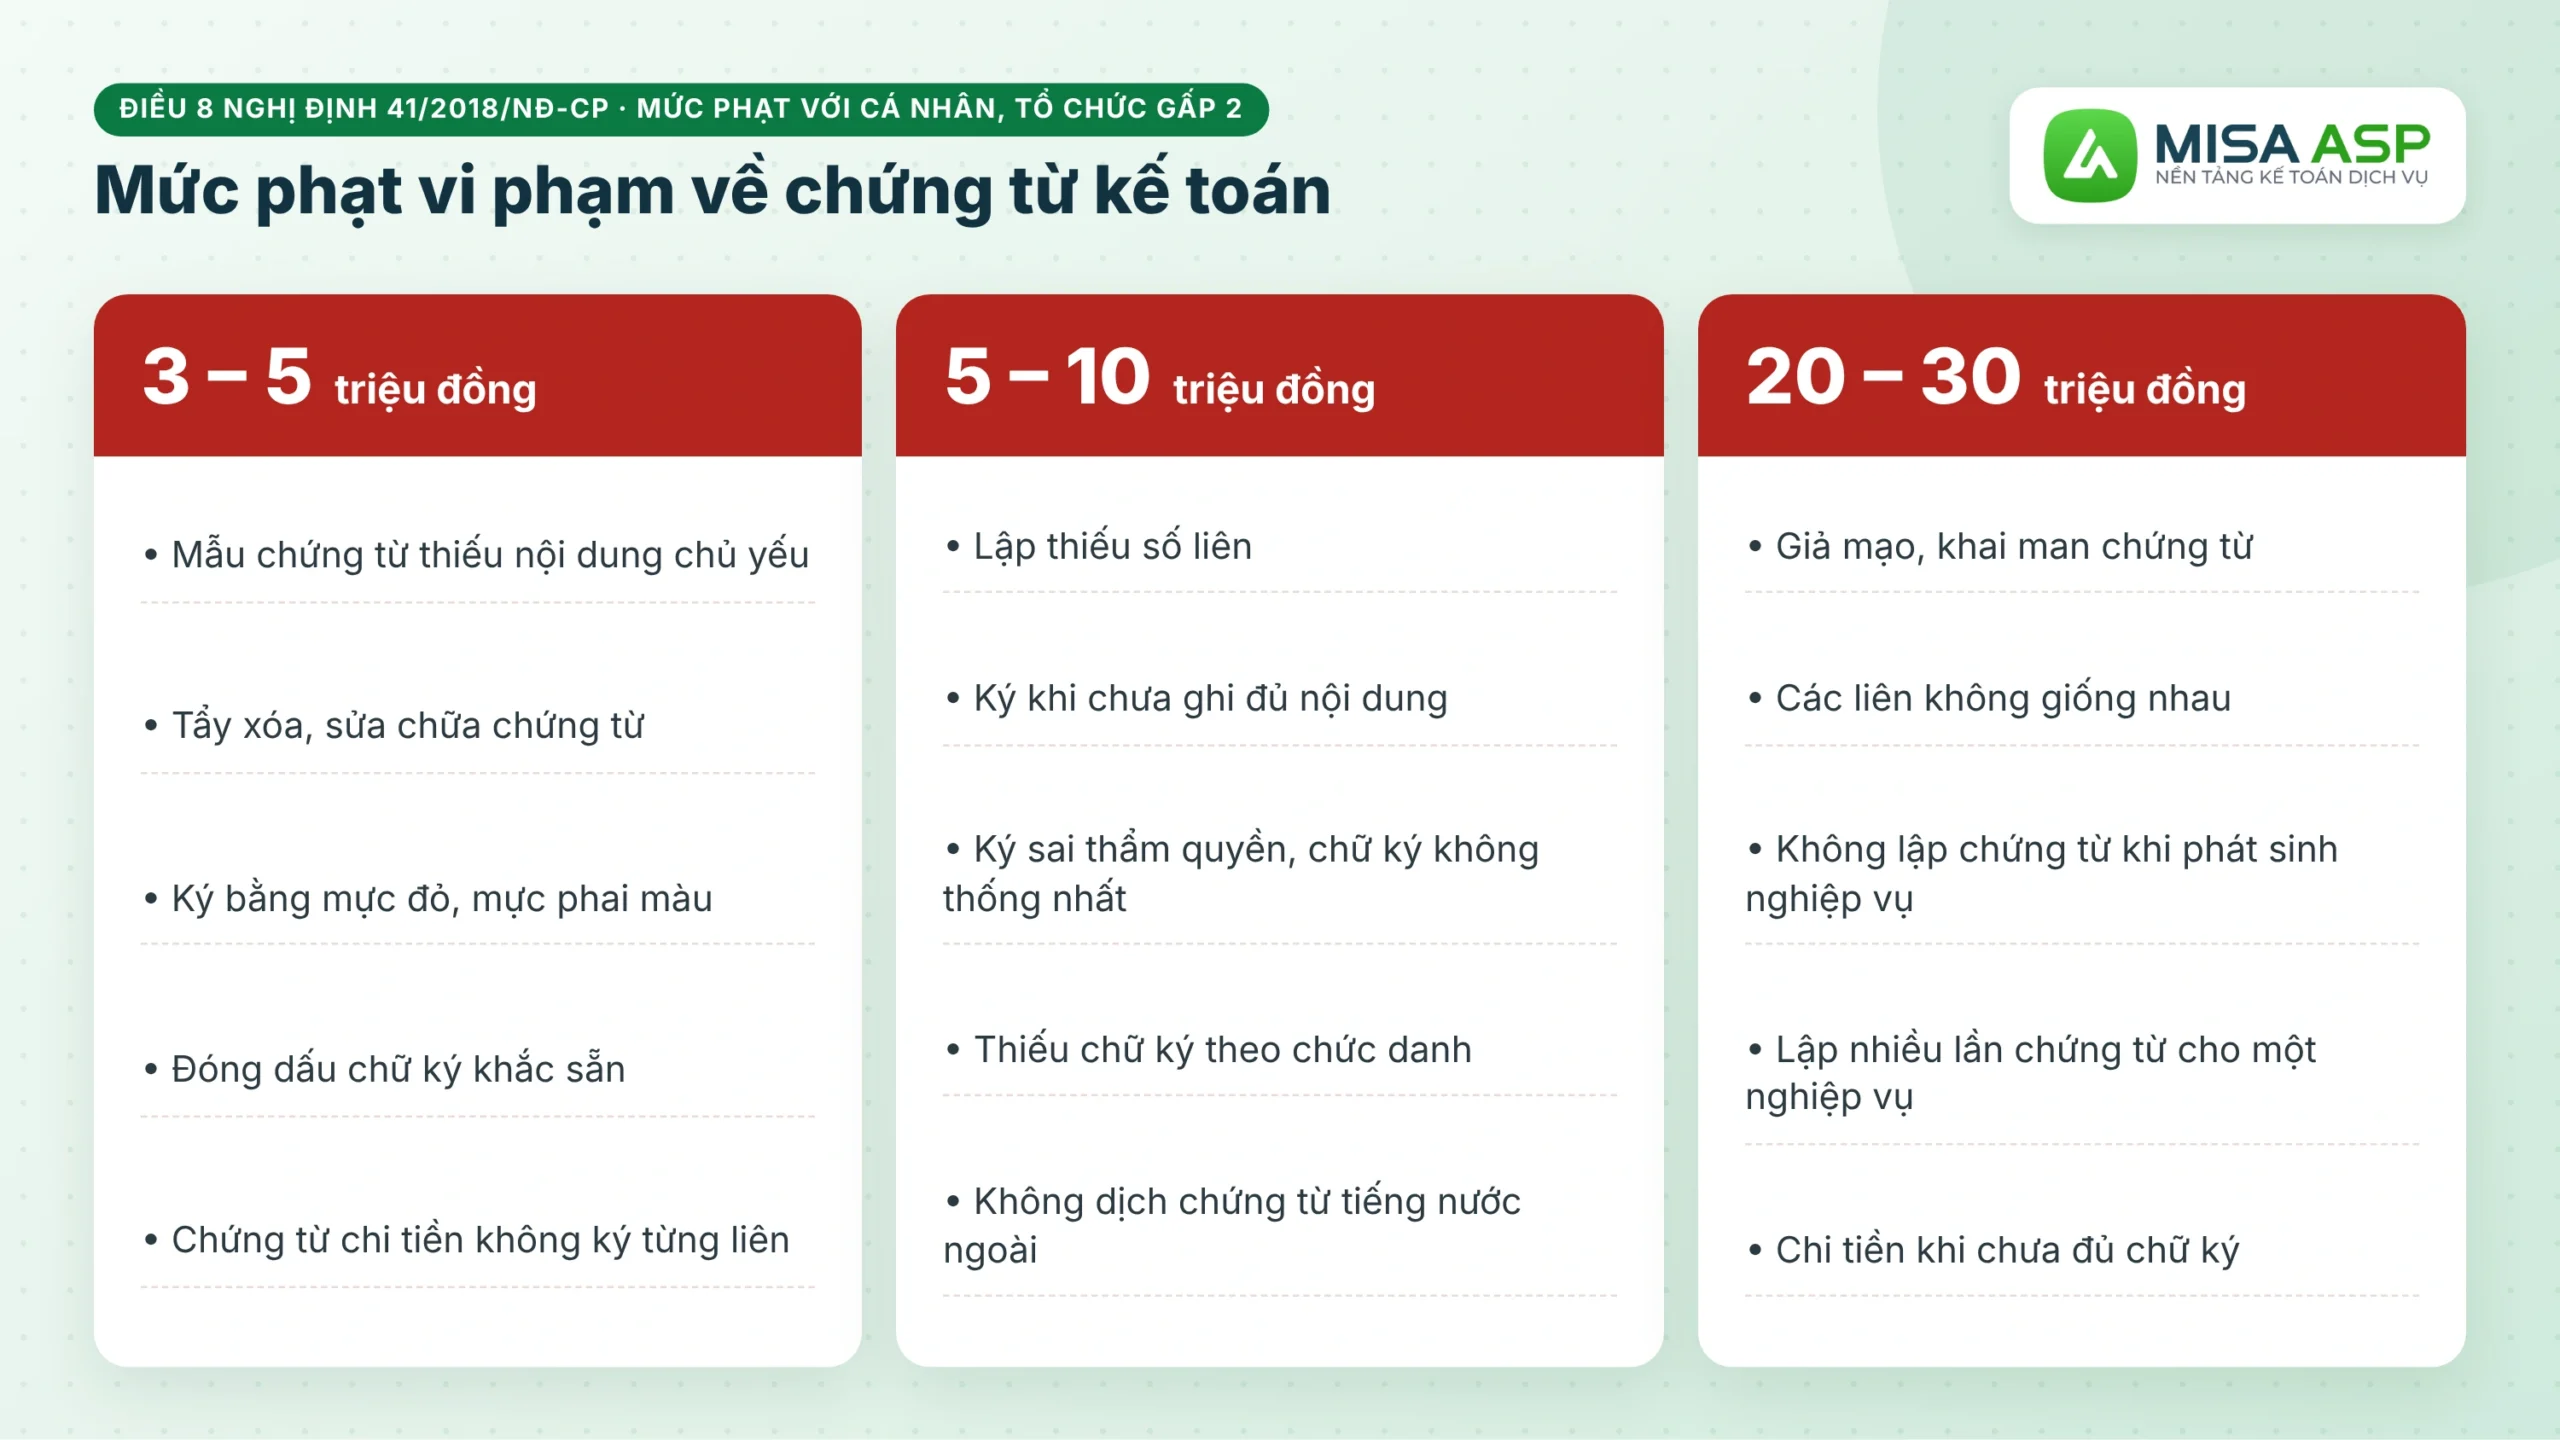
3.5. Mức phạt vi phạm về chứng từ kế toán
| Mức phạt | Hành vi (Điều 8 Nghị định 41/2018/NĐ-CP) |
|---|---|
| 3 – 5 triệu đồng | Mẫu chứng từ thiếu nội dung chủ yếu; tẩy xóa, sửa chữa chứng từ; ký bằng mực đỏ, mực phai màu; đóng dấu chữ ký khắc sẵn; chứng từ chi tiền không ký từng liên |
| 5 – 10 triệu đồng | Lập thiếu số liên; ký khi chưa ghi đủ nội dung; ký sai thẩm quyền; chữ ký không thống nhất; thiếu chữ ký theo chức danh; không dịch chứng từ tiếng nước ngoài |
| 20 – 30 triệu đồng | Giả mạo, khai man chứng từ; các liên không giống nhau; không lập chứng từ khi phát sinh nghiệp vụ; lập nhiều lần chứng từ cho một nghiệp vụ |
Mức phạt trên áp dụng với cá nhân; tổ chức có cùng hành vi bị phạt gấp 2 lần (khoản 2 Điều 6 Nghị định 41/2018/NĐ-CP).
4. Cách lập và lưu trữ chứng từ kế toán
Lập đúng ngay từ đầu và lưu đủ thời hạn là hai việc giúp chứng từ không bị loại khi kiểm tra.
4.1. Nguyên tắc lập chứng từ kế toán
Theo Điều 18 Luật Kế toán 2015, khi lập chứng từ cần nhớ:
- Mỗi nghiệp vụ phát sinh phải lập chứng từ và chỉ lập một lần.
- Chứng từ lập rõ ràng, đầy đủ, kịp thời, chính xác theo mẫu. Chưa có mẫu thì đơn vị tự lập nhưng phải đủ nội dung tại Điều 16.
- Không viết tắt, không tẩy xóa, sửa chữa; số và chữ viết liên tục, chỗ trống gạch chéo.
- Viết sai thì hủy bằng cách gạch chéo vào chứng từ viết sai.
- Chứng từ nhiều liên thì nội dung các liên phải giống nhau.
“Chứng từ bị tẩy xóa, sửa chữa không có giá trị thanh toán và ghi sổ kế toán.” (Khoản 3 Điều 18 Luật Kế toán 2015)
4.2. Thời hạn lưu trữ chứng từ kế toán
| Thời hạn | Loại chứng từ (Nghị định 174/2016/NĐ-CP) |
|---|---|
| Tối thiểu 5 năm | Chứng từ không dùng trực tiếp để ghi sổ và lập báo cáo tài chính, như phiếu thu, phiếu chi, phiếu nhập kho, phiếu xuất kho không lưu trong tập tài liệu của bộ phận kế toán (khoản 1 Điều 12) |
| Tối thiểu 10 năm | Chứng từ dùng trực tiếp để ghi sổ và lập báo cáo tài chính, các bảng kê, bảng tổng hợp chi tiết, sổ kế toán, báo cáo tài chính (khoản 1 Điều 13) |
Chứng từ điện tử được in ra giấy để lưu trữ, hoặc lưu trên phương tiện điện tử nhưng phải bảo đảm an toàn, bảo mật và tra cứu được trong suốt thời hạn lưu trữ (khoản 6 Điều 18 Luật Kế toán 2015).
5. Mẫu chứng từ kế toán theo từng chế độ
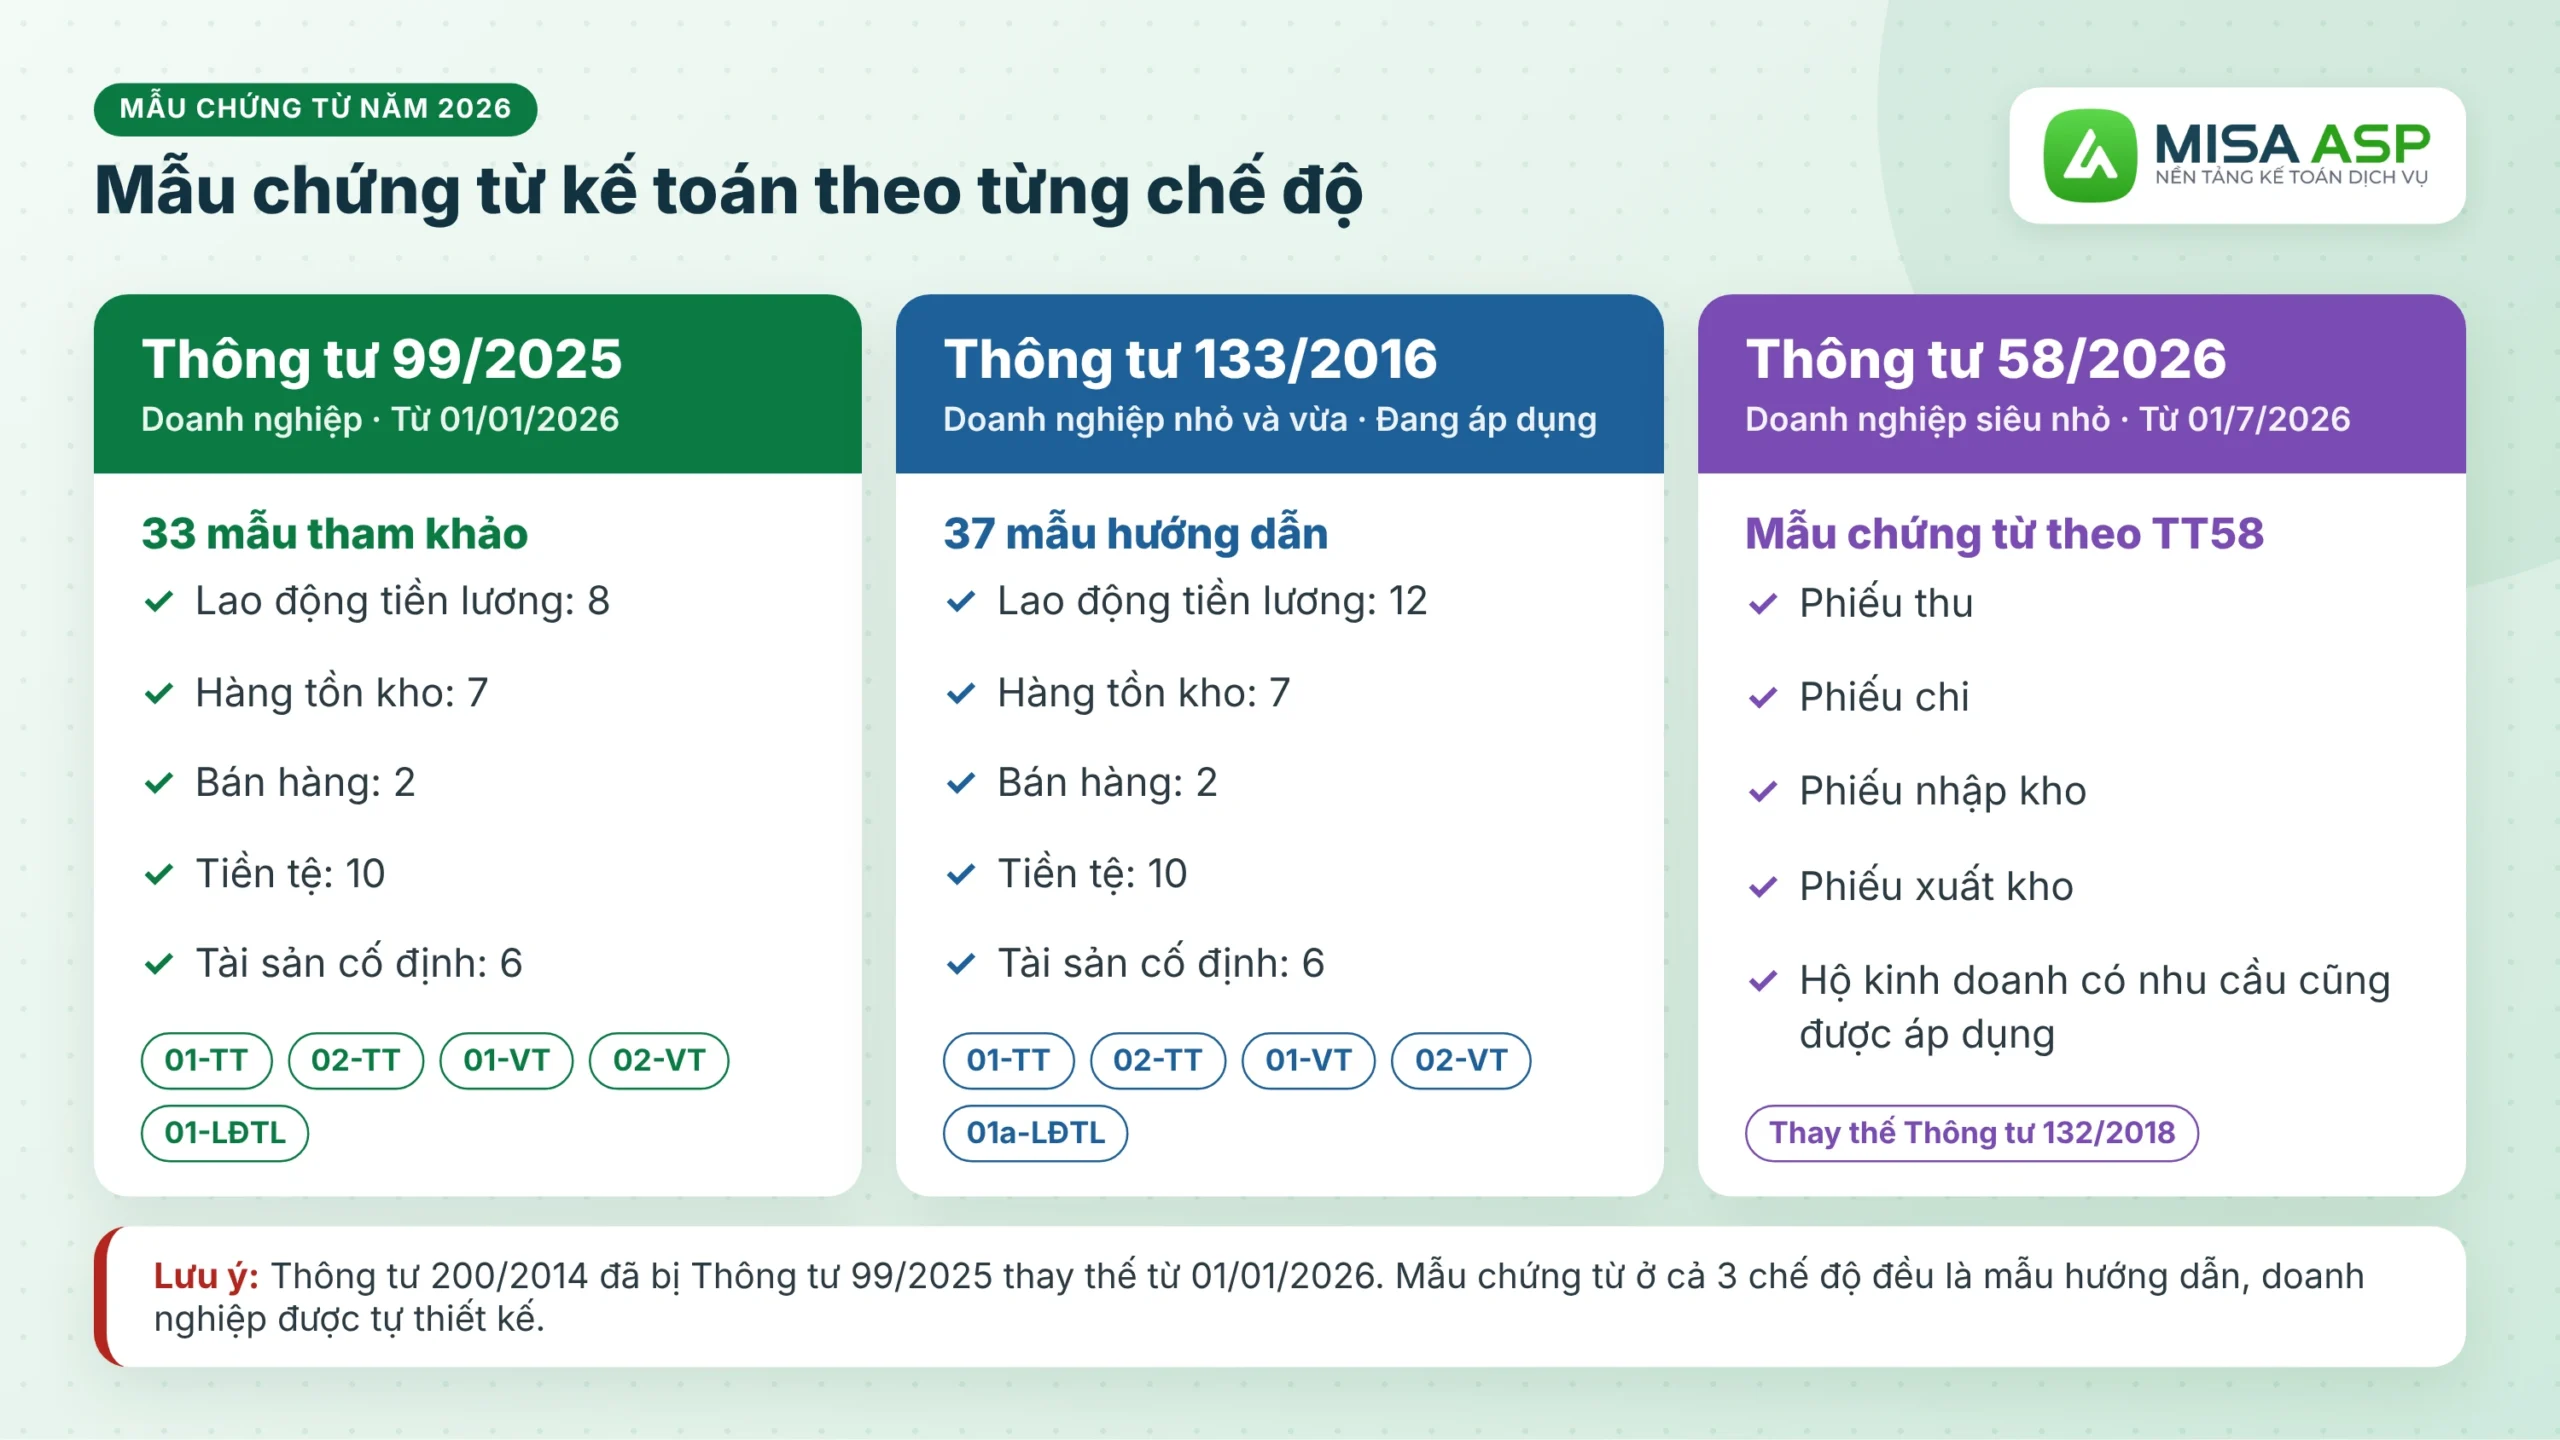
5.1. Hệ thống 33 mẫu chứng từ kế toán theo Thông tư 99/2025/TT-BTC
Phụ lục I Thông tư 99/2025/TT-BTC hướng dẫn 33 mẫu chứng từ, chia thành 5 nhóm. Đây là mẫu tham khảo, không bắt buộc. Theo khoản 1 Điều 9 Thông tư 99/2025/TT-BTC:
“Doanh nghiệp tham khảo để áp dụng biểu mẫu hệ thống chứng từ kế toán tại Phụ lục I ban hành kèm theo Thông tư này.”
Doanh nghiệp được thiết kế thêm hoặc sửa đổi mẫu nhưng phải bảo đảm đủ nội dung tại Điều 16 Luật Kế toán 2015 và ban hành Quy chế hạch toán kế toán. Nếu không sửa đổi thì dùng đúng mẫu tại Phụ lục I.
| Nhóm | Mẫu chứng từ |
|---|---|
| Lao động tiền lương (8 mẫu) |
Bảng thanh toán tiền lương (01-LĐTL) Bảng thanh toán tiền thưởng (02-LĐTL) Bảng thanh toán tiền làm thêm giờ (03-LĐTL) Bảng thanh toán tiền thuê ngoài (04-LĐTL) Hợp đồng giao khoán (05-LĐTL) Biên bản thanh lý (nghiệm thu) hợp đồng giao khoán (06-LĐTL) Bảng kê trích nộp các khoản theo lương (07-LĐTL) Bảng phân bổ tiền lương và các khoản trích theo lương (08-LĐTL) |
| Hàng tồn kho (7 mẫu) |
Phiếu nhập kho (01-VT) Phiếu xuất kho (02-VT) Biên bản kiểm nghiệm vật tư, công cụ, sản phẩm, hàng hóa (03-VT) Bảng kê chi tiết vật tư còn lại cuối kỳ (04-VT) Biên bản tổng hợp kiểm kê vật tư, công cụ, sản phẩm, hàng hóa (05-VT) Bảng kê mua hàng (06-VT) Bảng phân bổ nguyên liệu, vật liệu, công cụ, dụng cụ (07-VT) |
| Bán hàng (2 mẫu) |
Bảng thanh toán hàng đại lý, ký gửi (01-BH) Thẻ quầy hàng (02-BH) |
| Tiền tệ (10 mẫu) |
Phiếu thu (01-TT) Phiếu chi (02-TT) Giấy đề nghị tạm ứng (03-TT) Giấy thanh toán tiền tạm ứng (04-TT) Giấy đề nghị thanh toán (05-TT) Biên lai thu tiền (06-TT) Bảng kê vàng tiền tệ (07-TT) Bảng kiểm kê quỹ dùng cho VND (08a-TT) Bảng kiểm kê quỹ dùng cho ngoại tệ, vàng tiền tệ (08b-TT) Bảng kê chi tiền (09-TT) |
| Tài sản cố định (6 mẫu) |
Biên bản giao nhận TSCĐ (01-TSCĐ) Biên bản thanh lý TSCĐ (02-TSCĐ) Biên bản bàn giao TSCĐ sửa chữa, bảo dưỡng hoặc nâng cấp, cải tạo hoàn thành (03-TSCĐ) Biên bản đánh giá lại TSCĐ (04-TSCĐ) Biên bản tổng hợp kiểm kê TSCĐ (05-TSCĐ) Bảng tính và phân bổ khấu hao TSCĐ (06-TSCĐ) |
So với Thông tư 200, danh mục mới không còn Bảng chấm công, Bảng chấm công làm thêm giờ, Giấy đi đường và Phiếu xác nhận sản phẩm hoặc công việc hoàn thành. Doanh nghiệp vẫn dùng các giấy tờ này nếu cần, nhưng tự thiết kế mẫu.
5.2. Hệ thống 37 mẫu chứng từ kế toán theo Thông tư 133/2016/TT-BTC
Thông tư 133/2016/TT-BTC vẫn còn hiệu lực với doanh nghiệp nhỏ và vừa. Văn bản thay thế hiện mới ở dạng dự thảo. Khoản 2 Điều 84 Thông tư này quy định:
“Các loại chứng từ kế toán tại danh mục và biểu mẫu chứng từ kế toán đều thuộc loại hướng dẫn.”
Danh mục tại Phụ lục 3 gồm 37 mẫu:
| Nhóm | Mẫu chứng từ |
|---|---|
| Lao động tiền lương (12 mẫu) |
Bảng chấm công (01a-LĐTL) Bảng chấm công làm thêm giờ (01b-LĐTL) Bảng thanh toán tiền lương (02-LĐTL) Bảng thanh toán tiền thưởng (03-LĐTL) Giấy đi đường (04-LĐTL) Phiếu xác nhận sản phẩm hoặc công việc hoàn thành (05-LĐTL) Bảng thanh toán tiền làm thêm giờ (06-LĐTL) Bảng thanh toán tiền thuê ngoài (07-LĐTL) Hợp đồng giao khoán (08-LĐTL) Biên bản thanh lý (nghiệm thu) hợp đồng giao khoán (09-LĐTL) Bảng kê trích nộp các khoản theo lương (10-LĐTL) Bảng phân bổ tiền lương và bảo hiểm xã hội (11-LĐTL) |
| Hàng tồn kho (7 mẫu) |
Phiếu nhập kho (01-VT) Phiếu xuất kho (02-VT) Biên bản kiểm nghiệm vật tư, công cụ, sản phẩm, hàng hóa (03-VT) Phiếu báo vật tư còn lại cuối kỳ (04-VT) Biên bản kiểm kê vật tư, công cụ, sản phẩm, hàng hóa (05-VT) Bảng kê mua hàng (06-VT) Bảng phân bổ nguyên liệu, vật liệu, công cụ, dụng cụ (07-VT) |
| Bán hàng (2 mẫu) |
Bảng thanh toán hàng đại lý, ký gửi (01-BH) Thẻ quầy hàng (02-BH) |
| Tiền tệ (10 mẫu) |
Phiếu thu (01-TT) Phiếu chi (02-TT) Giấy đề nghị tạm ứng (03-TT) Giấy thanh toán tiền tạm ứng (04-TT) Giấy đề nghị thanh toán (05-TT) Biên lai thu tiền (06-TT) Bảng kê vàng, bạc, kim khí quý, đá quý (07-TT) Bảng kiểm kê quỹ dùng cho VND (08a-TT) Bảng kiểm kê quỹ dùng cho ngoại tệ, vàng, bạc, kim khí quý, đá quý (08b-TT) Bảng kê chi tiền (09-TT) |
| Tài sản cố định (6 mẫu) |
Biên bản giao nhận TSCĐ (01-TSCĐ) Biên bản thanh lý TSCĐ (02-TSCĐ) Biên bản bàn giao TSCĐ sửa chữa lớn hoàn thành (03-TSCĐ) Biên bản đánh giá lại TSCĐ (04-TSCĐ) Biên bản kiểm kê TSCĐ (05-TSCĐ) Bảng tính và phân bổ khấu hao TSCĐ (06-TSCĐ) |
MISA ASP ĐÁP ỨNG SỚM VÀ CẬP NHẬT KỊP THỜI CÁC THÔNG TƯ VÀ NGHỊ ĐỊNH MỚI
Năm 2026 có nhiều thay đổi về chế độ kế toán, hóa đơn và thuế. Với kế toán dịch vụ làm sổ cho nhiều khách, phần mềm không cập nhật kịp thì mẫu biểu, sổ sách và tờ khai lệch quy định ngay từ đầu.
MISA ASP cập nhật nhanh chóng và kịp thời các văn bản mới, kế toán không cần phải cập nhật thủ công, không mất phí nâng cấp:
✔ Thông tư 99/2025/TT-BTC: chế độ kế toán doanh nghiệp từ 01/01/2026, tự động chuyển đổi dữ liệu từ Thông tư 200 lên Thông tư 99.
✔ Thông tư 58/2026/TT-BTC: chế độ kế toán cho doanh nghiệp siêu nhỏ từ 01/7/2026, có mẫu in phiếu thu, phiếu chi, phiếu nhập kho, phiếu xuất kho theo mẫu mới.
✔ Nghị định 254/2026/NĐ-CP: quy định mới về hóa đơn điện tử.
✔ Thông tư 152/2025/TT-BTC: bộ sổ cho hộ, cá nhân kinh doanh (S1a-HKD, S2a đến S2e-HKD), hỗ trợ chuyển dữ liệu từ Thông tư 88.
✔ Thông tư 20/2026/TT-BTC: có sẵn mẫu bảng kê 02/TNDN cho khoản mua không có hóa đơn.
Trợ lý AI AVA nâng cấp lên công nghệ AI Agent mới – Mạnh mẽ và chính xác hơn!
AVA trên MISA ASP tự làm thay Kế toán TOÀN BỘ QUY TRÌNH THỦ CÔNG để kế toán quay về đúng việc kiểm tra, soát xét và tư vấn rủi ro cho khách:
✔ Tự động lấy hóa đơn: 23h59 hằng ngày, phần mềm tự lấy hóa đơn đầu vào, đầu ra từ Nhà cung cấp về, sáng hôm sau có sẵn để hạch toán, không phải chờ khách gửi hay tải từng hóa đơn.
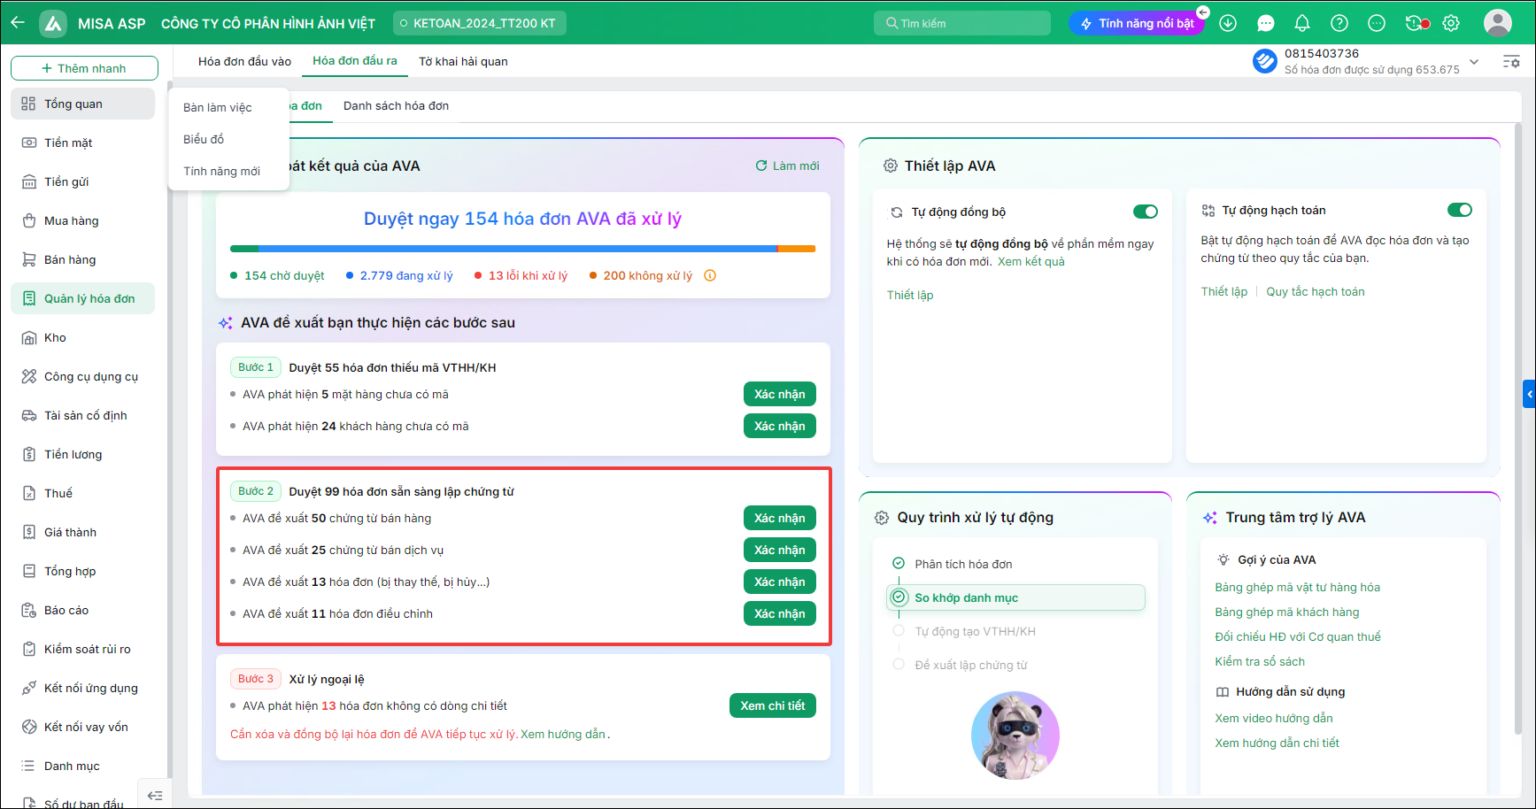
✔ Tự động hạch toán hóa đơn đầu vào, đầu ra: đọc nội dung hóa đơn, xác định hàng hóa hay dịch vụ, so khớp với danh mục và đề xuất sẵn chứng từ để kế toán kiểm tra rồi ghi sổ.
✔ Gợi ý diễn giải cho chứng từ mua dịch vụ đầu vào, giảm thời gian gõ tay.
✔ Tự tìm mặt hàng tương tự trong danh mục khi hạch toán hóa đơn đầu vào, hạn chế tạo trùng mã hàng.
✔ Nhập khẩu sao kê ngân hàng từ Excel: đưa nguyên file sao kê từ Internet Banking lên phần mềm, giao dịch đủ thông tin được tự tách thu, chi; giao dịch thiếu thông tin nằm ở tab riêng để xử lý sau.
✔ Tự động kiểm soát rủi ro: đối chiếu hóa đơn đã hạch toán và hóa đơn đã kê khai với hệ thống hóa đơn điện tử, chỉ rõ lệch bao nhiêu hóa đơn, bao nhiêu tiền để rà soát và chủ động giải trình.
✔ Lập tờ khai ngay trên phần mềm: không phải qua HTKK, xuất file XML hoặc nộp thẳng qua MISA mTax tích hợp sẵn, không mất thêm phí.
✔ Kiểm tra hàng loạt tờ khai, giấy nộp tiền trên ASP Quản lý: biết ngay tờ khai nào đã nộp, chưa nộp, chưa được cơ quan thuế chấp nhận, không phải đăng nhập từng tài khoản thuế.
✔ Nhắc nhở thông minh trên ASP Quản lý, giúp kế toán dịch vụ chủ động việc của từng khách.
Tìm hiểu thêm về phần mềm kế toán dịch vụ MISA ASP, hoặc để lại thông tin để nhận demo 1:1 miễn phí và báo giá ưu đãi tới 50%.
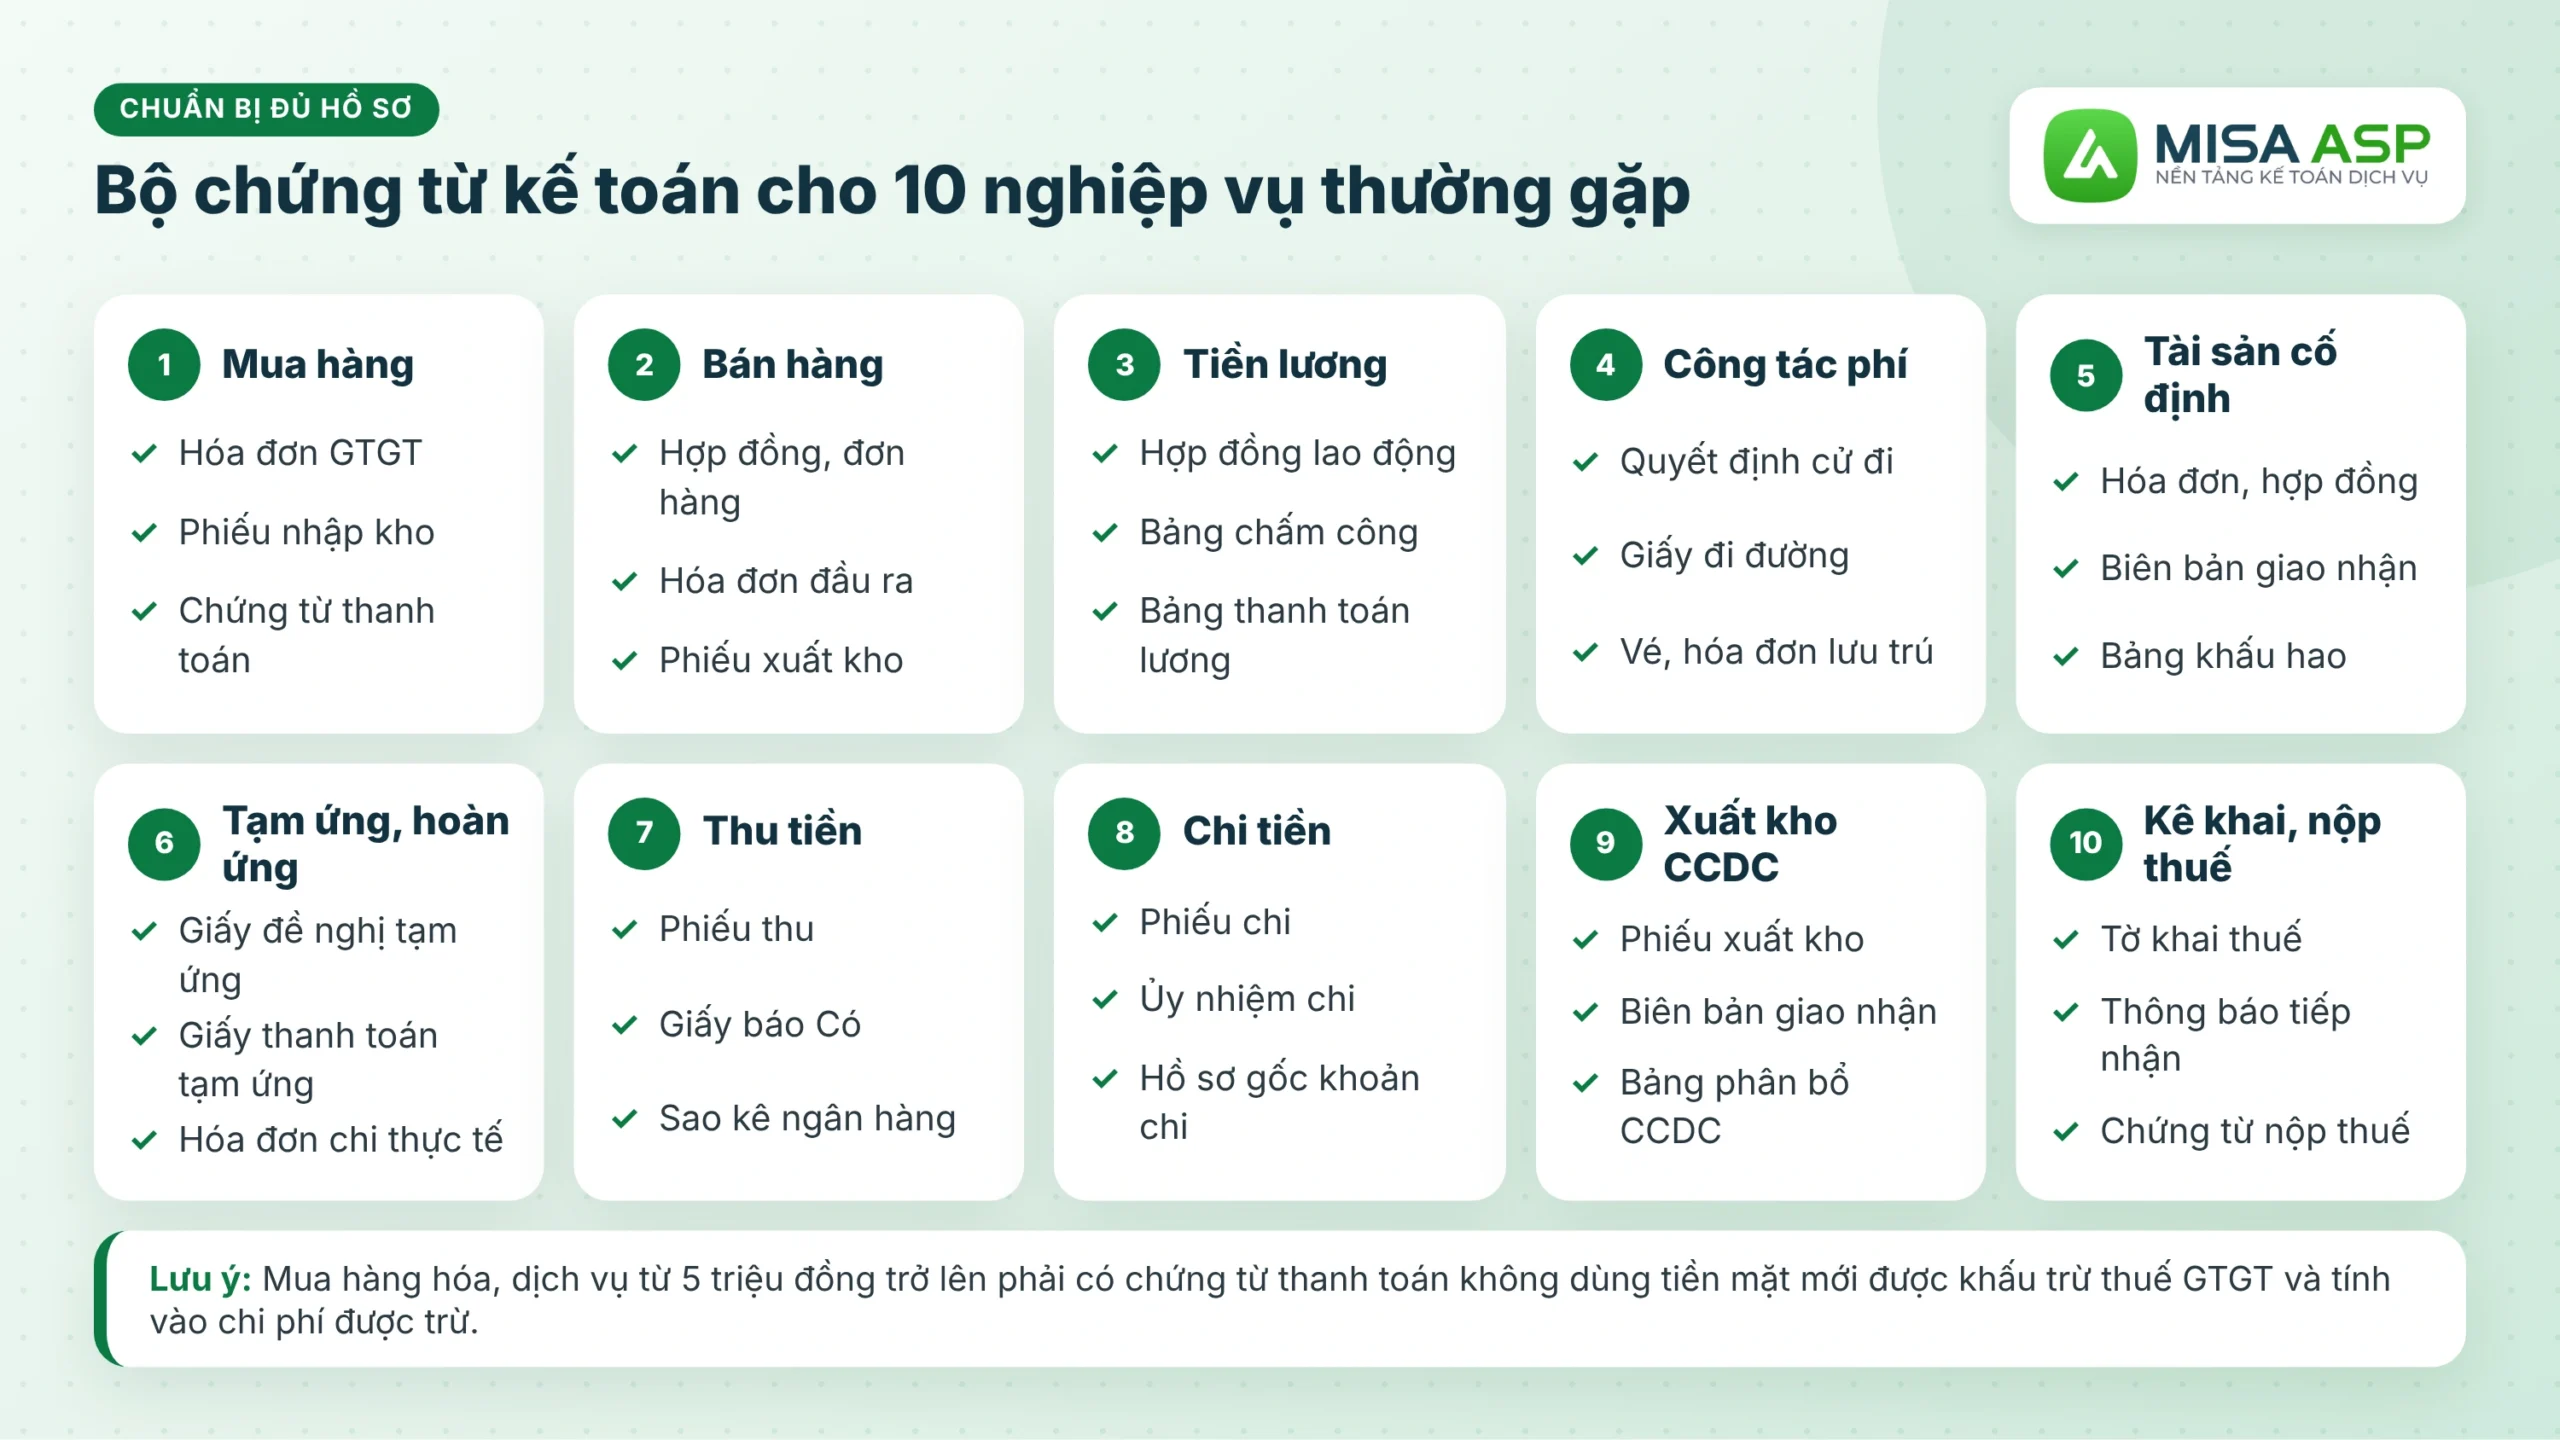
6. Bộ chứng từ kế toán cần có cho 10 nghiệp vụ thường gặp
Ký hiệu mẫu trong bảng (01-VT, 02-TT…) theo Phụ lục I Thông tư 99/2025/TT-BTC.
| Nghiệp vụ | Chứng từ cần có |
|---|---|
| 1. Mua nguyên vật liệu, hàng hóa trong nước | Hợp đồng kinh tế (nếu có); hóa đơn GTGT điện tử; phiếu nhập kho (01-VT); biên bản giao nhận hoặc phiếu giao hàng; chứng từ thanh toán (phiếu chi hoặc ủy nhiệm chi) |
| 2. Bán hàng hóa trong nước | Hợp đồng kinh tế hoặc đơn đặt hàng; hóa đơn GTGT hoặc hóa đơn bán hàng; phiếu xuất kho (02-VT); biên bản giao nhận, biên bản thanh lý hợp đồng (nếu có) |
| 3. Tiền lương, tiền công | Hợp đồng lao động; quy chế lương thưởng hoặc thỏa ước lao động tập thể; bảng chấm công; bảng thanh toán tiền lương (01-LĐTL); phiếu chi hoặc ủy nhiệm chi trả lương; quyết định tăng lương (nếu có) |
| 4. Công tác phí | Quyết định cử đi công tác; giấy đi đường có xác nhận nơi đến (nếu có); vé máy bay, vé tàu xe, hóa đơn lưu trú; bảng kê chi phí công tác; phiếu chi hoặc chứng từ chuyển khoản |
| 5. Tài sản cố định | Ghi tăng: hợp đồng, hóa đơn, biên bản giao nhận TSCĐ (01-TSCĐ), quyết định đưa vào sử dụng, chứng từ thanh toán. Ghi giảm: quyết định thanh lý, biên bản thanh lý TSCĐ (02-TSCĐ), hóa đơn bán. Khấu hao: bảng tính và phân bổ khấu hao TSCĐ (06-TSCĐ) |
| 6. Tạm ứng, hoàn ứng | Tạm ứng: giấy đề nghị tạm ứng (03-TT) có phê duyệt, phiếu chi hoặc ủy nhiệm chi. Hoàn ứng: giấy thanh toán tiền tạm ứng (04-TT) kèm hóa đơn, chứng từ chi thực tế; phiếu thu nếu nhân viên trả lại tiền thừa hoặc phiếu chi nếu chi thêm phần chênh lệch |
| 7. Thu tiền mặt, tiền gửi ngân hàng | Phiếu thu (01-TT) có chữ ký người nộp và thủ quỹ; giấy báo Có hoặc sao kê ngân hàng; hóa đơn, phiếu xuất kho liên quan (nếu thu tiền hàng) |
| 8. Chi tiền mặt, tiền gửi ngân hàng | Phiếu chi (02-TT) có đủ chữ ký giám đốc, kế toán trưởng, người nhận tiền; ủy nhiệm chi kèm giấy báo Nợ; hồ sơ gốc của khoản chi (hóa đơn, hợp đồng, giấy đề nghị thanh toán 05-TT, biên bản nghiệm thu) |
| 9. Xuất kho công cụ, dụng cụ | Phiếu xuất kho (02-VT); biên bản giao nhận cho bộ phận sử dụng; bảng phân bổ công cụ, dụng cụ (07-VT) nếu phân bổ nhiều kỳ |
| 10. Kê khai, nộp thuế | Tờ khai thuế đã nộp điện tử kèm thông báo tiếp nhận của cơ quan thuế; giấy nộp tiền vào ngân sách nhà nước hoặc chứng từ nộp thuế điện tử |
Với hàng hóa, dịch vụ mua vào từ 5 triệu đồng trở lên (giá đã có thuế GTGT), doanh nghiệp phải có chứng từ thanh toán không dùng tiền mặt mới được khấu trừ thuế GTGT (Điều 26 Nghị định 181/2025/NĐ-CP) và tính vào chi phí được trừ khi tính thuế TNDN (Nghị định 320/2025/NĐ-CP). Mốc 20 triệu đồng trước đây không còn áp dụng.
6.1 Chứng từ cho một số nghiệp vụ đặc thù
| Nghiệp vụ | Chứng từ cần có |
|---|---|
| Mua hàng nhập khẩu, bán hàng xuất khẩu | Hợp đồng, tờ khai hải quan đã thông quan, hóa đơn, chứng từ thanh toán qua ngân hàng, chứng từ nộp thuế khâu nhập khẩu (với hàng nhập) |
| Phụ cấp | Mức phụ cấp ghi trong hợp đồng lao động, thỏa ước lao động tập thể hoặc quy chế tài chính; chứng từ chi tiền |
| Chi phúc lợi | Quy chế tài chính hoặc thỏa ước lao động, quyết định của giám đốc, danh sách người nhận, hóa đơn, chứng từ chi |
| Mua hàng của cá nhân không có hóa đơn | Bảng kê 02/TNDN theo Thông tư 20/2026/TT-BTC, hợp đồng, chứng từ thanh toán |
| Góp vốn bằng tài sản | Biên bản góp vốn, biên bản định giá, biên bản giao nhận tài sản, hồ sơ nguồn gốc, hồ sơ chuyển quyền sở hữu (nếu có) |
6.1 Chứng từ khi thanh toán hóa đơn vé máy bay
Doanh nghiệp mua vé trực tiếp thì lưu vé máy bay điện tử, thẻ lên máy bay và chứng từ thanh toán không dùng tiền mặt; không có thẻ lên máy bay thì bổ sung giấy cử đi công tác.
Nhân viên tự mua vé rồi doanh nghiệp thanh toán lại thì cần thêm giấy cử đi công tác, quy chế cho phép thanh toán bằng thẻ cá nhân, sao kê của nhân viên và chứng từ doanh nghiệp chi trả cho nhân viên.
7. Hóa đơn: nhóm chứng từ kế toán quan trọng nhất
Hóa đơn là chứng từ do bên bán lập; nội dung, hình thức và cách quản lý hóa đơn theo pháp luật về thuế (Điều 20 Luật Kế toán 2015). Từ 01/7/2026, quy định hóa đơn áp dụng theo Nghị định 254/2026/NĐ-CP, thay Nghị định 123/2020/NĐ-CP.
7.1. Các loại hóa đơn theo Nghị định 254/2026
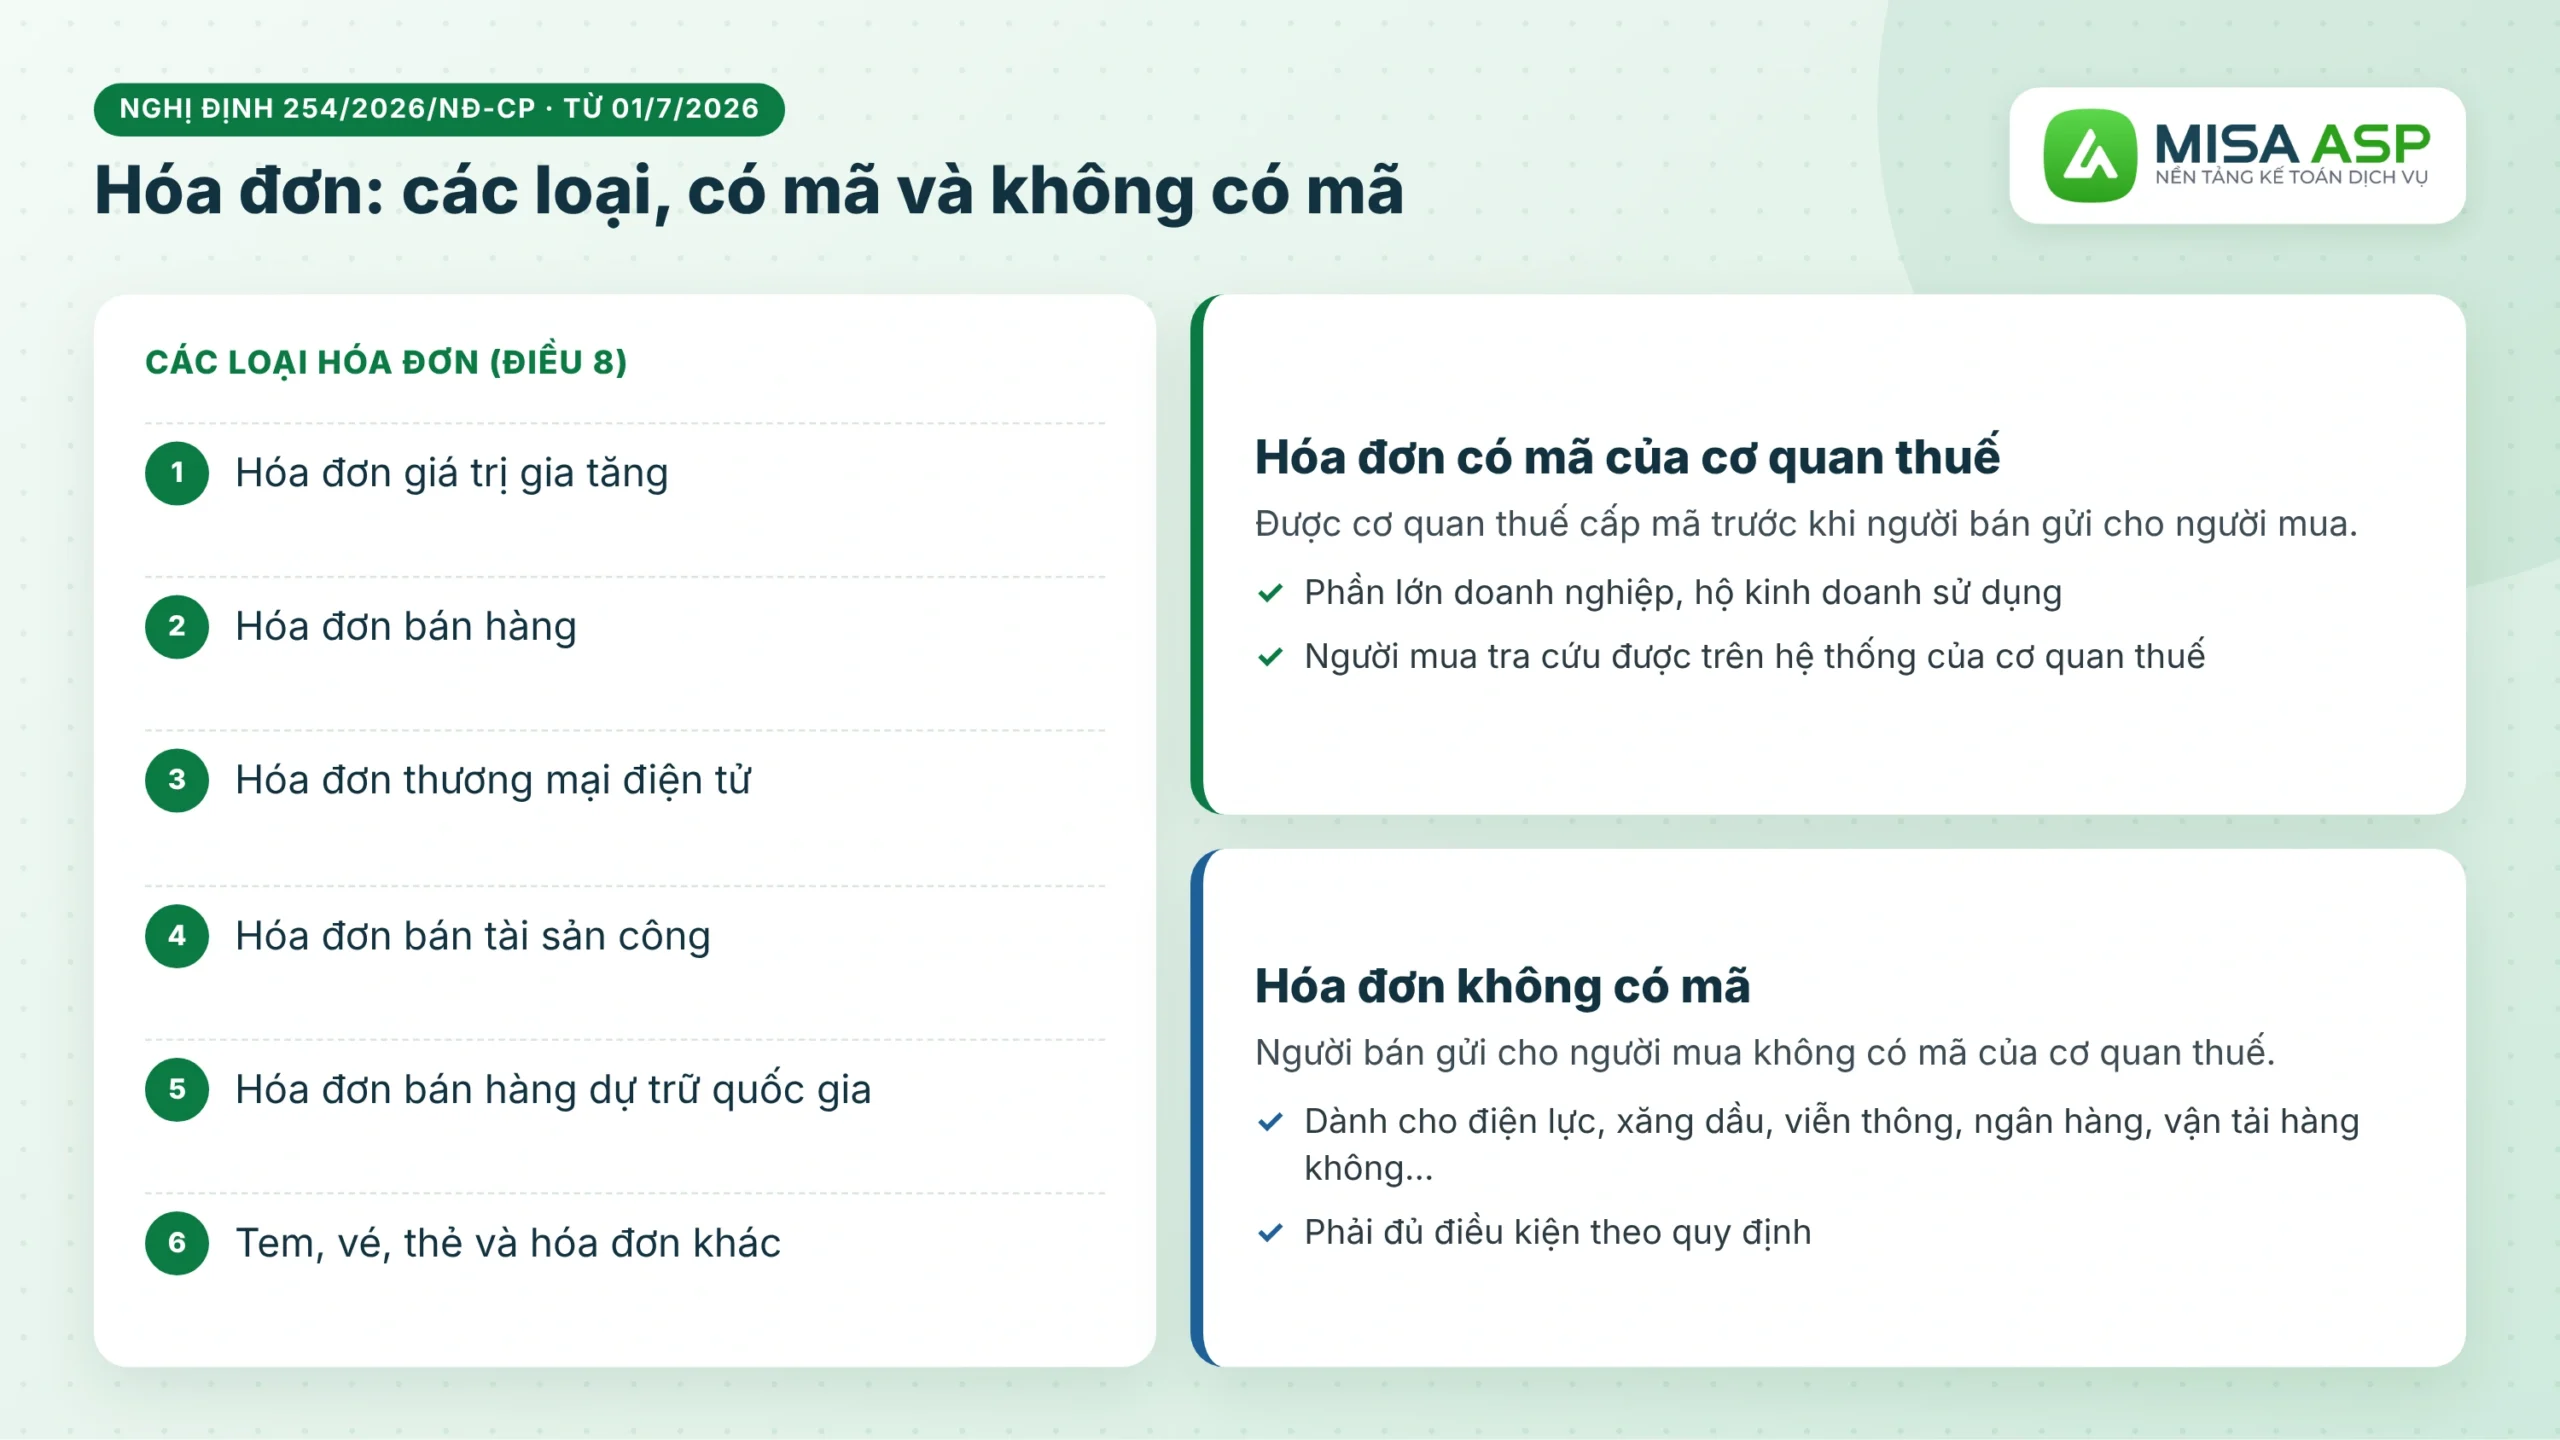
Điều 8 Nghị định 254/2026/NĐ-CP quy định các loại hóa đơn gồm:
- Hóa đơn giá trị gia tăng.
- Hóa đơn bán hàng.
- Hóa đơn thương mại điện tử.
- Hóa đơn điện tử bán tài sản công.
- Hóa đơn điện tử bán hàng dự trữ quốc gia.
- Các loại hóa đơn khác như tem, vé, thẻ, phiếu thu tiền cước vận tải quốc tế…
7.2. Hóa đơn có mã và không có mã của cơ quan thuế
“1. Hóa đơn điện tử có mã của cơ quan thuế là hóa đơn điện tử được cơ quan thuế cấp mã trước khi người bán gửi cho người mua… 2. Hóa đơn điện tử không có mã của cơ quan thuế là hóa đơn điện tử do tổ chức bán hàng hóa, cung cấp dịch vụ gửi cho người mua không có mã của cơ quan thuế.” (Khoản 1, 2 Điều 3 Nghị định 254/2026/NĐ-CP)
Hóa đơn không có mã chỉ dành cho doanh nghiệp thuộc các lĩnh vực được liệt kê như điện lực, xăng dầu, viễn thông, ngân hàng, bảo hiểm, vận tải hàng không… và có hệ thống phần mềm đáp ứng điều kiện. Phần lớn doanh nghiệp còn lại dùng hóa đơn có mã.
7.3. Xuất hóa đơn và xuất hóa đơn cho công ty nước ngoài
Người bán phải lập hóa đơn đúng thời điểm theo Điều 9 Nghị định 254/2026/NĐ-CP. Khi xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài, doanh nghiệp khai thuế GTGT theo phương pháp khấu trừ dùng hóa đơn giá trị gia tăng (điểm d khoản 1 Điều 8 Nghị định 254/2026/NĐ-CP).
7.4. Hủy hóa đơn điện tử còn áp dụng không?
Nghị định 254/2026/NĐ-CP không còn quy định thủ tục hủy hóa đơn điện tử đã lập như Nghị định 123/2020/NĐ-CP trước đây; khái niệm “tiêu hủy” trong Nghị định chỉ dùng cho hóa đơn, chứng từ hết thời hạn lưu trữ. Hóa đơn lập sai được xử lý bằng hóa đơn điều chỉnh hoặc hóa đơn thay thế theo hướng dẫn hiện hành.
7.5. Bán hàng không có hóa đơn đầu vào
Không có hóa đơn đầu vào không làm mất nghĩa vụ lập hóa đơn đầu ra: khi bán hàng, doanh nghiệp vẫn phải xuất hóa đơn. Với hàng mua của cá nhân, hộ không có hóa đơn, doanh nghiệp lập bảng kê 02/TNDN kèm hợp đồng, chứng từ thanh toán để có căn cứ ghi nhận giá vốn, chi phí.
7.6. Xuất hóa đơn khống bị phạt như thế nào?
Xuất hóa đơn khống là lập hóa đơn nhưng không có hàng hóa, dịch vụ đi kèm. Hành vi này bị xử phạt hành chính theo quy định về xử phạt vi phạm hành chính về thuế, hóa đơn (Nghị định 125/2020/NĐ-CP, sửa đổi bởi Nghị định 310/2025/NĐ-CP), và có thể bị truy cứu trách nhiệm hình sự theo Điều 203 Bộ luật Hình sự về tội in, phát hành, mua bán trái phép hóa đơn, chứng từ.
7.7. Công văn giải trình hóa đơn rủi ro
Khi cơ quan thuế thông báo hóa đơn đầu vào thuộc diện rủi ro (người bán bỏ địa chỉ, ngừng hoạt động…), doanh nghiệp gửi công văn giải trình kèm bộ chứng từ chứng minh giao dịch có thật: hợp đồng, biên bản giao nhận, phiếu nhập kho, chứng từ thanh toán qua ngân hàng. Bộ chứng từ ở mục 6 càng đầy đủ thì càng dễ giải trình.
8. Trình tự xử lý chứng từ kế toán
Bước 1: Lập, tiếp nhận chứng từ: chứng từ lập ngay khi nghiệp vụ phát sinh hoặc tiếp nhận từ bên ngoài.
Bước 2: Dịch chứng từ tiếng nước ngoài: chứng từ bằng tiếng nước ngoài phải dịch ra tiếng Việt khi dùng để ghi sổ.
Bước 3: Kiểm tra tính hợp lệ, hợp pháp: đủ nội dung bắt buộc, đủ chữ ký, không tẩy xóa, số liệu khớp.
Bước 4: Luân chuyển và ghi sổ: chuyển chứng từ cho bộ phận liên quan, định khoản và ghi sổ.
Bước 5: Bảo quản, lưu trữ, tiêu hủy: sắp xếp theo thời gian, nội dung kinh tế; lưu đủ thời hạn ở mục 4.2; hết hạn thì tiêu hủy theo quyết định của người đại diện theo pháp luật.
Chứng từ kế toán chỉ có giá trị ghi sổ khi đủ 7 nội dung bắt buộc, ký đúng quy định và không bị tẩy xóa. Từ năm 2026, kế toán cần dùng mẫu chứng từ theo Thông tư 99, Thông tư 133 hoặc Thông tư 58 và lập hóa đơn theo Nghị định 254/2026/NĐ-CP.
Bộ chứng từ theo từng nghiệp vụ nên được chuẩn bị ngay khi phát sinh, vì đây cũng là hồ sơ để giải trình khi cơ quan thuế kiểm tra.
Chứng từ hàng chục khách dồn về cuối tháng: Kế toán làm sao lập đúng, đủ mà không sót?
Mỗi khách một chế độ kế toán, một kiểu chứng từ. Kế toán dịch vụ vừa phải lập phiếu thu, phiếu chi, phiếu nhập xuất kho đúng mẫu, vừa phải soát chứng từ thiếu thông tin trước khi ghi sổ, cuối kỳ lại dò từng phân hệ xem chứng từ nào chưa ghi sổ. Với phần mềm kế toán MISA, phần việc này được chia rõ theo từng bước:
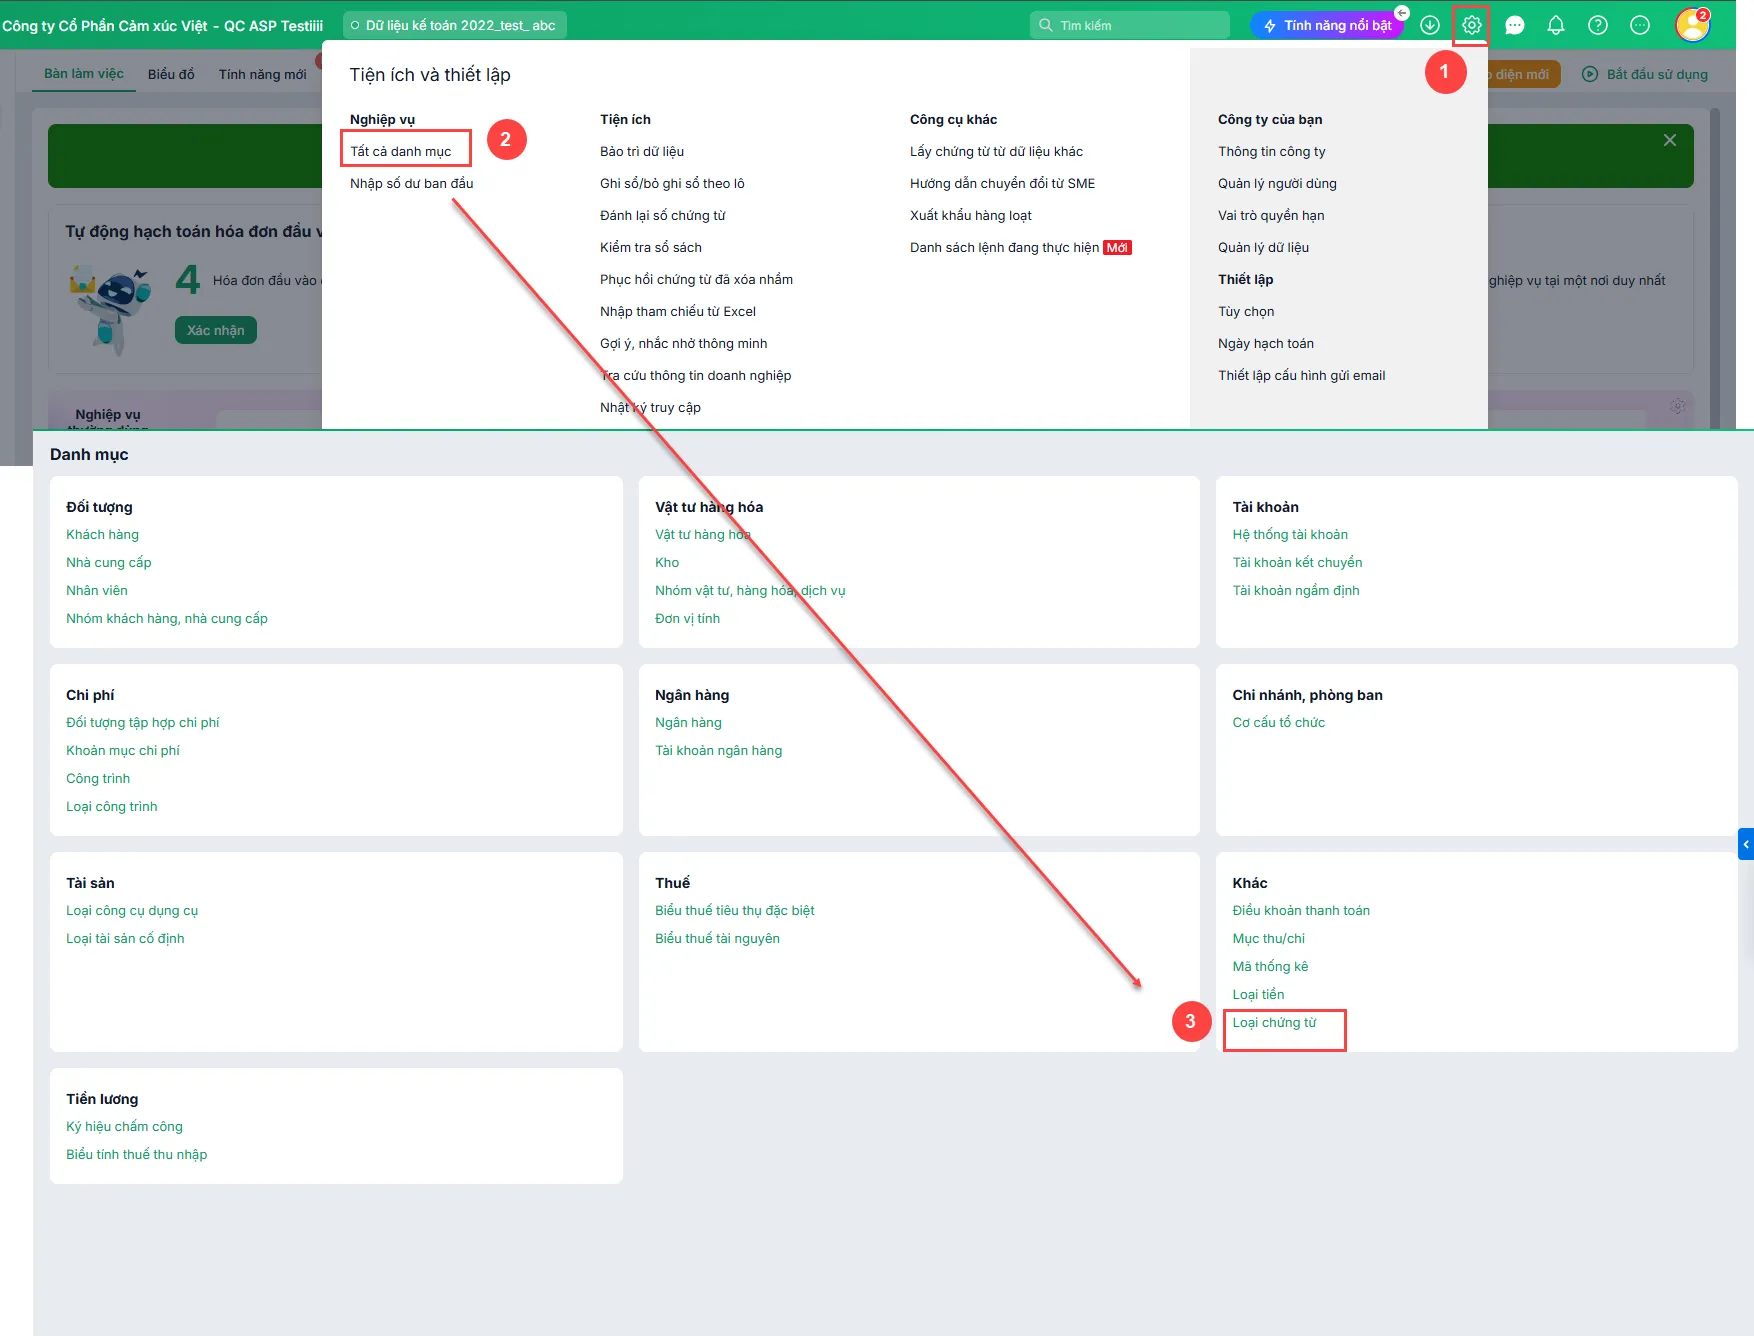
Khai báo, sửa loại chứng từ trong danh mục Loại chứng từ, xuất danh sách ra Excel.
Thao tác: bánh răng → Tiện ích và thiết lập\Tất cả danh mục\Khác\Loại chứng từ
Chứng từ bán hàng theo báo giá, đơn đặt hàng, hợp đồng, bán trong nước hoặc xuất khẩu; chứng từ tổng hợp như quyết toán tạm ứng, kết chuyển lợi nhuận, chứng từ ghi sổ.
Mẫu in phiếu thu, phiếu chi, phiếu nhập kho, phiếu xuất kho đã cập nhật theo Thông tư 58/2026/TT-BTC cho cả gói Doanh nghiệp và Hộ kinh doanh, in trực tiếp, xuất PDF hoặc Excel.
Cảnh báo chứng từ thiếu thông tin bắt buộc khi ghi sổ, đối chiếu trạng thái ghi sổ giữa tiền mặt, tiền gửi, kho, mua hàng, công nợ, TSCĐ, CCDC; khóa sổ kỳ đã chốt để không ai thêm, sửa, xóa chứng từ.
Ngoài ra, MISA ASP có tích hợp AI tự động – Nay đã được nâng cấp lên công nghệ AI Agent giúp làm nhanh hơn, tự động nhiều hơn và chính xác hơn!
✔ Tự động lấy hóa đơn: 23h59 mỗi ngày, phần mềm tự lấy hóa đơn đầu vào, đầu ra từ Nhà cung cấp về. Sáng hôm sau đã có hóa đơn để hạch toán, không phải chờ khách gửi hay tải từng hóa đơn.
✔ AVA tự hạch toán hóa đơn: trợ lý AI AVA đọc nội dung hóa đơn, xác định hàng hóa hay dịch vụ, so khớp danh mục vật tư, nhà cung cấp và đề xuất sẵn chứng từ. Kế toán chỉ cần kiểm tra rồi ghi sổ.
✔ Kiểm soát rủi ro trước khi kê khai: đối chiếu hóa đơn đã hạch toán với hệ thống hóa đơn điện tử, chỉ rõ hóa đơn lệch tiền, lệch thuế, chưa hạch toán hoặc đã bị hủy, thay thế mà vẫn hạch toán, để sửa trước khi lên tờ khai.
Xem giá phần mềm kế toán với ưu đãi tới 50% cho phần mềm kế toán dịch vụ MISA ASP.