



 MISA ASP
 4 lượt xem
Hóa đơn giá trị gia tăng là hóa đơn của tổ chức kinh tế khai thuế GTGT theo phương pháp khấu trừ. Phần mềm kế toán dịch vụ MISA ASP tổng hợp quy định, mẫu 01/GTGT và cách ghi theo NĐ 254/2026, TT 91/2026.
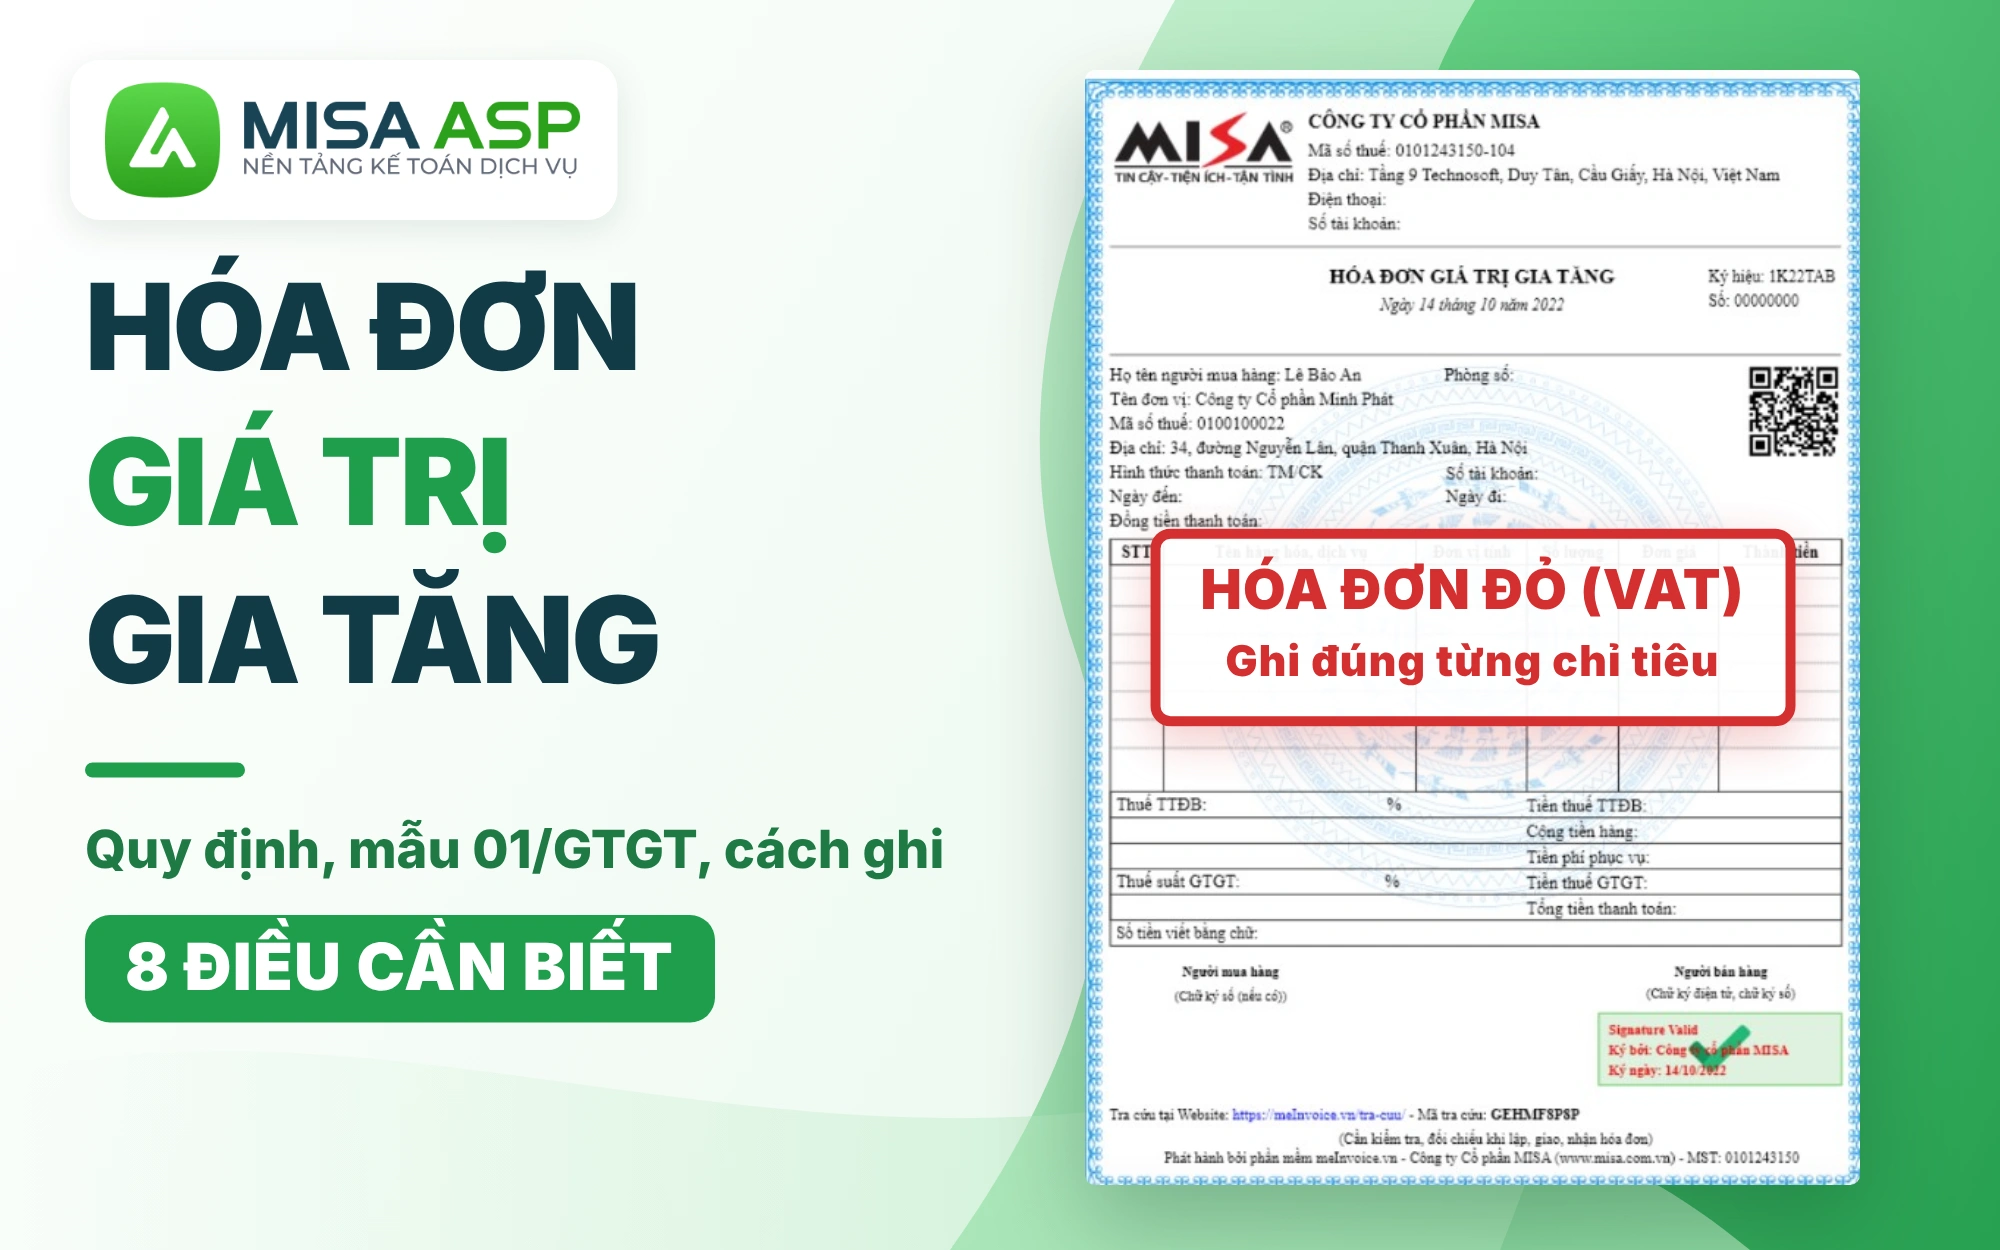
Kế toán dịch vụ nhận hóa đơn GTGT đầu vào của nhiều khách có thể dùng phần mềm kế toán dịch vụ MISA ASP để đối chiếu hóa đơn đã hạch toán với hóa đơn trên cổng hóa đơn điện tử trước khi kê khai khấu trừ.
XEM MISA ASP XỬ LÝ HÓA ĐƠN GTGT
1. Tổng quan về hóa đơn giá trị gia tăng
1.1. Hóa đơn đỏ, hóa đơn VAT là gì?
Hóa đơn đỏ, hóa đơn VAT hay hóa đơn thuế GTGT đều là cách gọi khác của hóa đơn GTGT. Nghị định 254/2026/NĐ-CP định nghĩa như sau:
“1. Hóa đơn giá trị gia tăng là hóa đơn dành cho các tổ chức kinh tế khai thuế giá trị gia tăng theo phương pháp khấu trừ sử dụng cho các hoạt động:
a) Bán hàng hóa, cung cấp dịch vụ trong nội địa;
b) Hoạt động vận tải quốc tế;
c) Xuất vào khu phi thuế quan và các trường hợp được coi như xuất khẩu;
d) Xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài;
đ) Hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số và các dịch vụ khác của nhà cung cấp ở nước ngoài không có cơ sở thường trú tại Việt Nam.”
(Khoản 1 Điều 8 Nghị định 254/2026/NĐ-CP)
1.2. Ý nghĩa của hóa đơn giá trị gia tăng
Hóa đơn GTGT tách riêng giá chưa thuế, thuế suất, tiền thuế và tổng tiền thanh toán, nên có các ý nghĩa sau:
- Với người bán: căn cứ ghi nhận doanh thu, kê khai thuế GTGT đầu ra.
- Với người mua: căn cứ khấu trừ thuế GTGT đầu vào và hạch toán chi phí được trừ khi đủ điều kiện.
- Với cơ quan thuế: dữ liệu để đối chiếu giao dịch giữa người bán và người mua.
Để khấu trừ, hóa đơn từ 05 triệu đồng còn phải có chứng từ thanh toán không dùng tiền mặt:
“Cơ sở kinh doanh phải có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào (bao gồm cả hàng hóa nhập khẩu) từ 05 triệu đồng trở lên đã bao gồm thuế giá trị gia tăng.”
(Điều 26 Nghị định 181/2025/NĐ-CP)
Xem thêm: Hóa đơn là gì? Có mấy loại và cách phân biệt
2. Phân biệt hóa đơn GTGT và hóa đơn bán hàng
| Tiêu chí | Hóa đơn GTGT (hóa đơn đỏ, VAT) | Hóa đơn bán hàng |
|---|---|---|
| Người sử dụng | Tổ chức kinh tế khai thuế GTGT theo phương pháp khấu trừ | Tổ chức, hộ, cá nhân kinh doanh tính thuế theo phương pháp trực tiếp; tổ chức trong khu phi thuế quan |
| Thể hiện thuế | Ghi riêng thuế suất, tiền thuế GTGT | Không có dòng thuế suất, tiền thuế |
| Khấu trừ đầu vào | Người mua dùng để khấu trừ khi đủ điều kiện | Không dùng để khấu trừ thuế GTGT |
| Ký hiệu mẫu số | 1 | 2 |
| Căn cứ | Khoản 1 Điều 8 NĐ 254/2026 | Khoản 2 Điều 8 NĐ 254/2026 |
Có thể bạn quan tâm?
3. Quy định về hóa đơn giá trị gia tăng điện tử
3.1. Trường hợp phải lập và thời điểm lập
Tổ chức khai thuế theo phương pháp khấu trừ phải lập hóa đơn GTGT điện tử khi bán hàng hóa, cung cấp dịch vụ, kể cả hàng khuyến mại, biếu tặng, trả thay lương, tiêu dùng nội bộ (khoản 1 Điều 4 NĐ 254/2026). Hộ kinh doanh không dùng hóa đơn GTGT mà dùng hóa đơn bán hàng, kể cả khi doanh thu trên 1 tỷ đồng.
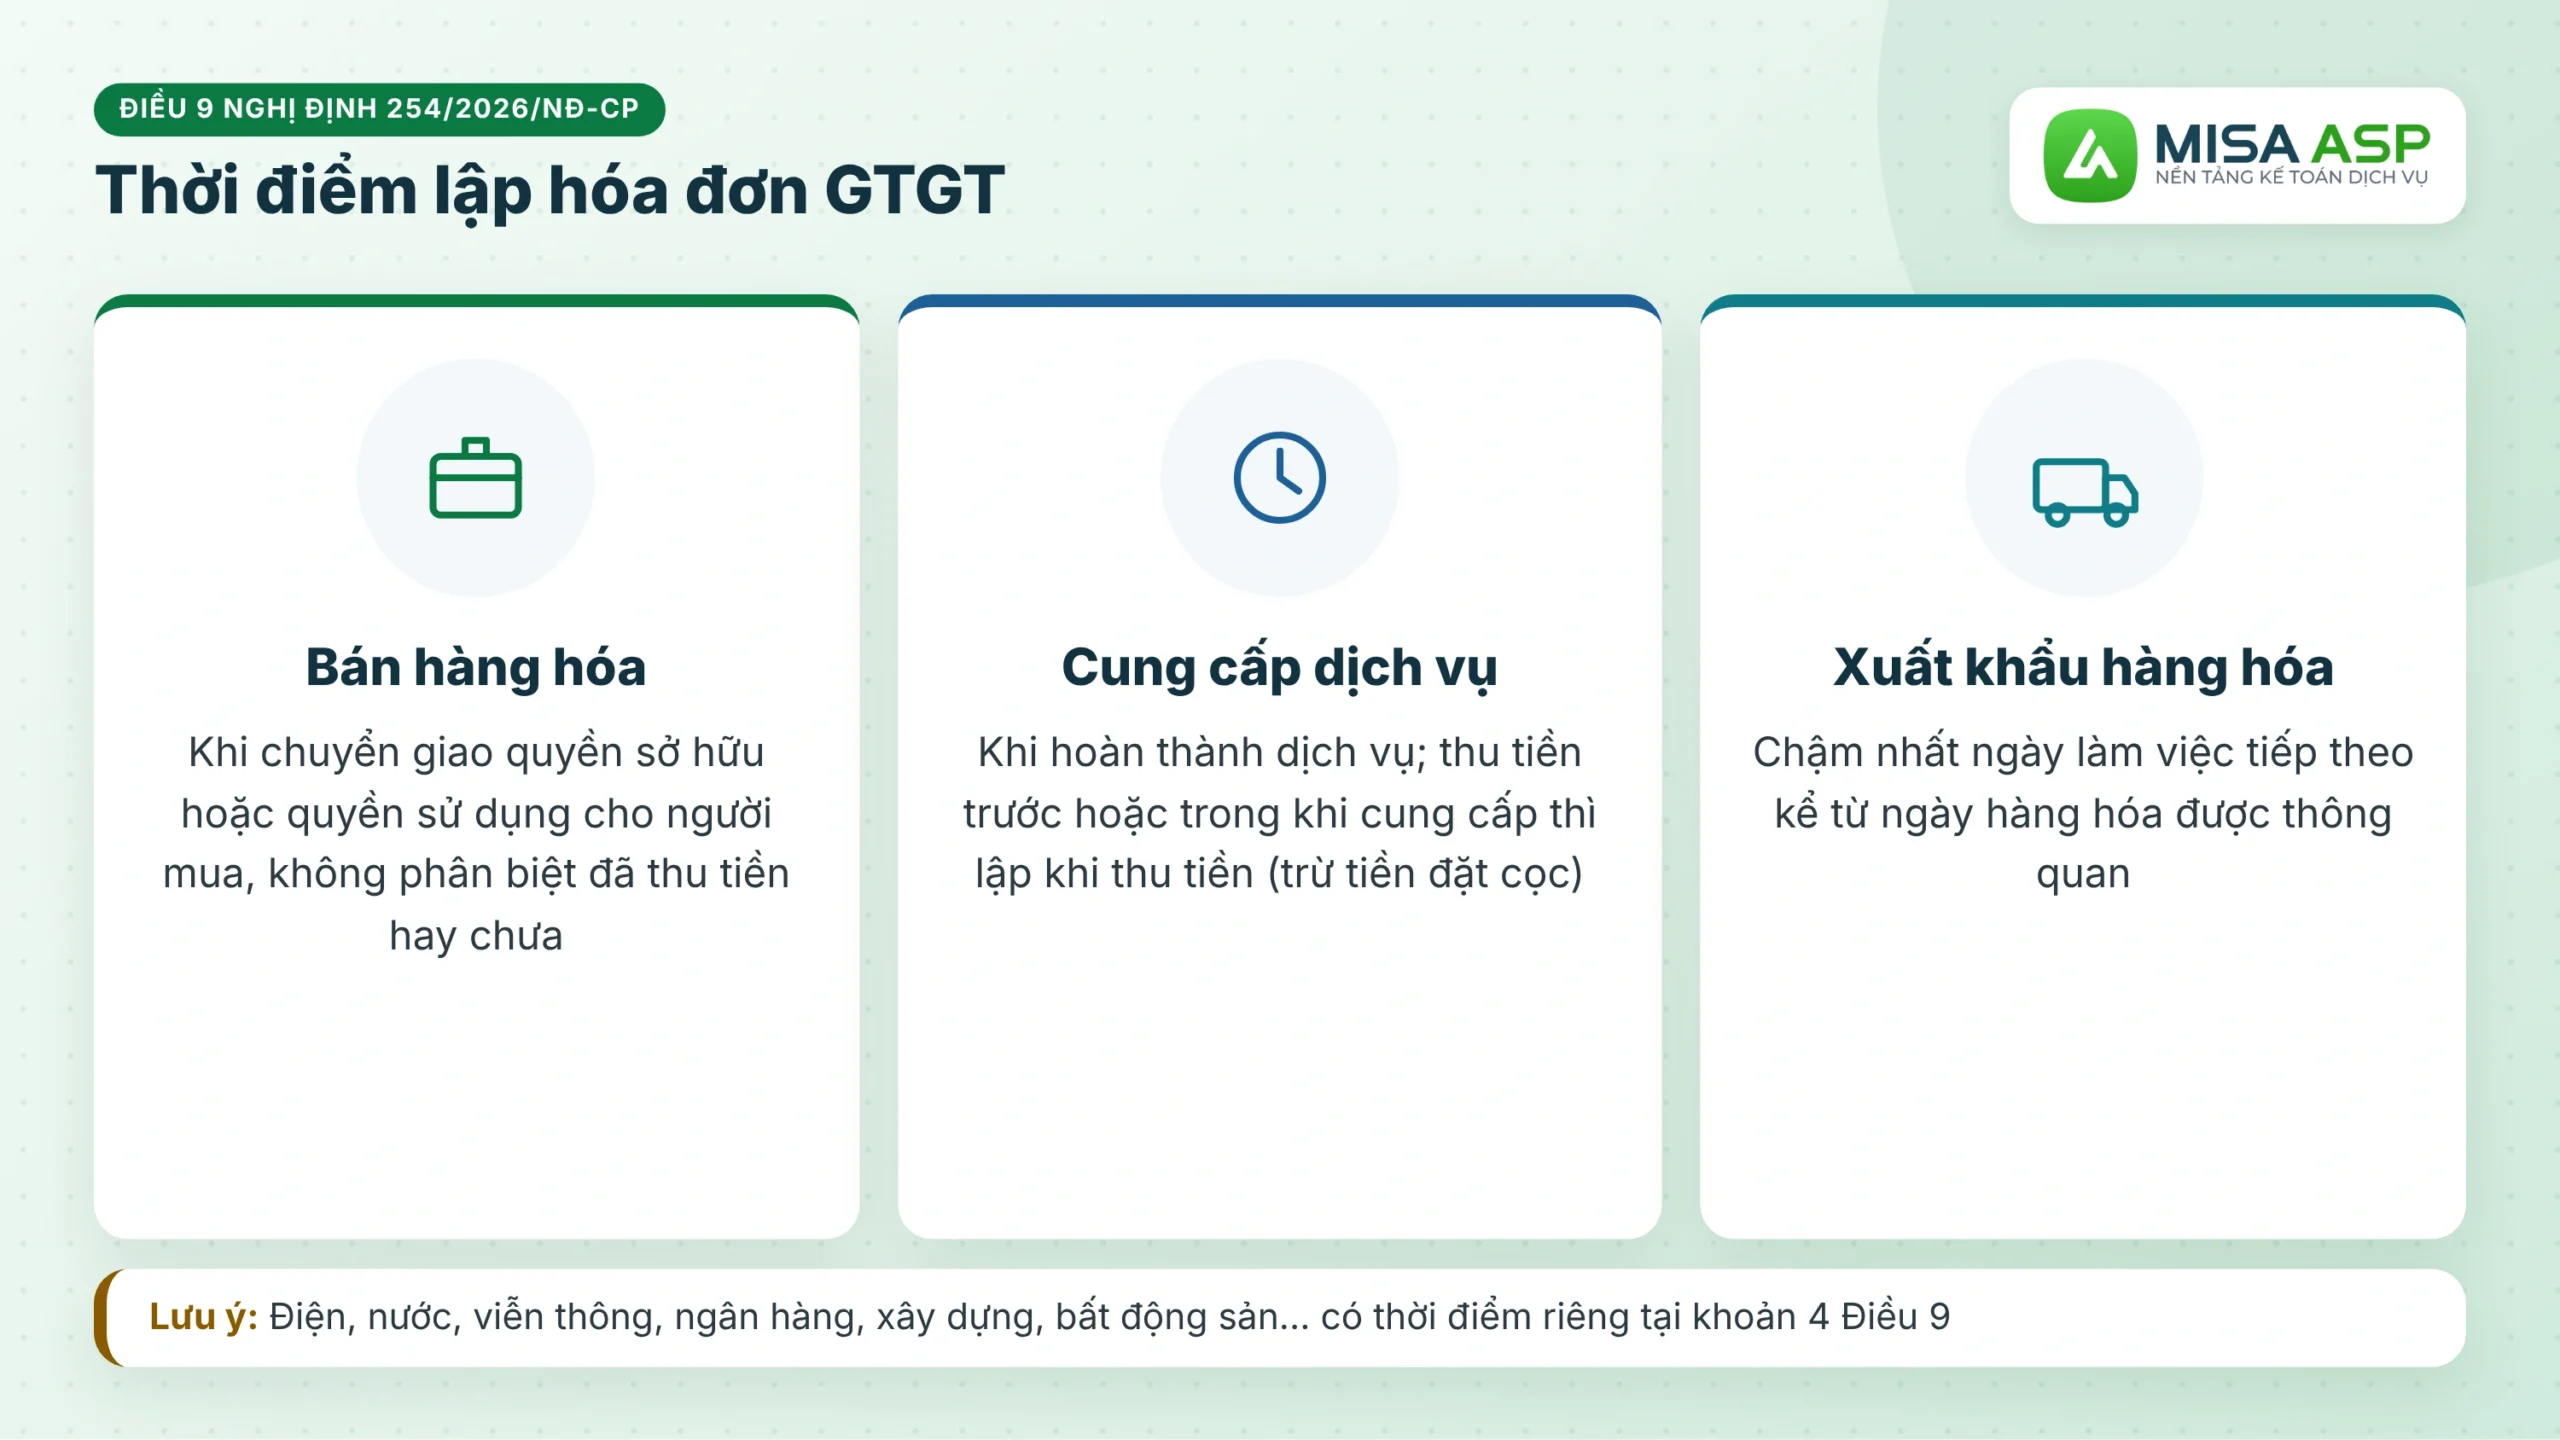
Thời điểm lập theo Điều 9 Nghị định này:
- Bán hàng hóa: khi chuyển giao quyền sở hữu hoặc quyền sử dụng cho người mua, không phân biệt đã thu tiền hay chưa.
- Cung cấp dịch vụ: khi hoàn thành dịch vụ; thu tiền trước hoặc trong khi cung cấp thì lập khi thu tiền, trừ tiền đặt cọc.
- Xuất khẩu hàng hóa: chậm nhất ngày làm việc tiếp theo kể từ ngày hàng được thông quan.
3.2. Nội dung bắt buộc trên hóa đơn
Theo khoản 1 Điều 10 Nghị định 254/2026/NĐ-CP, hóa đơn GTGT phải có:
- Tên hóa đơn, ký hiệu hóa đơn, ký hiệu mẫu số, số hóa đơn.
- Tên, địa chỉ, mã số thuế người bán; tên, địa chỉ, mã số thuế hoặc số định danh cá nhân của người mua.
- Tên, đơn vị tính, số lượng, đơn giá; thành tiền chưa thuế, thuế suất, tiền thuế theo từng loại thuế suất, tổng tiền thanh toán.
- Chữ ký số người bán, thời điểm lập, thời điểm ký số, mã của cơ quan thuế (với hóa đơn có mã).
“e) Chữ ký của người bán, chữ ký của người mua: Trên hóa đơn điện tử không nhất thiết phải có chữ ký số của người mua (trừ trường hợp người mua, người bán có thỏa thuận);”
(Điểm e khoản 1 Điều 10 Nghị định 254/2026/NĐ-CP)
4. Mẫu hóa đơn giá trị gia tăng mới nhất
4.1. Các loại hóa đơn giá trị gia tăng theo Thông tư 91/2026
| Mẫu | Dùng cho |
|---|---|
| 01/GTGT | Tổ chức, cá nhân khai thuế GTGT theo phương pháp khấu trừ |
| 01/GTGT-ĐT | Một số tổ chức, doanh nghiệp đặc thù |
| 01/GTGT-NT | Tổ chức, doanh nghiệp đặc thù thu bằng ngoại tệ |
| 01/GTGT-TKHT | Hóa đơn GTGT kiêm tờ khai hoàn thuế |
| 01/GTGT-BL | Hóa đơn GTGT tích hợp biên lai thu thuế, phí, lệ phí |
Ký hiệu mẫu số của hóa đơn GTGT là số 1, ví dụ “1C26TAA” là hóa đơn GTGT có mã của cơ quan thuế lập năm 2026.
4.2. Mẫu 01/GTGT
Mẫu 01/GTGT có cột thuế suất ở từng dòng hàng, nên một hóa đơn được ghi nhiều mức thuế suất. Thành tiền chưa thuế (7) = số lượng (4) × đơn giá (5); tiền thuế (8) = (7) × thuế suất (6); thành tiền có thuế (9) = (7) + (8).
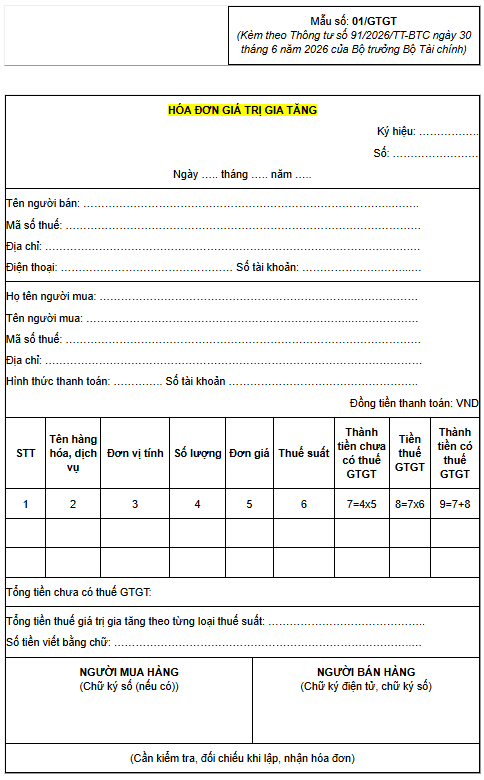
“5. Mẫu hiển thị các loại hóa đơn điện tử quy định tại Phụ lục V kèm theo Thông tư này để các đối tượng tại Điều 2 Thông tư này tham khảo trong quá trình thực hiện.”
(Khoản 5 Điều 4 Thông tư 91/2026/TT-BTC)
Hóa đơn GTGT được lập trên phần mềm hóa đơn điện tử theo định dạng chuẩn dữ liệu, nên mẫu dạng Word, Excel chỉ dùng để xem cách trình bày.
5. Cách ghi hóa đơn giá trị gia tăng
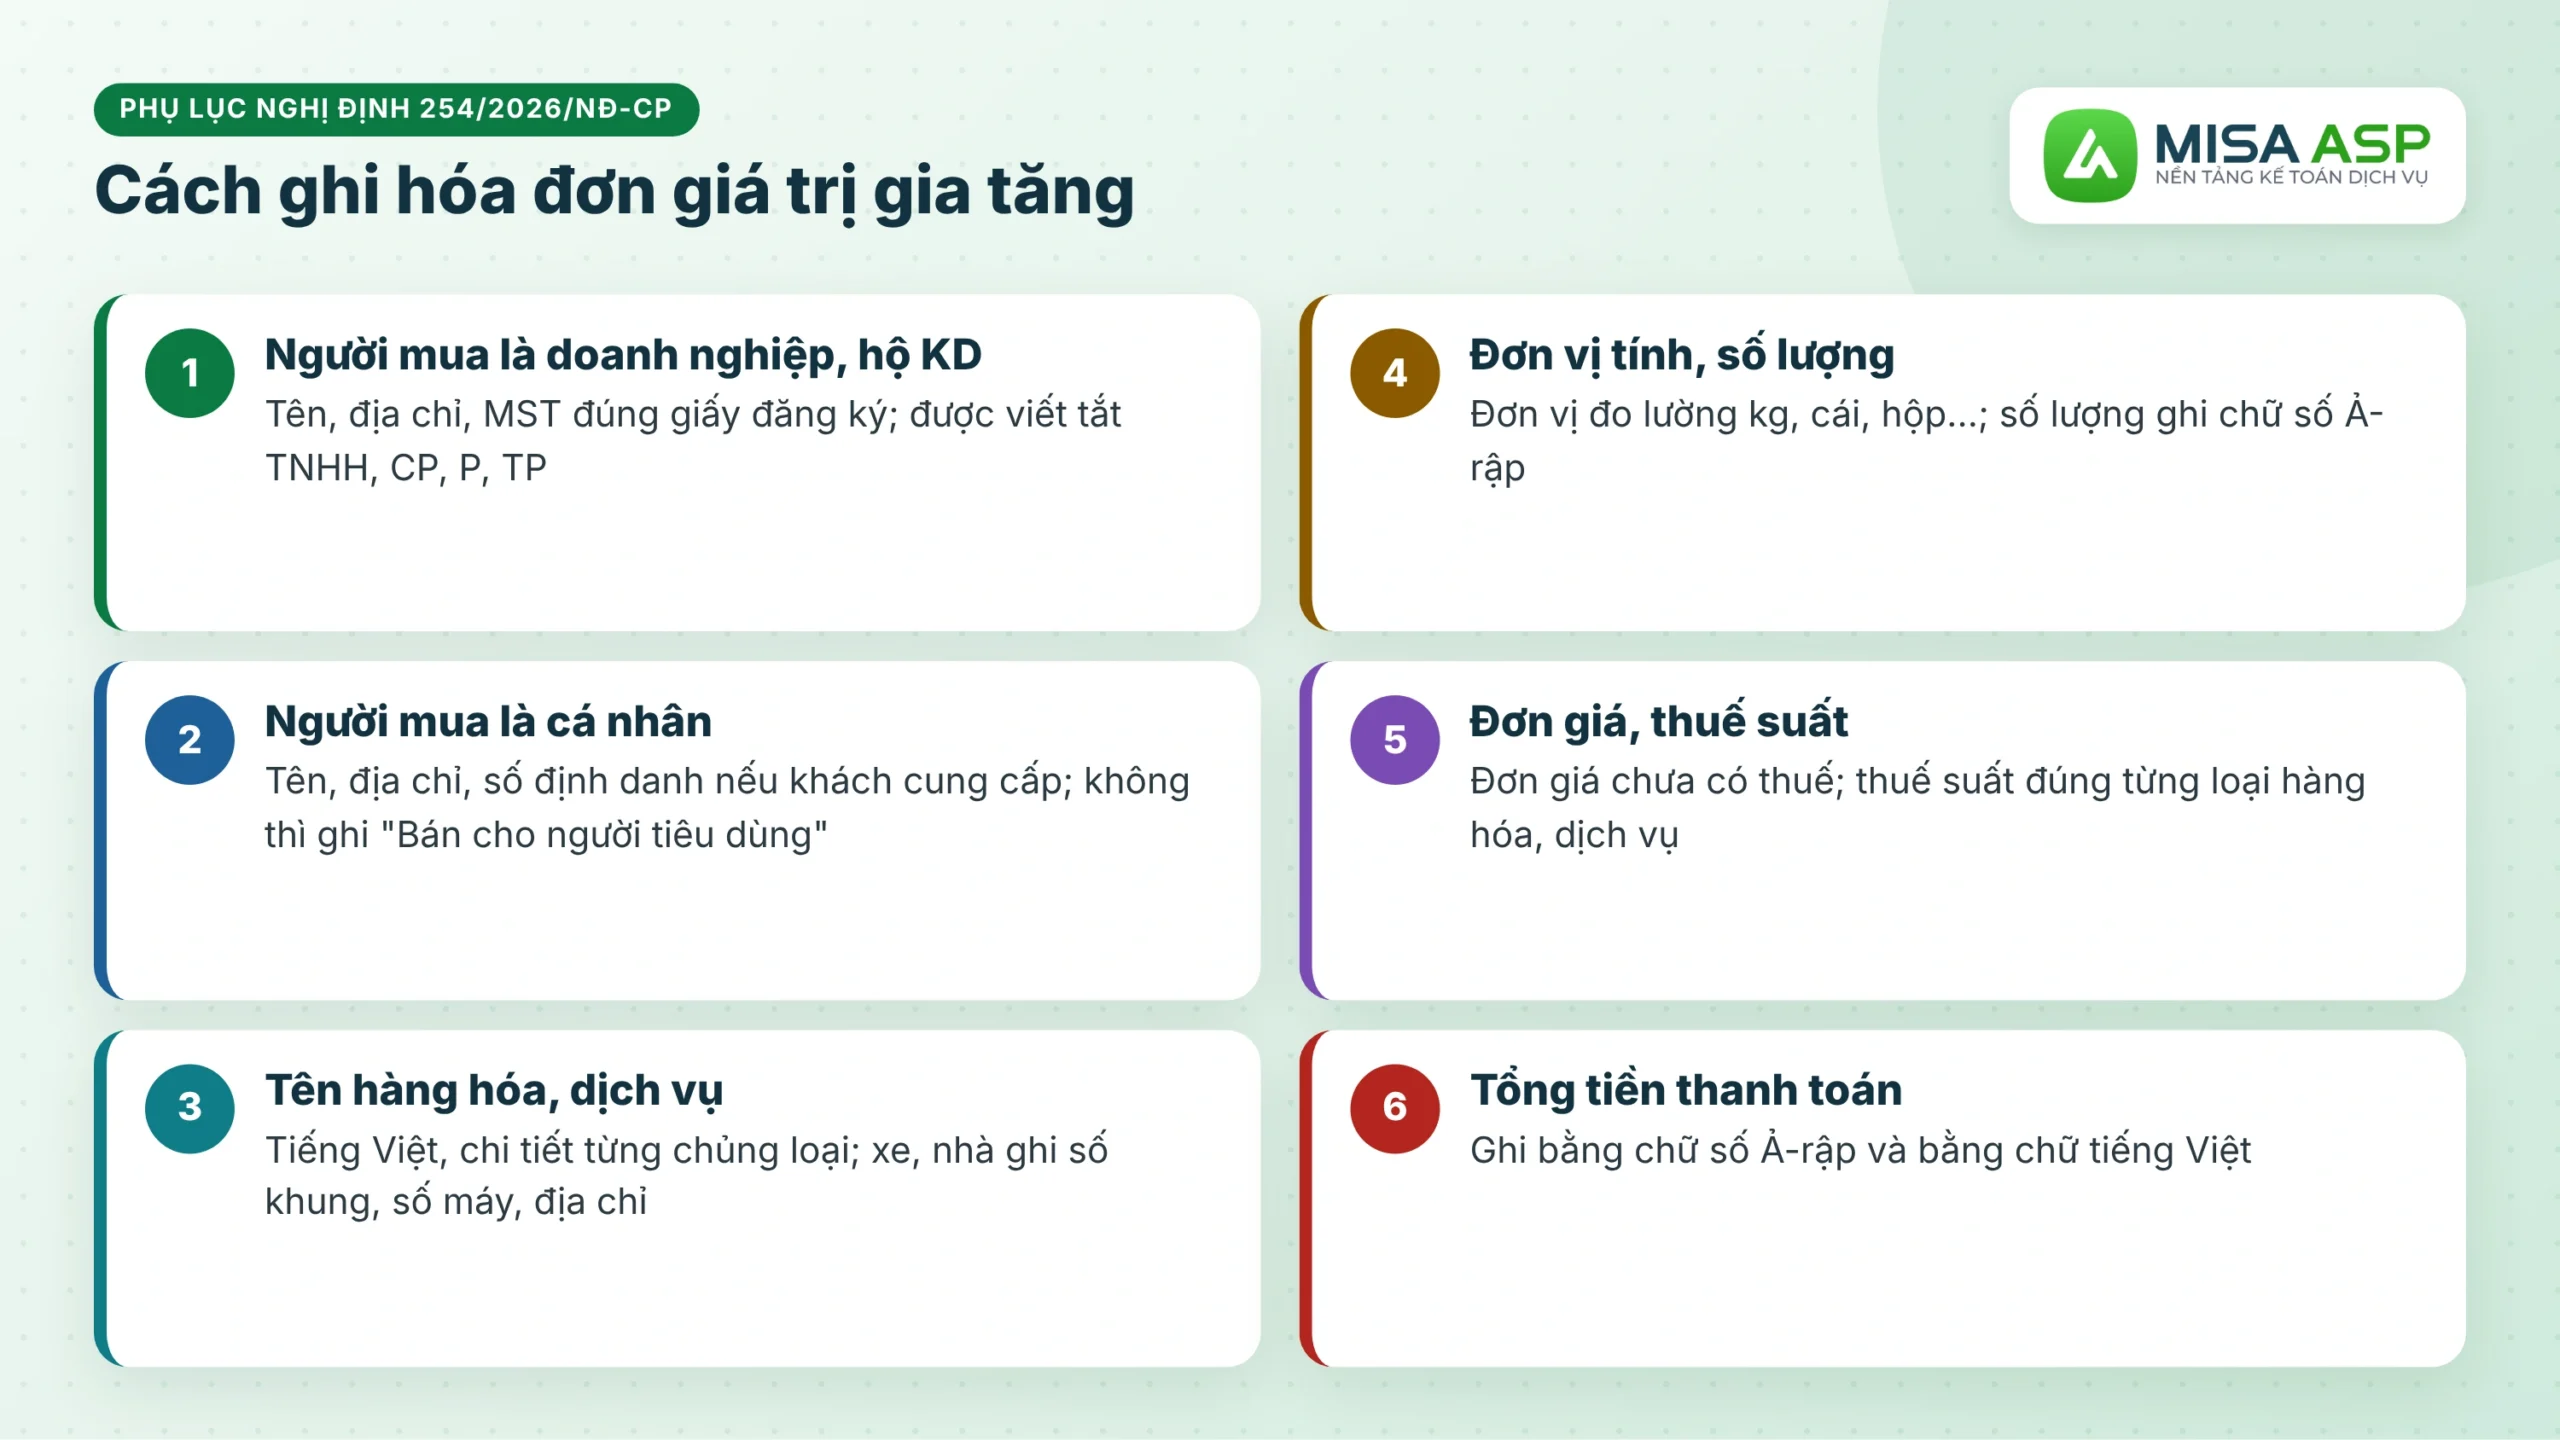
Cách ghi từng chỉ tiêu theo Phụ lục Nghị định 254/2026/NĐ-CP:
- Người mua là doanh nghiệp, hộ kinh doanh: ghi tên, địa chỉ, mã số thuế đúng giấy chứng nhận đăng ký. Được viết tắt “TNHH”, “CP”, “P”, “TP” nhưng vẫn đủ số nhà, đường, phường, xã, tỉnh.
- Người mua là cá nhân: ghi tên, địa chỉ, số định danh cá nhân nếu khách cung cấp; không cung cấp thì ghi “Bán cho người tiêu dùng”.
- Tên hàng hóa, dịch vụ: bằng tiếng Việt, chi tiết đến từng chủng loại; hàng phải đăng ký quyền sở hữu ghi thêm số khung, số máy, địa chỉ nhà.
- Đơn vị tính, số lượng: đơn vị đo lường như kg, cái, hộp; dịch vụ không bắt buộc ghi đơn vị tính. Số lượng ghi bằng chữ số Ả-rập.
- Đơn giá, thuế suất: đơn giá chưa có thuế GTGT; thuế suất đúng mức của từng loại hàng hóa, dịch vụ.
- Tổng tiền thanh toán: ghi bằng chữ số Ả-rập và bằng chữ tiếng Việt.
6. Rủi ro khi mua bán hóa đơn đỏ
Mua bán hóa đơn đỏ là lập hoặc nhận hóa đơn GTGT không có giao dịch thật để tăng thuế được khấu trừ và chi phí tính thuế TNDN. Cơ quan thuế phát hiện hành vi này qua đối chiếu dữ liệu hóa đơn điện tử giữa người bán và người mua.
Khi bị phát hiện, bên mua bị xuất toán chi phí, truy thu thuế GTGT, thuế TNDN và tiền chậm nộp. Bên bán bị xử phạt về hóa đơn, nặng nhất bị truy cứu trách nhiệm hình sự theo Điều 203 Bộ luật Hình sự.
Xem thêm: Xuất hóa đơn khống bị phạt như thế nào
7. Mức phạt liên quan đến hóa đơn GTGT
7.1. Lập hóa đơn không đúng thời điểm
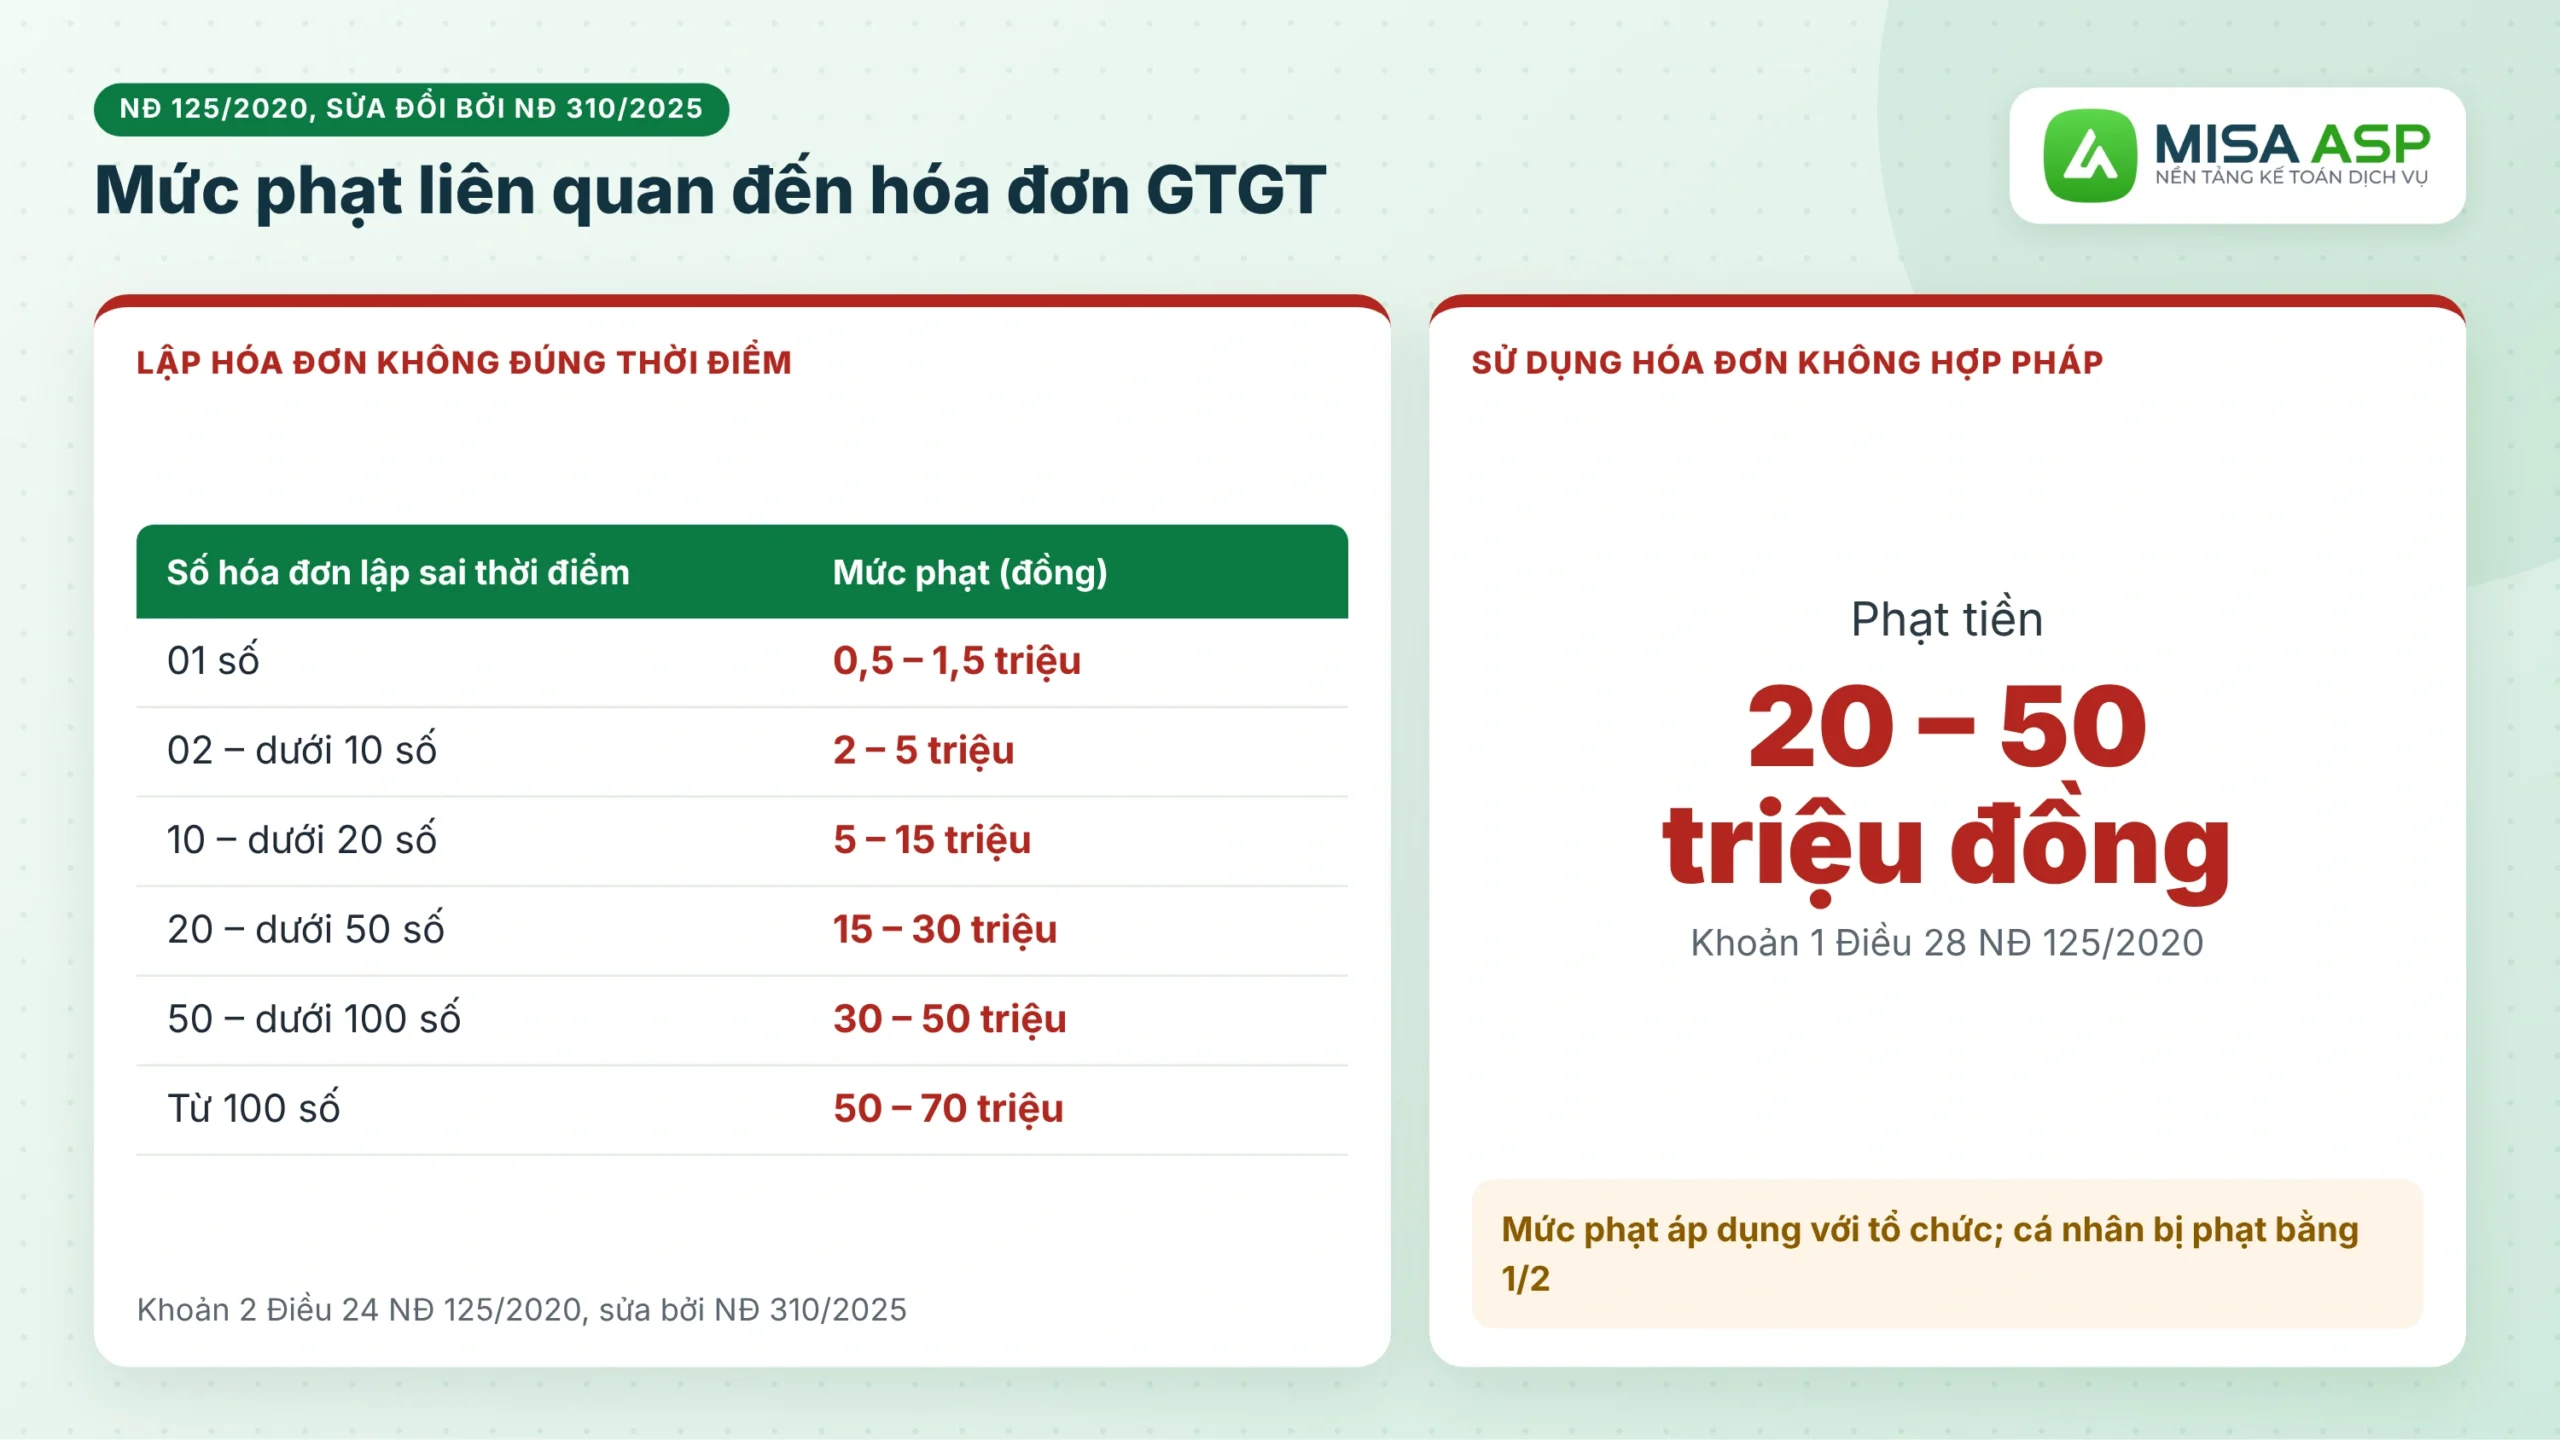
| Số hóa đơn lập sai thời điểm khi bán hàng hóa, dịch vụ | Mức phạt |
|---|---|
| 01 số | 500.000 – 1.500.000 đồng |
| Từ 02 đến dưới 10 số | 2.000.000 – 5.000.000 đồng |
| Từ 10 đến dưới 20 số | 5.000.000 – 15.000.000 đồng |
| Từ 20 đến dưới 50 số | 15.000.000 – 30.000.000 đồng |
| Từ 50 đến dưới 100 số | 30.000.000 – 50.000.000 đồng |
| Từ 100 số trở lên | 50.000.000 – 70.000.000 đồng |
Căn cứ: điểm b đến điểm g khoản 2 Điều 24 Nghị định 125/2020/NĐ-CP, sửa đổi bởi khoản 14 Điều 1 Nghị định 310/2025/NĐ-CP (hiệu lực từ 16/01/2026). Đây là mức phạt với tổ chức, cá nhân bị phạt bằng 1/2.
7.2. Sử dụng hóa đơn không hợp pháp
“1. Phạt tiền từ 20.000.000 đồng đến 50.000.000 đồng đối với hành vi sử dụng hóa đơn không hợp pháp, sử dụng không hợp pháp hóa đơn quy định tại Điều 4 Nghị định này, trừ trường hợp được quy định tại điểm đ khoản 1 Điều 16 và điểm d khoản 1 Điều 17 Nghị định này.”
(Khoản 1 Điều 28 Nghị định 125/2020/NĐ-CP)
8. Câu hỏi thường gặp về hóa đơn VAT
» Hóa đơn GTGT có giá trị tối thiểu phải xuất không?
Không. Khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP không quy định ngưỡng giá trị tối thiểu phải lập hóa đơn.
» Hóa đơn đỏ có cần đóng dấu không?
Không. Hóa đơn điện tử của doanh nghiệp được ký bằng chữ ký số, Điều 10 không có nội dung đóng dấu.
» Hóa đơn ghi “Bán cho người tiêu dùng” có được tính chi phí không?
Không, theo điểm b mục 4 Phụ lục Nghị định 254/2026/NĐ-CP:
“Hóa đơn không có thông tin người mua hoặc hóa đơn xuất cho người tiêu dùng thì không có giá trị để tổ chức kinh tế, cơ quan, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh sử dụng vào mục đích hạch toán chi phí hoặc quyết toán thuế theo quy định pháp luật về thuế.”
9. MISA ASP – Tự động lấy và đối chiếu hóa đơn GTGT cho kế toán dịch vụ
Phần mềm kế toán MISA ASP ứng dụng trợ lý AI AVA: tự động lấy hóa đơn đầu vào, đầu ra của khách từ nhà cung cấp, lập sẵn chứng từ hạch toán và đối chiếu với hóa đơn trên cổng hóa đơn điện tử, kịp thời chỉ ra:
- Hóa đơn lệch tiền chưa thuế hoặc tiền thuế so với cổng hóa đơn điện tử.
- Hóa đơn có trên cổng hóa đơn điện tử nhưng chưa hạch toán.
- Hóa đơn đã hạch toán nhưng cổng hóa đơn điện tử không có.
- Hóa đơn đã bị hủy, bị thay thế nhưng vẫn đang hạch toán.
Nhờ đó, kế toán dịch vụ phát hiện hóa đơn sai trước khi kê khai khấu trừ, hạn chế bị xuất toán và khai bổ sung cho khách hàng.
Để nhận báo giá phần mềm kế toán MISA ASP kèm ưu đãi tới 50%, kế toán dịch vụ để lại họ tên, số điện thoại tại form bên dưới, chuyên viên MISA ASP sẽ liên hệ tư vấn và thiết kế báo giá kèm gói chính sách ưu đãi hấp dẫn, phù hợp với nhu cầu và số doanh nghiệp đang phụ trách ạ.
Hóa đơn giá trị gia tăng là hóa đơn của tổ chức kinh tế khai thuế theo phương pháp khấu trừ, ghi riêng thuế suất và tiền thuế để người mua kê khai khấu trừ. Từ ngày 01/7/2026, hóa đơn GTGT lập dưới dạng điện tử theo Nghị định 254/2026/NĐ-CP, mẫu 01/GTGT tại Phụ lục V Thông tư 91/2026/TT-BTC chỉ để tham khảo.
Khi lập hóa đơn, kế toán cần ghi đủ nội dung bắt buộc, đúng thời điểm và đúng thông tin người mua để tránh bị phạt hoặc bị xuất toán chi phí. Hy vọng bài viết giúp kế toán dịch vụ nắm chắc quy định về hóa đơn GTGT khi làm sổ cho khách hàng.