



 MISA ASP
 8 lượt xem
Luật kế toán mới nhất 2026 gồm những văn bản nào? Tính đến ngày 28/9/2026, hàng loạt luật, nghị định, thông tư về kế toán và thuế đã được ban hành mới hoặc thay thế như Luật Quản lý thuế 2025, Nghị định 254/2026/NĐ-CP, Nghị định 132/2026/NĐ-CP, Thông tư 99/2025/TT-BTC và Thông tư 58/2026/TT-BTC.
Bài viết tổng hợp đầy đủ các văn bản, kèm ngày hiệu lực và văn bản bị thay thế.
1. Luật kế toán mới nhất 2026 là luật nào?
Luật kế toán đang có hiệu lực vẫn là Luật Kế toán số 88/2015/QH13, áp dụng từ ngày 01/01/2017. Quốc hội chưa ban hành một đạo luật kế toán mới để thay thế. Luật này được sửa đổi, bổ sung từng phần qua ba lần.
Lần đầu là Luật Quản lý thuế 2019, bổ sung một số nội dung của Luật Kế toán từ ngày 01/7/2020. Tiếp đó, Luật số 56/2024/QH15 sửa đổi cùng lúc 9 luật, trong đó có Luật Kế toán và có hiệu lực từ 01/01/2025. Gần nhất, Luật Quản lý thuế số 108/2025/QH15 tại Điều 51 đã bổ sung Điều 70a vào sau Điều 70 của Luật Kế toán, áp dụng từ 01/7/2026.
Để không phải mở từng văn bản sửa đổi, bạn có thể tra cứu Văn bản hợp nhất 41/VBHN-VPQH do Văn phòng Quốc hội ban hành. Văn bản này đã gộp Luật Kế toán 2015 cùng toàn bộ nội dung sửa đổi, bổ sung vào một bản duy nhất.
| Văn bản | Vai trò | Hiệu lực |
|---|---|---|
| Luật Kế toán 88/2015/QH13 | Luật gốc | 01/01/2017 |
| Luật Quản lý thuế 38/2019/QH14 | Sửa đổi, bổ sung | 01/7/2020 |
| Luật số 56/2024/QH15 | Sửa đổi, bổ sung | 01/01/2025 |
| Luật Quản lý thuế 108/2025/QH15 | Bổ sung Điều 70a | 01/7/2026 |
| Văn bản hợp nhất 41/VBHN-VPQH | Hợp nhất để tra cứu | — |
2. Hệ thống văn bản pháp luật kế toán hiện hành gồm những tầng nào?
Văn bản pháp luật về kế toán được xếp thành ba tầng và văn bản ở tầng dưới phải phù hợp với tầng trên.
- Tầng cao nhất là Luật Kế toán: Luật đặt ra khung chung về chứng từ, sổ sách, báo cáo tài chính, người làm kế toán và hoạt động kinh doanh dịch vụ kế toán.
- Tầng thứ hai là nghị định của Chính phủ: Quy định chi tiết một số điều của luật và mức xử phạt khi vi phạm. Nghị định cũng điều chỉnh các lĩnh vực gắn liền với kế toán như hóa đơn, chứng từ hay kiểm toán nội bộ.
- Tầng cuối là thông tư của Bộ Tài chính: Hướng dẫn chế độ kế toán cụ thể cho từng nhóm đối tượng: doanh nghiệp, doanh nghiệp nhỏ và vừa, doanh nghiệp siêu nhỏ, hộ kinh doanh, đơn vị hành chính sự nghiệp.
Do được xếp tầng như vậy, mỗi khi luật hoặc nghị định thay đổi, thông tư đi kèm cũng thường bị thay theo. Giai đoạn 2025-2026 là lần thay mới dồn dập nhất kể từ khi Luật Kế toán 2015 có hiệu lực. Điều này thể hiện rõ nhất ở tầng nghị định và thông tư.
3. Tổng hợp luật kế toán và các văn bản hướng dẫn còn hiệu lực
Phần này tổng hợp các văn bản pháp luật về kế toán đang áp dụng tính đến tháng 9/2026, ghi rõ ngày hiệu lực và vai trò: văn bản gốc, văn bản sửa đổi hay văn bản thay thế.
Kế toán có thể dùng danh sách này để rà lại căn cứ pháp lý trên hợp đồng dịch vụ, quy chế kế toán nội bộ hoặc thuyết minh báo cáo tài chính.
3.1 Nghị định hướng dẫn Luật Kế toán
| Văn bản | Nội dung | Hiệu lực | Vai trò |
|---|---|---|---|
| 174/2016/NĐ-CP | Quy định chi tiết một số điều của Luật Kế toán | 01/01/2017 | Văn bản gốc |
| 41/2018/NĐ-CP | Xử phạt vi phạm hành chính lĩnh vực kế toán, kiểm toán độc lập | 01/5/2018 | Văn bản gốc |
| 102/2021/NĐ-CP | Sửa đổi các nghị định xử phạt, trong đó có Nghị định 41/2018 | 01/01/2022 | Sửa đổi, bổ sung |
| 132/2026/NĐ-CP | Sửa đổi Nghị định 41/2018 | 21/5/2026 | Sửa đổi, bổ sung |
| 05/2019/NĐ-CP | Kiểm toán nội bộ | 01/4/2019 | Văn bản gốc |
| 140/2026/NĐ-CP | Báo cáo tài chính nhà nước, thay Nghị định 25/2017 | 16/4/2026 | Thay thế |
| 254/2026/NĐ-CP | Hóa đơn, chứng từ điện tử, thay Nghị định 123/2020 và 70/2025 | 01/7/2026 | Thay thế |
Trong các nghị định trên, Nghị định 174/2016/NĐ-CP vẫn là văn bản nền để hướng dẫn thi hành Luật Kế toán. Nghị định 41/2018/NĐ-CP đã qua hai lần sửa đổi, lần gần nhất là Nghị định 132/2026/NĐ-CP có hiệu lực từ 21/5/2026. Khi tra mức phạt, kế toán cần đọc Nghị định 41 cùng cả hai văn bản sửa đổi này.
Văn bản dễ bị bỏ sót nhất lại là Nghị định 254/2026/NĐ-CP. Từ ngày 01/7/2026, Nghị định 254 đã chấm dứt hiệu lực của Nghị định 123 cùng các văn bản sửa đổi nó:
“Kể từ ngày Nghị định này có hiệu lực thi hành, các Nghị định sau đây hết hiệu lực thi hành: a) Nghị định số 123/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định về hóa đơn, chứng từ; b) Điều 1 Nghị định số 41/2022/NĐ-CP…; c) Nghị định số 70/2025/NĐ-CP ngày 20 tháng 3 năm 2025…”
(Khoản 2 Điều 43 Nghị định 254/2026/NĐ-CP)
Vì vậy, hóa đơn lập từ ngày 01/7/2026 phải dẫn căn cứ theo Nghị định 254 và Thông tư 91/2026/TT-BTC. Không dùng Nghị định 123 hay Thông tư 32/2025 nữa.
3.2 Thông tư hướng dẫn chế độ kế toán
| Văn bản | Đối tượng áp dụng | Hiệu lực | Vai trò |
|---|---|---|---|
| 99/2025/TT-BTC | Doanh nghiệp, thay Thông tư 200/2014 | 01/01/2026 | Thay thế |
| 133/2016/TT-BTC | Doanh nghiệp nhỏ và vừa | 01/01/2017 | Văn bản gốc, còn hiệu lực |
| 58/2026/TT-BTC | Doanh nghiệp siêu nhỏ, thay Thông tư 132/2018 | 01/7/2026 | Thay thế |
| 152/2025/TT-BTC | Hộ, cá nhân kinh doanh, thay Thông tư 88/2021 | 01/01/2026 | Thay thế |
| 71/2024/TT-BTC | Hợp tác xã, liên hiệp hợp tác xã, thay Thông tư 24/2017 | 07/10/2024 | Thay thế |
| 24/2024/TT-BTC | Đơn vị hành chính, sự nghiệp | 01/01/2025 | Thay thế |
| 108/2025/TT-BTC | Báo cáo tài chính hợp nhất đơn vị hành chính, sự nghiệp | 01/01/2026 | Hướng dẫn thi hành |
| 101/2025/TT-BTC | Doanh nghiệp môi giới bảo hiểm | 01/01/2026 | Thay thế |
| 107/2026/TT-BTC | Kế toán nghiệp vụ thi hành án dân sự | 01/10/2026 | Sắp có hiệu lực |
| 46/2025/TT-BTC | Sửa đổi, bãi bỏ các thông tư kế toán, kiểm toán theo phân cấp, phân quyền | 01/7/2025 | Sửa đổi, bổ sung |
Kế toán doanh nghiệp chịu tác động nhiều nhất từ hai thông tư.
Thứ nhất là Thông tư 99/2025/TT-BTC (thay thế Thông tư 200). Doanh nghiệp được chủ động hơn trong việc thiết kế chứng từ và tổ chức tài khoản, nhưng đi kèm là yêu cầu phải có quy chế kế toán nội bộ rõ ràng.
Thứ hai là Thông tư 58/2026/TT-BTC, vừa có hiệu lực từ 01/7/2026. Thông tư này thay toàn bộ Thông tư 132 và nới nhiều quy định cho doanh nghiệp siêu nhỏ, trong đó có việc không bắt buộc bố trí kế toán trưởng.
Cả hai thông tư đều kéo theo việc chuyển đổi số dư sang hệ thống tài khoản mới. Đây là việc nên làm xong trước kỳ khóa sổ cuối năm, không nên để dồn đến lúc lập báo cáo tài chính.
Thông tư 133/2016/TT-BTC hiện chưa bị thay thế nên doanh nghiệp nhỏ và vừa vẫn áp dụng bình thường nếu không có nhu cầu chuyển đổi.
Thông tư 107/2026/TT-BTC đã ban hành nhưng đến ngày 01/10/2026 mới có hiệu lực.
3.3 Thông tư về hành nghề dịch vụ kế toán
Với kế toán dịch vụ làm nhiều doanh nghiệp và đơn vị kinh doanh dịch vụ kế toán, đây là những quy định chi phối trực tiếp công việc hằng ngày.
Điều kiện kinh doanh và hành nghề: Muốn kinh doanh dịch vụ kế toán, doanh nghiệp phải có Giấy chứng nhận đủ điều kiện theo Thông tư 297/2016/TT-BTC. Kế toán viên muốn hành nghề thì cần Giấy chứng nhận đăng ký hành nghề theo Thông tư 296/2016/TT-BTC. Sau khi đăng ký hành nghề, kế toán viên phải cập nhật kiến thức hằng năm theo Thông tư 292/2016/TT-BTC. Thông tư 296 và 292 đều đã được sửa đổi bởi Thông tư 44/2019/TT-BTC.
Chứng chỉ kế toán viên: Việc thi và cấp chứng chỉ kế toán viên thực hiện theo Thông tư 91/2017/TT-BTC, đã được sửa đổi bởi Thông tư 22/2024/TT-BTC.
Kiểm tra và báo cáo: Hoạt động dịch vụ kế toán chịu sự kiểm tra theo Thông tư 09/2021/TT-BTC. Thông tư 23/2024/TT-BTC (hiệu lực từ 01/7/2024) đã sửa đổi đồng loạt các thông tư về quản lý và kiểm tra dịch vụ kế toán. Riêng chế độ báo cáo trong lĩnh vực kế toán, kiểm toán độc lập được điều chỉnh tại Thông tư 39/2020/TT-BTC.
Các văn bản đã hết hiệu lực, không dùng làm căn cứ
Thông tư 200/2014/TT-BTC đã được thay bởi Thông tư 99/2025/TT-BTC từ 01/01/2026. Thông tư 132/2018/TT-BTC được thay bởi Thông tư 58/2026/TT-BTC từ 01/7/2026. Thông tư 88/2021/TT-BTC về kế toán hộ kinh doanh được thay bởi Thông tư 152/2025/TT-BTC từ 01/01/2026. Về hóa đơn, Nghị định 123/2020/NĐ-CP, Nghị định 70/2025/NĐ-CP và Thông tư 32/2025/TT-BTC đều hết hiệu lực từ 01/7/2026, thay bằng Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC. Nghị định 25/2017/NĐ-CP về báo cáo tài chính nhà nước cũng đã được thay bởi Nghị định 140/2026/NĐ-CP.
4. Các văn bản thuế liên quan kế toán cần theo dõi năm 2026
Kế toán không chỉ ghi sổ theo Luật Kế toán. Số liệu trên sổ còn phải khớp với tờ khai và nghĩa vụ thuế của doanh nghiệp. Vì vậy, bên cạnh văn bản kế toán, bạn cần theo dõi thêm các văn bản thuế.
Từ ngày 01/7/2026, gần như toàn bộ khung văn bản thuế đã đổi mới khi Luật Quản lý thuế 2025 có hiệu lực. Bảng dưới đây liệt kê các văn bản thuế chính đang áp dụng:
| Nhóm | Văn bản | Hiệu lực |
|---|---|---|
| Quản lý thuế | Luật Quản lý thuế 108/2025/QH15 | 01/7/2026 |
| Nghị định 252/2026/NĐ-CP, thay Nghị định 126/2020/NĐ-CP và các văn bản sửa đổi | 01/7/2026 | |
| Hóa đơn, chứng từ | Nghị định 254/2026/NĐ-CP | 01/7/2026 |
| Thông tư 91/2026/TT-BTC, thay Thông tư 32/2025/TT-BTC | 01/7/2026 | |
| Thuế GTGT | Luật Thuế GTGT 48/2024/QH15 | 01/7/2025 |
| Nghị định 181/2025/NĐ-CP | 01/7/2025 | |
| Thuế TNDN | Luật Thuế TNDN 67/2025/QH15, áp dụng từ kỳ tính thuế 2025 | 01/10/2025 |
| Nghị định 320/2025/NĐ-CP | 15/12/2025 | |
| Thuế TNCN | Luật Thuế TNCN 109/2025/QH15 | 01/7/2026 |
| Nghị định 253/2026/NĐ-CP | 01/7/2026 | |
| Sửa đổi nhiều luật thuế | Luật số 09/2026/QH16, sửa Luật Thuế TNCN, GTGT, TNDN, TTĐB | 24/4/2026 (Điều 1, 2, 3 áp dụng từ 01/01/2026) |
| Xử phạt thuế, hóa đơn | Nghị định 125/2020/NĐ-CP, đã sửa đổi bởi Nghị định 102/2021/NĐ-CP và Nghị định 310/2025/NĐ-CP | Tiếp tục hiệu lực |
Trong bảng trên, có hai văn bản kế toán dễ áp dụng sai nhất.
Luật số 09/2026/QH16: Luật được thông qua ngày 24/4/2026, nhưng phần sửa đổi ba luật thuế TNCN, GTGT, TNDN lại áp dụng ngược từ ngày 01/01/2026. Nói cách khác, một số nghĩa vụ thuế phát sinh từ đầu năm cần được xem lại theo quy định mới.
Nghị định 125/2020/NĐ-CP về xử phạt thuế, hóa đơn: Nghị định vẫn có hiệu lực, nên khi tra mức phạt về thuế và hóa đơn, bạn vẫn dùng Nghị định 125 kèm các lần sửa đổi.
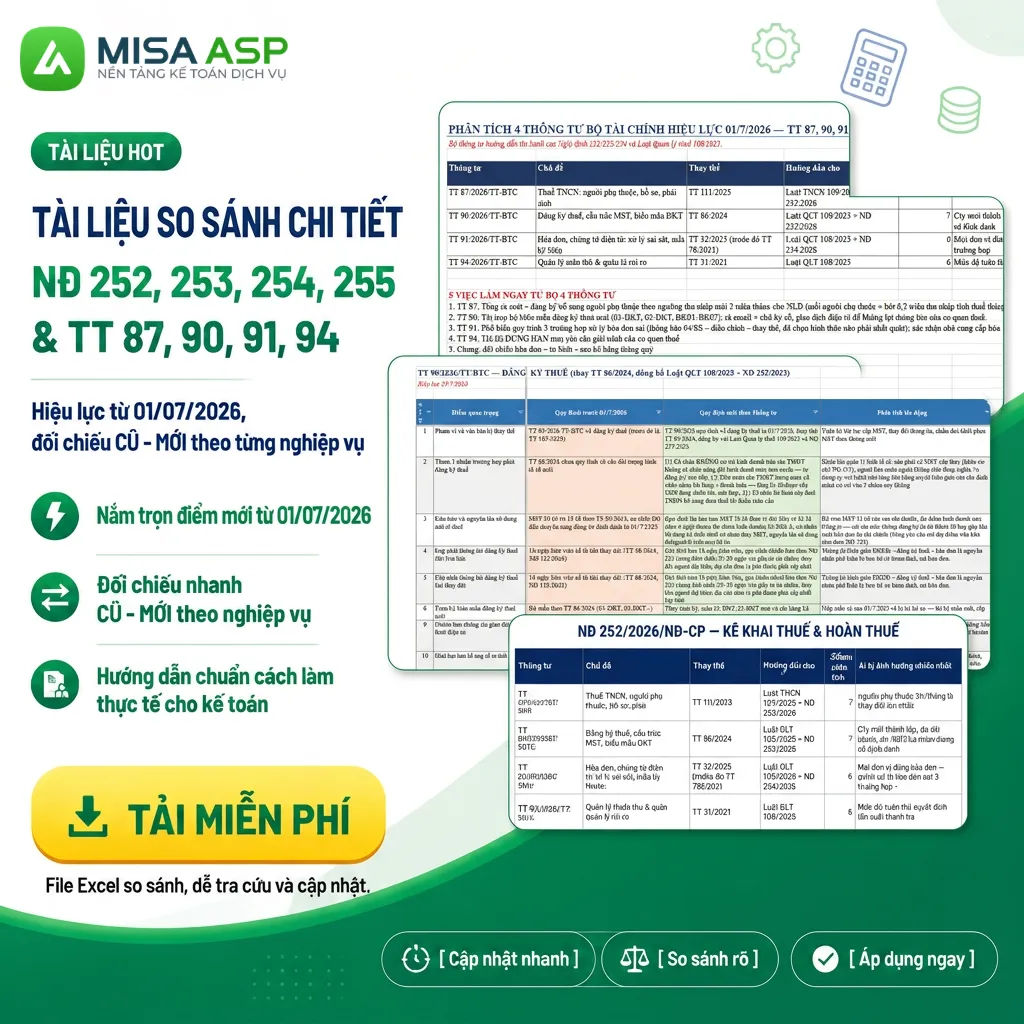
📥 Tài liệu miễn phí: So sánh cũ – mới Nghị định 252, 253, 254, 255
Bốn nghị định 252, 253, 254, 255 cùng các thông tư hướng dẫn đi kèm thay đổi khá nhiều so với quy định cũ. Nếu đọc riêng từng văn bản thì rất dễ sót chi tiết. MISA ASP đã tổng hợp toàn bộ điểm khác nhau thành bộ file Excel so sánh cũ – mới, gọn trong một file.
5. Câu hỏi thường gặp về luật kế toán mới nhất
5.1 Luật kế toán mới nhất năm 2026 là luật nào?
Luật kế toán mới nhất năm 2026 vẫn là Luật Kế toán 2015, số 88/2015/QH13. Đến nay chưa có luật kế toán mới thay thế. Luật này đã được sửa đổi, bổ sung bởi Luật Quản lý thuế 2019, Luật số 56/2024/QH15 và Luật Quản lý thuế 2025. Để tra cứu nhanh, bạn nên dùng Văn bản hợp nhất 41/VBHN-VPQH, vì bản này đã gộp đủ các lần sửa đổi.
5.2 Doanh nghiệp nhỏ và vừa có bắt buộc chuyển sang Thông tư 99 không?
Không bắt buộc. Doanh nghiệp nhỏ và vừa được tiếp tục dùng Thông tư 133/2016/TT-BTC hoặc tự nguyện chuyển sang Thông tư 99/2025/TT-BTC. Nếu chọn chuyển, doanh nghiệp phải áp dụng nhất quán trong cả năm tài chính và giải trình việc thay đổi trong báo cáo tài chính.
5.3 Thông tư 200/2014/TT-BTC còn áp dụng được không?
Không. Thông tư 200 đã được thay bởi Thông tư 99/2025/TT-BTC. Thông tư 99 có hiệu lực từ 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày này.
5.4 Doanh nghiệp siêu nhỏ có phải bố trí kế toán trưởng không?
Không bắt buộc. Theo Thông tư 58/2026/TT-BTC, doanh nghiệp siêu nhỏ có thể phân công người phụ trách kế toán. Người này được ký thay kế toán trưởng trên chứng từ, sổ kế toán và báo cáo tài chính. Doanh nghiệp cũng có thể thuê dịch vụ kế toán bên ngoài.
5.5 Nghị định 123/2020 về hóa đơn còn hiệu lực không?
Không. Từ ngày 01/7/2026, Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP đã hết hiệu lực. Các quy định về hóa đơn, chứng từ điện tử hiện áp dụng theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC.
5.6 Vi phạm kế toán năm 2026 bị xử phạt theo văn bản nào?
Căn cứ xử phạt là Nghị định 41/2018/NĐ-CP. Nghị định này đã được sửa đổi bởi Nghị định 102/2021/NĐ-CP, gần nhất là Nghị định 132/2026/NĐ-CP (hiệu lực từ 21/5/2026). Khi tra mức phạt, bạn cần đọc Nghị định 41 cùng cả hai văn bản sửa đổi này.
Luật và thông tư có thể đổi liên tục, nhưng khách hàng vẫn chờ kế toán báo cáo đúng hạn. MISA ASP được xây dựng cho kế toán dịch vụ đang làm sổ cho nhiều doanh nghiệp cùng lúc:
✓ Tự bóc tách sao kê ngân hàng thành các khoản thu, chi; giao dịch chưa rõ được tách riêng để bạn kiểm tra lại.
✓ Nộp tờ khai trực tiếp qua MTAX tích hợp sẵn, không phụ thuộc HTKK.
✓ Theo dõi tình trạng nộp tờ khai của mọi khách hàng trên một màn hình, không cần cắm token đăng nhập từng doanh nghiệp.
✓ Cắt giảm 90% việc lặp đi lặp lại, để một kế toán dịch vụ có thể quản lý 30-40 khách hàng.
ĐĂNG KÝ TRẢI NGHIỆM MIỄN PHÍ MISA ASP NGAY
Điền form để được tư vấn và dùng thử đầy đủ tính năng.