



 2 lượt xem
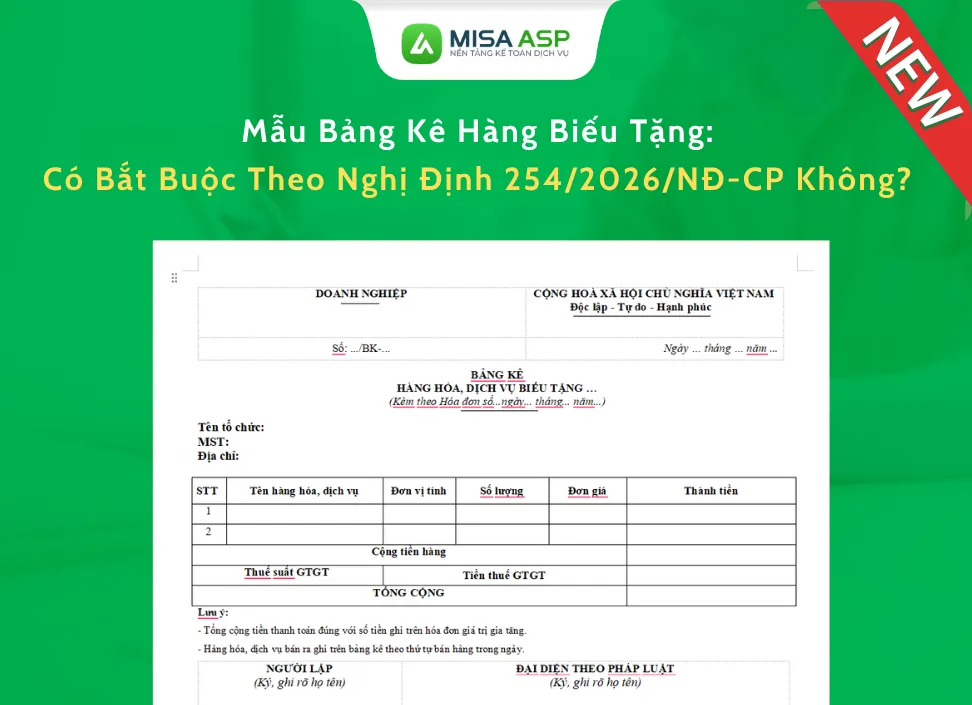
Mẫu bảng kê hàng biếu tặng là chứng từ nội bộ giúp doanh nghiệp đối chiếu số liệu khi xuất hóa đơn cho hàng hóa cho, biếu, tặng. Bài viết làm rõ: hàng biếu tặng có bắt buộc xuất hóa đơn không, có mẫu bảng kê chính thức nào không, và cung cấp sẵn file mẫu để tải về dùng ngay.
1. Hàng biếu tặng có bắt buộc lập hóa đơn không?
Có. Theo Nghị định 254/2026/NĐ-CP, Điều 7 của Nghị định lần đầu tiên quy định tập trung các trường hợp không phải sử dụng hóa đơn điện tử, và hàng cho, biếu, tặng không thuộc nhóm miễn trừ này, nên vẫn phải lập hóa đơn tại thời điểm giao hàng.
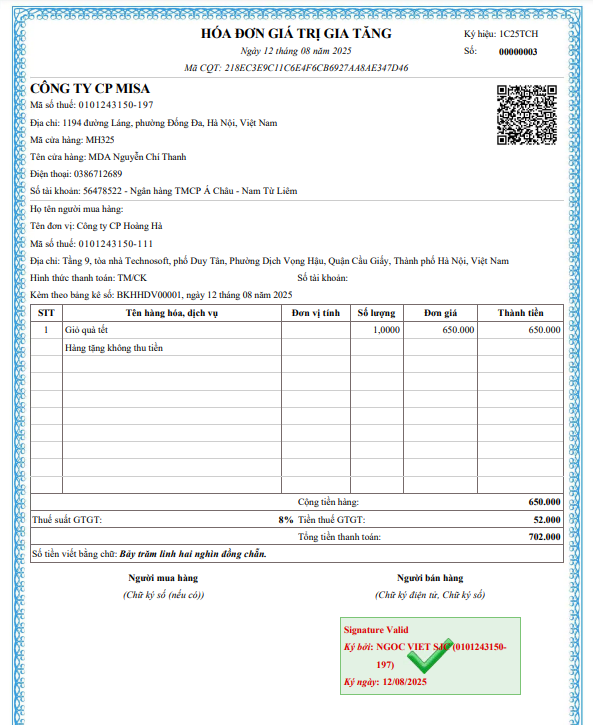
Đặc biệt, doanh nghiệp có thể gộp hóa đơn theo tháng/quý thay vì lập từng lần: quy định mới cho phép nhóm dịch vụ được đối chiếu số liệu trong vòng 7 ngày trước khi xuất hóa đơn, và riêng với hàng cho biếu tặng, doanh nghiệp được lập hóa đơn tổng hợp cho các giao dịch phát sinh trong kỳ kê khai, miễn là lưu giữ đầy đủ danh sách chi tiết để đối chiếu khi cơ quan thuế yêu cầu.
2. Nghị định 254/2026/NĐ-CP có mẫu bảng kê hàng biếu tặng riêng không? Tải miễn phí mẫu biểu
Không. Đây là điểm nhiều kế toán hiểu nhầm. Pháp luật chỉ quy định nội dung bắt buộc phải có trong bảng kê đi kèm hóa đơn tổng hợp, chứ không ban hành mẫu cố định. Cụ thể, hóa đơn kèm bảng kê phải đảm bảo:
- Ghi rõ dòng chữ “kèm theo bảng kê số…, ngày… tháng… năm” trên hóa đơn.
- Bảng kê phải có tên, mã số thuế, địa chỉ người bán; tên hàng hóa, số lượng, đơn giá, thành tiền; ngày lập; tên và chữ ký người lập bảng kê.
- Nếu người bán tính thuế theo phương pháp khấu trừ, bảng kê cần thêm cột “thuế suất GTGT” và “tiền thuế GTGT”.
- Tổng tiền trên bảng kê phải khớp tuyệt đối với số tiền ghi trên hóa đơn GTGT.
Như vậy, bảng kê hàng biếu tặng là chứng từ quản trị nội bộ, doanh nghiệp tự thiết kế miễn đáp ứng đủ các tiêu thức trên.
3. Vì sao doanh nghiệp vẫn nên lập bảng kê hàng biếu tặng?
- Đối chiếu khớp số liệu: Kho hàng → Hóa đơn tổng hợp → Danh sách người nhận.
- Căn cứ chi phí hợp lý khi quyết toán thuế TNDN.
- Hồ sơ giải trình khi cơ quan thuế thanh tra chi phí phúc lợi, quà tặng.
- Kiểm soát nội bộ minh bạch khi số lượng người nhận lớn.
4. Lưu ý về thuế khi xử lý hàng biếu, tặng
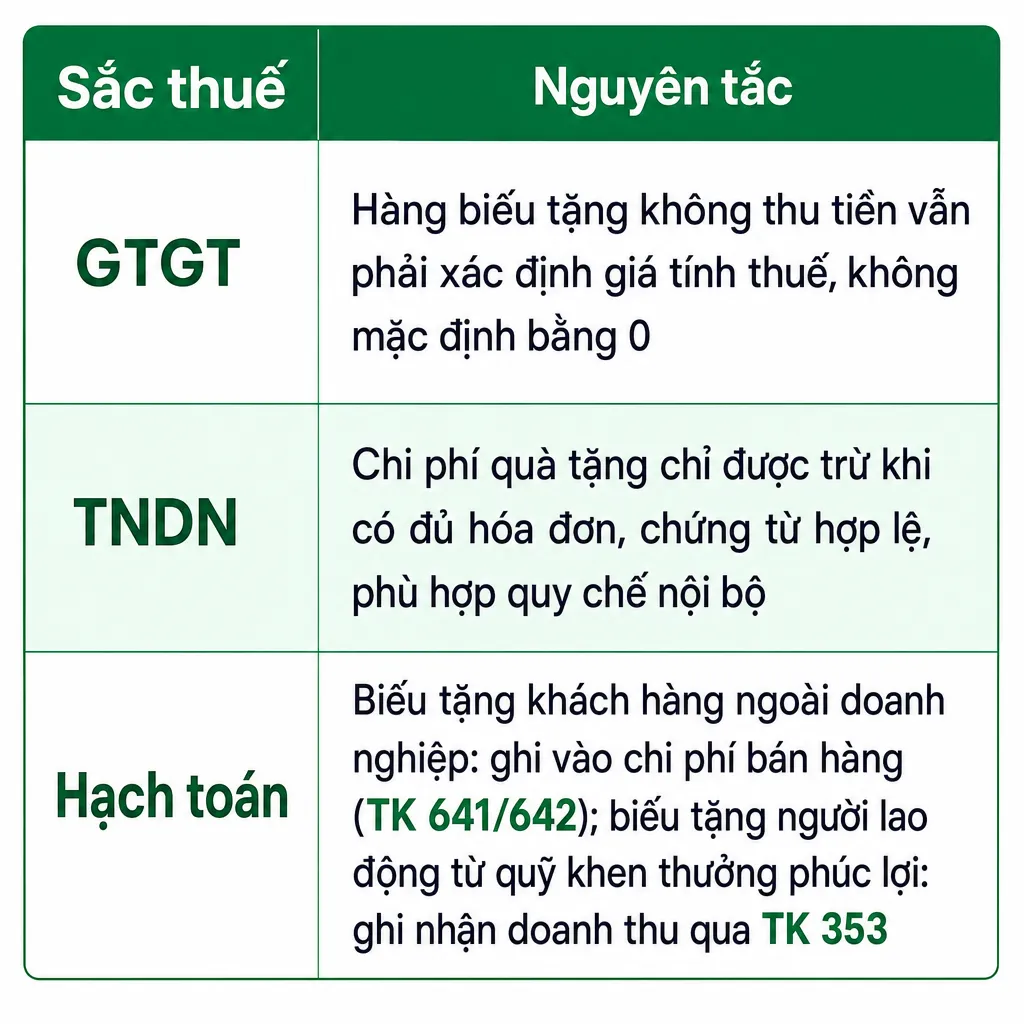
5. Cách xuất kho, lập hóa đơn và hạch toán thuế GTGT hàng biếu tặng trên MISA ASP
Bước 1: Lập phiếu xuất kho
Vào phân hệ Kho > tab Xuất kho, chọn Thêm.
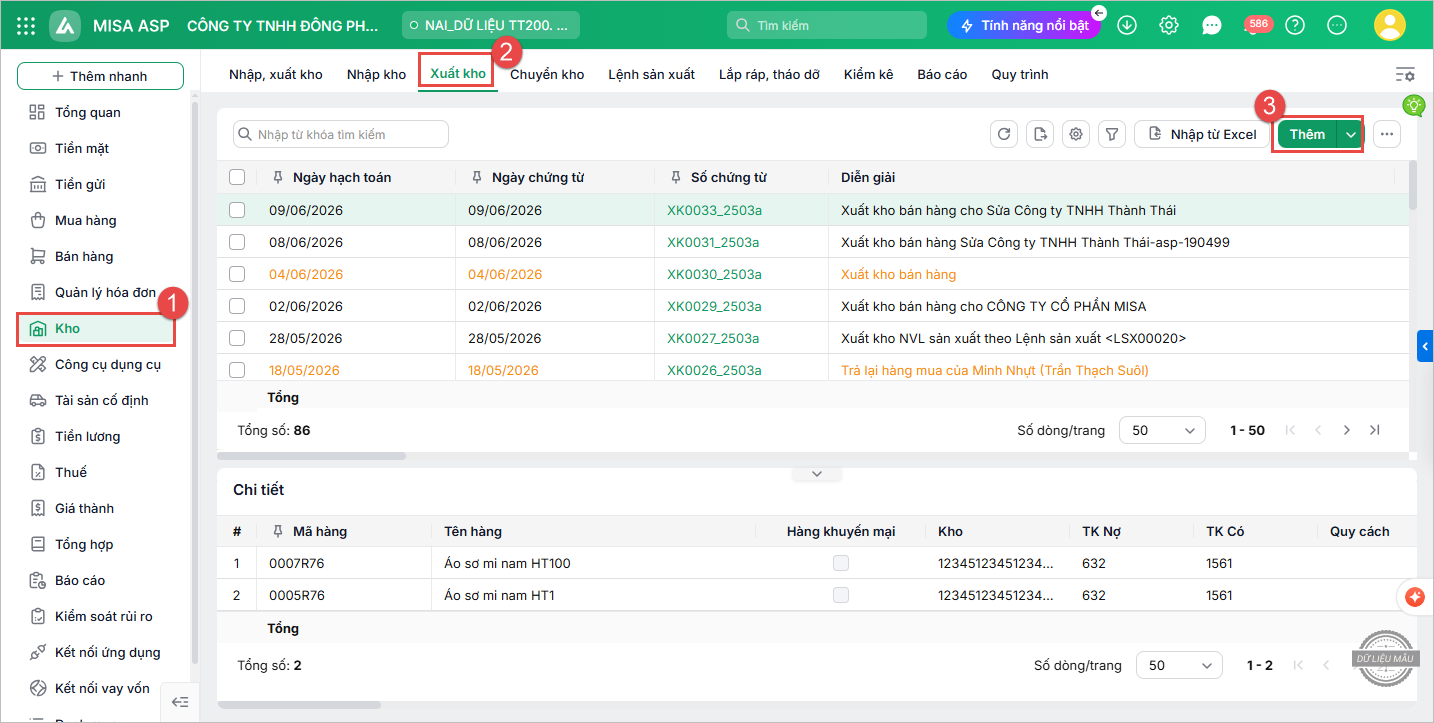
- Chọn loại phiếu xuất kho là Khác (Xuất sử dụng, góp vốn…)
Khai báo chứng từ xuất kho.
Ghi nhận bút toán giá vốn hàng xuất biếu tặng:
Nợ TK 641 (Thông tư 99, Thông tư 200)
Nợ TK 642 (Thông tư 133)
đối ứng Có TK 15x
- Rồi nhấn Lưu
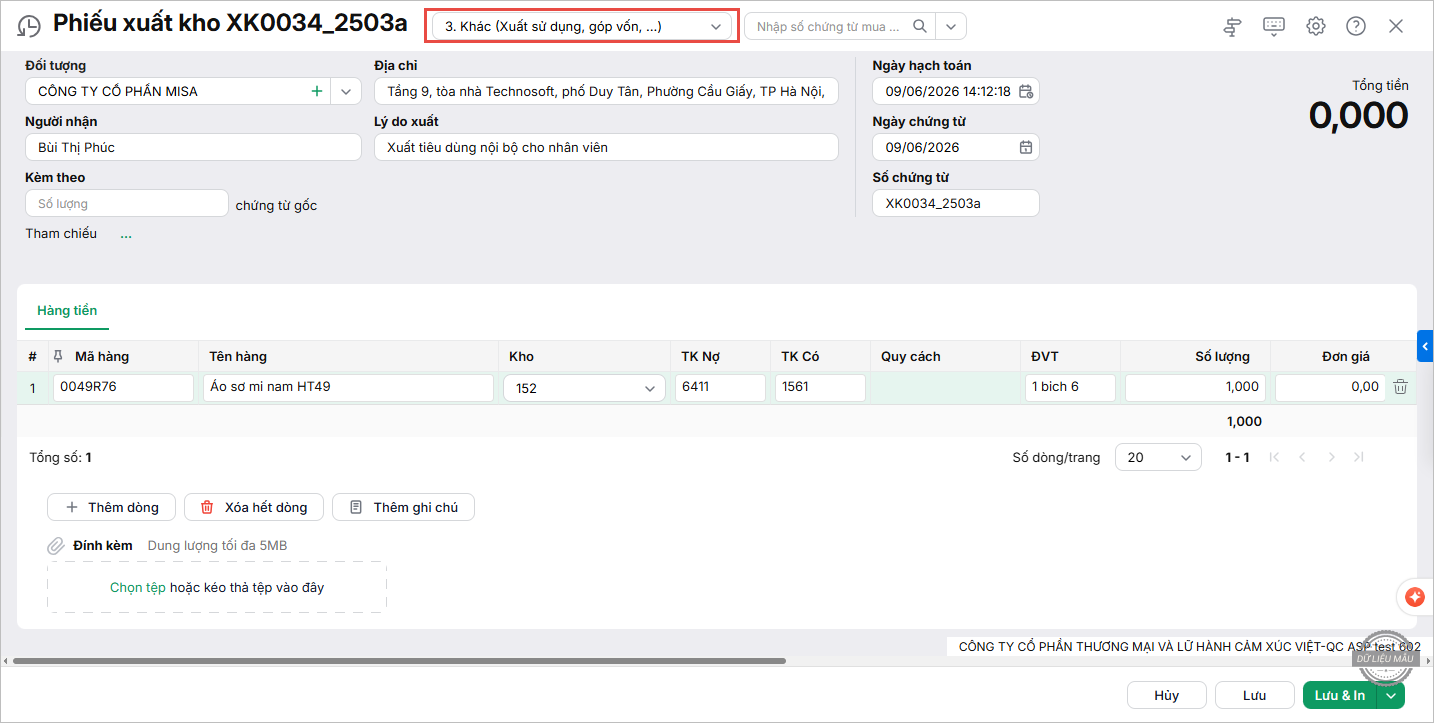
Đơn giá vốn được chương trình tự tính theo phương pháp xuất kho đã thiết lập tại Tiện ích và thiết lập > Tùy chọn > Vật tư hàng hóa, không cần tính tay. Nếu hàng biếu tặng không qua kho, bỏ qua bước này.
Bước 2: Lập và phát hành hóa đơn GTGT
» Trường hợp: Xuất hóa đơn không kèm bảng kê
Vào phân hệ Bán hàng > tab Hóa đơn, chọn Thêm > Hóa đơn
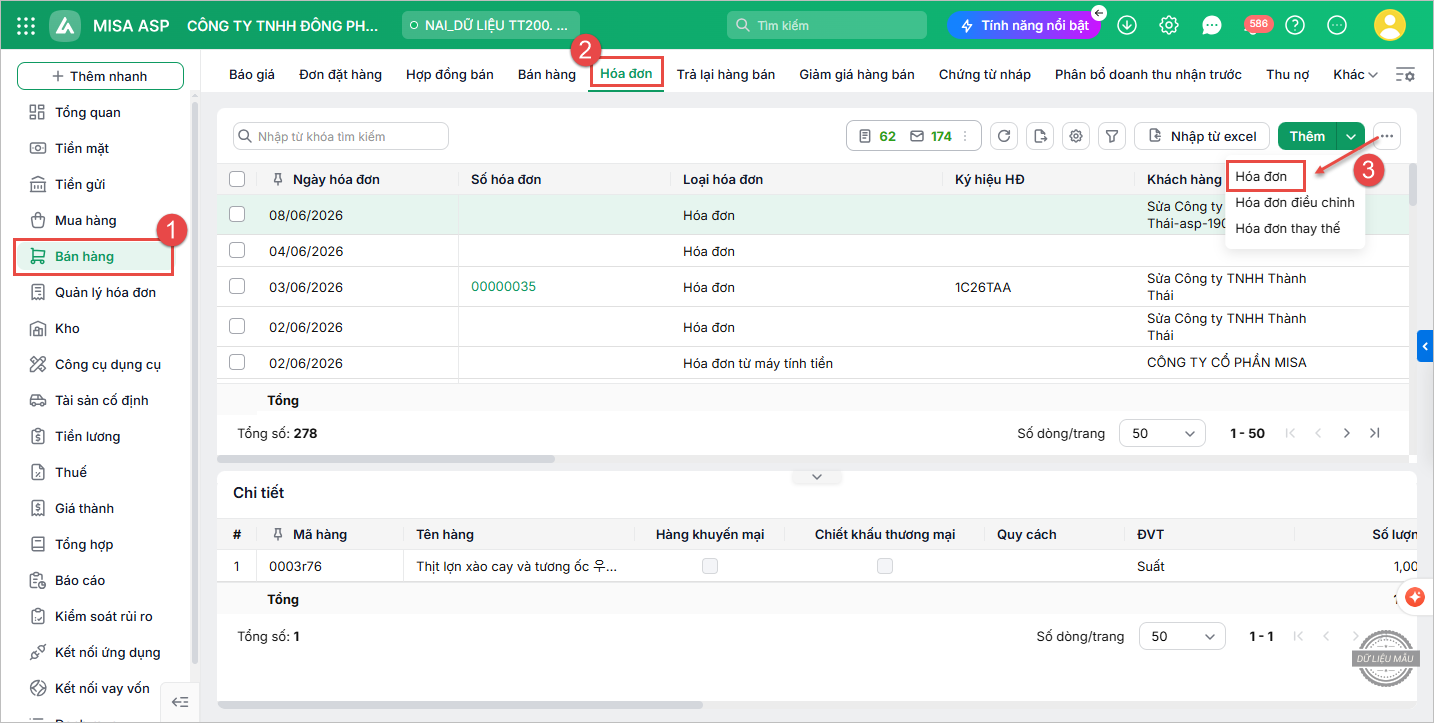
Chọn loại “Hóa đơn bán hàng hóa, dịch vụ trong nước” và khai báo thông tin chung.
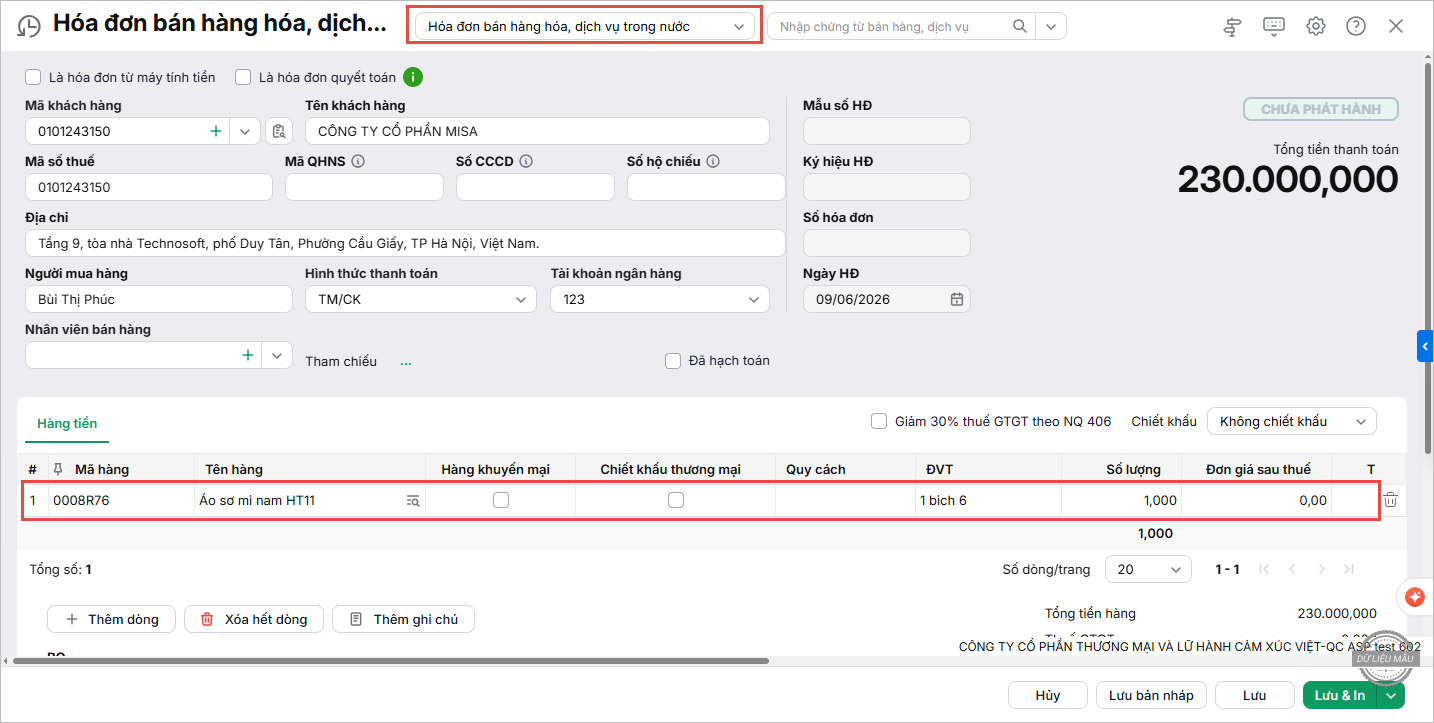
Lưu ý hóa đơn chỉ lấy được đối tượng loại “Khách hàng” – nếu người nhận là nhân viên, cần vào Danh mục > Đối tượng > Nhân viên, mở mã nhân viên đó và tích chọn “Là khách hàng” trước khi lập hóa đơn.
Tại tab Hàng tiền, khai báo hàng hóa xuất biếu tặng và thêm dòng ghi chú (ví dụ “Xuất hàng tiêu dùng nội bộ“)
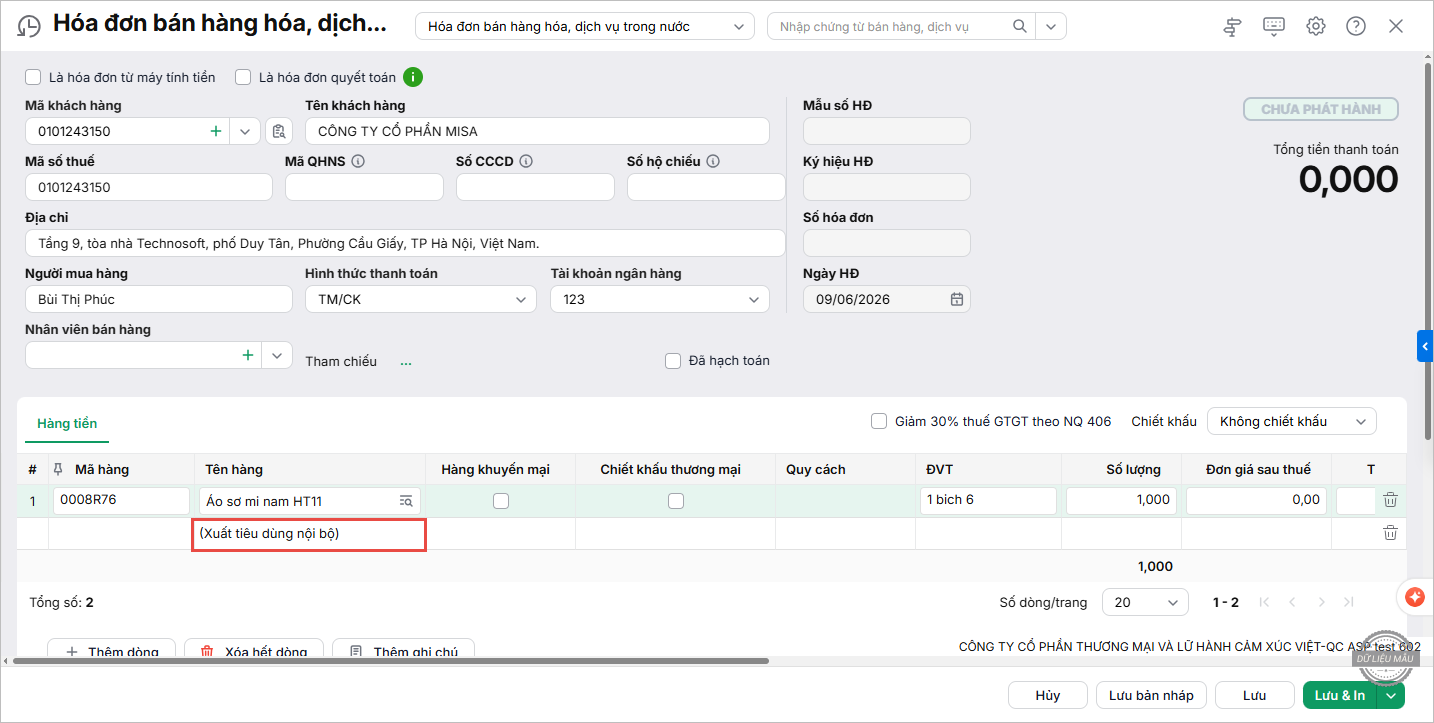
Sau đó Lưu và Phát hành hóa đơn.
» Trường hợp: Xuất hóa đơn kèm bảng kê
Lập và phát hành hóa đơn trên MISA meInvoice, sau đó lấy hóa đơn đã phát hành về MISA ASP để kê khai lên bảng kê bán ra – tại cột chức năng khi lấy hóa đơn về, chọn Lập hóa đơn để sinh hóa đơn vào phần mềm.
Bước 3: Hạch toán thuế GTGT
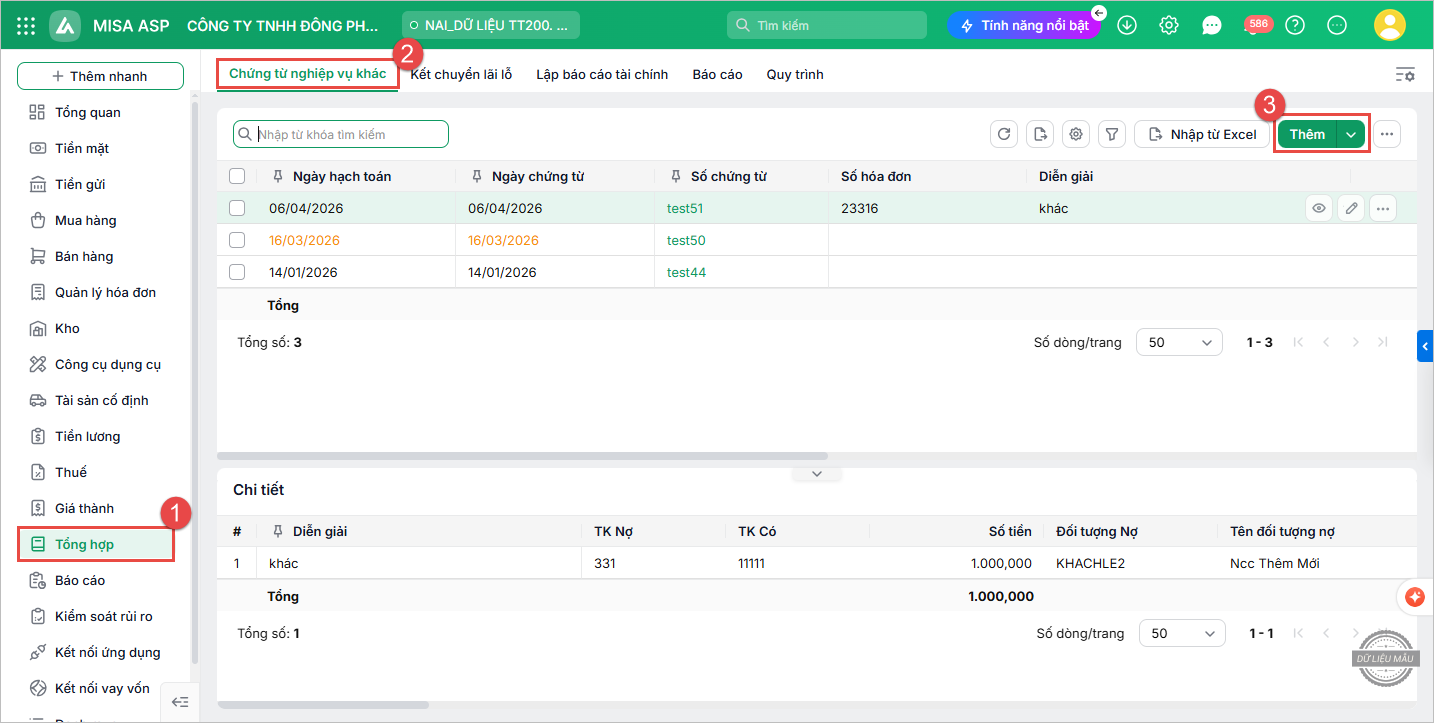
Vào phân hệ Tổng hợp > tab Chứng từ nghiệp vụ khác, chọn Thêm.
Tại tab Hạch toán ghi nhận tiền thuế GTGT của hàng xuất biếu tặng:
Với THÔNG TƯ 99: Nợ TK 641 / Có TK 33311
Với THÔNG TƯ 133: Nợ TK 642 / Có TK 33311
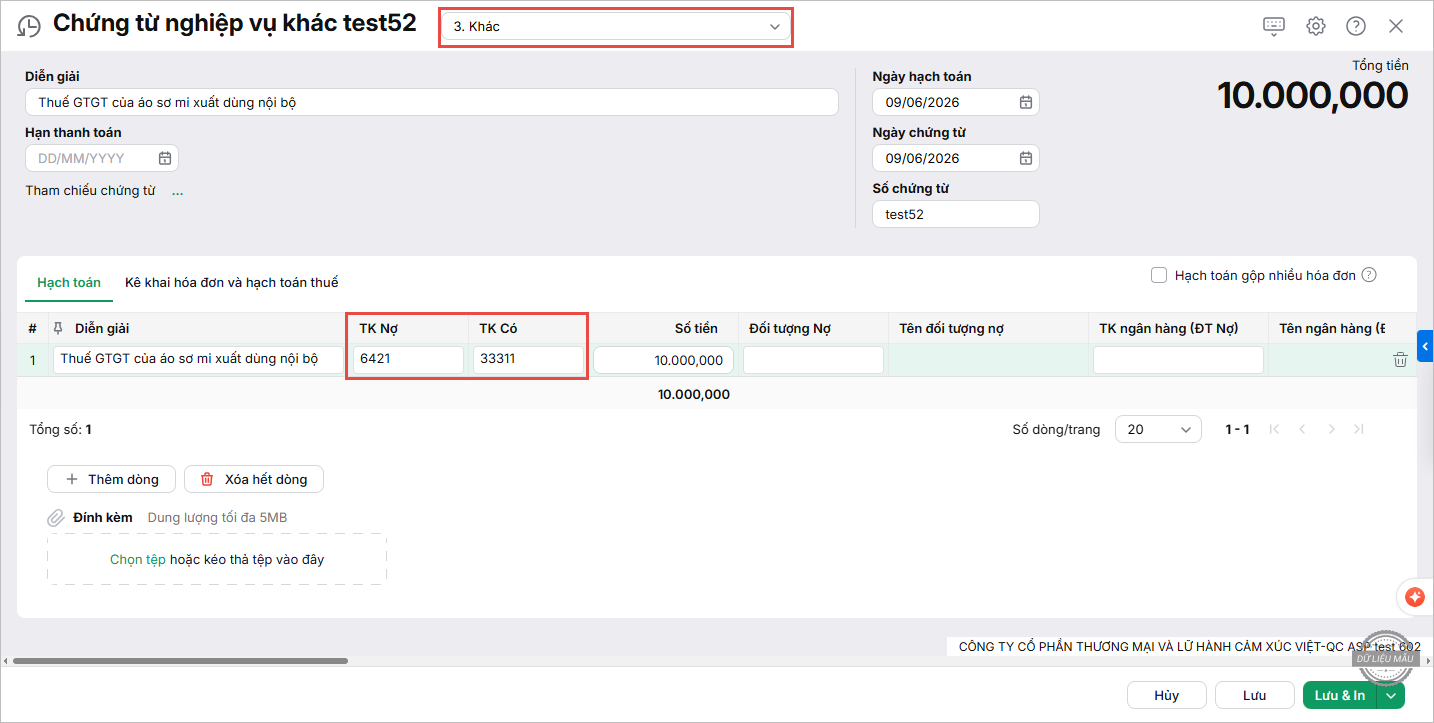
Ở tab Kê khai hóa đơn và hạch toán thuế, không cần khai báo thêm thông tin thuế.
DÀNH CHO KTDV
Các thao tác được thực hiện duy nhất trên 1 phần mềm NHANH – CHUẨN – CHÍNH XÁC GẤP 10 LẦN: xuất kho tự tính giá vốn, phát hành hóa đơn đồng bộ trực tiếp từ MISA meInvoice, hạch toán thuế ngay sau khi lập hóa đơn
⇒ Kế toán dịch vụ không phải chuyển đổi số liệu thủ công giữa nhiều công cụ khi xử lý nghiệp vụ biếu tặng cho nhiều khách hàng doanh nghiệp cùng lúc.
Giá chỉ bằng 1 cốc trà đá/ngày, anh/chị được dùng FULL PHÂN HỆ MISA ASP – ĐÁP ỨNG ĐẦY ĐỦ TT 99, 133, 200, 152, 88, 58.
Đặc biệt là KHÔNG PHÍ KHỞI TẠO – KHÔNG PHÁT SINH PHÍ
Dùng MISA ASP, anh/chị có thể tự tin nhận khách doanh nghiệp dù ở bất cứ ngành nghề nào, thoải mái đáp ứng chế độ kế toán, chính sách mới phát sinh mà không sợ thêm phí!
Không còn chờ doanh nghiệp gửi hóa đơn. Không còn nhập liệu, hạch toán và đối chiếu từng dòng, với MISA ASP:
- Hóa đơn được tự động lấy từ cổng thuế mỗi ngày.
- Trợ lý AI AVA tự đọc, phân loại và hạch toán chứng từ.
- Nhập thẳng sao kê ngân hàng, tự động nhận diện thu – chi.
- Tự động đối chiếu hóa đơn, tờ khai và cảnh báo rủi ro.
- Lập tờ khai, xuất XML và kiểm tra hàng loạt tình trạng nộp thuế.
Anh/chị giờ chỉ cần tập trung kiểm tra, soát xét và tư vấn cho khách hàng. Phần việc thủ công đã có MISA ASP xử lý. Nhờ đó, anh/chị có thể tự tin nhận thêm khách doanh nghiệp ở nhiều ngành nghề mà không lo quá tải hay phải mua thêm phân hệ.
Đồng thời, nhờ tiết kiệm thời gian hạch toán sổ sách, anh/chị có thể chuyển đổi từ “nhập liệu thuần túy” sang cung cấp dịch vụ tư vấn thuế, kiểm soát rủi ro tài chính chuyên sâu để thu phí cao hơn. Thay vì anh/chị làm 10 DN giá trị hợp đồng 3-5 triệu, giờ làm 5 DN nhưng giá trị mỗi hợp đồng tăng lên 10-15triệu. Nhàn hơn nhưng thu nhập tăng gấp 5 lần!
Anh/chị còn phân vân, đăng ký trải nghiệm thử hôm nay – Nhận ưu đãi!
1. Không xuất hóa đơn cho hàng biếu tặng có bị phạt không?
Có, vì hàng biếu tặng thuộc diện bắt buộc lập hóa đơn, không xuất hóa đơn có thể bị xử phạt vi phạm hành chính về hóa đơn.
2. Bảng kê hàng biếu tặng có phải nộp cơ quan thuế không?
Không. Đây là chứng từ nội bộ để lưu trữ, đối chiếu, không thuộc hồ sơ nộp định kỳ.
3. Mỗi đợt tặng quà (Tết, sự kiện) có cần lập bảng kê riêng không?
Nên lập riêng theo từng đợt để thuận tiện đối chiếu và giải trình khi quyết toán thuế TNDN.