



 MISA ASP
 10 lượt xem
Khuyến mại, tặng hàng không thu tiền là hoạt động phổ biến giúp doanh nghiệp kích thích tiêu thụ, nhưng lại là một trong những nghiệp vụ dễ hạch toán sai và dễ bị cơ quan thuế xác định lại bản chất giao dịch nếu không thực hiện đúng thủ tục. Với vai trò đơn vị kế toán dịch vụ, việc nắm chắc nguyên tắc ghi nhận, phân loại đúng bản chất khuyến mại và chuẩn hóa quy trình hạch toán hàng khuyến mại không thu tiền sẽ giúp khách hàng doanh nghiệp tránh rủi ro truy thu, xử phạt thuế.
1. Căn cứ pháp lý cần lưu ý
Về chế độ kế toán: Hiện hành áp dụng Thông tư 99/2025/TT-BTC (thay thế Thông tư 200/2014/TT-BTC), có hiệu lực thi hành từ ngày 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày này. Doanh nghiệp áp dụng chế độ kế toán theo Thông tư 133/2016/TT-BTC (doanh nghiệp nhỏ và vừa) vẫn giữ nguyên nguyên tắc tương tự, chỉ khác tên tài khoản chi phí bán hàng (TK 6421 thay cho TK 641).
Về hoạt động xúc tiến thương mại: Nghị định 81/2018/NĐ-CP (được sửa đổi bởi Nghị định 128/2024/NĐ-CP và gần nhất là Nghị định 239/2026/NĐ-CP có hiệu lực từ 26/06/2026) là căn cứ để xác định chương trình khuyến mại có hợp lệ, có cần thông báo/đăng ký với Sở Công Thương hay không.
⚠️ Lưu ý quan trọng: Đây là các văn bản có thể tiếp tục được sửa đổi. Anh/chị kế toán dịch vụ nên chủ động tra cứu lại tình trạng hiệu lực trên Cổng thông tin điện tử Chính phủ hoặc văn bản pháp luật trước khi áp dụng chính thức cho khách hàng.
2. Bản chất giao dịch quyết định cách hạch toán hàng khuyến mại không thu tiền
Theo nguyên tắc kế toán hàng tồn kho, khi xuất hàng tồn kho để khuyến mại, quảng cáo, kế toán cần xác định hàng khuyến mại có kèm điều kiện mua hàng hay không, vì đây là yếu tố quyết định bản chất giao dịch.
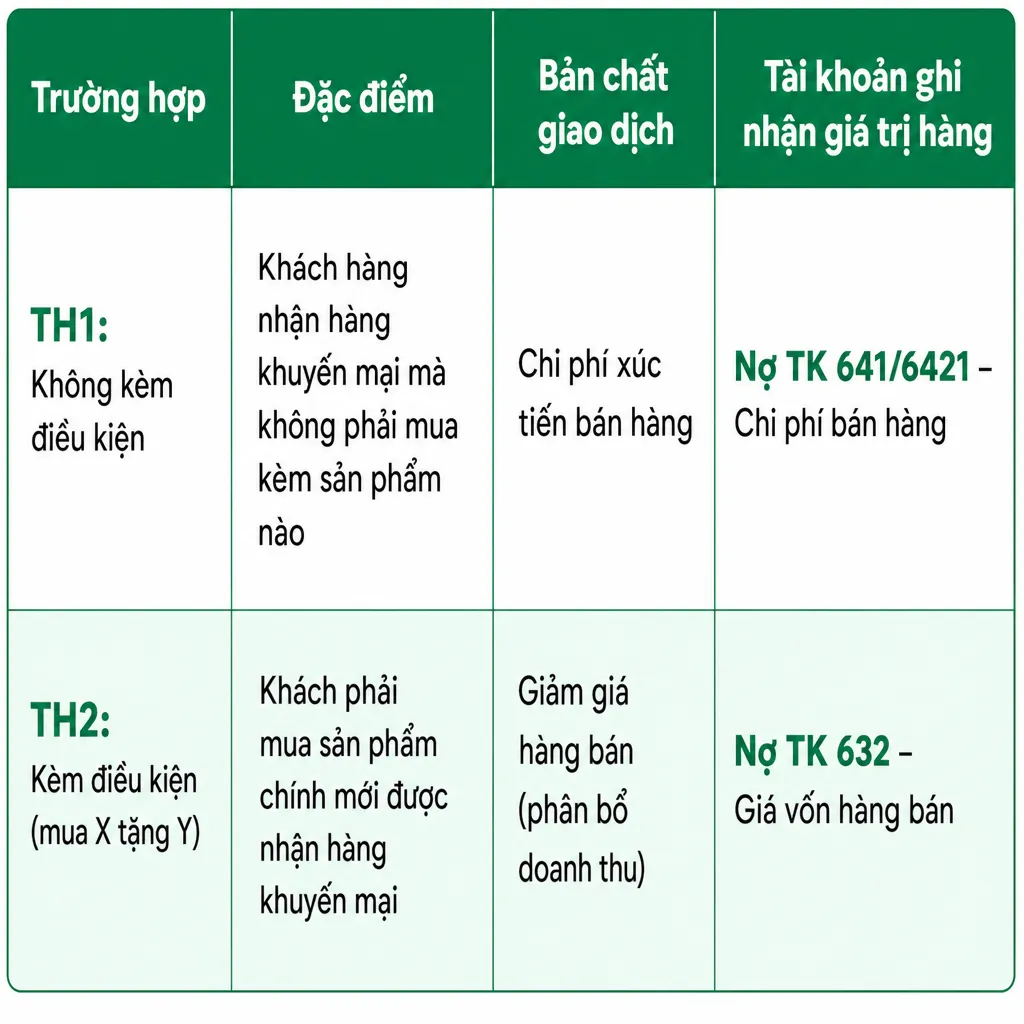
Cụ thể, quy định hướng dẫn rằng trường hợp xuất hàng tồn kho để khuyến mại, quảng cáo không thu tiền, không kèm theo các điều kiện khác như phải mua sản phẩm, hàng hóa, kế toán ghi nhận giá trị hàng tồn kho vào chi phí bán hàng (chi tiết hàng khuyến mại, quảng cáo); còn trường hợp khách hàng chỉ được nhận hàng khuyến mại kèm điều kiện mua hàng (ví dụ mua 2 tặng 1) thì bản chất giao dịch là giảm giá hàng bán, kế toán phải phân bổ doanh thu cho cả hàng chính và hàng khuyến mại, giá trị hàng khuyến mại được tính vào giá vốn hàng bán.
3. Hạch toán hàng khuyến mại không thu tiền chi tiết theo từng trường hợp (bên bán)
3.1. Trường hợp hàng khuyến mại có đăng ký với Sở Công Thương
Khi đã đăng ký chương trình khuyến mại đúng quy định, doanh nghiệp không phải tính thuế GTGT đầu ra cho hàng khuyến mại.
Trường hợp 1 – Không kèm điều kiện:
Nợ TK 641/6421 – Chi phí bán hàng
    Có TK 156 – Hàng hóa (hoặc TK 155 – Thành phẩm)
Trường hợp 2 – Kèm điều kiện mua hàng:
Nợ TK 632 – Giá vốn hàng bán
    Có TK 156/155
Sau đó ghi nhận doanh thu phân bổ cho cả hàng bán và hàng khuyến mại:
Nợ TK 111, 112, 131
    Có TK 511 – Doanh thu bán hàng và cung cấp dịch vụ
    Có TK 3331 – Thuế GTGT phải nộp (nếu có)
3.2. Trường hợp hàng khuyến mại không đăng ký với Sở Công Thương
Nếu không thực hiện thủ tục đăng ký, doanh nghiệp phải tính thuế GTGT đầu ra như bán hàng thông thường, số thuế này được tính vào chi phí bán hàng hoặc giá vốn hàng bán (không được khấu trừ đầu vào tương ứng).
Trường hợp 1:
Nợ TK 641/6421 – Chi phí bán hàng
    Có TK 3331 – Thuế GTGT phải nộp

Trường hợp 2:
Nợ TK 632 – Giá vốn hàng bán
    Có TK 3331 – Thuế GTGT phải nộp
3.3. Trường hợp doanh nghiệp là nhà phân phối nhận hàng khuyến mại từ nhà sản xuất
Đây là điểm nhiều kế toán dịch vụ dễ bỏ sót. Theo quy định, khi nhận hàng của nhà sản xuất (không phải trả tiền) dùng để khuyến mại, quảng cáo cho khách hàng, doanh nghiệp phải theo dõi chi tiết số lượng hàng trong hệ thống quản trị nội bộ của mình và thuyết minh trên Bản thuyết minh Báo cáo tài chính đối với hàng nhận được và số hàng đã dùng để khuyến mại cho người mua. Đặc biệt, khi hết chương trình khuyến mại, nếu không phải trả lại nhà sản xuất số hàng khuyến mại chưa sử dụng hết, kế toán ghi nhận giá trị số hàng khuyến mại không phải trả lại là thu nhập khác (Nợ TK 156/155 – Có TK 711).
4. Hạch toán tại bên nhận hàng khuyến mại (bên mua)
Đối tác nhận được hàng khuyến mại cũng cần hạch toán đúng để tránh bỏ sót tài sản/thu nhập:
- Nhận hàng khuyến mại không kèm điều kiện:
Nợ TK 152, 153, 156... (theo giá hợp lý)
    Có TK 711 – Thu nhập khác
- Nhận hàng khuyến mại kèm điều kiện (mua X tặng Y): phân bổ giá trị đã trả cho cả hàng mua và hàng khuyến mại theo giá hợp lý, không ghi nhận thu nhập khác vì bản chất là chiết khấu/giảm giá hàng mua.
5. Phân biệt hàng khuyến mại và hàng biếu, tặng
Đây là điểm mấu chốt quyết định nghĩa vụ thuế GTGT, kế toán dịch vụ cần tư vấn kỹ cho khách hàng để tránh bị cơ quan thuế xác định lại bản chất giao dịch.
| Tiêu chí | Hàng khuyến mại không thu tiền | Hàng biếu, tặng |
|---|---|---|
| Mục đích | Xúc tiến thương mại, thúc đẩy bán hàng | Tri ân, đối ngoại, nội bộ |
| Căn cứ pháp lý | Luật Thương mại 2005, Nghị định 81/2018/NĐ-CP | Không thuộc phạm vi xúc tiến thương mại |
| Tài khoản ghi nhận | TK 641/6421 (không điều kiện) | TK 641 hoặc TK 642 tùy mục đích |
| Thuế GTGT đầu ra | Có thể tính giá bằng 0 nếu đăng ký đúng quy định | Vẫn phải tính, nộp thuế GTGT theo giá bán hàng tương đương |
| Rủi ro pháp lý | Thấp nếu tuân thủ đầy đủ thủ tục đăng ký | Nếu không đúng thủ tục khuyến mại, có thể bị quy về biếu tặng và truy thu thuế |
6. Ví dụ minh họa thực tế
Công ty B ký hợp đồng bán 100 sản phẩm C, giá bán chưa VAT 800.000đ/sản phẩm, xuất hóa đơn 110 sản phẩm (trong đó 10 sản phẩm khuyến mại đã đăng ký Sở Công Thương), giá vốn 300.000đ/sản phẩm, thu tiền qua chuyển khoản.
Tại bên bán (Công ty B):
Nợ TK 632: 110 x 300.000 = 33.000.000
    Có TK 156: 33.000.000

Nợ TK 112: 88.000.000
    Có TK 511: 80.000.000
    Có TK 3331: 8.000.000
Tại bên mua (Công ty A), nhập kho 100 sản phẩm và đưa 10 sản phẩm vào bộ phận quản lý:
Nợ TK 156: 80.000.000 (11 sản phẩm)
Nợ TK 1331: 8.000.000
    Có TK 112: 88.000.000

Nợ TK 242: 7.272.727,3
    Có TK 156: 7.272.727,3