



 MISA ASP
 6 lượt xem
Xuất hóa đơn cho công ty nước ngoài là việc bắt buộc khi doanh nghiệp bán hàng, cung cấp dịch vụ ra nước ngoài. Cùng MISA ASP tìm hiểu loại hóa đơn, thuế suất 0%, thời điểm lập và cách ghi hóa đơn theo Nghị định 254/2026/NĐ-CP.
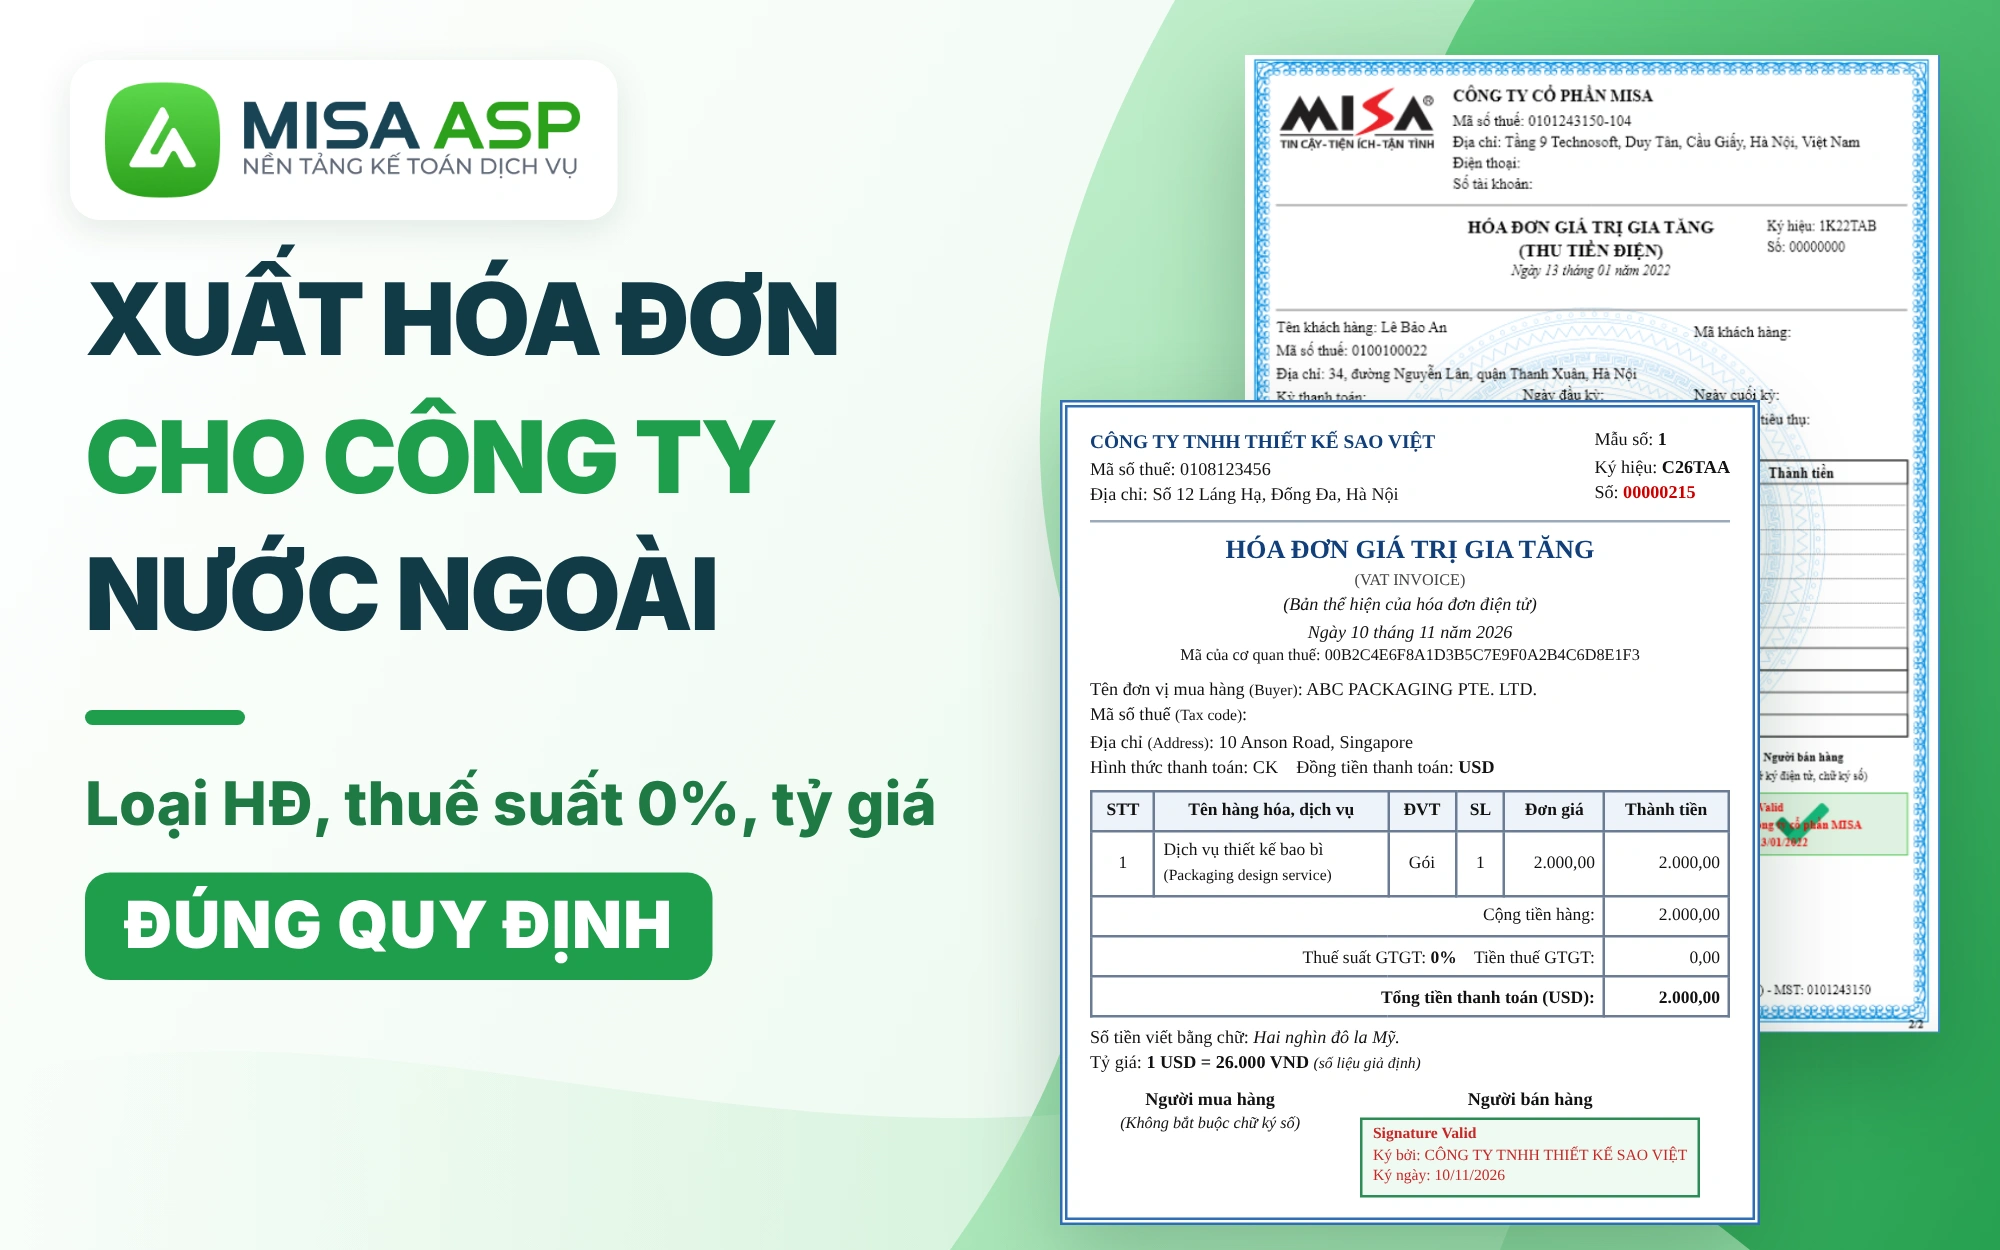
Kế toán dịch vụ làm sổ cho nhiều khách có hoạt động xuất khẩu có thể dùng phần mềm kế toán dịch vụ MISA ASP để tự động lấy hóa đơn đầu ra từ nhà cung cấp, hạch toán và đối chiếu với dữ liệu trên cổng hóa đơn điện tử.
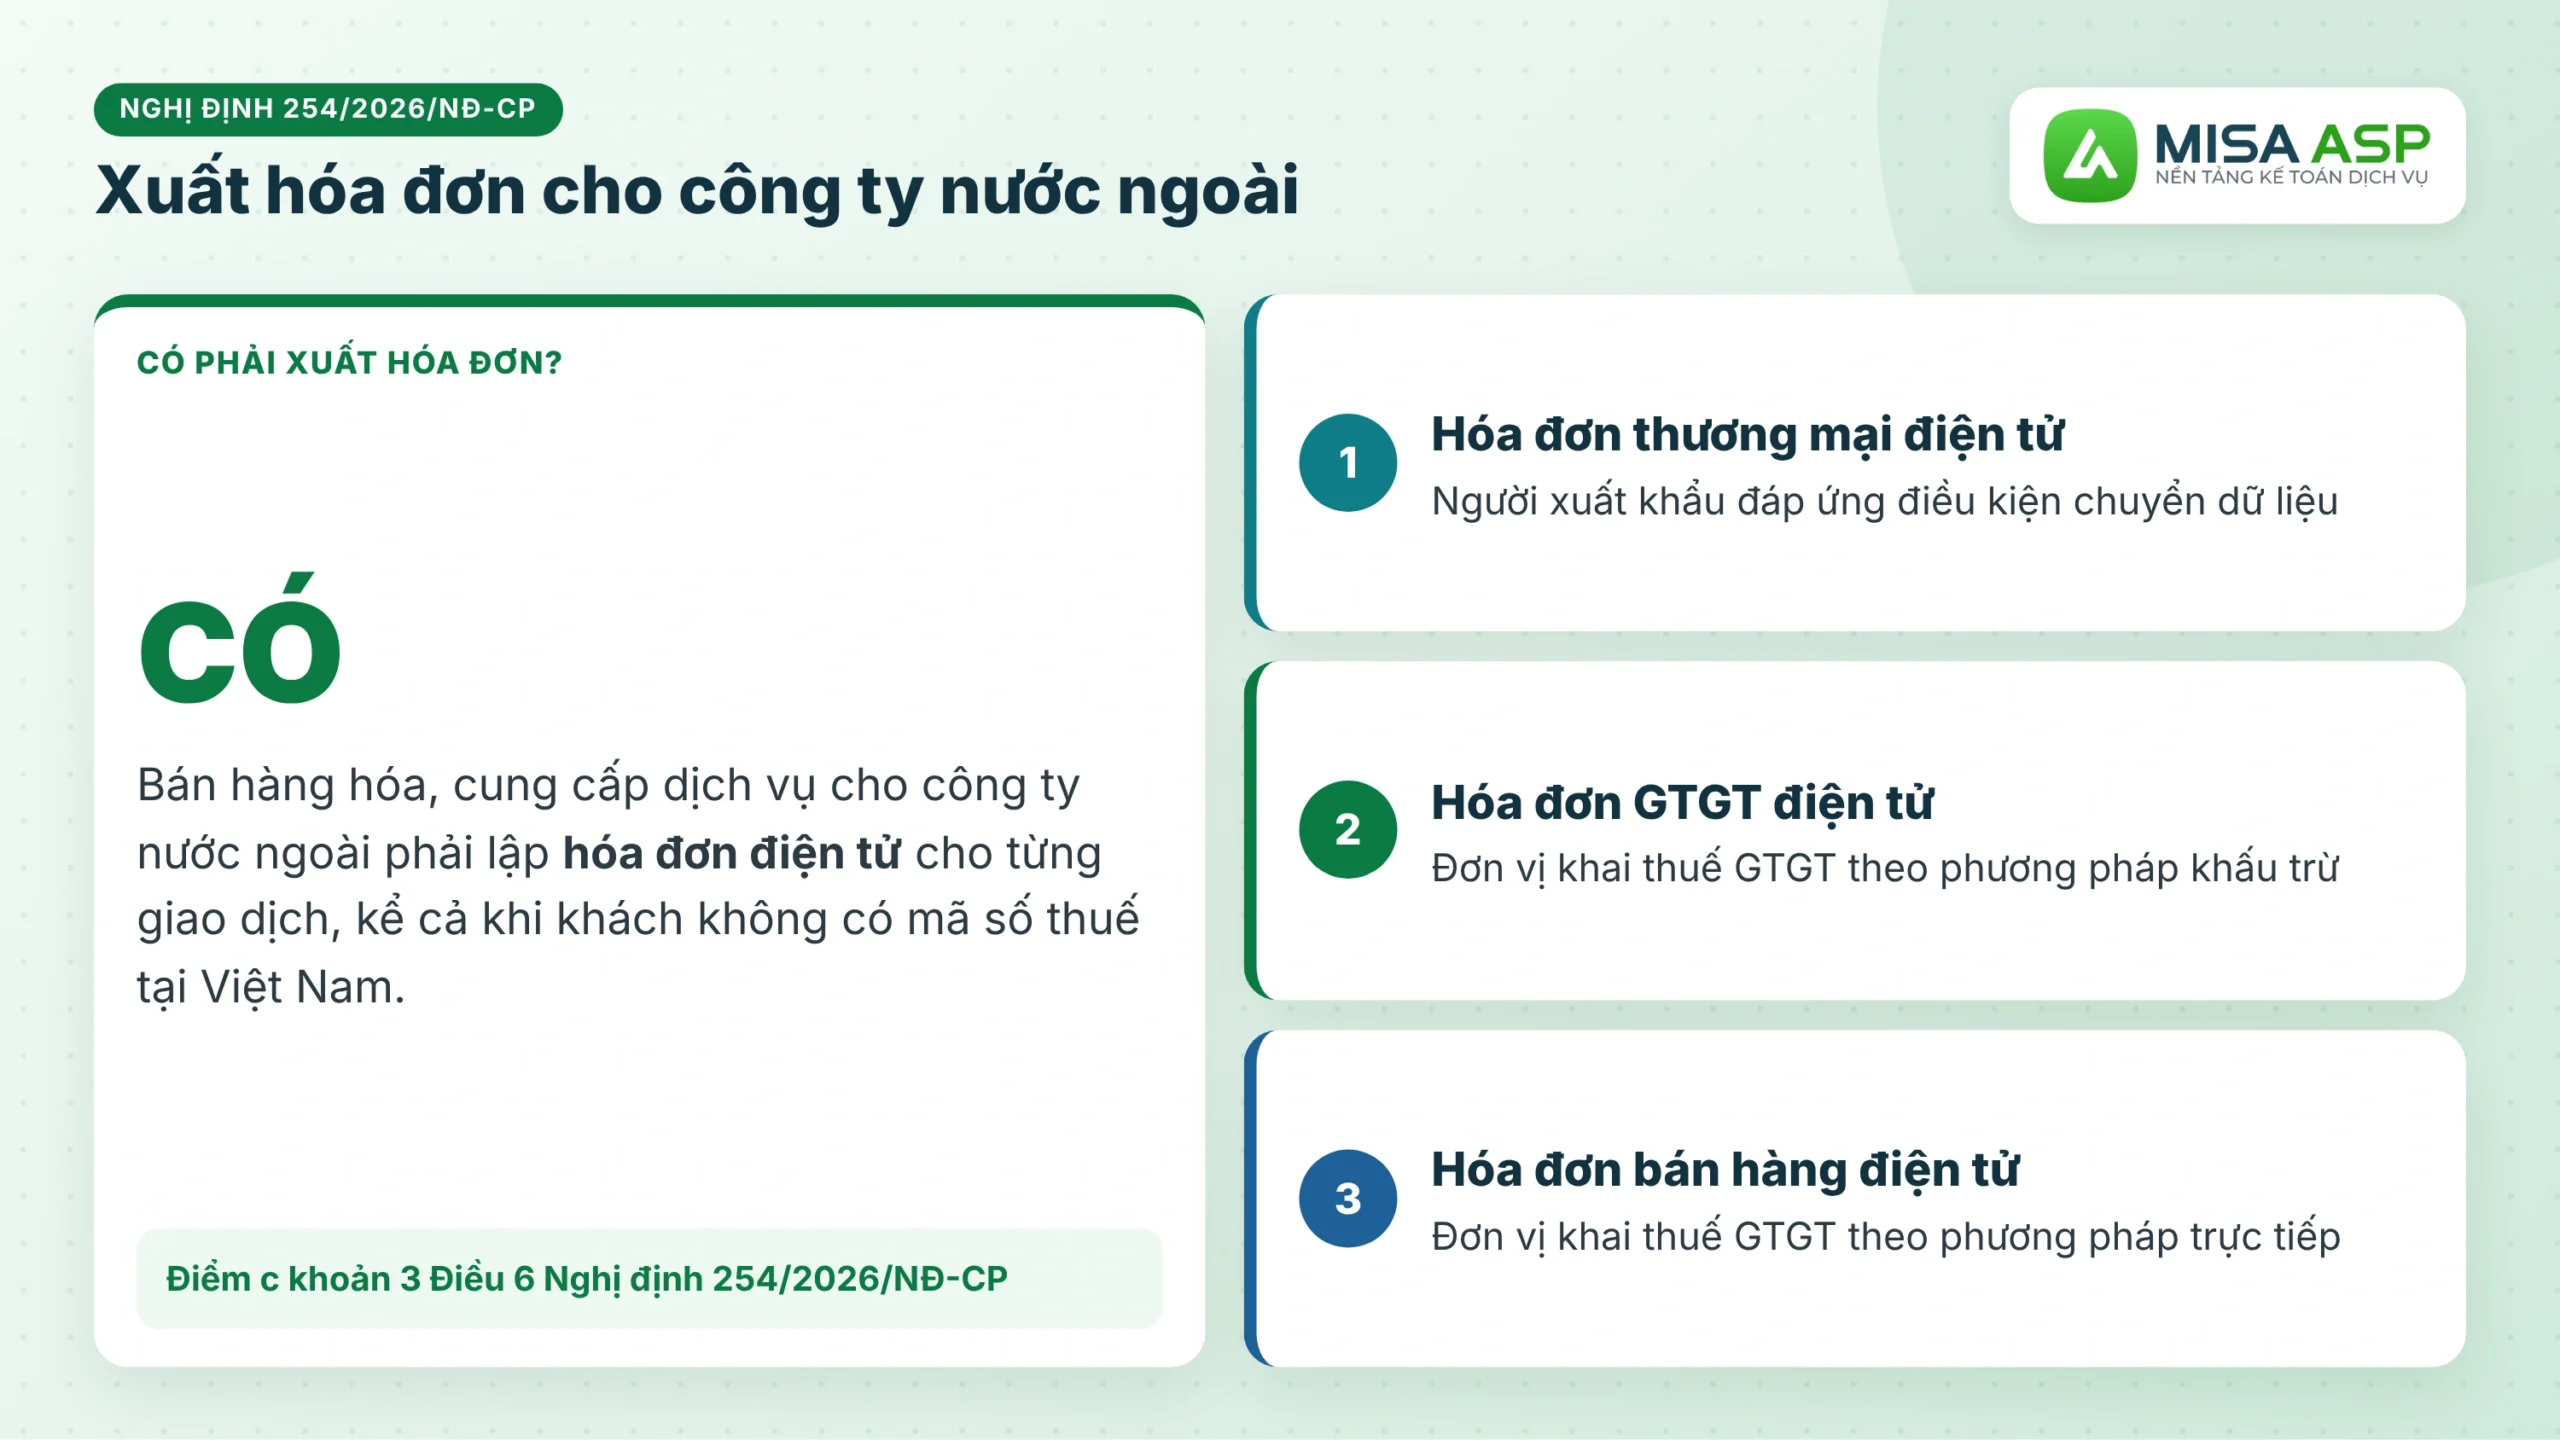
1. Bán hàng cho công ty nước ngoài có phải xuất hóa đơn không?
Có. Doanh nghiệp bán hàng hóa, cung cấp dịch vụ cho công ty nước ngoài phải lập hóa đơn điện tử theo Nghị định 254/2026/NĐ-CP, thay thế Nghị định 123/2020/NĐ-CP từ ngày 01/7/2026:
“c) Cơ sở kinh doanh có hàng hóa, dịch vụ xuất khẩu (kể cả cơ sở gia công hàng hóa xuất khẩu) khi xuất khẩu hàng hóa, dịch vụ sử dụng hóa đơn điện tử: hóa đơn thương mại điện tử hoặc hóa đơn giá trị gia tăng điện tử hoặc hóa đơn bán hàng điện tử. Thời điểm lập hóa đơn thực hiện theo quy định tại khoản 1 Điều 9 Nghị định này.
Khi xuất hàng hóa để vận chuyển đến cửa khẩu hay đến nơi làm thủ tục xuất khẩu, cơ sở sử dụng phiếu xuất kho kiêm vận chuyển nội bộ hoặc hóa đơn thương mại điện tử hoặc hóa đơn điện tử theo quy định làm chứng từ lưu thông hàng hóa trên thị trường.”
(Điểm c khoản 3 Điều 6 Nghị định 254/2026/NĐ-CP)
Như vậy, khi xuất hóa đơn cho doanh nghiệp nước ngoài, dù khách hàng không có mã số thuế tại Việt Nam, người bán vẫn phải lập hóa đơn điện tử cho từng giao dịch.
2. Xuất hóa đơn cho công ty nước ngoài dùng loại hóa đơn nào?
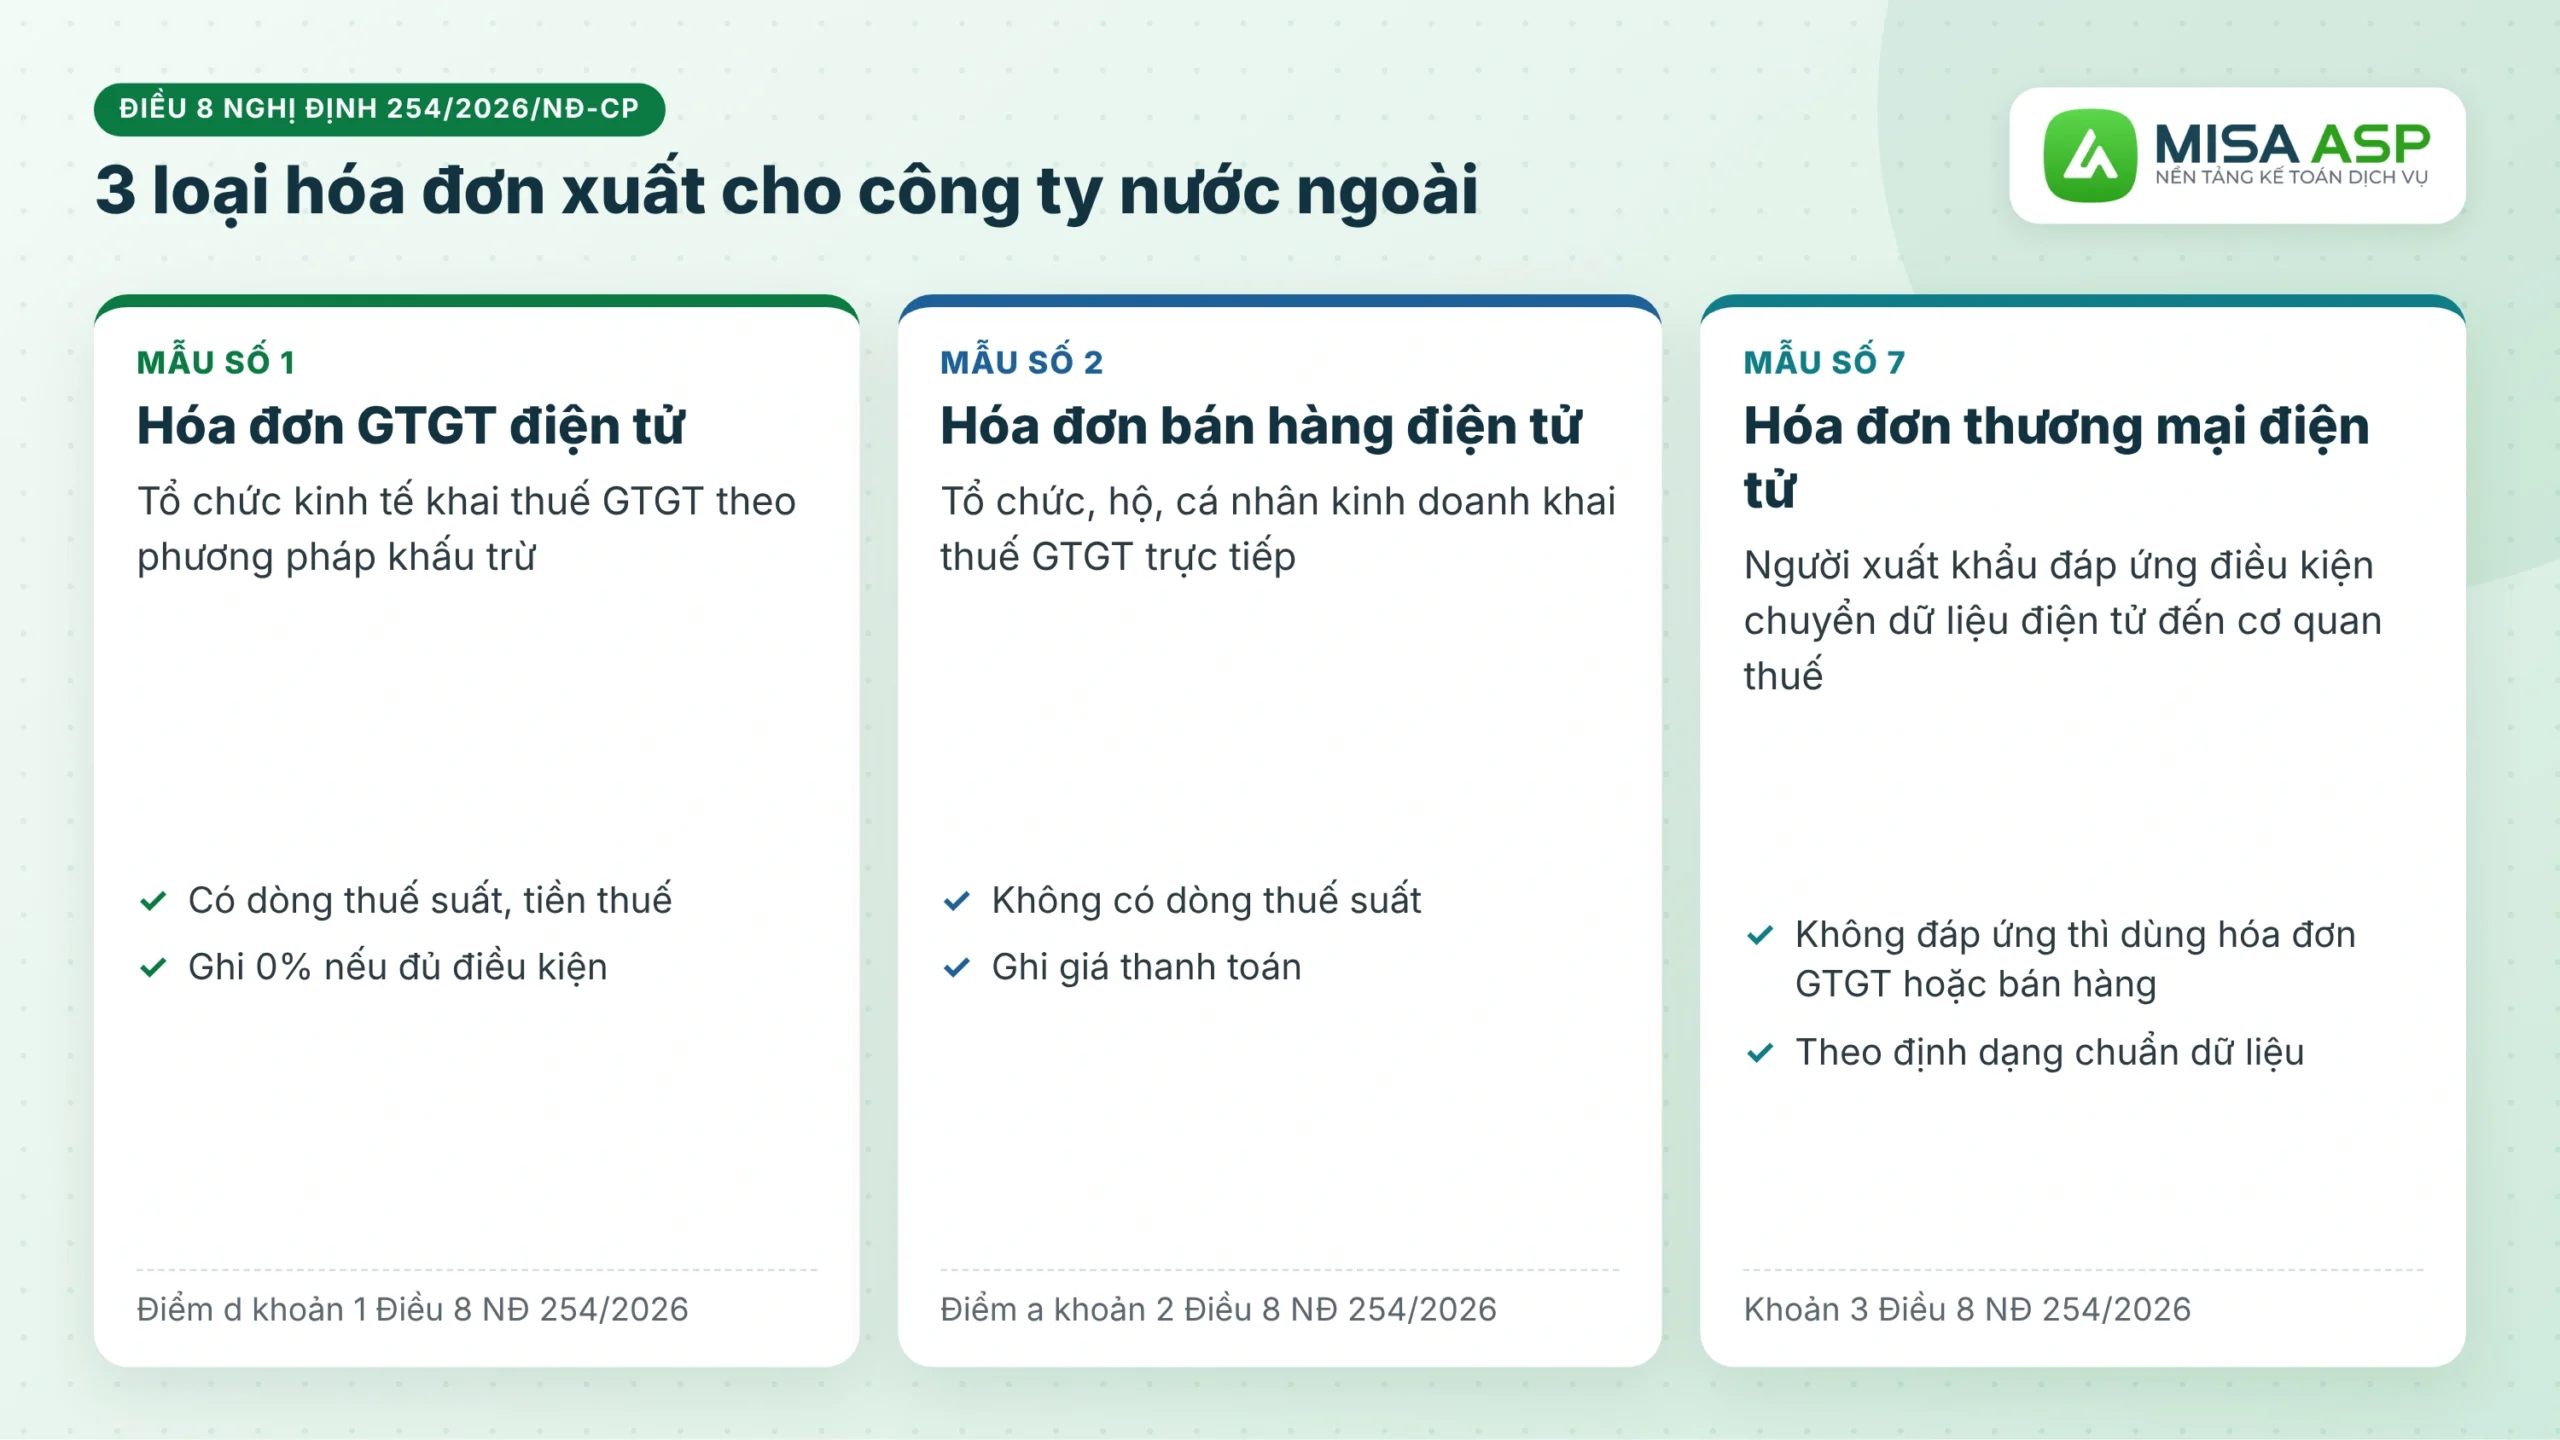
Khi xuất hóa đơn điện tử cho công ty nước ngoài, người bán chọn một trong 3 loại hóa đơn theo điểm c khoản 3 Điều 6 nêu trên, tùy phương pháp tính thuế và điều kiện chuyển dữ liệu.
2.1. Xuất hóa đơn GTGT cho công ty nước ngoài
Doanh nghiệp khai thuế GTGT theo phương pháp khấu trừ dùng hóa đơn GTGT khi xuất hóa đơn cho công ty nước ngoài:
“1. Hóa đơn giá trị gia tăng là hóa đơn dành cho các tổ chức kinh tế khai thuế giá trị gia tăng theo phương pháp khấu trừ sử dụng cho các hoạt động:
(…)
d) Xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài;”
(Điểm d khoản 1 Điều 8 Nghị định 254/2026/NĐ-CP)
Trên hóa đơn GTGT ghi thuế suất 0% và tiền thuế bằng 0 nếu hàng hóa, dịch vụ đáp ứng điều kiện áp dụng thuế suất 0% tại mục 3.
2.2. Hóa đơn bán hàng điện tử
Tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh khai thuế GTGT theo phương pháp trực tiếp dùng hóa đơn bán hàng khi xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài, theo điểm a khoản 2 Điều 8 Nghị định 254/2026/NĐ-CP. Hóa đơn bán hàng không có dòng thuế suất, tiền thuế GTGT.
2.3. Hóa đơn thương mại điện tử
Đây là loại hóa đơn dành riêng cho người xuất khẩu đáp ứng điều kiện chuyển dữ liệu hóa đơn thương mại đến cơ quan thuế:
“3. Hóa đơn thương mại điện tử là hóa đơn áp dụng đối với các tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh (người xuất khẩu) có hoạt động xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài mà người xuất khẩu đáp ứng điều kiện chuyển dữ liệu hóa đơn thương mại bằng phương thức điện tử đến cơ quan thuế. Hóa đơn thương mại điện tử đáp ứng quy định về nội dung theo quy định tại Điều 10 Nghị định này và theo định dạng chuẩn dữ liệu.
Trường hợp người xuất khẩu không đáp ứng điều kiện chuyển dữ liệu hóa đơn thương mại bằng phương thức điện tử đến cơ quan thuế thì lựa chọn lập hóa đơn giá trị gia tăng điện tử hoặc hóa đơn bán hàng điện tử.”
(Khoản 3 Điều 8 Nghị định 254/2026/NĐ-CP)
3. Thuế suất GTGT khi xuất hóa đơn cho công ty nước ngoài
3.1. Trường hợp áp dụng thuế suất 0%
Hàng hóa, dịch vụ xuất khẩu cho công ty nước ngoài áp dụng thuế suất 0% theo khoản 1 Điều 9 Luật Thuế GTGT, được hướng dẫn tại Điều 17 Nghị định 181/2025/NĐ-CP:
“1. Hàng hóa xuất khẩu bao gồm:
a) Hàng hóa từ Việt Nam bán cho tổ chức, cá nhân ở nước ngoài và được tiêu dùng ở ngoài Việt Nam.
(…)
2. Dịch vụ xuất khẩu bao gồm:
a) Dịch vụ cung cấp trực tiếp cho tổ chức, cá nhân ở nước ngoài và được tiêu dùng ở ngoài Việt Nam. Trong đó, cá nhân ở nước ngoài đáp ứng điều kiện ở ngoài Việt Nam trong thời gian diễn ra việc cung cấp dịch vụ.”
(Khoản 1, khoản 2 Điều 17 Nghị định 181/2025/NĐ-CP)
3.2. Điều kiện áp dụng thuế suất 0%
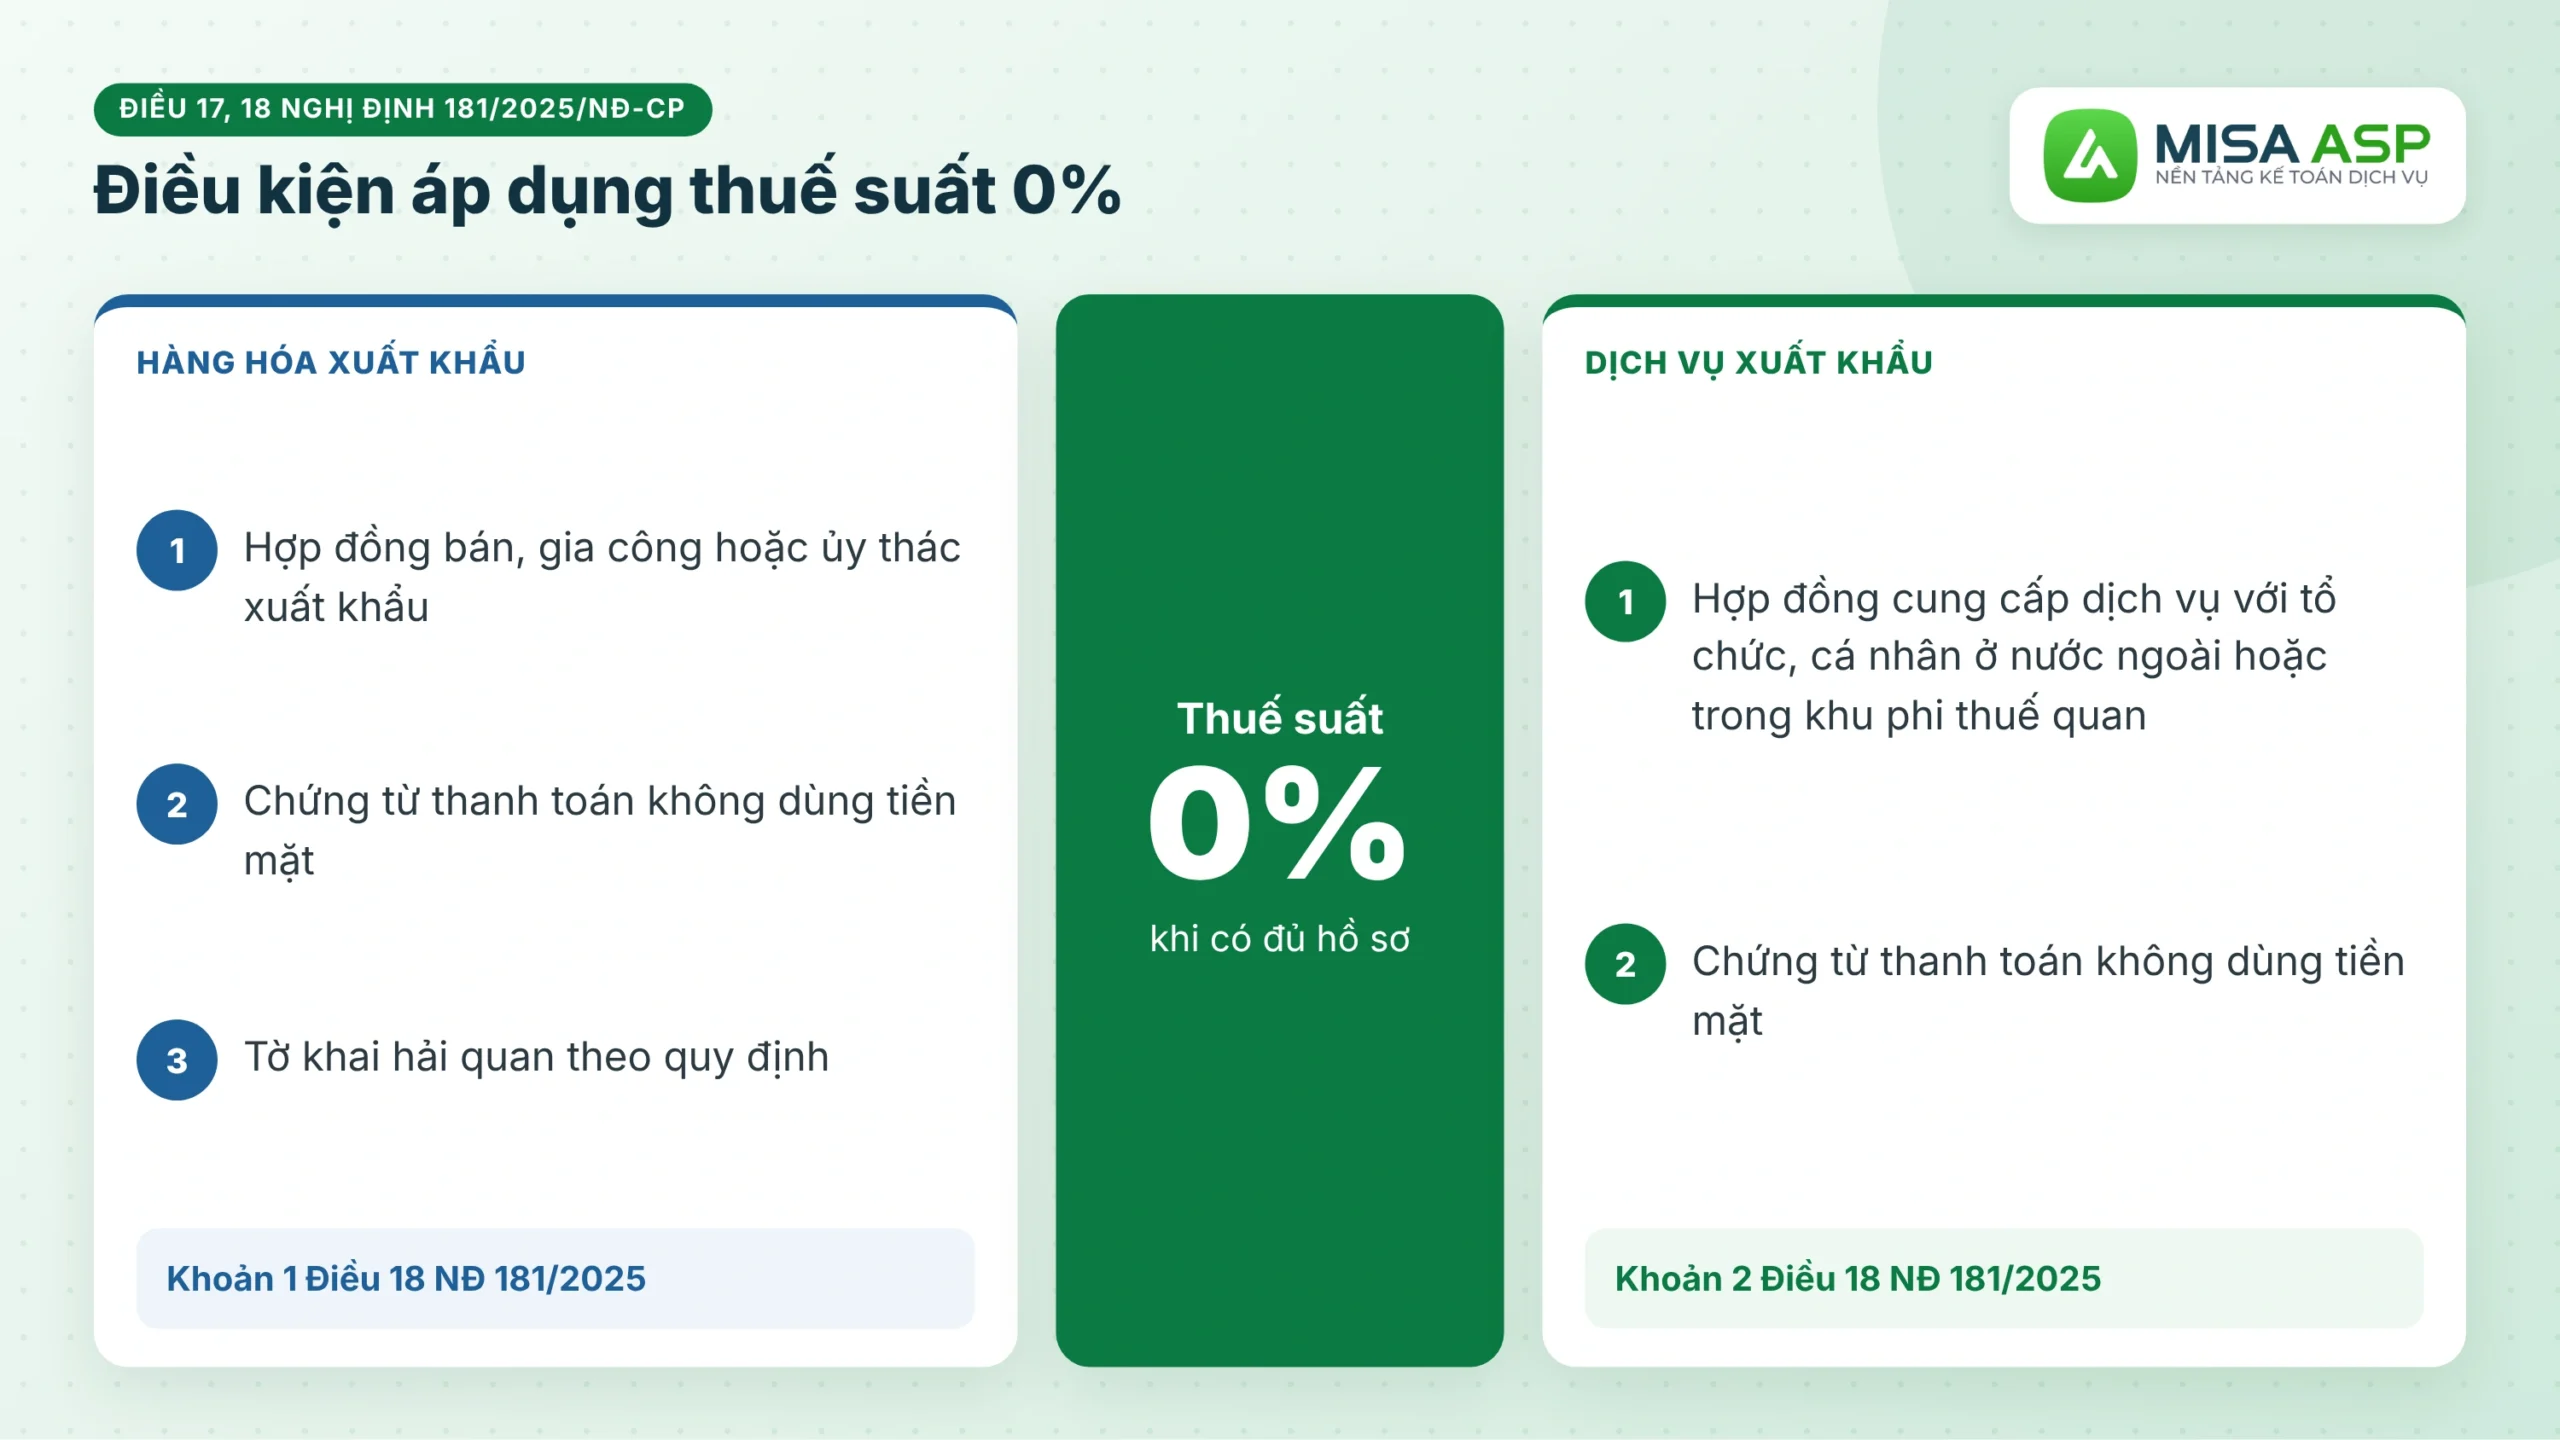
Muốn ghi thuế suất 0% trên hóa đơn, doanh nghiệp phải có đủ hồ sơ theo Điều 18 Nghị định 181/2025/NĐ-CP:
“1. Đối với hàng hóa xuất khẩu, phải có:
a) Hợp đồng bán, gia công hàng hóa xuất khẩu (đối với trường hợp bán, gia công); hợp đồng ủy thác xuất khẩu (đối với trường hợp ủy thác xuất khẩu).
b) Chứng từ thanh toán không dùng tiền mặt đối với hàng hóa xuất khẩu.
c) Tờ khai hải quan theo quy định.
2. Đối với dịch vụ xuất khẩu, trừ quy định tại khoản 3, 4, 5 Điều này, phải có:
a) Hợp đồng cung cấp dịch vụ với tổ chức, cá nhân ở nước ngoài hoặc ở trong khu phi thuế quan.
b) Chứng từ thanh toán không dùng tiền mặt đối với dịch vụ xuất khẩu.”
(Khoản 1, khoản 2 Điều 18 Nghị định 181/2025/NĐ-CP)
3.3. Dịch vụ cho công ty nước ngoài không được áp dụng 0%
Không phải dịch vụ nào bán cho khách hàng nước ngoài cũng được 0%, kể cả khi xuất hóa đơn dịch vụ cho công ty nước ngoài có hợp đồng, chứng từ đầy đủ. Khoản 4 Điều 17 Nghị định 181/2025/NĐ-CP loại trừ các trường hợp sau:
- Chuyển giao công nghệ, chuyển nhượng quyền sở hữu trí tuệ ra nước ngoài.
- Dịch vụ tái bảo hiểm ra nước ngoài, dịch vụ cấp tín dụng, chuyển nhượng vốn, sản phẩm phái sinh.
- Dịch vụ bưu chính, viễn thông.
- Thuốc lá, rượu, bia nhập khẩu sau đó xuất khẩu.
- Dịch vụ cung cấp tại Việt Nam cho tổ chức, cá nhân ở nước ngoài như thi đấu thể thao, biểu diễn nghệ thuật, văn hóa, giải trí, hội nghị, khách sạn, đào tạo, quảng cáo, du lịch lữ hành; dịch vụ gắn với việc bán, phân phối, tiêu thụ sản phẩm, hàng hóa tại Việt Nam; dịch vụ thanh toán không dùng tiền mặt.
Với các dịch vụ này, khi xuất hóa đơn dịch vụ cho khách hàng nước ngoài, kế toán ghi thuế suất theo quy định chung thay vì 0%.
4. Thời điểm lập hóa đơn cho công ty nước ngoài
Thời điểm xuất hóa đơn cho khách hàng nước ngoài khác nhau giữa hàng hóa và dịch vụ:
“1. (…) Đối với xuất khẩu hàng hóa (bao gồm cả gia công xuất khẩu), thời điểm lập hóa đơn thương mại điện tử, hóa đơn giá trị gia tăng điện tử hoặc hóa đơn bán hàng điện tử do người bán tự xác định nhưng chậm nhất không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan theo quy định pháp luật về hải quan.
2. Thời điểm lập hóa đơn đối với cung cấp dịch vụ là thời điểm hoàn thành việc cung cấp dịch vụ (bao gồm cả cung cấp dịch vụ cho tổ chức, cá nhân nước ngoài) không phân biệt đã thu được tiền hay chưa thu được tiền. Trường hợp người cung cấp dịch vụ có thu tiền trước hoặc trong khi cung cấp dịch vụ thì thời điểm lập hóa đơn là thời điểm thu tiền (không bao gồm trường hợp thu tiền đặt cọc theo quy định Bộ luật Dân sự để đảm bảo thực hiện hợp đồng cung cấp dịch vụ).”
(Khoản 1, khoản 2 Điều 9 Nghị định 254/2026/NĐ-CP)
| Giao dịch | Thời điểm lập hóa đơn |
|---|---|
| Xuất khẩu hàng hóa | Người bán tự xác định, chậm nhất ngày làm việc tiếp theo kể từ ngày thông quan |
| Dịch vụ cho công ty nước ngoài | Khi hoàn thành dịch vụ, không phân biệt đã thu tiền hay chưa |
| Dịch vụ thu tiền trước | Khi thu tiền, trừ tiền đặt cọc |
Khách xuất khẩu thường phát sinh hóa đơn bằng ngoại tệ, thuế suất 0% lẫn với hóa đơn bán trong nước, nên cuối kỳ kế toán dịch vụ dễ sót hóa đơn hoặc kê sai chỉ tiêu.
Trên phần mềm kế toán MISA ASP, hóa đơn đầu ra của khách được tự động lấy về từ nhà cung cấp và đối chiếu với dữ liệu trên cổng hóa đơn điện tử trước khi lên tờ khai.
Kế toán dịch vụ cần tư vấn cách xử lý hóa đơn cho khách xuất khẩu, vui lòng để lại thông tin tại form dưới đây.
TƯ VẤN XỬ LÝ HÓA ĐƠN – ƯU ĐÃI TỚI 50%
5. Cách ghi nội dung hóa đơn cho công ty nước ngoài
Ngoài các nội dung bắt buộc tại Điều 10 Nghị định 254/2026/NĐ-CP, hóa đơn xuất cho doanh nghiệp nước ngoài cần lưu ý 3 nhóm thông tin sau.
5.1. Thông tin người mua
- Tên, địa chỉ: ghi đúng tên, địa chỉ công ty nước ngoài theo hợp đồng.
- Mã số thuế: Mục 4 Phụ lục Nghị định 254/2026/NĐ-CP chỉ yêu cầu ghi mã số thuế khi người mua là cơ sở kinh doanh có mã số thuế. Công ty ở nước ngoài không có mã số thuế tại Việt Nam thì không có mã số thuế để ghi.
- Chữ ký số người mua: không bắt buộc.
“a) Trên hóa đơn điện tử không nhất thiết phải có chữ ký số của người mua (bao gồm cả trường hợp lập hóa đơn điện tử khi bán hàng hóa, cung cấp dịch vụ cho khách hàng ở nước ngoài).”
(Điểm a mục 9 Phụ lục Nghị định 254/2026/NĐ-CP)
5.2. Chữ viết và chữ số trên hóa đơn
“a) Chữ viết hiển thị trên hóa đơn là tiếng Việt. Trường hợp cần ghi thêm chữ nước ngoài thì chữ nước ngoài được đặt bên phải trong ngoặc đơn “()” hoặc đặt ngay dưới dòng tiếng Việt và có cỡ chữ nhỏ hơn chữ tiếng Việt. Trường hợp chữ trên hóa đơn là chữ tiếng Việt không dấu thì các chữ viết không dấu trên hóa đơn phải đảm bảo không dẫn tới cách hiểu sai lệch nội dung của hóa đơn;
b) Chữ số hiển thị trên hóa đơn là chữ số Ả-rập: 0, 1, 2, 3, 4, 5, 6, 7, 8, 9. (…)”
(Điểm a, b mục 8 Phụ lục Nghị định 254/2026/NĐ-CP)
Ví dụ: “Dịch vụ thiết kế bao bì (Packaging design service)”.
5.3. Đồng tiền và tỷ giá
Hợp đồng với khách nước ngoài thường thanh toán bằng ngoại tệ. Khi đó, hóa đơn ghi bằng ngoại tệ và phải thể hiện tỷ giá:
“c) Đồng tiền ghi trên hóa đơn là đồng Việt Nam, ký hiệu quốc gia là “đ”.
c.1) Trường hợp nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ theo quy định của pháp luật về ngoại hối thì đơn giá, thành tiền, tổng số tiền thuế giá trị gia tăng theo từng loại thuế suất, tổng cộng tiền thuế giá trị gia tăng, tổng số tiền thanh toán được ghi bằng ngoại tệ, đơn vị tiền tệ ghi tên ngoại tệ. Người bán đồng thời thể hiện trên hóa đơn tỷ giá ngoại tệ với đồng Việt Nam theo tỷ giá theo quy định của Luật Quản lý thuế và các văn bản hướng dẫn thi hành;
c.2) Mã ký hiệu ngoại tệ theo tiêu chuẩn quốc tế (ví dụ: 13.800,25 USD – Mười ba nghìn tám trăm đô la Mỹ và hai mươi nhăm xu, ví dụ: 5.000,50 EUR- Năm nghìn ơ-rô và năm mươi xu);”
(Điểm c mục 8 Phụ lục Nghị định 254/2026/NĐ-CP)
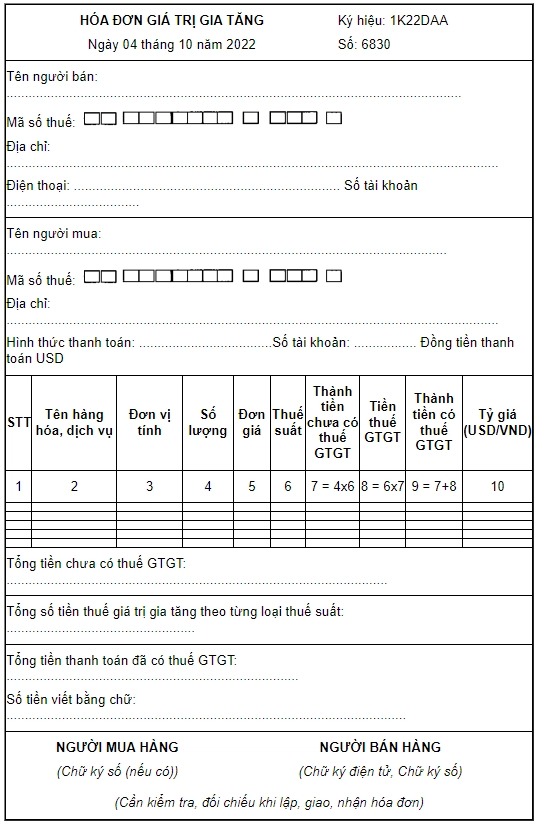
5.4. Mẫu hóa đơn xuất cho công ty nước ngoài
Dưới đây là mẫu xuất hóa đơn cho công ty nước ngoài tham khảo:
6. Cách xuất hóa đơn cho công ty nước ngoài
Tổng hợp từ các quy định trên, khi xuất hóa đơn cho công ty ở nước ngoài, kế toán thực hiện 6 bước sau:
Bước 1: Xác định loại giao dịch: xuất khẩu hàng hóa hay cung cấp dịch vụ cho tổ chức ở nước ngoài, dịch vụ có thuộc trường hợp không áp dụng 0% hay không.
Bước 2: Chuẩn bị hồ sơ: hợp đồng với bên nước ngoài, chứng từ thanh toán không dùng tiền mặt, tờ khai hải quan (với hàng hóa), phiếu đóng gói nếu có.
Bước 3: Xác định thuế suất: ghi 0% nếu đủ điều kiện tại Điều 18 Nghị định 181/2025/NĐ-CP, trường hợp khác ghi thuế suất theo quy định.
Bước 4: Lập hóa đơn đúng thời điểm: hàng hóa chậm nhất ngày làm việc tiếp theo kể từ ngày thông quan; dịch vụ khi hoàn thành hoặc khi thu tiền trước.
Bước 5: Ký số và gửi hóa đơn: gửi file hóa đơn điện tử (PDF, XML) qua email cho đối tác. Nếu đối tác cần bản giấy, in bản chuyển đổi từ hóa đơn điện tử.
Bước 6: Lưu trữ: lưu hóa đơn dưới dạng thông điệp dữ liệu, đúng và đủ thời hạn theo pháp luật kế toán (khoản 1, khoản 2 Điều 5 Nghị định 254/2026/NĐ-CP), thường là 10 năm với chứng từ dùng để ghi sổ.
7. Câu hỏi thường gặp
» Xuất hàng cho công ty nước ngoài có được khấu trừ thuế GTGT đầu vào không?
Có, nếu đủ hồ sơ. Ngoài điều kiện chung về hóa đơn, chứng từ thanh toán, hàng hóa, dịch vụ xuất khẩu còn phải có thêm hồ sơ theo Điều 27 Nghị định 181/2025/NĐ-CP:
“Đối với hàng hóa, dịch vụ xuất khẩu, ngoài các điều kiện quy định tại Điều 25, Điều 26 Nghị định này còn phải có: hợp đồng ký kết với bên nước ngoài về việc bán, gia công hàng hóa, cung cấp dịch vụ; hóa đơn bán hàng hóa, cung cấp dịch vụ; chứng từ thanh toán không dùng tiền mặt; tờ khai hải quan đối với hàng hóa xuất khẩu (trừ trường hợp không cần phải có tờ khai hải quan theo quy định của pháp luật về hải quan); phiếu đóng gói, vận đơn, chứng từ bảo hiểm hàng hóa (nếu có).”
(Điều 27 Nghị định 181/2025/NĐ-CP)
» Xuất hóa đơn cho cty nước ngoài có cần gửi bản giấy không?
Không bắt buộc. Hóa đơn điện tử gửi qua email là đủ. Nếu đối tác yêu cầu bản giấy, người bán in bản chuyển đổi từ hóa đơn điện tử.
» Hộ kinh doanh xuất hóa đơn cho khách hàng nước ngoài dùng loại nào?
Hộ kinh doanh khai thuế theo phương pháp trực tiếp dùng hóa đơn bán hàng điện tử, hoặc hóa đơn thương mại điện tử nếu đáp ứng điều kiện chuyển dữ liệu.
8. MISA ASP – Xử lý hóa đơn tự động cho kế toán dịch vụ
Kế toán dịch vụ làm sổ cho nhiều khách xuất khẩu phải xử lý cùng lúc hóa đơn ngoại tệ, thuế suất 0%, hóa đơn đầu vào và tờ khai của từng khách. Phần mềm kế toán dịch vụ MISA ASP tự động hóa khâu xử lý hóa đơn với các tính năng:
- Tự động lấy hóa đơn đầu vào, đầu ra: lấy hóa đơn của khách từ nhà cung cấp lúc 23h59 hằng ngày, sáng hôm sau có sẵn để hạch toán, không phải nhập tay.
- Tự động hạch toán với trợ lý AVA: AI đọc hóa đơn, xác định hàng hóa hay dịch vụ và lập sẵn chứng từ để kế toán soát xét.
- Đối chiếu hóa đơn đã hạch toán: so hóa đơn trên sổ với dữ liệu trên cổng hóa đơn điện tử, báo lệch bao nhiêu hóa đơn, bao nhiêu tiền.
- Đối chiếu hóa đơn đã kê khai: so hóa đơn trên tờ khai với hệ thống hóa đơn điện tử, phát hiện sai sót trước khi nộp.
- Lập tờ khai ngay trên phần mềm: xuất tờ khai đúng định dạng XML hoặc nộp thẳng qua MISA mTax miễn phí, không cần HTKK.
- Kiểm tra hàng loạt tờ khai, giấy nộp tiền: biết tờ khai nào đã nộp, chưa nộp, chưa được chấp nhận của tất cả khách.
- Cập nhật quy định mới: đáp ứng Nghị định 254/2026/NĐ-CP, Thông tư 91/2026/TT-BTC; áp dụng Thông tư 133/2016, 99/2025, 58/2026.
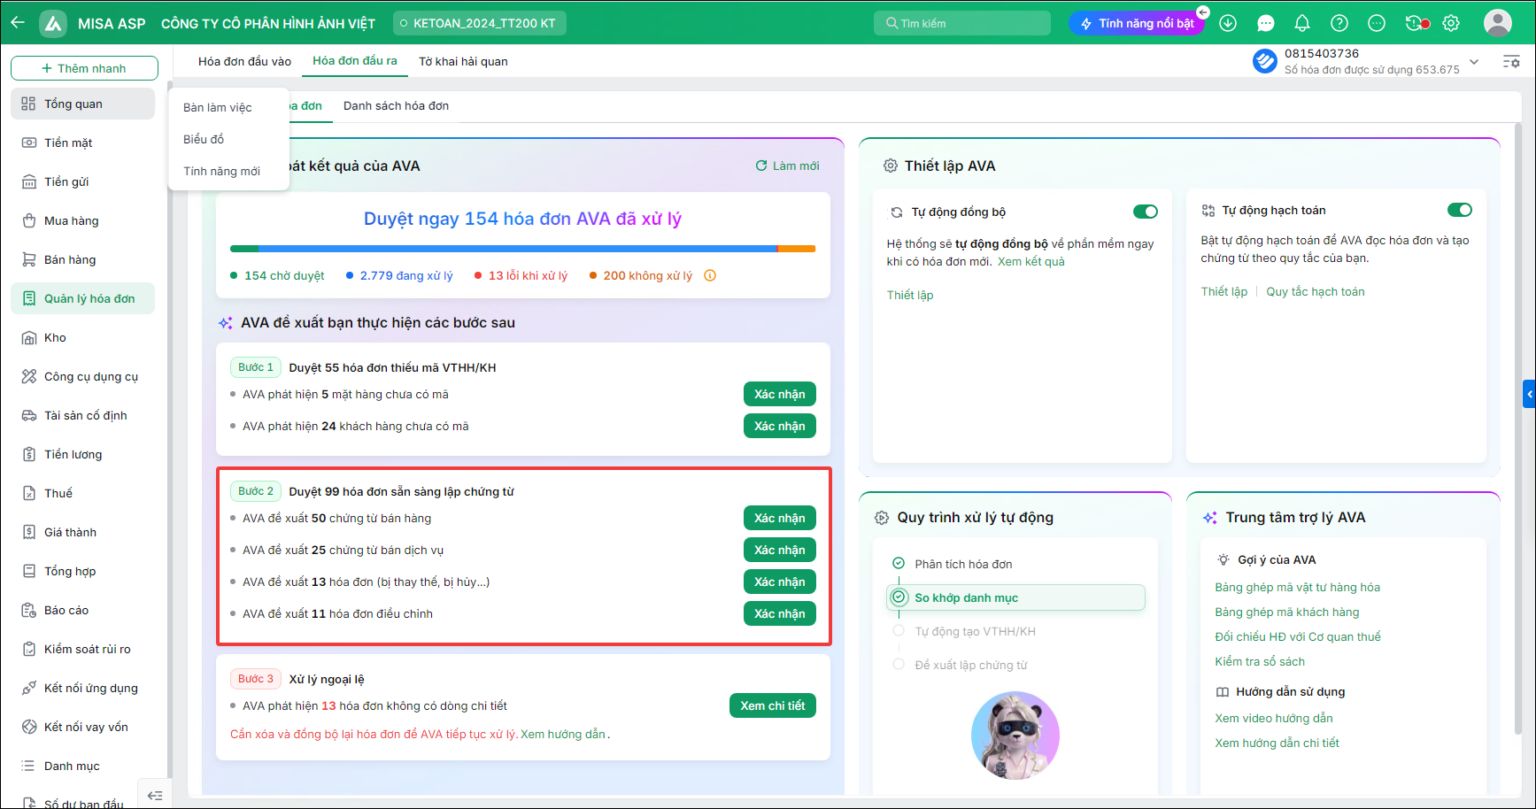
Để nhận báo giá phần mềm kế toán MISA ASP kèm ưu đãi tới 50%, kế toán dịch vụ để lại họ tên, số điện thoại tại form bên dưới, chuyên viên MISA ASP sẽ liên hệ tư vấn và thiết kế báo giá kèm gói chính sách ưu đãi hấp dẫn, phù hợp với nhu cầu và số doanh nghiệp đang phụ trách ạ.
Xuất hóa đơn cho công ty nước ngoài thực hiện theo Nghị định 254/2026/NĐ-CP: người bán chọn hóa đơn GTGT điện tử, hóa đơn bán hàng điện tử hoặc hóa đơn thương mại điện tử, lập đúng thời điểm, ghi tiếng Việt và thể hiện tỷ giá nếu giao dịch bằng ngoại tệ. Thuế suất 0% chỉ áp dụng khi có đủ hợp đồng, chứng từ thanh toán không dùng tiền mặt và tờ khai hải quan với hàng hóa, theo Nghị định 181/2025/NĐ-CP.
Kế toán nên kiểm tra kỹ dịch vụ có thuộc trường hợp không áp dụng 0% hay không trước khi lập hóa đơn. Hy vọng bài viết của MISA ASP giúp kế toán dịch vụ xuất hóa đơn cho khách xuất khẩu đúng quy định.