



 MISA ASP
 8 lượt xem
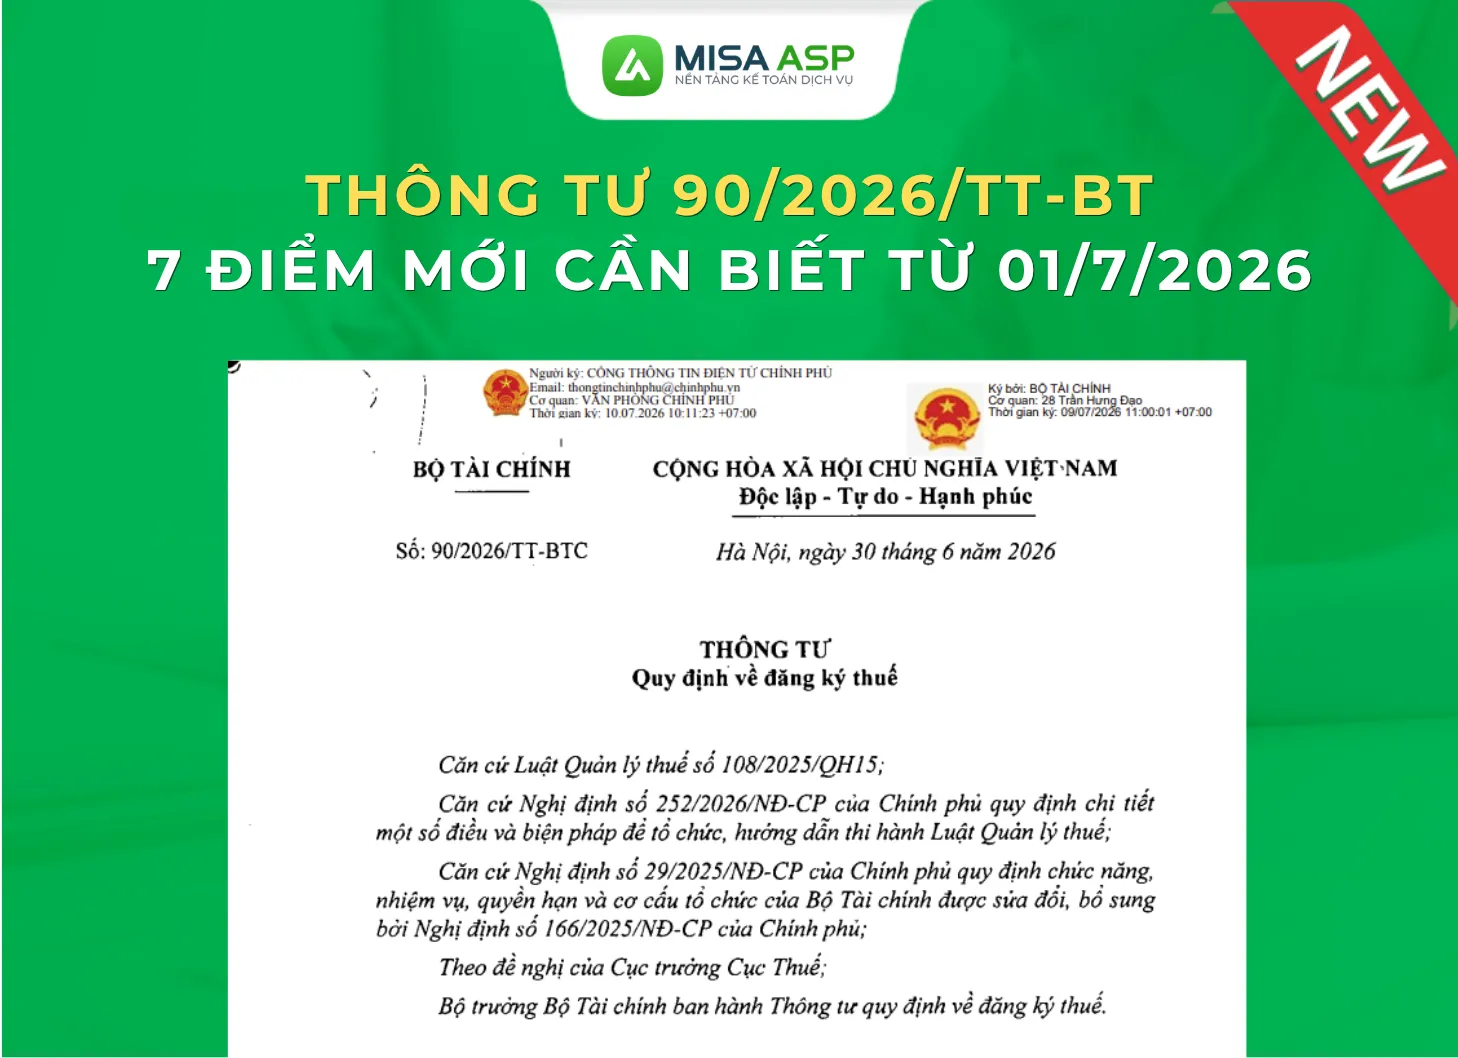
Thông tư 90/2026/TT-BTC là văn bản Bộ Tài chính ban hành ngày 30/6/2026 quy định chi tiết về đăng ký thuế, có hiệu lực từ 01/7/2026 và thay thế Thông tư 86/2024/TT-BTC.
1. Thông tư số 90/2026/TT-BTC có hiệu lực từ khi nào?
Bộ Tài chính ban hành Thông tư số 90/2026/TT-BTC ngày 30/6/2026, có hiệu lực từ 01/7/2026, thay thế Thông tư 86/2024/TT-BTC.
| Nội dung | Thông tin |
|---|---|
| Số hiệu | 90/2026/TT-BTC |
| Cơ quan ban hành, người ký | Bộ Tài chính, Thứ trưởng Cao Anh Tuấn |
| Ngày ban hành | 30/6/2026 |
| Ngày có hiệu lực | 01/7/2026 |
| Văn bản bị thay thế | Thông tư 86/2024/TT-BTC |
| Nội dung bị bãi bỏ | Điều 10 Thông tư 40/2025/TT-BTC |
| Căn cứ | Luật Quản lý thuế số 108/2025/QH15, Nghị định 252/2026/NĐ-CP |
“1. Thông tư này có hiệu lực thi hành kể từ ngày 01 tháng 7 năm 2026, thay thế Thông tư số 86/2024/TT-BTC ngày 23 tháng 12 năm 2024 của Bộ trưởng Bộ Tài chính quy định về đăng ký thuế.” (Khoản 1 Điều 36 Thông tư 90/2026/TT-BTC)
1.1 Ai thuộc đối tượng đăng ký thuế?
- Doanh nghiệp, hộ kinh doanh đăng ký thuế cùng đăng ký kinh doanh theo cơ chế một cửa liên thông.
- Các đối tượng còn lại tại khoản 2 Điều 4 đăng ký trực tiếp với cơ quan thuế. Nhóm này gồm tổ chức không qua đăng ký kinh doanh, tổ chức khấu trừ nộp thay, cá nhân có thu nhập chịu thuế TNCN và người phụ thuộc.
1.2 Doanh nghiệp đã có mã số thuế có phải đăng ký lại không?
Không. Theo khoản 2 Điều 37, người nộp thuế được cấp mã số thuế trước 01/7/2026 tiếp tục dùng mã đã cấp.
Riêng cá nhân, hộ kinh doanh, cá nhân kinh doanh dùng số định danh cá nhân làm mã số thuế. Hồ sơ nộp trước 01/7/2026 vẫn được xử lý theo quy định tại thời điểm nộp (khoản 1 Điều 37).
Xem toàn văn & tải xuống đầy đủ Thông tư số 90/2026/TT-BTC TẢI ĐÂY ↓
2. Tóm nhanh 7 điểm mới của Thông tư 90/2026/TT-BTC về đăng ký thuế
Thông tư 90/2026/TT-BTC về đăng ký thuế có 7 thay đổi đáng chú ý so với Thông tư 86/2024/TT-BTC. Các điểm này được Cục Thuế giới thiệu tại Công văn 4862/CT-CS ngày 15/7/2026.
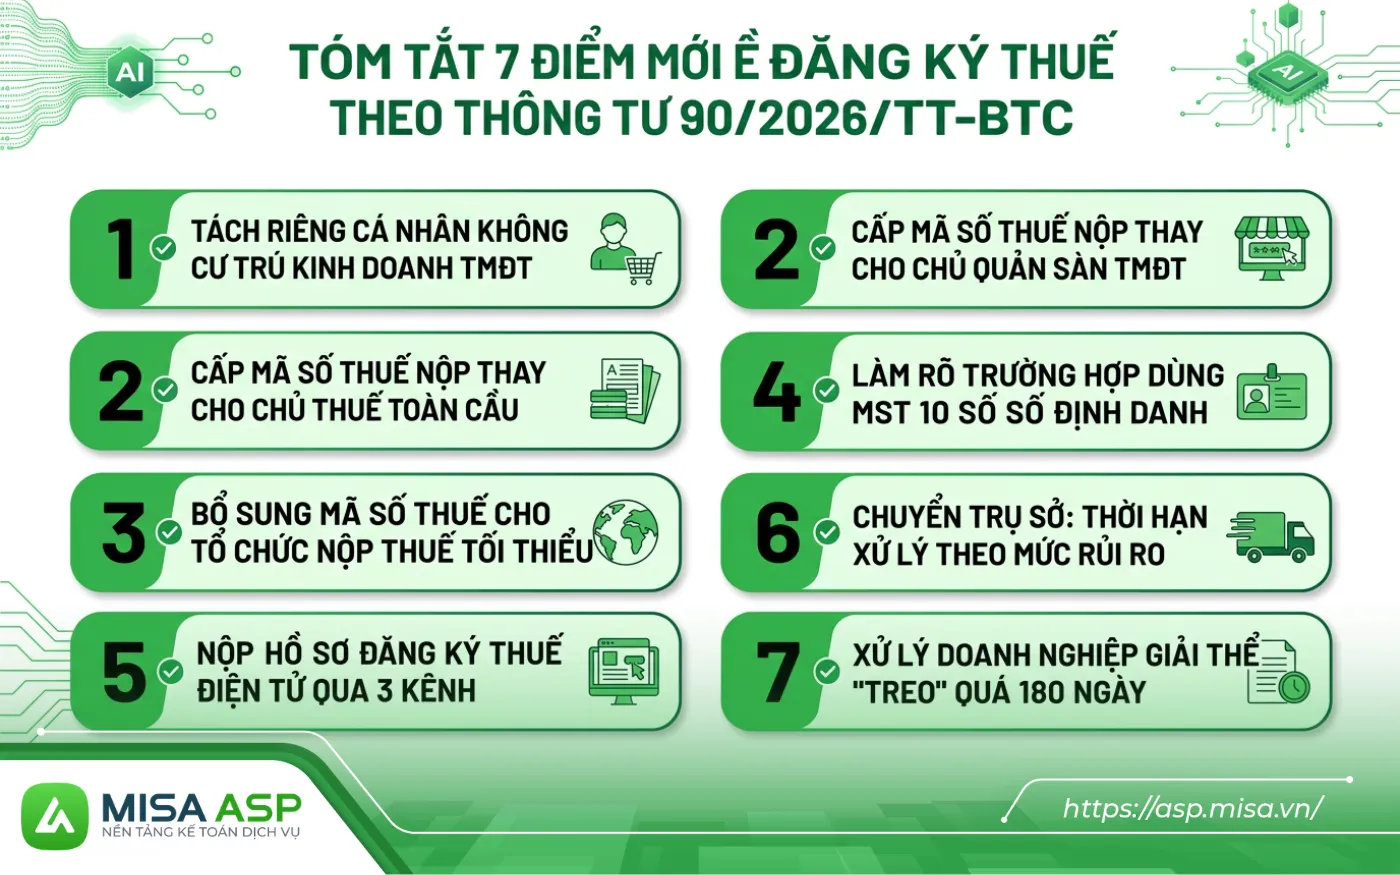
2.1. Tách riêng cá nhân không cư trú kinh doanh thương mại điện tử
Thông tư 86 gộp nhà cung cấp ở nước ngoài và cá nhân nước ngoài không cư trú vào một nhóm. Thông tư 90 tách cá nhân không cư trú kinh doanh trên nền tảng thương mại điện tử không có chức năng đặt hàng, thanh toán thành đối tượng riêng (điểm e khoản 2 Điều 4).
Nhà cung cấp nước ngoài cũng được miễn thủ tục đăng ký thuế nếu toàn bộ doanh thu tại Việt Nam đã được khấu trừ, nộp thay (điểm đ khoản 2 Điều 4).
2.2. Cấp mã số thuế nộp thay riêng cho chủ quản sàn thương mại điện tử
Trước đây, chủ quản sàn thương mại điện tử trong nước chưa là chủ thể khấu trừ, nộp thay. Từ 01/7/2026, sàn có chức năng đặt hàng, thanh toán phải khấu trừ, nộp thay thuế cho nhà cung cấp nước ngoài, hộ kinh doanh, cá nhân kinh doanh (điểm h.3 khoản 2 Điều 4).
Sàn nộp Tờ khai 04.1-ĐKT để được cấp mã số thuế nộp thay 10 chữ số.
2.3. Bổ sung mã số thuế cho tổ chức nộp thuế tối thiểu toàn cầu
Tổ chức kê khai thuế TNDN bổ sung theo quy định về thuế tối thiểu toàn cầu được cấp mã số thuế 10 chữ số. Nội dung đăng ký thực hiện theo Điều 15 Nghị định 236/2025/NĐ-CP (điểm i khoản 2 Điều 5).
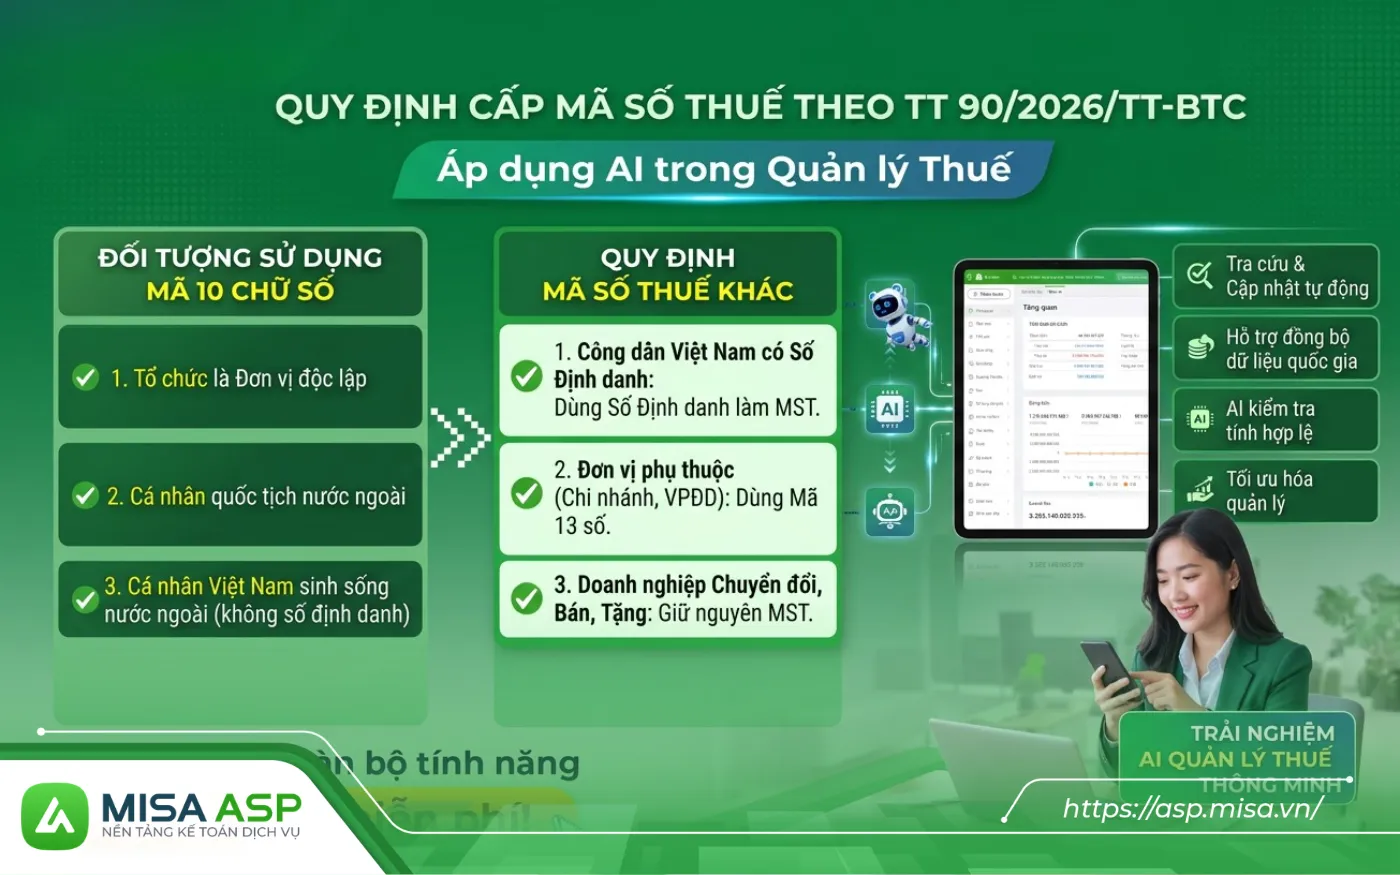
2.4. Làm rõ trường hợp dùng mã số thuế 10 số và số định danh
“a) Mã số thuế 10 chữ số được sử dụng cho tổ chức là đơn vị độc lập; cá nhân là người có quốc tịch nước ngoài hoặc là người có quốc tịch Việt Nam sinh sống tại nước ngoài không có số định danh cá nhân được xác lập từ Cơ sở dữ liệu quốc gia về dân cư;” (Điểm a khoản 2 Điều 5 Thông tư 90/2026/TT-BTC)
Công dân Việt Nam đã có số định danh thì dùng số định danh làm mã số thuế. Mã 13 số dùng cho đơn vị phụ thuộc như chi nhánh, văn phòng đại diện.
Doanh nghiệp chuyển đổi loại hình, bán, tặng, cho, thừa kế vẫn giữ nguyên mã số thuế (khoản 3 Điều 5).
2.5. Nộp hồ sơ đăng ký thuế điện tử qua 3 kênh
Người nộp thuế đăng ký trực tiếp nộp hồ sơ qua Cổng Dịch vụ công quốc gia, VNeID hoặc Hệ thống thông tin quản lý thuế. Cá nhân hoặc người đại diện theo pháp luật phải xác thực điện tử, kể cả sinh trắc học theo lộ trình của cơ quan thuế.
“Trong thời hạn 01 (một) ngày làm việc kể từ ngày hệ thống thông tin điện tử ghi nhận việc nộp hồ sơ của người nộp thuế, cơ quan thuế thông báo cho người nộp thuế về việc tiếp nhận hoặc không tiếp nhận hồ sơ đăng ký thuế điện tử theo mẫu số 01/TB-TĐT…” (Điểm b.2 khoản 2 Điều 6 Thông tư 90/2026/TT-BTC)
Nếu không tiếp nhận, thông báo phải nêu rõ lý do để người nộp thuế bổ sung, gửi lại.
2.6. Chuyển trụ sở: thời hạn xử lý theo mức rủi ro
Doanh nghiệp không thuộc diện kiểm tra được cấp Thông báo chuyển địa điểm mẫu 09-MST trong 07 ngày làm việc. Doanh nghiệp rủi ro cao được báo thuộc diện kiểm tra tại trụ sở (mẫu 42/TB-ĐKT) trong 02 ngày làm việc.
Sau khi có kết luận kiểm tra hoặc quyết định xử phạt, cơ quan thuế cấp mẫu 09-MST trong 05 ngày làm việc (khoản 2 Điều 10).
2.7. Xử lý doanh nghiệp “treo” tình trạng giải thể quá 180 ngày
Doanh nghiệp đã có thông báo hoàn thành nghĩa vụ thuế để giải thể (mẫu 28/TB-ĐKT) nhưng có thể bị kẹt ở bước đăng ký kinh doanh.
Quá 180 ngày mà chưa nhận được giao dịch giải thể, cơ quan thuế đề nghị cơ quan đăng ký kinh doanh cập nhật tình trạng “đã giải thể” (điểm e khoản 3 Điều 15).
Khi mỗi khách hàng phát sinh một loại hồ sơ khác nhau, thời gian tra cứu mẫu và nhập lại dữ liệu sẽ tăng lên.
Phần mềm kế toán dịch vụ MISA ASP đã nhanh chóng đáp ứng Thông tư/Nghị định mới theo quy định nhà nước.
Phần mềm tự động Cập nhật biểu mẫu, lập, chỉnh sửa và kết xuất tờ khai để nộp điện tử, giúp kế toán dịch vụ giảm 90% công sức nhập liệu thủ công và loại bỏ sai sót.
» Làm nhanh, làm chuẩn, làm đúng ngay từ đầu!
3. Thông tư 90/2026/TT-BTC quy định về đăng ký thuế những thủ tục nào?
Thông tư 90/2026/TT-BTC quy định về đăng ký thuế theo 5 loại hồ sơ. Đó là đăng ký lần đầu, thay đổi thông tin, tạm ngừng hoạt động, chấm dứt hiệu lực mã số thuế và khôi phục mã số thuế (khoản 1 Điều 6).
| Thủ tục | Hồ sơ chính | Thời hạn cơ quan thuế xử lý | Căn cứ |
|---|---|---|---|
| Đăng ký lần đầu (tổ chức đăng ký trực tiếp) | 01-ĐKT hoặc 02-ĐKT | 03 ngày làm việc | Khoản 3 Điều 8 |
| Đăng ký lần đầu (hộ, cá nhân kinh doanh) | 03-ĐKT hoặc hồ sơ khai thuế | 03 ngày làm việc | Điều 21, Điều 22 |
| Thay đổi thông tin không có trên giấy chứng nhận | 08-MST | 02 ngày làm việc | Điểm a khoản 1 Điều 10 |
| Thay đổi thông tin có trên giấy chứng nhận | 08-MST | 03 ngày làm việc | Điểm b khoản 1 Điều 10 |
| Tạm ngừng (tổ chức không đăng ký kinh doanh) | 23/ĐKT | 02 ngày làm việc | Khoản 1 Điều 12 |
| Chấm dứt hiệu lực mã số thuế | 24/ĐKT | 02 ngày làm việc ra mẫu 17/TB-ĐKT | Điều 13, Điều 15 |
| Khôi phục mã số thuế | 25/ĐKT | 10 ngày làm việc lập danh sách nghĩa vụ | Điểm b khoản 1 Điều 18 |
3.1. Đăng ký thuế lần đầu
Doanh nghiệp và chi nhánh đăng ký thuế ngay trong hồ sơ đăng ký doanh nghiệp, không làm tờ khai riêng. Cá nhân có thu nhập từ tiền lương có thể ủy quyền cho tổ chức chi trả đăng ký thay bằng mẫu 41/UQ-ĐKT.
3.2. Thay đổi thông tin đăng ký thuế khi chuyển trụ sở
Doanh nghiệp đăng ký theo cơ chế liên thông làm theo thứ tự sau:
- Nộp Tờ khai 08-MST cho cơ quan thuế nơi chuyển đi.
- Nhận Thông báo chuyển địa điểm mẫu 09-MST.
- Đăng ký thay đổi địa chỉ trụ sở với cơ quan đăng ký kinh doanh.
Nếu không chuyển nữa, doanh nghiệp gửi mẫu 31/ĐKT hủy chuyển địa điểm trong 10 ngày làm việc kể từ ngày có mẫu 09-MST.
3.3. Tạm ngừng hoạt động, kinh doanh
Doanh nghiệp tạm ngừng tại cơ quan đăng ký kinh doanh, cơ quan thuế tự cập nhật theo thông tin chuyển sang. Doanh nghiệp đang bị thông báo không hoạt động tại địa chỉ đăng ký phải khôi phục mã số thuế trước rồi mới được tạm ngừng (khoản 2 Điều 11).
3.4. Chấm dứt hiệu lực mã số thuế
Người nộp thuế phải hoàn thành nghĩa vụ hóa đơn, khai thuế, nộp thuế và xử lý số thuế nộp thừa trước khi chấm dứt. Các đơn vị phụ thuộc phải chấm dứt mã số thuế trước đơn vị chủ quản (Điều 14).
3.5. Khôi phục mã số thuế
Doanh nghiệp bị thông báo không hoạt động tại địa chỉ đăng ký nộp mẫu 25/ĐKT để khôi phục. Quá 30 ngày từ khi nhận danh sách nghĩa vụ mà không hoàn thành, cơ quan thuế ra thông báo không khôi phục (mẫu 38/TB-ĐKT).
6. Danh mục 52 biểu mẫu ban hành kèm Thông tư 90/2026/TT-BTC
Thông tư 90/2026/TT-BTC ban hành 52 biểu mẫu, gồm 29 mẫu người nộp thuế nộp và 23 mẫu thông báo của cơ quan thuế. Kế toán chủ yếu dùng nhóm A.
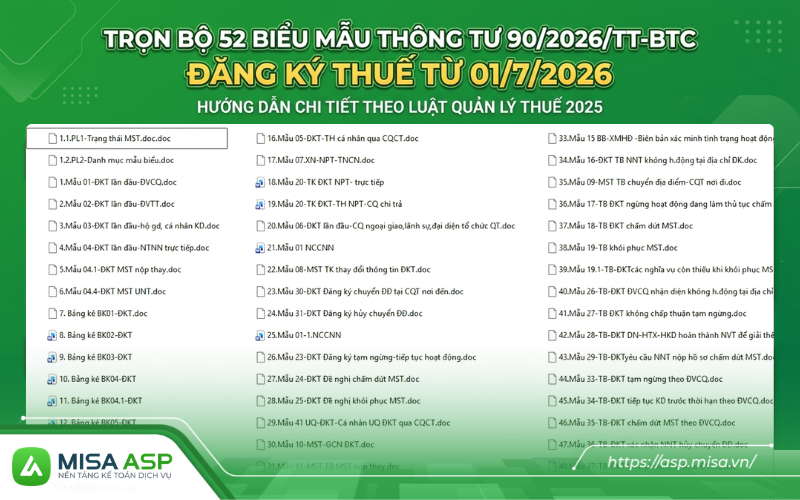
[TẢI MIỄN PHÍ] [DOWNLOAD] TRỌN BỘ 52 Biểu mẫu Thông tư 90/2026/TT-BTC đăng ký thuế từ 01/7/2026
» Nhóm A: Hồ sơ người nộp thuế gửi cơ quan thuế (29 mẫu)
| Thủ tục | Hồ sơ chính | Thời hạn cơ quan thuế xử lý | Căn cứ |
|---|---|---|---|
| Đăng ký lần đầu (tổ chức đăng ký trực tiếp) | 01-ĐKT hoặc 02-ĐKT | 03 ngày làm việc | Khoản 3 Điều 8 |
| Đăng ký lần đầu (hộ, cá nhân kinh doanh) | 03-ĐKT hoặc hồ sơ khai thuế | 03 ngày làm việc | Điều 21, Điều 22 |
| Thay đổi thông tin không có trên giấy chứng nhận | 08-MST | 02 ngày làm việc | Điểm a khoản 1 Điều 10 |
| Thay đổi thông tin có trên giấy chứng nhận | 08-MST | 03 ngày làm việc | Điểm b khoản 1 Điều 10 |
| Tạm ngừng (tổ chức không đăng ký kinh doanh) | 23/ĐKT | 02 ngày làm việc | Khoản 1 Điều 12 |
| Chấm dứt hiệu lực mã số thuế | 24/ĐKT | 02 ngày làm việc ra mẫu 17/TB-ĐKT | Điều 13, Điều 15 |
| Khôi phục mã số thuế | 25/ĐKT | 10 ngày làm việc lập danh sách nghĩa vụ | Điểm b khoản 1 Điều 18 |
» Nhóm B: Văn bản, thông báo của cơ quan thuế (23 mẫu)
| Nhóm | Mẫu số |
|---|---|
| Kết quả đăng ký | 10-MST (Giấy chứng nhận đăng ký thuế), 11-MST (mã số thuế nộp thay), 14-MST (mã số thuế cá nhân) |
| Xác minh địa chỉ | 15/BB-XMHĐ, 16/TB-ĐKT, 26/TB-ĐKT |
| Chuyển địa điểm | 09-MST, 36/TB-ĐKT, 42/TB-ĐKT |
| Tạm ngừng | 27/TB-ĐKT, 33/TB-ĐKT, 34/TB-ĐKT |
| Chấm dứt hiệu lực | 17/TB-ĐKT, 18/TB-ĐKT, 28/TB-ĐKT, 29/TB-ĐKT, 35/TB-ĐKT, 39/TB-ĐKT |
| Khôi phục | 19/TB-ĐKT, 19.1/TB-ĐKT, 37/TB-ĐKT, 38/TB-ĐKT |
| Khác | 40/TB-ĐKT (thông tin cá nhân không khớp Cơ sở dữ liệu quốc gia về dân cư) |
7. Kế toán dịch vụ cần làm gì để mã số thuế khách hàng không bị “treo”?
Rủi ro lớn nhất với kế toán dịch vụ không nằm ở đăng ký lần đầu. Rủi ro nằm ở trạng thái mã số thuế của khách hàng trong quá trình hoạt động.
7.1. Khi nào mã số thuế bị chuyển sang trạng thái 09?
Cơ quan thuế chuyển mã số thuế sang trạng thái 09 “chờ xác minh tình trạng hoạt động tại địa chỉ đã đăng ký” trong 01 ngày làm việc (khoản 1 Điều 16). Ba trường hợp kế toán dễ gặp nhất:
- Đã có thông báo yêu cầu nộp hồ sơ khai thuế lần 2 mà doanh nghiệp vẫn chưa nộp.
- Thư cơ quan thuế gửi qua bưu điện bị trả lại do không có người nhận.
- Hồ sơ đăng ký, thay đổi thông tin sử dụng hóa đơn điện tử rơi vào diện rủi ro phải xác minh.
Từ lúc chuyển trạng thái 09, doanh nghiệp chỉ có 05 ngày làm việc để nộp tờ khai hoặc giải trình (khoản 2 Điều 16). Quá hạn mà xác minh không thấy hoạt động, mã chuyển sang trạng thái 06 và bị công khai trên Hệ thống thông tin quản lý thuế (Điều 33).
7.2. Có 4 việc kế toán dịch vụ nên làm ngay
- Rà lịch nộp tờ khai của từng khách hàng, xử lý ngay khi có thông báo đôn đốc lần 1.
- Cập nhật email, số điện thoại của người đại diện pháp luật, vì thông báo trạng thái 09 được gửi tới đây và qua eTax Mobile, VNeID.
- Hẹn trước với người đại diện pháp luật khi cần nộp hồ sơ điện tử có xác thực sinh trắc học.
- Với khách hàng chuyển trụ sở hoặc giải thể, làm đúng thứ tự thủ tục ở phần trên để mã số thuế không bị treo.
8. Kế toán cần nhớ gì về Thông tư 90/2026/TT-BTC?
Thông tư 90/2026/TT-BTC áp dụng từ 01/7/2026 và thay hoàn toàn Thông tư 86/2024/TT-BTC. Doanh nghiệp đã có mã số thuế không phải đăng ký lại, nhưng mọi hồ sơ mới phải dùng bộ 52 biểu mẫu mới.
Với kế toán dịch vụ, ba điểm cần nhớ là 7 thay đổi về đối tượng và mã số thuế, thời hạn xử lý của từng thủ tục, và quy trình chuyển trạng thái 09, 06. Một tờ khai chậm có thể khiến mã số thuế của khách hàng bị xác minh chỉ sau vài ngày làm việc.
MISA ASP sẵn sàng đáp ứng các Thông tư, Nghị định mới giúp kế toán dịch vụ lập hồ sơ đăng ký thuế cho khách hàng theo đúng chuẩn mới.
Video giới thiệu chi tiết về phần mềm MISA ASP
Giúp Kế toán dịch vụ X10 năng suất, tăng gấp đôi khách hàng, gấp 3-5 lần thu nhập
MISA ASP MISA ASP sẵn sàng đáp ứng các Thông tư/Nghị định mới, hỗ trợ công việc đăng ký thuế cho
Kế toán dịch vụ
Khi áp dụng Thông tư 90/2026/TT-BTC về đăng ký thuế, điều quan trọng không chỉ là có mẫu mới. Kế toán cần xác định đúng đối tượng, chọn đúng quy trình và theo dõi từng mốc xử lý.
Một bảng hồ sơ rõ trách nhiệm, rõ kết quả cần nhận sẽ giúp việc bàn giao và phối hợp với khách hàng thuận tiện hơn.
Với đơn vị kế toán dịch vụ, MISA ASP hỗ trợ cập nhật biểu mẫu, lập, chỉnh sửa và kết xuất tờ khai để nộp điện tử; đồng thời giảm thao tác nhập liệu thủ công. Trải nghiệm phần mềm để đánh giá khả năng hỗ trợ quy trình thực tế của đơn vị.
- Cập nhật nhanh chóng hệ thống biểu mẫu, phụ lục theo quy định.
- Hỗ trợ lập, chỉnh sửa và kết xuất tờ khai, nộp ngay, miễn phí trên phần mềm
- Giảm 90% thời gian nhập liệu thủ công, đúng ngay từ đầu, loại bỏ sai sót.
Điền form để được trải nghiệm full tính năng – Không mất phí gì!