



 MISA ASP
 2 lượt xem
Mẫu 24/ĐK-TCT là văn bản đề nghị chấm dứt hiệu lực mã số thuế. Từ ngày 01/7/2026, doanh nghiệp dùng Mẫu số 24/ĐKT ban hành kèm Thông tư 90/2026/TT-BTC và nộp cho cơ quan thuế quản lý trực tiếp trong 10 ngày làm việc.
1. Mẫu 24/ĐK-TCT là gì?
Mẫu số 24/ĐK-TCT là văn bản người nộp thuế gửi cơ quan thuế để đề nghị chấm dứt hiệu lực mã số thuế (MST). Mẫu này trước đây ban hành kèm Thông tư 105/2020/TT-BTC, sau đó là Thông tư 86/2024/TT-BTC.
Ngày 30/6/2026, Bộ Tài chính ban hành Thông tư 90/2026/TT-BTC quy định về đăng ký thuế, có hiệu lực từ 01/7/2026 và thay thế Thông tư 86/2024/TT-BTC. Trong Phụ lục II của thông tư mới, mẫu có tên chính thức là Mẫu số 24/ĐKT.
2. Tải mẫu 24 Thông tư 90 mới 2026
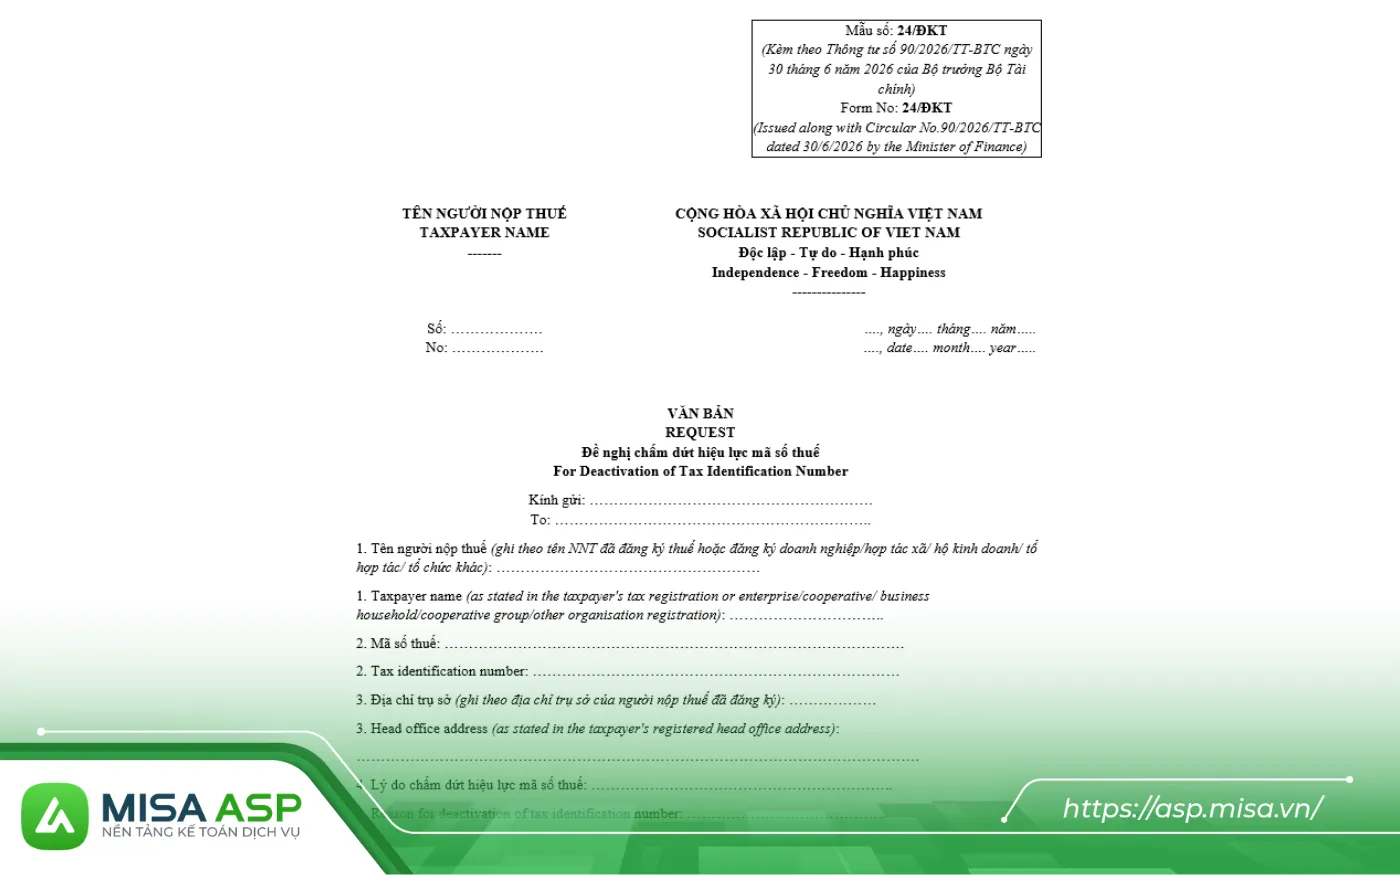
Tải Mẫu số 24/ĐKT (file Word) theo Thông tư 90/2026/TT-BTC TẠI ĐÂY
3. Khi nào doanh nghiệp phải nộp mẫu 24/ĐKT?
Phần lớn doanh nghiệp đăng ký thuế cùng đăng ký kinh doanh theo cơ chế một cửa liên thông. Khi giải thể thông thường, doanh nghiệp nộp hồ sơ tại cơ quan đăng ký kinh doanh, cơ quan này tự truyền thông tin sang cơ quan thuế, nên không cần nộp mẫu 24/ĐKT.
Theo Điều 13 Thông tư 90/2026/TT-BTC, doanh nghiệp chỉ phải nộp mẫu 24/ĐKT trong ba trường hợp:
» Trường hợp 1: Chi nhánh, văn phòng đại diện chấm dứt hoạt động. Doanh nghiệp phải làm thủ tục với cơ quan thuế trước, rồi mới nộp hồ sơ tại cơ quan đăng ký kinh doanh.
“Đơn vị phụ thuộc của doanh nghiệp, đơn vị phụ thuộc của hợp tác xã trước khi nộp hồ sơ để chấm dứt hoạt động tại cơ quan đăng ký kinh doanh phải nộp hồ sơ đến cơ quan thuế quản lý trực tiếp để thực hiện các thủ tục về thuế, hoàn thành nghĩa vụ thuế…” (Trích khoản 5 Điều 13 Thông tư 90/2026/TT-BTC)
» Trường hợp 2: Doanh nghiệp đang bị thông báo không hoạt động tại địa chỉ đã đăng ký (trạng thái MST 06). Doanh nghiệp phải nộp mẫu 24/ĐKT cho cơ quan thuế trước khi nộp hồ sơ giải thể, kể cả giải thể tự nguyện hay bắt buộc (khoản 6 Điều 13).
» Trường hợp 3: Tổ chức đăng ký thuế trực tiếp với cơ quan thuế, tức doanh nghiệp hoạt động trong lĩnh vực chuyên ngành, không đăng ký qua cơ quan đăng ký kinh doanh (khoản 7 Điều 13).
4. Cách điền mẫu 24/ĐK-TCT chi tiết từng mục
Ví dụ: Ngày 01/10/2026, Công ty TNHH A quyết định chấm dứt hoạt động Chi nhánh Hải Phòng (MST 0123456789-001). Kế toán lập mẫu 24/ĐKT cho chi nhánh như sau:
- Phần đầu văn bản: ghi tên “CÔNG TY TNHH A – CHI NHÁNH HẢI PHÒNG”, số văn bản theo văn thư nội bộ và ngày lập. Mục “Kính gửi” ghi cơ quan thuế đang quản lý trực tiếp chi nhánh (Thuế tỉnh, thành phố hoặc Thuế cơ sở); nên tra cứu trạng thái MST để ghi đúng tên.
- Mục 1 – Tên người nộp thuế: ghi đúng tên đã đăng ký, không viết tắt: “Chi nhánh Hải Phòng – Công ty TNHH A”.
- Mục 2 – Mã số thuế: ghi MST 13 số của chi nhánh 0123456789-001, không ghi MST 10 số của công ty.
- Mục 3 – Địa chỉ trụ sở: ghi địa chỉ chi nhánh đã đăng ký. Nếu địa giới hành chính đã đổi sau sáp nhập xã, phường, nên đối chiếu với thông tin đăng ký thuế trên hệ thống.
- Mục 4 – Lý do chấm dứt: ghi ngắn gọn, khớp với giấy tờ đính kèm, ví dụ “Chấm dứt hoạt động chi nhánh theo Quyết định số 15/2026/QĐ-CTA ngày 01/10/2026 của Công ty TNHH A”.
- Mục 5 – Hồ sơ đính kèm: liệt kê từng giấy tờ, ví dụ “Bản sao Quyết định số 15/2026/QĐ-CTA ngày 01/10/2026”.
- Phần ký: người đại diện theo pháp luật ký, đóng dấu (nếu có), hoặc ký điện tử khi nộp online. Nếu công ty làm thủ tục thay chi nhánh, người đại diện theo pháp luật của Công ty TNHH A ký.
5. Hồ sơ kèm theo mẫu 24/ĐKT theo từng trường hợp
| Trường hợp | Giấy tờ kèm mẫu 24/ĐKT |
| 1. Chi nhánh, VPĐD chấm dứt hoạt động | Bản sao quyết định/thông báo chấm dứt hoạt động chi nhánh, VPĐD hoặc quyết định thu hồi giấy chứng nhận đăng ký hoạt động |
| 2. Doanh nghiệp trạng thái 06 giải thể | Bản sao nghị quyết/quyết định giải thể hoặc quyết định thu hồi giấy chứng nhận đăng ký kinh doanh |
| 3. Tổ chức đăng ký thuế trực tiếp | Bản sao một trong các giấy tờ: quyết định giải thể, quyết định chia, hợp đồng hợp nhất/sáp nhập, quyết định thu hồi giấy chứng nhận, thông báo chấm dứt hoạt động, quyết định chuyển đổi |
Nếu đơn vị chủ quản có đơn vị phụ thuộc, các đơn vị phụ thuộc phải chấm dứt MST trước.
6. Thời hạn, nơi nộp và quy trình xử lý
“Người nộp thuế nộp hồ sơ chấm dứt hiệu lực mã số thuế đến cơ quan thuế quản lý trực tiếp trong thời hạn 10 ngày làm việc kể từ ngày có văn bản chấm dứt hoạt động hoặc chấm dứt hoạt động kinh doanh hoặc ngày kết thúc hợp đồng.” (Trích điểm h khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP)
Với ví dụ trên, quyết định ban hành ngày 01/10/2026 thì hạn chót nộp hồ sơ là ngày 15/10/2026 (không tính thứ Bảy, Chủ nhật).
» Quy trình xử lý gồm 3 bước:
- Bước 1: Trong 02 ngày làm việc kể từ khi nhận đủ hồ sơ, cơ quan thuế ban hành Thông báo mẫu 17/TB-ĐKT, chuyển MST về trạng thái 03 và cho biết hồ sơ có thuộc diện kiểm tra tại trụ sở không.
- Bước 2: Doanh nghiệp hoàn thành nghĩa vụ theo Điều 14 Thông tư 90/2026/TT-BTC.
- Bước 3: Trong 03 ngày làm việc kể từ khi hoàn thành nghĩa vụ, cơ quan thuế ban hành Thông báo mẫu 18/TB-ĐKT chấm dứt hiệu lực MST. Với chi nhánh, VPĐD, thông báo này là mẫu 28/TB-ĐKT để doanh nghiệp tiếp tục nộp hồ sơ tại cơ quan đăng ký kinh doanh.
“1. Người nộp thuế hoàn thành nghĩa vụ về hóa đơn theo quy định của pháp luật về hóa đơn. 2. Hoàn thành nghĩa vụ nộp hồ sơ khai thuế, nộp thuế và xử lý số tiền thuế nộp thừa, số thuế giá trị gia tăng chưa được khấu trừ (nếu có)…” (Trích Điều 14 Thông tư 90/2026/TT-BTC)
💡 Mẹo cho kế toán dịch vụ
Bước 2 thường tốn thời gian nhất: chỉ cần sót một tờ khai hay một hóa đơn chưa xử lý, hồ sơ có thể kéo dài thêm nhiều tuần.
Phần mềm MISA ASP giúp bạn theo dõi tình trạng nộp tờ khai của mọi khách hàng trên một màn hình và tự đối chiếu rủi ro với dữ liệu gốc từ Nhà cung cấp, để phát hiện thiếu sót trước khi nộp mẫu 24.
7. Lưu ý khi sử dụng mẫu 24/ĐKT
- Không phải nộp tờ khai định kỳ sau khi nộp hồ sơ chấm dứt, trừ hồ sơ quyết toán thuế đến thời điểm chấm dứt và tờ khai cho nghĩa vụ phát sinh sau đó (khoản 5 Điều 11 Nghị định 252/2026/NĐ-CP).
- MST của tổ chức đã chấm dứt không được dùng lại, trừ trường hợp được khôi phục (điểm b khoản 3 Điều 13 Thông tư 90).
- Có thể khôi phục MST bằng mẫu 25/ĐKT nếu doanh nghiệp muốn tiếp tục hoạt động, khi chi nhánh chưa nộp hồ sơ chấm dứt tại cơ quan đăng ký kinh doanh hoặc cơ quan thuế chưa ban hành thông báo chấm dứt.
Mùa quyết toán 2026 chưa tới mà đã thấy mệt rồi 😓?
Kế toán dịch vụ thử MISA ASP đi!
Chốt 10-100 khách vẫn nhàn, nhanh, chính xác 100%
Quý 4 là lúc kế toán dịch vụ vừa phải chạy tờ khai định kỳ, vừa rà lại hóa đơn cả năm, vừa xử lý khách đóng chi nhánh hay giải thể.
Nếu vẫn theo dõi bằng Excel và đăng nhập từng tài khoản thuế, ngày làm 10–12 tiếng là chuyện khó tránh.
MISA ASP giúp bạn loại bỏ mọi công việc nhập liệu, check tay thủ công ngay từ bây giờ, để đến hạn 31/3/2027 chỉ còn việc kiểm tra và nộp.
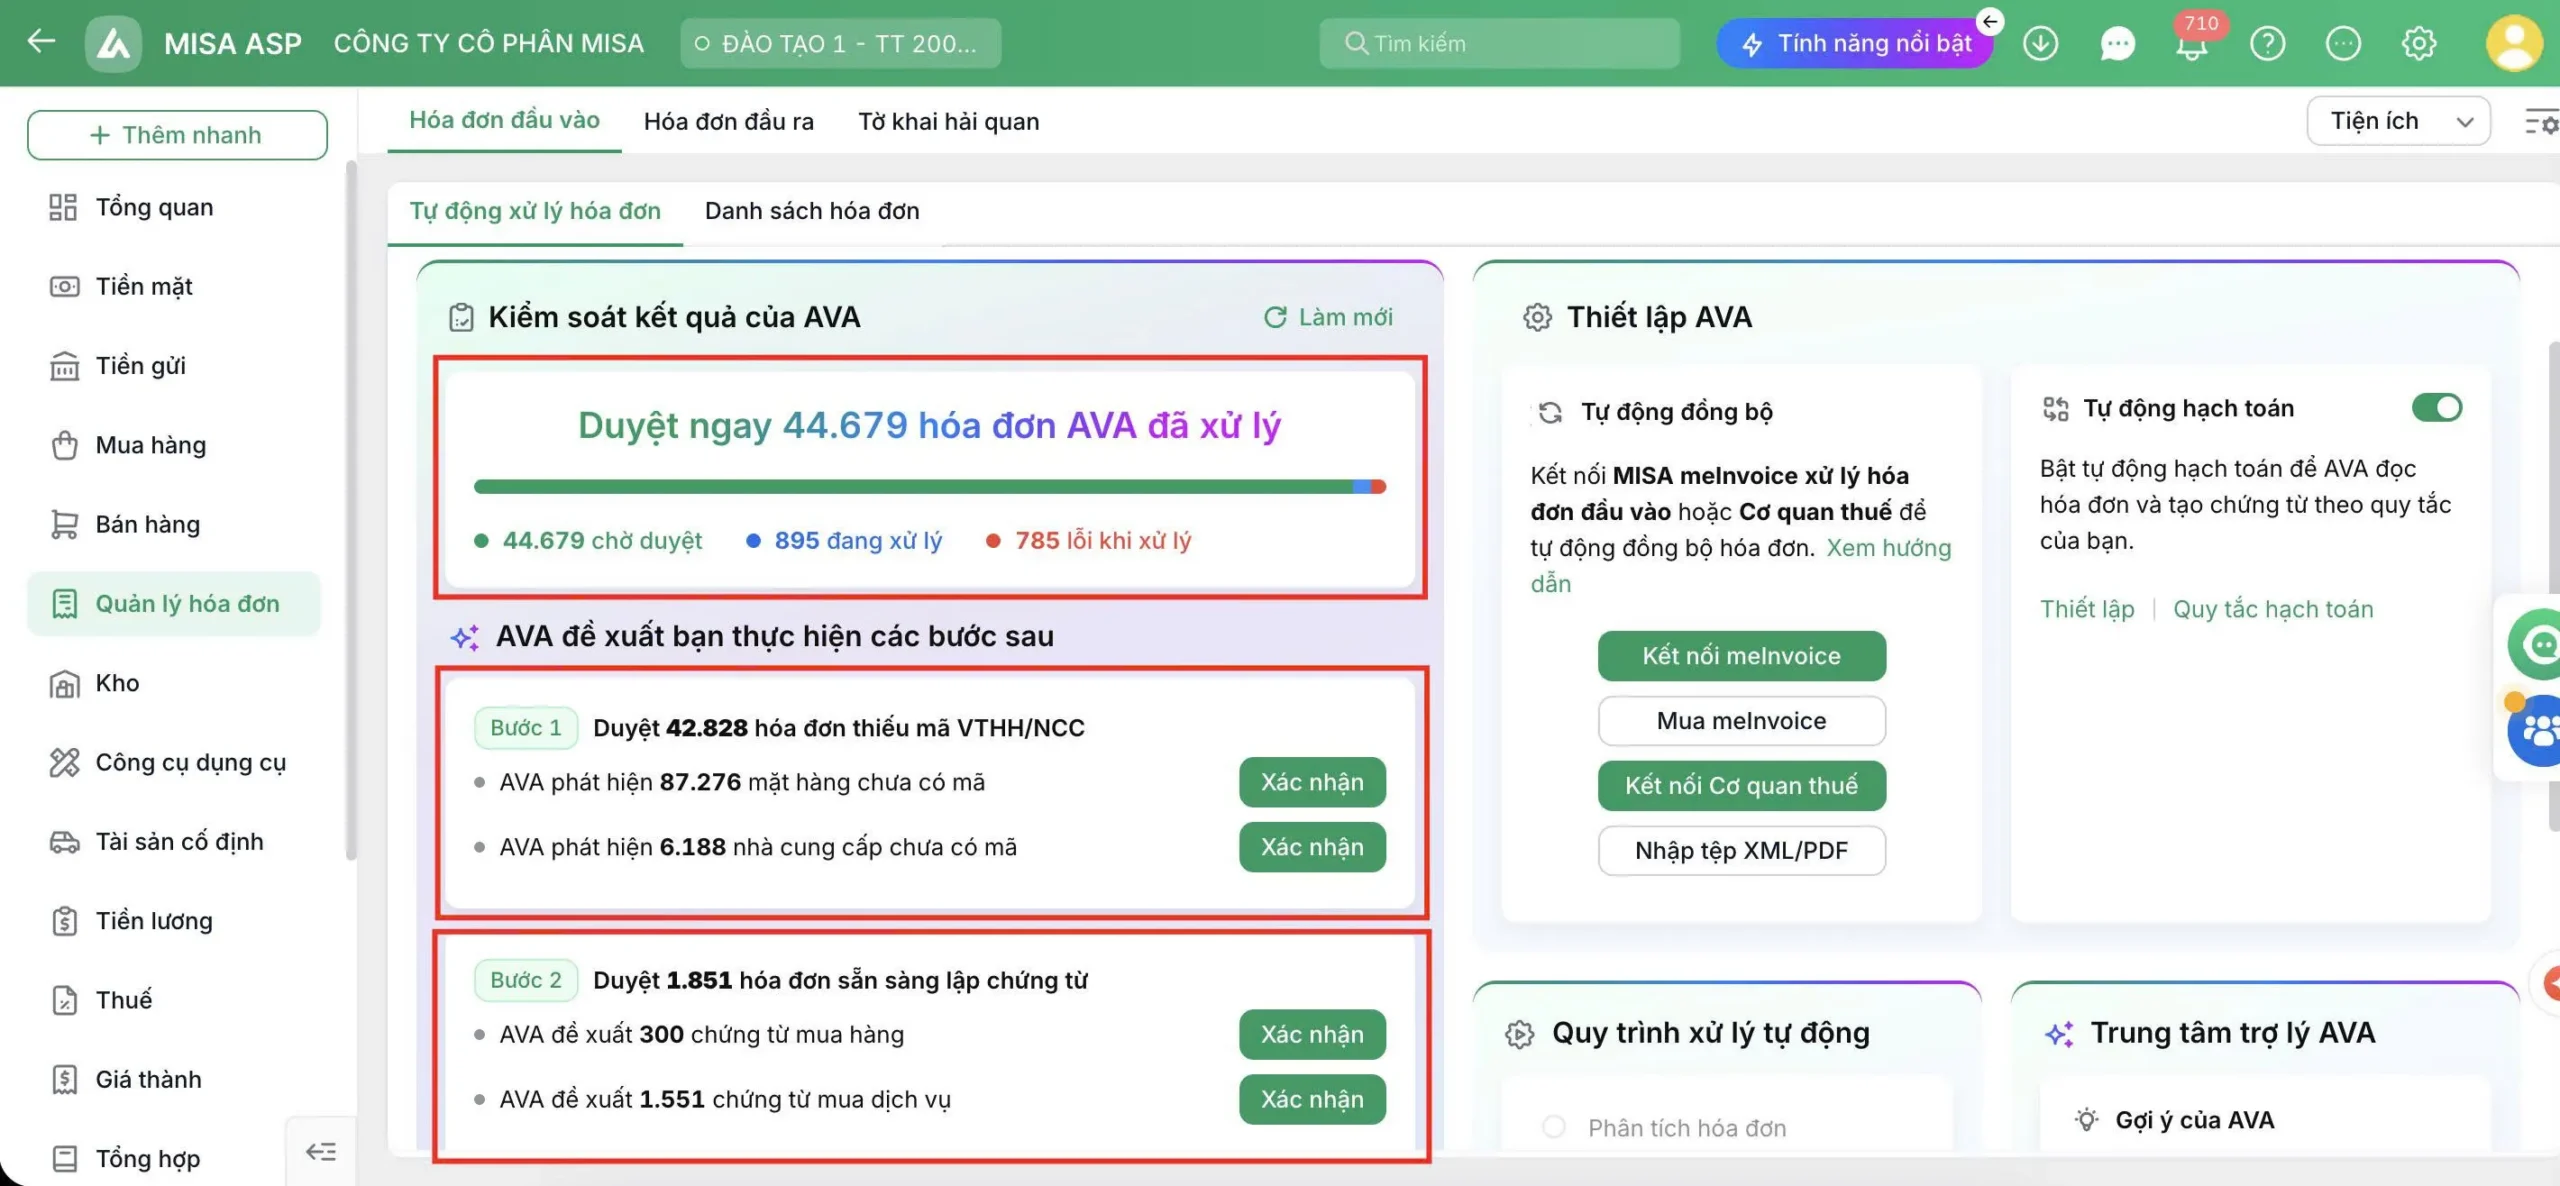
✓Hóa đơn cả năm đã sẵn trong phần mềm: Hóa đơn đầu vào, đầu ra của mọi khách hàng được đồng bộ với Nhà cung cấp, tải hết về phần mềm mỗi đêm. Bạn không phải tải tay hay đi tìm hóa đơn thiếu lúc cận hạn.
✓Trợ lý AI AVA lập sẵn chứng từ: “Trợ lý” AI AVA tự đọc, phân loại hóa đơn và lập chứng từ. Bạn chỉ cần duyệt lại, không phải nhập từng dòng.
✓Sao kê ngân hàng tự tách thu, chi: Các giao dịch chưa rõ nội dung được tách riêng để bạn xử lý dứt điểm trước khi khóa sổ.
✓Nộp tờ khai ngay trên phần mềm qua MTAX: Không cần mở HTKK, không cần cắm token từng khách. Trạng thái nộp của toàn bộ khách hàng hiện trên một màn hình.
TRẢI NGHIỆM MIỄN PHÍ MISA ASP – Không mất gì!
Điền form để được tư vấn và trải nghiệm thử đầy đủ tính năng trước mùa quyết toán.