



 MISA ASP
 13 lượt xem
Hạch toán thanh lý tài sản cố định gồm ba bút toán: ghi giảm nguyên giá và hao mòn, đưa giá trị còn lại vào TK 811, ghi tiền thu thanh lý vào TK 711. Cách ghi này áp dụng theo Phụ lục II Thông tư 99/2025/TT-BTC.
1. Khi nào doanh nghiệp được thanh lý tài sản cố định?
Thông tư 99/2025/TT-BTC xác định TSCĐ thanh lý là tài sản không thể dùng tiếp hoặc không còn phù hợp với sản xuất, kinh doanh.
Doanh nghiệp được thanh lý cả TSCĐ đã khấu hao hết lẫn TSCĐ chưa khấu hao hết, và khi thanh lý tài sản cố định, hạch toán đều theo một bộ bút toán chung.
“TSCĐ thanh lý là những TSCĐ hư hỏng không thể tiếp tục sử dụng được, những TSCĐ lạc hậu về kỹ thuật hoặc không phù hợp với yêu cầu sản xuất, kinh doanh.” (Mục 3.2.2 Tài khoản 211, Phần B Phụ lục II Thông tư 99/2025/TT-BTC)
Trên thực tế, doanh nghiệp thường phát sinh nhu cầu thanh lý trong ba tình huống:
- Tài sản hư hỏng, không sửa chữa được hoặc sửa chữa không hiệu quả.
- Tài sản lạc hậu, không còn phù hợp với nhu cầu sản xuất, kinh doanh.
- Doanh nghiệp sáp nhập, giải thể hoặc nhượng bán bớt tài sản không cần dùng.
Doanh nghiệp áp dụng Thông tư 133/2016/TT-BTC dùng cùng định nghĩa này tại Điều 31, và cũng ghi sổ thanh lý như trường hợp nhượng bán TSCĐ.
2. Thủ tục, hồ sơ trước khi hạch toán thanh lý tài sản
Ở nghiệp vụ thanh lý tài sản cố định, hạch toán chỉ thực hiện khi đã có đủ chứng từ. Thông tư 99 yêu cầu doanh nghiệp ra quyết định thanh lý, thành lập Hội đồng thanh lý và lập Biên bản thanh lý TSCĐ.
2.1 Quy trình 5 bước thanh lý TSCĐ
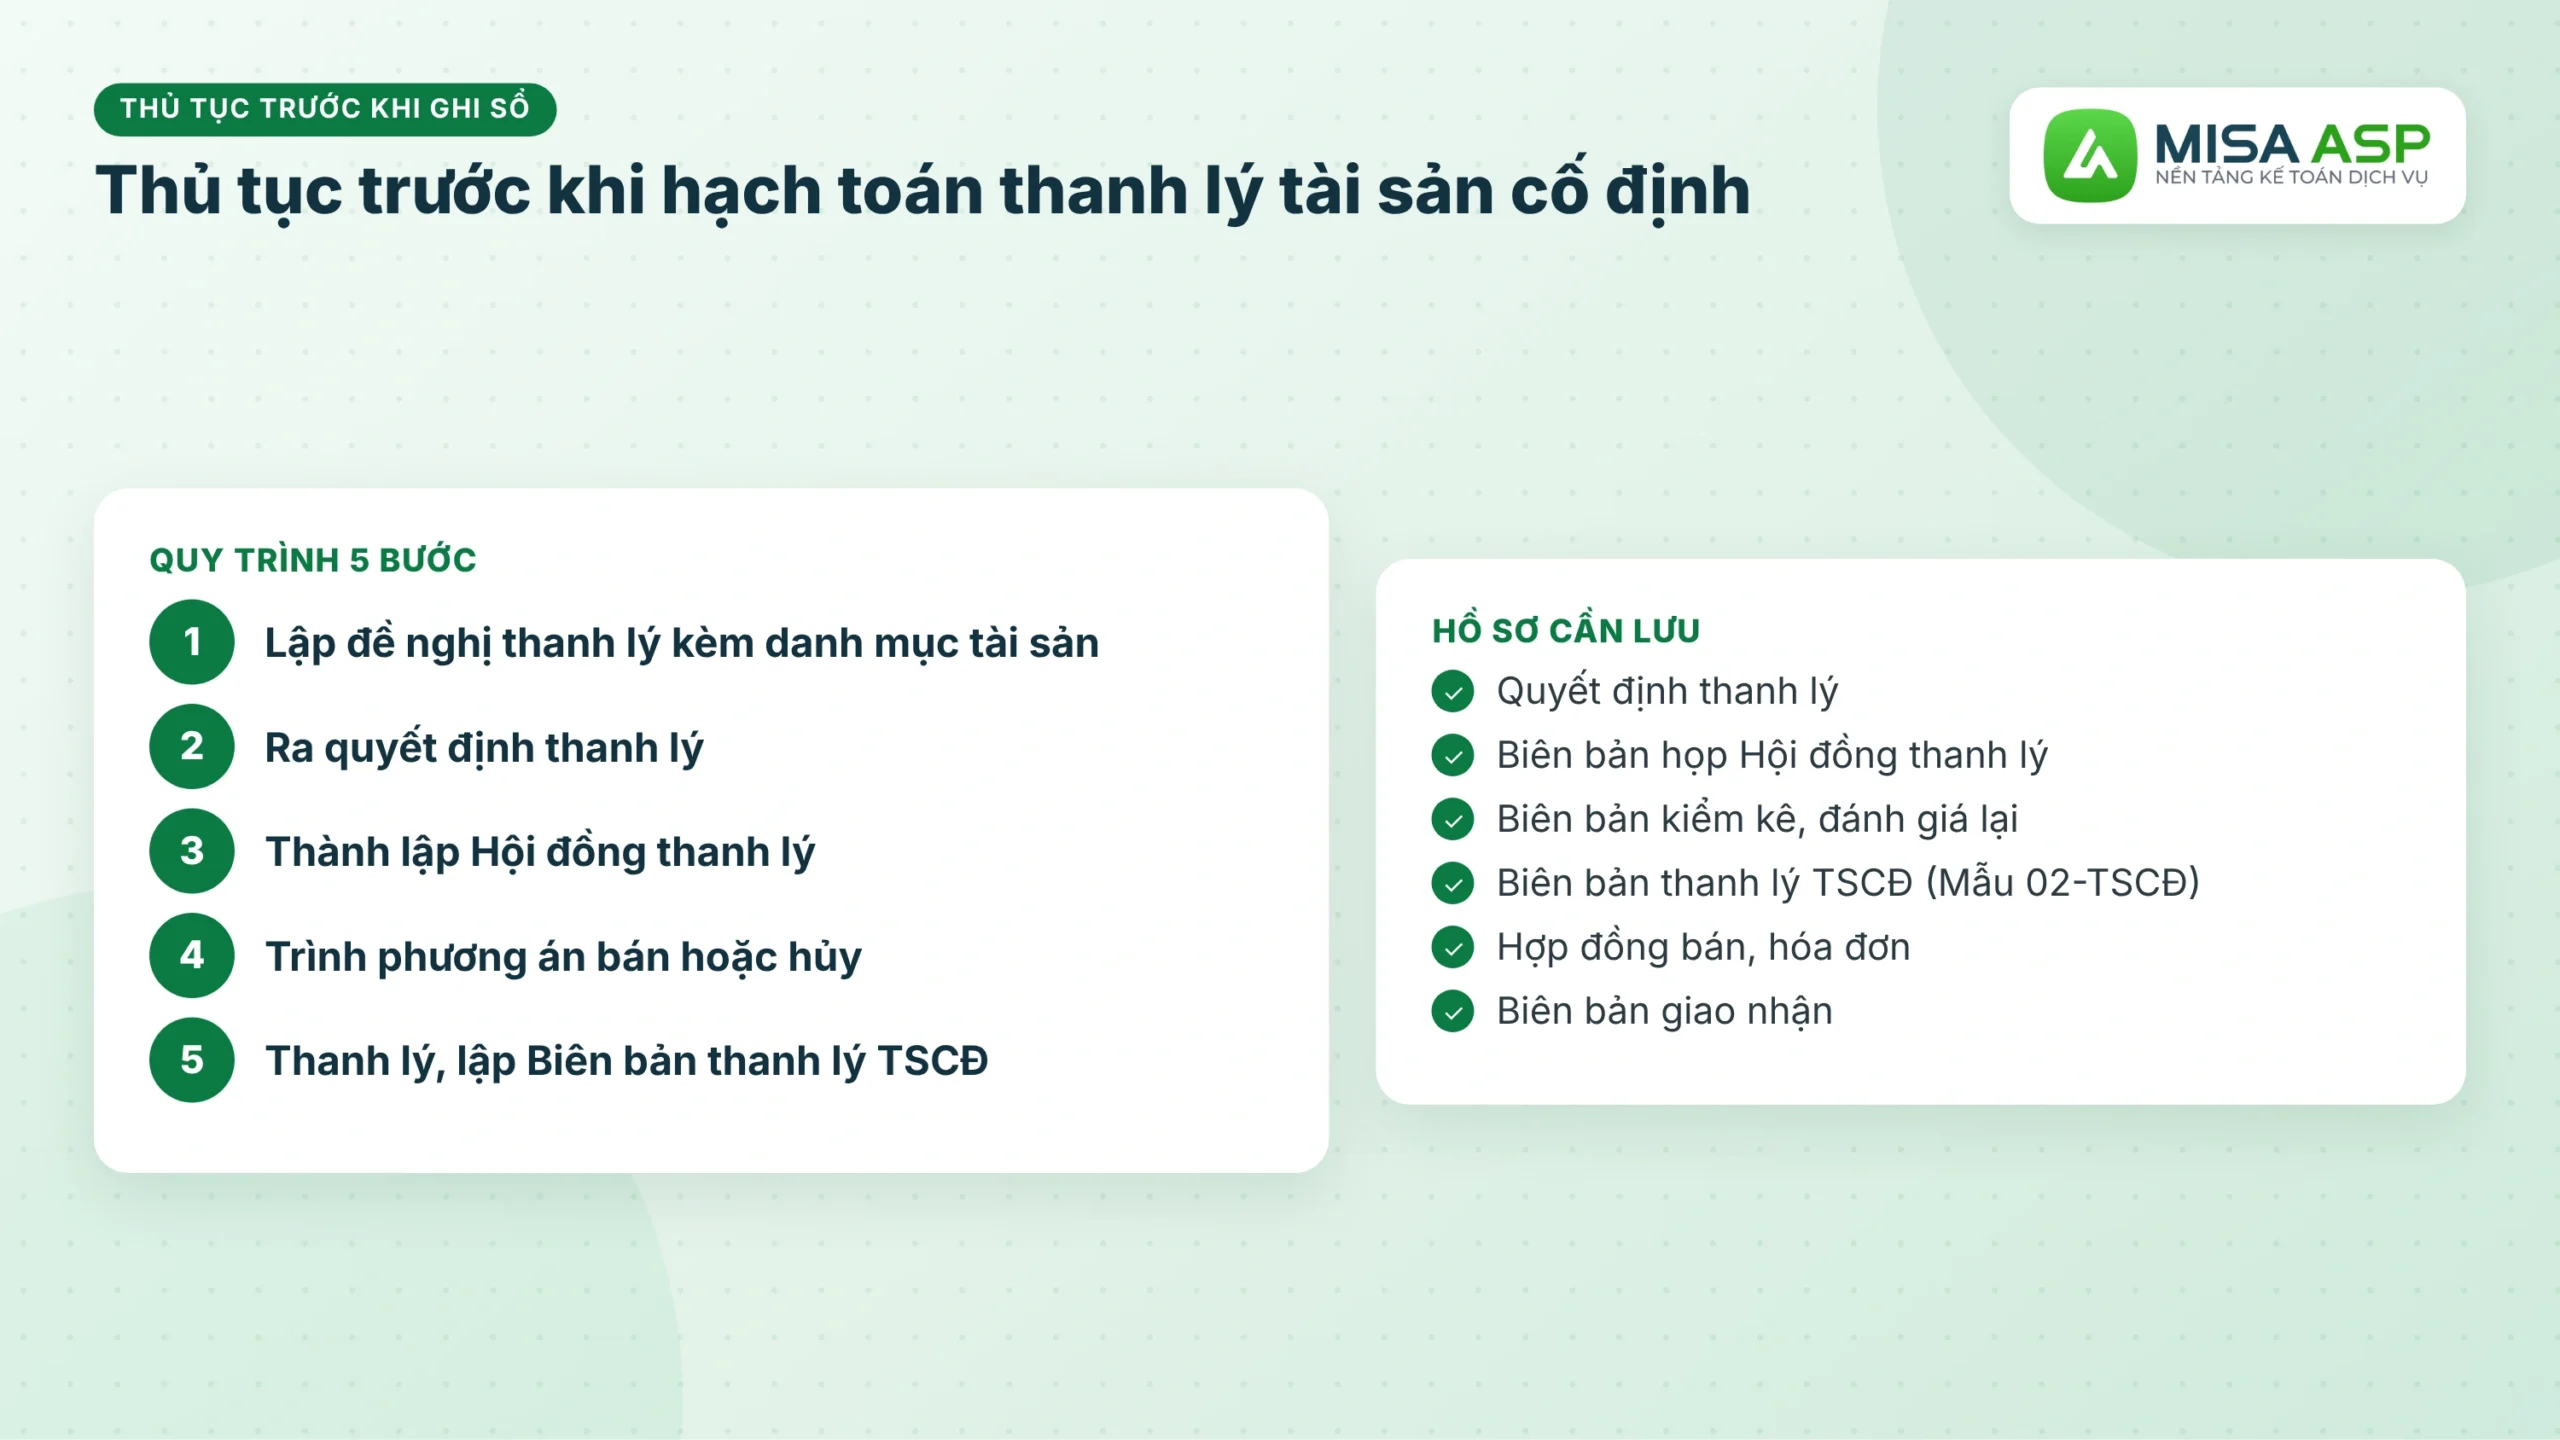
Bước 1: Bộ phận sử dụng căn cứ kết quả kiểm kê và quá trình theo dõi tài sản, lập đề nghị thanh lý kèm danh mục TSCĐ, trình lãnh đạo.
Bước 2: Người đại diện doanh nghiệp ra quyết định thanh lý.
Bước 3: Thành lập Hội đồng thanh lý.
Bước 4: Hội đồng trình người đứng đầu doanh nghiệp quyết định hình thức xử lý: bán hoặc hủy tài sản, tùy tình trạng của TSCĐ.
Bước 5: Thực hiện thanh lý và lập Biên bản thanh lý TSCĐ.
Hội đồng thanh lý thường gồm: thủ trưởng đơn vị làm chủ tịch, kế toán trưởng, kế toán tài sản, phụ trách bộ phận quản lý tài sản, đại diện đơn vị trực tiếp sử dụng tài sản và người hiểu về kỹ thuật của tài sản.
Biên bản thanh lý lập thành 2 bản: 1 bản giao phòng kế toán để ghi sổ, 1 bản giao đơn vị sử dụng, quản lý tài sản.
2.2 Hồ sơ thanh lý cần lưu
- Quyết định thanh lý và biên bản họp Hội đồng thanh lý.
- Biên bản kiểm kê, biên bản đánh giá lại TSCĐ.
- Biên bản thanh lý TSCĐ (Mẫu số 02-TSCĐ Phụ lục I Thông tư 99/2025/TT-BTC).
- Hợp đồng bán, hóa đơn bán TSCĐ, biên bản giao nhận và biên bản thanh lý hợp đồng (nếu bán).
- Biên bản hủy TSCĐ (nếu hủy).
Bán TSCĐ thì phải lập hóa đơn như bán hàng hóa thông thường.
KHOAN LƯỚT VỘI!
MISA ASP ƯU ĐÃI TRỌN BỘ GIẢI PHÁP PHẦN MỀM
Chốt giải pháp hôm nay, tiết kiệm tới 50%
15 phân hệ sử dụng miễn phí:
✓ Tổng quan✓ Tiền mặt✓ Tiền gửi✓ Mua hàng✓ Bán hàng✓ Quản lý hóa đơn✓ Kho✓ Công cụ dụng cụ✓ Tài sản cố định✓ Tiền lương✓ Thuế✓ Giá thành✓ Tổng hợp✓ Báo cáo✓ Kiểm soát rủi ro
Hàng loạt tính năng tự động đã được nâng cấp mạnh mẽ với AI Agent, giúp kế toán dịch vụ tăng năng suất gấp 10 lần, nhận thêm khách hàng, tăng thu nhập từ 2-5 lần và thoát khỏi công việc thủ công:
- Tự động lấy hóa đơn đầu vào, đầu ra của khách hàng từ cơ quan thuế.
- Trợ lý AI AVA tự động hạch toán hóa đơn đầu ra.
- Nhập sao kê ngân hàng từ file Excel, phần mềm tự tách thu chi.
- Đối chiếu hóa đơn đã hạch toán, đã kê khai với dữ liệu của cơ quan thuế.
- Lập tờ khai ngay trên phần mềm, nộp thẳng qua MISA mTax.
- Theo dõi tình trạng tờ khai, giấy nộp tiền của mọi khách hàng tại MISA ASP Quản lý.
KHOAN LƯỚT VỘI! NHẬN ƯU ĐÃI TỚI 50% NGAY
(Nhận demo 1:1 MISA ASP – Trải nghiệm trọn bộ tính năng)
3. Cách hạch toán thanh lý tài sản cố định theo từng trường hợp
3.1 TSCĐ dùng cho sản xuất, kinh doanh
Đây là trường hợp hay gặp nhất khi hạch toán thanh lý TSCĐ. Thông tư 99 hướng dẫn ba bút toán:
Bút toán 1: Ghi nhận thu nhập thanh lý
Nợ TK 111, 112, 131 (tổng giá thanh toán) Có TK 711 – Thu nhập khác (giá bán chưa có thuế GTGT) Có TK 33311 – Thuế GTGT phải nộp (nếu có)
Bút toán 2: Ghi giảm TSCĐ
Nợ TK 2141 – Hao mòn TSCĐ hữu hình (hao mòn lũy kế) Nợ TK 811 – Chi phí khác (giá trị còn lại) Có TK 211 – TSCĐ hữu hình (nguyên giá)
Bút toán 3: Ghi nhận chi phí thanh lý
Nợ TK 811 – Chi phí khác Nợ TK 133 – Thuế GTGT được khấu trừ (nếu có) Có TK 111, 112, 331
“Nợ TK 214 – Hao mòn TSCĐ (2141) (giá trị hao mòn lũy kế) Nợ TK 811 – Chi phí khác (giá trị còn lại) Có TK 211 – TSCĐ hữu hình (nguyên giá).” (Điểm a mục 3.2.1 Tài khoản 211, Phần B Phụ lục II Thông tư 99/2025/TT-BTC)
3.2 TSCĐ dùng cho hoạt động phúc lợi, văn hóa
TSCĐ hình thành từ quỹ phúc lợi không đi qua TK 711 và 811 mà ghi vào quỹ phúc lợi:
| Nghiệp vụ | Bút toán |
|---|---|
| Ghi giảm TSCĐ | Nợ TK 3533 (giá trị còn lại) Nợ TK 214 (hao mòn lũy kế) Có TK 211 (nguyên giá) |
| Số thu thanh lý | Nợ TK 111, 112, 131 Có TK 3532 Có TK 3331 (nếu có) |
| Số chi thanh lý | Nợ TK 3532 Có TK 111, 112 |
Theo Thông tư 99, số thu và số chi đều ghi vào TK 3532 (Quỹ phúc lợi), không ghi vào TK 3533.
3.3 TSCĐ đã hết khấu hao và chưa hết khấu hao
Hai trường hợp dùng chung bút toán, chỉ khác số liệu ở bút toán ghi giảm:
| Trường hợp | Bút toán ghi giảm |
|---|---|
| Đã khấu hao hết | Nợ TK 214 (bằng nguyên giá) Có TK 211 (nguyên giá) Không phát sinh Nợ TK 811 vì giá trị còn lại bằng 0 |
| Chưa khấu hao hết | Nợ TK 214 (hao mòn lũy kế) Nợ TK 811 (giá trị còn lại) Có TK 211 (nguyên giá) |
TSCĐ chưa khấu hao hết mà hư hỏng phải thanh lý thì doanh nghiệp cần xác định nguyên nhân, trách nhiệm để xử lý bồi thường:
“Nếu số thu thanh lý và số thu bồi thường không đủ bù đắp phần giá trị còn lại của TSCĐ chưa thu hồi bị mất thì chênh lệch còn lại được coi là lỗ về thanh lý TSCĐ và hạch toán vào chi phí khác.” (Điểm đ mục 1 Tài khoản 214, Phần B Phụ lục II Thông tư 99/2025/TT-BTC)
Trong thời gian chờ thanh lý, TSCĐ chưa hết khấu hao vẫn phải theo dõi, bảo quản và trích khấu hao (khoản 3 Điều 5 Thông tư 45/2013/TT-BTC).
3.4 Phá dỡ TSCĐ để xây mới
Doanh nghiệp mua nhà cửa, vật kiến trúc gắn với quyền sử dụng đất rồi dỡ bỏ để xây mới thì giá trị quyền sử dụng đất phải xác định riêng, ghi nhận là TSCĐ vô hình nếu đủ tiêu chuẩn. Phần tài sản dỡ bỏ được hạch toán như thanh lý TSCĐ (điểm a khoản 1 Điều 4 Thông tư 45/2013/TT-BTC):
Nợ TK 214 (giá trị hao mòn) Nợ TK 811 (giá trị còn lại) Có TK 211 (nguyên giá)
3.5 Thanh lý TSCĐ vô hình
Thanh lý TSCĐ vô hình làm tương tự TSCĐ hữu hình (mục 3.11 Tài khoản 213 Thông tư 99), chỉ thay TK 211 bằng TK 213 và hao mòn ghi vào TK 2143.
3.6 Kết chuyển kết quả thanh lý cuối kỳ
Cuối kỳ, kế toán kết chuyển thu nhập và chi phí thanh lý sang TK 911 để xác định lãi, lỗ:
- Kết chuyển thu nhập khác: Nợ TK 711 / Có TK 911.
- Kết chuyển chi phí khác: Nợ TK 911 / Có TK 811.
TSCĐ phúc lợi ghi qua quỹ phúc lợi nên không có bút toán kết chuyển này.
4. Ví dụ hạch toán thanh lý TSCĐ: bán xe ô tô cũ
Công ty A là doanh nghiệp nhỏ, kê khai thuế GTGT theo phương pháp khấu trừ, áp dụng Thông tư 99/2025/TT-BTC.
Tháng 10/2026, công ty bán xe ô tô 5 chỗ đang dùng cho bộ phận kinh doanh (số liệu giả định, thuế suất GTGT giả định 10%):
- Nguyên giá: 800.000.000 đồng, hao mòn lũy kế đến ngày bán: 480.000.000 đồng.
- Giá bán chưa thuế 350.000.000 đồng, thuế GTGT 35.000.000 đồng, người mua chuyển khoản.
- Phí làm thủ tục sang tên 3.000.000 đồng, thuế GTGT 300.000 đồng, trả bằng tiền mặt.
| Nghiệp vụ | Nợ | Có | Số tiền (đồng) |
|---|---|---|---|
| Thu tiền bán xe | 112 | 385.000.000 | |
| 711 | 350.000.000 | ||
| 33311 | 35.000.000 | ||
| Ghi giảm xe ô tô | 2141 | 480.000.000 | |
| 811 | 320.000.000 | ||
| 211 | 800.000.000 | ||
| Phí sang tên | 811 | 3.000.000 | |
| 133 | 300.000 | ||
| 111 | 3.300.000 | ||
| Kết chuyển thu nhập | 711 | 911 | 350.000.000 |
| Kết chuyển chi phí | 911 | 811 | 323.000.000 |
Lãi thanh lý xe là 350.000.000 − 323.000.000 = 27.000.000 đồng, được tính vào lợi nhuận khác của kỳ.
Bút toán ghi giảm chỉ đúng khi kế toán biết chính xác nguyên giá và hao mòn lũy kế của tài sản tới ngày thanh lý. Kế toán dịch vụ làm cho nhiều khách thì mỗi khách một danh sách tài sản, mua ở các thời điểm khác nhau, nên dò lại bảng khấu hao tay rất dễ lệch số.
Trên MISA ASP, nguyên giá, hao mòn của từng tài sản được theo dõi trên Sổ quản lý TSCĐ.
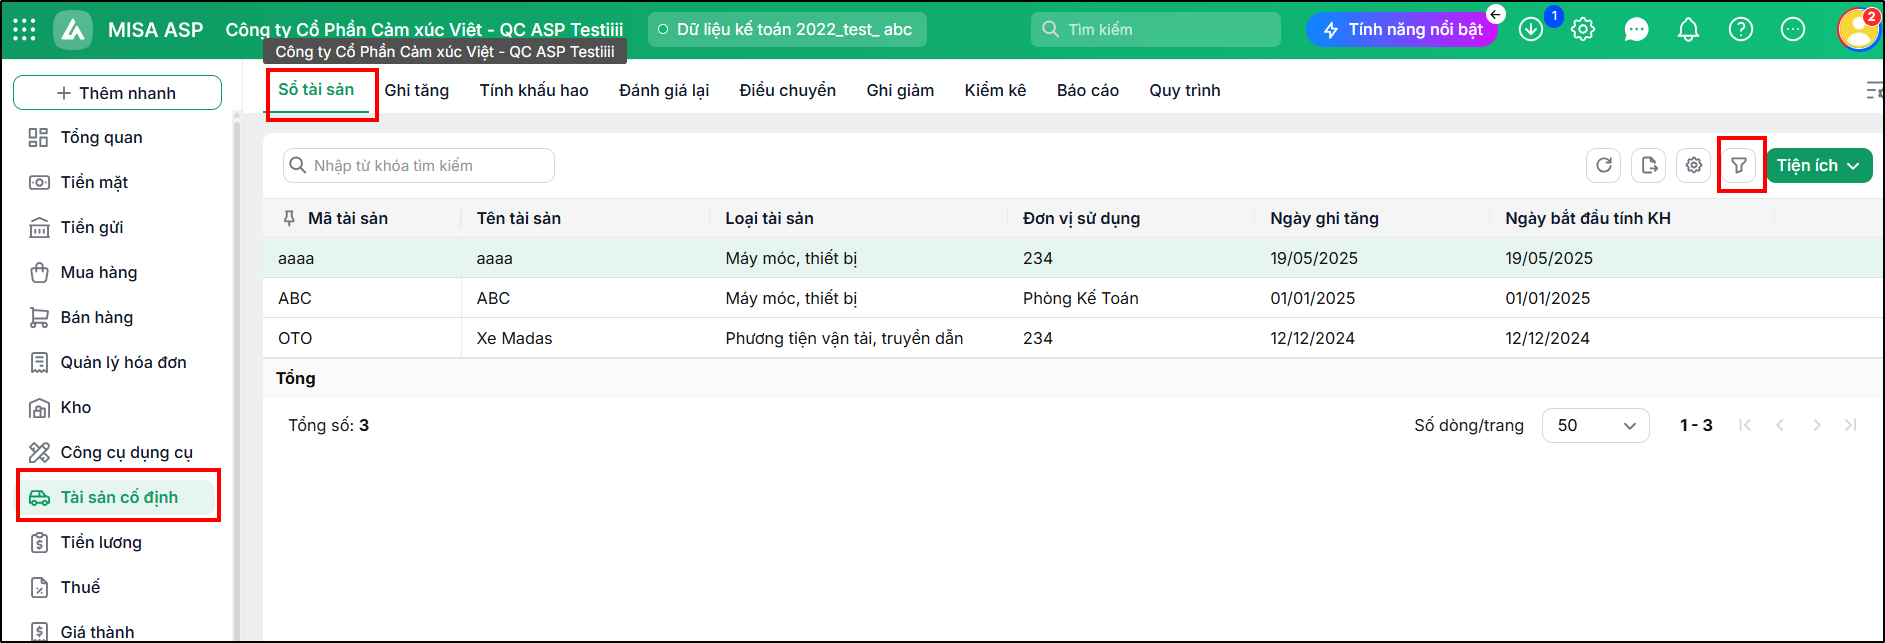
Khi ghi giảm với lý do Nhượng bán, thanh lý, phần mềm lập sẵn bút toán Nợ 214, Nợ 811 / Có 211 để kế toán kiểm tra rồi lưu.
NHẬN TƯ VẤN CÁCH QUẢN LÝ TSCĐ CHO NHIỀU KHÁCH TRÊN MISA ASP →
5. Hướng dẫn hạch toán thanh lý tài sản cố định trên MISA ASP
Trên phần mềm kế toán dịch vụ MISA ASP, kế toán làm theo 3 bước:
Bước 1: Ghi giảm TSCĐ mang đi thanh lý
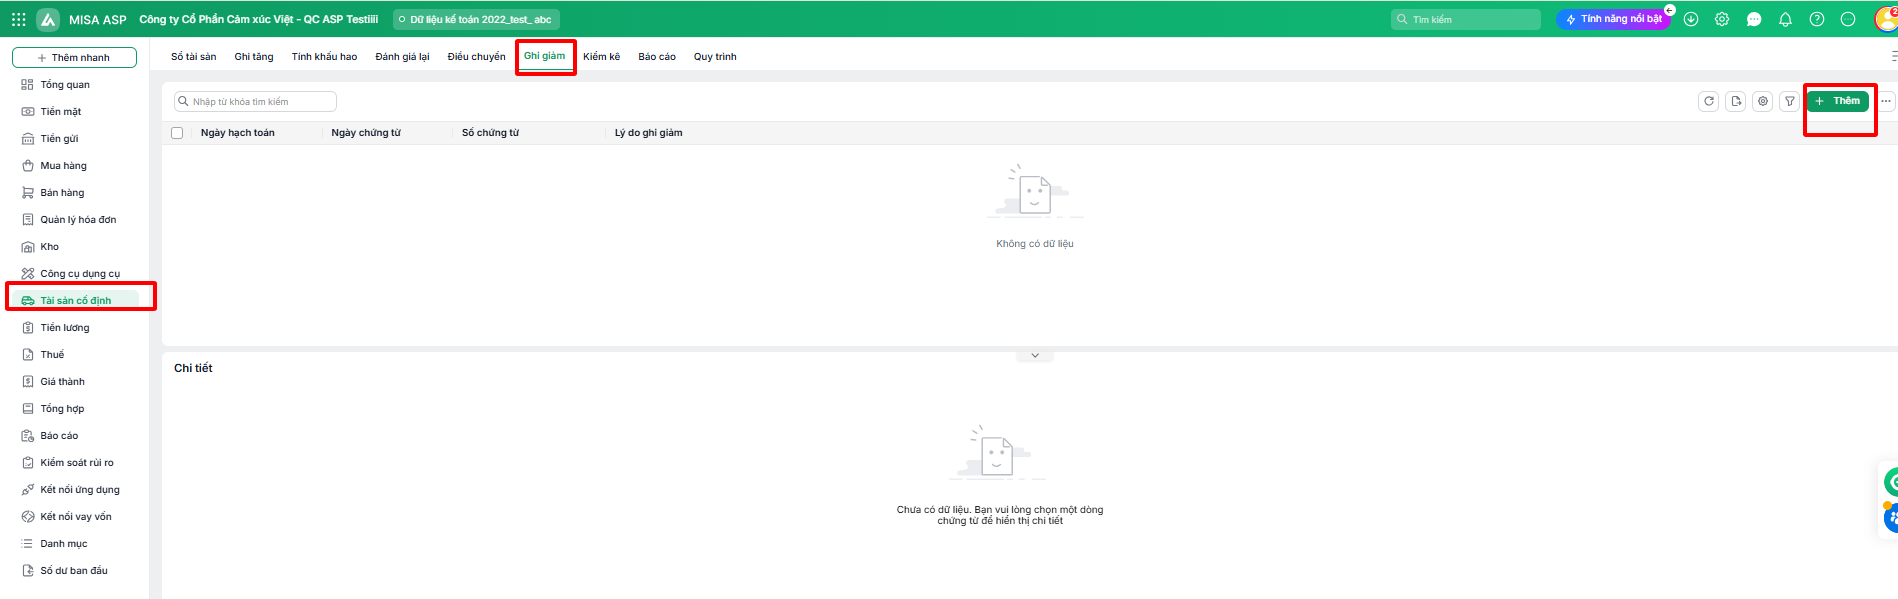
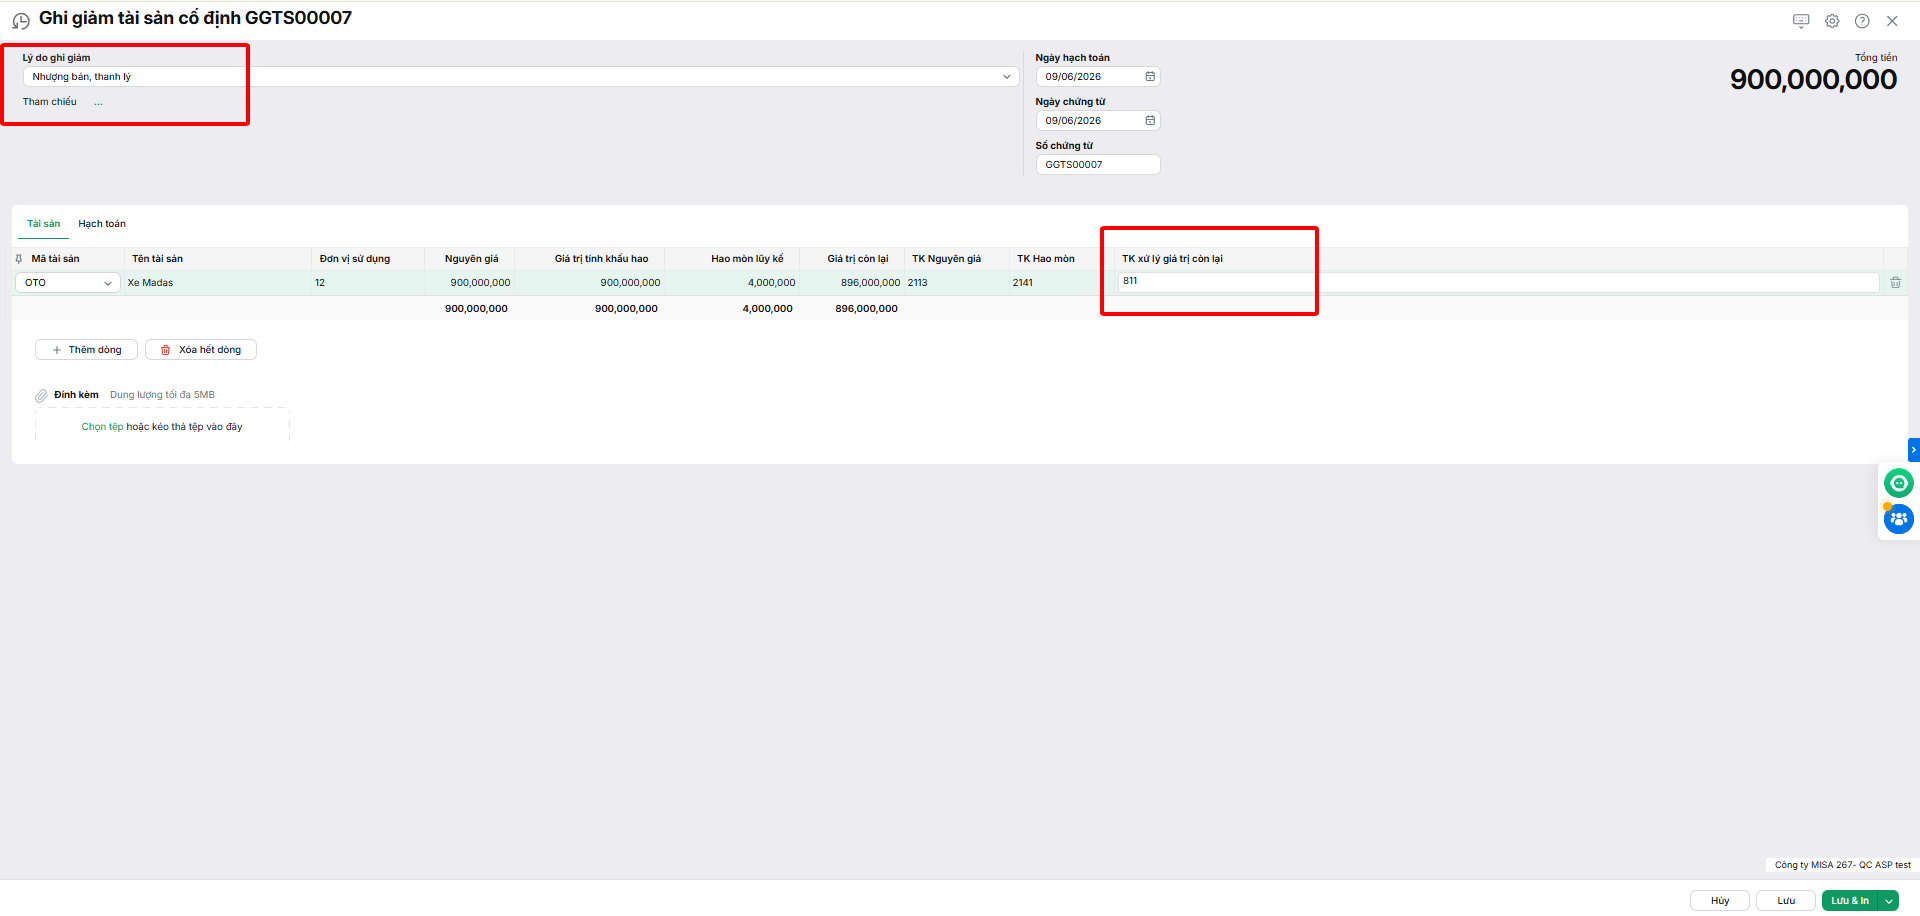
Vào phân hệ Tài sản cố định, tab Ghi giảm, chọn Thêm. Chọn lý do ghi giảm là Nhượng bán, thanh lý.
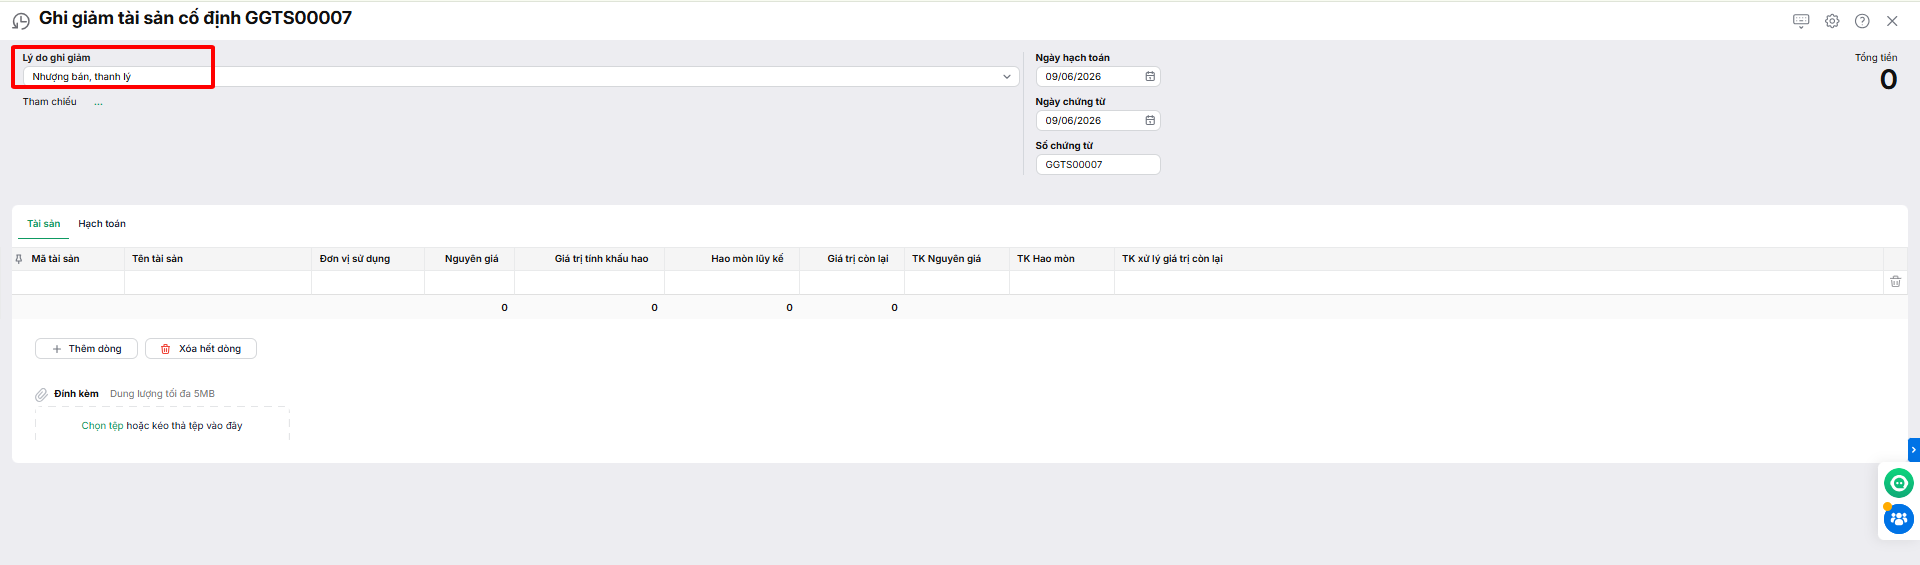
Tại tab Tài sản, khai báo tài sản bị ghi giảm và chọn TK xử lý giá trị còn lại là TK 811. Kiểm tra bút toán ở tab Hạch toán rồi nhấn Lưu.
Bước 2: Hạch toán thu nhập thanh lý
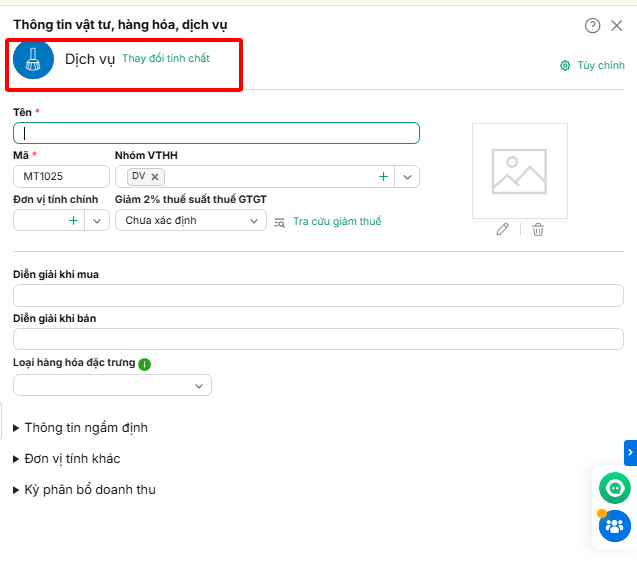
Khai báo một mã vật tư hàng hóa có tính chất Dịch vụ (đã có thì bỏ qua). Vào phân hệ Bán hàng, tab Bán hàng, nhấn ⏷ ở chức năng Thêm, chọn Chứng từ bán dịch vụ, nhập thông tin và hạch toán thu nhập thanh lý vào TK 711.
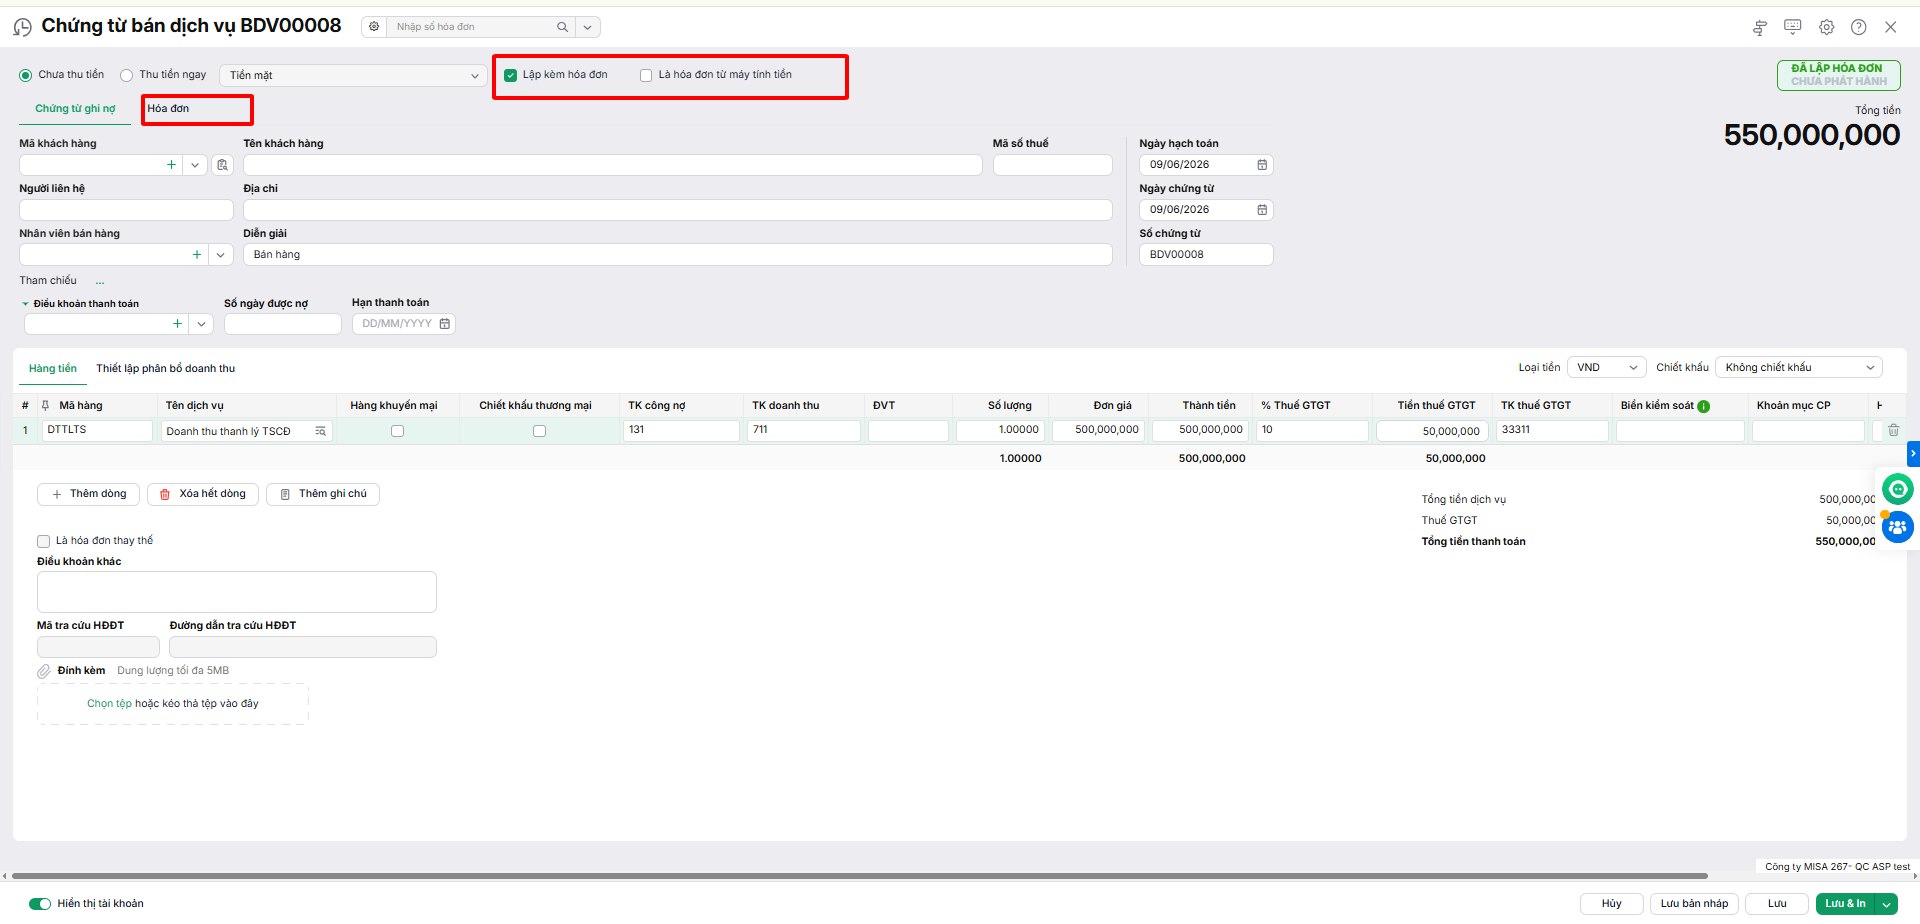
Bước 3: Lưu và phát hành hóa đơn
Nhấn Lưu và Phát hành hóa đơn. Chi phí thanh lý được hạch toán ở phân hệ Tiền mặt hoặc Tiền gửi, tùy cách chi tiền.
Hạch toán thanh lý tài sản cố định dùng cho sản xuất, kinh doanh gồm ba bút toán: thu nhập vào TK 711, giá trị còn lại vào TK 811 cùng bút toán ghi giảm TK 211 và TK 214, chi phí thanh lý vào TK 811. TSCĐ phúc lợi thì ghi qua TK 3533 và TK 3532. Trước khi ghi sổ, kế toán cần đủ quyết định thanh lý, Biên bản thanh lý TSCĐ và hóa đơn bán.
Thanh lý xong một tài sản, kế toán dịch vụ còn phải làm những gì?
Mỗi khách một danh sách tài sản mua ở những thời điểm khác nhau, nên đến ngày thanh lý, kế toán dịch vụ phải dò lại bảng khấu hao cũ để lấy đúng hao mòn lũy kế.
Lấy sai một con số là giá trị còn lại lệch, kéo theo lãi lỗ khác, báo cáo tài chính và tờ khai quyết toán thuế TNDN của khách đều sai theo.
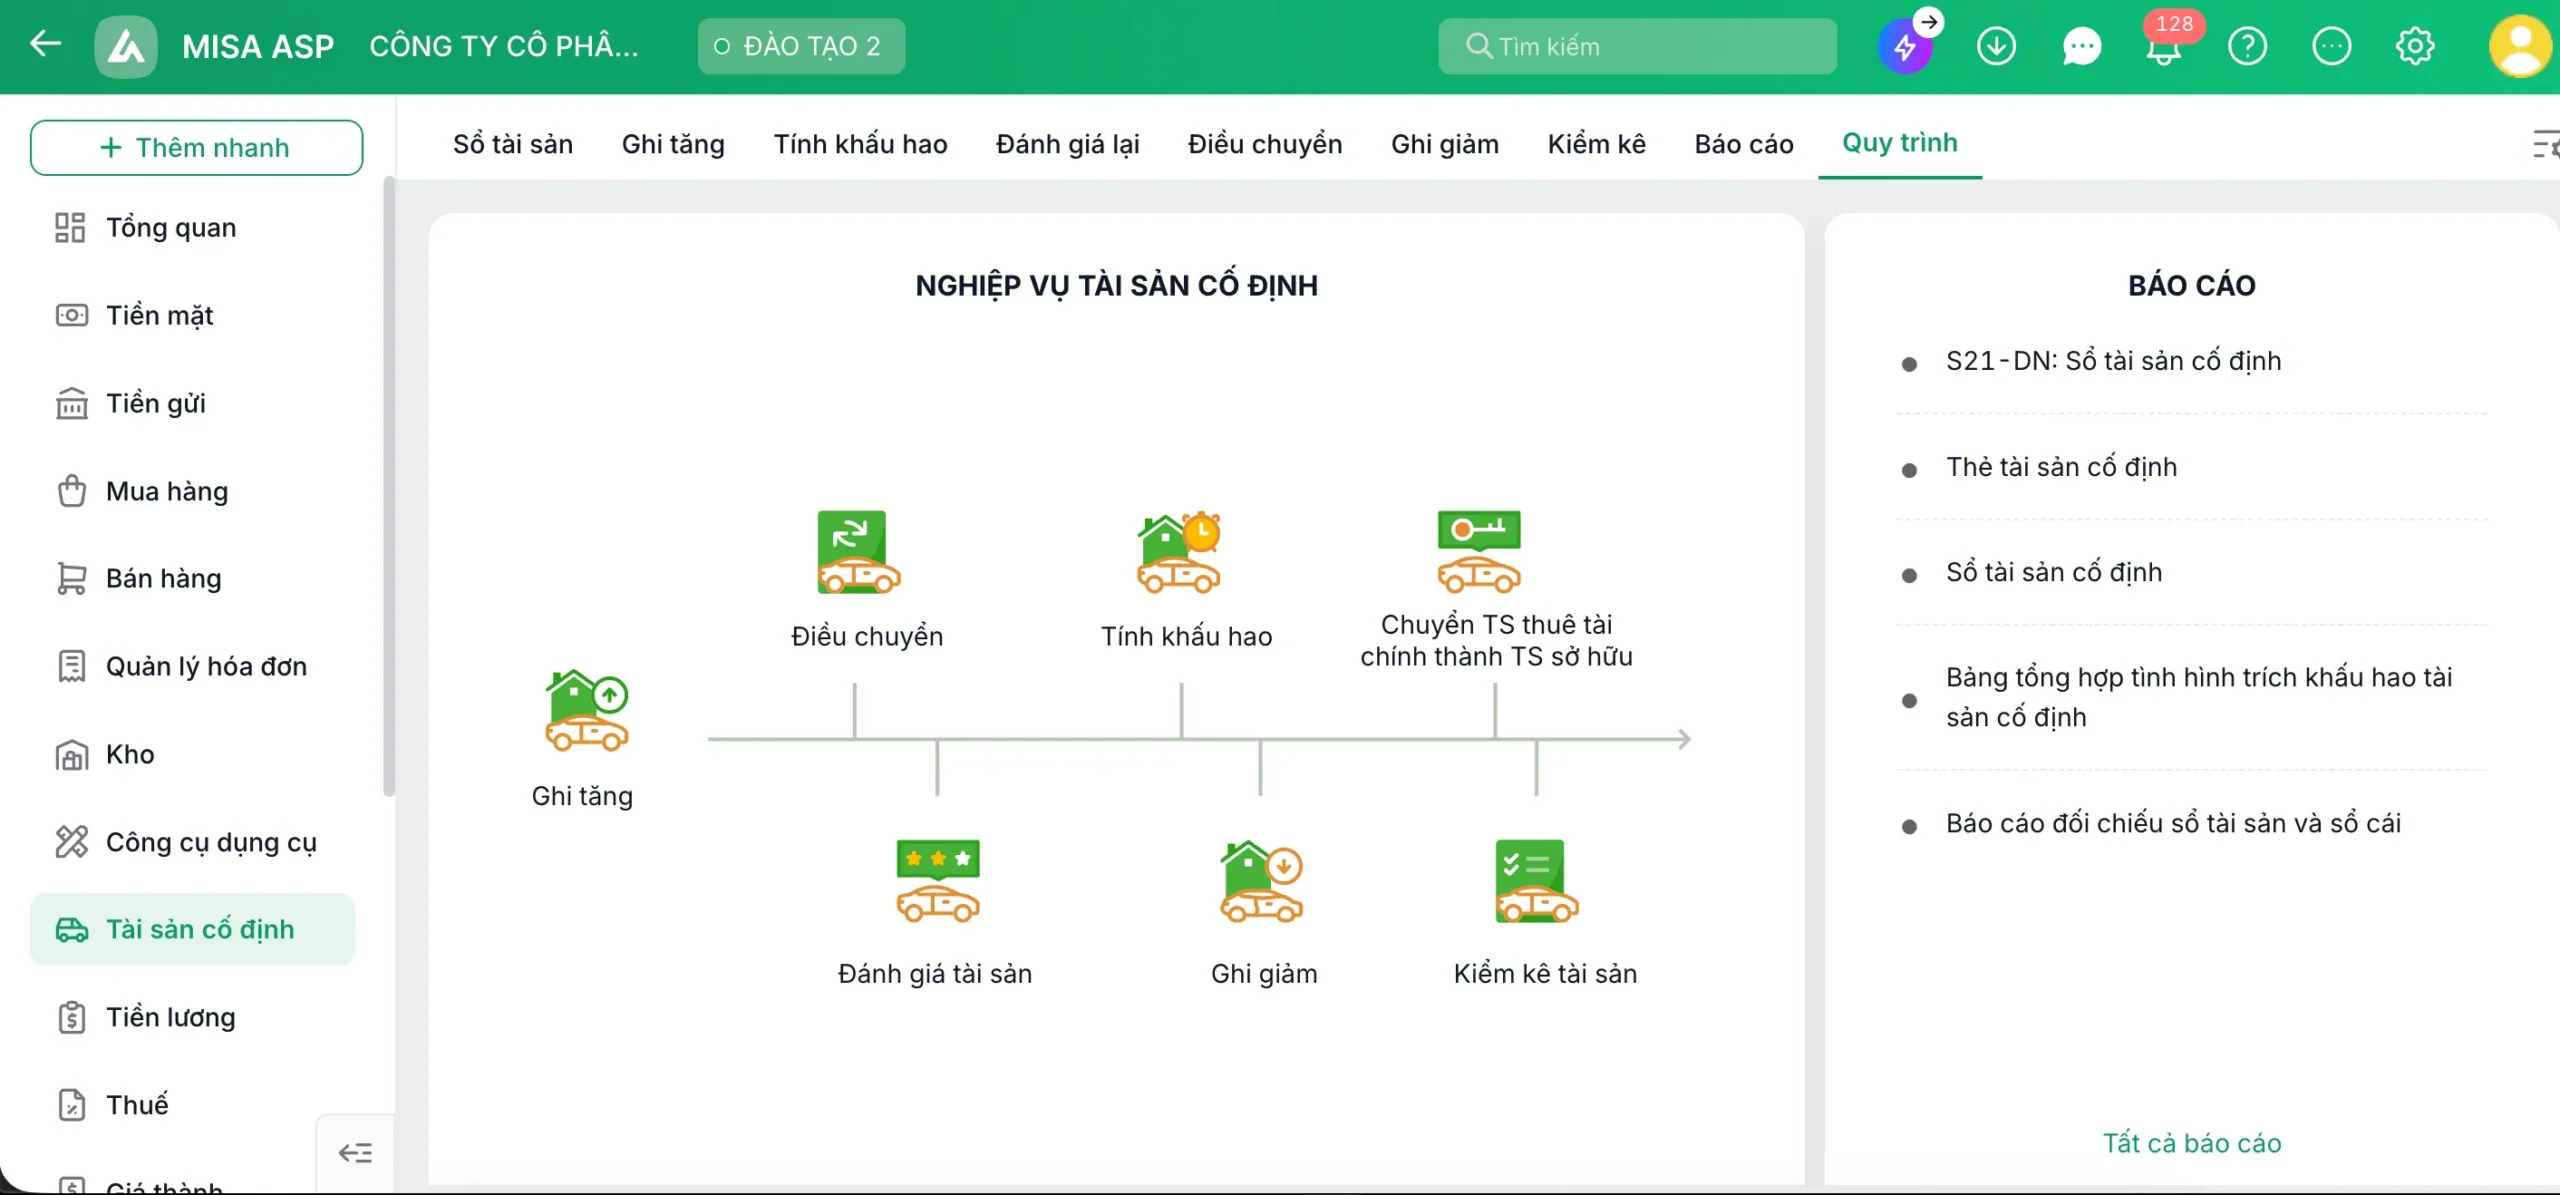
Để không phải dò tay cho từng khách, kế toán có thể xử lý toàn bộ nghiệp vụ này trên phần mềm kế toán MISA ASP:
- Nguyên giá, hao mòn của từng tài sản nằm sẵn trên Sổ quản lý TSCĐ của từng khách, xuất ra Excel khi cần đối chiếu.
- Ghi giảm TSCĐ với lý do Nhượng bán, thanh lý, phần mềm tự lập bút toán Nợ 214, Nợ 811 / Có 211.
- Lập chứng từ bán dịch vụ và phát hành hóa đơn thanh lý ngay trên phần mềm.
- Kiểm kê TSCĐ trên phần mềm trước khi lập đề nghị thanh lý.
Ngoài ra, MISA ASP còn nhiều tính năng được kế toán dịch vụ yêu thích khác:
- Tự động lấy hóa đơn đầu vào, đầu ra của khách từ cơ quan thuế.
- Trợ lý AI AVA tự động hạch toán hóa đơn đầu ra.
- Lập báo cáo tài chính, tờ khai thuế và nộp qua MISA mTax ngay trên phần mềm.
- Theo dõi tình trạng tờ khai của mọi khách tại MISA ASP Quản lý.
Bạn có thể xem giá phần mềm kế toán MISA ASP hoặc để lại thông tin bên dưới để được demo 1:1 miễn phí và nhận báo giá ưu đãi tới 50%.
NHẬN DEMO 1:1 MIỄN PHÍ & ƯU ĐÃI TỚI 50%