



 MISA ASP
 13 lượt xem
Hạch toán hóa đơn thay thế là xóa bút toán của hóa đơn sai và ghi nhận lại theo hóa đơn mới. Kê vào kỳ nào tùy hóa đơn cùng kỳ hay khác kỳ, theo Thông tư 91/2026/TT-BTC và Nghị định 252/2026/NĐ-CP.
Kéo hóa đơn, hạch toán và kê khai tự động trên MISA ASP
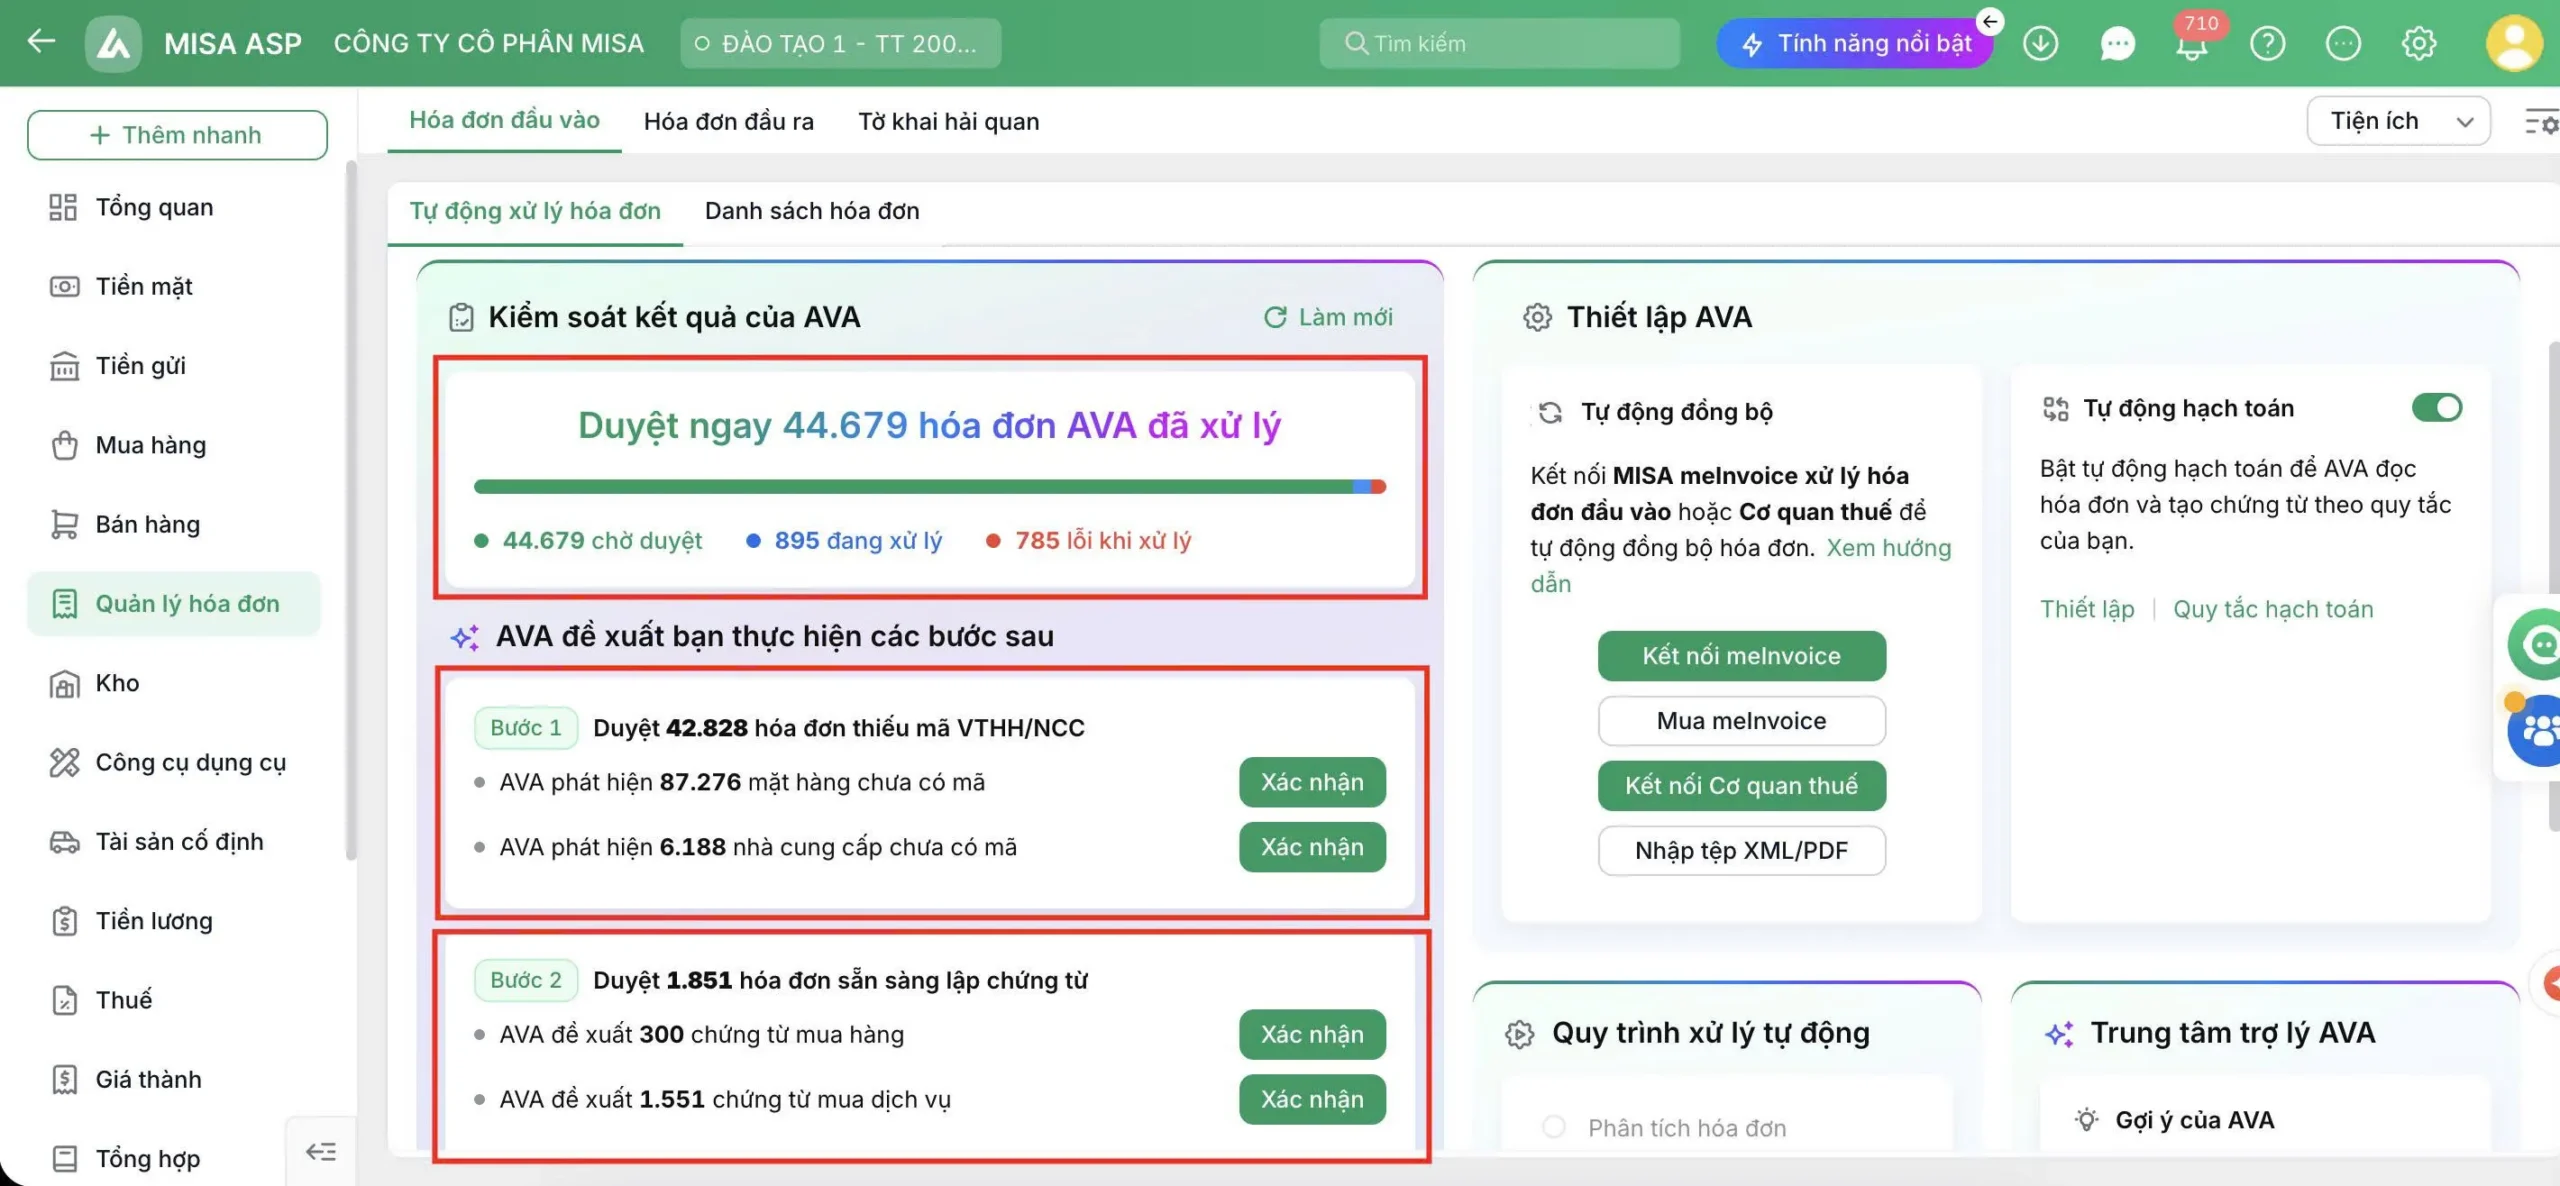
✓ Tự kéo hóa đơn: đồng bộ hóa đơn đầu vào, đầu ra từ cơ quan thuế lúc 23h59 mỗi đêm, sáng ra đã có đủ dữ liệu, không phải tải tay từng hóa đơn.
✓ Tự hạch toán: trợ lý AI AVA tự đọc hóa đơn, phân loại và lập sẵn chứng từ, kế toán chỉ cần kiểm tra lại.
✓ Tự đối chiếu: so khớp dữ liệu với cơ quan thuế, cảnh báo sai lệch trước khi lên tờ khai.
✓ Tự kê khai: số liệu tự lấy lên tờ khai thuế GTGT 01/GTGT, nộp trực tiếp qua MTAX tích hợp, không phụ thuộc HTKK.
1. Khi nào phải lập hóa đơn thay thế từ 01/7/2026?
Từ 01/7/2026, hóa đơn điện tử lập sai không còn xử lý bằng cách hủy như trước. Người bán chọn lập hóa đơn điều chỉnh hoặc hóa đơn thay thế, theo Nghị định 254/2026/NĐ-CP và Điều 10 Thông tư 91/2026/TT-BTC.
Hóa đơn thay thế được dùng khi hóa đơn sai mã số thuế, hàng hóa, số tiền, thuế suất, tiền thuế hoặc nội dung bắt buộc khác.
“b) Trường hợp hóa đơn điện tử đã lập sai các nội dung về: mã số thuế; tên hàng hóa, hàng hóa ghi trên hóa đơn không đúng quy cách, chất lượng; số tiền ghi trên hóa đơn; thuế suất; tiền thuế hoặc các nội dung bắt buộc khác (trừ trường hợp quy định tại điểm a khoản này) thì người bán có thể lựa chọn điều chỉnh hoặc thay thế hóa đơn điện tử như sau:” (Điểm b khoản 1 Điều 10 Thông tư 91/2026/TT-BTC)
Hóa đơn mới phải có dòng “Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm” (điểm b.2 khoản 1 Điều 10). Với người mua là tổ chức, hộ kinh doanh, hai bên phải lập văn bản thỏa thuận ghi rõ nội dung sai trước khi thay thế.
Hóa đơn từ máy tính tiền và hóa đơn bán tài sản phải đăng ký quyền sở hữu thì bắt buộc lập hóa đơn thay thế (điểm c khoản 1 Điều 10). Nếu lần đầu đã xử lý bằng thay thế, các lần sai sau cũng phải thay thế (điểm a khoản 6 Điều 10).
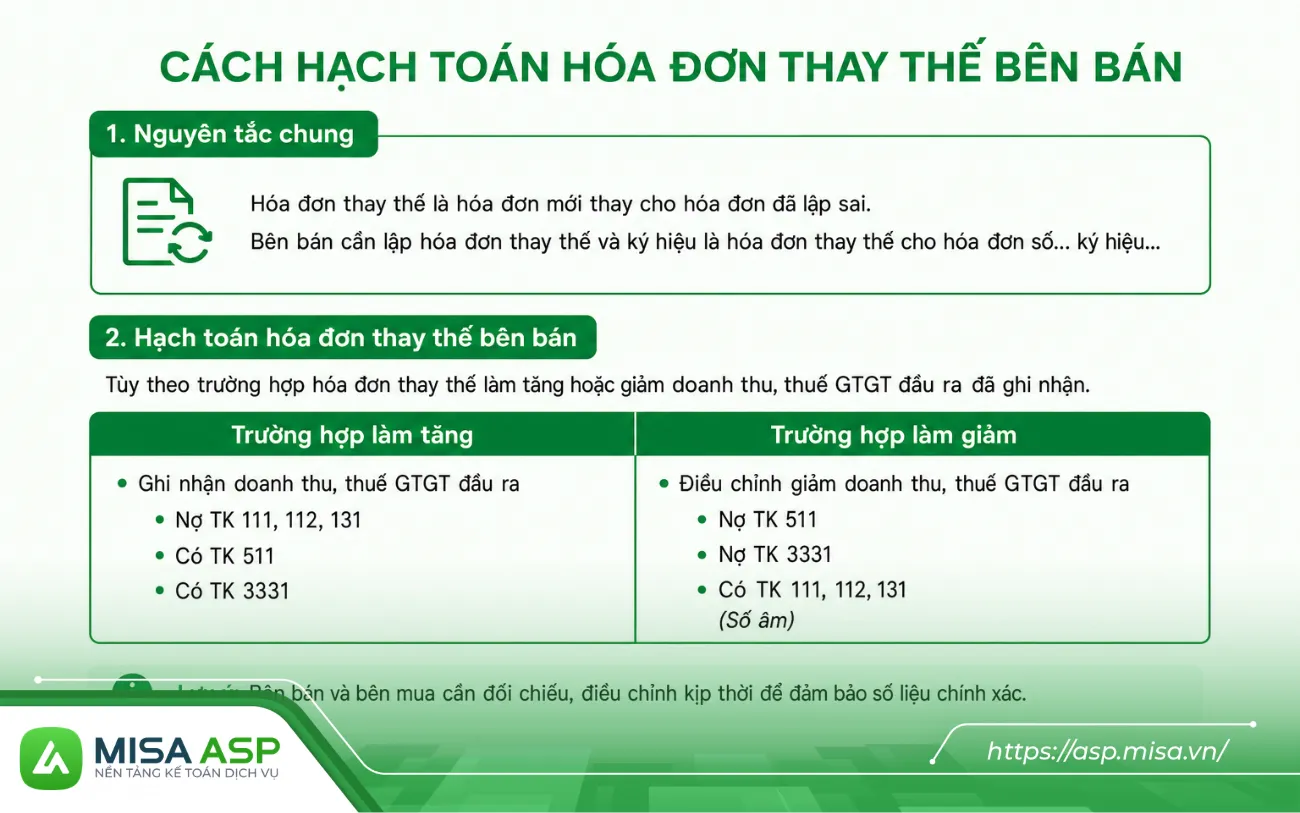
2. Cách hạch toán hóa đơn thay thế bên bán
Cách hạch toán hóa đơn thay thế bên bán giống hóa đơn đầu ra thông thường, vì hóa đơn mới có hiệu lực thay cho hóa đơn cũ.
Ví dụ: Công ty A kê khai thuế GTGT theo quý, thuế suất 10%. Ngày 18/9/2026, A xuất hóa đơn số 0000215 cho Công ty B: 100 sản phẩm × 200.000 đồng = 20.000.000 đồng, thuế GTGT 2.000.000 đồng.
Bút toán đã ghi khi xuất hóa đơn gốc:
- Nợ TK 131: 22.000.000
- Có TK 511: 20.000.000
- Có TK 3331: 2.000.000
2.1 Nguyên tắc: xóa bút toán cũ, ghi lại theo hóa đơn thay thế
Nếu đã hạch toán hóa đơn gốc, kế toán ghi bút toán ngược để xóa số liệu cũ. Sau đó ghi nhận doanh thu, thuế, công nợ theo đúng hóa đơn thay thế.
| Bước | Nợ | Có |
|---|---|---|
| Xóa bút toán hóa đơn gốc | TK 511 TK 3331 |
TK 131 (tổng thanh toán hóa đơn gốc) |
| Ghi nhận theo hóa đơn thay thế | TK 131 (tổng thanh toán hóa đơn thay thế) |
TK 511 TK 3331 |
Nếu hóa đơn gốc chưa hạch toán, kế toán chỉ cần ghi một lần theo hóa đơn thay thế.
2.2 Hóa đơn thay thế làm tăng giá trị
Ngày 08/10/2026, hai bên phát hiện số lượng đúng là 120 sản phẩm. A lập hóa đơn thay thế số 0000268: 24.000.000 đồng, thuế GTGT 2.400.000 đồng.
| Bút toán | Nợ | Có |
|---|---|---|
| Xóa hóa đơn 0000215 | TK 511: 20.000.000 TK 3331: 2.000.000 |
TK 131: 22.000.000 |
| Ghi nhận hóa đơn 0000268 | TK 131: 26.400.000 | TK 511: 24.000.000 TK 3331: 2.400.000 |
Sau hai bút toán, doanh thu tăng 4.000.000 đồng, thuế đầu ra tăng 400.000 đồng, công nợ của B tăng 4.400.000 đồng.
2.3 Hóa đơn thay thế làm giảm giá trị
Giả sử sai đơn giá: giá đúng là 180.000 đồng/sản phẩm. Hóa đơn thay thế ghi 18.000.000 đồng, thuế GTGT 1.800.000 đồng.
| Bút toán | Nợ | Có |
|---|---|---|
| Xóa hóa đơn 0000215 | TK 511: 20.000.000 TK 3331: 2.000.000 |
TK 131: 22.000.000 |
| Ghi nhận hóa đơn thay thế | TK 131: 19.800.000 | TK 511: 18.000.000 TK 3331: 1.800.000 |
Doanh thu giảm 2.000.000 đồng, thuế đầu ra giảm 200.000 đồng.
2.4 Hóa đơn thay thế không đổi số tiền
Khi chỉ sai mã số thuế người mua, số tiền giữ nguyên. Kế toán vẫn xóa bút toán cũ và ghi lại cùng số tiền, gắn với thông tin khách hàng đúng để công nợ theo dõi đúng đối tượng.
[ẢNH 2] Tên file: but-toan-hach-toan-hoa-don-thay-the-ben-ban-misa-asp.webp | Alt: Bút toán hạch toán hóa đơn thay thế bên bán | Chú thích: Xóa bút toán cũ và ghi nhận lại theo hóa đơn thay thế (Ảnh: MISA ASP)
3. Hạch toán hóa đơn thay thế bên mua
Bên mua có hai cách làm, tùy kỳ của hóa đơn gốc đã lập tờ khai thuế GTGT lần đầu hay chưa.
- Chưa lập tờ khai kỳ gốc: sửa giá trị hóa đơn gốc về 0 rồi hạch toán hóa đơn thay thế như chứng từ mua hàng mới. Hoặc sửa thẳng chứng từ gốc theo thông tin hóa đơn thay thế.
- Đã lập tờ khai kỳ gốc: giữ nguyên hóa đơn gốc, chỉ hạch toán phần chênh lệch.
Ví dụ: Ngày 22/9/2026, Công ty A mua hàng của Công ty C theo hóa đơn số 0001520: 100.000.000 đồng, thuế GTGT 10.000.000 đồng. Ngày 12/10/2026, A nhận hóa đơn thay thế số 0001688: 110.000.000 đồng, thuế GTGT 11.000.000 đồng.
| Phần chênh lệch | Hàng còn tồn kho | Hàng đã bán hết |
|---|---|---|
| Tiền thuế GTGT | Nợ TK 1331: 1.000.000 Có TK 331: 1.000.000 |
Nợ TK 1331: 1.000.000 Có TK 331: 1.000.000 |
| Giá trị hàng | Nợ TK 156: 10.000.000 Có TK 331: 10.000.000 |
Nợ TK 632: 10.000.000 Có TK 331: 10.000.000 |
Nếu hóa đơn thay thế giảm giá trị, bút toán ghi ngược lại: Nợ TK 331 / Có TK 1331 và Có TK 156 hoặc TK 632. Khi hàng đã xuất bán một phần, kế toán kiểm tra tồn kho để phân bổ chênh lệch cho phù hợp.
4. Hóa đơn thay thế kê khai vào kỳ nào?
Thông tư 91/2026/TT-BTC và Nghị định 254/2026/NĐ-CP không hướng dẫn riêng việc kê khai hóa đơn thay thế. Vì vậy áp dụng quy định chung về khai bổ sung tại Điều 12 Nghị định 252/2026/NĐ-CP, khoản 6 Điều 23 Nghị định 181/2025/NĐ-CP và Phụ lục II Thông tư 89/2026/TT-BTC.
| Trường hợp | Bên bán | Bên mua |
|---|---|---|
| Cùng kỳ | Chỉ kê hóa đơn thay thế | Chỉ kê hóa đơn thay thế |
| Khác kỳ, chưa nộp tờ khai kỳ gốc | Kê hóa đơn thay thế vào tờ khai kỳ gốc | Kê hóa đơn thay thế vào tờ khai kỳ gốc |
| Khác kỳ, đã nộp tờ khai kỳ gốc | Khai bổ sung kỳ gốc | Khai bổ sung kỳ gốc nếu tăng thuế phải nộp, giảm thuế được hoàn Trường hợp còn lại: kê chênh lệch vào chỉ tiêu [37], [38] kỳ hiện tại |
4.1 Cùng kỳ: chỉ kê hóa đơn thay thế
Ngày 05/8/2026, A xuất hóa đơn số 0000190. Ngày 20/8/2026, A lập hóa đơn thay thế số 0000197. Cả hai thuộc quý III/2026.
Khi lập tờ khai quý III, cả bên bán và bên mua chỉ kê hóa đơn 0000197, không kê hóa đơn 0000190.
4.2 Khác kỳ, chưa nộp tờ khai kỳ gốc
Quay lại ví dụ bán hàng: hóa đơn gốc 0000215 thuộc quý III, hóa đơn thay thế 0000268 lập ngày 08/10/2026 thuộc quý IV. Hạn nộp tờ khai quý III/2026 là cuối tháng 10/2026.
Nếu đến 08/10 A chưa nộp tờ khai quý III, A kê hóa đơn 0000268 vào tờ khai quý III và bỏ hóa đơn 0000215. Không cần tờ khai bổ sung.
4.3 Khác kỳ, đã nộp: bên bán khai bổ sung kỳ gốc
Giả sử A đã nộp tờ khai quý III ngày 06/10/2026, trong đó có hóa đơn 0000215. Ngày 08/10, A lập hóa đơn thay thế 0000268.
A lập tờ khai bổ sung quý III, chỉ kê phần chênh lệch giữa hai hóa đơn:
| Chỉ tiêu tờ khai bổ sung quý III/2026 | Điều chỉnh |
|---|---|
| [32] Hàng hóa, dịch vụ bán ra chịu thuế suất 10% | Tăng 4.000.000 |
| [33] Thuế GTGT tương ứng | Tăng 400.000 |
Số thuế phải nộp quý III tăng 400.000 đồng. A nộp đủ số thuế tăng thêm và tiền chậm nộp (nếu có). Nếu hóa đơn thay thế làm giảm thuế, A cũng khai bổ sung quý III và được xử lý số thuế nộp thừa.
“a) Người nộp thuế thuộc trường hợp quy định tại điểm a, b, c khoản 5 Điều 12 Luật Quản lý thuế thực hiện khai bổ sung cho kỳ phát sinh sai, sót.” (Điểm a khoản 6 Điều 12 Nghị định 252/2026/NĐ-CP)
4.4 Khác kỳ, đã nộp: bên mua khai bổ sung hay kê chỉ tiêu [37], [38]?
Bên mua kê nháp phần chênh lệch vào tờ khai kỳ gốc để xem kết quả. Căn cứ kết quả đó để chọn cách kê khai:
“b) Người nộp thuế thực hiện khai vào tháng, quý phát hiện sai, sót nếu việc khai thuế được thực hiện vào tháng, quý phát sinh thuế giá trị gia tăng đầu vào bị sai, sót làm giảm số tiền thuế phải nộp hoặc chỉ làm tăng hoặc giảm số thuế giá trị gia tăng còn được khấu trừ chuyển sang tháng, quý sau.” (Điểm b khoản 6 Điều 23 Nghị định 181/2025/NĐ-CP)
Tờ khai quý III của A đã nộp có: thuế đầu vào được khấu trừ [25] 20.000.000 đồng, thuế đầu ra [33] 13.000.000 đồng, khấu trừ chuyển kỳ sau [43] 7.000.000 đồng.
| Tình huống (kê nháp vào quý III) | Kết quả | Cách kê khai |
|---|---|---|
| Hóa đơn 0001688 tăng 1.000.000 thuế đầu vào | [43] tăng lên 8.000.000 |
Không khai bổ sung Kê 1.000.000 vào [38] quý IV |
| Hóa đơn thay thế giảm 1.000.000 thuế đầu vào | [43] giảm còn 6.000.000 |
Không khai bổ sung Kê 1.000.000 vào [37] quý IV |
| Quý III đang phải nộp [40] 10.000.000, hóa đơn thay thế giảm 1.000.000 thuế đầu vào | [40] tăng lên 11.000.000 |
Khai bổ sung quý III Nộp thêm 1.000.000 và tiền chậm nộp (nếu có) |
5. Hạch toán và kê khai hóa đơn đầu ra là Hóa đơn điều chỉnh/thay thế trên MISA ASP
Dưới đây là hướng dẫn hạch toán và kê khai hóa đơn đầu ra là Hóa đơn điều chỉnh/thay thay thế trên phần mềm kế toán MISA ASP Kế toán.
5.1 Hướng dẫn hạch toán
» Hạch toán hóa đơn thay thế
Hóa đơn thay thế có hiệu lực thay cho hóa đơn cũ, nên kế toán hạch toán giống như một hóa đơn đầu ra thông thường.
Nếu đã hạch toán nội bộ, kế toán xóa bút toán cũ rồi ghi nhận lại theo nội dung của hóa đơn thay thế.
Ví dụ: hóa đơn sai do xuất nhầm số lượng, ghi 10 sản phẩm × 100.000 = 1.000.000 đồng. Hóa đơn thay thế ghi đúng 12 sản phẩm × 100.000 = 1.200.000 đồng.
Khi đó, bút toán ghi nhận doanh thu (với thuế GTGT 10%) là:
- Nợ TK 131: 1.320.000
- Có TK 511: 1.200.000
- Có TK 3331: 120.000
» Hạch toán hóa đơn điều chỉnh
Tùy loại điều chỉnh (tăng, giảm doanh thu, thuế, số lượng…), kế toán lập bút toán điều chỉnh tương ứng.
Điều chỉnh tăng doanh thu:
- Nợ TK 131: phần tăng thêm
- Có TK 511: phần tăng
- Có TK 3331: thuế GTGT tương ứng
Điều chỉnh giảm doanh thu:
- Nợ TK 511: phần giảm
- Nợ TK 3331: thuế giảm
- Có TK 131: tổng phần giảm
Lưu ý: Không ghi số âm trên hóa đơn. Nội dung điều chỉnh phải được thể hiện rõ ràng và đúng quy định.
5.2 Hướng dẫn kê khai
» Đã nộp tờ khai lần đầu, sau đó mới phát hiện sai sót
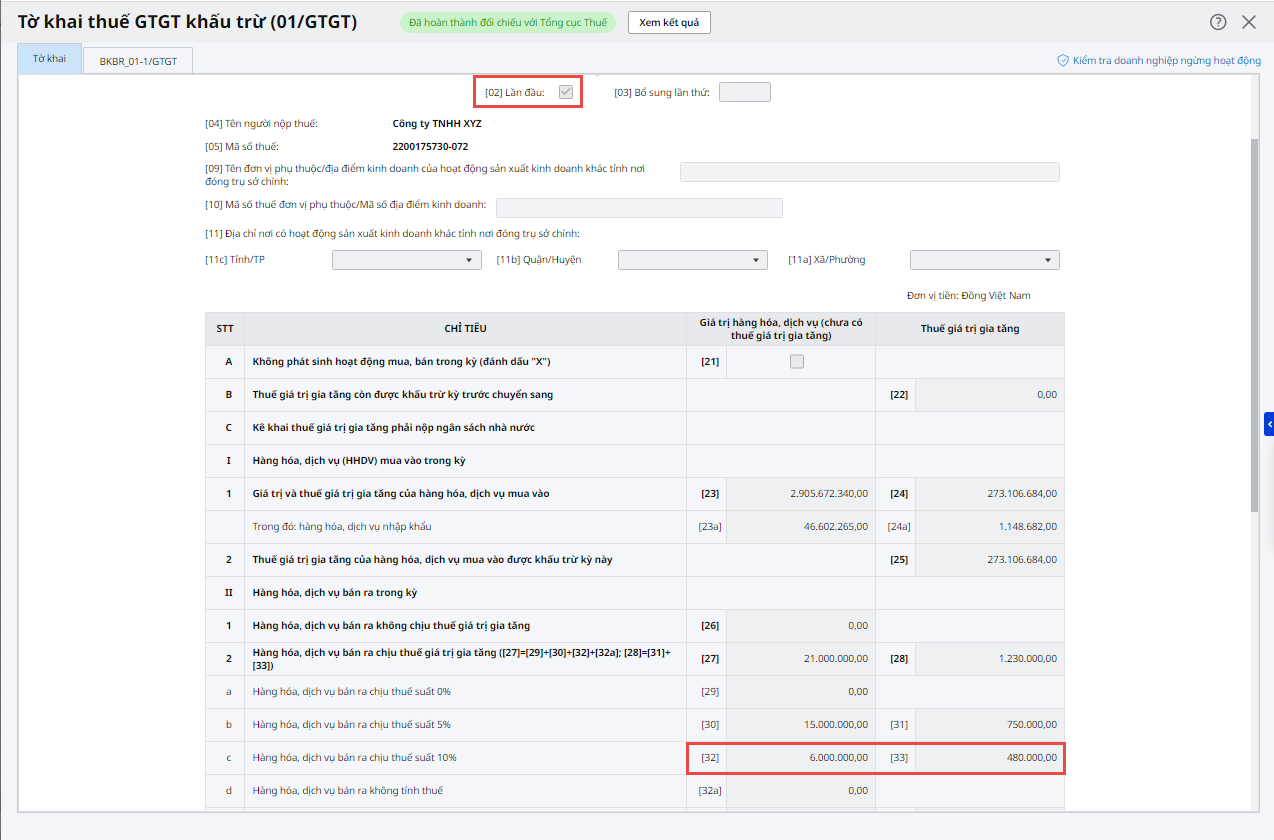
Kế toán lập Tờ khai bổ sung của kỳ phát sinh hóa đơn bị điều chỉnh, kê khai lại tổng giá trị hàng hóa và tiền thuế GTGT tại chỉ tiêu [32], [33].
Ví dụ 1: Ngày 06/8, đơn vị đã nộp tờ khai thuế GTGT tháng 7 với chỉ tiêu [32] = 6.000.000 đồng và chỉ tiêu [33] = 480.000 đồng (theo chính sách giảm trừ 2% thuế).
Ngày 09/9, đơn vị xuất hóa đơn thay thế làm tăng giá trị 2.000.000 đồng, tiền thuế GTGT tăng 160.000 đồng.
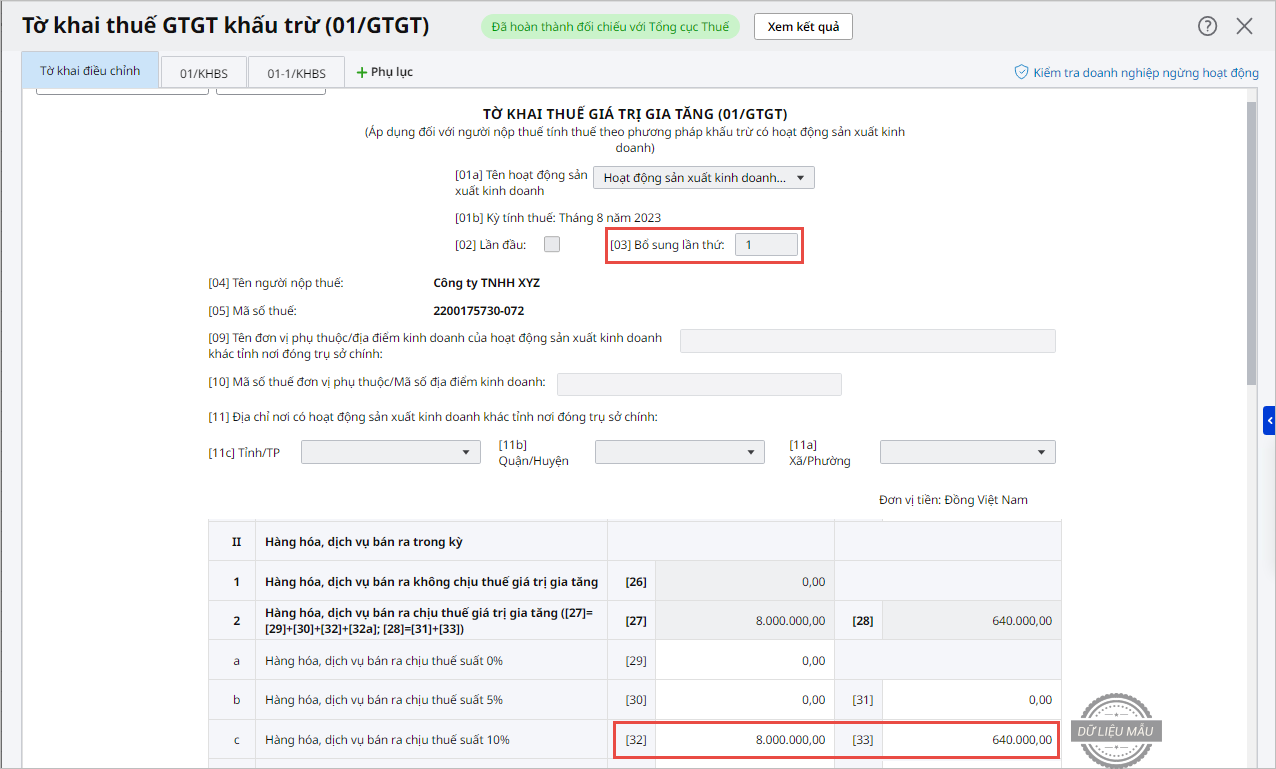
Lúc này, kế toán lập tờ khai bổ sung theo một trong hai trường hợp:
- TH1: Lập tờ khai bổ sung không kèm bảng kê. Sửa lại chỉ tiêu [32] = 8.000.000 đồng và chỉ tiêu [33] = 640.000 đồng.
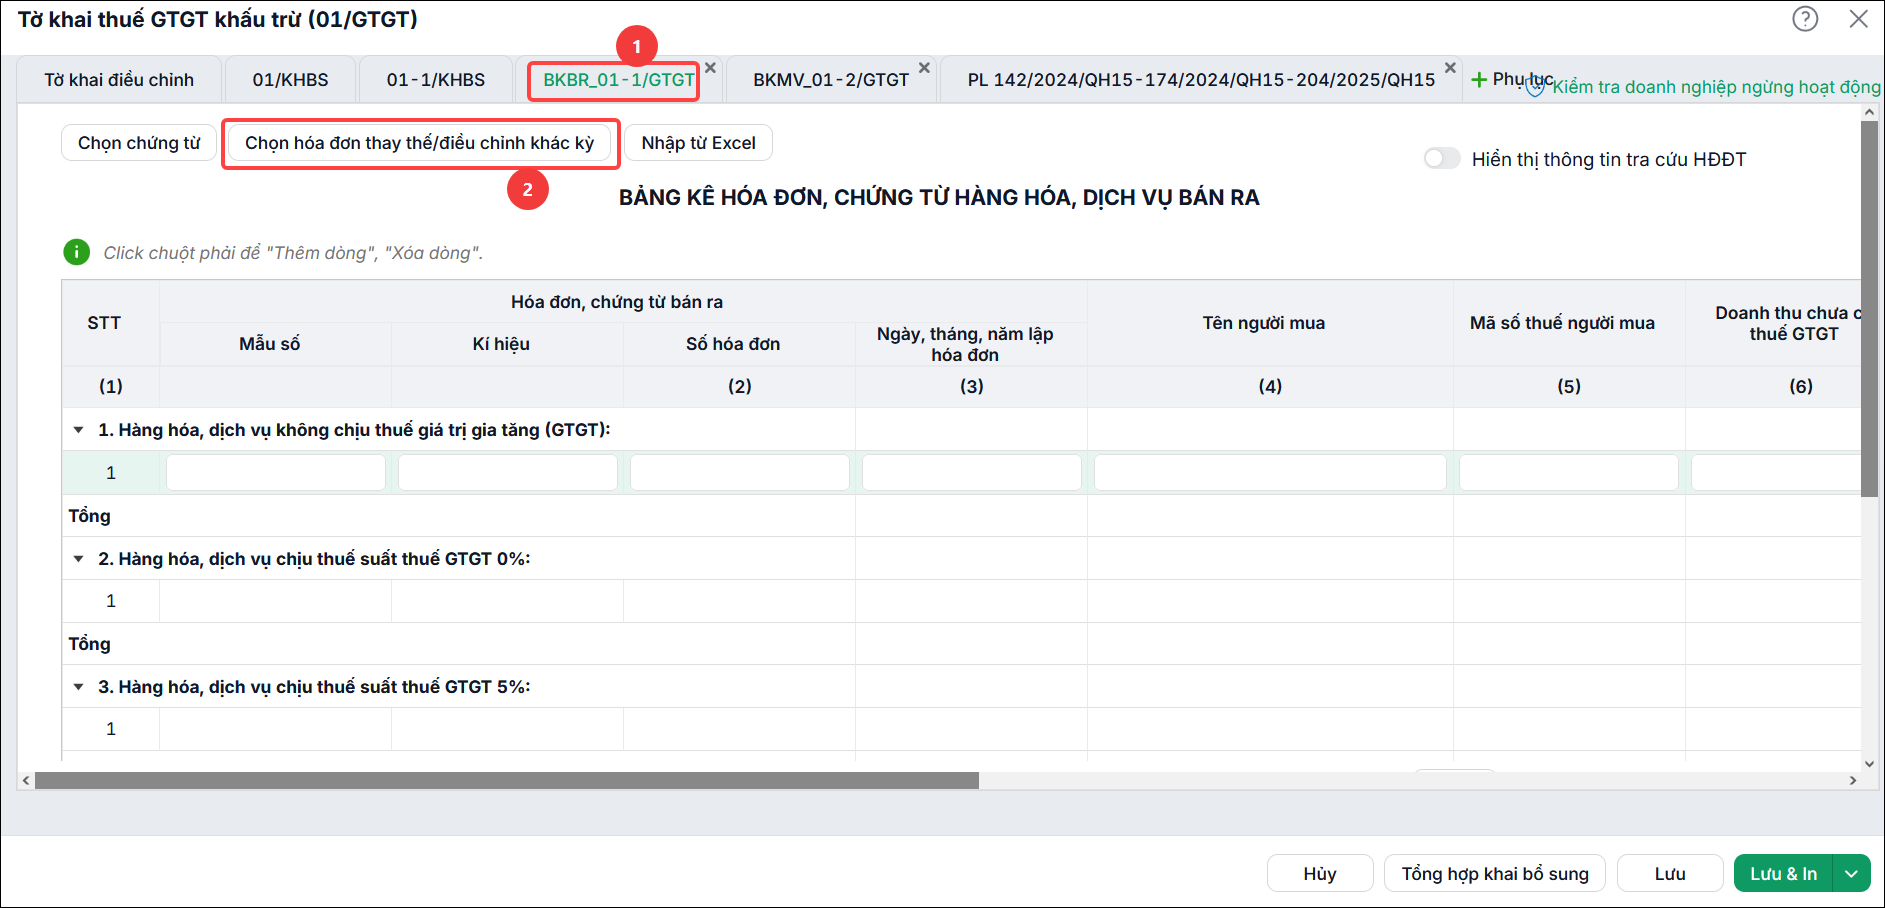
- TH2: Lập tờ khai bổ sung kèm bảng kê. Lấy hóa đơn thay thế, điều chỉnh lên bằng chức năng Chọn HĐ thay thế/điều chỉnh khác kỳ.
» Phát hiện sai sót khi chưa nộp tờ khai lần đầu
Ví dụ 2: Doanh nghiệp A kê khai theo tháng. Ngày 31/08, phát sinh 2 hóa đơn cùng số tiền:
- Hóa đơn gốc số 01: 10 triệu, VAT 10%: 1 triệu
- Hóa đơn gốc số 02: 10 triệu, VAT 10%: 1 triệu
Ngày 05/09, kế toán phát hiện cả hai hóa đơn số 01 và số 02 đều sai sót. Kế toán hủy HĐ số 01 và lập hóa đơn thay thế số 03 với số tiền đúng là 15 triệu, VAT 10%: 1,5 triệu. Đồng thời, lập hóa đơn điều chỉnh số 04 cho HĐ số 02 do sai đơn giá, điều chỉnh tăng 5,5 triệu.
Đến ngày 10/09, kế toán mới lập tờ khai thuế GTGT lần đầu cho kỳ tháng 8. Trường hợp này, kế toán có thể chọn một trong hai cách xử lý MISA đưa ra dưới đây.
Lưu ý: MISA khuyến nghị trước khi lập tờ khai thuế GTGT và gửi tới cơ quan thuế, khách hàng cần xác nhận lại kỹ thông tin, thống nhất cách xử lý số liệu trên tờ khai với cơ quan thuế quản lý trực tiếp.
CÁCH 1: Kê khai đồng thời cả hóa đơn sai sót và hóa đơn thay thế, điều chỉnh lên tờ khai lần đầu
Khi đã phát hiện sai sót và lập hóa đơn thay thế, điều chỉnh trước khi lập tờ khai, kế toán có thể kê luôn các hóa đơn này lên tờ khai lần đầu của kỳ phát sinh hóa đơn sai sót. Số liệu trên bảng kê HHDV bán ra xử lý như sau:
- Hóa đơn gốc số 01 (bị thay thế): kê lên bảng kê với số tiền bằng 0.
- Hóa đơn gốc số 02 (bị điều chỉnh): kê đúng doanh thu chưa thuế 10 triệu, tiền thuế GTGT 1 triệu.
- Hóa đơn thay thế số 03: kê đúng doanh thu chưa thuế 15 triệu, tiền thuế GTGT 1,5 triệu.
- Hóa đơn điều chỉnh số 04: kê phần chênh lệch tăng, giá trị 5 triệu, tiền thuế GTGT 0,5 triệu.
Trên phần mềm MISA ASP Kế toán: khi lập tờ khai thuế GTGT lần đầu, tại tab Bảng kê hóa đơn HHDV bán ra BKBR_01-1/GTGT, nhấn Chọn HĐ thay thế/điều chỉnh khác kỳ và làm theo hướng dẫn.
CÁCH 2: Kê hóa đơn sai sót (HĐ gốc) lên tờ khai lần đầu, kê hóa đơn thay thế, điều chỉnh vào tờ khai bổ sung
Với cùng ví dụ trên, kế toán lần lượt lập 2 loại tờ khai thuế GTGT cho kỳ tháng 8:
- Tờ khai lần đầu tháng 8: kê lên bảng kê đúng số tiền của cả HĐ số 01 và HĐ số 02.
- Tờ khai bổ sung tháng 8: căn cứ hóa đơn thay thế, hóa đơn điều chỉnh để sửa lại các chỉ tiêu liên quan cho chính xác.
Cách thực hiện trên phần mềm:
Bước 1: Lập tờ khai GTGT lần đầu của tháng 8, kê hóa đơn gốc (hóa đơn có sai sót) lên bảng kê bán ra.
Trên tab bảng kê HHDV bán ra, chương trình đang lấy số liệu như sau:
- Hóa đơn gốc đã bị hủy: phần mềm lấy lên với giá trị bằng 0.
- Hóa đơn đã bị điều chỉnh: phần mềm lấy lên đầy đủ giá trị của hóa đơn bị điều chỉnh.
Vì vậy, với hóa đơn đã bị hủy, kế toán cần nhập tay lại đúng số tiền của hóa đơn sai sót (HĐ bị hủy/bị thay thế). Sau đó, xóa hóa đơn điều chỉnh ra khỏi tờ khai.
Bước 2: Lập tờ khai bổ sung để kê hóa đơn thay thế và hóa đơn điều chỉnh vào.
Lưu ý: Trường hợp phát sinh hóa đơn điều chỉnh thông tin (không thay đổi giá trị) thì không cần lập tờ khai bổ sung.
Xem thêm: Hạch toán tự động & xử lý sai sót hóa đơn trên MISA ASP
⟶ THỬ TRẢI NGHIỆM MISA ASP MIỄN PHÍ ⟵Miễn phí toàn bộ tính năng!
6. Kế toán dịch vụ cần lưu ý gì khi xử lý hóa đơn thay thế cho khách hàng?
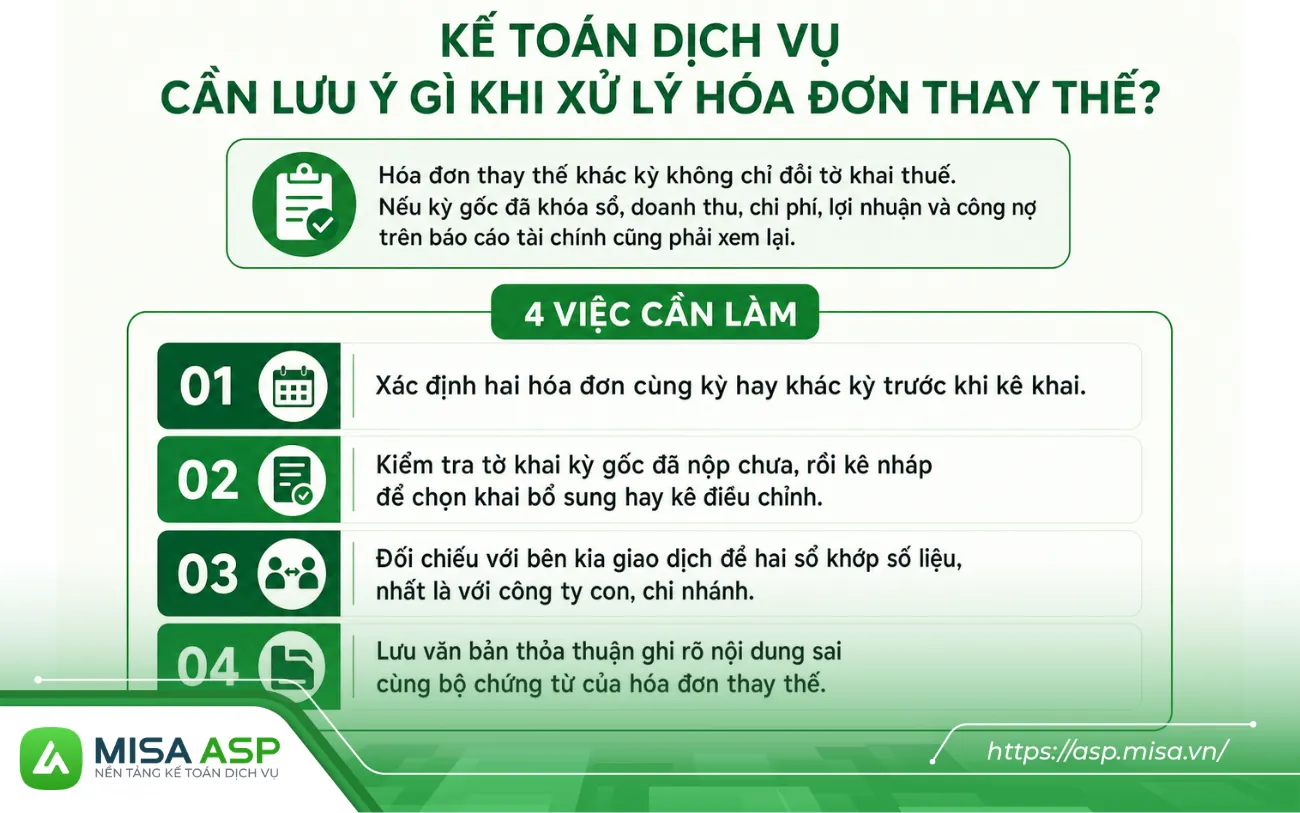
Hóa đơn thay thế khác kỳ không chỉ đổi tờ khai thuế. Nếu kỳ gốc đã khóa sổ, doanh thu, chi phí, lợi nhuận và công nợ trên báo cáo tài chính cũng phải xem lại.
Với khách hàng doanh nghiệp, kế toán dịch vụ nên làm theo 4 việc sau:
- Xác định hai hóa đơn cùng kỳ hay khác kỳ trước khi kê khai.
- Kiểm tra tờ khai kỳ gốc đã nộp chưa, rồi kê nháp để chọn khai bổ sung hay kê [37], [38].
- Đối chiếu với bên kia giao dịch để hai sổ khớp số liệu, nhất là với công ty con, chi nhánh.
- Lưu văn bản thỏa thuận ghi rõ nội dung sai cùng bộ chứng từ của hóa đơn thay thế.
Hóa đơn điều chỉnh thông tin không đổi giá trị thì không phải lập tờ khai bổ sung.
7. Kế toán cần nhớ gì về hạch toán hóa đơn thay thế?
Hạch toán hóa đơn thay thế bên bán là xóa bút toán cũ và ghi lại theo hóa đơn mới. Bên mua đã kê khai kỳ gốc thì giữ hóa đơn gốc, chỉ hạch toán chênh lệch.
Về kê khai, hai hóa đơn cùng kỳ thì chỉ kê hóa đơn thay thế. Khác kỳ thì bên bán khai bổ sung kỳ gốc, còn bên mua kê nháp để chọn khai bổ sung hoặc kê vào chỉ tiêu [37], [38] kỳ hiện tại.
MISA ASP giúp kế toán dịch vụ tự lấy hóa đơn thay thế về và đưa lên đúng bảng kê cho từng khách hàng. Bạn có thể xem giá phần mềm kế toán để chọn gói phù hợp.
MISA ASP – TỰ ĐỘNG KÉO HÓA ĐƠN, HẠCH TOÁN HÀNG LOẠT CHO TOÀN BỘ KHÁCH HÀNG, LOẠI BỎ THAO TÁC THỦ CÔNG CHO KẾ TOÁN DỊCH VỤ
Mỗi hóa đơn thay thế là một lần xóa bút toán cũ, ghi lại bút toán mới và rà xem có phải khai bổ sung hay không. Làm cho một khách thì nhanh, làm cho cả chục khách thì rất dễ sót.
✓ Tự đồng bộ hóa đơn đầu vào, đầu ra từ cơ quan thuế mỗi đêm
✓ Trợ lý AI AVA tự đọc, phân loại và lập sẵn chứng từ hạch toán
✓ Chọn hóa đơn thay thế khác kỳ lên bảng kê, tự sinh chứng từ điều chỉnh thuế GTGT
✓ Tự đối chiếu với dữ liệu cơ quan thuế, cảnh báo sai lệch trước khi nộp
✓ Nộp tờ khai qua MTAX tích hợp, theo dõi tình trạng nộp của mọi khách hàng trên một màn hình
⟶ TRẢI NGHIỆM THỬ TÍNH NĂNG TRÊN MISA ASP ⟵(Miễn phí cho kế toán dịch vụ)