



 MISA ASP
 1 lượt xem
Sổ quỹ tiền mặt là sổ kế toán dùng cho thủ quỹ và kế toán tiền mặt để phản ánh tình hình thu, chi, tồn quỹ tiền mặt bằng tiền Việt Nam của doanh nghiệp theo từng ngày dựa trên Phiếu thu, Phiếu chi hợp lệ. Từ ngày 01/01/2026, biểu mẫu và nguyên tắc lập sổ áp dụng theo Thông tư 99/2025/TT-BTC (thay thế Thông tư 200) và Thông tư 133/2016/TT-BTC.
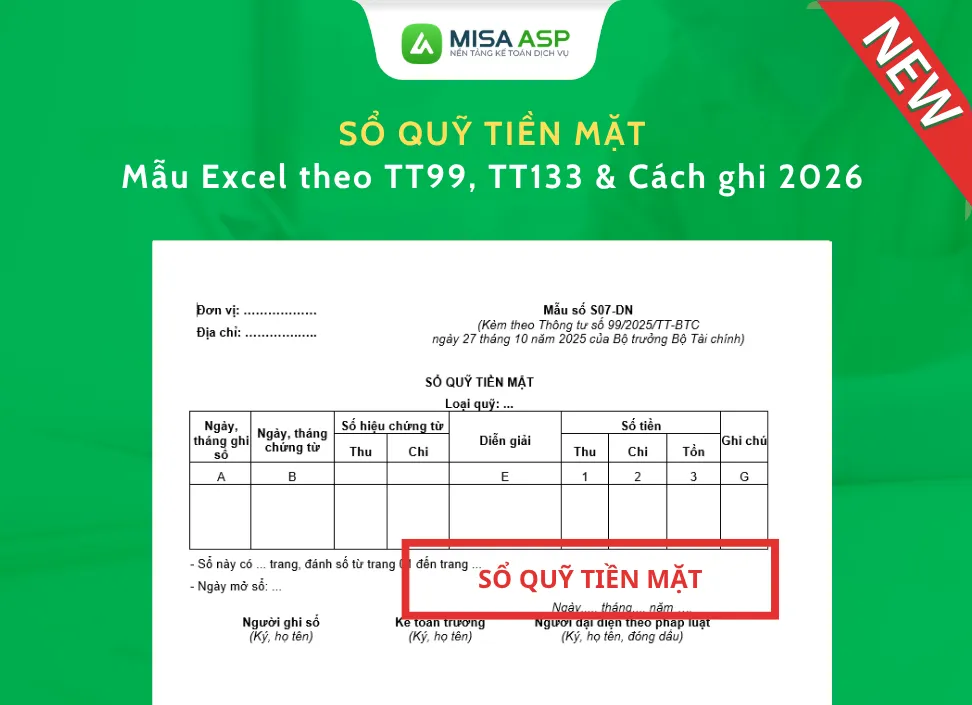
1. Mẫu sổ quỹ tiền mặt mới nhất áp dụng từ năm 2026 (File Excel)
Trong công tác quản lý tiền mặt tại doanh nghiệp, việc lập và theo dõi sổ quỹ tiền mặt hàng ngày giúp kiểm soát chặt chẽ dòng tiền ra vào két, đồng thời là căn cứ đối chiếu số tiền tồn thực tế với số liệu trên sổ kế toán. Để tránh nhầm lẫn khi mở sổ, kế toán cần phân biệt rõ hai loại sổ theo dõi tiền mặt tại đơn vị:
- Sổ quỹ tiền mặt (Mẫu S07-DN hoặc S04a-DNN): Do thủ quỹ trực tiếp ghi chép hàng ngày theo trình tự phát sinh các khoản thực thu, thực chi nhập xuất quỹ.
- Sổ kế toán chi tiết quỹ tiền mặt (Mẫu S07a-DN hoặc S04b-DNN): Do kế toán tiền mặt mở và ghi chép để theo dõi chi tiết nghiệp vụ thu, chi gắn với Tài khoản đối ứng (TK 1111 đối ứng với các tài khoản liên quan).
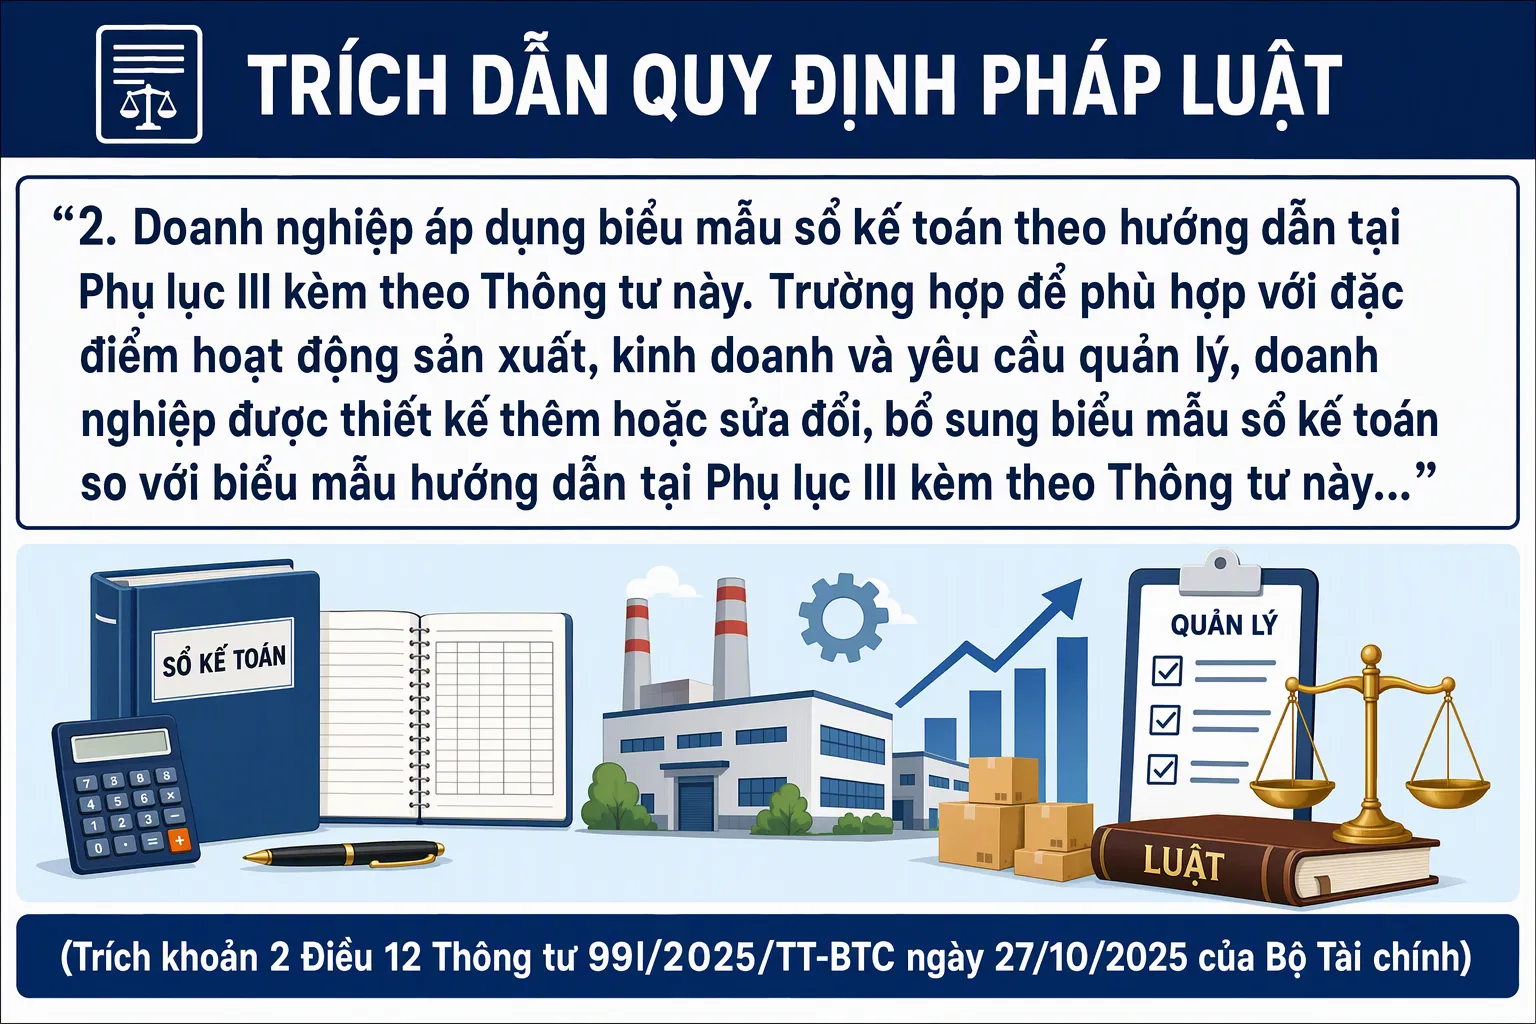
Theo quy định tại khoản 2 Điều 12 Thông tư 99/2025/TT-BTC, trường hợp để phù hợp với đặc điểm hoạt động sản xuất kinh doanh và yêu cầu quản lý, doanh nghiệp được tự thiết kế thêm hoặc sửa đổi, bổ sung biểu mẫu sổ kế toán so với biểu mẫu hướng dẫn tại Phụ lục III. Tuy nhiên, mẫu sổ quỹ tự thiết kế phải đảm bảo phản ánh đầy đủ, trung thực, minh bạch, dễ kiểm tra, kiểm soát và đối chiếu số liệu.
1.1. Mẫu sổ quỹ tiền mặt theo Thông tư 99/2025/TT-BTC
Kể từ ngày 01/01/2026, Thông tư 99/2025/TT-BTC chính thức có hiệu lực và thay thế hoàn toàn Thông tư 200/2014/TT-BTC. Theo Phụ lục III ban hành kèm theo Thông tư 99/2025/TT-BTC, hệ thống biểu mẫu theo dõi quỹ tiền mặt bao gồm:
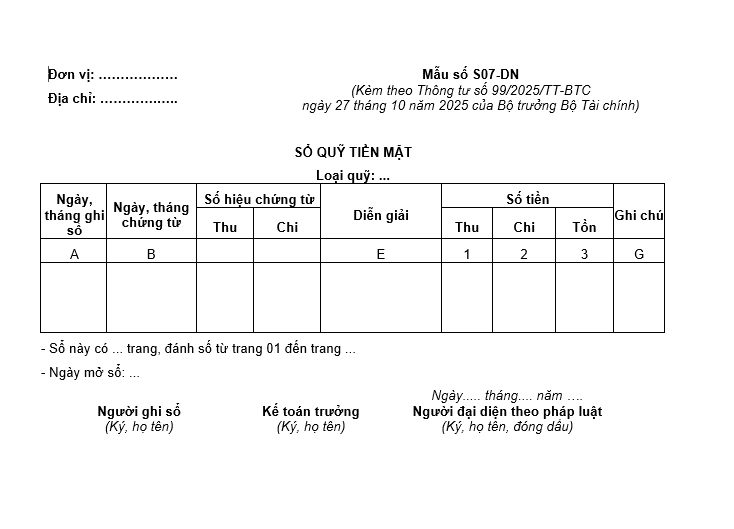
- Mẫu số S07-DN: Sổ quỹ tiền mặt (dùng cho thủ quỹ).
- Mẫu số S07a-DN: Sổ kế toán chi tiết quỹ tiền mặt (dùng cho kế toán thanh toán/kế toán tiền mặt).
Dưới đây là cấu trúc chuẩn của mẫu sổ quỹ tiền mặt (Mẫu số S07-DN) ban hành kèm theo Thông tư 99/2025/TT-BTC:
1.2. Sổ quỹ tiền mặt theo Thông tư 133/2016/TT-BTC
Đối với các doanh nghiệp nhỏ và vừa (DNNVV), theo quy định tại khoản 3 Điều 31 Thông tư 99/2025/TT-BTC, đơn vị vẫn được tiếp tục áp dụng chế độ kế toán theo Thông tư 133/2016/TT-BTC hoặc lựa chọn chuyển sang áp dụng Thông tư 99/2025/TT-BTC (nhưng phải thông báo cho cơ quan thuế và áp dụng nhất quán trong năm tài chính).
Khi áp dụng chế độ kế toán cho DNNVV, sổ quỹ tiền mặt theo thông tư 133 được quy định tại Phụ lục 4 ban hành kèm theo Thông tư 133/2016/TT-BTC với hai mã biểu mẫu:
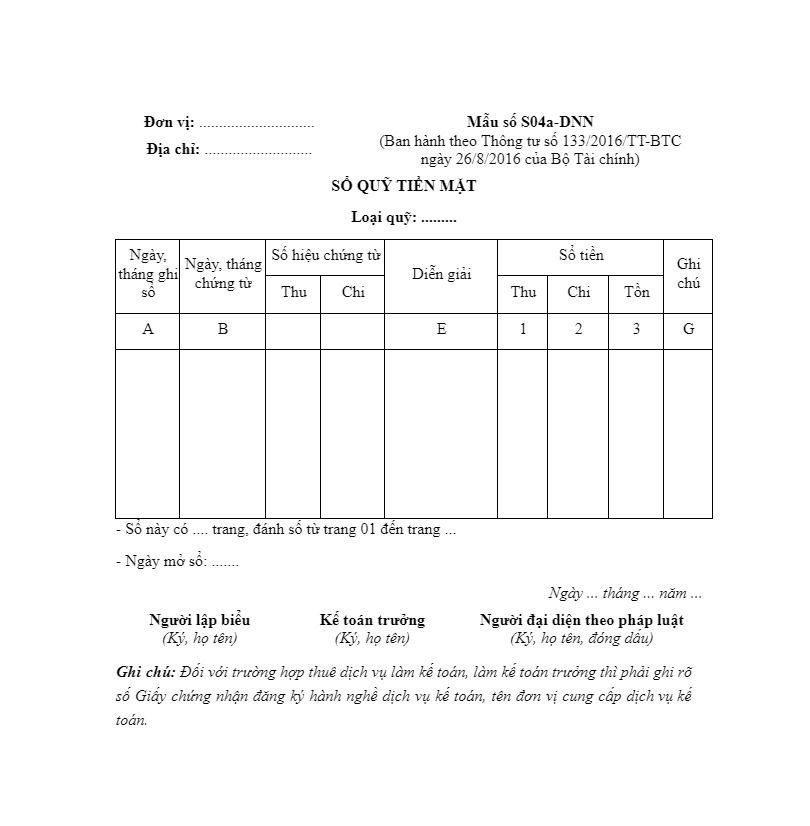
- Mẫu số S04a-DNN: Sổ quỹ tiền mặt (dành cho thủ quỹ theo dõi thu, chi, tồn quỹ hàng ngày).
- Mẫu số S04b-DNN: Sổ kế toán chi tiết quỹ tiền mặt (dành cho kế toán theo dõi chi tiết TK 111 và tài khoản đối ứng).
Về mặt kết cấu cột dữ liệu, sổ quỹ tiền mặt theo thông tư 133 (Mẫu S04a-DNN) có 9 cột (từ Cột A đến Cột G) tương đồng hoàn toàn với Mẫu S07-DN của Thông tư 99, chỉ khác ở phần căn cứ thông tư ban hành ở góc phải phía trên biểu mẫu.
2. Hướng dẫn cách ghi sổ quỹ tiền mặt chi tiết, tránh âm quỹ
Trong thực tế làm nghề, tùy thuộc vào việc doanh nghiệp ghi sổ thủ công hay làm sổ kế toán trên Excel theo hình thức Nhật ký chung, kế toán và thủ quỹ có thể áp dụng một trong hai phương pháp ghi chép dưới đây. Nắm vững cách ghi sổ quỹ tiền mặt không chỉ giúp số liệu khớp đúng giữa két tiền và sổ sách mà còn ngăn chặn triệt để lỗi “âm quỹ thời điểm” khi cơ quan thuế thanh tra.
2.1. Cách ghi sổ quỹ tiền mặt bằng tay hoặc lập trực tiếp từ chứng từ
Đây là phương pháp truyền thống dành cho thủ quỹ ghi vào sổ giấy đóng quyển (cách ghi sổ quỹ tiền mặt bằng tay) hoặc nhập trực tiếp từ xấp Phiếu thu, Phiếu chi gốc phát sinh trong ngày lên bảng tính Excel.
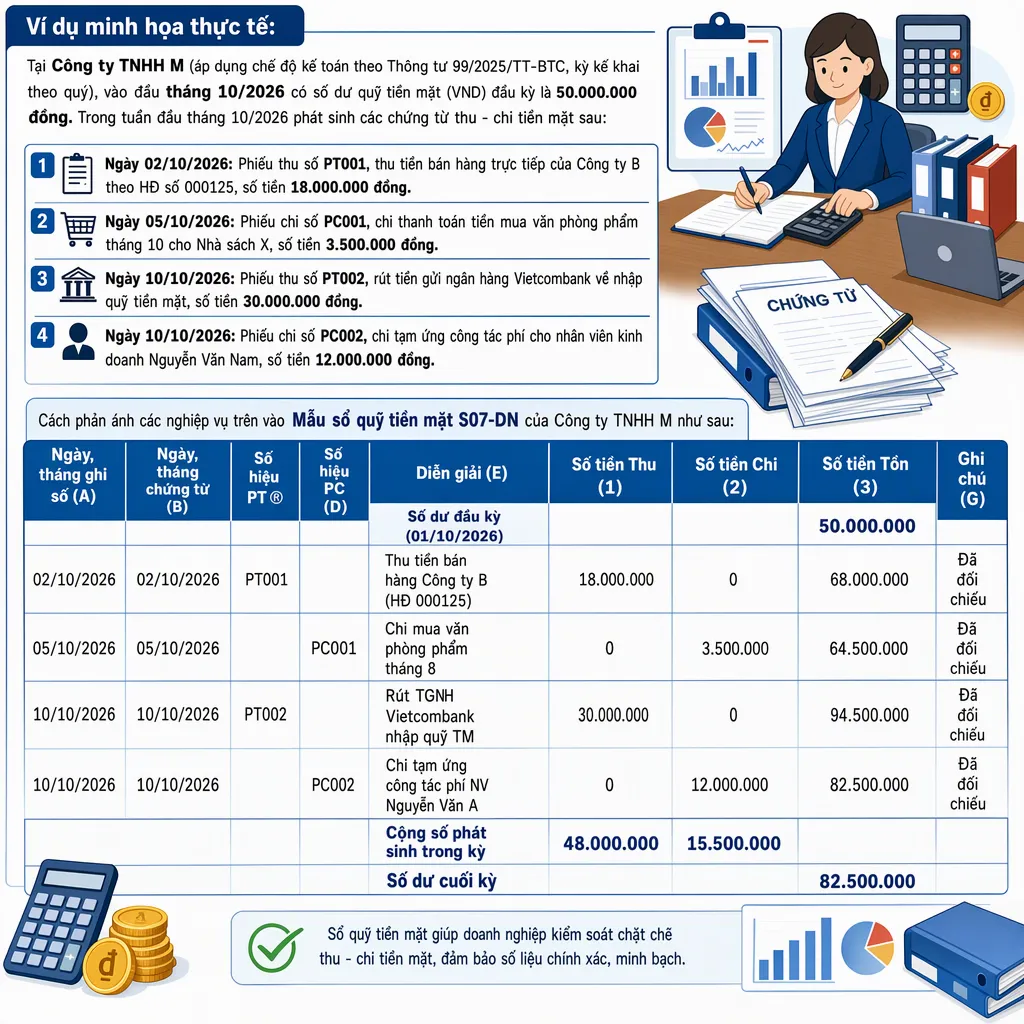
Bước 1: Xác định và ghi Số dư đầu kỳ (Cột 3 – Dòng đầu tiên)
- Nếu lập sổ theo ngày: Lấy số tiền tồn quỹ cuối ngày hôm trước chuyển sang.
- Nếu lập sổ theo tháng hoặc quý: Lấy số dư cuối tháng trước hoặc quý trước chuyển sang.
- Nếu mở sổ đầu năm tài chính mới: Lấy số dư cuối năm trước trên Sổ quỹ tiền mặt (đã khớp đúng với Số dư bên Nợ của TK 111 – Tiền mặt trên Bảng cân đối phát sinh năm trước).
Bước 2: Ghi chép từng nghiệp vụ phát sinh vào các cột từ A đến G
Căn cứ vào các Phiếu thu (Mẫu 01-TT) và Phiếu chi (Mẫu 02-TT) đã được lập đầy đủ chữ ký và thực tế đã nhập, xuất quỹ tiền mặt, người ghi sổ điền lần lượt:
- Cột A (Ngày, tháng ghi sổ): Ghi ngày tháng thực tế thủ quỹ thực hiện ghi vào sổ quỹ.
- Cột B (Ngày, tháng chứng từ): Ghi đúng ngày tháng lập trên Phiếu thu hoặc Phiếu chi.
- Cột C (Số hiệu chứng từ Thu) & Cột D (Số hiệu chứng từ Chi): Ghi số hiệu của Phiếu thu vào cột C, số hiệu của Phiếu chi vào cột D theo đúng thứ tự liên tục từ nhỏ đến lớn.
- Mẹo nghiệp vụ tránh âm quỹ: Trong cùng một ngày có cả nghiệp vụ thu và chi tiền mặt, khi sắp xếp chứng từ để ghi sổ, kế toán và thủ quỹ nên ưu tiên xếp và ghi các Phiếu thu lên trước, Phiếu chi xuống dưới để tránh tình trạng số tồn quỹ bị âm tại một thời điểm trong ngày.
- Cột E (Diễn giải): Ghi tóm tắt, ngắn gọn và rõ ràng nội dung kinh tế của Phiếu thu hoặc Phiếu chi (ví dụ: Rút tiền gửi ngân hàng nhập quỹ tiền mặt, Chi trả tiền mua văn phòng phẩm).
- Cột 1 (Số tiền Thu): Ghi số tiền thực nhập quỹ theo Phiếu thu.
- Cột 2 (Số tiền Chi): Ghi số tiền thực xuất quỹ theo Phiếu chi.
- Cột 3 (Số tiền Tồn): Tính toán và ghi số tiền tồn quỹ sau mỗi nghiệp vụ phát sinh hoặc cuối ngày theo công thức:
- Cột G (Ghi chú): Dùng để kế toán tiền mặt và thủ quỹ ký xác nhận sau khi đã kiểm tra, đối chiếu khớp đúng số liệu giữa Sổ quỹ tiền mặt (S07-DN) và Sổ kế toán chi tiết quỹ tiền mặt (S07a-DN).
2.2. Cách lập sổ quỹ tiền mặt bằng cách lấy số liệu từ Sổ Nhật ký chung
Đối với các doanh nghiệp làm kế toán trên Excel theo hình thức Nhật ký chung (NKC), mọi nghiệp vụ kinh tế phát sinh đều đã được kế toán định khoản Nợ/Có tại sheet Sổ Nhật ký chung. Thay vì phải gõ lại từng dòng chứng từ thu – chi tiền mặt, kế toán có thể dùng công thức Excel để trích lọc tự động các dòng có phát sinh TK 111 (hoặc TK 1111) sang sheet Sổ quỹ tiền mặt.
Nguyên tắc lấy dữ liệu bằng hàm IF trên Excel:
Hàm điều kiện IF giúp kiểm tra từng dòng trên Sổ Nhật ký chung xem cột Tài khoản Nợ hoặc Tài khoản Có có xuất hiện mã 111 (hoặc 1111) hay không để trả về giá trị tương ứng. Cú pháp hàm:
Trong đó, cách thiết lập công thức cho từng cột trên mẫu sổ quỹ như sau:
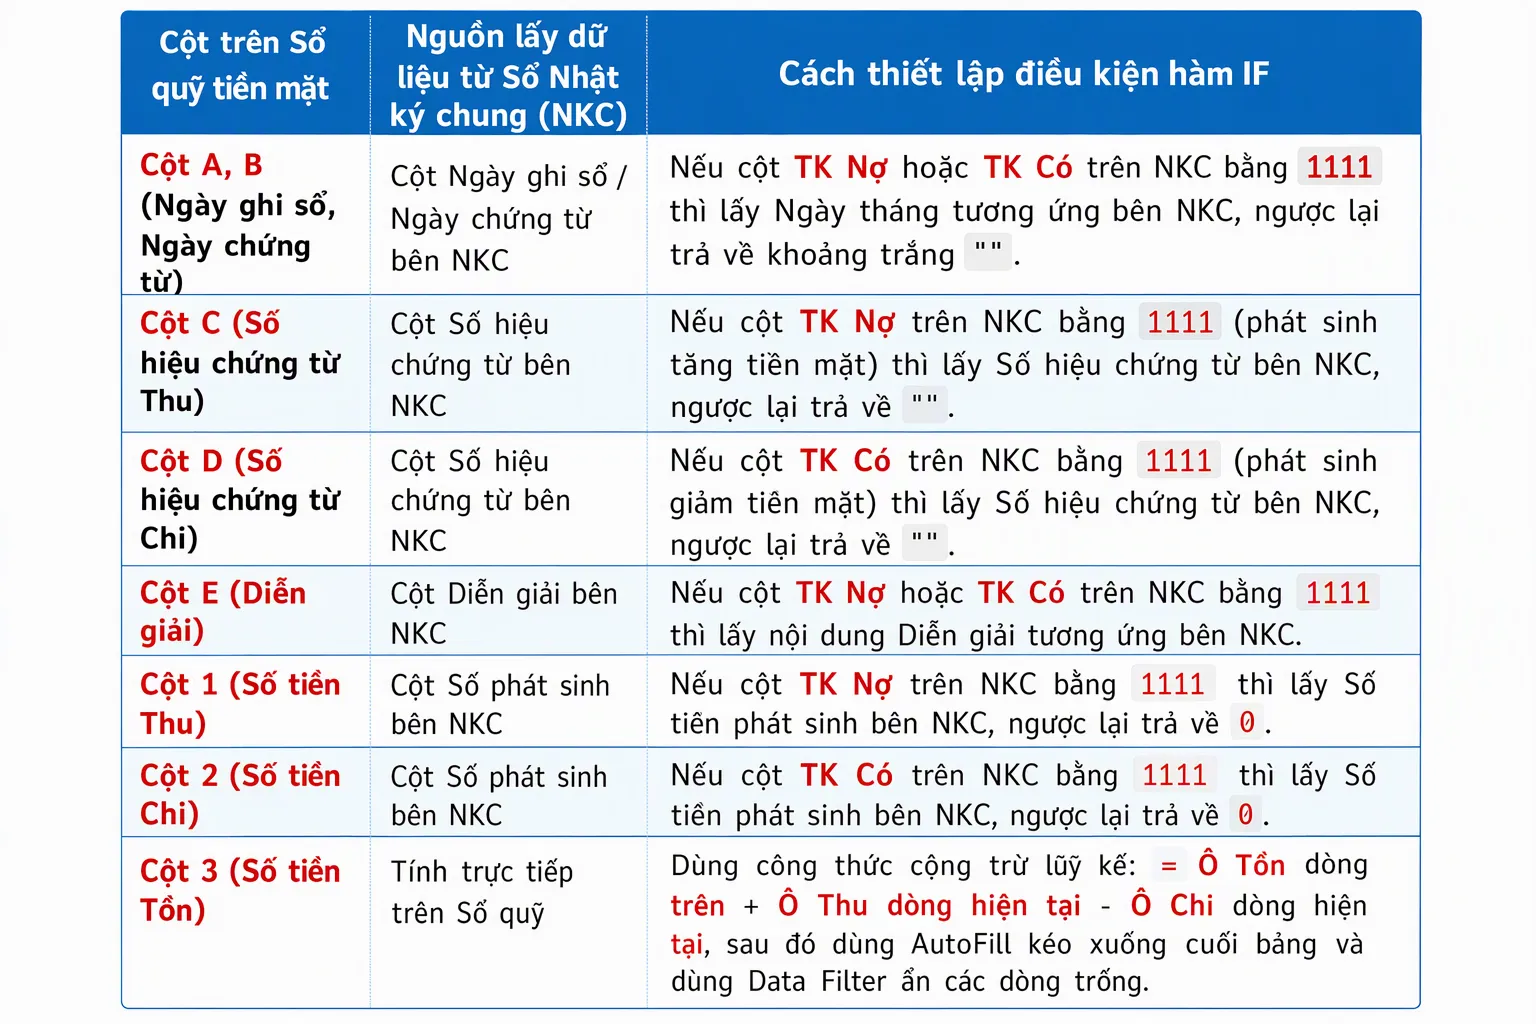
💡 Quản lý sổ quỹ bằng Excel với hàm IF rất dễ gặp lỗi nhảy sai dòng công thức, lệch số dư giữa Sổ quỹ với Sổ cái TK 111 hoặc âm quỹ thời điểm khi kế toán dịch vụ phải xử lý hàng trăm chứng từ cho nhiều khách hàng cùng lúc?
Với phần mềm kế toán dịch vụ MISA ASP, trợ lý AI AVA tự động đọc hóa đơn, lập sẵn Phiếu thu/Phiếu chi và tự động kết chuyển số liệu lên Sổ quỹ tiền mặt chuẩn Thông tư 99, Thông tư 133 mà không cần gõ lại công thức thủ công.
3. Quy định về ghi chép, trách nhiệm và lưu trữ sổ quỹ tiền mặt
Tiền mặt tại quỹ là tài sản có tính thanh khoản cao nhất nhưng cũng tiềm ẩn nhiều rủi ro gian lận, thất thoát hoặc bị cơ quan thuế xuất toán chi phí nếu hạch toán sai quy định. Do đó, khi mở và ghi sổ quỹ tiền mặt, doanh nghiệp bắt buộc phải tuân thủ nghiêm ngặt các quy định tại Luật Kế toán số 88/2015/QH13 và Thông tư 99/2025/TT-BTC.
3.1. Quy định về mở sổ, ghi sổ và sửa chữa sổ quỹ tiền mặt
Căn cứ Điều 24, Điều 26 và Điều 27 Luật Kế toán 2015 cùng hướng dẫn tại Phụ lục III Thông tư 99/2025/TT-BTC, việc mở và ghi sổ quỹ phải đảm bảo các nguyên tắc pháp lý sau:
- Nguyên tắc mở sổ riêng cho từng loại quỹ: Mỗi quỹ tiền mặt (quỹ tiền Việt Nam, quỹ ngoại tệ…) phải được mở một sổ quỹ riêng hoặc mở các trang sổ riêng biệt để theo dõi.
- Chứng từ căn cứ ghi sổ: Mọi nghiệp vụ ghi vào sổ quỹ bắt buộc phải có Phiếu thu, Phiếu chi hợp pháp, hợp lệ đã được người có thẩm quyền phê duyệt và thực tế đã nhập hoặc xuất quỹ tiền mặt.
- Quy định đối với sổ quỹ ghi bằng tay (sổ giấy): Sổ phải được đóng thành quyển chắc chắn, ghi rõ tên đơn vị, tên sổ, ngày mở sổ, niên độ kế toán; các trang sổ phải đánh số thứ tự liên tục từ trang 01 đến trang cuối cùng và phải đóng dấu giáp lai của đơn vị vào giữa hai trang sổ.
- Quy định sửa chữa khi ghi sai trên sổ giấy: Tuyệt đối không được tẩy xóa, cạo sửa hoặc dùng bút xóa đè lên số liệu sai. Khi phát hiện ghi sai trên sổ giấy, người ghi sổ phải sửa chữa theo phương pháp cải chính (dùng mực đỏ gạch một đường thẳng ngang chỗ sai, ghi số hoặc chữ đúng ở phía trên và phải có chữ ký xác nhận của kế toán trưởng bên cạnh) theo đúng Điều 27 Luật Kế toán 2015.
- Khóa sổ và đối chiếu hàng ngày: Cuối mỗi ngày, thủ quỹ phải khóa sổ, tính ra tổng số thu, tổng số chi và số tiền tồn quỹ cuối ngày. Số tồn trên sổ quỹ tiền mặt bắt buộc phải khớp đúng 100% với số tiền mặt thực tế đang cất giữ trong két.
3.2. Quy định về trách nhiệm ghi và kiểm soát sổ quỹ tiền mặt
Để đảm bảo nguyên tắc bất kiêm nhiệm trong kiểm soát nội bộ và phòng ngừa thất thoát tài sản, trách nhiệm quản lý quỹ tiền mặt tại doanh nghiệp được phân định rõ cho 3 vị trí:
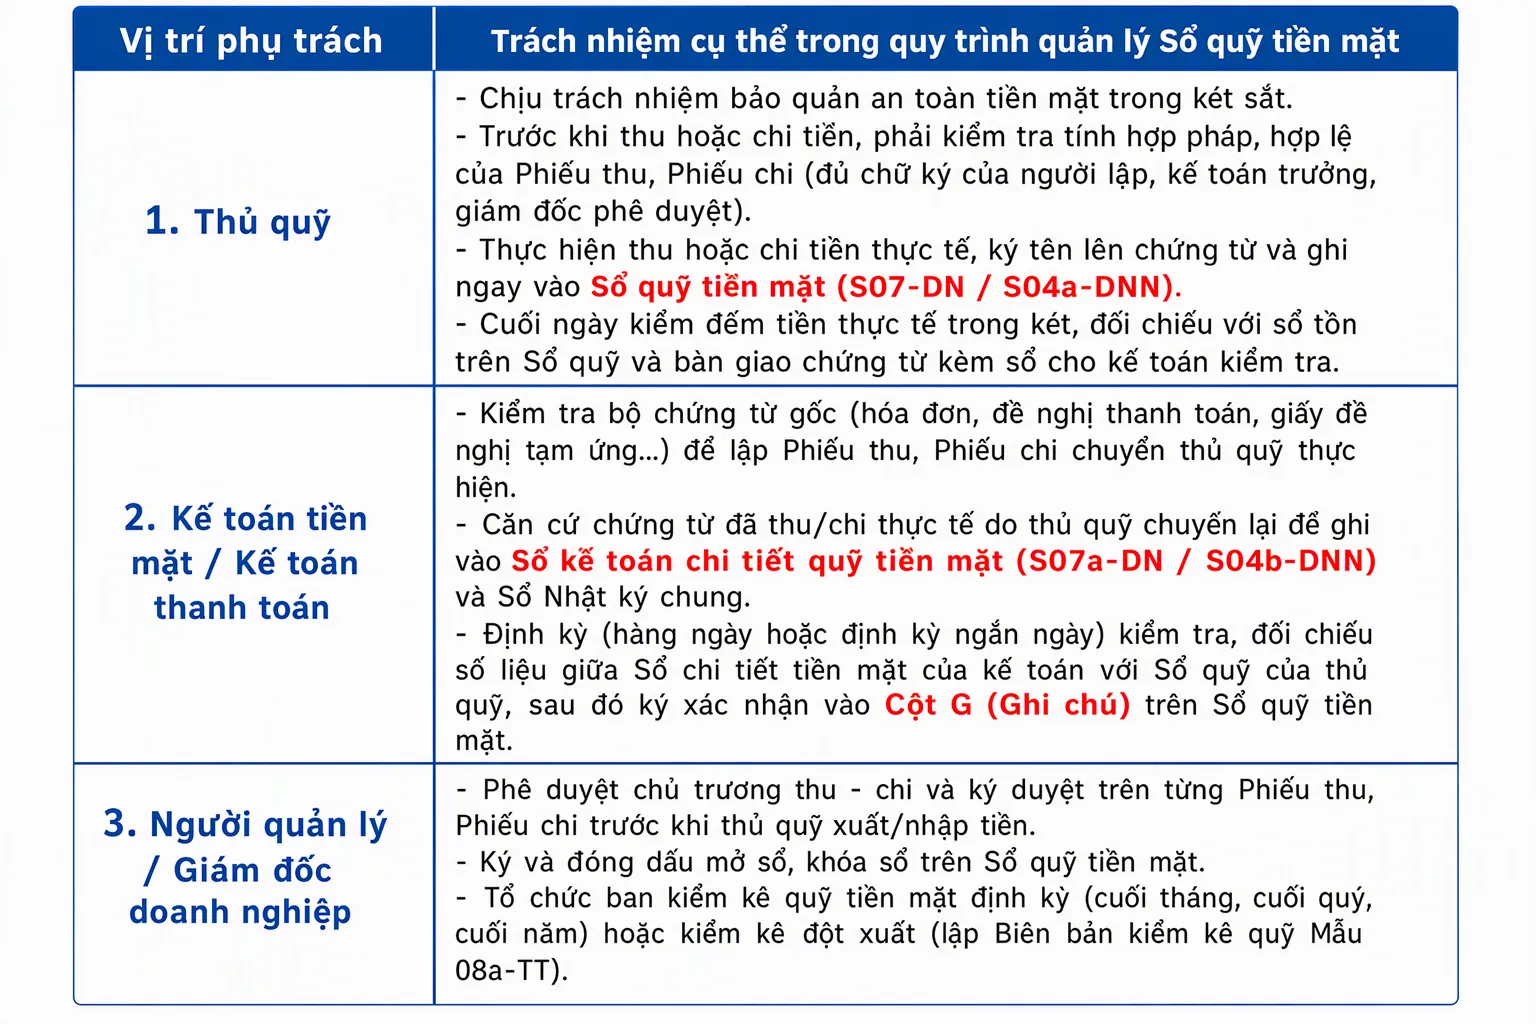
3.3. Quy định về quản lý và thời hạn lưu trữ sổ quỹ tiền mặt
Việc sắp xếp và lưu trữ sổ quỹ tiền mặt cùng các chứng từ thu – chi đi kèm là khâu đặc biệt quan trọng để phục vụ công tác quyết toán thuế và kiểm toán sau này. Căn cứ Điều 41 Luật Kế toán 2015 và Điều 12, Điều 13 Nghị định 174/2016/NĐ-CP, thời hạn và cách thức lưu trữ được quy định như sau:
- Lưu trữ tối thiểu 10 năm: Áp dụng đối với Sổ quỹ tiền mặt, Sổ kế toán chi tiết quỹ tiền mặt, Sổ cái và toàn bộ các chứng từ kế toán sử dụng trực tiếp để ghi sổ kế toán và lập báo cáo tài chính (Phiếu thu, Phiếu chi kèm hóa đơn, biên lai gốc).
- Lưu trữ tối thiểu 05 năm: Áp dụng đối với các tài liệu kế toán dùng cho quản lý, điều hành của đơn vị mà không trực tiếp dùng để ghi sổ kế toán và lập báo cáo tài chính (ví dụ: phiếu thu, phiếu chi nội bộ không dùng ghi sổ kế toán).
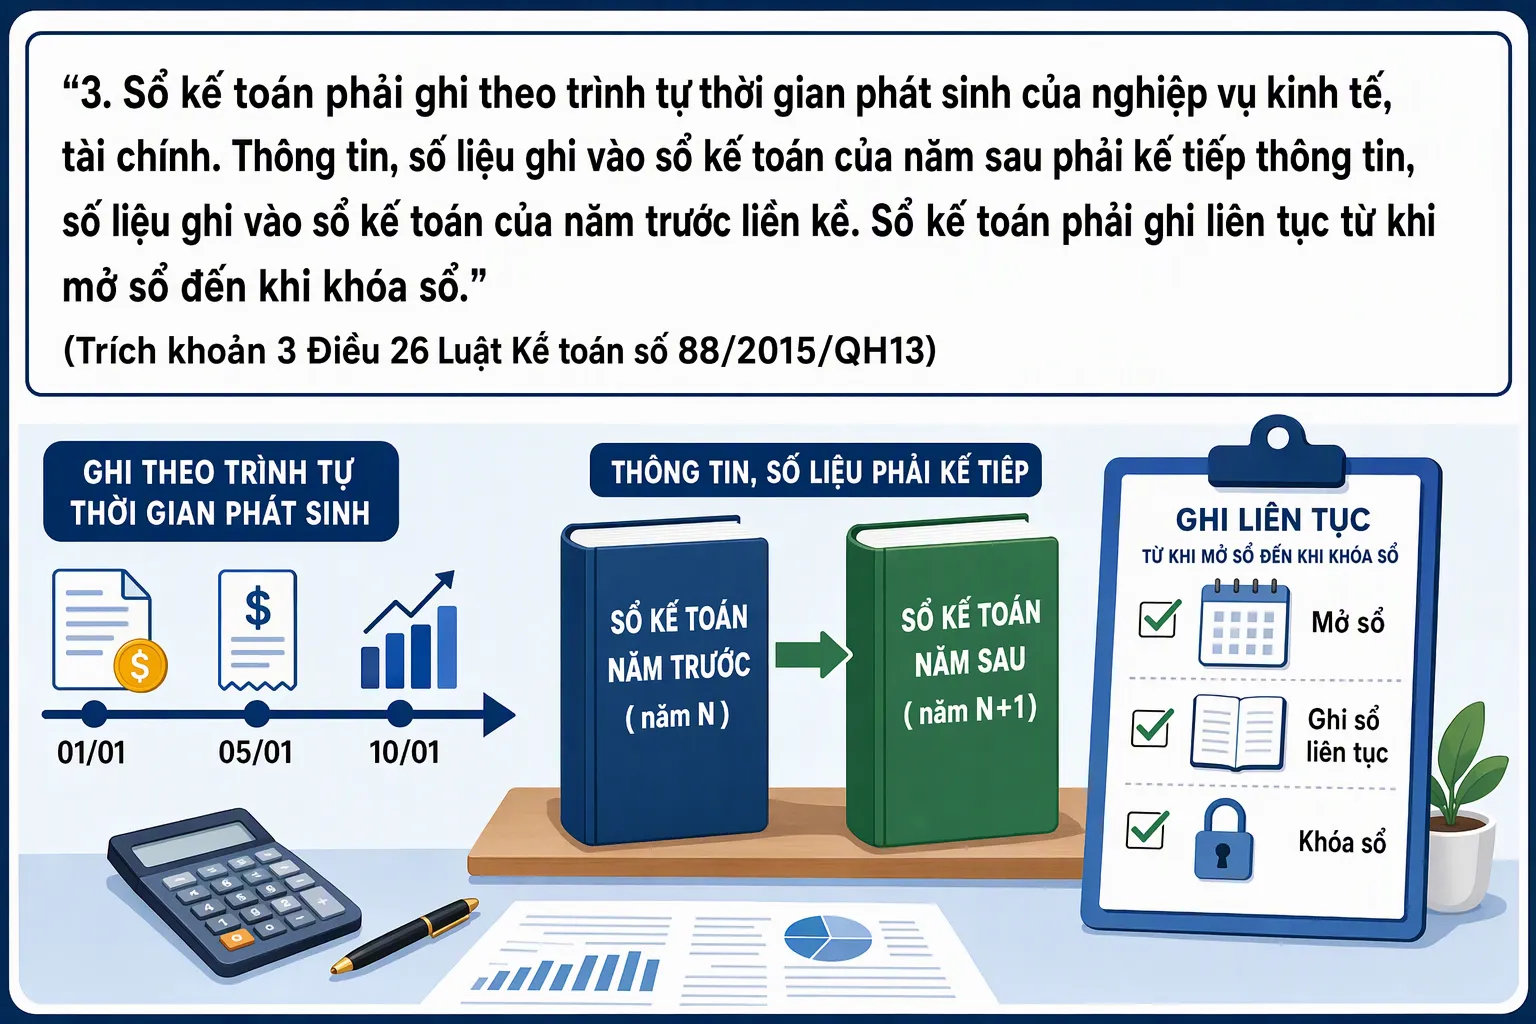
- Hình thức lưu trữ và bảo quản: Nếu doanh nghiệp ghi sổ trên máy vi tính (Excel hoặc phần mềm kế toán), theo khoản 7 Điều 26 Luật Kế toán 2015, sau khi khóa sổ kế toán trên phương tiện điện tử thì phải in sổ kế toán ra giấy, đóng thành quyển riêng cho từng kỳ kế toán năm và có đầy đủ chữ ký, đóng dấu của người đại diện theo pháp luật (trừ trường hợp đơn vị lựa chọn lưu trữ tài liệu kế toán trên phương tiện điện tử và đáp ứng đầy đủ điều kiện bảo mật, tra cứu theo quy định pháp luật).
>>> Xem thêm: 10 cách sắp xếp chứng từ khoa học cho kế toán dịch vụ
4. Phần mềm kế toán hỗ trợ quản lý quỹ tiền mặt cho kế toán dịch vụ
Đối với các đơn vị cung cấp dịch vụ kế toán, dịch vụ kế toán thuế trọn gói hoặc đại lý thuế đang nhận làm sổ cho từ vài chục đến hàng trăm doanh nghiệp khách hàng, việc theo dõi sổ quỹ tiền mặt trên từng file Excel rời rạc luôn là “cơn ác mộng” mỗi mùa quyết toán:
- Khách hàng gửi hóa đơn mua vào về muộn hoặc thanh toán tiền mặt cho các hóa đơn có giá trị lớn (từ 5 triệu đồng trở lên theo quy định mới về khấu trừ thuế GTGT), khiến kế toán mất hàng giờ rà soát từng chứng từ.
- Xử lý khối lượng lớn Phiếu thu, Phiếu chi khiến quỹ tiền mặt dễ bị âm quỹ tại một số thời điểm trong tháng, hoặc số dư trên Sổ quỹ tiền mặt bị lệch so với Sổ cái TK 111.
- Phải mở hàng chục file Excel khác nhau để cập nhật biểu mẫu mới theo Thông tư 99/2025/TT-BTC và Thông tư 133/2016/TT-BTC cho từng khách hàng.
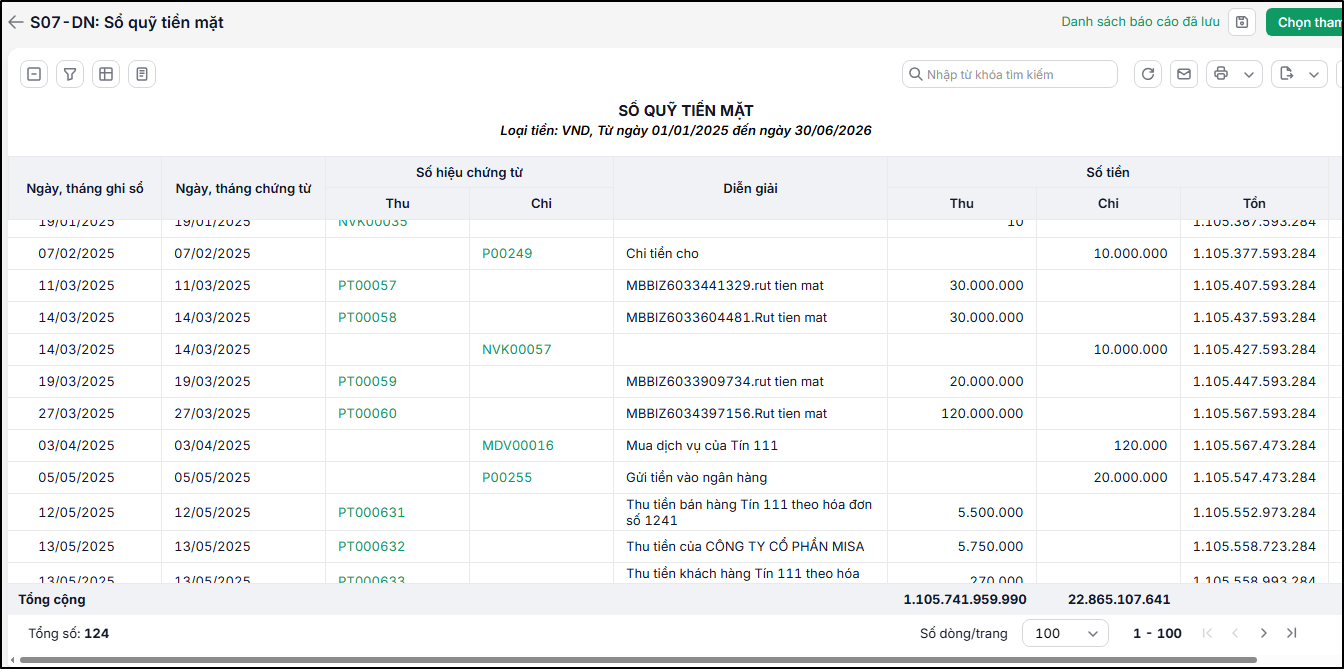

Để giải quyết triệt để bài toán này, Nền tảng kế toán dịch vụ MISA ASP mang đến công cụ quản trị tài chính – kế toán toàn diện, kết nối trực tiếp giữa kế toán dịch vụ và doanh nghiệp khách hàng:
- Tự động đồng bộ hóa đơn & Trợ lý AI AVA lập sẵn chứng từ: Hệ thống tự động đồng bộ hóa đơn điện tử từ cơ quan thuế mỗi đêm; trợ lý AI AVA tự động đọc, phân loại hóa đơn mua vào/bán ra và lập sẵn chứng từ Phiếu thu, Phiếu chi tiền mặt chỉ trong vài giây.
- Tự động lên Sổ quỹ tiền mặt chuẩn Thông tư 99 & Thông tư 133: Ngay khi kế toán hạch toán chứng từ thu – chi tiền mặt, dữ liệu được tự động kết chuyển tức thời lên Sổ quỹ tiền mặt (S07-DN / S04a-DNN) và Sổ kế toán chi tiết quỹ tiền mặt (S07a-DN / S04b-DNN), loại bỏ 100% thao tác gõ hàm IF thủ công.
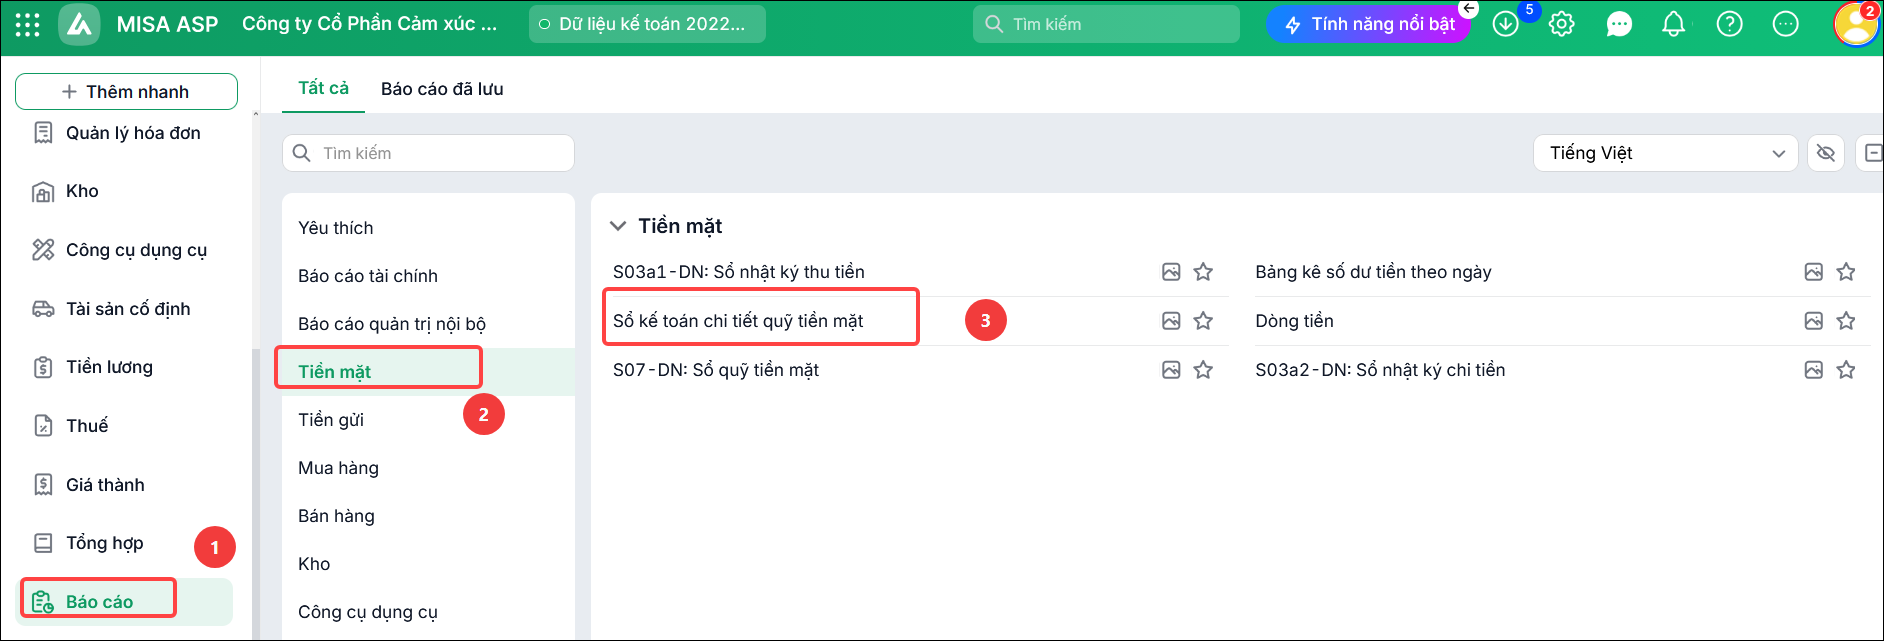
- Tự động đối chiếu rủi ro với dữ liệu cơ quan thuế: Công cụ kiểm tra thông minh trên phần mềm kế toán MISA ASP giúp phát hiện ngay tình trạng lệch số dư giữa Sổ quỹ và Sổ cái, cảnh báo âm quỹ thời điểm và rà soát các hóa đơn rủi ro trước khi lập tờ khai.
- Quản lý tập trung mọi khách hàng & Nộp tờ khai qua MTAX: Kế toán dịch vụ quản lý dữ liệu của hàng trăm doanh nghiệp trên một tài khoản duy nhất, nộp tờ khai trực tiếp qua MTAX tích hợp và theo dõi tình trạng nộp thuế của toàn bộ khách hàng trên một màn hình.
Hiện nay, MISA ASP đang áp dụng chính sách ưu đãi đặc biệt giúp các đại lý thuế và cá nhân hành nghề tối ưu chi phí vận hành (anh/chị có thể tham khảo chi tiết giá phần mềm kế toán cũng như xây dựng bảng giá dịch vụ kế toán cạnh tranh hơn cho khách hàng của mình).
Tổng kết
Việc nắm vững biểu mẫu sổ quỹ tiền mặt mới nhất theo Thông tư 99/2025/TT-BTC, Thông tư 133/2016/TT-BTC cùng quy trình ghi sổ, khóa sổ hàng ngày là yêu cầu bắt buộc để doanh nghiệp minh bạch dòng tiền và bảo vệ chi phí hợp lý khi quyết toán thuế. Thay vì mất thời gian căn chỉnh từng dòng công thức Excel tiềm ẩn nhiều sai sót, kế toán dịch vụ và doanh nghiệp hãy ứng dụng ngay nền tảng số hóa để tự động hóa hoàn toàn nghiệp vụ quản lý quỹ tiền mặt.
Quản lý quỹ tiền mặt cho hàng chục doanh nghiệp khách hàng không lo âm quỹ, lệch sổ!
Đừng để những sai sót thủ công trên Excel làm chậm tiến độ lên báo cáo tài chính của bạn. Với nền tảng kế toán dịch vụ MISA ASP:
- Tự động đồng bộ hóa đơn từ cơ quan thuế mỗi đêm và dùng AI AVA lập sẵn Phiếu thu, Phiếu chi tiền mặt.
- Tự động kết chuyển số liệu lên Sổ quỹ tiền mặt chuẩn Thông tư 99/2025/TT-BTC và Thông tư 133/2016/TT-BTC.
- Tự động đối chiếu rủi ro âm quỹ, lệch sổ quỹ với sổ cái và theo dõi tình trạng nộp thuế của mọi khách hàng trên một màn hình.