



 22 lượt xem
Trước hàng loạt các nghị định mới ban hành nhằm thắt chặt việc quản lý thuế và hóa đơn. Cơ quan thuế đang tăng cường quản lý các khoản tiền chuyển vào tài khoản cá nhân. Nhiều người lo lắng mọi giao dịch có thể đều bị đánh thuế. Thực tế là không phải giao dịch chuyển khoản nào cũng bị tính thuế. Quan trọng là hiểu rõ bản chất của giao dịch. Dưới đây là 9 trường hợp nhận tiền chuyển khoản mà không phải nộp thuế:
1. Các thu nhập nào bị chịu thuế?
Theo điều 3 luật thuế thu nhập cá nhân 2007 (04/2007/QH12) quy định các khoản thu nhập phải chịu thuế TNCN gồm:
- Thu nhập từ kinh doanh.
- Thu nhập từ tiền lương, tiền công.
- Thu nhập từ đầu tư vốn.
- Thu nhập từ chuyển nhượng vốn.
- Thu nhập từ chuyển nhượng bất động sản.
- Thu nhập từ trúng thưởng.
- Thu nhập từ bản quyền.
- Thu nhập từ nhượng quyền thương mại.
- Thu nhập từ thừa kế.
- Thu nhập từ quà tặng.
Như vậy, nếu phát sinh các nguồn thu từ các thu nhập trên thì sẽ phải chịu thuế TNCN. Do đó, nếu các giao dịch chuyển khoản mà có bản chất là từ các nguồn thu nhập này thì sẽ phải chịu thuế, nhưng nếu không phải các giao dịch có nguồn thu như trên thì không phải nộp thuế.
2. Các trường hợp nhận tiền chuyển khoản không phải nộp thuế
Dưới đây là 9 trường hợp phổ biến mà người dân được miễn thuế khi nhận tiền chuyển khoản:
- Vay mượn giữa người thân, bạn bè.
- Nhận tiền để đáo hạn ngân hàng.
- Kiều hối (tiền gửi từ người thân ở nước ngoài).
- Các hoạt động thu hộ, chi hộ.
- Nhận và chuyển tiền hộ mà không thu phí.
- Nhận tiền bán nhà, đất (đã hoàn thành nghĩa vụ thuế).
- Tiền lương đã khấu trừ thuế (chuyển cho người thân).
- Lương từ nước ngoài (đã đóng thuế sở tại).
- Lãi cho vay cá nhân nhỏ lẻ (không bị đánh thuế).
Chi tiết từng trường hợp như sau:
2.1. Tiền vay mượn giữa người thân, bạn bè
Các khoản tiền nhận được từ người thân, bạn bè với mục đích vay mượn, hỗ trợ, và giúp đỡ pháp luật coi là quan hệ dân sự. Do đó, hoạt động này không phát sinh thu nhập chịu thuế.
=> Để tránh hiểu lầm từ cơ quan thuế, người chuyển tiền nên ghi rõ nội dung như “vay tiền”, “giúp tạm”, hoặc “chuyển khoản mượn tiền”.
2.2. Nhận tiền để đáo hạn vay ngân hàng
Khi đến kỳ đáo hạn, nhiều người nhờ người thân chuyển tiền hộ để tất toán trước khi vay lại. Do đó, khoản tiền chuyển khoản này không phát sinh thu nhập chịu thuế.
2.3. Tiền gửi từ người thân ở nước ngoài (kiều hối)
Pháp luật Việt Nam miễn thuế với các khoản tiền gửi từ người thân ở người ngoài về (hay gọi kiều hối) nhằm khuyến khích nguồn ngoại tệ. Do đó, khoản tiền này không bị xem là thu nhập chịu thuế nếu được gửi qua các kênh chính thức như ngân hàng, hoặc các công ty chuyển tiền hợp pháp.
2.4. Các khoản tiền thu hộ, chi hộ
Áp dụng cho các cá nhân làm shipper, thu hộ tiền (COD) hoặc nhận tiền rồi chi lại theo ủy quyền (ví dụ: nhân viên cây xăng). Các khoản này không mang tính thu nhập thật sự mà chỉ là trung gian giao dịch, vì vậy không phải kê khai thu nhập cá nhân. Tuy nhiên, ta cần phải chứng minh được vai trò thu hộ và không hưởng lợi từ dòng tiền đó.
2.5. Nhận tiền chuyển hộ mà không thu phí
Hoạt động chuyển tiền hộ người khác mà không nhận bất kỳ khoản phí nào thì số tiền này được xem là hoạt động phi thương mại, không tạo ra thu nhập nên cũng không bị tính thuế TNCN. Tuy nhiên, nếu có thu phí thì phần phí dịch vụ này có thể bị đánh thuế thu nhập từ dịch vụ.
2.6. Nhận tiền bán đất đã hoàn thành nghĩa vụ thuế
Nếu cá nhân bán bất động sản và thực hiện đủ các nghĩa vụ thuế (thuế TNCN, lệ phí trước bạ) thì số tiền này không bị đánh thuế lại. Tuy nhiên, nếu cơ quan thuế phát hiện việc khai giá thấp để tránh thuế thì có quyền truy thu phần chênh lệch theo xử phạt vi phạm hành chính.
2.7. Tiền lương đã khấu trừ thuế chuyển cho người thân
Tiền lương sau khi đã khấu trừ thuế mà thực hiện chuyển cho vợ chồng, hay người thân khác thì không bị coi là thu nhập mới. Do đó, khoản giao dịch này không phát sinh thêm nghĩa vụ thuế. Tuy nhiên, ta phải chứng minh nguồn gốc tiền lương trên đã được khấu trừ thuế (bảng lương, sao kê ngân hàng,…)
2.8. Tiền lương từ nước ngoài (đã đóng thuế sở tại)
Người lao động ở nước ngoài nếu đã nộp thuế sở tại theo đúng quy định thì khi chuyển tiền về Việt Nam sẽ không bị tính thuế TNCN. Tuy nhiên, cá nhân phải chứng minh thuế đã đóng và tiền được chuyển qua ngân hàng chính thống.
2.9. Lãi cho vay cá nhân nhỏ lẻ
Khi cá nhân cho người khác vay tiền theo hình thức dân sự (họ, hụi, bạn bè, người thân) mà không có lãi hoặc lãi ít, không thường xuyên thì không bị coi là hoạt động kinh doanh. Do đó, cũng không cần phải nộp thuế.
3. Các lưu ý khi chuyển khoản
Để tránh các hoạt động giao dịch chuyển khoản bị cơ quan thuế nghi ngờ hãy luôn ghi nhớ các điều sau:
- Tôn trọng và trung thực về bản chất của giao dịch chuyển khoản: Cơ quan thuế không nhìn vào nội dung chuyển khoản mà phân tích hành vi giao dịch, chu kỳ dòng tiền, đối tượng chuyển khoản, tần suất để xác định bản chất thực sự của giao dịch. Mọi dòng tiền đổ vào tài khoản cá nhân, dù nhỏ lẻ, nếu có dấu hiệu là tiền hàng, dịch vụ, giao dịch thương mại để truy xét về nghĩa vụ thuế.
- Ghi rõ nội dung chuyển khoản: Luôn ghi rõ mục đích chuyển khoản để cơ quan thuế dễ dàng xác định bản chất dòng tiền.
- Tránh hành vi gian lận: Các hành vi cố tình tạo nội dung chuyển khoản để né thuế, hay từ chối chuyển khoản, chỉ nhận tiền mặt, hoặc nhận tiền qua tài khoản người thân không thể giấu bản chất giao dịch, và có thể bị truy thu, xử phạt nặng, thậm chí khởi tố hình sự.
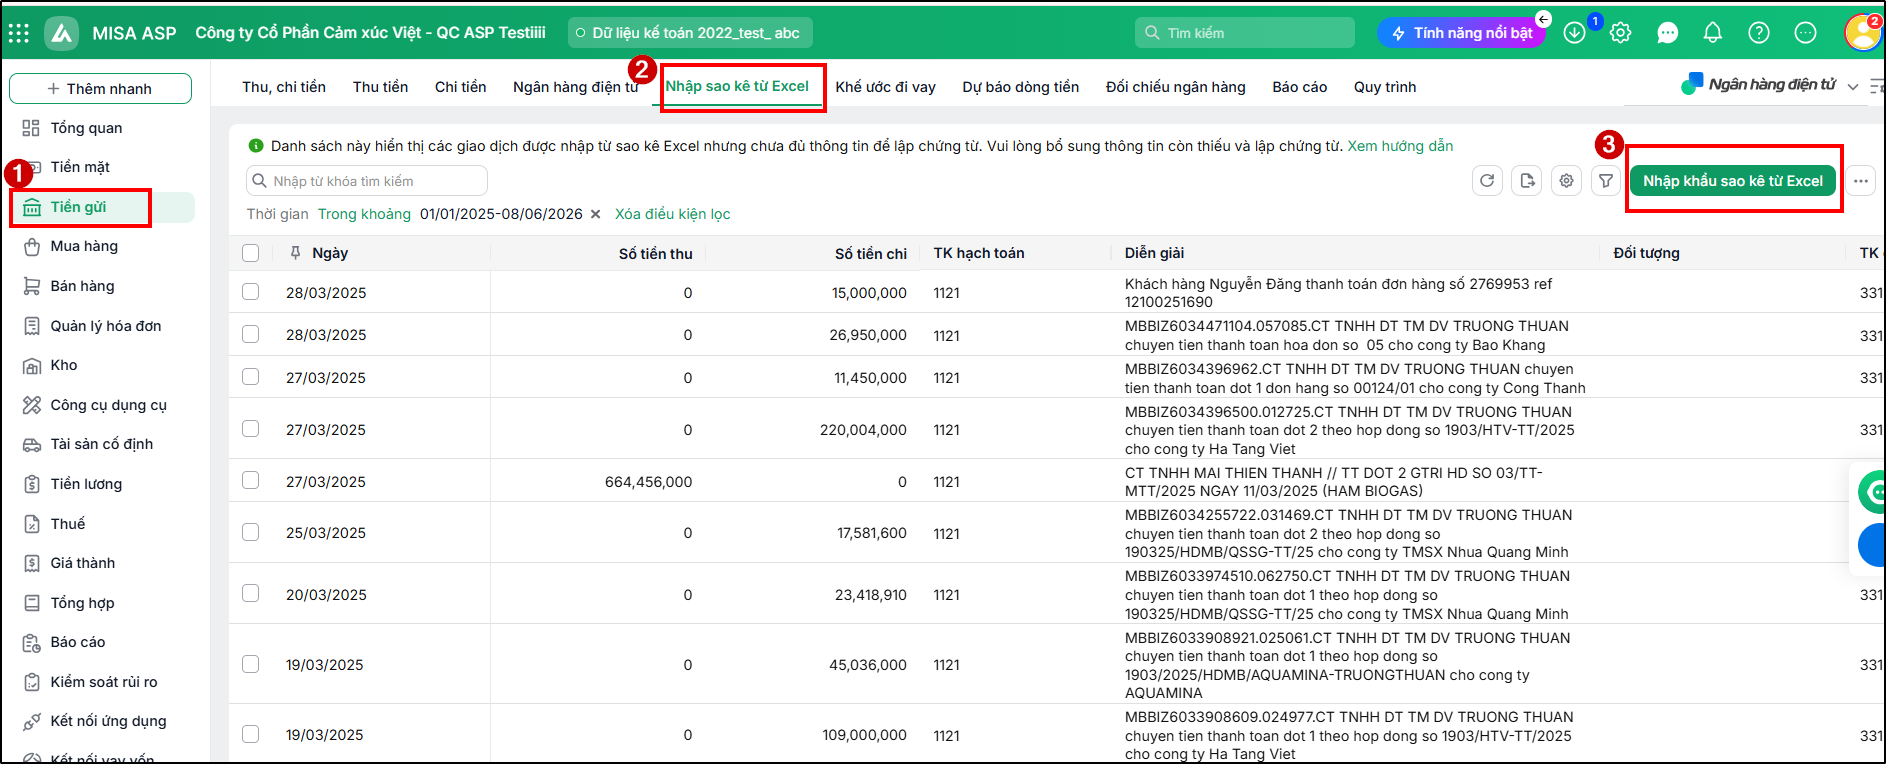
💡Với kế toán dịch vụ quản lý hàng chục khách hàng cùng lúc, việc phải rà soát từng dòng sao kê bằng mắt thường dễ dẫn đến quá tải, tiềm ẩn sai sót thông tin, dữ liệu.
Trên MISA ASP, sao kê ngân hàng được nhập khẩu trực tiếp, hệ thống tự động nhận diện nợ/có và map đối tượng cho những giao dịch đã đủ thông tin, còn giao dịch nào thiếu nội dung, sai lệch chứng từ hay bất thường sẽ được tách riêng vào nhóm “chưa xác định” để kế toán kiểm tra kỹ trước khi hạch toán.
☑️ Từ đó giúp Kế toán dịch vụ:
- Tiết kiệm thời gian: Xử lý hàng loạt hàng trăm, hàng ngàn giao dịch ngân hàng chỉ trong vài phút thay vì phải gõ thủ công từng dòng
- Không cần tách file phức tạp: Cho phép đưa trực tiếp file sao kê chung lên hệ thống mà không bắt buộc phải chia nhỏ hay tách riêng thành nhiều file thu, chi khác nhau
- Tự động lập chứng từ: Hệ thống tự động nhận diện và sinh ra các chứng từ hạch toán tương ứng dựa trên tài khoản đối ứng (như 111, 112)
- Xử lý linh hoạt dòng thiếu thông tin: Các dòng dữ liệu chưa đủ chi tiết được gom riêng vào một bảng tạm để kế toán chỉnh sửa trực tiếp trên phần mềm mà không cần sửa lại file Excel rồi nhập lại từ đầu
- Độ chính xác cao: Hạn chế các lỗi nhầm lẫn về số tiền, ngày tháng, mã đối tượng hay số dư tài khoản so với khi làm việc bằng tay
4. Các khoản tiền chuyển vào tài khoản cá nhân phải chịu thuế
Dưới đây là các khoản tiền chuyển khoản vào cá nhân sẽ phải chịu thuế TNCN:
- Tiền lương, tiền công và các khoản thu nhập tương tự chưa được khấu trừ thuế TNCN.
- Thu nhập từ hoạt động kinh doanh bao gồm hoạt động bán hàng, thương mại điện tử, cung cấp dịch vụ,… thì khoản thu này phải chịu thuế.
- Thu nhập từ cung cấp dịch vụ, phí hoa hồng như phí môi giới, hay phí rút chuyển tiền.
- Thu nhập từ lãi cho vay nếu việc cho vay này không phải quan hệ dân sự.
- Thu nhập từ chuyển nhượng bất động sản.