



 MISA ASP
 1 lượt xem
Thu nhập chịu thuế TNDN trong kỳ tính thuế được xác định bằng doanh thu trừ đi các khoản chi được trừ, cộng với các khoản thu nhập khác phát sinh trong kỳ (kể cả thu nhập nhận được ở ngoài Việt Nam). Từ kỳ tính thuế năm 2026, việc xác định doanh thu, điều kiện chi phí hợp lý và mức thuế suất áp dụng được thực hiện theo quy định mới tại Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, Nghị định 320/2025/NĐ-CP và Thông tư 20/2026/TT-BTC. Bài viết dưới đây hướng dẫn chi tiết quy tắc xác định và cách tính thuế kèm ví dụ thực tế.
1. Đối tượng nộp thuế thu nhập doanh nghiệp 2026 (TNDN)
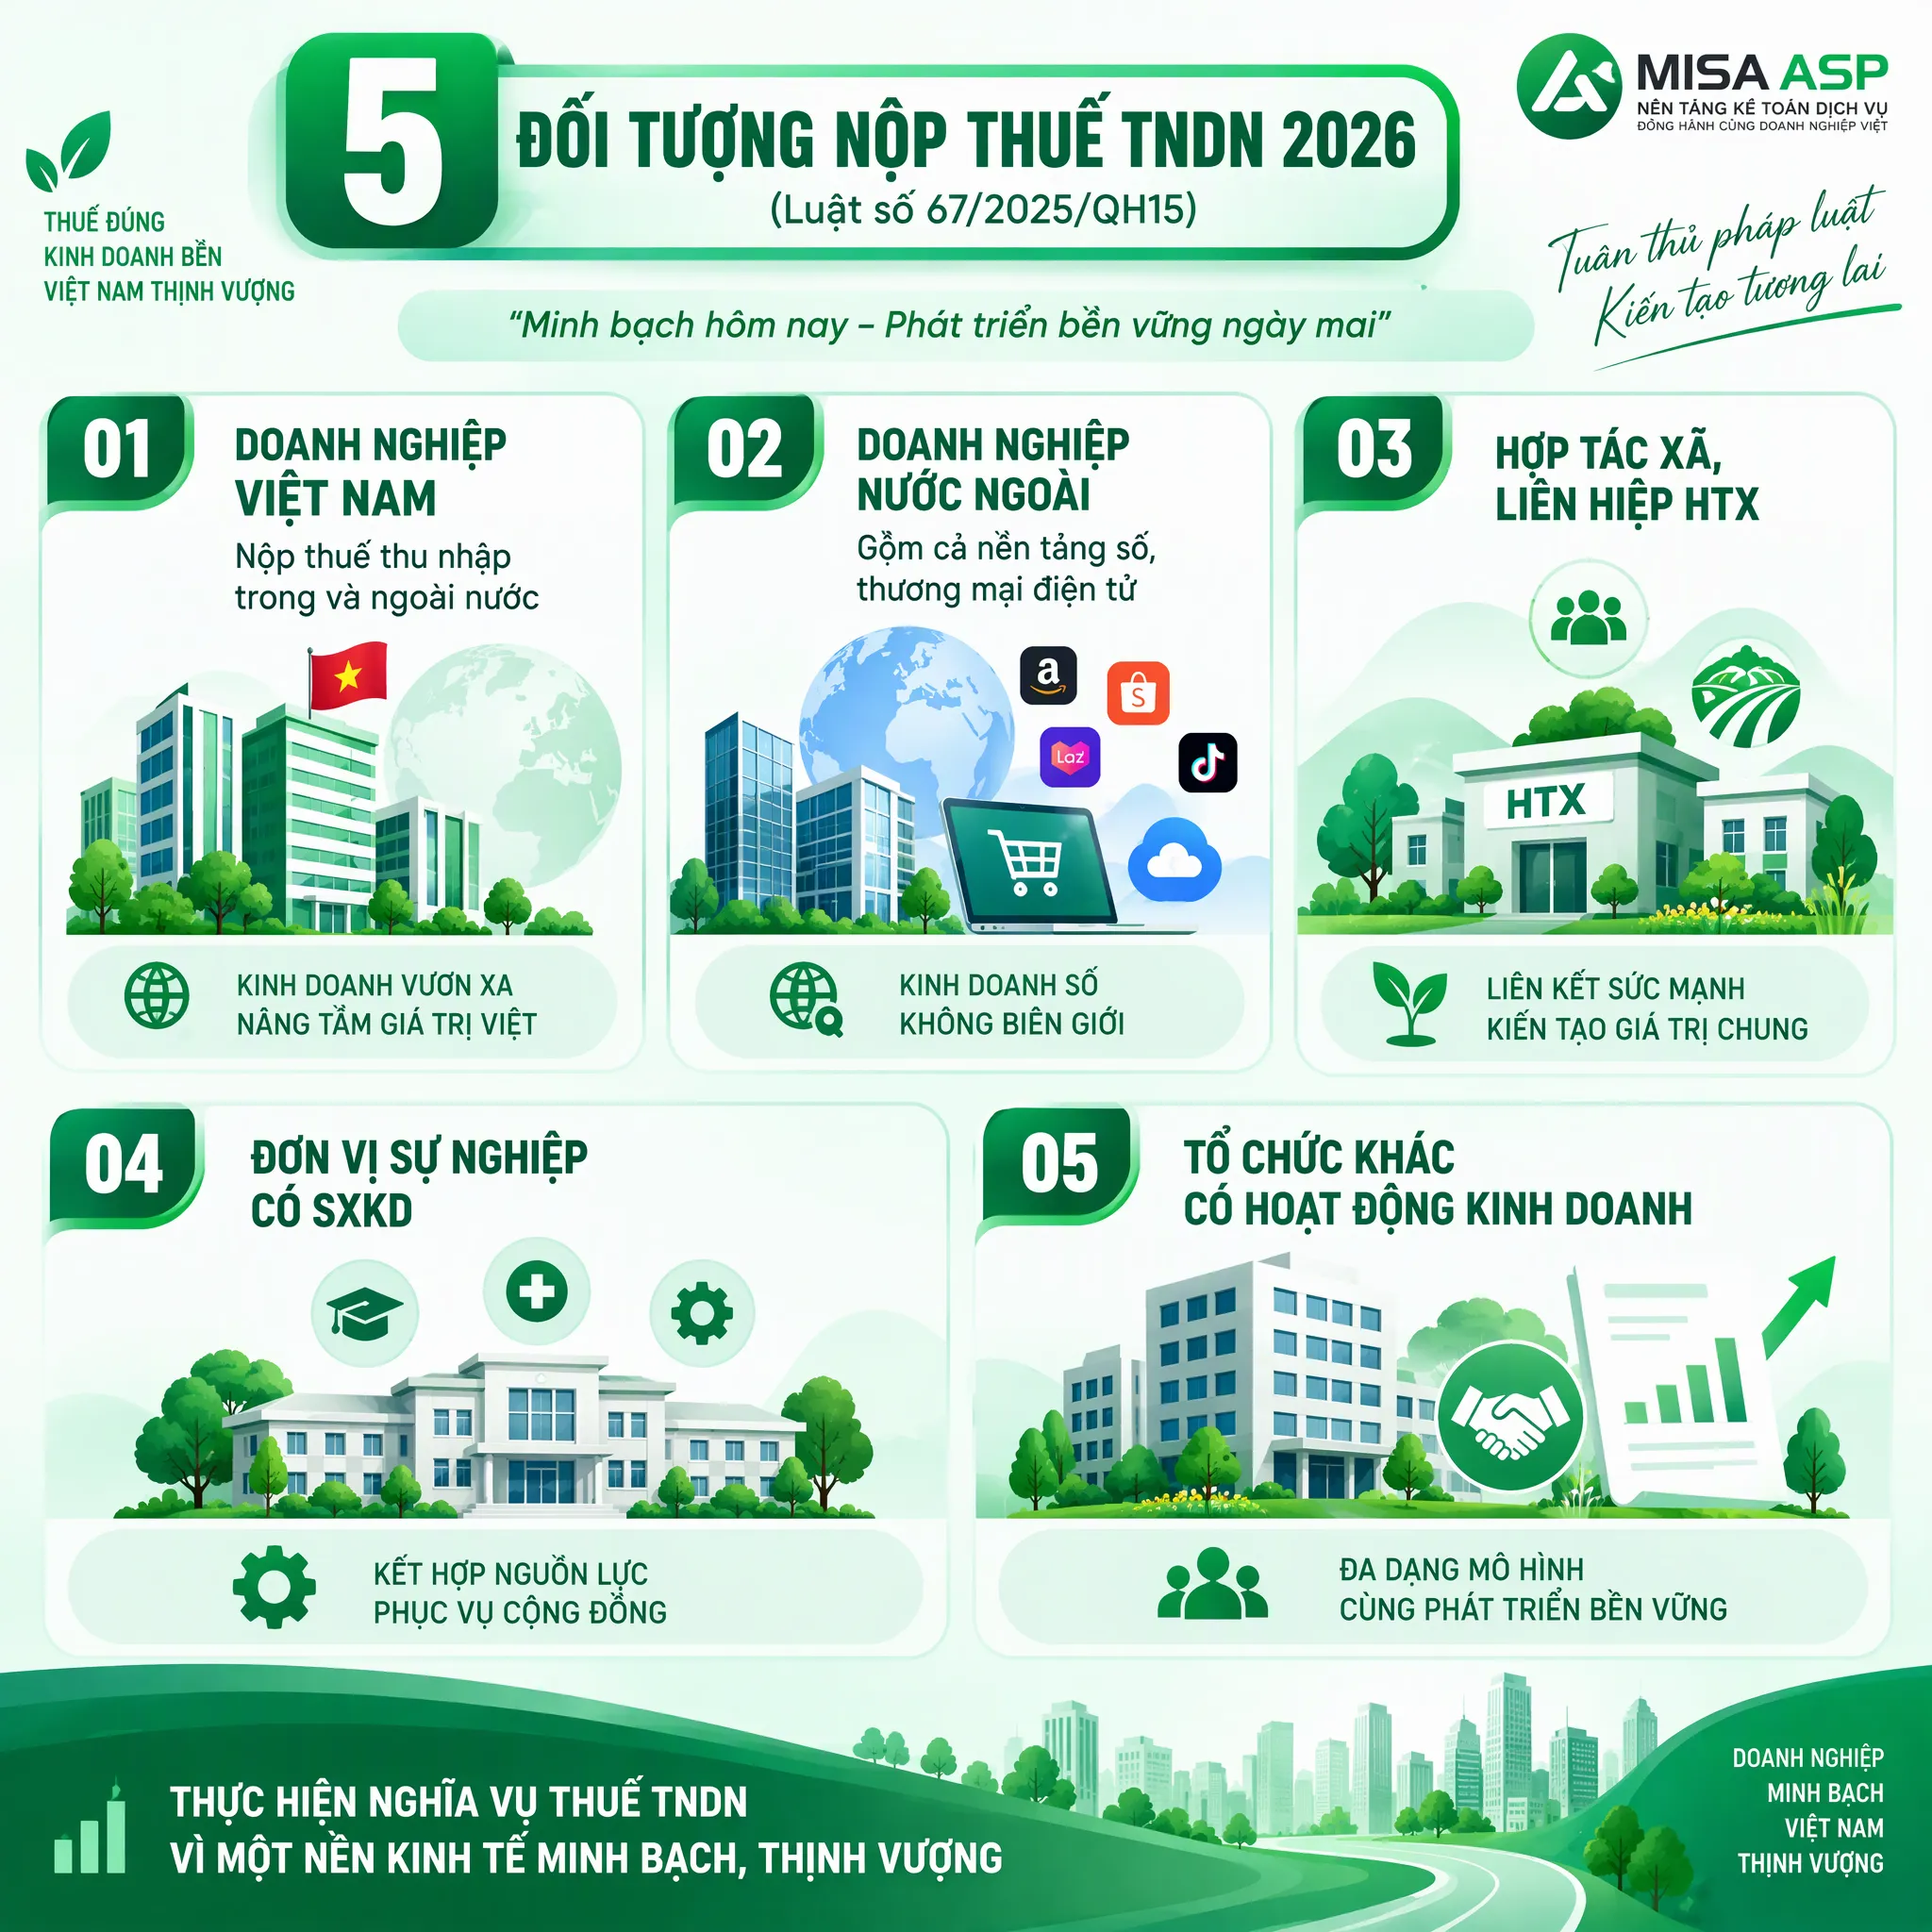
Căn cứ Điều 2 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, người nộp thuế thu nhập doanh nghiệp là tổ chức hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ có phát sinh thu nhập chịu thuế thu nhập doanh nghiệp, bao gồm 05 nhóm đối tượng sau:
- Doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam: Bao gồm công ty cổ phần, công ty trách nhiệm hữu hạn, công ty hợp danh, doanh nghiệp tư nhân và các loại hình doanh nghiệp khác theo Luật Doanh nghiệp.
- Doanh nghiệp nước ngoài có hoặc không có cơ sở thường trú tại Việt Nam: Điểm mới đáng chú ý của Luật số 67/2025/QH15 là quy định rõ doanh nghiệp nước ngoài kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số có phát sinh thu nhập tại Việt Nam đều thuộc diện nộp thuế TNDN.
- Hợp tác xã, liên hiệp hợp tác xã được thành lập và hoạt động theo quy định của Luật Hợp tác xã.
- Đơn vị sự nghiệp được thành lập theo quy định của pháp luật Việt Nam có hoạt động kinh doanh hàng hóa, dịch vụ có thu nhập chịu thuế.
- Tổ chức khác có hoạt động sản xuất, kinh doanh có thu nhập.
Phạm vi xác định nghĩa vụ thuế đối với từng nhóm đối tượng được quy định trực tiếp tại khoản 2 Điều 2 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 như sau:
“2. Doanh nghiệp có thu nhập chịu thuế quy định tại Điều 3 của Luật này phải nộp thuế thu nhập doanh nghiệp như sau:
a) Doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam và thu nhập chịu thuế phát sinh ngoài Việt Nam;
b) Doanh nghiệp nước ngoài có cơ sở thường trú tại Việt Nam nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam và thu nhập chịu thuế phát sinh ngoài Việt Nam liên quan đến hoạt động của cơ sở thường trú đó;
c) Doanh nghiệp nước ngoài có cơ sở thường trú tại Việt Nam nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam mà khoản thu nhập này không liên quan đến hoạt động của cơ sở thường trú;
d) Doanh nghiệp nước ngoài không có cơ sở thường trú tại Việt Nam, bao gồm cả các doanh nghiệp kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số, nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam.”
2. Trường hợp doanh nghiệp được miễn giảm thuế thu nhập doanh nghiệp (TNDN)
Khi rà soát thu nhập chịu thuế tndn trong năm 2026, kế toán cần nắm vững các khoản thu nhập được miễn thuế (theo Điều 4 Luật số 67/2025/QH15, Điều 4 Nghị định 320/2025/NĐ-CP) và các chính sách miễn, giảm thuế đặc thù đang có hiệu lực để tối ưu nghĩa vụ thuế hợp pháp cho doanh nghiệp:
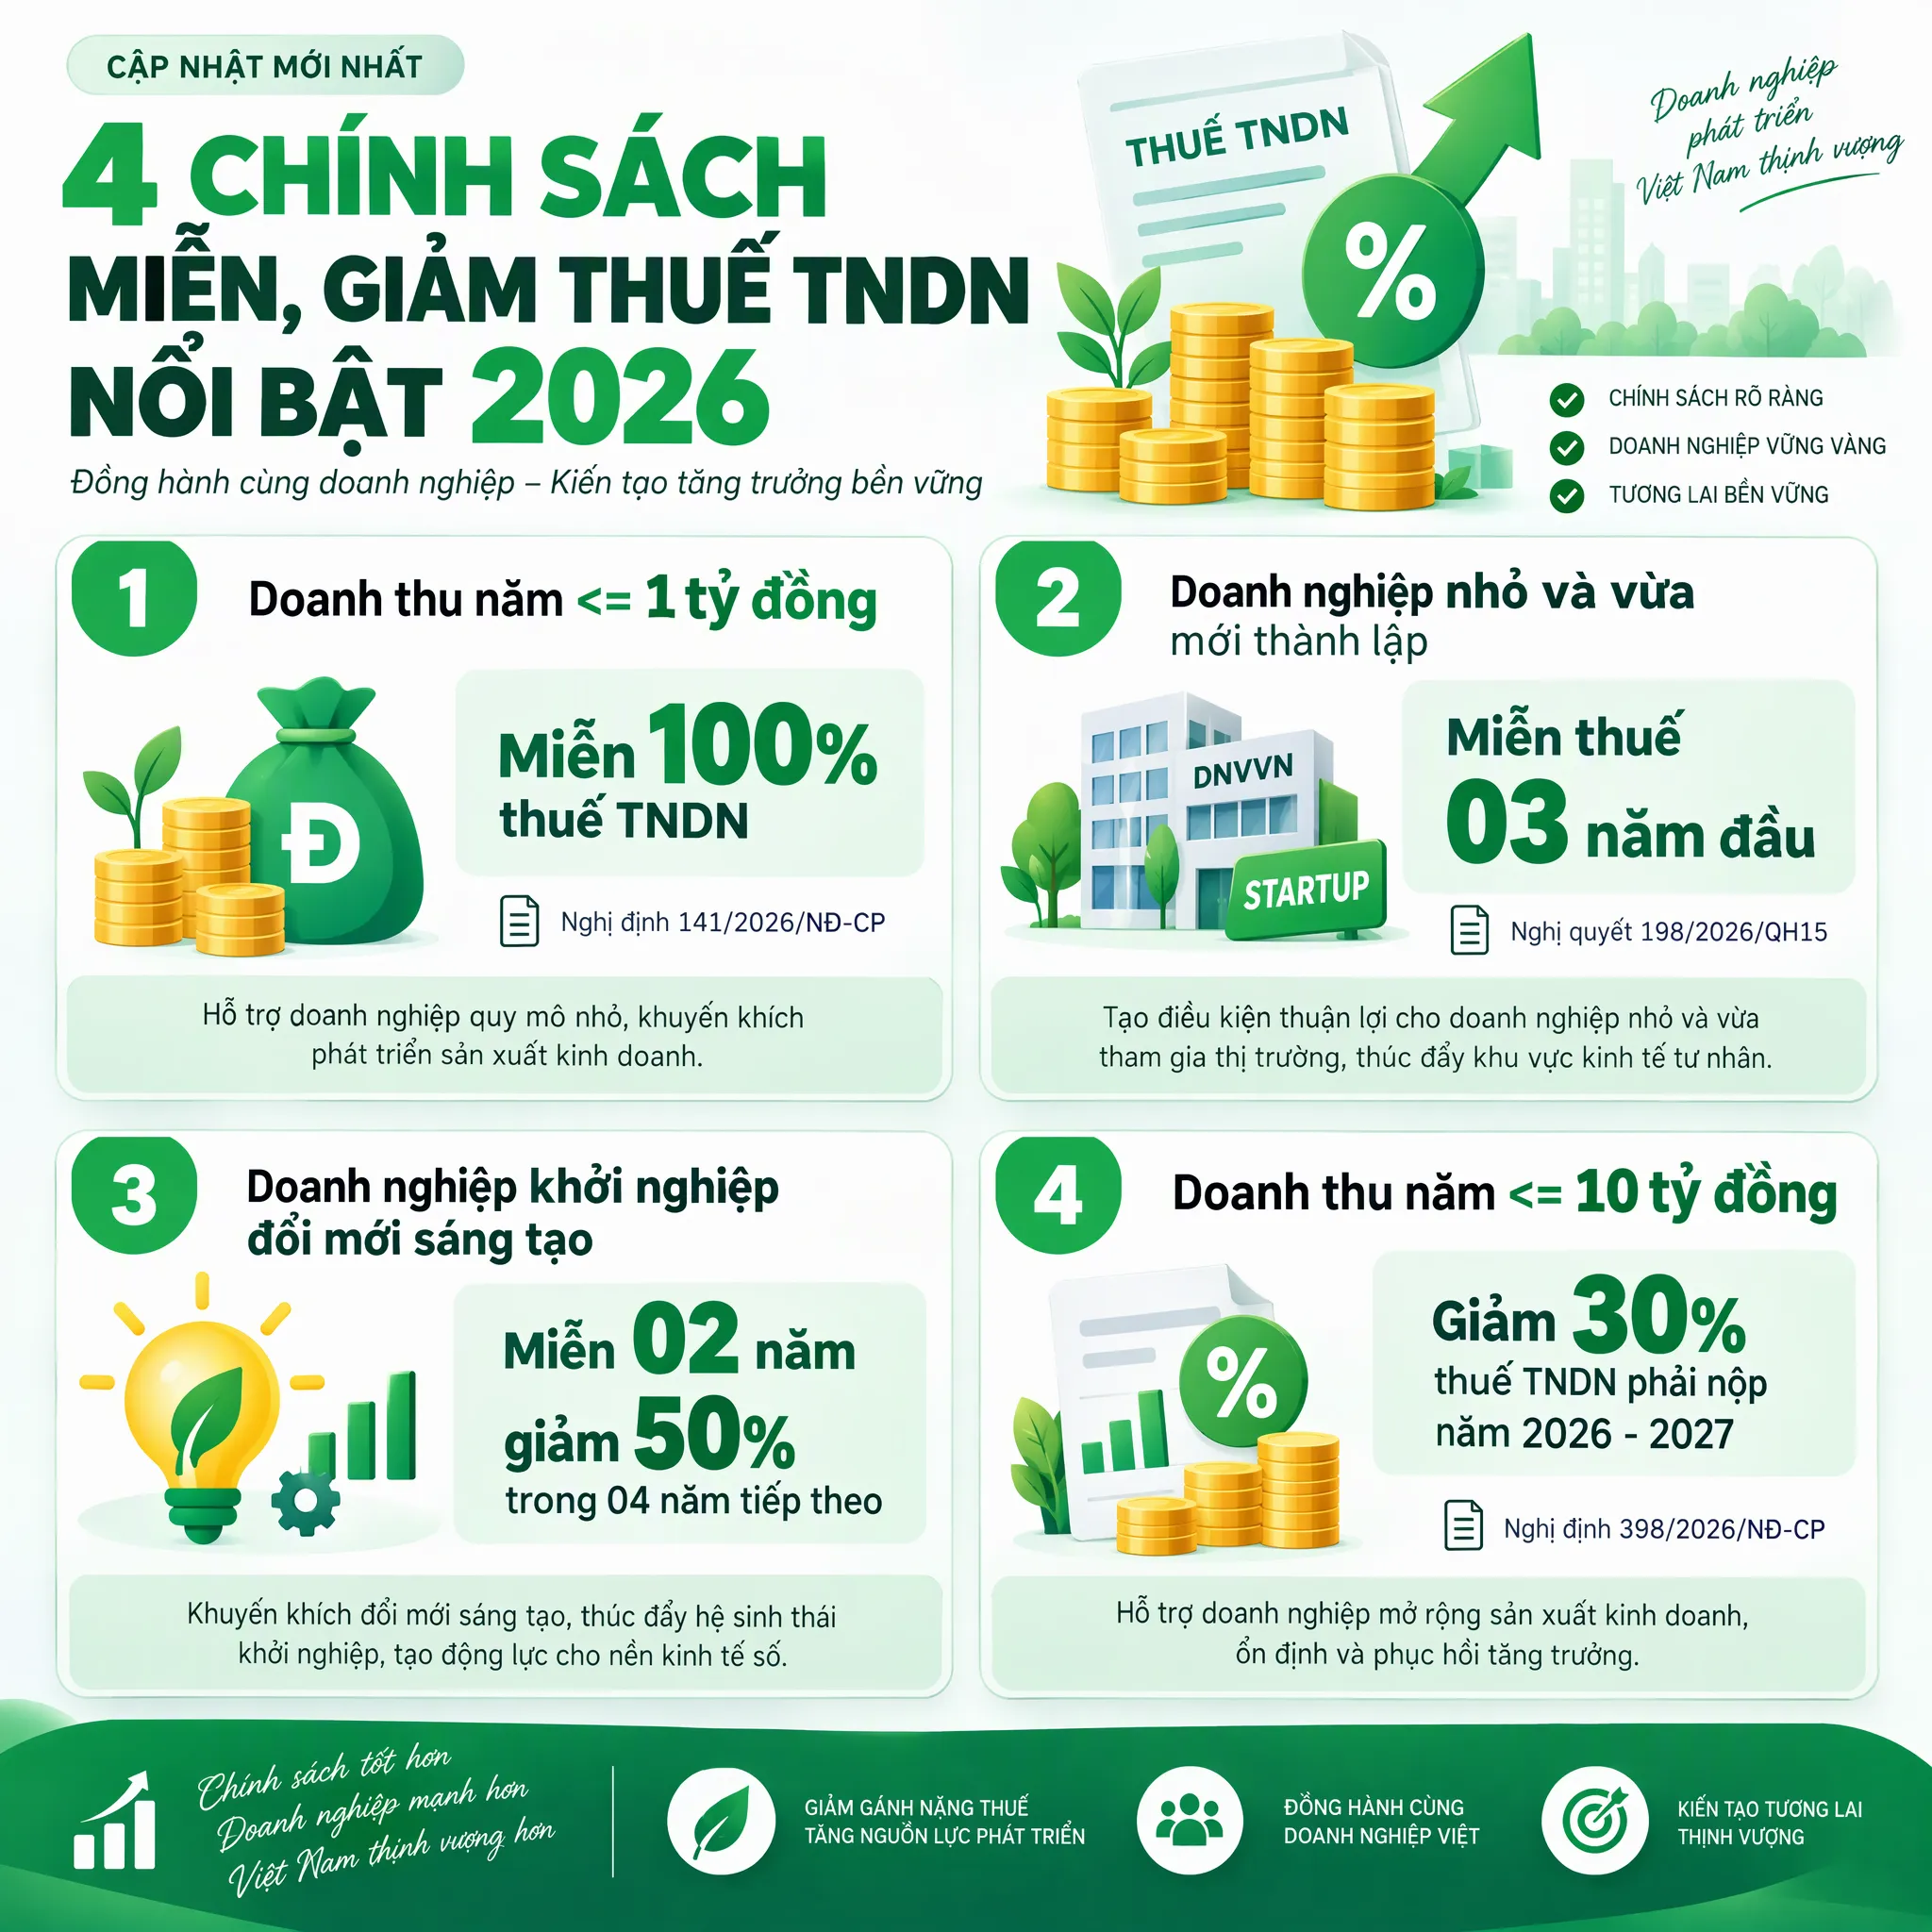
- Miễn thuế TNDN cho doanh nghiệp có tổng doanh thu năm từ 01 tỷ đồng trở xuống: Theo Điều 2 Nghị định 141/2026/NĐ-CP (sửa đổi, bổ sung khoản 15 Điều 4 Nghị định 320/2025/NĐ-CP, có hiệu lực từ ngày 01/01/2026), doanh nghiệp được thành lập theo pháp luật Việt Nam có tổng doanh thu năm không quá 01 tỷ đồng được miễn thuế TNDN (trừ doanh nghiệp là công ty con hoặc công ty có quan hệ liên kết mà doanh nghiệp trong quan hệ liên kết không đáp ứng điều kiện doanh thu này).
- Miễn thuế TNDN 03 năm đầu cho doanh nghiệp nhỏ và vừa (SME) mới thành lập: Căn cứ khoản 2 Điều 10 Nghị quyết 198/2025/QH15 và Điều 7 Nghị định 20/2026/NĐ-CP, doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu được miễn thuế TNDN trong 03 năm kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
- Miễn, giảm thuế cho doanh nghiệp khởi nghiệp đổi mới sáng tạo: Miễn thuế TNDN trong thời hạn 02 năm và giảm 50% số thuế phải nộp trong 04 năm tiếp theo đối với thu nhập từ hoạt động khởi nghiệp đổi mới sáng tạo của doanh nghiệp khởi nghiệp sáng tạo, công ty quản lý quỹ đầu tư khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo (khoản 1 Điều 10 Nghị quyết 198/2025/QH15).
- Giảm 30% số thuế TNDN phải nộp năm 2026 và 2027: Theo Nghị quyết 43/2026/QH16 và Nghị định 398/2026/NĐ-CP, doanh nghiệp có tổng doanh thu năm 2026 hoặc năm 2027 không quá 10 tỷ đồng được giảm 30% số thuế TNDN phải nộp của kỳ tính thuế tương ứng.
- Các khoản thu nhập miễn thuế theo lĩnh vực tại Điều 4 Luật số 67/2025/QH15: Thu nhập từ trồng trọt, chăn nuôi, nuôi trồng, chế biến nông sản, thủy sản của HTX và doanh nghiệp ở địa bàn có điều kiện kinh tế – xã hội đặc biệt khó khăn; thu nhập từ thực hiện hợp đồng nghiên cứu khoa học và phát triển công nghệ (tối đa 03 năm); phần thu nhập từ phần vốn góp, liên doanh, liên kết với doanh nghiệp trong nước đã nộp thuế TNDN; thu nhập từ chuyển nhượng chứng chỉ giảm phát thải, tín chỉ các-bon lần đầu sau khi phát hành.
Trích dẫn khoản 15 Điều 4 Nghị định 320/2025/NĐ-CP (được sửa đổi, bổ sung bởi Điều 2 Nghị định 141/2026/NĐ-CP):
“15. Thu nhập của doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam có tổng doanh thu năm từ 01 tỷ đồng trở xuống. Tổng doanh thu năm làm căn cứ xác định doanh nghiệp thuộc diện được miễn thuế tại khoản này là tổng doanh thu bán hàng hóa, cung cấp dịch vụ của doanh nghiệp trong kỳ tính thuế…”
3. Mức thuế suất TNDN theo quy định mới 2026
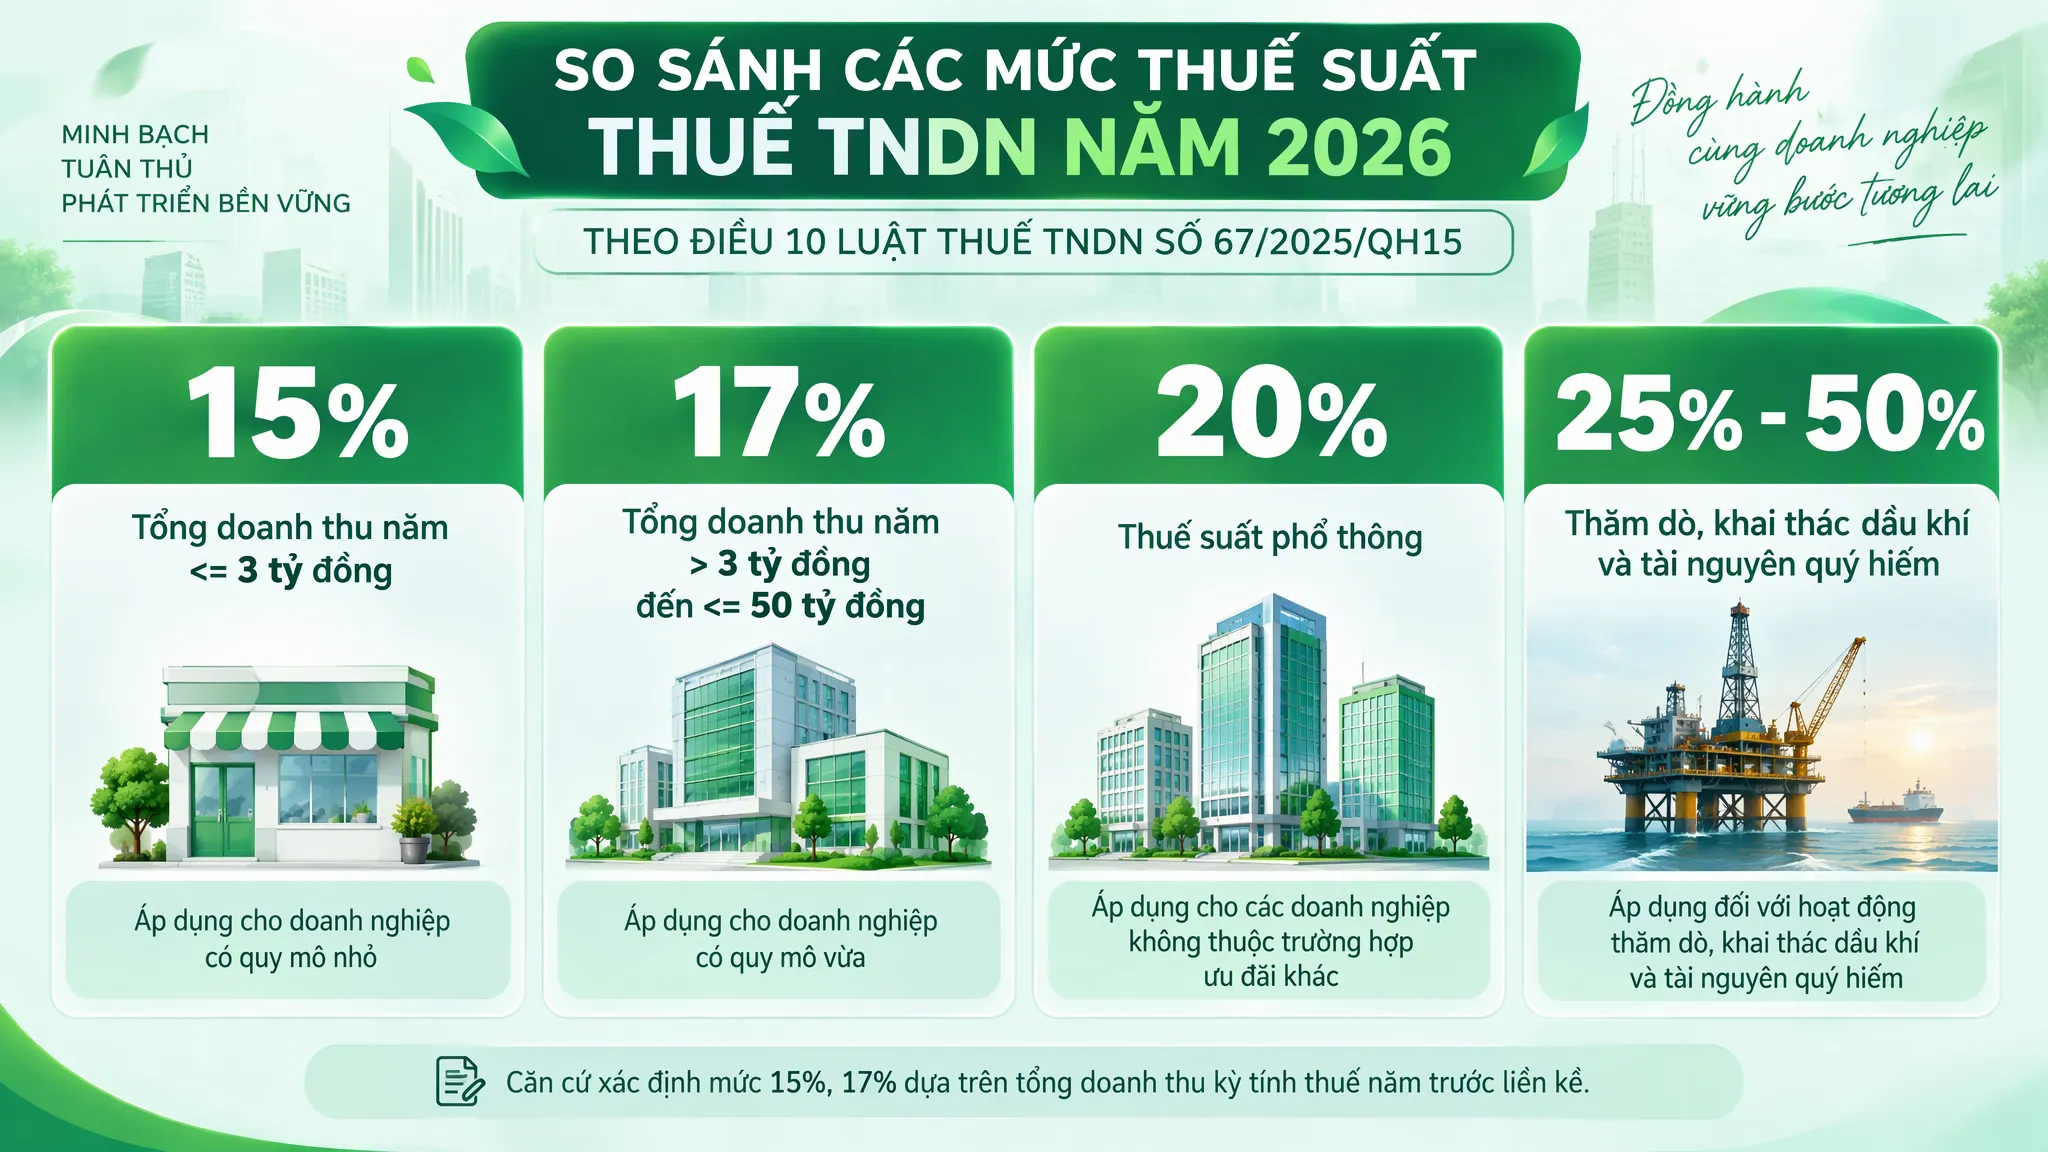
Theo Điều 10 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 và Điều 11 Nghị định 320/2025/NĐ-CP, mức thuế suất thuế TNDN phổ thông áp dụng cho đa số doanh nghiệp là 20%. Tuy nhiên, pháp luật hiện hành phân hóa rõ các mức thuế suất thấp hơn cho doanh nghiệp quy mô nhỏ và mức thuế suất cao hơn đối với ngành khai thác tài nguyên.
3.1. Thuế suất 15% – 17%
Nhằm hỗ trợ các doanh nghiệp siêu nhỏ và nhỏ, khoản 2 và khoản 3 Điều 10 Luật số 67/2025/QH15 quy định hai mức thuế suất theo quy mô doanh thu như sau:
- Mức thuế suất 15%: Áp dụng đối với doanh nghiệp có tổng doanh thu năm không quá 03 tỷ đồng.
- Mức thuế suất 17%: Áp dụng đối với doanh nghiệp có tổng doanh thu năm trên 03 tỷ đồng đến không quá 50 tỷ đồng.
Lưu ý khi xác định mức thuế suất 15% và 17% (theo Điều 11 Nghị định 320/2025/NĐ-CP):
- Doanh thu làm căn cứ xác định doanh nghiệp thuộc diện áp dụng thuế suất 15% và 17% là tổng doanh thu của kỳ tính thuế thu nhập doanh nghiệp năm trước liền kề. Trường hợp doanh nghiệp mới thành lập trong năm, doanh thu được xác định theo doanh thu thực tế phát sinh của kỳ tính thuế đó chia cho số tháng thực tế hoạt động rồi nhân với 12 tháng.
- Thuế suất 15% và 17% không áp dụng đối với doanh nghiệp là công ty con hoặc công ty có quan hệ liên kết mà doanh nghiệp trong quan hệ liên kết không phải là doanh nghiệp đáp ứng điều kiện áp dụng thuế suất 15% hoặc 17%.
3.2. Thuế suất 25% – 50%
Căn cứ khoản 4 Điều 10 Luật số 67/2025/QH15, các hoạt động tìm kiếm, thăm dò, khai thác dầu khí và tài nguyên quý hiếm áp dụng khung thuế suất riêng:
- Hoạt động tìm kiếm, thăm dò, khai thác dầu khí: Thuế suất từ 25% đến 50%. Thủ tướng Chính phủ quyết định mức thuế suất cụ thể phù hợp với từng hợp đồng dầu khí căn cứ vào vị trí, điều kiện khai thác và trữ lượng mỏ.
- Hoạt động thăm dò, khai thác tài nguyên quý hiếm (bạch kim, vàng, bạc, thiếc, wonfram, antimoan, đá quý, đất hiếm và tài nguyên quý hiếm khác theo quy định của pháp luật): Thuế suất là 50%. Trường hợp các mỏ có từ 70% diện tích được giao trở lên ở địa bàn có điều kiện kinh tế – xã hội đặc biệt khó khăn, mức thuế suất áp dụng là 40%.
(Ngoài các mức trên, doanh nghiệp thực hiện dự án đầu tư thuộc ngành nghề hoặc địa bàn ưu đãi thuế theo Điều 12, Điều 13 Luật số 67/2025/QH15 được áp dụng mức thuế suất ưu đãi 10%, 15% hoặc 17% theo thời hạn tương ứng).
Trích dẫn Điều 10 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15:
“1. Thuế suất thuế thu nhập doanh nghiệp là 20%, trừ trường hợp quy định tại các khoản 2, 3 và 4 Điều này và đối tượng được ưu đãi về thuế suất quy định tại Điều 13 của Luật này.
2. Thuế suất 15% áp dụng đối với doanh nghiệp có tổng doanh thu năm không quá 03 tỷ đồng.
3. Thuế suất 17% áp dụng đối với doanh nghiệp có tổng doanh thu năm trên 03 tỷ đồng đến không quá 50 tỷ đồng.”
4. Cách tính thuế thu nhập doanh nghiệp 2026 chuẩn xác
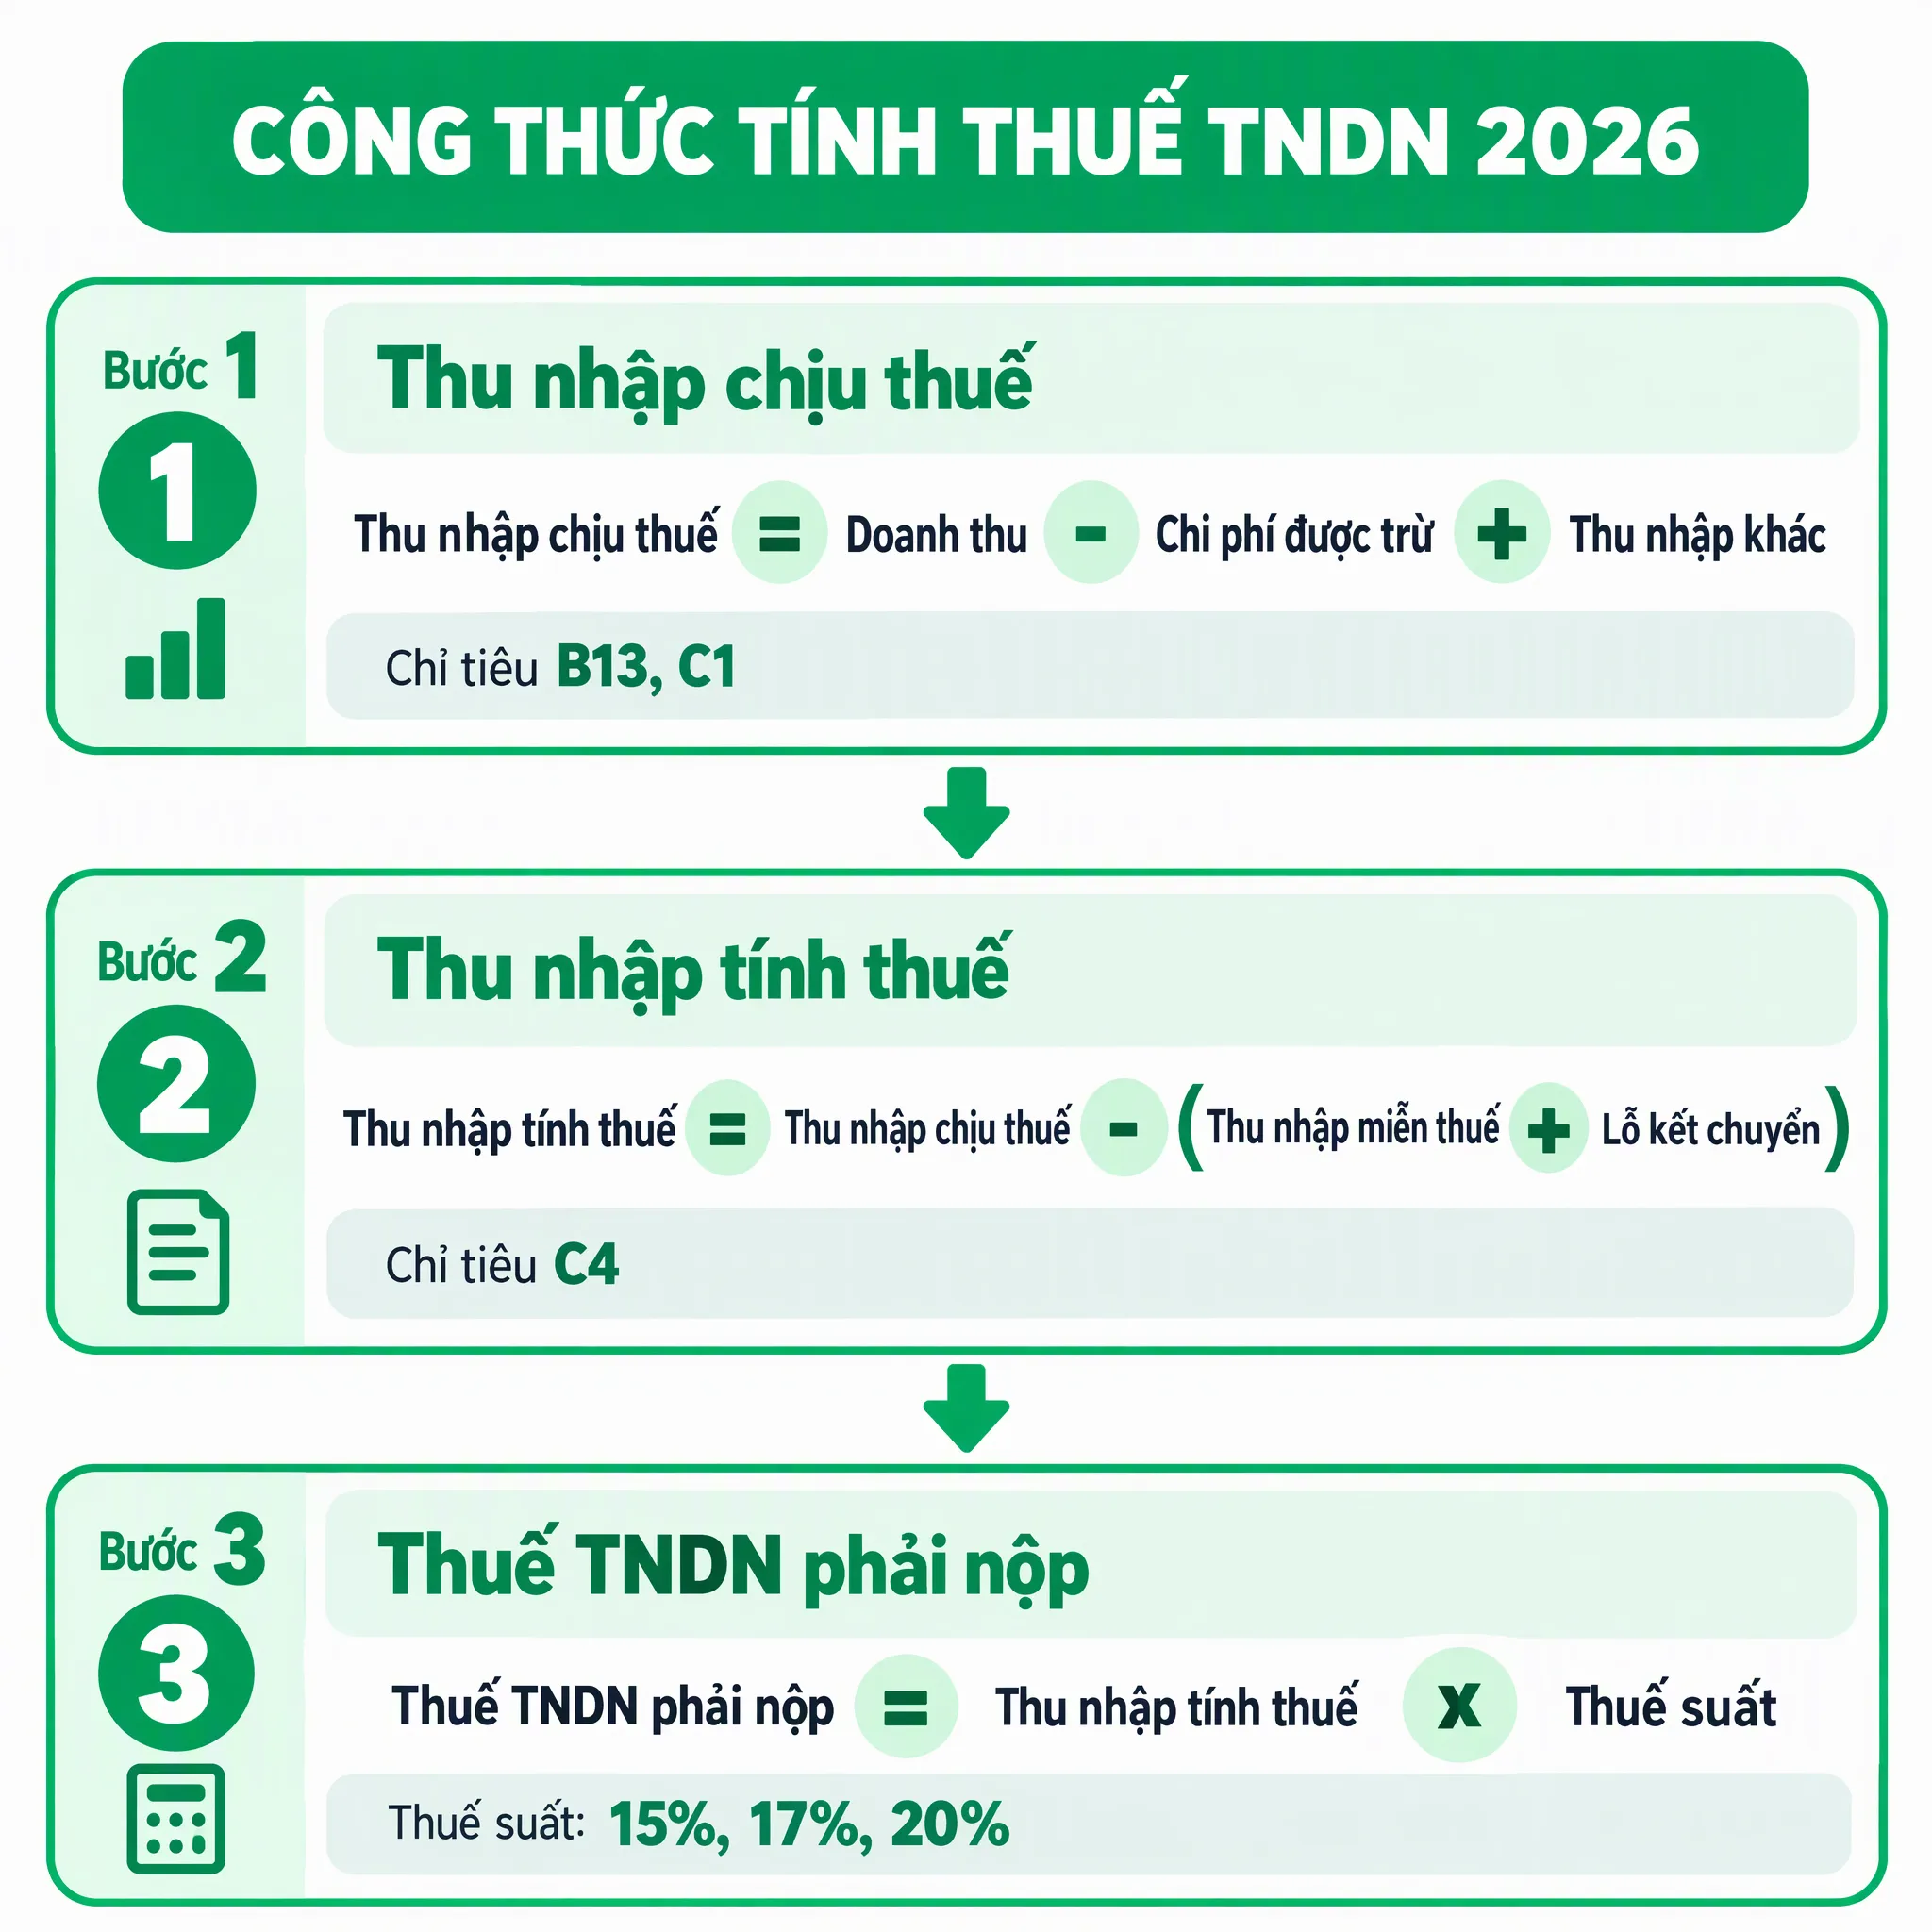
Căn cứ Điều 11 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, số thuế TNDN phải nộp trong kỳ tính thuế được tính bằng thu nhập tính thuế nhân với thuế suất:
Thuế TNDN phải nộp = (Thu nhập tính thuế − Phần trích lập quỹ KH&CN (nếu có)) × Thuế suất thuế TNDN
Để áp dụng đúng công thức trên và lập Tờ khai quyết toán thuế TNDN Mẫu 03/TNDN không bị sai lệch số liệu, kế toán cần phân biệt rõ hai chỉ tiêu dễ nhầm lẫn nhất là thu nhập chịu thuế và thu nhập tính thuế tndn.
4.1. Phân biệt thu nhập chịu thuế và thu nhập tính thuế TNDN
Theo khoản 1 và khoản 2 Điều 7 Luật số 67/2025/QH15, mối quan hệ giữa thu nhập tính thuế và thu nhập chịu thuế tndn được thể hiện qua hai công thức nối tiếp nhau:
1. Công thức xác định thu nhập chịu thuế TNDN:
Thu nhập chịu thuế = Doanh thu − Các khoản chi được trừ + Các khoản thu nhập khác
2. Công thức xác định thu nhập tính thuế TNDN:
Thu nhập tính thuế = Thu nhập chịu thuế − (Thu nhập được miễn thuế + Các khoản lỗ được kết chuyển theo quy định)
(Lưu ý nghiệp vụ: Khi tính thu nhập tính thuế, cả khoản thu nhập được miễn thuế và các khoản lỗ được kết chuyển từ các năm trước đều mang dấu trừ “-” để làm giảm thu nhập chịu thuế).
Bảng đối chiếu dưới đây giúp kế toán phân biệt nhanh thu nhập chịu thuế và thu nhập tính thuế tndn khi làm sổ sách và lên tờ khai quyết toán:
| Tiêu chí so sánh | Thu nhập chịu thuế TNDN | Thu nhập tính thuế TNDN |
|---|---|---|
| Bản chất nghiệp vụ | Là tổng thu nhập ròng từ hoạt động SXKD và thu nhập khác sau khi đã loại trừ các khoản chi phí không hợp lý (chưa trừ thu nhập miễn thuế và lỗ các năm trước). | Là phần thu nhập thực tế dùng để nhân trực tiếp với thuế suất thuế TNDN (sau khi đã trừ thu nhập miễn thuế, chuyển lỗ và trích quỹ KH&CN). |
| Công thức xác định | Doanh thu – Chi phí được trừ + Thu nhập khác | Thu nhập chịu thuế – (Thu nhập miễn thuế + Các khoản lỗ được kết chuyển) |
| Chỉ tiêu trên Tờ khai 03/TNDN | Phản ánh tại chỉ tiêu [B13] (Tổng thu nhập chịu thuế) và chuyển sang chỉ tiêu [C1]. | Phản ánh tại chỉ tiêu [C4] = [C1] – [C2] (Thu nhập miễn thuế) – [C3] (Chuyển lỗ). |
| Căn cứ pháp lý | Khoản 2 Điều 7 Luật 67/2025/QH15 | Khoản 1 Điều 7 Luật 67/2025/QH15 |
Trích dẫn Điều 7 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15:
“1. Thu nhập tính thuế trong kỳ tính thuế được xác định bằng thu nhập chịu thuế trừ thu nhập được miễn thuế và các khoản lỗ được kết chuyển từ các năm trước.
2. Thu nhập chịu thuế bằng doanh thu trừ các khoản chi được trừ của hoạt động sản xuất, kinh doanh cộng thu nhập khác, kể cả thu nhập nhận được ở ngoài Việt Nam.”
4.2. Quy trình 5 bước tính thuế TNDN kèm ví dụ thực tế
Để tính đúng số thuế TNDN phải nộp trong kỳ, kế toán thực hiện tuần tự 05 bước sau:
- Bước 1: Xác định tổng doanh thu tính thuế và các khoản thu nhập khác trong kỳ.
- Bước 2: Rà soát chứng từ, bóc tách các khoản chi không được trừ (chỉ tiêu [B4] trên Tờ khai 03/TNDN) để xác định tổng chi phí được trừ.
- Bước 3: Tính thu nhập chịu thuế tndn theo công thức tại khoản 2 Điều 7.
- Bước 4: Trừ các khoản thu nhập được miễn thuế và các khoản lỗ kết chuyển đúng hạn (không quá 05 năm liên tục kể từ năm tiếp sau năm phát sinh lỗ) để xác định thu nhập tính thuế.
- Bước 5: Áp dụng mức thuế suất tương ứng (15%, 17%, 20%…) và trừ phần thuế TNDN được miễn, giảm (nếu có) để ra số thuế TNDN thực tế phải nộp.
Ví dụ minh họa thực tế (Áp dụng xuyên suốt kỳ tính thuế năm 2026):
Giả sử Công ty TNHH Thương mại A (doanh nghiệp độc lập, nộp thuế GTGT theo phương pháp khấu trừ, kỳ tính thuế theo năm dương lịch 2026). Tổng doanh thu năm 2025 liền kề của Công ty A là 8 tỷ đồng. Trong năm 2026, Công ty A có số liệu kế toán như sau:
- Doanh thu bán hàng hóa, cung cấp dịch vụ (chưa bao gồm thuế GTGT): 9.000.000.000 đồng.
- Tổng chi phí kế toán ghi nhận trong kỳ: 7.500.000.000 đồng. Khi rà soát để quyết toán thuế, kế toán phát hiện có 200.000.000 đồng không đủ điều kiện là chi phí được trừ (gồm: 50.000.000 đồng hóa đơn mua văn phòng phẩm trị giá 8 triệu đồng/lần nhưng thanh toán bằng tiền mặt; 30.000.000 đồng tiền phạt chậm nộp thuế; 120.000.000 đồng phần trích khấu hao xe ô tô 5 chỗ vượt mức nguyên giá 1,6 tỷ đồng).
- Thu nhập khác trong kỳ (lãi tiền gửi ngân hàng và thu tiền phạt khách hàng vi phạm hợp đồng): 150.000.000 đồng.
- Thu nhập được miễn thuế (cổ tức được chia từ hoạt động góp vốn vào Công ty cổ phần B trong nước sau khi Công ty B đã nộp thuế TNDN): 100.000.000 đồng.
- Khoản lỗ năm 2025 chuyển sang năm 2026: 250.000.000 đồng. Công ty không trích lập Quỹ phát triển KH&CN.
Cách xác định thu nhập chịu thuế, thu nhập tính thuế và số thuế TNDN phải nộp của Công ty A năm 2026:
1. Xác định các khoản chi được trừ:
(Khoản 200.000.000 đồng chi phí không được trừ được kế toán kê vào chỉ tiêu [B4] trên Tờ khai quyết toán 03/TNDN).
2. Xác định thu nhập chịu thuế TNDN (Chỉ tiêu [B13] và [C1]):
3. Xác định thu nhập tính thuế TNDN (Chỉ tiêu [C4]):
4. Xác định thuế suất và số thuế TNDN phải nộp:
- Do tổng doanh thu năm 2025 liền kề của Công ty A là 8 tỷ đồng (nằm trong khoảng trên 03 tỷ đến không quá 50 tỷ đồng), Công ty A được áp dụng mức thuế suất 17% theo khoản 3 Điều 10 Luật số 67/2025/QH15:
Thuế TNDN tính theo thuế suất 17% = 1.500.000.000 × 17% = 255.000.000 đồng
- Đồng thời, do tổng doanh thu năm 2026 của Công ty A dưới 10 tỷ đồng, Công ty A được giảm 30% số thuế TNDN phải nộp theo Nghị định 398/2026/NĐ-CP:
Số thuế TNDN được giảm 30% = 255.000.000 × 30% = 76.500.000 đồng
- Số thuế TNDN thực tế phải nộp năm 2026:
Thuế TNDN phải nộp = 255.000.000 − 76.500.000 = 178.500.000 đồng
Gỡ bỏ áp lực rà soát chi phí loại trừ khi tính thu nhập chịu thuế TNDN: Khi làm sổ cùng lúc cho hàng chục doanh nghiệp, việc kiểm tra thủ công từng hóa đơn từ 05 triệu đồng xem đã có ủy nhiệm chi hay chưa, hay phát hiện hóa đơn từ nhà cung cấp rủi ro rất dễ dẫn đến sót lỗi, khiến chi phí bị xuất toán tại chỉ tiêu [B4]. Sử dụng phần mềm kế toán dịch vụ MISA ASP giúp kế toán viên tự động đồng bộ hóa đơn từ Cơ quan thuế mỗi đêm, tự động đối chiếu rủi ro và tổng hợp số liệu chính xác lên Tờ khai quyết toán 03/TNDN.
5. Quy định về doanh thu tính thuế TNDN 2026
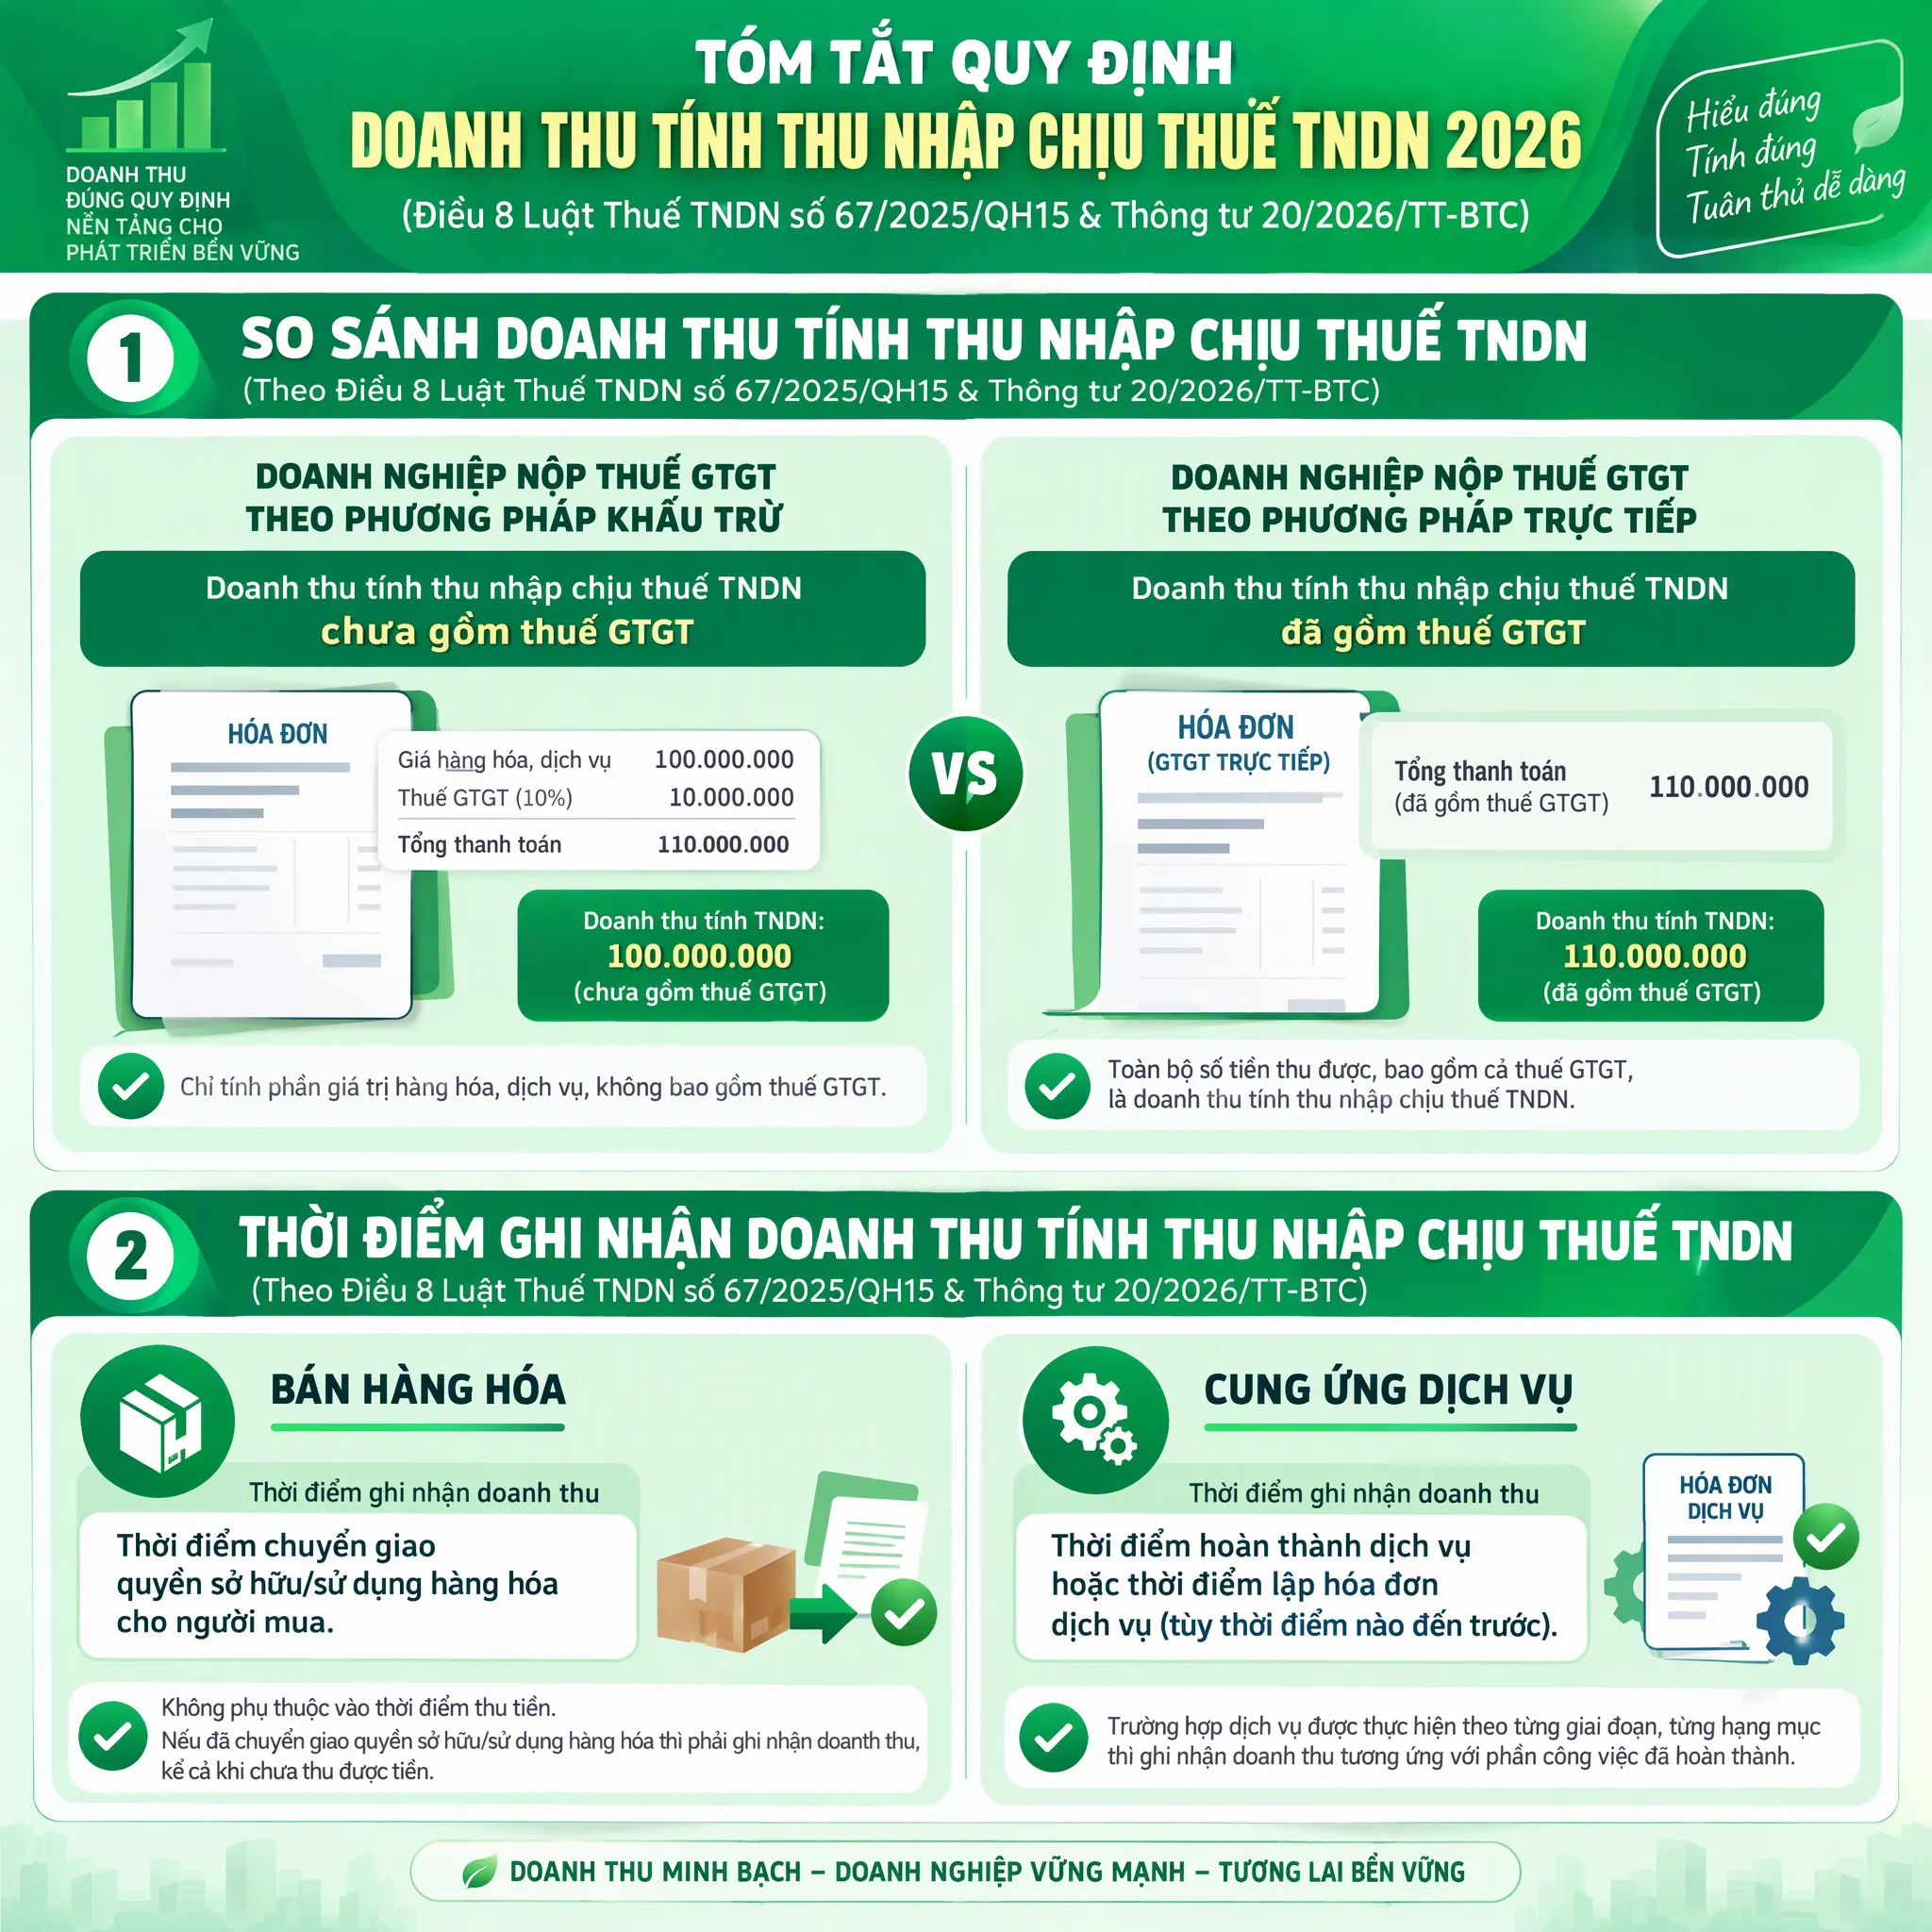
Theo Điều 8 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, Điều 8 Nghị định 320/2025/NĐ-CP và Điều 5 Thông tư 20/2026/TT-BTC, doanh thu để tính thu nhập chịu thuế thu nhập doanh nghiệp là toàn bộ tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ kể cả trợ giá, phụ thu, phụ trội mà doanh nghiệp được hưởng, không phân biệt đã thu được tiền hay chưa thu được tiền.
5.1. Cách xác định doanh thu theo phương pháp nộp thuế GTGT
- Đối với doanh nghiệp nộp thuế GTGT theo phương pháp khấu trừ: Doanh thu tính thuế TNDN là doanh thu không bao gồm thuế GTGT.
- Ví dụ: Công ty A (nộp thuế GTGT theo phương pháp khấu trừ) xuất hóa đơn bán lô hàng thiết bị văn phòng với giá chưa thuế GTGT là 100.000.000 đồng, thuế GTGT (10%) là 10.000.000 đồng, tổng giá thanh toán là 110.000.000 đồng. Khi đó, doanh thu để tính thu nhập chịu thuế tndn của Công ty A là 100.000.000 đồng.
- Đối với doanh nghiệp nộp thuế GTGT theo phương pháp tính trực tiếp trên GTGT: Doanh thu tính thuế TNDN là tổng giá thanh toán bao gồm cả thuế GTGT.
- Ví dụ: Nếu doanh nghiệp B nộp thuế GTGT theo phương pháp trực tiếp xuất hóa đơn bán hàng với tổng giá thanh toán trên hóa đơn là 105.000.000 đồng (trong đó đã gồm thuế GTGT), thì doanh thu tính thuế TNDN của doanh nghiệp B là toàn bộ 105.000.000 đồng.
5.2. Thời điểm xác định doanh thu tính thu nhập chịu thuế TNDN
Căn cứ khoản 2 Điều 8 Luật số 67/2025/QH15 và khoản 2 Điều 8 Nghị định 320/2025/NĐ-CP, thời điểm xác định doanh thu đối với từng hoạt động cụ thể như sau:
- Đối với hoạt động bán hàng hóa: Là thời điểm chuyển giao quyền sở hữu, quyền sử dụng hàng hóa cho người mua.
- Đối với hoạt động cung ứng dịch vụ: Là thời điểm hoàn thành việc cung ứng dịch vụ cho người mua hoặc thời điểm lập hóa đơn cung ứng dịch vụ. Trường hợp thời điểm lập hóa đơn xảy ra trước thời điểm dịch vụ hoàn thành thì thời điểm xác định doanh thu tính thuế được tính theo thời điểm hoàn thành dịch vụ (theo quy định chi tiết tại Nghị định 320/2025/NĐ-CP).
- Đối với hoạt động vận tải hàng không: Là thời điểm hoàn thành việc cung ứng dịch vụ vận chuyển theo quy định của pháp luật.
- Đối với hoạt động cho thuê tài sản có thu tiền trước cho nhiều năm: Doanh thu được phân bổ theo số năm trả tiền trước hoặc xác định theo doanh thu trả tiền một lần (nếu doanh nghiệp đã lựa chọn phương pháp ghi nhận doanh thu một lần trên báo cáo tài chính và đảm bảo xác định đầy đủ chi phí tương ứng).
- Đối với hoạt động xây dựng, lắp đặt: Là giá trị công trình, giá trị hạng mục công trình hoặc khối lượng công trình xây dựng, lắp đặt được nghiệm thu, bàn giao.
Ngoài doanh thu từ hoạt động sản xuất, kinh doanh chính, khi xác định thu nhập chịu thuế thu nhập doanh nghiệp, kế toán phải cộng đầy đủ các khoản thu nhập khác theo Điều 3 Luật số 67/2025/QH15 và Điều 7 Nghị định 320/2025/NĐ-CP (bao gồm: thu nhập từ chuyển nhượng vốn, chuyển nhượng chứng khoán, chuyển nhượng bất động sản, chuyển nhượng dự án đầu tư; thu nhập từ quyền sử dụng, quyền sở hữu tài sản, quyền sở hữu trí tuệ; thu nhập từ lãi tiền gửi, lãi cho vay vốn, bán ngoại tệ; khoản thu từ nợ khó đòi đã xóa nay đòi được; khoản thu tiền phạt, tiền bồi thường do đối tác vi phạm hợp đồng sau khi đã bù trừ khoản bị phạt…).
Trích dẫn Điều 8 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15:
“1. Doanh thu là toàn bộ tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ kể cả trợ giá, phụ thu, phụ trội mà doanh nghiệp được hưởng, không phân biệt đã thu được tiền hay chưa thu được tiền.
2. Thời điểm xác định doanh thu để tính thu nhập chịu thuế được quy định như sau:
a) Đối với hoạt động bán hàng hóa là thời điểm chuyển giao quyền sở hữu, quyền sử dụng hàng hóa cho người mua;
b) Đối với hoạt động cung ứng dịch vụ là thời điểm hoàn thành việc cung ứng dịch vụ cho người mua hoặc thời điểm lập hóa đơn cung ứng dịch vụ.”
6. Các khoản chi được khấu trừ khi tính thuế
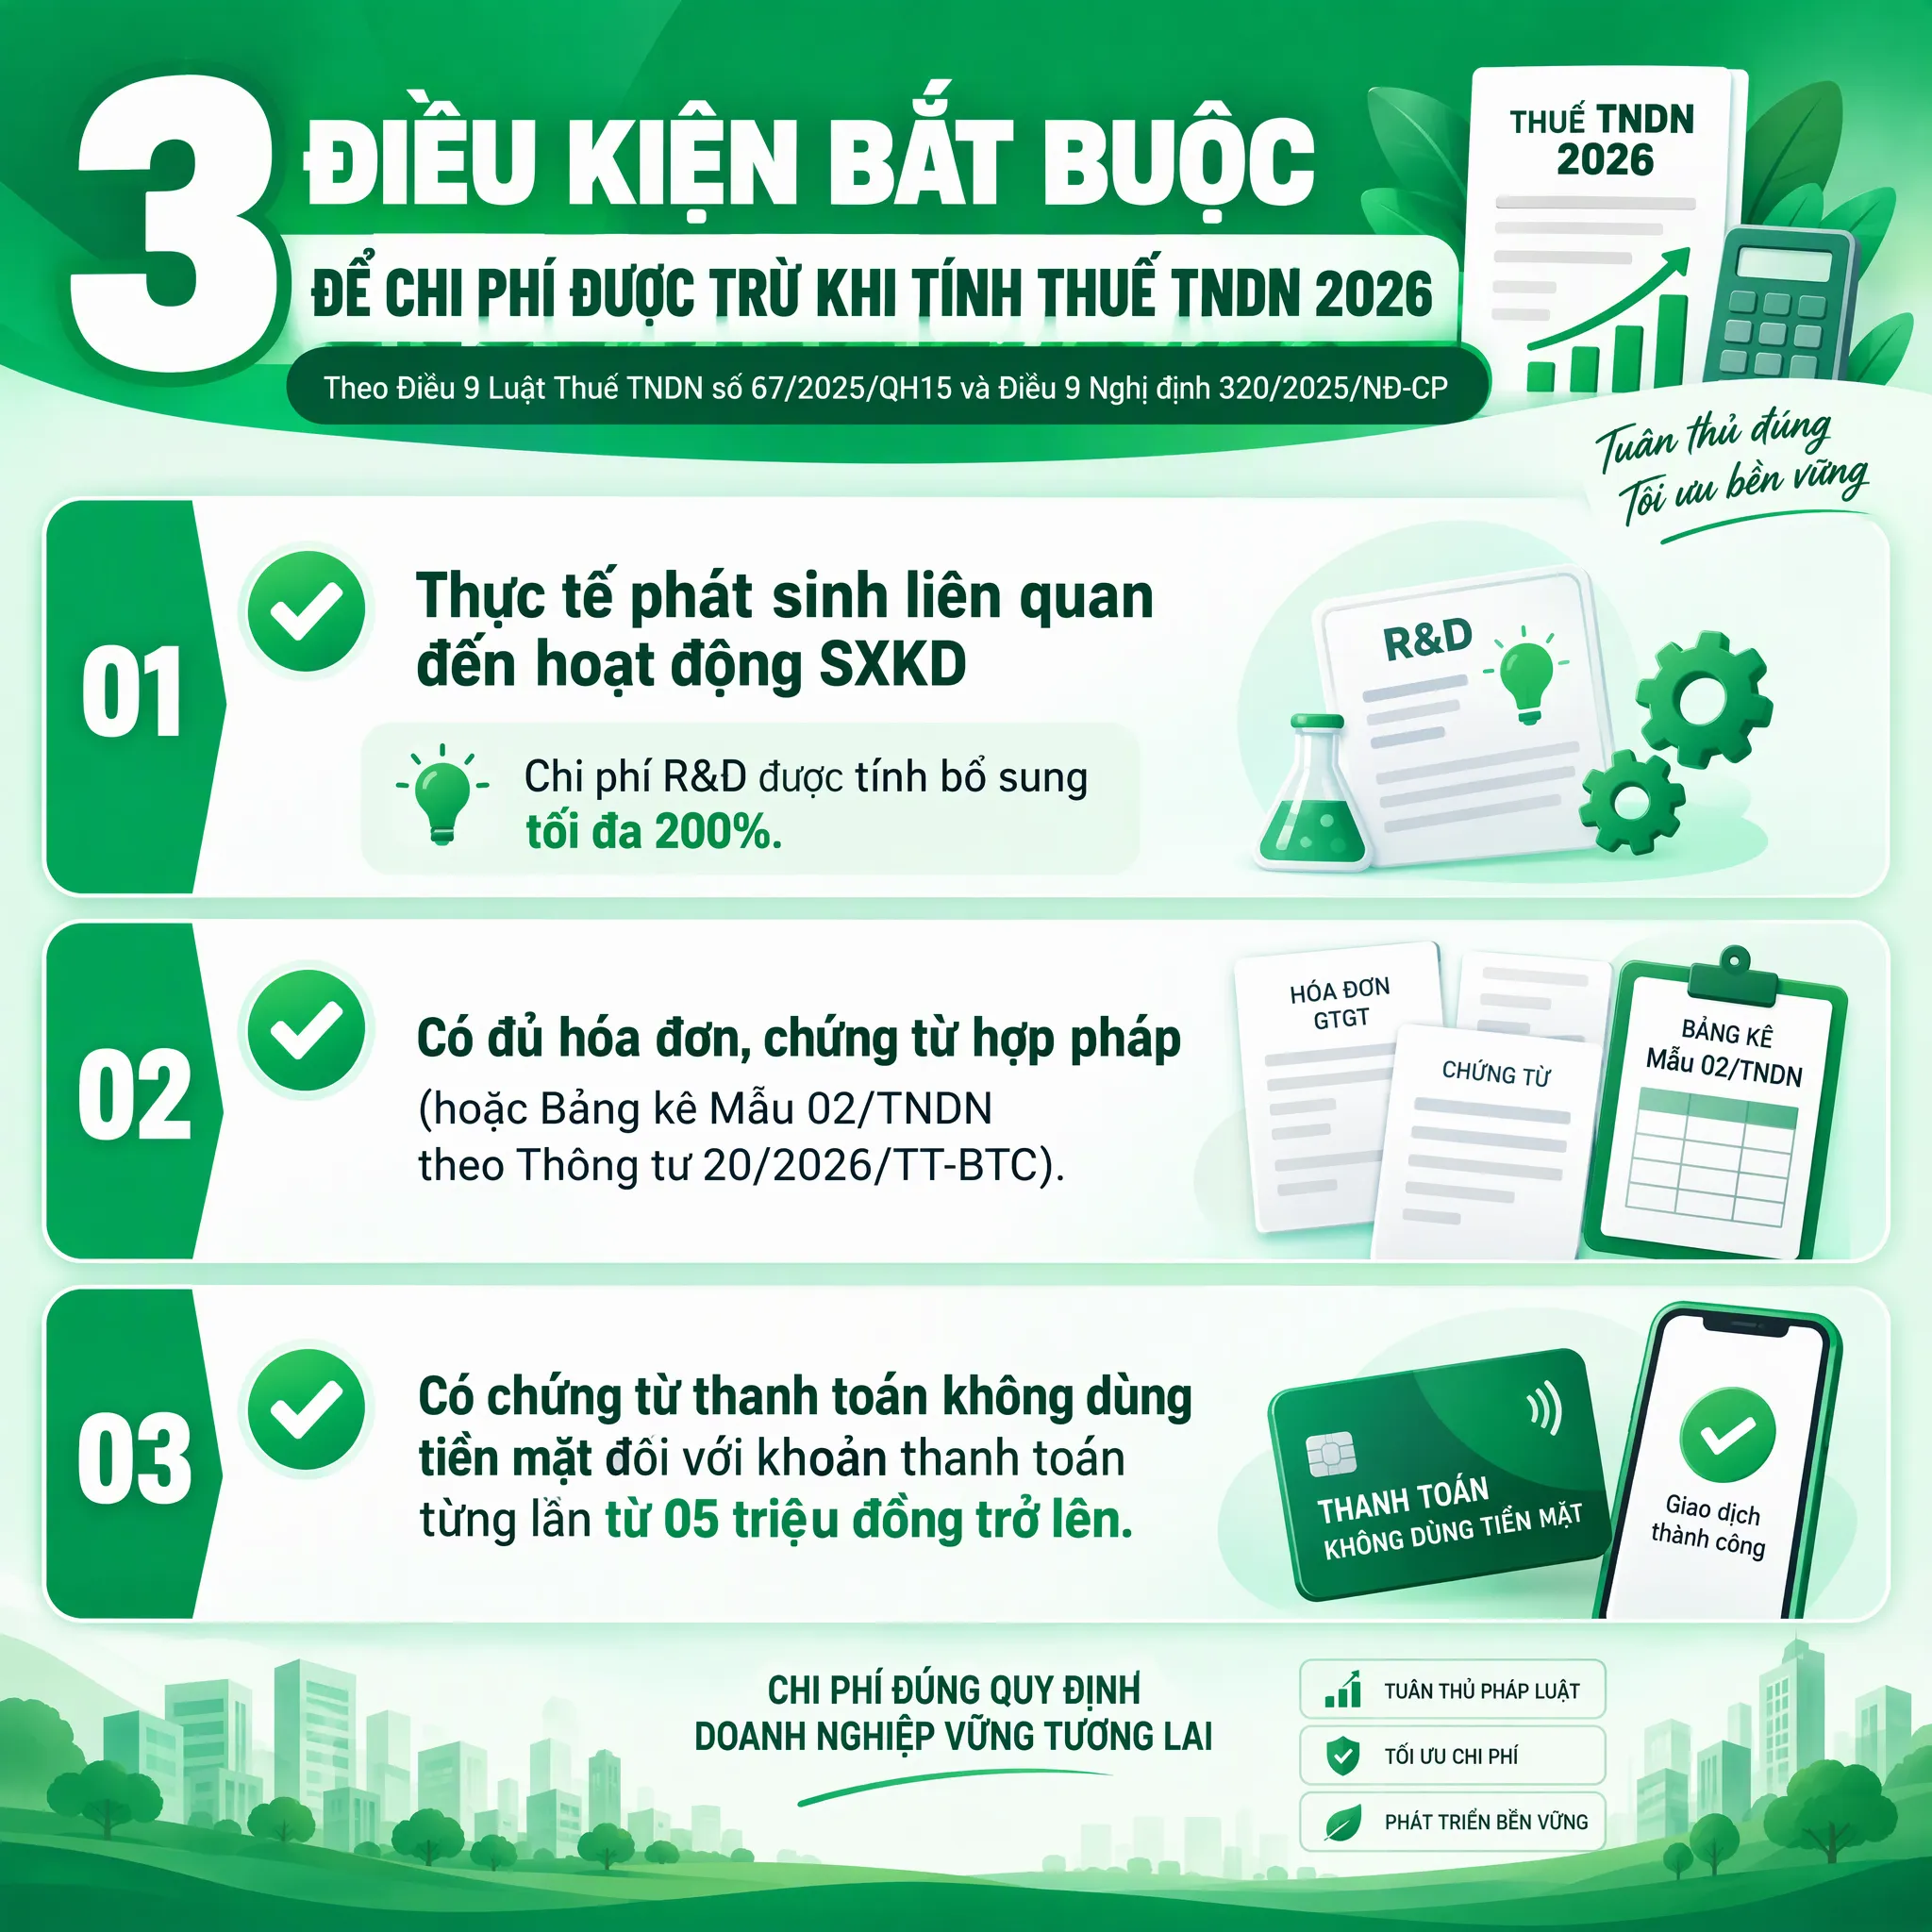
Theo khoản 1 Điều 9 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, Điều 9 Nghị định 320/2025/NĐ-CP và Điều 6 Thông tư 20/2026/TT-BTC, trừ các khoản chi không được trừ quy định tại khoản 2 Điều 9, doanh nghiệp được trừ mọi khoản chi khi xác định thu nhập chịu thuế tndn nếu đáp ứng đủ 03 điều kiện sau:
- Khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp: Bao gồm cả khoản chi phí bổ sung được tính vào chi phí được trừ theo tỷ lệ phần trăm trên chi phí thực tế phát sinh trong kỳ tính thuế liên quan đến hoạt động nghiên cứu và phát triển (R&D) của doanh nghiệp (tối đa không quá 200% theo quy định tại Nghị định 320/2025/NĐ-CP).
- Khoản chi có đủ hóa đơn, chứng từ hợp pháp theo quy định của pháp luật: Trường hợp doanh nghiệp mua hàng hóa, dịch vụ của hộ gia đình, cá nhân trực tiếp sản xuất nông, lâm, ngư nghiệp, làm muối, bán phế liệu, đồ dùng tài sản đã qua sử dụng hoặc mua hàng hóa, dịch vụ của hộ, cá nhân kinh doanh có mức doanh thu năm dưới ngưỡng chịu thuế (từ 01 tỷ đồng trở xuống theo quy định mới), doanh nghiệp được lập Bảng kê thu mua hàng hóa, dịch vụ không có hóa đơn Mẫu 02/TNDN ban hành kèm theo Thông tư 20/2026/TT-BTC kèm chứng từ thanh toán để tính vào chi phí được trừ.
- Khoản chi có chứng từ thanh toán không dùng tiền mặt đối với trường hợp mua hàng hóa, dịch vụ từng lần có giá trị từ 05 triệu đồng trở lên: Đây là thay đổi rất lớn tại điểm c khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP (hạ ngưỡng từ 20 triệu đồng trước đây xuống từ 05 triệu đồng trở lên, đã bao gồm thuế GTGT).
- Lưu ý quan trọng: Trường hợp mua hàng hóa, dịch vụ của một người bán có giá trị dưới 05 triệu đồng nhưng mua nhiều lần trong cùng một ngày có tổng giá trị từ 05 triệu đồng trở lên thì chỉ được tính vào chi phí được trừ nếu có chứng từ thanh toán không dùng tiền mặt. Quy định này cũng áp dụng cho trường hợp doanh nghiệp ủy quyền cho người lao động thanh toán không dùng tiền mặt khi mua hàng hóa, dịch vụ phục vụ sản xuất kinh doanh (phải có quy chế tài chính/quyết định ủy quyền và chứng từ chuyển khoản của người lao động cho người bán).
Ngoài ra, theo điểm b khoản 1 Điều 9 Luật số 67/2025/QH15, doanh nghiệp còn được tính vào chi phí được trừ đối với các khoản chi thực tế phát sinh có đủ hóa đơn, chứng từ chuyển khoản hợp lệ sau:
- Khoản chi cho thực hiện nhiệm vụ quốc phòng, an ninh; chi hỗ trợ phục vụ cho hoạt động của tổ chức đảng, tổ chức chính trị – xã hội trong doanh nghiệp.
- Khoản chi cho hoạt động giáo dục nghề nghiệp, đào tạo nghề nghiệp cho người lao động.
- Khoản tài trợ cho giáo dục, y tế, văn hóa; tài trợ cho phòng, chống, khắc phục hậu quả thiên tai, dịch bệnh; tài trợ làm nhà đại đoàn kết, nhà tình nghĩa; tài trợ cho nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo, chuyển đổi số.
- Điểm mới từ Luật số 67/2025/QH15: Khoản chi cho nghiên cứu khoa học, phát triển công nghệ, đổi mới sáng tạo, chuyển đổi số; chi phí liên quan đến việc giảm phát thải khí nhà kính nhằm mục tiêu trung hòa các-bon và phát triển bền vững (Net Zero); một số khoản chi đóng góp vào các quỹ được thành lập theo quyết định của Thủ tướng Chính phủ.
- Phần giá trị tổn thất do thiên tai, dịch bệnh, trường hợp bất khả kháng không được bồi thường; chi phí thực tế hủy hàng tồn kho bị hư hỏng do biến chất sinh hóa tự nhiên, hết hạn sử dụng và giá trị còn lại của tài sản cố định bị hư hỏng phải thanh lý, hủy bỏ không có khả năng phục hồi.
Trích dẫn khoản 1 Điều 9 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15:
“1. Trừ các khoản chi quy định tại khoản 2 Điều này, doanh nghiệp được trừ các khoản chi khi xác định thu nhập chịu thuế nếu đáp ứng đủ các điều kiện sau đây:
a) Khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp, bao gồm cả khoản chi phí bổ sung được tính vào chi phí được trừ theo tỷ lệ phần trăm tính trên chi phí thực tế phát sinh trong kỳ tính thuế liên quan đến hoạt động nghiên cứu và phát triển của doanh nghiệp;
b) Khoản chi thực tế phát sinh khác…
c) Khoản chi có đủ hóa đơn, chứng từ thanh toán không dùng tiền mặt theo quy định của pháp luật, trừ các trường hợp đặc thù theo quy định của Chính phủ.”
7. Các khoản chi không được khấu trừ khi tính thuế thu nhập doanh nghiệp (TNDN) 2026
Căn cứ khoản 2 Điều 9 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 và Điều 10 Nghị định 320/2025/NĐ-CP, các khoản chi dưới đây sẽ không được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp (kế toán vẫn hạch toán vào chi phí kế toán theo Thông tư 99/2025/TT-BTC hoặc Thông tư 133/2016/TT-BTC nhưng khi lập tờ khai quyết toán 03/TNDN phải kê vào chỉ tiêu [B4] để điều chỉnh tăng tổng lợi nhuận trước thuế):
- Khoản chi không đáp ứng đủ các điều kiện tại khoản 1 Điều 9: Ví dụ chi phí không phục vụ hoạt động sản xuất kinh doanh, không có hóa đơn hợp pháp, hoặc hóa đơn mua hàng hóa, dịch vụ (kể cả chi trả lương, thưởng cho người lao động) từ 05 triệu đồng/lần trở lên nhưng thanh toán bằng tiền mặt.
- Tiền phạt do vi phạm hành chính: Bao gồm tiền phạt vi phạm luật giao thông, vi phạm chế độ đăng ký kinh doanh, vi phạm chế độ kế toán thống kê, vi phạm pháp luật về thuế (bao gồm cả tiền chậm nộp thuế theo Luật Quản lý thuế) và các khoản phạt vi phạm hành chính khác.
- Chi khấu hao tài sản cố định không đúng quy định hoặc vượt mức:
- Khấu hao đối với tài sản cố định không sử dụng cho hoạt động SXKD, không có giấy tờ chứng minh thuộc quyền sở hữu của doanh nghiệp (trừ TSCĐ thuê mua tài chính) hoặc đã khấu hao hết giá trị.
- Phần trích khấu hao tài sản cố định tương ứng với nguyên giá vượt trên 1,6 tỷ đồng/xe đối với xe ô tô chở người từ 09 chỗ ngồi trở xuống (trừ ô tô dùng cho kinh doanh vận tải hành khách, kinh doanh du lịch, khách sạn; ô tô dùng để làm mẫu và lái thử cho kinh doanh ô tô).
- Các khoản chi tiền lương, tiền công, tiền thưởng không được trừ:
- Tiền lương, tiền công của chủ doanh nghiệp tư nhân, chủ công ty trách nhiệm hữu hạn một thành viên (do một cá nhân làm chủ); thù lao trả cho sáng lập viên doanh nghiệp mà những người này không trực tiếp tham gia điều hành sản xuất, kinh doanh.
- Chi tiền lương, tiền công, tiền thưởng cho người lao động đã hạch toán vào chi phí nhưng thực tế không chi trả hoặc không có chứng từ thanh toán theo quy định, hoặc hết thời hạn nộp hồ sơ quyết toán thuế năm thực tế chưa chi (trừ phần trích lập quỹ dự phòng tiền lương không quá 17% quỹ tiền lương thực hiện).
- Phần chi trang phục bằng tiền cho người lao động vượt quá 05 triệu đồng/người/năm.
- Khoản chi có tính chất phúc lợi chi trực tiếp cho người lao động (hiếu, hỷ, nghỉ mát, hỗ trợ điều trị, bổ sung kiến thức, bảo hiểm tai nạn/sức khỏe tự nguyện…) có tổng số chi trong năm vượt quá 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế.
- Phần chi vượt mức quy định về trích nộp quỹ hưu trí tự nguyện, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ cho người lao động (vượt mức 03 triệu đồng/tháng/người hoặc doanh nghiệp chưa thực hiện đầy đủ nghĩa vụ bảo hiểm bắt buộc).
- Chi trả lãi tiền vay không được trừ:
- Phần chi trả lãi tiền vay tương ứng với phần vốn điều lệ đã đăng ký còn thiếu theo tiến độ góp vốn ghi trong điều lệ của doanh nghiệp (kể cả trường hợp doanh nghiệp đã đi vào sản xuất, kinh doanh).
- Phần chi trả lãi tiền vay của đối tượng không phải là tổ chức tín dụng vượt mức quy định của Bộ luật Dân sự; phần chi phí lãi vay không được trừ đối với doanh nghiệp có giao dịch liên kết theo quy định của Chính phủ.
- Các khoản chi khác không được trừ: Khoản trích lập và sử dụng các khoản dự phòng không đúng quy định; khoản chi được bù đắp bằng nguồn kinh phí khác; phần thuế GTGT đầu vào đã được khấu trừ; thuế TNDN, thuế TNCN (trừ trường hợp hợp đồng lao động quy định lương trả cho người lao động không bao gồm thuế TNCN); các khoản chi về đầu tư xây dựng cơ bản trong giai đoạn đầu tư để hình thành tài sản cố định; lỗ chênh lệch tỷ giá hối đoái do đánh giá lại các khoản mục tiền tệ có gốc ngoại tệ cuối kỳ tính thuế (trừ lỗ chênh lệch tỷ giá do đánh giá lại các khoản nợ phải trả có gốc ngoại tệ).
8. Thời hạn kê khai, nộp thuế thu nhập doanh nghiệp
Sau khi xác định chính xác thu nhập chịu thuế tndn và số thuế phải nộp, doanh nghiệp cần thực hiện nghĩa vụ tạm nộp hàng quý và quyết toán năm đúng thời hạn quy định tại Luật Quản lý thuế số 108/2025/QH15, Nghị định 252/2026/NĐ-CP và Thông tư 89/2026/TT-BTC (có hiệu lực từ ngày 01/07/2026):
- Thời hạn tạm nộp thuế TNDN theo quý:
- Doanh nghiệp tự xác định số thuế TNDN tạm nộp hàng quý (không phải nộp tờ khai thuế TNDN tạm tính hàng quý, trừ doanh nghiệp khai theo tỷ lệ trên doanh thu hoặc hoạt động khai thác dầu khí) và nộp tiền thuế vào ngân sách nhà nước chậm nhất là ngày cuối cùng của tháng đầu quý tiếp theo quý phát sinh nghĩa vụ thuế.
- Ví dụ: Thời hạn tạm nộp thuế TNDN Quý III/2026 chậm nhất là ngày 31/10/2026; Quý IV/2026 chậm nhất là ngày 31/01/2027.
- Quy tắc 80%: Tổng số thuế TNDN đã tạm nộp của 04 quý không được thấp hơn 80% số thuế TNDN phải nộp theo quyết toán năm. Trường hợp doanh nghiệp tạm nộp thiếu so với số thuế phải tạm nộp 04 quý thì phải nộp tiền chậm nộp tính trên số thuế nộp thiếu kể từ ngày tiếp sau ngày cuối cùng của thời hạn tạm nộp thuế TNDN quý IV đến ngày liền kề trước ngày nộp số thuế còn thiếu vào ngân sách nhà nước.
- Thời hạn nộp hồ sơ khai quyết toán thuế TNDN năm (Mẫu 03/TNDN):
- Chậm nhất là ngày cuối cùng của tháng thứ 03 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính.
- Đối với doanh nghiệp áp dụng kỳ tính thuế theo năm dương lịch 2026, hạn chót nộp hồ sơ quyết toán thuế TNDN năm 2026 và nộp số tiền thuế còn thiếu là ngày 31/03/2027.
- Thời hạn khai và nộp thuế theo từng lần phát sinh (áp dụng đối với hoạt động chuyển nhượng bất động sản của doanh nghiệp không chuyên kinh doanh BĐS hoặc tổ chức nước ngoài kinh doanh tại Việt Nam không theo Luật Đầu tư, Luật Doanh nghiệp): Chậm nhất là ngày thứ 10 kể từ ngày phát sinh nghĩa vụ thuế.
- Thời hạn quyết toán khi doanh nghiệp chấm dứt hoạt động, giải thể, phá sản, chấm dứt hợp đồng hoặc tổ chức lại doanh nghiệp: Chậm nhất là ngày thứ 45 kể từ ngày xảy ra sự kiện.
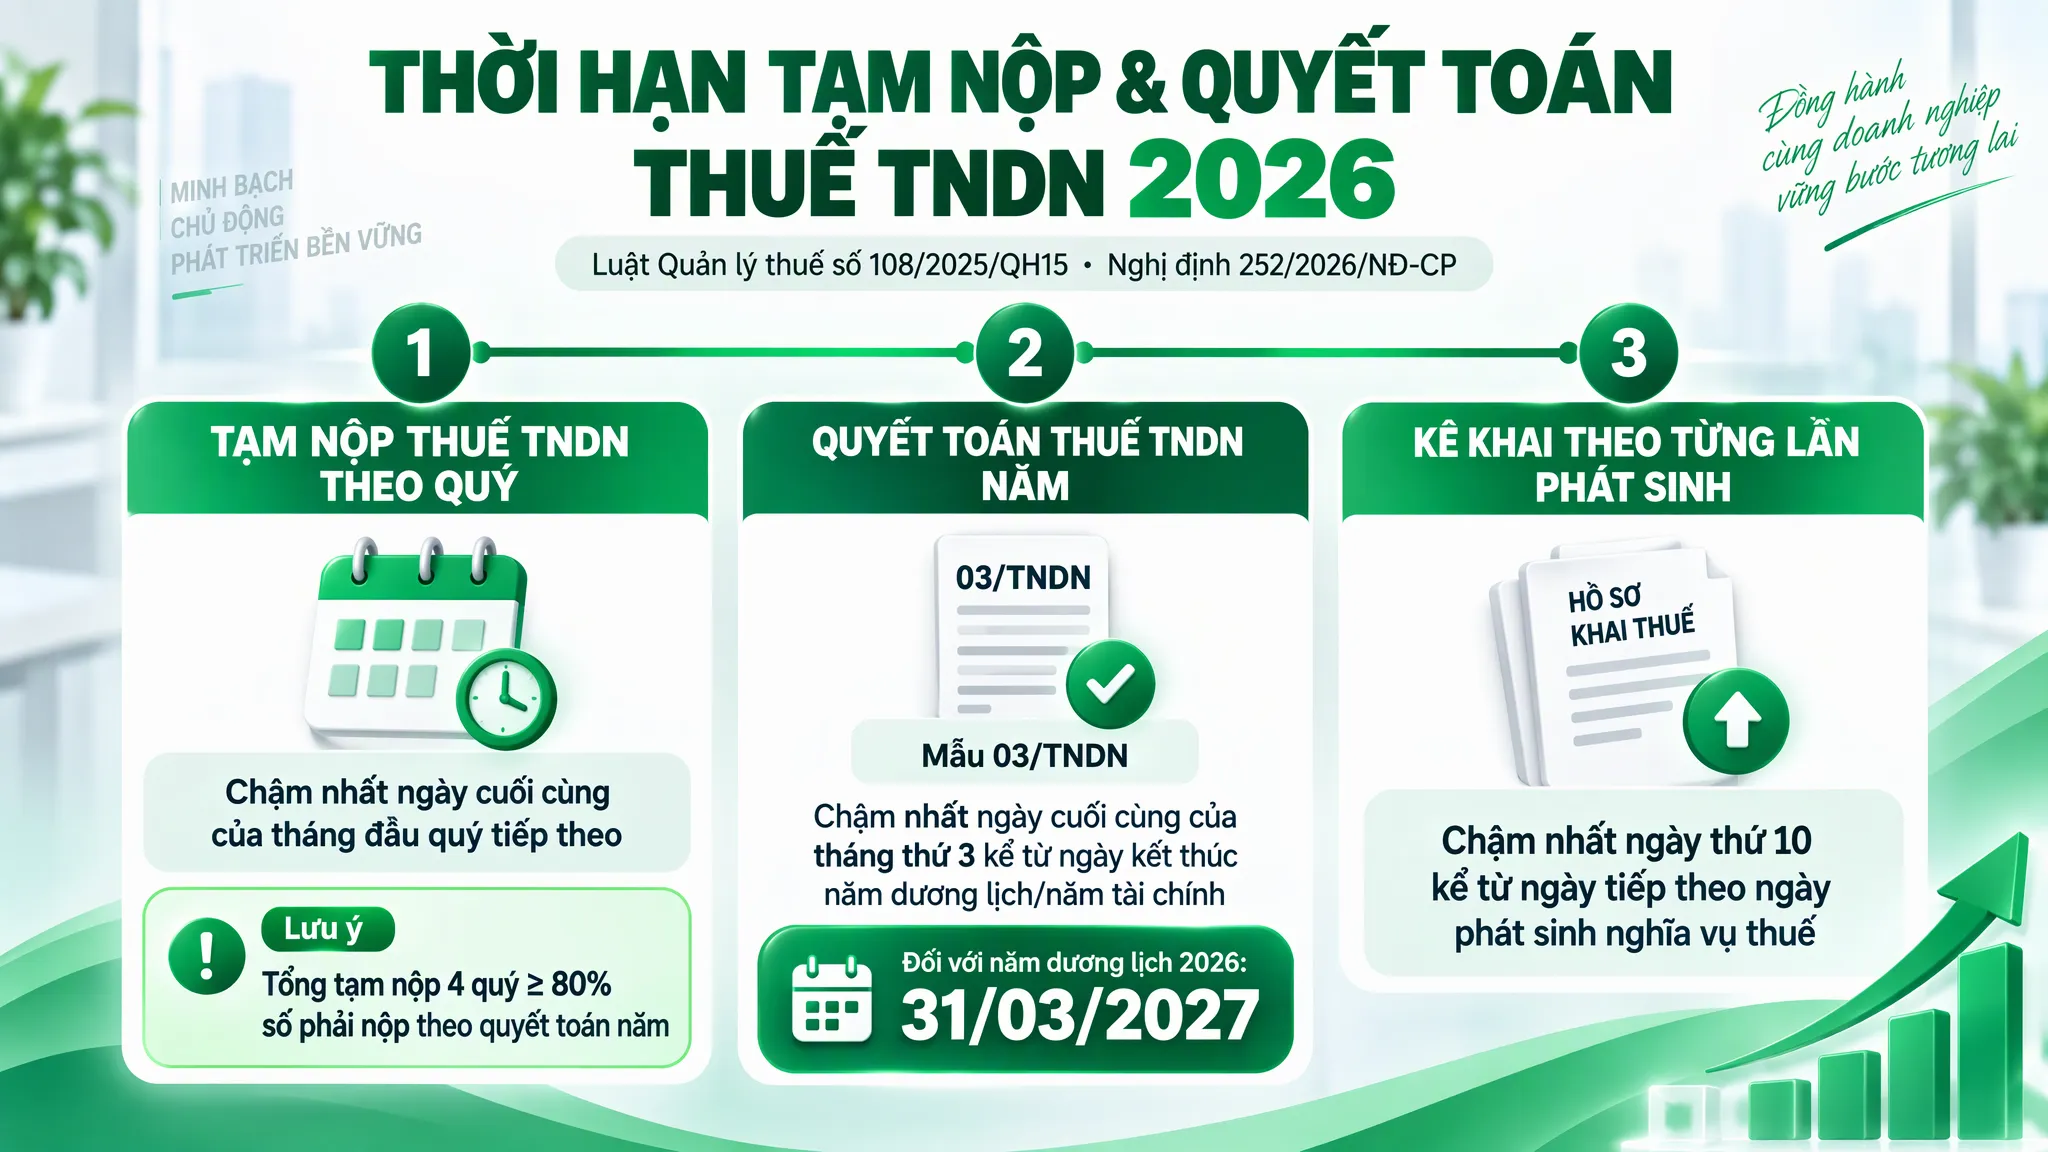
Hiện nay, doanh nghiệp và kế toán dịch vụ có thể thực hiện nộp hồ sơ quyết toán và nộp tiền thuế TNDN trực tuyến nhanh chóng qua Hệ thống Thuế điện tử của Cục Thuế, ứng dụng ngân hàng thương mại liên kết, hoặc nộp trực tiếp thông qua dịch vụ thuế điện tử MISA mTax được tích hợp sẵn ngay trên phần mềm kế toán MISA ASP mà không cần xuất file XML thủ công.
Lời kết
Việc xác định chính xác thu nhập chịu thuế tndn và phân biệt rõ với thu nhập tính thuế theo quy định mới của Luật số 67/2025/QH15, Nghị định 320/2025/NĐ-CP là nền tảng giúp doanh nghiệp tận dụng tối đa các mức thuế suất ưu đãi 15%, 17%, chính sách miễn giảm thuế năm 2026 và phòng ngừa rủi ro bị truy thu, phạt chậm nộp khi quyết toán. Để tiết kiệm thời gian rà soát chứng từ hợp lệ và tối ưu chi phí vận hành, các doanh nghiệp và đơn vị dịch vụ kế toán có thể tham khảo ngay bảng giá phần mềm kế toán trên nền tảng MISA ASP để trang bị công cụ kiểm soát thuế tự động cho kỳ quyết toán sắp tới.