



 13 lượt xem
Khi phát hành và sử dụng hóa đơn điện tử không thể tránh khỏi sai sót. Để xử lý các trường hợp và phương thức xử lý hóa đơn có sai sót, ta sẽ sử dụng “biên bản thay thế hóa đơn điện tử có sai sót”.
1. Cơ sở pháp lý về quy định hóa đơn điện tử
Các quy định về hóa đơn điện tử và việc xử lý hóa đơn điện tử có sai sót gồm:
- Nghị định 254/2026/NĐ-CP của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế về hóa đơn điện tử, chứng từ điện tử.
- Thông tư 91/2026/TT-BTC của Bộ Tài chính hướng dẫn một số nội dung của Luật Quản lý thuế và Nghị định 254/2026/NĐ-CP về hóa đơn điện tử, chứng từ điện tử.
- Các văn bản này được ban hành ngày 30/06/2026 và có hiệu lực từ ngày 01/07/2026.
2. Biên bản thay thế hóa đơn điện tử có sai sót là gì?
Biên bản thay thế hóa đơn điện tử có sai sót là cách gọi phổ biến của văn bản thỏa thuận giữa người bán và người mua, trong đó ghi nhận:
- Thông tin của người bán và người mua.
- Thông tin hóa đơn điện tử đã lập có sai sót.
- Nội dung sai sót cụ thể.
- Phương án xử lý là lập hóa đơn điện tử mới thay thế.
- Xác nhận thống nhất của các bên liên quan.
Về bản chất, đây không phải là một mẫu hóa đơn điện tử do cơ quan thuế ban hành. Doanh nghiệp có thể tự xây dựng mẫu biên bản phù hợp với giao dịch thực tế, miễn bảo đảm thể hiện đầy đủ nội dung sai sót và sự thống nhất giữa các bên.
Biên bản được lưu giữ cùng hồ sơ hóa đơn để phục vụ việc kê khai, đối chiếu hoặc xuất trình khi cơ quan thuế, cơ quan nhà nước có thẩm quyền yêu cầu.
Biên bản thay thế có làm hóa đơn cũ bị xóa bỏ không?
Không nên hiểu việc lập hóa đơn thay thế là xóa hoặc làm mất dữ liệu hóa đơn cũ.
Khi lập hóa đơn thay thế, hóa đơn mới phải thể hiện rõ nội dung thay thế cho hóa đơn đã lập sai. Hóa đơn cũ vẫn cần được lưu trữ, liên kết và đối chiếu trong hồ sơ hóa đơn của doanh nghiệp. Doanh nghiệp không nên tự ý xóa dữ liệu hoặc hủy hồ sơ hóa đơn nếu chưa có căn cứ pháp lý phù hợp.
Khi nào phải lập biên bản thay thế hóa đơn điện tử có sai sót?
Theo Điều 10 Thông tư 91/2026/TT-BTC, khi phát hiện hóa đơn điện tử đã lập sai, người bán cần xác định nội dung sai để lựa chọn phương án xử lý phù hợp.
Trường hợp sai thông tin nhưng không sai nội dung quan trọng
Nếu hóa đơn sai tên, địa chỉ, số tiền bằng chữ hoặc một số nội dung khác nhưng không sai các thông tin quan trọng như:
- Mã số thuế.
- Số tiền ghi trên hóa đơn.
- Thuế suất.
- Tiền thuế.
- Hàng hóa ghi trên hóa đơn.
Người bán thông báo cho người mua về việc hóa đơn đã lập sai và không phải lập lại hóa đơn.
Đồng thời, người bán thực hiện thông báo với cơ quan thuế về hóa đơn điện tử đã lập sai theo Mẫu số 04/SS-HĐĐT tại Phụ lục III ban hành kèm theo Thông tư 91/2026/TT-BTC.
Trong trường hợp này, doanh nghiệp thông thường không lập biên bản thay thế vì không phát hành hóa đơn mới.
Trường hợp sai mã số thuế, số tiền, thuế suất, tiền thuế hoặc hàng hóa
Nếu hóa đơn có sai sót về một trong các nội dung sau, người bán có thể lựa chọn điều chỉnh hoặc thay thế hóa đơn:
- Mã số thuế.
- Tên hàng hóa.
- Hàng hóa không đúng quy cách, chất lượng.
- Số tiền ghi trên hóa đơn.
- Thuế suất.
- Tiền thuế.
- Các nội dung bắt buộc khác, trừ trường hợp chỉ sai thông tin thuộc nhóm được thông báo mà không phải lập lại hóa đơn.
Nếu lựa chọn phương án thay thế, người bán lập hóa đơn điện tử mới thay thế cho hóa đơn đã lập sai.
Trước khi lập hóa đơn thay thế, nếu người mua là tổ chức kinh tế, tổ chức khác, hộ kinh doanh hoặc cá nhân kinh doanh, người bán và người mua phải lập văn bản thỏa thuận ghi rõ nội dung sai.
Trường hợp người mua là cá nhân
Nếu người mua là cá nhân, người bán không bắt buộc phải lập văn bản thỏa thuận giữa hai bên. Thay vào đó, người bán phải:
- Thông báo cho người mua về việc hóa đơn đã lập sai; hoặc
- Thông báo trên website của người bán nếu có.
Doanh nghiệp cần lưu lại bằng chứng về việc đã thông báo để phục vụ việc đối chiếu khi cần thiết.
Trường hợp không bắt buộc lập biên bản thay thế
Theo Thông tư 91/2026/TT-BTC, người bán không bắt buộc phải lập văn bản thỏa thuận trong một số trường hợp, gồm:
- Chuyển dữ liệu hóa đơn điện tử theo Bảng tổng hợp dữ liệu hóa đơn điện tử theo quy định.
- Chuyển cơ sở dữ liệu thông tin chi tiết giao dịch phát sinh theo Bảng thông tin chi tiết giao dịch.
- Hoạt động mua bán hàng hóa trên nền tảng thương mại điện tử hoặc nền tảng số khác.
- Một số trường hợp hóa đơn điện tử từ máy tính tiền hoặc hóa đơn bán hàng hóa là tài sản thuộc diện phải đăng ký quyền sở hữu, quyền sử dụng tài sản theo quy định riêng.
Tuy không bắt buộc lập biên bản, người bán vẫn phải thực hiện đúng phương án xử lý hóa đơn, cập nhật thông tin liên quan và lưu trữ hồ sơ theo quy định.
Hóa đơn thay thế phải ghi nội dung gì?
Hóa đơn điện tử mới thay thế cho hóa đơn có sai sót phải có dòng chữ:
“Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm”.
Nội dung trên cần thể hiện chính xác thông tin của hóa đơn bị thay thế, gồm:
- Mẫu số hóa đơn.
- Ký hiệu hóa đơn.
- Số hóa đơn.
- Ngày, tháng, năm lập hóa đơn.
Hóa đơn mới được lập với ngày lập mới và phải có đầy đủ thông tin hàng hóa, dịch vụ, giá trị, thuế suất, tiền thuế và tổng tiền thanh toán theo giao dịch thực tế.
Phân biệt hóa đơn thay thế và hóa đơn điều chỉnh
| Tiêu chí | Hóa đơn thay thế | Hóa đơn điều chỉnh |
|---|---|---|
| Bản chất | Lập hóa đơn mới thay cho hóa đơn sai | Lập hóa đơn để điều chỉnh phần sai hoặc chênh lệch |
| Nội dung liên quan | Ghi “Thay thế cho hóa đơn…” | Ghi “Điều chỉnh cho hóa đơn…” |
| Nội dung hóa đơn mới | Thường thể hiện lại đầy đủ nội dung đúng | Tập trung vào phần cần điều chỉnh |
| Biên bản thỏa thuận | Có thể phải lập tùy đối tượng người mua và trường hợp | Có thể phải lập tùy trường hợp |
| Cách lựa chọn | Do người bán lựa chọn khi pháp luật cho phép | Do người bán lựa chọn khi pháp luật cho phép |
4. Mẫu biên bản thỏa thuận hóa đơn điện tử thay thế khi có sai sót
Tải File Word mẫu biên bản thỏa thuận hóa đơn điện tử thay thế cho hóa đơn điện tử có sai sót
 5. Quy trình thực hiện thay thế hóa đơn điện tử bằng “Biên bản thay thế”
Bước 1: Kiểm tra và xác định sai sót
Doanh nghiệp rà soát hóa đơn đã lập và xác định:
- Sai thông tin nào.
- Hóa đơn đã gửi người mua hay chưa.
- Hóa đơn có mã hay không có mã của cơ quan thuế.
- Hóa đơn đã gửi dữ liệu đến cơ quan thuế chưa.
- Người mua là tổ chức hay cá nhân.
- Trường hợp có thuộc diện không bắt buộc lập văn bản thỏa thuận hay không.
Đây là bước quan trọng vì không phải mọi sai sót đều phải lập hóa đơn thay thế.
Bước 2: Lập biên bản thỏa thuận nếu thuộc trường hợp phải lập
Nếu người mua là tổ chức kinh tế, tổ chức khác, hộ kinh doanh hoặc cá nhân kinh doanh và sai sót thuộc trường hợp phải điều chỉnh hoặc thay thế, hai bên lập văn bản thỏa thuận ghi rõ nội dung sai.
Biên bản cần được lập trước khi người bán phát hành hóa đơn thay thế.
Bước 3: Lập hóa đơn điện tử mới thay thế
Người bán lập hóa đơn điện tử mới với nội dung chính xác theo giao dịch thực tế.
Trên hóa đơn mới phải ghi dòng chữ:
“Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm”.
Người bán ký số trên hóa đơn mới và gửi:
- Cho người mua nếu sử dụng hóa đơn điện tử không có mã của cơ quan thuế.
- Đến cơ quan thuế để được cấp mã trước khi gửi cho người mua nếu sử dụng hóa đơn điện tử có mã của cơ quan thuế.
Bước 4: Thông báo với cơ quan thuế nếu thuộc trường hợp phải thông báo
Trường hợp phải thông báo hóa đơn điện tử đã lập sai, người bán sử dụng Mẫu số 04/SS-HĐĐT tại Phụ lục III ban hành kèm theo Thông tư 91/2026/TT-BTC.
Cần phân biệt rõ:
- Mẫu số 04/SS-HĐĐT là mẫu người nộp thuế sử dụng để thông báo với cơ quan thuế.
- Mẫu số 01/TB-SSĐT là thông báo về việc tiếp nhận và kết quả xử lý do cơ quan thuế ban hành, không phải mẫu doanh nghiệp tự gửi.
Bước 5: Kê khai và lưu trữ hồ sơ
Sau khi lập hóa đơn thay thế, doanh nghiệp cần:
- Lưu biên bản thỏa thuận nếu có.
- Lưu hóa đơn bị thay thế.
- Lưu hóa đơn mới thay thế.
- Theo dõi việc kê khai của bên bán và bên mua.
- Đối chiếu thông tin giữa hóa đơn cũ, biên bản và hóa đơn mới.
- Thực hiện điều chỉnh hồ sơ kế toán, thuế nếu phát sinh ảnh hưởng.
Doanh nghiệp không nên xóa bỏ dữ liệu hóa đơn cũ khỏi hệ thống lưu trữ.
6. Kết luận
Kế toán và doanh nghiệp cần nắm rõ các quy định về “biên bản thay thế hóa đơn điện tử có sai sót” là yếu tố then chốt giúp doanh nghiệp đảm bảo tính hợp lệ của chứng từ, tránh các rủi ro pháp lý và xử phạt hành chính trong quá trình hoạt động kinh doanh.
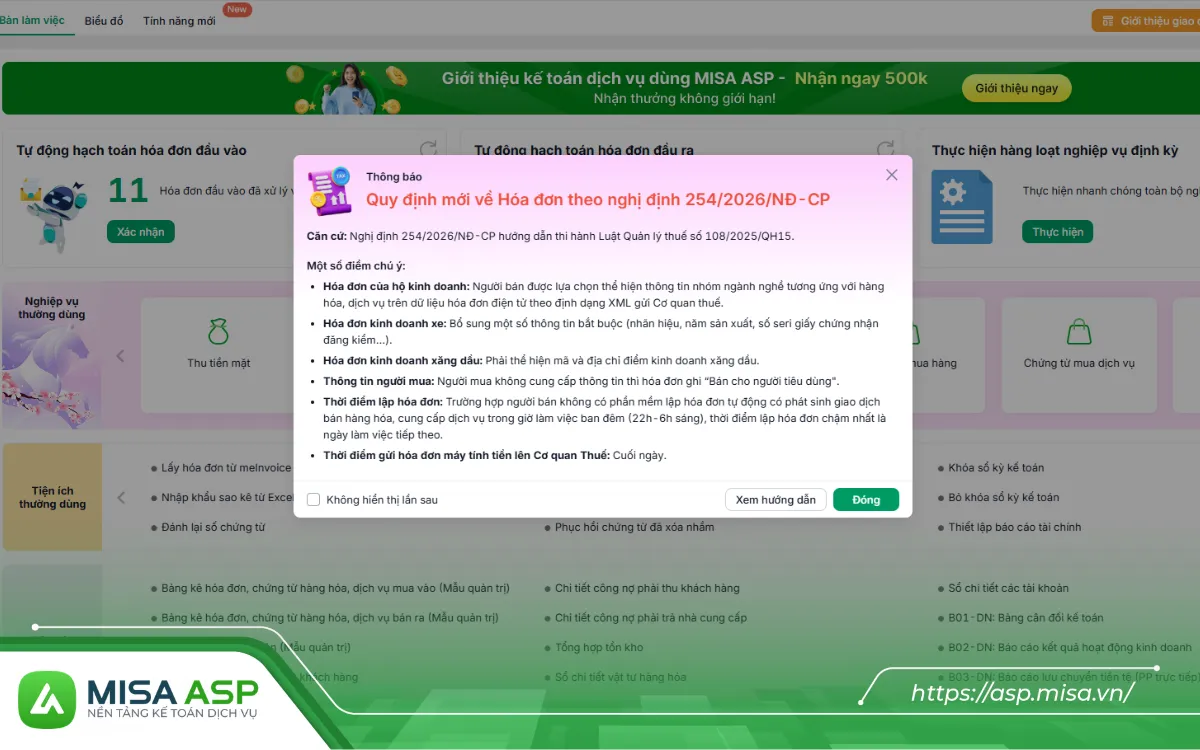
Phần mềm hỗ trợ Kế toán dịch vụ xử lý chính xác các yêu cầu pháp lý mới ngay trên hệ thống.
- Khai báo thông tin người mua: Bổ sung giao diện và trường dữ liệu khai báo thông tin người mua hàng chi tiết theo chuẩn mới.
- Thêm thông tin nhóm ngành nghề: Hỗ trợ thiết lập thông tin nhóm ngành nghề tích hợp trực tiếp vào file XML hóa đơn gửi cơ quan thuế.
- Phạm vi áp dụng: Triển khai đồng bộ trên toàn bộ gói sản phẩm, bao gồm hóa đơn độc lập, hóa đơn điều chỉnh và chứng từ bán hàng kèm theo.