



 MISA ASP
 2 lượt xem
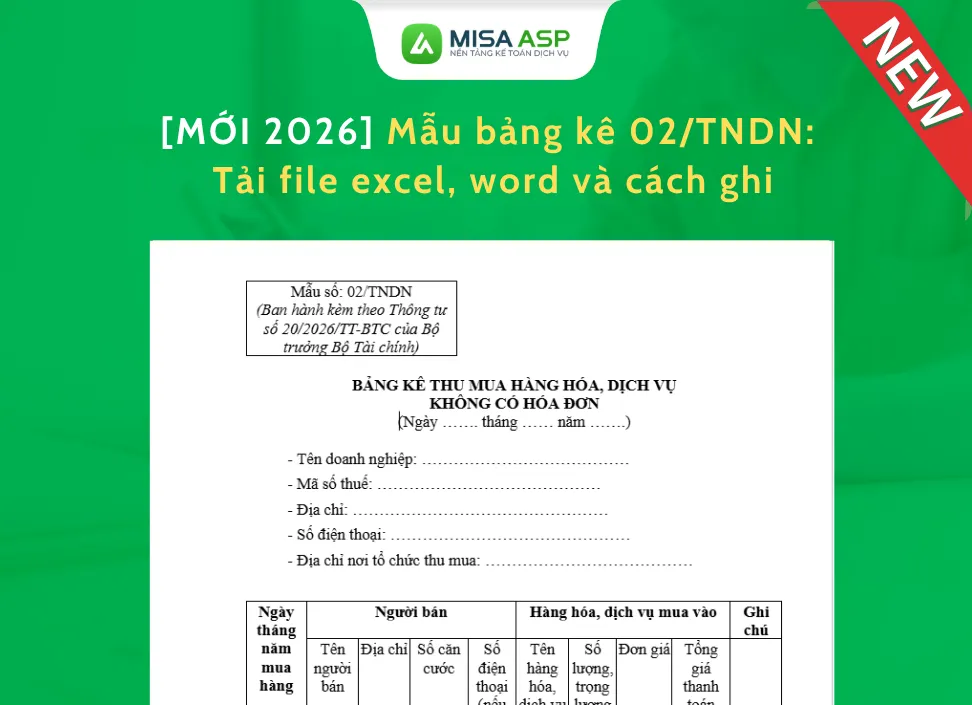
Mẫu 02/TNDN là Bảng kê thu mua hàng hóa, dịch vụ không có hóa đơn, được sử dụng trong hồ sơ của một số khoản chi mua hàng hóa, dịch vụ từ cá nhân, hộ gia đình hoặc người trực tiếp sản xuất, đánh bắt, thu nhặt phế liệu… Đây không phải là tờ khai thuế TNDN.
Bài viết dưới đây tổng hợp mẫu 02/TNDN file Word, mẫu 02/TNDN Excel, các trường hợp được lập bảng kê và hướng dẫn cách lập mẫu 02/TNDN theo nội dung tham khảo từ Thông tư 20/2026/TT-BTC.
1. Mẫu 02/TNDN là gì? Khi nào được sử dụng?
Mẫu 02/TNDN là bảng kê dùng để ghi nhận các giao dịch mua hàng hóa, dịch vụ không có hóa đơn trong những trường hợp người bán không phát sinh nghĩa vụ lập hóa đơn theo quy định.
Theo nội dung được giới thiệu tại Thông tư 20/2026/TT-BTC, hồ sơ của khoản chi không chỉ gồm bảng kê. Doanh nghiệp còn cần có chứng từ chi trả cho người bán và các tài liệu chứng minh giao dịch thực tế, hàng hóa hoặc dịch vụ phục vụ hoạt động sản xuất, kinh doanh.
Những trường hợp có thể lập bảng kê 02/TNDN
Doanh nghiệp có thể lập bảng kê khi mua hàng hóa, dịch vụ từ các nhóm đối tượng sau:
- Người trực tiếp sản xuất, bán sản phẩm nông nghiệp, lâm nghiệp, thủy sản.
- Người trực tiếp đánh bắt thủy sản.
- Người trực tiếp làm ra sản phẩm thủ công từ nguyên liệu thuộc nhóm được quy định.
- Người trực tiếp thu nhặt phế liệu.
- Hộ gia đình, cá nhân bán đồ dùng hoặc tài sản của chính mình.
- Hộ kinh doanh, cá nhân kinh doanh có doanh thu dưới ngưỡng chịu thuế giá trị gia tăng.
Các nhóm đối tượng trên cần được xác định đúng tại thời điểm mua hàng. Việc người bán không xuất hóa đơn không đồng nghĩa với việc mọi giao dịch không có hóa đơn đều được phép lập bảng kê.
Khi nào không nên sử dụng bảng kê 02/TNDN?
Doanh nghiệp không nên sử dụng bảng kê 02/TNDN để thay thế hóa đơn trong trường hợp người bán thuộc diện phải lập hóa đơn.
Ví dụ, nếu doanh nghiệp mua hàng của một đơn vị, hộ kinh doanh hoặc cá nhân đã phát sinh nghĩa vụ sử dụng hóa đơn thì cần thực hiện theo quy định về hóa đơn. Không nên lập bảng kê chỉ vì người bán chưa cung cấp hóa đơn hoặc hai bên muốn đơn giản hóa hồ sơ.
Bảng kê chỉ là một phần trong bộ hồ sơ chứng minh khoản chi. Doanh nghiệp vẫn cần chứng minh:
- Người bán thuộc đúng nhóm được lập bảng kê.
- Giao dịch mua bán có thật.
- Hàng hóa, dịch vụ có liên quan đến hoạt động sản xuất, kinh doanh.
- Giá mua và phương thức thanh toán phù hợp.
2. Tải file miễn phí Mẫu 02/TNDN Word
Bạn có thể chuẩn bị sẵn mẫu 02/TNDN file Word hoặc mẫu 02/TNDN Excel để thuận tiện lập bảng kê theo từng tháng.
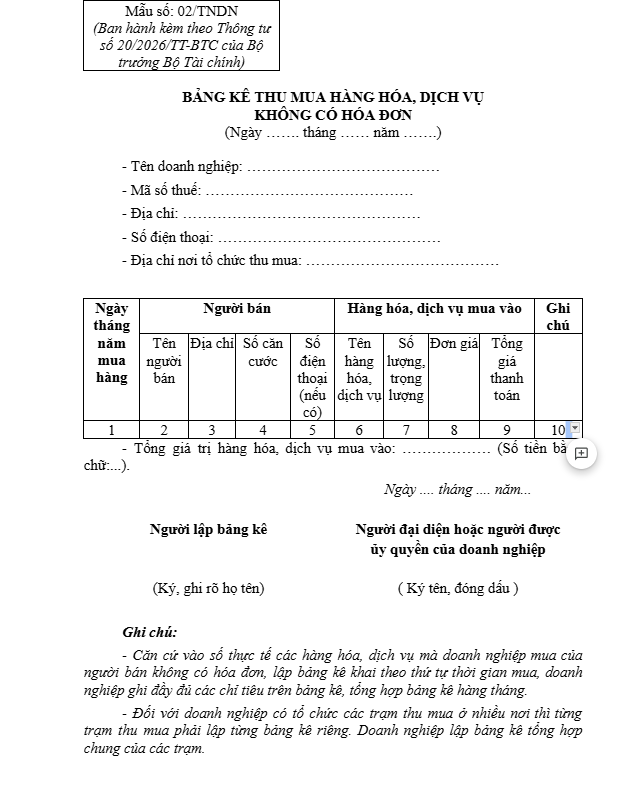
File Word phù hợp khi kế toán dịch vụ cần:
- In bảng kê để ký và lưu hồ sơ.
- Lập bảng kê với số lượng giao dịch không quá lớn.
- Điều chỉnh thủ công nội dung trước khi hoàn thiện hồ sơ.
- Lưu bảng kê dưới dạng văn bản cùng hợp đồng, biên bản giao nhận và chứng từ thanh toán.
👉 [Tải miễn phí Mẫu 02/TNDN file Word]
3. Cách lập Mẫu 02/TNDN đúng quy định
Khi lập bảng kê 02/TNDN, kế toán cần ghi đầy đủ thông tin của doanh nghiệp, người bán, hàng hóa hoặc dịch vụ và giao dịch thanh toán.
Thông tin chung của doanh nghiệp
Phần đầu bảng kê cần thể hiện các thông tin nhận diện của doanh nghiệp, gồm:
- Tên doanh nghiệp.
- Mã số thuế.
- Địa chỉ trụ sở hoặc địa điểm lập bảng kê.
- Thời gian lập bảng kê.
- Tên bảng kê: Bảng kê thu mua hàng hóa, dịch vụ không có hóa đơn.
Nếu doanh nghiệp có nhiều địa điểm hoặc trạm thu mua, cần quản lý bảng kê theo từng địa điểm theo cách phù hợp với hồ sơ thực tế. Nội dung tham khảo nêu trường hợp có nhiều trạm thu mua thì từng trạm lập bảng kê riêng, sau đó tổng hợp chung.
Ghi thông tin người bán
Kế toán ghi đầy đủ thông tin người bán theo hồ sơ thực tế, chẳng hạn:
- Họ và tên người bán.
- Địa chỉ.
- Số điện thoại nếu có.
- Mã số thuế hoặc thông tin nhận diện nếu có.
- Số tài khoản ngân hàng trong trường hợp thanh toán qua tài khoản.
- Thông tin về nơi sản xuất, địa điểm kinh doanh hoặc nguồn hàng nếu cần chứng minh.
Thông tin trên bảng kê cần thống nhất với hợp đồng, đơn đặt hàng, biên bản giao nhận, phiếu nhập kho và chứng từ thanh toán.
Đối với người trực tiếp sản xuất, đánh bắt hoặc thu nhặt phế liệu, doanh nghiệp nên lưu thêm tài liệu chứng minh người bán thuộc đúng nhóm đối tượng được lập bảng kê.
Ghi thông tin hàng hóa, dịch vụ
Các nội dung cần thể hiện gồm:
- Ngày mua hàng hoặc ngày phát sinh giao dịch.
- Tên hàng hóa, dịch vụ.
- Đơn vị tính.
- Số lượng.
- Đơn giá.
- Thành tiền hoặc tổng giá trị giao dịch.
- Thông tin thanh toán.
- Căn cứ xác định người bán thuộc trường hợp được lập bảng kê.
Kế toán nên lập theo đúng thứ tự thời gian mua hàng. Cách này giúp đối chiếu nhanh hơn với phiếu nhập kho, biên bản giao nhận và chứng từ chi tiền.
Xác định căn cứ lập bảng kê
Tại phần căn cứ, doanh nghiệp cần thể hiện cơ sở để xác định người bán thuộc trường hợp được lập bảng kê. Có thể ghi theo bản chất giao dịch, chẳng hạn:
- Người trực tiếp sản xuất nông sản.
- Người trực tiếp đánh bắt thủy sản.
- Người trực tiếp thu nhặt phế liệu.
- Cá nhân bán tài sản, đồ dùng thuộc sở hữu của mình.
- Hộ, cá nhân kinh doanh có doanh thu dưới ngưỡng chịu thuế giá trị gia tăng.
Nội dung ghi phải phù hợp với tài liệu doanh nghiệp đang lưu. Không nên ghi chung chung nếu hồ sơ không có căn cứ giải thích.
Ký và chịu trách nhiệm về bảng kê
Bảng kê cần được ký bởi người đại diện theo pháp luật hoặc người được ủy quyền của doanh nghiệp. Người ký chịu trách nhiệm về nội dung bảng kê và tính chính xác của giao dịch được ghi nhận.
Doanh nghiệp nên quy định rõ người có thẩm quyền ký bảng kê, đặc biệt trong trường hợp có nhiều trạm thu mua hoặc có bộ phận thu mua hoạt động độc lập.
4. Bảng kê 02/TNDN nên lập theo tháng hay cuối kỳ?
Theo nội dung tham khảo, Mẫu 02/TNDN được lập theo thứ tự thời gian mua và tổng hợp hàng tháng. Lập theo tháng giúp doanh nghiệp cập nhật hồ sơ đều đặn, hạn chế tình trạng đến cuối năm mới tập hợp chứng từ.
Kế toán có thể xây dựng quy trình như sau:
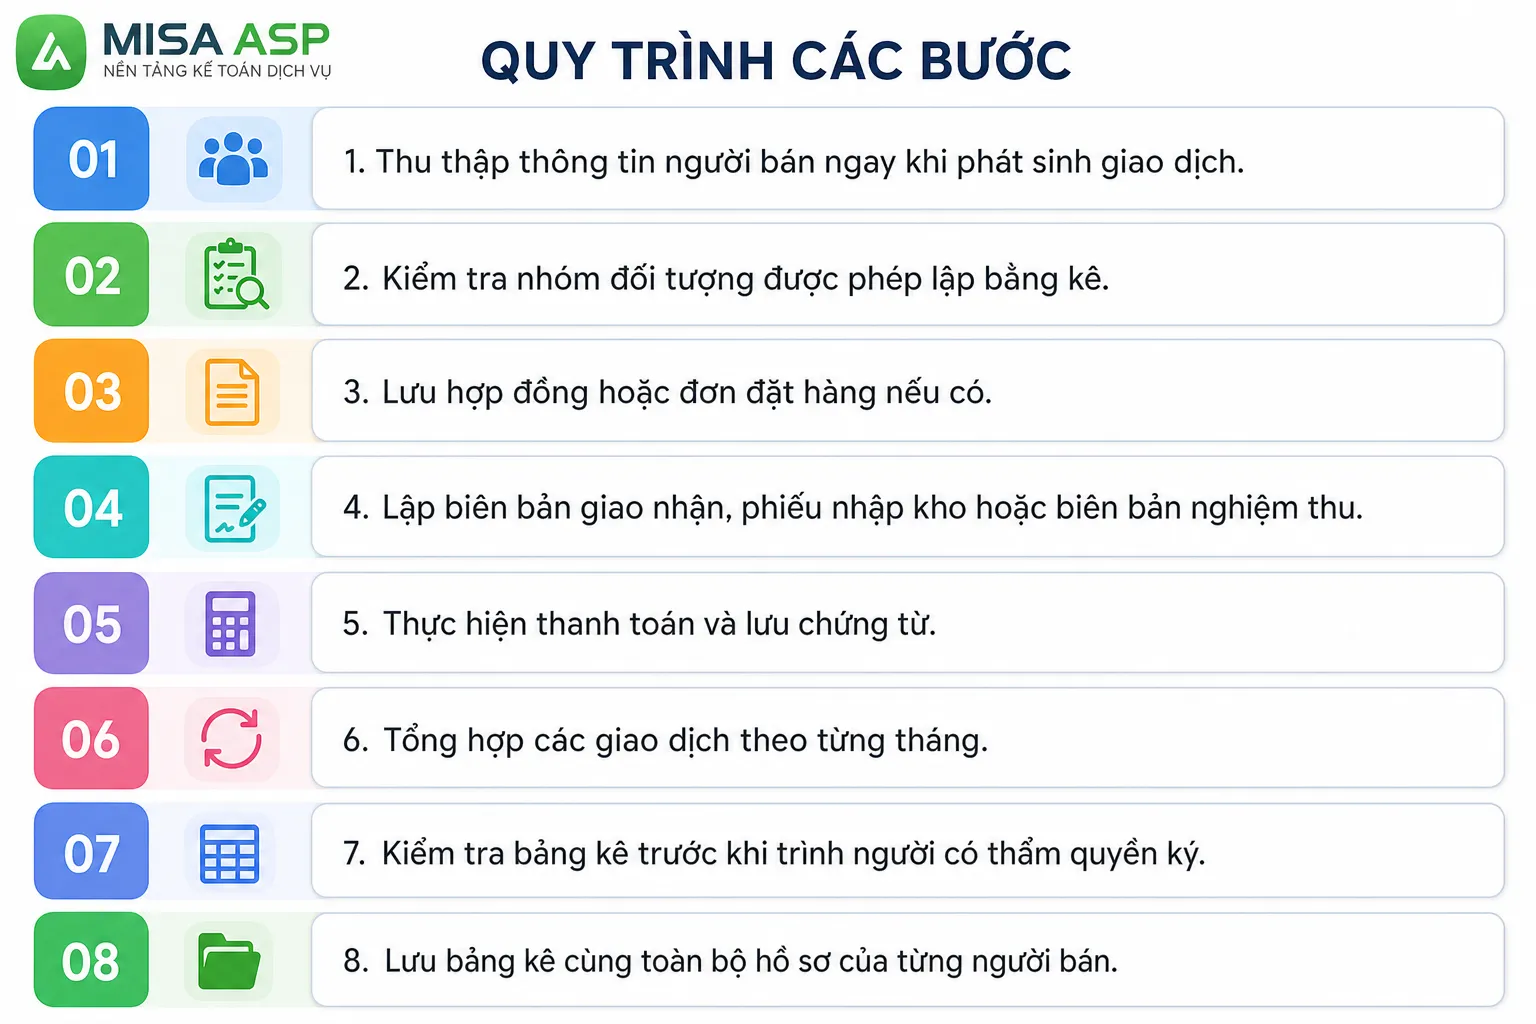
Cách làm này phù hợp với doanh nghiệp có nhiều giao dịch nhỏ, nhiều người bán hoặc nhiều địa điểm thu mua.
5. Thanh toán khi mua hàng không có hóa đơn
Trường hợp tổng giá trị mua hàng hóa, dịch vụ trong một ngày của từng hộ hoặc cá nhân từ 5 triệu đồng trở lên, doanh nghiệp cần thanh toán không dùng tiền mặt theo nội dung được nêu trong hồ sơ hướng dẫn Mẫu 02/TNDN.
Khi thanh toán, kế toán cần kiểm tra:
- Tài khoản nhận tiền có phù hợp với người bán hay không.
- Nội dung chuyển tiền có thể hiện rõ giao dịch.
- Số tiền thanh toán có khớp với hợp đồng, biên bản giao nhận và bảng kê.
- Ngày thanh toán có phù hợp với thời điểm mua hàng.
- Chứng từ ngân hàng đã được lưu trong bộ hồ sơ hay chưa.
Doanh nghiệp không nên chỉ lưu bảng kê mà thiếu chứng từ chi trả. Theo nội dung được giới thiệu tại Thông tư 20/2026/TT-BTC, hồ sơ khoản chi gồm bảng kê và chứng từ chi trả cho người bán, trong đó có yêu cầu thanh toán không dùng tiền mặt đối với trường hợp đạt ngưỡng nêu trên.
6. Hồ sơ cần lưu cùng Mẫu 02/TNDN
Để giải thích giao dịch khi kiểm tra, doanh nghiệp nên lập một bộ hồ sơ riêng cho từng người bán hoặc từng nhóm giao dịch. Hồ sơ có thể gồm:
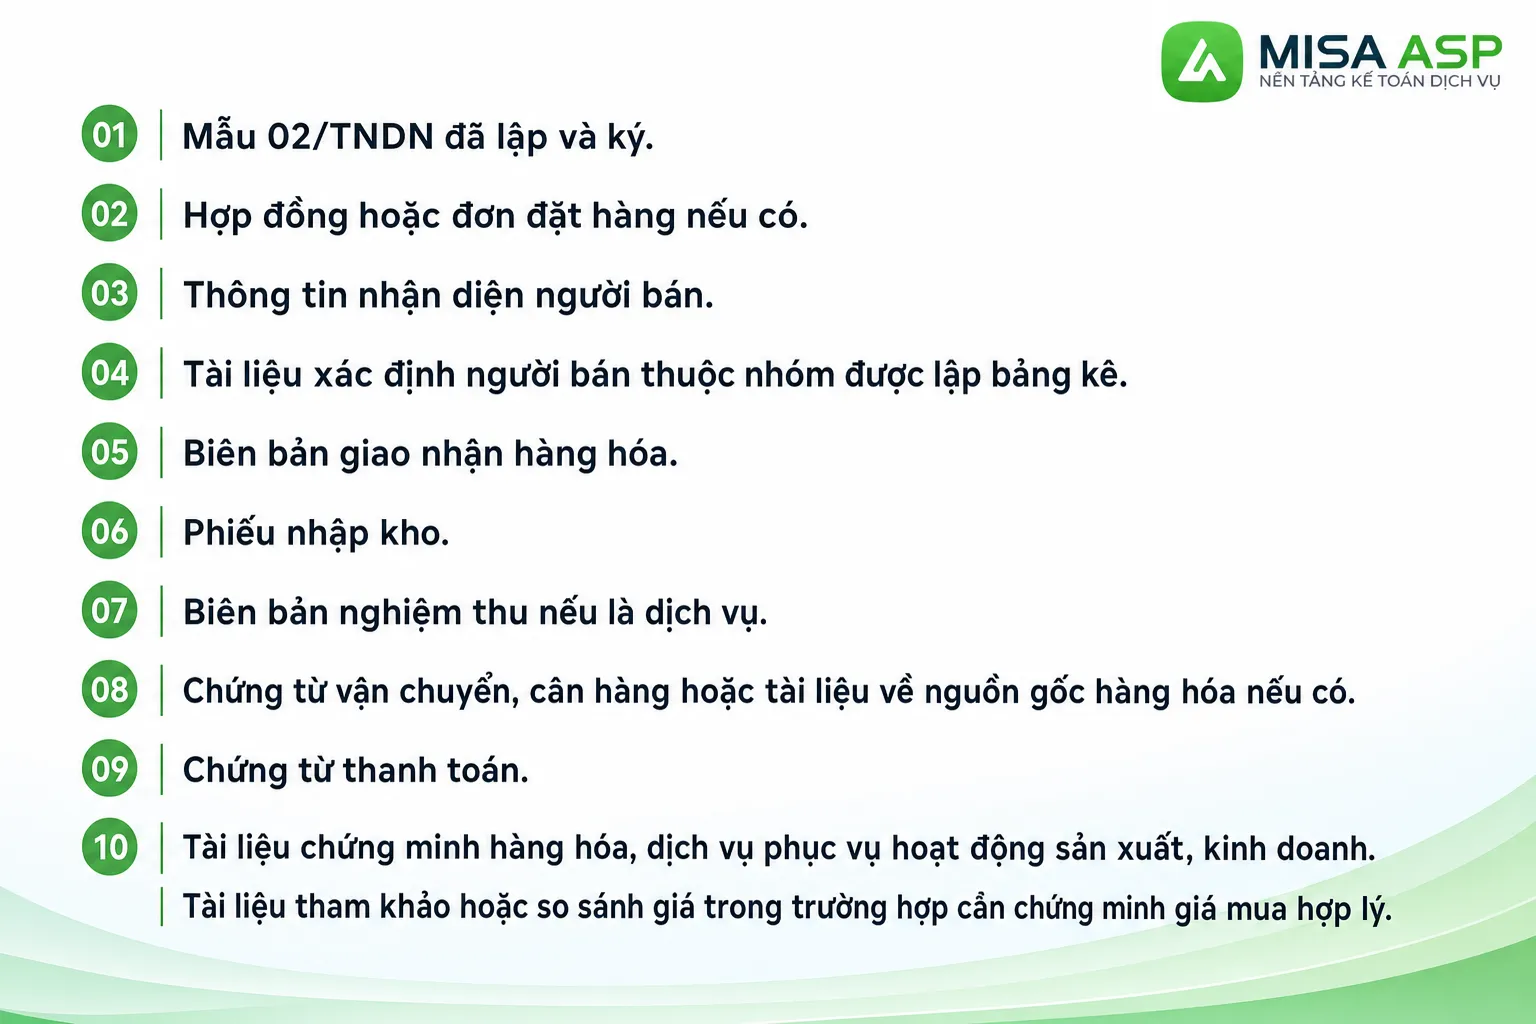
Đối với giao dịch nông, lâm, thủy sản, sản phẩm thủ công hoặc phế liệu, doanh nghiệp nên chú ý đến tài liệu chứng minh nguồn hàng và thông tin người trực tiếp sản xuất, đánh bắt hoặc thu nhặt.
Bảng kê ghi nhận giao dịch, còn bộ hồ sơ giải thích giao dịch. Vì vậy, chỉ có bảng kê mà không có tài liệu kèm theo sẽ khó chứng minh đầy đủ bản chất khoản chi.
7. Những lỗi thường gặp khi lập bảng kê 02/TNDN
Dùng bảng kê cho mọi giao dịch không có hóa đơn
Không phải giao dịch không có hóa đơn nào cũng được lập bảng kê. Trước tiên, kế toán phải xác định người bán có thuộc nhóm được phép lập bảng kê hay không.
Ghi thiếu thông tin người bán
Các thông tin như họ tên, địa chỉ, số điện thoại, mã số thuế hoặc thông tin nhận diện nếu có cần được kiểm tra và ghi thống nhất trên hồ sơ.
Không lập bảng kê theo thời gian phát sinh
Việc dồn toàn bộ giao dịch đến cuối năm có thể khiến kế toán thiếu thông tin về ngày mua, người bán, số lượng và chứng từ thanh toán. Nên tổng hợp theo tháng để thuận tiện đối chiếu.
Không lưu chứng từ thanh toán
Bảng kê không thay thế chứng từ chi tiền. Đối với trường hợp thuộc ngưỡng phải thanh toán không dùng tiền mặt, doanh nghiệp cần lưu chứng từ ngân hàng phù hợp.
Không chứng minh hàng hóa phục vụ kinh doanh
Hàng hóa mua vào cần có tài liệu thể hiện đã được nhập kho, sử dụng, đưa vào sản xuất hoặc phục vụ hoạt động kinh doanh của doanh nghiệp.
Kết luận
Mẫu 02/TNDN là Bảng kê thu mua hàng hóa, dịch vụ không có hóa đơn được sử dụng trong một số trường hợp mua hàng từ người trực tiếp sản xuất, đánh bắt, thu nhặt phế liệu, hộ gia đình, cá nhân hoặc hộ, cá nhân kinh doanh thuộc nhóm được lập bảng kê.
Khi thực hiện, kế toán cần nhớ:
- Xác định đúng đối tượng người bán.
- Ghi đầy đủ thông tin giao dịch.
- Lập bảng kê theo thứ tự thời gian và tổng hợp hàng tháng.
- Lưu chứng từ thanh toán.
- Bổ sung tài liệu chứng minh giao dịch có thật.
- Kiểm tra ngưỡng thanh toán không dùng tiền mặt.
- Phân biệt bảng kê 02/TNDN với các tờ khai khác cũng có cùng số hiệu.
Mong rằng những thông tin trên đây về mẫu – Bảng kê thu mua hàng hóa, dịch vụ thu mua hàng hóa, dịch vụ không có hóa đơn sẽ giúp ích cho quý khách hàng trong việc hiểu rõ về khái niệm, ý nghĩa, nội dung của bảng kê đồng thời nắm bắt được cách lập bảng kê để phục vụ cho công việc. Cảm ơn đã đón xem bài viết của MISA ASP.
Phần mềm MISA ASP cho Kế toán dịch vụ, gộp toàn bộ 5 bước riêng lẻ lên trên cùng một phần mềm:
- ✓ Tự động đồng bộ hóa đơn từ NCC hàng đêm, không phải nhập tay từng dòng
- ✓ AI AVA tự đọc và lập sẵn chứng từ hạch toán thay thao tác thủ công
- ✓ Nhập sao kê ngân hàng trực tiếp từ file Excel, không cần tách thu chi tay
- ✓ Tự động đối chiếu rủi ro hóa đơn, tờ khai với dữ liệu cơ quan thuế
- ✓ Lập và nộp tờ khai ngay trên phần mềm qua MISA mTax tích hợp (không mất phí), không cần qua phần mềm HTKK
- ✓ Theo dõi tình trạng nộp của mọi khách hàng trên một màn hình duy nhất.
Đỡ việc nhập liệu, lập tờ khai thủ công mỗi kỳ cho kế toán dịch vụ
MISA ASP CHO TRẢI NGHIỆM MIỄN PHÍ – Thử xem!
Điền form để được trải nghiệm miễn phí đầy đủ tính năng.