



 MISA ASP
 1 lượt xem
Hạch toán tiền lương cần được thực hiện đồng thời với việc xác định khoản phải trả người lao động, các khoản bảo hiểm bắt buộc, kinh phí công đoàn và thuế thu nhập cá nhân. Từ ngày 01/01/2026, kế toán áp dụng chế độ kế toán theo Thông tư 99/2025/TT-BTC đối với báo cáo tài chính bắt đầu từ hoặc sau ngày này. Kế toán dịch vụ cho doanh nghiệp nhỏ và vừa vẫn cần kiểm tra chế độ kế toán đang áp dụng để lựa chọn hệ thống tài khoản phù hợp.
1. Hạch toán tiền lương cần xác định những nội dung nào?
Trước khi ghi nhận tiền lương, kế toán cần kiểm tra các thông tin sau:
- Bộ phận sử dụng lao động: sản xuất, bán hàng, quản lý doanh nghiệp hoặc bộ phận khác.
- Mức lương, phụ cấp, tiền thưởng theo hợp đồng lao động, quy chế lương thưởng và quyết định của doanh nghiệp.
- Số ngày công, sản phẩm hoặc khối lượng công việc hoàn thành trong kỳ.
- Mức tiền lương làm căn cứ đóng bảo hiểm.
- Các khoản khấu trừ vào lương, gồm bảo hiểm người lao động phải đóng, thuế TNCN, tạm ứng hoặc các khoản phải thu khác.
- Chế độ kế toán doanh nghiệp đang áp dụng, chẳng hạn Thông tư 99/2025/TT-BTC hoặc Thông tư 133/2016/TT-BTC trong phạm vi được phép áp dụng.
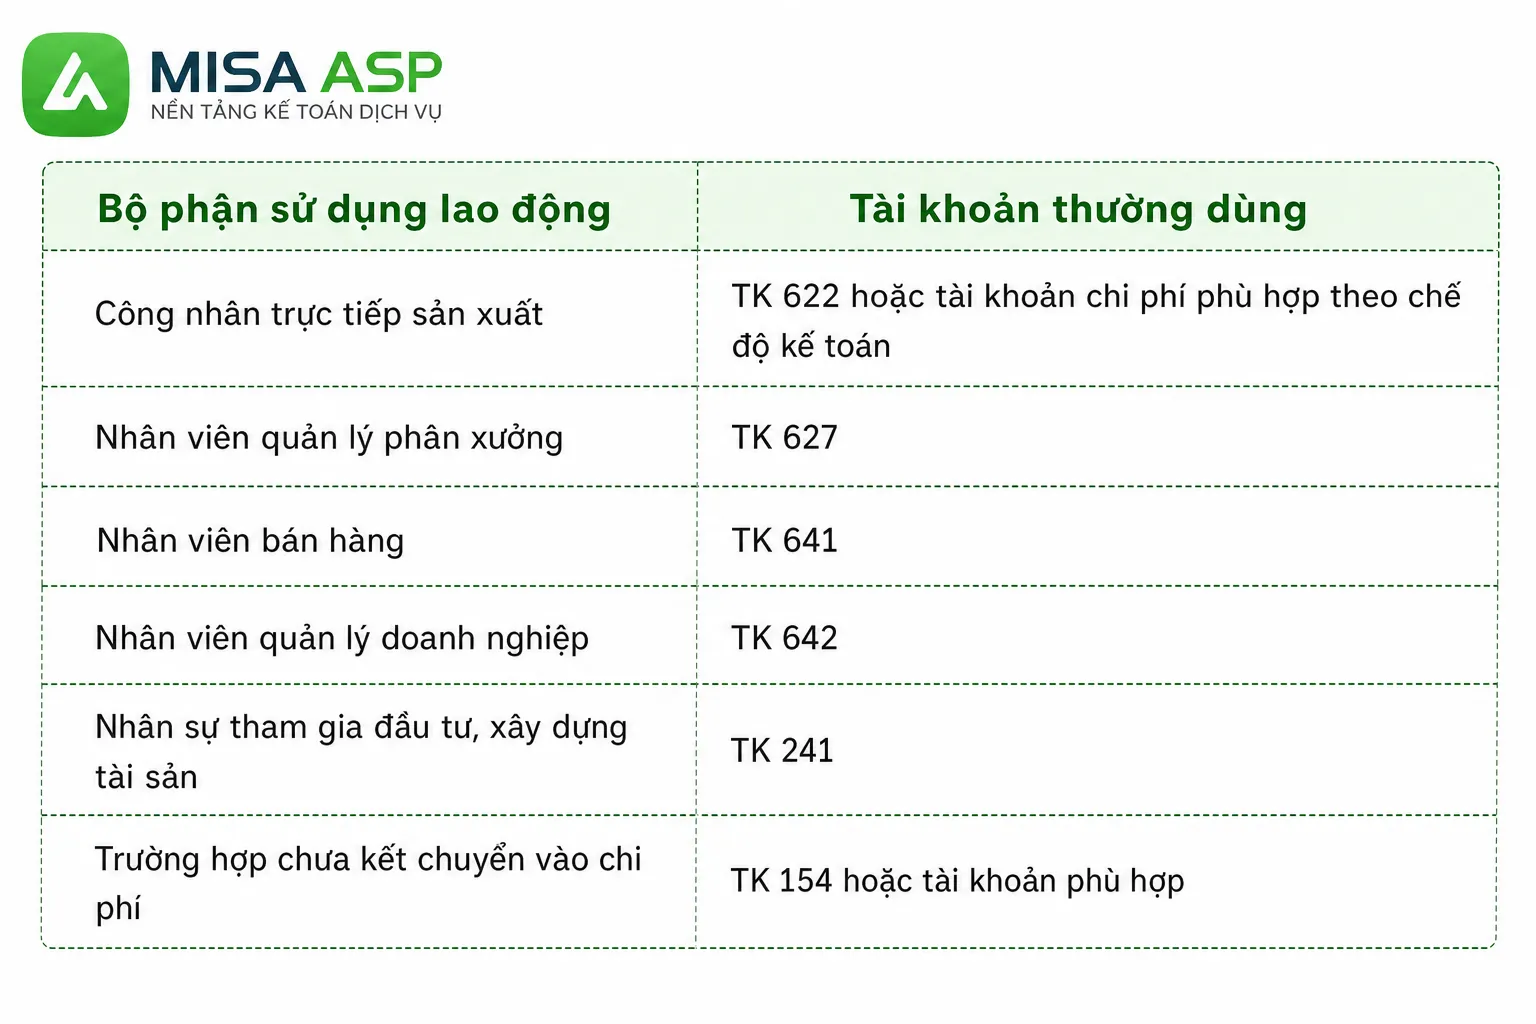
Nguyên tắc phân bổ tiền lương
Tiền lương được hạch toán vào chi phí tương ứng với bộ phận sử dụng lao động. Ví dụ:
2. Tài khoản sử dụng khi hạch toán tiền lương
2.1. Tài khoản 334, phải trả người lao động
TK 334 dùng để phản ánh các khoản tiền lương, tiền công, tiền thưởng có tính chất lương, bảo hiểm xã hội và các khoản khác phải trả cho người lao động; đồng thời theo dõi tình hình thanh toán các khoản này.
Một số nghiệp vụ thường gặp:
- Ghi nhận tiền lương phải trả: ghi Có TK 334.
- Khấu trừ bảo hiểm, thuế TNCN hoặc khoản phải thu khác vào lương: ghi Nợ TK 334.
- Thanh toán tiền lương, tiền thưởng: ghi Nợ TK 334.
- Số tiền còn phải trả người lao động cuối kỳ: thường phản ánh số dư Có TK 334.
2.2. Tài khoản 338, phải trả, phải nộp khác
TK 338 được sử dụng để theo dõi các khoản phải trả, phải nộp khác, trong đó có các khoản trích theo lương như:
- TK 3382: Kinh phí công đoàn.
- TK 3383: Bảo hiểm xã hội.
- TK 3384: Bảo hiểm y tế.
- TK 3385 hoặc TK 3386: Bảo hiểm thất nghiệp, tùy hệ thống tài khoản áp dụng.
Doanh nghiệp cần kiểm tra danh mục tài khoản trong chế độ kế toán đang áp dụng trước khi sử dụng tài khoản chi tiết cho bảo hiểm thất nghiệp. Không nên lấy nguyên hệ thống tài khoản của Thông tư 200 để áp dụng máy móc cho doanh nghiệp đang sử dụng chế độ kế toán khác.
2.3. Tài khoản 3335, thuế thu nhập cá nhân
TK 3335 dùng để phản ánh số thuế TNCN doanh nghiệp đã khấu trừ của người lao động và phải nộp cho cơ quan thuế.
Các nghiệp vụ chính gồm:
- Khấu trừ thuế TNCN vào tiền lương.
- Nộp số thuế đã khấu trừ vào ngân sách nhà nước.
- Đối chiếu số thuế đã khấu trừ, đã nộp và còn phải nộp.
3. Hạch toán tiền lương và các khoản phải trả người lao động
3.1. Hạch toán tiền lương, phụ cấp phải trả
Khi xác định tiền lương, tiền công và các khoản phụ cấp phải trả cho người lao động, kế toán ghi:
Nợ TK 622, 623, 627, 641, 642, 154, 241...
    Có TK 334
Trong đó:
- Nợ TK 622: tiền lương công nhân trực tiếp sản xuất.
- Nợ TK 627: tiền lương nhân viên quản lý phân xưởng.
- Nợ TK 641: tiền lương nhân viên bán hàng.
- Nợ TK 642: tiền lương nhân viên quản lý doanh nghiệp.
- Có TK 334: tổng tiền lương, phụ cấp phải trả.
Số tiền ghi nhận là tổng tiền lương, tiền công và phụ cấp phải trả trước khi khấu trừ bảo hiểm, thuế TNCN hoặc các khoản khác.
3.2. Hạch toán tiền thưởng
Trường hợp tiền thưởng được tính vào chi phí sản xuất, kinh doanh, kế toán ghi:
Nợ TK 622, 627, 641, 642...
    Có TK 334
Trường hợp tiền thưởng được chi từ quỹ khen thưởng, phúc lợi:
Nợ TK 353
    Có TK 334
Khi thanh toán tiền thưởng cho người lao động:
Nợ TK 334
    Có TK 111, 112
Việc sử dụng nguồn chi phí hoặc quỹ khen thưởng cần căn cứ vào quy chế tài chính và hồ sơ phê duyệt của doanh nghiệp.
4. Hạch toán các khoản trích theo lương
4.1. Tỷ lệ tham khảo khi tính bảo hiểm năm 2026
Theo thông tin hướng dẫn của cơ quan bảo hiểm xã hội, đối với người lao động thuộc diện tham gia bảo hiểm bắt buộc, tỷ lệ thường được theo dõi như sau:
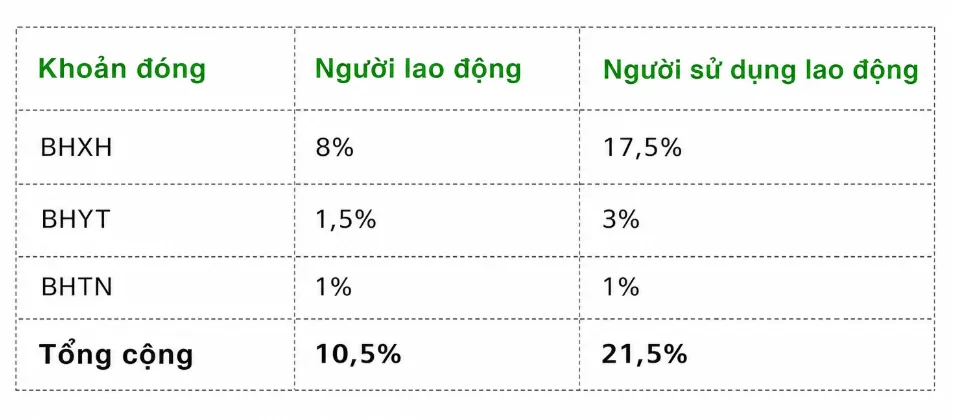
Bảng trên chỉ mang tính khái quát. Khi lập bảng lương, kế toán cần kiểm tra:
- Người lao động có thuộc diện tham gia bảo hiểm bắt buộc hay không.
- Tiền lương, phụ cấp và khoản bổ sung nào làm căn cứ đóng.
- Doanh nghiệp có thuộc trường hợp được áp dụng mức đóng khác hay không.
- Khoản đóng có liên quan đến quỹ tai nạn lao động, bệnh nghề nghiệp hoặc chính sách hỗ trợ theo từng thời kỳ hay không.
4.2. Hạch toán phần bảo hiểm do doanh nghiệp chịu
Khi trích BHXH, BHYT, BHTN và kinh phí công đoàn tính vào chi phí, kế toán ghi:
Nợ TK 622, 627, 641, 642, 154, 241...
    Có TK 3382: Kinh phí công đoàn
    Có TK 3383: Bảo hiểm xã hội
    Có TK 3384: Bảo hiểm y tế
    Có TK 3385 hoặc 3386: Bảo hiểm thất nghiệp
Chi phí bảo hiểm phải được phân bổ theo đúng bộ phận sử dụng lao động tương tự như tiền lương.
4.3. Hạch toán phần bảo hiểm khấu trừ vào lương
Khi khấu trừ phần bảo hiểm người lao động phải đóng vào tiền lương, kế toán ghi:
Nợ TK 334
    Có TK 3383
    Có TK 3384
    Có TK 3385 hoặc 3386
Số tiền ghi Nợ TK 334 là tổng phần bảo hiểm người lao động phải đóng. Các tài khoản Có được chi tiết theo từng loại bảo hiểm.
4.4. Khi nộp tiền bảo hiểm và kinh phí công đoàn
Khi chuyển khoản nộp các khoản bảo hiểm, kinh phí công đoàn:
Nợ TK 3382
Nợ TK 3383
Nợ TK 3384
Nợ TK 3385 hoặc 3386
    Có TK 112
Trường hợp thanh toán bằng tiền mặt, thay Có TK 112 bằng Có TK 111.
Lưu ý: Tỷ lệ đóng bảo hiểm không nên được đặt cố định trong phần mềm hoặc bảng tính nếu doanh nghiệp chưa xác định đúng đối tượng, mức tiền lương đóng và chính sách áp dụng tại thời điểm phát sinh.
💡 Bạn đang làm kế toán dịch vụ cho nhiều khách hàng bán lẻ, nhà hàng hoặc hộ kinh doanh?
Khi quản lý nhiều khách hàng, việc tổng hợp bảng lương, phân bổ chi phí và kiểm tra các khoản trích theo lương dễ phát sinh sai lệch nếu thực hiện thủ công.
MISA ASP hỗ trợ kế toán dịch vụ quản lý dữ liệu của nhiều doanh nghiệp trên cùng nền tảng, giảm thao tác nhập liệu và thuận tiện hơn khi kiểm tra chứng từ.
5. Hạch toán thuế TNCN khấu trừ vào tiền lương
5.1. Khi khấu trừ thuế TNCN
Nếu người lao động phát sinh thuế TNCN phải khấu trừ, kế toán ghi:
Nợ TK 334
    Có TK 3335
Số tiền ghi nhận là số thuế TNCN doanh nghiệp đã khấu trừ vào tiền lương của người lao động.
5.2. Khi nộp thuế TNCN
Khi nộp số thuế TNCN đã khấu trừ:
Nợ TK 3335
    Có TK 111, 112
Kế toán cần đối chiếu giữa:
- Bảng tính lương.
- Bảng tính thuế TNCN.
- Số thuế đã khấu trừ.
- Chứng từ nộp thuế.
- Số dư TK 3335.
6. Hạch toán thanh toán và tạm ứng tiền lương
6.1. Khi trả lương qua tiền mặt hoặc ngân hàng
Khi thanh toán tiền lương còn phải trả cho người lao động:
Nợ TK 334
    Có TK 111, 112
Số tiền thanh toán là tiền lương thực nhận sau khi đã trừ bảo hiểm, thuế TNCN, tạm ứng và các khoản khấu trừ khác.
6.2. Khi ứng trước tiền lương
Khi doanh nghiệp ứng trước tiền lương cho người lao động:
Nợ TK 334
    Có TK 111, 112
Khi lập bảng lương cuối kỳ, kế toán đối chiếu số tiền đã ứng với số tiền phải trả để xác định số còn phải thanh toán.
6.3. Khi khấu trừ khoản tạm ứng hoặc khoản phải thu khác
Nếu người lao động có khoản tạm ứng chưa hoàn ứng và doanh nghiệp khấu trừ vào tiền lương:
Nợ TK 334
    Có TK 141
Trường hợp khấu trừ khoản phải thu khác, kế toán sử dụng tài khoản liên quan theo bản chất khoản phải thu.
7. Hạch toán chế độ bảo hiểm trả cho người lao động
Khi xác định khoản BHXH phải trả cho người lao động, chẳng hạn chế độ ốm đau, thai sản hoặc chế độ khác do cơ quan bảo hiểm chi trả, kế toán có thể ghi:
Nợ TK 3383
    Có TK 334
Khi nhận tiền cơ quan BHXH chuyển về doanh nghiệp:
Nợ TK 111, 112
    Có TK 3383
Khi doanh nghiệp chi trả khoản chế độ bảo hiểm cho người lao động:
Nợ TK 334
    Có TK 111, 112
Kế toán cần lưu đầy đủ hồ sơ hưởng chế độ, danh sách người nhận và chứng từ thanh toán để đối chiếu với số tiền cơ quan BHXH chuyển về.
8. Hạch toán các khoản khác phải trả người lao động
Các khoản khác có thể bao gồm tiền ăn ca, tiền điện thoại, tiền nhà, học phí hoặc khoản hỗ trợ khác theo chính sách của doanh nghiệp.
Khi xác định số tiền phải trả cho người lao động:
Nợ TK 622, 627, 641, 642...
    Có TK 334
Khi thanh toán:
Nợ TK 334
    Có TK 111, 112
Kế toán không nên gom toàn bộ các khoản hỗ trợ vào tiền lương nếu bản chất, điều kiện hưởng và nguồn chi khác nhau. Hồ sơ cần căn cứ vào hợp đồng lao động, thỏa ước lao động, quy chế tài chính hoặc chính sách nội bộ có liên quan.
9. Ví dụ hạch toán tiền lương và các khoản trích theo lương
9.1. Giả định
Công ty A lập bảng lương tháng 09/2026, áp dụng phương pháp khấu trừ thuế GTGT và thực hiện hạch toán tiền lương theo hệ thống tài khoản doanh nghiệp đang áp dụng.
Tổng tiền lương phải trả:
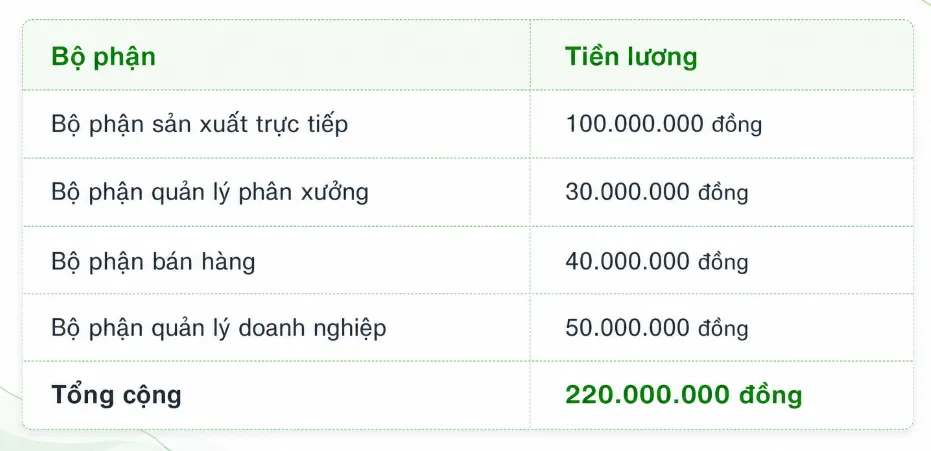
- Phần doanh nghiệp chịu: 21,5%.
- Phần người lao động chịu: 10,5%.
- Kinh phí công đoàn: 2%.
- Ví dụ chưa tính thuế TNCN để tập trung vào bút toán tiền lương và bảo hiểm.
9.2. Tính các khoản bảo hiểm
Phần doanh nghiệp chịu:
Phần người lao động chịu:
Kinh phí công đoàn:
9.3. Ghi nhận tiền lương phải trả
Nợ TK 622: 100.000.000
Nợ TK 627:  30.000.000
Nợ TK 641:  40.000.000
Nợ TK 642:  50.000.000
    Có TK 334: 220.000.000
9.4. Ghi nhận phần bảo hiểm và kinh phí công đoàn do doanh nghiệp chịu
Nợ TK 622: 21.500.000
Nợ TK 627:  6.450.000
Nợ TK 641:  8.600.000
Nợ TK 642: 10.750.000
    Có TK 3382:  4.400.000
    Có TK 3383: 38.500.000
    Có TK 3384:  6.600.000
    Có TK 3385 hoặc 3386: 2.200.000
Trong đó, phần chi phí theo từng bộ phận được tính như sau:
- Bộ phận sản xuất: đồng.
- Quản lý phân xưởng: đồng.
- Bộ phận bán hàng: đồng.
- Quản lý doanh nghiệp: đồng.
9.5. Khấu trừ phần bảo hiểm người lao động phải đóng
Nợ TK 334: 23.100.000
    Có TK 3383: 17.600.000
    Có TK 3384:  3.300.000
    Có TK 3385 hoặc 3386: 2.200.000
9.6. Thanh toán tiền lương thực nhận
Tiền lương thực trả trước khi tính thuế TNCN và các khoản khấu trừ khác:
Nợ TK 334: 196.900.000
    Có TK 112: 196.900.000
9.7. Nộp các khoản bảo hiểm và kinh phí công đoàn
Tổng số tiền nộp:
Nợ TK 3382:  4.400.000
Nợ TK 3383: 56.100.000
Nợ TK 3384:  9.900.000
Nợ TK 3385 hoặc 3386: 4.400.000
    Có TK 112: 74.800.000
Số liệu trong ví dụ chỉ nhằm minh họa cách lập bút toán. Khi áp dụng thực tế, doanh nghiệp cần thay bằng mức lương làm căn cứ đóng và tỷ lệ tương ứng của từng người lao động.
10. Chứng từ cần lưu khi hạch toán tiền lương
Một bộ hồ sơ tiền lương thường gồm:
- Hợp đồng lao động.
- Phụ lục hợp đồng hoặc quyết định điều chỉnh lương.
- Bảng chấm công.
- Bảng tính lương.
- Bảng thanh toán tiền lương.
- Quy chế tiền lương, tiền thưởng và phụ cấp.
- Quyết định thưởng hoặc quyết định chi hỗ trợ.
- Bảng tính các khoản bảo hiểm.
- Bảng tính thuế TNCN.
- Phiếu chi, ủy nhiệm chi hoặc sao kê ngân hàng.
- Hồ sơ đăng ký, điều chỉnh bảo hiểm.
- Hồ sơ hưởng chế độ BHXH nếu có.
- Hồ sơ khấu trừ tạm ứng hoặc các khoản phải thu khác.
11. Hướng dẫn hạch toán chi phí lương trên MISA ASP
Theo tài liệu hướng dẫn MISA ASP, kế toán có thể thực hiện hạch toán chi phí lương theo các bước sau:
Bước 1: Vào phân hệ Tiền lương\tab Quy trình, chọn chức năng Hạch toán chi phí lương (Hoặc vào phân hệ Tiền lương\tab Hạch toán chi phí, chọn chức năng Thêm hạch toán chi phí)

Bước 2: Chọn bảng lương, sau đó nhấn Đồng ý.

Bước 3: Hệ thống sẽ tự động hạch toán chi phí lương căn cứ vào thông tin từ bảng lương đã chọn.

Bước 4: Kiểm tra lại chứng từ hạch toán, sau đó nhấn Lưu.
Lưu ý:
- Sau khi lập xong bảng tính lương, hệ thống cho phép kế toán hạch toán luôn chi phí lương mà không cần phải vào tab Hạch toán chi phí.

- Anh/Chị cũng có thể hạch toán lương trực tiếp trên giao diện danh sách bảng lương:

- Nếu lập bảng tính lương bên ngoài phần mềm (excel, phần mềm khác, …) thì thực hiện hạch toán chi phí trên chứng từ Nghiệp vụ khác
12. Một số lỗi thường gặp khi hạch toán tiền lương
Lỗi 1: Ghi toàn bộ tiền lương vào một tài khoản chi phí
Tiền lương cần được phân bổ theo bộ phận sử dụng lao động. Ghi toàn bộ vào TK 642 có thể làm sai lệch chi phí bán hàng, chi phí sản xuất và kết quả kinh doanh theo từng bộ phận.
Lỗi 2: Không tách phần doanh nghiệp chịu và người lao động chịu
Hai phần này có bản chất khác nhau:
- Phần doanh nghiệp chịu được tính vào chi phí.
- Phần người lao động chịu được khấu trừ vào TK 334.
Lỗi 3: Sử dụng sai tài khoản bảo hiểm thất nghiệp
Tài khoản theo dõi BHTN có thể khác nhau tùy chế độ kế toán. Kế toán cần kiểm tra hệ thống tài khoản đang áp dụng, không sao chép nguyên bút toán từ tài liệu theo chế độ kế toán khác.
Lỗi 4: Thanh toán lương nhưng không đối chiếu TK 334
Sau khi trả lương, kế toán cần đối chiếu:
- Bảng lương.
- Bảng khấu trừ.
- Chứng từ ngân hàng.
- Số dư TK 334.
- Danh sách người lao động còn chưa nhận lương.
Lỗi 5: Dùng tỷ lệ bảo hiểm cũ
Tỷ lệ bảo hiểm và mức tiền lương làm căn cứ đóng có thể thay đổi theo từng thời kỳ. Doanh nghiệp cần cập nhật từ cơ quan BHXH và văn bản áp dụng trước khi lập bảng lương.
Kết luận
Hạch toán tiền lương thường gồm các nhóm nghiệp vụ: ghi nhận tiền lương phải trả, trích bảo hiểm và kinh phí công đoàn, khấu trừ phần người lao động chịu, khấu trừ thuế TNCN, thanh toán lương và nộp các khoản phải trả.
Các tài khoản cần kiểm tra trọng tâm gồm TK 334, TK 338, TK 3335 và các tài khoản chi phí tương ứng với bộ phận sử dụng lao động. Từ năm 2026, doanh nghiệp cần cập nhật hệ thống tài khoản theo Thông tư 99/2025/TT-BTC hoặc chế độ kế toán phù hợp đang được phép áp dụng.
Kế toán dịch vụ thường phải xử lý bảng lương, bảo hiểm và chứng từ cho nhiều khách hàng cùng lúc. MISA ASP hỗ trợ tập trung dữ liệu, theo dõi nghiệp vụ và giảm thao tác nhập liệu thủ công.
✓ Quản lý nhiều khách hàng trên một nền tảng.
✓ Hỗ trợ kiểm tra và hạch toán chi phí lương theo bảng lương.
✓ Dễ dàng theo dõi chứng từ và dữ liệu kế toán.
✓ Phù hợp với kế toán dịch vụ và đại lý thuế.
ĐĂNG KÝ TRẢI NGHIỆM MIỄN PHÍ MISA ASP CHO KẾ TOÁN DỊCH VỤ: