



 MISA ASP
 3 lượt xem
Hạch toán hàng nhập khẩu đòi hỏi kế toán phải xác định đúng tỷ giá quy đổi ngoại tệ tại từng thời điểm thanh toán, đồng thời phản ánh đầy đủ giá mua, các sắc thuế ở khâu nhập khẩu và chi phí thu mua phát sinh vào giá gốc hàng tồn kho. Kể từ ngày 01/01/2026, việc ghi nhận các nghiệp vụ ngoại tệ và hàng tồn kho của doanh nghiệp được thực hiện theo quy định tại Thông tư 99/2025/TT-BTC.
Bài viết dưới đây hướng dẫn chi tiết nguyên tắc xác định tỷ giá, cách hạch toán hàng nhập khẩu theo 3 trường hợp thanh toán cùng các bút toán thuế kèm ví dụ minh họa cụ thể.
1. Vấn đề tỷ giá khi hạch toán hàng nhập khẩu
Khi phát sinh các giao dịch mua hàng từ nhà cung cấp nước ngoài, doanh nghiệp phải quy đổi ngoại tệ sang Đồng Việt Nam (VND) hoặc đơn vị tiền tệ trong kế toán đã đăng ký để ghi sổ và lập Báo cáo tài chính. Tùy thuộc vào bản chất và thời điểm của từng nghiệp vụ, việc hạch toán chênh lệch tỷ giá hàng nhập khẩu sẽ căn cứ vào tỷ giá giao dịch thực tế hoặc tỷ giá ghi sổ kế toán.
1.1. Cách xác định tỷ giá theo Thông tư 99/2025/TT-BTC
Theo hướng dẫn về Tài khoản 413 tại Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC, doanh nghiệp sử dụng tỷ giá giao dịch thực tế hoặc tỷ giá ghi sổ để quy đổi các nghiệp vụ kinh tế phát sinh bằng ngoại tệ trong kỳ.
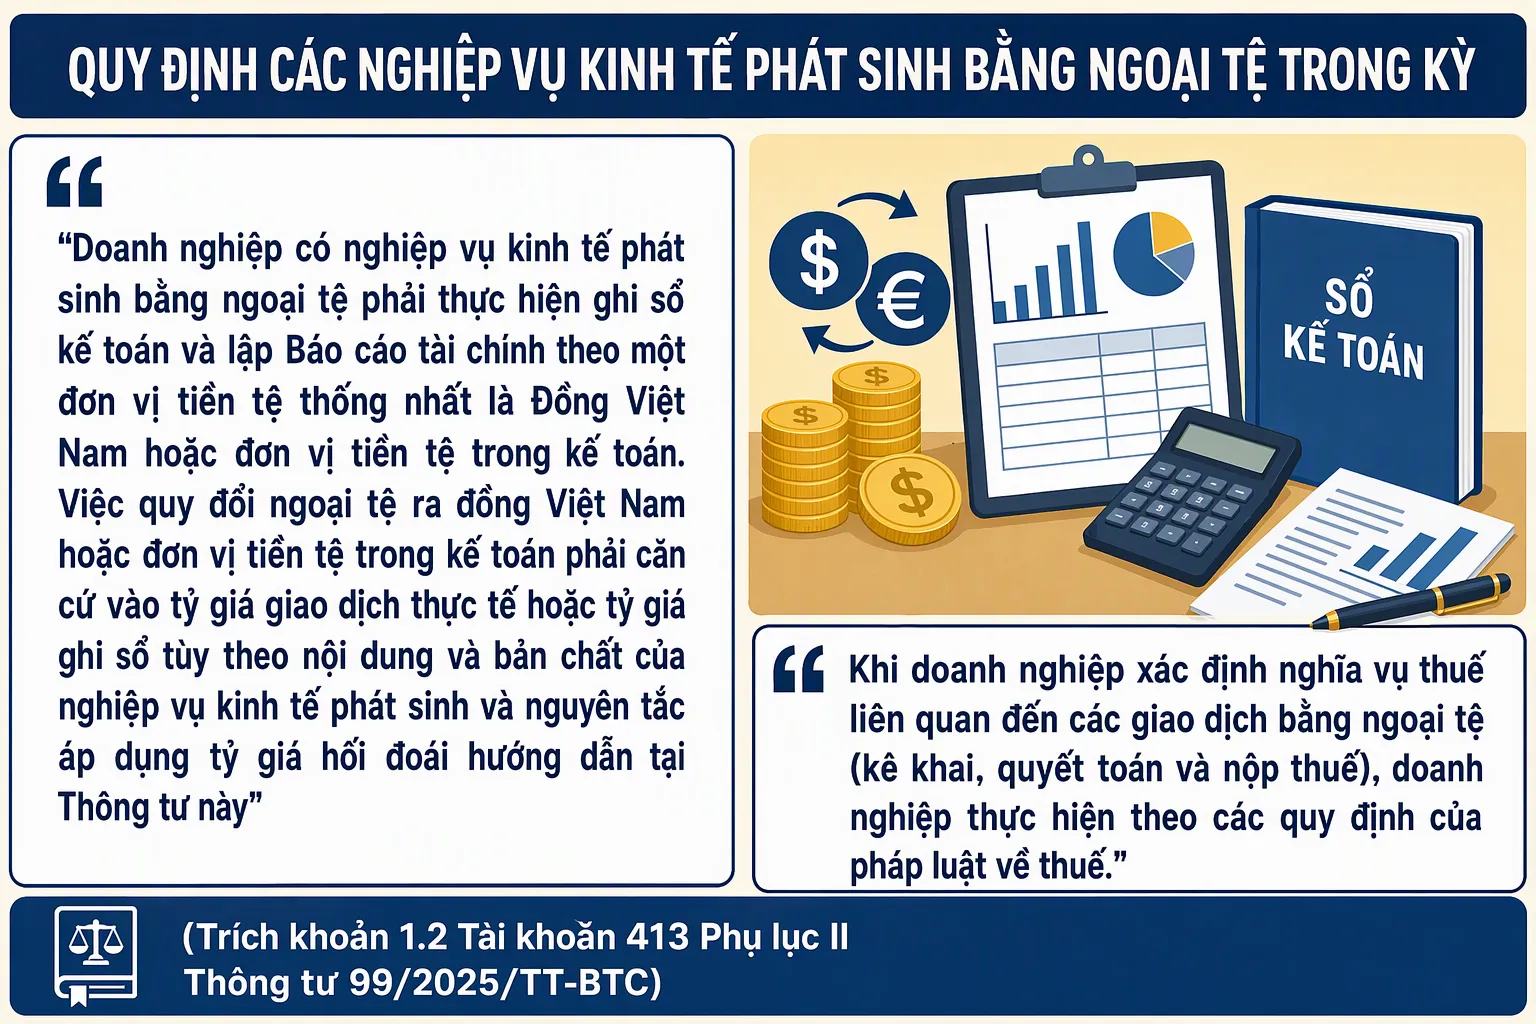
Như vậy, kế toán cần tách bạch rõ: tỷ giá dùng để ghi sổ kế toán thực hiện theo Thông tư 99/2025/TT-BTC, còn tỷ giá dùng để tính thuế nhập khẩu, thuế GTGT khâu nhập khẩu trên tờ khai hải quan được thực hiện theo quy định của pháp luật về thuế và hải quan (cụ thể là Luật Quản lý thuế số 108/2025/QH15 và Nghị định 252/2026/NĐ-CP)
1.2. Các loại tỷ giá sử dụng trong kế toán
Trong chế độ kế toán hiện hành theo Thông tư 99/2025/TT-BTC, hệ thống tỷ giá quy đổi được chia thành 2 nhóm chính: tỷ giá giao dịch thực tế và tỷ giá ghi sổ.
1.2.1. Tỷ giá giao dịch thực tế
Tùy thuộc vào đặc điểm hoạt động sản xuất kinh doanh và yêu cầu quản lý, doanh nghiệp được lựa chọn áp dụng một trong hai mức tỷ giá giao dịch thực tế tại ngày giao dịch:
- Tỷ giá mua bán chuyển khoản trung bình của ngân hàng thương mại nơi doanh nghiệp thường xuyên có giao dịch (được tính bằng trung bình cộng giữa tỷ giá mua chuyển khoản và tỷ giá bán chuyển khoản).
- Tỷ giá xấp xỉ với tỷ giá mua bán chuyển khoản trung bình tại ngày giao dịch của ngân hàng thương mại nơi doanh nghiệp thường xuyên giao dịch.
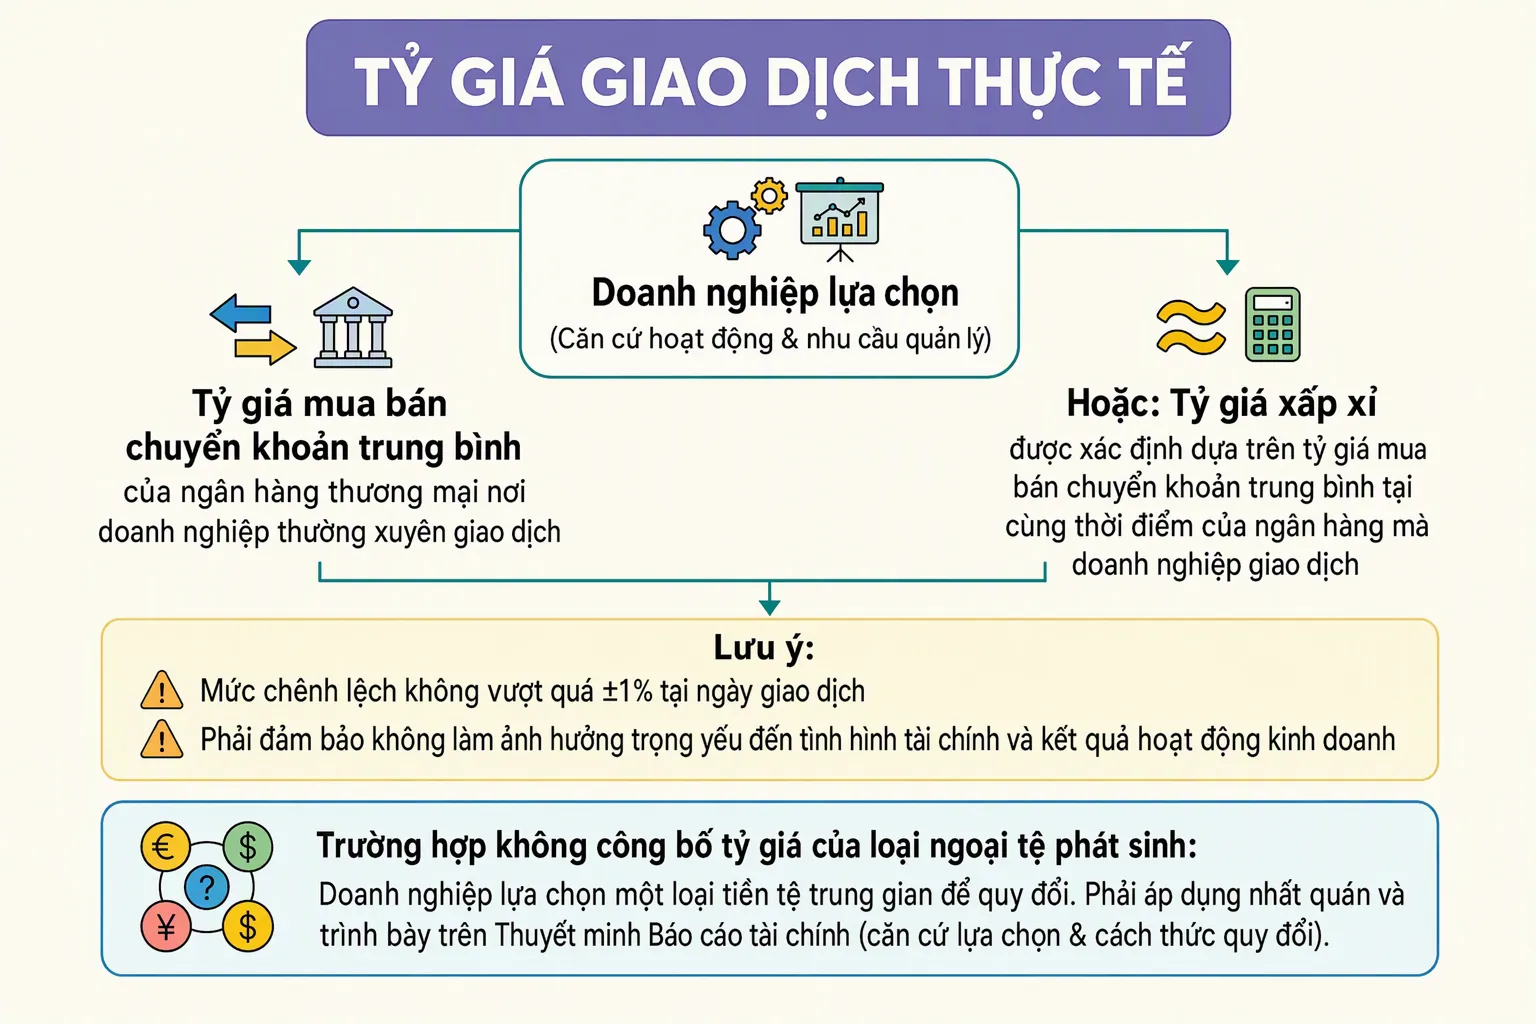
Lưu ý khi áp dụng:
- Biên độ chênh lệch giữa tỷ giá xấp xỉ và tỷ giá mua bán chuyển khoản trung bình tại ngày giao dịch không được vượt quá
- Việc áp dụng tỷ giá xấp xỉ không được làm ảnh hưởng trọng yếu đến tình hình tài chính cũng như kết quả hoạt động sản xuất kinh doanh trong kỳ kế toán.
- Trường hợp ngân hàng thương mại nơi doanh nghiệp thường xuyên giao dịch không công bố tỷ giá của loại ngoại tệ phát sinh, doanh nghiệp được chọn một loại tiền tệ trung gian để quy đổi nhất quán và phải thuyết minh rõ trên Báo cáo tài chính.
1.2.2. Tỷ giá ghi sổ
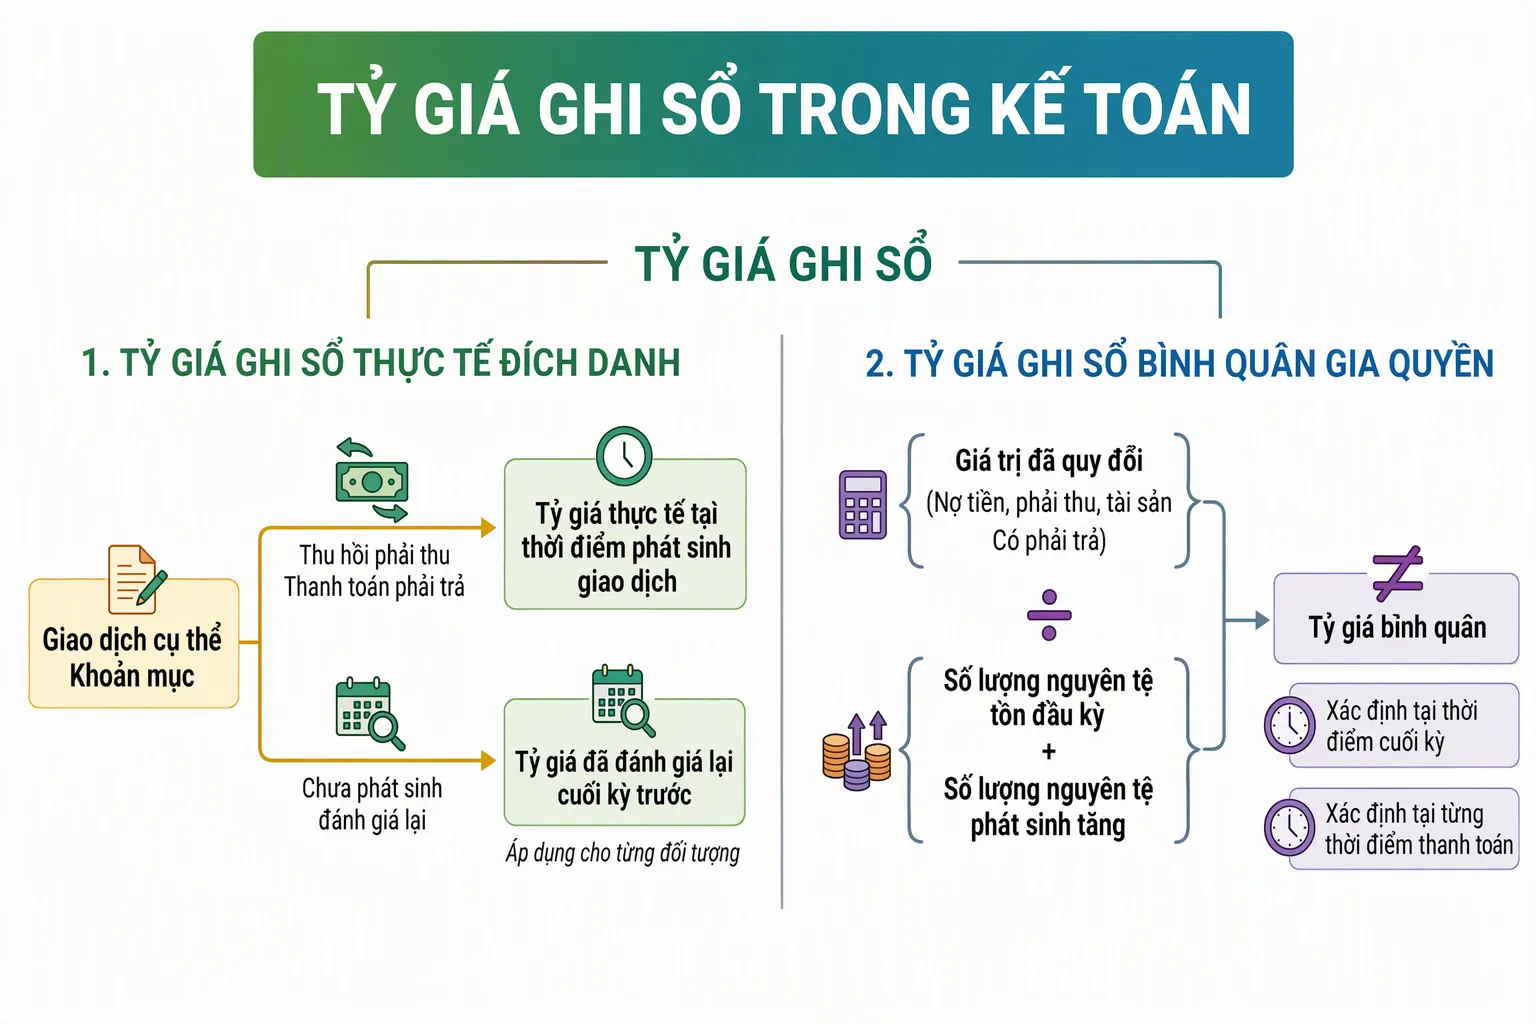
Tỷ giá ghi sổ được sử dụng để tất toán các khoản công nợ hoặc xuất ngoại tệ thanh toán, bao gồm 2 loại:
- Tỷ giá ghi sổ thực tế đích danh: Được xác định khi thu hồi nợ phải thu hoặc khi thanh toán nợ phải trả cho người bán bằng ngoại tệ, lấy theo tỷ giá giao dịch thực tế tại từng thời điểm phát sinh giao dịch (nếu chưa đánh giá lại) hoặc tỷ giá đã đánh giá lại vào cuối kỳ trước của từng đối tượng.
- Tỷ giá ghi sổ bình quân gia quyền: Được tính trên cơ sở trung bình giữa tổng giá trị đã quy đổi ra đơn vị tiền tệ kế toán theo tỷ giá giao dịch thực tế (bên Nợ các tài khoản tiền, nợ phải thu hoặc bên Có tài khoản nợ phải trả) chia cho tổng số lượng nguyên tệ tồn đầu kỳ cộng số lượng nguyên tệ phát sinh tăng trong kỳ của từng đối tượng. Doanh nghiệp có thể tính tỷ giá bình quân gia quyền tại thời điểm cuối kỳ hoặc tại từng thời điểm thanh toán ʘ6
 Để tránh sai sót khi hạch toán chênh lệch tỷ giá hàng nhập khẩu, kế toán áp dụng nguyên tắc quy đổi tại khoản 1.4 Tài khoản 413 Phụ lục II Thông tư 99/2025/TT-BTC như sau:
| Nhóm giao dịch / Tài khoản | Loại tỷ giá áp dụng | Quy định chi tiết khi ghi sổ |
|---|---|---|
| Hợp đồng mua, bán ngoại tệ với ngân hàng | Tỷ giá theo hợp đồng | Áp dụng tỷ giá ký kết trong hợp đồng mua, bán ngoại tệ (giao ngay, kỳ hạn, tương lai, quyền chọn, hoán đổi) giữa doanh nghiệp và ngân hàng thương mại |
| Ghi tăng tài sản, hàng tồn kho (TK 152, 153, 156, 211) | Tỷ giá giao dịch thực tế | Áp dụng tỷ giá giao dịch thực tế tại ngày nhận hàng. Ngoại lệ: Nếu có ứng trước tiền cho người bán, phần giá trị tài sản tương ứng với số tiền trả trước được ghi nhận theo tỷ giá giao dịch thực tế tại thời điểm trả trước (không dùng tỷ giá tại ngày nhận hàng) |
| Ghi nhận ứng trước hoặc phát sinh nợ phải trả (TK 331) | Tỷ giá giao dịch thực tế | Áp dụng cho bên Nợ TK 331 khi ứng trước tiền cho người bán và bên Có TK 331 khi phát sinh khoản nợ phải trả chưa thanh toán |
| Thanh toán nợ hoặc tất toán tiền ứng trước (TK 111, 112, 331) | Tỷ giá ghi sổ (hoặc tỷ giá thực tế nếu chọn áp dụng đồng bộ) | Áp dụng tỷ giá ghi sổ cho: bên Có các TK tiền (111, 112) khi chi ngoại tệ; bên Nợ TK 331 khi thanh toán nợ (trừ giao dịch ứng trước); bên Có TK 331 khi tất toán khoản tiền đã ứng trước khi nhận hàng |
| Xử lý chênh lệch tỷ giá trong kỳ (TK 515, 635) | Phản ánh trực tiếp trong kỳ | Toàn bộ chênh lệch tỷ giá phát sinh trong kỳ được ghi nhận ngay vào Doanh thu hoạt động tài chính (TK 515 – nếu lãi) hoặc Chi phí tài chính (TK 635 – nếu lỗ) |
2. Hạch toán mua hàng nhập khẩu theo thời điểm thanh toán
Trong thực tế hoạt động ngoại thương, thời điểm thanh toán tiền hàng và thời điểm hàng về làm thủ tục thông quan thường không trùng nhau. Dưới đây là hướng dẫn hạch toán mua hàng nhập khẩu tương ứng với 3 phương thức thanh toán phổ biến.
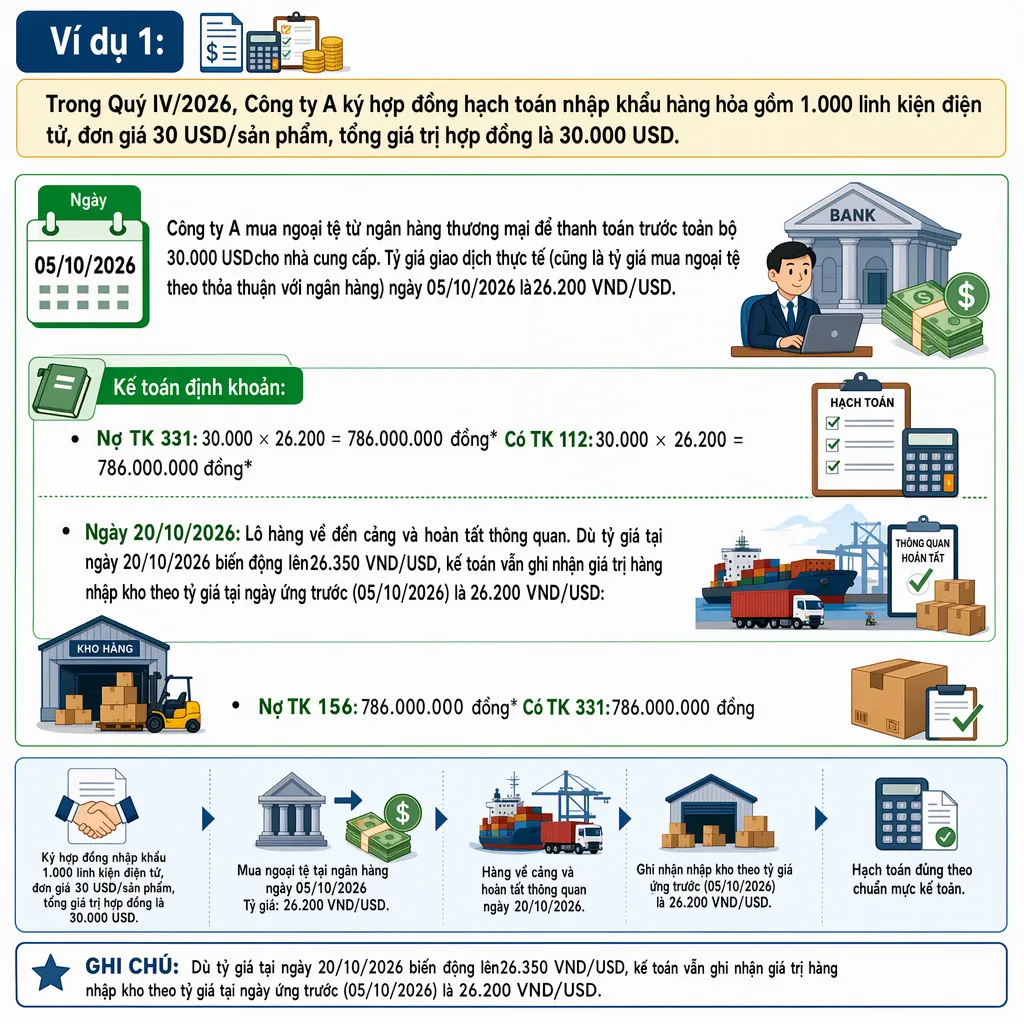
2.1. Doanh nghiệp thanh toán trước toàn bộ tiền hàng nhập khẩu
Trình tự định khoản:
- Bước 1: Khi ứng trước 100% tiền hàng cho nhà cung cấp nước ngoài:
- Nợ TK 331 (Phải trả cho người bán): Quy đổi theo tỷ giá giao dịch thực tế tại thời điểm ứng trước (Tỷ giá A)
- Nợ TK 635 (Chi phí tài chính): Ghi nhận chênh lệch lỗ tỷ giá (nếu có)
- Có TK 112 (Tiền gửi ngân hàng): Quy đổi theo tỷ giá ghi sổ kế toán TK 112 (nếu trích từ tài khoản ngoại tệ) hoặc tỷ giá ký kết trong hợp đồng mua ngoại tệ với ngân hàng
- Có TK 515 (Doanh thu hoạt động tài chính): Ghi nhận chênh lệch lãi tỷ giá (nếu có)
- Bước 2: Khi nhận hàng nhập khẩu:
- Nợ TK 152, 153, 156, 211: Ghi nhận giá trị lô hàng theo tỷ giá giao dịch thực tế tại thời điểm trả trước(Tỷ giá A)
- Có TK 331: Tất toán khoản tiền đã ứng trước theo tỷ giá ghi sổ lúc ứng trước (Tỷ giá A)
2.2. Doanh nghiệp thanh toán sau khi nhận hàng
Trình tự định khoản:
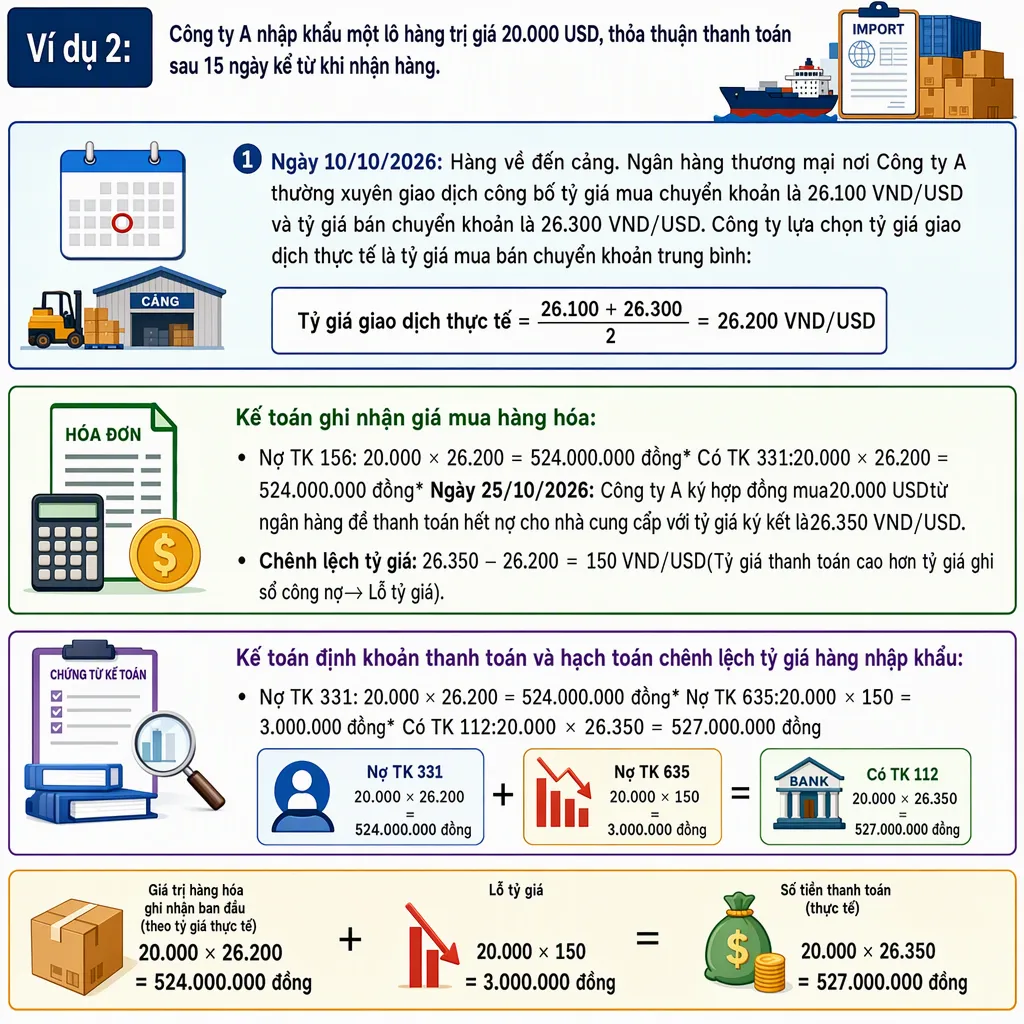
- Bước 1: Khi nhận hàng nhập khẩu (chưa thanh toán tiền):
- Nợ TK 152, 153, 156, 211: Quy đổi theo tỷ giá giao dịch thực tế tại ngày nhận hàng (Tỷ giá B)
- Có TK 331: Quy đổi theo tỷ giá giao dịch thực tế tại ngày nhận hàng (Tỷ giá B)
- Bước 2: Khi thanh toán công nợ cho nhà cung cấp:
- Nợ TK 331: Quy đổi theo tỷ giá ghi sổ khi nhận hàng (Tỷ giá B)
- Nợ TK 635: Nếu phát sinh lỗ tỷ giá (Tỷ giá thanh toán C Tỷ giá ghi sổ B)
- Có TK 112: Quy đổi theo tỷ giá ghi sổ TK 112 hoặc tỷ giá ký kết mua ngoại tệ với ngân hàng (Tỷ giá C)
- Có TK 515: Nếu phát sinh lãi tỷ giá (Tỷ giá thanh toán C Tỷ giá ghi sổ B)
2.3. Doanh nghiệp thanh toán tiền hàng thành nhiều lần
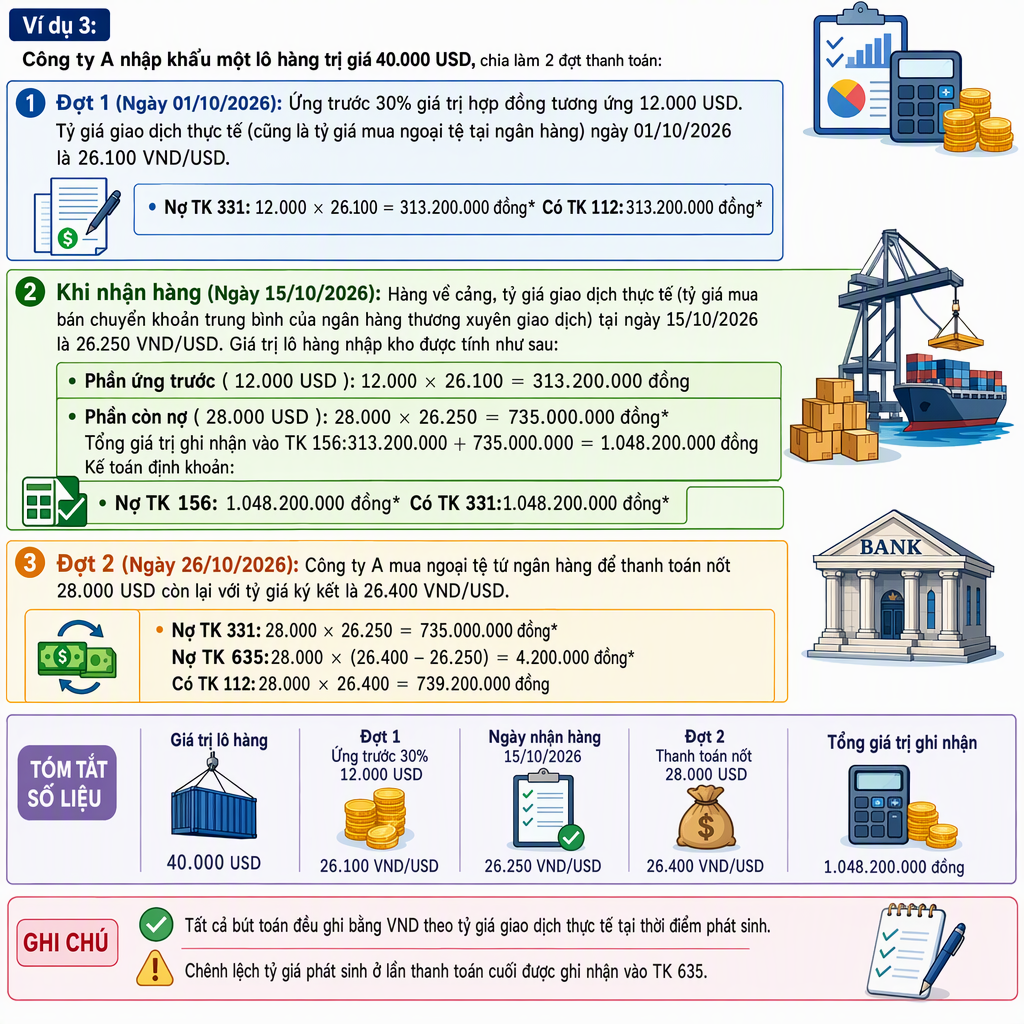
Trường hợp doanh nghiệp đặt cọc/ứng trước một phần và thanh toán phần còn lại sau khi nhận hàng, giá trị lô hàng khi nhập kho phải được tách thành 2 phần tỷ giá riêng biệt luatvietnam.vn:
- Bước 1: Khi thanh toán trước Lần 1 (ứng trước một phần):
- Nợ TK 331: Phần tiền ứng trước Tỷ giá giao dịch thực tế tại ngày ứng trước (Tỷ giá D)
- Có TK 112: Theo tỷ giá mua ngoại tệ hoặc tỷ giá ghi sổ TK 112 (chênh lệch nếu có đưa vào TK 515 hoặc TK 635)
- Bước 2: Khi nhận hàng nhập khẩu:
- Nợ TK 152, 153, 156, 211: Tổng giá trị lô hàng, bằng (Số nguyên tệ ứng trước Tỷ giá D)(Số nguyên tệ còn nợ Tỷ giá giao dịch thực tế tại ngày nhận hàng – Tỷ giá E)
- Có TK 331 (Phần tất toán tiền ứng trước): Số nguyên tệ ứng trước Tỷ giá D
- Có TK 331 (Phần công nợ còn phải trả): Số nguyên tệ còn nợ Tỷ giá E
- Bước 3: Khi thanh toán nốt phần tiền hàng còn lại (Lần 2):
- Nợ TK 331: Số nguyên tệ còn nợ Tỷ giá ghi sổ khi nhận hàng (Tỷ giá E) luatvietnam.vn.
- Nợ TK 635 (nếu lỗ tỷ giá) / Có TK 515 (nếu lãi tỷ giá)
- Có TK 112: Số nguyên tệ còn nợ Tỷ giá thanh toán (Tỷ giá F)
3. Hạch toán các khoản phát sinh khi nhập khẩu hàng hóa
Bên cạnh việc theo dõi công nợ ngoại tệ theo từng đợt thanh toán, quy trình hạch toán nhập khẩu hàng hóa yêu cầu kế toán phản ánh đầy đủ 4 cấu phần tạo nên giá trị lô hàng và nghĩa vụ thuế với Ngân sách Nhà nước: giá mua hàng hóa, thuế nhập khẩu (cùng các loại thuế gián thu không hoàn lại nếu có), thuế GTGT khâu nhập khẩu và chi phí thu mua.
3.1. Hạch toán giá trị hàng nhập khẩu
Căn cứ vào hợp đồng thương mại (Commercial Contract), hóa đơn thương mại (Commercial Invoice), tờ khai hải quan và chứng từ nhập kho, kế toán thực hiện cách hạch toán hàng nhập khẩu theo tổng số tiền phải thanh toán cho nhà cung cấp nước ngoài
- Nợ các TK 152, 153, 156, 211: Trị giá mua của vật tư, công cụ dụng cụ, hàng hóa hoặc tài sản cố định nhập khẩu (quy đổi theo nguyên tắc tỷ giá đã nêu tại Mục 2) ketoanthienung.netketoanleanh.edu.vn.
- Có các TK 111, 112, 331: Số tiền đã thanh toán hoặc còn nợ nhà cung cấp
“Kế toán chi tiết hàng hóa phải thực hiện theo từng kho, từng loại, từng hàng hóa và phải theo dõi chi tiết số lượng và giá trị.”
(Trích điểm d khoản 1 Tài khoản 156 Phụ lục II Thông tư 99/2025/TT-BTC)
3.2. Hạch toán thuế nhập khẩu
Theo hướng dẫn về Tài khoản 333 tại Phụ lục II Thông tư 99/2025/TT-BTC, thuế nhập khẩu là khoản thuế tính trực tiếp vào giá gốc hàng mua (trừ trường hợp nhập khẩu hộ không có quyền sở hữu) viindoo.com. Khi thực hiện hạch toán thuế nhập khẩu, kế toán sử dụng Tài khoản 3333 (Thuế xuất, nhập khẩu – chi tiết thuế nhập khẩu)
a) Trường hợp nhập khẩu thông thường
- Khi xác định số thuế nhập khẩu phải nộp (kể cả thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường nếu có):
- Nợ các TK 152, 153, 156, 211: Ghi tăng giá gốc hàng nhập khẩu (giá có thuế nhập khẩu)
- Có TK 3333 (Thuế xuất, nhập khẩu – chi tiết thuế nhập khẩu)
- Có TK 3332 (Thuế tiêu thụ đặc biệt – nếu có)
- Có TK 33381 (Thuế bảo vệ môi trường – nếu có)
- Khi thực nộp tiền thuế vào Ngân sách Nhà nước:
- Nợ các TK 3333, 3332, 33381
- Có các TK 111, 112
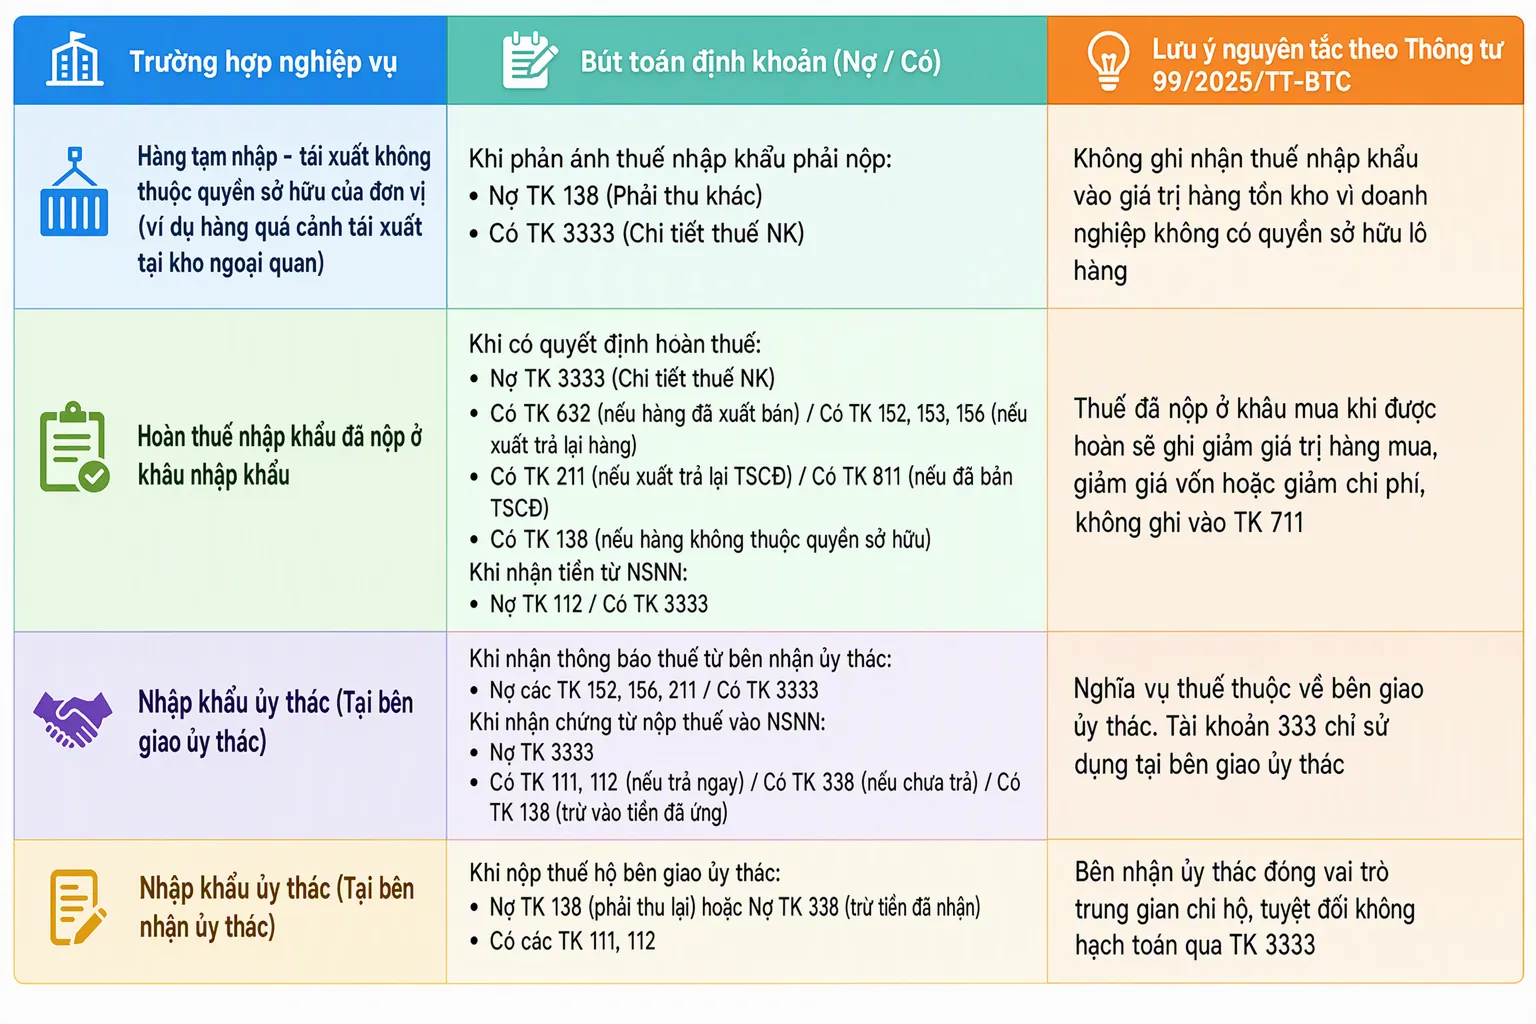
b) Một số trường hợp đặc thù về thuế nhập khẩu theo Thông tư 99/2025/TT-BTC
Để hỗ trợ kế toán dịch vụ xử lý trọn vẹn các hồ sơ phát sinh phức tạp, dưới đây là bảng tổng hợp bút toán hạch toán thuế nhập khẩu trong các trường hợp tạm nhập tái xuất, hoàn thuế và nhập khẩu ủy thác theo khoản 3.4 Tài khoản 333 Phụ lục II Thông tư 99/2025/TT-BTC
Khác với thuế nhập khẩu luôn cộng vào giá gốc, cách hạch toán thuế GTGT hàng nhập khẩu (theo dõi trên Tài khoản 33312 – Thuế GTGT hàng nhập khẩu) phụ thuộc vào việc khoản thuế này có đủ điều kiện được khấu trừ hay không theo khoản 3.1.2 Tài khoản 333 Phụ lục II Thông tư 99/2025/TT-BTC
- Trường hợp 1: Thuế GTGT hàng nhập khẩu được khấu trừ (doanh nghiệp kê khai thuế GTGT theo phương pháp khấu trừ, hàng hóa phục vụ hoạt động sản xuất kinh doanh chịu thuế GTGT):
- Khi phản ánh số thuế GTGT hàng nhập khẩu phải nộp:
- Nợ TK 133 (Thuế GTGT được khấu trừ)
- Có TK 33312 (Thuế GTGT hàng nhập khẩu)
- Khi phản ánh số thuế GTGT hàng nhập khẩu phải nộp:
- Trường hợp 2: Thuế GTGT hàng nhập khẩu không được khấu trừ:
- Số thuế này được tính trực tiếp vào giá trị vật tư, hàng hóa, tài sản cố định nhập khẩu:
- Nợ các TK 152, 153, 156, 211
- Có TK 33312 (Thuế GTGT hàng nhập khẩu)
- Số thuế này được tính trực tiếp vào giá trị vật tư, hàng hóa, tài sản cố định nhập khẩu:
- Khi thực nộp tiền thuế GTGT hàng nhập khẩu vào Ngân sách Nhà nước:
- Nợ TK 33312 (Thuế GTGT hàng nhập khẩu)
- Có các TK 111, 112
Lưu ý về điều kiện khấu trừ: Căn cứ theo khoản 3 Điều 20 Nghị định 181/2025/NĐ-CP (hướng dẫn Luật Thuế GTGT, có hiệu lực từ 01/07/2025), số thuế GTGT đầu vào được khấu trừ đối với hàng hóa nhập khẩu được xác định căn cứ vào tổng số thuế GTGT ghi trên chứng từ nộp thuế GTGT khâu nhập khẩu vào Ngân sách Nhà nước
3.4. Hạch toán chi phí thu mua phát sinh để hàng nhập khẩu về doanh nghiệp
Để đưa lô hàng từ cảng/cửa khẩu về đến kho của doanh nghiệp, đơn vị thường phát sinh các khoản chi phí liên quan trực tiếp như: phí vận chuyển nội địa, phí bốc xếp, phí lưu kho, lưu bãi (DEM/DET), phí nâng hạ container (THC), phí bảo hiểm hàng hóa và hao hụt tự nhiên trong định mức
Theo nguyên tắc giá gốc hàng tồn kho và hướng dẫn tại Thông tư 99/2025/TT-BTC, kế toán xử lý theo 2 hướng sau:
- Hướng 1: Ghi nhận vào giá gốc hàng nhập kho (áp dụng thông thường):
Căn cứ hóa đơn GTGT của đơn vị logistics, vận tải và chứng từ thanh toán:- Nợ các TK 152, 153, 156, 211 (chi phí chưa thuế GTGT)
- Nợ TK 133 (Thuế GTGT được khấu trừ – nếu có)
- Có các TK 111, 112, 331
- Hướng 2: Ghi nhận thẳng vào giá vốn hàng bán (khi chi phí thu mua có giá trị nhỏ):
Theo quy định tại Thông tư 99/2025/TT-BTC, nếu các khoản chi phí thu mua có giá trị nhỏ và liên quan đến nhiều mặt hàng khác nhau, doanh nghiệp có thể ghi nhận ngay vào giá vốn hàng bán trong kỳ mà không cần phân bổ vào từng mã hàng tồn kho- Nợ TK 632 (Giá vốn hàng bán)
- Nợ TK 133 (Thuế GTGT được khấu trừ – nếu có)
- Có các TK 111, 112, 331 ʘ1
4. Lưu ý quan trọng khi hạch toán hàng nhập khẩu
Để đảm bảo số liệu trên sổ cái, báo cáo nhập xuất tồn và tờ khai thuế hoàn toàn khớp đúng khi quyết toán, kế toán cần rà soát kỹ 5 điểm sau:
- Không nhầm lẫn giữa tỷ giá tính thuế trên tờ khai hải quan và tỷ giá ghi sổ kế toán: Tỷ giá in trên tờ khai hải quan chỉ dùng để xác định số tiền thuế nhập khẩu (TK 3333), thuế TTĐB (TK 3332), thuế GTGT hàng nhập khẩu (TK 33312) phải nộp cho Nhà nước. Trong khi đó, trị giá mua hàng ghi nhận vào TK 152, 156, 211 và công nợ TK 331 phải lấy theo tỷ giá giao dịch thực tế của ngân hàng thương mại (hoặc tỷ giá ngày ứng trước) theo quy định tại Thông tư 99/2025/TT-BTC
- Thời điểm kê khai khấu trừ thuế GTGT hàng nhập khẩu: Khác với hàng mua nội địa căn cứ theo hóa đơn GTGT, cơ sở để kê khai khấu trừ thuế GTGT khâu nhập khẩu (ghi Nợ TK 133 / Có TK 33312) là chứng từ nộp thuế GTGT vào Ngân sách Nhà nước theo khoản 3 Điều 20 Nghị định 181/2025/NĐ-CP.

- Mở sổ chi tiết cho Tài khoản 333: Theo Thông tư 99/2025/TT-BTC, kế toán bắt buộc mở sổ theo dõi chi tiết từng loại thuế phải nộp, đã nộp và còn phải nộp viindoo.comdulieuphapluat.vn. Cụ thể, cần tách rõ TK 33312 (Thuế GTGT hàng nhập khẩu) với TK 33311 (Thuế GTGT đầu ra nội địa) và chi tiết riêng thuế nhập khẩu trên TK 3333 để thuận tiện khi đối chiếu nghĩa vụ thuế với cơ quan hải quan.
- Hạch toán chi tiết theo từng mã hàng và kho: Khi phân bổ thuế nhập khẩu và chi phí thu mua (vận chuyển, lưu kho, bốc xếp), kế toán cần phân bổ chi tiết vào giá gốc của từng mặt hàng hoặc nhóm hàng theo tiêu thức nhất quán để tính đúng giá vốn xuất kho (TK 632) khi bán ra.
- Lưu trữ đầy đủ bộ hồ sơ nhập khẩu: Một bộ chứng từ hợp lệ phục vụ thanh tra, kiểm tra thuế đối với lô hàng nhập khẩu bao gồm: Hợp đồng ngoại thương (Sales Contract), Hóa đơn thương mại (Commercial Invoice), Phiếu đóng gói (Packing List), Vận đơn (Bill of Lading/Airway Bill), Tờ khai hải quan thông quan, Chứng từ nộp thuế vào NSNN, Ủy nhiệm chi thanh toán quốc tế của ngân hàng và các hóa đơn dịch vụ logistics liên quan.
5. Kết luận
Hạch toán tại các doanh nghiệp xuất nhập khẩu tương đối khó khăn nên việc cần đến sự hỗ trợ của các phần mềm công nghệ là điều dễ hiểu, đặc biệt với kế toán dịch vụ cần xử lý cho hàng chục, thậm chí hàng trăm khách hàng cùng lúc. Hiện nay, trên thị trường có nhiều phần mềm công nghệ, trong đó nổi bật có phần mềm kế toán MISA ASP đáp ứng tối các nghiệp vụ xuất nhập khẩu và hạch toán tự động, giúp đảm bảo ghi nhận doanh thu, giá vốn và thuế xuất khẩu chính xác theo quy định.:
- Tính giá vốn cho từng đơn hàng, hợp đồng:
- Tự động tổng hợp các chi phí trực tiếp cho từng đơn hàng, hợp đồng
- Tự động phân bổ chi phí chung cho từng đơn hàng, hợp đồng dựa trên nguyên vật liệu trực tiếp, nhân công trực tiếp, chi phí trực tiếp hay doanh thu
- Tự động kết chuyển chi phí từng đơn hàng, hợp đồng để ghi nhận giá vốn của từng đơn hàng, hợp đồng
- Quản lý tình hình nhập – xuất – tồn kho theo từng hợp đồng
- Hạch toán đa ngoại tệ;
- Hạch toán các chứng từ doanh thu, chi phí theo nhiều loại ngoại tệ
- Tự động tính các tỷ giá xuất quỹ ngoại tệ và hạch toán chênh lệch tỉ giá xuất quỹ theo một trong hai phương pháp bình quân tức thời và bình quân cuối kỳ
- Khi phát sinh nghiệp vụ thu tiền khách hàng hay trả tiền nhà cung cấp bằng ngoại tệ mà có phát sinh chênh lệch tỉ giá thì phần mềm sẽ tự động hạch toán
- Tự động đánh giá lại ngoại tệ cuối năm và tổng hợp lên các BCTC
- Quản lý doanh thu, chi phí, lãi/lỗ, tình hình thực hiện của từng hợp đồng:
- …

Kính mời Anh Chị đăng ký trải nghiệm miễn phí bản demo phần mềm kế toán online MISA ASP và nhận Combo ưu đãi lên đến 73% dành riêng cho Kế toán dịch vụ: