



 MISA ASP
 77 lượt xem
Hạch toán hàng biếu tặng đúng chuẩn không chỉ là ghi đúng tài khoản kế toán, mà còn phải đảm bảo tuân thủ quy định về hóa đơn, thuế GTGT và thuế TNCN đang có hiệu lực. Nhiều doanh nghiệp vẫn áp dụng theo hướng dẫn cũ (mức miễn thuế TNCN 10 triệu đồng, tài khoản theo Thông tư 200/2014) dẫn đến sai sót khi cơ quan thuế thanh tra.
Bài viết này cập nhật đầy đủ theo Thông tư 99/2025/TT-BTC, Nghị định 254/2026/NĐ-CP và Nghị định 253/2026/NĐ-CP đang áp dụng.
1. Hàng biếu tặng có phải lập hóa đơn không?
Có. Theo quy định hiện hành, doanh nghiệp xuất hàng hóa để cho, biếu, tặng vẫn phải lập hóa đơn, không phân biệt đã thu tiền hay chưa, vì bản chất đây là một hình thức chuyển giao quyền sở hữu hàng hóa.
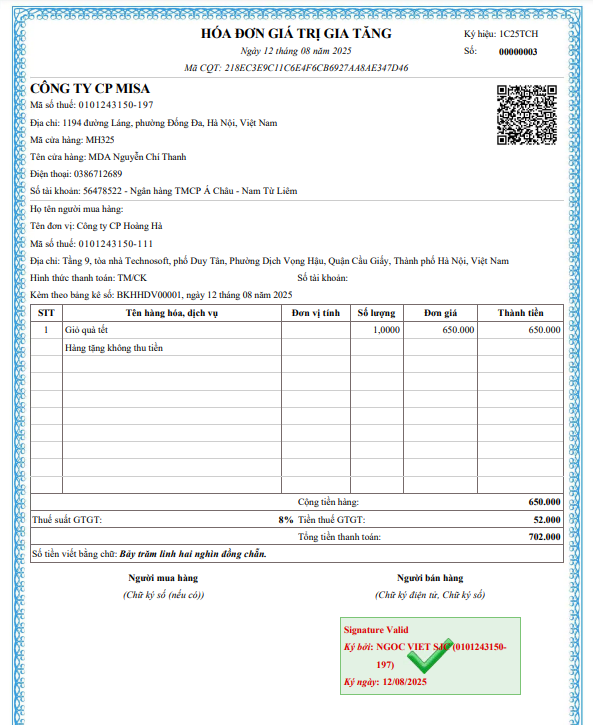
Điểm doanh nghiệp cần lưu ý để tránh làm phức tạp hóa công việc kế toán: đối với hàng hóa, dịch vụ cho, biếu, tặng phù hợp quy định pháp luật, doanh nghiệp được lập hóa đơn tổng hợp cho các giao dịch phát sinh trong tháng hoặc quý phù hợp với kỳ khai thuế GTGT, thay vì phải xuất từng hóa đơn riêng lẻ cho mỗi lần tặng. Đi kèm hóa đơn tổng hợp là bảng kê chi tiết, đảm bảo đầy đủ thông tin: tên hàng hóa, số lượng, đơn giá, thành tiền, ngày lập và người lập; nếu doanh nghiệp nộp thuế theo phương pháp khấu trừ thì bảng kê còn phải có thuế suất và tiền thuế GTGT, đồng thời tổng tiền trên bảng kê phải khớp với hóa đơn.
⚠️ Riêng trường hợp khách hàng yêu cầu lập hóa đơn riêng theo từng giao dịch, doanh nghiệp vẫn phải lập hóa đơn giao ngay cho khách hàng đó, không thể áp dụng “hóa đơn tổng hợp” một cách máy móc cho mọi tình huống.
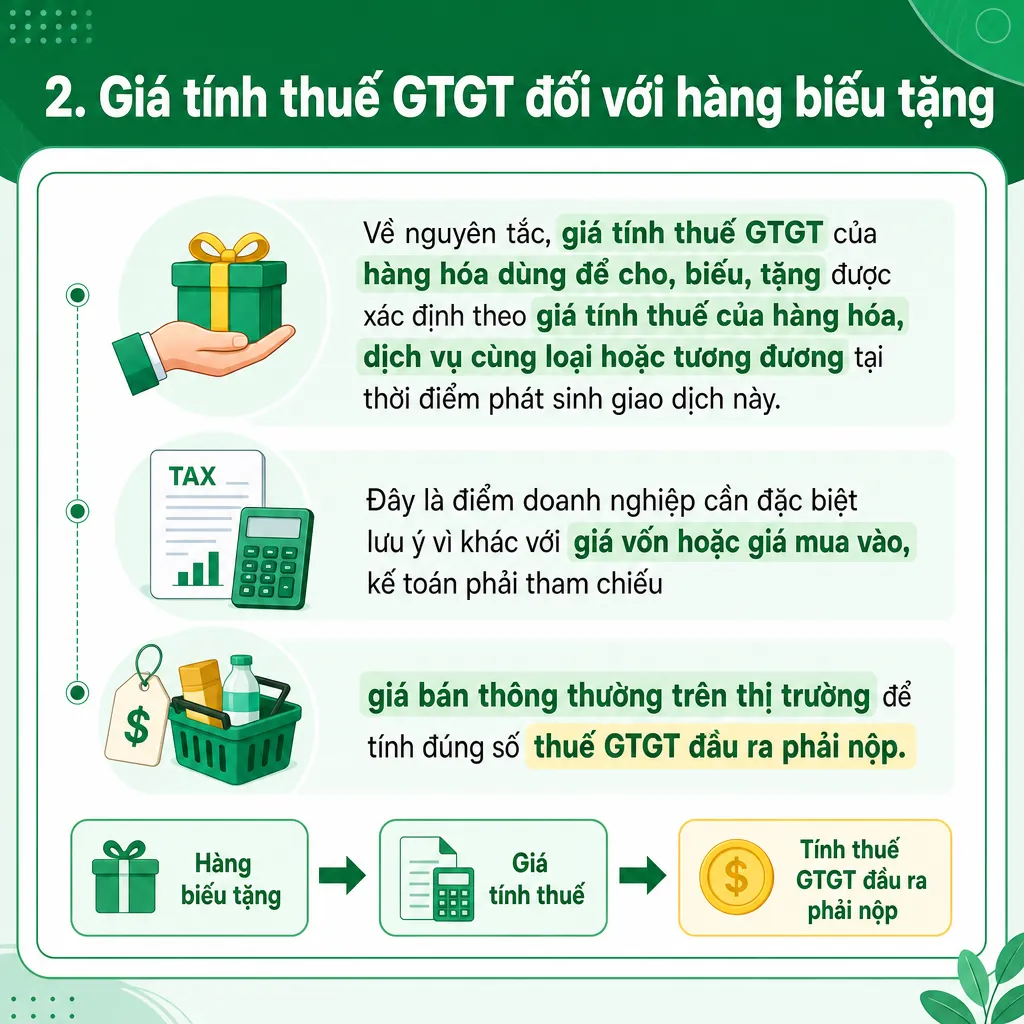
2. Giá tính thuế GTGT đối với hàng biếu tặng
Về nguyên tắc, giá tính thuế GTGT của hàng hóa dùng để cho, biếu, tặng được xác định theo giá tính thuế của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh giao dịch này. Đây là điểm doanh nghiệp cần đặc biệt lưu ý vì khác với giá vốn hoặc giá mua vào, kế toán phải tham chiếu giá bán thông thường trên thị trường để tính đúng số thuế GTGT đầu ra phải nộp.
3. Cách hạch toán hàng biếu tặng theo Thông tư số 99/2025/TT-BTC
Từ ngày 01/01/2026, Thông tư 99/2025/TT-BTC thay thế Thông tư 200/2014/TT-BTC, tuy nhiên cách hạch toán hàng biếu tặng về bản chất kế toán vẫn giữ nguyên nguyên tắc phân loại theo mục đích sử dụng. Doanh nghiệp cần phân biệt 3 trường hợp sau:
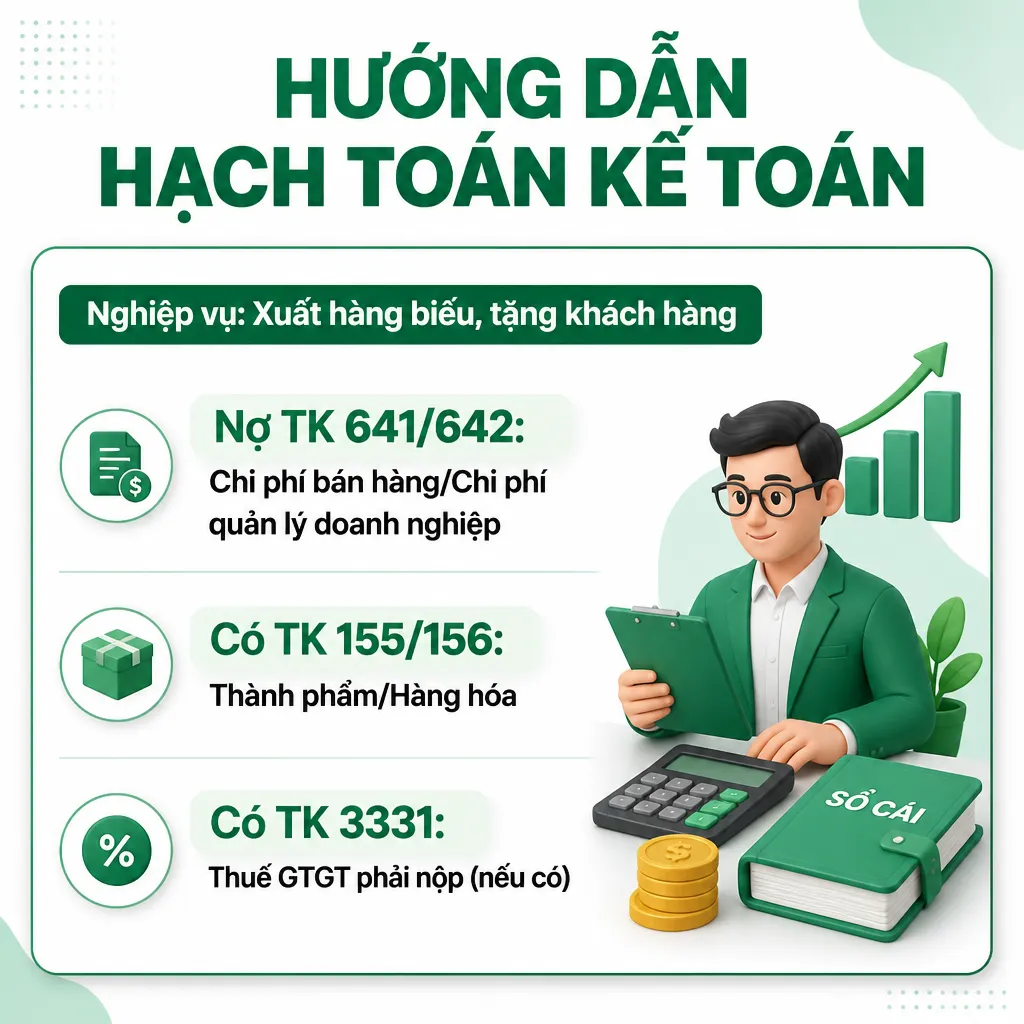
3.1 Biếu, tặng khách hàng bên ngoài doanh nghiệp
Khi xuất hàng hóa để cho, biếu, tặng khách hàng, doanh nghiệp không ghi nhận doanh thu mà đưa toàn bộ giá trị hàng hóa (bao gồm thuế GTGT đầu ra) vào chi phí bán hàng hoặc chi phí quản lý:
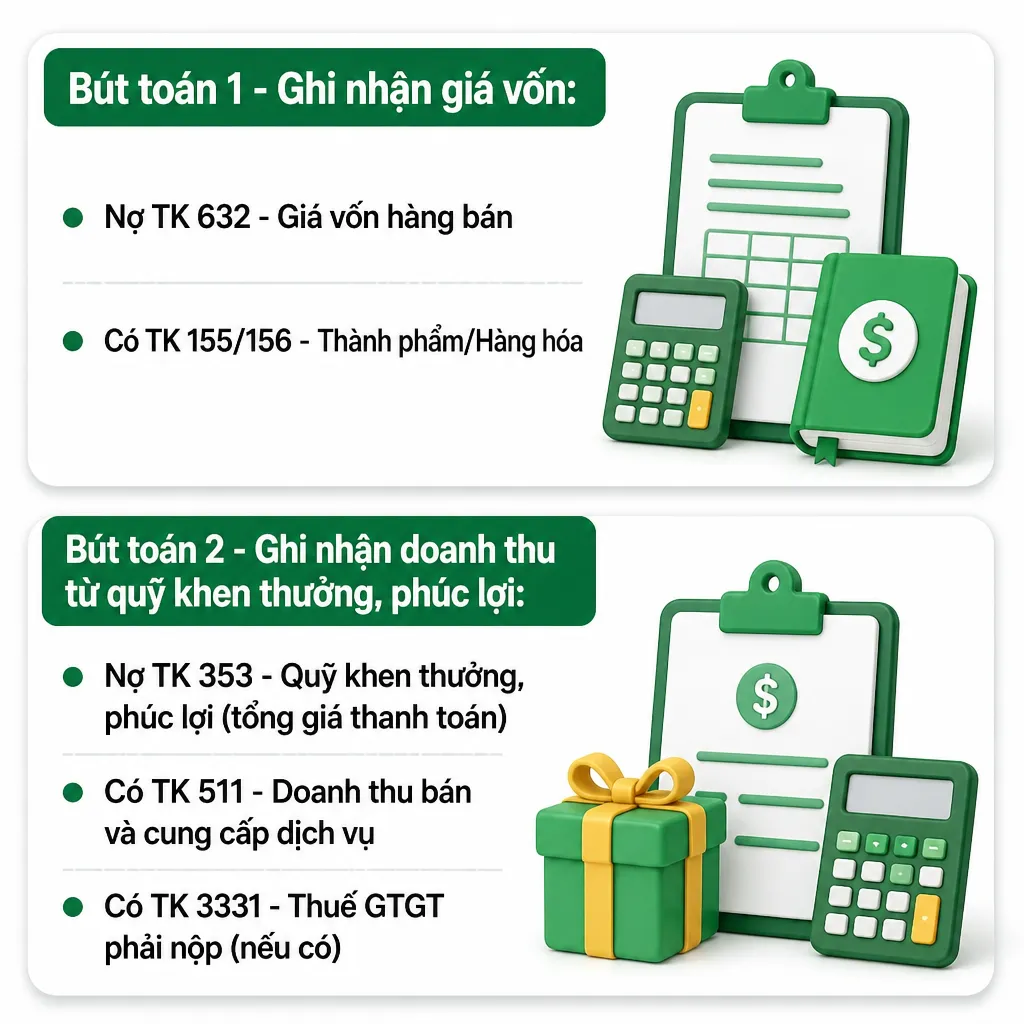
3.2 Biếu, tặng người lao động từ quỹ khen thưởng, phúc lợi
Đây là trường hợp dễ hạch toán sai nhất. Nếu hàng hóa biếu, tặng cho người lao động được trang trải bằng quỹ khen thưởng, phúc lợi, doanh nghiệp phải ghi nhận doanh thu và giá vốn như một giao dịch bán hàng thông thường, không được đưa trực tiếp vào chi phí:
3.3 Bên nhận hàng biếu, tặng ghi nhận như thế nào?
Doanh nghiệp nhận hàng biếu, tặng ghi nhận giá trị tài sản, hàng hóa nhận được theo giá trị hợp lý tại thời điểm nhận, đối ứng vào thu nhập khác (TK 711) nếu không phải góp vốn, đồng thời lưu giữ hồ sơ, chứng từ chứng minh nguồn gốc để phục vụ đối chiếu khi cơ quan thuế yêu cầu.
4. Thuế TNCN đối với người nhận quà tặng
Cần lưu ý: mức miễn thuế đã thay đổi so với quy định cũ mà nhiều tài liệu tham khảo trên mạng vẫn còn ghi 10 triệu đồng. Theo quy định hiện hành, thu nhập tính thuế từ nhận thừa kế, quà tặng là phần giá trị tài sản vượt trên 20 triệu đồng mà người nộp thuế nhận được theo từng lần phát sinh, với thuế suất 10%. Việc xác định giá trị quà tặng phải phù hợp với giá giao dịch thông thường trên thị trường của tài sản cùng loại hoặc tương đương tại thời điểm phát sinh thu nhập.
📌 Ví dụ: Nhân viên nhận quà Tết trị giá 25 triệu đồng/lần → phần vượt 20 triệu đồng (tức 5 triệu đồng) mới phải tính thuế TNCN 10%, tương đương 500.000 đồng.
Phần mềm kế toán MISA ASP giúp tăng x10 năng suất và 2-5 lần thu nhập cho Kế toán dịch vụ.
5. Mức phạt nếu không lập hóa đơn hoặc lập hóa đơn sai thời điểm khi biếu, tặng
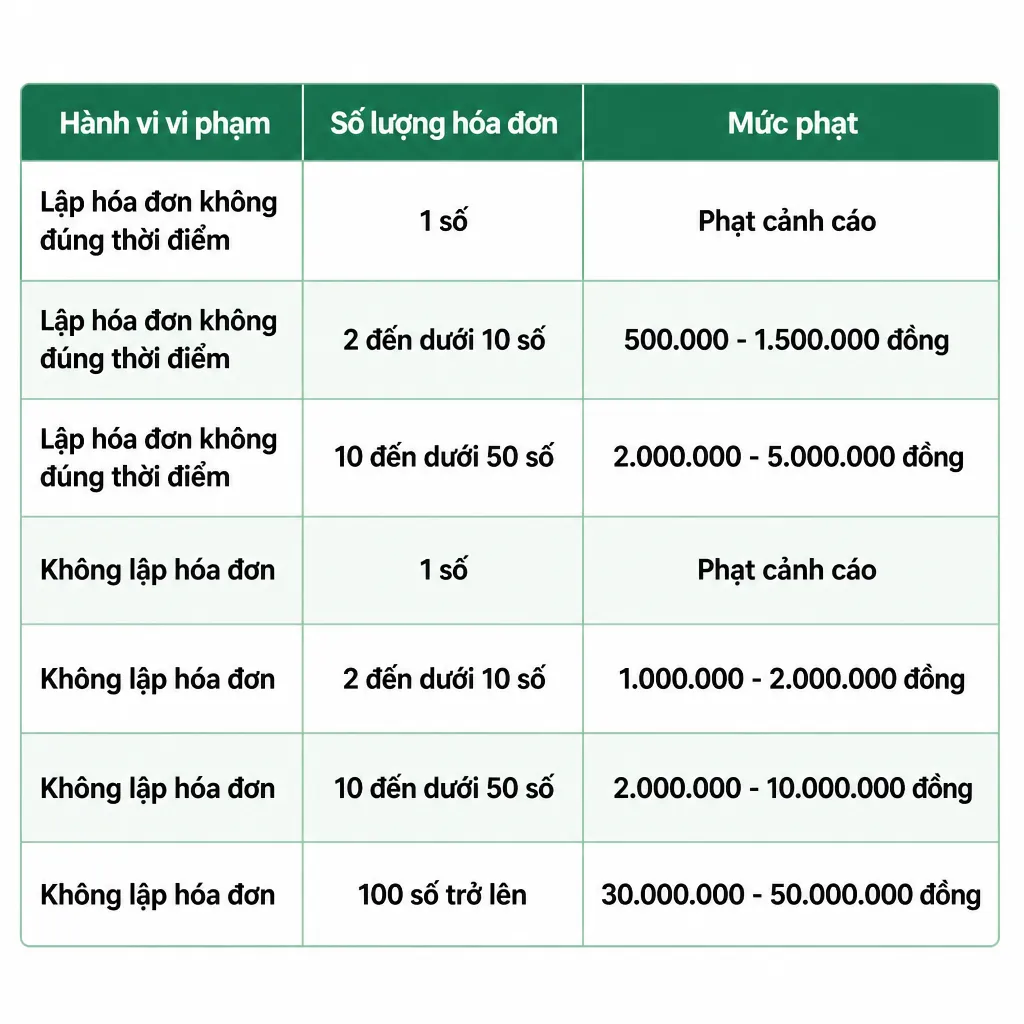
Đây là rủi ro doanh nghiệp thường bỏ qua vì nghĩ hàng biếu tặng “không bán thì không cần hóa đơn”. Thực tế, mức phạt hành chính áp dụng riêng cho nhóm hàng khuyến mại, cho, biếu, tặng như sau:
6. Những câu hỏi thường gặp về hạch toán hàng biếu, tặng
1. Doanh nghiệp có phải xuất một hóa đơn cho mỗi người nhận quà không?
Không. Với hàng hóa cho, biếu, tặng phù hợp quy định pháp luật, doanh nghiệp được lập hóa đơn tổng hợp cho các giao dịch phát sinh trong tháng, quý phù hợp với kỳ khai thuế GTGT, kèm bảng kê chi tiết danh sách người nhận. Trường hợp khách hàng yêu cầu hóa đơn riêng theo từng giao dịch thì vẫn phải lập hóa đơn giao ngay cho khách hàng đó.
2. Người nhận quà là nhân viên thì hóa đơn ghi thông tin người mua thế nào?
Nếu người nhận cung cấp đầy đủ thông tin, hóa đơn ghi đúng thông tin đó. Nếu không cung cấp tên, địa chỉ, số định danh cá nhân, hóa đơn có thể thể hiện “Bán cho người tiêu dùng”. Doanh nghiệp không cần thu thập MST/CCCD của từng nhân viên, nhưng cần lưu danh sách người nhận và hồ sơ chứng minh việc tặng thực tế.
3. Thuế GTGT đầu vào của hàng mua để biếu, tặng có được khấu trừ không?
Có, nếu khoản quà tặng phục vụ hoạt động sản xuất kinh doanh, quảng bá, chăm sóc khách hàng hoặc chính sách phúc lợi người lao động và đáp ứng đầy đủ điều kiện về hóa đơn, chứng từ, thanh toán theo Nghị định 181/2025/NĐ-CP, doanh nghiệp có cơ sở để kê khai, khấu trừ thuế GTGT đầu vào.
💻 MISA ASP hỗ trợ hạch toán tự động như thế nào?
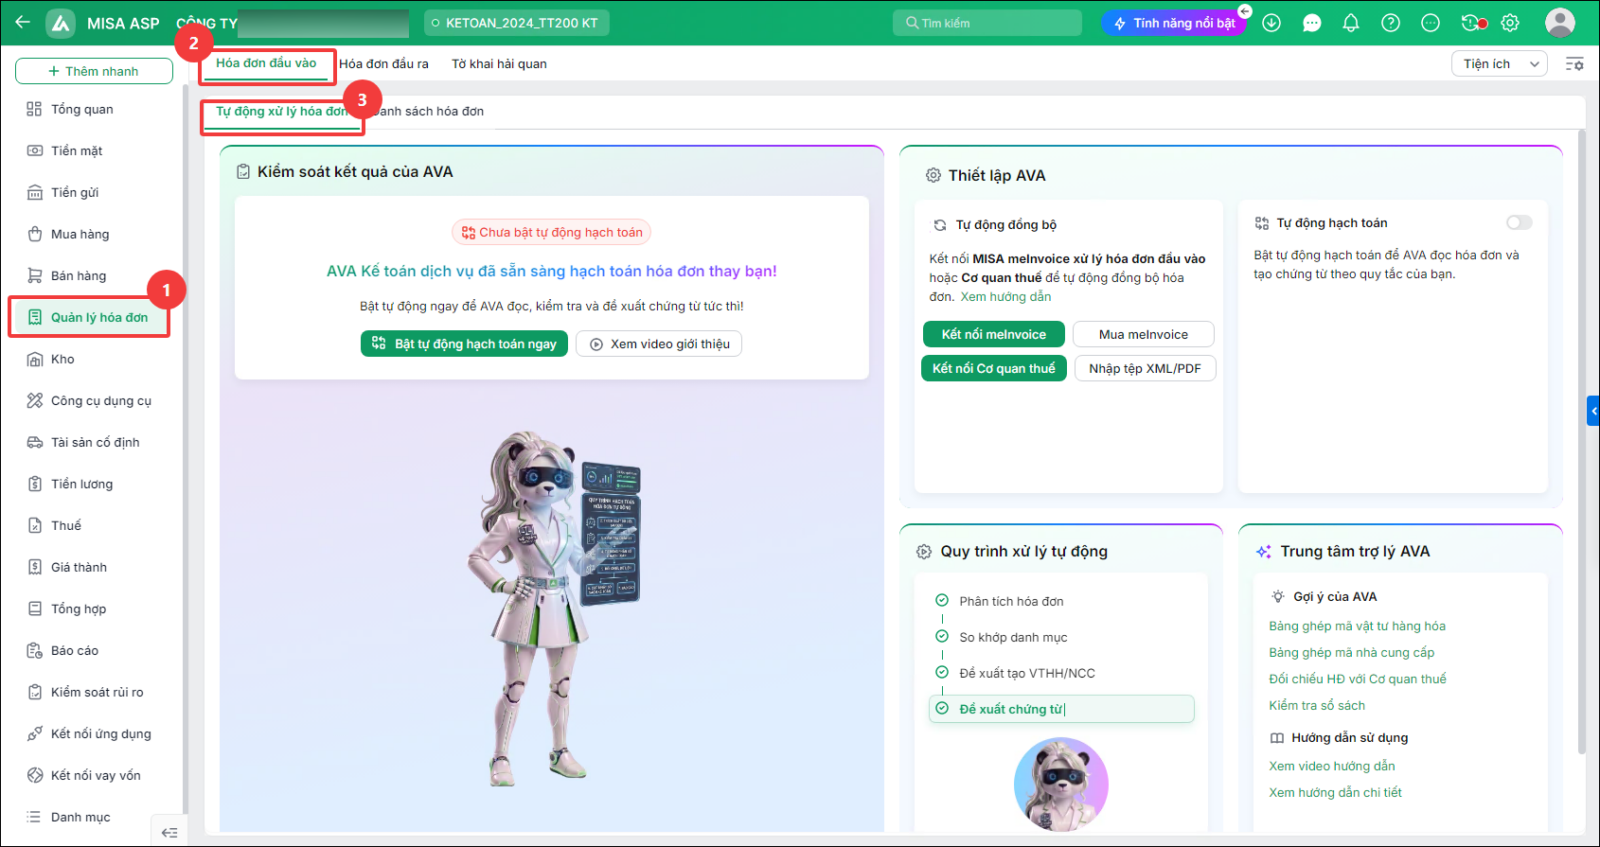
Không cần nhớ từng cặp tài khoản đối ứng hay loay hoay xuất hóa đơn riêng lẻ, phần mềm MISA ASP giúp xử lý trọn gói nghiệp vụ hàng biếu tặng trên một giao diện duy nhất:
- Tự động lấy hóa đơn đầu vào từ Nhà cung cấp hoặc tiếp nhận từ file XML/PDF, giúp kế toán không phải tải và nhập từng hóa đơn thủ công.
- AI tự động đọc toàn bộ nội dung hóa đơn, nhận diện nhà cung cấp, vật tư hàng hóa, số lượng, đơn giá, thuế suất… và tự động phân loại hóa đơn mua hàng hoặc mua dịch vụ.
- Tự động tạo mã VTHH và Nhà cung cấp mới, đồng thời ứng dụng AI để dự đoán tính chất hàng hóa (hàng hóa, nguyên vật liệu, thành phẩm, dịch vụ…) và gợi ý sẵn thông tin khai báo, giúp giảm tối đa thao tác nhập liệu.
- Tự động lập chứng từ hạch toán với các thông tin định khoản được ngầm định sẵn. Kế toán chỉ cần kiểm tra và xác nhận để hoàn tất.
- Xử lý hàng loạt trên một màn hình, cho phép xác nhận đồng thời nhiều VTHH, Nhà cung cấp và nhiều hóa đơn, giúp tăng tốc độ xử lý dữ liệu quy mô lớn.