



 MISA ASP
 15 lượt xem
Xuất hóa đơn cho khách lẻ không lấy hóa đơn là nghĩa vụ bắt buộc của người bán. Theo Nghị định 254/2026/NĐ-CP, khách không cung cấp thông tin thì người bán vẫn lập hóa đơn và ghi rõ “Bán cho người tiêu dùng”.
1. Khách hàng không lấy hóa đơn có phải xuất hóa đơn không?
Có. Khách hàng không lấy hóa đơn không làm mất nghĩa vụ lập hóa đơn của người bán.
Khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP yêu cầu người bán lập hóa đơn điện tử mỗi khi bán hàng hóa, cung cấp dịch vụ, kể cả hàng khuyến mại, biếu tặng, tiêu dùng nội bộ.
“1. Khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn điện tử để giao cho người mua (bao gồm cả các trường hợp hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ; xuất hàng hóa dưới các hình thức cho vay, cho mượn)… trừ các trường hợp không phải sử dụng hóa đơn điện tử theo quy định tại Điều 7 Nghị định này.” (Khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP)
Như vậy, xuất hóa đơn người mua không lấy hóa đơn vẫn là việc bắt buộc, người bán lập hóa đơn để ghi nhận doanh thu và kê khai thuế.
Chỉ các trường hợp tại Điều 7, như hộ kinh doanh, cá nhân kinh doanh bán hàng thuộc diện lập bảng kê thu mua, mới không phải dùng hóa đơn điện tử.
2. Có 4 lưu ý khi xuất hóa đơn cho khách lẻ không lấy hóa đơn
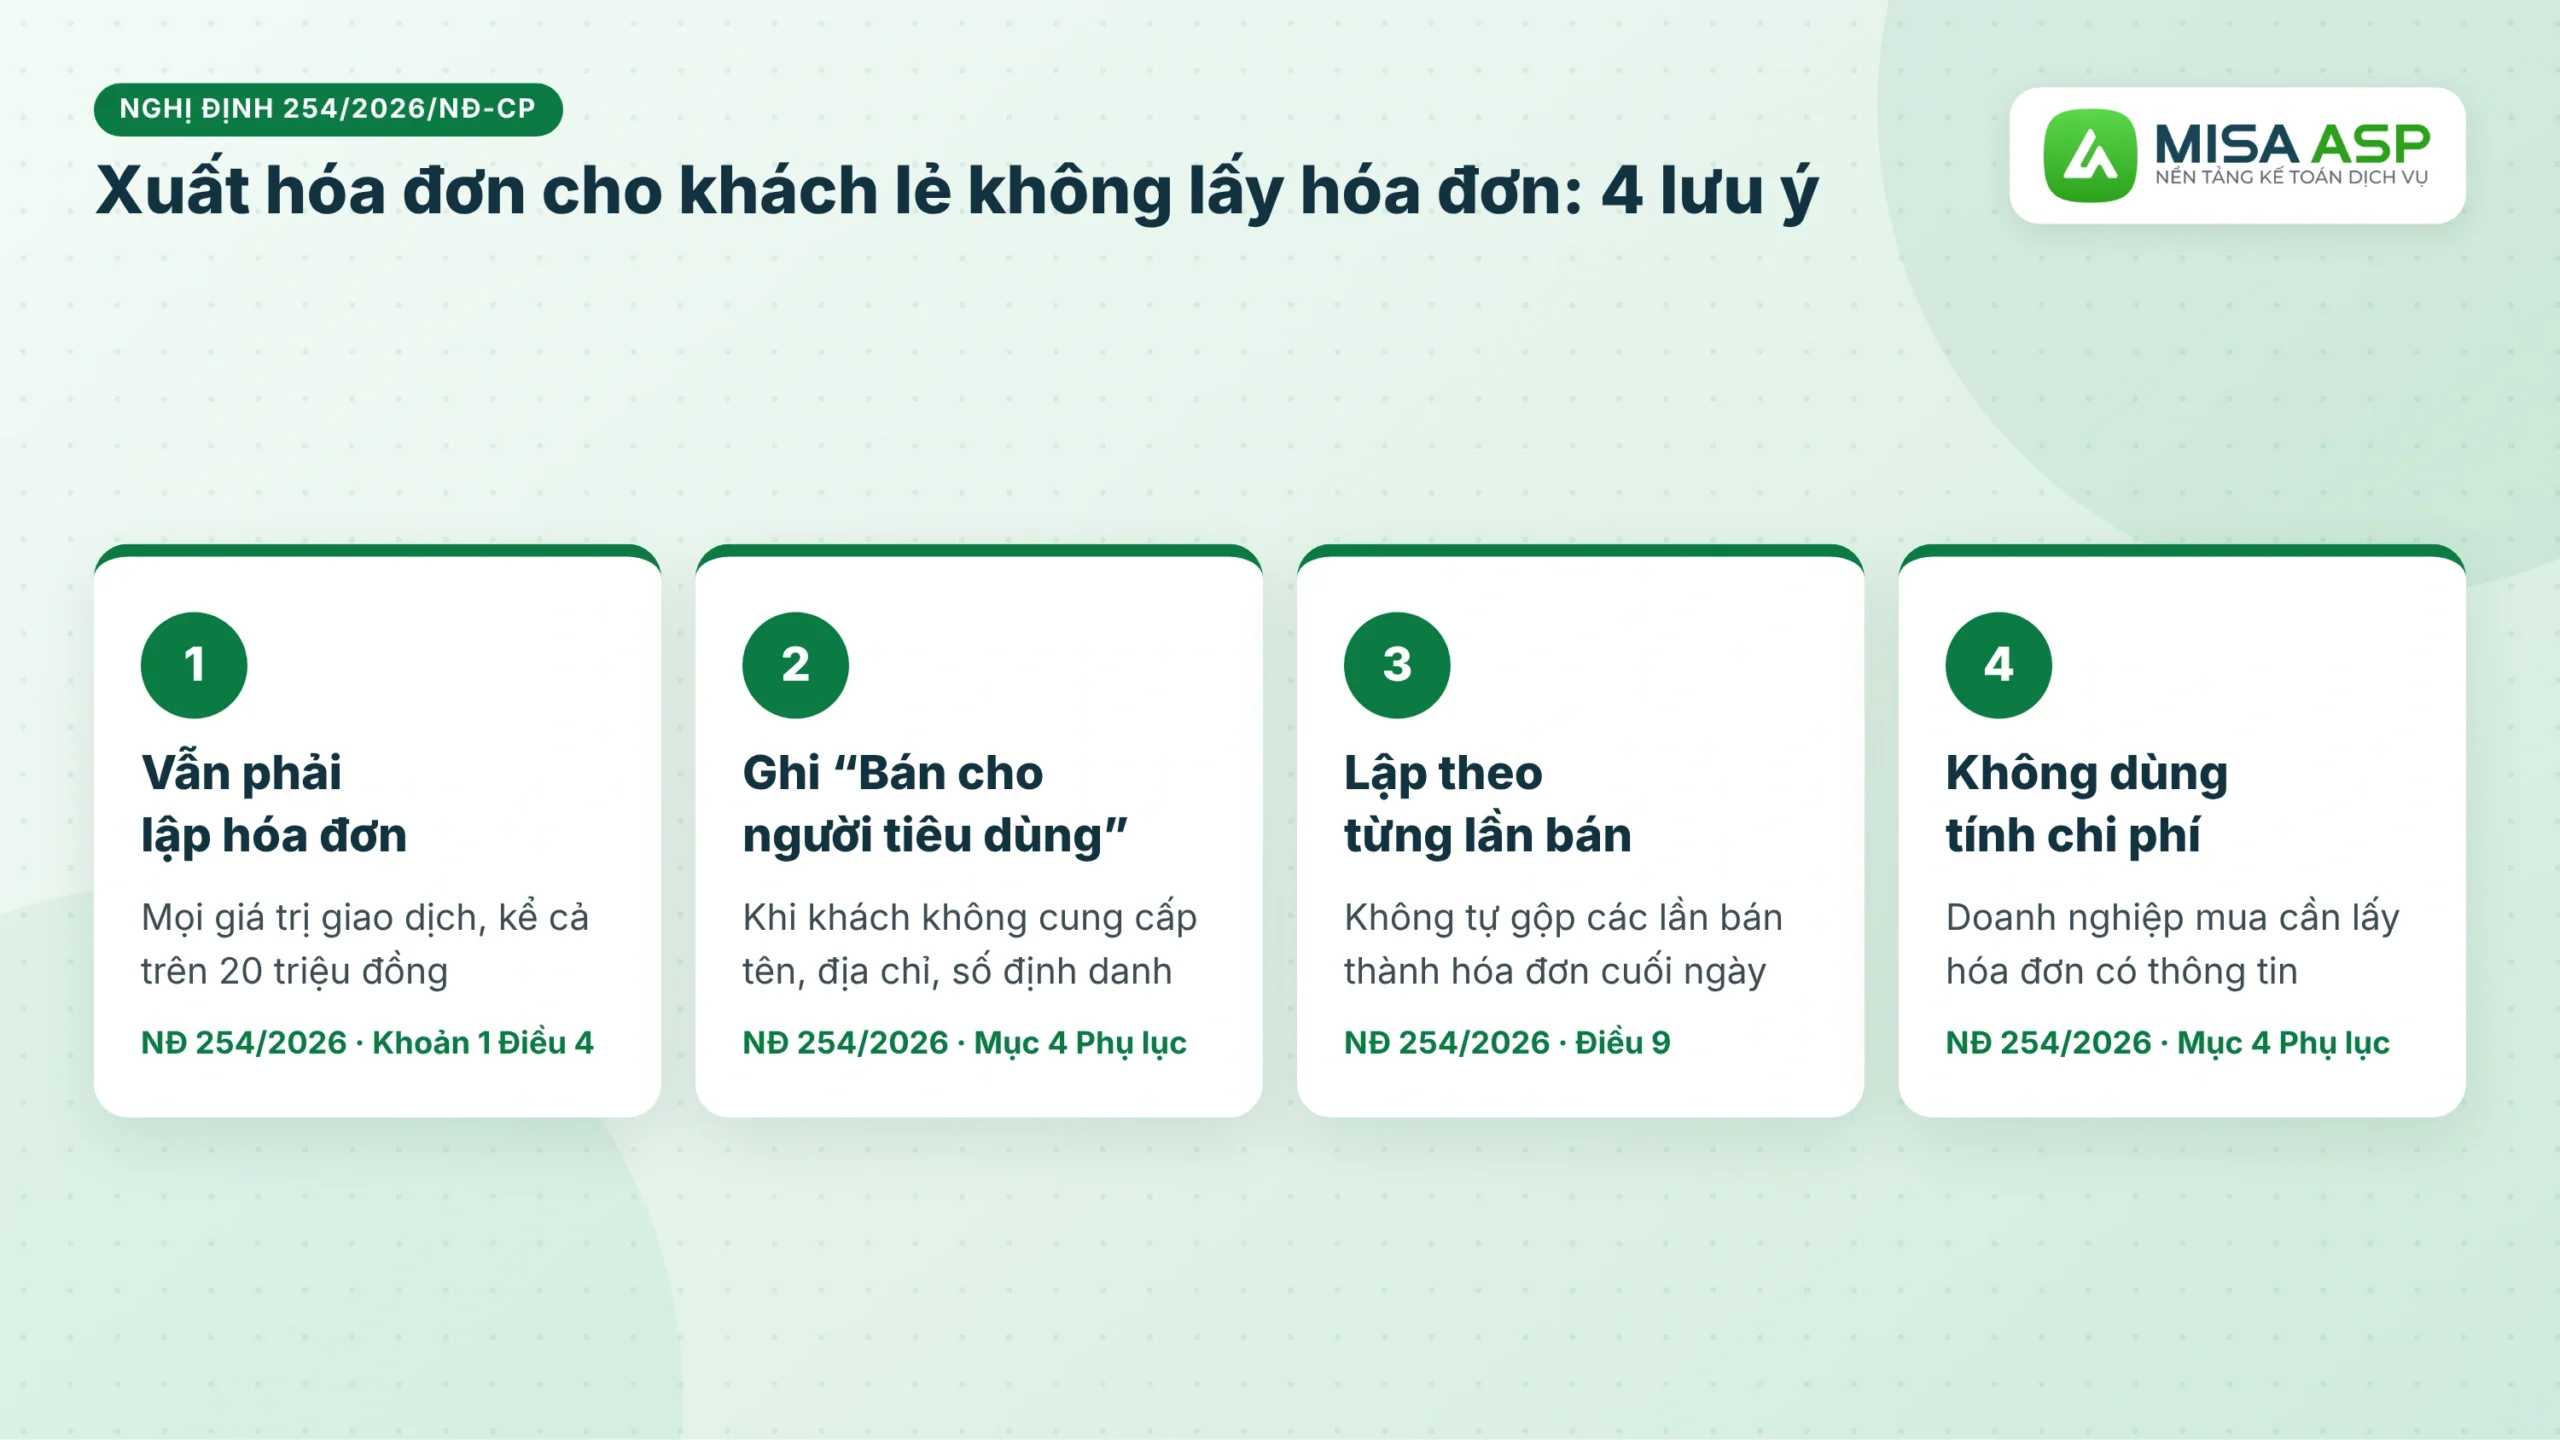
» Lưu ý 1: Khách lẻ không lấy hóa đơn thì ghi “Bán cho người tiêu dùng”
Khi khách lẻ không cung cấp tên, địa chỉ, số định danh cá nhân, người bán không phải bỏ trống hay tự điền thông tin.
Điểm b mục 4 Phụ lục ban hành kèm theo Nghị định 254/2026/NĐ-CP hướng dẫn rõ cách ghi:
“trường hợp người mua không cung cấp tên, địa chỉ, số định danh cá nhân thì trên hóa đơn thể hiện rõ “Bán cho người tiêu dùng”.” (Điểm b mục 4 Phụ lục ban hành kèm theo Nghị định 254/2026/NĐ-CP)
Ngược lại, nếu khách có cung cấp tên, địa chỉ, số định danh cá nhân thì hóa đơn phải thể hiện đủ các thông tin đó. Khách là người nước ngoài có thể thay địa chỉ, số định danh bằng số hộ chiếu hoặc giấy tờ xuất nhập cảnh và quốc tịch.
Các nội dung khác vẫn ghi đủ theo khoản 1 Điều 10 Nghị định 254/2026/NĐ-CP:
| Nhóm thông tin | Nội dung phải có |
|---|---|
| Thông tin hóa đơn | Tên hóa đơn, ký hiệu mẫu số, ký hiệu hóa đơn, số hóa đơn |
| Người bán | Tên, địa chỉ, mã số thuế |
| Người mua | “Bán cho người tiêu dùng” hoặc thông tin khách cung cấp |
| Hàng hóa, dịch vụ | Tên, đơn vị tính, số lượng, đơn giá, thành tiền, thuế suất, tiền thuế, tổng tiền thanh toán |
| Chữ ký, thời điểm | Chữ ký số người bán, thời điểm lập, mã cơ quan thuế (nếu là hóa đơn có mã) |
» Lưu ý 2: Một số trường hợp không phải ghi thông tin người mua
Điểm 9 Phụ lục Nghị định 254/2026/NĐ-CP liệt kê các trường hợp hóa đơn không nhất thiết có thông tin người mua khi khách là cá nhân không cung cấp thông tin:
- Bán hàng tại siêu thị, trung tâm thương mại, rạp chiếu phim.
- Bán xăng dầu cho khách hàng là cá nhân.
- Tem, vé, thẻ là hóa đơn điện tử.
- Chứng từ dịch vụ vận tải hàng không xuất qua website, hệ thống thương mại điện tử cho cá nhân không kinh doanh.
Ngoài các trường hợp này, kế toán áp dụng cách ghi “Bán cho người tiêu dùng” ở Lưu ý 1.
» Lưu ý 3: Lập hóa đơn theo từng lần bán, không tự gộp cuối ngày
Khi xuất hóa đơn cho khách lẻ không lấy hóa đơn, thời điểm lập vẫn theo Điều 9 Nghị định 254/2026/NĐ-CP:
- Bán hàng hóa thì lập tại thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng, không phân biệt đã thu tiền hay chưa.
- Cung cấp dịch vụ thì lập khi hoàn thành dịch vụ hoặc khi thu tiền trước.
Điều 9 chỉ cho lập hóa đơn tổng hợp cuối ngày hoặc định kỳ với một số lĩnh vực cụ thể, như cơ sở khám bệnh, chữa bệnh hay bán thẻ viễn thông trả trước. Cửa hàng bán lẻ thông thường không thuộc các trường hợp này nên không tự gộp các lần bán của khách lẻ thành một hóa đơn cuối ngày.
» Lưu ý 4: Hóa đơn “Bán cho người tiêu dùng” không dùng để tính chi phí
Hóa đơn ghi “Bán cho người tiêu dùng” chỉ dùng cho người mua là cá nhân tiêu dùng. Nếu người mua là doanh nghiệp, hộ kinh doanh mà không lấy hóa đơn có thông tin, khoản chi đó không được dùng hóa đơn này để hạch toán chi phí hay quyết toán thuế:
“Hóa đơn không có thông tin người mua hoặc hóa đơn xuất cho người tiêu dùng thì không có giá trị để tổ chức kinh tế, cơ quan, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh sử dụng vào mục đích hạch toán chi phí hoặc quyết toán thuế theo quy định pháp luật về thuế.” (Điểm b mục 4 Phụ lục ban hành kèm theo Nghị định 254/2026/NĐ-CP)
Vì vậy, khi khách mua với tư cách doanh nghiệp, người bán nên hỏi lại thông tin xuất hóa đơn trước khi lập.
» Phần mềm hạch toán hóa đơn tự động cho Kế toán dịch vụ
Với khách hàng bán lẻ, mỗi lần bán là một hóa đơn đầu ra, nên cuối tháng kế toán dịch vụ phải tải về hàng trăm hóa đơn, tạo mã khách, mã hàng rồi lập từng chứng từ bán hàng. Làm cho nhiều khách cùng lúc thì việc nhập tay dễ sót hóa đơn hoặc lệch doanh thu so với dữ liệu cơ quan thuế.
MISA ASP xử lý phần việc này NHANH – GỌN – LẸ – CHÍNH XÁC ngay trên phần mềm:
- Tự động đồng bộ, kéo hàng loạt hóa đơn của từng khách hàng từ Nhà cung cấp về phần mềm, không giới hạn số lượng, không kén nhà cung cấp.
- Trợ lý AI AVA tự động hạch toán hóa đơn đầu ra, gom các hóa đơn “Bán cho người tiêu dùng” vào một mã khách lẻ có sẵn.
- AVA tự phân loại chứng từ bán hàng, bán dịch vụ, hóa đơn điều chỉnh, hóa đơn bị hủy hoặc thay thế để kế toán rà lại.
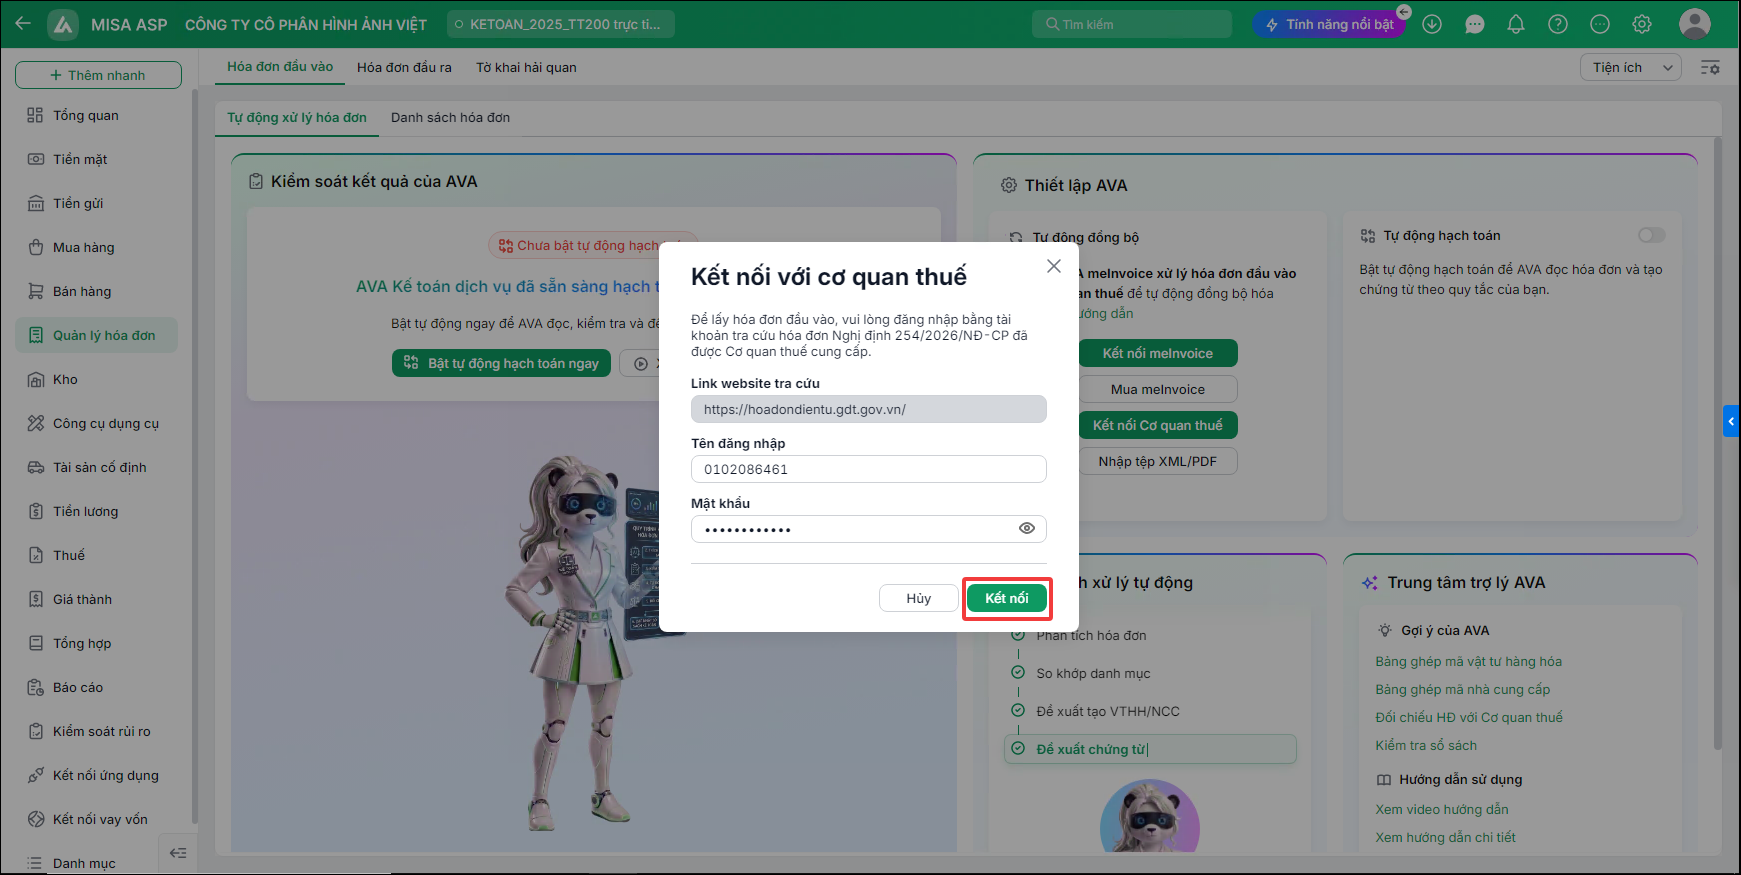
Nhờ vậy, doanh thu bán lẻ được ghi nhận đủ từ chính dữ liệu hóa đơn đã gửi cơ quan thuế.
NHẬN TƯ VẤN CÁCH TỰ ĐỘNG HẠCH TOÁN HÓA ĐƠN BÁN LẺ TRÊN MISA ASP
3. Người mua không lấy hóa đơn trên 20 triệu có phải ghi thông tin?
Nghị định 254/2026/NĐ-CP không đặt ngưỡng giá trị cho việc lập hóa đơn hay ghi thông tin người mua. Người mua không lấy hóa đơn trên 20 triệu hay dưới 20 triệu, người bán đều phải xuất hóa đơn cho khách lẻ không lấy hóa đơn và ghi “Bán cho người tiêu dùng” nếu khách không cung cấp thông tin.
Mốc 20 triệu đồng mà nhiều người nhắc là ngưỡng cũ về chứng từ thanh toán không dùng tiền mặt để khấu trừ thuế GTGT đầu vào, áp dụng cho bên mua là cơ sở kinh doanh.
Từ 01/7/2025, Điều 26 Nghị định 181/2025/NĐ-CP đã hạ mốc này xuống hàng hóa, dịch vụ mua vào từ 05 triệu đồng trở lên (đã bao gồm thuế GTGT). Mốc này không liên quan đến việc người bán ghi thông tin khách lẻ.
4. Không xuất hóa đơn cho người mua không lấy hóa đơn bị phạt thế nào?
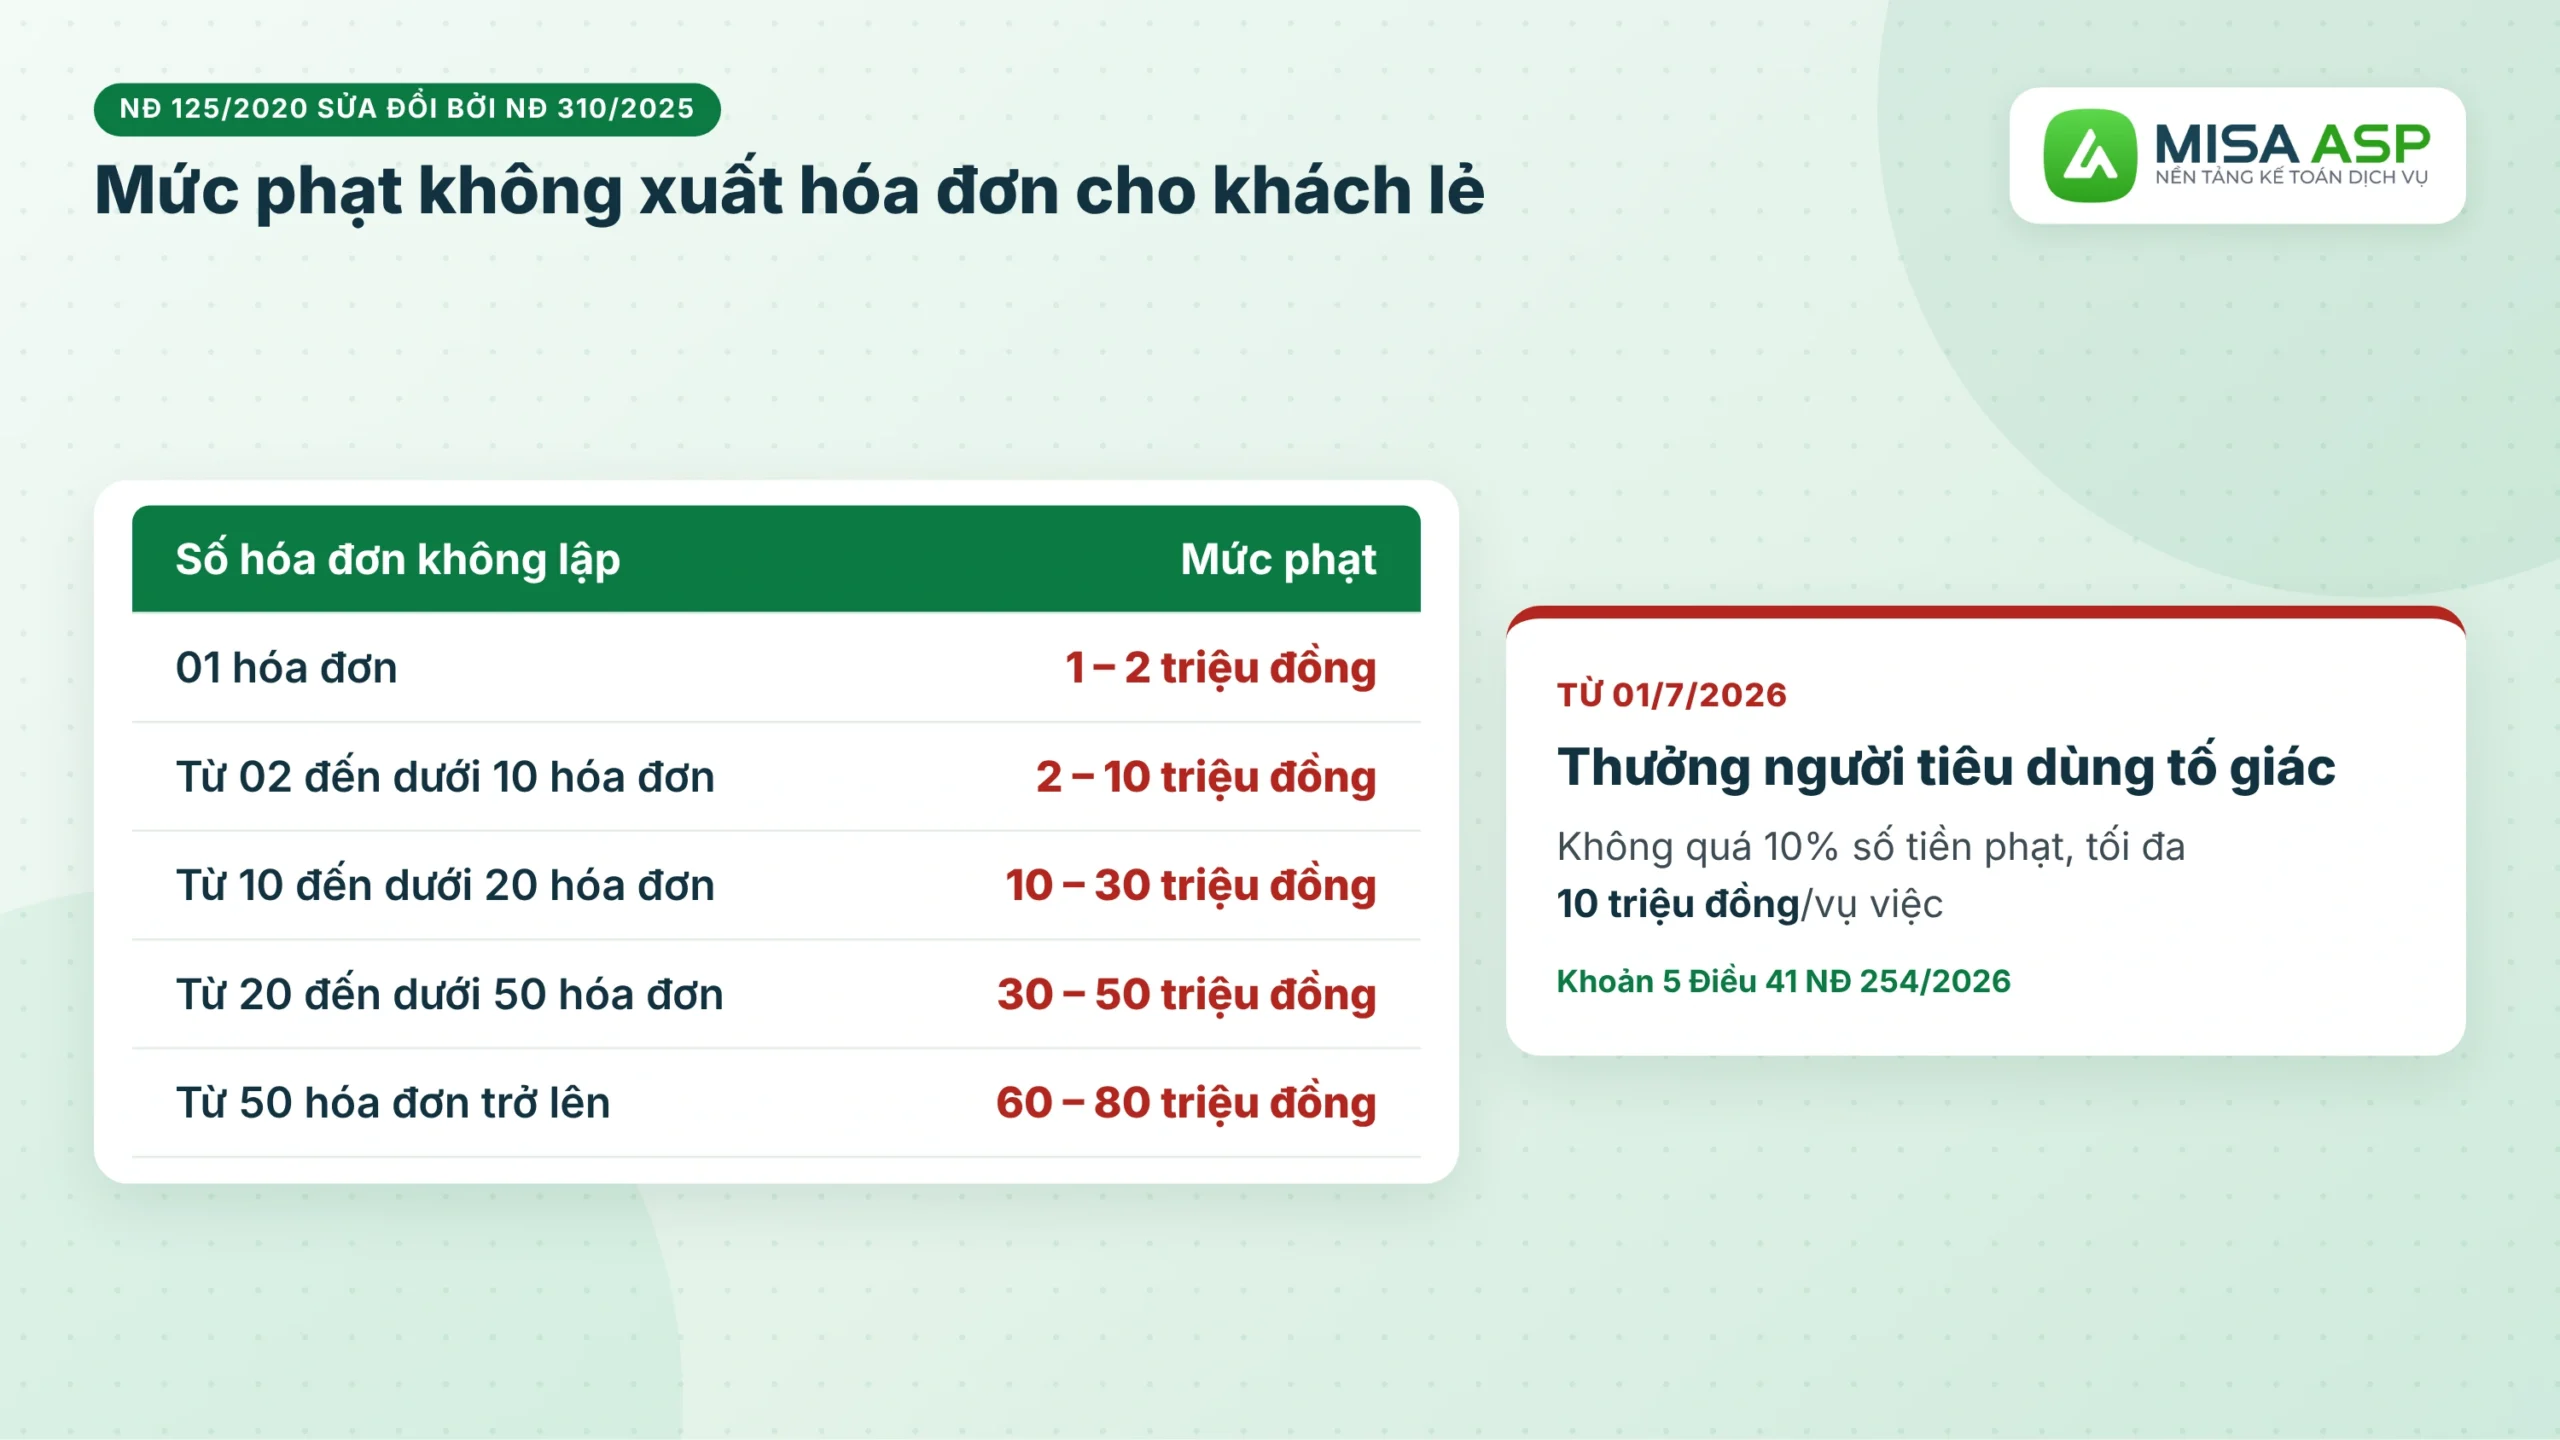
Không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ bị xử phạt theo Điều 24 Nghị định 125/2020/NĐ-CP, sửa đổi bởi Nghị định 310/2025/NĐ-CP (hiệu lực từ 16/01/2026).
Mức phạt tính theo số hóa đơn không lập:
| Số hóa đơn không lập | Mức phạt |
|---|---|
| 01 hóa đơn | 1.000.000 – 2.000.000 đồng |
| Từ 02 đến dưới 10 hóa đơn | 2.000.000 – 10.000.000 đồng |
| Từ 10 đến dưới 20 hóa đơn | 10.000.000 – 30.000.000 đồng |
| Từ 20 đến dưới 50 hóa đơn | 30.000.000 – 50.000.000 đồng |
| Từ 50 hóa đơn trở lên | 60.000.000 – 80.000.000 đồng |
Từ 01/7/2026, người tiêu dùng phản ánh hành vi không lập và giao hóa đơn còn được khen thưởng theo khoản 5 Điều 41 Nghị định 254/2026/NĐ-CP:
“Mức chi khen thưởng người tiêu dùng cung cấp thông tin phản ánh hành vi không lập và giao hóa đơn của 01 vụ việc không quá 10% số tiền xử phạt vi phạm hành chính, tối đa 10.000.000 đồng/01 vụ việc.” (Khoản 5 Điều 41 Nghị định 254/2026/NĐ-CP)
5. TỰ ĐỘNG hạch toán hóa đơn bán cho khách trên MISA ASP
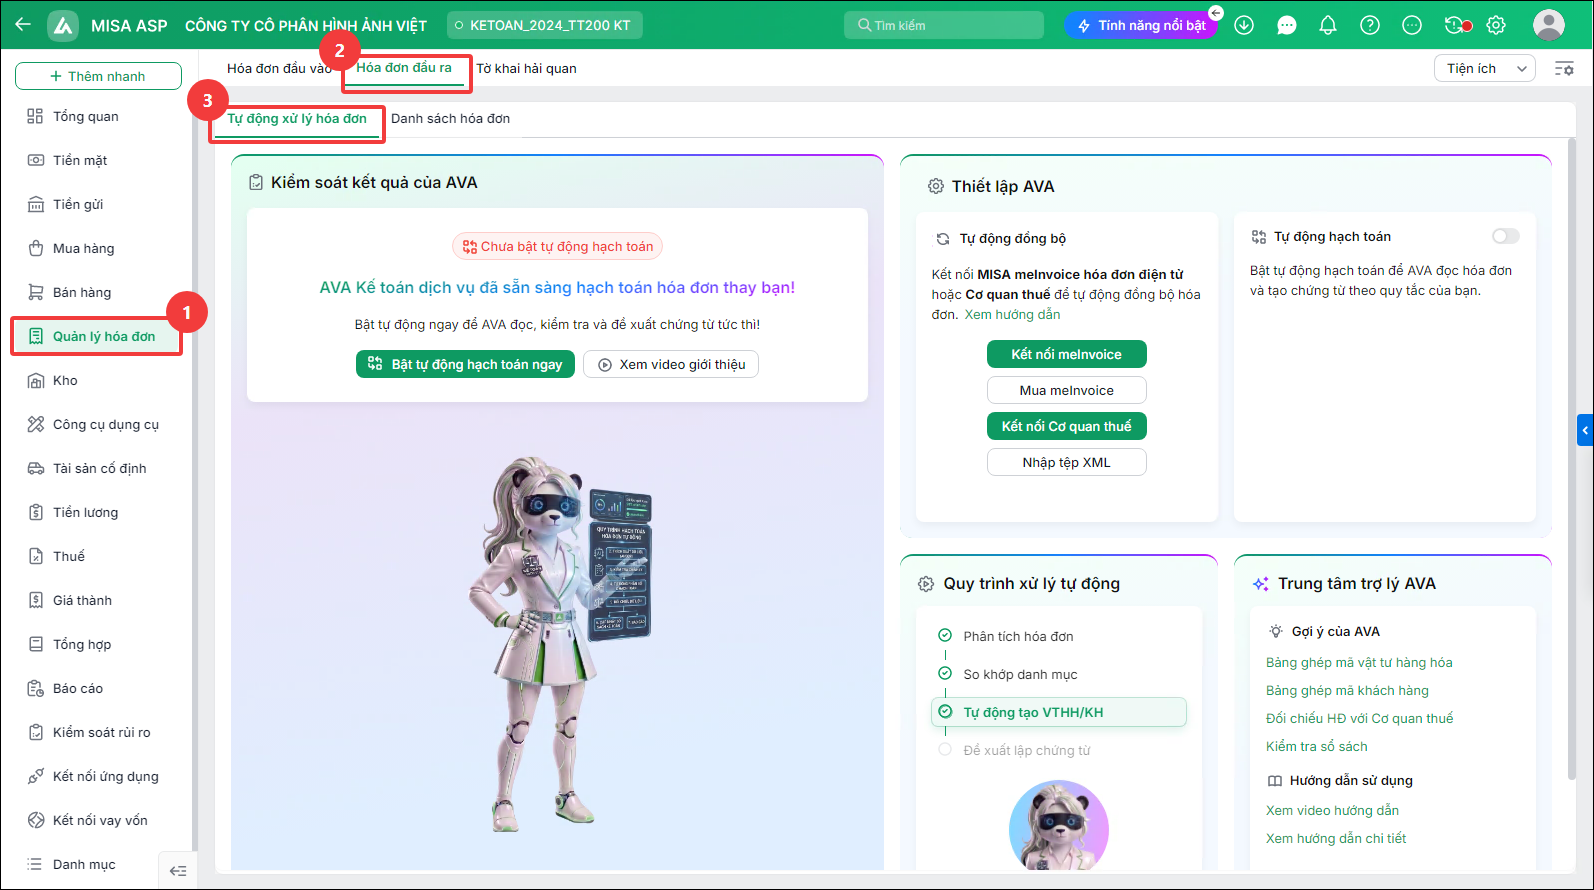
Trên phần mềm kế toán dịch vụ MISA ASP, trợ lý AVA tự động hạch toán hóa đơn đầu ra, kể cả hóa đơn bán cho khách lẻ:
Bước 1: Vào phân hệ Quản lý hóa đơn, tab Hóa đơn đầu ra, chọn Tự động xử lý hóa đơn.
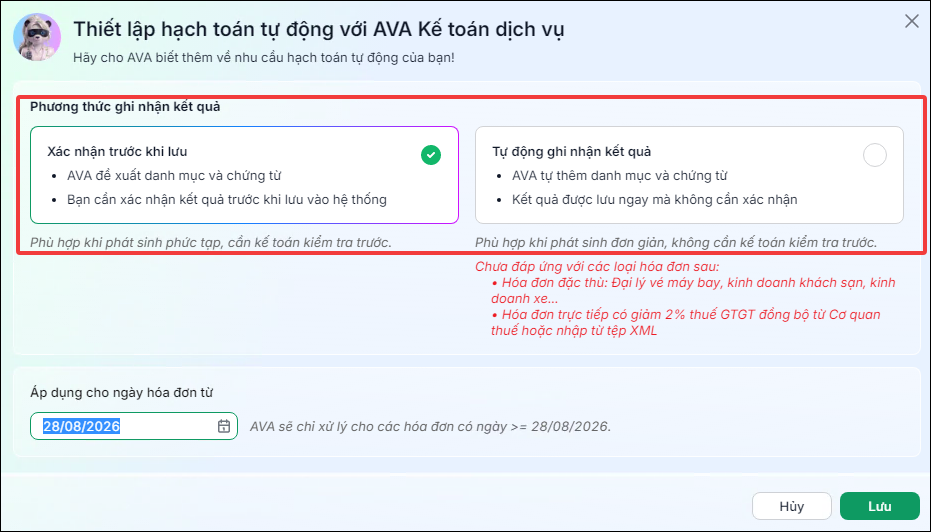
Bước 2: Bật Tự động hạch toán, chọn phương thức Xác nhận trước khi lưu hoặc Tự động ghi nhận kết quả, nhấn Lưu.
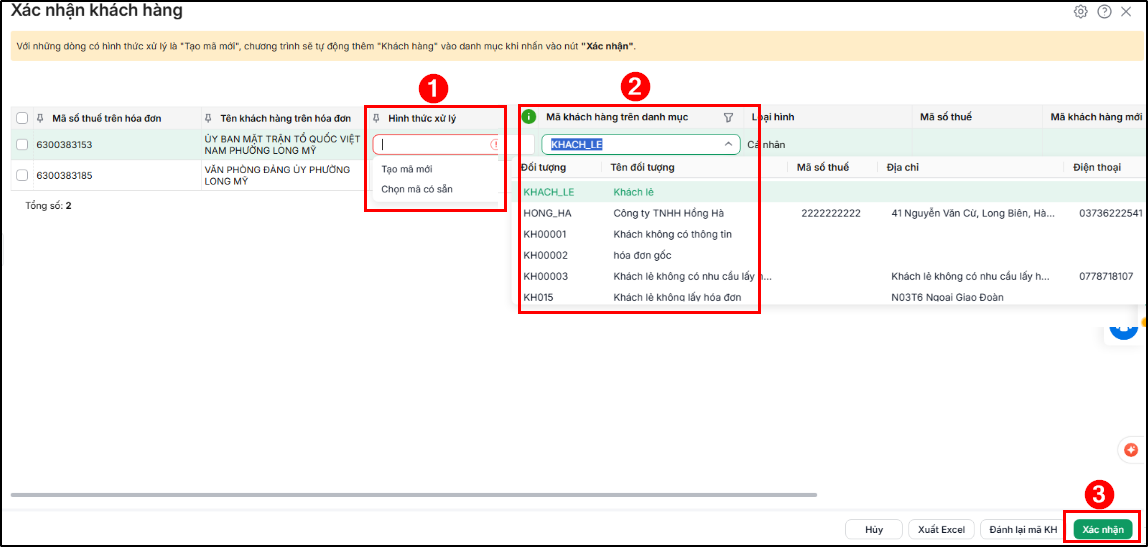
Bước 3: Với hóa đơn chưa có mã khách hàng, tại cột Hình thức xử lý chọn Chọn mã có sẵn để theo dõi chung các khách mua lẻ vào một mã (ví dụ KHACH_LE), nhấn Xác nhận.
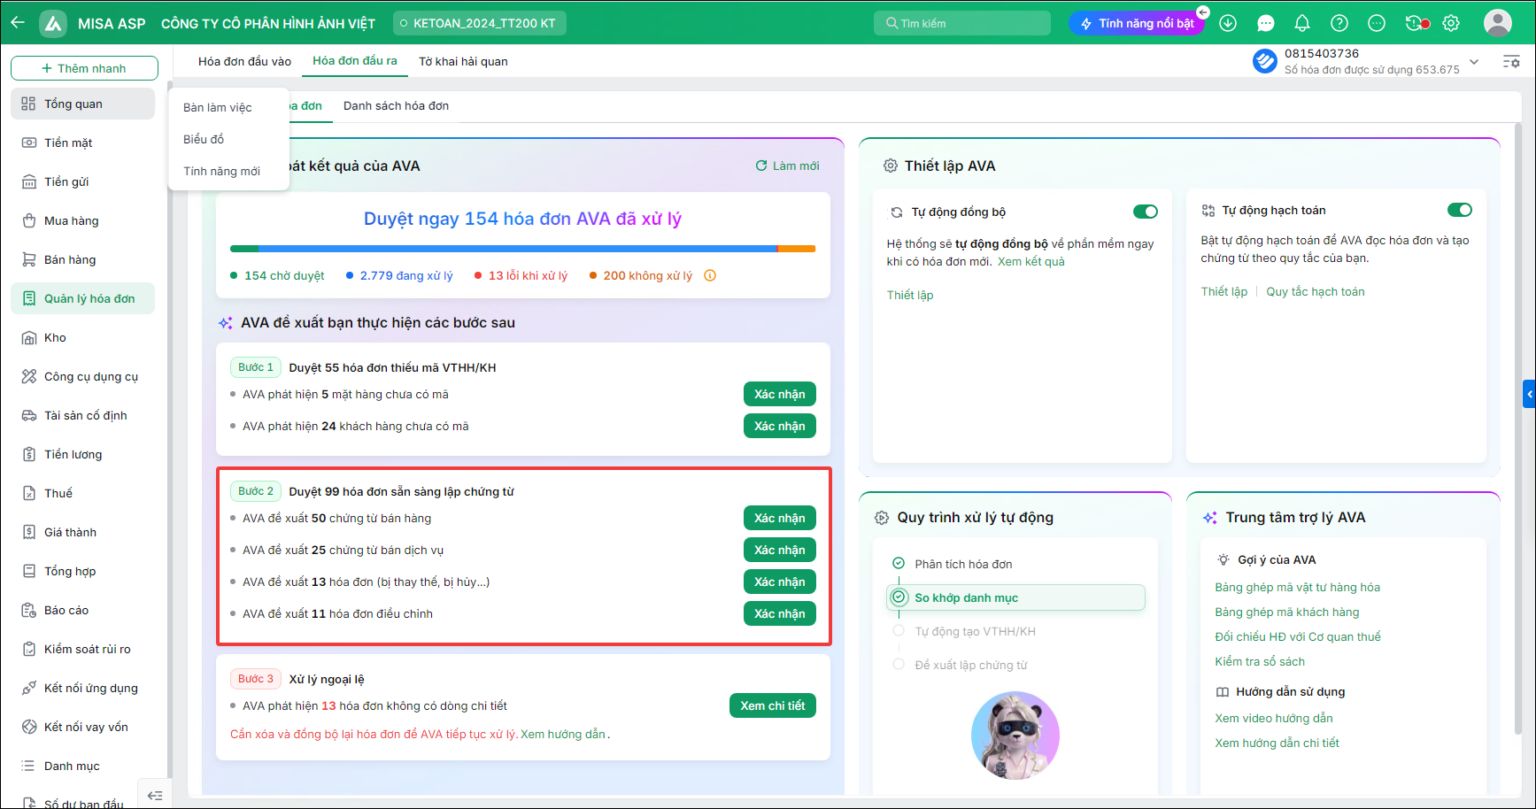
Bước 4: Với hóa đơn đã đủ mã hàng, mã khách, chọn Xác nhận, kiểm tra thông tin hạch toán rồi chọn Lưu tất cả chứng từ.
TƯ VẤN CÁCH TỰ ĐỘNG HẠCH TOÁN HÓA ĐƠN TRÊN MISA ASP
6. Xuất hóa đơn khách lẻ không lấy hóa đơn cần nhớ gì?
Xuất hóa đơn cho khách lẻ không lấy hóa đơn vẫn là việc bắt buộc với mọi giá trị giao dịch, kể cả trên 20 triệu đồng. Khách không cung cấp thông tin thì ghi “Bán cho người tiêu dùng”, trừ các trường hợp đặc thù tại điểm 9 Phụ lục Nghị định 254/2026/NĐ-CP. Hóa đơn lập theo từng lần bán và không dùng được để tính chi phí cho bên mua là cơ sở kinh doanh.
Khách bán lẻ phát sinh nhiều hóa đơn nhỏ mỗi ngày, có hóa đơn bị hủy, bị thay thế hoặc điều chỉnh trong tháng. Nếu kế toán chỉ cộng tay theo bảng tổng hợp của khách gửi, doanh thu trên sổ dễ lệch với dữ liệu hóa đơn trên cổng thuế, đến khi quyết toán phải khai bổ sung và giải trình.
MISA ASP TỰ ĐỘNG HÓA thao tác thủ công nhờ tích hợp công nghệ AI Agent!
- Tự động lấy hóa đơn đầu ra của từng khách hàng từ cơ quan thuế về phần mềm.
- Trợ lý AI AVA tự động hạch toán hóa đơn đầu ra theo quy tắc đã thiết lập cho từng khách.
- Đối chiếu hóa đơn đã hạch toán với dữ liệu của cơ quan thuế, chỉ ra hóa đơn lệch tiền, hóa đơn đã hủy nhưng vẫn hạch toán, hóa đơn chưa hạch toán.
- Đối chiếu hóa đơn đã kê khai trên tờ khai với hệ thống hóa đơn điện tử trước khi nộp.
Ngoài ra, MISA ASP còn có rất nhiều tính năng khác giúp kế toán dịch vụ x10 hiệu suất, gia tăng thu nhập hiệu quả:
- Nhập sao kê ngân hàng từ file Excel, phần mềm tự tách thu chi.
- Lập tờ khai ngay trên phần mềm, nộp thẳng qua MISA mTax.
- Kiểm tra hàng loạt tình trạng tờ khai, giấy nộp tiền của mọi khách hàng tại MISA ASP Quản lý.
- Đủ phân hệ cho doanh nghiệp thương mại, dịch vụ, xây lắp, sản xuất theo Thông tư 133, Thông tư 99.
NHẬN TƯ VẤN CÁCH TỰ ĐỘNG HẠCH TOÁN HÓA ĐƠN BÁN LẺ TRÊN MISA ASP