



 MISA ASP
 4 lượt xem
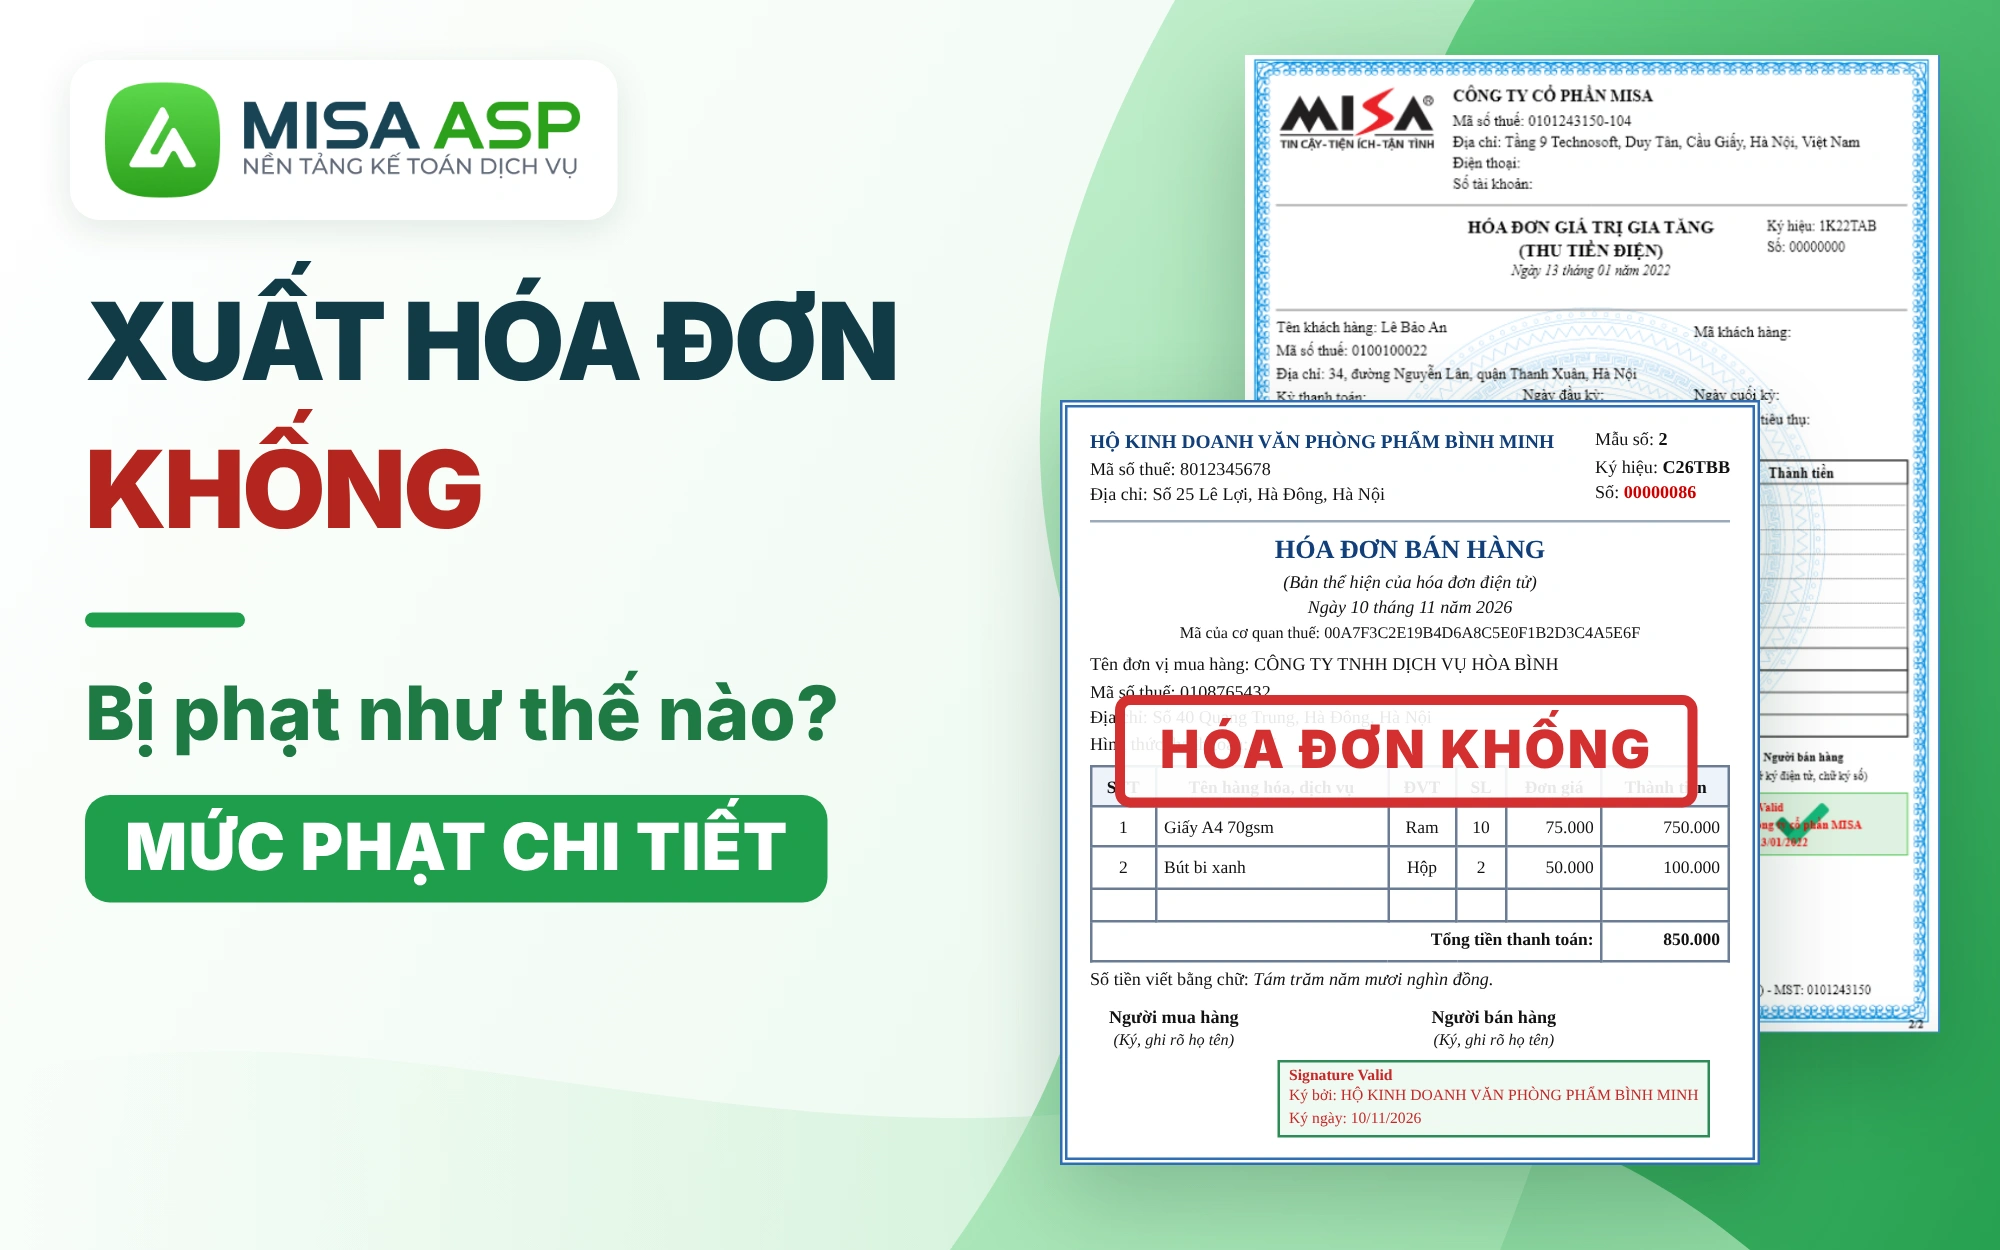
Xuất hóa đơn khống bị phạt như thế nào tùy mức độ: phạt hành chính 20–50 triệu đồng, phạt trốn thuế đến 3 lần số thuế trốn hoặc bị truy cứu hình sự. Cùng MISA ASP tìm hiểu mức phạt theo quy định mới nhất.
Kế toán dịch vụ kiểm tra hóa đơn đầu vào cho nhiều khách có thể dùng phần mềm kế toán dịch vụ MISA ASP để tự động đối chiếu hóa đơn đã hạch toán với dữ liệu trên cổng hóa đơn điện tử, phát hiện sớm hóa đơn sai lệch.
1. Hóa đơn khống là gì?
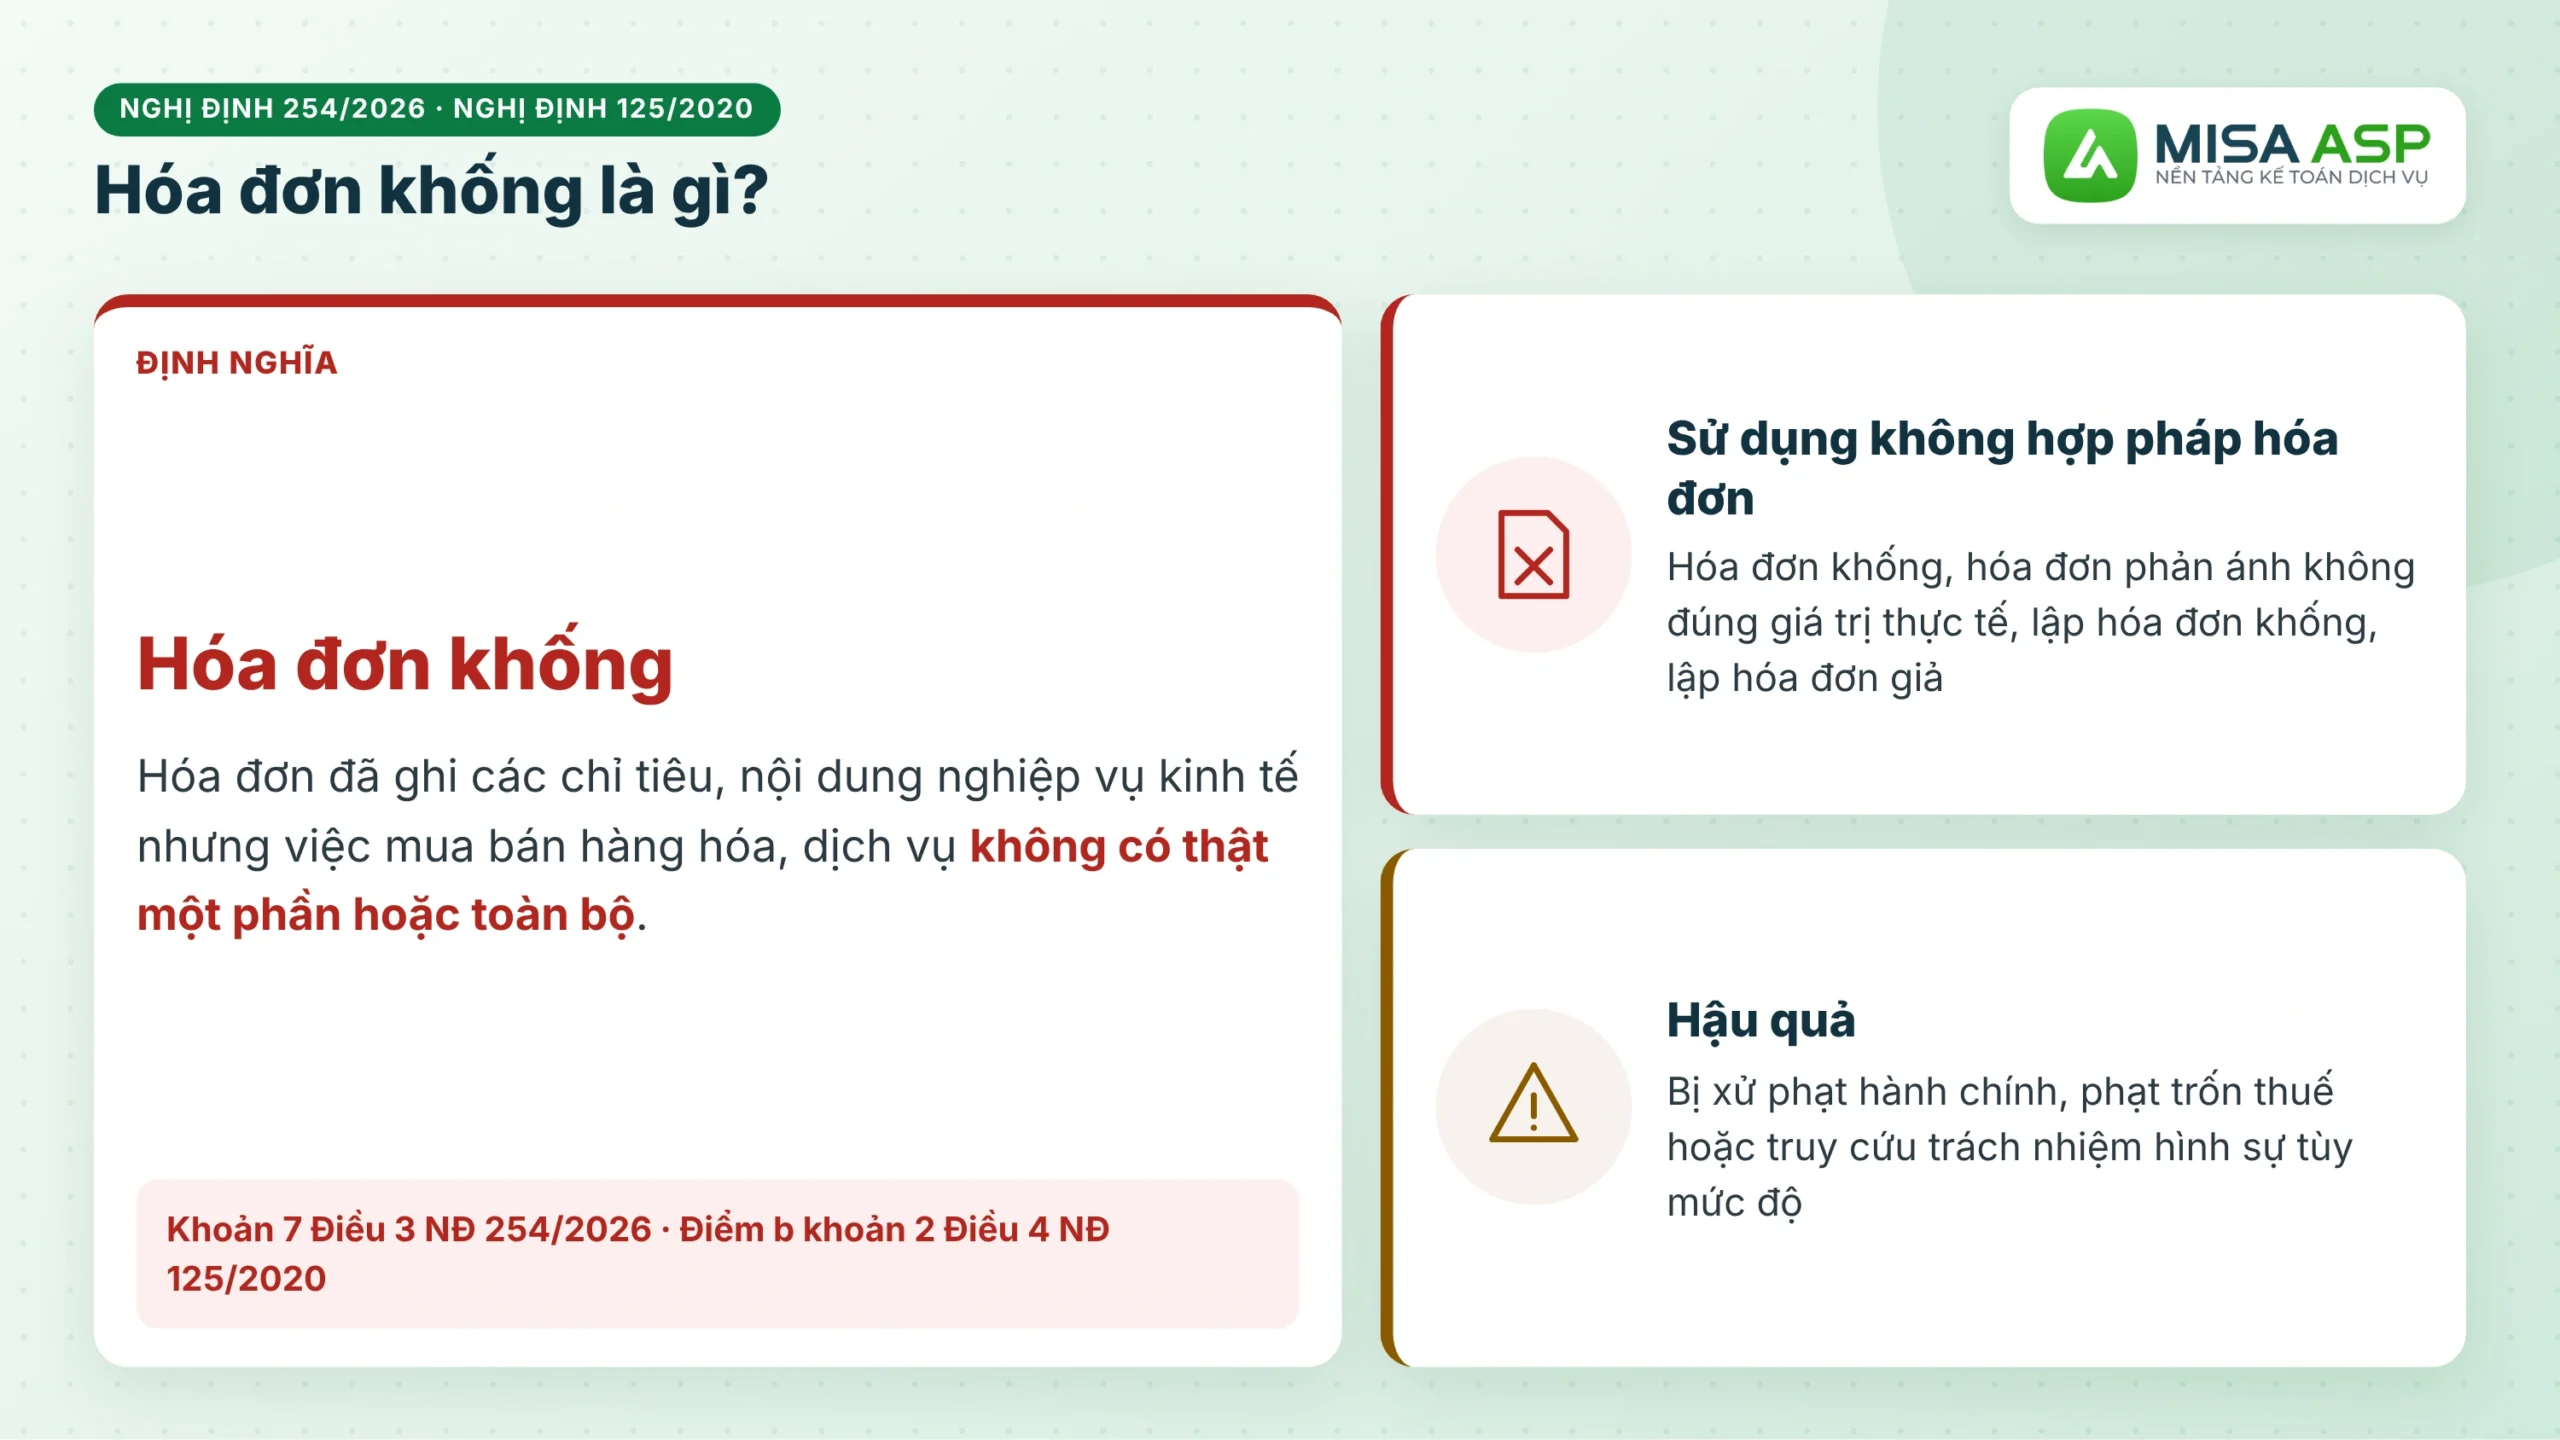
Hóa đơn khống là hóa đơn ghi đủ các chỉ tiêu, nội dung mua bán nhưng việc mua bán hàng hóa, dịch vụ trên đó không có thật một phần hoặc toàn bộ. Theo Nghị định 254/2026/NĐ-CP, dùng hóa đơn khống thuộc nhóm hành vi sử dụng không hợp pháp hóa đơn:
“Sử dụng không hợp pháp hóa đơn, chứng từ là việc sử dụng hóa đơn, chứng từ tẩy xóa, sửa chữa không đúng quy định; sử dụng hóa đơn, chứng từ khống (hóa đơn, chứng từ đã ghi các chỉ tiêu, nội dung nghiệp vụ kinh tế nhưng việc mua bán hàng hóa, dịch vụ không có thật một phần hoặc toàn bộ); sử dụng hóa đơn phản ánh không đúng giá trị thực tế phát sinh hoặc lập hóa đơn khống, lập hóa đơn giả; (…)”
(Khoản 7 Điều 3 Nghị định 254/2026/NĐ-CP)
Nghị định xử phạt về thuế, hóa đơn cũng xếp hóa đơn khống vào hành vi sử dụng không hợp pháp hóa đơn:
“2. Sử dụng hóa đơn, chứng từ trong các trường hợp sau đây là hành vi sử dụng không hợp pháp hóa đơn, chứng từ:
(…)
b) Hóa đơn, chứng từ khống (hóa đơn, chứng từ đã ghi các chỉ tiêu, nội dung nghiệp vụ kinh tế nhưng việc mua bán hàng hóa, dịch vụ không có thật một phần hoặc toàn bộ); hóa đơn phản ánh không đúng giá trị thực tế phát sinh hoặc lập hóa đơn khống, lập hóa đơn giả;”
(Điểm b khoản 2 Điều 4 Nghị định 125/2020/NĐ-CP)
1.1. Trường hợp nào bị coi là xuất hóa đơn khống?
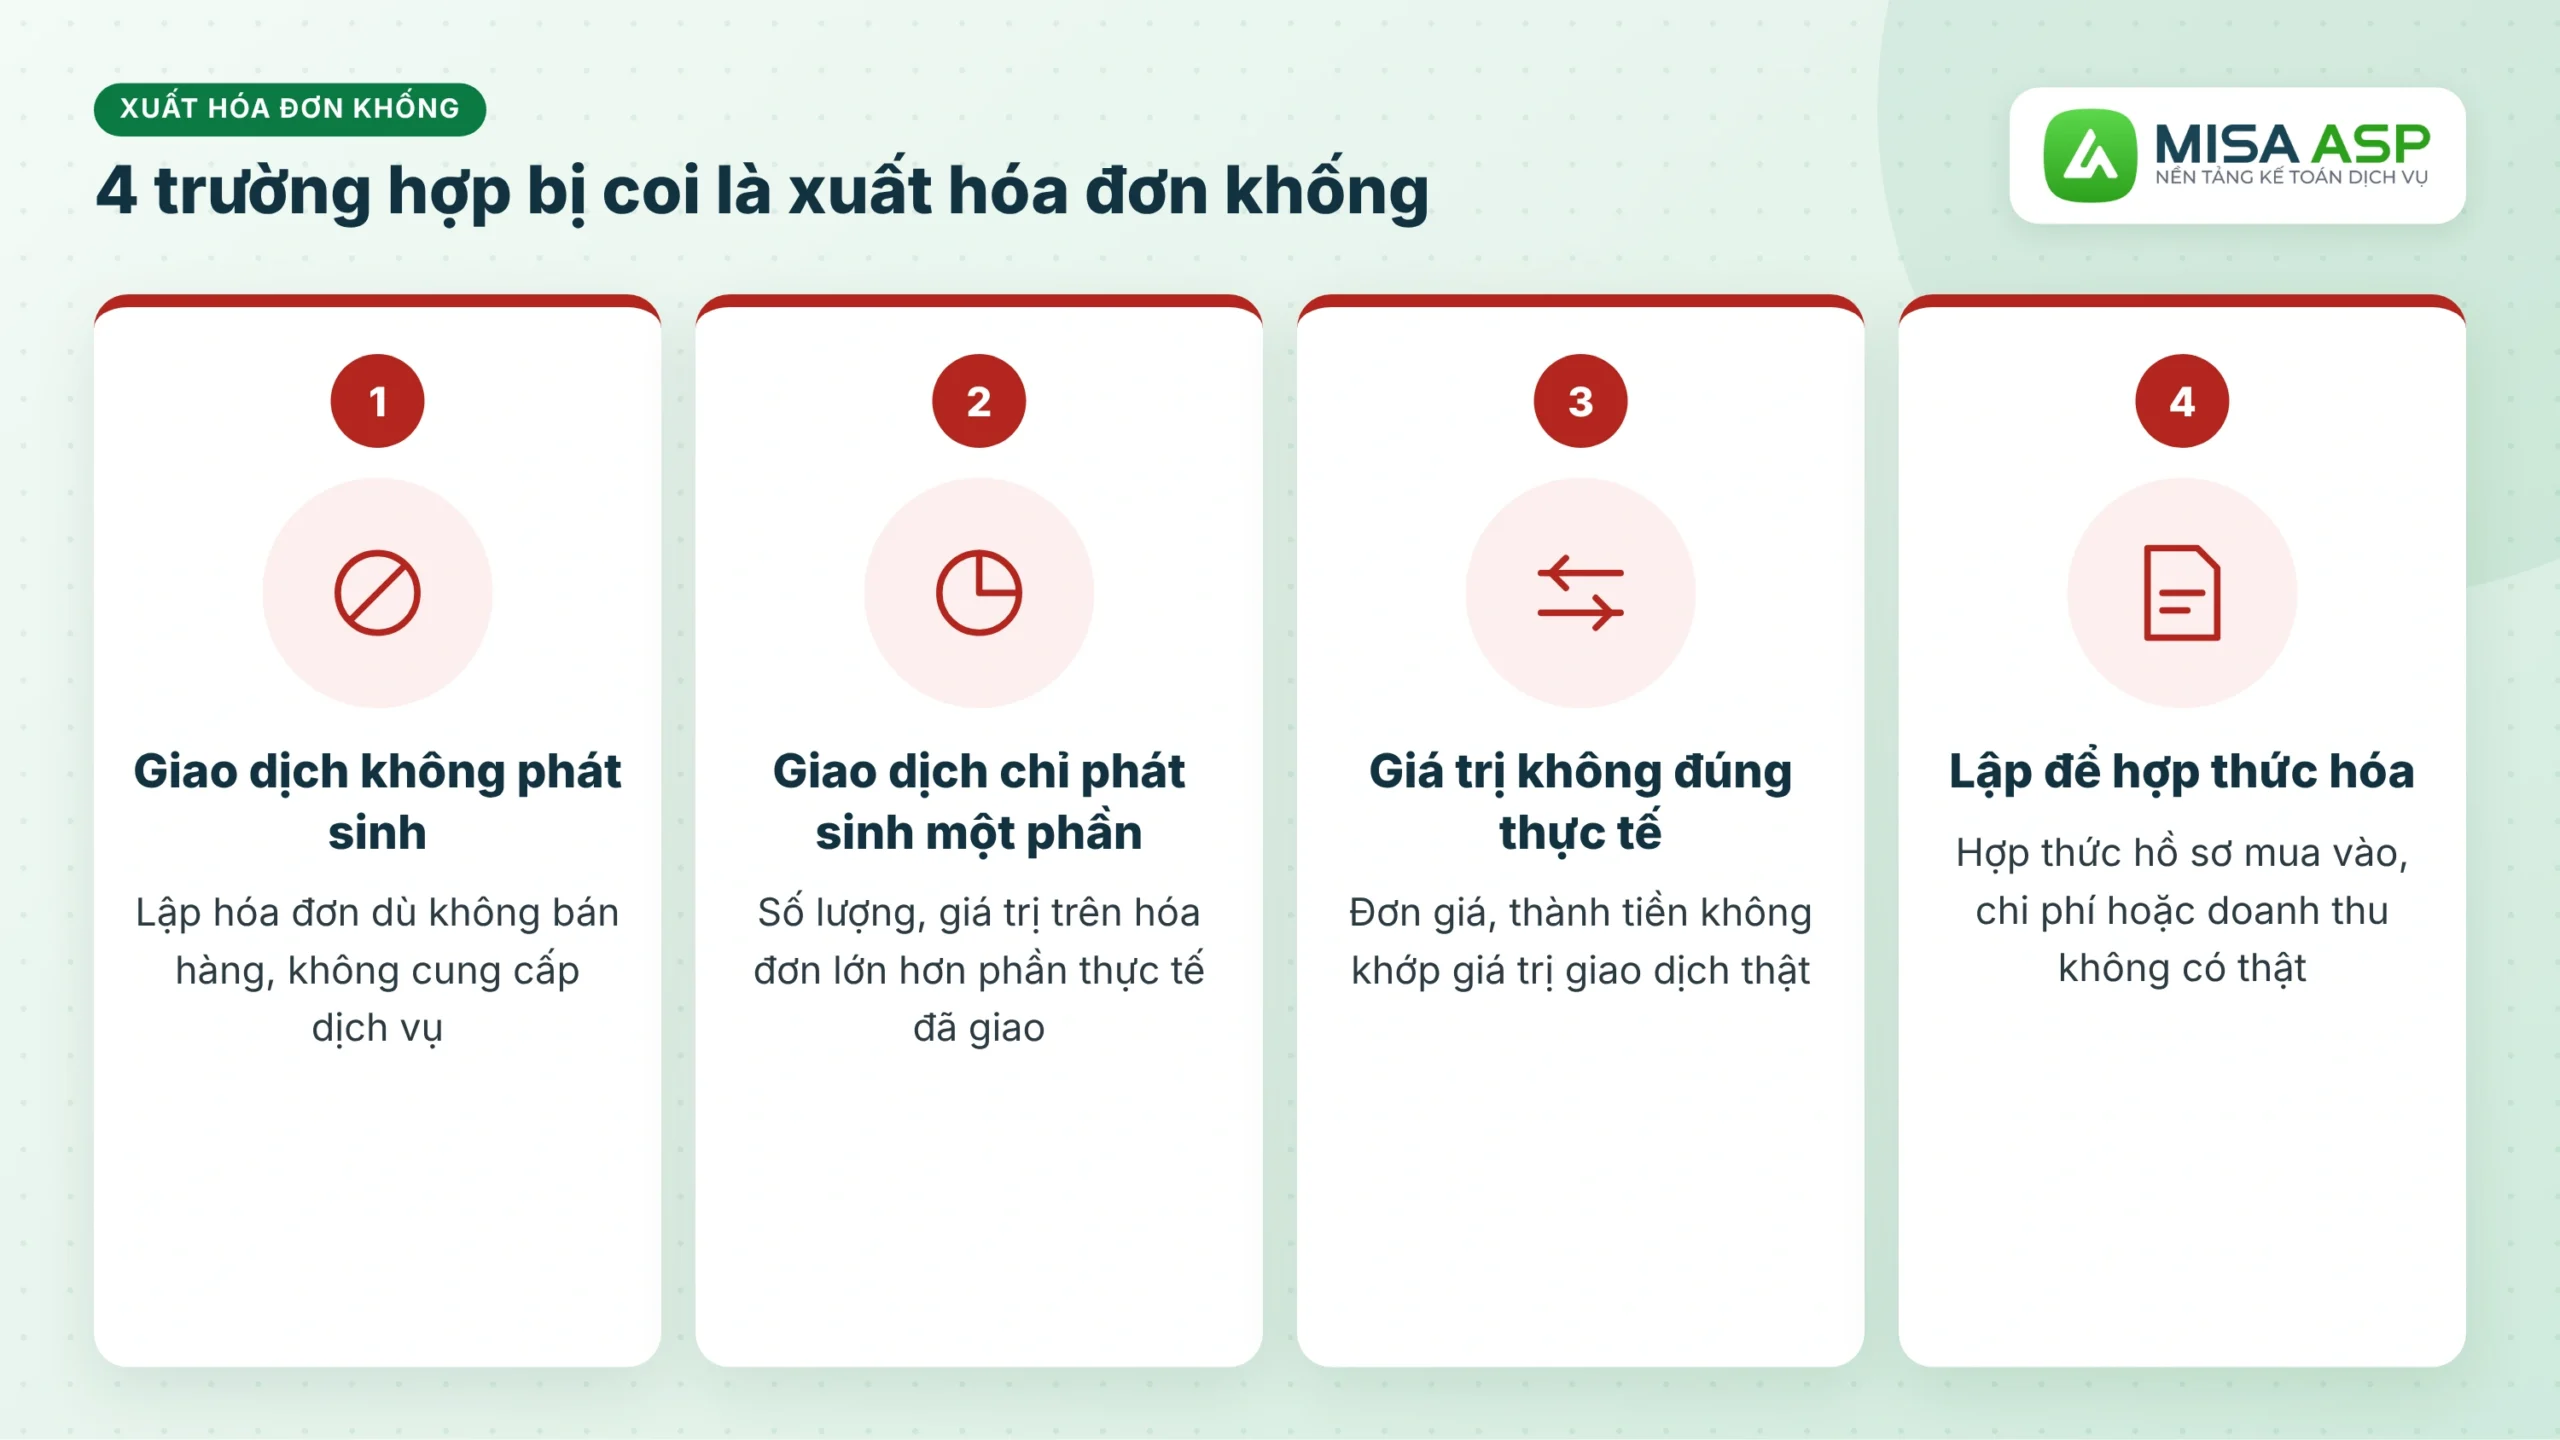
Từ định nghĩa trên, hành vi xuất hóa đơn khống thường rơi vào 4 trường hợp:
- Giao dịch không phát sinh: người bán lập hóa đơn dù không bán hàng, không cung cấp dịch vụ.
- Giao dịch chỉ phát sinh một phần: hóa đơn ghi số lượng, giá trị lớn hơn phần hàng hóa, dịch vụ thực tế đã giao.
- Giá trị không đúng thực tế: đơn giá, thành tiền trên hóa đơn không khớp với giá trị giao dịch thật.
- Lập hóa đơn để hợp thức hóa: dùng hóa đơn để hợp thức hồ sơ mua vào, chi phí hoặc doanh thu không có thật.
1.2. Phân biệt hóa đơn khống với hóa đơn lập sai
Không phải hóa đơn sai nào cũng là hóa đơn khống. Điểm khác nhau nằm ở giao dịch: hóa đơn khống không có giao dịch thật, hoặc chỉ có một phần, còn hóa đơn lập sai vẫn gắn với giao dịch có thật nhưng sai thời điểm, sai thông tin hoặc sai thuế suất.
| Tiêu chí | Hóa đơn khống | Hóa đơn lập sai |
|---|---|---|
| Giao dịch | Không có thật một phần hoặc toàn bộ | Có thật |
| Ví dụ | Ghi bán 100 sản phẩm nhưng không giao hàng | Sai tên người mua, sai thời điểm lập |
| Cách xử lý | Bị xử phạt sử dụng không hợp pháp hóa đơn, có thể bị xử lý trốn thuế, hình sự | Lập hóa đơn điều chỉnh, thay thế và bị phạt theo hành vi sai cụ thể |
2. Xuất hóa đơn khống bị phạt như thế nào?
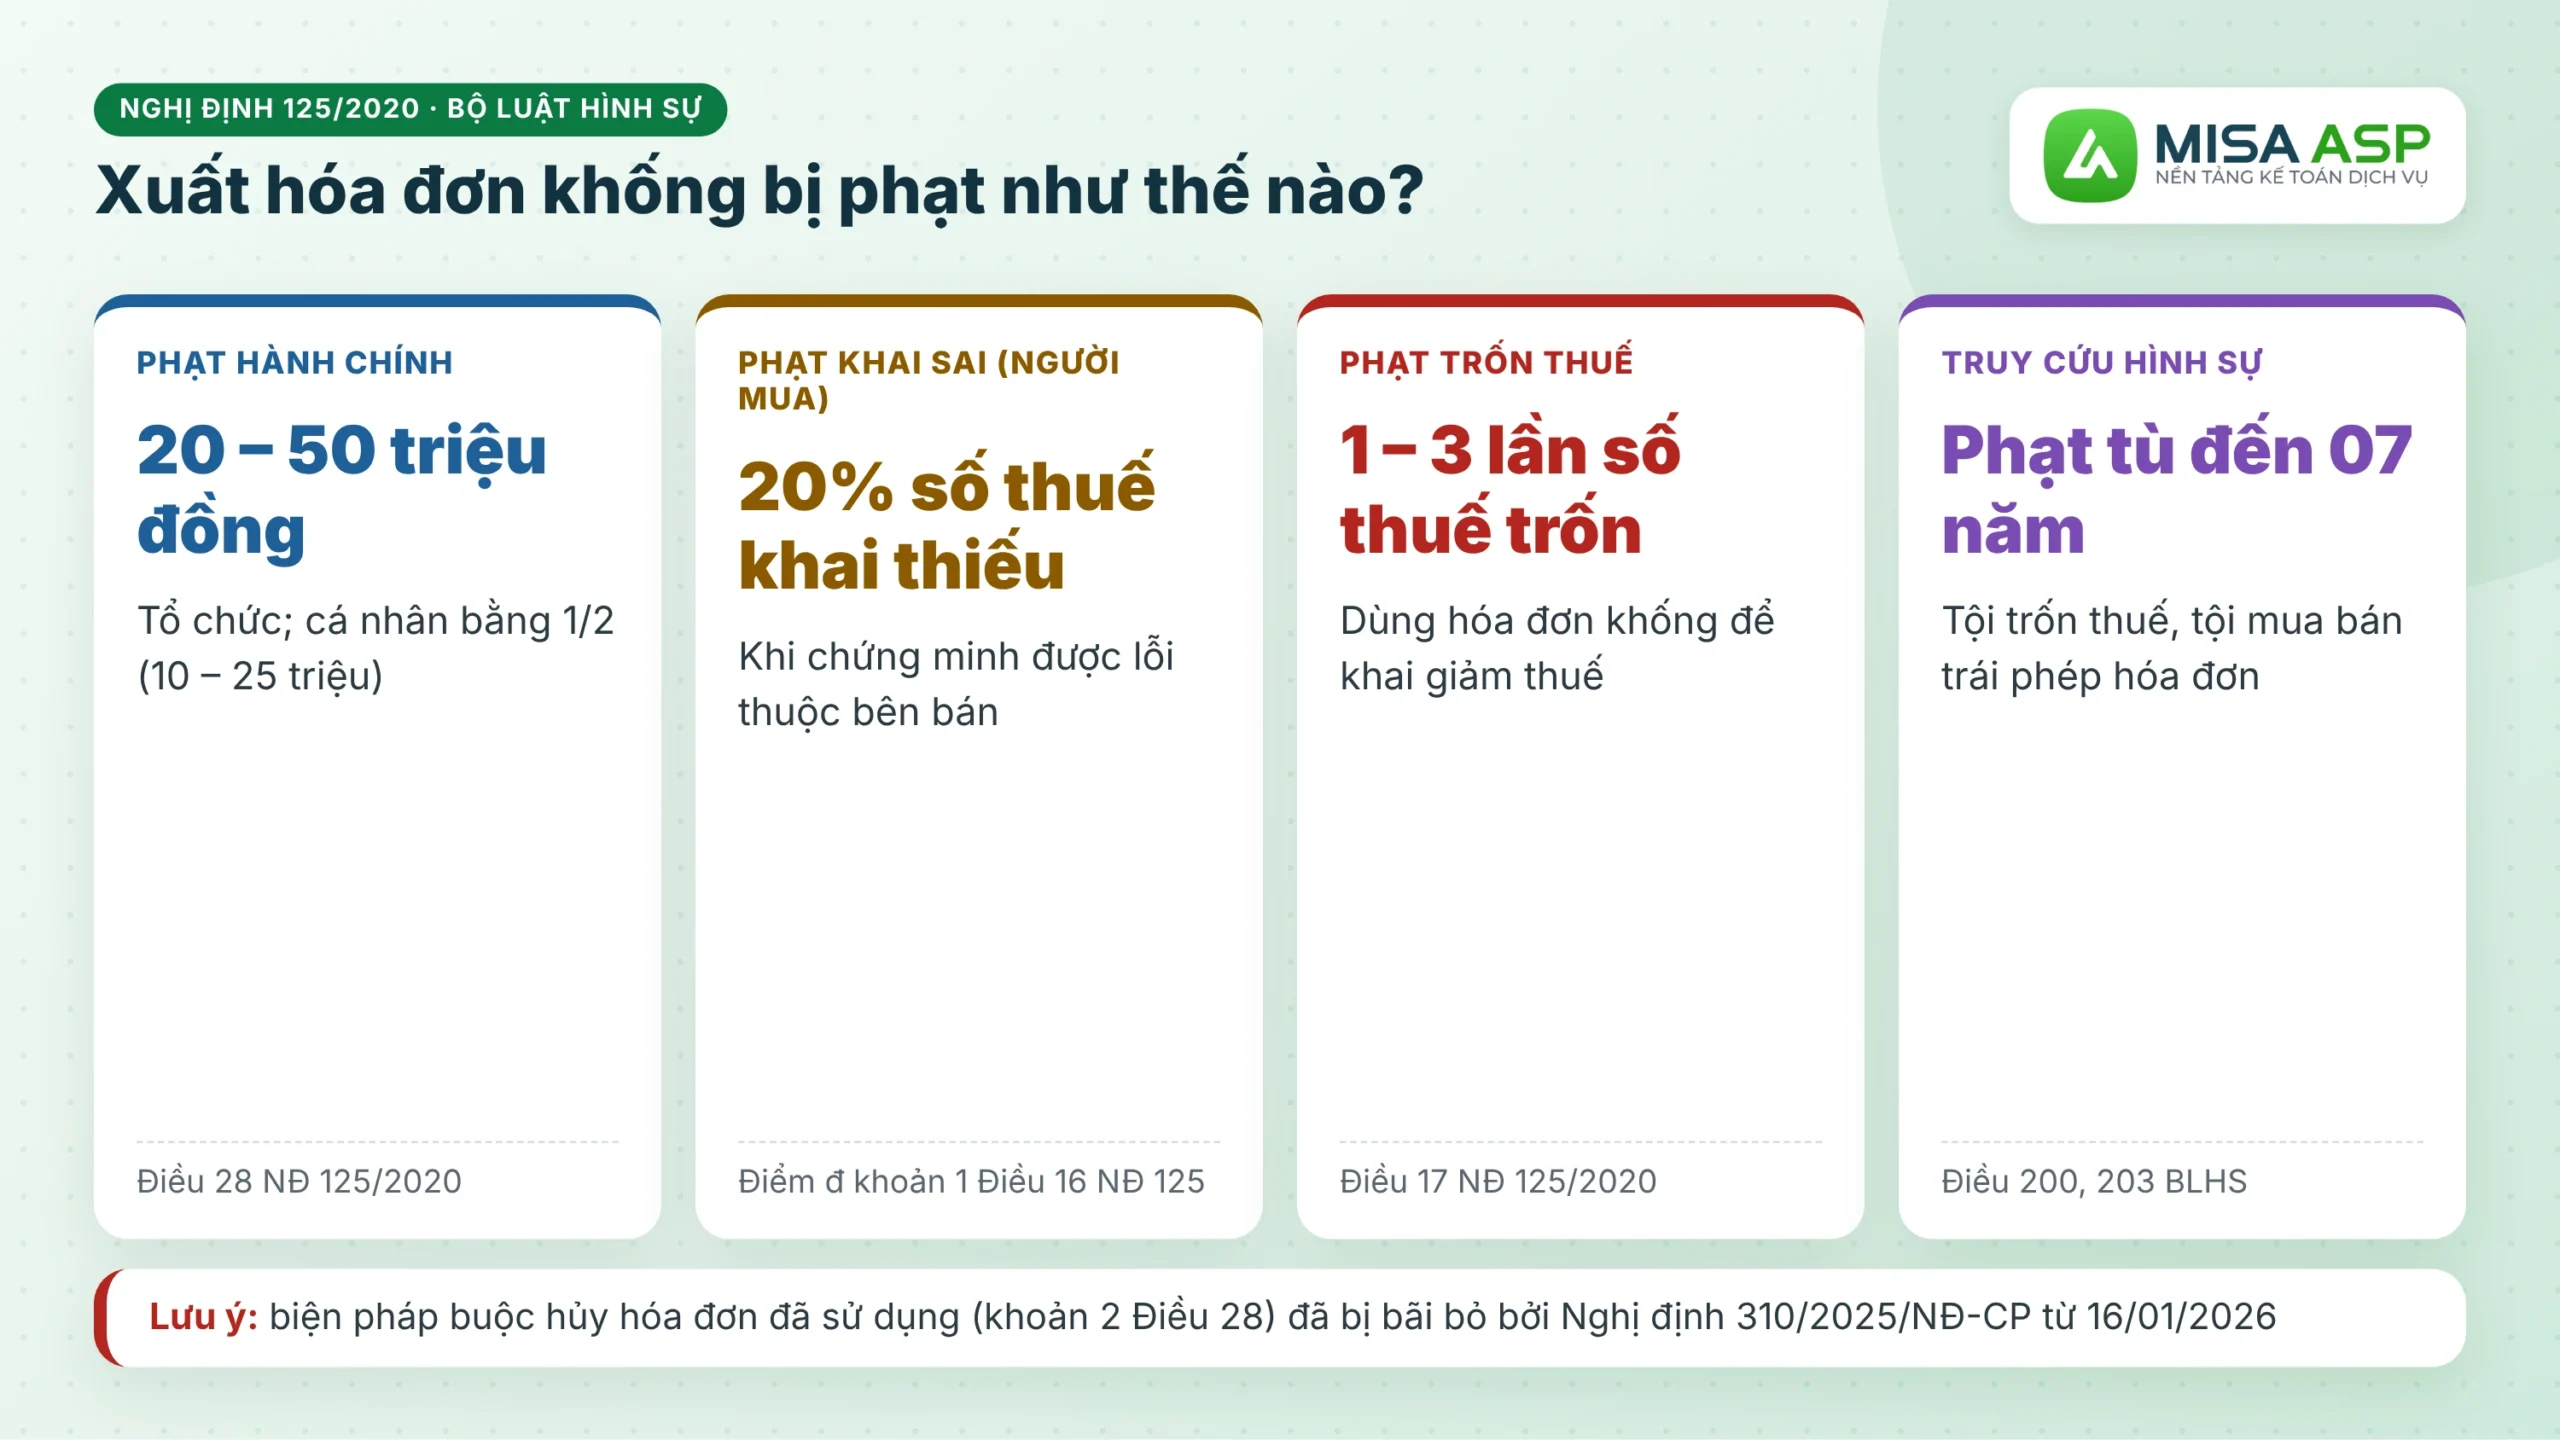
Xuất hóa đơn khống bị phạt như thế nào còn tùy mục đích. Hành vi xuất hóa đơn khống, tức hóa đơn ghi nội dung mua bán hàng hóa, dịch vụ không có thật một phần hoặc toàn bộ, bị xử lý theo quy định hiện hành tùy mức độ vi phạm: phạt hành chính về hóa đơn, phạt khai sai, phạt trốn thuế hoặc truy cứu trách nhiệm hình sự.
2.1. Phạt tiền từ 20 đến 50 triệu đồng
Hành vi sử dụng không hợp pháp hóa đơn, trong đó có hóa đơn khống, bị phạt theo Điều 28 Nghị định 125/2020/NĐ-CP:
“1. Phạt tiền từ 20.000.000 đồng đến 50.000.000 đồng đối với hành vi sử dụng hóa đơn không hợp pháp, sử dụng không hợp pháp hóa đơn quy định tại Điều 4 Nghị định này, trừ trường hợp được quy định tại điểm đ khoản 1 Điều 16 và điểm d khoản 1 Điều 17 Nghị định này.”
(Khoản 1 Điều 28 Nghị định 125/2020/NĐ-CP)
Mức phạt trên áp dụng cho tổ chức. Cá nhân vi phạm bị phạt bằng 1/2, tức từ 10 đến 25 triệu đồng, theo điểm a khoản 4 Điều 7 và khoản 5 Điều 5 Nghị định 125/2020/NĐ-CP.
Lưu ý, biện pháp “buộc hủy hóa đơn đã sử dụng” tại khoản 2 Điều 28 đã bị bãi bỏ bởi khoản 2 Điều 2 Nghị định 310/2025/NĐ-CP, có hiệu lực từ 16/01/2026. Nhiều bài viết cũ vẫn nêu biện pháp này.
2.2. Phạt 20% số thuế khai thiếu với người mua
Người mua dùng hóa đơn khống để hạch toán nhưng chứng minh được lỗi thuộc bên bán thì bị phạt theo Điều 16, không phạt theo Điều 28:
“1. Phạt 20% số tiền thuế khai thiếu hoặc số tiền thuế đã được miễn, giảm, hoàn cao hơn so với quy định đối với một trong các hành vi sau đây:
(…)
đ) Sử dụng hóa đơn, chứng từ không hợp pháp để hạch toán giá trị hàng hóa, dịch vụ mua vào làm giảm số tiền thuế phải nộp hoặc làm tăng số tiền thuế được hoàn, số tiền thuế được miễn, giảm nhưng khi cơ quan thuế thanh tra, kiểm tra phát hiện, người mua chứng minh được lỗi vi phạm sử dụng hóa đơn, chứng từ không hợp pháp thuộc về bên bán hàng và người mua đã hạch toán kế toán đầy đủ theo quy định.”
(Điểm đ khoản 1 Điều 16 Nghị định 125/2020/NĐ-CP)
Ngoài tiền phạt, người mua phải nộp đủ số thuế thiếu và tiền chậm nộp. Mức phạt này áp dụng chung cho tổ chức và cá nhân.
2.3. Phạt trốn thuế từ 1 đến 3 lần số thuế trốn
Dùng hóa đơn khống để khai thuế làm giảm số thuế phải nộp hoặc tăng số thuế được hoàn, miễn, giảm thì bị xử phạt về hành vi trốn thuế:
“1. Phạt tiền 1 lần số thuế trốn đối với người nộp thuế có từ một tình tiết giảm nhẹ trở lên khi thực hiện một trong các hành vi vi phạm sau đây:
(…)
d) Sử dụng hóa đơn không hợp pháp; sử dụng không hợp pháp hóa đơn để khai thuế làm giảm số thuế phải nộp hoặc tăng số tiền thuế được hoàn, số tiền thuế được miễn, giảm;”
(Điểm d khoản 1 Điều 17 Nghị định 125/2020/NĐ-CP)
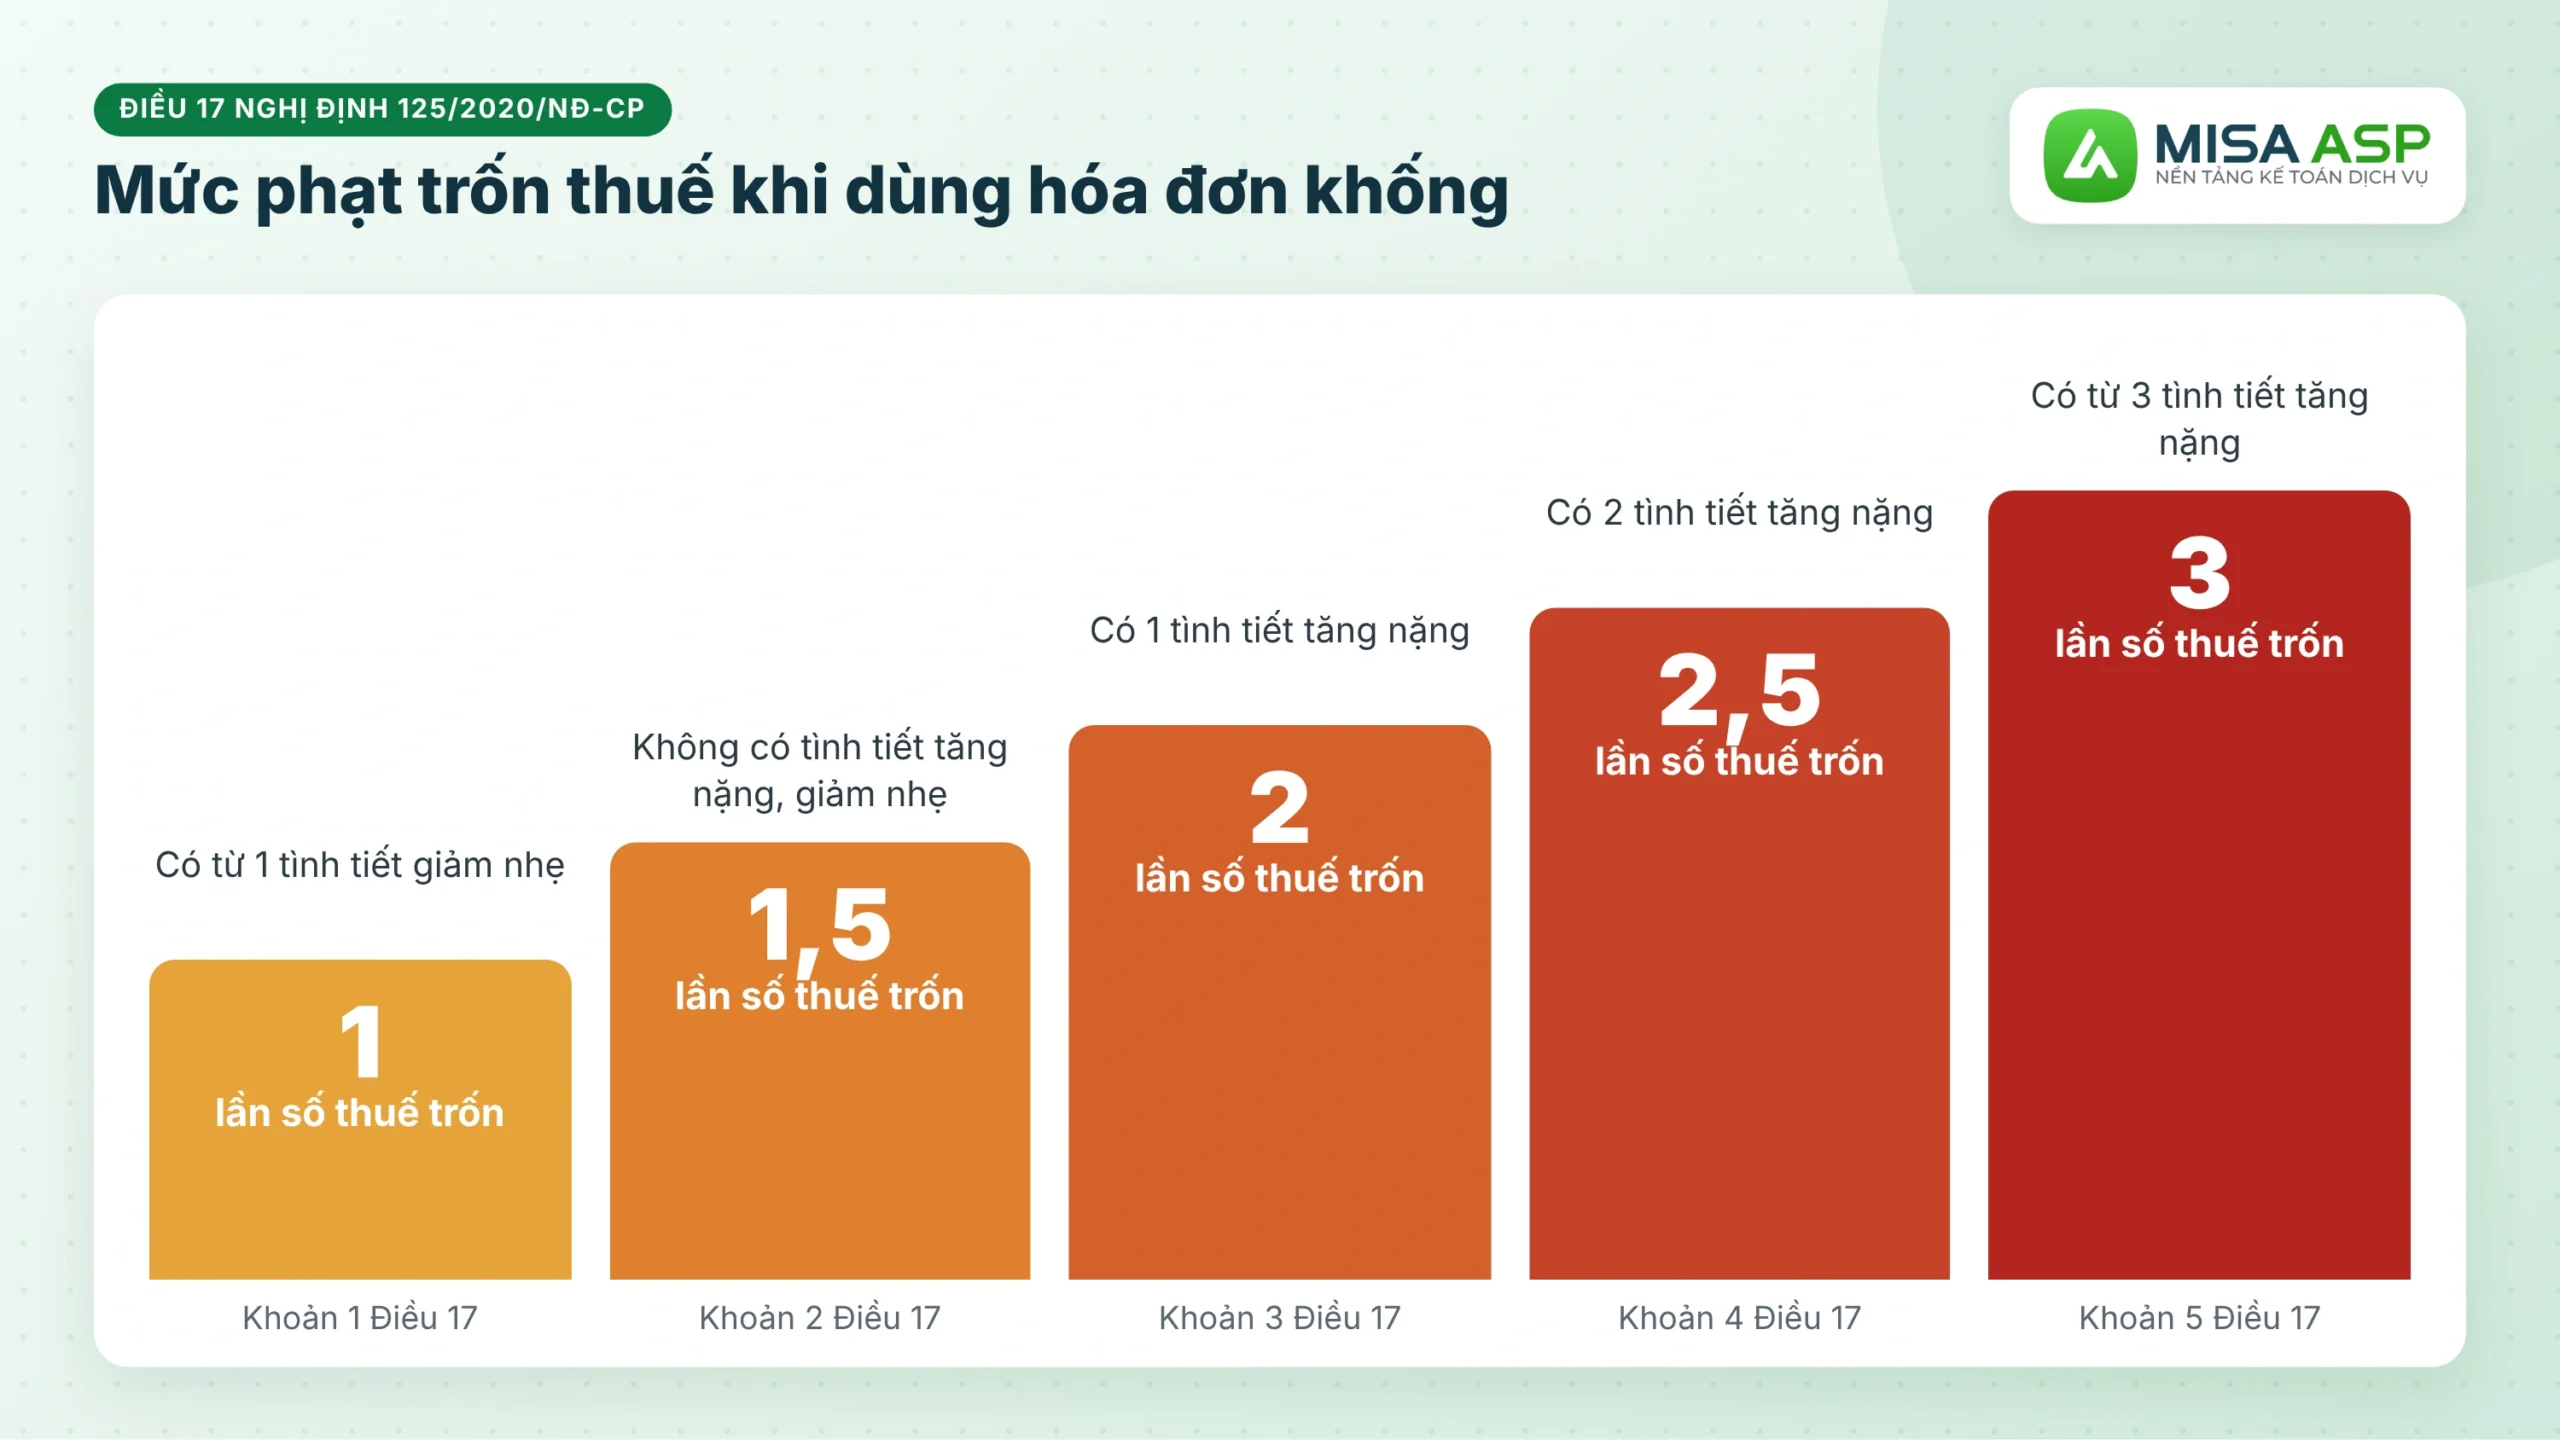
Mức phạt tăng dần theo tình tiết tăng nặng, giảm nhẹ:
| Tình tiết | Mức phạt | Căn cứ |
|---|---|---|
| Có từ 1 tình tiết giảm nhẹ trở lên | 1 lần số thuế trốn | Khoản 1 Điều 17 |
| Không có tình tiết tăng nặng, giảm nhẹ | 1,5 lần | Khoản 2 Điều 17 |
| Có 1 tình tiết tăng nặng | 2 lần | Khoản 3 Điều 17 |
| Có 2 tình tiết tăng nặng | 2,5 lần | Khoản 4 Điều 17 |
| Có từ 3 tình tiết tăng nặng trở lên | 3 lần | Khoản 5 Điều 17 |
Người vi phạm còn bị buộc nộp đủ số tiền thuế trốn vào ngân sách nhà nước.
2.4. Thời hiệu xử phạt vi phạm về hóa đơn
Thời hiệu xử phạt vi phạm hành chính về hóa đơn là 02 năm theo khoản 1 Điều 8 Nghị định 125/2020/NĐ-CP, đã được sửa đổi bởi Nghị định 102/2021/NĐ-CP. Với hành vi đang thực hiện, thời hiệu tính từ ngày người có thẩm quyền phát hiện. Với hành vi đã kết thúc, thời hiệu tính từ ngày chấm dứt hành vi.
Hóa đơn khống thường chỉ lộ ra khi cơ quan thuế thanh tra, kiểm tra, lúc đó chi phí đã bị xuất toán và doanh nghiệp phải nộp bù thuế, tiền phạt. Trên phần mềm kế toán MISA ASP, phân hệ kiểm soát rủi ro tự động đối chiếu hóa đơn đã hạch toán, đã kê khai với dữ liệu trên cổng hóa đơn điện tử, giúp kế toán dịch vụ rà soát hóa đơn của từng khách trước khi lên tờ khai.
Kế toán dịch vụ cần tư vấn cách kiểm soát hóa đơn cho nhiều khách, vui lòng để lại thông tin tại form dưới đây.
TƯ VẤN KIỂM SOÁT HÓA ĐƠN – ƯU ĐÃI TỚI 50%
3. Xuất hóa đơn khống có bị truy cứu trách nhiệm hình sự không?
Có. Tùy mục đích và quy mô, người xuất hoặc sử dụng hóa đơn khống có thể bị truy cứu về tội trốn thuế hoặc tội in, phát hành, mua bán trái phép hóa đơn. Hai điều luật này không bị sửa đổi bởi Luật sửa đổi Bộ luật Hình sự số 86/2025/QH15.
3.1. Tội trốn thuế (Điều 200 Bộ luật Hình sự)
Dùng hóa đơn khống để hạch toán làm giảm thuế phải nộp có thể bị xử lý theo điểm d khoản 1 Điều 200:
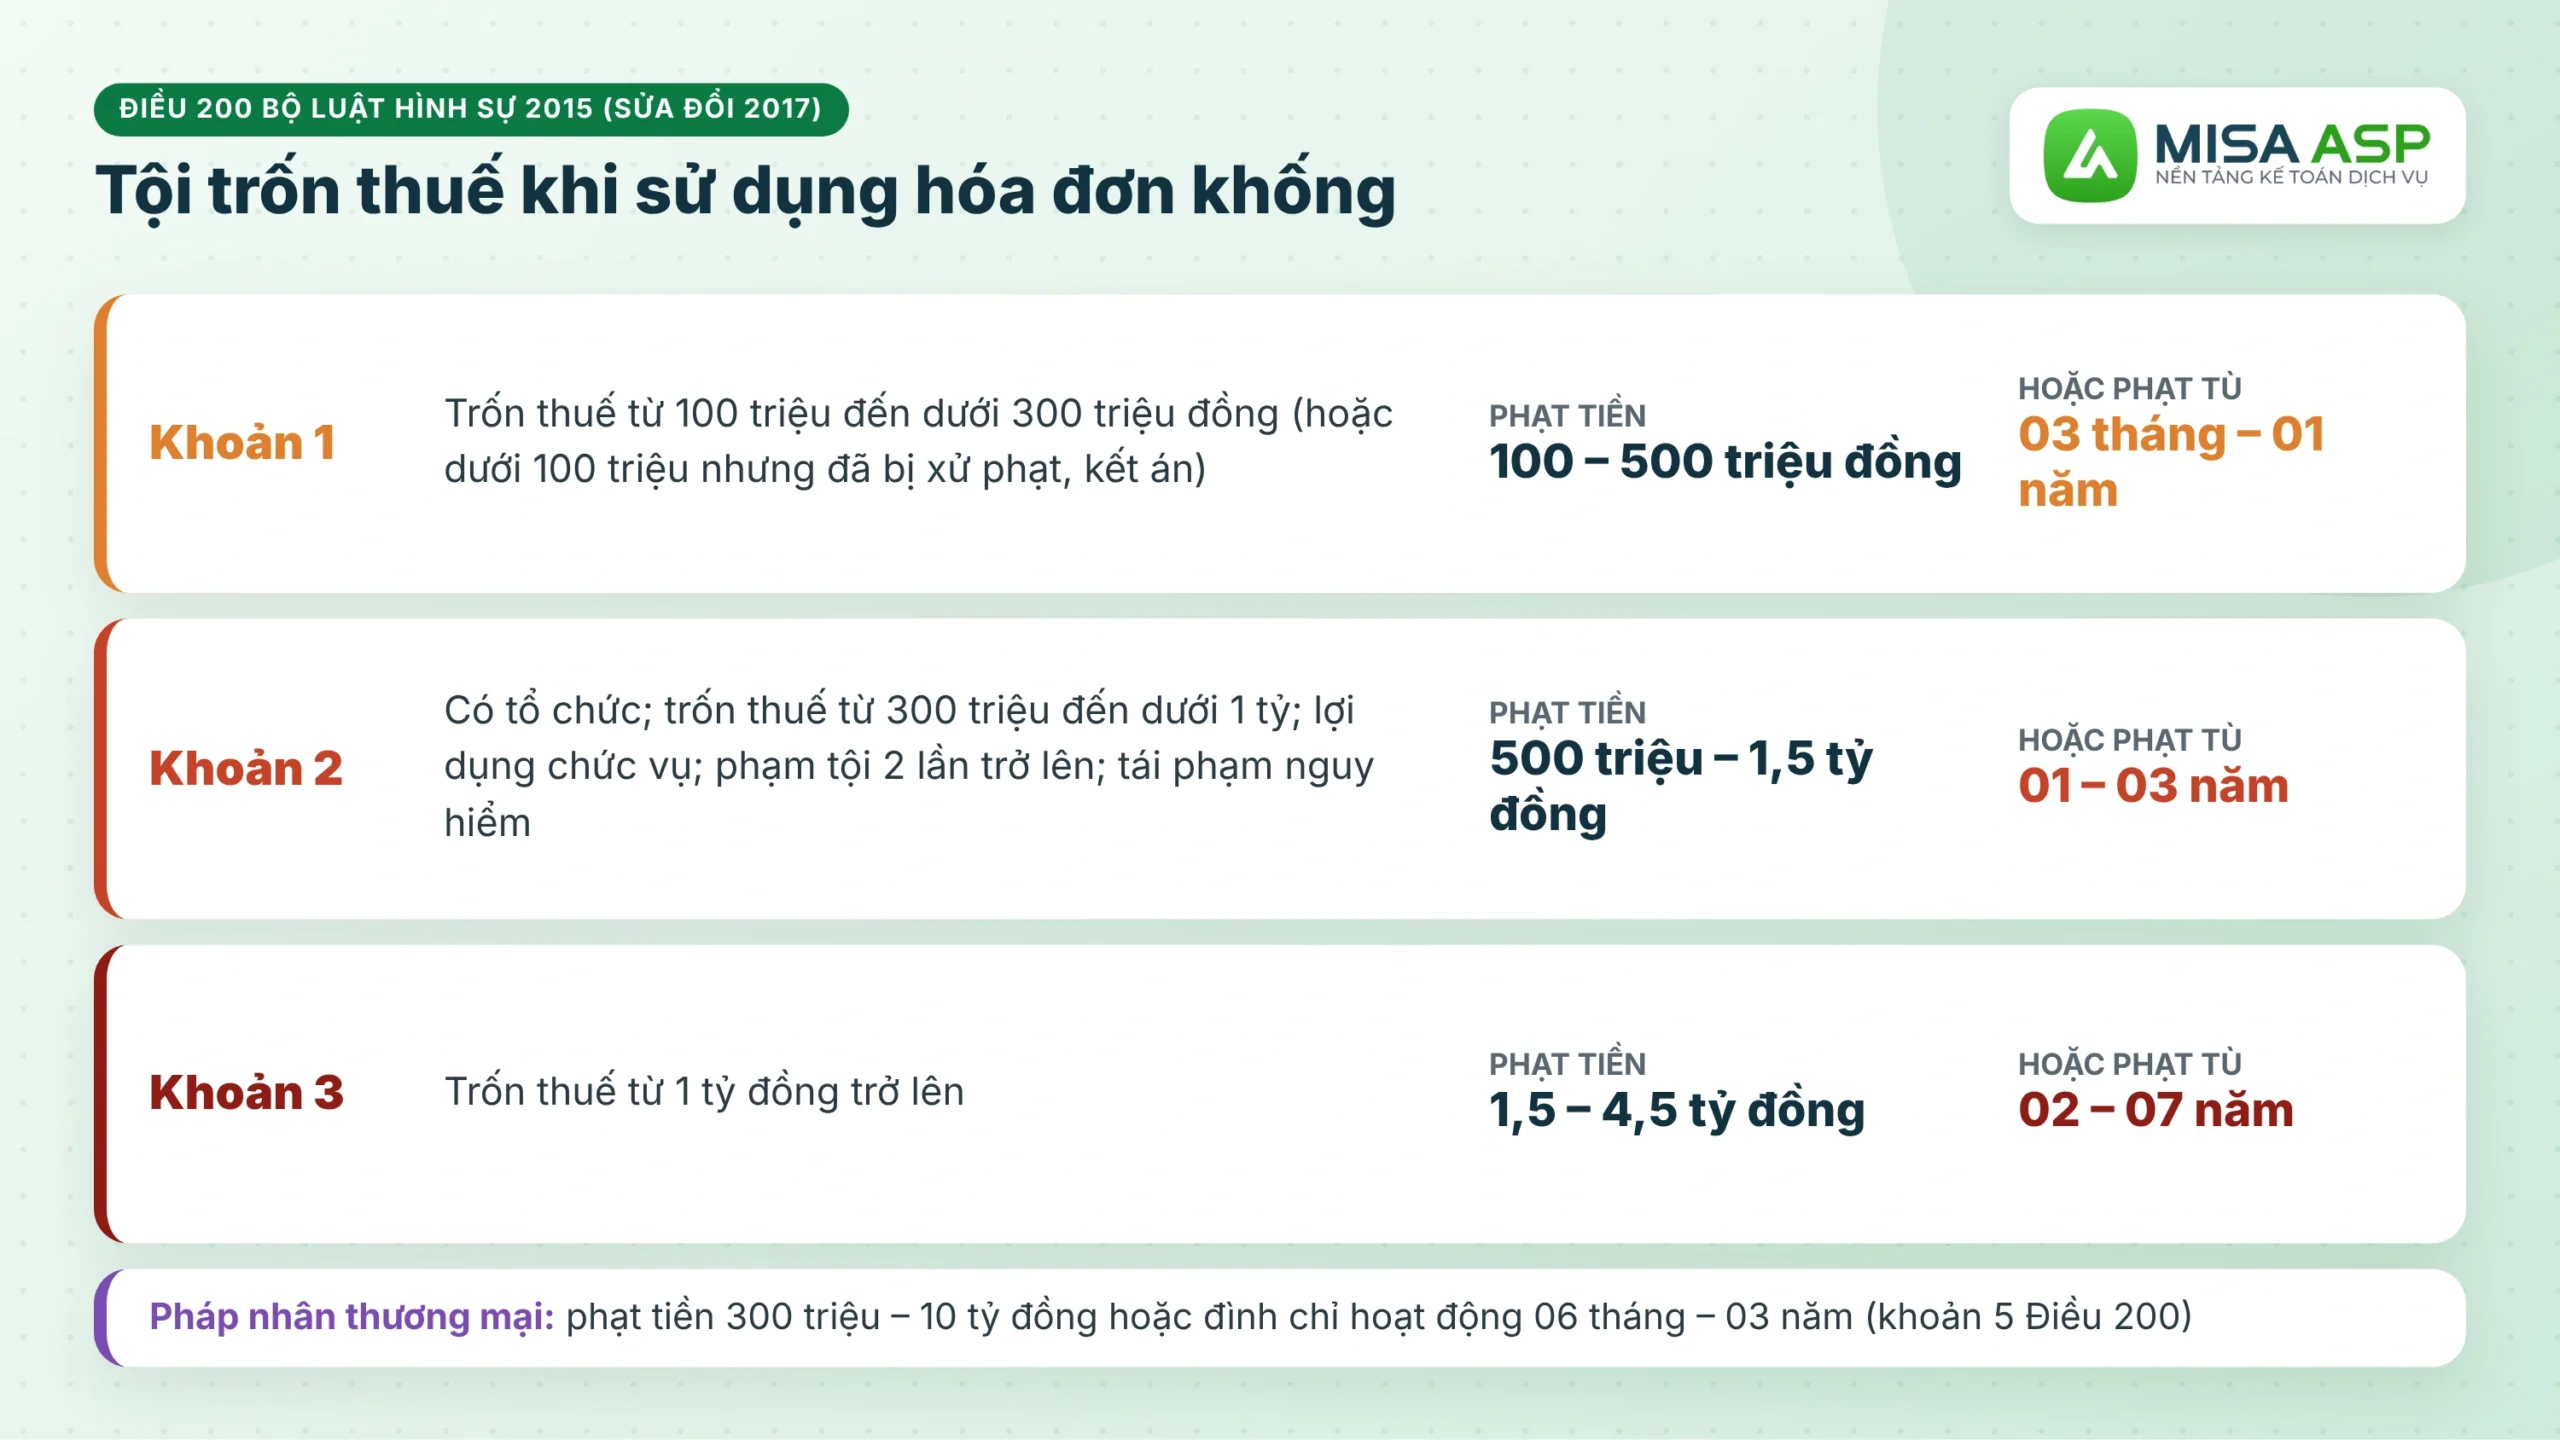
“1. Người nào thực hiện một trong các hành vi sau đây trốn thuế với số tiền từ 100.000.000 đồng đến dưới 300.000.000 đồng (…), thì bị phạt tiền từ 100.000.000 đồng đến 500.000.000 đồng hoặc phạt tù từ 03 tháng đến 01 năm:
(…)
d) Sử dụng hóa đơn, chứng từ không hợp pháp để hạch toán hàng hóa, nguyên liệu đầu vào trong hoạt động phát sinh nghĩa vụ thuế làm giảm số tiền thuế phải nộp hoặc làm tăng số tiền thuế được miễn, số tiền thuế được giảm hoặc tăng số tiền thuế được khấu trừ, số tiền thuế được hoàn;
(…)
2. Phạm tội thuộc một trong các trường hợp sau đây, thì bị phạt tiền từ 500.000.000 đồng đến 1.500.000.000 đồng hoặc phạt tù từ 01 năm đến 03 năm:
a) Có tổ chức;
b) Số tiền trốn thuế từ 300.000.000 đồng đến dưới 1.000.000.000 đồng;
c) Lợi dụng chức vụ, quyền hạn;
d) Phạm tội 02 lần trở lên;
đ) Tái phạm nguy hiểm.
3. Phạm tội trốn thuế với số tiền 1.000.000.000 đồng trở lên, thì bị phạt tiền từ 1.500.000.000 đồng đến 4.500.000.000 đồng hoặc phạt tù từ 02 năm đến 07 năm.”
(Điều 200 Bộ luật Hình sự 2015, sửa đổi bởi khoản 47 Điều 1 Luật sửa đổi Bộ luật Hình sự 2017)
Pháp nhân thương mại phạm tội trốn thuế bị phạt tiền từ 300 triệu đến 10 tỷ đồng hoặc đình chỉ hoạt động có thời hạn từ 06 tháng đến 03 năm, theo khoản 5 Điều 200.
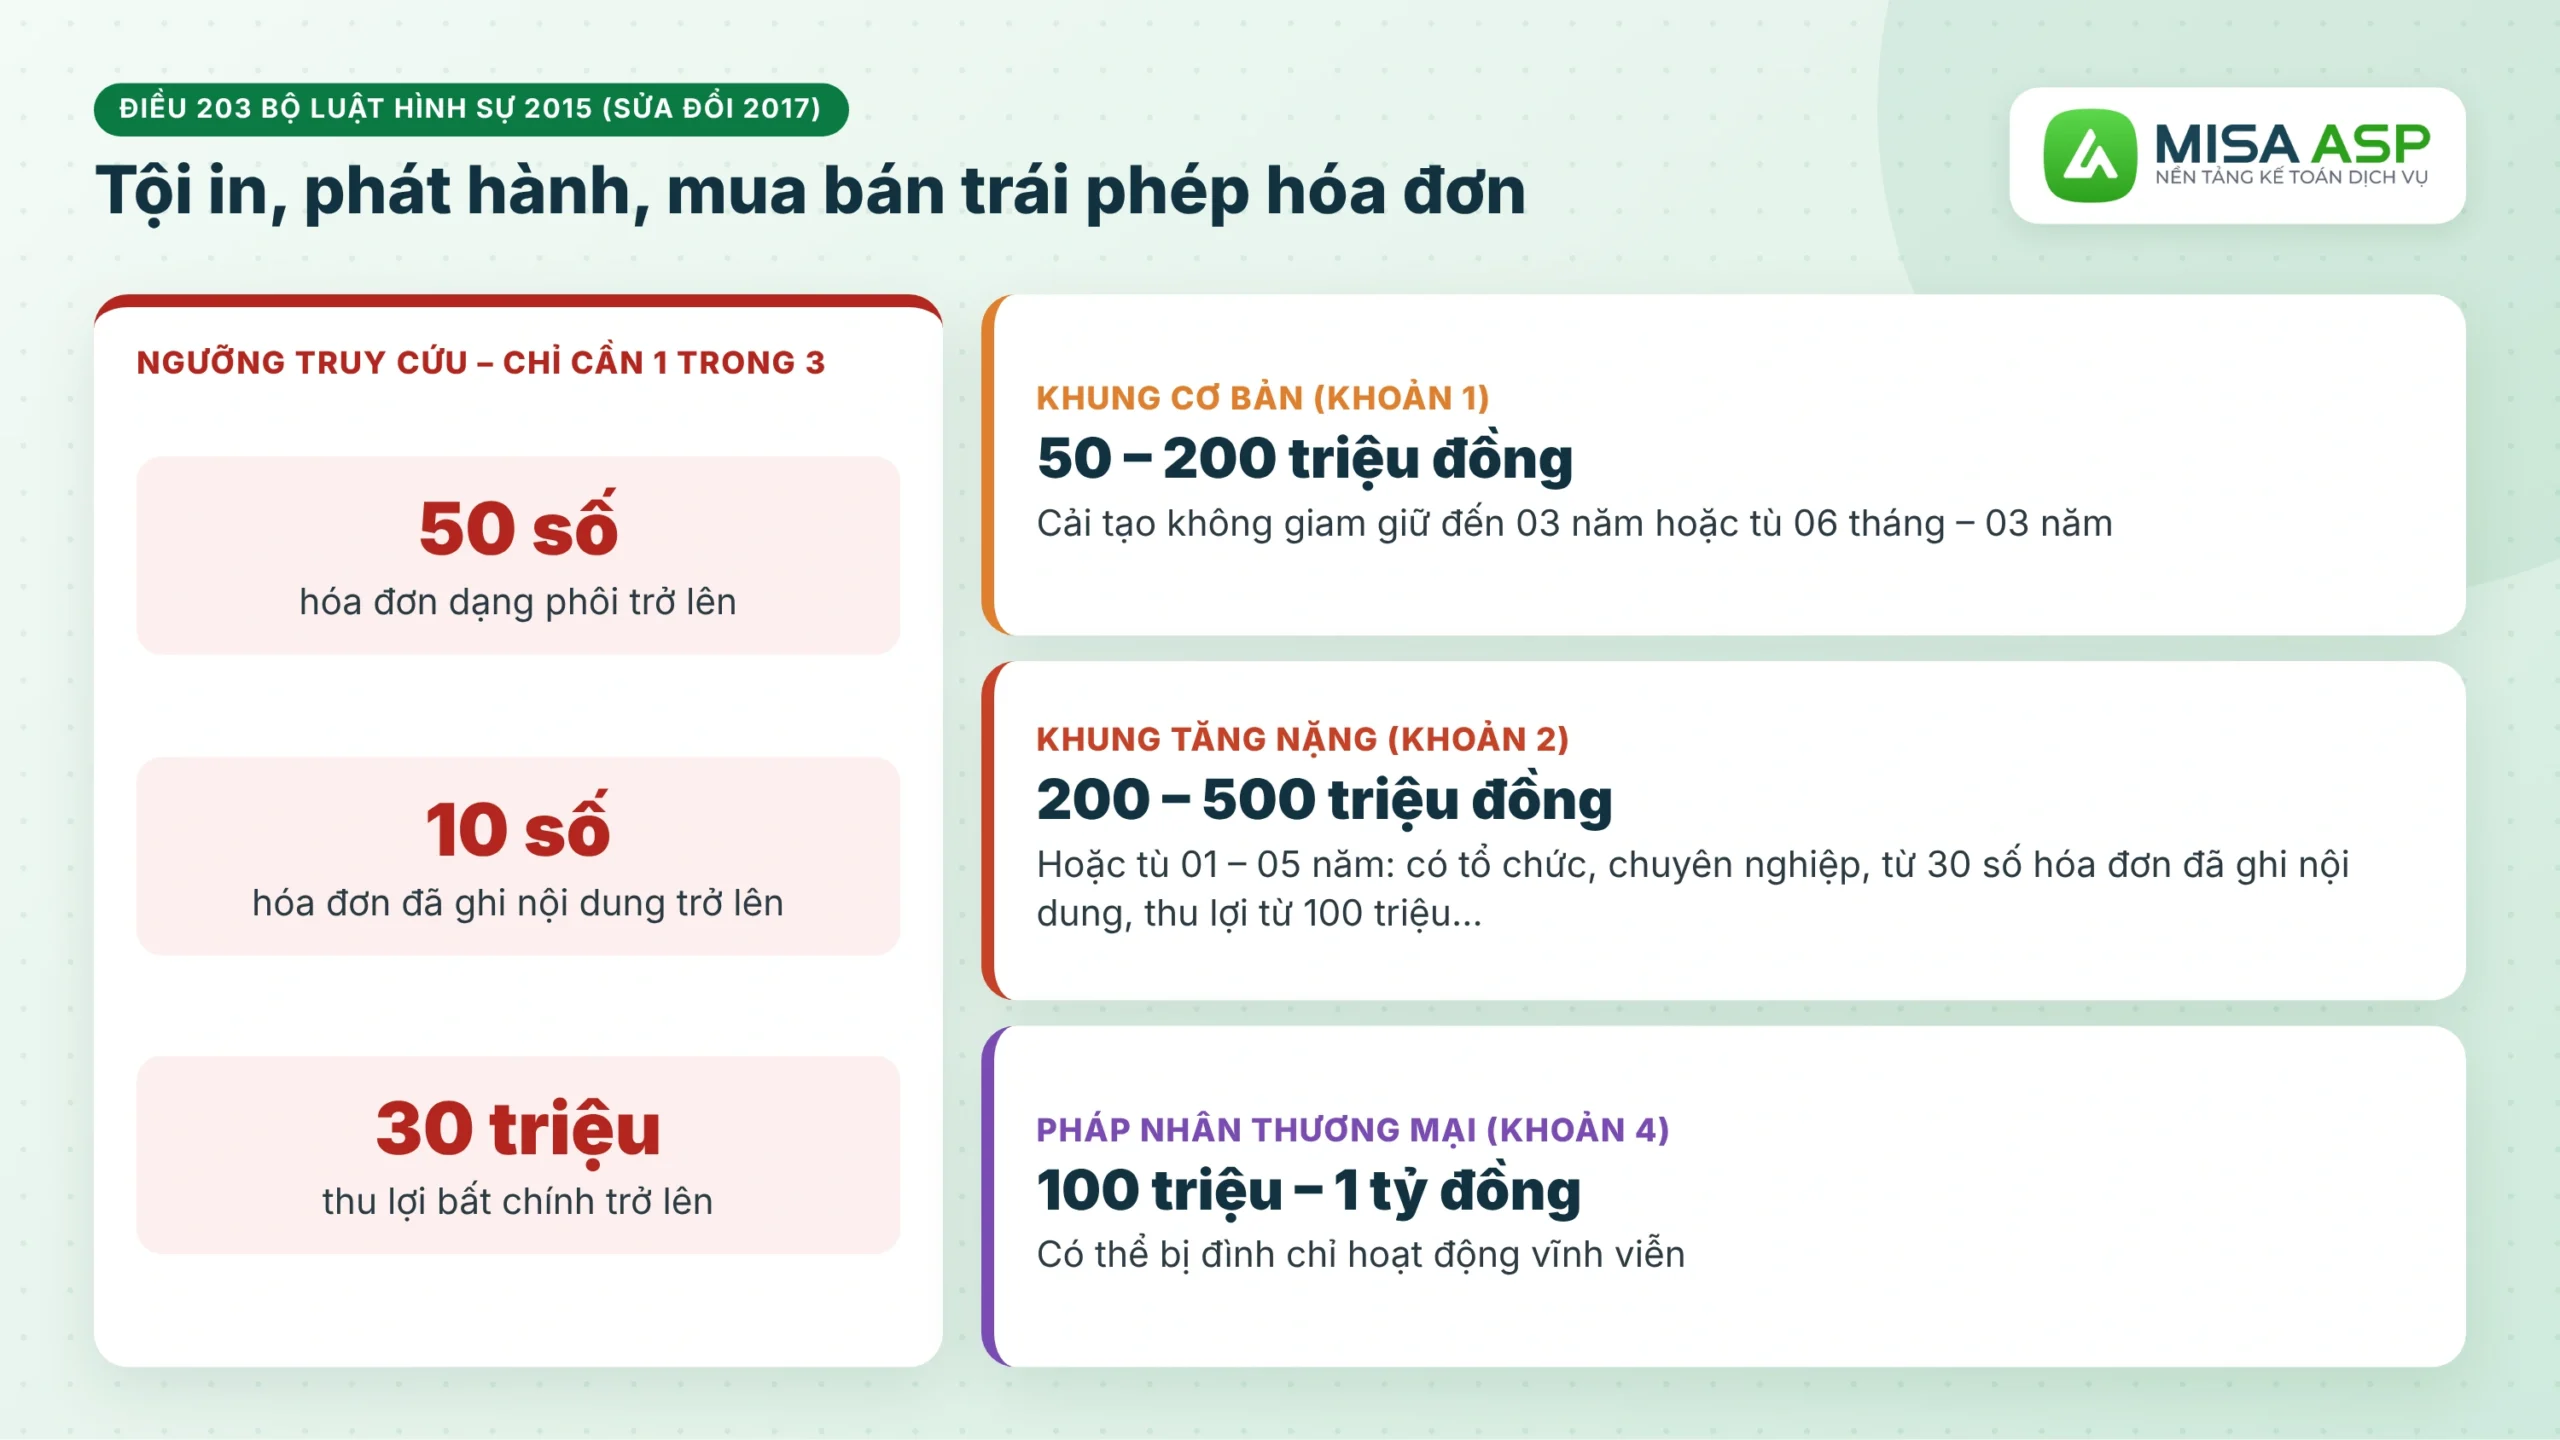
3.2. Tội in, phát hành, mua bán trái phép hóa đơn (Điều 203)
Người bán hóa đơn khống cho doanh nghiệp khác để thu lợi có thể bị xử lý theo Điều 203:
“1. Người nào in, phát hành, mua bán trái phép hóa đơn, chứng từ thu nộp ngân sách nhà nước ở dạng phôi từ 50 số đến dưới 100 số hoặc hóa đơn, chứng từ đã ghi nội dung từ 10 số đến dưới 30 số hoặc thu lợi bất chính từ 30.000.000 đồng đến dưới 100.000.000 đồng, thì bị phạt tiền từ 50.000.000 đồng đến 200.000.000 đồng, phạt cải tạo không giam giữ đến 03 năm hoặc phạt tù từ 06 tháng đến 03 năm.
2. Phạm tội thuộc một trong các trường hợp sau đây, thì bị phạt tiền từ 200.000.000 đồng đến 500.000.000 đồng hoặc phạt tù từ 01 năm đến 05 năm:
a) Có tổ chức;
b) Có tính chất chuyên nghiệp;
c) Lợi dụng chức vụ, quyền hạn;
d) Hóa đơn, chứng từ ở dạng phôi từ 100 số trở lên hoặc hóa đơn, chứng từ đã ghi nội dung từ 30 số trở lên;
đ) Thu lợi bất chính 100.000.000 đồng trở lên;
e) Gây thiệt hại cho ngân sách nhà nước 100.000.000 đồng trở lên;
g) Tái phạm nguy hiểm.”
(Điều 203 Bộ luật Hình sự 2015, sửa đổi bởi Luật sửa đổi Bộ luật Hình sự 2017)
Pháp nhân thương mại phạm tội này bị phạt tiền từ 100 triệu đến 1 tỷ đồng, có thể bị đình chỉ hoạt động vĩnh viễn theo khoản 4 Điều 203.
4. Cách nhận biết và phòng tránh hóa đơn khống
4.1. Dấu hiệu nhận biết hóa đơn khống
Kế toán nên kiểm tra kỹ hóa đơn đầu vào khi thấy một trong các dấu hiệu sau:
- Chữ ký số không hợp lệ: hóa đơn điện tử không có chữ ký số của người bán hoặc chữ ký số hết hiệu lực.
- Giá trị bất thường: giá trị trên hóa đơn cao bất hợp lý so với quy mô, năng lực kinh doanh của bên bán.
- Thông tin không thống nhất: nội dung, số liệu trên hóa đơn mâu thuẫn với hợp đồng, phiếu nhập kho, chứng từ thanh toán.
- Thời điểm lập bất hợp lý: hóa đơn lập quá xa thời điểm giao hàng, nghiệm thu dịch vụ.
- Người bán không hoạt động: hóa đơn lập từ ngày cơ quan thuế xác định bên bán không hoạt động tại địa chỉ kinh doanh đã đăng ký.
4.2. Cách kiểm tra hóa đơn hợp pháp
Để hạn chế rủi ro nhận phải hóa đơn khống, kế toán thực hiện 3 bước kiểm tra:
Bước 1: Tra cứu hóa đơn trên cổng hóa đơn điện tử: truy cập hoadondientu.gdt.gov.vn, đối chiếu thông tin hóa đơn trên hệ thống với hóa đơn nhận được.
Bước 2: Đối chiếu hồ sơ giao dịch: so hóa đơn với hợp đồng, biên bản giao nhận, phiếu nhập kho, chứng từ vận chuyển, nghiệm thu và chứng từ thanh toán.
Bước 3: Xác minh người bán: kiểm tra tình trạng hoạt động theo mã số thuế, địa chỉ kinh doanh và lịch sử chấp hành pháp luật thuế, hóa đơn của đối tác.
5. MISA ASP – Tự động đối chiếu hóa đơn với dữ liệu HĐĐT cho kế toán dịch vụ
Với kế toán dịch vụ làm nhiều doanh nghiệp, phải đối chiếu thủ công từng hóa đơn với dữ liệu trên cổng hóa đơn điện tử mất rất nhiều thời gian, đến kỳ quyết toán mới phát hiện sai lệch thì đã muộn.
Phần mềm kế toán dịch vụ MISA ASP có phân hệ kiểm soát rủi ro, tự động đối chiếu hóa đơn với dữ liệu hóa đơn điện tử:
- Đối chiếu hóa đơn đã hạch toán: so hóa đơn trên sổ với dữ liệu trên cổng hóa đơn điện tử, chỉ ra lệch bao nhiêu hóa đơn, bao nhiêu tiền.
- Đối chiếu hóa đơn đã kê khai: so hóa đơn trên tờ khai với hệ thống hóa đơn điện tử, phát hiện sai sót trước khi nộp tờ khai.
- Dữ liệu đầu vào đầy đủ: hóa đơn của khách được tự động lấy về từ nhà cung cấp hằng ngày, giảm rủi ro sót hóa đơn khi đối chiếu.
- Chủ động giải trình: có sẵn danh sách hóa đơn lệch để rà soát kịp thời và giải trình số liệu khi cơ quan thuế yêu cầu.
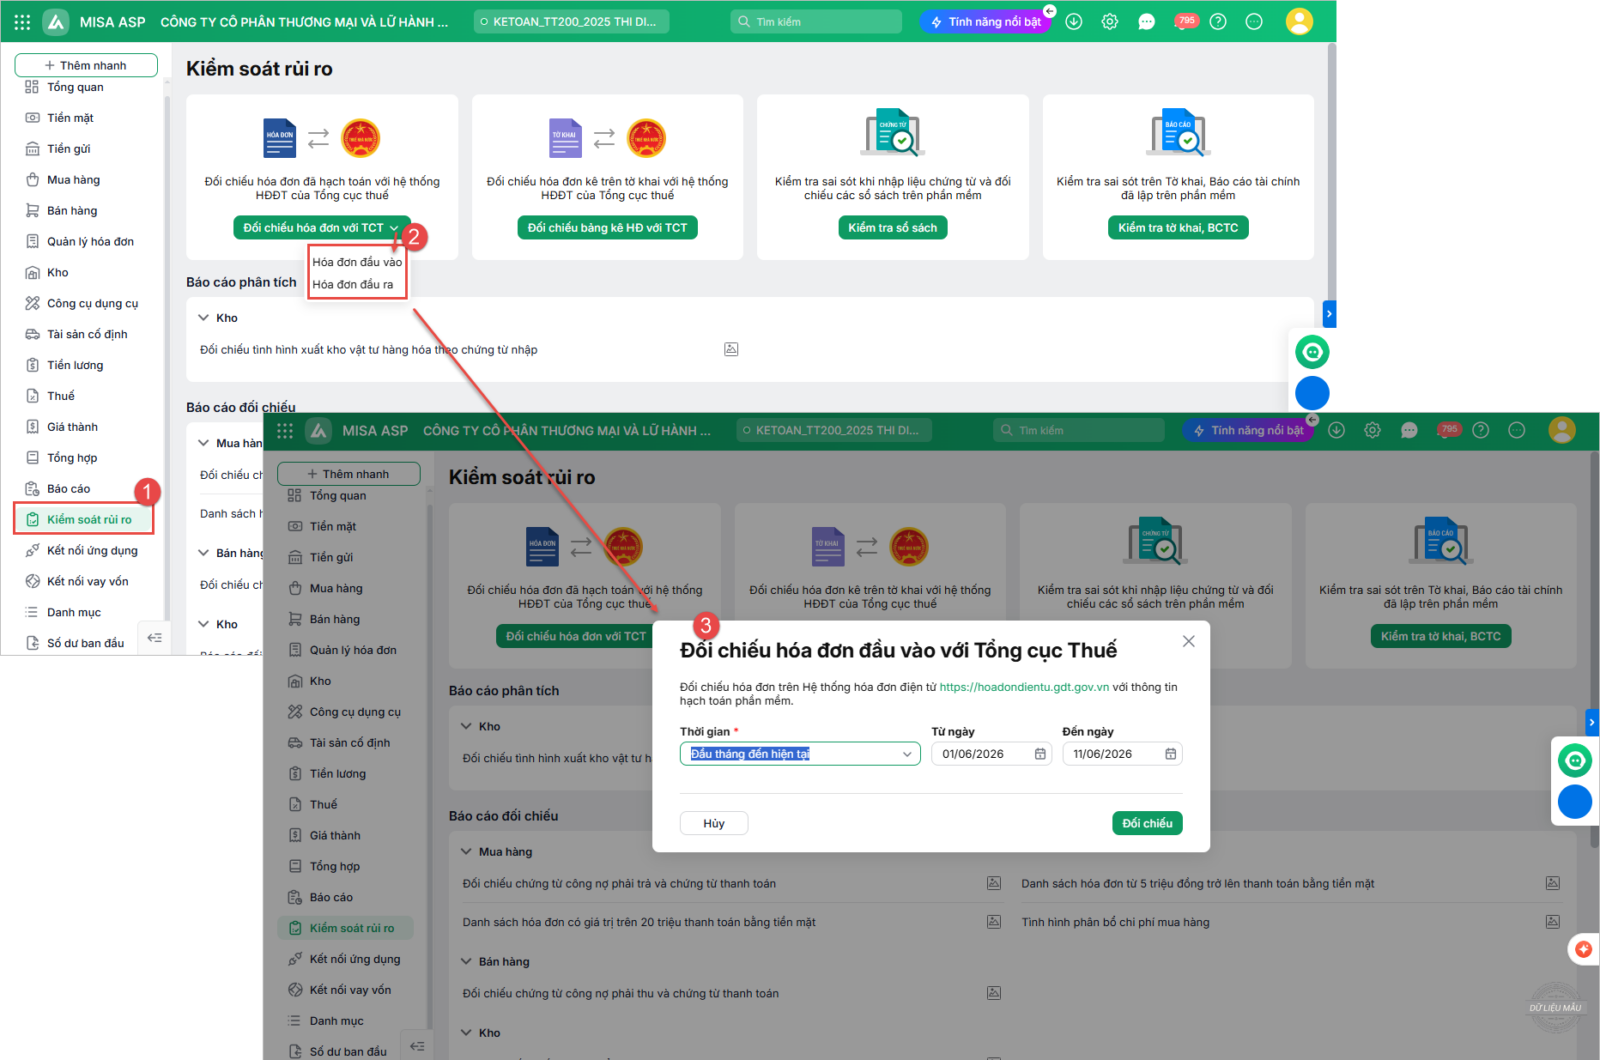
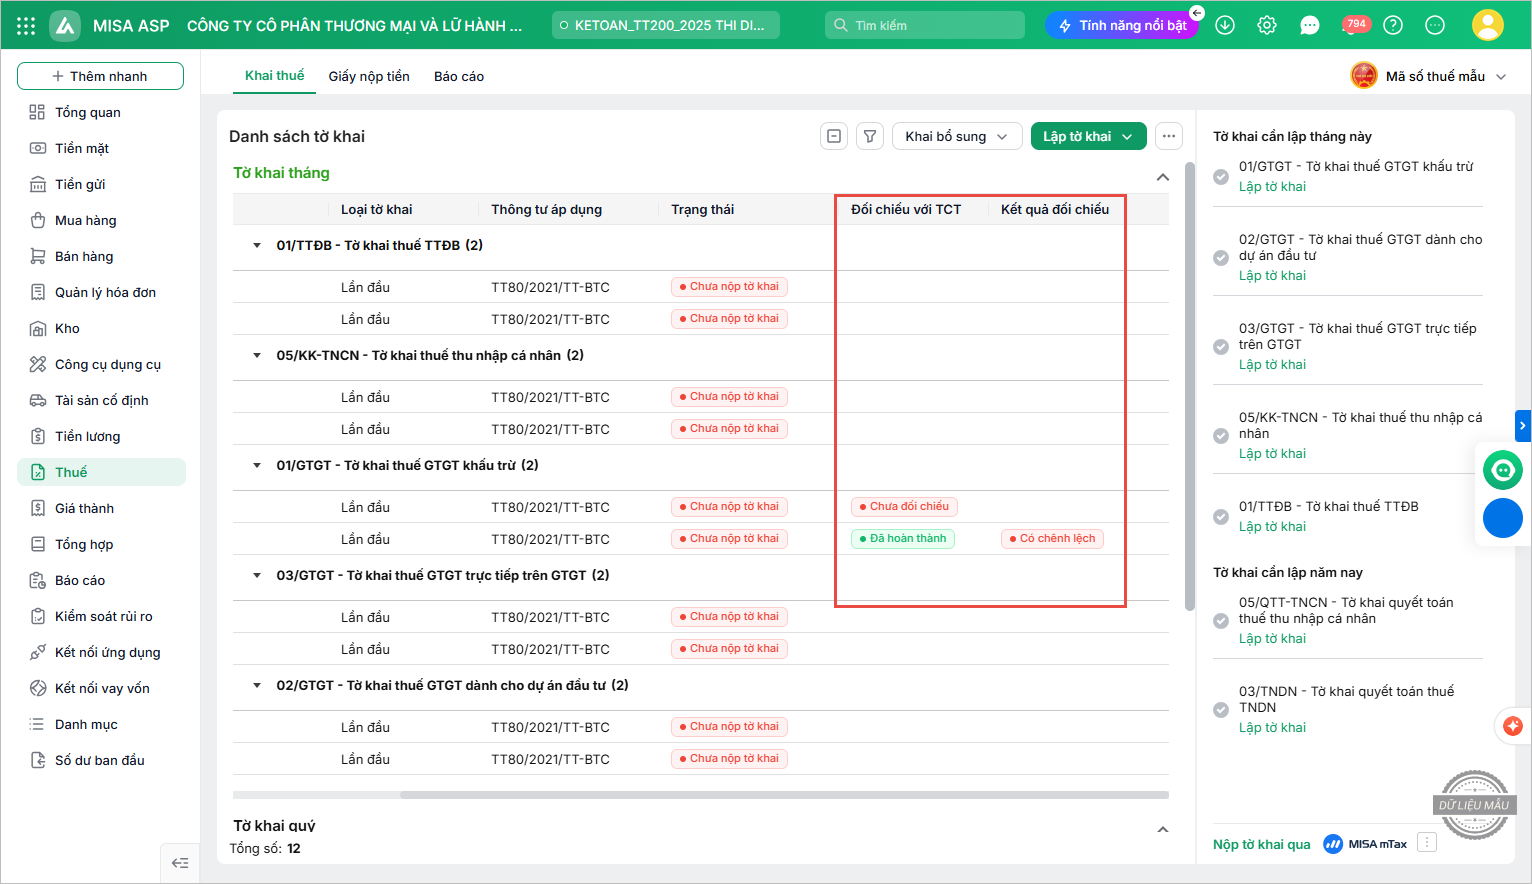
Nhờ vậy, kế toán dịch vụ rà soát được hóa đơn của nhiều khách trên một nền tảng, phát hiện sớm hóa đơn sai sót để trao đổi lại với khách, hạn chế đưa hóa đơn rủi ro vào chi phí.
Để nhận báo giá phần mềm kế toán MISA ASP kèm ưu đãi tới 50%, kế toán dịch vụ để lại họ tên, số điện thoại tại form bên dưới, chuyên viên MISA ASP sẽ liên hệ tư vấn và thiết kế báo giá kèm gói chính sách ưu đãi hấp dẫn, phù hợp với nhu cầu và số doanh nghiệp đang phụ trách ạ.
Xuất hóa đơn khống bị phạt như thế nào phụ thuộc vào mục đích và quy mô vi phạm. Mức nhẹ nhất là phạt 20–50 triệu đồng với tổ chức theo Điều 28 Nghị định 125/2020/NĐ-CP. Nếu dùng hóa đơn khống để khai giảm thuế, người vi phạm bị phạt trốn thuế từ 1 đến 3 lần số thuế trốn, nặng hơn có thể bị truy cứu theo Điều 200 hoặc Điều 203 Bộ luật Hình sự với mức phạt tù đến 7 năm.
Vì vậy, kế toán cần kiểm tra kỹ hóa đơn đầu vào, đối chiếu với hồ sơ giao dịch và dữ liệu trên cổng hóa đơn điện tử trước khi hạch toán. Hy vọng bài viết của MISA ASP giúp kế toán dịch vụ nắm rõ mức phạt và chủ động phòng tránh hóa đơn khống cho khách hàng.