



 MISA ASP
 6 lượt xem
Hạch toán kinh phí công đoàn là việc ghi nhận khoản 2% quỹ tiền lương đóng BHXH mà doanh nghiệp phải trích vào chi phí, nộp lên tổ chức công đoàn. Doanh nghiệp áp dụng chế độ kế toán nào thì dùng tài khoản và cách ghi sổ theo chế độ đó.
1. Kinh phí công đoàn hạch toán vào tài khoản nào?
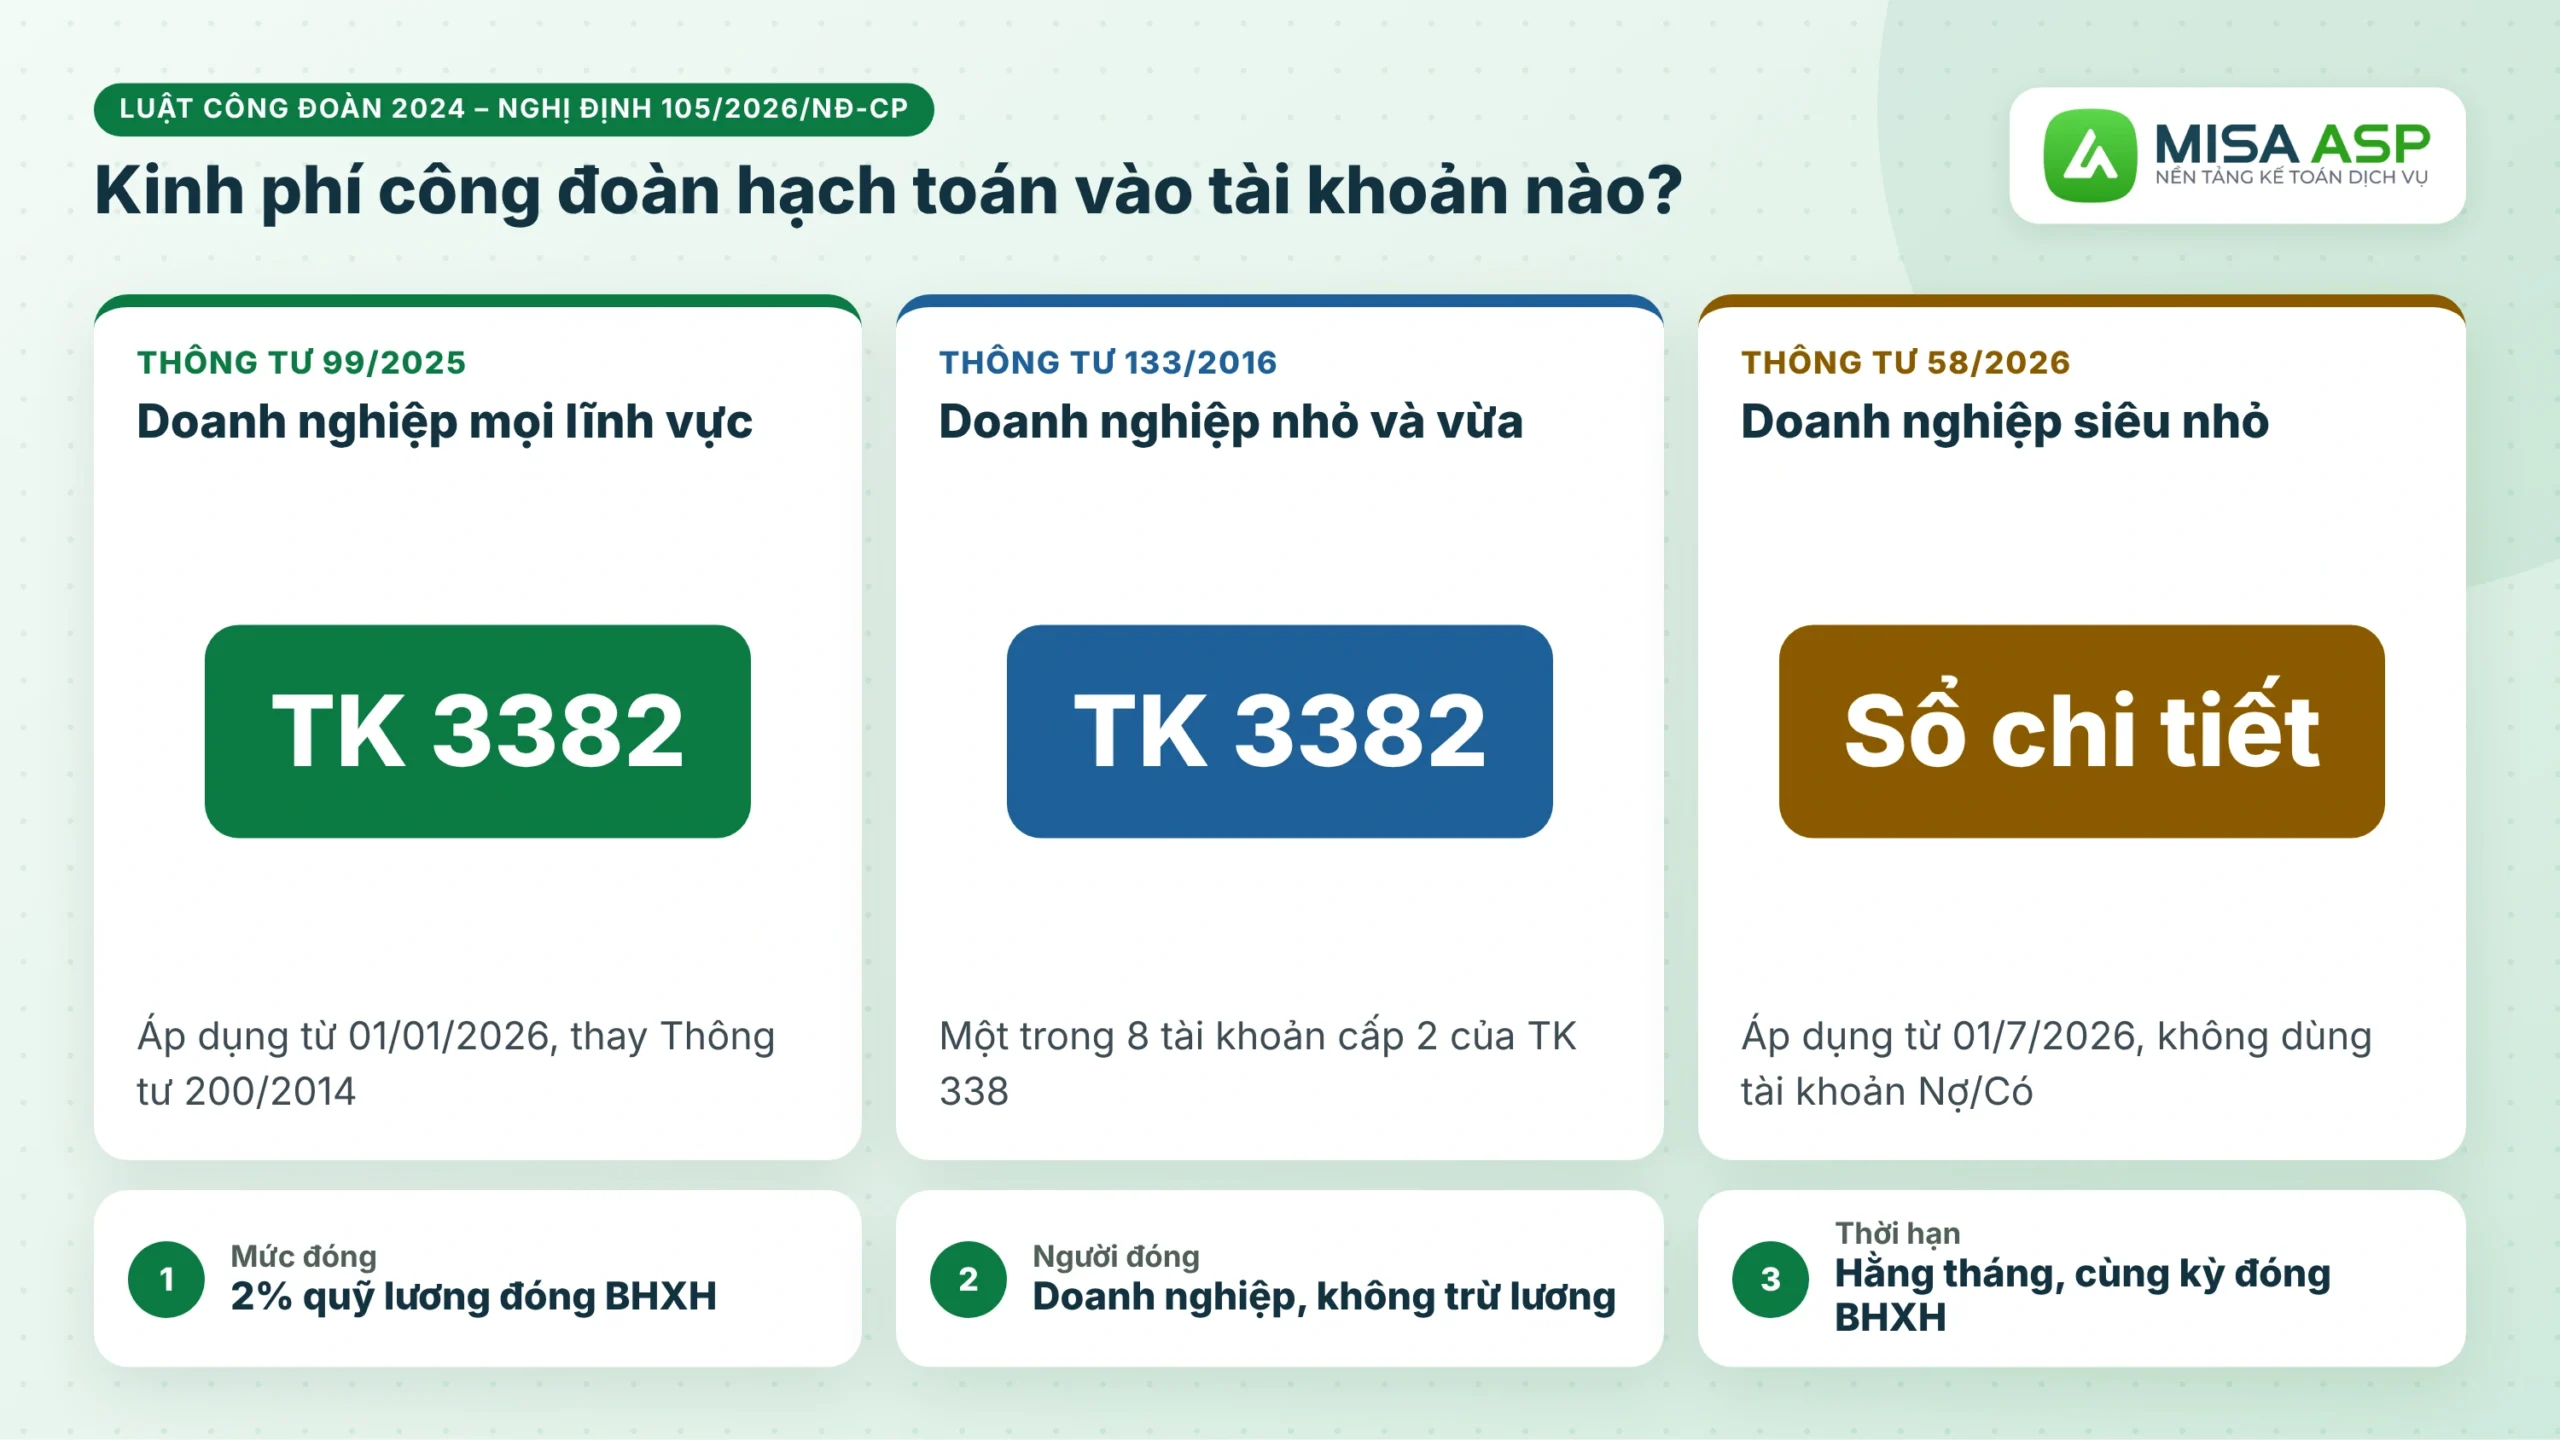
Kinh phí công đoàn hạch toán vào TK 3382 – Kinh phí công đoàn (tài khoản cấp 2 của TK 338 – Phải trả, phải nộp khác) nếu doanh nghiệp áp dụng Thông tư 99/2025/TT-BTC hoặc Thông tư 133/2016/TT-BTC. Doanh nghiệp siêu nhỏ áp dụng Thông tư 58/2026/TT-BTC không dùng hệ thống tài khoản mà ghi vào sổ kế toán theo mẫu.
| Chế độ kế toán | Đối tượng áp dụng | Nơi ghi nhận KPCĐ |
|---|---|---|
| Thông tư 99/2025/TT-BTC | Doanh nghiệp thuộc mọi lĩnh vực, áp dụng từ 01/01/2026 (thay Thông tư 200/2014/TT-BTC) | TK 3382 |
| Thông tư 133/2016/TT-BTC | Doanh nghiệp nhỏ và vừa | TK 3382 |
| Thông tư 58/2026/TT-BTC | Doanh nghiệp siêu nhỏ, áp dụng từ 01/7/2026 | Sổ chi tiết theo mẫu, không dùng tài khoản |
Trước khi ghi sổ, kế toán cần nắm 3 căn cứ:
- Mức đóng: 2% quỹ tiền lương làm căn cứ đóng BHXH cho người lao động, theo điểm b khoản 1 Điều 29 Luật Công đoàn 2024 (đã sửa đổi tại khoản 8 Điều 2 Luật số 97/2025/QH15). Doanh nghiệp đóng toàn bộ khoản này, không trừ vào lương người lao động, dù đã có hay chưa có tổ chức công đoàn.
- Thời hạn đóng: mỗi tháng một lần, cùng thời điểm đóng BHXH bắt buộc (Điều 5 Nghị định 105/2026/NĐ-CP).
- Chi phí: khoản 3 Điều 5 Nghị định 105/2026/NĐ-CP quy định kinh phí công đoàn của doanh nghiệp được hạch toán vào chi phí sản xuất, kinh doanh, dịch vụ trong kỳ.
2. Hạch toán kinh phí công đoàn theo Thông tư 99
Doanh nghiệp áp dụng Thông tư 99/2025/TT-BTC ghi sổ khoản trích 2% theo nguyên tắc kế toán TK 3382 tại Mục B Phụ lục II của Thông tư
2.1. Tài khoản sử dụng
TK 3382 – Kinh phí công đoàn phản ánh tình hình trích và thanh toán kinh phí công đoàn ở đơn vị. Tài khoản đối ứng thường dùng:
- Bên Nợ chi phí: TK 622, 627, 641, 642 tùy bộ phận của người lao động.
- Không dùng TK 623: theo nguyên tắc kế toán TK 623 tại Thông tư 99, khoản trích kinh phí công đoàn tính trên lương công nhân sử dụng xe, máy thi công không hạch toán vào TK 623 – Chi phí sử dụng máy thi công.
- Thanh toán: TK 111, 112.
2.2. Kết cấu TK 3382 theo Thông tư 99
| Bên | Nội dung |
|---|---|
| Bên Nợ | Kinh phí công đoàn chi tại đơn vị; số kinh phí công đoàn đã nộp cho cơ quan quản lý |
| Bên Có | Trích kinh phí công đoàn vào chi phí sản xuất, kinh doanh; kinh phí công đoàn vượt chi được cấp bù |
| Số dư Có | Kinh phí công đoàn đã trích chưa nộp, hoặc được để lại đơn vị chưa chi hết |
| Số dư Nợ | Kinh phí công đoàn đã nộp nhiều hơn số phải nộp, hoặc vượt chi chưa được cấp bù |
2.3. Cách hạch toán kinh phí công đoàn theo Thông tư 99
Cách hạch toán kinh phí công đoàn theo Thông tư 99 gồm 4 nghiệp vụ:
- Nghiệp vụ 1 và 2 phát sinh hằng tháng ở mọi doanh nghiệp
- Nghiệp vụ 3 và 4 chỉ phát sinh khi có kinh phí công đoàn được để lại chi tại đơn vị.
| Nghiệp vụ | Bút toán | Chứng từ |
|---|---|---|
| 1. Trích kinh phí công đoàn 2% vào chi phí | Nợ TK 622, 627, 641, 642 Có TK 3382 |
Bảng lương, bảng phân bổ tiền lương và các khoản trích theo lương |
| 2. Nộp kinh phí công đoàn về Liên đoàn Lao động | Nợ TK 3382 Có TK 111, 112 |
Ủy nhiệm chi, giấy báo Nợ hoặc phiếu chi |
| 3. Chi tiêu kinh phí công đoàn tại đơn vị | Nợ TK 3382 Có TK 111, 112 |
Đề nghị chi, phiếu chi, chứng từ chi |
| 4. Nhận tiền cấp bù khoản chi vượt | Nợ TK 111, 112 Có TK 3382 |
Giấy báo Có hoặc phiếu thu |
» Nghiệp vụ 1: Trích kinh phí công đoàn vào chi phí
Cuối mỗi tháng, sau khi chốt bảng lương, kế toán làm 3 bước:
- Xác định quỹ tiền lương đóng BHXH của từng bộ phận. Căn cứ là tiền lương đóng BHXH, không phải lương thực trả hay tổng thu nhập.
- Tính kinh phí công đoàn: quỹ lương đóng BHXH × 2%, tính riêng từng bộ phận.
- Ghi sổ: Nợ tài khoản chi phí của bộ phận có người lao động / Có TK 3382. Không ghi Nợ TK 334 vì khoản này không trừ vào lương.
Ví dụ: Công ty A có quỹ tiền lương đóng BHXH tháng 10/2026 như sau (số liệu giả định):
| Bộ phận | Quỹ lương đóng BHXH (đồng) | KPCĐ 2% (đồng) | Tài khoản Nợ |
|---|---|---|---|
| Công nhân trực tiếp sản xuất | 120.000.000 | 2.400.000 | TK 622 |
| Nhân viên bán hàng | 30.000.000 | 600.000 | TK 641 |
| Bộ phận quản lý | 50.000.000 | 1.000.000 | TK 642 |
| Cộng | 200.000.000 | 4.000.000 |
Ngày 31/10/2026, kế toán ghi:
- Nợ TK 622: 2.400.000 đồng
- Nợ TK 641: 600.000 đồng
- Nợ TK 642: 1.000.000 đồng
- Có TK 3382: 4.000.000 đồng
Sau bút toán này, TK 3382 có số dư Có 4.000.000 đồng, là số đã trích chưa nộp.
» Nghiệp vụ 2: Hạch toán nộp kinh phí công đoàn
Doanh nghiệp nộp kinh phí công đoàn mỗi tháng một lần, cùng thời điểm đóng BHXH bắt buộc:
- Lập ủy nhiệm chi đúng số đã trích, ghi rõ nội dung “Nộp kinh phí công đoàn tháng …” vào tài khoản của tổ chức công đoàn quản lý.
- Ghi sổ khi nhận giấy báo Nợ: Nợ TK 3382 / Có TK 112 (nộp tiền mặt thì Có TK 111, căn cứ phiếu chi).
- Đối chiếu: số đã nộp phải khớp số đã trích của tháng đó.
Ví dụ (tiếp): Ngày 25/11/2026, công ty A chuyển khoản nộp kinh phí công đoàn tháng 10/2026:
- Nợ TK 3382: 4.000.000 đồng
- Có TK 112: 4.000.000 đồng
TK 3382 của tháng 10 về 0. Nếu số dư còn Có là nộp thiếu; còn Nợ là nộp thừa.
» Nghiệp vụ 3: Chi kinh phí công đoàn tại đơn vị
Nghiệp vụ này chỉ dùng khi có kinh phí công đoàn được để lại đơn vị và theo dõi trên sổ doanh nghiệp:
- Nhận đề nghị chi kèm chứng từ (danh sách thăm hỏi, hóa đơn mua quà…).
- Kiểm tra số dư Có TK 3382 để biết số còn được chi.
- Ghi sổ: Nợ TK 3382 / Có TK 111, 112.
Ví dụ: Đầu tháng 11/2026, TK 3382 còn số dư Có 2.000.000 đồng kinh phí được để lại đơn vị. Ngày 15/11/2026, đơn vị chi tiền mặt thăm hỏi người lao động ốm đau 2.500.000 đồng:
- Nợ TK 3382: 2.500.000 đồng
- Có TK 111: 2.500.000 đồng
TK 3382 chuyển sang số dư Nợ 500.000 đồng, là phần chi vượt chưa được cấp bù.
» Nghiệp vụ 4: Nhận cấp bù khoản chi vượt
- Theo dõi số dư Nợ TK 3382 đến khi có quyết định cấp bù.
- Ghi sổ khi nhận tiền: Nợ TK 111, 112 / Có TK 3382.
Ví dụ (tiếp): Ngày 30/11/2026, công ty A nhận chuyển khoản cấp bù 500.000 đồng:
- Nợ TK 112: 500.000 đồng
- Có TK 3382: 500.000 đồng
Tổng hợp biến động TK 3382 trong ví dụ:
| Luồng | Ngày | Nghiệp vụ | Nợ (đồng) | Có (đồng) | Số dư TK 3382 |
|---|---|---|---|---|---|
| Trích – nộp | 31/10/2026 | Trích KPCĐ tháng 10 | 4.000.000 | Có 4.000.000 | |
| Trích – nộp | 25/11/2026 | Nộp KPCĐ tháng 10 | 4.000.000 | 0 | |
| Chi tại đơn vị | 01/11/2026 | Số được để lại đơn vị (giả định) | Có 2.000.000 | ||
| Chi tại đơn vị | 15/11/2026 | Chi thăm hỏi ốm đau | 2.500.000 | Nợ 500.000 | |
| Chi tại đơn vị | 30/11/2026 | Nhận cấp bù | 500.000 | 0 |
Lưu ý khi hạch toán:
- Không ghi TK 623 khoản trích trên lương công nhân sử dụng xe, máy thi công (nguyên tắc TK 623, Thông tư 99).
- Người lao động tăng, giảm trong tháng thì tính theo quỹ lương đóng BHXH thực tế của tháng đó, khớp với danh sách đóng BHXH.
- Mở chi tiết TK 3382 theo tháng hoặc theo nội dung (KPCĐ 2%, đoàn phí, số để lại đơn vị) để đối chiếu số dư cuối kỳ.
Cuối tháng là lúc kế toán dịch vụ nhiều việc nhất: lương, bảo hiểm, kinh phí công đoàn của nhiều khách dồn về cùng lúc, làm tay trên Excel phải tăng ca, làm thêm giờ hết ngày này sang ngày khác.
Bận rộn là vậy nhưng vẫn nơm nớp lo sai, vì sai một con số là khách phàn nàn, nặng hơn thì bị phạt nộp chậm. Nhiều kế toán muốn tăng thu nhập nhưng không nhận thêm được khách vì không còn sức, cũng không còn thời gian làm thêm.
Đó là lý do vì sao, hiện nay 90% kế toán dịch vụ đã chọn MISA ASP để tự động hóa toàn bộ quy trình: Công việc thủ công được phần mềm làm thay, năng suất tăng lên, nhận thêm khách và tăng thu nhập mà không bị quá tải.
Với nghiệp vụ lương và kinh phí công đoàn, MISA ASP giúp:
✔ Tự hạch toán chi phí lương và các khoản trích theo lương, gồm cả kinh phí công đoàn, ngay từ bảng lương đã lập.
✔ Thiết lập tài khoản hạch toán lương theo từng đơn vị, bộ phận một lần, các kỳ sau dùng lại.
✔ Nhập khẩu bảng chấm công từ Excel, tính lương nhanh cho cả đơn vị đông nhân viên.
✔ Cập nhật cấu trúc, công thức và quy định lương mới nhất theo Thông tư 99/2025.
Các tính năng tự động khác miễn phí trên phần mềm:
✔ Hóa đơn đầu vào, đầu ra được lấy tự động từ nhà cung cấp vào 23h59 hằng ngày.
✔ Trợ lý AVA đọc hóa đơn và đề xuất sẵn bút toán, kế toán chỉ kiểm tra rồi lưu.
✔ Sao kê ngân hàng nhập thẳng từ file Excel, có gợi ý diễn giải khi ghi sổ.
✔ Đối chiếu hóa đơn đã hạch toán với hóa đơn trên cổng hóa đơn điện tử để phát hiện sai lệch sớm.
✔ Lập tờ khai và nộp qua MISA mTax miễn phí, phần mềm nhắc trước các hạn nộp.
NHẬN DEMO 1:1 & ƯU ĐÃI TỚI 50% MISA ASP
3. Hạch toán kinh phí công đoàn theo Thông tư 133
Doanh nghiệp nhỏ và vừa áp dụng Thông tư 133/2016/TT-BTC ghi sổ khoản trích 2% theo Điều 45 của Thông tư (TK 338).
3.1. Tài khoản sử dụng
TK 3382 – Kinh phí công đoàn, một trong 8 tài khoản cấp 2 của TK 338. Khác với Thông tư 99, Thông tư 133 không có TK 622, 627, 641:
- Sản xuất, thi công: TK 154 (hoặc 631 nếu kiểm kê định kỳ).
- Xây dựng cơ bản dở dang: TK 241.
- Bán hàng, quản lý: TK 642, chi tiết TK 6421 – Chi phí bán hàng, TK 6422 – Chi phí quản lý doanh nghiệp.
3.2. Kết cấu TK 3382 theo Thông tư 133
Kết cấu TK 3382 theo Thông tư 133 giống Thông tư 99:
- Bên Nợ: kinh phí công đoàn chi tại đơn vị; số đã nộp cho cơ quan quản lý kinh phí công đoàn.
- Bên Có: trích kinh phí công đoàn vào chi phí sản xuất, kinh doanh.
- Số dư Có: kinh phí công đoàn đã trích chưa nộp, hoặc được để lại đơn vị chưa chi hết.
- Số dư Nợ: kinh phí công đoàn vượt chi chưa được cấp bù.
3.3. Bút toán trích, nộp kinh phí công đoàn theo Thông tư 133
| Nghiệp vụ | Bút toán |
|---|---|
| Trích kinh phí công đoàn 2% vào chi phí | Nợ TK 154 (631), 241, 642 Có TK 3382 |
| Nộp kinh phí công đoàn | Nợ TK 3382 Có TK 111, 112 |
| Chi tiêu kinh phí công đoàn tại đơn vị | Nợ TK 3382 Có TK 111, 112 |
Với số liệu ví dụ ở mục 2, nếu công ty A áp dụng Thông tư 133, bút toán trích là Nợ TK 154: 2.400.000 đồng, Nợ TK 6421: 600.000 đồng, Nợ TK 6422: 1.000.000 đồng / Có TK 3382: 4.000.000 đồng. Bút toán nộp giữ nguyên.
4. Kế toán kinh phí công đoàn tại doanh nghiệp siêu nhỏ theo Thông tư 58
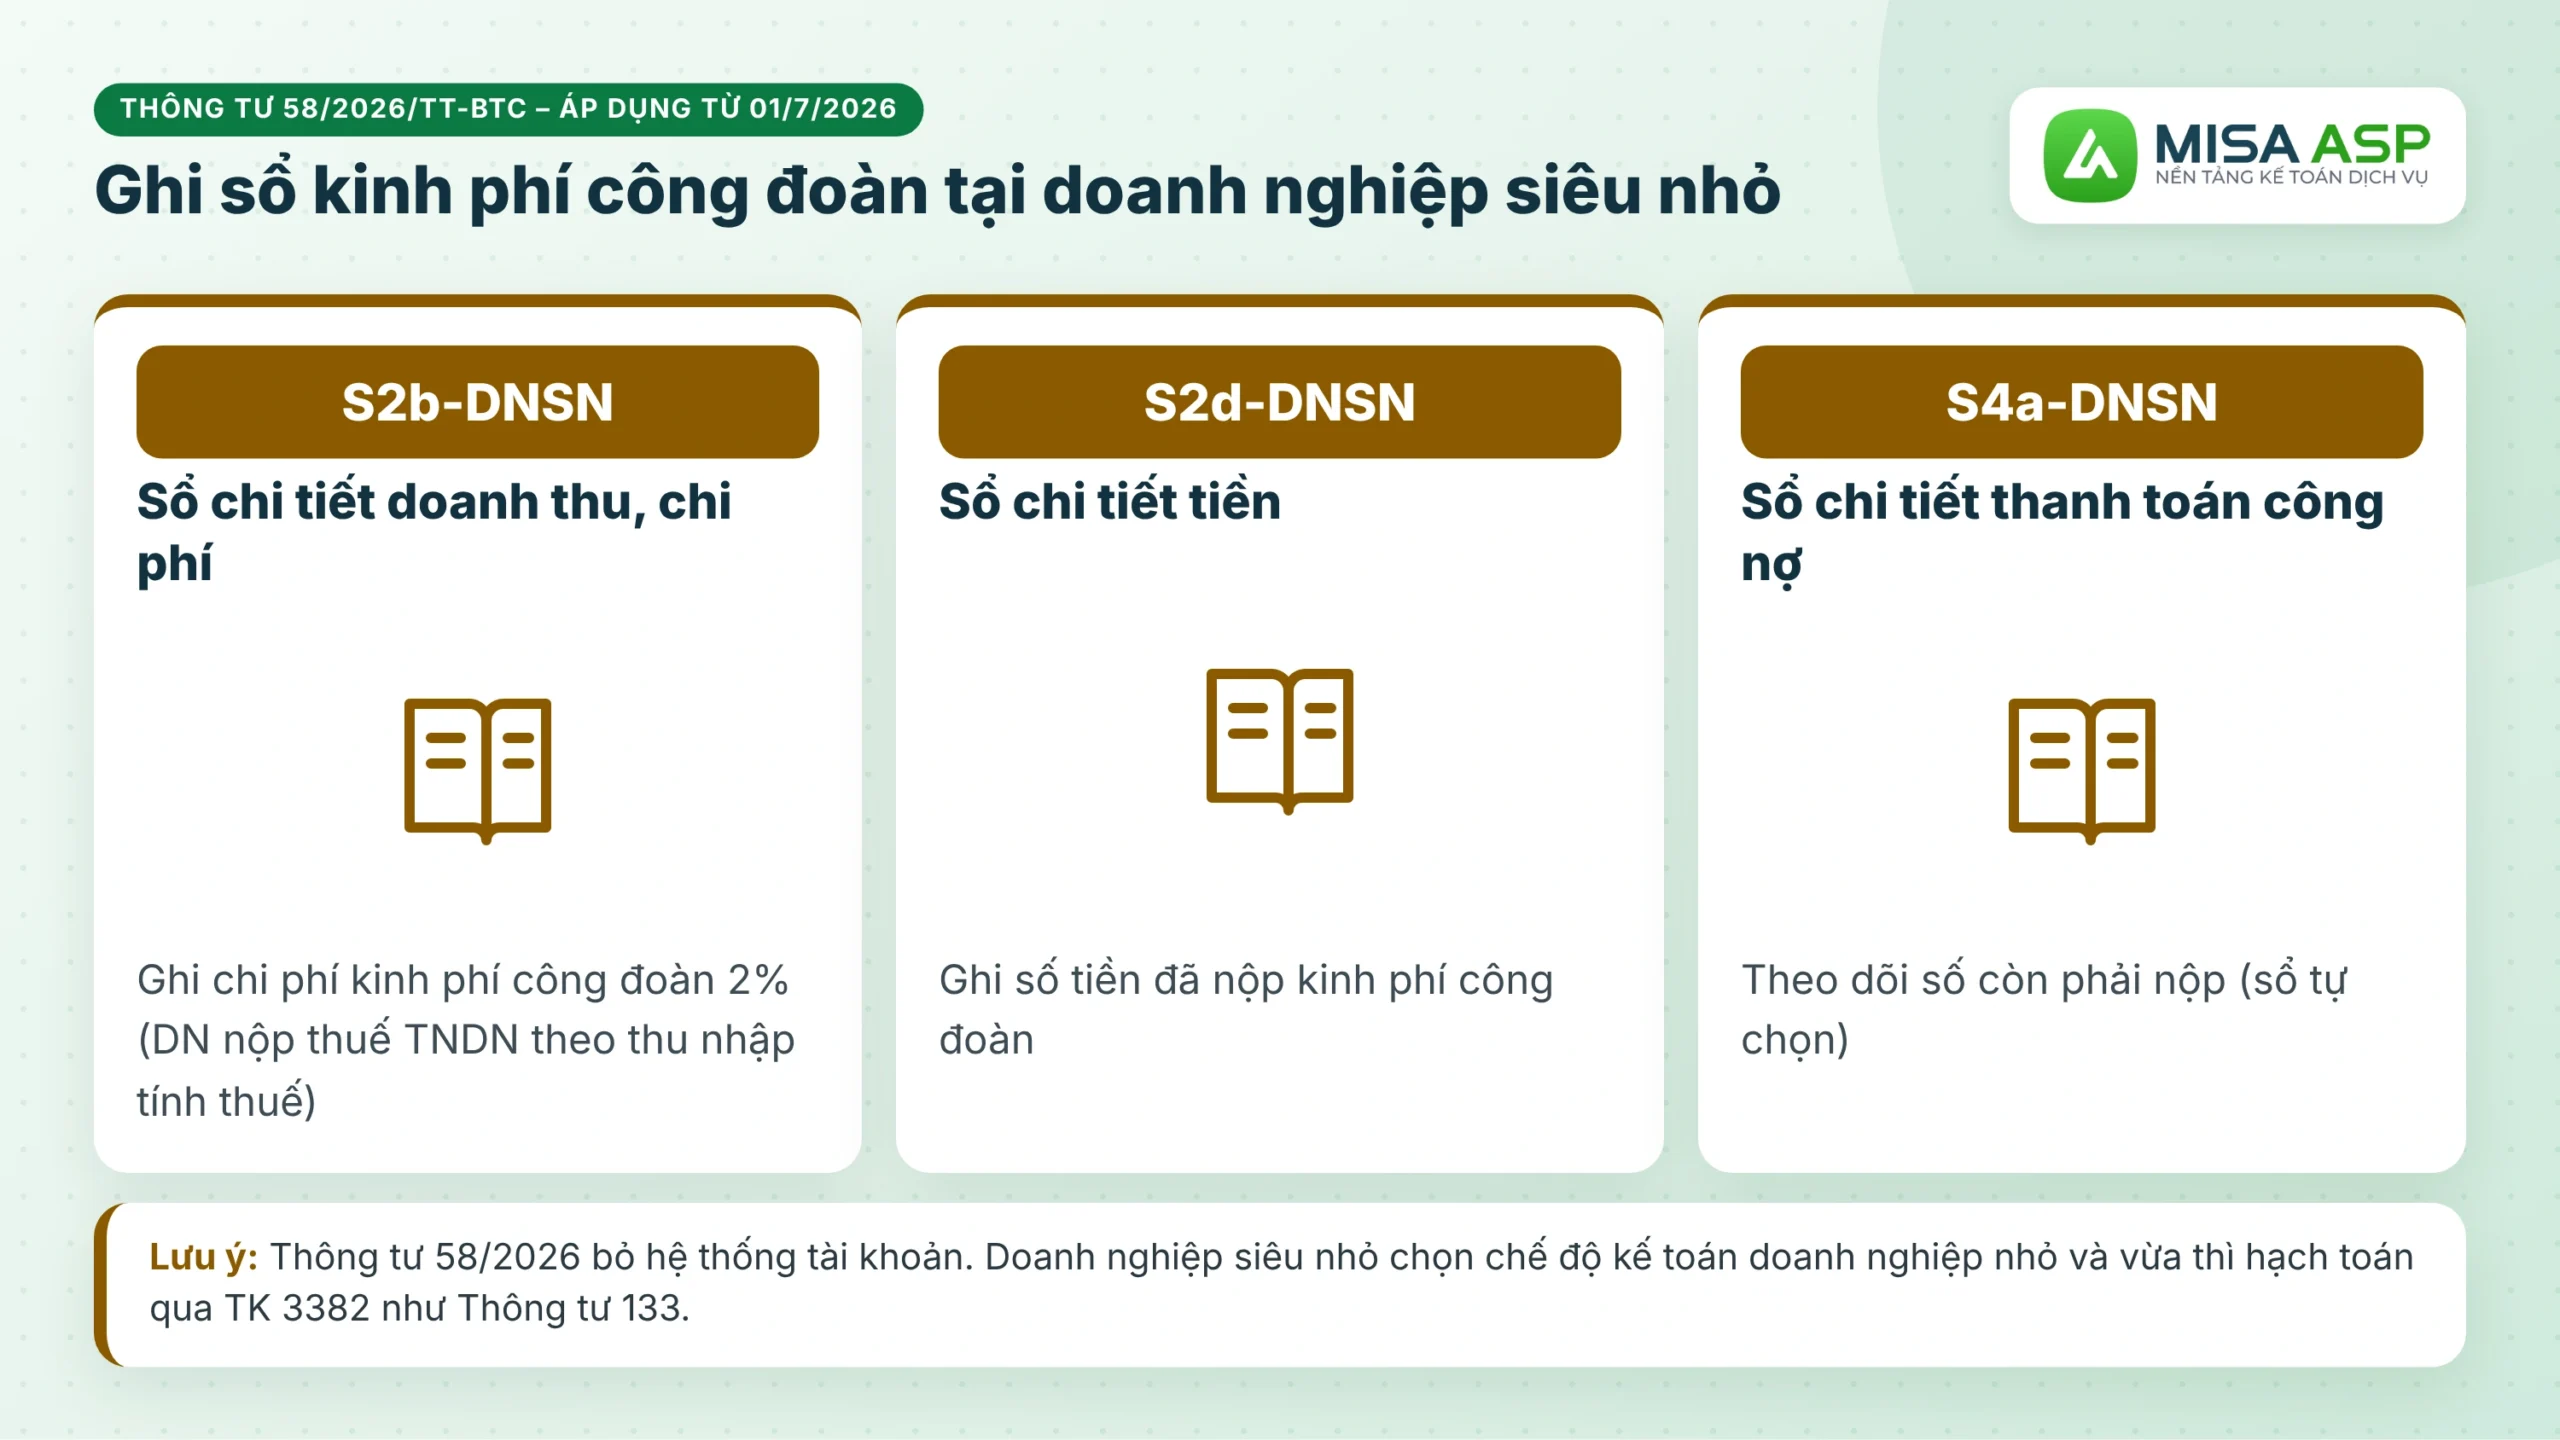
Thông tư 58/2026/TT-BTC áp dụng từ 01/7/2026, thay Thông tư 132/2018/TT-BTC, không còn hệ thống tài khoản ghi Nợ/Có. Doanh nghiệp siêu nhỏ ghi nghiệp vụ trực tiếp vào sổ kế toán theo phương pháp nộp thuế đã chọn:
| Nghiệp vụ | Sổ ghi nhận |
|---|---|
| Trích kinh phí công đoàn vào chi phí (doanh nghiệp nộp thuế TNDN theo thu nhập tính thuế) | S2b-DNSN – Sổ chi tiết doanh thu, chi phí |
| Nộp tiền kinh phí công đoàn | S2d-DNSN – Sổ chi tiết tiền |
| Theo dõi số còn phải nộp (nếu cần) | S4a-DNSN – Sổ chi tiết thanh toán công nợ |
Doanh nghiệp siêu nhỏ đang có số dư “Các khoản trích theo lương” trên sổ cũ khi chuyển sang Thông tư 58 thì đưa số dư này sang sổ chi tiết thanh toán công nợ. Doanh nghiệp siêu nhỏ cũng có quyền chọn chế độ kế toán doanh nghiệp nhỏ và vừa; khi đó hạch toán kinh phí công đoàn như mục 3 và áp dụng nhất quán trong năm tài chính.
5. Hạch toán đoàn phí công đoàn trừ vào lương
Kinh phí công đoàn và đoàn phí công đoàn là hai khoản khác nhau. Kinh phí công đoàn 2% do doanh nghiệp đóng, tính vào chi phí. Đoàn phí do đoàn viên công đoàn đóng, doanh nghiệp trừ vào lương rồi nộp cho tổ chức công đoàn, không tính vào chi phí của doanh nghiệp.
| Tiêu chí | Kinh phí công đoàn | Đoàn phí công đoàn |
|---|---|---|
| Người đóng | Doanh nghiệp | Người lao động là đoàn viên |
| Ghi nhận | Chi phí sản xuất, kinh doanh | Trừ vào lương |
| Bút toán trích | Nợ TK chi phí Có TK 3382 |
Nợ TK 334 Có TK 3382 |
Cách hạch toán đoàn phí công đoàn trừ vào lương theo bút toán tại Thông tư 99 (Nợ TK 334 – số trừ vào lương người lao động):
- Khi trừ đoàn phí vào lương: Nợ TK 334 / Có TK 3382 (chi tiết đoàn phí).
- Khi nộp đoàn phí: Nợ TK 3382 (chi tiết đoàn phí) / Có TK 111, 112.
Nên mở chi tiết TK 3382 cho đoàn phí để tách khỏi khoản 2% khi đối chiếu số đã nộp. Doanh nghiệp không có đoàn viên công đoàn thì không phát sinh hạch toán phí công đoàn trừ lương.
6. Hạch toán kế toán công đoàn cơ sở
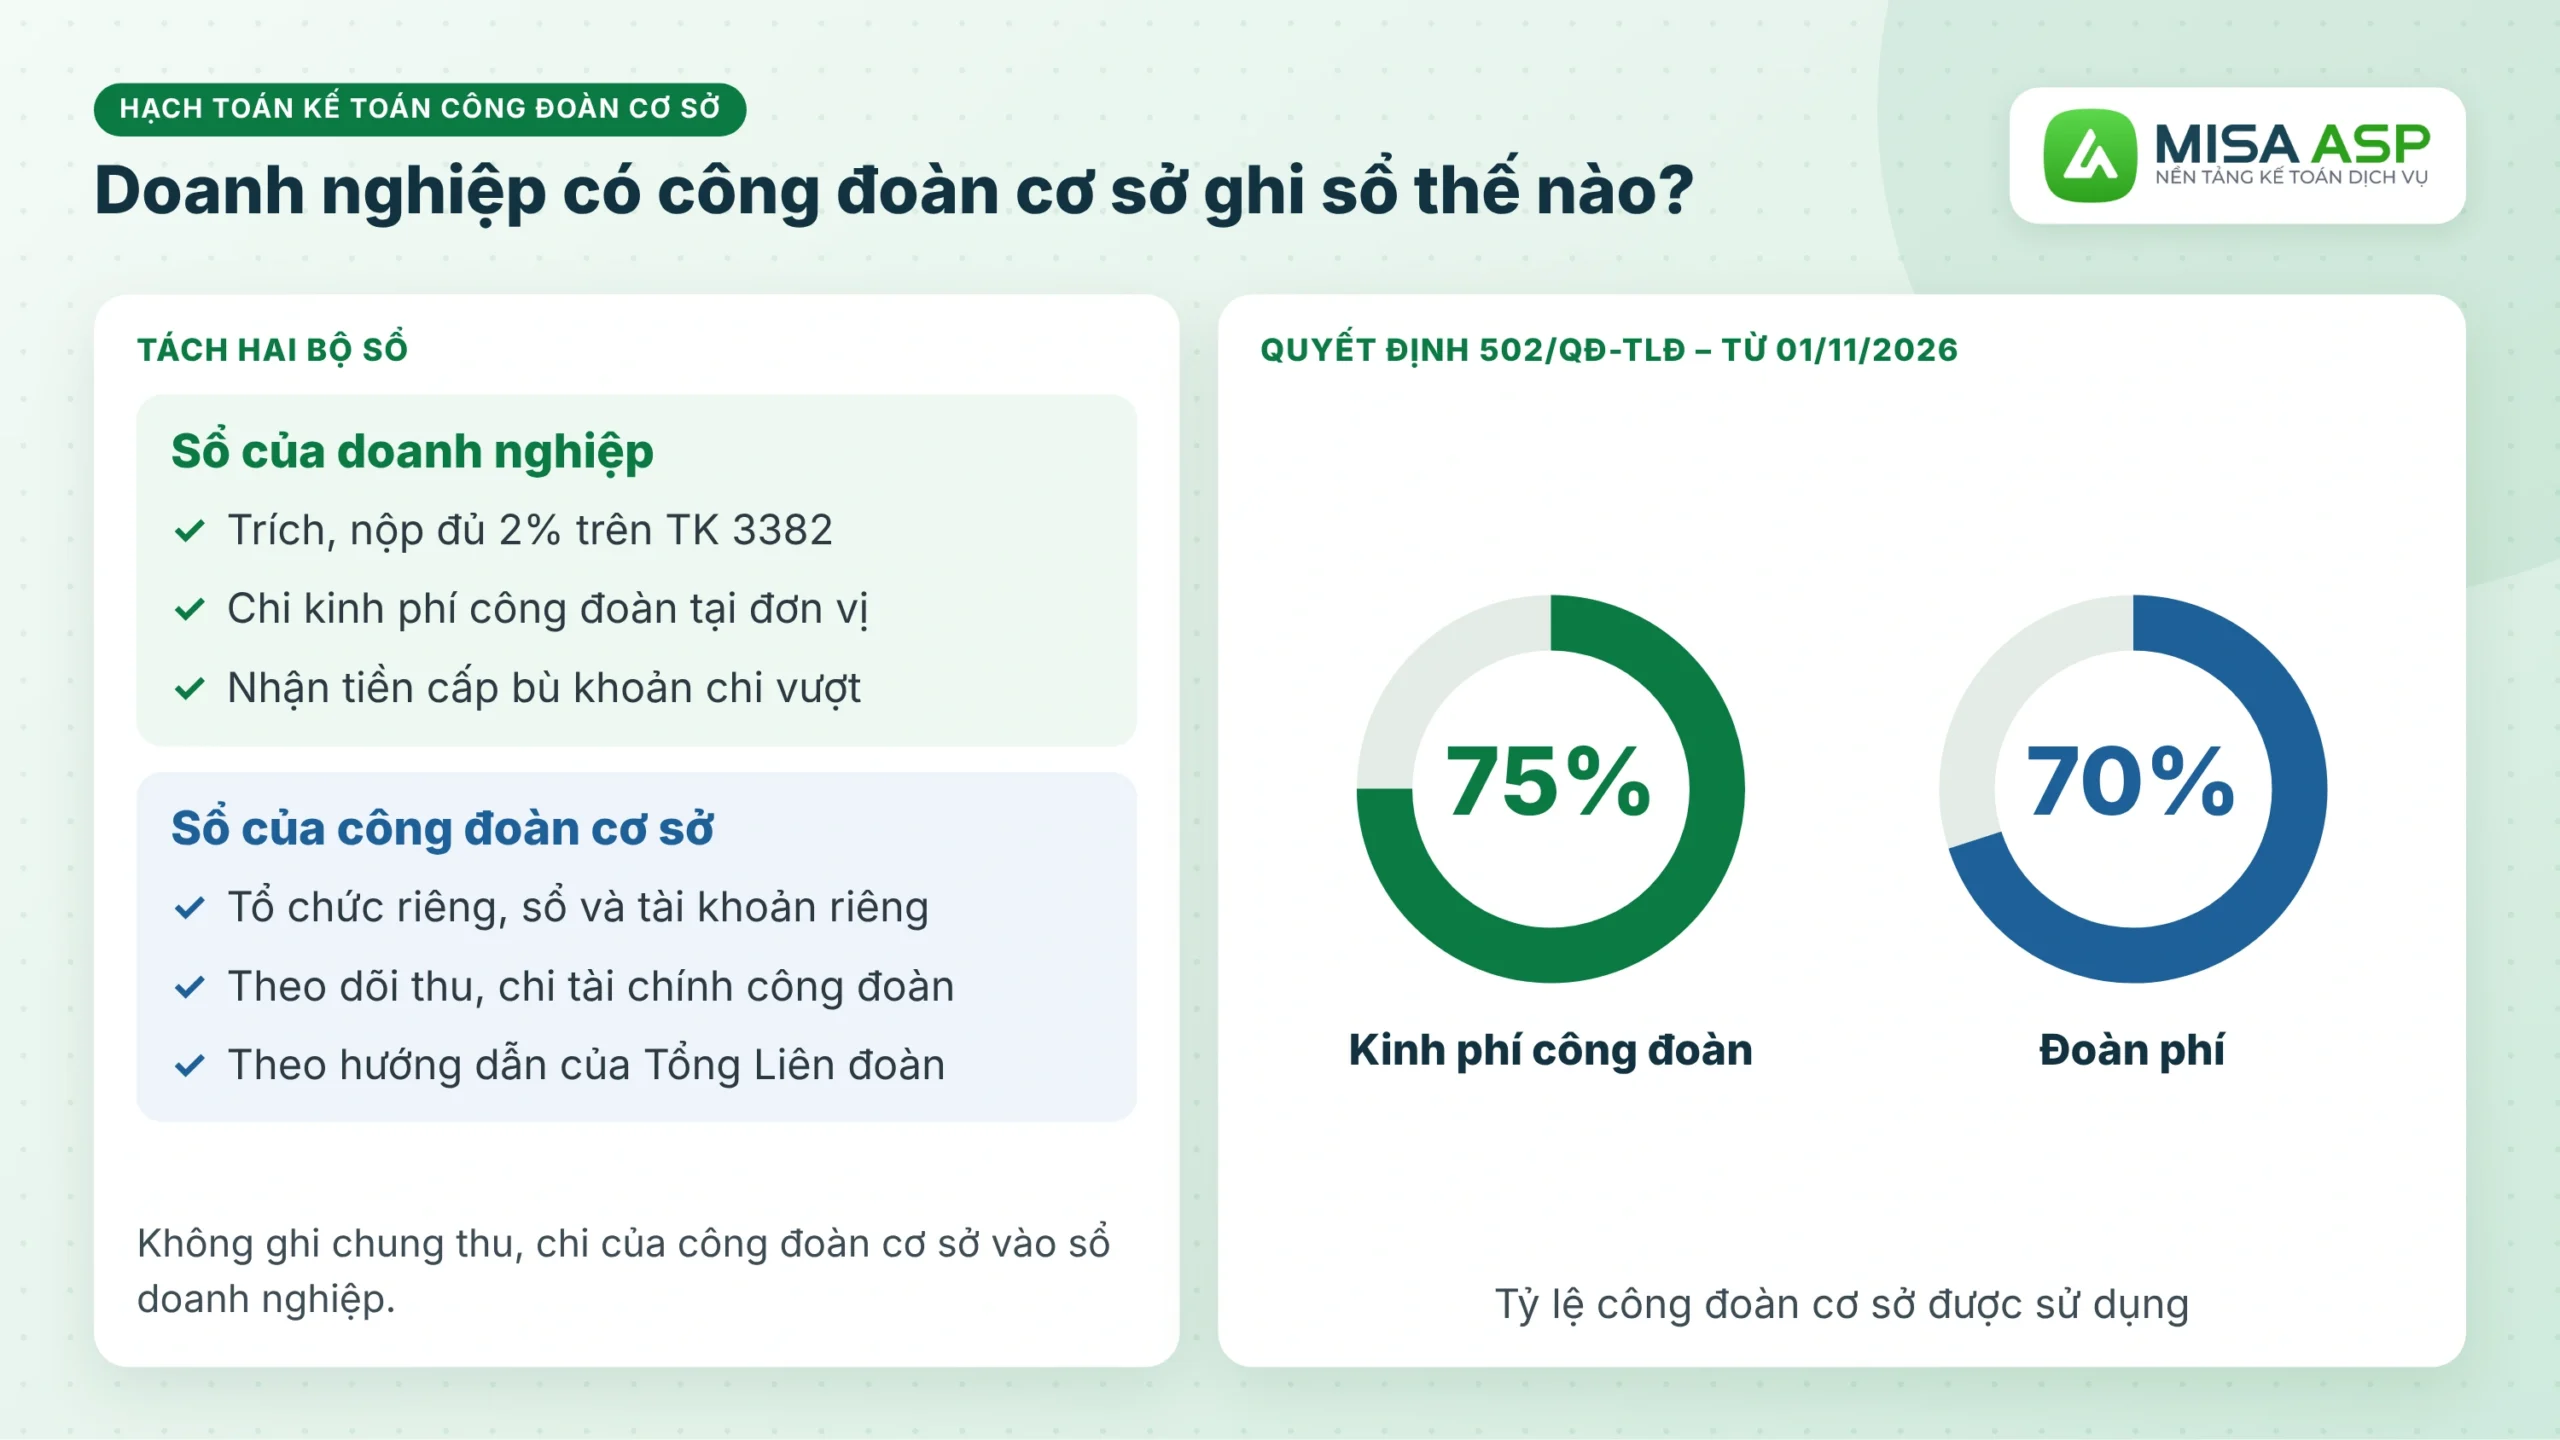
Doanh nghiệp đã thành lập công đoàn cơ sở vẫn trích, nộp đủ 2% như mục 2, mục 3. Theo Quyết định 502/QĐ-TLĐ của Tổng Liên đoàn Lao động Việt Nam (áp dụng từ 01/11/2026), công đoàn cơ sở được sử dụng 75% số kinh phí công đoàn và 70% số đoàn phí thu được.
Khi hạch toán kế toán công đoàn cơ sở, cần tách hai bộ sổ:
- Sổ của doanh nghiệp: chỉ ghi các nghiệp vụ trích, nộp, chi kinh phí công đoàn tại đơn vị và nhận cấp bù trên TK 3382 như bảng ở mục 2, mục 3.
- Sổ của công đoàn cơ sở: công đoàn cơ sở là tổ chức riêng, theo dõi thu, chi tài chính công đoàn trên sổ và tài khoản riêng theo hướng dẫn của Tổng Liên đoàn, không ghi chung vào sổ của doanh nghiệp.
Số dư Có TK 3382 cuối kỳ là kinh phí công đoàn đã trích chưa nộp, hoặc phần được để lại đơn vị chưa chi hết. Số dư Nợ là phần vượt chi chưa được cấp bù, kế toán theo dõi đến khi nhận tiền cấp bù.
7. Hạch toán tiền phạt chậm đóng kinh phí công đoàn
Không đóng, chậm đóng hoặc đóng kinh phí công đoàn không đúng mức là hành vi bị nghiêm cấm theo khoản 5 Điều 10 Luật Công đoàn 2024. Khi phát sinh tiền phạt, kế toán hạch toán:
- Khi có quyết định phạt: Nợ TK 811 / Có TK 3388.
- Khi nộp phạt: Nợ TK 3388 / Có TK 111, 112.
- Cuối kỳ kết chuyển: Nợ TK 911 / Có TK 811.
Tiền phạt vi phạm hành chính không được trừ khi tính thuế TNDN, kế toán điều chỉnh tăng khi quyết toán.
8. Hạch toán kinh phí công đoàn tự động trên MISA ASP
Trên MISA ASP, khoản trích 2% được ghi sổ cùng chi phí lương, căn cứ bảng lương đã lập:
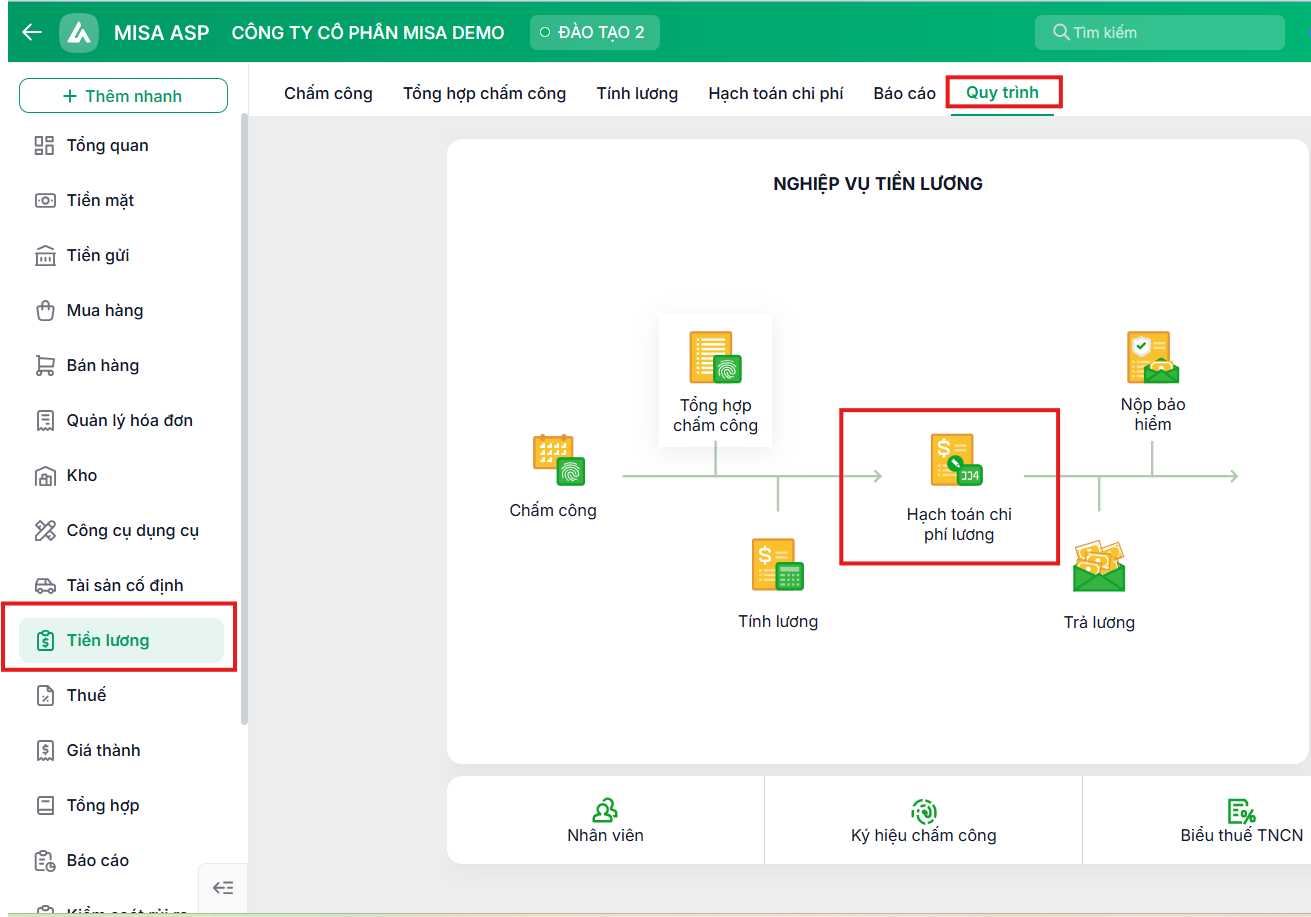
Bước 1: Vào phân hệ Tiền lương\tab Quy trình, chọn Hạch toán chi phí lương (hoặc tab Hạch toán chi phí, chọn Thêm hạch toán chi phí).
Bước 2: Chọn bảng lương, nhấn Đồng ý.
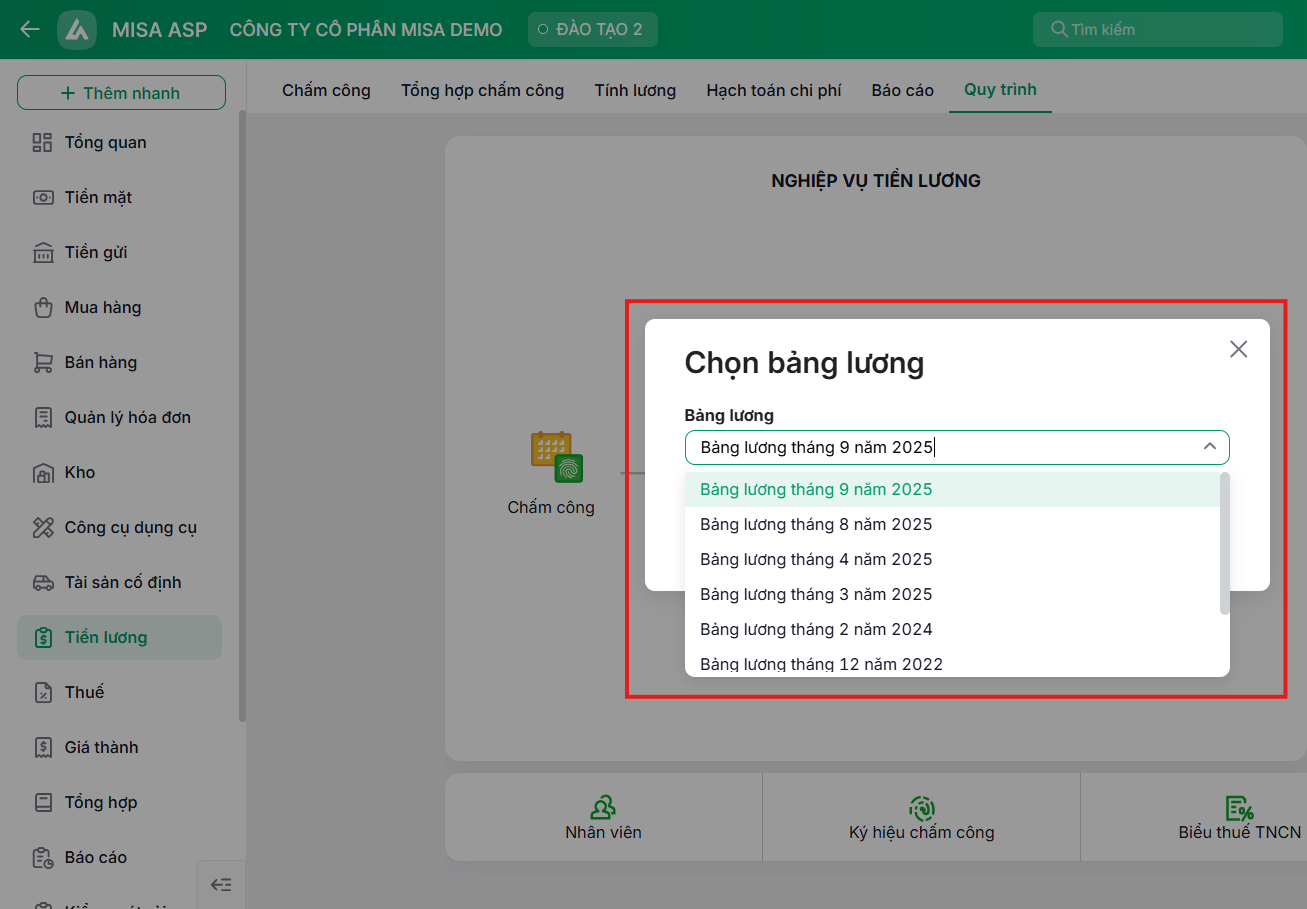
Bước 3: Phần mềm tự hạch toán chi phí lương và các khoản trích theo lương, trong đó có Có TK 3382.
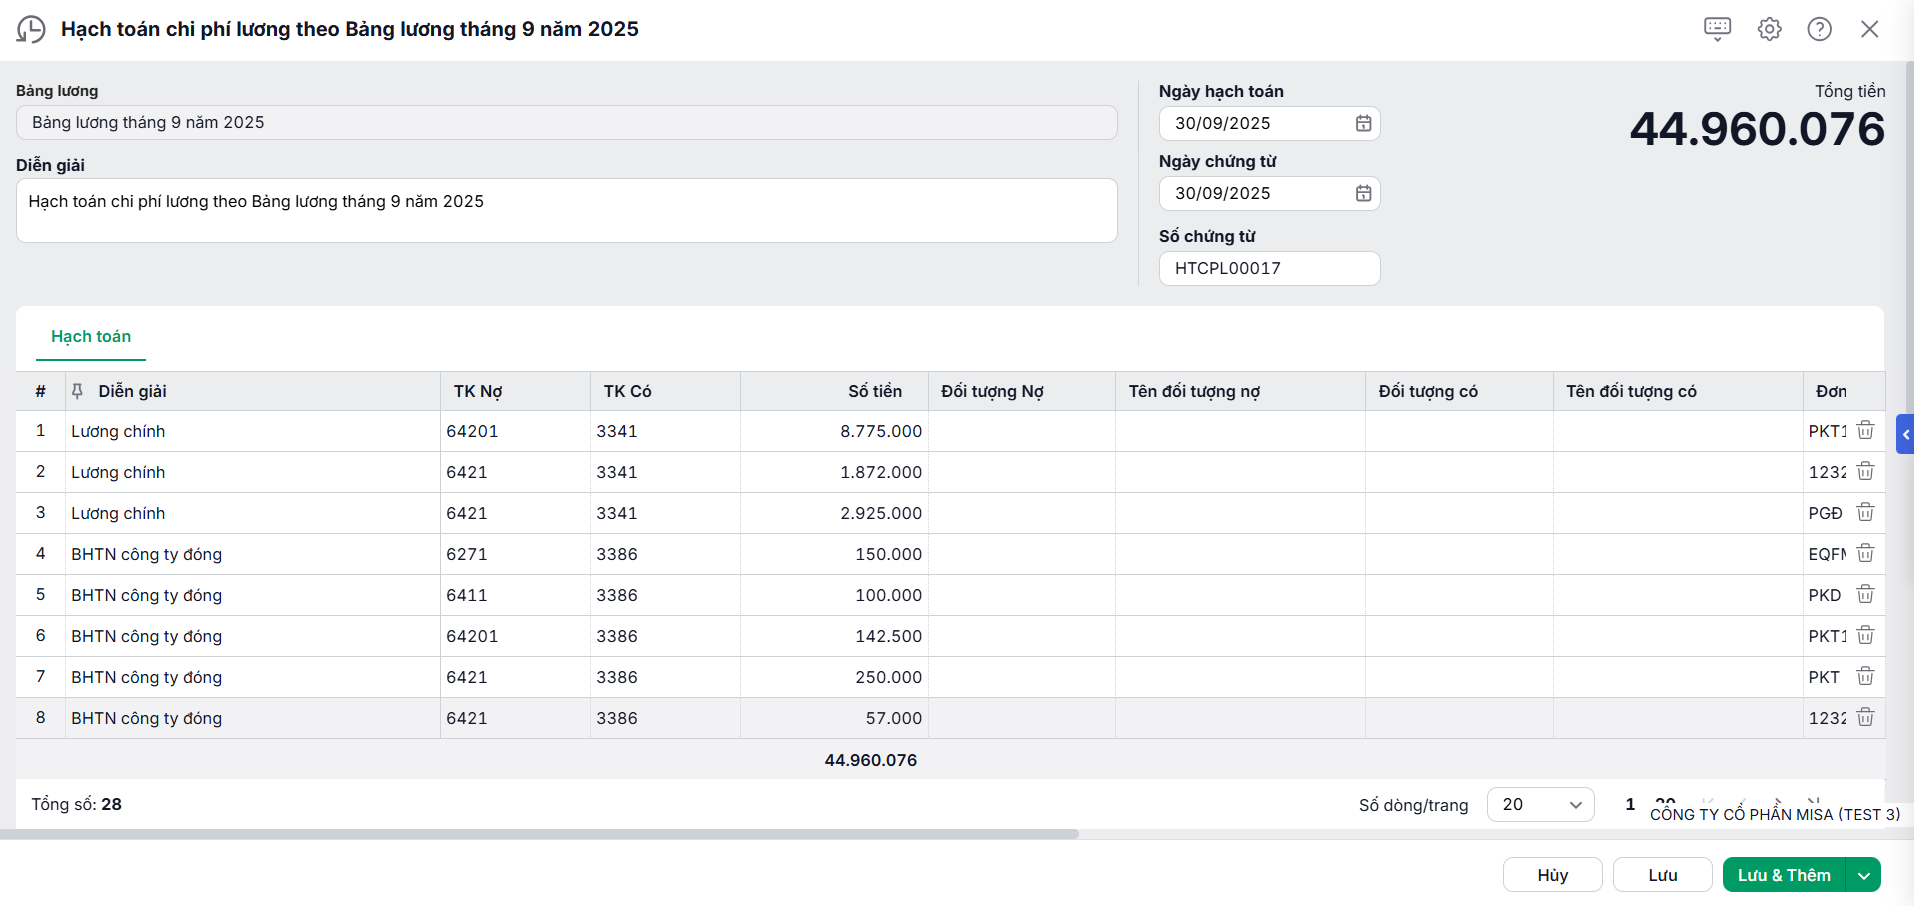
Bước 4: Kiểm tra chứng từ, nhấn Lưu.
Hạch toán kinh phí công đoàn để tránh sai sót cần xác định đúng doanh nghiệp đang theo chế độ kế toán nào. Doanh nghiệp theo Thông tư 99 trích 2% vào Nợ TK 622, 627, 641, 642; doanh nghiệp theo Thông tư 133 ghi Nợ TK 154, 241, 642, đối ứng Có TK 3382; doanh nghiệp siêu nhỏ theo Thông tư 58 ghi vào sổ chi tiết theo mẫu.
Kế toán cần tách kinh phí công đoàn do doanh nghiệp đóng với đoàn phí trừ lương, nộp mỗi tháng cùng kỳ đóng BHXH và đối chiếu số dư TK 3382 cuối kỳ để không nộp thiếu, nộp chậm.
Nếu bạn đang là kế toán dịch vụ cho nhiều doanh nghiệp, để việc tính lương, trích nộp bảo hiểm và kinh phí công đoàn diễn ra nhanh chóng, chính xác và ít phải sửa đi sửa lại, bạn nên sử dụng phần mềm kế toán dịch vụ MISA ASP – nền tảng kế toán dịch vụ ứng dụng AI, có trợ lý AVA tự động hóa các bước thủ công:
✔ Lập bảng lương, hạch toán chi phí lương và các khoản trích theo lương tự động từ bảng lương đã chọn.
✔ Tự động lấy hóa đơn: 23h59 hằng ngày, phần mềm tự lấy hóa đơn đầu vào, đầu ra từ cơ quan thuế về.
✔ AVA tự hạch toán hóa đơn: đọc hóa đơn, so khớp danh mục và đề xuất sẵn chứng từ để kế toán kiểm tra rồi ghi sổ.
✔ Nhập sao kê ngân hàng từ Excel, gợi ý diễn giải để ghi nhanh các khoản nộp KPCĐ, BHXH.
✔ Kiểm soát rủi ro: đối chiếu hóa đơn đã hạch toán, đã kê khai với hệ thống hóa đơn của cơ quan thuế.
✔ Lập tờ khai ngay trên phần mềm, nộp qua cổng MISA mTax tích hợp miễn phí; kiểm tra hàng loạt tờ khai, giấy nộp tiền của mọi khách.
✔ Nhắc nhở thông minh và chat với khách hàng ngay trên từng chứng từ.
✔ Cập nhật kịp thông tư, nghị định mới như Thông tư 99/2025, Thông tư 58/2026, Nghị định 254/2026; không phí khởi tạo, không phí cập nhật.
NHẬN DEMO 1:1 VÀ ƯU ĐÃI TỚI 50% MISA ASP