



 MISA ASP
 3 lượt xem
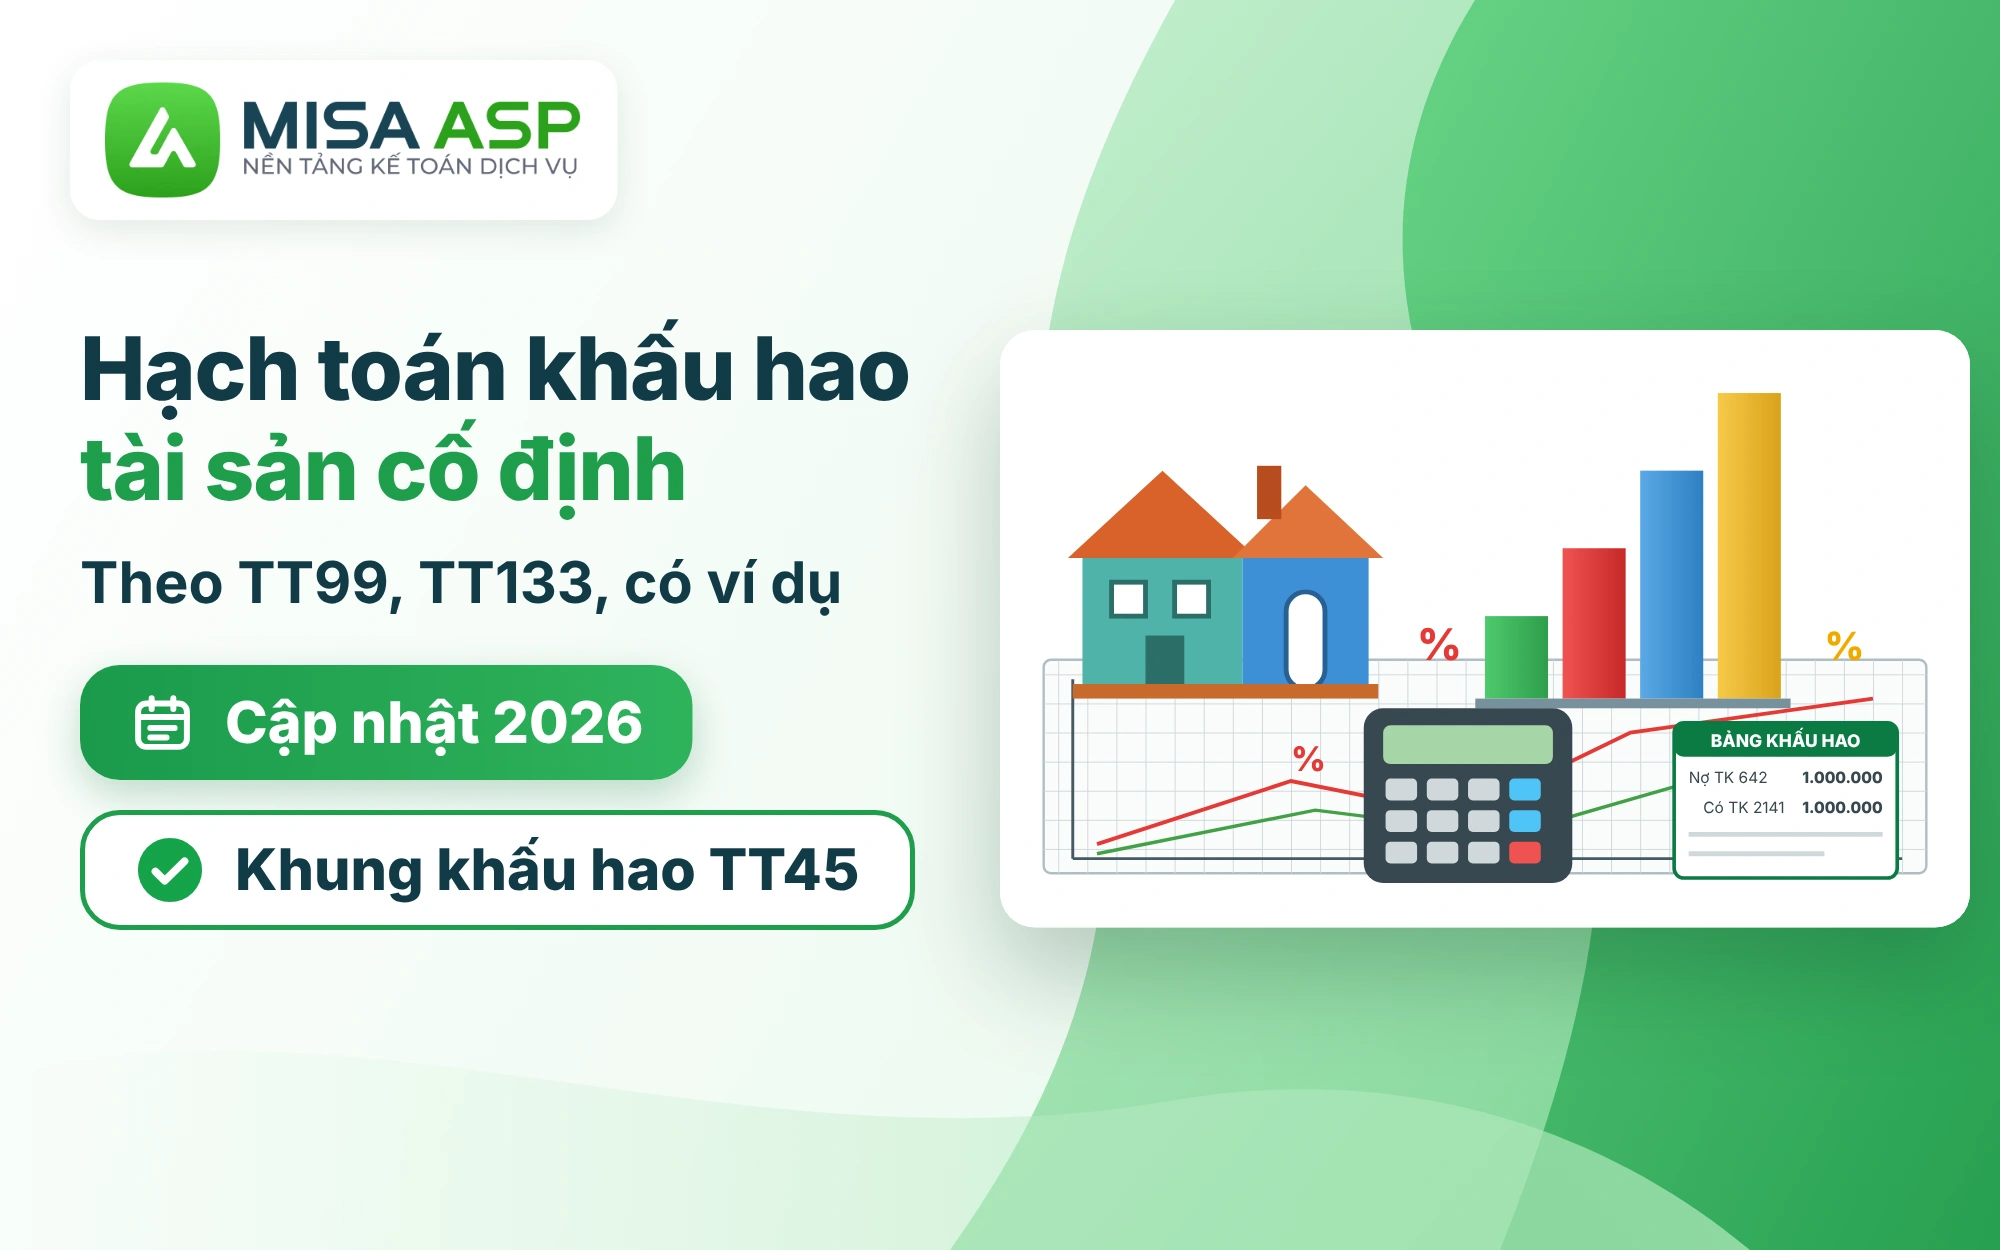
Hạch toán khấu hao tài sản cố định là việc phân bổ giá trị TSCĐ vào chi phí sản xuất, kinh doanh trong kỳ. Bài viết dưới đây hướng dẫn cách hạch toán khấu hao tài sản cố định theo Thông tư 99, Thông tư 133.
1. Tài khoản sử dụng khi hạch toán khấu hao TSCĐ
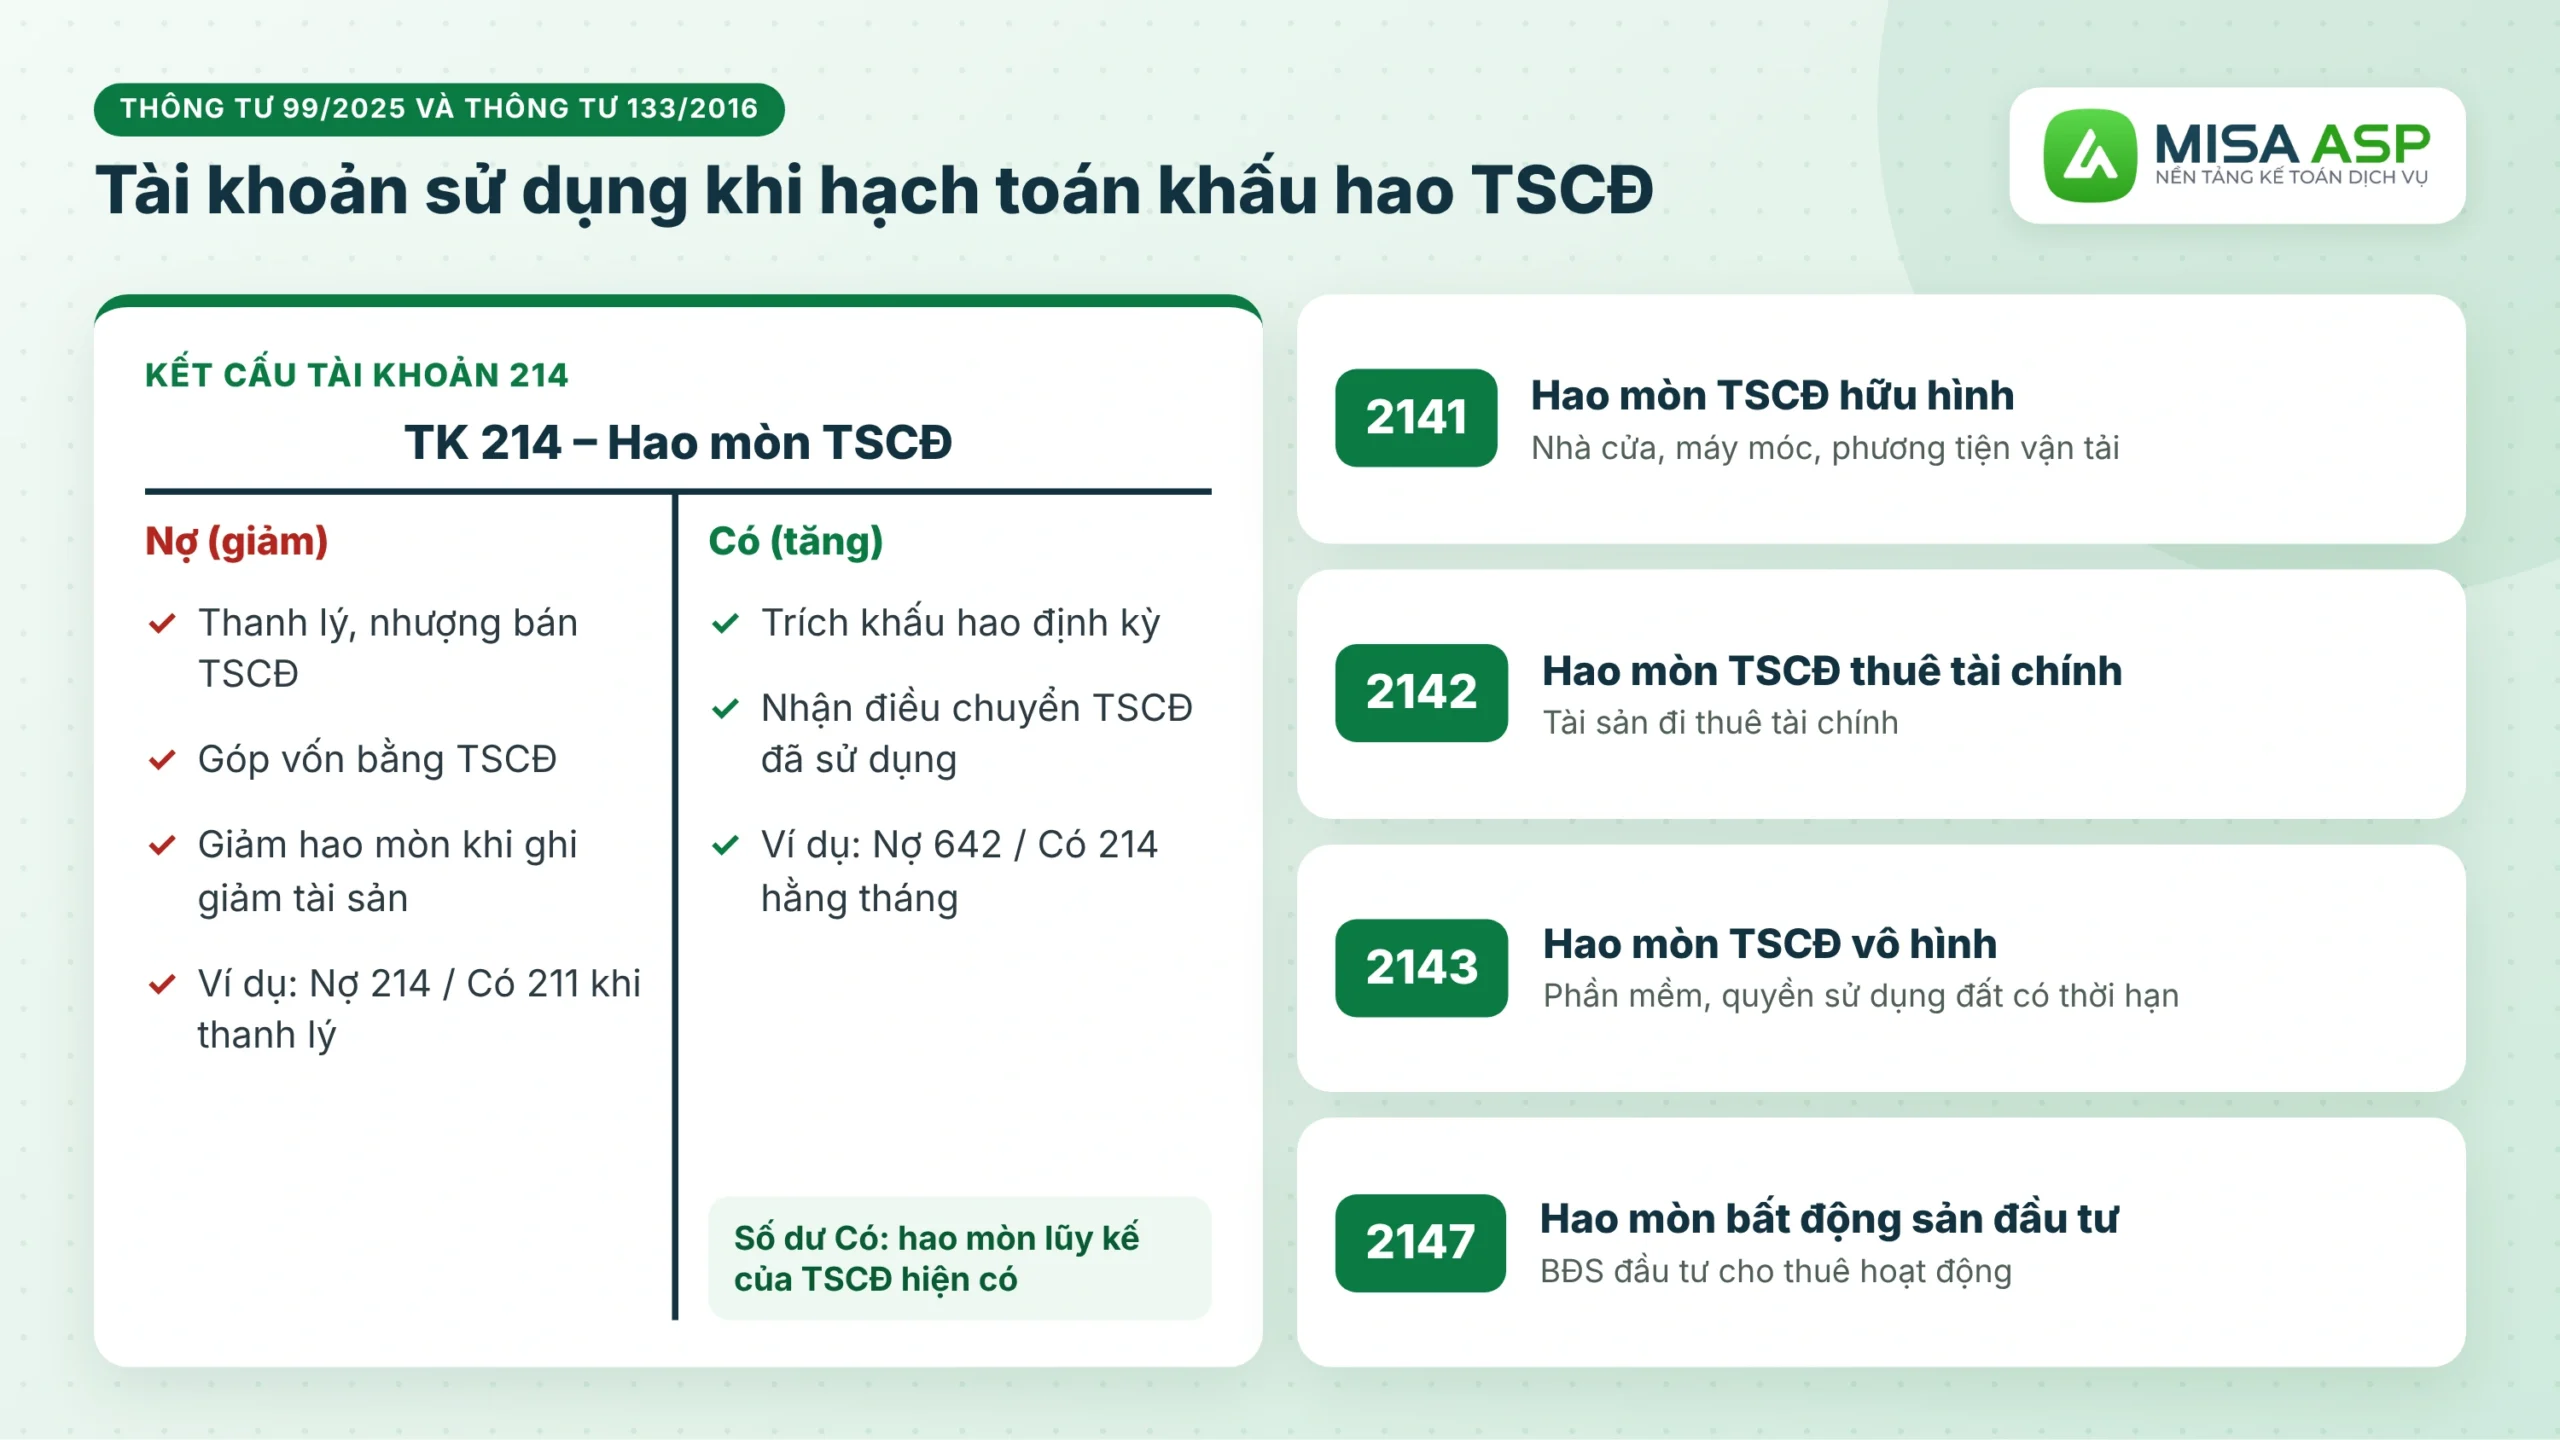
Khi hạch toán khấu hao TSCĐ, bên Nợ là tài khoản chi phí hoặc giá thành theo bộ phận sử dụng tài sản, bên Có là TK 214 – Hao mòn tài sản cố định.
Thông tư 99/2025/TT-BTC (áp dụng từ 01/01/2026, thay Thông tư 200/2014/TT-BTC) và Thông tư 133/2016/TT-BTC đều dùng TK 214 với kết cấu:
- Bên Có: giá trị hao mòn tăng do trích khấu hao, do nhận điều chuyển TSCĐ đã sử dụng.
- Bên Nợ: giá trị hao mòn giảm do thanh lý, nhượng bán, góp vốn bằng TSCĐ.
- Số dư bên Có: giá trị hao mòn lũy kế của TSCĐ hiện có.
| Tài khoản cấp 2 | Nội dung |
|---|---|
| TK 2141 | Hao mòn TSCĐ hữu hình |
| TK 2142 | Hao mòn TSCĐ thuê tài chính |
| TK 2143 | Hao mòn TSCĐ vô hình |
| TK 2147 | Hao mòn bất động sản đầu tư |
2. Cách hạch toán khấu hao tài sản cố định theo bộ phận sử dụng
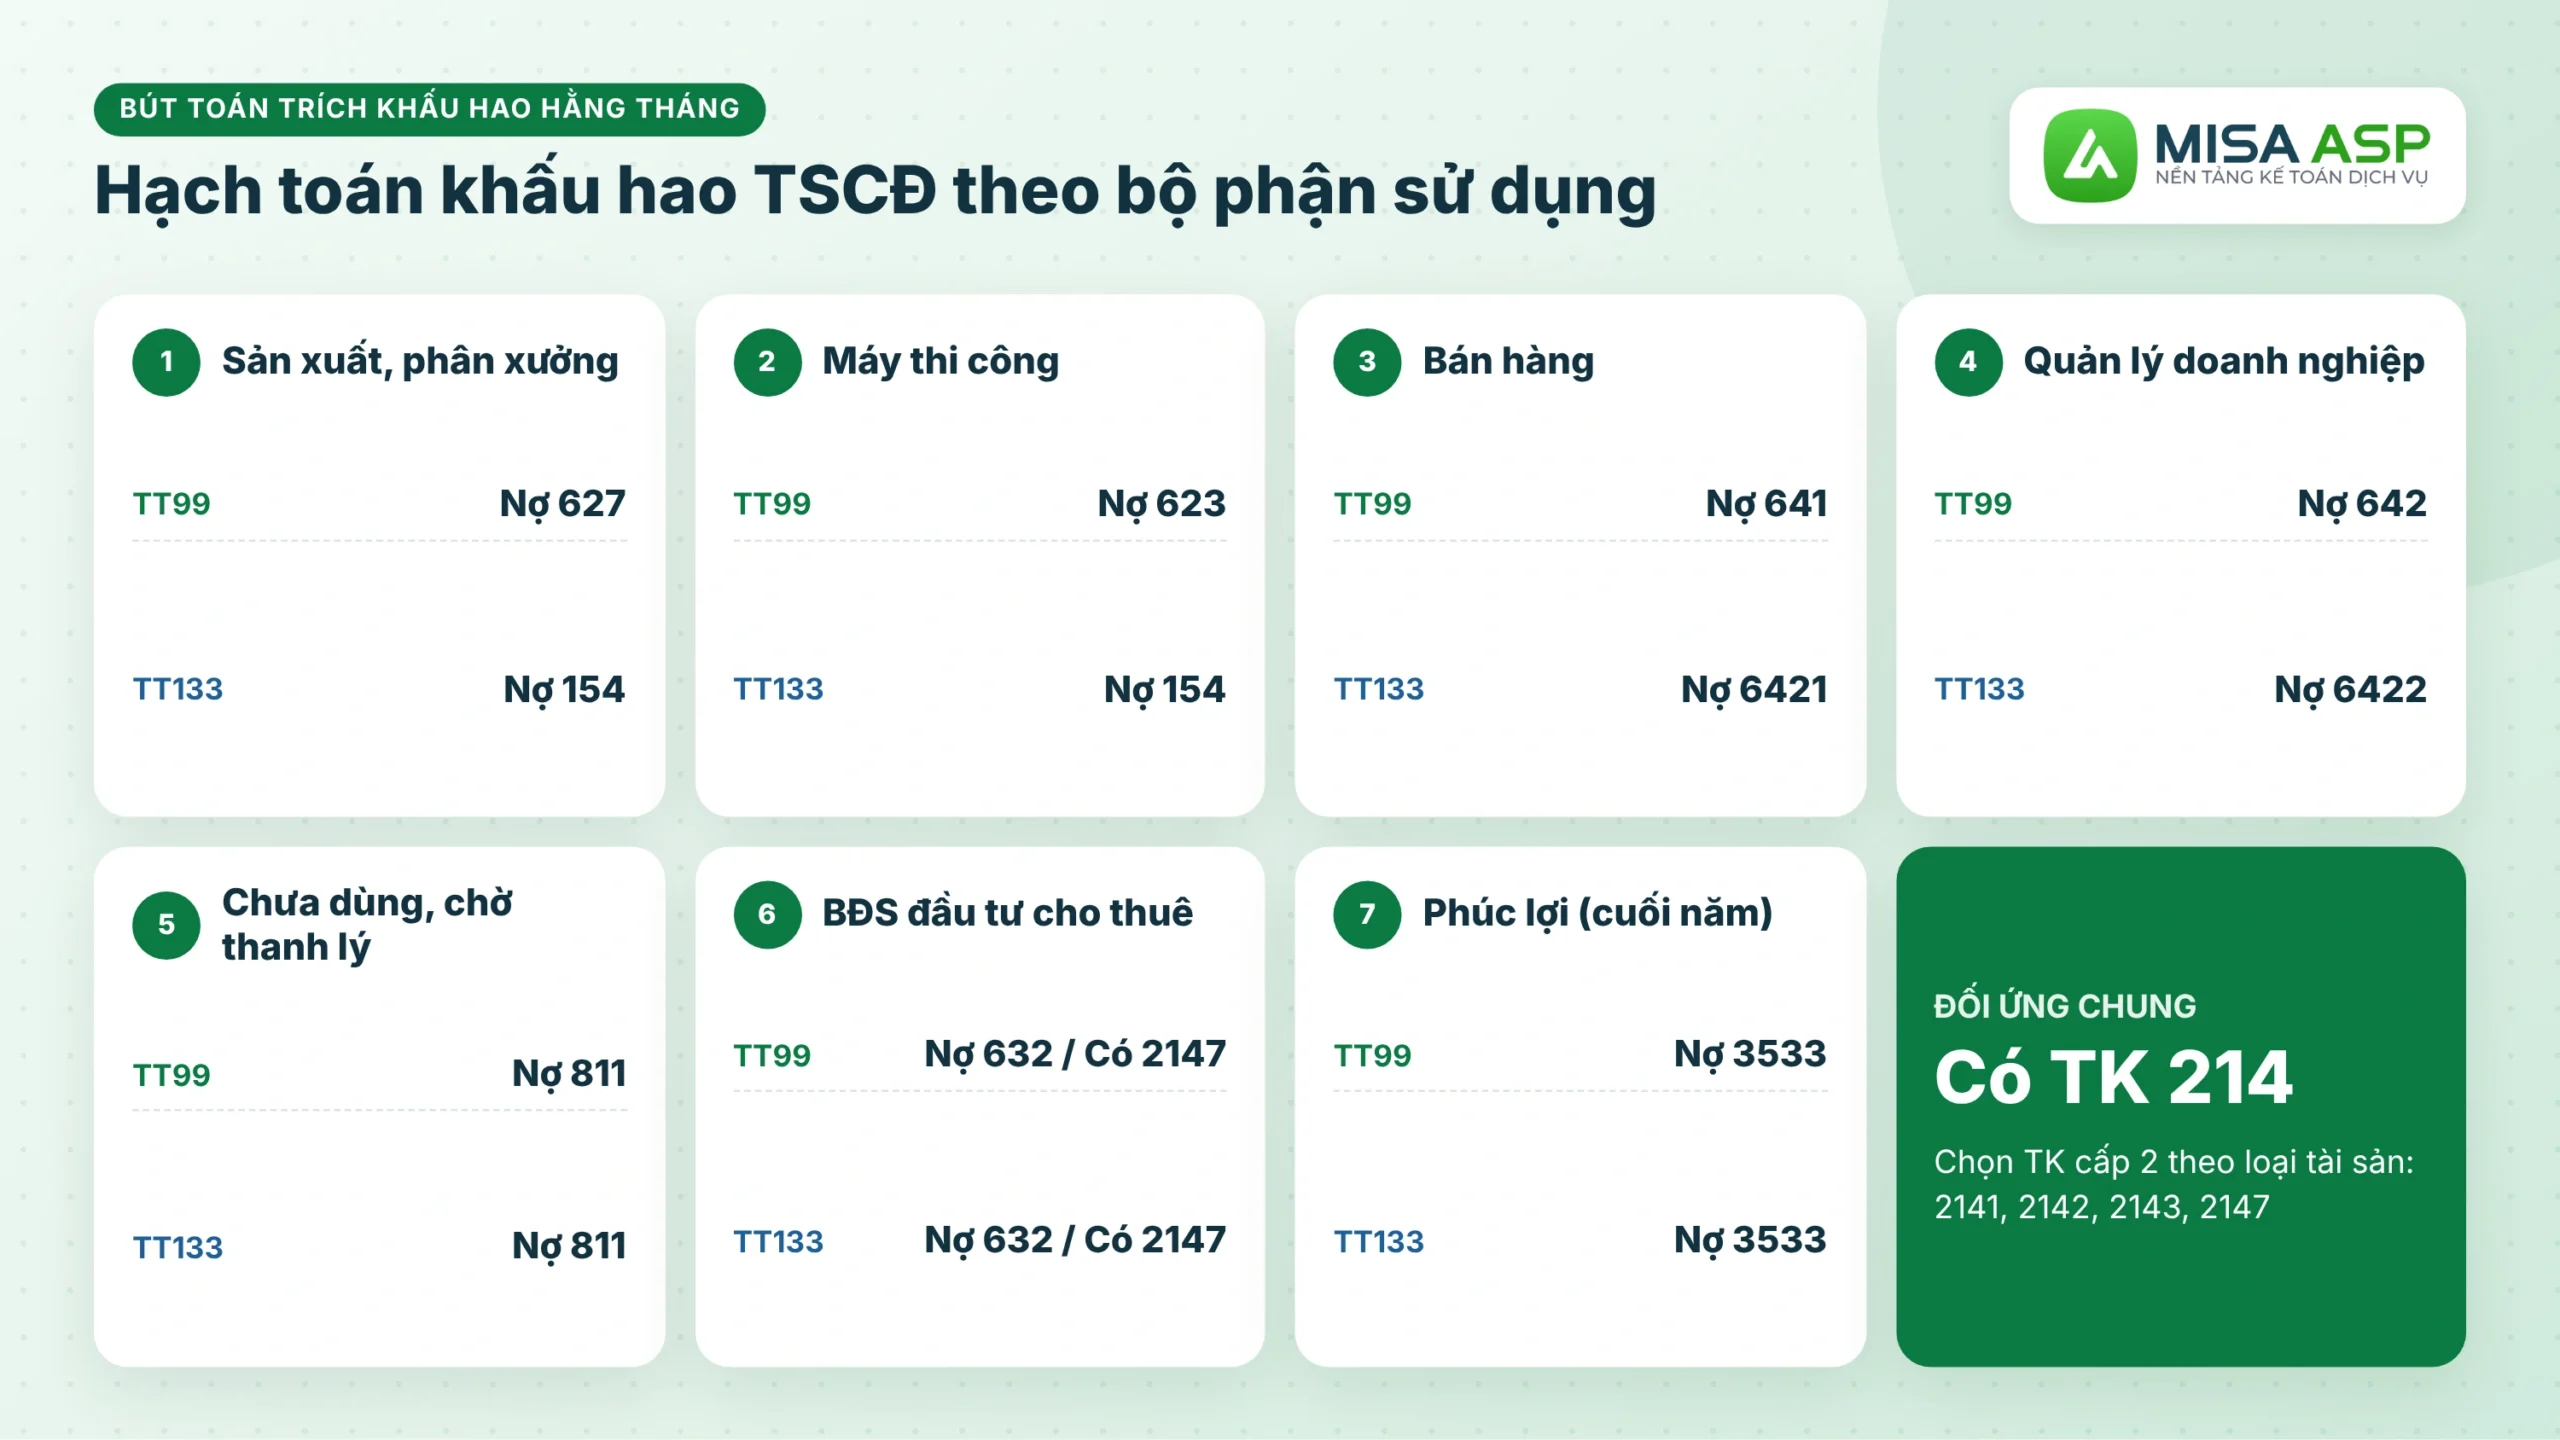
Cách hạch toán khấu hao tài sản cố định phụ thuộc vào bộ phận sử dụng tài sản: TSCĐ dùng ở đâu thì chi phí khấu hao ghi vào chi phí của bộ phận đó. Bảng dưới tổng hợp bút toán hạch toán trích khấu hao tài sản cố định hằng tháng theo hai chế độ kế toán.
| Bộ phận sử dụng TSCĐ | Theo Thông tư 99/2025 | Theo Thông tư 133/2016 |
|---|---|---|
| Sản xuất, phân xưởng | Nợ TK 627 Có TK 214 |
Nợ TK 154 Có TK 214 |
| Máy thi công | Nợ TK 623 Có TK 214 |
Nợ TK 154 Có TK 214 |
| Bán hàng | Nợ TK 641 Có TK 214 |
Nợ TK 6421 Có TK 214 |
| Quản lý doanh nghiệp | Nợ TK 642 Có TK 214 |
Nợ TK 6422 Có TK 214 |
| TSCĐ chưa dùng, không cần dùng, chờ thanh lý | Nợ TK 811 Có TK 214 |
Nợ TK 811 Có TK 214 |
| Bất động sản đầu tư cho thuê hoạt động | Nợ TK 632 Có TK 2147 |
Nợ TK 632 Có TK 2147 |
| TSCĐ dùng cho phúc lợi (tính cuối năm) | Nợ TK 3533 Có TK 214 |
Nợ TK 3533 Có TK 214 |
Khi hạch toán chi phí khấu hao tài sản cố định, cần lưu ý thêm hai trường hợp:
- TSCĐ phúc lợi: khấu hao không tính vào chi phí sản xuất, kinh doanh mà ghi giảm quỹ phúc lợi.
- Điều chỉnh cuối năm do thay đổi thời gian hoặc phương pháp khấu hao: nếu khấu hao tăng thì ghi Nợ TK 623, 627, 641, 642 / Có TK 214; nếu giảm thì ghi ngược lại.
3. Ví dụ hạch toán khấu hao tài sản
Doanh nghiệp áp dụng Thông tư 99 mua một máy in dùng cho bộ phận quản lý, nguyên giá 60.000.000 đồng, thời gian khấu hao 5 năm theo phương pháp đường thẳng (số liệu giả định).
- Mức khấu hao hằng năm = 60.000.000 / 5 = 12.000.000 đồng.
- Mức khấu hao hằng tháng = 12.000.000 / 12 = 1.000.000 đồng.
Cuối mỗi tháng, kế toán hạch toán:
- Nợ TK 642: 1.000.000 đồng
- Có TK 214 (2141): 1.000.000 đồng
Nếu doanh nghiệp áp dụng Thông tư 133, bút toán là Nợ TK 6422 / Có TK 2141. Khi đã trích đủ 60.000.000 đồng, máy in vẫn dùng tiếp thì không trích khấu hao nữa.
Trường hợp tài sản dùng cho nhiều bộ phận, kế toán tách chi phí theo từng bộ phận. Ví dụ khấu hao tháng là 7.148.406 đồng, trong đó bộ phận bán hàng 6.298.406 đồng, bộ phận quản lý 850.000 đồng:
- Nợ TK 641: 6.298.406 đồng
- Nợ TK 642: 850.000 đồng
- Có TK 214: 7.148.406 đồng
Tính khấu hao TSCĐ tự động cho nhiều khách hàng trên MISA ASP
4. Nguyên tắc trích khấu hao trước khi hạch toán khấu hao TSCĐ
Trước khi hạch toán khấu hao TSCĐ, kế toán cần nắm các nguyên tắc tại Thông tư 45/2013/TT-BTC (đã sửa đổi, bổ sung bởi Thông tư 147/2016/TT-BTC, Thông tư 28/2017/TT-BTC và Thông tư 30/2025/TT-BTC).
4.1. Ngưỡng ghi nhận TSCĐ
Tài sản được ghi nhận là TSCĐ hữu hình khi đồng thời đáp ứng 3 tiêu chuẩn:
- Chắc chắn thu được lợi ích kinh tế trong tương lai từ việc sử dụng tài sản.
- Thời gian sử dụng trên 1 năm.
- Nguyên giá xác định một cách tin cậy và có giá trị từ 30.000.000 đồng trở lên.
Tài sản không đủ tiêu chuẩn TSCĐ được theo dõi như công cụ, dụng cụ. Theo điểm d2 khoản 6 Điều 10 Nghị định 320/2025/NĐ-CP, chi phí mua công cụ, dụng cụ này được phân bổ dần vào chi phí nhưng tối đa không quá 3 năm.
4.2. Thời điểm và phương pháp trích khấu hao
- Thời điểm: trích hoặc thôi trích khấu hao từ ngày (theo số ngày của tháng) TSCĐ tăng hoặc giảm.
- Phương pháp: đường thẳng, số dư giảm dần có điều chỉnh, hoặc theo số lượng, khối lượng sản phẩm. Phương pháp số dư giảm dần chỉ áp dụng cho TSCĐ mới là máy móc, thiết bị, dụng cụ đo lường, thí nghiệm.
- Thông báo với cơ quan thuế: doanh nghiệp tự quyết định phương pháp, thời gian trích khấu hao và thông báo với cơ quan thuế trực tiếp quản lý trước khi bắt đầu thực hiện (khoản 3 Điều 13 Thông tư 45/2013/TT-BTC).
- Nhất quán: phương pháp đã chọn phải thực hiện nhất quán trong suốt quá trình sử dụng TSCĐ. Mỗi tài sản chỉ được thay đổi phương pháp một lần và phải giải trình bằng văn bản với cơ quan thuế.
- Đã khấu hao hết: TSCĐ đã khấu hao hết giá trị nhưng vẫn dùng thì không trích khấu hao tiếp.
4.3. Khung thời gian trích khấu hao TSCĐ
Thời gian trích khấu hao phải nằm trong khung tại Phụ lục I Thông tư 45/2013/TT-BTC:
| Nhóm tài sản cố định | Tối thiểu (năm) |
Tối đa (năm) |
|---|---|---|
| A – Máy móc, thiết bị động lực | ||
| Máy phát động lực | 8 | 15 |
| Máy phát điện, thủy điện, nhiệt điện, phong điện, hỗn hợp khí | 7 | 20 |
| Máy biến áp và thiết bị nguồn điện | 7 | 15 |
| Máy móc, thiết bị động lực khác | 6 | 15 |
| B – Máy móc, thiết bị công tác | ||
| Máy công cụ | 7 | 15 |
| Máy móc thiết bị dùng trong ngành khai khoáng | 5 | 15 |
| Máy kéo | 6 | 15 |
| Máy dùng cho nông, lâm nghiệp | 6 | 15 |
| Máy bơm nước và xăng dầu | 6 | 15 |
| Thiết bị luyện kim, gia công bề mặt chống gỉ và ăn mòn kim loại | 7 | 15 |
| Thiết bị chuyên dùng sản xuất các loại hóa chất | 6 | 15 |
| Máy móc, thiết bị chuyên dùng sản xuất vật liệu xây dựng, đồ sành sứ, thủy tinh | 10 | 20 |
| Thiết bị chuyên dùng sản xuất linh kiện điện tử, quang học, cơ khí chính xác | 5 | 15 |
| Máy móc, thiết bị dùng trong ngành sản xuất da, in văn phòng phẩm và văn hóa phẩm | 7 | 15 |
| Máy móc, thiết bị dùng trong ngành dệt | 10 | 15 |
| Máy móc, thiết bị dùng trong ngành may mặc | 5 | 10 |
| Máy móc, thiết bị dùng trong ngành giấy | 5 | 15 |
| Máy móc, thiết bị sản xuất, chế biến lương thực, thực phẩm | 7 | 15 |
| Máy móc, thiết bị điện ảnh, y tế | 6 | 15 |
| Máy móc, thiết bị viễn thông, thông tin, điện tử, tin học và truyền hình | 3 | 15 |
| Máy móc, thiết bị sản xuất dược phẩm | 6 | 10 |
| Máy móc, thiết bị công tác khác | 5 | 12 |
| Máy móc, thiết bị dùng trong ngành lọc hóa dầu | 10 | 20 |
| Máy móc, thiết bị dùng trong thăm dò khai thác dầu khí | 7 | 10 |
| Máy móc thiết bị xây dựng | 8 | 15 |
| Cần cẩu | 10 | 20 |
| C – Dụng cụ làm việc đo lường, thí nghiệm | ||
| Thiết bị đo lường, thử nghiệm các đại lượng cơ học, âm học và nhiệt học | 5 | 10 |
| Thiết bị quang học và quang phổ | 6 | 10 |
| Thiết bị điện và điện tử | 5 | 10 |
| Thiết bị đo và phân tích lý hóa | 6 | 10 |
| Thiết bị và dụng cụ đo phóng xạ | 6 | 10 |
| Thiết bị chuyên ngành đặc biệt | 5 | 10 |
| Các thiết bị đo lường, thí nghiệm khác | 6 | 10 |
| Khuôn mẫu dùng trong công nghiệp đúc | 2 | 5 |
| D – Thiết bị và phương tiện vận tải | ||
| Phương tiện vận tải đường bộ | 6 | 10 |
| Phương tiện vận tải đường sắt | 7 | 15 |
| Phương tiện vận tải đường thủy | 7 | 15 |
| Phương tiện vận tải đường không | 8 | 20 |
| Thiết bị vận chuyển đường ống | 10 | 30 |
| Phương tiện bốc dỡ, nâng hàng | 6 | 10 |
| Thiết bị và phương tiện vận tải khác | 6 | 10 |
| E – Dụng cụ quản lý | ||
| Thiết bị tính toán, đo lường | 5 | 8 |
| Máy móc, thiết bị thông tin, điện tử và phần mềm tin học phục vụ quản lý | 3 | 8 |
| Phương tiện và dụng cụ quản lý khác | 5 | 10 |
| G – Nhà cửa, vật kiến trúc | ||
| Nhà cửa loại kiên cố | 25 | 50 |
| Nhà nghỉ giữa ca, nhà ăn giữa ca, nhà vệ sinh, nhà thay quần áo, nhà để xe… | 6 | 25 |
| Nhà cửa khác | 6 | 25 |
| Kho chứa, bể chứa; cầu, đường, đường băng sân bay; bãi đỗ, sân phơi… | 5 | 20 |
| Kè, đập, cống, kênh, mương máng | 6 | 30 |
| Bến cảng, ụ triền đà… | 10 | 40 |
| Các vật kiến trúc khác | 5 | 10 |
| H – Súc vật, vườn cây lâu năm | ||
| Các loại súc vật | 4 | 15 |
| Vườn cây công nghiệp, vườn cây ăn quả, vườn cây lâu năm | 6 | 40 |
| Thảm cỏ, thảm cây xanh | 2 | 8 |
| I – TSCĐ hữu hình khác chưa quy định trong các nhóm trên | 4 | 25 |
| K – TSCĐ vô hình khác | 2 | 20 |
5. Khấu hao TSCĐ nào không được trừ khi tính thuế TNDN?
Hạch toán khấu hao tscd (tài sản cố định) đúng chế độ kế toán chưa chắc được trừ hết khi tính thuế TNDN. Khoản 6 Điều 10 Nghị định 320/2025/NĐ-CP liệt kê các khoản khấu hao không được trừ, như TSCĐ không dùng cho sản xuất kinh doanh, không có giấy tờ chứng minh thuộc sở hữu doanh nghiệp, không theo dõi trên sổ kế toán, trích vượt mức quy định hoặc đã khấu hao hết. Trường hợp kế toán hay gặp nhất là ô tô chở người.
5.1. Ô tô từ 9 chỗ trở xuống: giới hạn 1,6 tỷ đồng
Mức 1,6 tỷ đồng là giới hạn để tính thuế, không phải giá tối đa được mua xe. Với ô tô chở người từ 9 chỗ trở xuống, có hai phép thử khác nhau:
- Thuế TNDN: phần khấu hao tương ứng nguyên giá vượt 1,6 tỷ đồng/xe không được trừ. Ngoại lệ là xe dùng cho kinh doanh vận tải hành khách, du lịch, khách sạn và xe làm mẫu, lái thử cho kinh doanh ô tô.
- Thuế GTGT: thuế đầu vào chỉ được khấu trừ tương ứng phần trị giá đến 1,6 tỷ đồng (giá chưa thuế), đồng thời vẫn phải đủ các điều kiện khấu trừ khác. Ngoài các nhóm ngoại lệ trên, phép thử này còn loại trừ xe dùng cho kinh doanh vận chuyển hàng hóa.
Xe 7 chỗ đưa đón giám đốc không tự trở thành xe thuộc ngoại lệ. Xe tải, xe từ 10 chỗ trở lên không thuộc phạm vi giới hạn này, nên cần đọc loại xe trên hồ sơ đăng ký và công dụng thực tế, không suy từ tên thương mại “bán tải”.
Xăng, bảo dưỡng không cắt theo tỷ lệ 1,6 tỷ mà xét riêng theo chi thực tế phục vụ kinh doanh; phần dùng việc riêng phải tách khỏi chi phí kinh doanh.
“Phần trích khấu hao tương ứng với nguyên giá vượt trên 1,6 tỷ đồng/xe đối với ô tô chở người từ 9 chỗ ngồi trở xuống (trừ ô tô dùng cho kinh doanh vận tải hành khách, kinh doanh du lịch, khách sạn; ô tô dùng để làm mẫu và lái thử cho kinh doanh ô tô)…” (Điểm e1 khoản 6 Điều 10 Nghị định 320/2025/NĐ-CP)
5.2. Ví dụ ô tô 2,5 tỷ đồng: tính đúng từ nguyên giá
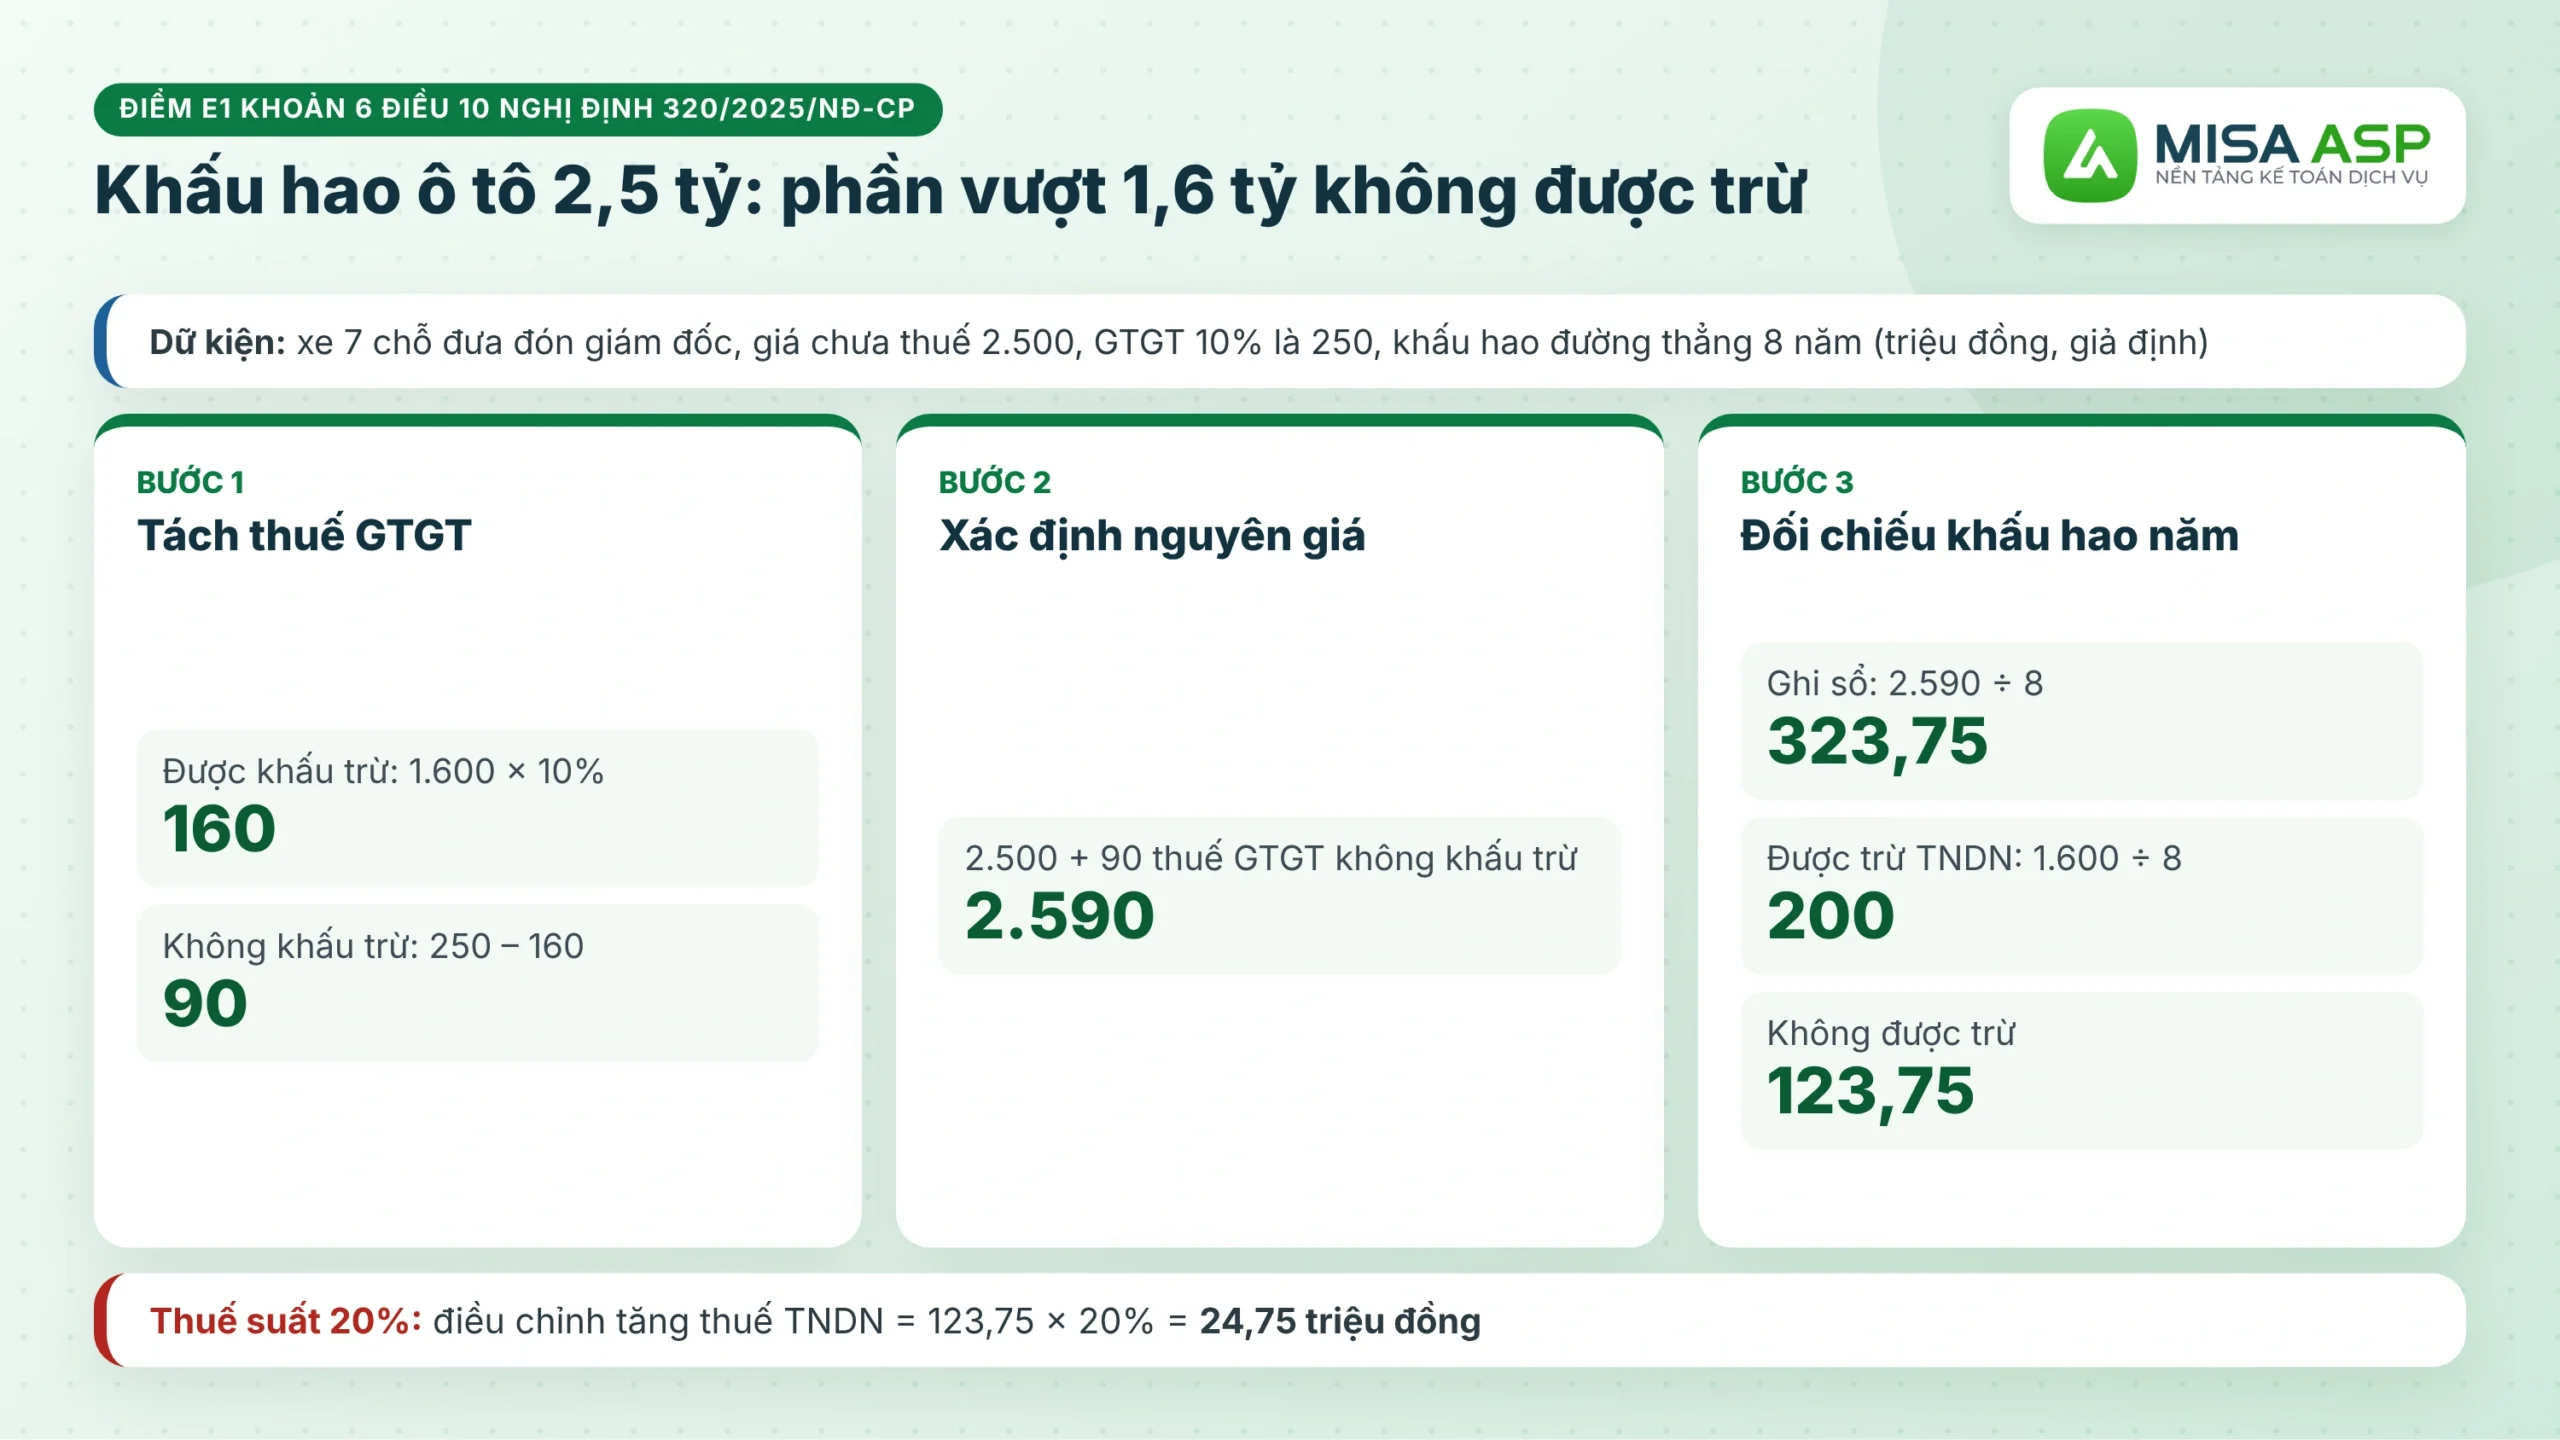
Công ty mua xe 7 chỗ đưa đón giám đốc, không thuộc ngoại lệ, giá chưa thuế 2.500 triệu đồng, thuế GTGT 10% là 250 triệu đồng. Giả định khấu hao đường thẳng 8 năm, dùng đủ năm, bỏ qua lệ phí trước bạ và chi phí trực tiếp khác (đơn vị: triệu đồng).
| Bước | Cách tính | Kết quả |
|---|---|---|
| 1. Tách thuế GTGT | Được khấu trừ: 1.600 × 10% | 160 |
| Không được khấu trừ: 250 – 160 | 90 | |
| 2. Xác định nguyên giá | Vốn hóa 90 thuế GTGT không được khấu trừ: 2.500 + 90 | 2.590 |
| 3. Đối chiếu khấu hao năm | Ghi sổ kế toán: 2.590 ÷ 8 | 323,75 |
| Được trừ khi tính thuế TNDN: 1.600 ÷ 8 | 200 | |
| Không được trừ: 323,75 – 200 | 123,75 |
Nếu thuế suất TNDN 20%, giả định có thu nhập tính thuế và không miễn giảm, số thuế điều chỉnh tăng là 123,75 × 20% = 24,75 triệu đồng. Kế toán vẫn ghi đủ khấu hao trên sổ, chỉ điều chỉnh phần không được trừ khi quyết toán; không dùng giá chưa thuế thay cho nguyên giá rồi bỏ quên 90 triệu đồng. Thực tế, nguyên giá còn phải cộng lệ phí trước bạ và các chi phí trực tiếp đủ điều kiện.
5.3. Xe đứng tên giám đốc: công ty xử lý thế nào?
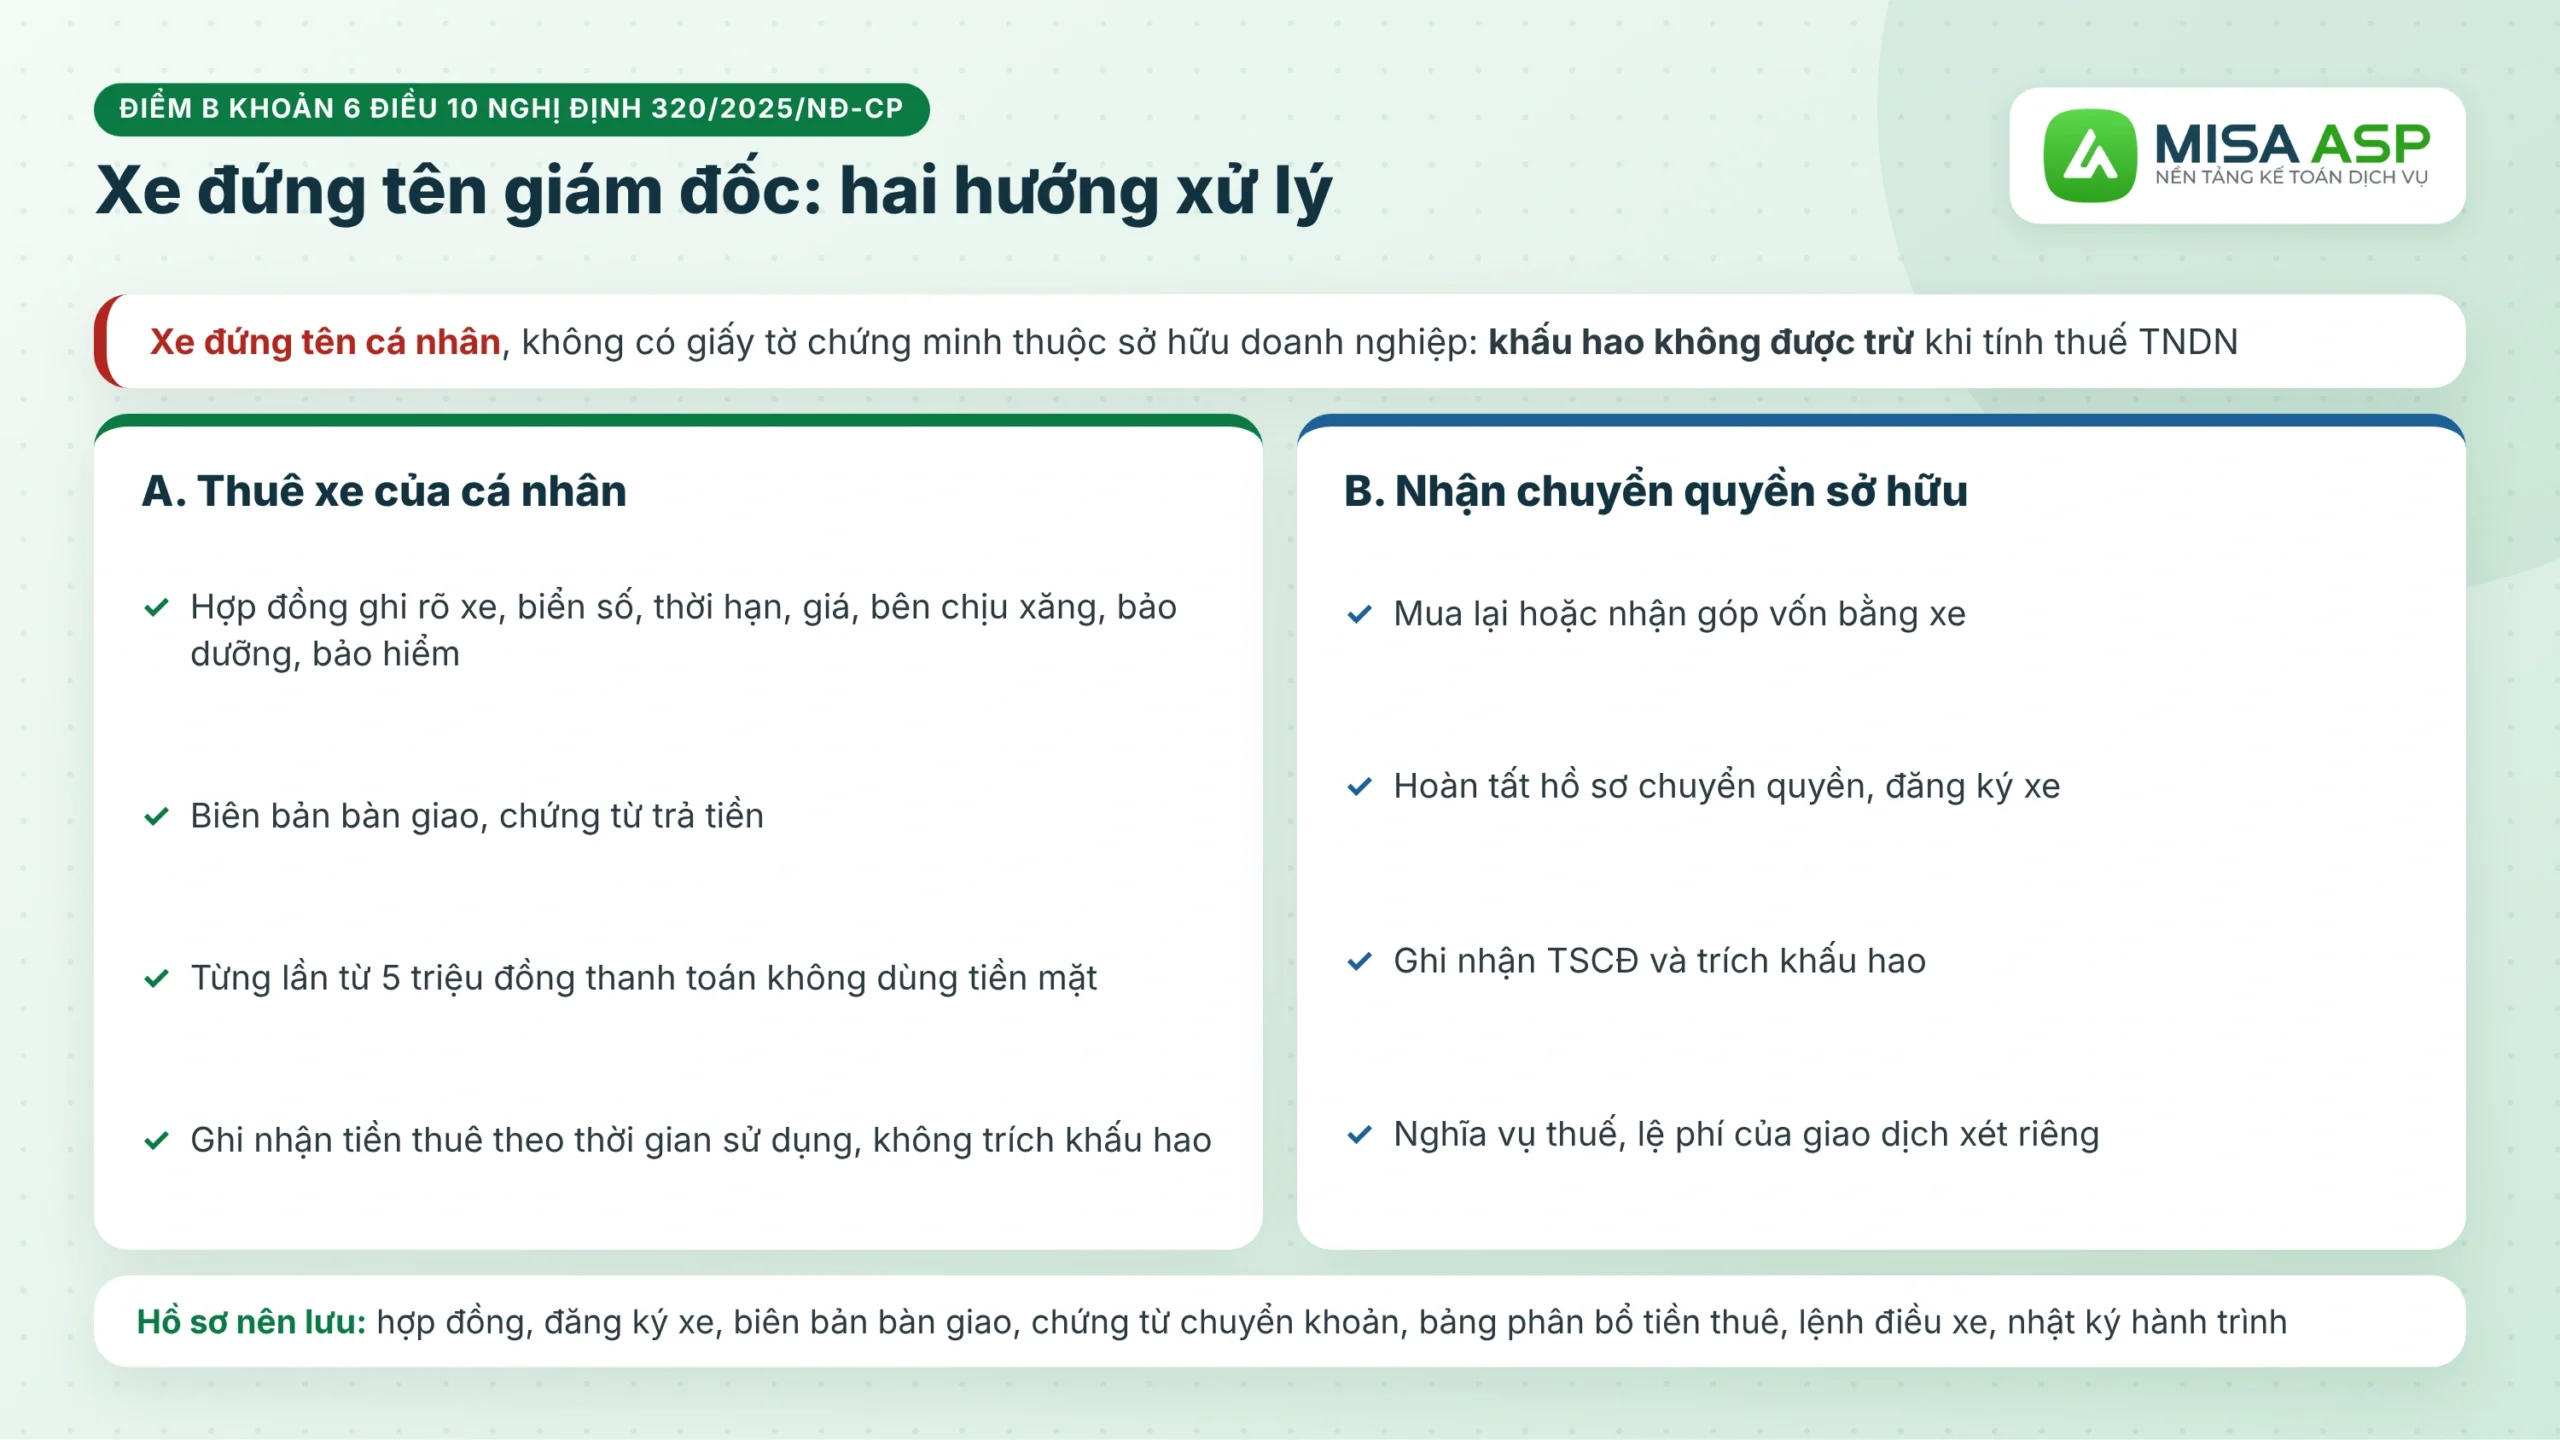
Xe đăng ký tên cá nhân, không có giấy tờ chứng minh thuộc sở hữu doanh nghiệp thì khấu hao không được trừ khi tính thuế TNDN, kể cả khi công ty trả tiền mua (điểm b khoản 6 Điều 10 Nghị định 320/2025/NĐ-CP). Hóa đơn xăng mang tên công ty cũng không tự chứng minh mọi chuyến đi phục vụ kinh doanh. Doanh nghiệp có hai hướng xử lý:
- Thuê xe của cá nhân: lập hợp đồng ghi rõ xe, biển số, thời hạn, giá thuê và bên chịu xăng, bảo dưỡng, bảo hiểm; có biên bản bàn giao, chứng từ trả tiền, từng lần từ 5 triệu đồng phải thanh toán không dùng tiền mặt. Công ty ghi nhận tiền thuê theo thời gian sử dụng, không trích khấu hao như xe sở hữu.
- Nhận chuyển quyền sở hữu: mua lại hoặc nhận góp vốn bằng xe, hoàn tất hồ sơ chuyển quyền, đăng ký và ghi nhận tài sản. Nghĩa vụ thuế, lệ phí của giao dịch phải xét riêng.
5.4. Thuê xe của cá nhân: chốt hồ sơ, tách nghĩa vụ
Với hợp đồng thuê, giả sử tiền thuê 30 triệu đồng/tháng, đủ 12 tháng là 360 triệu đồng/năm. Phía công ty được tính chi phí khi giao dịch có thật, phục vụ kinh doanh và đủ hồ sơ; trả trước nhiều năm thì phân bổ theo số năm, không trừ hết ngay (khoản 15 Điều 10 Nghị định 320/2025/NĐ-CP). Giới hạn khấu hao 1,6 tỷ không tự chuyển thành trần tiền thuê.
Phía cá nhân cho thuê xét theo tổng doanh thu kinh doanh cả năm: từ 1 tỷ đồng trở xuống thuộc ngưỡng không chịu thuế GTGT, không phải nộp thuế TNCN theo Nghị định 68/2026/NĐ-CP đã sửa đổi bởi Nghị định 141/2026/NĐ-CP. Riêng 360 triệu đồng của hợp đồng này chưa đủ kết luận nếu cá nhân còn doanh thu khác, và không phải nộp thuế không đồng nghĩa được miễn thủ tục khai báo.
Hồ sơ nên lưu cùng nhau gồm hợp đồng, đăng ký xe, biên bản bàn giao, chứng từ chuyển khoản, bảng phân bổ tiền thuê, hóa đơn chi phí vận hành và lệnh điều xe, nhật ký hành trình. Hợp đồng mới không hợp thức hóa được khoản chi quá khứ, vì vậy không ký lùi ngày và không coi giá thuê bất kỳ là đương nhiên được trừ.
6. Hạch toán khấu hao tài sản cố định trên MISA ASP
Hạch toán khấu hao tài sản cố định trên MISA ASP thực hiện tại phân hệ Tài sản cố định, phần mềm tự tính giá trị khấu hao cho các TSCĐ đang quản lý trên sổ TSCĐ:
Bước 1: Vào phân hệ Tài sản cố định\tab Tính khấu hao, chọn Thêm.
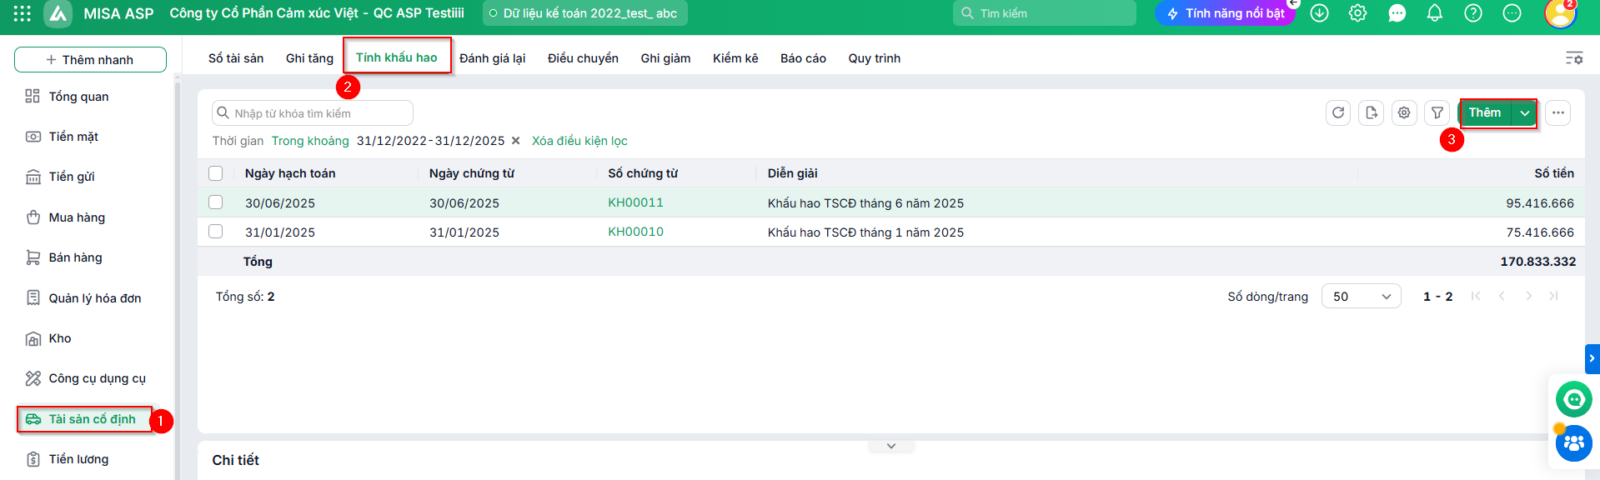
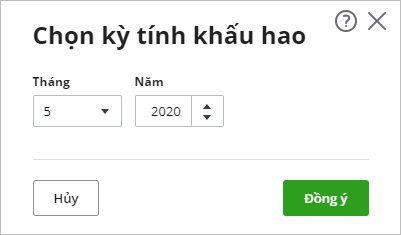
Bước 2: Nhập tháng, năm tính khấu hao, nhấn Đồng ý. Phần mềm tự tính giá trị khấu hao của từng TSCĐ.
Bước 3: Kiểm tra thông tin chứng từ tính khấu hao.
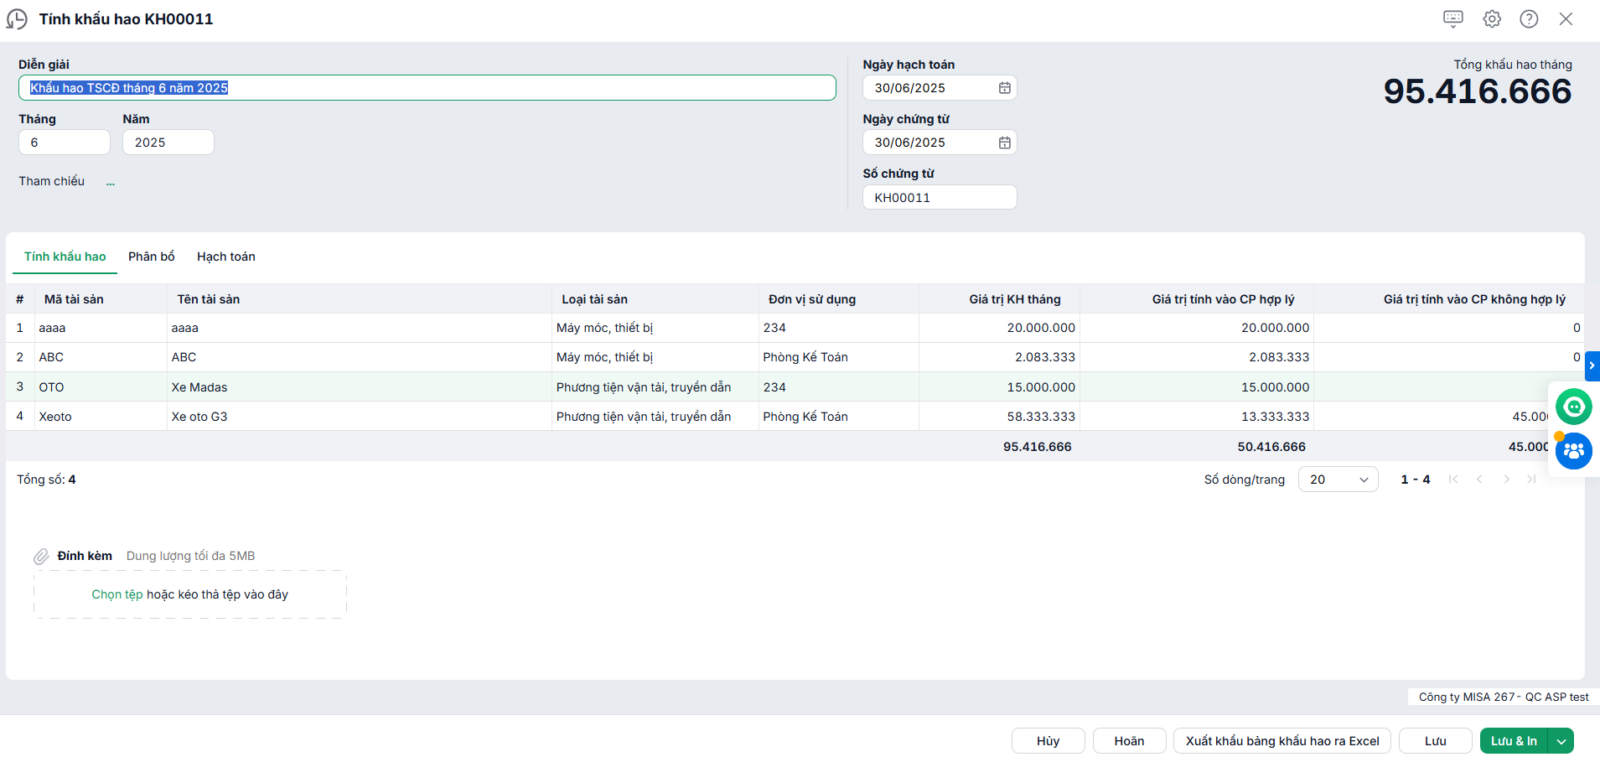
Bước 4: Nhấn Lưu.
Tìm hiểu phần mềm kế toán MISA dành cho kế toán dịch vụ và giá phần mềm kế toán
Sau khi tính khấu hao, kế toán phân bổ chi phí cho đối tượng chịu chi phí như phòng ban, phân xưởng, sản phẩm, công trình, đơn hàng, hợp đồng. Hiện phần mềm hỗ trợ tính khấu hao theo phương pháp đường thẳng, chưa hỗ trợ chọn phương pháp khác.
Hạch toán khấu hao tài sản cố định đúng bắt đầu từ việc ghi đúng tài khoản chi phí theo bộ phận sử dụng, trích trong khung thời gian của Thông tư 45/2013 và thông báo phương pháp với cơ quan thuế. Doanh nghiệp áp dụng Thông tư 99 ghi Nợ 623, 627, 641, 642, 811; doanh nghiệp áp dụng Thông tư 133 ghi Nợ 154, 6421, 6422, 811, đối ứng Có TK 214.