



 MISA ASP
 9 lượt xem
Kiểm tra hóa đơn hợp lệ là đối chiếu hóa đơn với Nghị định 254/2026/NĐ-CP, Thông tư 91/2026/TT-BTC rồi tra cứu trên cổng thuế. Kiểm tra trước khi hạch toán giúp kế toán phát hiện hóa đơn sai ngay từ đầu, không phải điều chỉnh sổ và khai bổ sung về sau.
1. Hóa đơn điện tử như thế nào là hợp lệ?
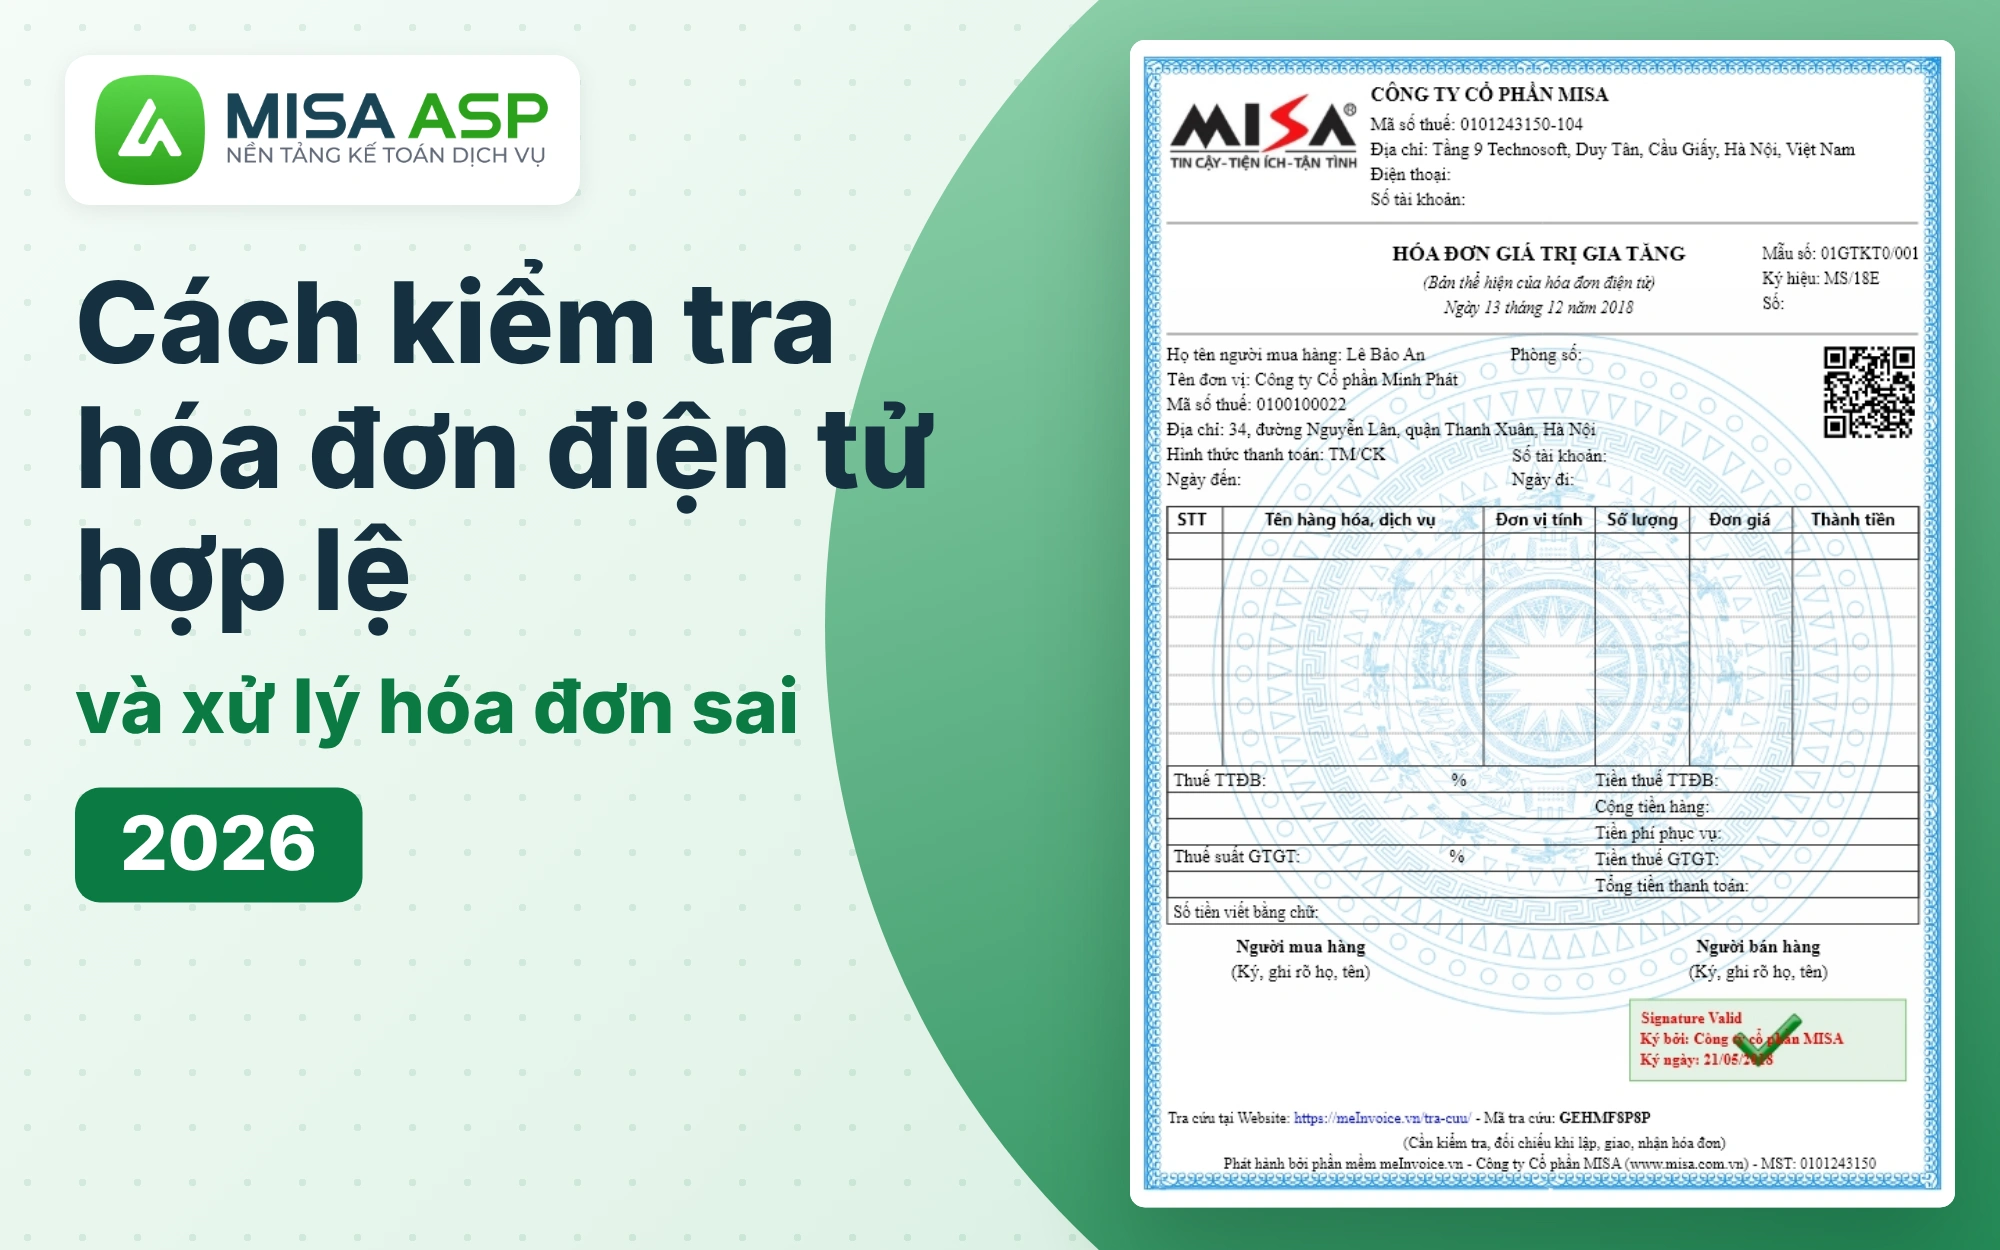
Theo khoản 5 Điều 3 Nghị định 254/2026/NĐ-CP, hóa đơn hợp pháp là hóa đơn đúng về hình thức và nội dung theo quy định của Nghị định này.
Về nội dung, hóa đơn phải có đủ các thông tin tại khoản 1 Điều 10:
| Nhóm thông tin | Nội dung bắt buộc |
|---|---|
| Thông tin hóa đơn | Tên hóa đơn, ký hiệu hóa đơn, ký hiệu mẫu số, số hóa đơn |
| Người bán | Tên, địa chỉ, mã số thuế |
| Người mua | Tên, địa chỉ, mã số thuế hoặc mã số đơn vị có quan hệ với ngân sách hoặc số định danh cá nhân |
| Hàng hóa, dịch vụ | Tên, đơn vị tính, số lượng, đơn giá, thành tiền chưa thuế, thuế suất, tiền thuế GTGT, tổng tiền thanh toán |
| Chữ ký, thời điểm | Chữ ký của người bán; thời điểm lập hóa đơn; thời điểm ký số |
| Mã cơ quan thuế | Bắt buộc với hóa đơn điện tử có mã của cơ quan thuế |
“h) Thời điểm ký số trên hóa đơn điện tử; i) Mã của cơ quan thuế đối với hóa đơn điện tử có mã của cơ quan thuế;” (Khoản 1 Điều 10 Nghị định 254/2026/NĐ-CP)
Hóa đơn điện tử không nhất thiết phải có chữ ký số của người mua, trừ trường hợp hai bên có thỏa thuận.
2. Cách kiểm tra hóa đơn điện tử hợp lệ
Khi nhận hóa đơn đầu vào, kế toán kiểm tra hóa đơn điện tử hợp lệ theo các bước sau:
Bước 1: Thông tin người bán: đối chiếu tên, địa chỉ, mã số thuế với thông tin đăng ký kinh doanh hoặc thông tin tra cứu của cơ quan thuế.
Bước 2: Nội dung bắt buộc: rà đủ các nội dung tại khoản 1 Điều 10 như bảng trên.
Bước 3: Thời điểm lập: đối chiếu với Điều 9 Nghị định 254/2026/NĐ-CP theo từng loại giao dịch.
Bước 4: Chữ ký số và mã cơ quan thuế: hóa đơn có chữ ký số của người bán; hóa đơn có mã phải có mã của cơ quan thuế.
Bước 5: Tra cứu trên cổng thuế: xác minh hóa đơn có tồn tại và trạng thái hóa đơn trên hệ thống của cơ quan thuế.
3. Cách tra cứu hóa đơn điện tử hợp lệ trên cổng thuế
Cách 1: Tra cứu không cần đăng nhập
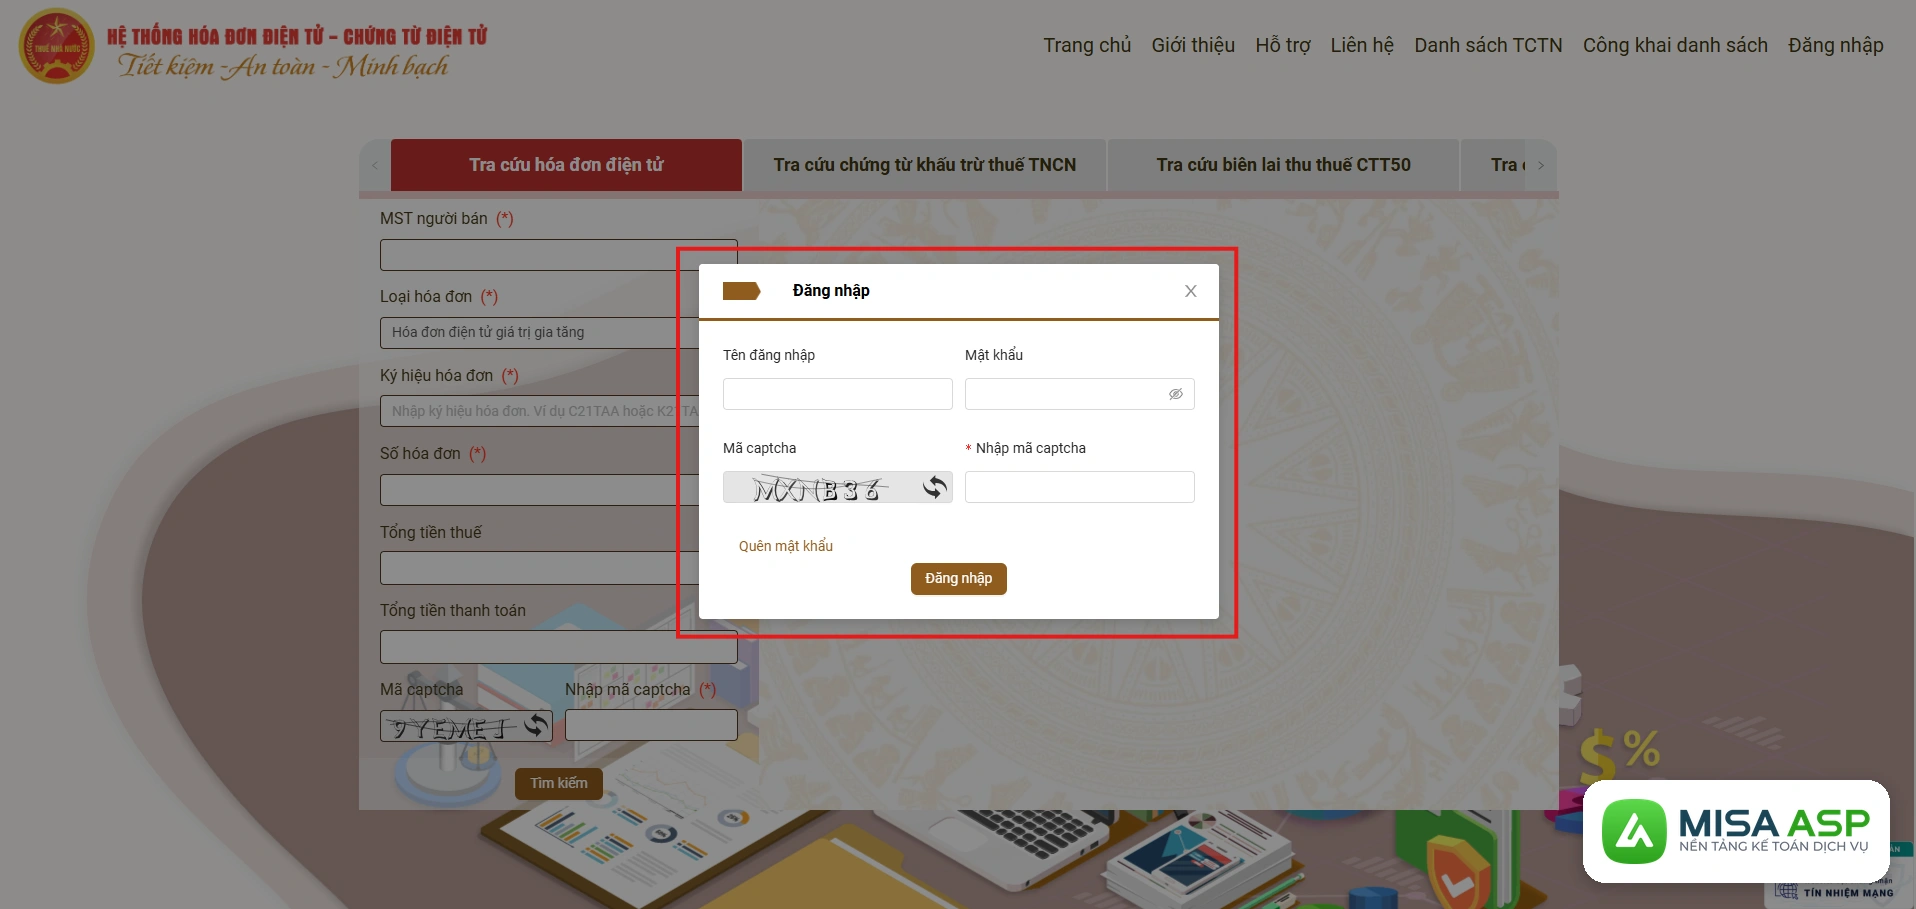
Bước 1: Truy cập hoadondientu.gdt.gov.vn, chọn Tra cứu hóa đơn điện tử.
Bước 2: Nhập mã số thuế người bán, loại hóa đơn, ký hiệu hóa đơn, số hóa đơn, tổng tiền thuế, tổng tiền thanh toán và mã captcha, nhấn Tìm kiếm.
Bước 3: Đọc kết quả: “Tồn tại hóa đơn có thông tin trùng khớp…” là hóa đơn có trên hệ thống; “Không tồn tại hóa đơn có thông tin trùng khớp…” là không tìm thấy hóa đơn, cần kiểm tra lại thông tin đã nhập.
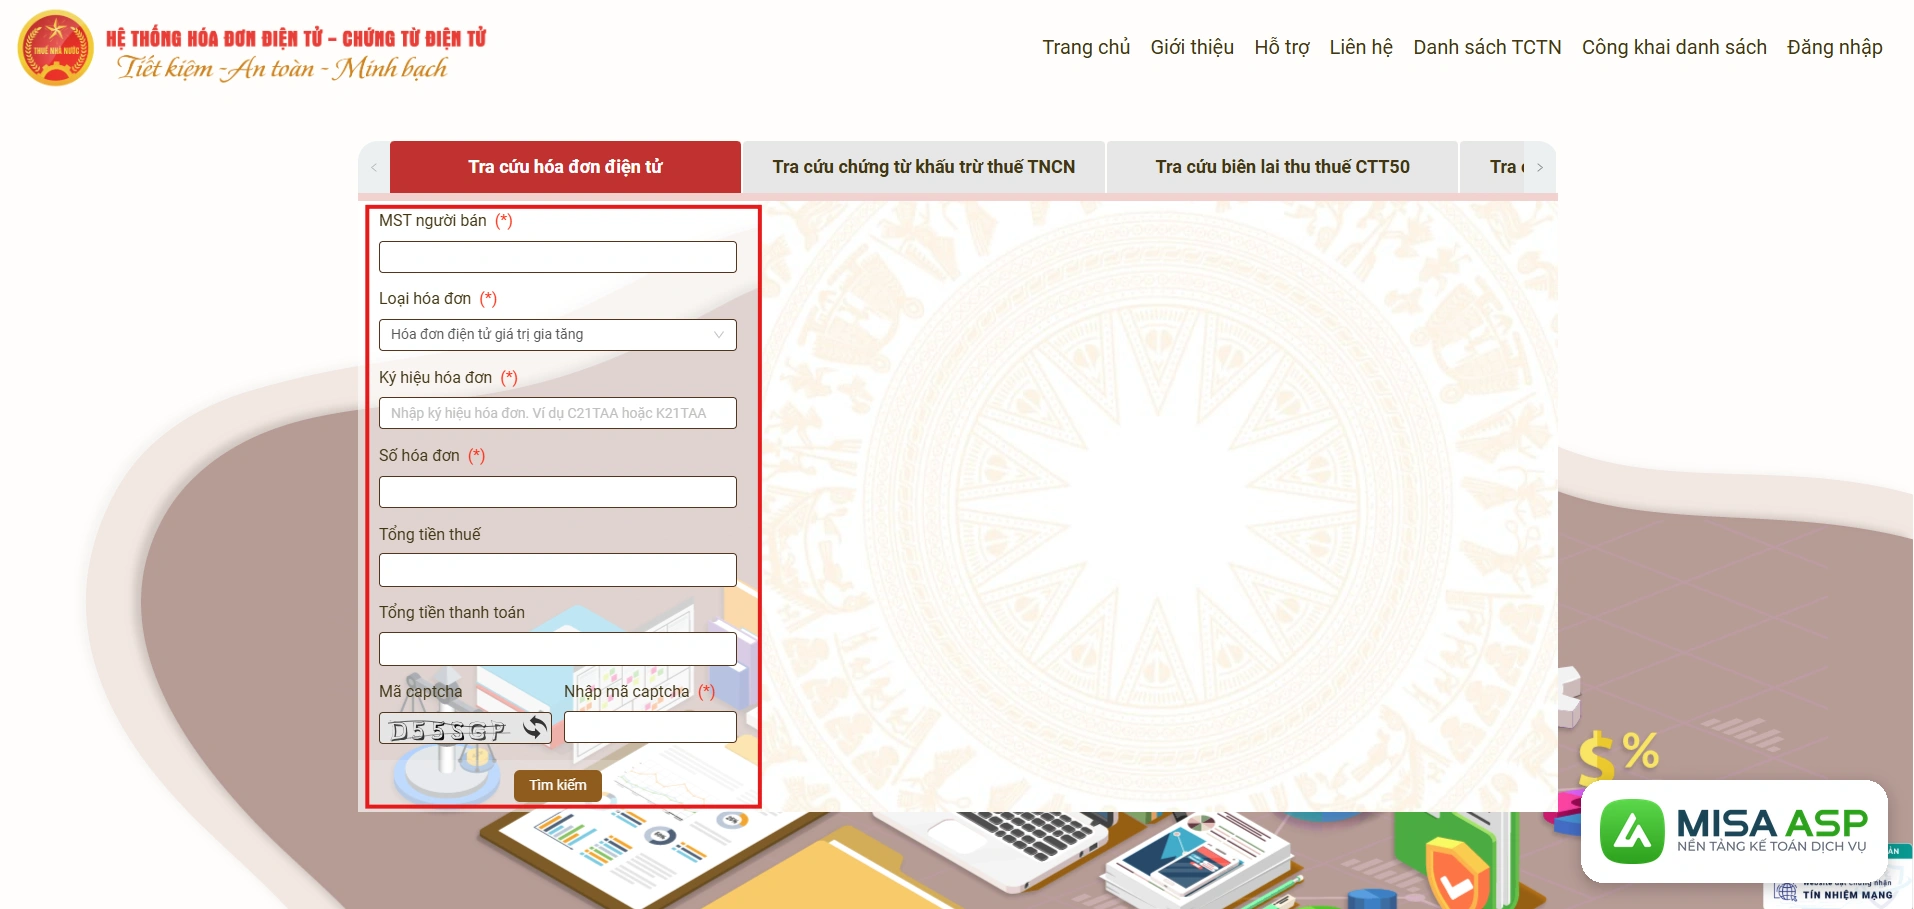
Cách này chỉ cho biết hóa đơn có tồn tại hay không, không xem được chi tiết hàng hóa, số tiền.
Cách 2: Tra cứu khi đăng nhập tài khoản doanh nghiệp
Bước 1: Đăng nhập hoadondientu.gdt.gov.vn bằng tài khoản cơ quan thuế đã cấp.
Bước 2: Chọn Tra cứu, chọn Tra cứu hóa đơn, chọn tab hóa đơn mua vào hoặc bán ra.
Bước 3: Nhập trạng thái hóa đơn, ngày lập, kết quả kiểm tra, nhấn Tìm kiếm, rồi bấm biểu tượng xem để mở chi tiết.
Cách này xem được chi tiết hóa đơn và xuất được Excel, XML để đối chiếu với sổ sách.
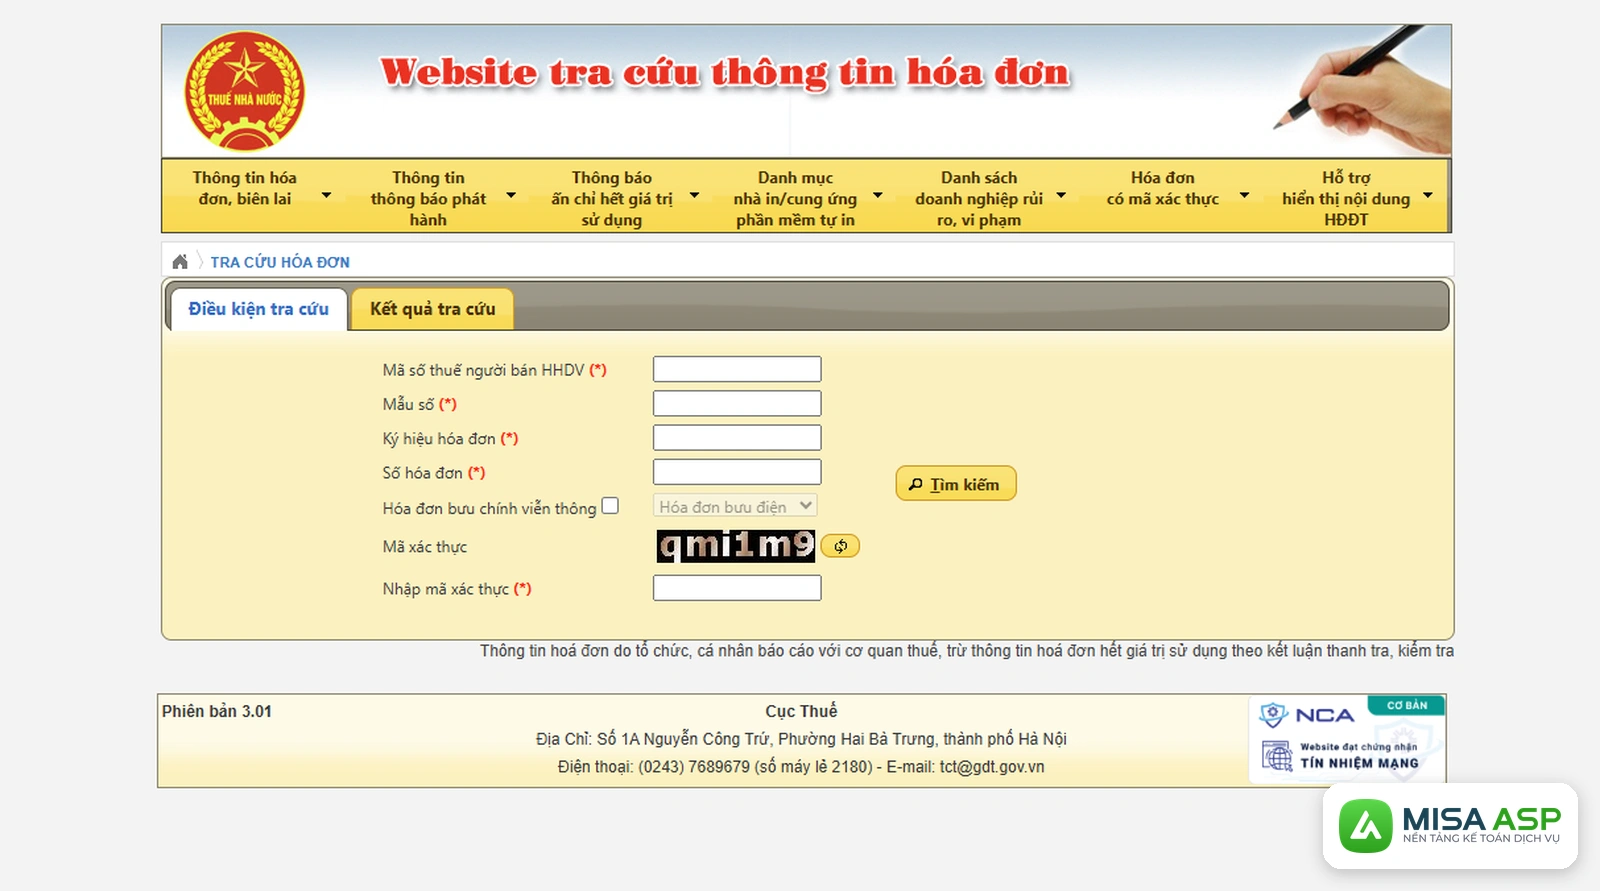
Cách 3: Tra cứu trên tracuuhoadon.gdt.gov.vn
Nhập mã số thuế người bán, mẫu số, ký hiệu, số hóa đơn và mã xác thực, nhấn Tìm kiếm. Nếu hóa đơn có trên hệ thống, trang hiển thị thông tin người bán và thông tin hóa đơn để đối chiếu với hóa đơn đã nhận.
Tra cứu không đăng nhập chỉ cho biết hóa đơn có tồn tại hay không, không xem được chi tiết. Muốn xem chi tiết và xuất danh sách, kế toán phải đăng nhập tài khoản thuế của từng khách hàng, chọn từng khoảng ngày rồi đối chiếu tay với sổ sách.
Với kế toán dịch vụ phụ trách nhiều khách, mỗi tháng có hàng trăm hóa đơn đầu vào, đầu ra, nên việc gõ lại ký hiệu, số hóa đơn, số tiền để tra cứu và nhập liệu vừa mất thời gian vừa dễ sót hóa đơn.
MISA ASP xử lý phần việc này TỰ ĐỘNG ngay trên phần mềm:
- Chỉ cần bấm Đồng bộ > phần mềm tự động lấy hàng loạt hóa đơn GTGT, hóa đơn bán hàng, hóa đơn khởi tạo từ máy tính tiền (cả đầu vào và đầu ra) của khách hàng về, không giới hạn số lượng, không kén nhà cung cấp.
- Lập chứng từ mua hàng ngay từ hóa đơn điện tử đã lấy về, lập được một chứng từ từ nhiều hóa đơn, không phải nhập lại từng dòng hàng.
- Tự động hạch toán hóa đơn đầu ra và cập nhật trạng thái mới nhất của hóa đơn đầu ra từ cơ quan thuế.
Nhờ vậy, hóa đơn được lấy đủ từ nguồn của cơ quan thuế ngay từ đầu, kế toán chỉ cần rà lại thay vì tra cứu và gõ tay từng tờ.
ĐĂNG KÝ NHẬN TƯ VẤN PHẦN MỀM KẾ TOÁN DỊCH VỤ MISA ASP
4. Dấu hiệu hóa đơn không hợp pháp cần loại ra
Khoản 7 Điều 3 Nghị định 254/2026/NĐ-CP liệt kê các trường hợp sử dụng hóa đơn không hợp pháp. Khi kiểm tra, kế toán chú ý các trường hợp:
- Hóa đơn giả, hóa đơn chưa có giá trị sử dụng hoặc hết giá trị sử dụng.
- Hóa đơn điện tử chưa đăng ký sử dụng với cơ quan thuế.
- Hóa đơn điện tử chưa có mã trong trường hợp phải dùng hóa đơn có mã.
- Hóa đơn có ngày lập từ ngày cơ quan thuế xác định bên bán không hoạt động tại địa chỉ kinh doanh đã đăng ký.
“Sử dụng hóa đơn, chứng từ không hợp pháp là việc sử dụng hóa đơn, chứng từ giả; sử dụng hóa đơn, chứng từ chưa có giá trị sử dụng, hết giá trị sử dụng…” (Khoản 7 Điều 3 Nghị định 254/2026/NĐ-CP)
5. Cách xử lý hóa đơn điện tử không hợp lệ
Khi phát hiện hóa đơn đã lập sai, người mua có quyền yêu cầu người bán lập và giao hóa đơn hợp pháp (điểm a khoản 1 Điều 18 Nghị định 254/2026/NĐ-CP).
Người bán xử lý theo Điều 10 Thông tư 91/2026/TT-BTC:
| Trường hợp sai | Cách xử lý của người bán |
|---|---|
| Sai tên, địa chỉ, số tiền bằng chữ… nhưng không sai mã số thuế, số tiền, thuế suất, tiền thuế, hàng hóa | Thông báo cho người mua, không phải lập lại hóa đơn; gửi cơ quan thuế Mẫu số 04/SS-HĐĐT |
| Sai mã số thuế, hàng hóa, số tiền, thuế suất, tiền thuế hoặc nội dung bắt buộc khác | Lập hóa đơn điều chỉnh hoặc hóa đơn mới thay thế cho hóa đơn đã lập sai |
“Trường hợp người mua là tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh thì người bán và người mua phải lập văn bản thỏa thuận ghi rõ nội dung sai” (Điểm b khoản 1 Điều 10 Thông tư 91/2026/TT-BTC)
6. Phần mềm tự động kiểm tra hóa đơn hợp lệ hàng loạt
Trên phần mềm kế toán dịch vụ MISA ASP, kế toán đối chiếu toàn bộ hóa đơn đã hạch toán với dữ liệu hóa đơn điện tử, không phải tra cứu từng hóa đơn:
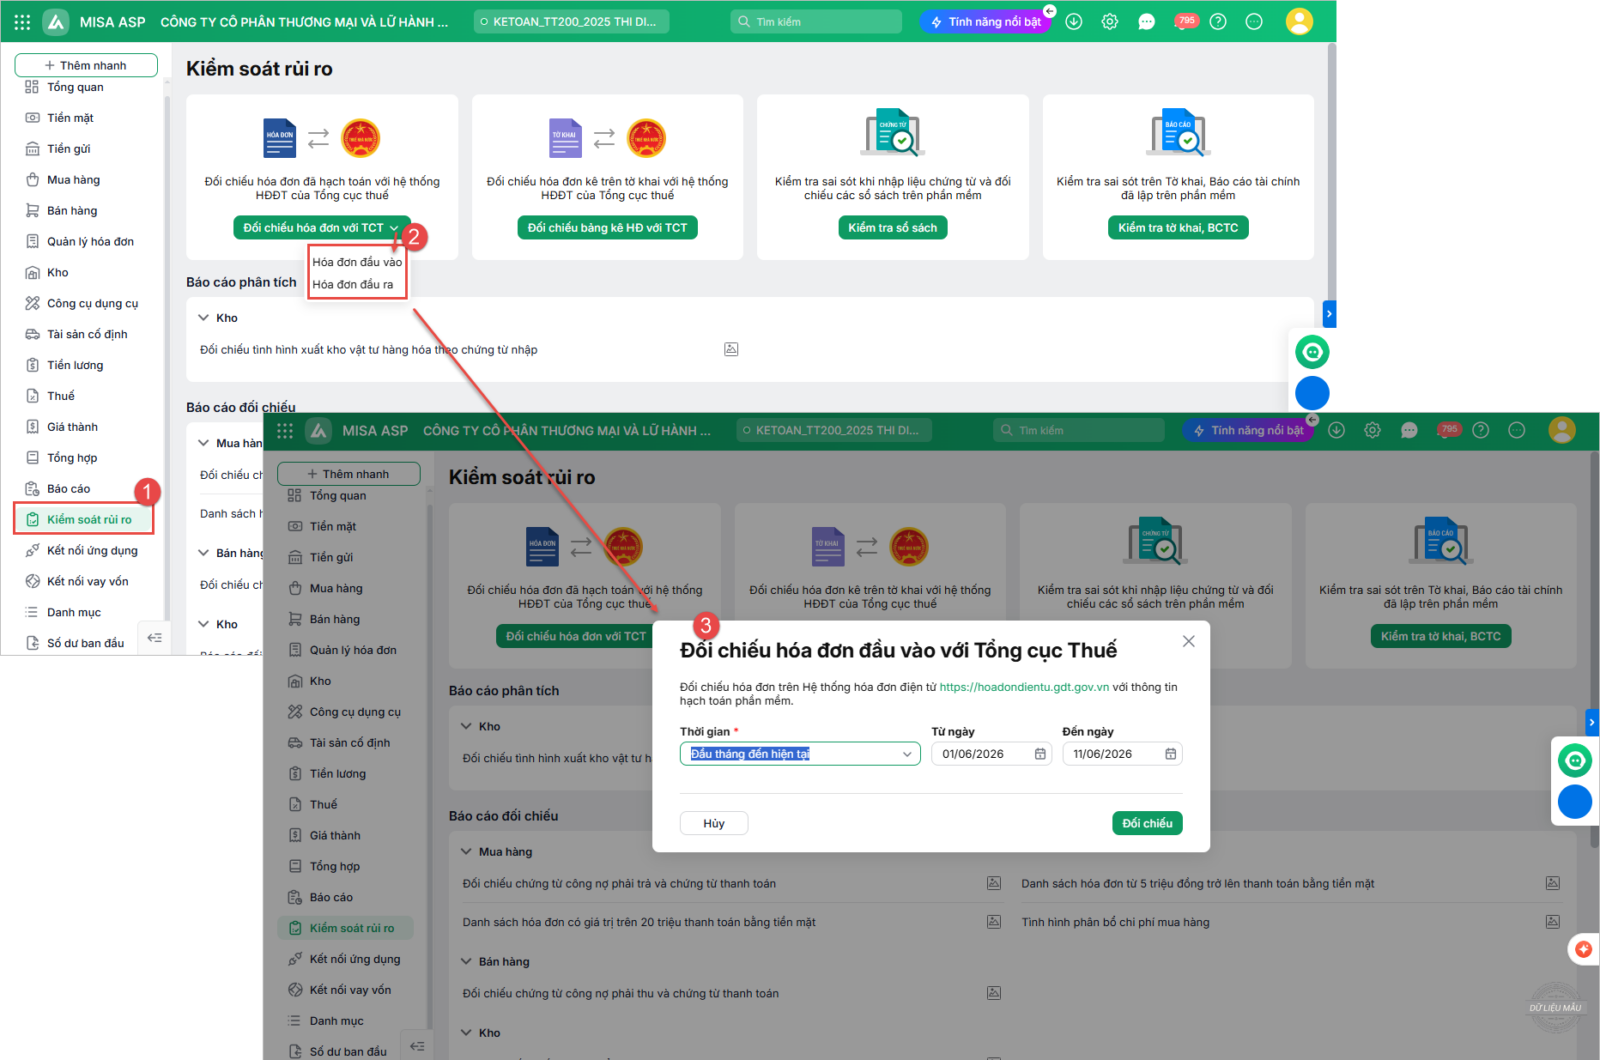
Bước 1: Vào phân hệ Kiểm soát rủi ro, chọn Đối chiếu hóa đơn đầu ra/đầu vào với TCT; hoặc vào phân hệ Quản lý hóa đơn, nhấn Đối chiếu hóa đơn với TCT.

Bước 2: Khai báo khoảng thời gian (không quá 3 tháng), chọn Đối chiếu.

Bước 3: Khi có thông báo hoàn thành ở biểu tượng chuông, nhấn Xem kết quả.
Bước 4: Lọc theo cột Kết quả đối chiếu: Khớp, Lệch tiền, Không có hiệu lực nhưng vẫn hạch toán, Hóa đơn không có trên Tổng cục Thuế, Chưa hạch toán.

Bước 5: Kiểm tra lại hóa đơn chênh lệch. Chênh lệch có lý do thì ghi chú tại cột Ghi chú nguyên nhân để làm căn cứ giải trình với cơ quan thuế.

Hóa đơn đã bị hủy, bị thay thế hoặc lệch tiền so với dữ liệu của cơ quan thuế mà vẫn hạch toán thì đến khi bị phát hiện, kế toán phải điều chỉnh sổ, khai bổ sung tờ khai và giải trình. Với nhiều khách hàng, rủi ro này nhân lên theo số hóa đơn mỗi kỳ.
Phần mềm MISA ASP giúp Kế toán dịch vụ x10 năng suất nhờ tích hợp AI TỰ ĐỘNG TOÀN BỘ CÔNG VIỆC THỦ CÔNG:
- Tự động lấy hóa đơn đầu vào, đầu ra từ Nhà cung cấp về phần mềm để hạch toán.
- Đối chiếu hóa đơn đã hạch toán với dữ liệu Hóa đơn điện tử, chỉ ra hóa đơn lệch tiền, hóa đơn không có hiệu lực nhưng vẫn hạch toán, hóa đơn chưa hạch toán.
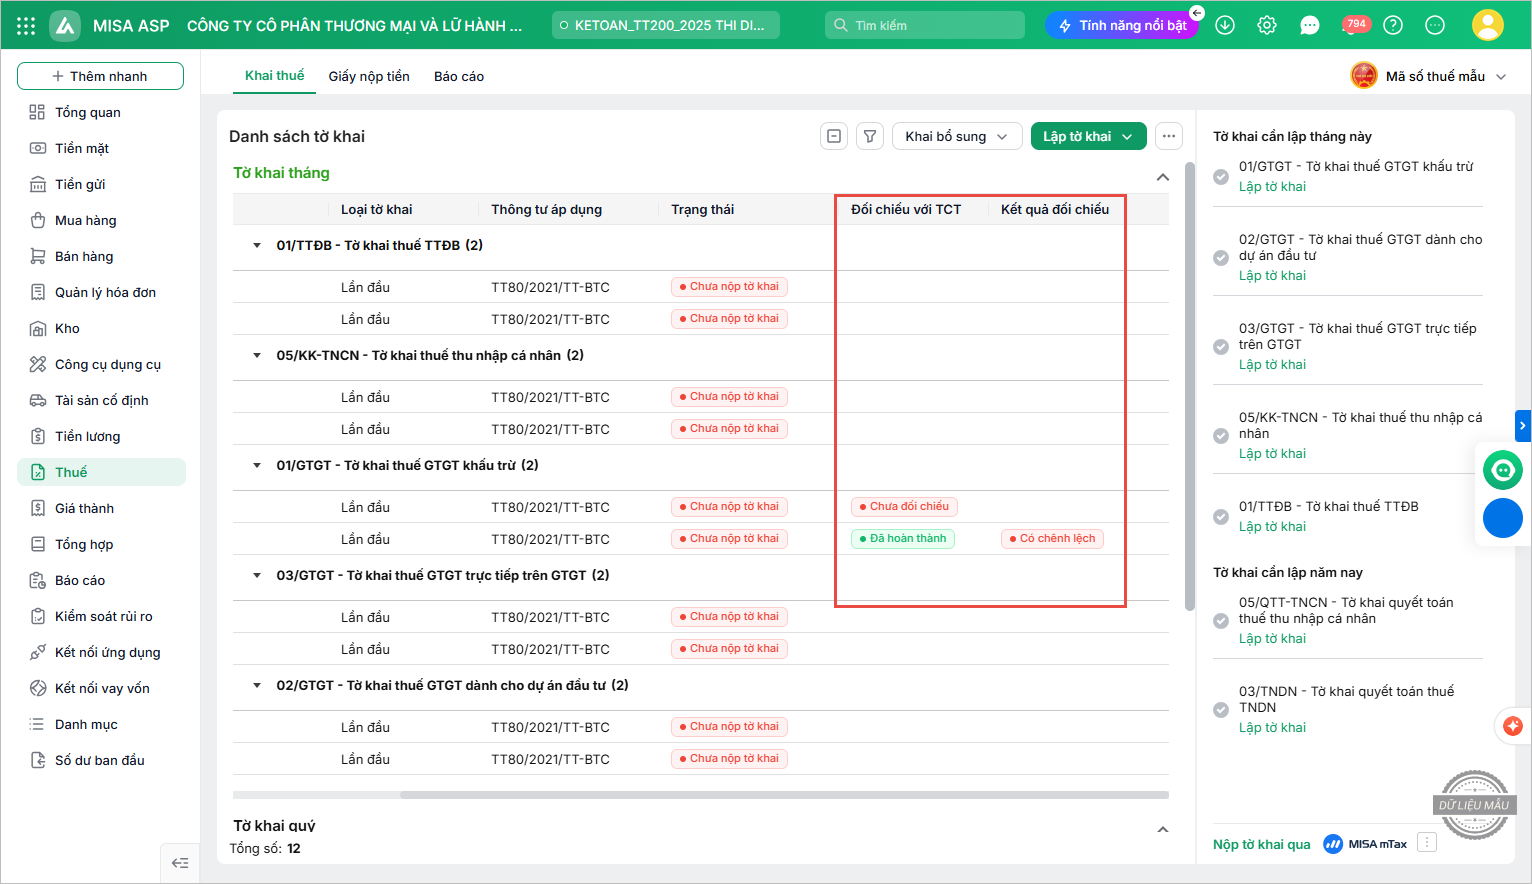
- Đối chiếu danh sách hóa đơn đã kê khai trên tờ khai với hệ thống hóa đơn điện tử trước khi nộp.
- Lập và nộp tờ khai thuế qua MISA mTax ngay trên phần mềm.
Ngoài ra, MISA ASP còn được tích hợp nhiều tính năng ưu việt khác:
- Trợ lý AI AVA đọc hóa đơn, lập sẵn chứng từ hạch toán.
- Kết nối ngân hàng điện tử, lập chứng từ thu chi ngay từ lịch sử giao dịch.
- Lập bộ báo cáo tài chính, tự lấy số liệu lên từng chỉ tiêu theo công thức.
- Theo dõi tiến độ công việc, tình trạng tờ khai của mọi khách hàng tại MISA ASP Quản lý.
ĐĂNG KÝ NHẬN TƯ VẤN PHẦN MỀM KẾ TOÁN DỊCH VỤ MISA ASP