



 MISA ASP
 1 lượt xem
Mẫu phiếu chi theo thông tư 133 là Mẫu số 02-TT ban hành kèm theo Phụ lục 3 Thông tư 133/2016/TT-BTC (được sửa đổi bởi Thông tư 46/2025/TT-BTC), dùng để xác định các khoản tiền mặt, ngoại tệ thực tế xuất quỹ và làm căn cứ để thủ quỹ xuất quỹ, ghi sổ quỹ cũng như kế toán ghi sổ kế toán. Dưới đây là file tải phiếu chi theo thông tư 133 định dạng Word, Excel, PDF mới nhất 2026 kèm hướng dẫn cách lập hợp lệ.
1. Phiếu chi theo Thông tư 133 được coi là hợp lệ khi nào?
Trong hoạt động hàng ngày của doanh nghiệp nhỏ và vừa, kế toán cần lập phiếu chi thông tư 133 mỗi khi phát sinh nghiệp vụ xuất quỹ tiền mặt cho các mục đích như: đem tiền mặt gửi vào tài khoản ngân hàng, chi trả lương và phụ cấp cho người lao động, chi tạm ứng công tác phí, thanh toán tiền mua hàng hóa hoặc dịch vụ giá trị nhỏ, chi nộp thuế, phí, lệ phí bằng tiền mặt hoặc đem tiền đi ký cược, ký quỹ.
Một chứng từ phiếu chi theo thông tư 133 chỉ được cơ quan thuế và pháp luật kế toán công nhận là hợp lệ, làm căn cứ ghi sổ và tính vào chi phí được trừ khi đáp ứng đầy đủ các điều kiện về nội dung bắt buộc và quy chế quản lý nội bộ dưới đây.
1.1. Đáp ứng đủ 7 nội dung bắt buộc của chứng từ kế toán
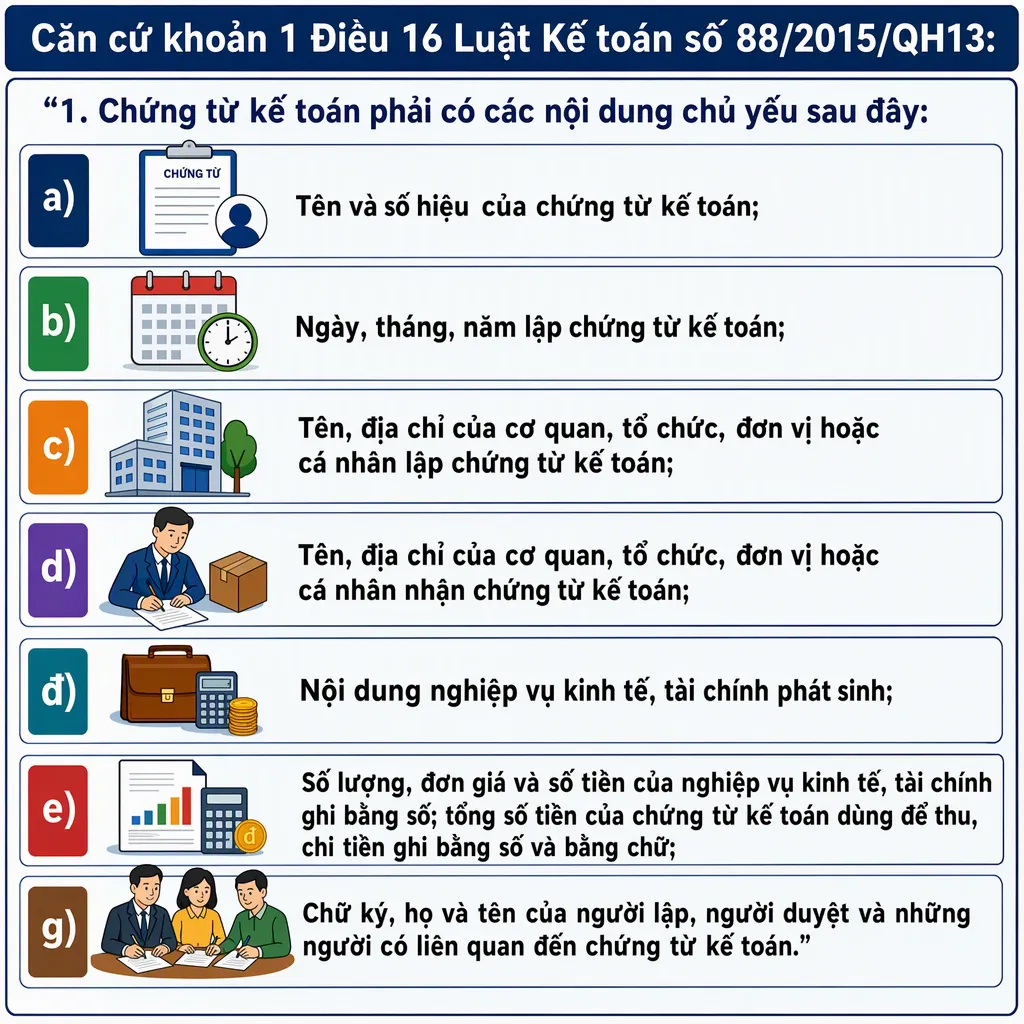
Khi kiểm tra tính hợp pháp của phiếu chi tiền mặt, kế toán cần đối chiếu với các yếu tố cốt lõi của một chứng từ kế toán theo quy định tại Luật Kế toán hiện hành. Cụ thể, phiếu chi phải thể hiện rõ ràng, trung thực và đầy đủ 7 nội dung sau:
Ngoài các yếu tố trên mặt phiếu, để khoản chi tiền mặt được tính vào chi phí hợp lý khi quyết toán thuế TNDN, phiếu chi cần đi kèm bộ hồ sơ chứng từ gốc hợp lệ (như Giấy đề nghị thanh toán, hóa đơn GTGT hoặc hóa đơn bán hàng đối với khoản mua dưới 5 triệu đồng, bảng thanh toán tiền lương, hợp đồng, biên bản bàn giao…).
1.2. Quy định mới về việc tự thiết kế, sửa đổi mẫu phiếu chi TT133
Trước đây, nhiều kế toán mặc định biểu mẫu trên Phụ lục 3 là cố định hoàn toàn. Tuy nhiên, theo quy định cập nhật tại Thông tư 46/2025/TT-BTC (có hiệu lực từ ngày 01/07/2025, sửa đổi, bổ sung Điều 10 Thông tư 133/2016/TT-BTC), toàn bộ chứng từ kế toán tại Phụ lục 3 đều thuộc loại hướng dẫn (không bắt buộc).
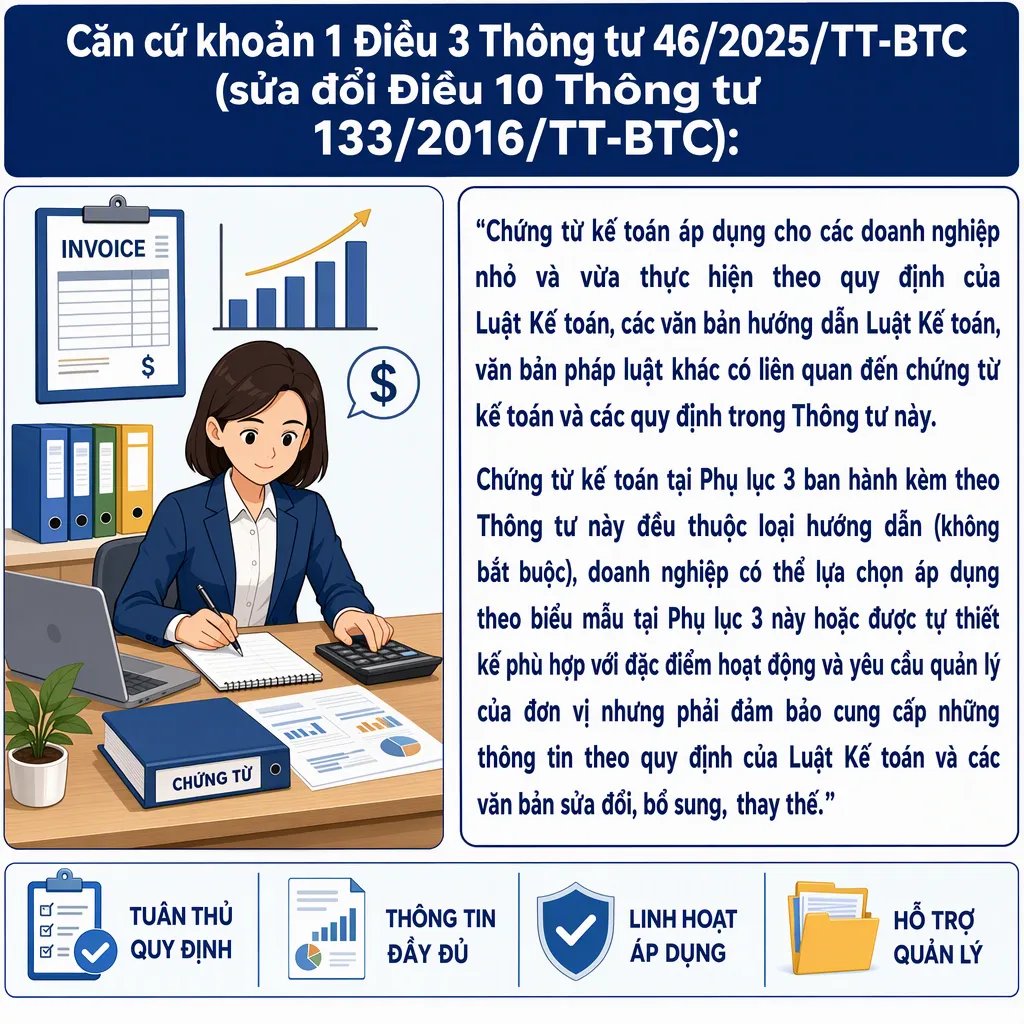
Như vậy, doanh nghiệp nhỏ và vừa có thể sử dụng nguyên văn mẫu phiếu chi thông tư 133 (Mẫu số 02-TT) hoặc chủ động thêm, bớt cột, chèn logo thương hiệu, thiết kế lại bố cục phiếu chi cho phù hợp với quy trình duyệt chi thực tế. Trường hợp tự thiết kế hoặc sửa đổi biểu mẫu, doanh nghiệp bắt buộc phải ban hành Quy chế hạch toán kế toán (hoặc văn bản tương đương) để quy định rõ các nội dung sửa đổi, làm cơ sở pháp lý giải trình khi kiểm tra thuế.
2. Tải mẫu phiếu chi theo Thông tư 133 và Thông tư 99 file Word, Excel, PDF mới 2026
Bước sang năm 2026, hệ thống chế độ kế toán tại Việt Nam có sự thay đổi lớn về hiệu lực văn bản. Tùy thuộc vào quy mô và chế độ kế toán đăng ký với cơ quan thuế, doanh nghiệp sẽ áp dụng mẫu phiếu chi tương ứng trong bảng tổng hợp dưới đây:
| Tên mẫu phiếu chi | Ký hiệu mẫu | Căn cứ pháp lý hiện hành | Đối tượng áp dụng |
|---|---|---|---|
| Mẫu phiếu chi theo Thông tư 133 | Mẫu số 02-TT |
Phụ lục 3 Thông tư 133/2016/TT-BTC (sửa đổi bởi Thông tư 46/2025/TT-BTC) |
Doanh nghiệp nhỏ và vừa (DNNVV) thuộc mọi lĩnh vực, thành phần kinh tế. |
| Mẫu phiếu chi theo Thông tư 99 | Mẫu số 02-TT |
Phụ lục I Thông tư 99/2025/TT-BTC (thay thế Thông tư 200/2014/TT-BTC từ 01/01/2026) |
Mọi loại hình doanh nghiệp (bao gồm cả DNNVV lựa chọn áp dụng chế độ kế toán theo Thông tư 99). |
>>> Xem thêm: Mẫu phiếu thu theo Thông tư 133 (Mẫu 01-TT)
2.1. Mẫu phiếu chi theo Thông tư 133 cho doanh nghiệp nhỏ và vừa (Mẫu 02-TT)
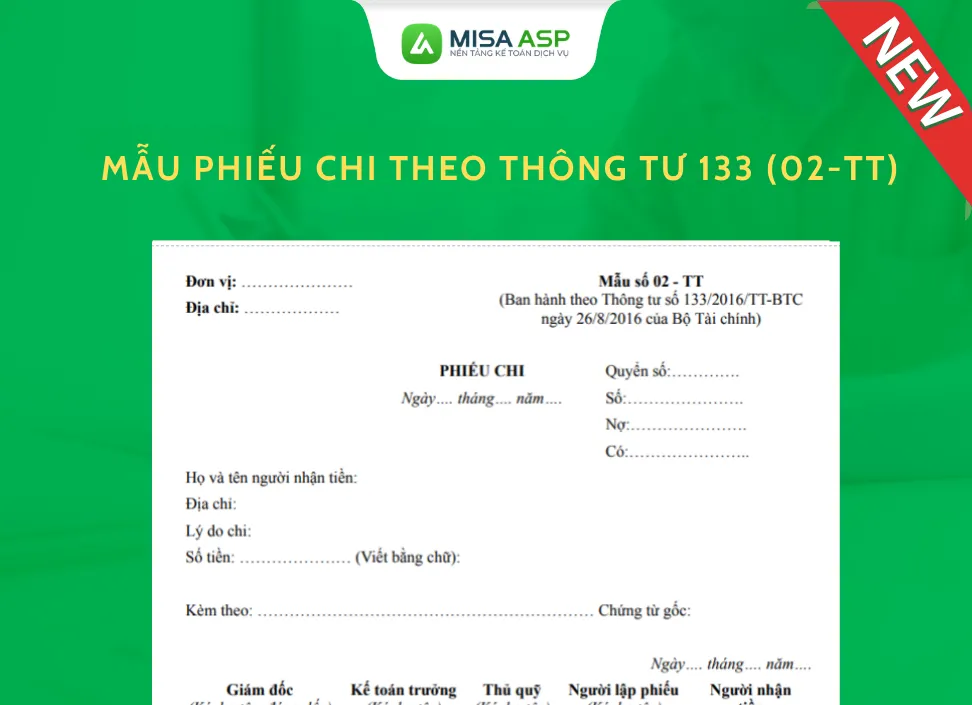
Đối với các doanh nghiệp nhỏ và vừa đang áp dụng chế độ kế toán theo Thông tư 133/2016/TT-BTC, mẫu phiếu chi tt133 chuẩn là Mẫu số 02-TT có bố cục và các chỉ tiêu chi tiết như sau:
 |
👉 Tải mẫu phiếu chi theo Thông tư 133 file Word (.docx)
2.2. Mẫu phiếu chi theo Thông tư 99/2025/TT-BTC (Thay thế Thông tư 200)
Kể từ ngày 01/01/2026, Thông tư 99/2025/TT-BTC (ban hành ngày 27/10/2025) chính thức có hiệu lực và thay thế hoàn toàn Thông tư 200/2014/TT-BTC. Theo khoản 3 Điều 31 Thông tư 99/2025/TT-BTC, doanh nghiệp nhỏ và vừa được quyền lựa chọn tiếp tục áp dụng Thông tư 133/2016/TT-BTC hoặc chuyển sang áp dụng chế độ kế toán theo Thông tư 99/2025/TT-BTC (nhưng phải thông báo và áp dụng nhất quán trong năm tài chính).
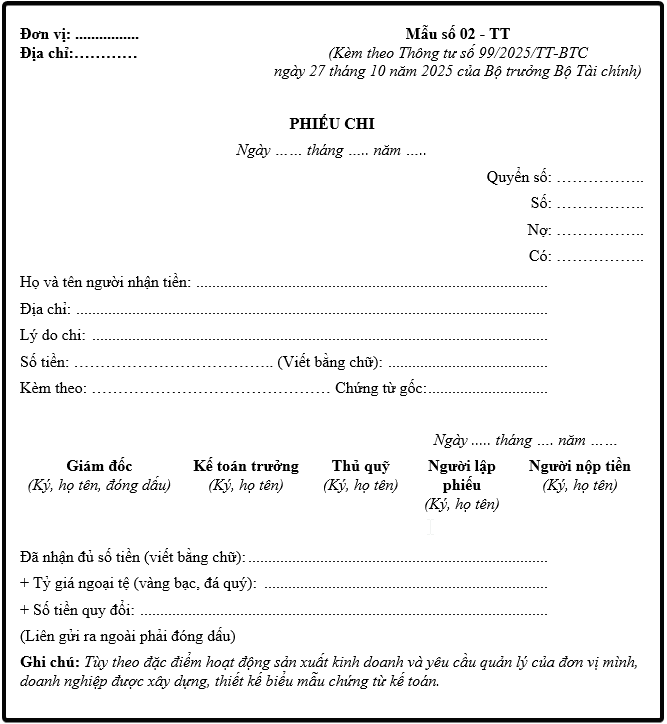
Do đó, nếu doanh nghiệp nhỏ và vừa lựa chọn áp dụng Thông tư 99, kế toán sẽ sử dụng Mẫu số 02-TT ban hành kèm theo Phụ lục I Thông tư 99/2025/TT-BTC. Về mặt kết cấu, Mẫu 02-TT của Thông tư 99 giữ nguyên các chỉ tiêu quản lý dòng tiền như Mẫu 02-TT của Thông tư 133, chỉ khác phần căn cứ ban hành ở góc trên bên phải chứng từ.
👉 Tải miễn phí mẫu phiếu chi theo Thông tư 99/2025/TT-BTC (Mẫu 02-TT)
2.3. Lưu ý về mẫu phiếu chi đối với DN siêu nhỏ, hộ kinh doanh và đơn vị sự nghiệp năm 2026
Khi tìm kiếm mẫu phiếu chi trên mạng, nhiều kế toán vẫn bắt gặp các biểu mẫu cũ đã hết hiệu lực. Để tránh áp dụng sai văn bản pháp luật trong năm 2026, kế toán cần lưu ý:
- Đối với doanh nghiệp siêu nhỏ: Thông tư 132/2018/TT-BTC đã hết hiệu lực từ ngày 01/07/2026 và được thay thế bởi Thông tư 58/2026/TT-BTC.
- Đối với hộ kinh doanh, cá nhân kinh doanh: Thông tư 88/2021/TT-BTC đã hết hiệu lực từ ngày 01/01/2026 và được thay thế bởi Thông tư 152/2025/TT-BTC (quy định mới tập trung vào hệ thống sổ doanh thu, chi phí như S1a-HKD, S2a/b/c/d/e-HKD, không còn bắt buộc mẫu phiếu chi 02-TT riêng cho hộ kinh doanh).
- Đối với đơn vị hành chính sự nghiệp và Ban QLDA đầu tư công: Thông tư 107/2017/TT-BTC và Thông tư 79/2019/TT-BTC đã hết hiệu lực từ ngày 01/01/2025, được hợp nhất và thay thế bởi Thông tư 24/2024/TT-BTC (cho phép đơn vị tự thiết kế mẫu chứng từ thu, chi nội bộ thay vì bắt buộc mẫu C40-BB, C41-BB như trước).
Gỡ rối quản lý chứng từ thu – chi cho Kế toán dịch vụ:
Việc tải và nhập liệu từng file Word, Excel phiếu chi rời rạc cho hàng chục khách hàng cùng lúc khiến kế toán dịch vụ tốn nhiều thời gian gõ lại số tiền bằng chữ, dễ nhầm số thứ tự phiếu và dẫn đến âm quỹ tiền mặt trên sổ sách.
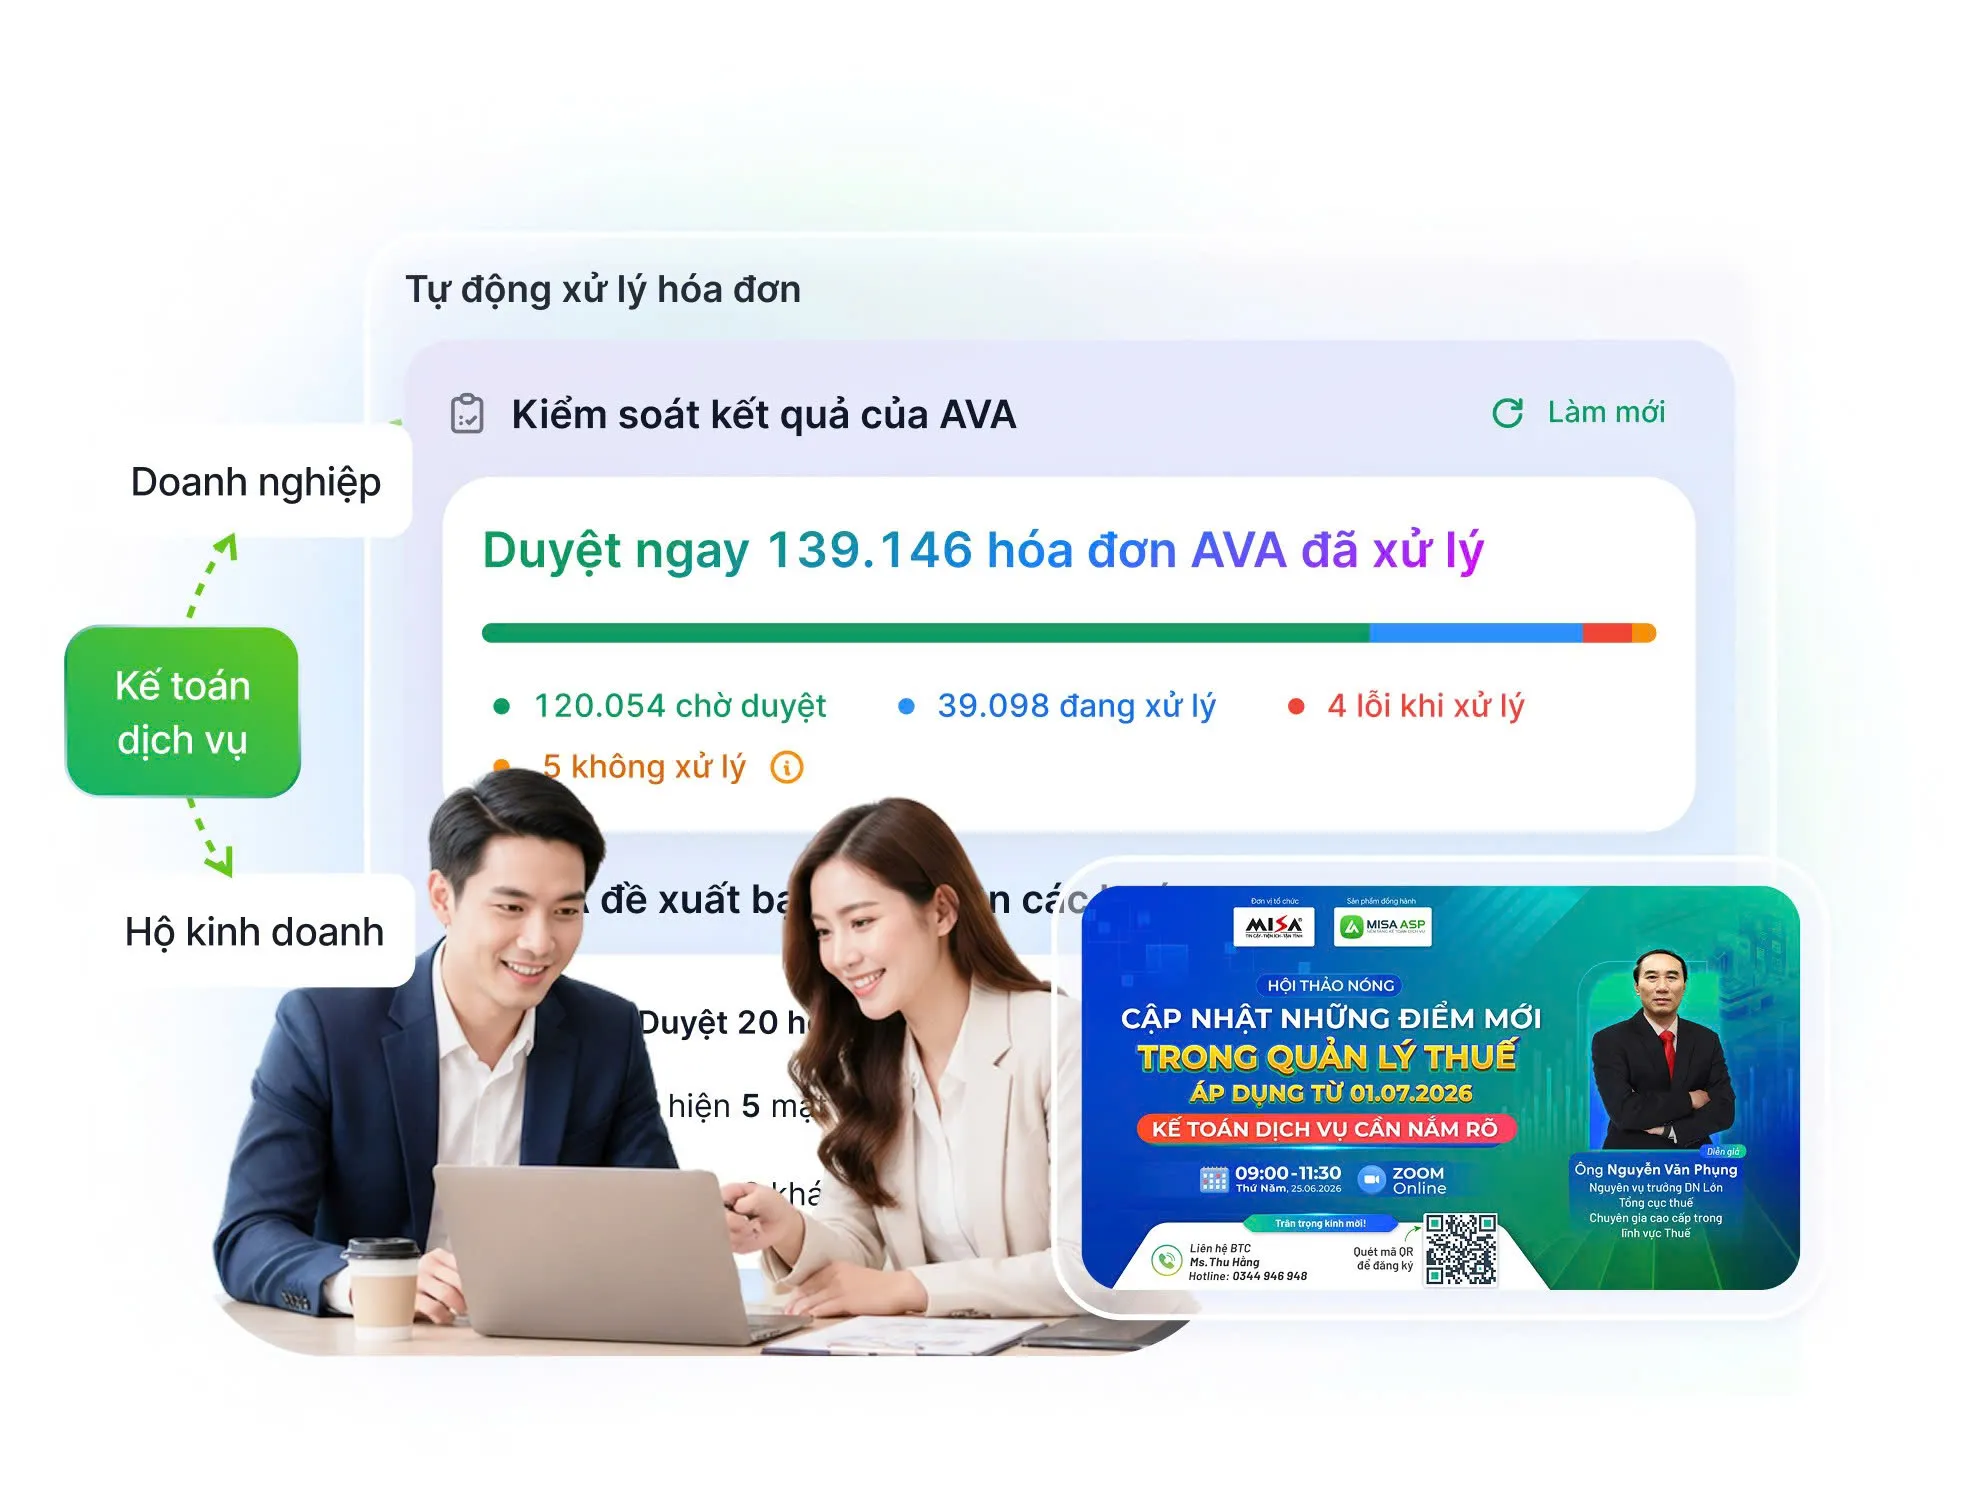
Trên phần mềm kế toán dịch vụ MISA ASP, trợ lý AI AVA sẽ tự động đọc hóa đơn đầu vào đồng bộ từ cơ quan thuế mỗi đêm để lập sẵn Phiếu chi (Mẫu 02-TT chuẩn Thông tư 133 và Thông tư 99), tự động kết chuyển vào Sổ quỹ tiền mặt và cảnh báo ngay khi có nguy cơ âm quỹ.
3. Cách viết phiếu chi theo Thông tư 133 chuẩn quy định và ví dụ thực tế
Để tránh sai sót phải hủy phiếu hoặc bị xuất toán chi phí khi cơ quan thuế thanh tra, kế toán cần nắm vững quy tắc ghi từng chỉ tiêu trên mẫu phiếu chi thông tư 133 cũng như quy trình luân chuyển chứng từ theo Phụ lục 3 Thông tư 133/2016/TT-BTC.
3.1. Hướng dẫn cách ghi từng chỉ tiêu trên Mẫu số 02-TT
Khi lập phiếu chi thông tư 133 (Mẫu số 02-TT), người lập phiếu thực hiện điền lần lượt các thông tin theo hướng dẫn chi tiết sau:
- Góc trên bên trái: Ghi rõ tên doanh nghiệp (Đơn vị) và địa chỉ trụ sở chính theo Giấy chứng nhận đăng ký doanh nghiệp.
- Ngày, tháng, năm lập phiếu chi: Ghi đúng ngày thực tế phát sinh nghiệp vụ xuất quỹ tiền mặt.
- Quyển số / Số: Ghi số thứ tự của quyển phiếu chi và số thứ tự của từng phiếu chi theo thông tư 133. Số phiếu phải đánh liên tục tăng dần trong một kỳ kế toán, không trùng lặp hoặc bỏ cách số.
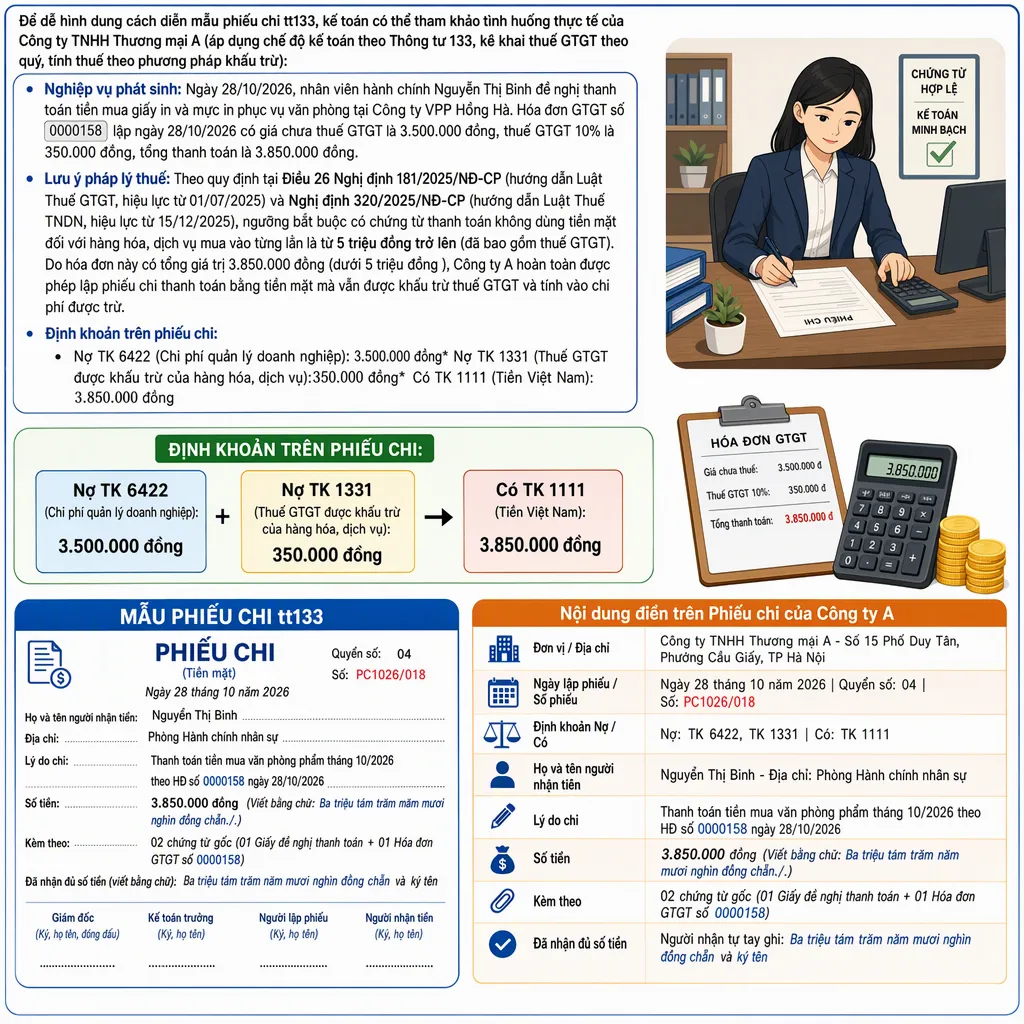
- Định khoản Nợ / Có: Ghi rõ số hiệu tài khoản Nợ (ví dụ: TK 642, 152, 156, 331, 334, 141…) và tài khoản Có (TK 1111 – Tiền Việt Nam hoặc TK 1112 – Ngoại tệ).
- Họ và tên người nhận tiền, Địa chỉ: Ghi đầy đủ họ tên và bộ phận công tác (nếu là nhân viên trong công ty) hoặc tên đơn vị, địa chỉ của người trực tiếp nhận tiền (nếu là cá nhân/đối tác bên ngoài).
- Lý do chi: Ghi ngắn gọn, rõ ràng nội dung xuất quỹ như: “Chi mua văn phòng phẩm tháng 10/2026 theo HĐ số…”, “Tạm ứng chi phí công tác…”, “Chi trả lương tháng…”.
- Số tiền (bằng số và bằng chữ): Ghi khớp nhau tuyệt đối giữa phần số và phần chữ. Chữ cái đầu tiên của dòng số tiền bằng chữ phải viết hoa, viết sát lề trái, không chừa khoảng trống và kết thúc bằng chữ “chẵn” (hoặc dấu chấm).
- Kèm theo… Chứng từ gốc: Ghi số lượng chứng từ gốc đính kèm (ví dụ: “01 chứng từ gốc” hoặc liệt kê cụ thể số hóa đơn, giấy đề nghị thanh toán).
- Phần nhận tiền và ngoại tệ cuối phiếu: Khi nhận đủ tiền, người nhận tiền phải tự tay ghi số tiền đã nhận bằng chữ, ký và ghi rõ họ tên. Nếu chi bằng ngoại tệ thì phải ghi rõ tỷ giá tại thời điểm xuất quỹ để tính ra số tiền nguyên tệ và số tiền quy đổi ra đồng Việt Nam.
3.2. Ví dụ minh họa lập phiếu chi TT133 thực tế
3.3. Quy trình lập và luân chuyển 3 liên phiếu chi
Theo hướng dẫn tại Phụ lục 3 Thông tư 133/2016/TT-BTC, quy trình lập, ký duyệt và luân chuyển mẫu phiếu chi theo thông tư 133 trong doanh nghiệp gồm 4 bước chặt chẽ:
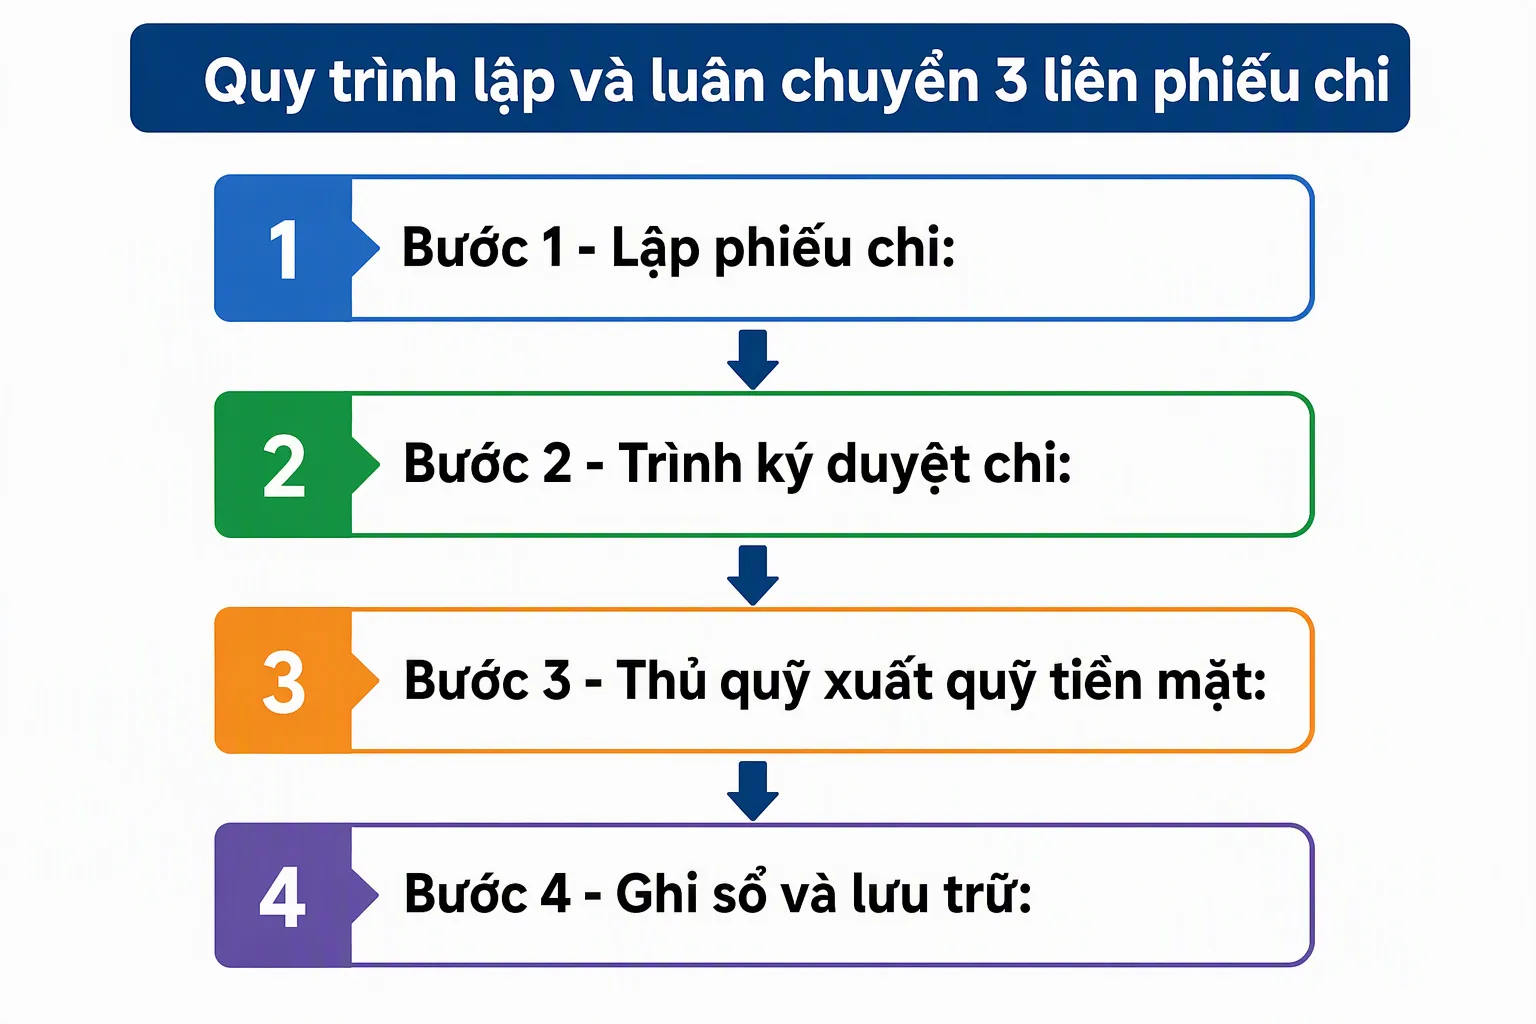
- Bước 1 – Lập phiếu chi: Căn cứ vào Giấy đề nghị thanh toán, hóa đơn hoặc chứng từ hợp lệ, kế toán tiền mặt kiểm tra tính hợp lý và lập Phiếu chi thành 03 liên (đặt giấy than viết một lần hoặc in từ phần mềm kế toán với nội dung 3 liên giống hệt nhau).
- Bước 2 – Trình ký duyệt chi: Kế toán chuyển toàn bộ 3 liên phiếu chi kèm chứng từ gốc cho Kế toán trưởng soát xét và Giám đốc (hoặc người được ủy quyền) ký duyệt vào cột “Giám đốc” trước khi xuất quỹ.
- Bước 3 – Thủ quỹ xuất quỹ tiền mặt: Thủ quỹ nhận 3 liên phiếu chi đã có chữ ký duyệt, tiến hành chi tiền, yêu cầu người nhận tiền ký nhận và ghi số tiền bằng chữ vào phiếu, sau đó thủ quỹ ký tên xác nhận đã xuất quỹ.
- Bước 4 – Ghi sổ và lưu trữ:
- Liên 1: Lưu tại quyển gốc (nơi lập phiếu).
- Liên 2: Thủ quỹ dùng để ghi vào sổ quỹ tiền mặt (Mẫu S05-DNN), cuối ngày chuyển liên 2 kèm chứng từ gốc cho kế toán để ghi sổ kế toán và lưu trữ tối thiểu 10 năm (theo Điều 41 Luật Kế toán 2015 và Điều 13 Nghị định 174/2016/NĐ-CP đối với chứng từ sử dụng trực tiếp để ghi sổ).
- Liên 3: Giao cho người nhận tiền giữ để đối chiếu.
4. Giải đáp một số thắc mắc thường gặp về phiếu chi
Trong quá trình lập và kiểm tra mẫu phiếu chi theo thông tư 133, các kế toán viên và chủ doanh nghiệp thường gặp một số vướng mắc về thể thức pháp lý như sau:
4.1. Phiếu chi có mấy liên?
Theo hướng dẫn chuẩn tại Phụ lục 3 Thông tư 133/2016/TT-BTC (và Phụ lục I Thông tư 99/2025/TT-BTC), phiếu chi tiền mặt được lập thành 03 liên với giá trị pháp lý như nhau: Liên 1 lưu ở nơi lập phiếu, Liên 2 thủ quỹ dùng để ghi sổ quỹ rồi chuyển cho kế toán cùng chứng từ gốc để vào sổ kế toán, Liên 3 giao cho người nhận tiền.
Tuy nhiên, do hiện nay biểu mẫu chứng từ thuộc loại hướng dẫn (theo Thông tư 46/2025/TT-BTC), nếu doanh nghiệp chi tiền nội bộ cho nhân viên và lập phiếu trên phần mềm, đơn vị có thể quy định trong Quy chế hạch toán kế toán việc in 02 liên để tiết kiệm chi phí lưu trữ mà vẫn đảm bảo đủ căn cứ đối chiếu.
4.2. Phiếu chi có cần đóng dấu không?
Căn cứ theo ghi chú “Liên gửi ra ngoài phải đóng dấu” tại góc dưới cùng của Mẫu số 02-TT (Phụ lục 3 Thông tư 133/2016/TT-BTC):
- Trường hợp chi tiền nội bộ (như trả lương, chi tạm ứng, hoàn ứng công tác phí cho nhân viên trong công ty): Không bắt buộc phải đóng dấu tròn của doanh nghiệp lên phiếu chi, chỉ cần đầy đủ chữ ký của Giám đốc, Kế toán trưởng, Thủ quỹ, Người lập phiếu và Người nhận tiền.
- Trường hợp liên phiếu chi giao cho cá nhân, tổ chức bên ngoài doanh nghiệp: Bắt buộc phải đóng dấu của đơn vị vào chỗ chữ ký của Giám đốc (hoặc đóng dấu treo tùy theo quy định ủy quyền của công ty) để đảm bảo tính pháp lý.
4.3. Phiếu chi do ai lập?
Tại các doanh nghiệp, phiếu chi thông tư 133 do kế toán tiền mặt hoặc kế toán thanh toán trực tiếp lập dựa trên bộ chứng từ đề nghị chi hợp lệ (Giấy đề nghị thanh toán, hóa đơn mua hàng, bảng thanh toán lương…). Thủ quỹ là người giữ tiền và chỉ thực hiện xuất tiền khi nhận được phiếu chi đã có chữ ký duyệt chi của Giám đốc/người được ủy quyền và Kế toán trưởng; thủ quỹ tuyệt đối không kiêm nhiệm việc tự lập phiếu chi để đảm bảo nguyên tắc bất kiêm nhiệm trong kiểm soát nội bộ.
4.4. Ngày lập phiếu chi khác ngày chi tiền có sao không?
Về nguyên tắc, ngày lập phiếu chi và ngày thủ quỹ thực xuất tiền mặt phải trùng khớp với thời điểm phát sinh nghiệp vụ kinh tế.
Nếu kế toán lập phiếu chi trước nhưng đến ngày hôm sau thủ quỹ mới thực sự chi tiền và người nhận mới ký nhận, thì trên dòng “Ngày… tháng… năm…” tại phần xác nhận nhận tiền ở cuối phiếu và ngày ghi Sổ quỹ tiền mặt phải ghi theo ngày thực tế xuất tiền. Để tránh chênh lệch thời điểm giữa Sổ quỹ của thủ quỹ và Sổ cái TK 111 của kế toán, đơn vị nên thống nhất lập và ký duyệt phiếu chi ngay trong ngày thực chi.
5. Tự động lập và in mẫu phiếu chi hàng loạt trên MISA ASP
Trên MISA ASP, bạn không cần lập hoặc in thủ công từng chứng từ mà có thể tự động lập từ hóa đơn/sao kê và thực hiện in hàng loạt phiếu chi theo các bước sau:
- Bước 1: Vào trên danh sách hóa đơn đầu vào thuộc phân hệ Quản lý hóa đơn.
- Bước 2: Tích chọn ☑ các hóa đơn cần lập phiếu chi/Ủy nhiệm chi.
- Bước 3: Hệ thống hiển thị các chức năng xử lý hàng loạt, nhấn vào dấu ba chấm (…), chọn Lập phiếu chi tiền mặt/Lập ủy nhiệm chi.
- Bước 4: Nhấn trỏ ngang > Lập một phiếu chi.
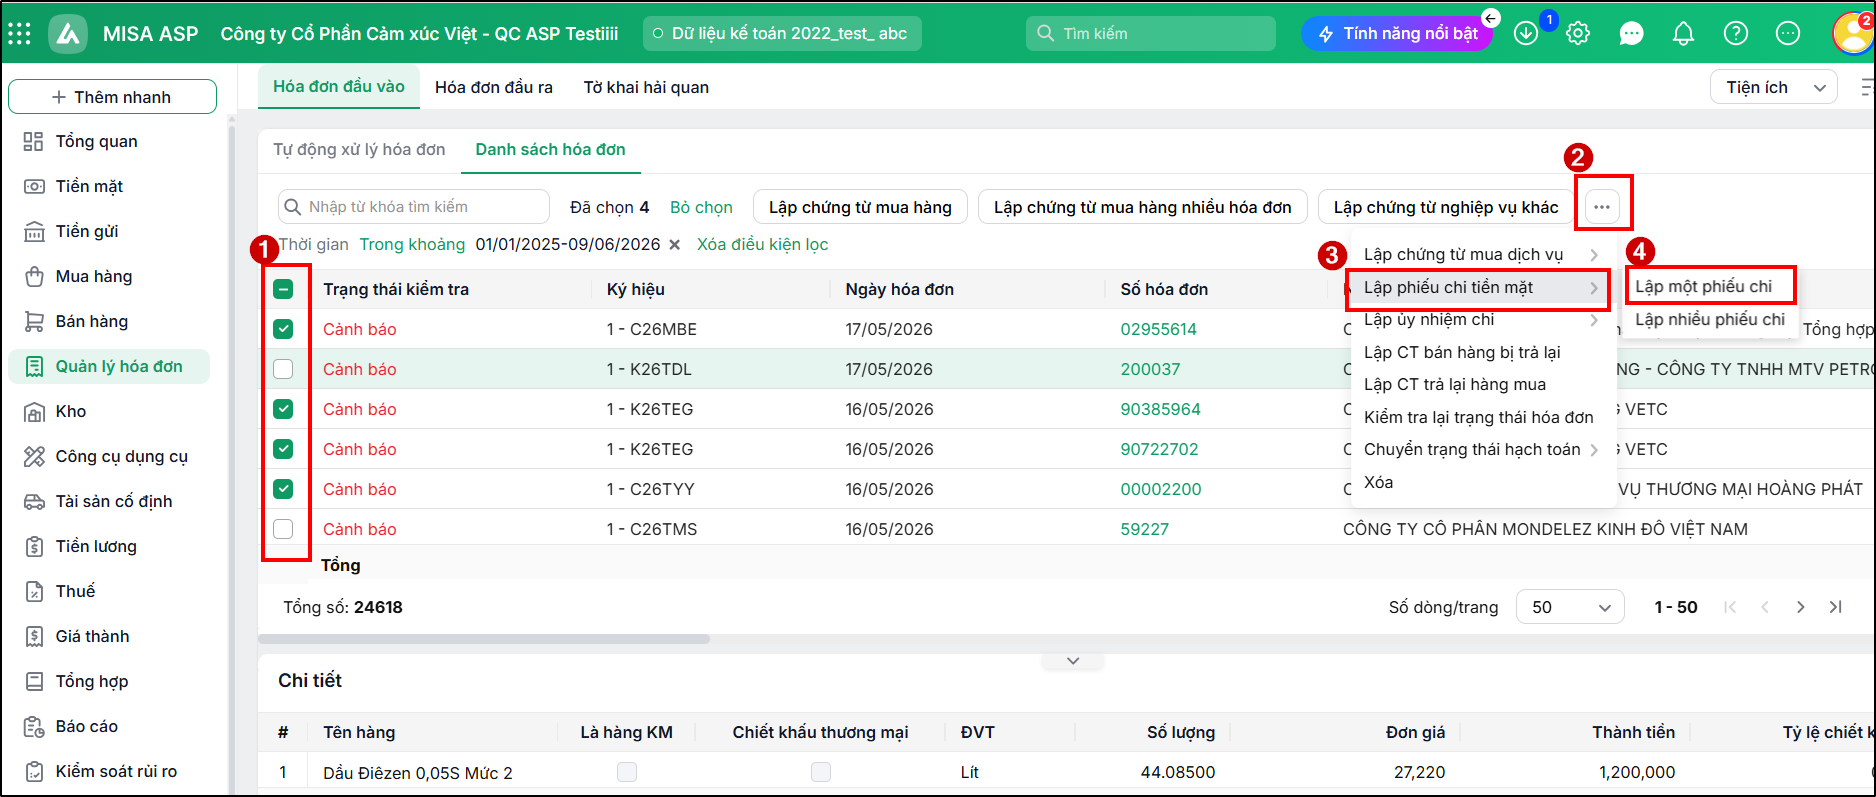
Hoặc Lập một ủy nhiệm chi.
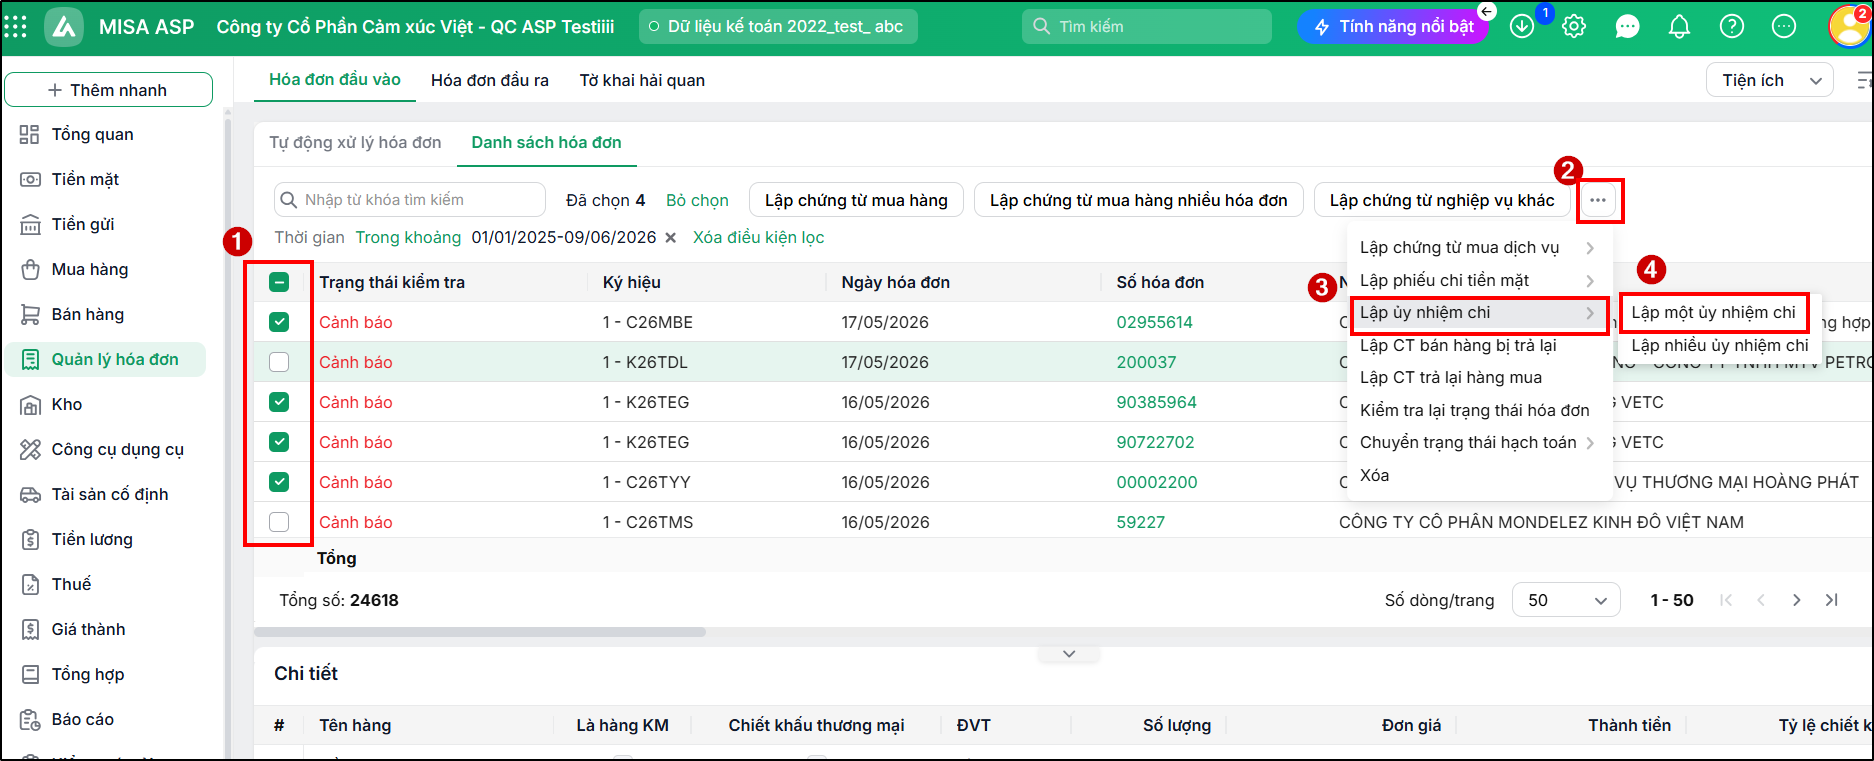
Ví dụ trường hợp chọn Lập một phiếu chi (thực hiện tương tự khi Lập một ủy nhiệm chi).
- Bước 5: Chọn Lập một phiếu chi, chọn hình thức hạch toán trên hộp thoại Tùy chọn hình thức hạch toán.
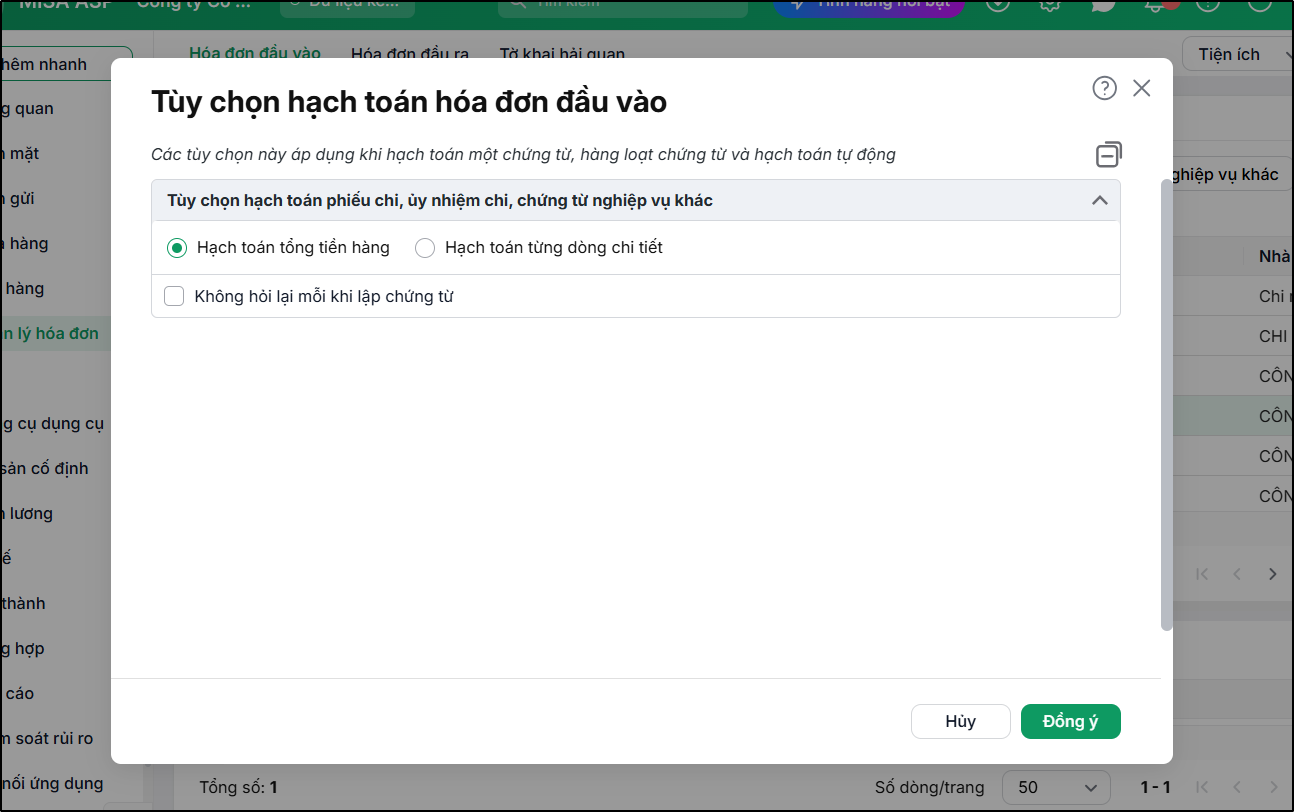
- Bước 6: Chương trình tải lên Phiếu chi ngầm định chọn loại chứng từ Chi mua ngoài có hóa đơn, người dùng có thể chọn lại loại chứng từ khác.
- Bước 7: Kiểm tra thông tin, nhấn lưu
Như vậy chỉ với vài bước đơn giản, kế toán dịch vụ đã có thể Tự động lập và in mẫu phiếu chi hàng loạt. Khi chuyển sang quản lý khách hàng trên nền tảng MISA ASP, toàn bộ quy trình lập, kiểm soát và in ấn bộ chứng từ thu – chi tiền mặt được tự động hóa hoàn toàn:
- Tích hợp sẵn đầy đủ biểu mẫu chuẩn Bộ Tài chính, kế toán có thể in hàng loạt phiếu chi theo lô chỉ với một cú nhấp chuột mà không cần căn chỉnh lại định dạng.
- Trợ lý AI AVA tự động lập phiếu chi từ hóa đơn đầu vào hàng đêm
- Tự động lên Sổ quỹ và kiểm soát rủi ro thuế
Kế thừa trọn vẹn uy tín hơn 30 năm của thương hiệu phần mềm kế toán MISA, nền tảng MISA ASP còn mang đến chính sách giá phần mềm kế toán cực kỳ tối ưu cho cả đại lý thuế, kế toán dịch vụ lẫn các doanh nghiệp nhỏ và vừa mới thành lập.
Đăng ký nhận ưu đãi ngay tại đây: