



 MISA ASP
 12 lượt xem
Mẫu bảng kê mua hàng năm 2026 gồm hai loại: mẫu 06-VT (Thông tư 99 hoặc 133) để ghi sổ và mẫu 02/TNDN (Thông tư 20/2026/TT-BTC) để tính chi phí được trừ, thay mẫu 01/TNDN cũ.
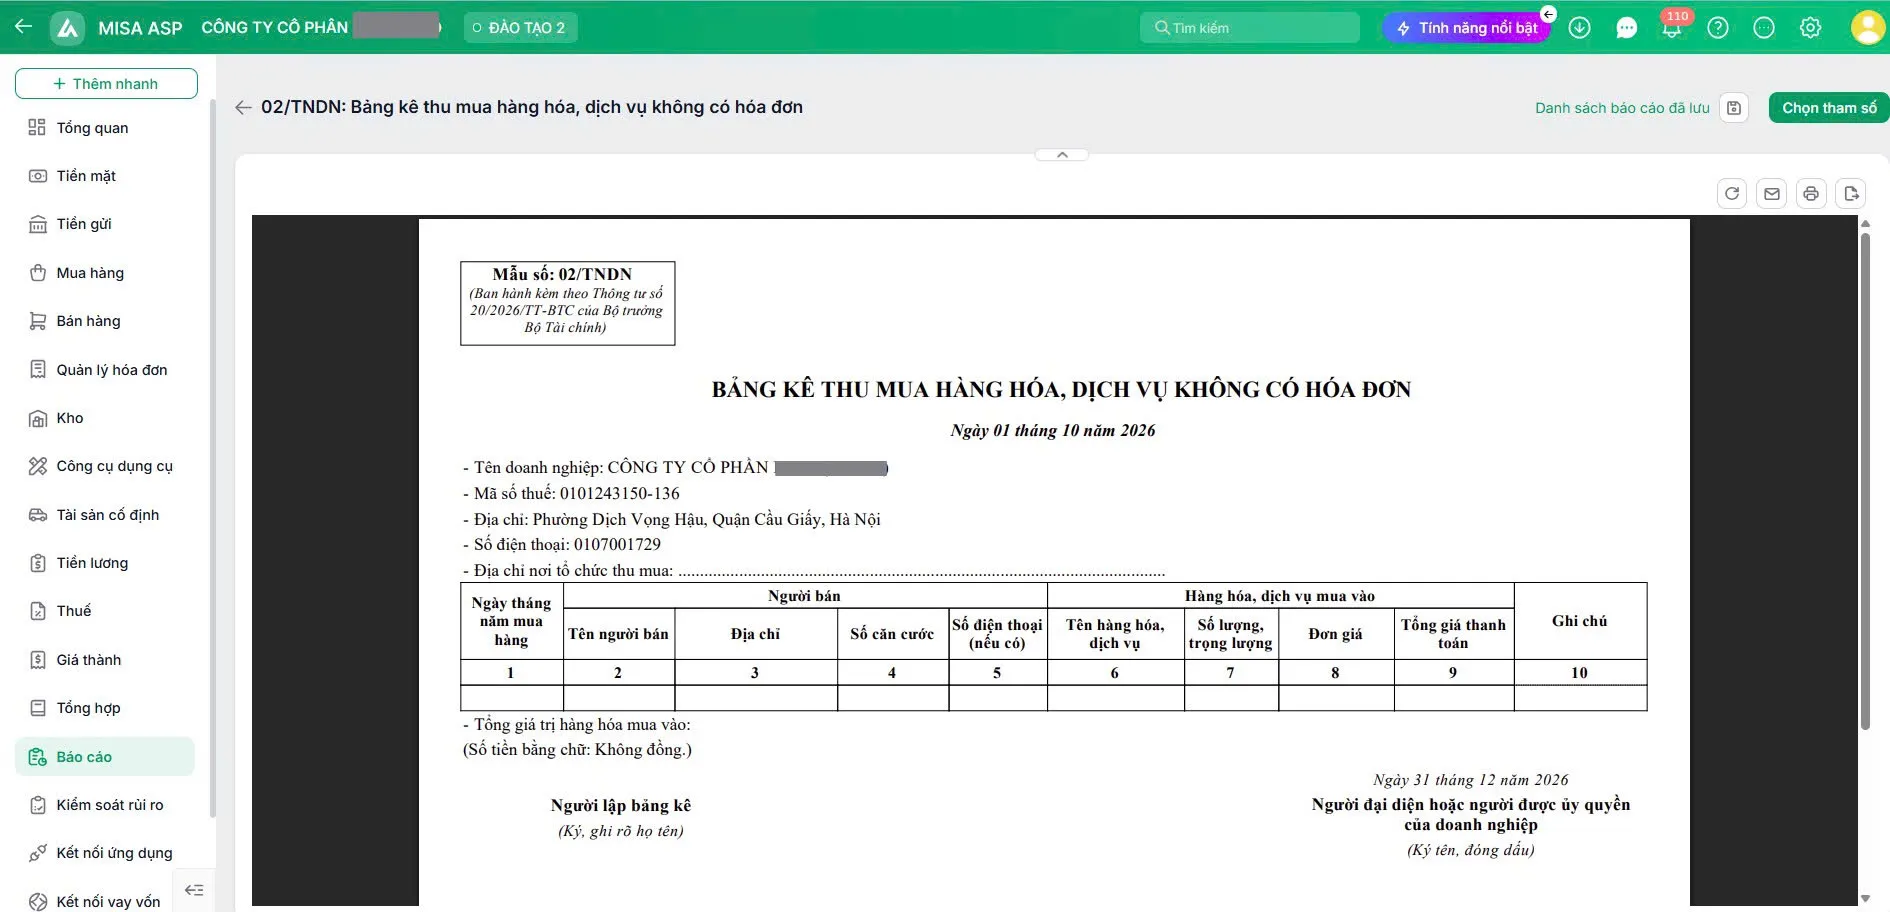
MISA ASP tích hợp sẵn mẫu bảng kê 02/TNDN. Khi lập chứng từ mua hàng, phần mềm tự tổng hợp các khoản Không có hóa đơn lên bảng kê, kế toán không phải gom lại và nhập tay vào cuối kỳ.
⟶ ĐĂNG KÝ DEMO TÍNH NĂNG – NHẬN ƯU ĐÃI TỚI 73% ⟵
1. Mẫu bảng kê mua hàng nào đang áp dụng năm 2026?
Theo các văn bản mới nhất của Bộ Tài chính, doanh nghiệp đang dùng 3 biểu mẫu: 06-VT theo Thông tư 99/2025/TT-BTC, 06-VT theo Thông tư 133/2016/TT-BTC và 02/TNDN theo Thông tư 20/2026/TT-BTC. Mẫu 06-VT theo Thông tư 200 và mẫu 01/TNDN theo Thông tư 78 đã hết hiệu lực.
Bảng dưới đây tóm tắt mẫu bảng kê mua hàng của Bộ Tài chính đang còn hiệu lực, để bạn chọn đúng mẫu ngay từ đầu.
| Mẫu | Văn bản ban hành | Dùng để làm gì? | Ai ký | Tình trạng |
|---|---|---|---|---|
| 06-VT | Thông tư 99/2025/TT-BTC | Chứng từ kế toán khi mua hàng của người bán không phải lập hóa đơn | Người mua, kế toán trưởng, người duyệt mua | Áp dụng từ 01/01/2026 |
| 06-VT | Thông tư 133/2016/TT-BTC | Như trên, cho doanh nghiệp nhỏ và vừa áp dụng Thông tư 133 | Người mua, kế toán trưởng, người duyệt mua | Còn hiệu lực |
| 02/TNDN | Thông tư 20/2026/TT-BTC | Hồ sơ để khoản mua không có hóa đơn được tính vào chi phí được trừ | Người lập bảng kê, người đại diện hoặc người được ủy quyền | Áp dụng từ 12/3/2026 |
| 06-VT | Thông tư 200/2014/TT-BTC | — | Hết hiệu lực từ 01/01/2026 | |
| 01/TNDN | Thông tư 78/2014/TT-BTC | — | Bị thay thế từ 12/3/2026 | |
1.1 Bảng kê 06-VT khác bảng kê 02/TNDN thế nào?
Đây là chỗ nhiều kế toán nhầm nhất. Hai mẫu đều gọi chung là bảng kê mua hàng, nhưng phục vụ hai việc khác nhau.
| Tiêu chí | Mẫu 06-VT | Mẫu 02/TNDN |
|---|---|---|
| Bản chất | Chứng từ kế toán | Hồ sơ của khoản chi được trừ khi tính thuế TNDN |
| Mục đích | Căn cứ nhập kho, thanh toán, ghi sổ | Chứng minh chi phí mua không có hóa đơn |
| Căn cứ | Phụ lục I Thông tư 99 hoặc Thông tư 133 | Điểm a khoản 13 Điều 3 Thông tư 20/2026/TT-BTC |
| Thông tin người bán | Địa chỉ mua hàng | Tên, địa chỉ, số căn cước, số điện thoại |
2. Tải mẫu bảng kê mua hàng Excel, Word mới 2026
Bạn có thể tải mẫu bảng kê mua hàng Excel và Word theo đúng văn bản đang có hiệu lực dưới đây. Bộ file gồm:
- Mẫu 06-VT theo Thông tư 99/2025/TT-BTC (Excel và Word).
- Mẫu 06-VT theo Thông tư 133/2016/TT-BTC (Excel và Word).
- Mẫu 02/TNDN theo Thông tư 20/2026/TT-BTC (Excel và Word).
⟶ TẢI TRỌN BỘ MẪU BẢNG KÊ MUA HÀNG EXCEL, WORD ⟵
Khi dùng mẫu bảng kê mua hàng Excel, nên đặt công thức thành tiền bằng số lượng nhân đơn giá và khóa ô công thức để tránh gõ đè. Cuối tháng in ra, ký đủ chữ ký rồi mới lưu cùng chứng từ thanh toán.
3. Mẫu bảng kê mua hàng 06-VT theo Thông tư 99
Mẫu 06-VT nằm trong nhóm chứng từ hàng tồn kho tại Phụ lục I Thông tư 99/2025/TT-BTC. Mẫu dùng để kê khai mua vật tư, công cụ, dụng cụ, hàng hóa, dịch vụ khi người bán không phải lập hóa đơn.
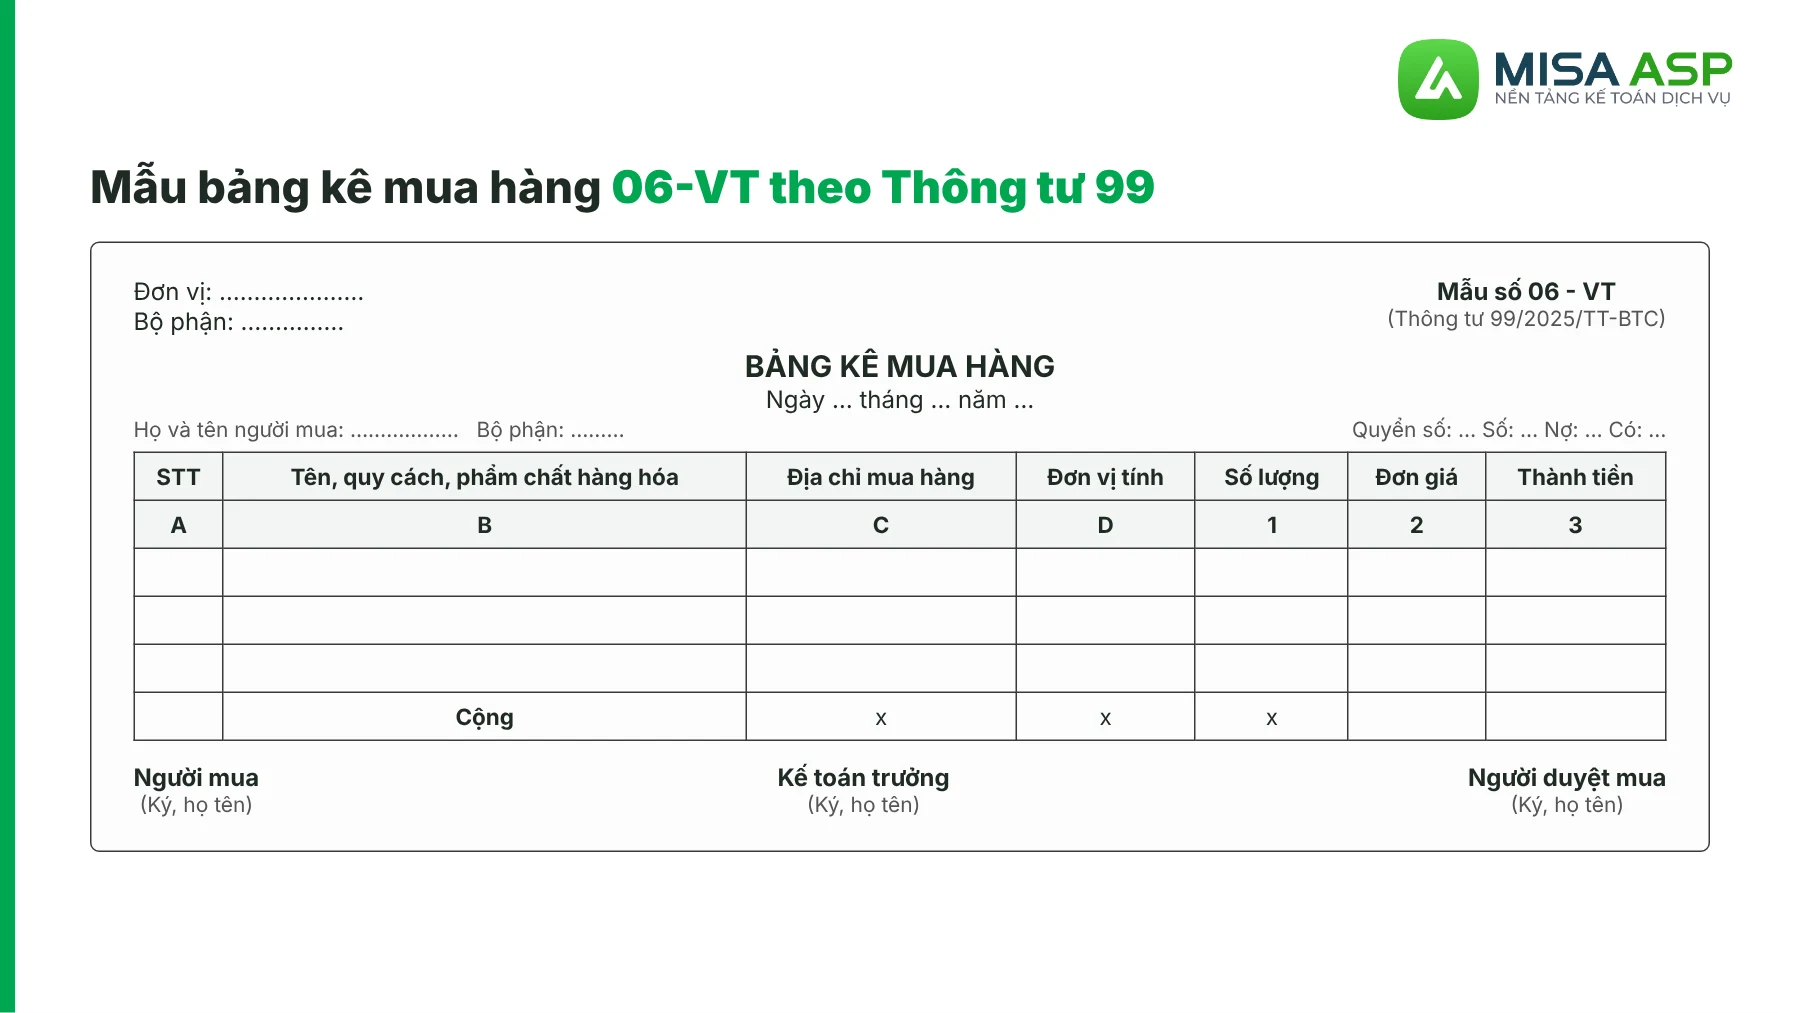
Một mẫu bảng kê chi tiết mua hàng 06-VT gồm ba phần:
- Phần đầu: tên đơn vị, bộ phận, ngày lập, quyển số, số, tài khoản Nợ và Có, họ tên người mua.
- Phần thân: cột A (số thứ tự), B (tên, quy cách, phẩm chất), C (địa chỉ mua hàng), D (đơn vị tính), 1 (số lượng), 2 (đơn giá), 3 (thành tiền).
- Phần cuối: tổng số tiền viết bằng chữ, ghi chú, chữ ký người mua, kế toán trưởng, người duyệt mua.
Bảng kê mua hàng 06-VT chỉ là căn cứ hạch toán. Số thuế GTGT của hàng mua lập trên bảng kê này không được khấu trừ.
3.1 Doanh nghiệp có được tự sửa mẫu 06-VT không?
Có. Điều 9 Thông tư 99/2025/TT-BTC cho phép doanh nghiệp tham khảo biểu mẫu tại Phụ lục I, hoặc thiết kế thêm, sửa đổi, bổ sung cho phù hợp với hoạt động của mình.
Khi sửa mẫu, chứng từ phải đáp ứng Điều 16 Luật Kế toán và doanh nghiệp phải ban hành quy chế hạch toán kế toán (hoặc tài liệu tương đương) nêu rõ nội dung sửa đổi. Nếu không sửa, doanh nghiệp dùng đúng mẫu tại Phụ lục I.
4. Mẫu bảng kê mua hàng theo Thông tư 133
Bảng kê mua hàng theo Thông tư 133 cũng mang số 06-VT, dành cho doanh nghiệp nhỏ và vừa đang áp dụng chế độ kế toán theo Thông tư 133/2016/TT-BTC.
Đối tượng dùng là doanh nghiệp nhỏ và vừa (kể cả siêu nhỏ) thuộc mọi lĩnh vực, trừ doanh nghiệp Nhà nước, doanh nghiệp do Nhà nước sở hữu trên 50% vốn điều lệ, công ty đại chúng, hợp tác xã và liên hiệp hợp tác xã.
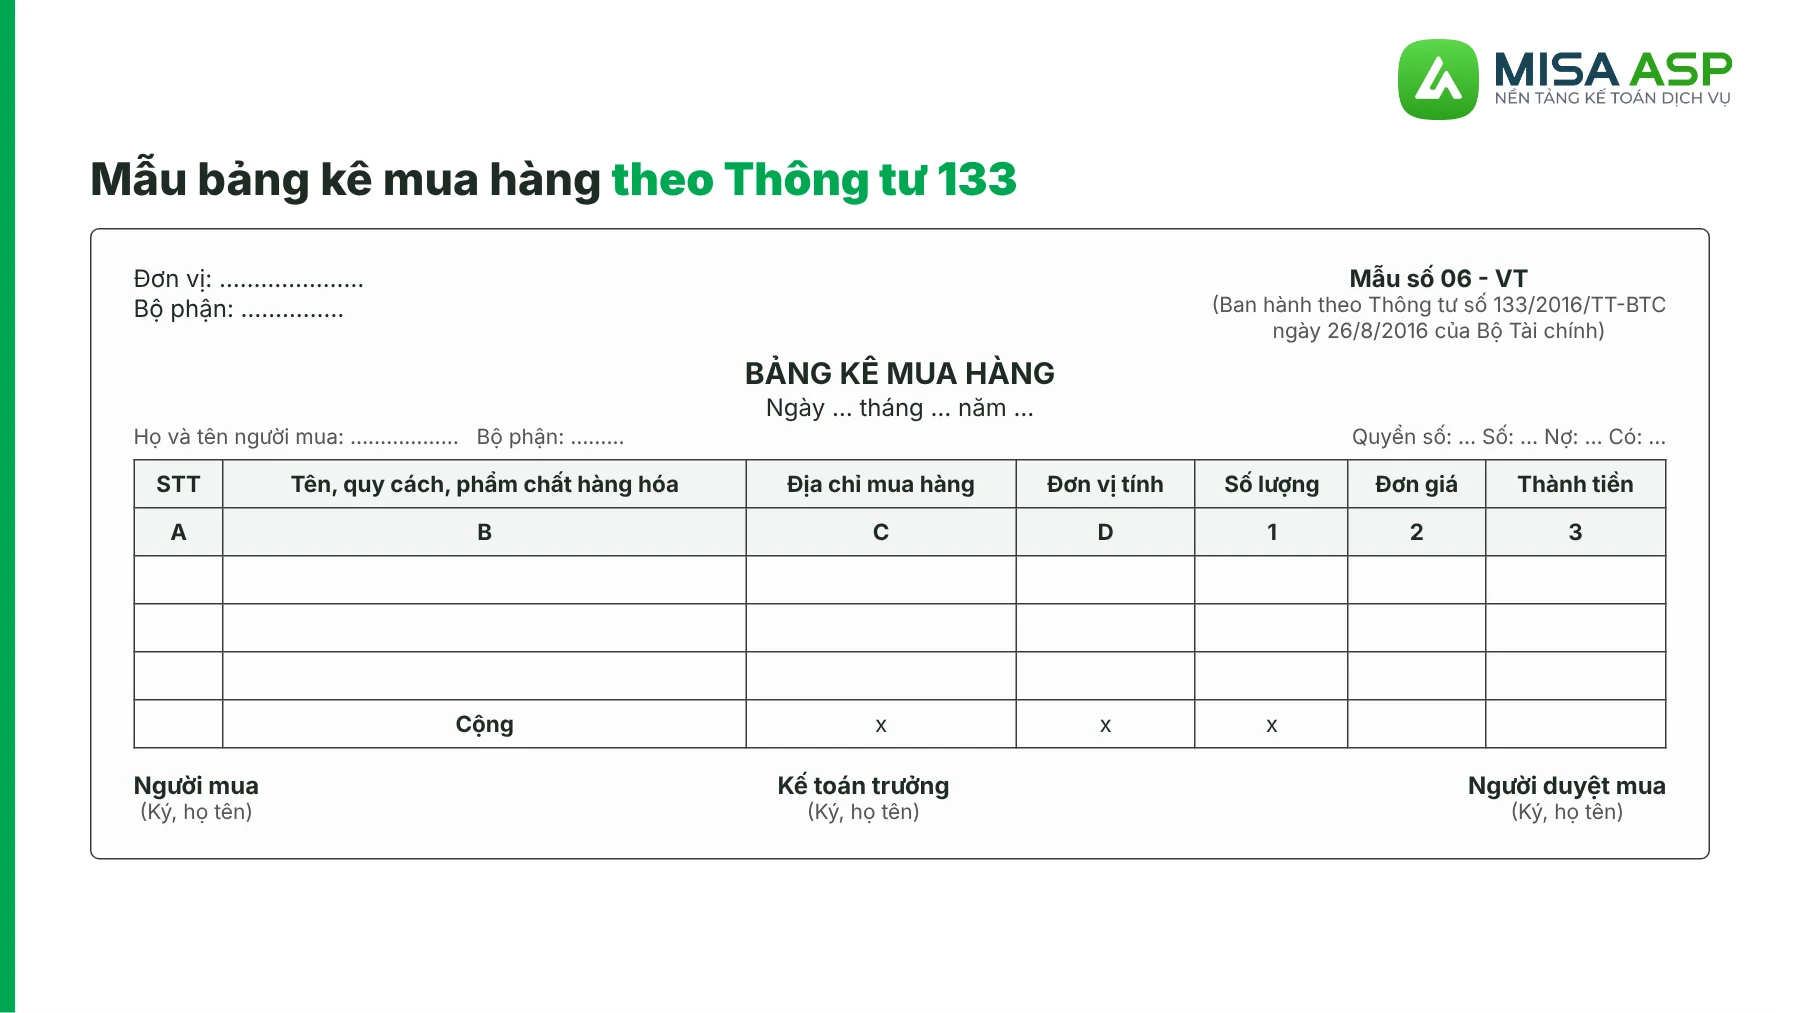
Bố cục mẫu bảng kê mua hàng theo Thông tư 133 giống mẫu theo Thông tư 99: cùng các cột A, B, C, D, 1, 2, 3 và ba chữ ký. Điểm cần chú ý là hướng dẫn ghi của Thông tư 133 yêu cầu bảng kê đóng thành quyển, ghi số từng quyển dùng trong một năm và ghi số liên tục từ đầu đến cuối quyển.
Hướng dẫn của Thông tư 99 thì ghi rõ cách lập 2 liên, luân chuyển liên 1 và liên 2 áp dụng cho trường hợp bảng kê lập bằng bản cứng.
5. Mẫu 02/TNDN: bảng kê thu mua hàng hóa không có hóa đơn
Bảng kê mua hàng hóa dịch vụ không có hóa đơn hiện dùng Mẫu số 02/TNDN ban hành kèm Thông tư 20/2026/TT-BTC. Đây cũng là mẫu nhiều người tìm với tên gọi bảng kê mua bán hàng hóa không có hóa đơn.
Thông tư 20/2026/TT-BTC có hiệu lực từ 12/3/2026, áp dụng từ kỳ tính thuế năm 2025 và thay thế Thông tư 78/2014/TT-BTC, Thông tư 96/2015/TT-BTC.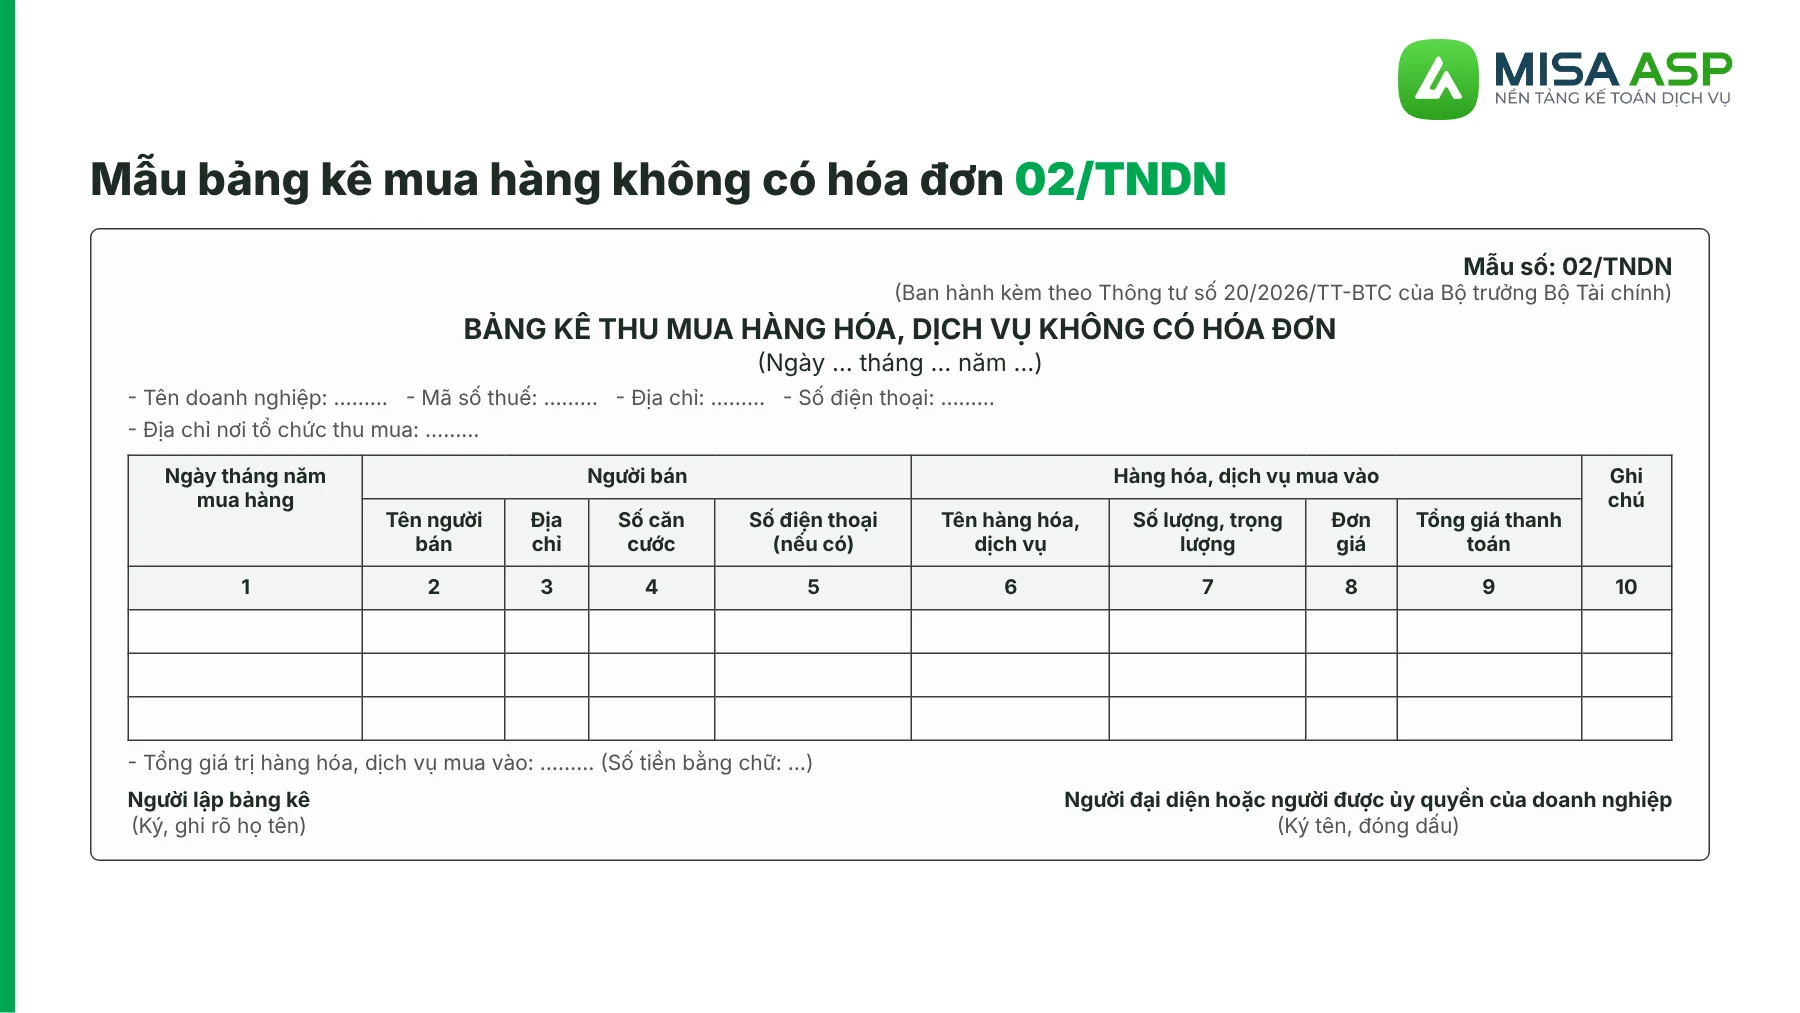
Mẫu 02/TNDN có 10 cột: ngày tháng năm mua hàng (1); tên người bán (2); địa chỉ (3); số căn cước (4); số điện thoại nếu có (5); tên hàng hóa, dịch vụ (6); số lượng, trọng lượng (7); đơn giá (8); tổng giá thanh toán (9); ghi chú (10). So với 01/TNDN, mẫu mới thêm số điện thoại người bán, thay số CMND bằng số căn cước và mở rộng sang dịch vụ.
5.1 Trường hợp nào được lập bảng kê 02/TNDN?
Không phải khoản mua nào thiếu hóa đơn cũng được lập bảng kê. Thông tư 20/2026/TT-BTC chỉ cho phép 5 nhóm trường hợp:
“a) Đối với trường hợp mua sản phẩm là nông, lâm, thủy sản của người sản xuất, đánh bắt trực tiếp bán ra; mua sản phẩm thủ công làm bằng dây, cói, tre, nứa, lá, song, mây, rơm, vỏ dừa, sọ dừa hoặc nguyên liệu tận dụng từ sản phẩm nông nghiệp của người sản xuất thủ công trực tiếp bán ra; mua phế liệu của người trực tiếp thu nhặt; mua đồ dùng, tài sản của hộ gia đình, cá nhân trực tiếp bán ra; mua hàng hóa, dịch vụ của cá nhân, hộ kinh doanh (không bao gồm các trường hợp nêu trên) có mức doanh thu dưới ngưỡng doanh thu chịu thuế giá trị gia tăng, hồ sơ gồm: Chứng từ chi trả tiền cho người bán theo quy định của pháp luật về kế toán, hóa đơn, chứng từ (đối với trường hợp giá trị mua hàng hóa, dịch vụ trong ngày của từng hộ, cá nhân từ 05 triệu đồng trở lên phải thanh toán không dùng tiền mặt); bảng kê thu mua hàng hóa, dịch vụ theo Mẫu số 02/TNDN ban hành kèm theo Thông tư này do người đại diện theo pháp luật hoặc người được ủy quyền của doanh nghiệp ký và chịu trách nhiệm;” (Điểm a khoản 13 Điều 3 Thông tư 20/2026/TT-BTC)
5.2 Ngưỡng doanh thu chịu thuế GTGT của hộ kinh doanh hiện là bao nhiêu?
Ngưỡng doanh thu chịu thuế GTGT của hộ, cá nhân kinh doanh do Chính phủ quy định. Luật số 09/2026/QH16 sửa khoản 25 Điều 5 Luật Thuế giá trị gia tăng như sau:
“25. Hàng hóa, dịch vụ của hộ, cá nhân sản xuất, kinh doanh có doanh thu năm từ mức quy định của Chính phủ trở xuống;” (Khoản 25 Điều 5 Luật Thuế giá trị gia tăng, được sửa đổi tại Điều 2 Luật số 09/2026/QH16)
Mức này hiện được quy định tại Điều 3 Nghị định 68/2026/NĐ-CP. Nghị định 141/2026/NĐ-CP (hiệu lực từ 01/01/2026) đã nâng mức đó lên:
“Sửa đổi cụm từ “500 triệu đồng” thành “01 tỷ đồng” tại Điều 3, Điều 4, khoản 1 Điều 8, Điều 9” (Khoản 1 Điều 1 Nghị định 141/2026/NĐ-CP)
5.3 Mua từ 5 triệu đồng/ngày phải thanh toán thế nào?
Theo điểm a khoản 13 Điều 3 Thông tư 20/2026/TT-BTC đã trích ở trên, nếu tổng giá trị mua trong ngày của từng hộ, cá nhân từ 05 triệu đồng trở lên thì phải thanh toán không dùng tiền mặt.
Ngưỡng này tính theo ngày và theo từng người bán, không tính theo từng lần mua. Mua của một người hai lần trong ngày, mỗi lần 3 triệu đồng, vẫn phải chuyển khoản cả 6 triệu đồng.
5.4 Giao dịch trước 12/3/2026 dùng mẫu nào?
Khoản 2 Điều 10 Thông tư 20/2026/TT-BTC quy định khoản chi phát sinh trước ngày Thông tư có hiệu lực, đã được Thông tư 96/2015/TT-BTC quy định cụ thể về điều kiện, hồ sơ, thì tiếp tục thực hiện theo Thông tư 96 cho kỳ tính thuế năm 2025.
Công văn 2646/CT-CS ngày 24/4/2026 của Cục Thuế hướng dẫn rõ: dùng mẫu 01/TNDN cho giao dịch trước 12/3/2026 và mẫu 02/TNDN từ 12/3/2026.
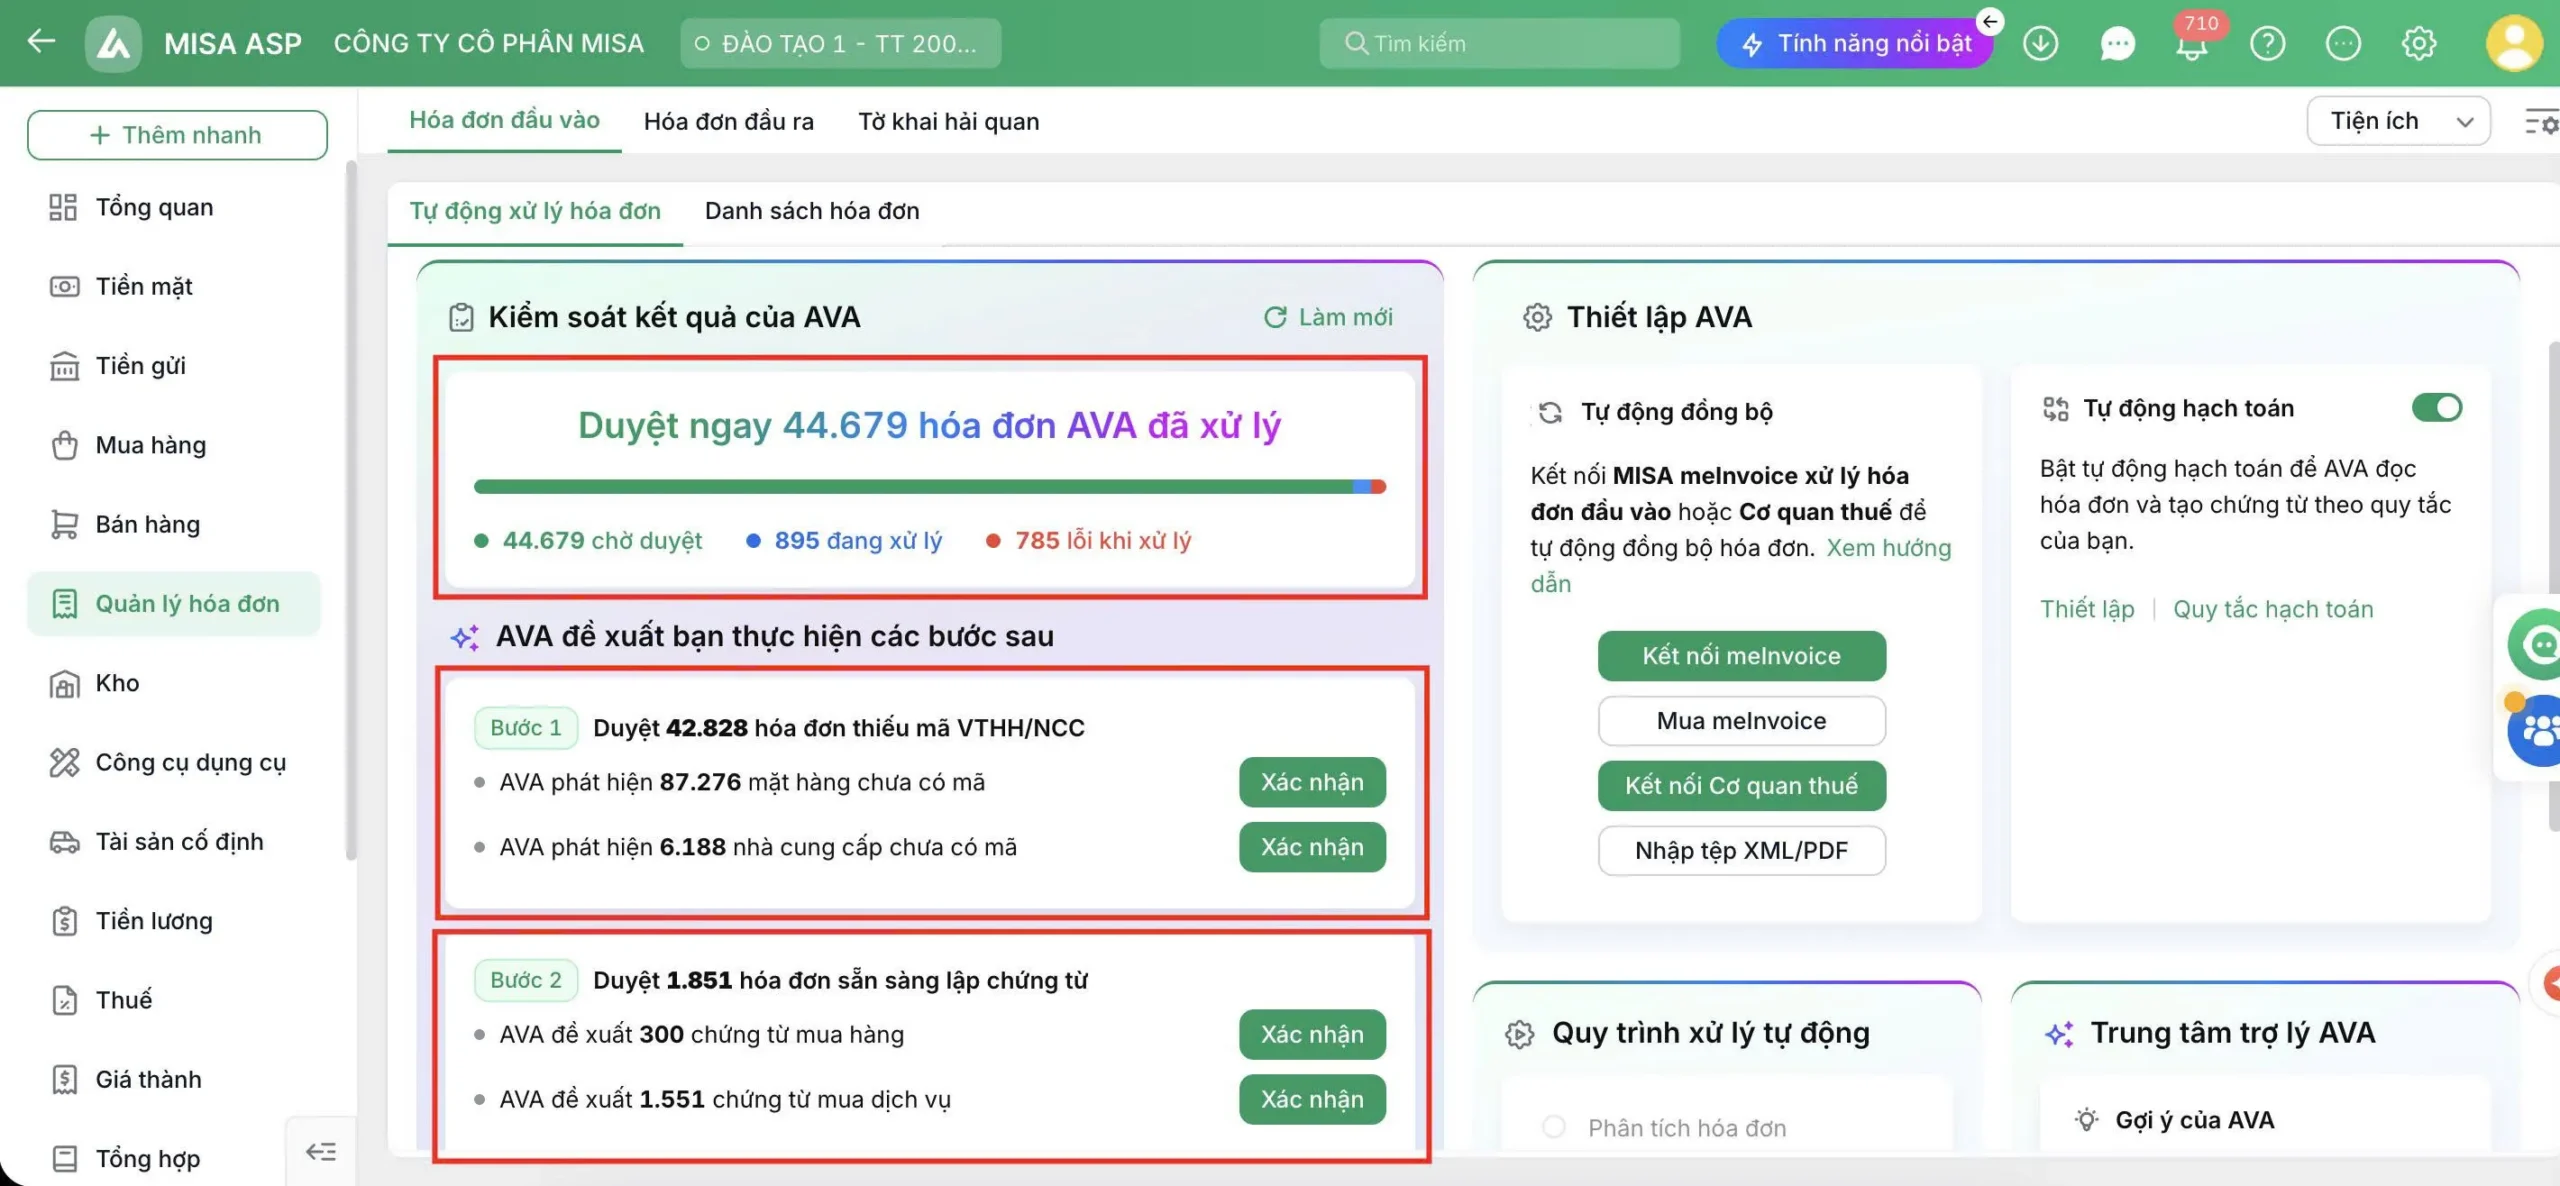
Với một khách hàng, kế toán vẫn có thể dò từng khoản mua với danh sách hóa đơn trên hệ thống thuế rồi tự lập bảng kê. Khi phụ trách vài chục khách, việc dò tay và lập bảng kê đó dồn hết vào cuối kỳ. Lúc ấy chỉ cần sót một hóa đơn đã có hoặc kê nhầm một khoản vào bảng kê là khoản chi đó có thể bị xuất toán khi quyết toán, khách vừa bị truy thu thuế TNDN vừa có nguy cơ bị phạt, dẫn đến UY TÍN KẾ TOÁN DỊCH VỤ CŨNG BỊ ẢNH HƯỞNG.
Trên Phần mềm kế toán dịch vụ MISA ASP, cứ 23h59 hàng đêm, mọi hóa đơn (đầu vào, đầu ra) của từng khách được tự động lấy hàng loạt về, nên khoản nào đã có hóa đơn hiện ra ngay. Những khoản còn lại được lập trên mẫu bảng kê 02/TNDN có sẵn trong phần mềm, số liệu tự khớp với chứng từ đã ghi sổ. Nhờ vậy kế toán không phải cộng tay hay đối chiếu lại từng dòng.
» Nhận tư vấn cách lấy hóa đơn đầu vào tự động cho nhiều khách hàng →
6. Cách lập bảng kê mua hàng chi tiết từng cột
Dưới đây là hướng dẫn lập bảng kê mua hàng cho cả hai mẫu, kèm một ví dụ giả định để bạn đối chiếu số liệu.
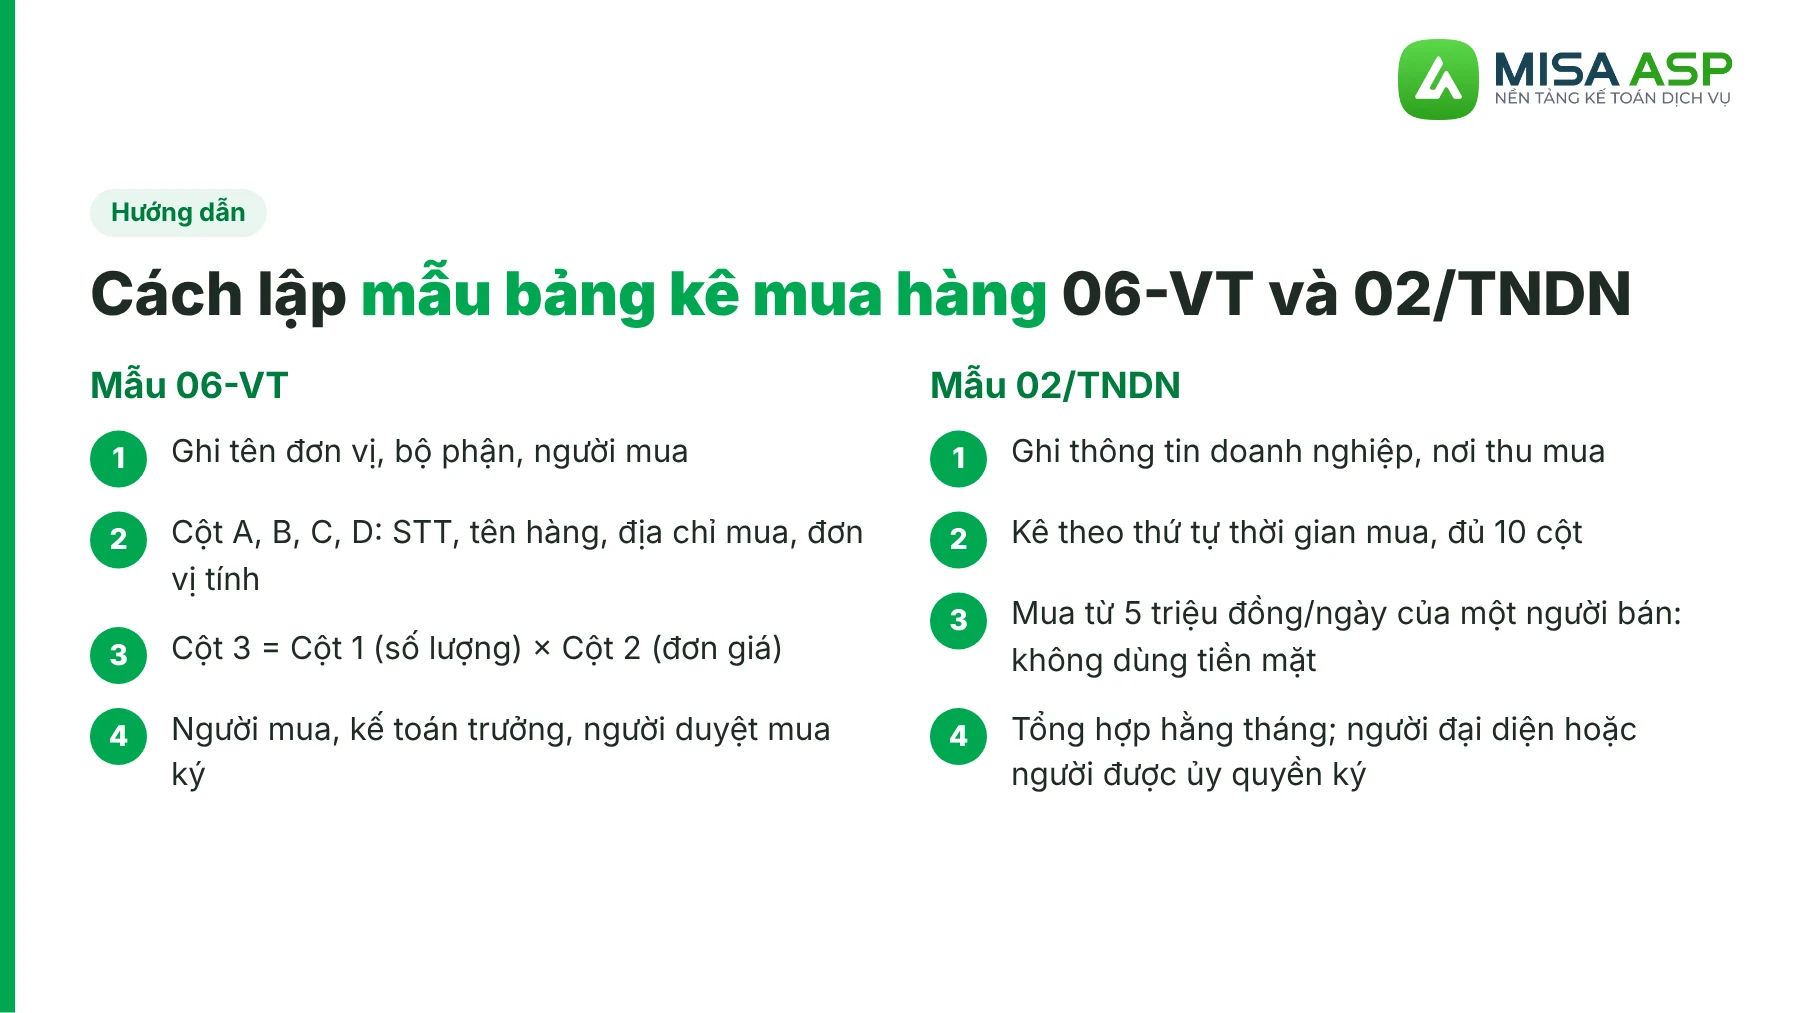
6.1 Cách lập mẫu 06-VT
Một bảng kê chi tiết mua hàng 06-VT được ghi như sau:
- Góc trái ghi tên đơn vị (hoặc đóng dấu đơn vị) và bộ phận sử dụng bảng kê.
- Ghi họ tên, địa chỉ hoặc nơi làm việc của người trực tiếp mua hàng.
- Cột A, B, C, D ghi số thứ tự, tên, quy cách, phẩm chất, địa chỉ mua hàng và đơn vị tính của từng loại hàng.
- Cột 1 ghi số lượng, cột 2 ghi đơn giá, cột 3 ghi thành tiền (cột 3 = cột 1 x cột 2).
- Dòng cộng ghi tổng số tiền đã mua. Các cột B, C, 1, 2, 3 còn thừa thì gạch một đường chéo từ trên xuống.
Bảng kê do người mua lập 2 liên. Người mua ký rồi chuyển kế toán trưởng soát xét, ký; sau đó chuyển giám đốc hoặc người được ủy quyền duyệt và làm thủ tục nhập kho (nếu có). Liên 1 lưu, liên 2 chuyển kế toán làm thủ tục thanh toán và ghi sổ.
6.2 Cách lập mẫu 02/TNDN
Theo ghi chú của Mẫu 02/TNDN, doanh nghiệp căn cứ số thực tế mua của người bán không có hóa đơn, lập bảng kê theo thứ tự thời gian mua, ghi đầy đủ các chỉ tiêu và tổng hợp bảng kê hằng tháng. Doanh nghiệp có nhiều trạm thu mua thì từng trạm lập bảng kê riêng, doanh nghiệp lập bảng kê tổng hợp chung.
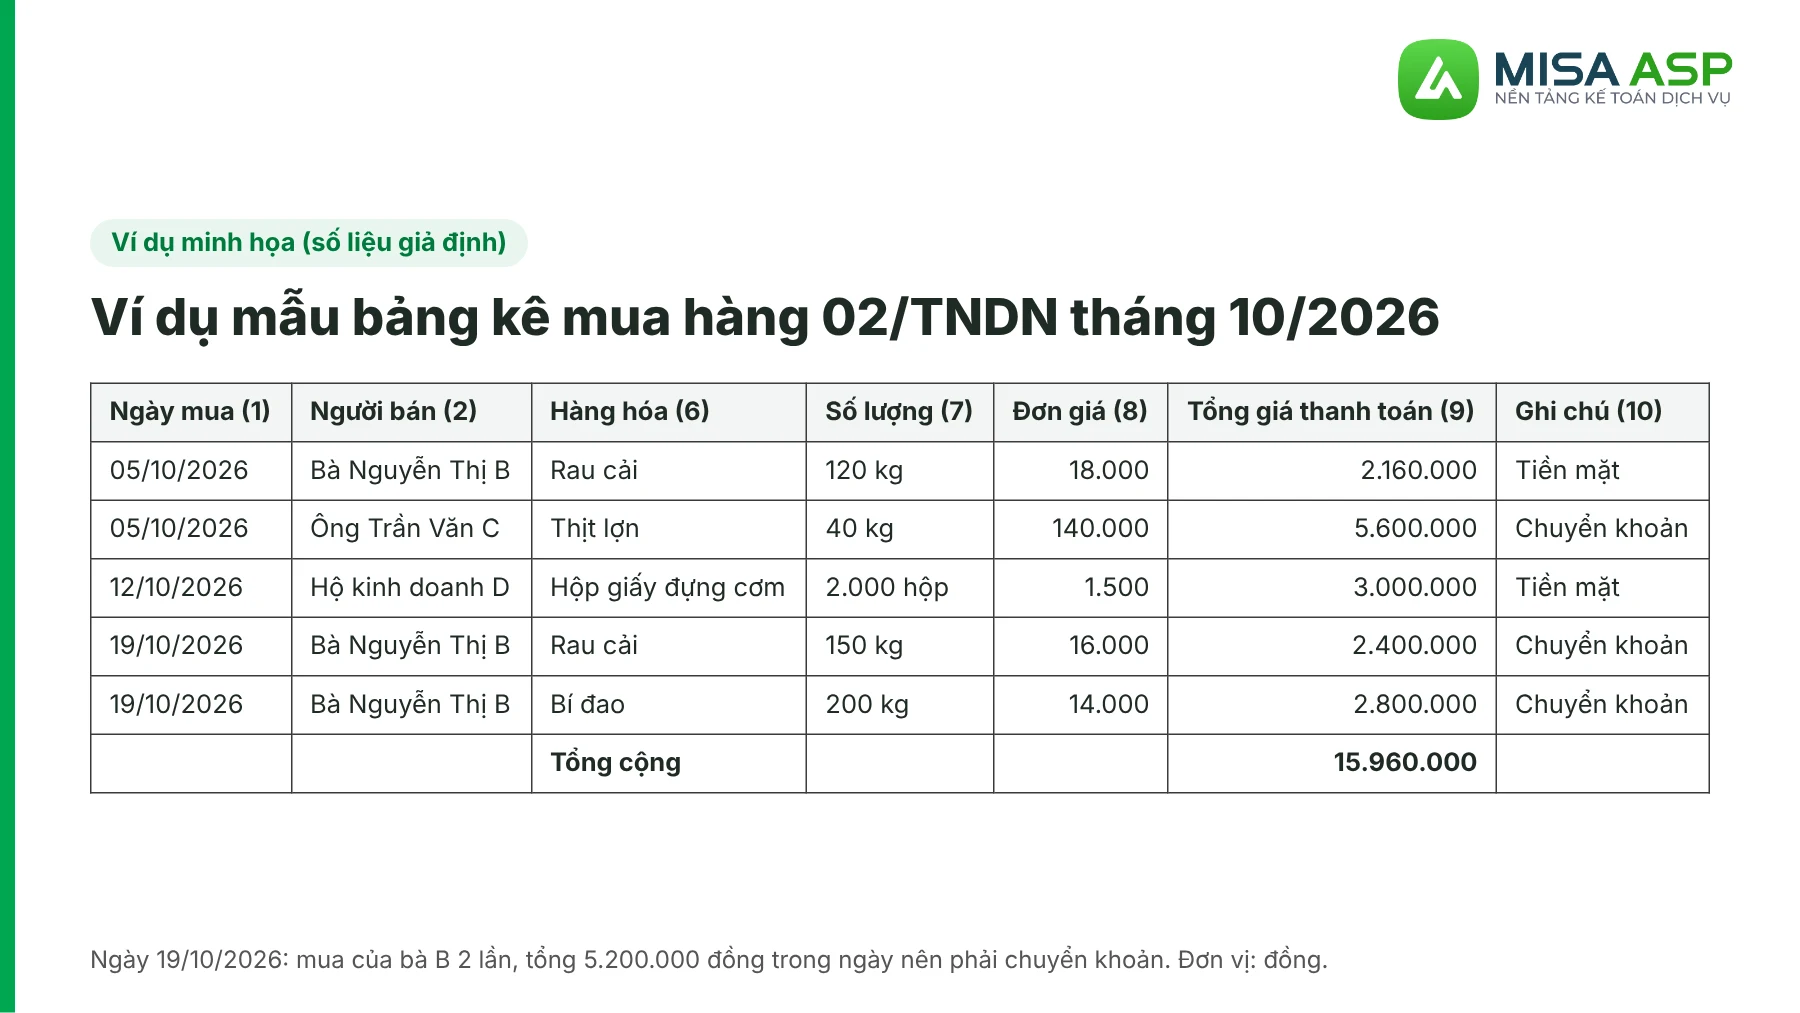
6.3 Ví dụ lập bảng kê 02/TNDN cho doanh nghiệp nhỏ
Công ty TNHH A là doanh nghiệp nhỏ áp dụng Thông tư 133, kinh doanh suất ăn văn phòng tại Hà Nội. Trong tháng 10/2026, công ty mua rau, thịt của người trực tiếp trồng trọt, chăn nuôi và mua hộp giấy của hộ kinh doanh D có doanh thu năm dưới ngưỡng chịu thuế GTGT. Số liệu chỉ là giả định để minh họa.
| Ngày mua (1) | Người bán (2) | Hàng hóa (6) | Số lượng (7) | Đơn giá (8) | Tổng giá thanh toán (9) | Ghi chú (10) |
|---|---|---|---|---|---|---|
| 05/10/2026 | Bà Nguyễn Thị B | Rau cải | 120 kg | 18.000 | 2.160.000 | Tiền mặt |
| 05/10/2026 | Ông Trần Văn C | Thịt lợn | 40 kg | 140.000 | 5.600.000 | Chuyển khoản |
| 12/10/2026 | Hộ kinh doanh D | Hộp giấy đựng cơm | 2.000 hộp | 1.500 | 3.000.000 | Tiền mặt |
| 19/10/2026 | Bà Nguyễn Thị B | Rau cải | 150 kg | 16.000 | 2.400.000 | Chuyển khoản |
| 19/10/2026 | Bà Nguyễn Thị B | Bí đao | 200 kg | 14.000 | 2.800.000 | Chuyển khoản |
| Tổng cộng | 15.960.000 | |||||
Các cột 3, 4, 5 (địa chỉ, số căn cước, số điện thoại) ghi đủ cho từng người bán, bảng trên lược bớt cho gọn. Dòng tổng ghi: Tổng giá trị hàng hóa, dịch vụ mua vào 15.960.000 đồng (Mười lăm triệu chín trăm sáu mươi nghìn đồng).
Cần chú ý hai dòng ngày 19/10/2026. Mỗi lần mua của bà B đều dưới 5 triệu đồng, nhưng tổng trong ngày là 5.200.000 đồng nên phải chuyển khoản. Ngày 05/10/2026, khoản mua của bà B (2.160.000 đồng) được trả tiền mặt, còn ông C (5.600.000 đồng) phải chuyển khoản.
Cuối tháng, người lập bảng kê ký, ghi rõ họ tên. Người đại diện theo pháp luật hoặc người được ủy quyền của Công ty A ký tên, đóng dấu.
7. Kế toán dịch vụ cần làm gì để chi phí trên bảng kê không bị loại?
Với kế toán dịch vụ, rủi ro lớn nhất không nằm ở việc điền mẫu. Rủi ro nằm ở chỗ khách hàng gửi chứng từ muộn, thiếu thông tin người bán hoặc trả tiền mặt cho khoản lẽ ra phải chuyển khoản.
Công văn 2646/CT-CS nhấn mạnh doanh nghiệp chịu trách nhiệm về tính chính xác, trung thực của bảng kê và phải lưu đủ hồ sơ chứng minh giao dịch thực tế như thông tin người bán, chứng từ vận chuyển, chứng từ thanh toán.
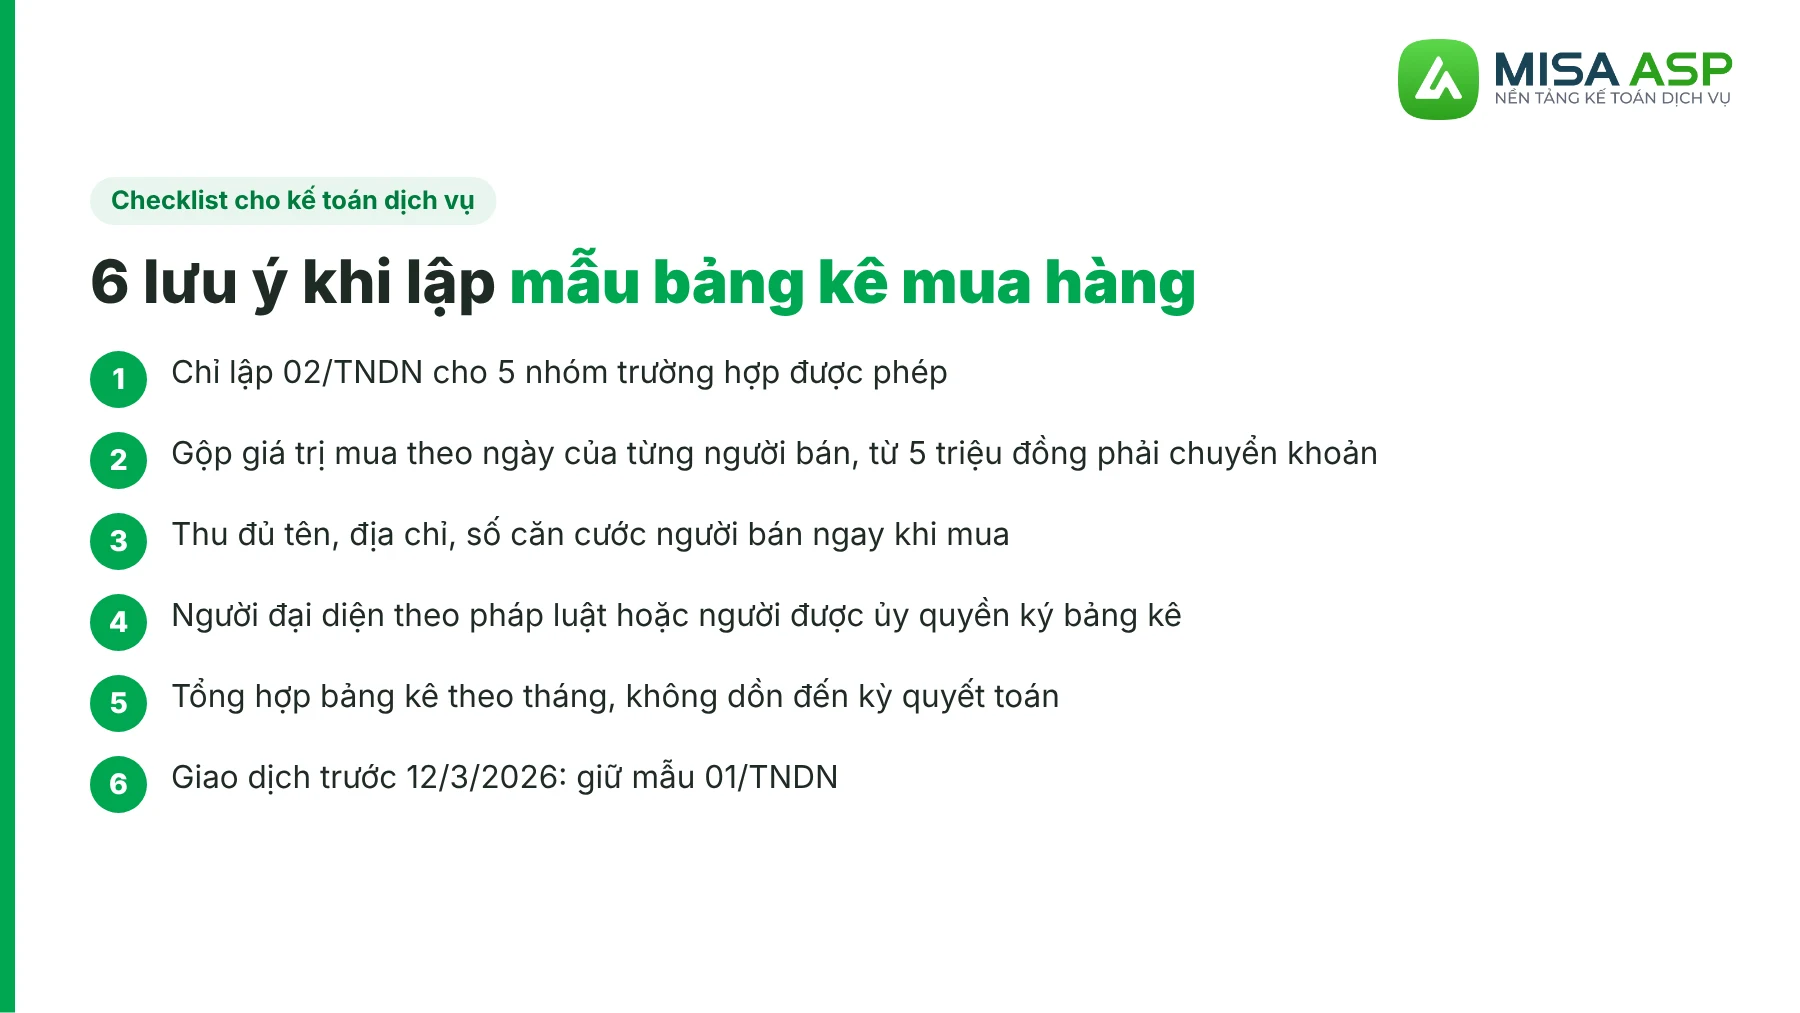
» 6 việc nên làm với từng khách hàng:
- Phân loại người bán trước khi lập, chỉ đưa vào 02/TNDN các khoản thuộc 5 nhóm trường hợp đã nêu.
- Gộp giá trị mua theo ngày của từng người bán, khoản từ 5 triệu đồng trở lên phải có chứng từ chuyển khoản.
- Thu đủ tên, địa chỉ, số căn cước của người bán ngay khi phát sinh giao dịch.
- Nhắc khách hàng để người đại diện theo pháp luật hoặc người được ủy quyền ký bảng kê.
- Tổng hợp bảng kê theo tháng, không dồn đến kỳ quyết toán mới lập.
- Với giao dịch năm 2025 phát sinh trước 12/3/2026, giữ mẫu 01/TNDN.
8. Lập bảng kê và hạch toán mua hàng cho nhiều khách hàng trên MISA ASP
Kế toán dịch vụ thường phải gom bảng kê mua hàng từ hàng chục file Excel rời rạc của từng khách. Sau đó lại dò sổ sách, sao kê để tránh bị xuất toán chi phí khi quyết toán. Thay vì làm vậy, bạn có thể quản lý toàn bộ chứng từ mua hàng của các khách hàng trên phần mềm kế toán MISA ASP.
» Một số tính năng nổi bật của MISA ASP:
- Hạch toán đủ các nghiệp vụ mua hàng: mua hàng trong nước hoặc nhập khẩu, nhập kho hoặc không qua kho, mua dịch vụ, mua hàng có phát sinh chi phí, hàng về trước hóa đơn về sau, giảm giá và trả lại hàng đã mua.
- Lập nhanh chứng từ hàng loạt: tạo chứng từ mua hàng từ đơn mua hàng, hợp đồng hay lệnh sản xuất. Bạn cũng có thể lập nhiều chứng từ mua hàng hóa cùng lúc, hoặc lập một chứng từ từ nhiều hóa đơn. Nghiệp vụ lặp lại hằng tháng của từng khách nhờ vậy được xử lý nhanh mà không phải nhập lại từ đầu.
- Có sẵn chứng từ thanh toán từ ngân hàng điện tử: kế toán tra lịch sử giao dịch và lập chứng từ chi ngay từ giao dịch đó. Khoản mua đã chuyển khoản vì thế có chứng từ thanh toán đi kèm, dễ đối chiếu khi đưa vào chi phí được trừ.
- Kiểm tra trước khi chốt số: khi ghi sổ, phần mềm cảnh báo chứng từ còn thiếu thông tin. Phần mềm cũng có chức năng kiểm tra sổ sách, tờ khai và báo cáo tài chính, giúp phát hiện chênh lệch giữa sổ chi phí và tờ khai trước khi nộp.
- Đáp ứng chế độ kế toán mới: phần mềm đã cập nhật theo Thông tư 99/2025/TT-BTC, áp dụng từ 01/01/2026, giúp kế toán làm sổ cho khách hàng theo quy định hiện hành.
⟶ ĐĂNG KÝ TRẢI NGHIỆM – NHẬN BÁO GIÁ ƯU ĐÃI TỚI 73% ⟵
(Nhận tư vấn quy trình lập bảng kê, hạch toán mua hàng cho kế toán dịch vụ)