



 MISA ASP
 2 lượt xem
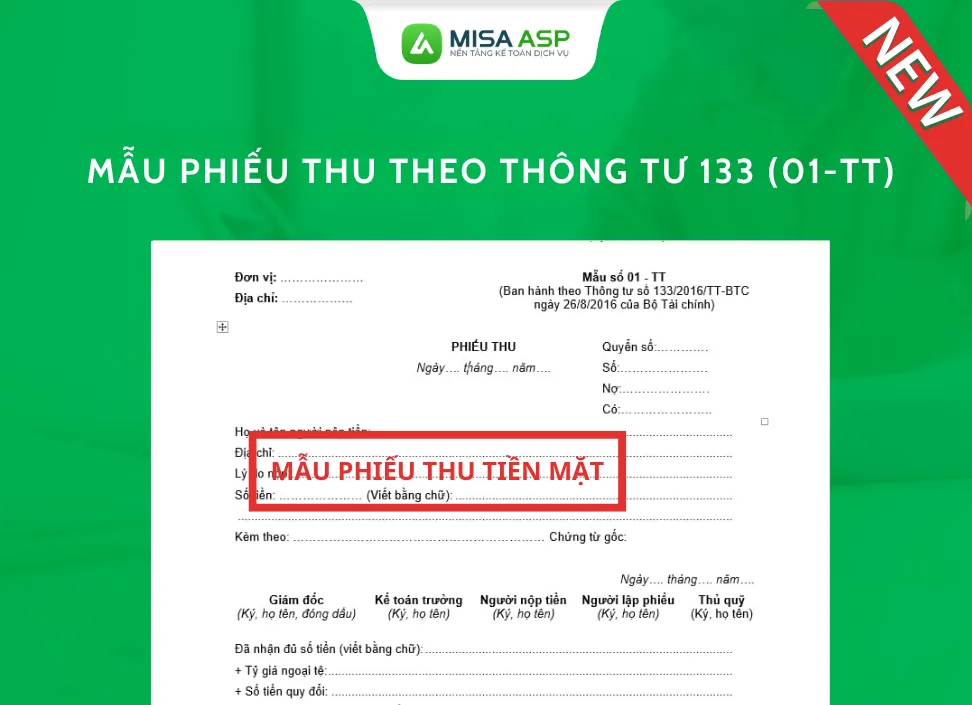
Mẫu phiếu thu theo thông tư 133 (ký hiệu Mẫu số 01-TT ban hành kèm theo Thông tư 133/2016/TT-BTC) là chứng từ kế toán tiền tệ dùng để xác định số tiền mặt, ngoại tệ thực tế nhập quỹ tại các doanh nghiệp nhỏ và vừa. Trong năm 2026, biểu mẫu này vẫn giữ nguyên hiệu lực áp dụng và là căn cứ pháp lý quan trọng để thủ quỹ thu tiền, ghi sổ quỹ cũng như để kế toán định khoản vào sổ kế toán.
1. Phiếu thu là gì?
Căn cứ khoản 3 Điều 3 Luật Kế toán số 88/2015/QH13, chứng từ kế toán là những giấy tờ và vật mang tin phản ánh nghiệp vụ kinh tế, tài chính phát sinh và đã hoàn thành, làm căn cứ ghi sổ kế toán. Trong nhóm chứng từ tiền tệ, phiếu thu là chứng từ ghi nhận các nghiệp vụ thu tiền mặt (Việt Nam đồng hoặc ngoại tệ) thực tế nhập vào quỹ của doanh nghiệp.

Khi phát sinh khoản tiền mặt nhập quỹ, kế toán tiến hành lập phiếu thu làm căn cứ để thủ quỹ kiểm đếm, nhận tiền, ghi vào sổ quỹ tiền mặt và chuyển chứng từ cho kế toán ghi sổ. Chứng từ này đồng thời là bằng chứng xác nhận người nộp tiền đã hoàn thành nghĩa vụ thanh toán hoặc nộp tiền vào đơn vị, giúp minh bạch hóa trách nhiệm giữa người nộp, thủ quỹ, kế toán và người quản lý (bên cạnh các chứng từ thu tiền khác như biên lai thu tiền).
Trong thực tế hoạt động của doanh nghiệp nhỏ và vừa, phiếu thu theo thông tư 133 thường được lập cho các nghiệp vụ thu tiền mặt phổ biến sau:
| Nhóm nghiệp vụ thu tiền mặt | Nội dung kinh tế phát sinh thực tế | Tài khoản ghi Nợ / Có tham chiếu (TT133) |
|---|---|---|
| Thu tiền bán hàng hóa, cung cấp dịch vụ | Khách hàng thanh toán trực tiếp bằng tiền mặt ngay khi mua hàng hóa, dịch vụ tại đơn vị. | Nợ TK 111 (1111, 1112) / Có TK 511, 3331 |
| Thu hồi các khoản công nợ phải thu | Khách hàng hoặc đối tác nộp tiền mặt để thanh toán các khoản nợ mua hàng từ kỳ trước. | Nợ TK 111 (1111, 1112) / Có TK 131 |
| Thu hoàn ứng hoặc thu nội bộ | Cán bộ, nhân viên nộp hoàn lại khoản tiền tạm ứng công tác phí, mua sắm còn thừa sau quyết toán. | Nợ TK 111 (1111) / Có TK 141 |
| Rút tiền gửi ngân hàng về nhập quỹ | Kế toán hoặc thủ quỹ rút tiền mặt từ tài khoản ngân hàng của công ty đem về nhập quỹ tiền mặt. | Nợ TK 111 (1111) / Có TK 112 |
| Thu tiền góp vốn hoặc thu khác | Thành viên, cổ đông góp vốn bằng tiền mặt; thu tiền thanh lý tài sản, thu bồi thường vật chất. | Nợ TK 111 (1111) / Có TK 411, 711, 138 |
2. Quy định về phiếu thu tiền hợp lệ
Để một tờ phiếu thu thông tư 133 có đầy đủ giá trị pháp lý khi quyết toán thuế và kiểm toán nội bộ, kế toán cần nắm vững các quy định về đối tượng áp dụng, nội dung bắt buộc và nguyên tắc thiết kế biểu mẫu theo quy định hiện hành năm 2026.
2.1. Đối tượng áp dụng phiếu thu theo Thông tư 133
Theo Điều 2 Thông tư 133/2016/TT-BTC, chế độ kế toán này áp dụng cho các doanh nghiệp nhỏ và vừa (bao gồm cả doanh nghiệp siêu nhỏ) thuộc mọi lĩnh vực, mọi thành phần kinh tế theo quy định của pháp luật về hỗ trợ doanh nghiệp nhỏ và vừa, trừ doanh nghiệp nhà nước, doanh nghiệp do Nhà nước sở hữu trên 50% vốn điều lệ, công ty đại chúng và các hợp tác xã, liên hiệp hợp tác xã.
Đặc biệt, từ ngày 01/01/2026, khi Thông tư 99/2025/TT-BTC chính thức có hiệu lực (thay thế Thông tư 200/2014/TT-BTC), các doanh nghiệp nhỏ và vừa vẫn được quyền tiếp tục sử dụng hệ thống chứng từ và phiếu thu theo thông tư 133 hoặc chủ động lựa chọn áp dụng theo Thông tư 99/2025/TT-BTC nếu phù hợp với đặc điểm quản lý:
2.2. Các nội dung bắt buộc phải có trên phiếu thu hợp lệ
Một phiếu thu tiền mặt hợp lệ phải đáp ứng đầy đủ 7 nội dung chủ yếu của chứng từ kế toán được quy định tại khoản 1 Điều 16 Luật Kế toán số 88/2015/QH13 và hướng dẫn tại Phụ lục 3 Thông tư 133/2016/TT-BTC, bao gồm:
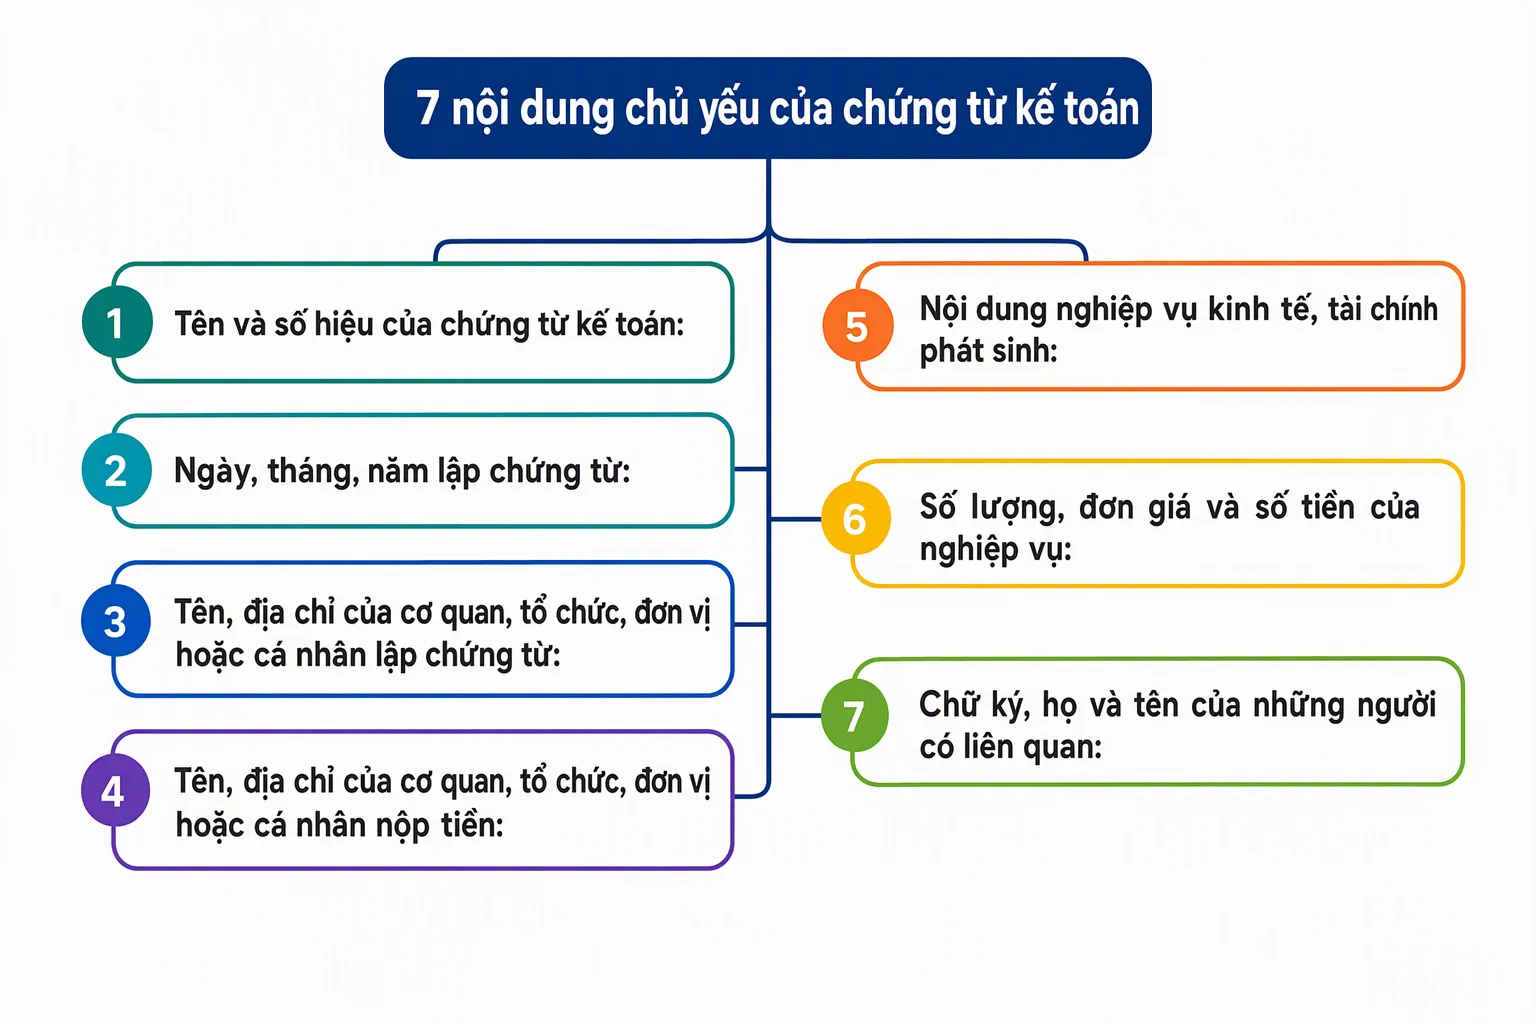
- Tên và số hiệu của chứng từ kế toán: Ghi rõ tiêu đề “PHIẾU THU”, số quyển và số thứ tự của phiếu thu trong kỳ.
- Ngày, tháng, năm lập chứng từ: Ghi đúng ngày thực tế phát sinh nghiệp vụ thu tiền nhập quỹ.
- Tên, địa chỉ của cơ quan, tổ chức, đơn vị hoặc cá nhân lập chứng từ: Thông tin tên công ty, mã số thuế, địa chỉ của doanh nghiệp thu tiền.
- Tên, địa chỉ của cơ quan, tổ chức, đơn vị hoặc cá nhân nộp tiền: Ghi rõ họ tên và địa chỉ/bộ phận của người trực tiếp nộp tiền mặt.
- Nội dung nghiệp vụ kinh tế, tài chính phát sinh: Ghi rõ lý do nộp tiền (ví dụ: thu tiền bán hàng theo hóa đơn số…, thu hoàn tạm ứng…).
- Số lượng, đơn giá và số tiền của nghiệp vụ: Ghi số tiền thu vào quỹ cả bằng số và bằng chữ (kèm theo tỷ giá nếu thu ngoại tệ) và số lượng chứng từ gốc đính kèm.
- Chữ ký, họ và tên của những người có liên quan: Đầy đủ chữ ký của người lập biểu, người nộp tiền, thủ quỹ, kế toán trưởng và giám đốc (thủ trưởng đơn vị).
2.3. Doanh nghiệp có bắt buộc dùng cố định Mẫu số 01-TT không?
Theo khoản 1 Điều 3 Thông tư 46/2025/TT-BTC (có hiệu lực từ ngày 01/07/2025) sửa đổi, bổ sung Điều 10 Thông tư 133/2016/TT-BTC, toàn bộ chứng từ kế toán tại Phụ lục 3 Thông tư 133 (trong đó có mẫu phiếu thu thông tư 133 – Mẫu số 01-TT) đều thuộc loại hướng dẫn (không bắt buộc).
Doanh nghiệp nhỏ và vừa được phép lựa chọn áp dụng trực tiếp Mẫu số 01-TT theo Phụ lục 3 hoặc tự thiết kế, sửa đổi, bổ sung biểu mẫu phiếu thu cho phù hợp với đặc điểm hoạt động kinh doanh của mình. Tuy nhiên, nếu tự thiết kế hoặc chỉnh sửa mẫu phiếu thu, doanh nghiệp phải đáp ứng hai điều kiện pháp lý:
- Biểu mẫu tự thiết kế phải đảm bảo đầy đủ các nội dung chủ yếu của chứng từ kế toán quy định tại khoản 1 Điều 16 Luật Kế toán 2015, phản ánh trung thực, minh bạch, dễ kiểm tra và đối chiếu.
- Doanh nghiệp phải ban hành Quy chế hạch toán kế toán (hoặc văn bản tương đương) nêu rõ lý do cần tự thiết kế biểu mẫu và trách nhiệm của đơn vị trước pháp luật về các thông tin trên chứng từ. Trường hợp doanh nghiệp không tự thiết kế riêng thì mặc định áp dụng biểu mẫu 01-TT ban hành kèm theo Thông tư 133/2016/TT-BTC.
3. Tải file Word Mẫu phiếu thu tiền mặt
Để thuận tiện cho việc tra cứu và sử dụng ngay, dưới đây là cấu trúc chuẩn và link tải trọn bộ mẫu phiếu thu theo thông tư 133 ở cả 3 định dạng phổ biến nhất.
Theo Phụ lục 3 ban hành kèm theo Thông tư 133/2016/TT-BTC, bố cục chuẩn của mẫu phiếu thu theo tt133 (Mẫu số 01-TT) được trình bày như sau:

Từ mẫu phiếu thu tiền, kế toán dịch vụ có thể ghi nhận đầy đủ thông tin về người nộp tiền, số tiền và nội dung thu. Tuy nhiên, trong quá trình chuyển đổi số, việc quản lý chứng từ thủ công có thể phát sinh nhiều hạn chế như mất thời gian lập, lưu trữ và tra cứu. Để nâng cao tính chính xác, minh bạch và hiệu quả trong hạch toán và quản lý hóa đơn, kế toán dịch vụ có thể sử dụng phần mềm Kế toán dịch vụ MISA ASP. Giải pháp hỗ trợ hạch toán cho hàng chục, hàng trăm khách hàng trên 1 tài khoản, đồng thời cung cấp 210+ biểu mẫu có sẵn cho kế toán chuẩn quy định pháp luật.
MISA ASP – Phần mềm Kế toán dịch vụ duy nhất đạt danh hiệu Thương hiệu quốc gia Việt Nam 2026
 TƯ VẤN & DEMO 1:1 CÙNG CHUYÊN GIA MIỄN PHÍ!
4. Hướng dẫn cách viết phiếu thu chi tiết
Căn cứ hướng dẫn lập chứng từ kế toán tại Phụ lục 3 Thông tư 133/2016/TT-BTC, việc ghi chép các chỉ tiêu trên phiếu thu tt133 và quy trình luân chuyển chứng từ giữa kế toán với thủ quỹ cần được thực hiện chính xác theo trình tự dưới đây.
4.1. Cách ghi từng chỉ tiêu trên mẫu phiếu thu TT133 (Mẫu số 01-TT)
Khi lập mẫu phiếu thu tt133, kế toán cần điền đầy đủ thông tin tại từng dòng theo đúng quy tắc sau:
- Góc trên bên trái của phiếu thu: Ghi rõ tên đơn vị (tên doanh nghiệp thu tiền) và địa chỉ trụ sở chính của đơn vị.
- Ngày, tháng, năm lập phiếu: Ghi đúng ngày thực tế phát sinh nghiệp vụ thu tiền mặt nhập quỹ.
- Quyển số và Số phiếu thu: Phiếu thu khi đóng thành quyển phải ghi rõ số quyển. Tại dòng “Số:”, kế toán đánh số thứ tự của phiếu thu liên tục tăng dần trong một kỳ kế toán (tháng, quý hoặc năm), tuyệt đối không đánh trùng số hoặc bỏ cách số.
- Định khoản Nợ / Có (Góc trên bên phải):
- Dòng “Nợ”: Ghi số hiệu tài khoản tiền mặt tương ứng với loại tiền nhập quỹ (TK 1111 nếu thu tiền Việt Nam đồng; TK 1112 nếu thu ngoại tệ).
- Dòng “Có”: Ghi số hiệu tài khoản đối ứng phù hợp với nội dung kinh tế phát sinh (ví dụ: TK 131, TK 511, TK 141, TK 112…).
- Dòng “Họ và tên người nộp tiền” và “Địa chỉ”: Ghi đầy đủ họ tên của cá nhân trực tiếp mang tiền đến nộp. Tại dòng “Địa chỉ”, nếu người nộp là khách hàng hoặc đối tác bên ngoài thì ghi tên công ty, địa chỉ của khách hàng; nếu là cán bộ nhân viên trong công ty (nộp hoàn tạm ứng, nộp tiền nội bộ) thì ghi tên phòng ban, bộ phận công tác.
- Dòng “Lý do nộp”: Ghi ngắn gọn, rõ ràng nội dung kinh tế của khoản thu như: “Thu tiền bán hàng theo Hóa đơn GTGT số… ngày…”, “Thu tiền khách hàng thanh toán công nợ tháng…”, hoặc “Thu hoàn ứng tiền công tác phí còn thừa theo giấy đề nghị thanh toán ngày…”.
- Dòng “Số tiền” và “(Viết bằng chữ)”: Ghi chính xác tổng số tiền mặt thu vào quỹ bằng số và bằng chữ. Chữ cái đầu tiên của dòng số tiền viết bằng chữ phải viết hoa, phần còn lại của dòng nếu còn trống phải gạch chéo để tránh việc điền thêm chữ hoặc sửa chữa số liệu. Trường hợp thu ngoại tệ thì phải lập Bảng kê ngoại tệ đính kèm vào phiếu thu (tham khảo thêm quy định về hạch toán ngoại tệ).
- Dòng “Kèm theo … Chứng từ gốc”: Ghi rõ số lượng chứng từ gốc làm căn cứ lập phiếu thu (ví dụ: 01 hóa đơn GTGT, 01 bảng thanh toán tiền tạm ứng, 01 biên bản thanh lý…).
- Khu vực chữ ký (5 thành phần): Người lập phiếu sau khi kiểm tra thông tin sẽ ký tên, trình Kế toán trưởng soát xét và Giám đốc ký duyệt trước khi chuyển cho thủ quỹ thực hiện thu tiền.
- Phần xác nhận cuối phiếu thu (dành cho Thủ quỹ): Sau khi kiểm đếm và nhận đủ tiền mặt vào quỹ, thủ quỹ mới ghi số tiền thực tế đã nhận bằng chữ vào dòng “Đã nhận đủ số tiền (viết bằng chữ)”. Nếu thu ngoại tệ thì phải ghi rõ tỷ giá tại thời điểm nhập quỹ vào dòng “Tỷ giá ngoại tệ (vàng, bạc, đá quý)” và tính ra số tiền Việt Nam đồng vào dòng “Số tiền quy đổi” để ghi sổ.
4.2. Ví dụ minh họa cách lập phiếu thu theo Thông tư 133
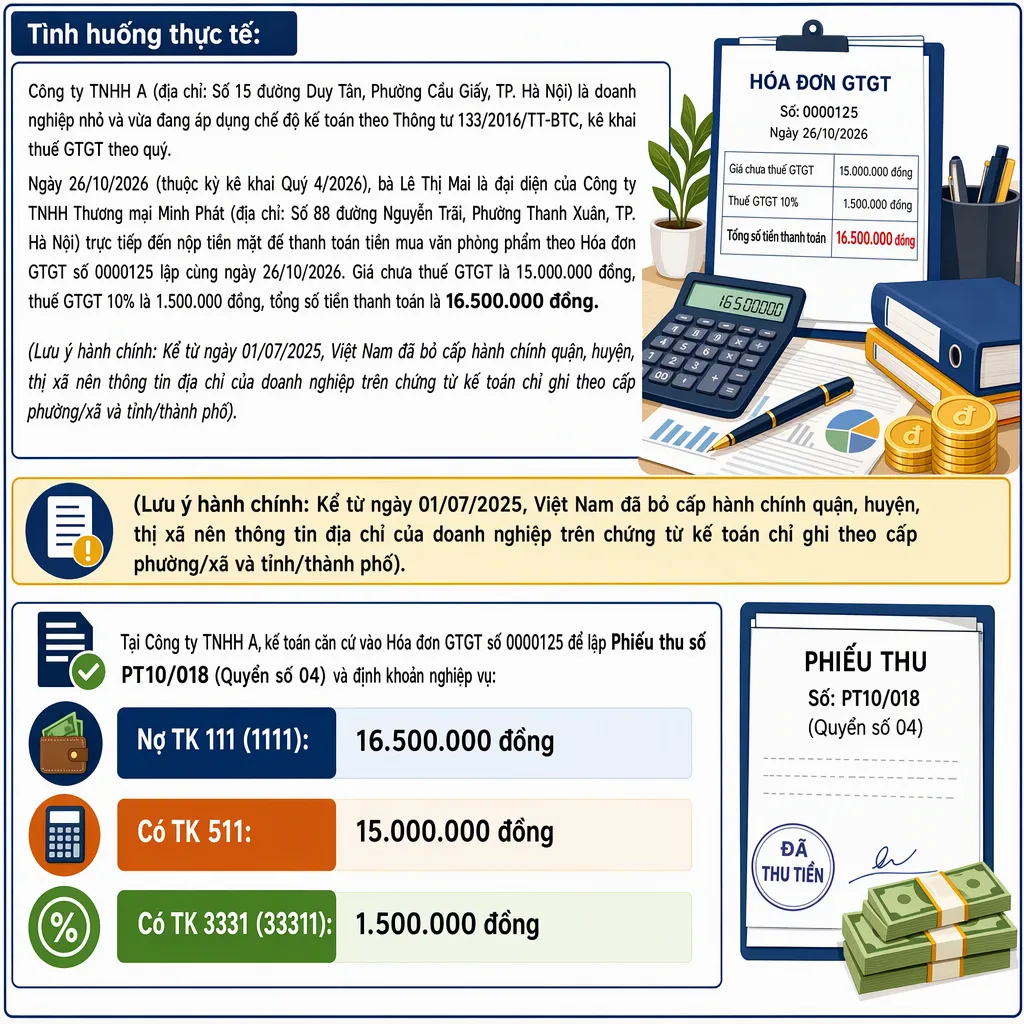
Cách điền chi tiết từng dòng trên mẫu phiếu thu theo thông tư 133 của Công ty TNHH A được thể hiện cụ thể như sau:
| Chỉ tiêu trên Mẫu số 01-TT | Nội dung điền thực tế tại Công ty TNHH A |
|---|---|
| Đơn vị / Địa chỉ | Công ty TNHH A – Số 15 đường Duy Tân, Phường Cầu Giấy, TP. Hà Nội |
| Ngày, tháng, năm lập phiếu | Ngày 26 tháng 10 năm 2026 |
| Quyển số / Số phiếu | Quyển số: 04 | Số: PT10/018 |
| Định khoản Nợ / Có | Nợ: TK 1111 | Có: TK 511, 33311 |
| Họ và tên người nộp tiền | Lê Thị Mai |
| Địa chỉ | Công ty TNHH Thương mại Minh Phát – Số 88 đường Nguyễn Trãi, Phường Thanh Xuân, TP. Hà Nội |
| Lý do nộp | Thu tiền bán văn phòng phẩm theo Hóa đơn GTGT số 0000125 ngày 26/10/2026 |
| Số tiền (bằng số) | 16.500.000 đồng |
| Số tiền (viết bằng chữ) | Mười sáu triệu năm trăm nghìn đồng chẵn./. |
| Kèm theo chứng từ gốc | 01 chứng từ gốc (Hóa đơn GTGT số 0000125) |
| Đã nhận đủ số tiền (viết bằng chữ) | Mười sáu triệu năm trăm nghìn đồng chẵn./. (Thủ quỹ ghi sau khi đếm đủ tiền) |
| Tỷ giá ngoại tệ / Số tiền quy đổi | (Gạch chéo vì nghiệp vụ thu bằng tiền Việt Nam đồng) |
Theo hướng dẫn tại Phụ lục 3 Thông tư 133/2016/TT-BTC, mỗi phiếu thu theo thông tư 133 phải được lập thành 03 liên (đặt giấy than viết 1 lần hoặc in 3 liên từ phần mềm kế toán có nội dung hoàn toàn giống nhau) và luân chuyển qua 4 bước chặt chẽ:
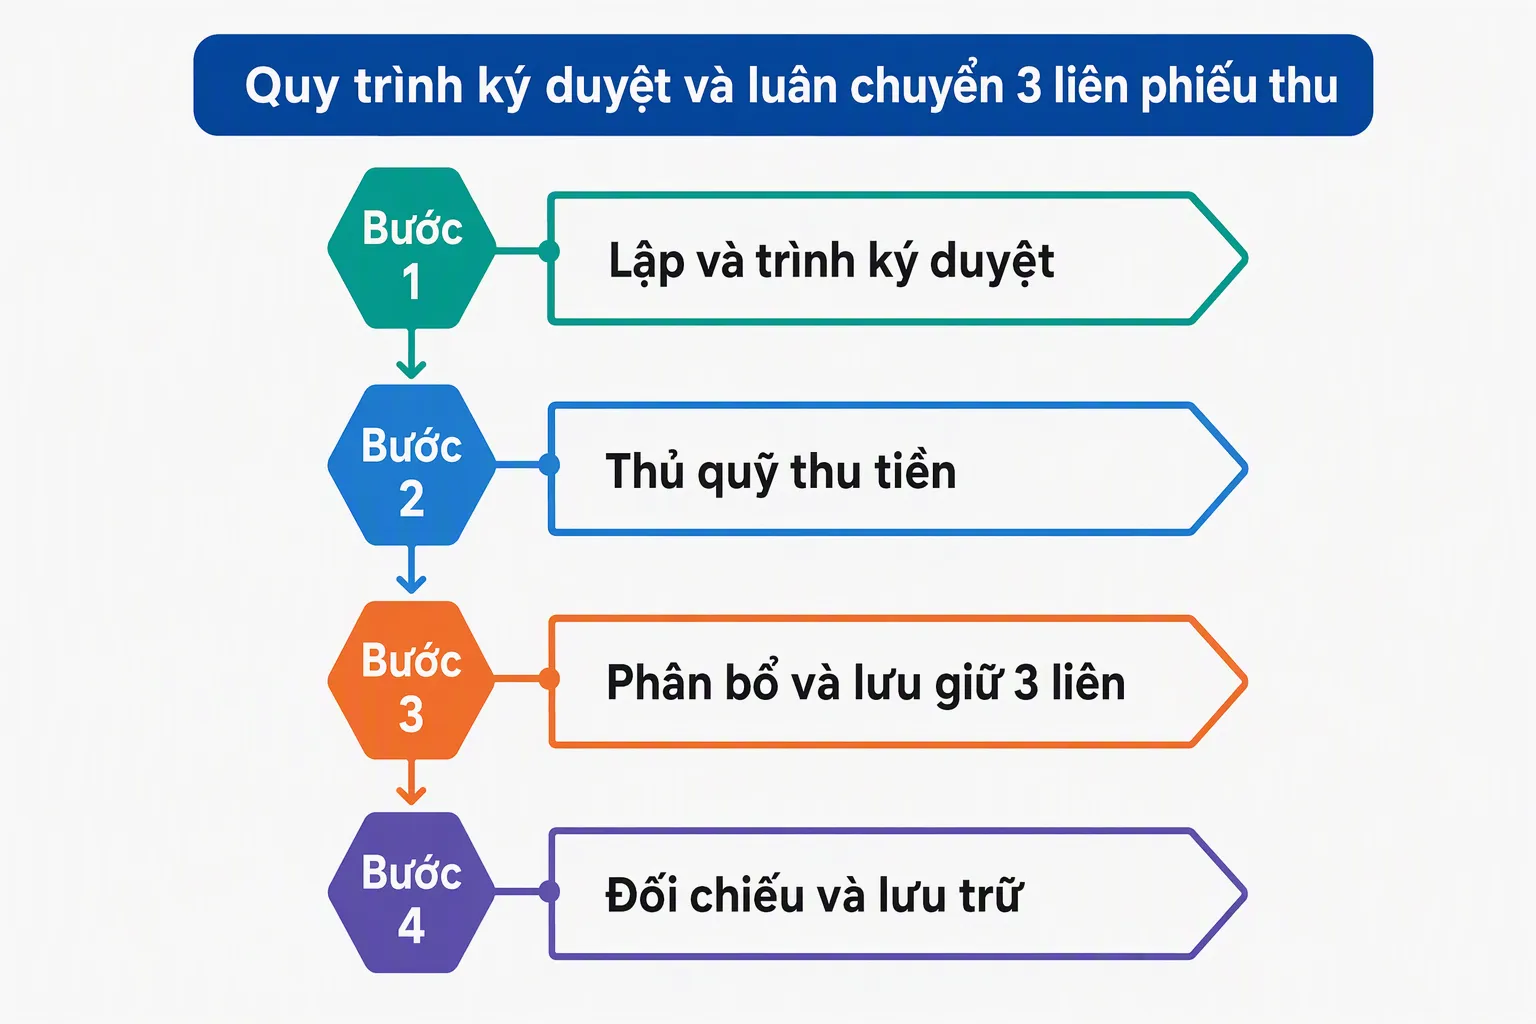
- Bước 1 – Lập và trình ký duyệt: Kế toán thanh toán hoặc kế toán tiền mặt căn cứ chứng từ gốc để lập 3 liên phiếu thu, ký vào mục “Người lập phiếu”, sau đó chuyển cho Kế toán trưởng soát xét ký và trình Giám đốc (hoặc người được ủy quyền) ký duyệt.
- Bước 2 – Thủ quỹ thu tiền: Thủ quỹ nhận 3 liên phiếu thu đã có chữ ký duyệt để tiến hành kiểm đếm và thu tiền mặt từ người nộp. Khi đã nhận đủ tiền, thủ quỹ ghi số tiền thực nhập quỹ bằng chữ vào cuối phiếu trước khi ký tên, đồng thời yêu cầu người nộp tiền ký xác nhận vào mục “Người nộp tiền”.
- Bước 3 – Phân bổ và lưu giữ 3 liên:
- Liên 1: Lưu tại quyển gốc (nơi lập phiếu).
- Liên 2: Thủ quỹ dùng để ghi vào Sổ quỹ tiền mặt, cuối ngày chuyển toàn bộ Liên 2 kèm theo chứng từ gốc cho kế toán để ghi vào sổ kế toán (Sổ cái TK 111, Sổ chi tiết tiền mặt).
- Liên 3: Giao trực tiếp cho người nộp tiền giữ làm bằng chứng đã hoàn thành việc nộp tiền (nếu người nộp là khách hàng bên ngoài doanh nghiệp thì Liên 3 phải đóng dấu của đơn vị).
- Bước 4 – Đối chiếu và lưu trữ: Cuối mỗi ngày, thủ quỹ và kế toán tiền mặt thực hiện đối chiếu giữa số liệu trên Sổ quỹ và Sổ kế toán tiền mặt, sau đó đóng quyển phiếu thu kèm chứng từ gốc để đưa vào lưu trữ theo kỳ.
5. Một số lưu ý quan trọng khi lập phiếu thu
Trong quá trình lập, ký duyệt và bảo quản phiếu thu theo thông tư 133, kế toán cần đặc biệt lưu ý các quy định tại Luật Kế toán số 88/2015/QH13 để tránh rủi ro chứng từ bị coi là không hợp lệ khi kiểm tra, thanh tra thuế.
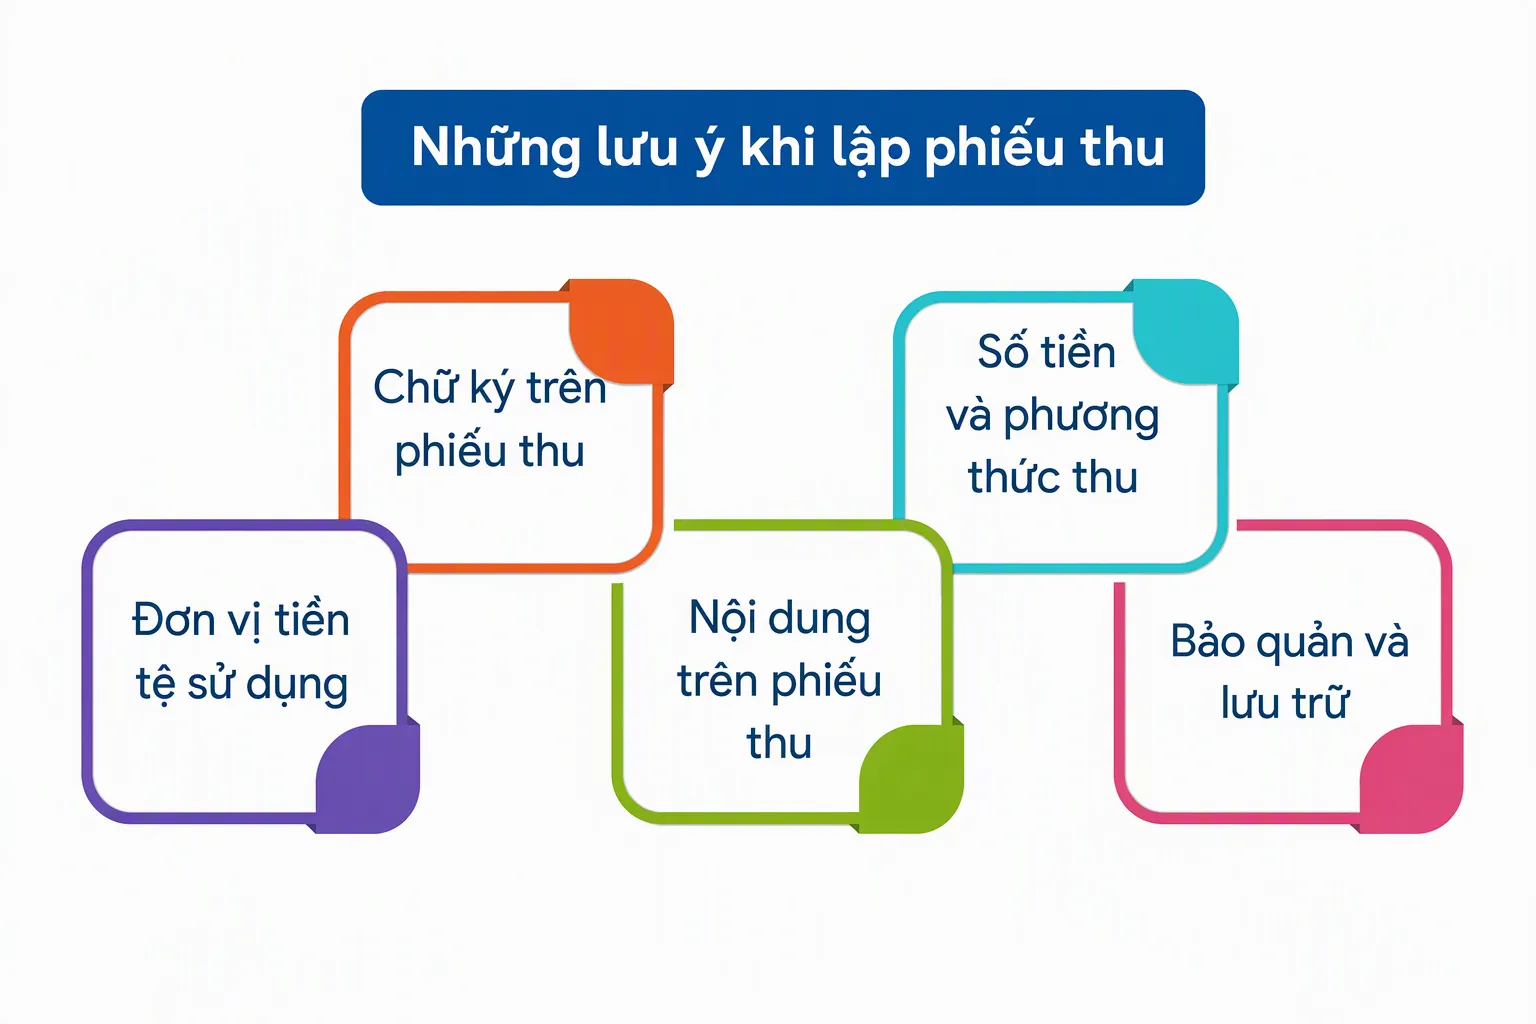
5.1. Lưu ý về hình thức, nội dung và đơn vị tiền tệ
- Tính thống nhất và rõ ràng: Nội dung trên phiếu thu phải được viết rõ ràng, trung thực, đầy đủ các chỉ tiêu; phần giấy trống phải gạch chéo. Số tiền ghi bằng số và số tiền viết bằng chữ phải khớp đúng 100%, không làm tròn số sai nguyên tắc kế toán.
- Quy định về đơn vị tiền tệ: Đơn vị tiền tệ mặc định ghi trên phiếu thu là Đồng Việt Nam (ký hiệu quốc gia là “đ”, ký hiệu quốc tế là “VND”). Trường hợp phát sinh nghiệp vụ thu bằng ngoại tệ, kế toán phải ghi rõ nguyên tệ, tỷ giá hối đoái tại ngày giao dịch, số tiền quy đổi ra Đồng Việt Nam và đính kèm Bảng kê ngoại tệ vào sau phiếu thu.
5.2. Lưu ý về chữ ký và đóng dấu trên phiếu thu
Căn cứ Điều 19 Luật Kế toán số 88/2015/QH13, việc ký chứng từ trên phiếu thu phải tuân thủ nghiêm ngặt các nguyên tắc sau:
Bên cạnh đó, nhiều kế toán thường thắc mắc phiếu thu có bắt buộc phải đóng dấu không?:
- Đối với các liên phiếu thu lưu hành nội bộ trong doanh nghiệp (như thu tiền hoàn tạm ứng của nhân viên, rút tiền ngân hàng về nhập quỹ, hoặc liên lưu tại quyển và liên ghi sổ): Không bắt buộc phải đóng dấu mộc tròn của công ty nhưng phải có đầy đủ chữ ký của các bên liên quan.
- Đối với liên gửi ra ngoài doanh nghiệp (Liên 3 giao cho khách hàng, đối tác nộp tiền mặt): Bắt buộc phải đóng dấu của doanh nghiệp tại chữ ký của Giám đốc (hoặc đóng dấu treo góc trên bên trái nếu được ủy quyền theo quy chế nội bộ) đúng như ghi chú “Liên gửi ra ngoài phải đóng dấu” trên Mẫu số 01-TT.
5.3. Lưu ý về thời hạn lưu trữ phiếu thu
Theo quy định tại khoản 1 Điều 41 Luật Kế toán số 88/2015/QH13, thời hạn lưu trữ đối với chứng từ kế toán được phân loại rõ ràng:
- Lưu trữ tối thiểu 10 năm: Áp dụng đối với các chứng từ kế toán sử dụng trực tiếp để ghi sổ kế toán và lập báo cáo tài chính (bao gồm toàn bộ các phiếu thu tiền mặt kèm chứng từ gốc hạch toán vào sổ quỹ và sổ cái của doanh nghiệp).
- Lưu trữ tối thiểu 05 năm: Chỉ áp dụng đối với các tài liệu kế toán dùng cho quản lý, điều hành của đơn vị mà không trực tiếp dùng để ghi sổ kế toán và lập báo cáo tài chính (như phiếu thu, phiếu chi bản sao phục vụ đối chiếu nội bộ).
Do thời hạn lưu trữ kéo dài tới 10 năm, thay vì lưu trữ hoàn toàn bằng chứng từ giấy dễ ẩm mốc hoặc thất lạc, nhiều doanh nghiệp hiện nay ưu tiên sử dụng phần mềm kế toán MISA để số hóa và quản lý đồng bộ chứng từ thu chi. Khi tìm hiểu giá phần mềm kế toán, các doanh nghiệp nhỏ và vừa cũng như đơn vị dịch vụ kế toán có thể lựa chọn các gói giải pháp tối ưu chi phí mà vẫn đảm bảo lưu trữ dữ liệu an toàn theo đúng chuẩn mực pháp luật.
6. In mẫu phiếu thu từ biên lai trên MISA ASP
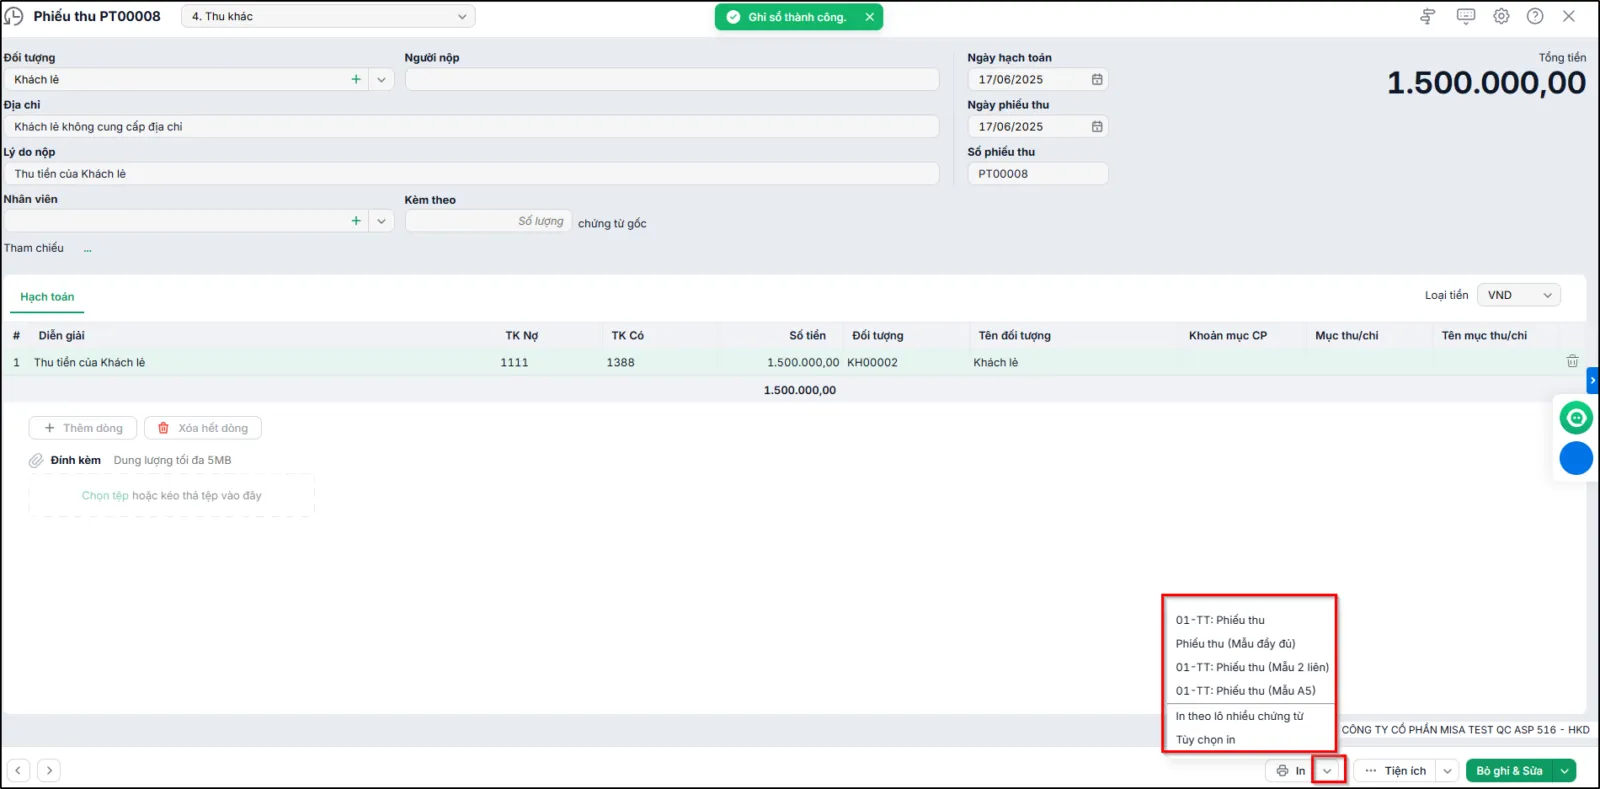
Biên lai chỉ là căn cứ, kế toán vẫn phải lập phiếu thu để ghi tiền vào quỹ. Trên phần mềm kế toán dịch vụ MISA ASP, khi chọn chế độ kế toán tương ứng, phần mềm có sẵn mẫu phiếu thu để kế toán, thủ quỹ in ngay sau khi ghi nhận khoản thu tiền mặt.
Các mẫu phiếu thu có sẵn
- Mẫu 01-TT: Phiếu thu
- Mẫu 01-TT: Phiếu thu (mẫu 2 liên)
- Mẫu 01-TT: Phiếu thu (mẫu A5)
Các màn hình in được phiếu thu
- Phiếu thu
- Thu tiền theo hóa đơn
- Thu tiền theo hóa đơn nhiều khách hàng
- Chứng từ bán hàng thu ngay bằng tiền mặt
- Chứng từ bán dịch vụ thu ngay bằng tiền mặt
- Chứng từ trả lại hàng mua thu ngay bằng tiền mặt
- Chứng từ giảm giá hàng mua thu ngay bằng tiền mặt
Dành cho kế toán dịch vụ
Mỗi khách hàng doanh nghiệp một quyển biên lai, một xấp phiếu thu viết tay, cuối tháng lại ngồi gõ từng phiếu vào sổ quỹ rồi khớp với hóa đơn đã xuất.
Trên MISA ASP, phiếu thu cập nhật mẫu sẵn theo thông tư mới. Khi bạn ghi nhận khoản thu từ hóa đơn bán hàng, chứng từ bán dịch vụ hay thu tiền theo hóa đơn, thông tin người nộp, nội dung và số tiền được lấy thẳng từ dữ liệu có trên hệ thống, không phải nhập lại.