



 MISA ASP
 15 lượt xem
Cách tính giá thành chung cho mọi doanh nghiệp sản xuất là lấy dở dang đầu kỳ cộng chi phí phát sinh, trừ dở dang cuối kỳ. Bài viết hướng dẫn cách tính giá thành sản phẩm theo 7 bước chi tiết và giới thiệu cụ thể 6 phương pháp, kèm file Excel tính giá thành (tải miễn phí).
1. Công thức tính giá thành sản phẩm
Công thức tính giá thành sản phẩm gồm hai bước: tính tổng giá thành của cả kỳ, sau đó chia cho số lượng hoàn thành để ra giá thành đơn vị.
Tổng giá thành = Chi phí dở dang đầu kỳ + Chi phí sản xuất phát sinh trong kỳ – Chi phí dở dang cuối kỳ
Giá thành đơn vị sản phẩm = Tổng giá thành / Số lượng sản phẩm hoàn thành
Đây cũng là công thức tính giá thành đơn vị sản phẩm, trả lời câu hỏi kế toán hay gặp nhất là cách tính giá thành 1 sản phẩm. Chi phí phát sinh trong kỳ gồm ba khoản mục: nguyên vật liệu trực tiếp, nhân công trực tiếp và chi phí sản xuất chung.
Trước khi tính, kế toán cần cân được phương trình sản lượng: số dở dang đầu kỳ cộng số đưa vào sản xuất bằng số hoàn thành cộng số dở dang cuối kỳ (Qđk + Qsx = Qht + Qck). Số liệu không cân thì giá thành chắc chắn sai.
2. Quy trình tính giá thành sản xuất gồm mấy bước?
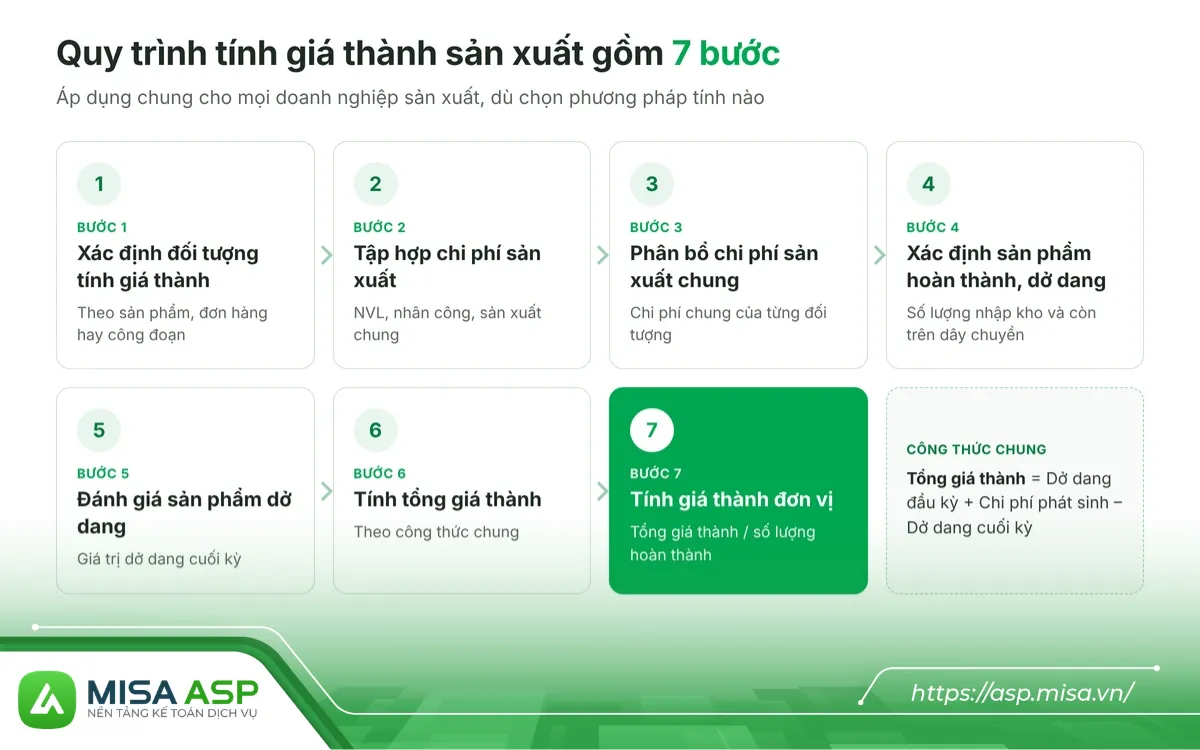
Quy trình tính giá thành sản xuất gồm 7 bước. Đây là cách tính giá thành sản xuất chung: dù là xưởng nhỏ hay nhà máy lớn, cách tính giá thành công ty sản xuất nào cũng đi qua 7 bước này.
| Bước | Việc cần làm | Kết quả |
|---|---|---|
| 1 | Xác định đối tượng tính giá thành | Tính theo sản phẩm, đơn hàng hay công đoạn |
| 2 | Tập hợp chi phí sản xuất | Chi phí NVL, nhân công, sản xuất chung |
| 3 | Phân bổ chi phí sản xuất chung | Chi phí chung của từng đối tượng |
| 4 | Xác định sản phẩm hoàn thành, dở dang | Số lượng nhập kho và còn trên dây chuyền |
| 5 | Đánh giá sản phẩm dở dang | Giá trị dở dang cuối kỳ |
| 6 | Tính tổng giá thành | Theo công thức chung |
| 7 | Tính giá thành đơn vị | Tổng giá thành / số lượng hoàn thành |
Bước 1: Xác định đối tượng tính giá thành
Tùy đặc thù sản xuất, doanh nghiệp tính giá thành theo từng sản phẩm, từng đơn hàng hoặc từng công đoạn, phân xưởng. Có nhiều quy cách sản phẩm thì nên dùng phương pháp hệ số để bảng tính không bị phình to.
Bước 2: Tập hợp chi phí sản xuất
Tập hợp 3 khoản mục: nguyên vật liệu trực tiếp, nhân công trực tiếp, sản xuất chung. Tài khoản dùng khác nhau theo chế độ kế toán:
| Khoản mục chi phí | DN áp dụng Thông tư 99/2025/TT-BTC | DN áp dụng Thông tư 133/2016/TT-BTC |
|---|---|---|
| Nguyên vật liệu trực tiếp | TK 621 | TK 154 |
| Nhân công trực tiếp | TK 622 | TK 154 |
| Sản xuất chung (điện nước, khấu hao, CCDC, lương quản đốc, sửa chữa máy) | TK 627 | TK 154 |
| Chi phí dở dang, tính giá thành | TK 154 | TK 154 |
Thông tư 99/2025/TT-BTC thay Thông tư 200 từ 01/01/2026. Doanh nghiệp nhỏ và vừa vẫn được chọn Thông tư 133/2016/TT-BTC.
Bút toán tập hợp chi phí theo Thông tư 133:
- Xuất NVL cho sản xuất: Nợ TK 154 / Có TK 152, 153.
- Lương, bảo hiểm công nhân sản xuất: Nợ TK 154 / Có TK 334, 3383, 3384, 3386.
- Chi phí sản xuất chung: Nợ TK 154 / Có TK 214, 242, 111, 331, 335.
Bước 3: Phân bổ chi phí sản xuất chung
Chọn một tiêu thức phân bổ: giờ công lao động trực tiếp, chi phí nhân công trực tiếp, giá trị NVL trực tiếp hoặc số lượng sản phẩm. Sản phẩm không phức tạp thì phân bổ theo giá trị NVL trực tiếp là dễ chuẩn hóa nhất.
Bước 4: Xác định sản phẩm hoàn thành và dở dang
Sản phẩm hoàn thành nhập kho ghi vào TK 155 (Nợ TK 155 / Có TK 154), sản phẩm chưa xong giữ lại ở TK 154. Không đánh giá dở dang cuối kỳ thì giá thành sẽ bị đội lên hoặc thấp hơn thực tế.
Bước 5: Đánh giá sản phẩm dở dang
Chọn một trong 3 phương pháp phù hợp với quy trình sản xuất:
| Phương pháp đánh giá dở dang | Khi nào dùng |
|---|---|
| Theo chi phí NVL trực tiếp | NVL chiếm tỷ trọng lớn, chi phí khác không đáng kể |
| Theo sản lượng hoàn thành tương đương | Quy trình nhiều công đoạn |
| Theo chi phí định mức | Nhà máy đã xây dựng được định mức chuẩn |
Doanh nghiệp nhỏ nên chọn phương pháp NVL trực tiếp cho đơn giản.
Bước 6: Tính tổng giá thành sản xuất
Áp công thức: Tổng giá thành = Dở dang đầu kỳ + Chi phí phát sinh trong kỳ – Dở dang cuối kỳ.
Bước 7: Tính giá thành đơn vị
Cách tính giá thành đơn vị sản phẩm là lấy tổng giá thành chia cho số lượng hoàn thành. Với doanh nghiệp nhiều sản phẩm, chọn phương pháp tính phù hợp ở phần dưới.
Ngày nay, nhiều kế toán dịch vụ không còn quản lý mỗi khách hàng sản xuất bằng một file Excel riêng. Dữ liệu rời rạc khiến việc theo dõi, nhập liệu và đối chiếu tốn nhiều thời gian, nên muốn nhận thêm khách để tăng thu nhập cũng khó.
Thay vào đó, họ chuyển sang phần mềm kế toán online như MISA ASP. MISA ASP tích hợp trợ lý AI AVA và hàng loạt tính năng TỰ ĐỘNG giúp Kế toán dịch vụ LÀM NHANH – NHÀN – CHUẨN – TĂNG HIỆU SUẤT X10 LẦN:
Phân hệ Giá thành trên MISA ASP có gì?
5 phương pháp tính giá thành, hỗ trợ cả doanh nghiệp áp dụng TT133 và TT99:
✓ Tính giá thành theo phương pháp giản đơn
✓ Tính giá thành theo phương pháp hệ số, tỷ lệ
✓ Tính giá thành theo công trình, vụ việc
✓ Tính giá thành theo đơn hàng
✓ Tính giá thành theo hợp đồng
Tiện ích hỗ trợ tính giá thành:
✓ Thiết lập định mức phân bổ chi phí theo đối tượng tập hợp chi phí
✓ Thiết lập định mức giá thành thành phẩm
✓ Thiết lập định mức nguyên vật liệu công trình
✓ Thiết lập định mức phân bổ chi phí theo công trình
✓ Tập hợp chi phí trực tiếp
✓ Tập hợp khoản giảm giá thành
✓ Bảng tập hợp chi phí theo yếu tố chi phí
✓ Bảng tập hợp chi phí theo khoản mục
✓ Dự toán công trình
✓ Báo cáo giá thành
ĐĂNG KÝ DEMO 1:1 MIỄN PHÍ – BÁO GIÁ ƯU ĐÃI NHẤT TỚI 73%
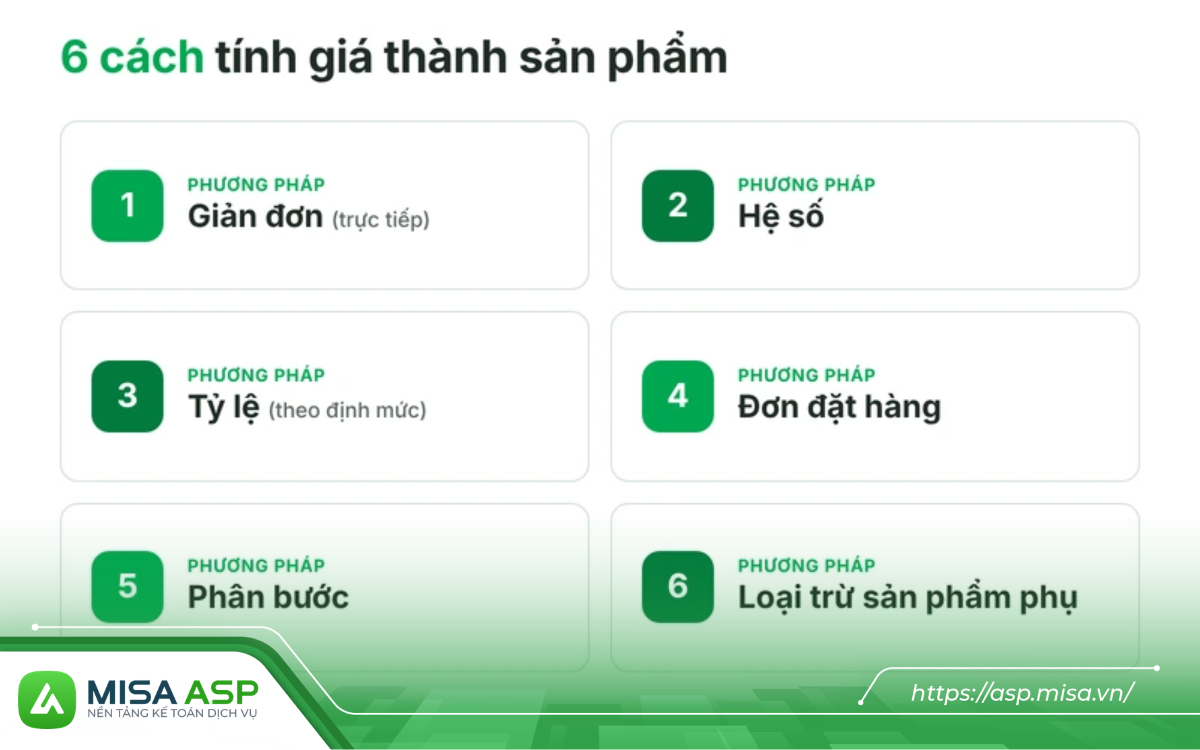
3. Tổng hợp 6 cách tính giá thành sản phẩm kèm ví dụ
Cách tính giá thành sản phẩm phụ thuộc vào quy trình công nghệ của doanh nghiệp. Các ví dụ dưới đây là của Công ty A, đơn vị tính là đồng, chỉ minh họa cách áp công thức.
3.1. Phương pháp giản đơn (trực tiếp)
Áp dụng cho quy trình sản xuất đơn giản, ít mặt hàng, khối lượng lớn, chu kỳ ngắn, như điện, nước, than, vận tải. Đây là cách tính giá thành sản phẩm sản xuất phổ biến nhất ở doanh nghiệp nhỏ.
Ví dụ: Tháng 9/2026, Công ty A sản xuất thùng xốp. Dở dang đầu kỳ 12.000.000, chi phí phát sinh gồm NVL 180.000.000, nhân công 36.000.000, sản xuất chung 54.000.000. Dở dang cuối kỳ 18.000.000, hoàn thành 2.000 thùng.
Cách tính giá thành của 1 sản phẩm như sau:
- Tổng giá thành = 12.000.000 + 270.000.000 – 18.000.000 = 264.000.000 đồng.
- Giá thành đơn vị = 264.000.000 / 2.000 = 132.000 đồng/thùng.
3.2. Phương pháp hệ số
Áp dụng khi cùng một nguyên vật liệu và quy trình tạo ra nhiều sản phẩm khác nhau, như hóa chất, sữa các loại. Doanh nghiệp chọn một sản phẩm làm chuẩn có hệ số 1, quy đổi các sản phẩm khác theo hệ số riêng.
Số sản phẩm tiêu chuẩn = Số sản phẩm từng loại × Hệ số quy đổi
Giá thành đơn vị sản phẩm tiêu chuẩn = Tổng giá thành các loại sản phẩm / Tổng số sản phẩm tiêu chuẩn
Giá thành đơn vị từng loại = Giá thành đơn vị sản phẩm tiêu chuẩn × Hệ số của loại đó
Lưu ý: một số bài viết ghi mẫu số là “tổng số sản phẩm gốc”, cách ghi này dễ gây nhầm. Mẫu số đúng là tổng số sản phẩm đã quy đổi về sản phẩm tiêu chuẩn.
Ví dụ: Công ty A sản xuất sơn loại X (hệ số 1) và loại Y (hệ số 1,5), tổng giá thành cả quy trình 300.000.000, không có dở dang. Hoàn thành 400 thùng X và 200 thùng Y.
- Số sản phẩm tiêu chuẩn = 400 × 1 + 200 × 1,5 = 700.
- Giá thành đơn vị chuẩn = 300.000.000 / 700 ≈ 428.571 đồng.
- Giá thành đơn vị X ≈ 428.571 đồng; giá thành đơn vị Y ≈ 428.571 × 1,5 ≈ 642.857 đồng.
3.3. Phương pháp tỷ lệ (theo định mức)
Áp dụng khi một quy trình tạo ra nhóm sản phẩm cùng loại nhưng khác quy cách, như thép, ống nước, quần áo, gạch. Đây cũng là cách tính giá thành sản phẩm theo định mức: lấy giá thành kế hoạch hoặc định mức làm tiêu chuẩn phân bổ.
Tỷ lệ chi phí (%) = Tổng giá thành thực tế các loại sản phẩm / Tổng giá thành định mức các loại sản phẩm × 100%
Giá thành thực tế đơn vị = Giá thành định mức đơn vị từng loại × Tỷ lệ chi phí
Ví dụ: Công ty A sản xuất ống nhựa quy cách X1 (100 cây, định mức 1.000.000/cây) và X2 (120 cây, định mức 1.500.000/cây). Tổng giá thành thực tế 308.000.000.
- Tổng giá thành định mức = 100.000.000 + 180.000.000 = 280.000.000.
- Tỷ lệ chi phí = 308.000.000 / 280.000.000 = 110%.
- Giá thành đơn vị X1 = 1.100.000 đồng; X2 = 1.650.000 đồng.
3.4. Phương pháp đơn đặt hàng
Áp dụng cho doanh nghiệp sản xuất đơn chiếc hoặc theo lô theo yêu cầu của khách. Chi phí được tập hợp riêng cho từng đơn từ khi bắt đầu đến khi hoàn thành.
Giá thành đơn hàng = Chi phí NVL trực tiếp + Chi phí nhân công trực tiếp + Chi phí sản xuất chung của đơn hàng
Ví dụ: Đơn hàng 30 bộ bàn ghế ăn của Công ty A có NVL 45.000.000, nhân công 12.000.000, chi phí chung phân bổ 6.000.000. Giá thành đơn hàng là 63.000.000 đồng, tức khoảng 2.100.000 đồng/bộ.
3.5. Phương pháp phân bước
Áp dụng cho quy trình chế biến liên tục qua nhiều giai đoạn, chi phí tập hợp theo từng giai đoạn. Có hai cách: tính giá thành nửa thành phẩm ở từng giai đoạn rồi kết chuyển tuần tự, hoặc không tính nửa thành phẩm mà kết chuyển song song.
Giá thành thành phẩm = Giá thành giai đoạn 1 + Giá thành giai đoạn 2 + … + Giá thành giai đoạn n
Ví dụ (kết chuyển tuần tự, không có dở dang): Giai đoạn 1 của Công ty A tốn 130.000.000 cho 100 nửa thành phẩm, chuyển hết sang giai đoạn 2. Giai đoạn 2 phát sinh thêm 20.000.000 và hoàn thành 100 thành phẩm. Giá thành thành phẩm là 150.000.000, tức 1.500.000 đồng/sản phẩm.
3.6. Phương pháp loại trừ sản phẩm phụ
Áp dụng khi quy trình vừa tạo ra sản phẩm chính vừa thu được sản phẩm phụ. Giá trị sản phẩm phụ có thể xác định theo giá ước tính, giá kế hoạch hoặc giá nguyên liệu ban đầu.
Tổng giá thành sản phẩm chính = Dở dang đầu kỳ + Chi phí phát sinh – Giá trị sản phẩm phụ thu hồi – Dở dang cuối kỳ
Ví dụ: Dở dang đầu kỳ 10.000.000, chi phí phát sinh 200.000.000, sản phẩm phụ thu hồi ước tính 15.000.000, dở dang cuối kỳ 5.000.000. Tổng giá thành sản phẩm chính là 190.000.000 đồng.
Hiện nay, phần mềm kế toán dịch vụ MISA ASP đã tích hợp trợ lý trí tuệ nhân tạo AVA, TỰ ĐỘNG đọc, phân loại hóa đơn và lập sẵn chứng từ cho từng khách hàng.
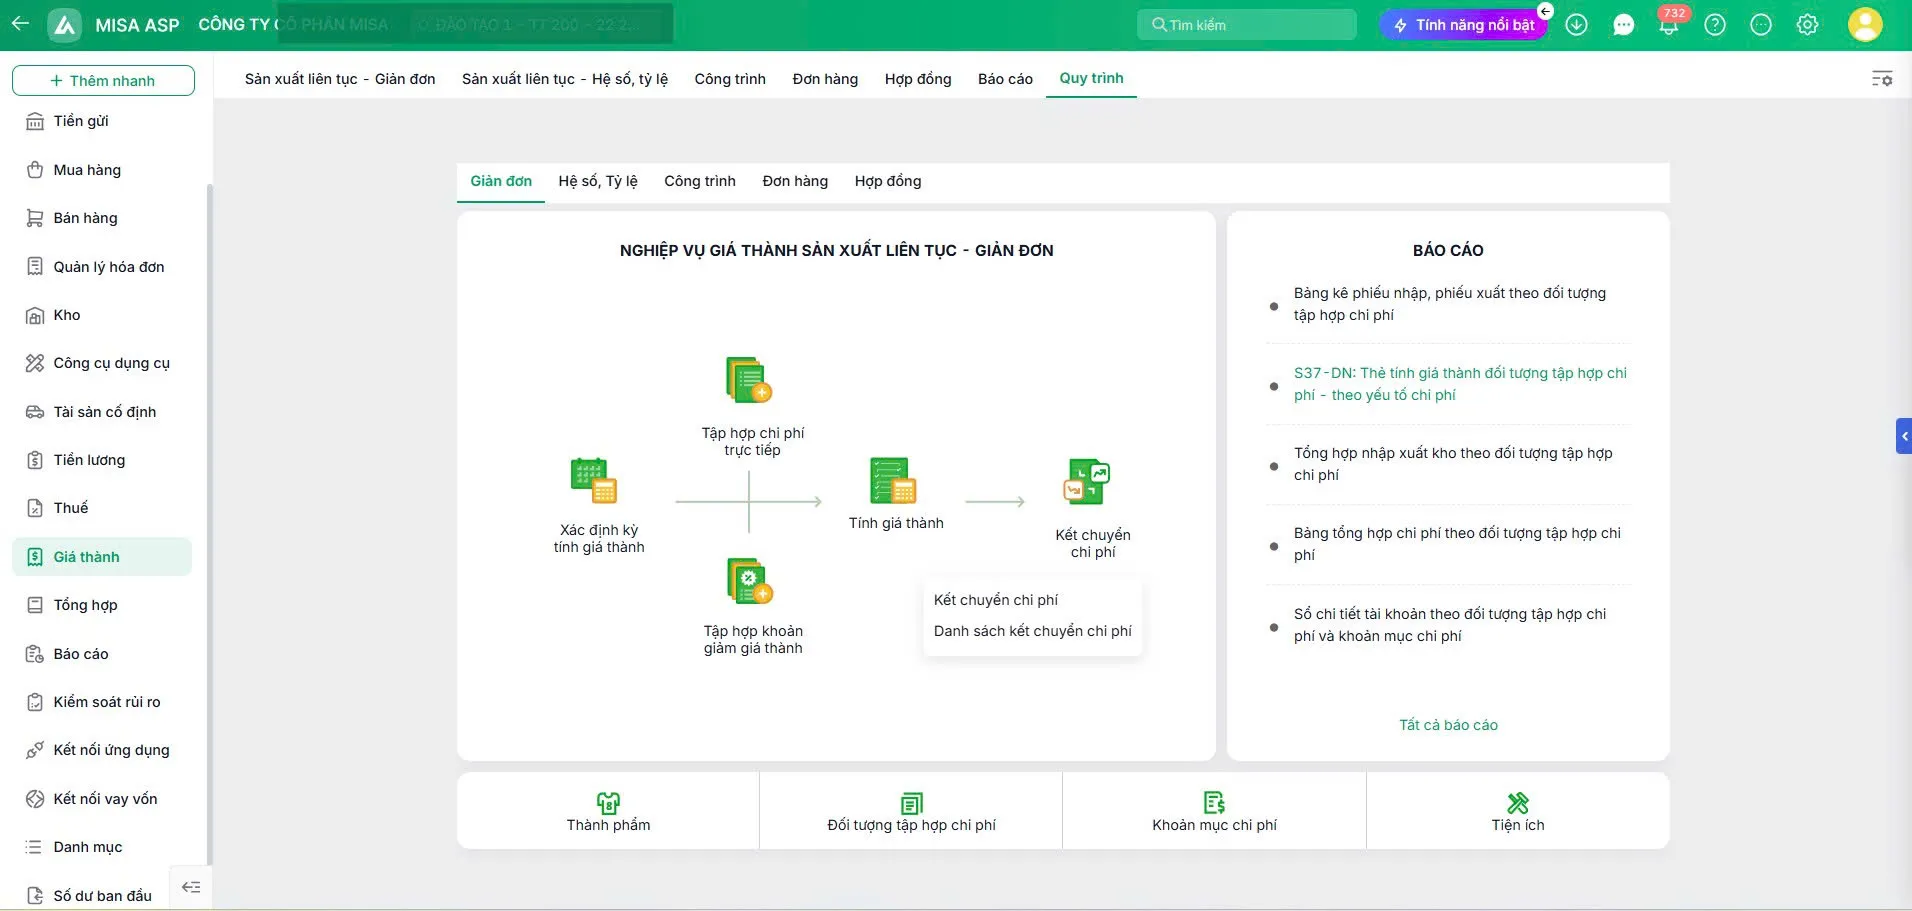
Phân hệ Giá thành đáp ứng đủ các phương pháp giản đơn, hệ số, tỷ lệ, đơn hàng, công trình và hợp đồng cho doanh nghiệp theo Thông tư 133 và Thông tư 99.
Phần mềm tự tính lượng NVL cần xuất theo định mức, tự phân bổ chi phí chung, đánh giá dở dang và tính giá thành chỉ sau vài thao tác.
4. Cách tính giá thành trên phần mềm MISA ASP
Cách tính giá thành trên phần mềm kế toán dịch vụ MISA ASP, hay cụ thể là cách tính giá thành sản phẩm trên MISA, cho doanh nghiệp áp dụng Thông tư 133.
4.1 Tính giá thành theo phương pháp giản đơn trên MISA ASP – Doanh nghiệp áp dụng TT133
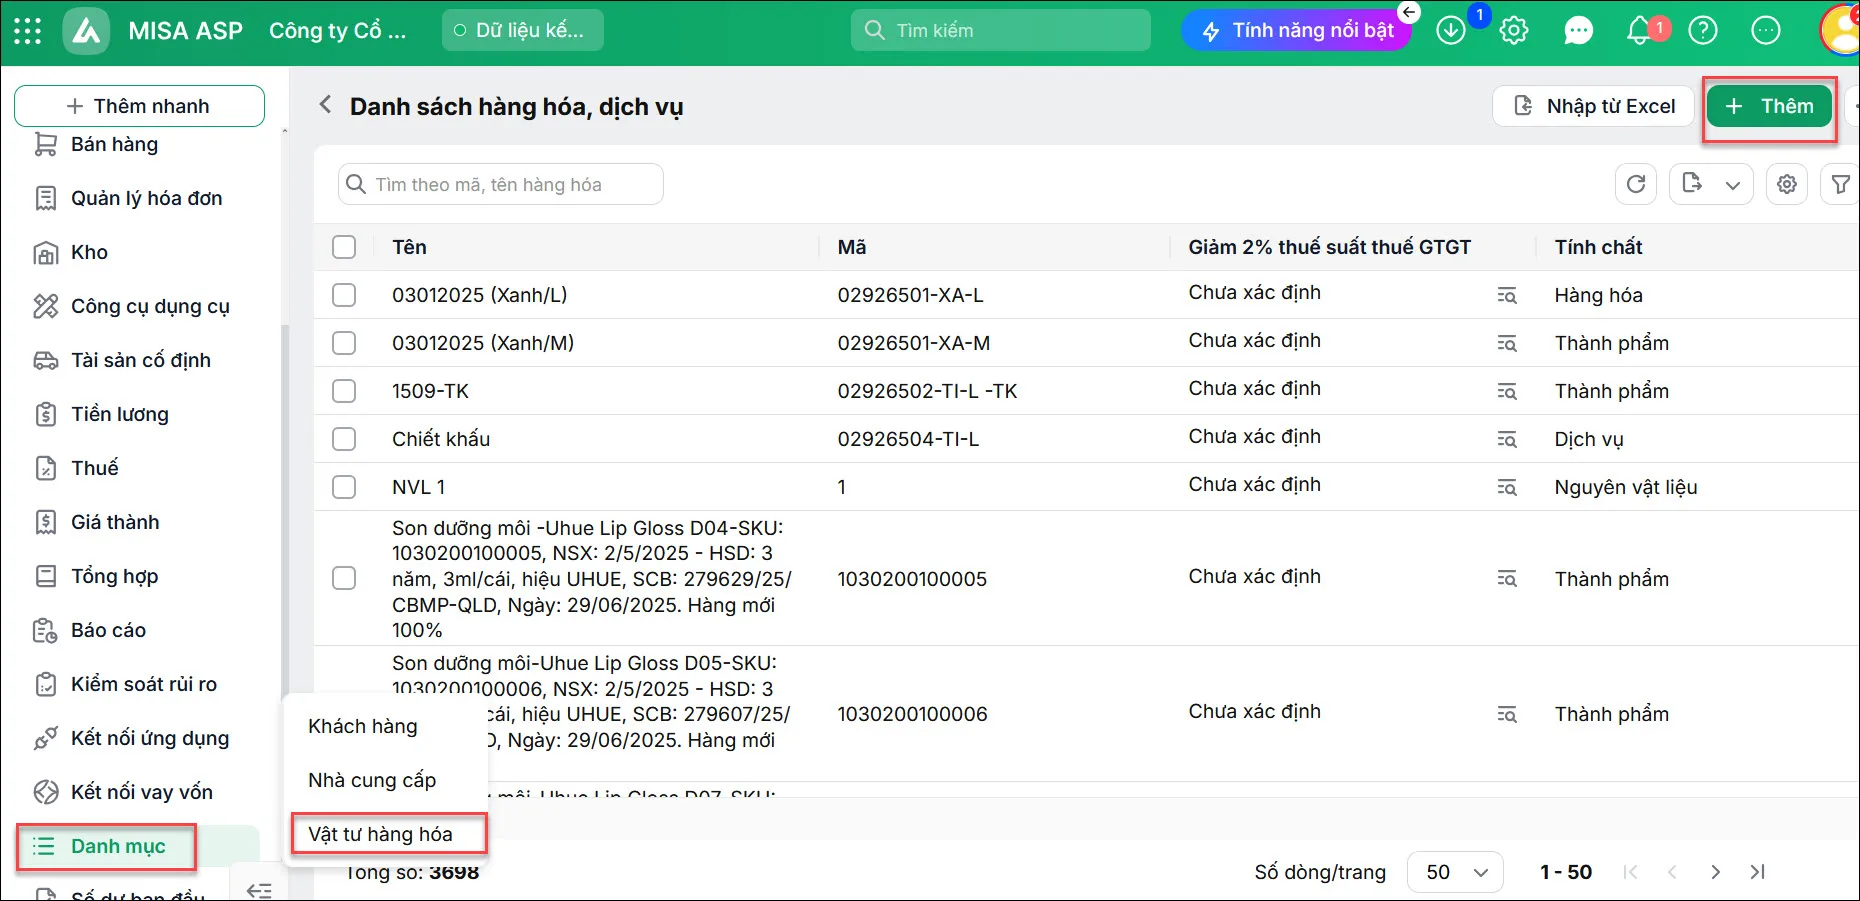
Bước 1: Khai báo NVL và thành phẩm tại Danh mục\Vật tư hàng hoá. Khai báo định mức NVL ở tab Định mức nguyên vật liệu của thành phẩm.
Bước 2: Khai báo đối tượng tập hợp chi phí tại Danh mục\Đối tượng tập hợp chi phí, loại Sản phẩm. Mỗi đối tượng tương ứng một thành phẩm.
Bước 3: Xuất kho NVL: vào Kho\Lệnh sản xuất, phần mềm tự tính lượng NVL theo định mức. Chọn Lập phiếu xuất và chọn Khoản mục CP.
Bước 4: Hạch toán chi phí Nợ TK 154 trên phân hệ Tiền mặt, Tiền gửi hoặc Tổng hợp, bắt buộc chọn Khoản mục CP.
Bước 5: Nhập kho thành phẩm tại Kho\Nhập, xuất kho, loại chứng từ Thành phẩm sản xuất.
Bước 6: Vào Giá thành\Sản xuất liên tục – Giản đơn, chọn Thêm kỳ tính giá, nhấn Lấy dữ liệu.
Bước 7: Chọn Tính giá thành: phân bổ chi phí chung, đánh giá dở dang, tính giá thành, rồi chọn Cập nhật giá nhập kho.
4.2 Tính giá thành theo phương pháp hệ số, tỷ lệ trên MISA ASP
Cách tính giá thành theo phương pháp hệ số trên MISA và tính giá thành theo phương pháp tỷ lệ trên MISA dùng chung một quy trình:
Bước 1: Khai báo NVL, thành phẩm và định mức NVL tại Danh mục\Vật tư hàng hoá.
Bước 2: Khai báo đối tượng tập hợp chi phí loại Phân xưởng và chọn các đối tượng tính giá thành thuộc phân xưởng.
Bước 3: Xuất kho NVL qua Kho\Lệnh sản xuất, chọn Khoản mục CP và Đối tượng THCP; hạch toán chi phí Nợ TK 154; nhập kho thành phẩm sản xuất.
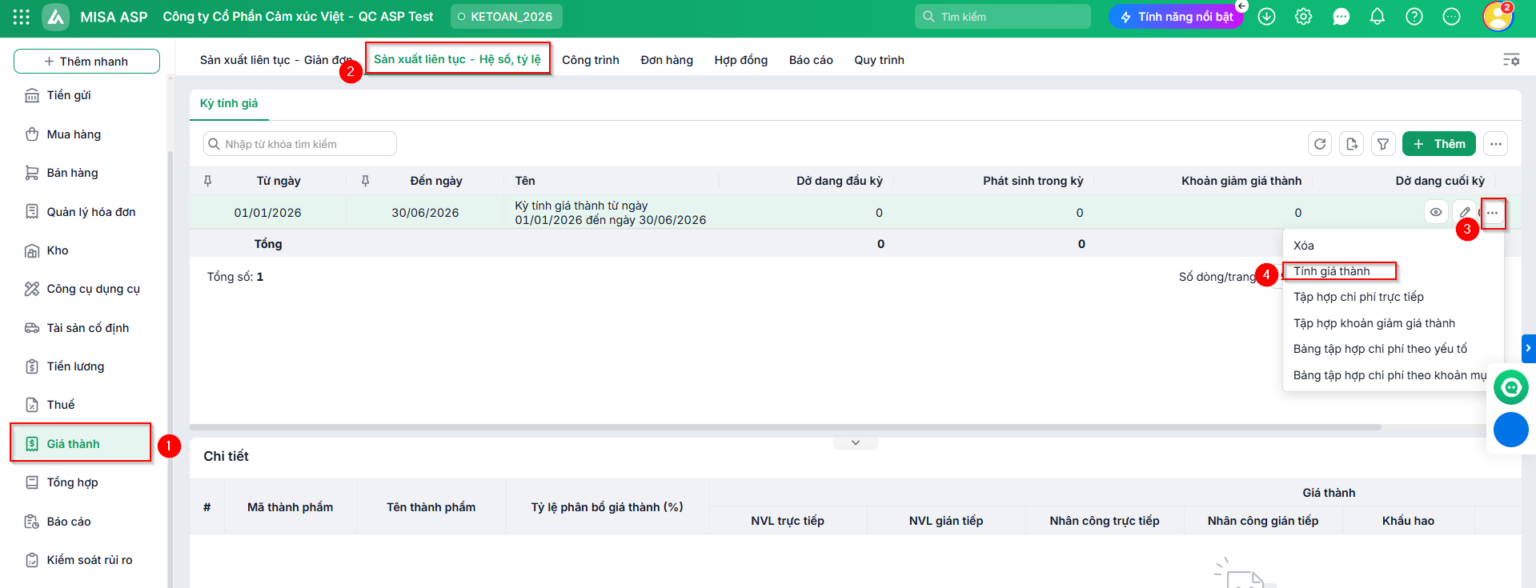
Bước 4: Vào Giá thành\Sản xuất liên tục – Hệ số, tỷ lệ, chọn Thêm, nhấn Lấy dữ liệu.
Bước 5: Khai báo định mức tại Tiện ích\Khai báo định mức giá thành thành phẩm.
Bước 6: Chọn Tính giá thành và đi qua 4 bước: phân bổ chi phí chung, đánh giá dở dang, Xác định tỷ lệ phân bổ, tính giá thành.
Khi chọn phân bổ theo hệ số, phần mềm tự lấy thành phẩm có số lượng lớn nhất trong kỳ làm thành phẩm chuẩn, hệ số 1.
4.3 Cách tính giá thành theo đơn hàng trên MISA ASP
- Khai báo NVL, thành phẩm và định mức NVL tại Danh mục\Vật tư hàng hoá.
- Vào Bán hàng\Đơn đặt hàng, thêm đơn hàng và tích chọn Tính giá thành.
- Xuất kho NVL qua Kho\Lệnh sản xuất, chọn Khoản mục CP và Đơn hàng ở tab Thống kê.
- Hạch toán chi phí Nợ TK 154, chọn đơn hàng nếu xác định được.
- Vào Giá thành\Đơn hàng, chọn Thêm, nhấn Lấy dữ liệu, sau đó chọn Phân bổ chi phí chung.
- Chọn Nghiệm thu đơn hàng, phần mềm tự kết chuyển chi phí từ TK 154 sang TK 632.
Đây cũng là cách tập hợp chi phí tính giá thành trên MISA: chi phí nào xác định được đối tượng thì chọn ngay trên chứng từ, chi phí chung để trống đối tượng cho phần mềm phân bổ cuối kỳ.
5. Cách tính giá thành sản phẩm trên Excel
Với doanh nghiệp nhỏ chưa dùng phần mềm, kế toán có thể tính giá thành bằng Excel theo phương pháp giản đơn. File mẫu MISA ASP gửi tặng gồm 7 sheet nối sẵn công thức.
| Sheet | Nội dung |
|---|---|
| Kế hoạch SX | Số lượng hoàn thành từng tháng |
| Định mức NVL, Đơn giá NVL | Lượng NVL cho 1 sản phẩm và giá xuất kho từng tháng |
| Nhân công, Chi phí SXC | Giờ công, đơn giá giờ công và chi phí chung từng tháng |
| CP NVL, Dở dang | Chi phí NVL phát sinh, dở dang đầu kỳ, cuối kỳ |
| Giá thành | Chọn tháng, xem tổng giá thành và giá thành đơn vị |
[TẢI FILE] Tải file Excel tính giá thành sản phẩm miễn phí: [link tải file]
6. Kế toán cần nhớ gì về cách tính giá thành?
Cách tính giá thành luôn xoay quanh một công thức: dở dang đầu kỳ cộng chi phí phát sinh, trừ dở dang cuối kỳ, rồi chia cho số lượng hoàn thành. Phần khó nằm ở tập hợp đúng chi phí, chọn tiêu thức phân bổ chi phí chung và đánh giá dở dang.
Doanh nghiệp áp dụng Thông tư 99 tập hợp qua TK 621, 622, 627, còn doanh nghiệp theo Thông tư 133 tập hợp thẳng vào TK 154. Sau đó chọn một trong 6 phương pháp phù hợp với quy trình sản xuất.
Với kế toán dịch vụ làm cho nhiều doanh nghiệp, phần mềm kế toán dịch vụ MISA ASP giúp tính giá thành cho từng khách hàng mà không phải LÀM RIÊNG LẺ TỪNG FILE. Bạn có thể tham khảo giá phần mềm kế toán để chọn gói phù hợp.
MISA ASP giúp Kế toán dịch vụ tính giá thành tự động cho doanh nghiệp theo nhiều phương pháp và chế độ kế toán
✓Phương pháp sản xuất liên tục – Giản đơn: Phù hợp với doanh nghiệp có quy trình khép kín tạo ra 1 sản phẩm chính (ví dụ: bê tông, bao bì xốp…).
✓Phương pháp hệ số, tỷ lệ: Áp dụng khi dùng chung một quy trình sản xuất nhưng tạo ra nhiều loại sản phẩm khác nhau.
✓Phương pháp theo Công trình / Vụ việc: Thường dùng cho xây dựng, lắp đặt, dịch vụ tư vấn.
✓Phương pháp theo Đơn hàng: Tập hợp chi phí riêng cho từng đơn hàng cụ thể.
✓Phương pháp theo Hợp đồng: Phù hợp với hoạt động sản xuất, gia công theo từng hợp đồng cụ thể.
⟶ NHẬN DEMO 1:1 MIỄN PHÍ + BÁO GIÁ ƯU ĐÃI NHẤT TỚI 73% ⟵(Dành riêng cho kế toán dịch vụ)