



 MISA ASP
 4 lượt xem
Nộp tờ khai thuế GTGT đúng thời hạn giúp doanh nghiệp hoàn tất nghĩa vụ kê khai, hạn chế tình trạng hồ sơ bị từ chối do sai kỳ tính thuế, sai mẫu biểu hoặc lỗi chữ ký số. Quy trình thực hiện thường gồm: chuẩn bị dữ liệu, lập và kiểm tra tờ khai, kết xuất hồ sơ điện tử, đăng nhập hệ thống, ký số, gửi hồ sơ và tra cứu thông báo xử lý.
Bài viết dưới đây phần mềm kế toán dịch vụ MISA ASP sẽ cung cấp hướng dẫn chi tiết cách nộp tờ khai thuế GTGT và nộp thuế GTGT mới nhất giúp kế toán và chủ doanh nghiệp thực hiện thủ tục một cách chính xác, tránh các rủi ro về xử phạt hành chính.
1. Tờ khai thuế GTGT là gì? Ai phải nộp?
Tờ khai thuế GTGT là hồ sơ do người nộp thuế lập để tổng hợp và kê khai các hoạt động mua vào, bán ra hàng hóa, cung cấp dịch vụ phát sinh trong kỳ kê khai. Căn cứ vào nội dung trên tờ khai, cơ quan thuế xác định số thuế giá trị gia tăng doanh nghiệp cần nộp vào ngân sách nhà nước hoặc số thuế GTGT còn được khấu trừ để chuyển sang kỳ tiếp theo.
Theo quy định về thuế GTGT, các doanh nghiệp đang hoạt động sản xuất, kinh doanh và thuộc đối tượng chịu thuế có trách nhiệm lập tờ khai thuế GTGT theo quy định. Nghĩa vụ này vẫn được thực hiện ngay cả khi trong kỳ doanh nghiệp không phát sinh doanh thu hoặc không phát sinh số thuế GTGT phải nộp.
Các đối tượng thường thuộc diện lập tờ khai thuế GTGT gồm:
- Tổ chức kinh doanh được thành lập hợp pháp theo Luật Doanh nghiệp, Luật Hợp tác xã hoặc các quy định pháp luật chuyên ngành.
- Tổ chức kinh tế trực thuộc tổ chức chính trị, tổ chức chính trị – xã hội, tổ chức xã hội, tổ chức xã hội – nghề nghiệp, đơn vị lực lượng vũ trang, đơn vị sự nghiệp và các tổ chức khác có phát sinh hoạt động kinh tế.
- Doanh nghiệp có vốn đầu tư nước ngoài và chi nhánh của thương nhân nước ngoài đang hoạt động tại Việt Nam.
- Hộ kinh doanh, cá nhân kinh doanh có doanh thu vượt ngưỡng chịu thuế theo quy định hiện hành.
2. Tải tờ khai thuế GTGT mới nhất – Mẫu số 01/GTGT TT80
Mẫu 01/GTGT là tờ khai thuế GTGT dành cho người nộp thuế áp dụng phương pháp khấu trừ và có hoạt động sản xuất, kinh doanh. Đối với kỳ tính thuế từ tháng 7/2026 hoặc quý III/2026 trở đi, mẫu tờ khai này được thực hiện theo Thông tư 89/2026/TT-BTC, có hiệu lực từ ngày 01/07/2026. Vì vậy, không nên tiếp tục giới thiệu Thông tư 80/2021/TT-BTC là căn cứ chính cho mẫu tờ khai GTGT mới nhất năm 2026.
Tùy đặc thù sản xuất kinh doanh, doanh nghiệp có thể phải nộp kèm các phụ lục như 01-2/GTGT, 01-3/GTGT hoặc 01-6/GTGT.
Khi thực hiện nộp tờ khai thuế GTGT, người nộp thuế cần lưu ý một số mã thủ tục hành chính thường gặp:
- Tờ khai 01/GTGT (phương pháp khấu trừ): mã 1.007014.
- Khai thuế GTGT phương pháp trực tiếp trên GTGT: mã 1.007016.
- Tờ khai bổ sung 01/GTGT: mã 1.008327.
TẢI MIỄN PHÍ: MẪU 01/GTGT TT80
3. Nộp tờ khai thuế GTGT cần chuẩn bị những gì?
Trước khi thực hiện cách nộp tờ khai thuế GTGT, doanh nghiệp cần hoàn tất việc xác định kỳ kê khai, phương pháp tính thuế và dữ liệu phát sinh trong kỳ. Việc chuẩn bị đầy đủ giúp hạn chế lỗi phải lập lại hồ sơ hoặc gửi bổ sung sau khi đã nộp.

Xác định đúng kỳ kê khai thuế GTGT
Doanh nghiệp cần kiểm tra mình đang thực hiện kê khai thuế GTGT theo tháng hay quý. Kỳ kê khai cần được xác định thống nhất với hồ sơ thuế đã đăng ký và tình hình hoạt động của doanh nghiệp.
Khi lập hồ sơ, cần kiểm tra các thông tin cơ bản:
- Tên và mã số thuế của doanh nghiệp.
- Kỳ tính thuế cần kê khai.
- Loại hồ sơ: tờ khai lần đầu hay tờ khai bổ sung.
- Phương pháp tính thuế GTGT đang áp dụng.
- Cơ quan thuế quản lý trực tiếp.
Không nên sử dụng lại file tờ khai của kỳ trước nếu chưa kiểm tra lại kỳ tính thuế, loại hồ sơ và các thông tin định danh trên tờ khai.
Chọn đúng mẫu tờ khai thuế GTGT
Mẫu hồ sơ cần sử dụng phụ thuộc vào phương pháp tính thuế và trường hợp kê khai cụ thể của doanh nghiệp. Trước khi kết xuất file, kế toán nên kiểm tra lại mẫu tờ khai đang được cung cấp trên phần mềm kê khai hoặc hệ thống điện tử.
Một số nội dung cần đối chiếu gồm:
- Tờ khai dành cho doanh nghiệp tính thuế theo phương pháp khấu trừ.
- Tờ khai dành cho doanh nghiệp tính thuế theo phương pháp trực tiếp.
- Tờ khai liên quan đến hoạt động dự án đầu tư, nếu doanh nghiệp thuộc trường hợp phải kê khai.
- Tờ khai bổ sung khi phát hiện sai sót trong hồ sơ đã gửi.
Không nên chỉ căn cứ vào tên file hoặc mẫu đã lưu trên máy tính. Kế toán cần kiểm tra phiên bản biểu mẫu và hướng dẫn đang hiển thị trên hệ thống tại thời điểm lập hồ sơ.
Chốt dữ liệu hóa đơn đầu vào và đầu ra
Trước khi lập tờ khai, doanh nghiệp cần chốt dữ liệu hóa đơn phát sinh trong kỳ. Nội dung cần đối chiếu gồm:
- Hóa đơn GTGT đầu vào đủ điều kiện kê khai khấu trừ.
- Hóa đơn bán hàng, hóa đơn GTGT đầu ra và doanh thu phát sinh.
- Hóa đơn điều chỉnh tăng hoặc điều chỉnh giảm.
- Hóa đơn thay thế, hóa đơn bị hủy hoặc có sai sót.
- Số thuế GTGT còn được khấu trừ chuyển từ kỳ trước.
- Số thuế GTGT đầu ra và đầu vào phát sinh trong kỳ.
Việc chốt dữ liệu nên được thực hiện trước khi ký số. Nếu phát hiện hóa đơn còn thiếu sau khi gửi tờ khai, doanh nghiệp có thể phải thực hiện khai bổ sung hoặc xử lý theo quy định tương ứng với tình huống phát sinh.
Kiểm tra các chỉ tiêu trên tờ khai
Tùy theo mẫu tờ khai đang sử dụng, kế toán cần kiểm tra các nhóm chỉ tiêu liên quan đến:
- Tổng giá trị hàng hóa, dịch vụ mua vào.
- Thuế GTGT của hàng hóa, dịch vụ mua vào.
- Thuế GTGT được khấu trừ.
- Doanh thu hàng hóa, dịch vụ bán ra.
- Thuế GTGT đầu ra.
- Các khoản điều chỉnh tăng hoặc giảm.
- Số thuế GTGT phải nộp trong kỳ.
- Số thuế GTGT còn được khấu trừ chuyển kỳ sau.
Công thức kiểm tra tổng quát có thể trình bày như sau:
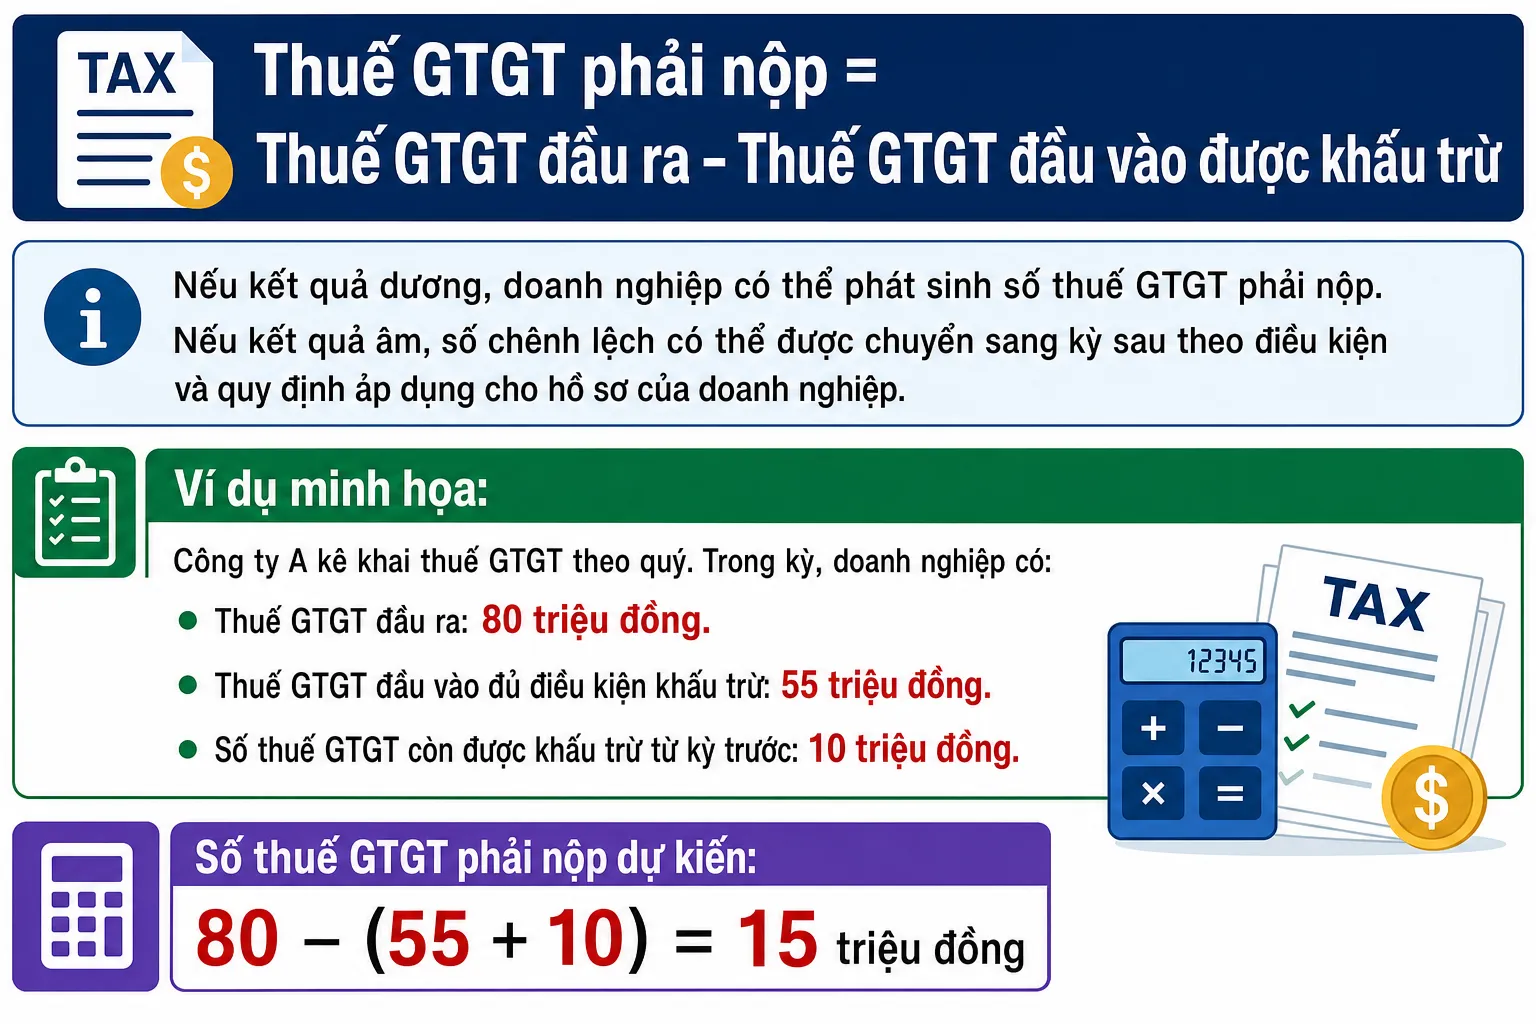
Số liệu trên chỉ là ví dụ minh họa cách đối chiếu. Khi lập hồ sơ thực tế, kế toán phải căn cứ vào hóa đơn, chứng từ, sổ kế toán và số liệu đã được kiểm tra của doanh nghiệp.
Kết xuất và kiểm tra file hồ sơ điện tử
Sau khi hoàn tất tờ khai, kế toán cần kết xuất hồ sơ theo định dạng mà hệ thống điện tử yêu cầu, thường là file dữ liệu điện tử như XML.
Trước khi tải file lên hệ thống, cần kiểm tra:
- File được kết xuất đúng kỳ kê khai.
- Tên doanh nghiệp và mã số thuế chính xác.
- Tờ khai không bị lỗi dữ liệu.
- Đã kèm đủ phụ lục nếu thuộc trường hợp phải nộp.
- File có thể mở hoặc được hệ thống tiếp nhận khi kiểm tra.
- Chữ ký số của doanh nghiệp còn hiệu lực.
Không nên đổi tên file tùy tiện hoặc chỉnh sửa trực tiếp nội dung file điện tử sau khi kết xuất. Nếu cần sửa dữ liệu, nên quay lại hồ sơ gốc, cập nhật và kết xuất lại file.
Chuẩn bị chữ ký số và tài khoản đăng nhập
Để thực hiện hướng dẫn nộp tờ khai thuế GTGT online, doanh nghiệp cần chuẩn bị:
- Tài khoản đăng nhập hệ thống điện tử.
- Mật khẩu đăng nhập.
- Chữ ký số hoặc phương thức ký điện tử được hệ thống chấp nhận.
- Thiết bị ký số, nếu doanh nghiệp sử dụng USB Token.
- Mã PIN chữ ký số.
- Phần mềm hỗ trợ ký số hoặc tiện ích ký số, nếu hệ thống yêu cầu.
Trường hợp chữ ký số đã hết hạn, chưa được nhận diện hoặc không tương thích với hệ thống, hồ sơ có thể không ký và gửi được. Do đó, kế toán nên kiểm tra chữ ký số trước thời điểm hết hạn nộp hồ sơ thay vì chờ đến ngày cuối cùng.
Đối chiếu thời hạn trước khi nộp
Thời hạn nộp hồ sơ phụ thuộc vào kỳ kê khai và quy định áp dụng cho từng doanh nghiệp. Kế toán cần kiểm tra riêng:
- Hạn nộp tờ khai theo tháng hoặc quý.
- Hạn nộp hồ sơ bổ sung, nếu có.
- Hạn nộp tiền thuế GTGT, nếu phát sinh số phải nộp.
- Trường hợp ngày cuối cùng rơi vào ngày nghỉ hoặc ngày lễ.
- Thông báo gia hạn nghĩa vụ thuế, nếu doanh nghiệp thuộc diện được gia hạn.
Nộp tờ khai thuế GTGT và nộp tiền thuế GTGT là hai công việc khác nhau. Việc gửi tờ khai thành công không đồng nghĩa với việc doanh nghiệp đã hoàn tất nộp số thuế phát sinh vào ngân sách nhà nước.
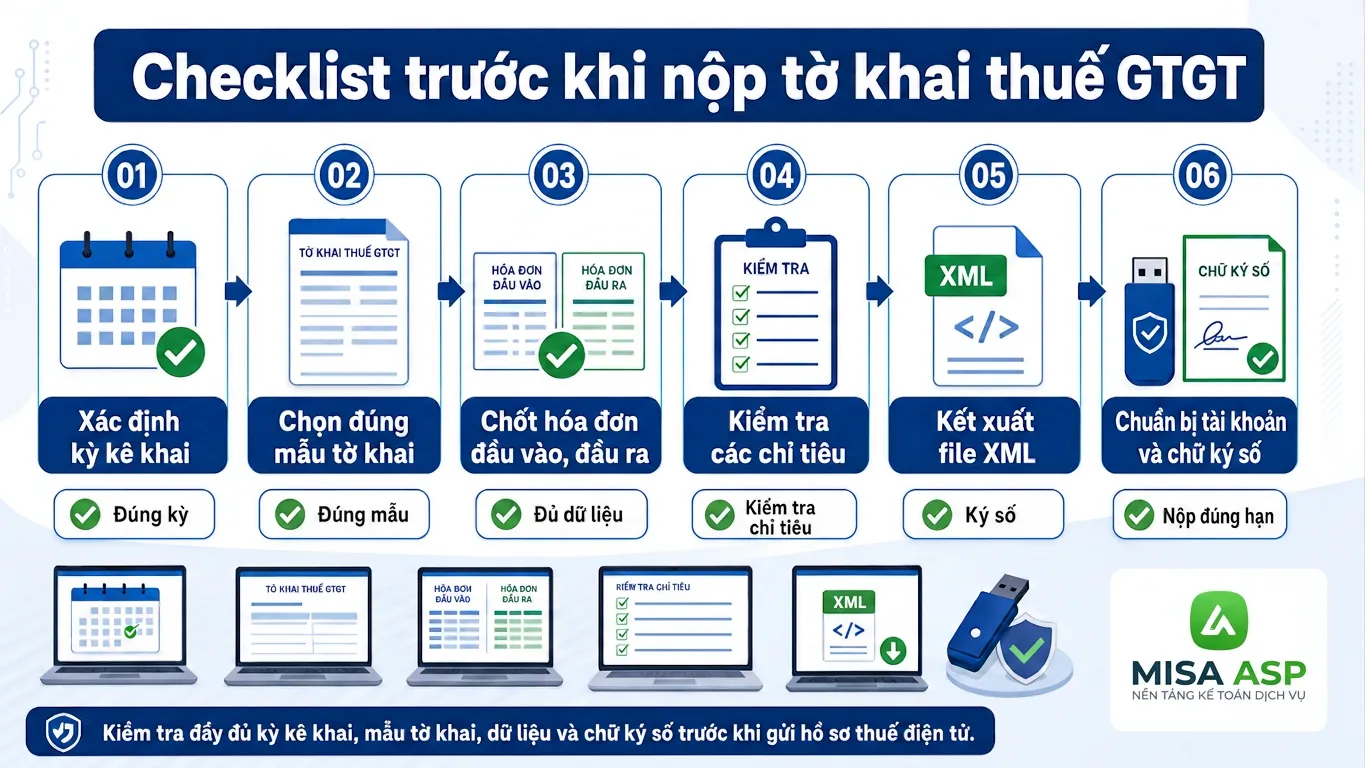
4. Cách nộp tờ khai thuế GTGT trên Dịch vụ công
Sau khi đã hoàn tất dữ liệu và có file hồ sơ điện tử, doanh nghiệp thực hiện gửi tờ khai trên hệ thống điện tử đang được cơ quan thuế cung cấp. Tên menu, vị trí nút chức năng và phương thức đăng nhập có thể thay đổi theo từng thời điểm, vì vậy kế toán cần ưu tiên lựa chọn đúng thủ tục đang hiển thị trên tài khoản của doanh nghiệp.
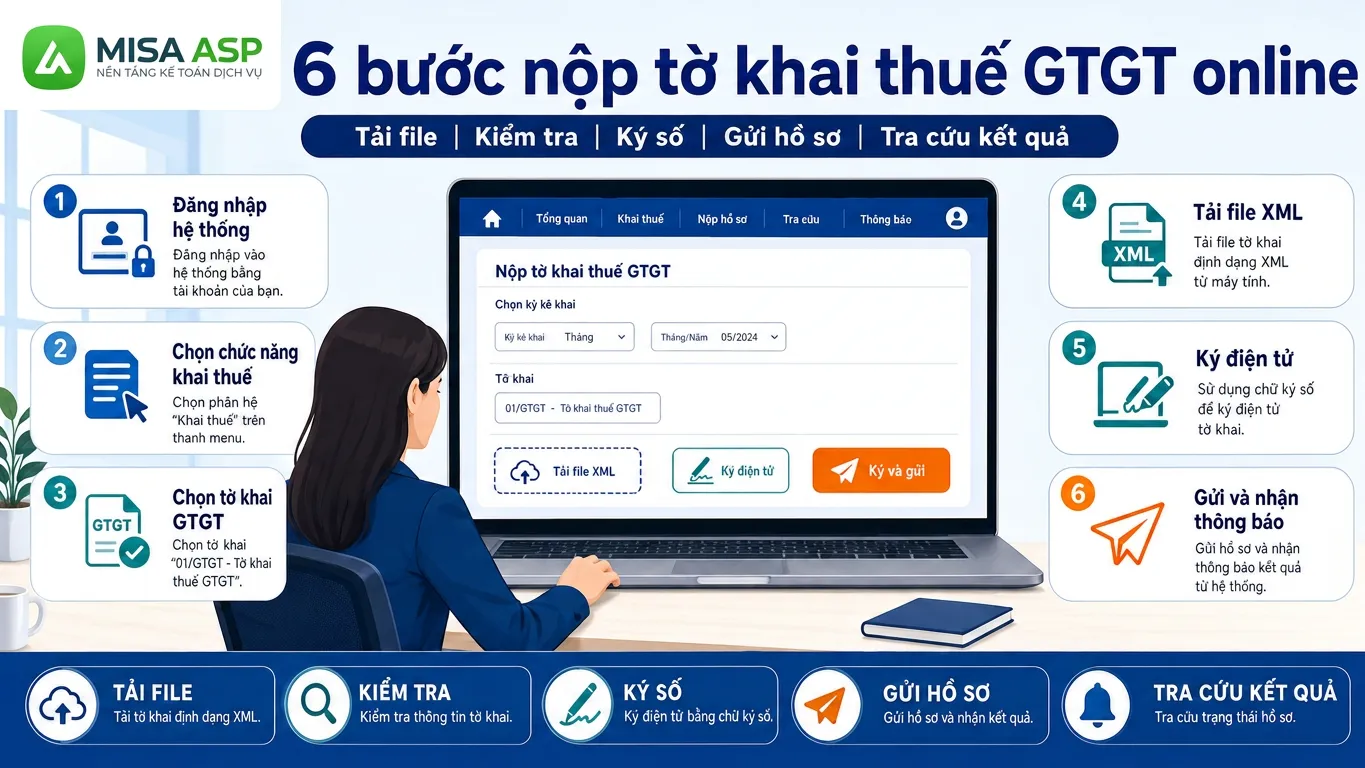
Bước 1: Truy cập vào trang https://dichvucong.gdt.gov.vn/
Bước 2: Đăng nhập tài khoản của doanh nghiệp bạn vào hệ thống
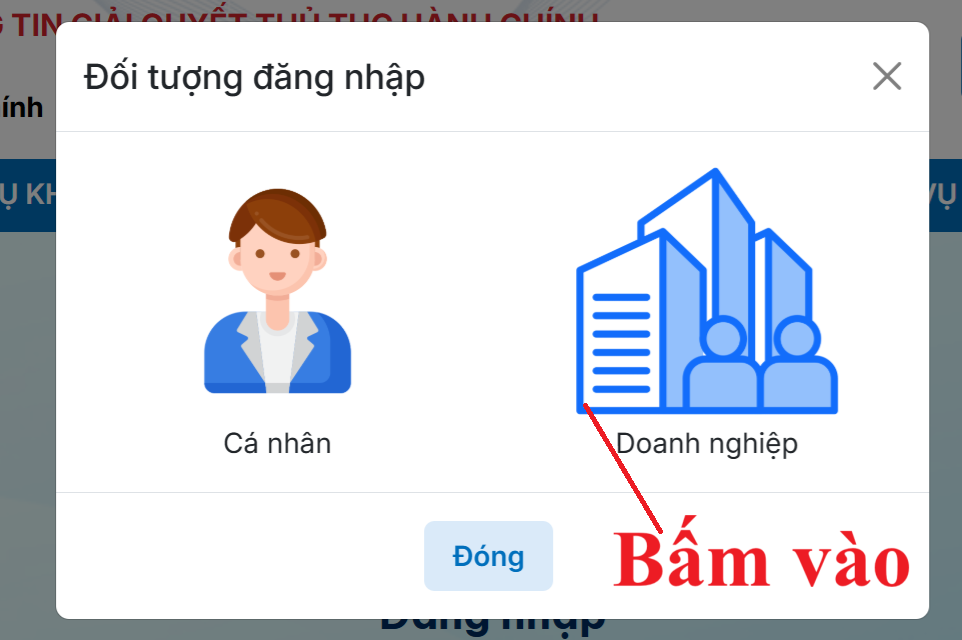
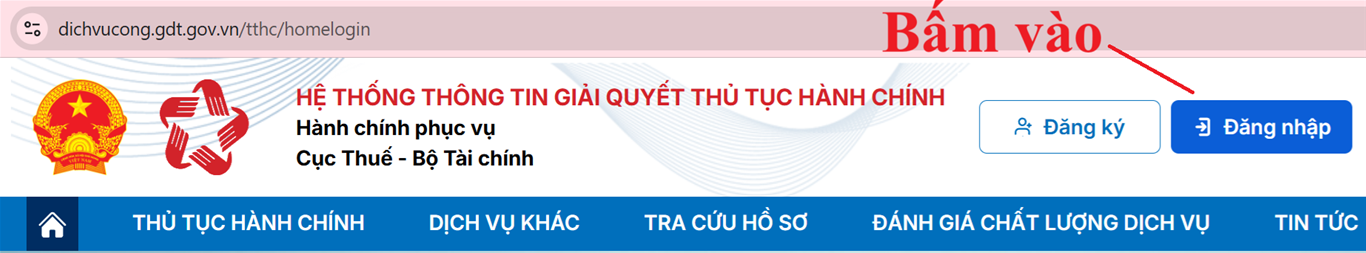 (1) Chọn loại tài khoản bạn muốn sử dụng đăng nhập
 (2) Đối tượng đăng nhập: chọn “Doanh nghiệp”
 (3) Thực hiện nhập thông tin đăng nhập:
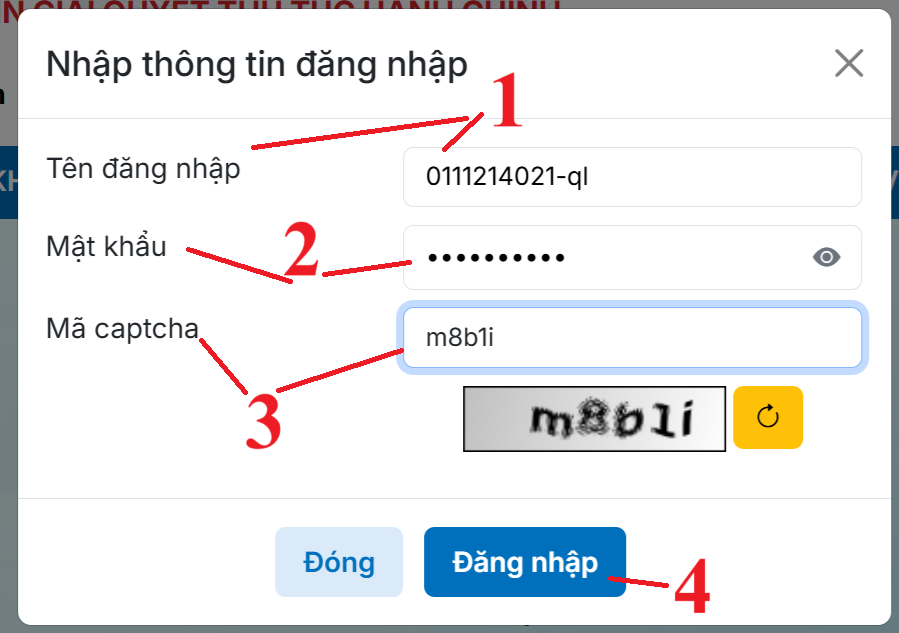
=> Bấm vào “Đăng nhập” để đăng nhập vào HỆ THỐNG THÔNG TIN GIẢI QUYẾT THỦ TỤC HÀNH CHÍNH
Bước 3: Tại mục “Tên/Mã thủ tục hành chính”, nhập đúng mã TTHC tương ứng với loại tờ khai cần nộp (ví dụ 1.007014 cho tờ khai 01/GTGT).
Nhấn “Tìm kiếm” và tích vào biểu tượng dưới cột “Nộp hồ sơ”.
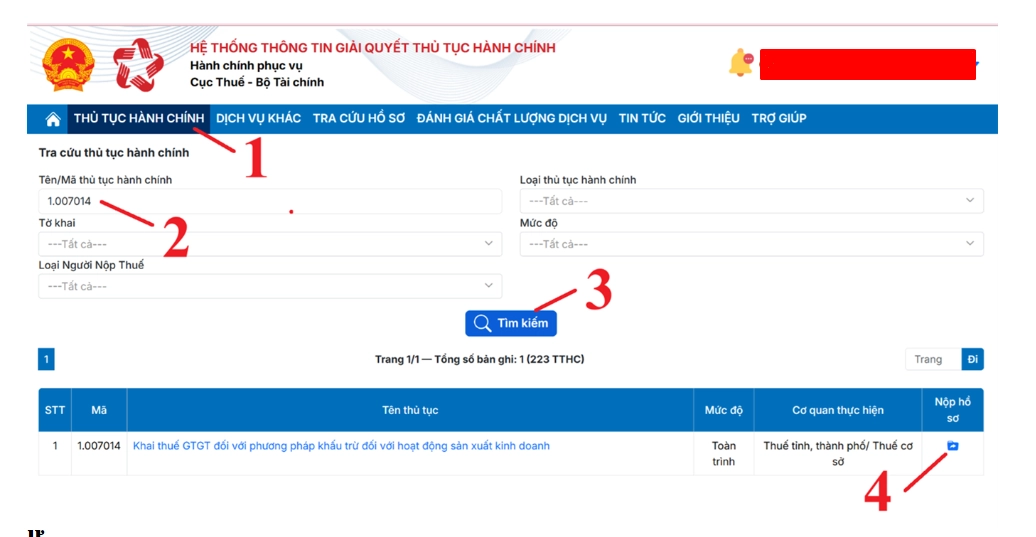
Bước 4: Chọn tờ khai cần nộp
Sau khi các bạn bấm vào biểu tượng nộp tờ khai tại cột “Nộp hồ sơ”
Thì hệ thống sẽ hiện thị ra bảng chọn tờ khai:
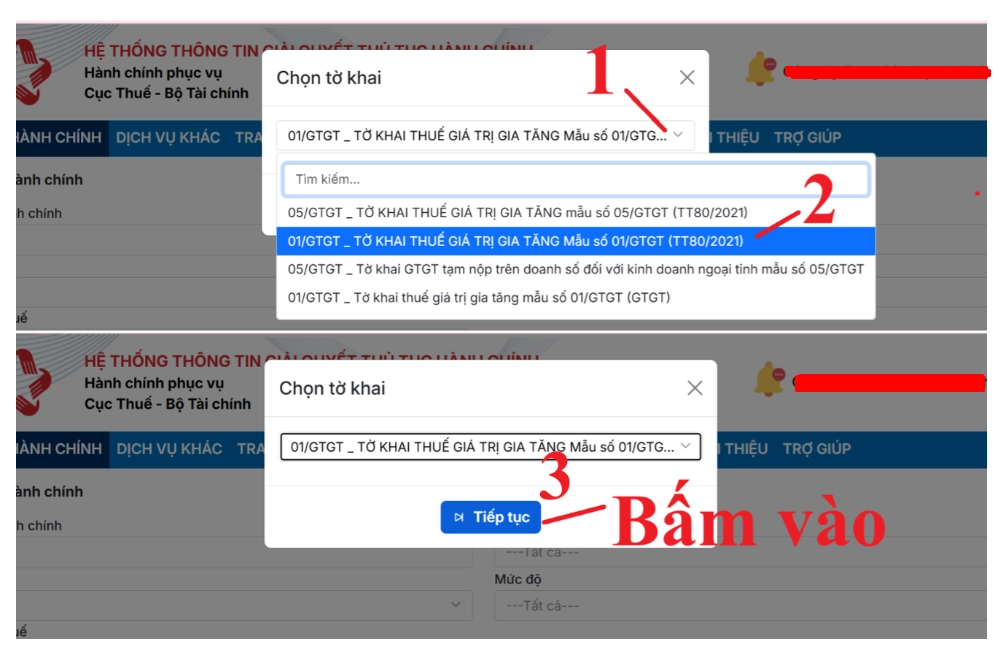
Bước 5: Chọn hình thức nộp tờ khai:
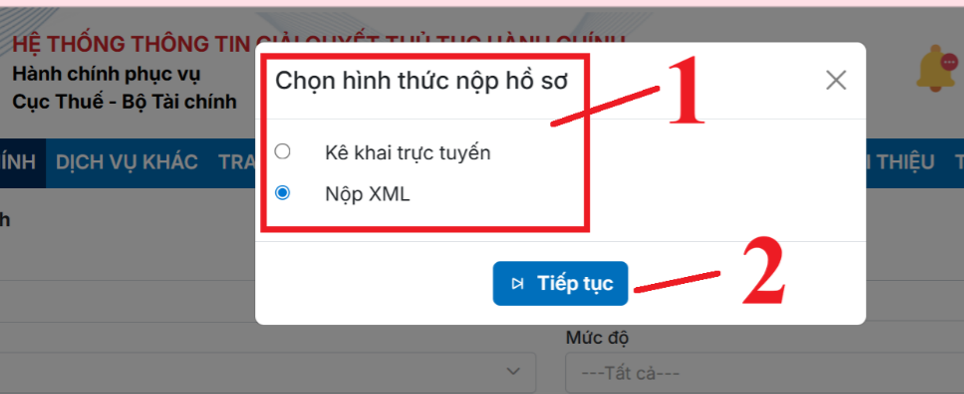
+ Còn nếu bạn chưa có tờ khai thuế dạng XML thì bạn sẽ bấm vào dòng “Kê khai trực tuyến” để thực hiện kê khai trực tiếp luôn trên trang Dịch Vụ Công này
(2) Bấm vào “Tiếp tục”
Bước 6: Tải tờ khai lên hệ thống => Ký tờ khai => Nộp tờ khai:
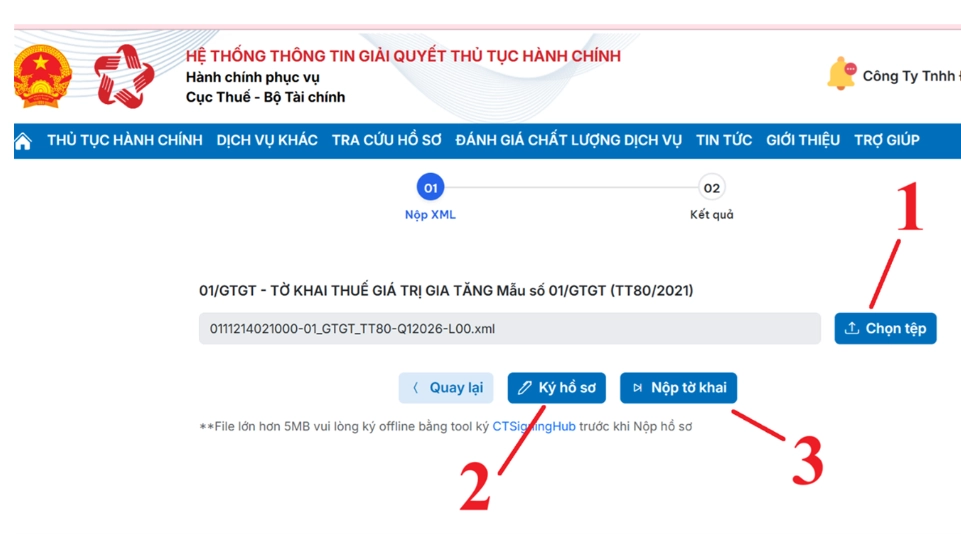
=> Hệ thống hiển thị cửa sổ yêu cầu nhập mã PIN
=> Các bạn nhập mã PIN đúng và chọn nút “Chấp nhận” => Hệ thống báo ký điện tử thành công
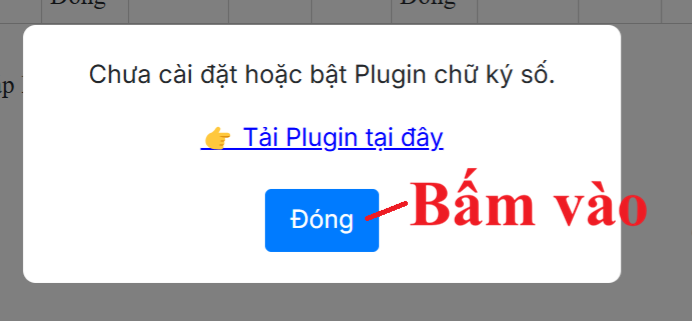
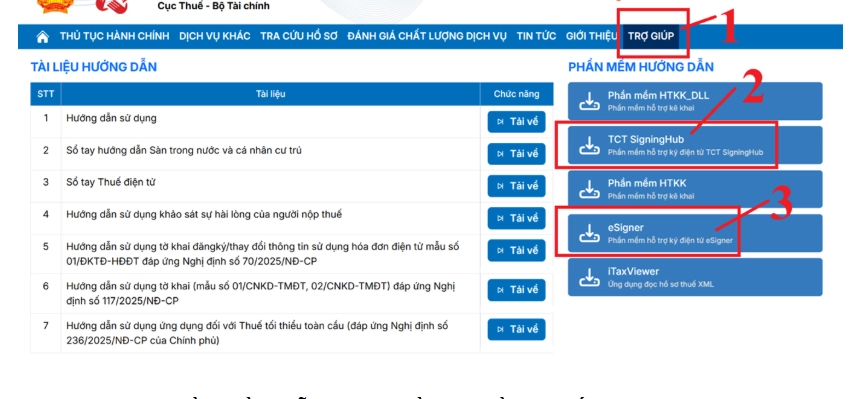
=> Cài đặt xong thì tiến hành đăng xuất tài khoản khỏi dịch vụ công rồi lại tiến hành đăng nhập lại
=> Sau khi đăng nhập lại thì tiến hành nộp lại hồ sơ (thực hiện lại từ đầu (từ bước 5))
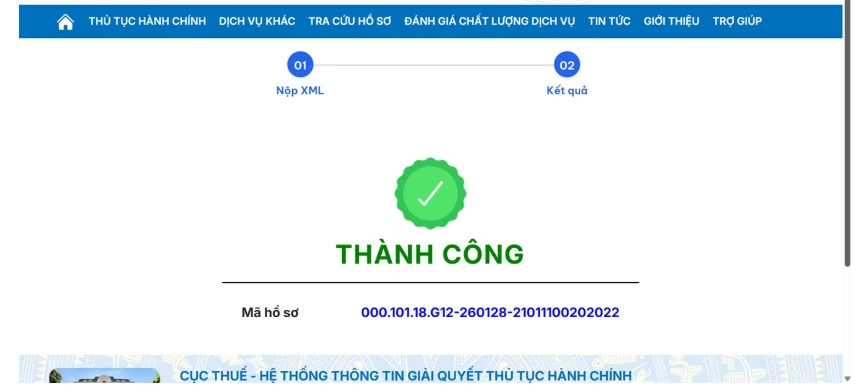
Bước 7: Hệ thống xác nhận đã ký số thành công và gửi tờ khai đến cơ quan thuế
Ngay sau khi bạn nộp tờ khai thành công thì sẽ có 1 thông báo Tiếp nhận hồ sơ khai thuế điện tử gửi vào mail đã đăng ký nhận thông tin của doanh nghiệp bạn với tiêu đều “Thong bao thue” để xác nhận ngày giờ cơ quan thuế tiếp nhận hồ sơ khai thuế.
Hồ sơ khai thuế điện tử sẽ được cơ quan thuế tiếp tục kiểm tra và trả Thông báo về việc chấp nhận hay không chấp nhận trong thời gian 01 ngày làm việc kể từ thời điểm cơ quan thuế tiếp nhận hồ sơ khai thuế điện tử.
(Thông báo về việc chấp nhận hay không chấp nhận tờ khai thuế này cũng sẽ được gửi vào mail đã đăng ký nhận thông tin của doanh nghiệp bạn)
FAQ? Câu hỏi thường gặp về nộp tờ khai thuế GTGT
Câu hỏi 1: Doanh nghiệp mới hoạt động xác định kỳ khai thuế GTGT như thế nào?
Doanh nghiệp mới thành lập cần theo dõi doanh thu của năm dương lịch đầu tiên hoạt động, kinh doanh để xác định kỳ khai thuế GTGT. Trường hợp doanh thu của năm đạt trên 50 tỷ đồng, kể cả doanh nghiệp hoạt động chưa đủ 12 tháng, doanh nghiệp thực hiện khai thuế GTGT theo tháng kể từ năm dương lịch liền kề sau năm bắt đầu hoạt động, kinh doanh.
Doanh nghiệp nên xác định đúng kỳ khai ngay từ đầu để lựa chọn đúng hồ sơ, tránh phải điều chỉnh lại các kỳ đã kê khai.
Câu hỏi 2: Đang khai thuế GTGT theo quý nhưng không còn đủ điều kiện thì xử lý thế nào?
Khi không còn đáp ứng điều kiện khai thuế GTGT theo quý, người nộp thuế phải chuyển sang khai thuế theo tháng kể từ tháng đầu tiên của quý tiếp theo.
Đồng thời, doanh nghiệp cần thực hiện khai lại các tháng thuộc quý trước đó nếu việc khai theo quý không đúng điều kiện. Trường hợp phát sinh số thuế phải nộp chậm, người nộp thuế cần xác định nghĩa vụ thuế và tiền chậm nộp, nếu có, theo quy định áp dụng cho từng trường hợp.
Câu hỏi 3: Dự án đầu tư thuộc diện hoàn thuế GTGT nộp hồ sơ khai thuế ở đâu?
Đối với dự án đầu tư thuộc trường hợp được hoàn thuế GTGT và doanh nghiệp có nhu cầu hoàn thuế, hồ sơ khai thuế GTGT của dự án được nộp tại cơ quan thuế quản lý trực tiếp đối với dự án đầu tư cùng tỉnh.
Nếu dự án đầu tư ở tỉnh khác với nơi doanh nghiệp đặt trụ sở hoặc nơi đang nộp hồ sơ khai thuế, hồ sơ được nộp tại cơ quan thuế nơi có dự án đầu tư.
Trường hợp dự án được triển khai trên nhiều tỉnh, nơi nộp hồ sơ có thể phụ thuộc vào việc doanh nghiệp có thành lập hoặc giao cho ban quản lý dự án, chi nhánh hay tổ chức kinh tế trực tiếp quản lý dự án hay không.
Câu hỏi 4: Đơn vị phụ thuộc cùng tỉnh với trụ sở chính có được khai thuế GTGT riêng không?
Đơn vị phụ thuộc cùng tỉnh với trụ sở chính có thể được khai thuế GTGT riêng nếu đáp ứng đầy đủ điều kiện theo quy định. Một số điều kiện cần xem xét gồm:
- Có con dấu riêng.
- Có tài khoản ngân hàng riêng.
- Trực tiếp bán hàng hóa hoặc cung cấp dịch vụ.
- Sử dụng hóa đơn đã đăng ký với cơ quan thuế quản lý đơn vị phụ thuộc.
- Theo dõi, hạch toán đầy đủ thuế GTGT đầu vào và đầu ra.
- Có nhu cầu kê khai, nộp thuế GTGT riêng.
Lập & nộp tờ khai thuế trực tiếp trên MISA ASP chỉ với vài click: Tối ưu quy trình, miễn phí cổng MISA mTax
Khi thực hiện lập & nộp tờ khai thuế cho khách hàng, anh/chị kế toán dịch vụ (KTDV) phải thực hiện qua rất nhiều thao tác thủ công: lập dữ liệu trên phần mềm, xuất XML, đăng nhập phần mềm HTKK hoặc cổng thuedientu của Tổng cục Thuế để đính kèm file và nộp. Việc chuyển đổi qua lại giữa nhiều nền tảng không chỉ mất thời gian mà còn dễ gây ra nhầm lẫn, sót file khi quản lý cùng lúc hàng chục doanh nghiệp.
Thấu hiểu những vất vả đó, MISA ASP Kế toán đã chính thức kết nối trực tiếp với MISA mTax – Lập & nộp tờ khai thuế điện tử ngay trên phần mềm, giúp anh/chị tối ưu hóa toàn bộ quy trình kê khai và nộp thuế cho doanh nghiệp chỉ với vài click chuột!
Những điểm vượt trội khi lập & nộp tờ khai thuế trên MISA ASP
-
Tích hợp sẵn cổng MISA mTax – Hoàn toàn miễn phí: Thông thường, nếu không sử dụng MISA ASP, anh/chị KTDV sẽ phải tốn thêm chi phí riêng để mua cổng dịch vụ MISA mTax. Tuy nhiên, khi làm việc trên MISA ASP Kế toán, anh/chị được sử dụng thẳng cổng mTax hoàn toàn MIỄN PHÍ để lập & nộp tờ khai thuế trực tiếp sang Tổng cục Thuế – Nộp trực tiếp trên phần mềm, không cần mất thời gian tải File về máy.
-
Lựa chọn hình thức nộp linh hoạt:
-
Cánh 1: Xuất file chuẩn định dạng XML để đăng tải lên cổng Thuế theo cách truyền thống.
-
Cách 2 (Khuyên dùng): Nộp trực tiếp ngay trên MISA ASP qua cổng MISA mTax không tốn phí, cắt giảm tối đa các khâu trung gian.
-
-
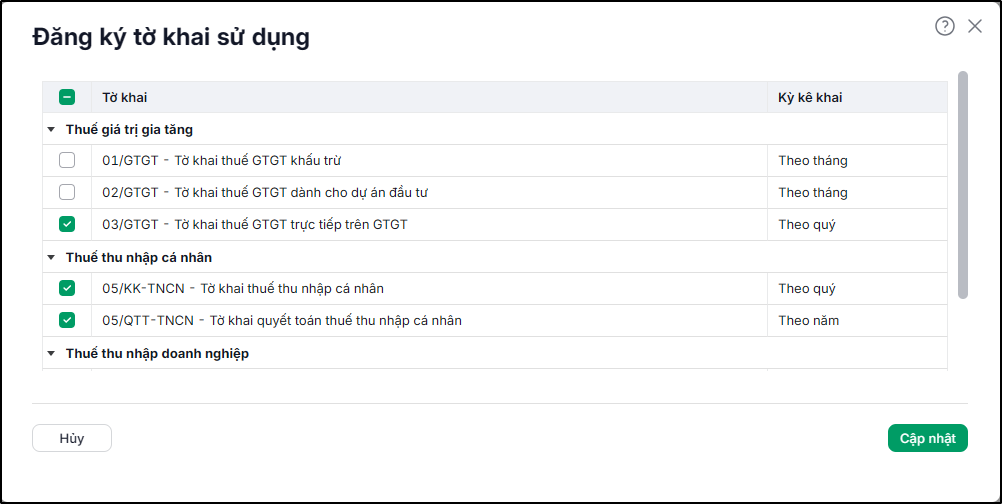
Cập nhật đầy đủ các mẫu tờ khai mới nhất
-
-
Tờ khai 05/KK-TNCN cho Hộ kinh doanh: Cập nhật mẫu tờ khai thuế TNCN mới dành riêng cho hộ kinh doanh, tự động điền dữ liệu chính xác, giảm thiểu tối đa sai sót khi lập báo cáo.
- Tờ khai 01/CNKĐ: Hỗ trợ đầy đủ mẫu tờ khai mới theo quy định pháp luật tại Thông tư 50/2026/TT-BTC (Áp dụng từ kỳ thuế tháng 05/2026), giúp chuẩn hóa báo cáo thuế đúng quy định.
-
Các bước thực hiện đơn giản
Để lập & nộp tờ khai thuế trực tiếp qua MISA mTax trên phần mềm MISA ASP, anh/chị chỉ cần hoàn tất 2 bước thiết lập ban đầu:
-
Đăng ký ngừng sử dụng dịch vụ thuế điện tử của đơn vị khác (nếu có).
-
Đăng ký sử dụng dịch vụ thuế điện tử của MISA (ngay trên hệ thống).
Sau khi hoàn tất, tại giao diện lập tờ khai (như Tờ khai quyết toán thuế TNCN 05/QTT-TNCN, Tờ khai hộ kinh doanh,…), anh/chị chỉ cần chọn nút [Nộp tờ khai qua MISA MTA X] hoặc [Xuất XML] ngay ở thanh công cụ phía dưới màn hình.
Xin mời anh/chị xem chi tiết giao diện thao tác dưới đây:
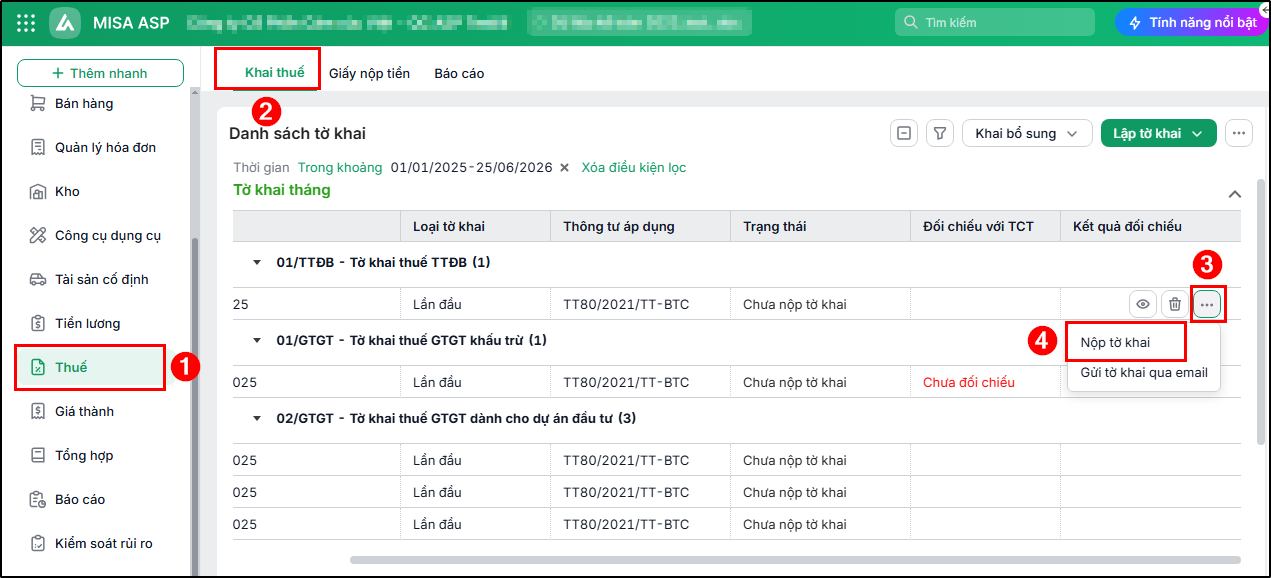
Cách 1: Nộp tờ khai từ danh sách tờ khai thuế
Chọn tờ khai cần nộp trên danh sách tờ khai thuế, nhấn Nộp tờ khai:
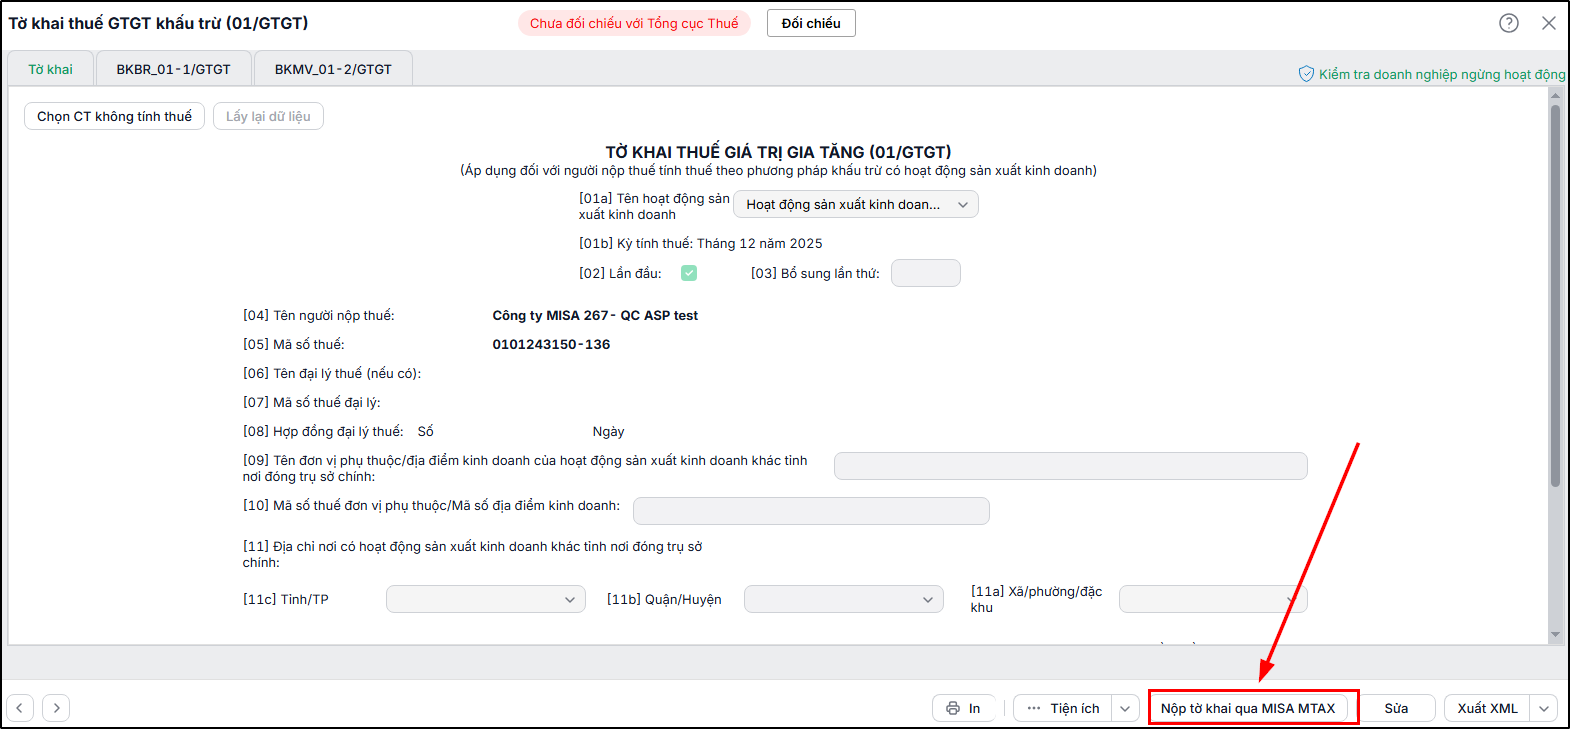
Cách 2: Nộp tờ khai từ giao diện chi tiết tờ khai
Mở giao diện chi tiết tờ khai cần nộp qua mTax, nhấn Nộp tờ khai qua MTAX:
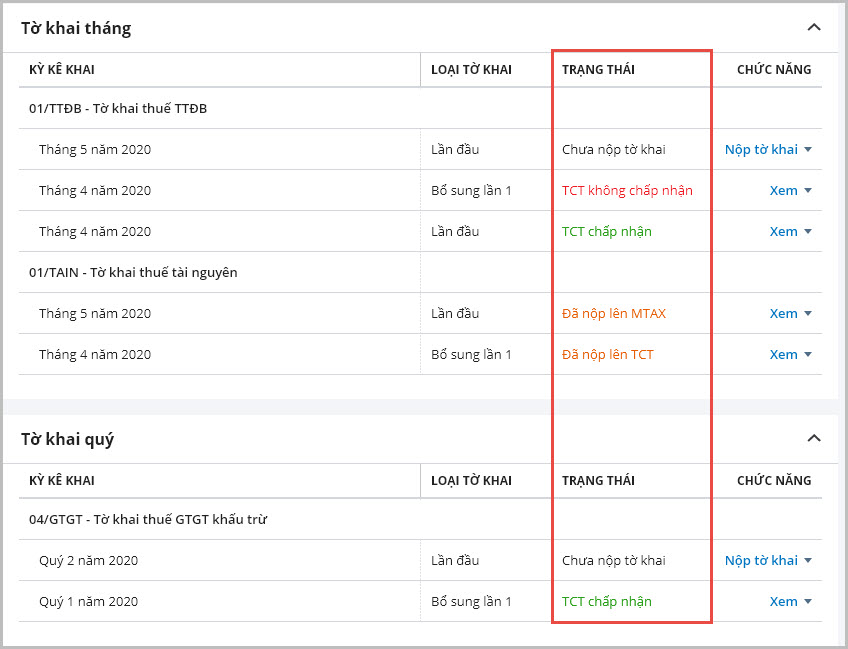
Theo dõi trạng thái tờ khai sau khi nộp
- Có thể nắm được trạng thái của tờ khai sau khi thực hiện nộp tờ khai qua MISA mTax:
MISA ASP là nền tảng kế toán dịch vụ giúp các doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh có nhu cầu thuê dịch vụ kế toán tìm kiếm được các tổ chức cung ứng dịch vụ kế toán, thuế uy tín, chất lượng, chuyên nghiệp trên toàn quốc.
Một số tính năng ưu việt của MISA ASP như:
- Cho phép KTDV nhập khẩu trực tiếp giao dịch ngân hàng từ sao kê ngân hàng để tiết kiệm thời gian nhập liệu
- MISA ASP cung cấp công cụ giúp Kiểm tra các dấu hiệu sai sót có thể xảy ra trong quá trình nhập liệu và đối chiếu các sổ sách với nhau nhằm đảm bảo tính đúng đắn của dữ liệu. Khi phát hiện sai sót, phần mềm bổ sung hướng dẫn xử lý giúp KTDV nhanh chóng khắc phục số liệu.
- Tự động lập tờ khai báo cáo không cần qua HTKK
- Tiện ích đánh lại số chứng từ hàng loạt theo nhiều tùy chọn
- Tiện ích khấu hao hàng loạt CCDC, Chi phí trả trước và TSCĐ
- Xuất khẩu hàng loạt chứng từ, sổ sách
- MISA ASP tích hợp trực tiếp với cơ quan thuế, nhập liệu hàng loạt XML PDF, tra cứu hàng loạt tờ khai.
Mời anh/chị đăng ký theo form dưới đây để nhận được sự tư vấn kịp thời và trải nghiệm miễn phí nền tảng kế toán dịch vụ hàng đầu hiện nay: