



 MISA ASP
 4 lượt xem
Hạch toán chênh lệch tỷ giá khác nhau tùy khoản chênh lệch phát sinh khi thanh toán trong kỳ hay do đánh giá lại số dư ngoại tệ cuối kỳ. Với hàng nhập khẩu, kế toán còn phải chọn đúng tỷ giá cho từng thời điểm: ứng trước, nhận hàng và trả nợ.
Chọn chế độ kế toán trước khi hạch toán chênh lệch tỷ giá
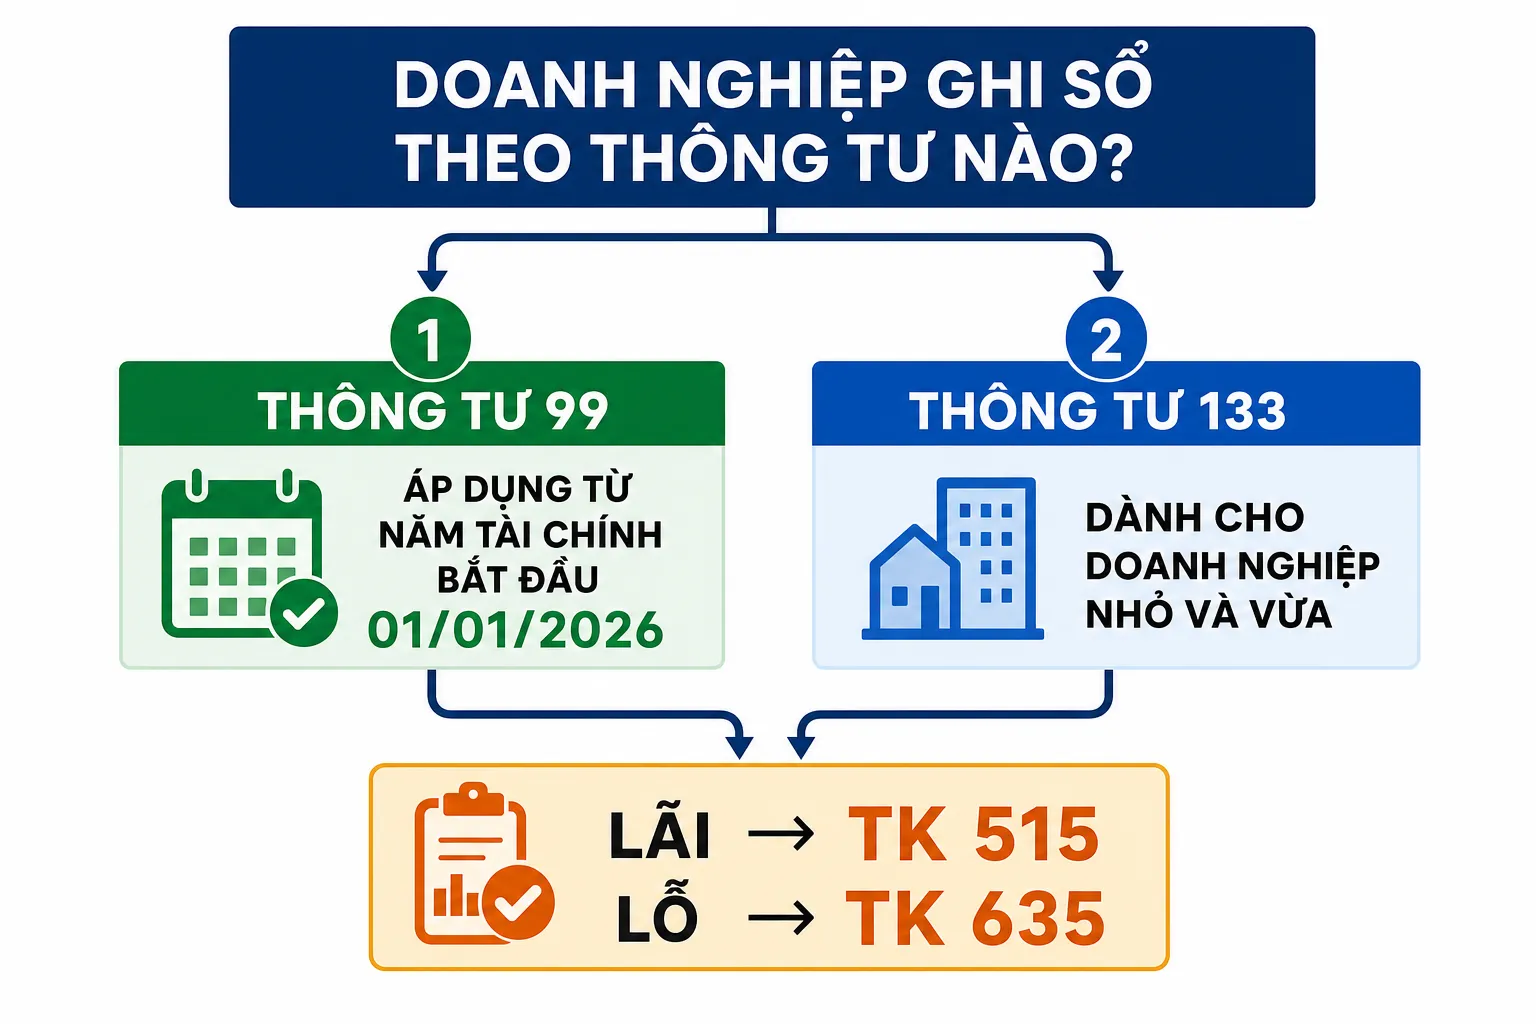
Trước khi định khoản, kế toán cần xác định doanh nghiệp đang ghi sổ theo thông tư nào, vì mỗi chế độ có cách đặt tên và xử lý tài khoản hơi khác nhau.
- Thông tư 99/2025/TT-BTC có hiệu lực từ 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026. Thông tư này thay thế Thông tư 200/2014/TT-BTC.
- Thông tư 133/2016/TT-BTC vẫn còn hiệu lực. Thông tư 99 không thay thế Thông tư 133, mà chỉ thay các thông tư về chế độ kế toán doanh nghiệp cũ. Doanh nghiệp nhỏ và vừa được lựa chọn áp dụng Thông tư 99, nhưng phải thực hiện nhất quán tối thiểu trong một kỳ kế toán năm.
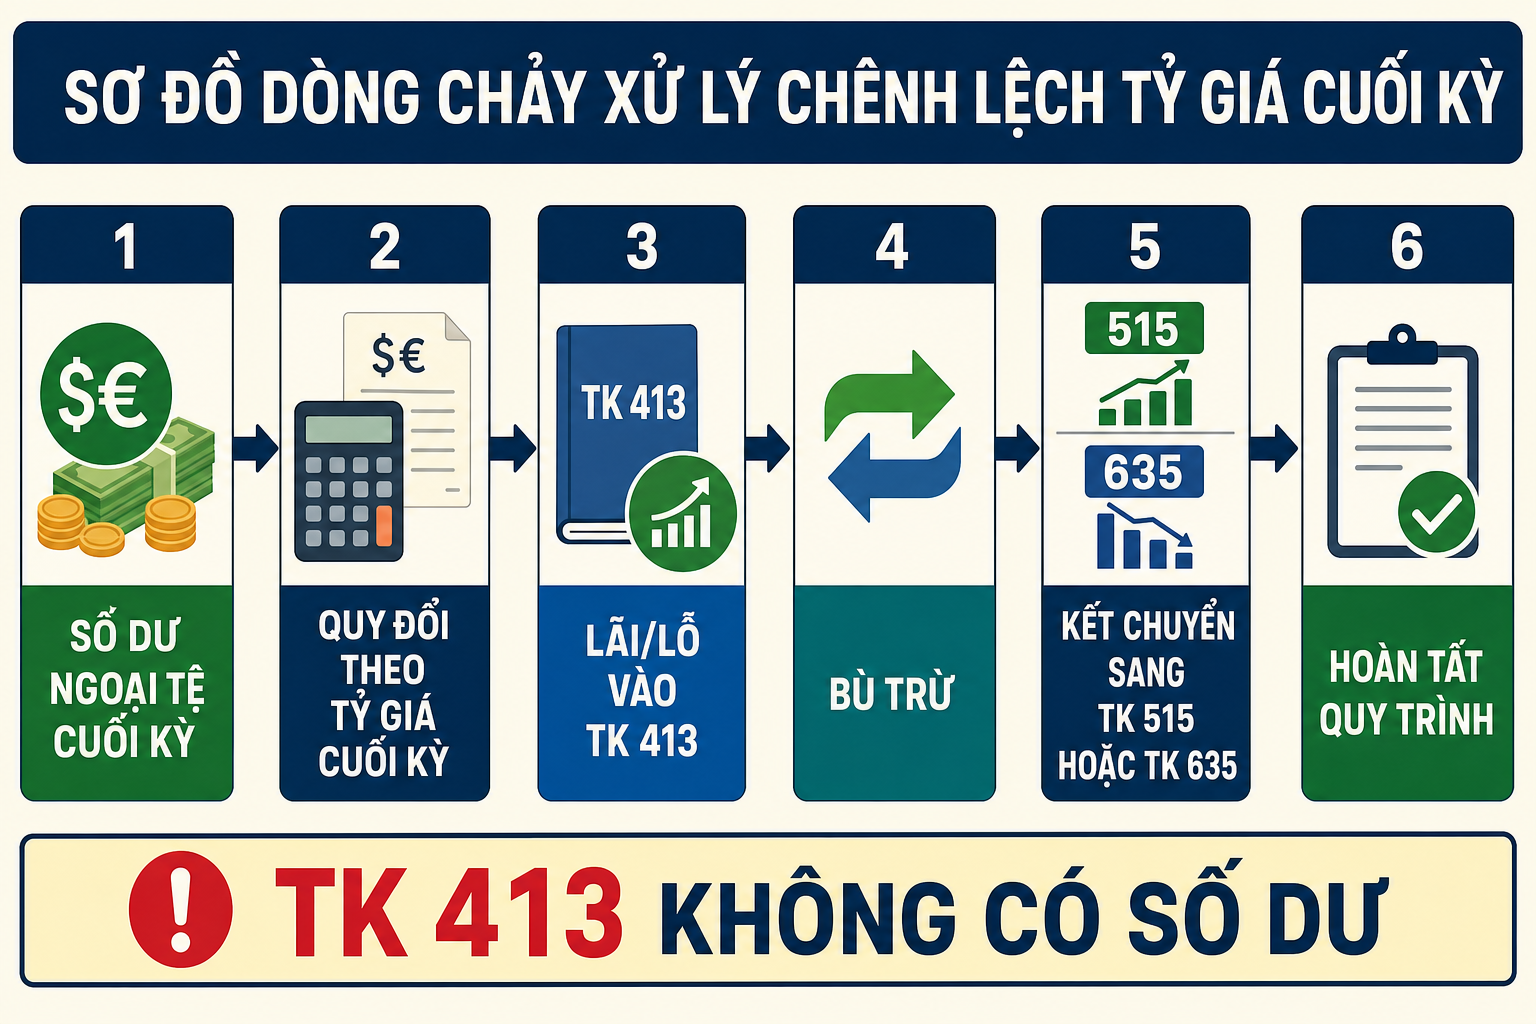
Hai chế độ cùng nguyên tắc chung: chênh lệch tỷ giá phát sinh trong kỳ được ghi ngay vào doanh thu tài chính (TK 515) nếu lãi hoặc chi phí tài chính (TK 635) nếu lỗ. Chênh lệch do đánh giá lại cuối kỳ được theo dõi riêng ở TK 413.
Hạch toán hàng nhập khẩu theo tỷ giá nào?
Câu hỏi này gồm hai lớp: tỷ giá để ghi sổ kế toán và tỷ giá để xác định nghĩa vụ thuế. Về thuế, Thông tư 133 chỉ nêu nguyên tắc: khi xác định nghĩa vụ thuế (kê khai, quyết toán, nộp thuế), doanh nghiệp thực hiện theo quy định của pháp luật về thuế. Phần dưới đây chỉ nói về tỷ giá ghi sổ kế toán.
Tỷ giá giao dịch thực tế
Với mua hàng nhập khẩu, hàng hóa và công nợ được ghi nhận theo tỷ giá giao dịch thực tế tại ngày phát sinh giao dịch. Cách xác định tỷ giá này như sau:
- Nếu hợp đồng mua bán ngoại tệ với ngân hàng đã ký tỷ giá cụ thể, dùng tỷ giá trong hợp đồng.
- Nếu hợp đồng không quy định tỷ giá, dùng tỷ giá chuyển khoản trung bình của ngân hàng thương mại nơi doanh nghiệp thường xuyên giao dịch. Tỷ tỷ giá này là trung bình cộng giữa giá mua và giá bán chuyển khoản.
- Doanh nghiệp có thể dùng tỷ giá xấp xỉ, tức chênh lệch không vượt quá ±1% so với tỷ giá chuyển khoản trung bình. Việc dùng tỷ giá xấp xỉ không được ảnh hưởng trọng yếu đến tình hình tài chính và kết quả kinh doanh của kỳ.
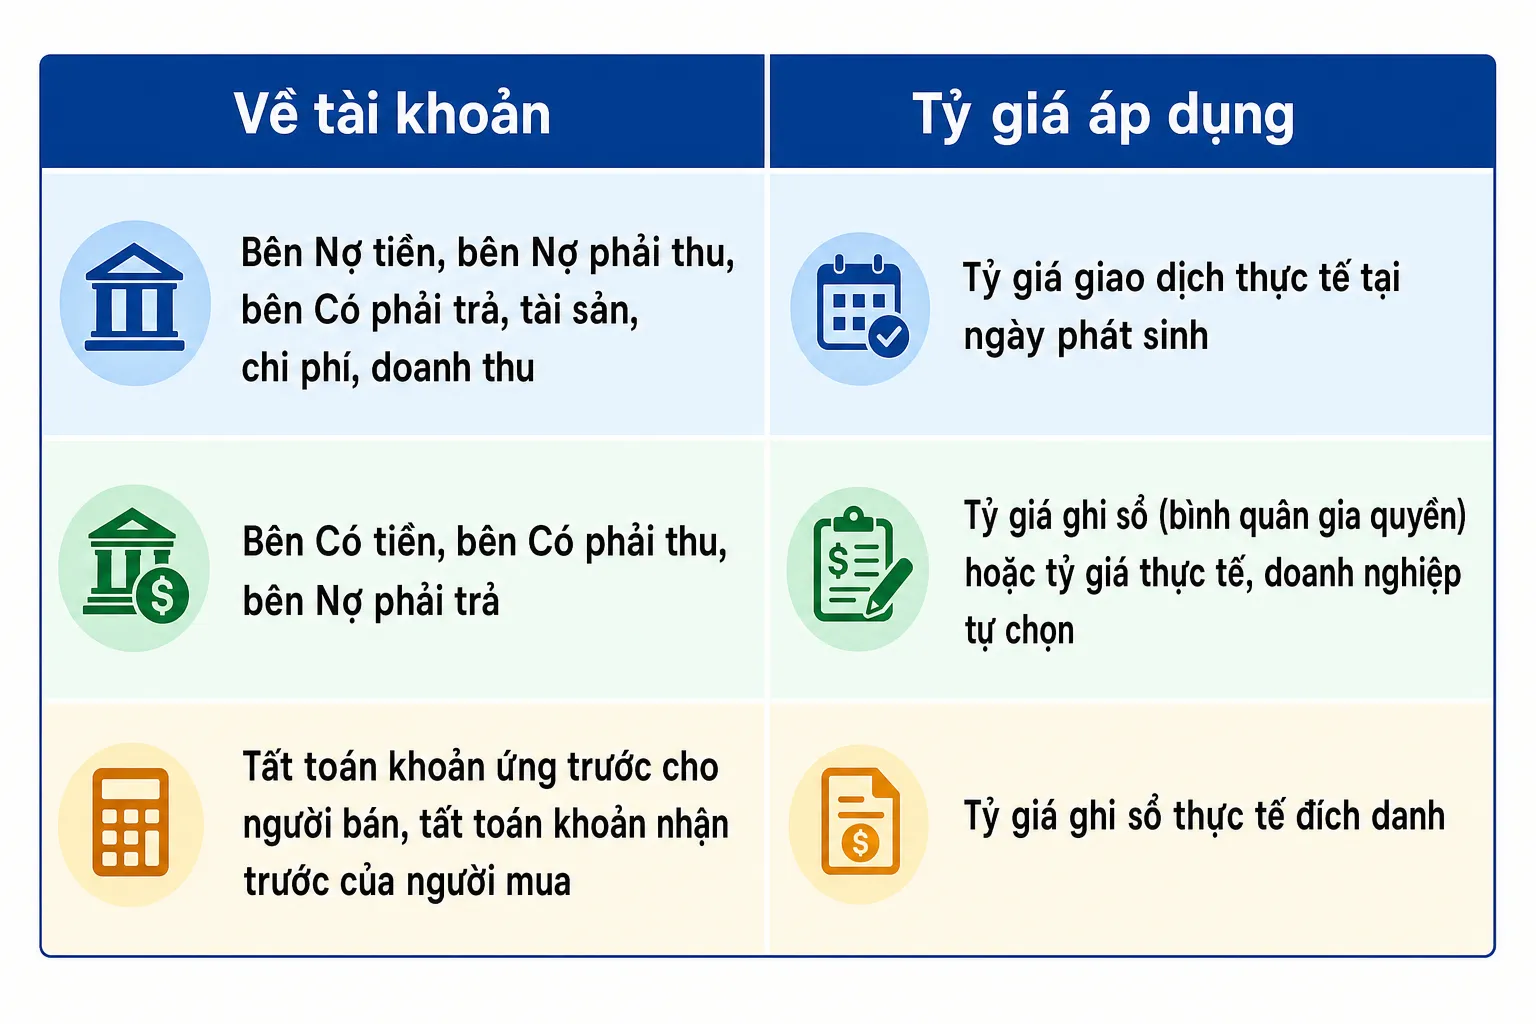
Tỷ giá ghi sổ
Tỷ giá ghi sổ gồm thực tế đích danh và bình quân gia quyền. Doanh nghiệp chọn tùy đặc điểm và yêu cầu quản lý các khoản mục tiền tệ gốc ngoại tệ. Nguyên tắc chung như sau:
 Mua hàng có ứng trước: tách thành hai phần
Đây là chỗ kế toán dễ sai nhất khi nhập khẩu. Khi nhận hàng đã có ứng trước, giá trị hàng chia hai phần:
- Phần đã ứng trước: ghi theo tỷ giá thực tế tại ngày ứng trước, không đánh giá lại.
- Phần còn nợ: ghi theo tỷ giá thực tế tại ngày nhận hàng.
Khoản ứng trước cho người bán cũng không phải khoản mục tiền tệ gốc ngoại tệ, nên không đánh giá lại cuối kỳ. Ngoại lệ là khi có bằng chứng chắc chắn người bán không giao được hàng và doanh nghiệp sẽ phải nhận lại tiền.
Hạch toán mua hàng nhập khẩu và chênh lệch tỷ giá trong kỳ
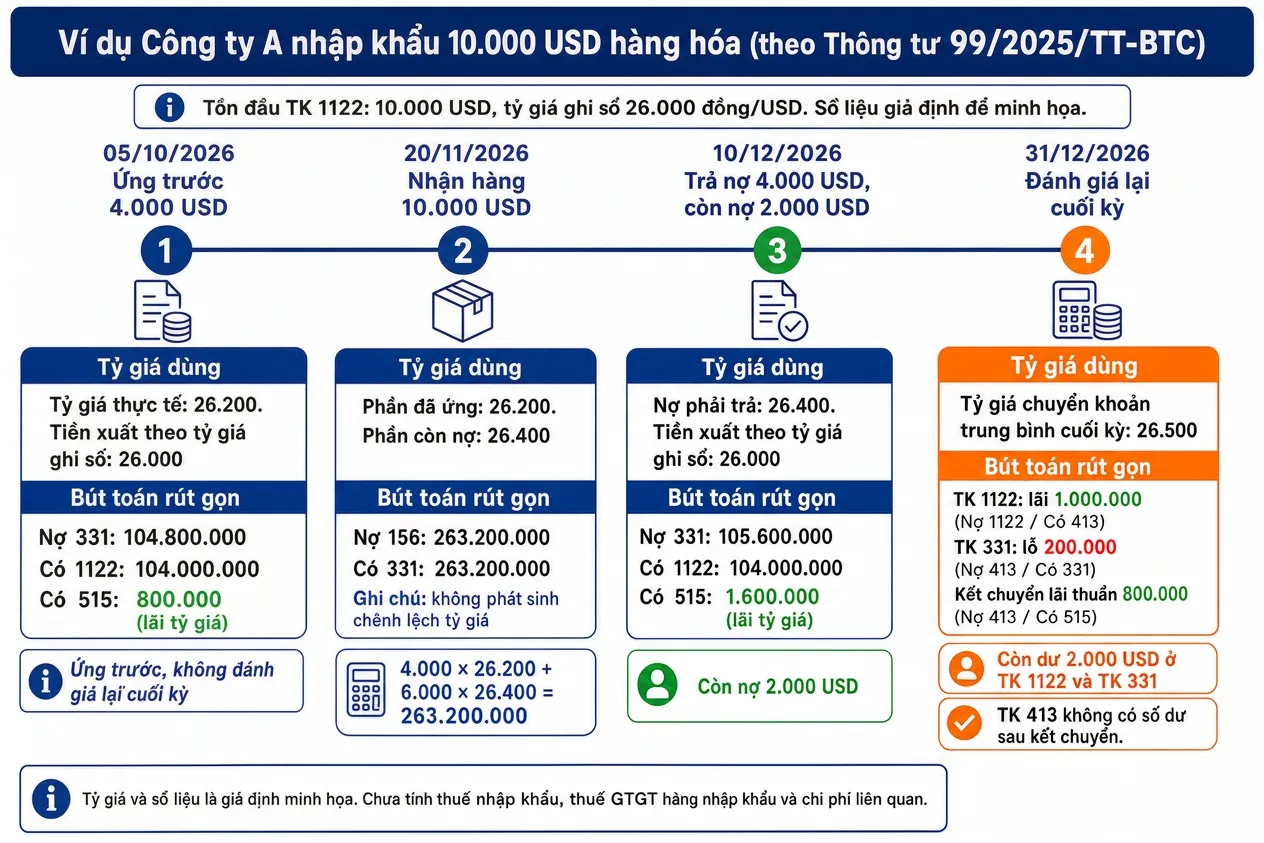
Ví dụ tổng hợp: Công ty A nhập khẩu 10.000 USD hàng hóa
Giả định:
- Công ty A hạch toán bằng VND và theo Thông tư 99.
- Tồn đầu TK 1122 là 10.000 USD, tỷ giá ghi sổ 26.000 đồng/USD (bình quân gia quyền di động).
- Tỷ giá giao dịch thực tế là tỷ giá chuyển khoản trung bình của ngân hàng giao dịch.
- Ví dụ chưa tính thuế nhập khẩu, thuế GTGT hàng nhập khẩu và chi phí liên quan.
- Các tỷ giá dưới đây là giả định để minh họa.
Bước 1. Ngày 05/10/2026: ứng trước 4.000 USD cho nhà cung cấp (tỷ giá thực tế 26.200
| Tài khoản | Nợ | Có |
|---|---|---|
| 331 (4.000 × 26.200) | 104.800.000 | |
| 1122 (4.000 × 26.000, tỷ giá ghi sổ) | 104.000.000 | |
| 515 (lãi tỷ giá) | 800.000 |
Bước 2. Ngày 20/11/2026: nhận hàng, tỷ giá thực tế 26.400
- Phần ứng trước: 4.000 × 26.200 = 104.800.000 đồng.
- Phần còn nợ: 6.000 × 26.400 = 158.400.000 đồng.
- Giá trị hàng nhập kho: 104.800.000 + 158.400.000 = 263.200.000 đồng.
| Tài khoản | Nợ | Có |
|---|---|---|
| 156 | 263.200.000 | |
| 331 | 263.200.000 |
Bước này không phát sinh chênh lệch tỷ giá, vì đây mới là bước ghi nhận tài sản và công nợ. Sau bút toán, số dư có TK 331 là 6.000 USD, giá trị 158.400.000 đồng.
Bước 3. Ngày 10/12/2026: thanh toán 4.000 USD, còn nợ 2.000 USD
Khoản phải trả ghi sổ ở tỷ giá 26.400. Tiền xuất ra theo tỷ giá ghi sổ 26.000, vì kỳ này TK 1122 chưa nhập thêm USD.
| Tài khoản | Nợ | Có |
|---|---|---|
| 331 (4.000 × 26.400) | 105.600.000 | |
| 1122 (4.000 × 26.000) | 104.000.000 | |
| 515 (lãi tỷ giá) | 1.600.000 |
Nếu giá trị tiền ghi sổ xuất ra lớn hơn giá trị nợ ghi sổ thì phần chênh lệch là lỗ: ghi Nợ TK 635, bên Có vẫn là TK 1122.
Khi doanh nghiệp dùng tỷ giá thực tế cho bên Có tiền và bên Nợ phải trả
Nếu doanh nghiệp không dùng tỷ giá ghi sổ mà dùng tỷ giá thực tế cho bên Có tiền, bên Có phải thu và bên Nợ phải trả, thì chênh lệch được ghi nhận đồng thời tại thời điểm phát sinh hoặc định kỳ. Đến cuối kỳ kế toán, có hai trường hợp:
- Không còn số dư nguyên tệ: kết chuyển toàn bộ chênh lệch phát sinh trong kỳ vào TK 515 (lãi) hoặc TK 635 (lỗ).
- Còn số dư nguyên tệ: đánh giá lại số dư theo hướng dẫn ở phần sau..
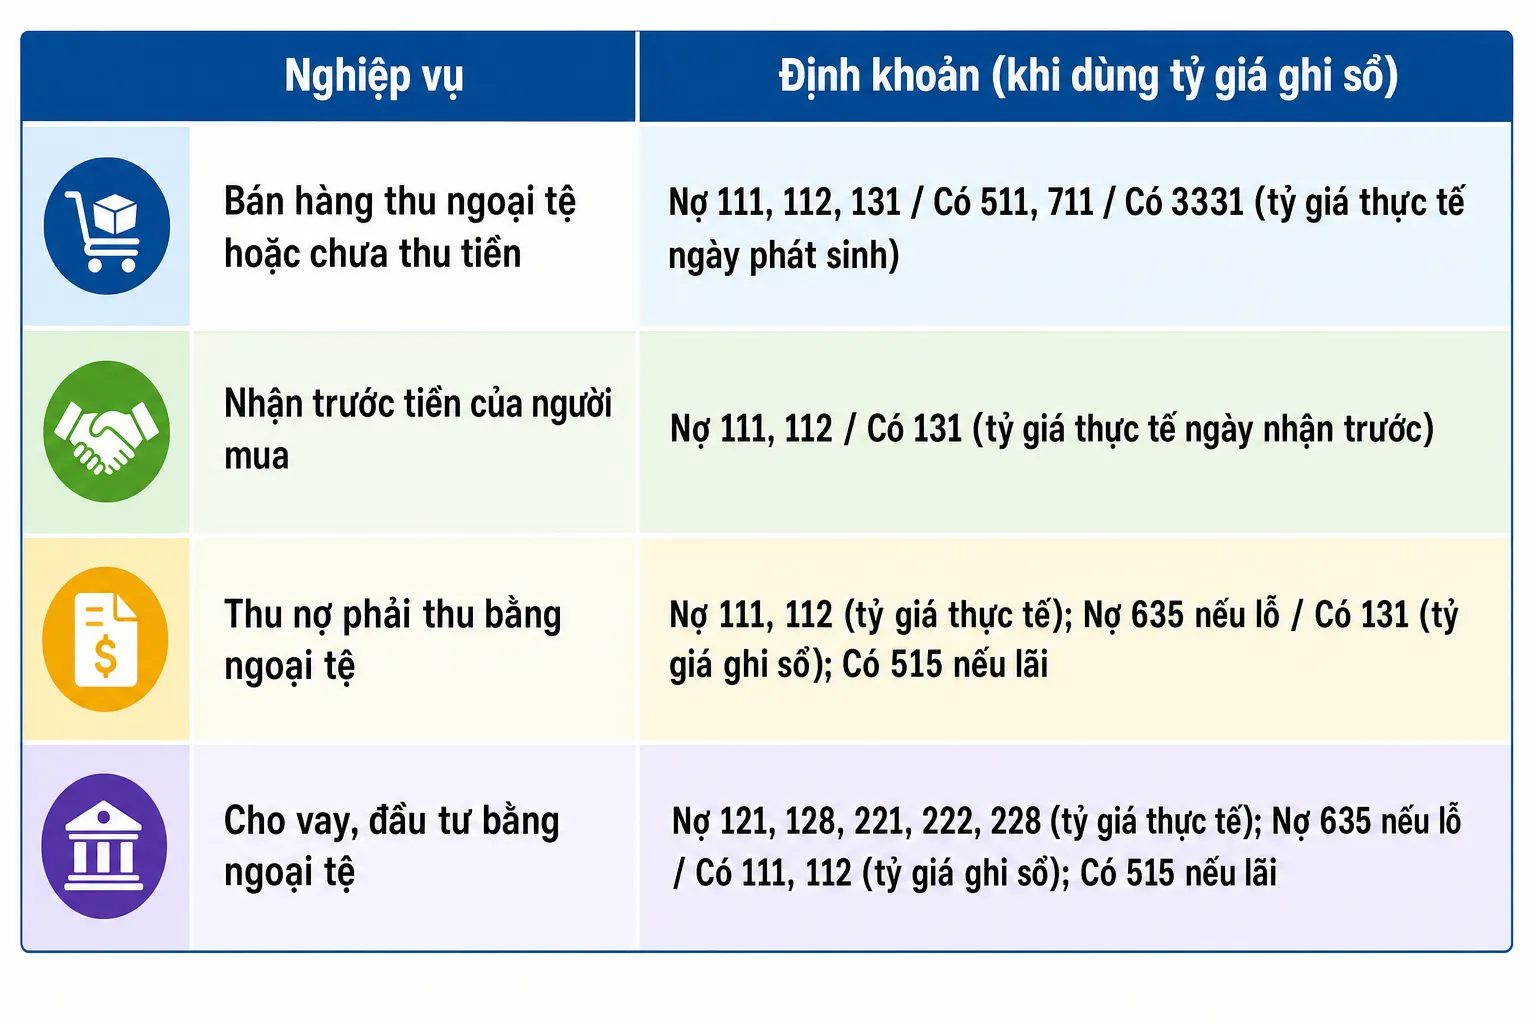
Các nghiệp vụ ngoại tệ khác trong kỳ
💡 Bạn đang làm kế toán dịch vụ cho nhiều khách hàng bán lẻ, nhà hàng hoặc hộ kinh doanh?
Khi công ty phát sinh nhiều giao dịch ngoại tệ, việc theo dõi nguyên tệ, tỷ giá ghi sổ và đối trừ công nợ bằng tay rất dễ lệch số.
MISA ASP Kế toán giúp Kế toán dịch vụ hạch toán tự động chỉ với vài click
Hạch toán chênh lệch tỷ giá khi đánh giá lại cuối kỳ
Đánh giá lại khoản mục nào, theo tỷ giá nào?
Khi lập báo cáo tài chính, doanh nghiệp đánh giá lại các khoản mục tiền tệ có gốc ngoại tệ. Theo Thông tư 133, tỷ giá đánh giá lại là tỷ giá chuyển khoản trung bình cuối kỳ của ngân hàng thương mại nơi doanh nghiệp thường xuyên giao dịch. Các khoản mục này gồm:
- Tiền mặt, các khoản tương đương tiền và tiền gửi có kỳ hạn bằng ngoại tệ.
- Nợ phải thu, nợ phải trả có gốc ngoại tệ.
- Các khoản vay, cho vay, đặt cọc, ký cược, ký quỹ được nhận lại hoặc phải hoàn trả bằng ngoại tệ.
Không đánh giá lại các khoản trả trước cho người bán, chi phí trả trước, tiền người mua trả trước và doanh thu nhận trước bằng ngoại tệ. Khi nào các khoản này thành khoản mục tiền tệ đã nêu ở phần ứng trước.
Bút toán đánh giá lại và kết chuyển
| Trường hợp | Định khoản |
|---|---|
| Lãi do đánh giá lại | Nợ 1112, 1122, 128, 228, 131, 136, 138, 331, 341 / Có 413 |
| Lỗ do đánh giá lại | Nợ 413 / Có 1112, 1122, 128, 228, 131, 136, 138, 331, 341 |
| Kết chuyển lãi thuần | Nợ 413 / Có 515 |
| Kết chuyển lỗ thuần | Nợ 635 / Có 413 |
Việc kết chuyển được thực hiện theo số thuần sau khi bù trừ phát sinh Nợ và Có của TK 413. Vì vậy TK 413 không có số dư sau kết chuyển.
Tiếp ví dụ: đánh giá lại ngày 31/12/2026
Tỷ giá chuyển khoản trung bình cuối kỳ giả định là 26.500 đồng/USD. Cuối kỳ còn hai số dư gốc ngoại tệ:
| Khoản mục | Số dư nguyên tệ | Giá ghi sổ | Giá đánh giá lại | Chênh lệch |
|---|---|---|---|---|
| TK 1122 | 2.000 USD | 52.000.000 | 53.000.000 | Lãi 1.000.000 |
| TK 331 | 2.000 USD | 52.800.000 | 53.000.000 | Lỗ 200.000 |
Bút toán:
- Ghi nhận lãi TK 1122: Nợ 1122 1.000.000 / Có 413 1.000.000.
- Ghi nhận lỗ TK 331: Nợ 413 200.000 / Có 331 200.000.
- Kết chuyển lãi thuần 800.000 đồng (1.000.000 − 200.000): Nợ 413 800.000 / Có 515 800.000.
Những lưu ý khi hạch toán chênh lệch tỷ giá
- Theo dõi nguyên tệ trên sổ chi tiết tiền mặt, tiền gửi ngân hàng, phải thu, phải trả và vốn góp.
- Không vốn hóa chênh lệch tỷ giá vào giá trị tài sản dở dang (nguyên tắc ghi trong hướng dẫn TK 413 của TT133).
- Chọn một loại tỷ giá và dùng nhất quán. Doanh nghiệp phải thuyết minh chính sách tỷ giá trong báo cáo tài chính.
- Lưu căn cứ xác định tỷ giá của từng giao dịch (thông báo tỷ giá ngân hàng, hợp đồng) để đối chiếu khi quyết toán.
Tự động hạch toán hóa đơn với AVA Kế toán dịch vụ trên MISA ASP
Mỗi ngày, Anh/Chị kế toán dịch vụ phải xử lý một lượng lớn hóa đơn từ nhiều khách hàng khác nhau. Những công việc lặp đi lặp lại như thu thập, đọc thông tin và nhập liệu đang chiếm phần lớn thời gian, khiến Anh/Chị khó tập trung vào những công việc có giá trị cao hơn.
Thấu hiểu những khó khăn đó, AVA Kế toán dịch vụ sẽ đồng hành cùng Anh/Chị như một người trợ lý tận tâm, hỗ trợ anh chị từ việc đồng bộ hóa đơn, đọc nội dung, so khớp danh mục đến đề xuất chứng từ đều sẽ được AVA thực hiện hoàn toàn tự động.
- Tùy theo đặc thù của từng khách hàng, Anh/Chị có thể lựa chọn Kiểm tra lại kết quả của AVA trước khi lưu hoặc Cho phép AVA tự động ghi nhận kết quả mà không cần Anh/Chị xác nhận.
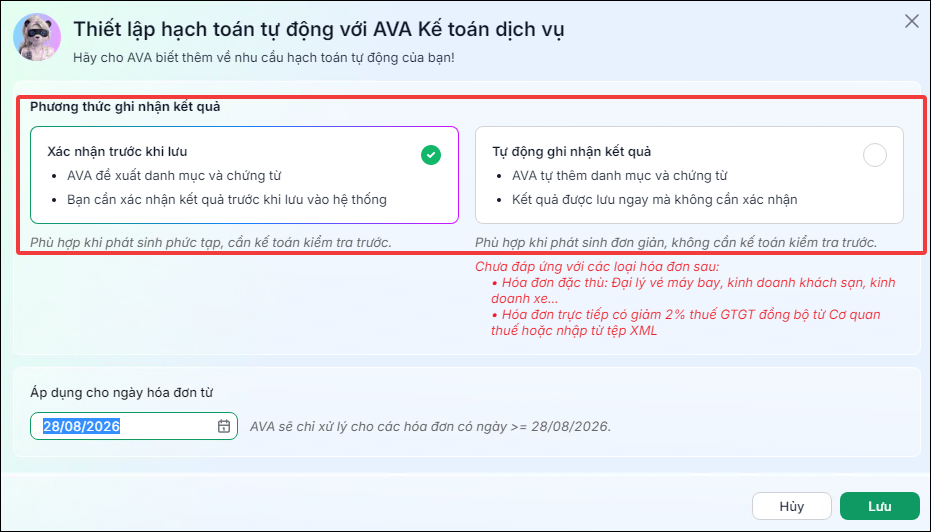
- Một điểm ưu việt hơn nữa là Anh/Chị có thể hướng dẫn AVA các quy tắc hạch toán riêng biệt cho từng khách hàng để AVA ghi nhớ và áp dụng. Nhờ đó, công việc được xử lý nhanh chóng, nhưng kết quả vẫn luôn trong tầm kiểm soát.
Sau đây là quy trình xử lý khi lựa chọn phương thức Xác nhận trước khi lưu: Phù hợp với các khách hàng cần kiểm soát chặt chẽ từng kết quả trước khi ghi nhận vào hệ thống.
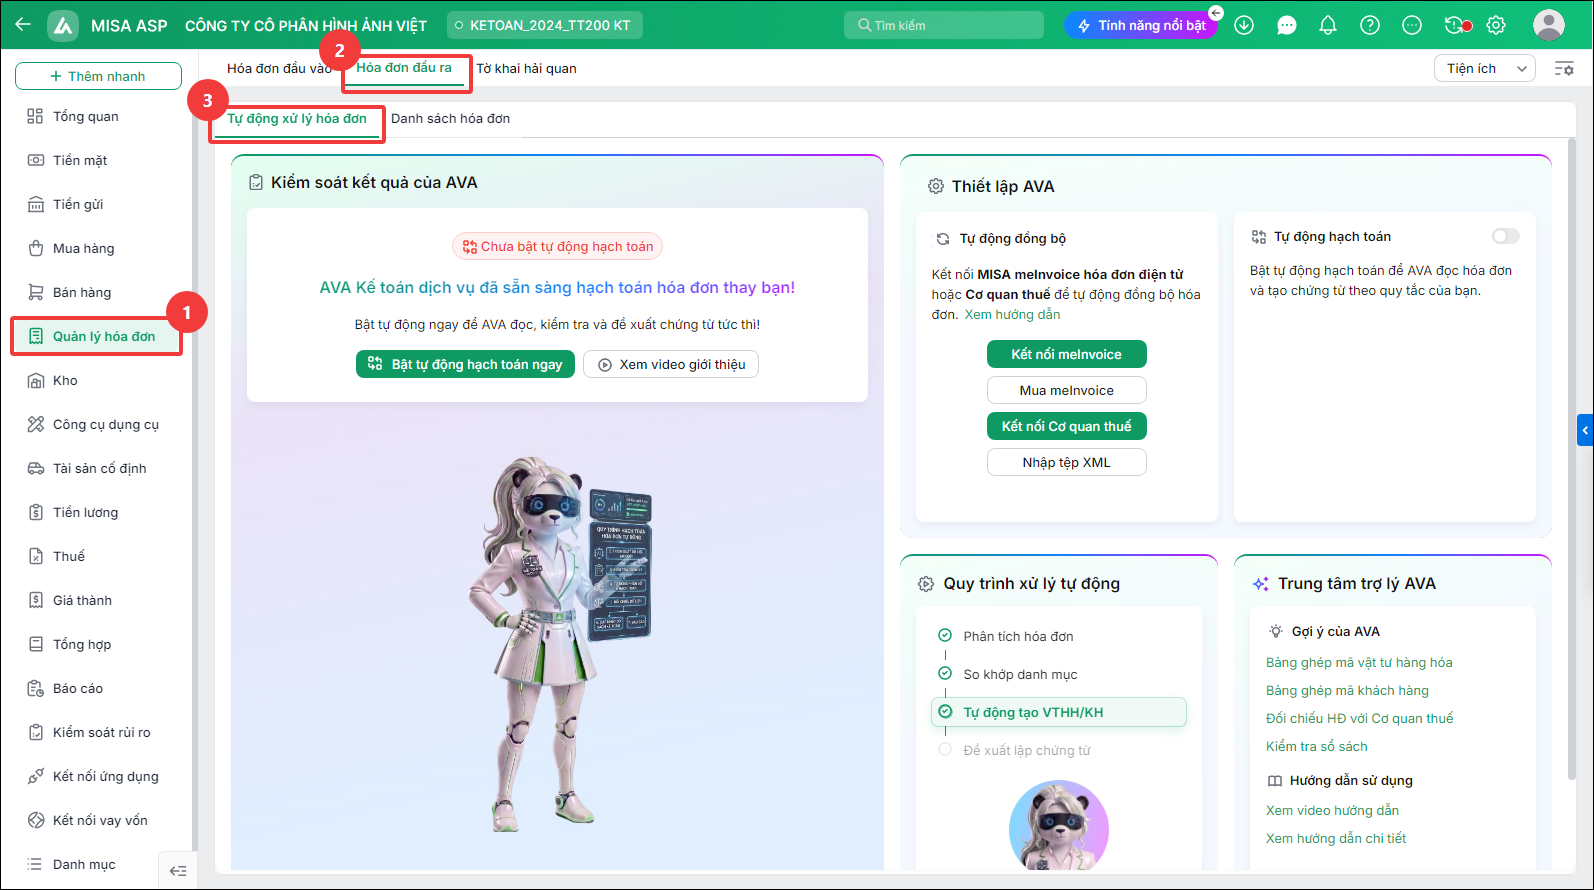
Bước 1: Đồng bộ hóa đơn
- Đầu tiên, hóa đơn sẽ được tự động đồng bộ về MISA ASP.
- Nếu kết nối với MISA meInvoice, hóa đơn mới sẽ được đồng bộ ngay khi phát sinh.
- Còn với hệ thống của Cơ quan thuế, toàn bộ hóa đơn của ngày hôm trước sẽ được đồng bộ tự động vào 0 giờ mỗi ngày.
- Nhờ đó, Anh/Chị không còn phải mất công thu thập hóa đơn từ khách hàng như trước đây.
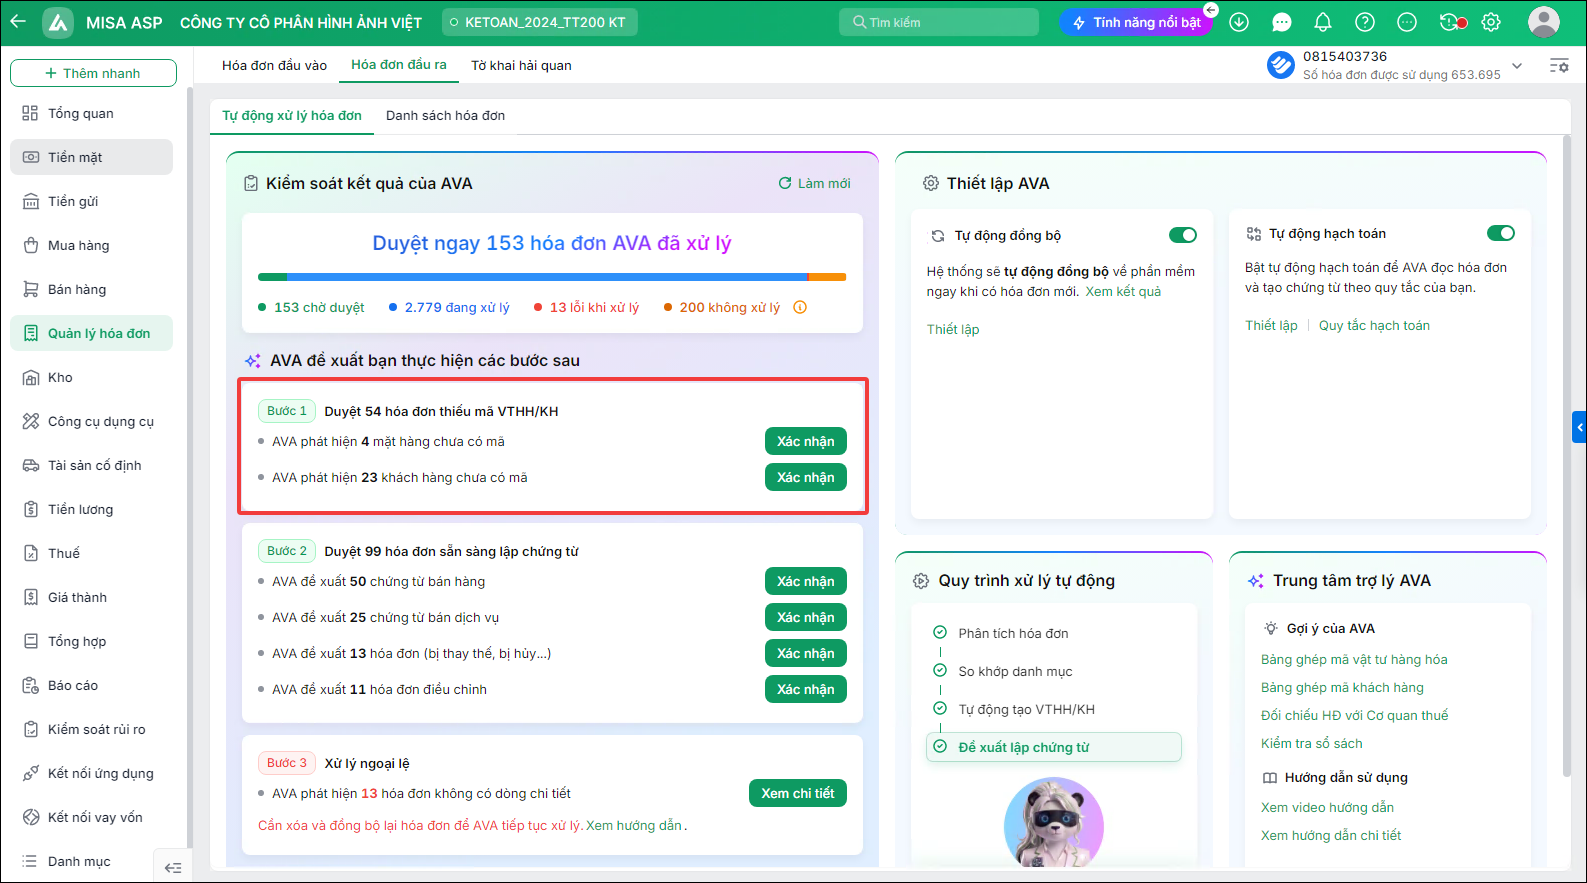
Bước 2: Đọc nội dung hóa đơn và so khớp danh mục
- Sau khi hóa đơn được đồng bộ về ASP, AVA sẽ đọc chi tiết các thông tin trên hóa đơn như khách hàng, hàng hóa, số lượng, đơn giá, thành tiền.
- Sau đó, AVA tự động so khớp với danh mục hàng hóa và khách hàng. Nếu chưa có mã tương ứng, AVA sẽ đề xuất tạo mã mới để Anh/Chị kiểm tra và xác nhận.
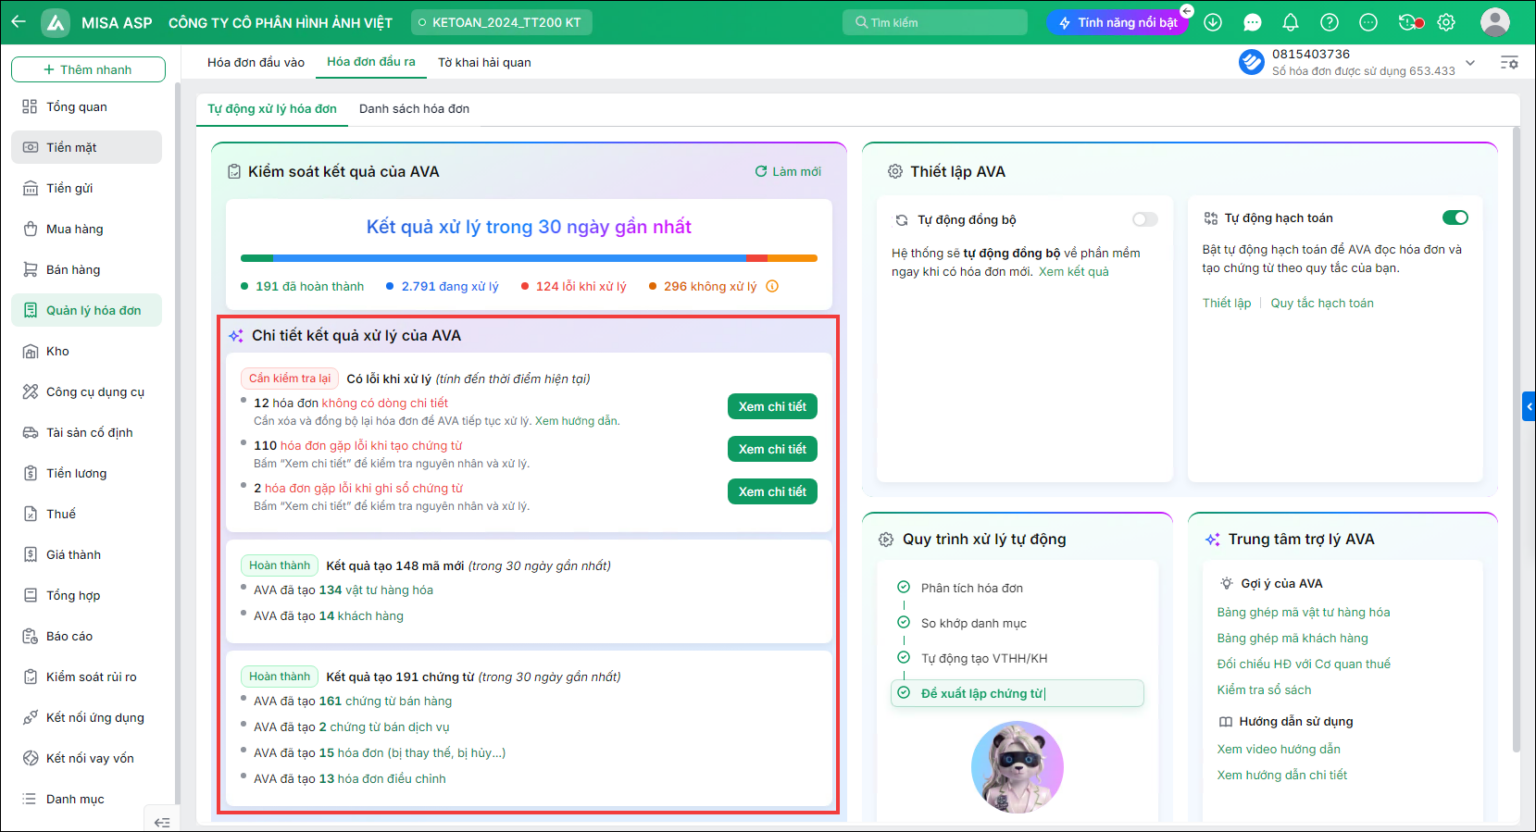
Bước 3: Tạo chứng từ
- Khi đã hoàn tất so khớp, AVA sẽ tự động đề xuất chứng từ hạch toán.
- Anh/Chị chỉ cần kiểm tra lại một lần cuối và xác nhận để hoàn tất quy trình.
Lưu ý:
- Đối với các khách hàng phát sinh số lượng hóa đơn lớn, nội dung đơn giản, có quy tắc hạch toán đồng nhất và không cần thiết phải kiểm tra từng hóa đơn, Anh/Chị có thể thiết lập để AVA Tự động ghi nhận kết quả mà không cần xác nhận.
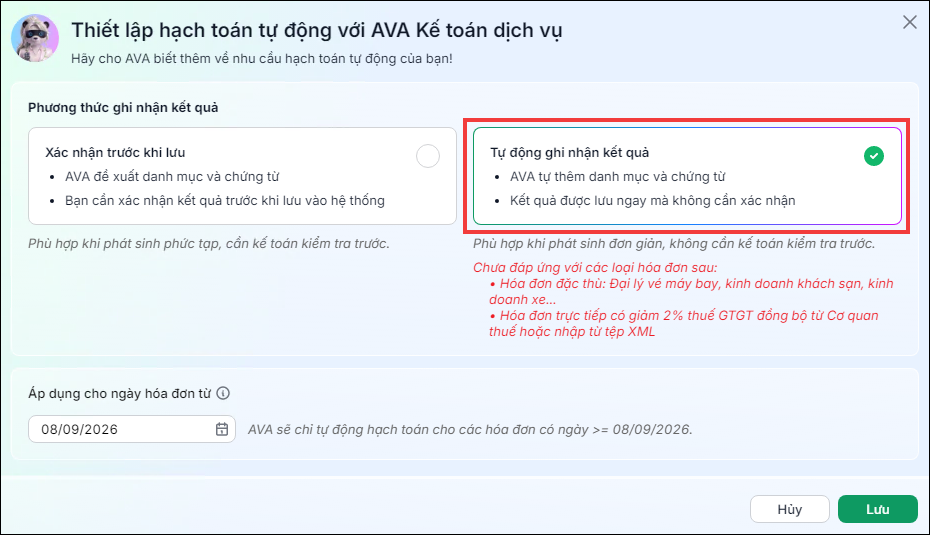
- Khi đó, AVA sẽ tự động thực hiện toàn bộ quy trình từ tạo mã hàng hóa mới, tạo mã khách hàng mới, cho đến tạo chứng từ hạch toán.
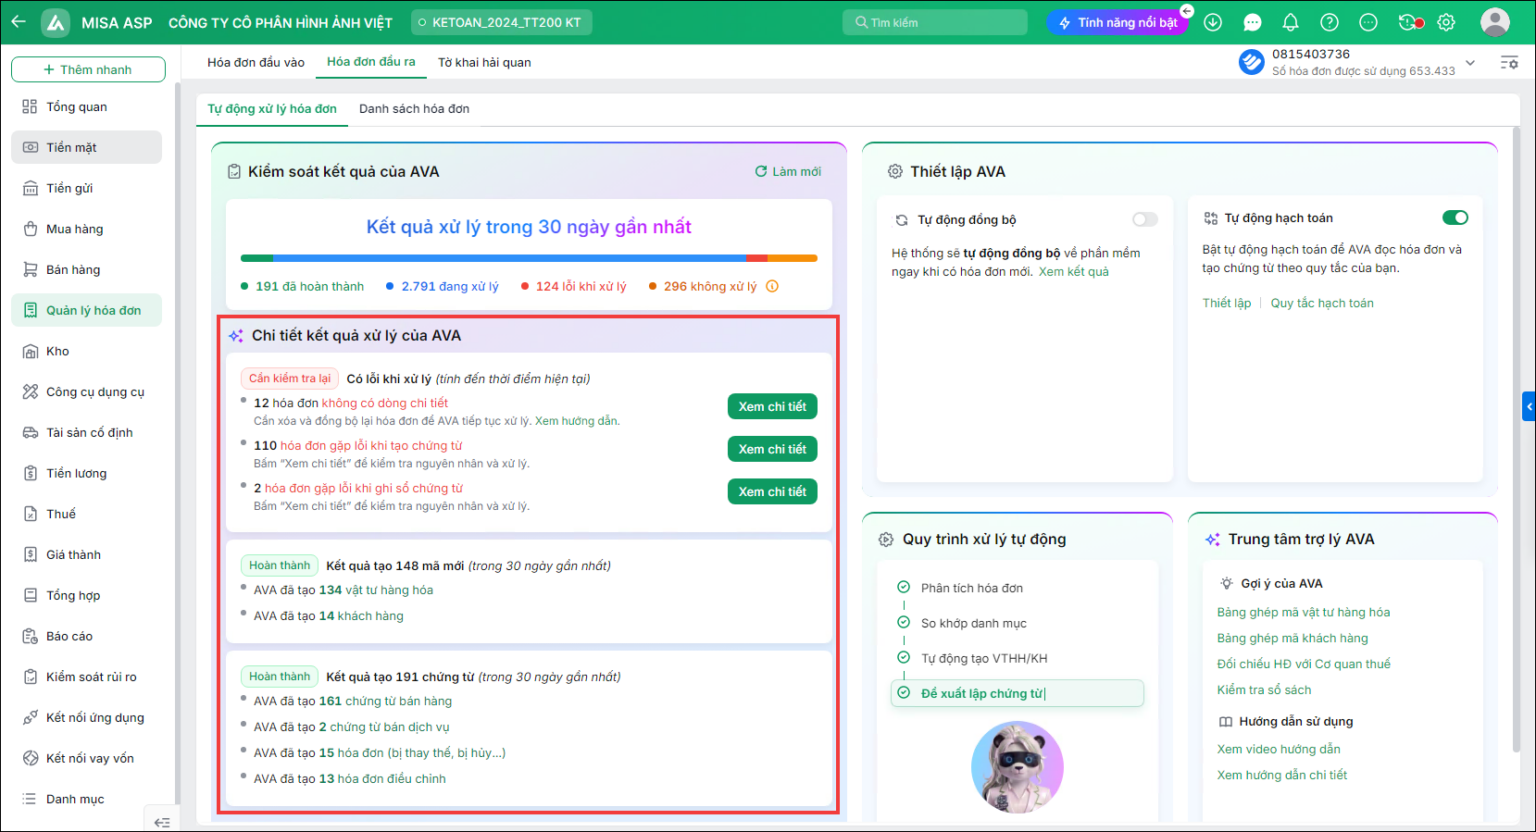
- Anh/Chị chỉ cần xem xét và quyết định cách xử lý cho những trường hợp AVA không đủ cơ sở thực hiện.
Đăng ký trải nghiệm miễn phí chi tiết cách thực hiện tính năng tại đây: