



 MISA ASP
 1 lượt xem
Xuất hóa đơn điều chỉnh giảm được thực hiện khi cần giảm giá trị trên hóa đơn đã lập do sai sót hoặc xử lý nghiệp vụ phát sinh sau bán hàng. Kế toán cần xác định đúng nguyên nhân, ghi đúng phần chênh lệch và chuẩn bị hồ sơ tương ứng. Bài viết hướng dẫn cách thực hiện theo Thông tư 91/2026/TT-BTC, có hiệu lực từ ngày 01/7/2026.
1. Khi nào cần xuất hóa đơn điều chỉnh giảm?
Trước khi lập hóa đơn, kế toán cần phân biệt hóa đơn ban đầu có sai sót với hóa đơn ban đầu đúng nhưng sau đó phát sinh nghiệp vụ làm giảm giá trị. Hai nhóm này có căn cứ xử lý và hồ sơ khác nhau, không nên gộp chung thành trường hợp “xuất sai hóa đơn”.
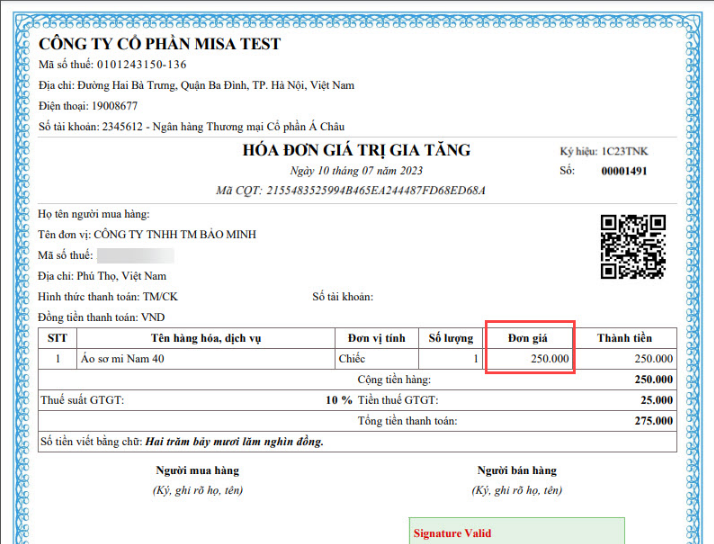
1.1. Hóa đơn đã lập ghi giá trị cao hơn thực tế
Khi hóa đơn ghi sai số tiền, thuế suất hoặc tiền thuế, người bán có thể lựa chọn điều chỉnh hoặc thay thế theo quy định. Nếu lựa chọn điều chỉnh và giá trị đã ghi cao hơn giá trị đúng, người bán lập hóa đơn điều chỉnh giảm phần chênh lệch tương ứng.
Một số tình huống thường gặp gồm:
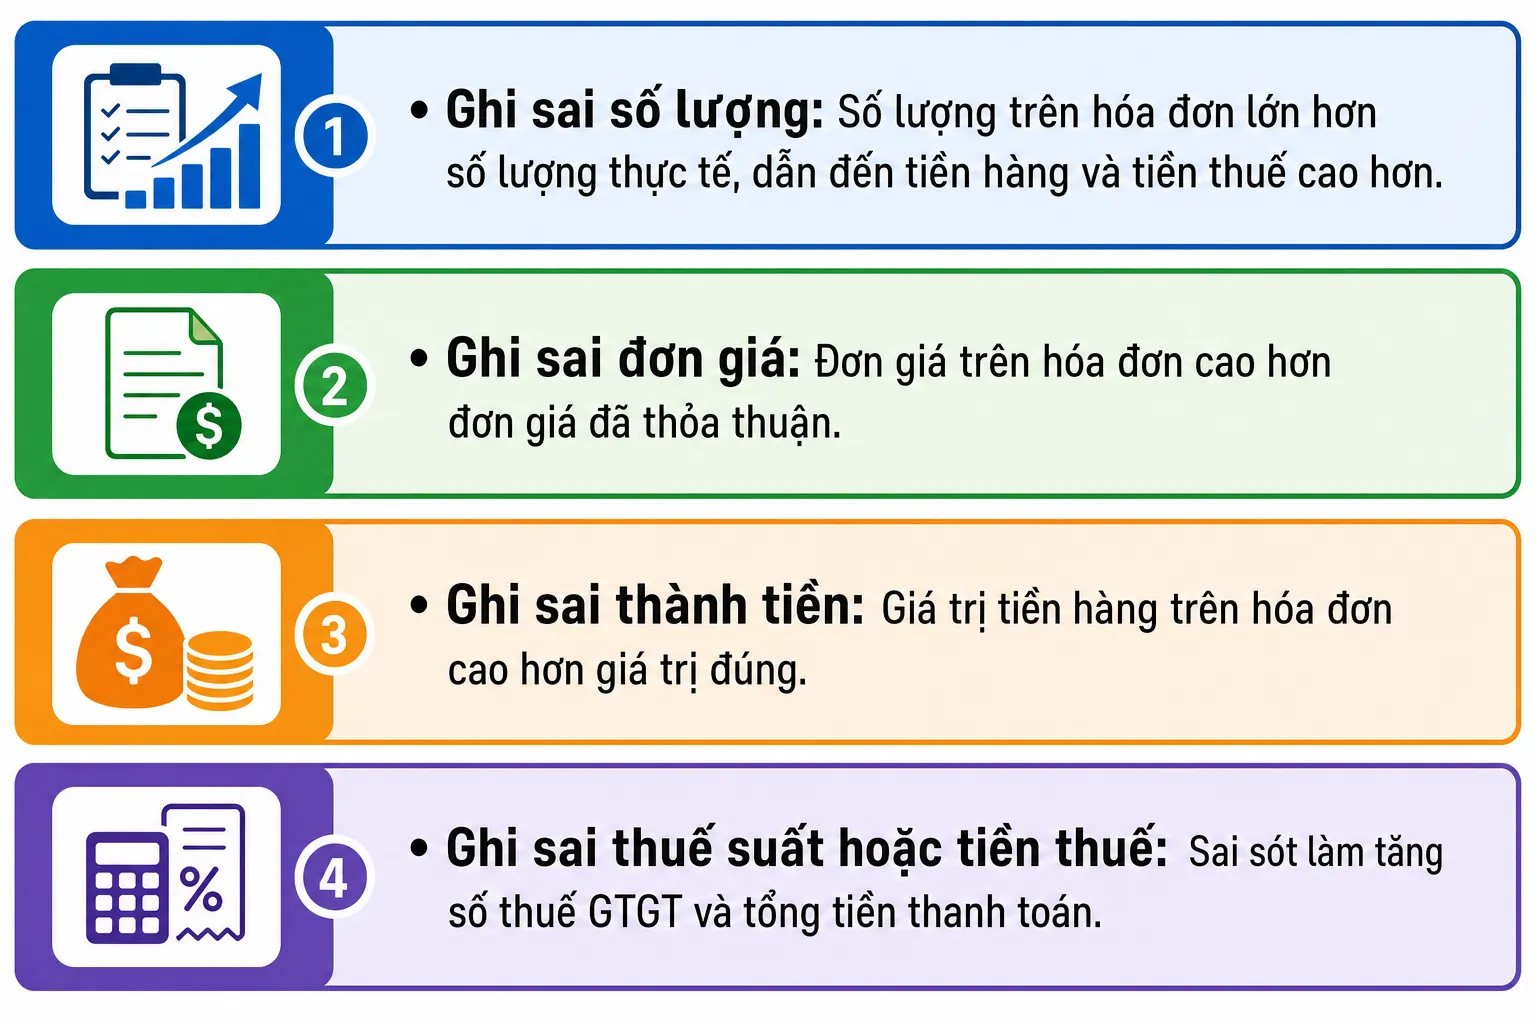
Khi điều chỉnh giảm hóa đơn, cần kiểm tra cả những chỉ tiêu bị ảnh hưởng liên quan. Chẳng hạn, sai đơn giá có thể đồng thời làm sai thành tiền, tiền thuế và tổng tiền thanh toán; không chỉ điều chỉnh riêng đơn giá rồi giữ nguyên các số tiền sai còn lại.
Lưu ý: Không phải mọi sai sót đều xử lý bằng hóa đơn điều chỉnh giảm. Sai tên hoặc địa chỉ người mua nhưng không sai các nội dung trọng yếu theo điểm a khoản 1 Điều 10 Thông tư 91/2026/TT-BTC thuộc trường hợp thông báo, không phải lập lại hóa đơn. Ngoài ra, hóa đơn điện tử từ máy tính tiền và một số hóa đơn bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng có quy định xử lý riêng.
1.2. Phát sinh chiết khấu thương mại sau khi bán hàng
Với khoản chiết khấu thương mại căn cứ vào số lượng hoặc doanh số, doanh nghiệp có thể điều chỉnh khoản chiết khấu trên hóa đơn của lần mua cuối cùng, kỳ tiếp sau hoặc lập hóa đơn điều chỉnh theo điều kiện quy định. Vì vậy, không phải mọi khoản chiết khấu đều cần xuất riêng một hóa đơn điều chỉnh giảm.
Nếu lựa chọn lập hóa đơn điều chỉnh, người bán phải kèm bảng kê các số hóa đơn cần điều chỉnh, số tiền và tiền thuế điều chỉnh. Bảng kê được lưu tại đơn vị và xuất trình khi cơ quan có thẩm quyền yêu cầu.
Căn cứ: Điểm b khoản 5 Điều 10 Thông tư 91/2026/TT-BTC.
1.3. Người mua trả lại toàn bộ hoặc một phần hàng hóa
Khi người mua trả lại toàn bộ hoặc một phần hàng hóa, bao gồm đổi hàng làm thay đổi giá trị hàng đã mua, nguyên tắc chung là người bán lập hóa đơn điều chỉnh. Tuy nhiên, nếu các bên thỏa thuận để người mua lập hóa đơn khi trả lại hàng thì người mua lập hóa đơn điện tử giao cho người bán.
Riêng tài sản phải đăng ký quyền sử dụng, quyền sở hữu và đã đăng ký theo tên người mua, việc lập hóa đơn trả lại hàng được thực hiện theo quy định riêng tại điểm c.2 khoản 5 Điều 10 Thông tư 91/2026/TT-BTC. Các bên cần có đầy đủ hồ sơ, chứng từ về việc trả lại hàng hóa.
1.4. Giảm giá trị sau quyết toán hoặc theo kết luận của cơ quan có thẩm quyền
Hóa đơn ban đầu có thể được lập đúng nhưng sau đó thay đổi giá trị, khối lượng khi thanh toán hoặc quyết toán theo những trường hợp pháp luật quy định. Khi đó, người bán lập hóa đơn điện tử mới cho phần chênh lệch; nếu phát sinh giảm thì ghi số âm.
Nhóm này bao gồm các trường hợp như điều chỉnh giá trị quyết toán dự án đầu tư khi thay đổi đơn giá, khối lượng; điều chỉnh giá bán theo pháp luật chuyên ngành; hoặc điều chỉnh theo kết luận của cơ quan nhà nước có thẩm quyền. Không nên hiểu rằng mọi thỏa thuận giảm giá sau bán hàng đều tự động thuộc nhóm quyết toán này.
Căn cứ: Điểm a khoản 5 Điều 10 Thông tư 91/2026/TT-BTC.
DÀNH CHO KTDV
Kế toán dịch vụ đang theo dõi hóa đơn cho nhiều doanh nghiệp?
Với MISA ASP, hóa đơn đầu vào, đầu ra của từng khách hàng, kể cả hóa đơn điều chỉnh, thay thế, được tự động đồng bộ từ Nhà cung cấp mỗi đêm. Trợ lý AI AVA đọc, phân loại và lập sẵn chứng từ, kế toán không phải tra cứu thủ công từng mã số thuế.
2. Quy định khi lập hóa đơn điều chỉnh giảm năm 2026
2.1. Xác định đúng phần chênh lệch cần điều chỉnh
Đối với hóa đơn ghi sai giá trị, kế toán cần đối chiếu hóa đơn đã lập với hợp đồng, chứng từ giao nhận và hồ sơ liên quan để xác định phần chênh lệch. Hóa đơn điều chỉnh phản ánh phần cần sửa, không phải lập lại toàn bộ giao dịch như một hóa đơn bán hàng mới.
Ví dụ minh họa, giả định Công ty A lập hóa đơn có tiền hàng 12.000.000 đồng, trong khi giá trị đúng là 10.000.000 đồng. Hàng hóa thuộc diện áp dụng thuế suất GTGT 10% và không thuộc diện giảm thuế trong tình huống giả định.
Phần điều chỉnh được xác định như sau:
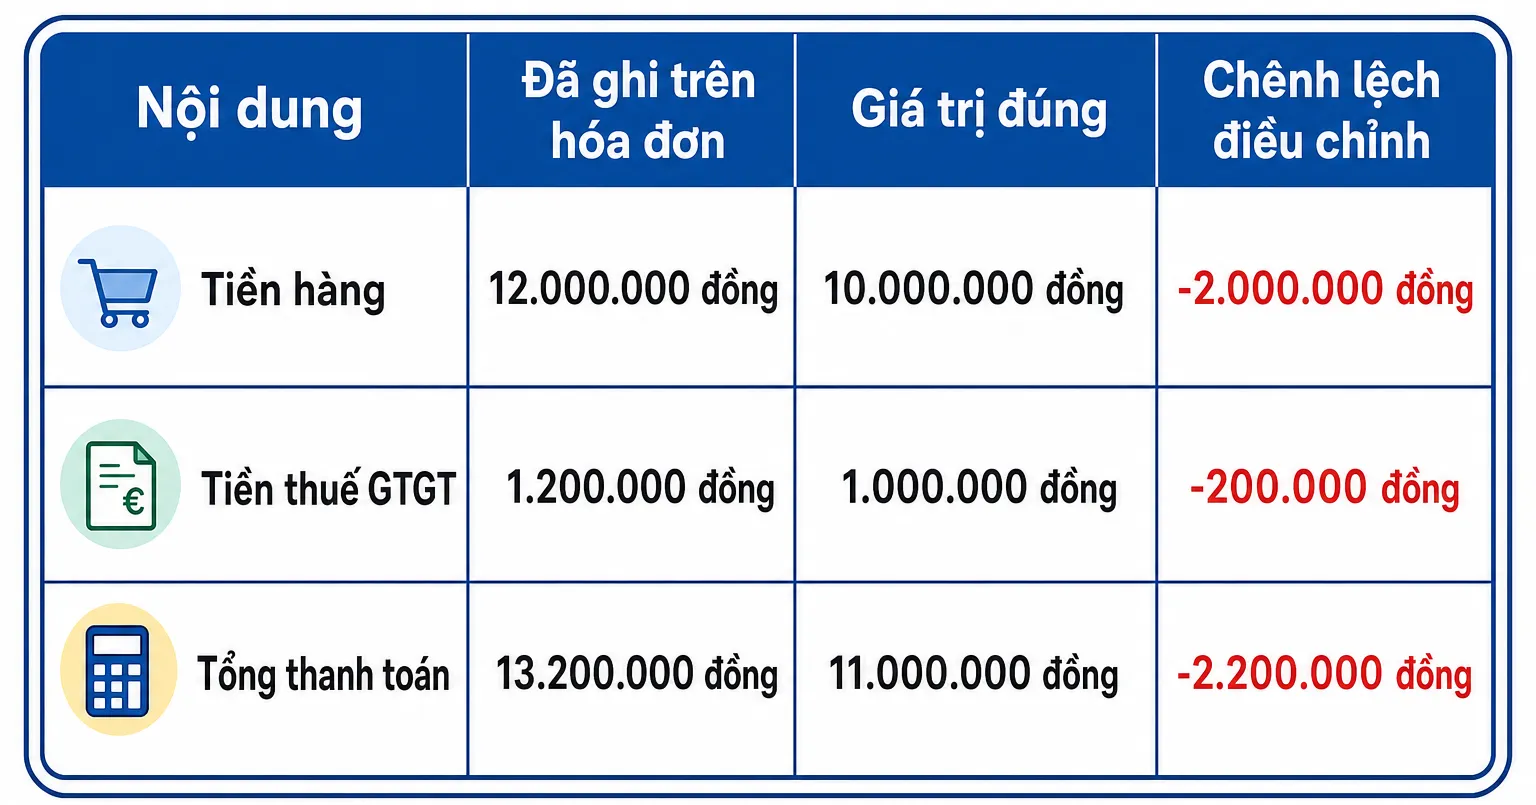
Trong ví dụ này, Công ty A điều chỉnh giảm 2.000.000 đồng tiền hàng, 200.000 đồng tiền thuế GTGT và 2.200.000 đồng tổng thanh toán, không ghi giảm toàn bộ giá trị hóa đơn ban đầu.
2.2. Ghi rõ hóa đơn được điều chỉnh
Theo điểm b.1 khoản 1 Điều 10 Thông tư 91/2026/TT-BTC, hóa đơn điều chỉnh cho hóa đơn đã lập sai phải thể hiện thông tin tham chiếu:
“Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm”.
Kế toán cần kiểm tra chính xác mẫu số, ký hiệu, số hóa đơn và ngày lập hóa đơn gốc trước khi phát hành. Đây là thông tin giúp xác định hóa đơn điều chỉnh đang xử lý cho chứng từ nào, tránh nhầm lẫn khi một khách hàng có nhiều giao dịch.
2.3. Chuẩn bị văn bản thỏa thuận đối với hóa đơn lập sai
Trước khi điều chỉnh hóa đơn đã lập sai thuộc điểm b khoản 1 Điều 10 Thông tư 91/2026/TT-BTC:
- Nếu người mua là tổ chức kinh tế, tổ chức khác, hộ kinh doanh hoặc cá nhân kinh doanh, người bán và người mua phải lập văn bản thỏa thuận ghi rõ nội dung sai.
- Nếu người mua là cá nhân, người bán phải thông báo cho người mua hoặc thông báo trên website của mình, nếu có.
- Người bán lưu giữ văn bản thỏa thuận và xuất trình khi cơ quan có thẩm quyền yêu cầu.
Quy định có ngoại lệ không bắt buộc lập văn bản thỏa thuận đối với một số trường hợp, như hoạt động mua bán hàng hóa trên nền tảng thương mại điện tử, nền tảng số khác và các trường hợp chuyển dữ liệu được liệt kê tại khoản này. Vì vậy, cần kiểm tra đúng loại giao dịch, không áp dụng máy móc yêu cầu hồ sơ cho mọi hóa đơn.
2.4. Ký số và gửi hóa đơn sau khi lập
Sau khi lập hóa đơn điều chỉnh, người bán thực hiện ký số và gửi theo loại hóa đơn đang sử dụng:
- Hóa đơn không có mã của cơ quan thuế: Gửi hóa đơn điều chỉnh cho người mua theo quy định.
- Hóa đơn có mã của cơ quan thuế: Gửi cơ quan thuế để cấp mã, sau đó gửi cho người mua.
Trước khi ký phát hành, nên rà soát đồng thời nguyên nhân điều chỉnh, hóa đơn được tham chiếu, phần chênh lệch và hồ sơ kèm theo để tránh phải xử lý sai sót thêm lần nữa.
3. Hạch toán và kê khai Hóa đơn điều chỉnh GIẢM đầu vào do Trả lại hàng muatrên MISA ASP
Trên MISA ASP Kế toán, kế toán dịch vụ không cần nhập tay hóa đơn điều chỉnh vào bảng kê. Phần mềm có chức năng Chọn hóa đơn thay thế/điều chỉnh khác kỳ để đưa hóa đơn về đúng tờ khai của kỳ gốc.
2.1 Hạch toán chứng từ
Hạch toán giảm giá trị nhập kho và tiền thuế GTGT đầu vào theo các bước sau:
Bước 1: Vào phân hệ Mua hàng, tab Trả lại hàng mua, nhấn Thêm Chứng từ trả lại hàng mua
Bước 2: Khai báo thông tin chứng từ
- Tích chọn Trả lại hàng trong kho
- Khai báo thông tin chung : Nhà cung cấp, Địa chỉ, Mã số thuế, Hình thức thanh toán,…
- Tại Hóa đơn: Tự nhập tay các thông tin theo Hoá đơn điều chỉnh mà người bán gửi (Mẫu số HĐ, Ký hiệu HĐ, Số HĐ, Ngày HĐ)
- Tab Hàng tiền nhập các thông tin chi tiết: Mã hàng, Số lượng, Đơn giá, % Thuế GTGT,… và hạch toán giảm giá vốn Nợ TK 331,11x / Có TK 15x, Có TK 133 (nếu có giảm thuế)
Lưu ý: Trường hợp người bán điều chỉnh giảm do trả lại hàng mua bằng cách trả lại tiền qua tiền gửi ngân hàng thì trên chứng từ Trả lại hàng mua, Anh chị tích chọn giảm trừ công nợ để hạch toán treo qua TK 331. Sau đó vào chứng từ Thu tiền gửi, hạch toán bút toán Nợ TK 112 / Có TK 331 (giá trị được giảm)
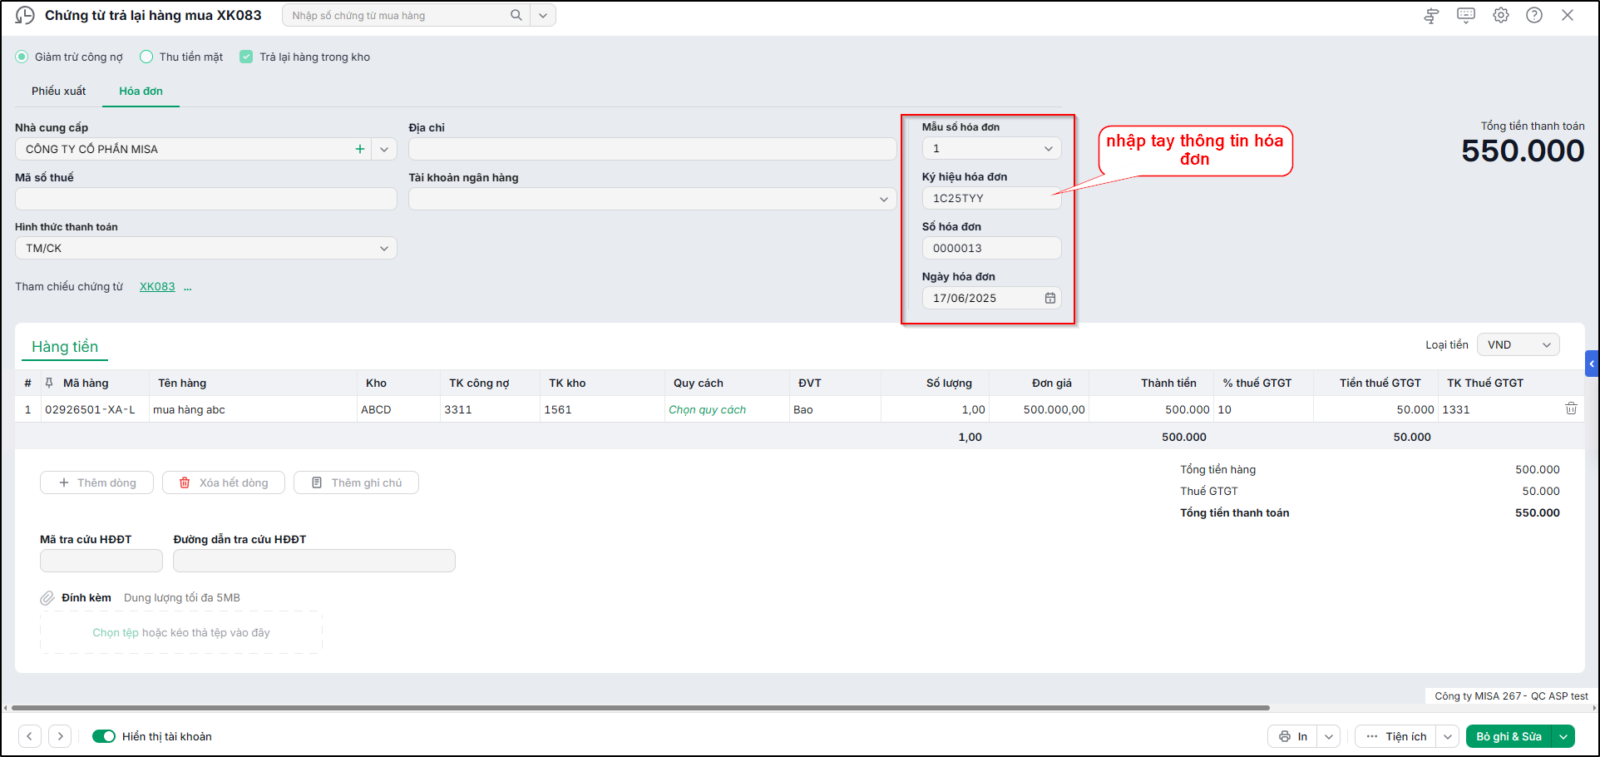
Lưu ý: Trường hợp trả lại hàng mua và người bán lập hóa đơn điều chỉnh, trên chứng từ trả lại hàng mua anh/chị hạch toán thuế GTGT vào TK 1331 (không chuyển sang TK 33311 để tránh sai bản chất nghiệp vụ kế toán). Đồng thời, tại thông tin thuế trên chứng từ, chọn Nhóm hàng hóa, dịch vụ là Nhóm 1. Khi đó, phần mềm sẽ tổng hợp hóa đơn lên tờ khai và bảng kê mua vào với giá trị âm theo đúng nghiệp vụ trả lại hàng mua. Nếu để trống Nhóm hàng hóa, dịch vụ, hóa đơn sẽ được tổng hợp sang bảng kê bán ra với giá trị dương, dẫn đến kê khai không đúng.
2.2 Kê khai
Theo điểm d khoản 6 Điều 10 Thông tư 91/2026/TT-BTC, kê khai hóa đơn điều chỉnh vào tờ khai thuế GTGT của kỳ hiện tại (kỳ nhận được hóa đơn điều chỉnh), không lập tờ khai bổ sung cho kỳ đã kê khai hóa đơn gốc. Cụ thể:
- Kê vào chỉ tiêu [37]
- Không kê vào chỉ tiêu [23], [24], [25]
Ví dụ: Điều chỉnh giảm thuế GTGT đầu vào do trả lại hàng mua (kê vào chỉ tiêu [37])
- Tháng 7/2026, công ty đã kê khai hóa đơn số 00012580 lập ngày 15/07/2026, với tiền thuế GTGT đầu vào là 5.000.000 đồng, trên tờ khai thuế GTGT tháng 7.
- Ngày 08/08/2026, công ty trả lại toàn bộ hàng hóa đã mua cho nhà cung cấp. Nhà cung cấp lập hóa đơn điều chỉnh số 00000031, điều chỉnh giảm toàn bộ 5.000.000 đồng tiền thuế GTGT đầu vào của hóa đơn số 00012580.
- Theo điểm d khoản 6 Điều 10 Thông tư 91/2026/TT-BTC, công ty kê khai hóa đơn điều chỉnh vào tờ khai thuế GTGT tháng 8/2026 – là kỳ nhận được hóa đơn điều chỉnh, không lập tờ khai bổ sung tháng 7/2026.
Cách kê khai:
- Kê khai số tiền giảm 5.000.000 đồng thuế GTGT đầu vào vào chỉ tiêu [37] trên tờ khai thuế GTGT tháng 8/2026.
- Không kê hóa đơn điều chỉnh vào các chỉ tiêu [23], [24], [25].
Kết luận
Xuất hóa đơn điều chỉnh giảm cần bắt đầu từ việc xác định đúng nguyên nhân: hóa đơn ghi sai giá trị hay phát sinh giảm giá, chiết khấu, trả lại hàng sau bán. Với mỗi trường hợp, kế toán cần đối chiếu hồ sơ, xác định chính xác phần chênh lệch, ghi đầy đủ thông tin tham chiếu và kiểm tra cách kê khai tương ứng. Hy vọng những hướng dẫn trên, MISA ASP sẽ giúp bạn nắm rõ cách xuất hóa đơn điều chỉnh giảm, hạn chế sai sót khi xử lý chứng từ.
Lập hóa đơn thay thế tự động, không phải nhập tay
Trên MISA ASP, bạn chỉ cần chọn hóa đơn sai sót. Phần mềm tự lấy toàn bộ dữ liệu từ hóa đơn gốc lên hóa đơn thay thế, tự tích “Là hóa đơn thay thế” và giữ sẵn thông tin đối chiếu >> Bạn chỉ sửa đúng chỗ sai rồi phát hành, không phải gõ lại số, ký hiệu hay từng dòng hàng.
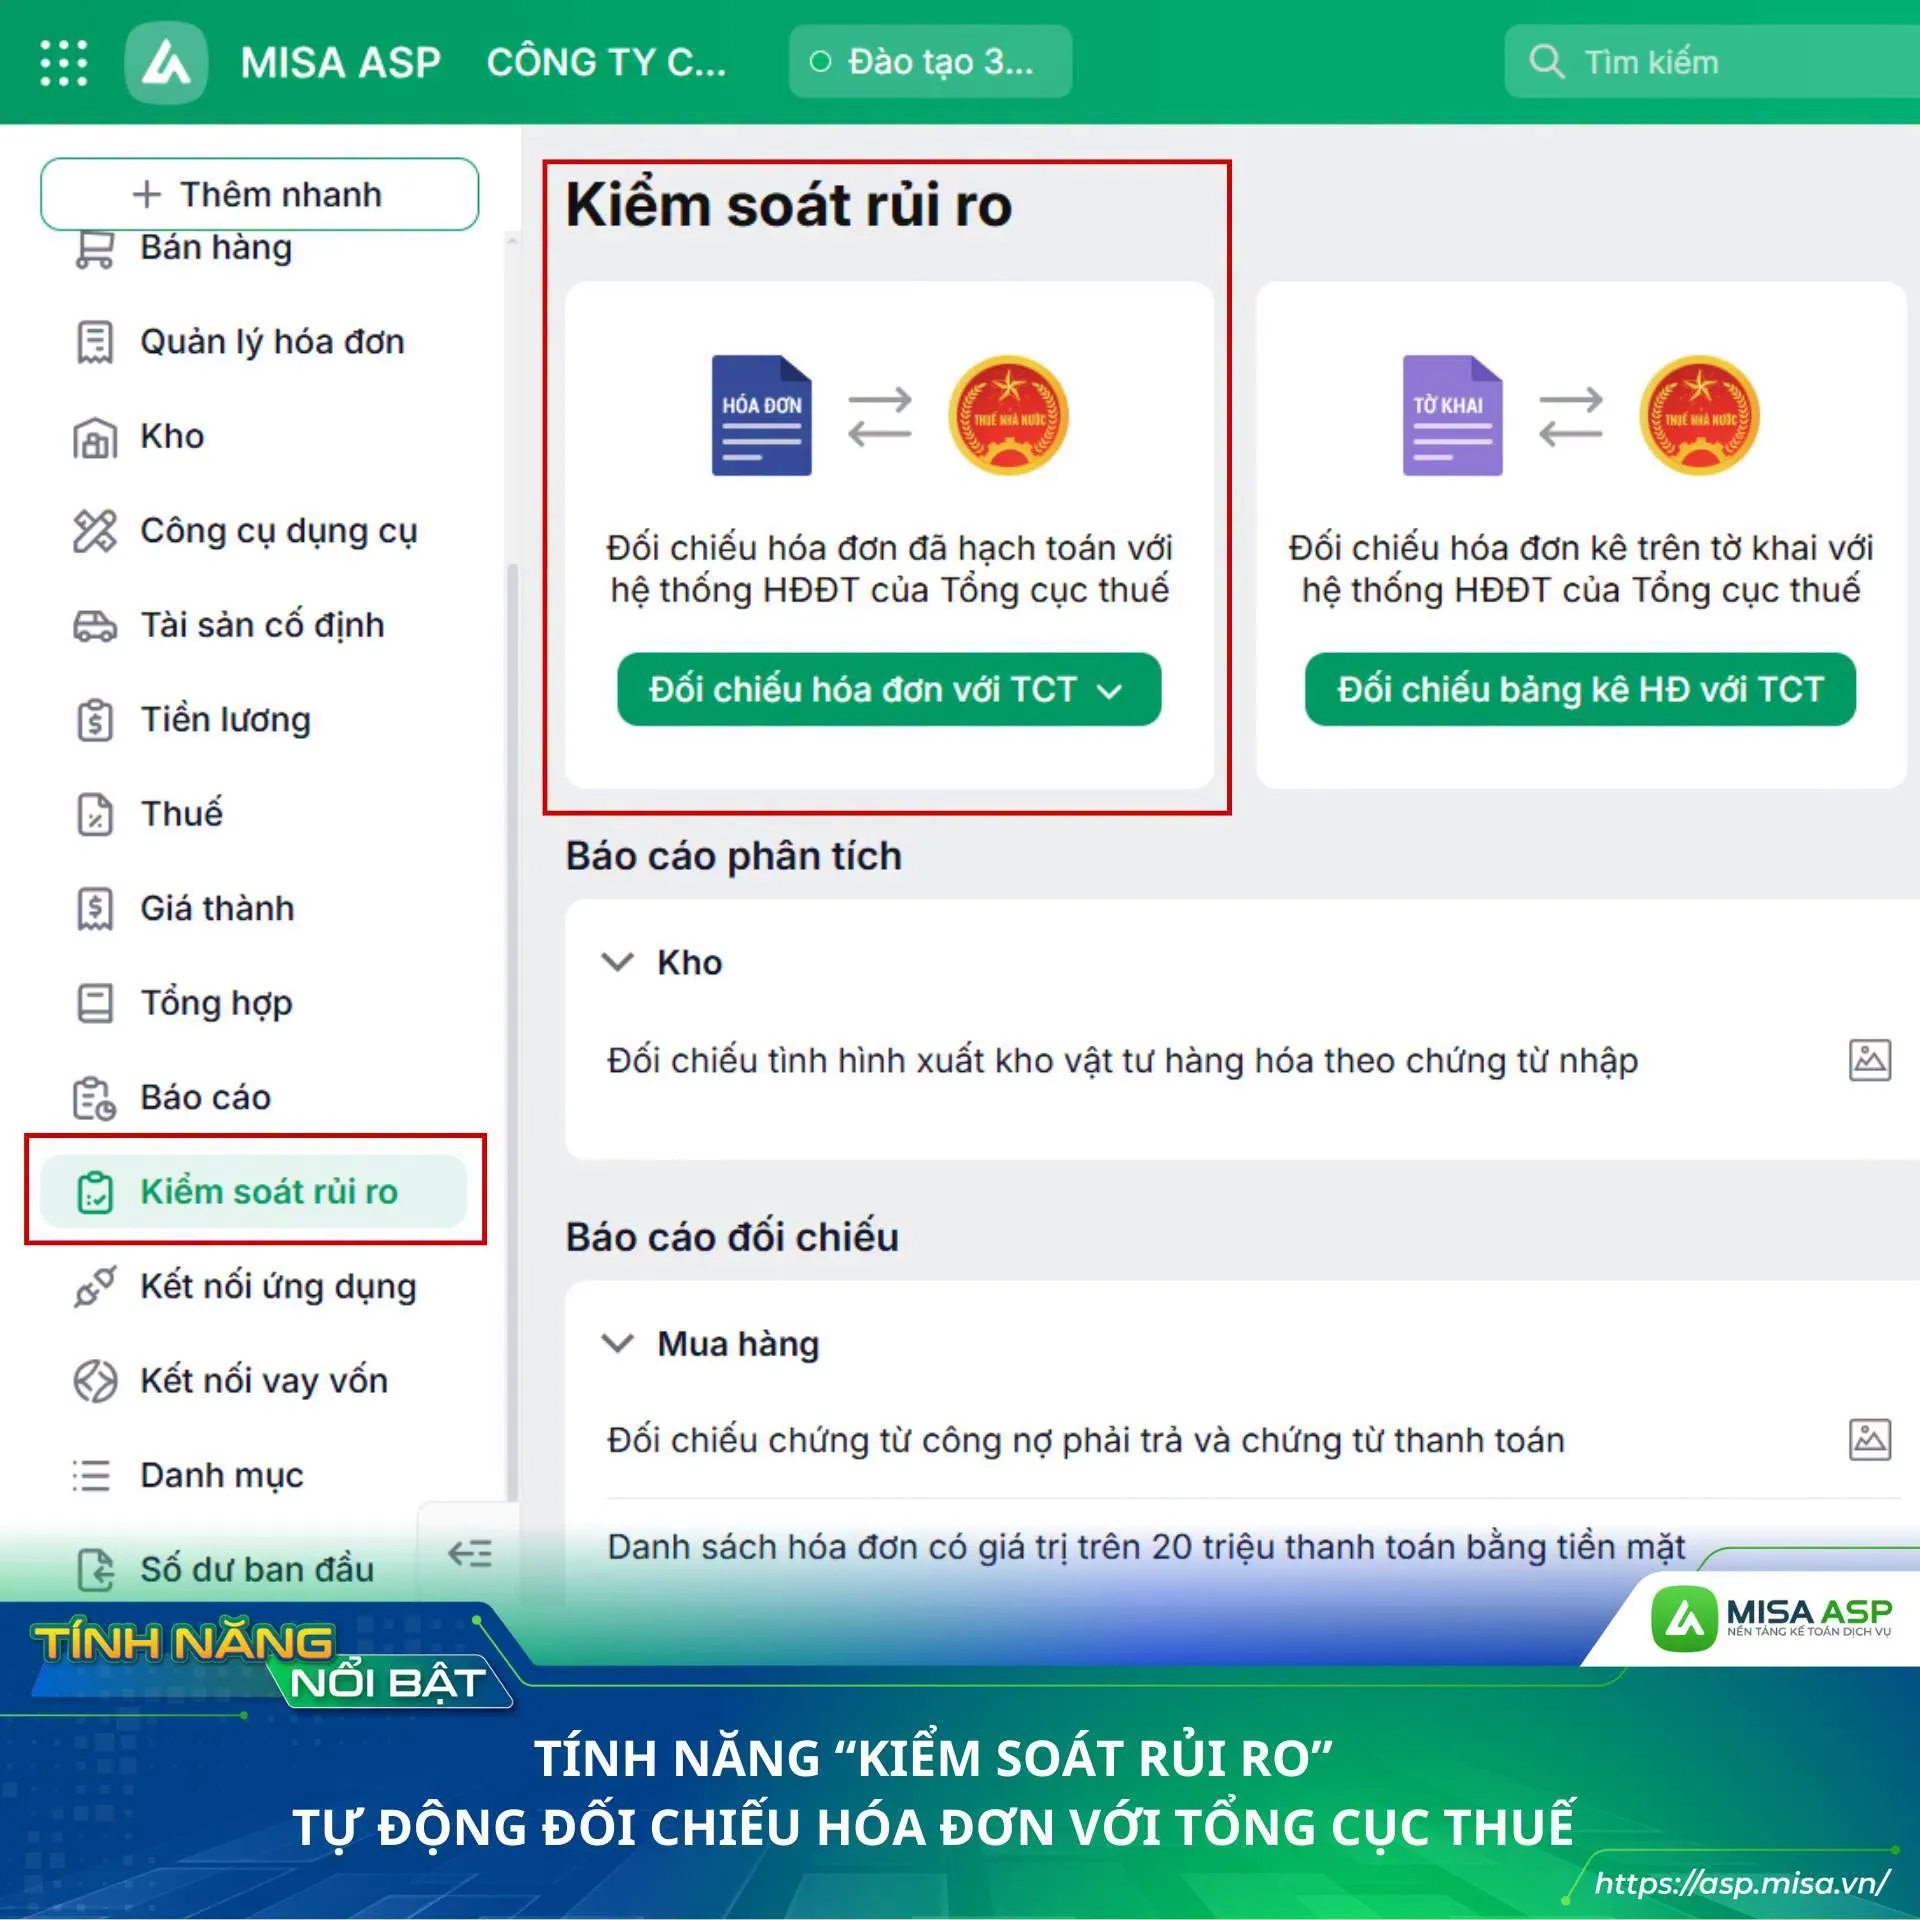
Không chỉ lập hóa đơn thay thế, MISA ASP còn giúp kế toán dịch vụ tăng hiệu suất gấp 10 lần, thu nhập tăng 2–3 lần nhờ:
✓ Hóa đơn đầu vào, đầu ra tự đồng bộ từ NCC về phần mềm hàng đêm
✓ Trợ lý AI AVA tự đọc, phân loại và lập sẵn chứng từ
✓ Tự đối chiếu rủi ro với dữ liệu cơ quan thuế
✓ Nộp tờ khai qua MTAX tích hợp, theo dõi mọi khách hàng trên một màn hình
Trải nghiệm thử tính năng trên MISA ASP →(Miễn phí cho kế toán dịch vụ)