



 MISA ASP
 1 lượt xem
Mức phạt chậm nộp tờ khai được xác định dựa trên số ngày nộp quá hạn, tình trạng phát sinh thuế phải nộp và một số tình tiết của vụ việc. Với tổ chức, mức phạt có thể từ 2 triệu đồng đến 25 triệu đồng; cá nhân, hộ kinh doanh thường áp dụng mức phạt bằng 1/2 mức phạt của tổ chức theo quy định hiện hành.
Mức phạt chậm nộp tờ khai thuế năm 2026 chi tiết
Theo quy định về xử phạt vi phạm hành chính trong lĩnh vực thuế, chậm nộp tờ khai được tính từ ngày liền sau ngày hết hạn nộp hồ sơ khai thuế. Khung phạt đối với tổ chức được tổng hợp như sau:
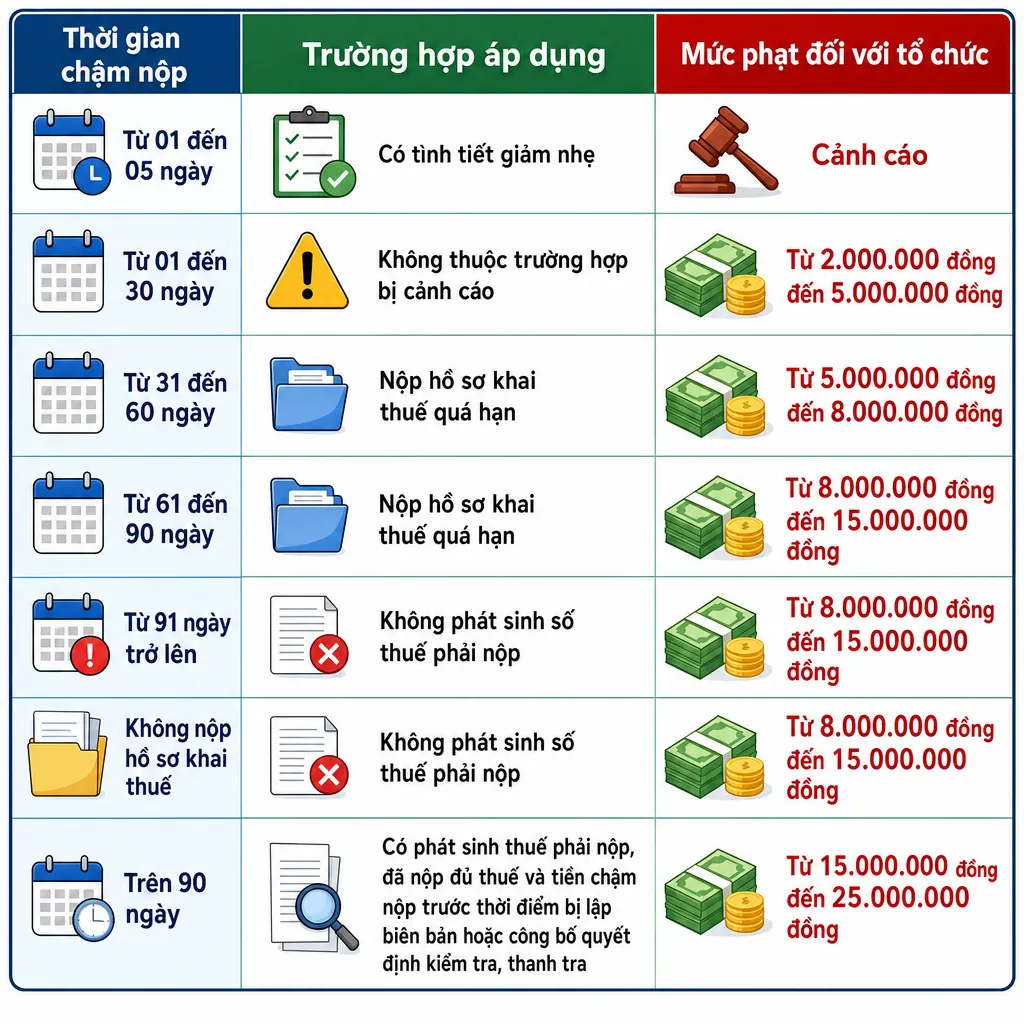
Chậm nộp từ 01 đến 05 ngày
Trường hợp tờ khai được nộp chậm từ 01 đến 05 ngày và có tình tiết giảm nhẹ, người nộp thuế có thể bị áp dụng hình thức cảnh cáo thay vì phạt tiền.
Tình tiết giảm nhẹ cần được xem xét dựa trên hồ sơ, nguyên nhân vi phạm và tình hình thực tế. Doanh nghiệp không nên mặc nhiên cho rằng mọi trường hợp chậm từ 01 đến 05 ngày đều được cảnh cáo. Việc áp dụng hình thức xử phạt cụ thể thuộc thẩm quyền của cơ quan có thẩm quyền xử phạt.
Chậm nộp từ 01 đến 30 ngày
Nếu chậm nộp tờ khai từ 01 đến 30 ngày nhưng không thuộc trường hợp được cảnh cáo, tổ chức có thể bị phạt từ 2.000.000 đồng đến 5.000.000 đồng.
Ví dụ, Công ty A kê khai thuế GTGT theo quý. Hạn nộp hồ sơ khai thuế quý II/2026 là ngày cuối cùng của tháng đầu tiên của quý III/2026. Nếu Công ty A nộp tờ khai sau thời hạn từ 01 đến 30 ngày, doanh nghiệp có thể bị xử phạt trong khung nêu trên.
Chậm nộp từ 31 đến 90 ngày
Mức phạt tăng theo thời gian chậm nộp:
- Chậm từ 31 đến 60 ngày: phạt từ 5.000.000 đồng đến 8.000.000 đồng.
- Chậm từ 61 đến 90 ngày: phạt từ 8.000.000 đồng đến 15.000.000 đồng.
Do đó, kế toán cần xác định chính xác số ngày chậm nộp. Việc chậm thêm một ngày có thể khiến hồ sơ chuyển sang khung phạt cao hơn, đặc biệt khi thời điểm nộp hồ sơ rơi vào sát ranh giới giữa các mốc.
Chậm trên 90 ngày hoặc không nộp hồ sơ khai thuế
Trường hợp chậm từ 91 ngày trở lên nhưng không phát sinh số thuế phải nộp, hoặc không nộp hồ sơ khai thuế nhưng không phát sinh số thuế phải nộp, mức phạt có thể từ 8.000.000 đồng đến 15.000.000 đồng.
Nếu chậm nộp trên 90 ngày và có phát sinh số thuế phải nộp, người nộp thuế có thể bị phạt từ 15.000.000 đồng đến 25.000.000 đồng, với điều kiện đã nộp đủ số thuế và tiền chậm nộp trước thời điểm cơ quan thuế công bố quyết định kiểm tra, thanh tra hoặc lập biên bản về hành vi vi phạm theo quy định áp dụng.
Trong trường hợp số tiền phạt theo khung cao hơn số thuế phát sinh trên hồ sơ khai thuế, mức phạt có thể được giới hạn theo số thuế phát sinh nhưng vẫn phải bảo đảm mức tối thiểu theo quy định.
Căn cứ pháp lý: Điều 13 Nghị định 125/2020/NĐ-CP, được sửa đổi, bổ sung theo các văn bản hiện hành về xử phạt vi phạm hành chính trong lĩnh vực thuế, hóa đơn. Khi hoàn thiện bản đăng tải, cần đối chiếu nguyên văn Điều 13 theo văn bản hợp nhất hoặc văn bản sửa đổi mới nhất tại thời điểm xuất bản.
Phân biệt phạt chậm nộp tờ khai và tiền chậm nộp thuế
Nhiều doanh nghiệp nhầm phạt chậm nộp tờ khai với tiền chậm nộp thuế. Trên thực tế, đây là hai nghĩa vụ độc lập.
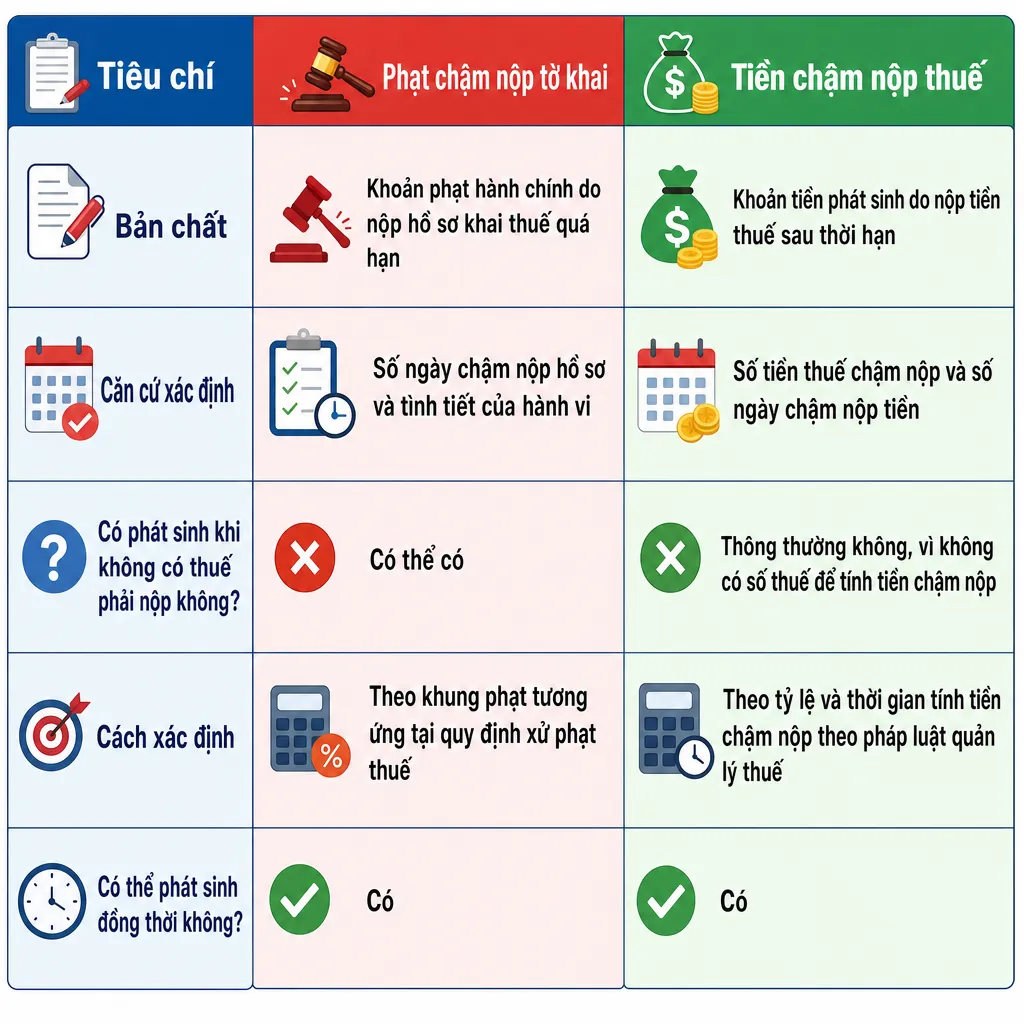
Như vậy, việc đã nộp đủ tiền thuế không đương nhiên loại bỏ khoản phạt do chậm nộp tờ khai. Ngược lại, việc đã nộp tờ khai cũng không làm mất nghĩa vụ nộp tiền chậm nộp nếu tiền thuế được nộp sau hạn.
Cách tính tiền chậm nộp thuế
Theo quy định quản lý thuế hiện hành, tiền chậm nộp thường được xác định theo công thức:
Ví dụ giả định:
- Số thuế GTGT phải nộp: 200.000.000 đồng.
- Thời gian chậm nộp tiền thuế: 15 ngày.
- Tỷ lệ tính tiền chậm nộp: 0,03%/ngày.
Khi đó:
Khoản 900.000 đồng là tiền chậm nộp thuế, không phải mức phạt hành chính do chậm nộp tờ khai. Nếu tờ khai cũng được nộp quá hạn, doanh nghiệp có thể phải xử lý thêm khoản phạt theo khung tương ứng với số ngày chậm nộp hồ sơ.
Lưu ý pháp lý: Từ ngày 01/07/2026, hệ thống văn bản quản lý thuế mới gồm Luật Quản lý thuế số 108/2025/QH15, Nghị định 252/2026/NĐ-CP và Thông tư 89/2026/TT-BTC đã có hiệu lực. Nghị định 252/2026/NĐ-CP quy định chi tiết một số nội dung của Luật Quản lý thuế, trong đó có các quy định liên quan đến thời hạn và thủ tục khai thuế.
Lập & nộp tờ khai thuế trực tiếp trên MISA ASP chỉ với vài click: Tối ưu quy trình, miễn phí cổng MISA mTax
Những điểm vượt trội khi lập & nộp tờ khai thuế trên MISA ASP
-
Tích hợp sẵn cổng MISA mTax – Hoàn toàn miễn phí: Thông thường, nếu không sử dụng MISA ASP, anh/chị KTDV sẽ phải tốn thêm chi phí riêng để mua cổng dịch vụ MISA mTax. Tuy nhiên, khi làm việc trên MISA ASP Kế toán, anh/chị được sử dụng thẳng cổng mTax hoàn toàn MIỄN PHÍ để lập & nộp tờ khai thuế trực tiếp sang Tổng cục Thuế – Nộp trực tiếp trên phần mềm, không cần mất thời gian tải File về máy.
-
Lựa chọn hình thức nộp linh hoạt:
-
Cánh 1: Xuất file chuẩn định dạng XML để đăng tải lên cổng Thuế theo cách truyền thống.
-
Cách 2 (Khuyên dùng): Nộp trực tiếp ngay trên MISA ASP qua cổng MISA mTax không tốn phí, cắt giảm tối đa các khâu trung gian.
-
-
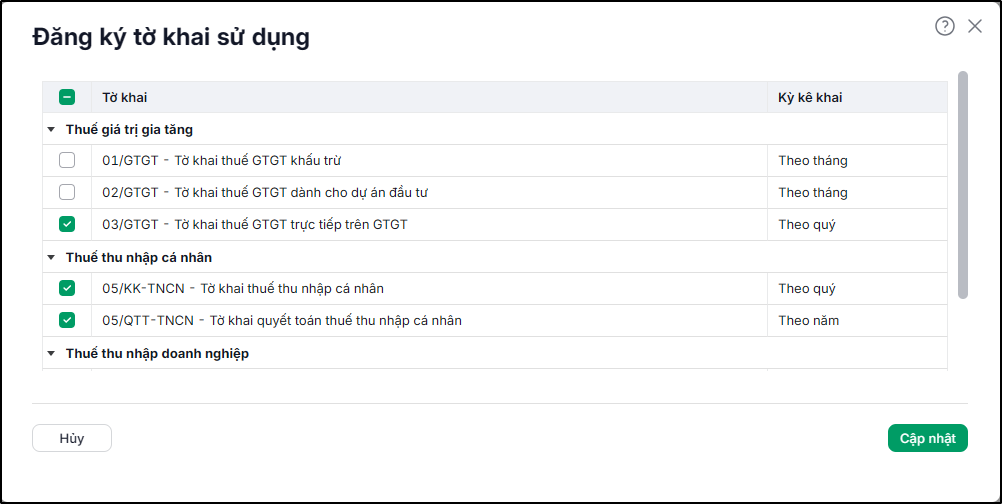
Cập nhật đầy đủ các mẫu tờ khai mới nhất
-
-
Tờ khai 05/KK-TNCN cho Hộ kinh doanh: Cập nhật mẫu tờ khai thuế TNCN mới dành riêng cho hộ kinh doanh, tự động điền dữ liệu chính xác, giảm thiểu tối đa sai sót khi lập báo cáo.
- Tờ khai 01/CNKĐ: Hỗ trợ đầy đủ mẫu tờ khai mới theo quy định pháp luật tại Thông tư 50/2026/TT-BTC (Áp dụng từ kỳ thuế tháng 05/2026), giúp chuẩn hóa báo cáo thuế đúng quy định.
-
Các bước thực hiện đơn giản
Để lập & nộp tờ khai thuế trực tiếp qua MISA mTax trên phần mềm MISA ASP, anh/chị chỉ cần hoàn tất 2 bước thiết lập ban đầu:
-
Đăng ký ngừng sử dụng dịch vụ thuế điện tử của đơn vị khác (nếu có).
-
Đăng ký sử dụng dịch vụ thuế điện tử của MISA (ngay trên hệ thống).
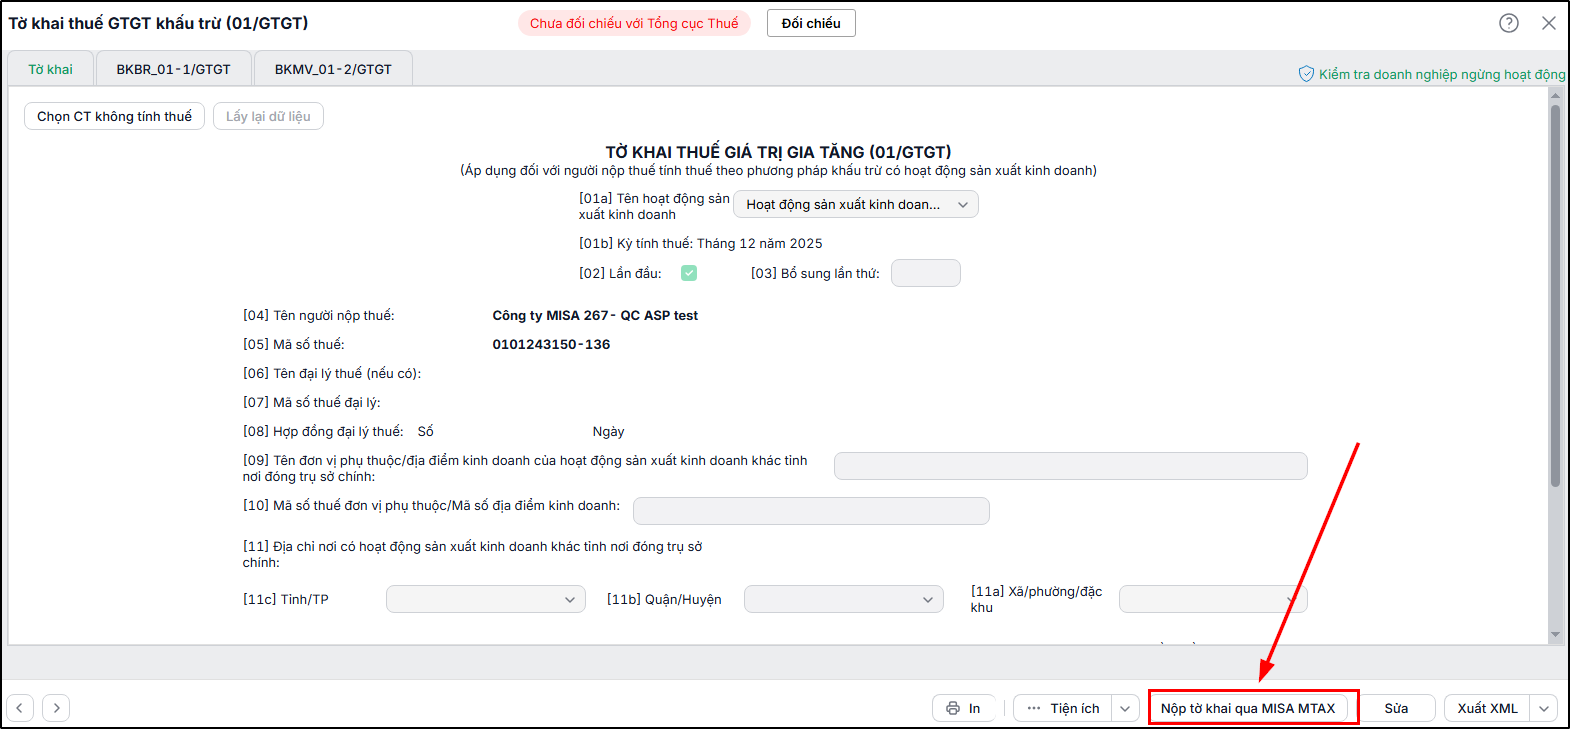
Sau khi hoàn tất, tại giao diện lập tờ khai (như Tờ khai quyết toán thuế TNCN 05/QTT-TNCN, Tờ khai hộ kinh doanh,…), anh/chị chỉ cần chọn nút [Nộp tờ khai qua MISA MTA X] hoặc [Xuất XML] ngay ở thanh công cụ phía dưới màn hình.
Xin mời anh/chị xem chi tiết giao diện thao tác dưới đây:
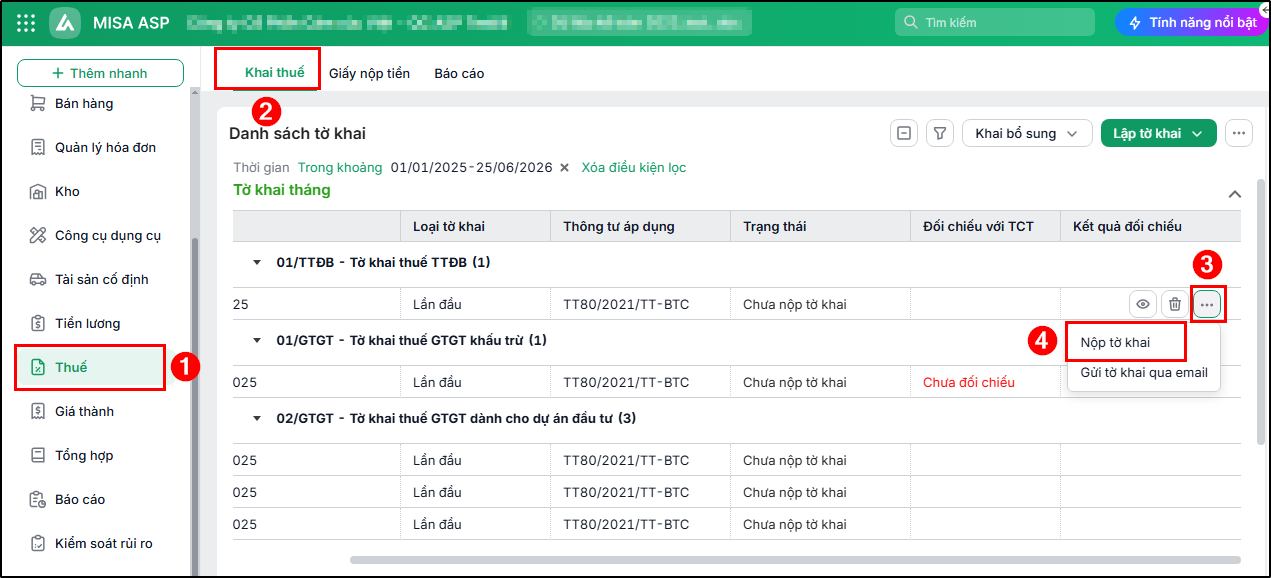
Cách 1: Nộp tờ khai từ danh sách tờ khai thuế
Chọn tờ khai cần nộp trên danh sách tờ khai thuế, nhấn Nộp tờ khai:
Cách 2: Nộp tờ khai từ giao diện chi tiết tờ khai
Mở giao diện chi tiết tờ khai cần nộp qua mTax, nhấn Nộp tờ khai qua MTAX:
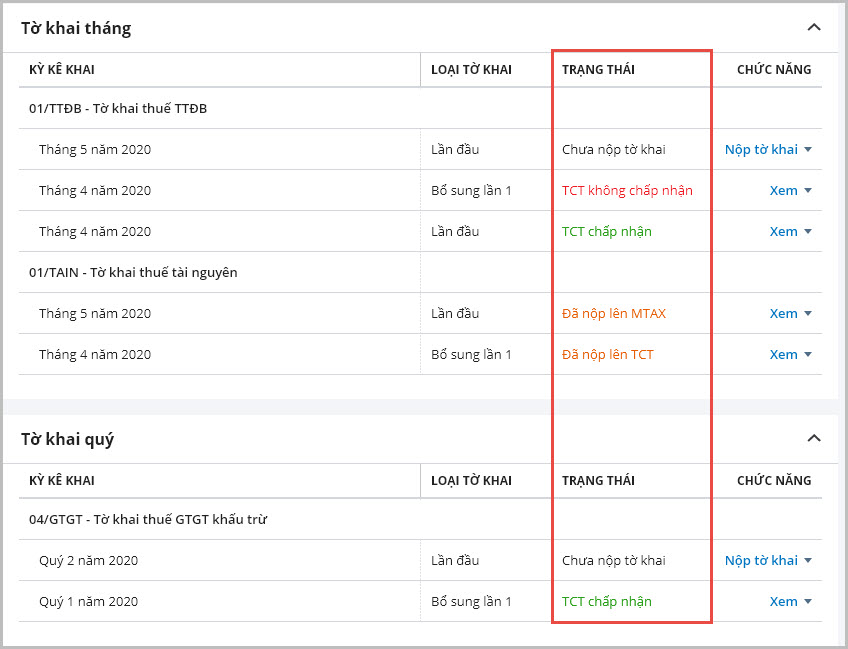
Theo dõi trạng thái tờ khai sau khi nộp
- Có thể nắm được trạng thái của tờ khai sau khi thực hiện nộp tờ khai qua MISA mTax:
MISA ASP là nền tảng kế toán dịch vụ giúp các doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh có nhu cầu thuê dịch vụ kế toán tìm kiếm được các tổ chức cung ứng dịch vụ kế toán, thuế uy tín, chất lượng, chuyên nghiệp trên toàn quốc.
Một số tính năng ưu việt của MISA ASP như:
- Cho phép KTDV nhập khẩu trực tiếp giao dịch ngân hàng từ sao kê ngân hàng để tiết kiệm thời gian nhập liệu
- MISA ASP cung cấp công cụ giúp Kiểm tra các dấu hiệu sai sót có thể xảy ra trong quá trình nhập liệu và đối chiếu các sổ sách với nhau nhằm đảm bảo tính đúng đắn của dữ liệu. Khi phát hiện sai sót, phần mềm bổ sung hướng dẫn xử lý giúp KTDV nhanh chóng khắc phục số liệu.
- Tự động lập tờ khai báo cáo không cần qua HTKK
- Tiện ích đánh lại số chứng từ hàng loạt theo nhiều tùy chọn
- Tiện ích khấu hao hàng loạt CCDC, Chi phí trả trước và TSCĐ
- Xuất khẩu hàng loạt chứng từ, sổ sách
- MISA ASP tích hợp trực tiếp với cơ quan thuế, nhập liệu hàng loạt XML PDF, tra cứu hàng loạt tờ khai.
Mời anh/chị đăng ký theo form dưới đây để nhận được sự tư vấn kịp thời và trải nghiệm miễn phí nền tảng kế toán dịch vụ hàng đầu hiện nay: