



 MISA ASP
 13 lượt xem
Tờ khai thuế GTGT theo phương pháp khấu trừ hiện dùng mẫu 01/GTGT tại Thông tư 89/2026/TT-BTC, áp dụng từ kỳ tháng 7 hoặc quý 3/2026, hạn nộp quý 3 là 02/11/2026. Dưới đây là cách lập từng chỉ tiêu và các điểm cần soát trước khi nộp.
1. Mẫu tờ khai thuế GTGT mới nhất 2026 theo Thông tư 89
Thông tư 89/2026/TT-BTC ban hành ngày 30/6/2026, có hiệu lực từ 01/7/2026 và thay thế Thông tư 80/2021/TT-BTC. Hệ thống mẫu tờ khai thuế GTGT vì vậy cũng chuyển sang Phụ lục I của Thông tư 89.
1.1. Tổng hợp 5 mẫu tờ khai thuế GTGT và trường hợp áp dụng
| Mẫu | Đối tượng áp dụng |
|---|---|
| 01/GTGT | Người nộp thuế tính thuế theo phương pháp khấu trừ có hoạt động sản xuất, kinh doanh |
| 02/GTGT | Người nộp thuế tính thuế theo phương pháp khấu trừ có dự án đầu tư thuộc diện được hoàn thuế |
| 03/GTGT | Hoạt động mua bán, chế tác vàng bạc, đá quý tính thuế theo phương pháp trực tiếp trên giá trị gia tăng |
| 04/GTGT | Người nộp thuế tính thuế theo phương pháp trực tiếp trên doanh thu |
| 05/GTGT | Người nộp thuế tính thuế theo phương pháp khấu trừ có hoạt động xây dựng, chuyển nhượng bất động sản tại tỉnh khác nơi đóng trụ sở chính |
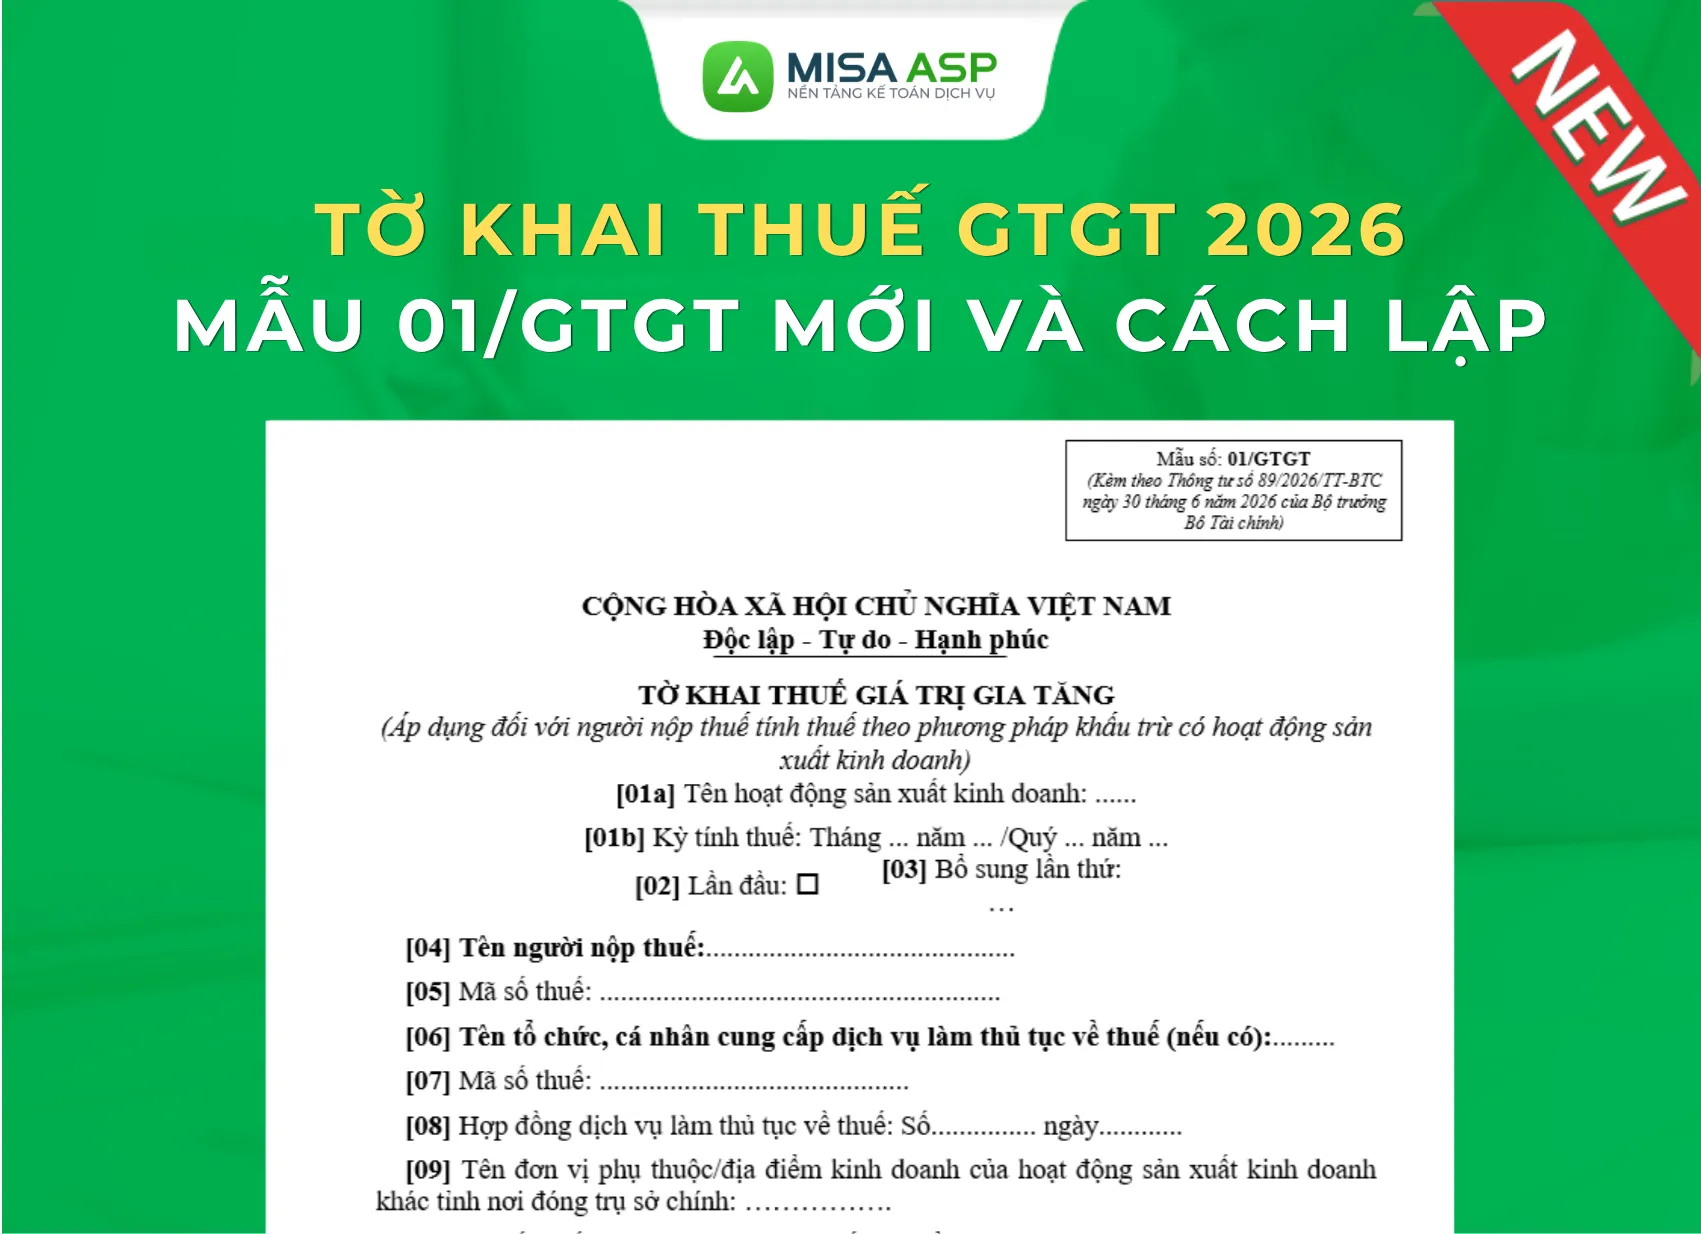
Phần lớn doanh nghiệp chỉ dùng mẫu 01 GTGT (Tải mẫu tại đây). Bạn có thể tải tờ khai 01 GTGT theo Thông tư 89 để đối chiếu. So với mẫu cũ, mẫu mới bổ sung chỉ tiêu [32b], [34a], bỏ chỉ tiêu [11b], sửa công thức [27], [34] và sửa cách khai [37], [38], [39a] (Mục 3 Công văn 5746/CT-CS ngày 10/8/2026 của Cục Thuế).
1.2. Kỳ quý 3/2026 dùng mẫu theo Thông tư 89 hay Thông tư 80?
Theo khoản 1 Điều 100 Thông tư 89/2026/TT-BTC, hồ sơ khai thuế có kỳ tính thuế trước 01/7/2026 vẫn dùng mẫu cũ. Như vậy, từ tháng 7/2026 hoặc quý 3/2026 trở đi, về nguyên tắc phải dùng mẫu theo Thông tư 89.
Trên thực tế, HTKK 5.7.9 (phát hành ngày 07/10/2026) vẫn chưa cập nhật mẫu 01/GTGT mới. Quyết định 1934/QĐ-BTC năm 2026 đã tính đến tình huống này:
“Từ ngày 01/7/2026 đến thời điểm theo lộ trình của cơ quan thuế quy định tại khoản 2 Điều 99 Thông tư số 89/2026/TT-BTC, NNT được áp dụng các mẫu hồ sơ khai thuế GTGT, hồ sơ hoàn thuế ban hành kèm theo Thông tư số 80/2021/TT-BTC ngày 29/9/2021 của Bộ Tài chính và các văn bản sửa đổi, bổ sung cho tất cả các kỳ tính thuế.” (Ghi chú thành phần hồ sơ, Quyết định 1934/QĐ-BTC năm 2026)
Theo đó, nếu hệ thống đã có mẫu mới thì dùng mẫu mới. Nếu hệ thống chỉ hỗ trợ mẫu theo Thông tư 80 thì cứ dùng mẫu đó, không chờ nâng cấp, nhưng vẫn phải nộp đúng hạn.
2. Cách lập tờ khai thuế GTGT mẫu 01/GTGT trên HTKK
» Cách lập tờ khai thuế GTGT trên HTKK gồm 3 bước cụ thể:
Bước 1: Đăng nhập và chọn tờ khai. Đăng nhập HTKK bằng mã số thuế của doanh nghiệp, chọn mục Thuế giá trị gia tăng, rồi chọn Tờ khai thuế GTGT (01/GTGT).
Bước 2: Khai thông tin kỳ thuế, ngành nghề và phụ lục.
Chọn kỳ khai theo tháng hoặc theo quý, danh mục ngành nghề và phụ lục kê khai đi kèm. Doanh nghiệp chỉ sản xuất, kinh doanh thông thường thì không phải phân bổ thuế GTGT. Các trường hợp phải phân bổ theo điểm a khoản 2 Điều 15 Nghị định 252/2026/NĐ-CP gồm:
- Xổ số điện toán.
- Xây dựng theo hợp đồng từ 1 tỷ đồng (đã gồm thuế GTGT) trở lên, trừ xây dựng trong khu phi thuế quan và các hoạt động tư vấn, khảo sát, thiết kế, kế toán, bảo hiểm.
- Chuyển nhượng bất động sản, trừ dự án hạ tầng, nhà để chuyển nhượng (kể cả thu tiền ứng trước theo tiến độ).
- Cơ sở sản xuất của đơn vị phụ thuộc hoặc địa điểm kinh doanh (kể cả gia công, lắp ráp) và điện mặt trời mái nhà, trừ doanh nghiệp siêu nhỏ.
- Nhà máy thủy điện nằm trên nhiều tỉnh.
- Viễn thông trả sau.
Bước 3: Nhập số liệu và kết xuất XML. Nhập các chỉ tiêu trên tờ khai, kiểm tra lại rồi kết xuất file XML để nộp lên cơ quan thuế.
Với kế toán làm sổ cho nhiều doanh nghiệp, mỗi kỳ quý phải lặp lại 3 bước này cho từng khách hàng. Khi đó, một phần mềm kế toán dịch vụ giúp gom dữ liệu hóa đơn và theo dõi tình trạng nộp tờ khai của mọi khách hàng ở một nơi.
» Cách lập tờ khai thuế GTGT trên MISA ASP với vài bước đơn giản:
Trên MISA ASP, kế toán không phải nhập tay từng chỉ tiêu như HTKK. Hệ thống tự lấy số liệu lên tờ khai và phụ lục, bạn chỉ cần kiểm tra và chỉnh sửa nếu cần.
Hướng dẫn thao tác trên MISA ASP
Bước 1: Vào phân hệ Thuế \ tab Khai thuế, nhấn trỏ xuống ⏷ tại nút chức năng Lập tờ khai, chọn Tờ khai thuế GTGT khấu trừ (01/GTGT).
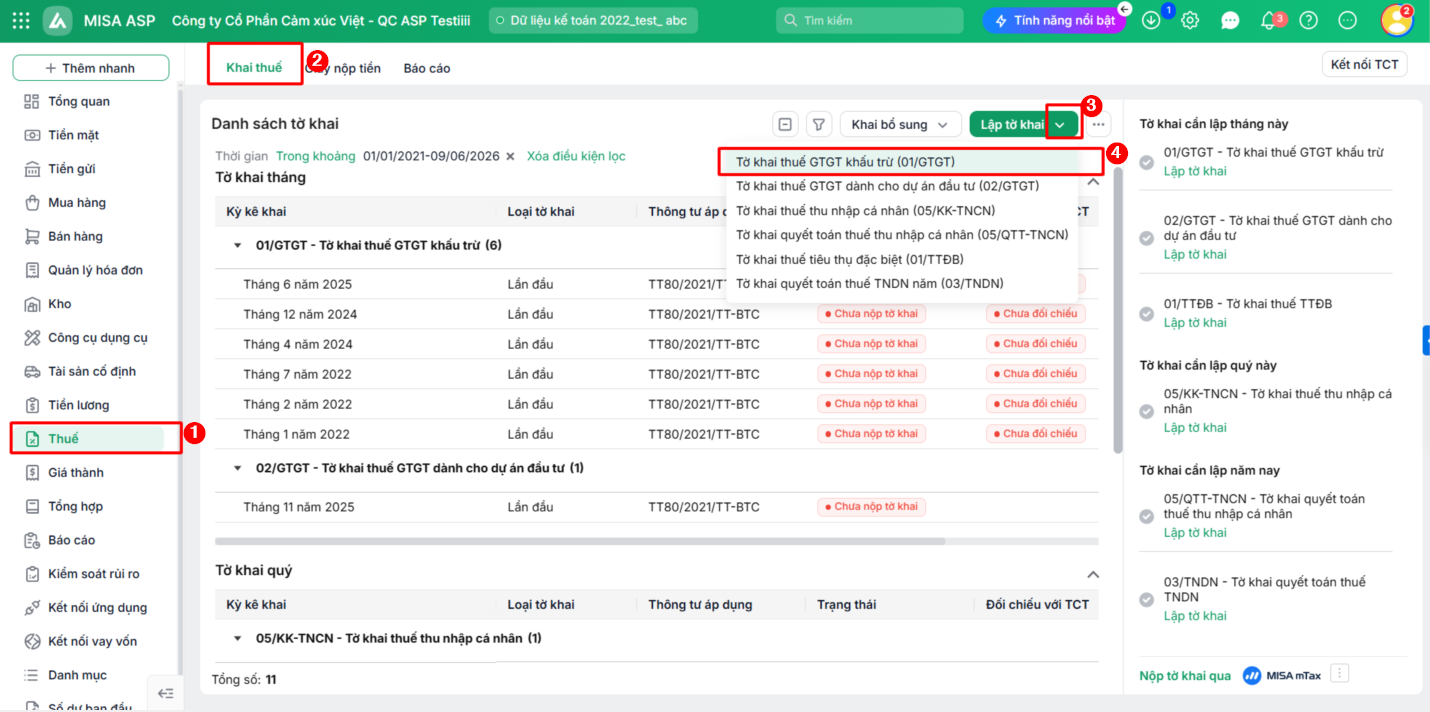
Bước 2: Chọn kỳ tính thuế, tích chọn các phụ lục kèm theo tờ khai thuế GTGT, sau đó nhấn Đồng ý.
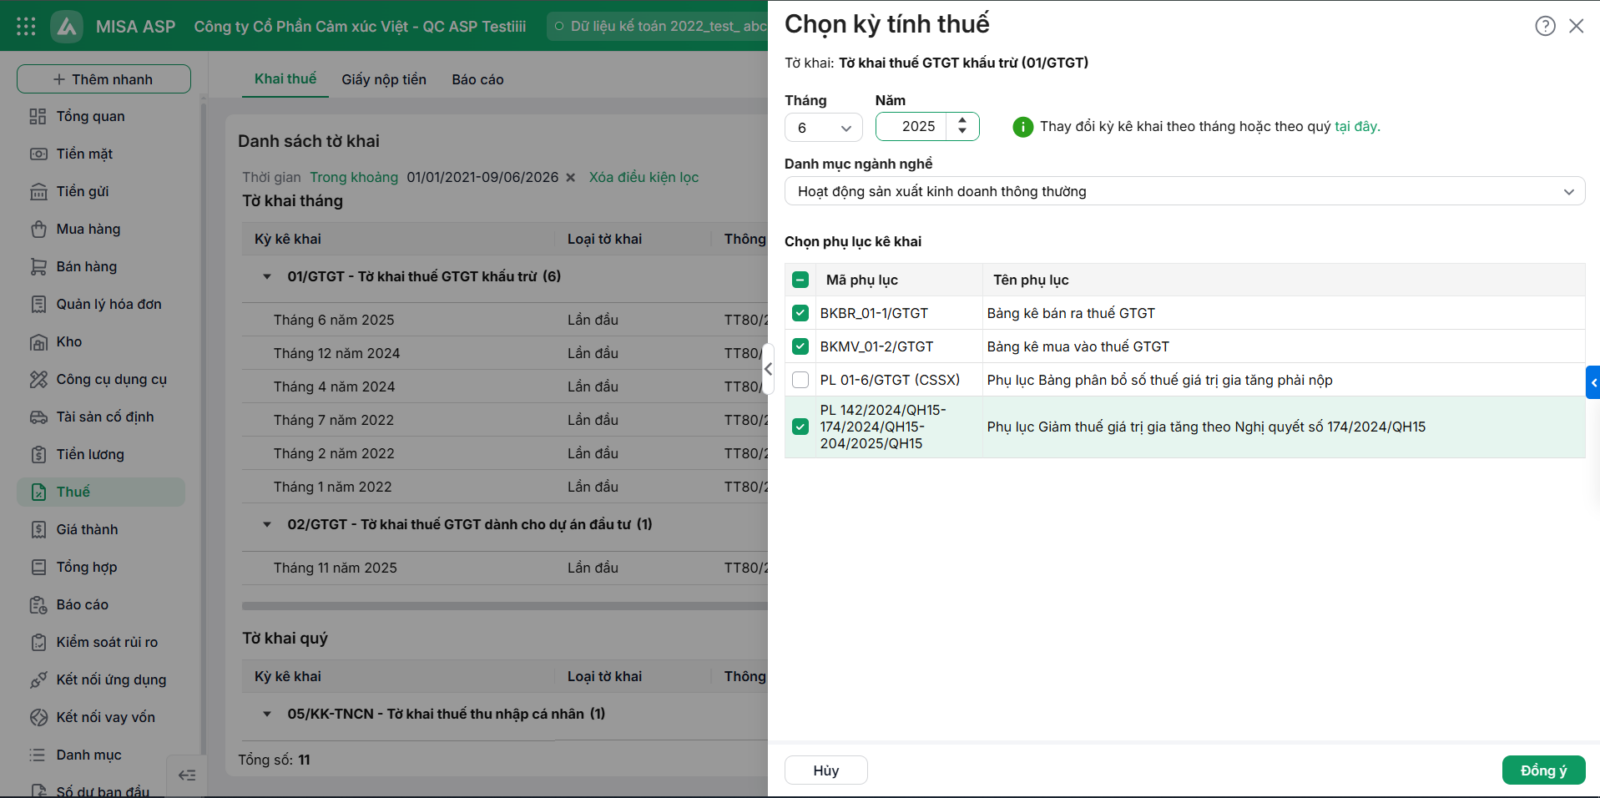
Bước 3: Hệ thống tự động lấy thông tin lên tờ khai và các phụ lục kèm theo, tuy nhiên vẫn cho sửa đổi, bổ sung thông tin.
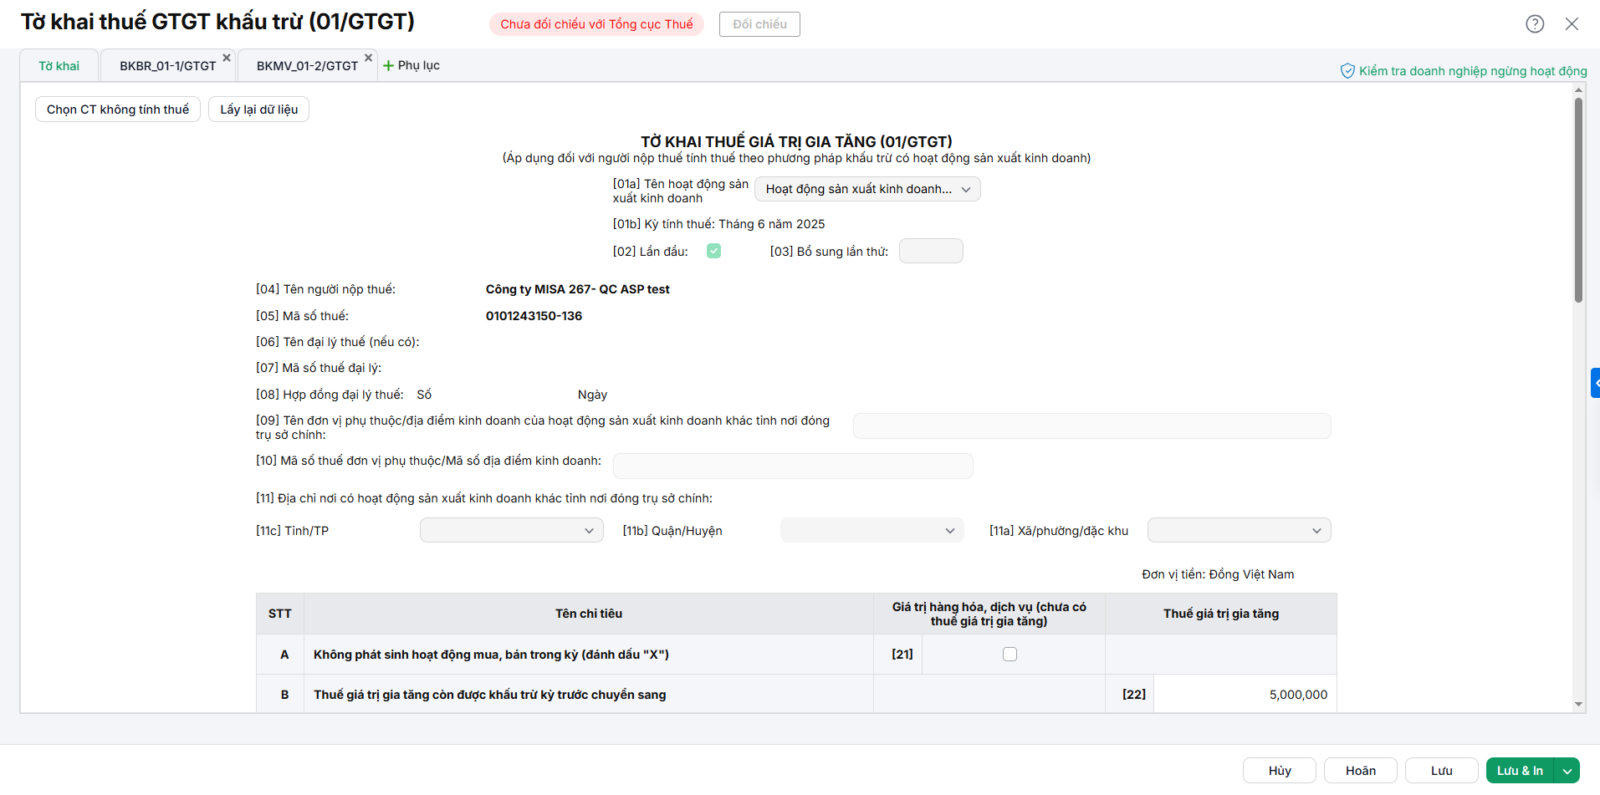
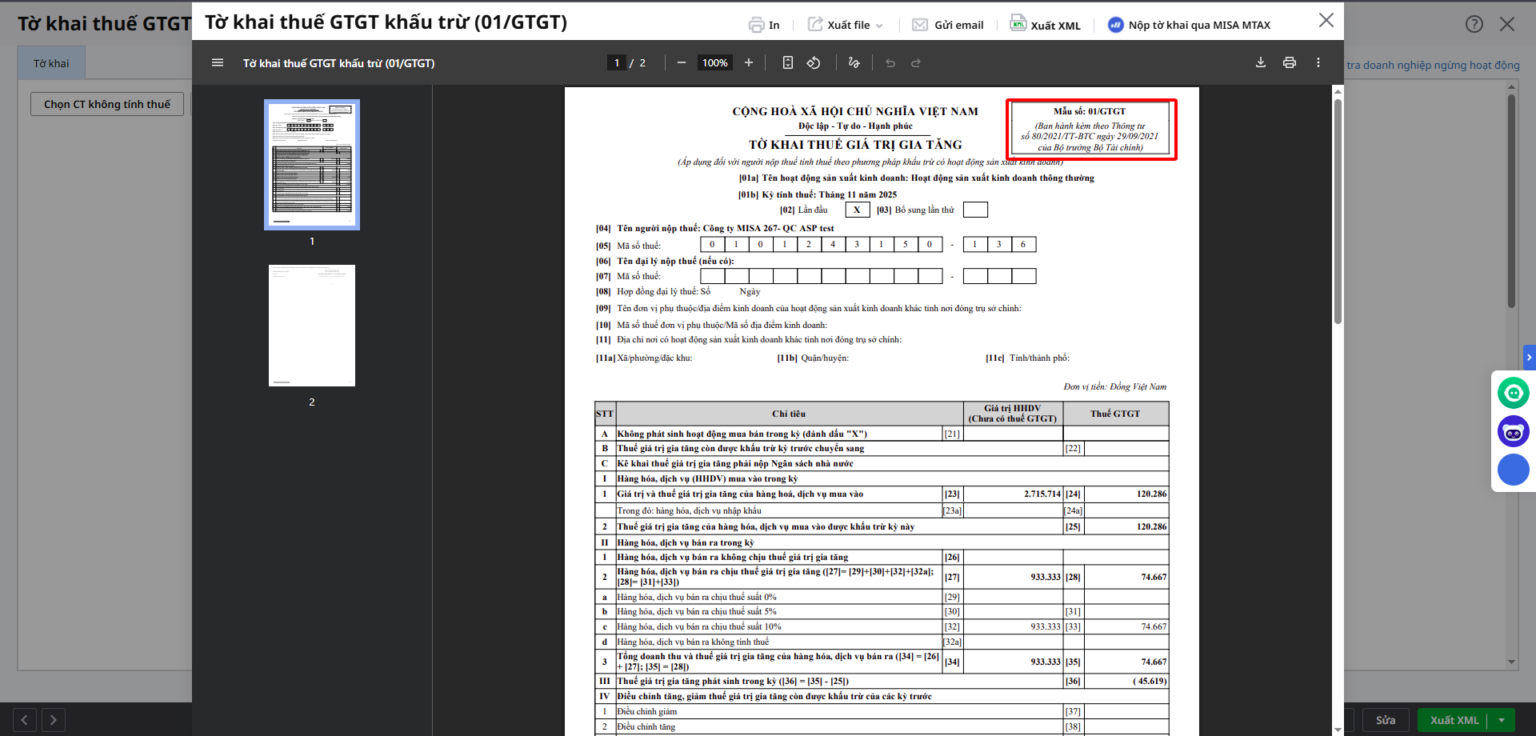
Bước 4: Sau khi khai báo và kiểm tra thông tin trên tờ khai và phụ lục, nhấn Lưu.
⟶ TRẢI NGHIỆM THỬ TÍNH NĂNG TRÊN MISA ASP ⟵(Miễn phí cho kế toán dịch vụ)
3. Hướng dẫn ghi các chỉ tiêu trên tờ khai thuế GTGT
Các chỉ tiêu trên tờ khai thuế GTGT chia thành 2 nhóm. Nhóm bạn phải tự điền gồm [21], [22], [23], [24], [25], [26], [29], [30], [31], [32], [33], [32a], [37], [38], [39a], [40b], [42].
Các chỉ tiêu còn lại HTKK tự tính theo công thức in trên tờ khai.
3.1. Phần thông tin chung: chỉ tiêu [01a] đến [11]
Chỉ tiêu [01a] chọn một trong các hoạt động: sản xuất kinh doanh thông thường; xổ số kiến thiết, xổ số điện toán; khai thác dầu khí; dự án đầu tư cơ sở hạ tầng, nhà để chuyển nhượng khác tỉnh nơi đóng trụ sở chính; nhà máy sản xuất điện khác tỉnh nơi đóng trụ sở chính. [01b] là kỳ tính thuế, [02] đánh dấu nếu khai lần đầu, [03] ghi số lần khai bổ sung.
Chỉ tiêu [06], [07], [08] dành cho tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế (nếu có). Nếu bạn là kế toán dịch vụ hoặc đại lý thuế khai thay khách hàng, đây là chỗ ghi tên, mã số thuế và số hợp đồng dịch vụ.
Chỉ tiêu [09], [10], [11] khai thông tin đơn vị phụ thuộc, địa điểm kinh doanh đóng ở tỉnh khác nơi đặt trụ sở chính. Có nhiều đơn vị trên nhiều xã, phường, đặc khu thì chọn 1 đơn vị đại diện để kê khai. Mẫu mới đã bỏ chỉ tiêu [11b] (cấp huyện), địa chỉ chỉ còn [11a] xã/phường/đặc khu và [11c] tỉnh/thành phố.
3.2. Thuế GTGT đầu vào: chỉ tiêu [21] đến [25]
Chỉ tiêu [21] – Không phát sinh hoạt động mua, bán trong kỳ. Chỉ đánh dấu “X” khi trong kỳ đồng thời không mua và không bán hàng hóa, dịch vụ. Quý có bất kỳ giao dịch mua vào hoặc bán ra nào thì không đánh dấu [21]. Khi đã đánh dấu, bạn vẫn phải nộp tờ khai nhưng không cần điền số 0 vào các chỉ tiêu mua, bán.
Chỉ tiêu [22] – Thuế GTGT còn được khấu trừ kỳ trước chuyển sang. Số ghi vào [22] kỳ này chính là số thuế còn được khấu trừ chuyển kỳ sau, tức chỉ tiêu [43], trên tờ khai của kỳ liền trước. Ví dụ, [22] quý 3/2026 lấy từ [43] quý 2/2026. Bạn lấy số trên tờ khai chính thức, không lấy trên tờ khai bổ sung. Số thuế còn nộp thiếu hay nộp thừa của kỳ trước không ghi vào [22]. HTKK thường tự chuyển số này sang, nhưng nếu cài lại HTKK hoặc cài mới trên máy khác thì bạn phải nhập tay.
Chỉ tiêu [23], [24] – Hàng hóa, dịch vụ mua vào. [23] ghi tổng giá trị mua vào trong kỳ chưa có thuế GTGT, gồm cả mua trong nước và nhập khẩu. [24] ghi tổng thuế GTGT đầu vào tương ứng, gồm cả phần được và không được khấu trừ.
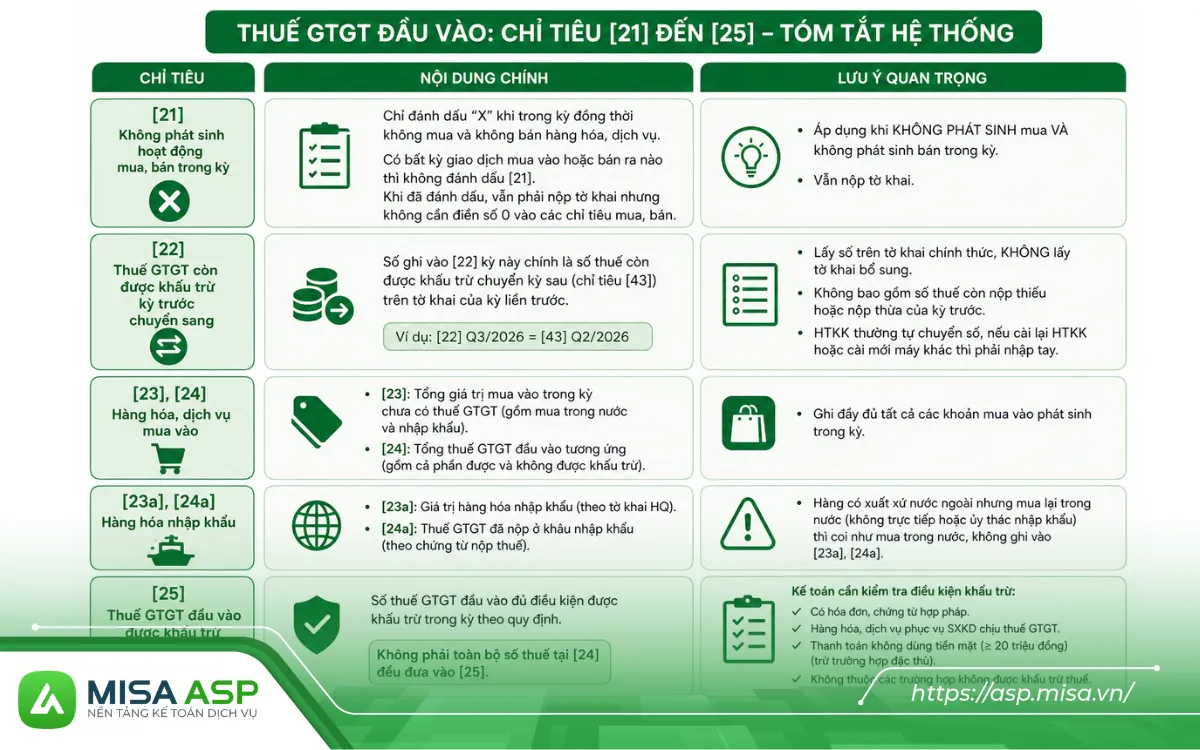
Chỉ tiêu [23a], [24a] – Hàng hóa nhập khẩu. Theo dõi riêng giá trị và thuế GTGT đã nộp ở khâu nhập khẩu, căn cứ tờ khai hải quan, chứng từ nộp thuế. Hàng có xuất xứ nước ngoài nhưng mua lại trong nước (không trực tiếp hoặc ủy thác nhập khẩu) thì coi như mua trong nước, không ghi vào [23a], [24a].
Chỉ tiêu [25] – Thuế GTGT đầu vào được khấu trừ kỳ này. Không phải toàn bộ số thuế tại [24] đều mặc nhiên đưa vào [25], chỉ đưa phần đủ điều kiện khấu trừ theo quy định. Kế toán cần kiểm tra:
- Hóa đơn, chứng từ hợp pháp.
- Hàng hóa, dịch vụ phục vụ hoạt động chịu thuế.
- Điều kiện thanh toán không dùng tiền mặt đối với trường hợp pháp luật yêu cầu.
- Các điều kiện khấu trừ khác.
Đặc biệt, với hàng hóa, dịch vụ mua vào từ 05 triệu đồng trở lên (đã bao gồm thuế GTGT), cần kiểm tra chứng từ thanh toán không dùng tiền mặt.
3.3. Doanh thu và thuế GTGT đầu ra: chỉ tiêu [26] đến [35]
Không nên gom tất cả doanh thu vào một chỉ tiêu, mà phải phân loại đúng bản chất và thuế suất của từng nhóm hàng hóa, dịch vụ.
| Chỉ tiêu | Nội dung |
|---|---|
| [26] | Hàng hóa, dịch vụ bán ra không chịu thuế GTGT |
| [29] | Doanh thu thuế suất 0% |
| [30] – [31] | Doanh thu thuế suất 5% – Thuế GTGT tương ứng |
| [32] – [33] | Doanh thu thuế suất 10% – Thuế GTGT tương ứng |
| [32a] | Hàng hóa, dịch vụ bán ra không phải kê khai, tính nộp thuế GTGT |
| [32b] | Hàng hóa, dịch vụ bán ra không tính vào giá tính thuế GTGT (chỉ tiêu mới) |
| [34a] | Hàng hóa, dịch vụ bán ra không thuộc phạm vi điều chỉnh của pháp luật thuế GTGT (chỉ tiêu mới) |
| [27] | = [29] + [30] + [32] + [32a] – [32b] |
| [28] | = [31] + [33] |
| [34] | = [26] + [27] + [34a] |
| [35] | = [28] |
Với chỉ tiêu [32b], hướng dẫn tại mẫu 01/GTGT ghi:
“Chỉ tiêu [32b]: Khai giá trị hàng hóa, dịch vụ thuộc trường hợp không tính vào giá tính thuế giá trị gia tăng theo quy định của pháp luật thuế giá trị gia tăng.” (Hướng dẫn ghi Mẫu số 01/GTGT, Phụ lục I Thông tư 89/2026/TT-BTC)
Chỉ tiêu [34a] dùng để khai doanh thu theo khoản 2 Điều 40 Nghị định 181/2025/NĐ-CP (Công văn 5746/CT-CS). Bốn chỉ tiêu [26], [32a], [32b], [34a] là 4 nhóm khác nhau. Không nên thấy hóa đơn không có thuế GTGT là đưa tất cả vào [26].
Hàng hóa, dịch vụ đang được giảm thuế từ 10% xuống 8% theo Nghị định 174/2025/NĐ-CP (áp dụng đến hết 31/12/2026) vẫn ghi doanh thu vào [32]. Bạn lập thêm phụ lục giảm thuế đi kèm tờ khai, HTKK sẽ tự trừ số thuế được giảm khỏi [33].
3.4. Thuế phát sinh và điều chỉnh: chỉ tiêu [36] đến [39a]
Chỉ tiêu [36] – Thuế GTGT phát sinh trong kỳ = [35] – [25]. Đây là bước xác định thuế đầu ra sau khi trừ thuế đầu vào được khấu trừ.
Chỉ tiêu [37] – Điều chỉnh giảm, [38] – Điều chỉnh tăng số thuế GTGT còn được khấu trừ của các kỳ trước. Đây là phần thay đổi nhiều nhất trên mẫu mới:
“- Trường hợp hàng hóa, dịch vụ mua trả chậm, trả góp có giá trị hàng hóa, dịch vụ mua từ 05 triệu đồng trở lên, cơ sở kinh doanh kê khai, điều chỉnh giảm số thuế giá trị gia tăng đầu vào được khấu trừ đối với phần giá trị hàng hóa, dịch vụ không có chứng từ thanh toán không dùng tiền mặt vào chỉ tiêu [37] kỳ tính thuế phát sinh nghĩa vụ thanh toán theo hợp đồng, phụ lục hợp đồng (không phải khai bổ sung hồ sơ khai thuế).
- Trường hợp sau khi điều chỉnh, cơ sở kinh doanh có chứng từ thanh toán không dùng tiền mặt thì cơ sở kinh doanh được kê khai, khấu trừ số thuế giá trị gia tăng đầu vào đối với phần giá trị hàng hóa, dịch vụ có chứng từ thanh toán không dùng tiền mặt vào chỉ tiêu [38] kỳ tính thuế có chứng từ thanh toán không dùng tiền mặt.
- Trường hợp người nộp thuế phát hiện số thuế giá trị gia tăng đầu vào khi kê khai, khấu trừ bị sai, sót thực hiện khai vào chỉ tiêu [37] hoặc [38] tháng, quý phát hiện sai, sót nếu việc khai thuế được thực hiện vào tháng, quý phát sinh thuế giá trị gia tăng đầu vào bị sai, sót làm giảm số tiền thuế phải nộp hoặc chỉ làm tăng hoặc giảm số thuế giá trị gia tăng còn được khấu trừ chuyển kỳ sau (không phải khai bổ sung hồ sơ khai thuế).
- Trường hợp người mua nhận được hóa đơn điều chỉnh, hóa đơn thay thế thuộc các trường hợp theo quy định tại khoản 5 Điều 10 Thông tư số 91/2026/TT-BTC ngày 30/6/2026 của Bộ Tài chính thì kê khai vào chỉ tiêu [37] hoặc [38] của kỳ tính thuế nhận được hóa đơn điều chỉnh, hóa đơn thay thế (không phải khai bổ sung hồ sơ khai thuế).
- Trường hợp người nộp thuế chuyển đổi phương pháp tính thuế từ phương pháp khấu trừ thuế sang phương pháp trực tiếp trên doanh thu thì kê khai điều chỉnh giảm số thuế giá trị gia tăng chưa được khấu trừ hết vào chỉ tiêu [37] tại kỳ tính thuế cuối cùng trước khi chuyển đổi phương pháp tính thuế (không phải khai bổ sung hồ sơ khai thuế).
- Các trường hợp khác thực hiện theo quy định tại Điều 12 Nghị định số 252/2026/NĐ-CP ngày 30/6/2026 của Chính phủ và Phụ lục II Thông tư này.” (Hướng dẫn ghi Mẫu số 01/GTGT, Phụ lục I Thông tư 89/2026/TT-BTC)
Không phải cứ có sai sót kỳ trước là mặc nhiên khai bổ sung và đưa vào [37]/[38]. Bạn phải xác định đúng trường hợp để xử lý theo quy định.
Chỉ tiêu [39a] – Thuế GTGT nhận bàn giao được khấu trừ trong kỳ. Khai số thuế còn được khấu trừ chưa đề nghị hoàn của dự án đầu tư chuyển sang khi dự án đi vào hoạt động, của đơn vị phụ thuộc khi chấm dứt hoạt động, hoặc của người nộp thuế bị chia, tách, sáp nhập, hợp nhất.
3.5. Thuế phải nộp hay còn được khấu trừ: chỉ tiêu [40a] đến [43]
| Chỉ tiêu | Công thức / cách ghi |
|---|---|
| [40a] Thuế phải nộp của hoạt động SXKD | = [36] – [22] + [37] – [38] – [39a], chỉ ghi khi kết quả ≥ 0 |
| [40b] Thuế mua vào của dự án đầu tư được bù trừ | Tổng số đã khai tại [28a] và [28b] của tờ khai 02/GTGT, [40b] ≤ [40a] |
| [40] Thuế còn phải nộp trong kỳ | = [40a] – [40b] |
| [41] Thuế chưa khấu trừ hết kỳ này | = [36] – [22] + [37] – [38] – [39a], khi kết quả ≤ 0 (ghi số dương) |
| [42] Thuế đề nghị hoàn | Số đề nghị hoàn nếu đủ điều kiện và có nhu cầu, [42] ≤ [41] |
| [43] Thuế còn được khấu trừ chuyển kỳ sau | = [41] – [42], chuyển sang [22] kỳ sau |
Một tờ khai chỉ có số ở [40] hoặc ở [41], không có cả hai. Nếu bạn không ghi số đề nghị hoàn vào [42], toàn bộ [41] sẽ chuyển sang kỳ sau tại [43]. Khi đó bạn không được đề nghị hoàn lại số thuế đã chuyển này nữa.
3.6. Ví dụ lập tờ khai thuế GTGT quý 3/2026
Công ty A kê khai thuế GTGT theo quý, phương pháp khấu trừ. Số liệu quý 3/2026 (giả định):
- [43] tờ khai quý 2/2026 là 15.000.000 đồng, nên [22] = 15.000.000.
- Mua vào chưa thuế 800.000.000, thuế GTGT 80.000.000: [23] = 800.000.000, [24] = 80.000.000. Trong đó có 1 hóa đơn 55.000.000 (đã gồm thuế 5.000.000) trả bằng tiền mặt nên không đủ điều kiện khấu trừ: [25] = 75.000.000.
- Bán ra thuế suất 5%: 100.000.000, [30] = 100.000.000, [31] = 5.000.000.
- Bán ra thuế suất 10%: 800.000.000, trong đó 300.000.000 thuộc nhóm được giảm còn 8%. [32] = 800.000.000. Phụ lục giảm thuế: 300.000.000 × 2% = 6.000.000, nên [33] = 80.000.000 – 6.000.000 = 74.000.000.
- [27] = 100.000.000 + 800.000.000 = 900.000.000. [28] = [35] = 5.000.000 + 74.000.000 = 79.000.000.
- [36] = 79.000.000 – 75.000.000 = 4.000.000.
- Không có điều chỉnh: [37] = [38] = [39a] = 0. [36] – [22] = 4.000.000 – 15.000.000 = –11.000.000 < 0, nên [40a] = [40] = 0, [41] = 11.000.000.
- Không đề nghị hoàn: [42] = 0, [43] = 11.000.000, chuyển sang [22] tờ khai quý 4/2026.
Phần mất thời gian nhất khi lên tờ khai là soát từng hóa đơn đầu vào xem có đủ điều kiện đưa vào [25] hay không, rồi khớp [23] – [24] – [25] với dữ liệu hóa đơn điện tử.
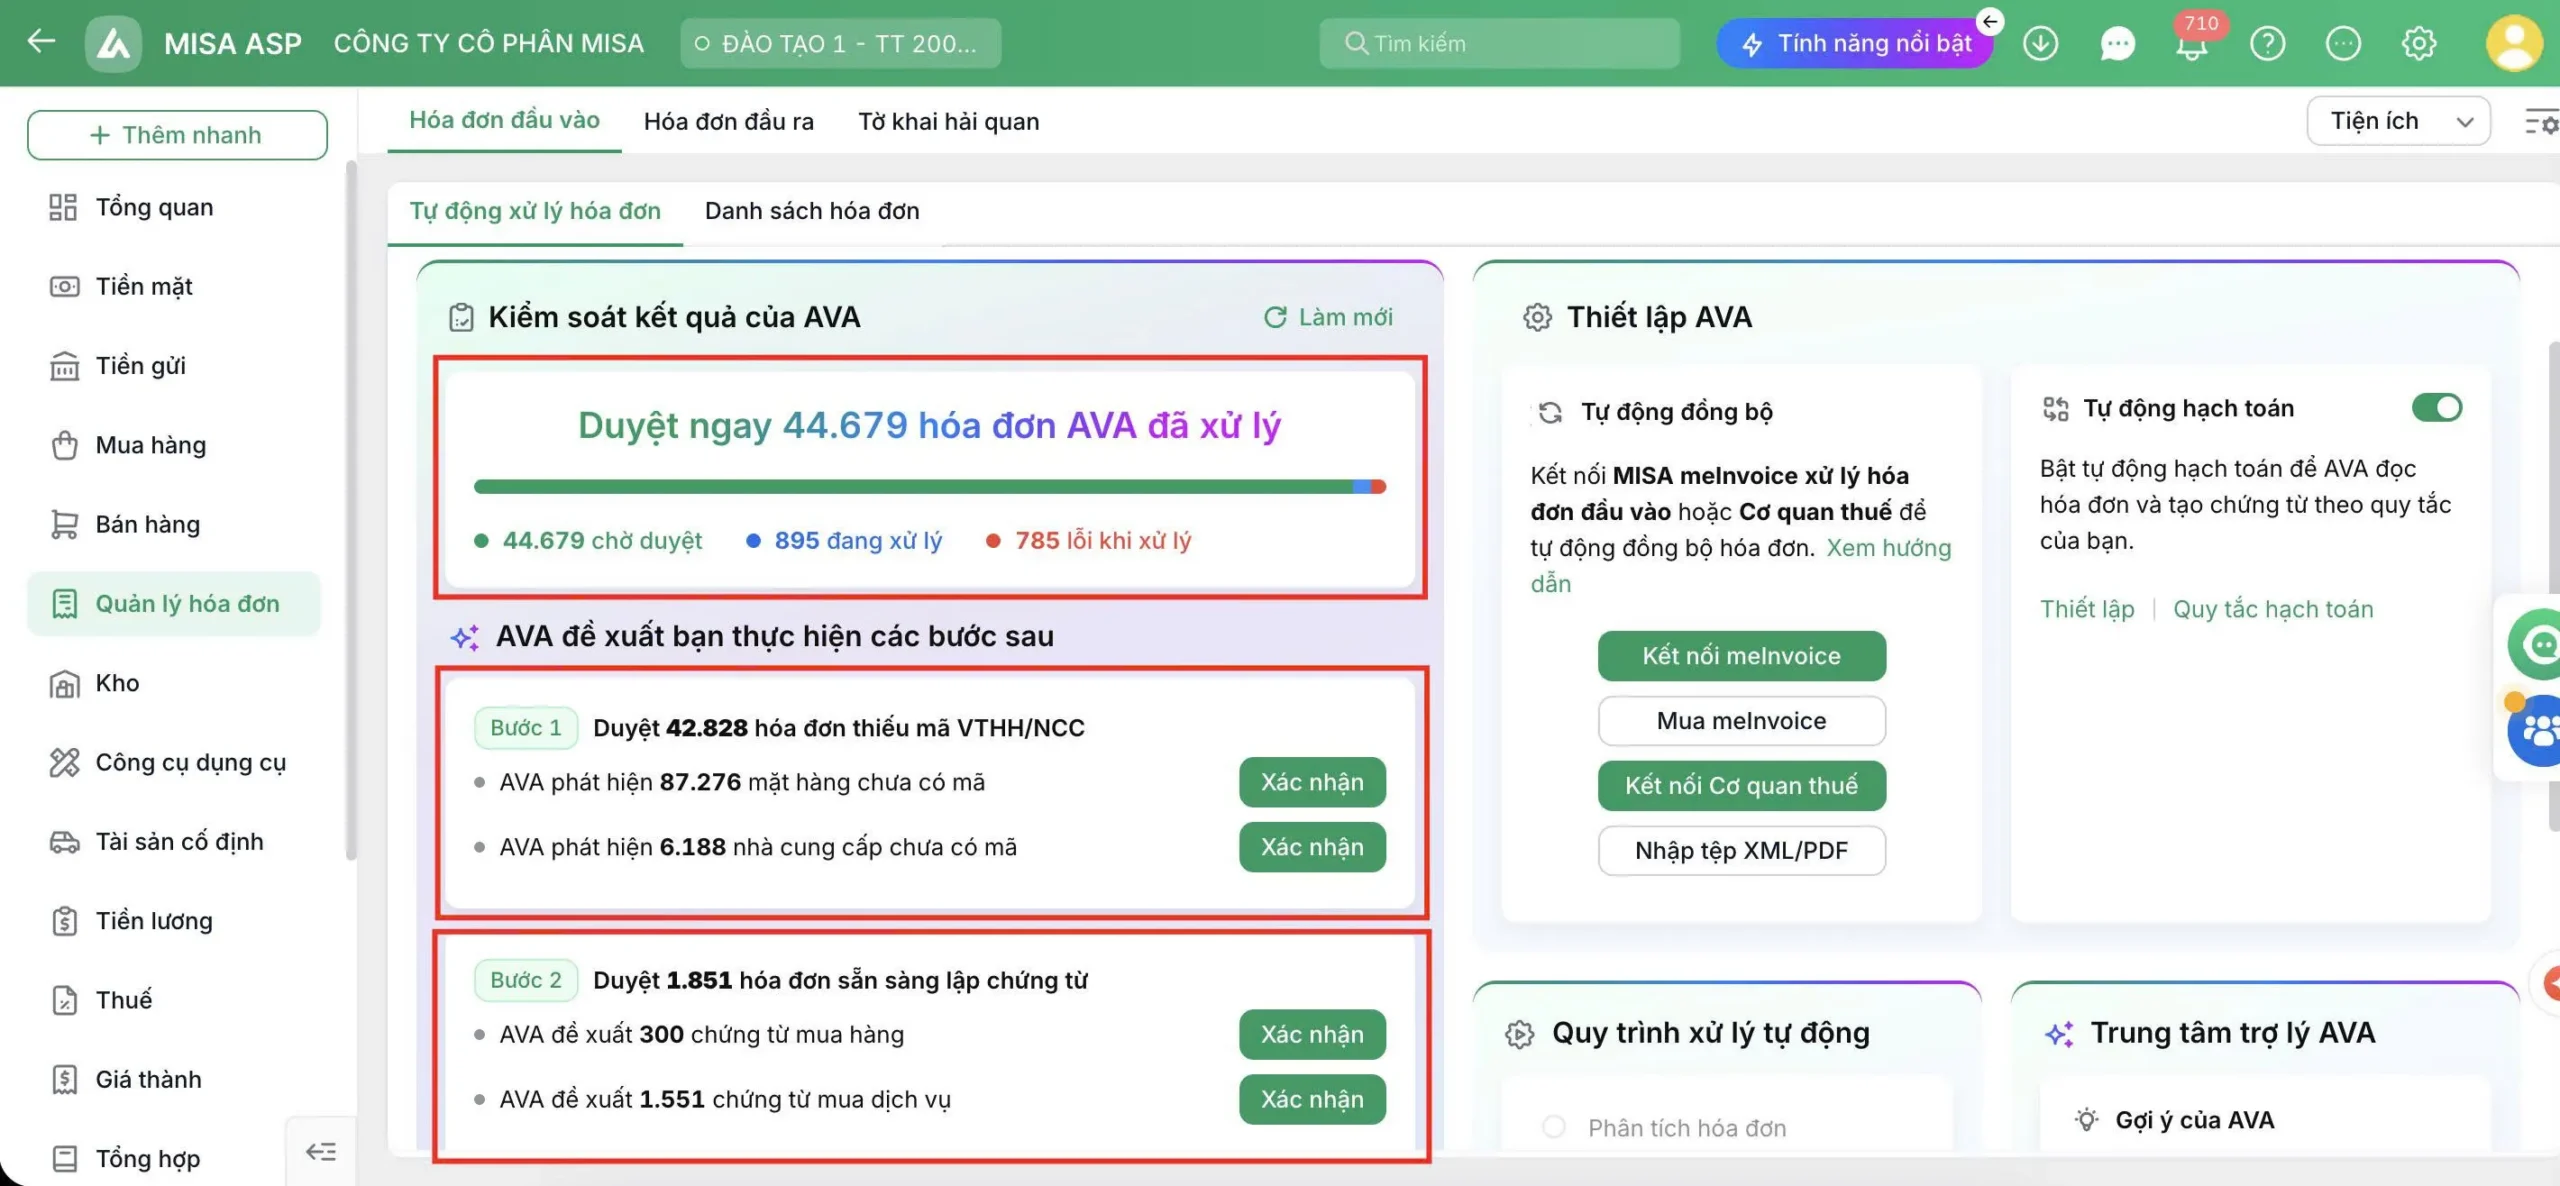
Với phần mềm kế toán MISA dành cho kế toán dịch vụ, hóa đơn tự đồng bộ từ NCC về phần mềm mỗi đêm >> trợ lý AI AVA đọc và phân loại sẵn >> hệ thống đối chiếu rủi ro với dữ liệu cơ quan thuế và tự lấy số liệu lên tờ khai 01/GTGT.
Bạn chỉ còn kiểm tra và nộp.
4. Khai thuế GTGT Quý 3/2026 cần kiểm tra và lưu ý những gì?
Quý 3/2026 là kỳ khai đầu tiên áp dụng Mẫu 01/GTGT mới theo Thông tư 89/2026/TT-BTC. Vì vậy, kế toán cần đặc biệt lưu ý các chỉ tiêu [32a], [32b], [34a], [37], [38], [39a]. Cách kiểm tra trước khi nộp cụ thể như sau:
4.1. Hướng dẫn 6 bước đối chiếu trước khi bấm “Nộp tờ khai”
Đừng mở tờ khai rồi nhập số ngay. Hãy làm theo trình tự:
- Đối chiếu dữ liệu mua vào trên hệ thống hóa đơn điện tử với [23] – [24] – [25].
- Đối chiếu dữ liệu bán ra trên hệ thống hóa đơn điện tử với [26] → [35].
- Kiểm tra toàn bộ hóa đơn điều chỉnh, hóa đơn thay thế, hóa đơn bị điều chỉnh, hóa đơn bị thay thế.
- Kiểm tra điều kiện khấu trừ của từng nhóm hóa đơn đầu vào.
- Kiểm tra phân bổ thuế GTGT đầu vào dùng chung theo quy định, nếu doanh nghiệp vừa có hoạt động không chịu thuế vừa có hoạt động chịu thuế.
- Đối chiếu toàn bộ sổ kế toán ↔ hóa đơn điện tử ↔ tờ khai thuế ↔ số thuế còn được khấu trừ kỳ trước.
Chỉ bấm “Nộp tờ khai” sau khi đã kiểm tra xong.
4.2. Logic đầu vào – đầu ra – cuối kỳ và 5 điểm cần nhớ
Kế toán chỉ cần nhớ logic: [22] thuế còn khấu trừ kỳ trước → [23] – [24] mua vào → [25] thuế đầu vào đủ điều kiện khấu trừ. Song song là [26] không chịu thuế → [27] – [33] doanh thu và thuế theo từng mức thuế suất → [34] – [35] tổng doanh thu và tổng thuế đầu ra. Cuối kỳ là [36] thuế phát sinh → [37] – [39a] điều chỉnh và thuế chuyển tiếp → [40] thuế còn phải nộp, hoặc [41] → [43] thuế chưa khấu trừ hết, chuyển kỳ sau.
5 điểm đặc biệt cần nhớ khi khai quý 3/2026:
- [22] phải khớp [43] kỳ trước.
- [25] không phải toàn bộ [24].
- [26] – [32a] – [32b] – [34a] là 4 nhóm khác nhau.
- [37] – [38] phải xác định đúng trường hợp mới điều chỉnh.
- [40] hoặc [43] phải được kiểm tra trước khi nộp.
4.3. Thời hạn nộp tờ khai GTGT quý 3/2026
Với doanh nghiệp kê khai thuế theo quý, thời hạn nộp hồ sơ khai thuế là ngày cuối cùng của tháng đầu tiên của quý tiếp theo (Điều 10 Nghị định 252/2026/NĐ-CP). Quý 3/2026 kết thúc ngày 30/09/2026, nên hạn thông thường là 31/10/2026.
Tuy nhiên, 31/10/2026 là thứ Bảy, 01/11/2026 là Chủ nhật, nên thời hạn được chuyển sang ngày làm việc tiếp theo. Hạn nộp tờ khai GTGT quý 3/2026 là ngày 02/11/2026.
Khi kê khai thực tế, kế toán nên đối chiếu trực tiếp mẫu tờ khai và hướng dẫn tại văn bản pháp luật hiện hành, đặc biệt với các trường hợp đặc thù. Các căn cứ chính gồm Thông tư 89/2026/TT-BTC (Phụ lục I), Luật Thuế giá trị gia tăng 2024, Nghị định 181/2025/NĐ-CP, Nghị định 252/2026/NĐ-CP và Thông tư 91/2026/TT-BTC.
5. Cách nộp tờ khai thuế GTGT và mức phạt chậm nộp
5.1. Nộp tờ khai thuế GTGT điện tử
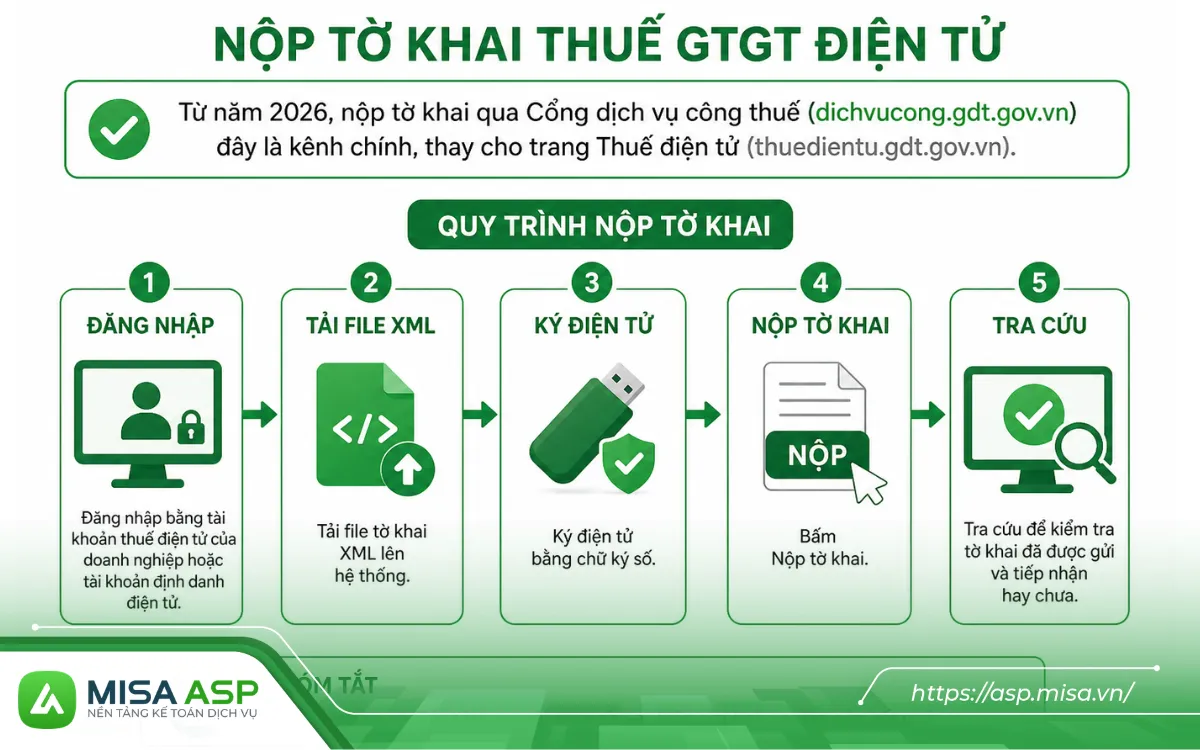
Sau khi kết xuất file XML từ HTKK, bạn nộp tờ khai qua Cổng dịch vụ công thuế (dichvucong.gdt.gov.vn). Từ năm 2026 đây là kênh chính, thay cho trang Thuế điện tử (thuedientu.gdt.gov.vn). Các bước cơ bản:
Bước 1: Đăng nhập bằng tài khoản thuế điện tử của doanh nghiệp hoặc tài khoản định danh điện tử.
Bước 2: Tải file tờ khai XML lên hệ thống.
Bước 3: Ký điện tử bằng chữ ký số.
Bước 4: Bấm Nộp tờ khai.
Bước 5: Tra cứu để kiểm tra tờ khai đã được gửi và tiếp nhận hay chưa.
Kế toán dịch vụ còn có thể lập và nộp tờ khai ngay trên MISA ASP qua MISA mTAX tích hợp, đồng thời theo dõi tình trạng nộp của mọi khách hàng trên một màn hình.
5.2. Mức phạt chậm nộp tờ khai thuế GTGT
Mức phạt theo Điều 13 Nghị định 125/2020/NĐ-CP, được sửa đổi bởi Nghị định 310/2025/NĐ-CP:
| Thời gian chậm nộp | Mức phạt |
|---|---|
| 1 – 5 ngày, có tình tiết giảm nhẹ | Cảnh cáo |
| 1 – 30 ngày | 2 – 5 triệu đồng |
| 31 – 60 ngày | 5 – 8 triệu đồng |
| 61 – 90 ngày | 8 – 15 triệu đồng |
| Từ 91 ngày trở lên, không phát sinh số thuế phải nộp | 8 – 15 triệu đồng |
| Trên 90 ngày, có phát sinh số thuế phải nộp, đã nộp đủ thuế và tiền chậm nộp trước khi cơ quan thuế công bố quyết định kiểm tra, thanh tra hoặc lập biên bản | 15 – 25 triệu đồng |
Ngoài tiền phạt, nếu việc chậm nộp tờ khai dẫn đến chậm nộp thuế, doanh nghiệp còn phải nộp tiền chậm nộp 0,03%/ngày trên số thuế chậm nộp.
6. Câu hỏi thường gặp về tờ khai thuế GTGT
6.1. Lấy tờ khai thuế GTGT ở đâu?
Mẫu 01/GTGT được ban hành tại Phụ lục I Thông tư 89/2026/TT-BTC, bạn có thể tải file Word trên các trang văn bản pháp luật như luatvietnam.vn, thuvienphapluat.vn. Khi khai điện tử, bạn lấy tờ khai ngay trên HTKK (mục Thuế giá trị gia tăng → 01/GTGT) hoặc kê khai trực tuyến trên Cổng dịch vụ công thuế.
6.2. Mẫu tờ khai thuế GTGT mới nhất năm 2026 là gì?
Là Mẫu số 01/GTGT tại Phụ lục I Thông tư 89/2026/TT-BTC, áp dụng cho kỳ tính thuế từ tháng 7/2026 hoặc quý 3/2026. Trong thời gian hệ thống chưa nâng cấp, người nộp thuế được dùng mẫu theo Thông tư 80/2021/TT-BTC mà hệ thống đang hỗ trợ (Quyết định 1934/QĐ-BTC năm 2026).
6.3. Tờ khai thuế GTGT là gì?
Tờ khai thuế GTGT là biểu mẫu người nộp thuế lập và gửi cơ quan thuế để kê khai doanh thu, thuế GTGT đầu ra, thuế GTGT đầu vào được khấu trừ, từ đó xác định số thuế phải nộp hoặc còn được khấu trừ trong kỳ.
6.4. Nộp tờ khai thuế GTGT như thế nào?
Theo hướng dẫn làm tờ khai thuế GTGT ở trên, doanh nghiệp lập tờ khai trên HTKK hoặc phần mềm kế toán, kết xuất file XML, ký số và nộp qua Cổng dịch vụ công thuế. Hạn nộp là ngày 20 của tháng sau với kỳ khai theo tháng, và ngày cuối cùng của tháng đầu quý sau với kỳ khai theo quý.
6.5. Nộp tờ khai thuế là gì?
Nộp tờ khai thuế là việc người nộp thuế gửi hồ sơ khai thuế (tờ khai và các phụ lục kèm theo) đến cơ quan thuế quản lý trong thời hạn quy định. Hiện nay doanh nghiệp nộp chủ yếu bằng phương thức điện tử.
6.6. Chỉ tiêu 25 trên tờ khai thuế GTGT là gì?
Chỉ tiêu [25] là thuế GTGT của hàng hóa, dịch vụ mua vào được khấu trừ trong kỳ. Bạn chỉ ghi phần thuế đủ điều kiện khấu trừ, không phải toàn bộ số thuế tại [24]. Với hàng hóa, dịch vụ mua từ 05 triệu đồng trở lên, cần có chứng từ thanh toán không dùng tiền mặt. [25] được dùng để tính thuế phát sinh trong kỳ: [36] = [35] – [25].
Từ kỳ quý 3/2026, tờ khai thuế GTGT chuyển sang Mẫu 01/GTGT theo Thông tư 89 với các chỉ tiêu mới [32b], [34a] và cách khai [37], [38] thay đổi. Hệ thống chưa cập nhật mẫu mới thì bạn vẫn dùng mẫu hiện có và nộp đúng hạn 02/11/2026. Quan trọng hơn cả là đối chiếu kỹ hóa đơn đầu vào, đầu ra và [22] với [43] kỳ trước trước khi bấm nộp.
Nếu bạn đang là kế toán làm nhiều doanh nghiệp, đang quan tâm phần mềm, bạn có thể tham khảo giá phần mềm kế toán MISA ASP để chọn gói phù hợp với số khách hàng đang quản lý.
Với kế toán dịch vụ, quy trình đối chiếu trước khi nộp cho từng khách hàng là phần tốn thời gian nhất vì phải tải, phân loại, soát hóa đơn. MISA ASP giúp bạn TỰ ĐỘNG HÓA TOÀN BỘ QUY TRÌNH ĐÓ:
✓ Không phải tải hóa đơn thủ công: hóa đơn đầu vào, đầu ra tự đồng bộ từ ncc tải về mỗi đêm.
✓ Không phải nhập tay từng chứng từ: trợ lý AI AVA tự đọc, phân loại và lập sẵn chứng từ.
✓ Phát hiện rủi ro trước khi khai: hệ thống tự đối chiếu với dữ liệu cơ quan thuế.
✓ Tờ khai 01/GTGT có sẵn số liệu: hệ thống tự lấy thông tin lên tờ khai và phụ lục, bạn chỉ kiểm tra và chỉnh sửa nếu cần.
✓ Nộp và theo dõi tập trung: nộp tờ khai qua MISA mTAX tích hợp, xem tình trạng nộp của mọi khách hàng trên một màn hình.
ĐĂNG KÝ TRẢI NGHIỆM MIỄN PHÍ MISA ASP
Điền form để được tư vấn và thử trải nghiệm đầy đủ tính năng.