



 MISA ASP
 4 lượt xem
Biên bản điều chỉnh hóa đơn thường được lập dưới hình thức văn bản thỏa thuận giữa bên bán và bên mua trước khi người bán lập hóa đơn điều chỉnh hoặc hóa đơn thay thế cho hóa đơn điện tử có sai sót. Từ ngày 01/07/2026, nội dung này được thực hiện theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC đang có hiệu lực.
Biên bản điều chỉnh hóa đơn là gì?
Biên bản điều chỉnh hóa đơn là cách gọi phổ biến của văn bản thỏa thuận giữa người bán và người mua, được lập để ghi nhận nội dung sai sót trên hóa đơn và phương án xử lý trước khi lập hóa đơn điều chỉnh hoặc hóa đơn thay thế.
Pháp luật hiện hành không quy định một mẫu duy nhất có tên bắt buộc là “biên bản điều chỉnh hóa đơn”. Do đó, doanh nghiệp có thể tự xây dựng mẫu phù hợp với giao dịch thực tế, miễn là văn bản thể hiện rõ:
- Thông tin của người bán và người mua;
- Số, ký hiệu, ngày lập của hóa đơn có sai sót;
- Nội dung sai sót;
- Phương án xử lý đã thống nhất;
- Ngày lập văn bản;
- Chữ ký của các bên theo thỏa thuận.
Trong thực tế, văn bản này có thể được đặt tên là Biên bản điều chỉnh hóa đơn, Biên bản thỏa thuận điều chỉnh hóa đơn hoặc Văn bản thỏa thuận về việc xử lý hóa đơn có sai sót. Tên gọi không quan trọng bằng việc nội dung văn bản phải phản ánh đúng sai sót và phương án xử lý của hai bên.
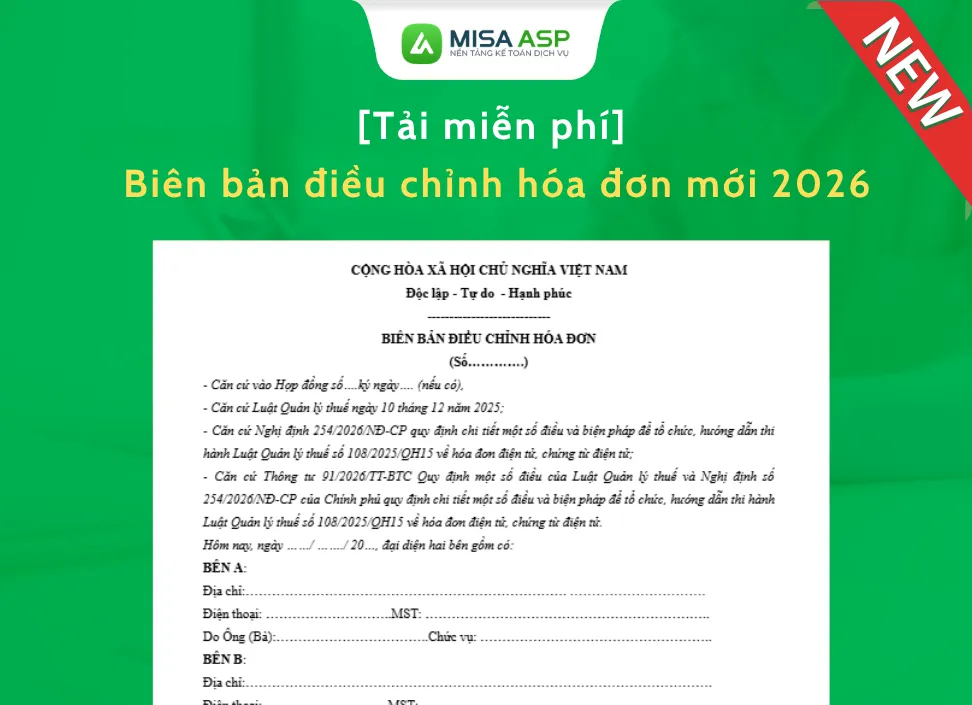
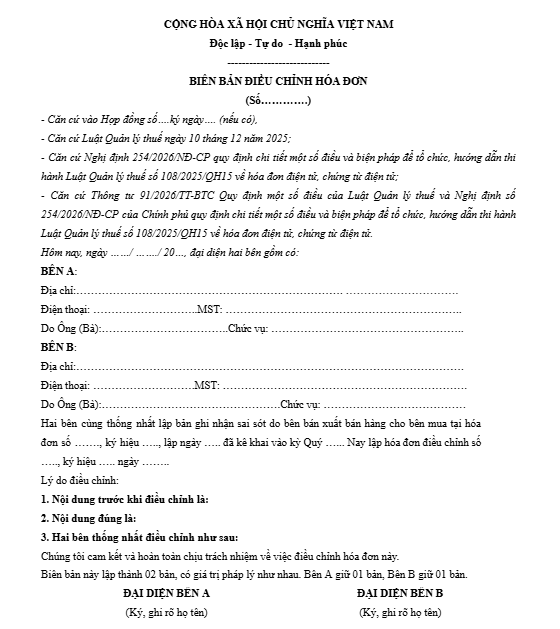
Mẫu biên bản điều chỉnh hóa đơn điện tử mới nhất
Dưới đây là mẫu biên bản điều chỉnh hóa đơn điện tử mới được áp dụng cả trong bối cảnh thực hiện theo Thông tư 91/2026/TT-BTC nếu có hóa đơn sai sót cần điều chỉnh/thay thế:
>> Tải mẫu biên bản điều chỉnh hóa đơn mới TẠI ĐÂY
Lập biên bản điều chỉnh hóa đơn điện tử đúng quy định là bước bắt buộc khi phát hiện sai sót, giúp giao dịch minh bạch và hợp lệ trước cơ quan thuế. Các thao tác sai sót hoặc thiếu quy trình rất dễ dẫn đến bị xử phạt và gây thiệt hại cho doanh nghiệp. Để đảm bảo lập, lưu trữ và quản lý biên bản điều chỉnh hóa đơn điện tử chuyên nghiệp, đúng chuẩn pháp luật, kế toán dịch vụ có thể tham khảo sử dụng phần mềm MISA ASP tích hợp hệ thống hóa đơn điện tử – giải pháp hỗ trợ toàn diện, tự động hóa quy trình, giảm thiểu sai sót và bảo vệ lợi ích khách hàng doanh nghiệp!
GIẢI PHÁP KẾ TOÁN DỊCH VỤ
Tối ưu hóa quy trình kiểm tra hóa đơn & chứng từ cho KTDV cùng MISA ASP
Khi nào phải lập biên bản điều chỉnh hóa đơn?
Theo quy định hiện hành, khi hóa đơn điện tử đã lập có sai sót và thuộc trường hợp phải lập hóa đơn điều chỉnh hoặc hóa đơn thay thế, người bán cần thực hiện việc thỏa thuận hoặc thông báo cho người mua trước khi lập hóa đơn xử lý sai sót. Cách thực hiện phụ thuộc vào đối tượng người mua.
Trường hợp người mua là doanh nghiệp, tổ chức hoặc hộ kinh doanh
Nếu người mua là một trong các đối tượng sau:
- Doanh nghiệp;
- Tổ chức kinh tế;
- Tổ chức khác;
- Hộ kinh doanh;
- Cá nhân kinh doanh;
thì người bán và người mua phải lập văn bản thỏa thuận ghi rõ nội dung sai sót trước khi lập hóa đơn điều chỉnh hoặc hóa đơn thay thế.
Trong thực tế, văn bản này thường được gọi là biên bản điều chỉnh hóa đơn.
Các nội dung sai sót có thể liên quan đến:
- Mã số thuế;
- Tên hàng hóa, dịch vụ;
- Quy cách, chất lượng hàng hóa;
- Số lượng;
- Đơn giá;
- Thành tiền;
- Thuế suất;
- Tiền thuế;
- Tổng tiền thanh toán;
- Các nội dung bắt buộc khác trên hóa đơn.
Biên bản cần mô tả cụ thể nội dung đã ghi sai và nội dung cần xử lý. Không nên chỉ ghi chung chung như “hóa đơn bị sai” hoặc “điều chỉnh theo thực tế” vì cách ghi này không giúp đối chiếu giữa hóa đơn gốc, văn bản thỏa thuận và hóa đơn xử lý.
Trường hợp người mua là cá nhân
Nếu người mua là cá nhân, người bán không bắt buộc phải lập văn bản thỏa thuận theo hình thức biên bản giữa hai bên. Thay vào đó, người bán thực hiện thông báo cho người mua về nội dung sai sót hoặc thông báo trên website của người bán nếu có, trước khi lập hóa đơn điều chỉnh hoặc hóa đơn thay thế.
Doanh nghiệp vẫn nên lưu lại bằng chứng về việc đã thông báo, chẳng hạn như:
- Email gửi cho người mua;
- Tin nhắn hoặc thông báo điện tử;
- Thông tin xác nhận trên hệ thống;
- Tài liệu thể hiện việc thông báo trên website.
Việc lưu lại hồ sơ giúp doanh nghiệp có căn cứ giải trình khi cần đối chiếu quá trình xử lý hóa đơn.
Một số trường hợp không bắt buộc lập văn bản thỏa thuận
Theo nội dung được hướng dẫn tại Thông tư 91/2026/TT-BTC, người bán không bắt buộc phải lập văn bản thỏa thuận trong một số trường hợp đặc thù, bao gồm:
- Chuyển dữ liệu hóa đơn điện tử theo bảng tổng hợp dữ liệu hóa đơn điện tử;
- Chuyển cơ sở dữ liệu thông tin chi tiết giao dịch phát sinh theo bảng thông tin chi tiết giao dịch;
- Hoạt động mua bán hàng hóa trên nền tảng thương mại điện tử hoặc nền tảng số khác.
Doanh nghiệp cần đối chiếu đúng mô hình giao dịch và phương thức chuyển dữ liệu trước khi kết luận có thuộc trường hợp được miễn lập văn bản thỏa thuận hay không. Không nên áp dụng ngoại lệ cho các giao dịch thông thường nếu không có căn cứ phù hợp.
💡 Lưu ý: Văn bản thỏa thuận chỉ là một phần trong hồ sơ xử lý hóa đơn có sai sót. Khi thuộc trường hợp phải lập hóa đơn điều chỉnh hoặc hóa đơn thay thế, người bán vẫn phải thực hiện bước lập hóa đơn theo quy định.
Sai tên, địa chỉ người mua nhưng đúng mã số thuế
Trường hợp hóa đơn chỉ sai tên hoặc địa chỉ người mua nhưng thông tin mã số thuế được ghi đúng, người bán thực hiện thông báo cho người mua về sai sót và không phải lập lại hóa đơn theo hướng dẫn đang được áp dụng.
Trong trường hợp này, doanh nghiệp nên lưu thông báo cùng với hóa đơn điện tử đã lập để thuận tiện kiểm tra, đối chiếu. Không nên tự lập hóa đơn điều chỉnh nếu nội dung sai chỉ thuộc tên hoặc địa chỉ nhưng mã số thuế của người mua vẫn chính xác, trừ khi có tình huống thực tế khác cần xử lý theo quy định.
Sai mã số thuế, số tiền, thuế suất hoặc tiền thuế
Nếu hóa đơn có sai sót về mã số thuế, số tiền, thuế suất, tiền thuế hoặc nội dung bắt buộc khác và thuộc trường hợp phải lập hóa đơn điều chỉnh hoặc hóa đơn thay thế, doanh nghiệp cần thực hiện theo trình tự:
- Xác định chính xác nội dung sai trên hóa đơn;
- Lập văn bản thỏa thuận với người mua nếu người mua thuộc nhóm phải lập văn bản;
- Thống nhất phương án lập hóa đơn điều chỉnh hoặc hóa đơn thay thế;
- Lập, ký và gửi hóa đơn xử lý sai sót;
- Lưu trữ hóa đơn gốc, biên bản và hóa đơn điều chỉnh hoặc thay thế.
Trong biên bản điều chỉnh hóa đơn, phần nội dung xử lý cần ghi rõ số liệu trước và sau điều chỉnh nếu sai sót liên quan đến hàng hóa, giá trị hoặc thuế. Cách ghi này giúp bên bán, bên mua và người kiểm tra dễ dàng đối chiếu hồ sơ.
Ví dụ, nếu hóa đơn đã lập ghi thiếu tiền thuế, biên bản có thể nêu:
Hai bên thống nhất điều chỉnh phần tiền thuế GTGT của mặt hàng ghi trên hóa đơn số…, ký hiệu…, ngày…, do tiền thuế trên hóa đơn đã lập chưa đúng với thuế suất áp dụng. Bên bán thực hiện lập hóa đơn điều chỉnh theo quy định.
Các trường hợp không bắt buộc lập biên bản điều chỉnh hóa đơn
Không phải mọi trường hợp hóa đơn có sai sót đều bắt buộc phải có biên bản giữa bên bán và bên mua. Việc có cần lập hay không phụ thuộc vào:
- Đối tượng người mua;
- Nội dung sai sót;
- Hình thức xử lý hóa đơn;
- Phương thức giao dịch;
- Trường hợp ngoại lệ được pháp luật quy định.
Do đó, kế toán không nên sử dụng một mẫu biên bản cho tất cả tình huống. Trước khi lập, cần xác định hóa đơn đang sai nội dung nào và người mua thuộc nhóm đối tượng nào.
Hướng dẫn lập biên bản điều chỉnh HĐĐT trên phần mềm MISA ASP
Ddeer Lập biên bản điều chỉnh hóa đơn trên phân hệ Bán hàng, cho phép điều hướng từ phần mềm MISA ASP kế toán lên phần mềm MISA meInvoice – Xử lý hóa đơn để lập biên bản điều chỉnh hóa đơn mà không cần thực hiện lại thao tác đăng nhập trên MISA meInvoice.
- Đối với các đơn vị có sử dụng dịch vụ hóa đơn điện tử meInvoice, thì khi cần lập biên bản điều chỉnh hóa đơn, người dùng thực hiện như sau:
- Trên phân hệ Bán hàng, nhấn trỏ tại nút chức năng Tiện ích trên tab bất kỳ và chọn Lập biên bản điều chỉnh hóa đơn.

- Chương trình sẽ điều hướng đến tab Điều chỉnh hóa đơn của phân hệ Xử lý hóa đơn trên website MISA meInvoice Xử lý hóa đơn.
Lưu ý: Nếu phần mềm MISA ASP kế toán chưa kết nối MISA meInvoice xử lý hóa đơn thì phần mềm sẽ yêu cầu người dùng kết nối trước khi điều hướng.

Hy vọng với các thông tin MISA ASP cung cấp đã giúp bạn đọc nắm được mẫu biên bản điều chỉnh hóa đơn điện tử cũng như các quy định hiện hành. Nếu có bất cứ thắc mắc nào hãy liên hệ với chúng tôi để được giải đáp chi tiết.
Với hơn 30 năm kinh nghiệm chuyên về lĩnh vực tài chính kế toán, hóa đơn điện tử, kê khai Thuế (T-VAN),… cho hơn 350.000 Doanh nghiệp và đội ngũ chuyên viên tư vấn đông đảo, nắm rõ chuyên môn nghiệp vụ về hóa đơn và luôn sẵn sàng hỗ trợ khách hàng 24/7. Kế toán dịch vụ yên tâm lựa chọn phần mềm kế toán dịch vụ MISA ASP của MISA – tịch hợp hệ thống hóa đơn điện tử an toàn – tin cậy – giảm thiểu rủi ro.
MISA ASP tặng anh/chị 20 suất trải nghiệm DEMO FULL 15 PHÂN HỆ. Anh/chị ĐĂNG KÝ tại đây: