



 MISA ASP
 2 lượt xem
Kế toán dịch vụ thường xuyên xử lý nghiệp vụ hạch toán hàng bán bị trả lại cho nhiều khách hàng cùng lúc, mỗi khách hàng lại áp dụng chế độ kế toán khác nhau (Thông tư 99/2025/TT-BTC hoặc Thông tư 133/2016/TT-BTC). Chỉ một sai sót nhỏ trong việc chọn tài khoản hoặc bỏ sót hóa đơn điều chỉnh cũng có thể khiến khách hàng bị truy thu thuế. Bài viết này hệ thống hóa đầy đủ cách hạch toán, giúp kế toán dịch vụ tự tin xử lý và tư vấn chính xác cho từng doanh nghiệp mình phụ trách.
1. Hàng bán bị trả lại là gì?
Hàng bán bị trả lại là sản phẩm, hàng hóa doanh nghiệp đã xuất bán, đã xuất hóa đơn nhưng bị khách hàng trả lại do vi phạm cam kết, vi phạm hợp đồng kinh tế, hàng kém phẩm chất, sai chủng loại hoặc quy cách. Kế toán dịch vụ cần xác định đúng bản chất nghiệp vụ này để phân biệt với giảm giá hàng bán và chiết khấu thương mại, tránh nhầm lẫn khi ghi giảm doanh thu thuần cho khách hàng.
Kế toán dịch vụ ghi nhận hàng bán bị trả lại là một trong ba khoản giảm trừ doanh thu, ảnh hưởng trực tiếp đến kết quả kinh doanh và nghĩa vụ thuế GTGT, thuế TNDN của doanh nghiệp khách hàng. Đây là lý do nghiệp vụ này luôn cần được kế toán dịch vụ rà soát kỹ trước khi lên báo cáo tài chính cuối kỳ.
2. Căn cứ pháp lý kế toán dịch vụ phải nắm chắc
Kế toán dịch vụ đang trong giai đoạn phải quản lý song song nhiều chế độ kế toán cho các khách hàng khác nhau. Bảng dưới đây tổng hợp các văn bản cốt lõi:
| Văn bản | Nội dung điều chỉnh | Tình trạng hiệu lực |
|---|---|---|
| Thông tư 99/2025/TT-BTC | Chế độ kế toán doanh nghiệp (thay thế Thông tư 200/2014/TT-BTC) | Có hiệu lực thi hành kể từ ngày 01/01/2026, áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026 – đang có hiệu lực |
| Thông tư 133/2016/TT-BTC | Chế độ kế toán doanh nghiệp nhỏ và vừa | Doanh nghiệp nhỏ và vừa được lựa chọn tiếp tục áp dụng hoặc tự nguyện chuyển sang Thông tư 99/2025/TT-BTC từ năm tài chính 2026 – vẫn còn hiệu lực song song |
| Nghị định 254/2026/NĐ-CP & Thông tư 91/2026/TT-BTC | Hóa đơn điện tử, chứng từ điện tử (thay thế Nghị định 123/2020/NĐ-CP, Thông tư 32/2025/TT-BTC) | Ban hành ngày 30/06/2026, có hiệu lực từ ngày 01/07/2026 – đang có hiệu lực |
3. Hạch toán theo Thông tư 99/2025/TT-BTC
Thông tư 99/2025/TT-BTC không quy định tài khoản cấp 2 riêng cho hàng bán bị trả lại, nhưng kế toán dịch vụ vẫn sử dụng Tài khoản 521 – Các khoản giảm trừ doanh thu để phản ánh, có thể mở chi tiết theo yêu cầu quản lý của từng khách hàng.
Đối với bên bán (khách hàng của kế toán dịch vụ)
Bước 1 – Ghi nhận giá vốn hàng nhận lại:
Nợ các TK 154, 155, 156,...
    Có TK 632 - Giá vốn hàng bán
Bước 2 – Ghi nhận doanh thu hàng bị trả lại:
Nợ TK 521 - Các khoản giảm trừ doanh thu
Nợ TK 3331 - Thuế GTGT phải nộp (33311) (nếu có)
    Có các TK 111, 112, 131,...
Bước 3 – Ghi nhận chi phí phát sinh liên quan (nếu có):
Nợ TK 641 - Chi phí bán hàng
    Có các TK 111, 112, 141, 334,...
Bước 4 – Cuối kỳ, kết chuyển giảm trừ doanh thu:
Nợ TK 511 - Doanh thu bán hàng và cung cấp dịch vụ
    Có TK 521 - Các khoản giảm trừ doanh thu
Đối với bên mua (khi khách hàng là người mua hàng bị trả lại)
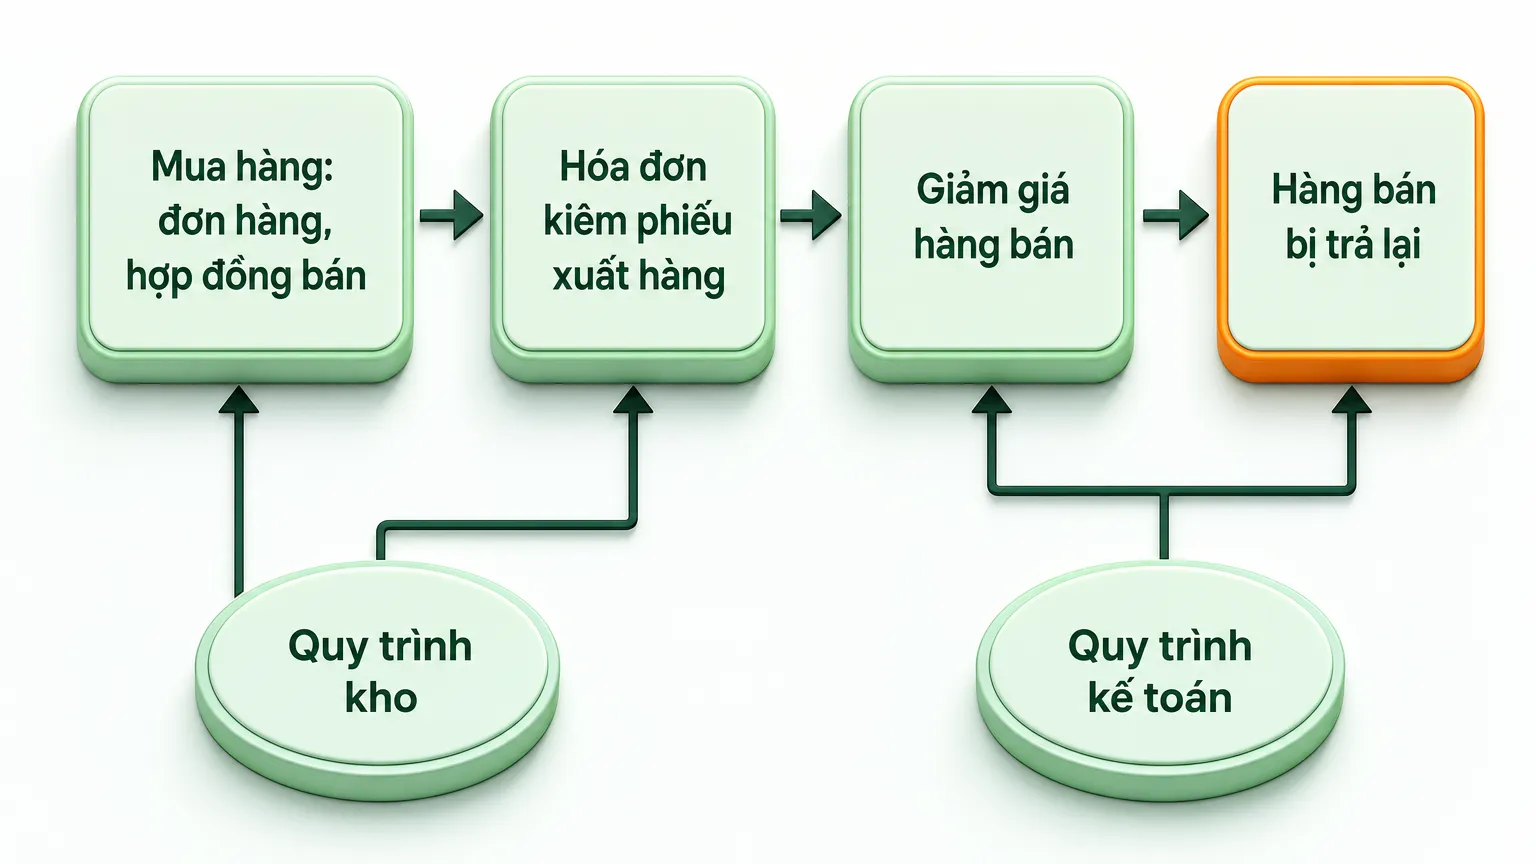
Kế toán dịch vụ thực hiện “xuất ngược” hàng khi khách hàng mua phải trả lại hoặc được người bán chấp thuận giảm giá do không đúng quy cách, phẩm chất. Kế toán dịch vụ không ghi nhận doanh thu ở nghiệp vụ này, chỉ ghi giảm hàng tồn kho và giảm công nợ:
Nợ TK 331, 111, 112: Tổng số tiền được hoàn trả hoặc cấn trừ công nợ
    Có TK 156 (hoặc 152, 153): Giá trị hàng hóa trả lại (giá mua chưa thuế)
    Có TK 133: Thuế GTGT đầu vào tương ứng được điều chỉnh giảm
4. Hạch toán theo Thông tư 133/2016/TT-BTC
Kế toán dịch vụ phụ trách khách hàng chưa chuyển đổi sang Thông tư 99 cần lưu ý: Thông tư 133/2016/TT-BTC không dùng tài khoản 521 riêng mà ghi giảm trực tiếp trên Tài khoản 511 – Doanh thu bán hàng và cung cấp dịch vụ (bên Nợ).
Bên bán:
Ghi giảm doanh thu:
Nợ TK 511 - Doanh thu bán hàng và cung cấp dịch vụ
Nợ TK 3331 (nếu có)
    Có TK 131, 111, 112

Ghi giảm giá vốn hàng bán:
Nợ các TK 155, 156,...
    Có TK 632 - Giá vốn hàng bán
Kế toán dịch vụ áp dụng bút toán bên mua tương tự hướng dẫn tại Thông tư 99, ghi giảm giá trị hàng mua, giảm công nợ và giảm thuế GTGT đầu vào đã khấu trừ tương ứng.
5. Hồ sơ, chứng từ kế toán dịch vụ phải hoàn thiện
Kế toán dịch vụ phải chuẩn bị đầy đủ hồ sơ chứng từ đi kèm bút toán, đảm bảo tính hợp lệ khi cơ quan thuế quyết toán cho khách hàng.
Bước 1: Lập biên bản thỏa thuận trả lại hàng hóa. Hai bên nêu rõ lý do trả lại, chủng loại, số lượng hàng trả lại và thỏa thuận xử lý hóa đơn liên quan.
Bước 2: Xử lý hóa đơn điện tử. Theo quy định hiện hành, người mua trả lại toàn bộ hoặc một phần hàng hóa, bao gồm cả trường hợp đổi hàng làm thay đổi giá trị của hàng hóa đã mua, thì người bán lập hóa đơn điều chỉnh, trừ trường hợp các bên thỏa thuận người mua lập hóa đơn khi trả lại hàng hóa. Kế toán dịch vụ cần kiểm tra kỹ thỏa thuận giữa hai bên trước khi xử lý.
Bước 3: Lưu trữ hồ sơ. Kế toán dịch vụ lưu giữ đầy đủ hồ sơ, chứng từ liên quan đến việc trả lại hàng hóa để xuất trình khi cơ quan thuế yêu cầu kiểm tra.
6. Lỗi kế toán dịch vụ thường gặp khi xử lý nhiều khách hàng
Kế toán dịch vụ dễ nhầm lẫn giữa giảm giá hàng bán và hàng bán bị trả lại, vì giảm giá hàng bán không kèm việc trả lại hàng hóa vật lý, còn hàng bán bị trả lại luôn gắn với ghi giảm giá vốn. Kế toán dịch vụ cũng dễ áp sai tài khoản khi quản lý đồng thời khách hàng theo Thông tư 99 và khách hàng theo Thông tư 133.
Kế toán dịch vụ có thể bỏ sót hóa đơn điều chỉnh hoặc biên bản trả hàng, khiến khách hàng bị cơ quan thuế loại chi phí, truy thu thuế GTGT. Kế toán dịch vụ cũng cần rà soát việc kết chuyển cuối kỳ khoản giảm trừ doanh thu về Tài khoản 511, tránh sai lệch chỉ tiêu doanh thu thuần trên báo cáo tài chính của khách hàng.
Tính năng “TỰ ĐỘNG HẠCH TOÁN HÓA ĐƠN” trên MISA ASP
Các thao tác được thực hiện duy nhất trên 1 phần mềm NHANH – CHUẨN – CHÍNH XÁC GẤP 10 LẦN:
- AI tự động đọc toàn bộ nội dung hóa đơn, nhận diện nhà cung cấp, vật tư hàng hóa, số lượng, đơn giá, thuế suất… và tự động phân loại hóa đơn mua hàng hoặc mua dịch vụ.
- Tự động tạo mã VTHH và Nhà cung cấp mới, đồng thời ứng dụng AI để dự đoán tính chất hàng hóa và gợi ý sẵn thông tin khai báo, giúp giảm tối đa thao tác nhập liệu.
- Xử lý hàng loạt trên một màn hình, cho phép xác nhận đồng thời nhiều VTHH, Nhà cung cấp và nhiều hóa đơn, giúp tăng tốc độ xử lý dữ liệu quy mô lớn.
Giá chỉ bằng 1 cốc trà đá/ngày, anh/chị được dùng FULL PHÂN HỆ MISA ASP – ĐÁP ỨNG ĐẦY ĐỦ TT 99, 133, 200, 152, 88, 58.
Đặc biệt là KHÔNG PHÍ KHỞI TẠO – KHÔNG PHÁT SINH PHÍ

Dùng MISA ASP, anh/chị có thể tự tin nhận khách doanh nghiệp dù ở bất cứ ngành nghề nào, thoải mái đáp ứng chế độ kế toán, chính sách mới phát sinh mà không sợ thêm phí!
Nhờ tiết kiệm thời gian hạch toán sổ sách, anh/chị có thể chuyển đổi từ “nhập liệu thuần túy” sang cung cấp dịch vụ tư vấn thuế, kiểm soát rủi ro tài chính chuyên sâu để thu phí cao hơn. Thay vì anh/chị làm 10 DN giá trị hợp đồng 3-5 triệu, giờ làm 5 DN nhưng giá trị mỗi hợp đồng tăng lên 10-15triệu. Nhàn hơn nhưng thu nhập tăng gấp 5 lần!
Anh/chị còn phân vân, đăng ký trải nghiệm thử hôm nay – Nhận ưu đãi!