



 MISA ASP
 3 lượt xem
Hạch toán chiết khấu thương mại phụ thuộc vào cách người bán lập hóa đơn chiết khấu. Nếu khoản chiết khấu được trừ ngay trên hóa đơn, kế toán ghi theo giá đã chiết khấu. Nếu khoản chiết khấu được điều chỉnh sau, kế toán phải theo dõi riêng.
Bài viết hướng dẫn cách định khoản chiết khấu thương mại cho bên bán và bên mua theo Thông tư 99/2025/TT-BTC và Thông tư 133/2016/TT-BTC, áp dụng quy định hóa đơn tại Thông tư 91/2026/TT-BTC.
1. Chiết khấu thương mại là gì?
Chiết khấu thương mại là khoản người bán giảm giá cho khách vì khách mua với số lượng lớn hoặc giá trị lớn. Theo nguyên tắc kế toán tài khoản 521 tại Thông tư 99/2025/TT-BTC:
“Chiết khấu thương mại phải trả là khoản doanh nghiệp giảm giá so với giá bán niêm yết cho khách hàng mua hàng với khối lượng lớn hoặc giá trị lớn.”
Với bên bán, đây là một khoản chiết khấu bán hàng làm giảm doanh thu. Với bên mua, đây là trường hợp mua hàng được hưởng chiết khấu thương mại, làm giảm giá trị hàng mua về.
Căn cứ pháp lý:
- Thông tư 99/2025/TT-BTC về chế độ kế toán doanh nghiệp. Thông tư có hiệu lực từ 01/01/2026 và thay thế Thông tư 200/2014/TT-BTC.
- Thông tư 133/2016/TT-BTC về chế độ kế toán doanh nghiệp nhỏ và vừa. Theo khoản 3 Điều 31 Thông tư 99, doanh nghiệp nhỏ và vừa được chọn tiếp tục áp dụng Thông tư 133 hoặc chuyển sang Thông tư 99.
- Nghị định 181/2025/NĐ-CP hướng dẫn Luật Thuế giá trị gia tăng. Nghị định này quy định giá tính thuế GTGT khi có chiết khấu thương mại.
- Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC về hóa đơn điện tử, chứng từ điện tử. Cả hai có hiệu lực từ 01/7/2026, thay thế Nghị định 123/2020/NĐ-CP và Thông tư 32/2025/TT-BTC.
2. Tài khoản chiết khấu thương mại theo Thông tư 99 và Thông tư 133
2.1. Tài khoản 521 theo Thông tư 99
Doanh nghiệp áp dụng Thông tư 99 dùng TK 521 để theo dõi chiết khấu thương mại. Theo hướng dẫn của Thông tư 99, tài khoản này:
“dùng để phản ánh các khoản được điều chỉnh giảm trừ vào doanh thu bán hàng và cung cấp dịch vụ phát sinh trong kỳ, bao gồm: chiết khấu thương mại, giảm giá hàng bán và hàng bán bị trả lại.”
Như vậy, TK 521 không chỉ dùng riêng cho chiết khấu thương mại. Trong hệ thống tài khoản tại Phụ lục I Thông tư 99, TK 521 cũng không có sẵn tài khoản cấp 2. Doanh nghiệp được tự mở thêm tài khoản chi tiết cho phù hợp với yêu cầu quản lý. Một cách mở phổ biến là:
- TK 5211 cho chiết khấu thương mại
- TK 5212 cho hàng bán bị trả lại
- TK 5213 cho giảm giá hàng bán
TK 521 có kết cấu ngược với TK 511:
- Bên Nợ: số chiết khấu thương mại đã chấp nhận thanh toán cho khách.
- Bên Có: cuối kỳ, kết chuyển toàn bộ sang TK 511 để xác định doanh thu thuần.
- Số dư: tài khoản không có số dư cuối kỳ.
2.2. Hạch toán chiết khấu thương mại theo Thông tư 133
Thông tư 133 không có TK 521. Khi phát sinh các khoản giảm trừ doanh thu, trong đó có chiết khấu thương mại, kế toán ghi trực tiếp vào bên Nợ TK 511.
2.3. Khi nào dùng TK 521, khi nào không?
Thông tư 99 quy định rõ hai trường hợp.
Trường hợp khoản chiết khấu đã trừ ngay trên hóa đơn. Thông tư 99 quy định:
“Trường hợp trong hóa đơn GTGT hoặc hóa đơn bán hàng đã thể hiện khoản chiết khấu thương mại cho người mua là khoản giảm trừ vào số tiền người mua phải thanh toán… thì doanh nghiệp (bên bán hàng) không sử dụng tài khoản này, doanh thu bán hàng phản ánh theo giá đã trừ chiết khấu thương mại (doanh thu thuần).”
Trường hợp khoản chiết khấu chưa trừ trên hóa đơn. Bên bán ghi doanh thu theo giá chưa trừ chiết khấu (doanh thu gộp), sau đó theo dõi riêng khoản chiết khấu trên TK 521. Tình huống này thường gặp khi người mua phải mua nhiều lần mới đạt mức được hưởng. Nó cũng gặp khi nhà sản xuất phải đến cuối kỳ mới biết nhà phân phối đã tiêu thụ bao nhiêu hàng.
Nếu hàng đã bán ở kỳ trước mà đến kỳ sau mới phát sinh chiết khấu, thời điểm ghi giảm doanh thu phụ thuộc vào ngày phát hành báo cáo tài chính:
- Phát sinh trước ngày phát hành BCTC: coi là sự kiện cần điều chỉnh phát sinh sau ngày lập BCTC, và ghi giảm doanh thu trên BCTC của kỳ trước.
- Phát sinh sau ngày phát hành BCTC: ghi giảm doanh thu của kỳ phát sinh, tức kỳ sau.
3. Quy định lập hóa đơn chiết khấu thương mại từ 01/7/2026
Muốn định khoản đúng, trước hết cần xem hóa đơn đã thể hiện khoản chiết khấu thế nào. Hiện nay có ba quy định chính về việc này.
Thứ nhất, khoản chiết khấu phải được ghi rõ trên hóa đơn. Phụ lục ban hành kèm Nghị định 254/2026/NĐ-CP quy định:
“Trường hợp cơ sở kinh doanh áp dụng hình thức chiết khấu thương mại dành cho khách hàng hoặc khuyến mại theo quy định của pháp luật thì phải thể hiện rõ khoản chiết khấu thương mại, khuyến mại trên hóa đơn.”
Thứ hai, thuế GTGT tính trên giá đã chiết khấu. Khoản 2 Điều 14 Nghị định 181/2025/NĐ-CP quy định:
“Trường hợp cơ sở kinh doanh áp dụng hình thức chiết khấu thương mại dành cho khách hàng (nếu có) thì giá tính thuế giá trị gia tăng là giá bán đã chiết khấu thương mại dành cho khách hàng chưa có thuế giá trị gia tăng.”
Thứ ba, cách xử lý khoản chiết khấu tính theo số lượng hoặc doanh số. Điểm b khoản 5 Điều 10 Thông tư 91/2026/TT-BTC quy định:
“Trường hợp việc chiết khấu thương mại căn cứ vào số lượng, doanh số hàng hóa, dịch vụ thì số tiền chiết khấu của hàng hóa, dịch vụ đã bán được tính điều chỉnh trên hóa đơn bán hàng hóa, cung cấp dịch vụ của lần mua cuối cùng hoặc kỳ tiếp sau đảm bảo số tiền chiết khấu không vượt quá giá trị hàng hóa, dịch vụ ghi trên hóa đơn của lần mua cuối cùng hoặc kỳ tiếp sau hoặc được lập hóa đơn điều chỉnh kèm theo bảng kê các số hóa đơn cần điều chỉnh, số tiền, tiền thuế điều chỉnh. Bảng kê được lưu tại đơn vị và xuất trình khi cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền yêu cầu.”
Từ ba quy định trên, việc hạch toán hóa đơn chiết khấu thương mại chia thành ba trường hợp. Cách lập từng loại hóa đơn, bạn có thể xem chi tiết tại bài cách xuất hóa đơn chiết khấu thương mại từ 01/07/2026.
💡 Mẹo cho kế toán dịch vụ
Làm sổ cho nhiều doanh nghiệp, hóa đơn điều chỉnh chiết khấu rất dễ bị sót vì thường về vào cuối kỳ.
MISA ASP tự động đồng bộ hóa đơn đầu vào, đầu ra từ Nhà cung cấp về phần mềm mỗi đêm, nên không bỏ sót bất kỳ hóa đơn nào của khách hàng.
4. Cách hạch toán chiết khấu thương mại theo từng trường hợp
Các ví dụ dưới đây giả định thuế suất GTGT 10% để minh họa phép tính. Thuế suất thực tế tùy theo từng loại hàng hóa, dịch vụ.
4.1. Trường hợp 1: Chiết khấu ngay trên hóa đơn của một lần mua
Ở trường hợp này, khách mua một lần đã đủ điều kiện hưởng chiết khấu. Bên bán trừ chiết khấu ngay trên hóa đơn của lần mua đó, và số tiền tính thuế GTGT là số tiền đã trừ chiết khấu. Vì khoản chiết khấu đã nằm trên hóa đơn, bên bán không hạch toán riêng mà ghi doanh thu thuần.
Áp dụng cho cả Thông tư 99/2025/TT-BTC và Thông tư 133/2016/TT-BTC.
Ví dụ: Công ty A bán cho Công ty B 100 sản phẩm, đơn giá 1.000.000đ, chiết khấu 5% ngay trên hóa đơn.
- Tiền hàng: 100.000.000đ
- Chiết khấu: 5.000.000đ
- Giá tính thuế: 95.000.000đ
- Thuế GTGT 10%: 9.500.000đ
- Tổng thanh toán: 104.500.000đ
Định khoản bên bán (Công ty A):
- Nợ TK 131: 104.500.000
- Có TK 511: 95.000.000
- Có TK 3331: 9.500.000
Định khoản bên mua (Công ty B):
- Nợ TK 156: 95.000.000
- Nợ TK 133: 9.500.000
- Có TK 331: 104.500.000
4.2. Trường hợp 2: Chiết khấu sau nhiều lần mua
Khách phải mua nhiều lần mới đạt mức được hưởng chiết khấu. Theo Thông tư 91, bên bán trừ khoản chiết khấu trên hóa đơn của lần mua cuối cùng hoặc kỳ tiếp sau. Điều kiện là số tiền chiết khấu không vượt quá giá trị hàng hóa, dịch vụ ghi trên chính hóa đơn đó.
Ở các lần mua chưa được chiết khấu, hóa đơn không thể hiện khoản chiết khấu. Hai bên hạch toán theo giá chưa chiết khấu, đúng như thông tin trên hóa đơn.
Đến lần mua được trừ chiết khấu, bút toán giống trường hợp 1:
- Bên bán không hạch toán riêng khoản chiết khấu, ghi doanh thu thuần.
- Bên mua ghi giá trị hàng mua theo giá đã trừ chiết khấu.
Ví dụ: Tổng chiết khấu lũy kế Công ty B được hưởng là 3.000.000đ. Hóa đơn lần mua cuối có tiền hàng 20.000.000đ.
- Giá tính thuế sau chiết khấu: 17.000.000đ
- Thuế GTGT 10%: 1.700.000đ
- Tổng thanh toán: 18.700.000đ
Định khoản bên bán:
- Nợ TK 131: 18.700.000
- Có TK 511: 17.000.000
- Có TK 3331: 1.700.000
Định khoản bên mua:
- Nợ TK 156: 17.000.000
- Nợ TK 133: 1.700.000
- Có TK 331: 18.700.000
Lưu ý khi chiết khấu vượt giá trị hóa đơn: giả sử tổng chiết khấu là 5.000.000đ nhưng hóa đơn lần mua cuối chỉ có 4.000.000đ tiền hàng. Nếu gộp chung, hóa đơn sẽ ra giá trị âm. Khi đó, bên bán không được trừ vào hóa đơn lần mua cuối mà phải lập riêng hóa đơn điều chỉnh, và hạch toán như trường hợp 3.
4.3. Trường hợp 3: Chiết khấu khi kết thúc chương trình
Trường hợp này thường gặp khi nhà sản xuất đến cuối kỳ mới tổng hợp được doanh số của nhà phân phối, rồi mới xác định số chiết khấu phải trả.
Bên bán lập hóa đơn điều chỉnh giảm, ghi số âm, kèm bảng kê các số hóa đơn cần điều chỉnh, số tiền và tiền thuế điều chỉnh. Căn cứ hóa đơn điều chỉnh, hai bên kê khai điều chỉnh doanh thu mua, bán và thuế đầu ra, đầu vào tại kỳ lập hóa đơn điều chỉnh.
Bên bán phải hạch toán theo dõi riêng khoản chiết khấu:
Bút toán bên bán khi lập hóa đơn điều chỉnh giảm cho khoản chiết khấu thương mại.
Ví dụ: Tiếp tục tình huống ở mục 4.2, Công ty A lập hóa đơn điều chỉnh giảm cho khoản chiết khấu 5.000.000đ.
- Thuế GTGT của khoản chiết khấu: 500.000đ
- Tổng số tiền chiết khấu: 5.500.000đ
Định khoản bên bán theo Thông tư 99:
- Nợ TK 521: 5.000.000
- Nợ TK 3331: 500.000
- Có TK 131: 5.500.000
Nếu doanh nghiệp áp dụng Thông tư 133, thay Nợ TK 521 bằng Nợ TK 511. Các bút toán còn lại giữ nguyên.
Với bên mua, khoản chiết khấu nhận được sau khi đã mua hàng không ghi thẳng vào một tài khoản, mà phải phân bổ theo tình trạng hàng. Phần này trình bày ở mục 5.
5. Hạch toán chiết khấu thương mại bên mua
Nếu chiết khấu được trừ ngay trên hóa đơn, bên mua ghi giá trị hàng mua theo giá đã chiết khấu, như ở mục 4.1 và 4.2.
Khi mua hàng được hưởng chiết khấu thương mại sau khi hàng đã nhập kho (trường hợp 3), kế toán không ghi toàn bộ vào một tài khoản.
Theo hướng dẫn của cả Thông tư 99 và Thông tư 133, doanh nghiệp “phải căn cứ vào tình hình biến động” của hàng tồn kho để phân bổ khoản chiết khấu cho phần hàng còn tồn, phần đã xuất dùng và phần đã tiêu thụ. Tiêu thức phân bổ có thể theo số lượng hoặc theo giá trị, hoặc theo điều kiện chiết khấu trong quy chế bán hàng của người bán.
Bút toán hạch toán chiết khấu mua hàng: Nợ TK 111/112/331, đồng thời ghi Có các tài khoản tương ứng như sau:
Đối ứng: Nợ TK 111/112/331. Tổng khoản chiết khấu được phân bổ theo số lượng hoặc giá trị hàng.
Nếu nguyên vật liệu đã xuất vào sản xuất sản phẩm dở dang, phần chiết khấu tương ứng được ghi giảm vào TK 154.
Ví dụ: Công ty B nhận hóa đơn điều chỉnh giảm 5.000.000đ, thuế GTGT 500.000đ (tiếp theo ví dụ ở mục 4.3). Tại thời điểm nhận hóa đơn, 60% số hàng còn tồn kho và 40% đã bán. Bút toán phân bổ theo giá trị:
- Nợ TK 331: 5.500.000
- Có TK 156: 3.000.000 (phần hàng còn tồn kho)
- Có TK 632: 2.000.000 (phần hàng đã bán)
- Có TK 133: 500.000
6. Hạch toán chiết khấu thương mại trên MISA ASP
Với kế toán dịch vụ và đại lý thuế đang làm sổ cho nhiều doanh nghiệp, việc hạch toán hóa đơn chiết khấu thương mại trên MISA ASP có hai cách, tùy vào việc khoản chiết khấu được trừ ở hóa đơn nào.
6.1. Chiết khấu được trừ ngay trên hóa đơn mỗi lần mua
Trường hợp này tương ứng với mục 4.1. Kế toán chỉ cần khai báo khoản chiết khấu ngay trên chứng từ mua hàng:
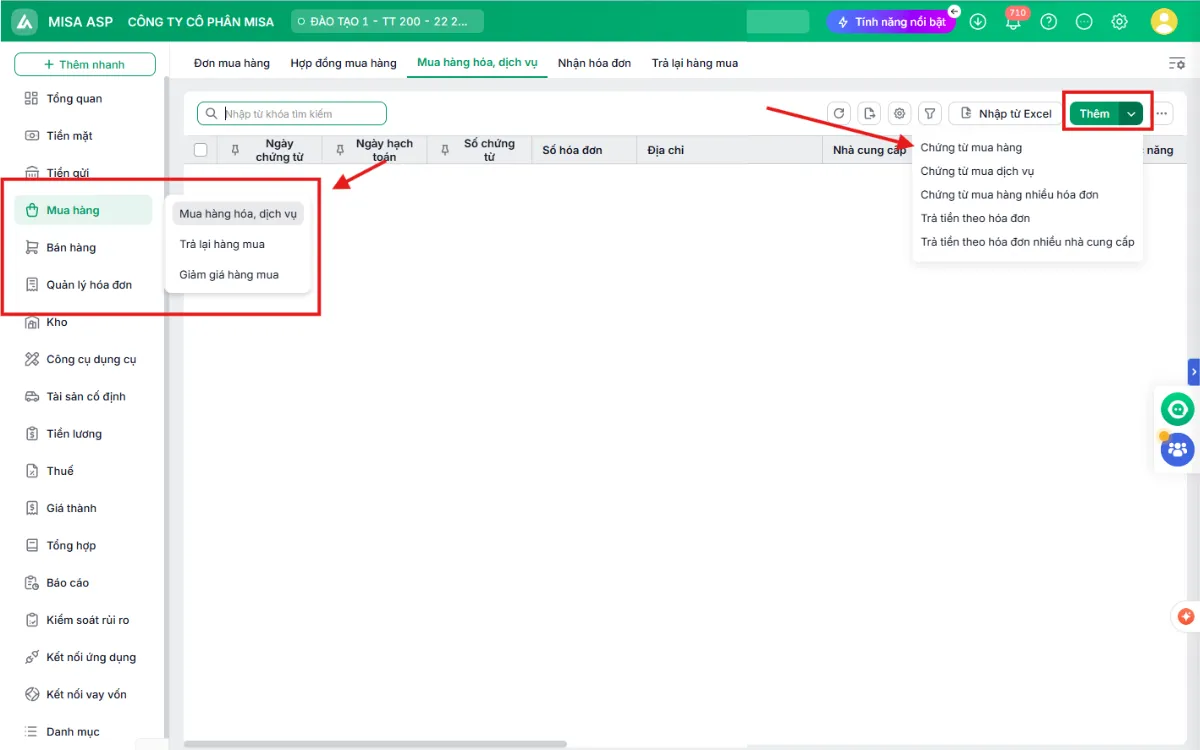
Bước 1: Vào phân hệ Mua hàng, mở tab Mua hàng hóa dịch vụ, bấm mũi tên cạnh nút Thêm rồi chọn Chứng từ mua hàng.
Bước 2: Nhập thông tin chung gồm nhà cung cấp, địa chỉ, diễn giải, ngày hạch toán và ngày chứng từ.
Bước 3: Tại tab Hóa đơn, nhập mẫu số, ký hiệu và số hóa đơn.
Bước 4: Tại tab Hàng tiền, khai báo từng mặt hàng kèm số lượng, đơn giá và thuế GTGT.
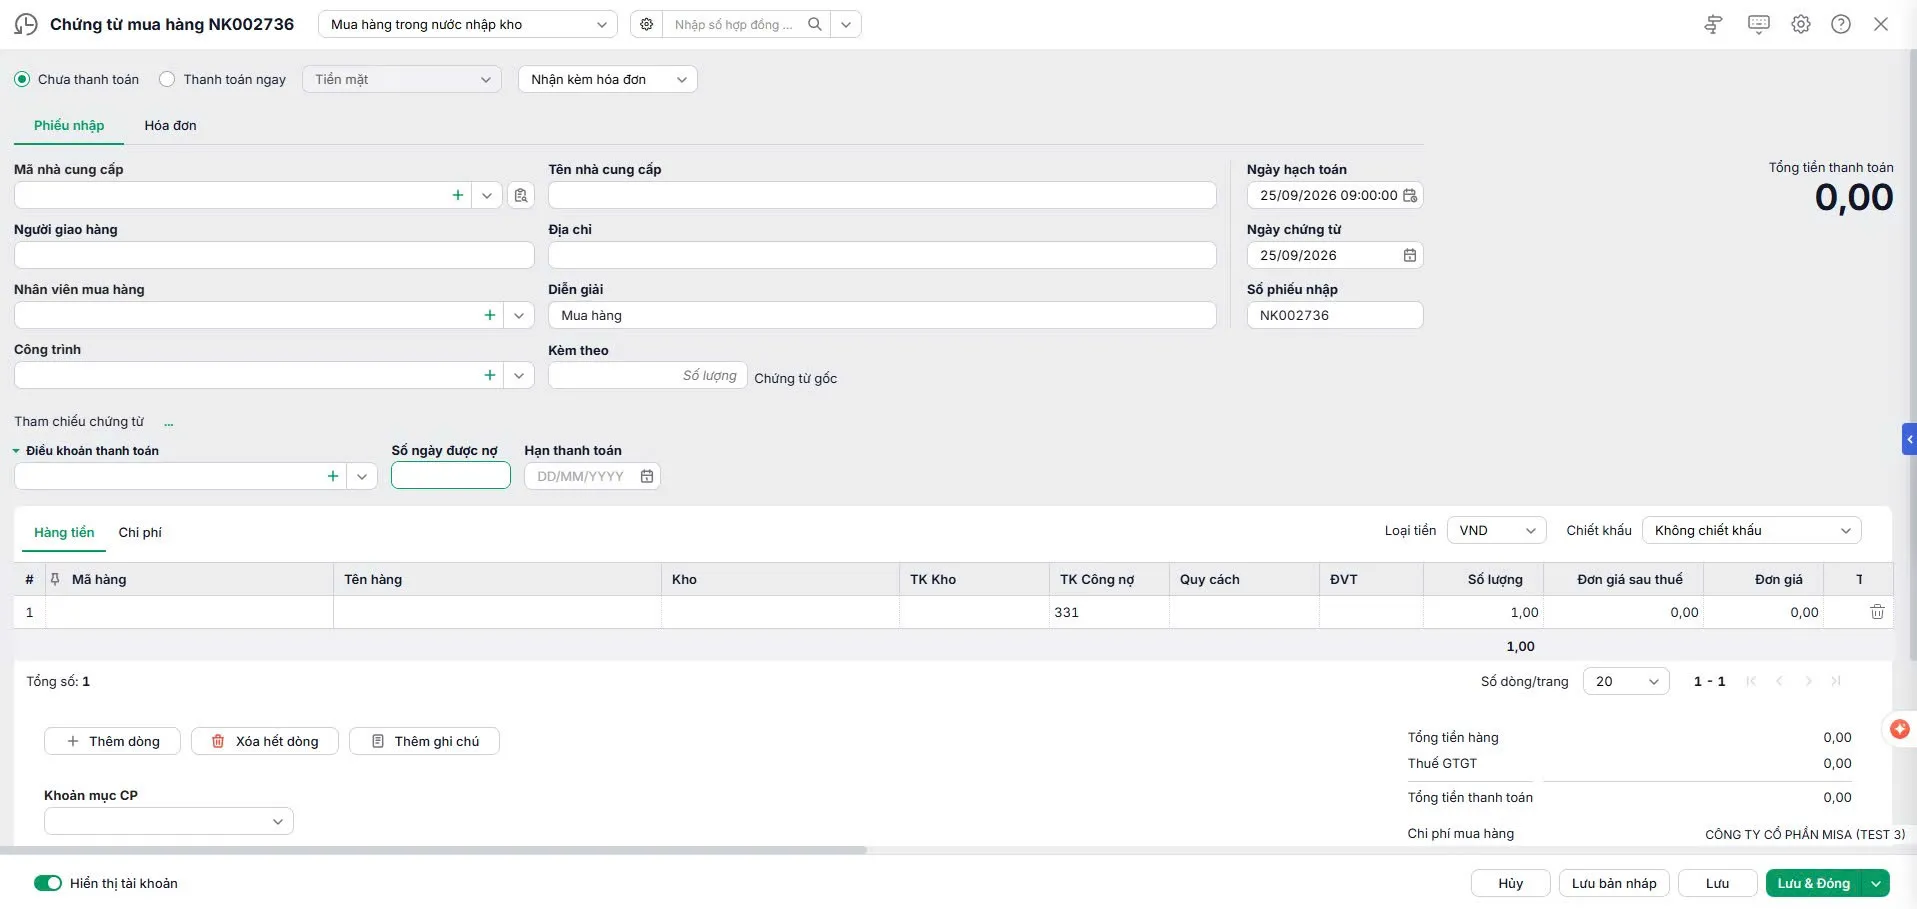
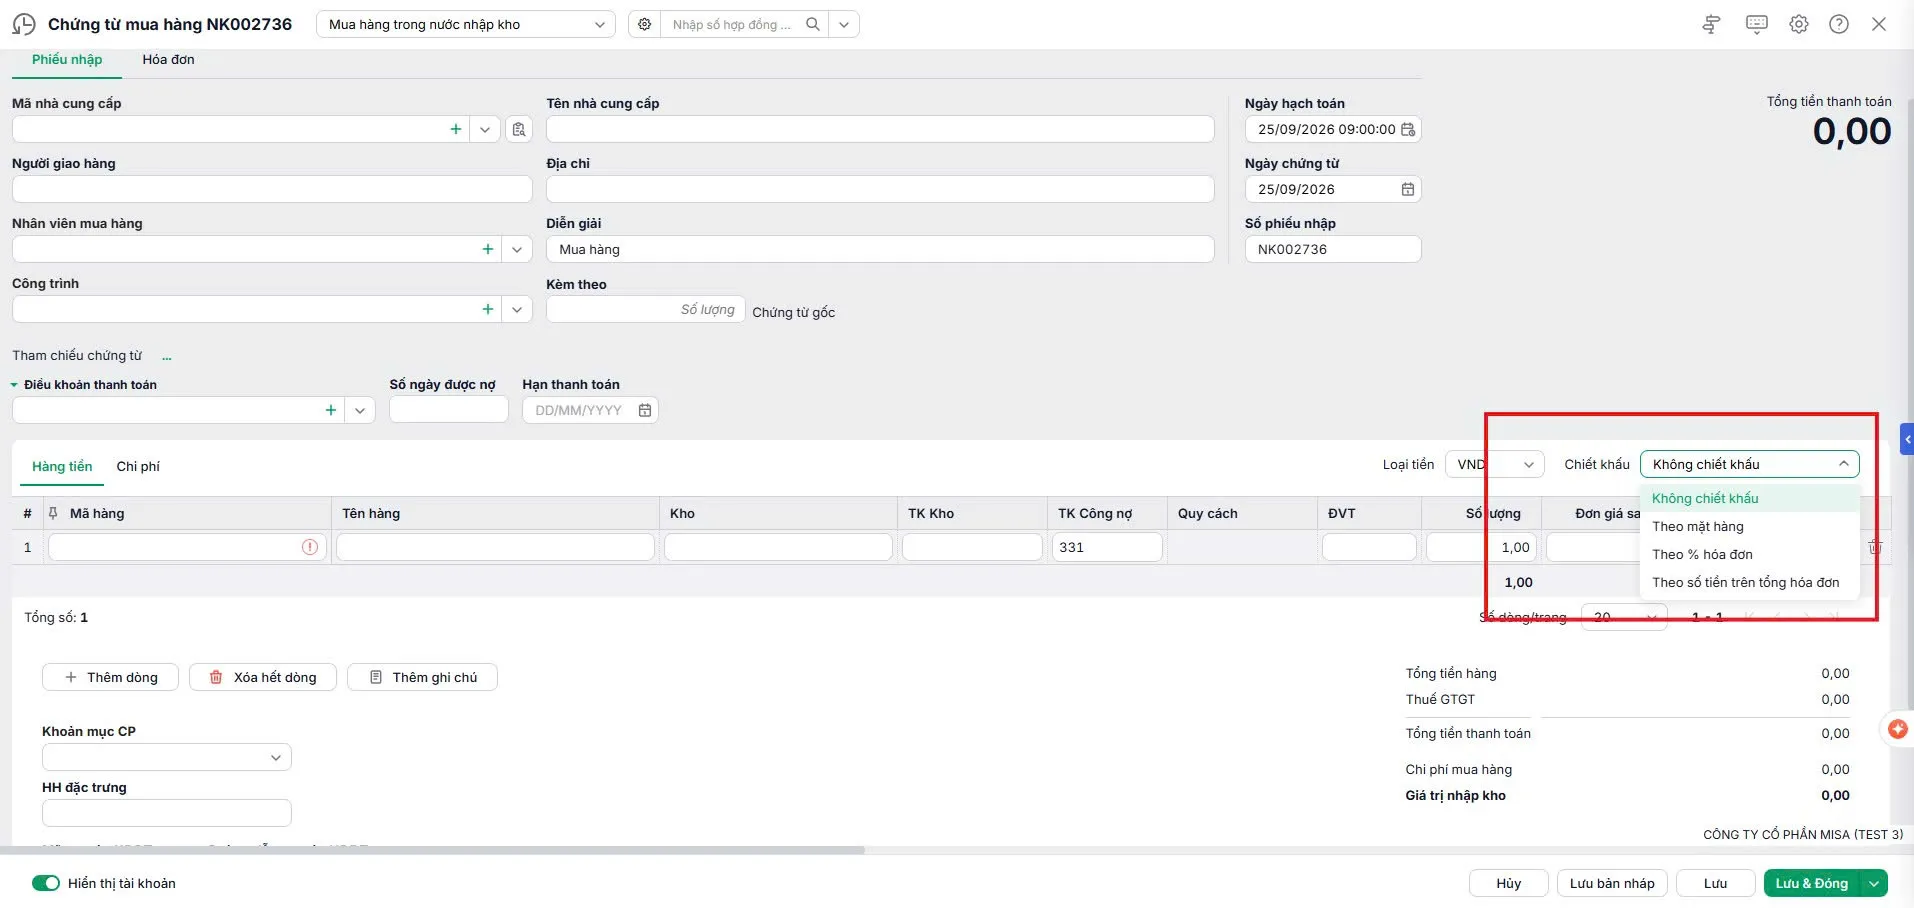
Bước 5: Bấm mũi tên ở mục Chiết khấu và chọn cách khai báo phù hợp:
-
- Theo mặt hàng: dùng khi mỗi mặt hàng có mức chiết khấu riêng. Nhập tỷ lệ hoặc số tiền chiết khấu trên dòng của từng mặt hàng.
- Theo % hóa đơn: nhập một tỷ lệ chung. Phần mềm tự điền tỷ lệ và số tiền chiết khấu xuống từng mặt hàng.
- Theo số tiền trên tổng hóa đơn: dùng khi chỉ có một khoản chiết khấu chung cho cả hóa đơn.
- Bấm Phân bổ chiết khấu, nhập số tiền được hưởng.
- Chọn cách phân bổ: theo số lượng, theo giá trị hoặc tự nhập.
- Bấm Phân bổ, rồi bấm Thực hiện để cập nhật vào cột Tiền chiết khấu.
Cuối cùng, Kiểm tra lại chứng từ và bấm Cất.
6.2. Chiết khấu được trừ trên hóa đơn lần mua cuối, hàng vẫn còn tồn kho
Trường hợp này tương ứng với mục 4.2 và nguyên tắc phân bổ ở mục 5, khi hàng mua về vẫn còn trong kho. Kế toán thực hiện qua hai bước.
Bước 1: Lập chứng từ mua hàng cho từng lần nhận hàng
- Phân hệ Mua hàng → Mua hàng hóa dịch vụ → Thêm → Chứng từ mua hàng.
- Nhập thông tin nhà cung cấp, diễn giải, ngày hạch toán, ngày chứng từ và thông tin hóa đơn.
- Tại tab Hàng tiền, khai báo mặt hàng, số lượng, đơn giá và thuế GTGT. Lưu ý giá mua và thuế GTGT được nhập theo giá trị trước khi trừ chiết khấu thương mại.
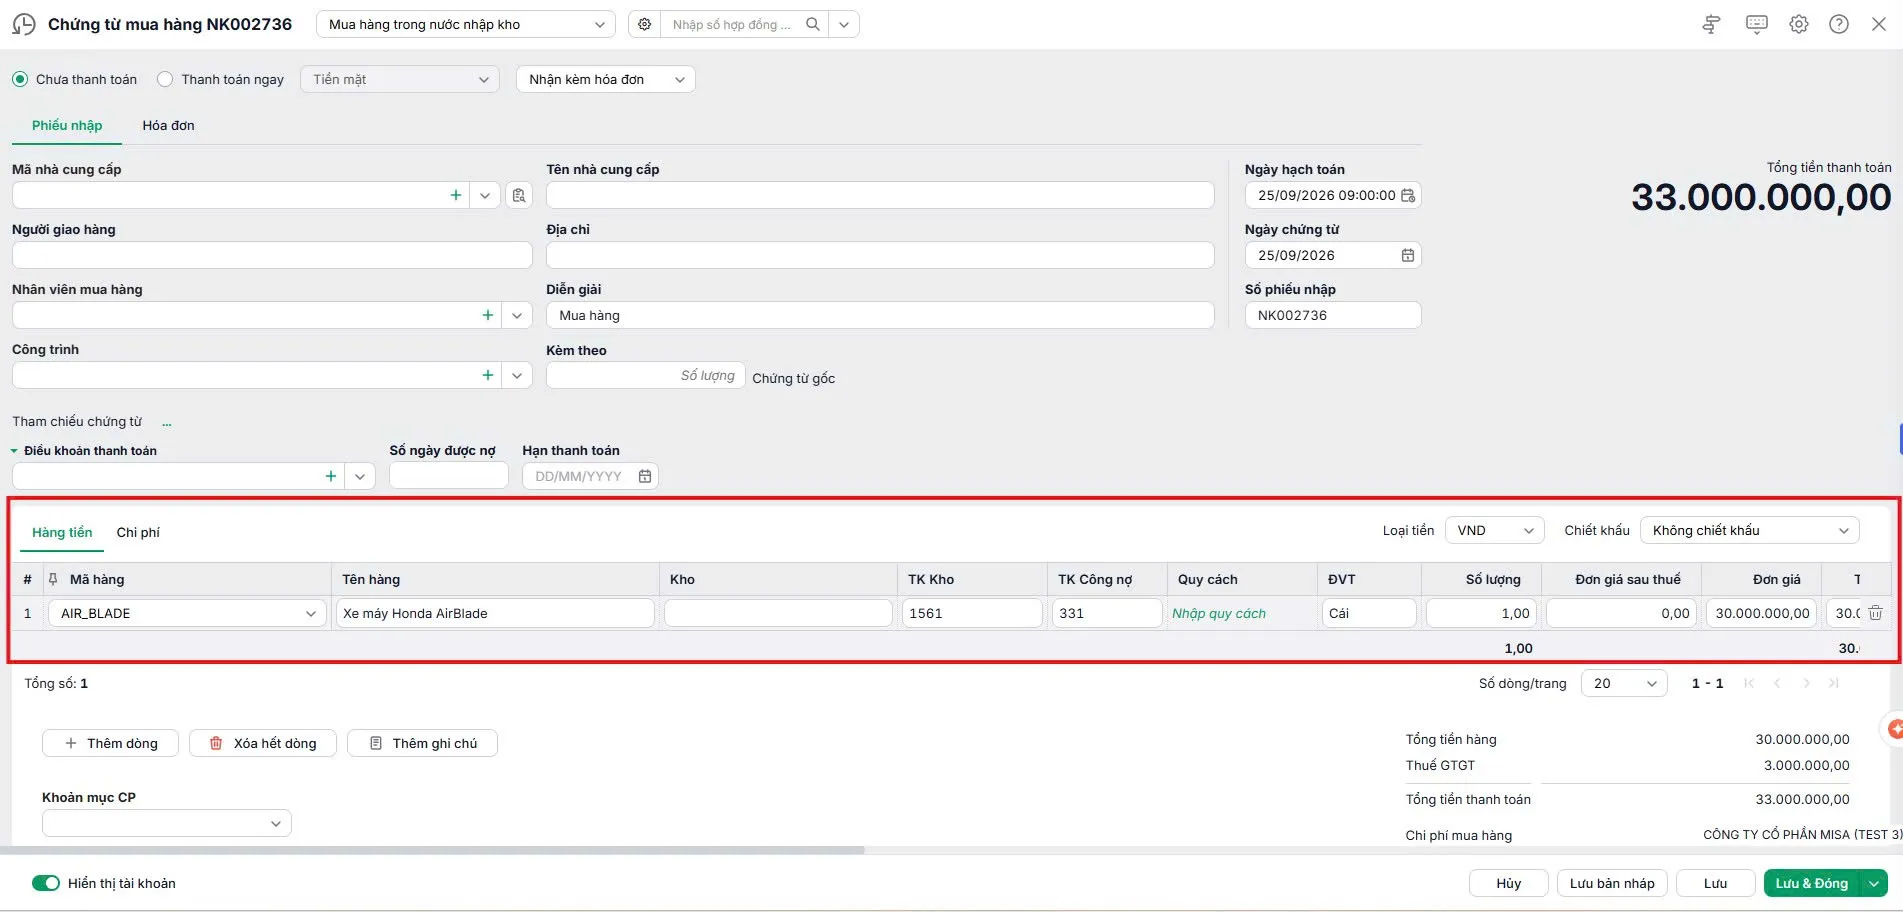
- Bấm Cất.
Bước 2: Hạch toán khoản chiết khấu được hưởng
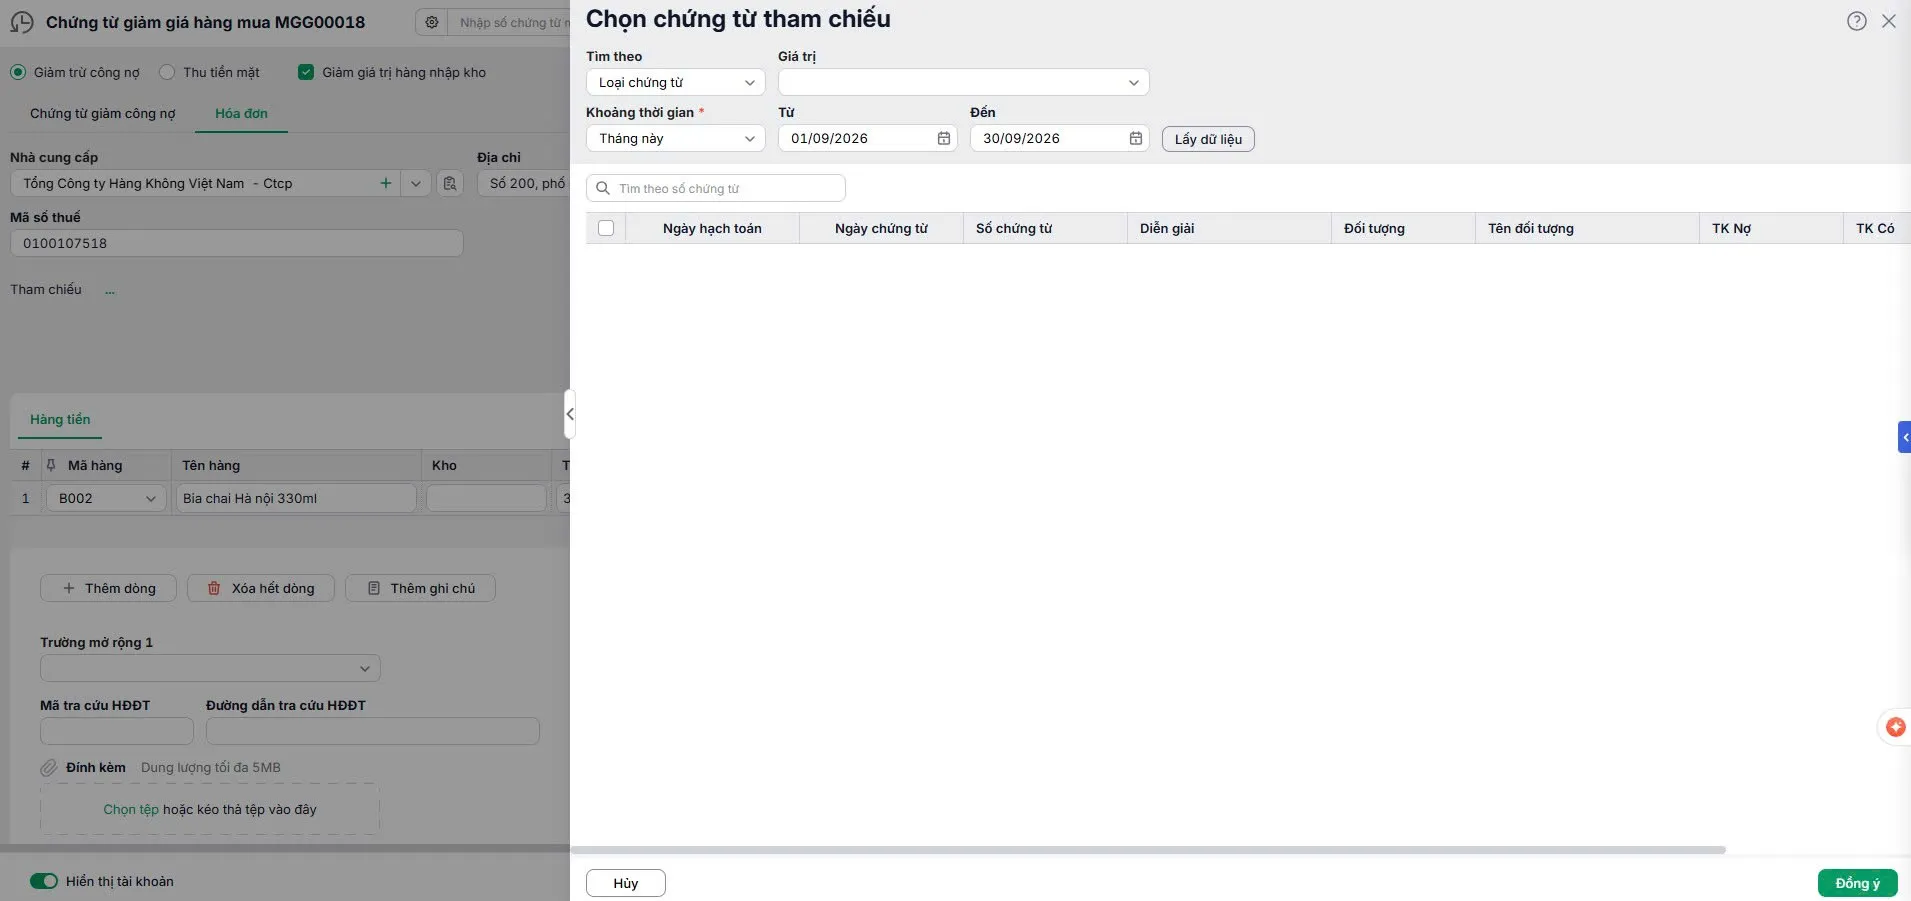
- Trong phân hệ Mua hàng, chọn Giảm giá hàng mua (ở tab Quy trình hoặc tab Giảm giá hàng mua), bấm Thêm.
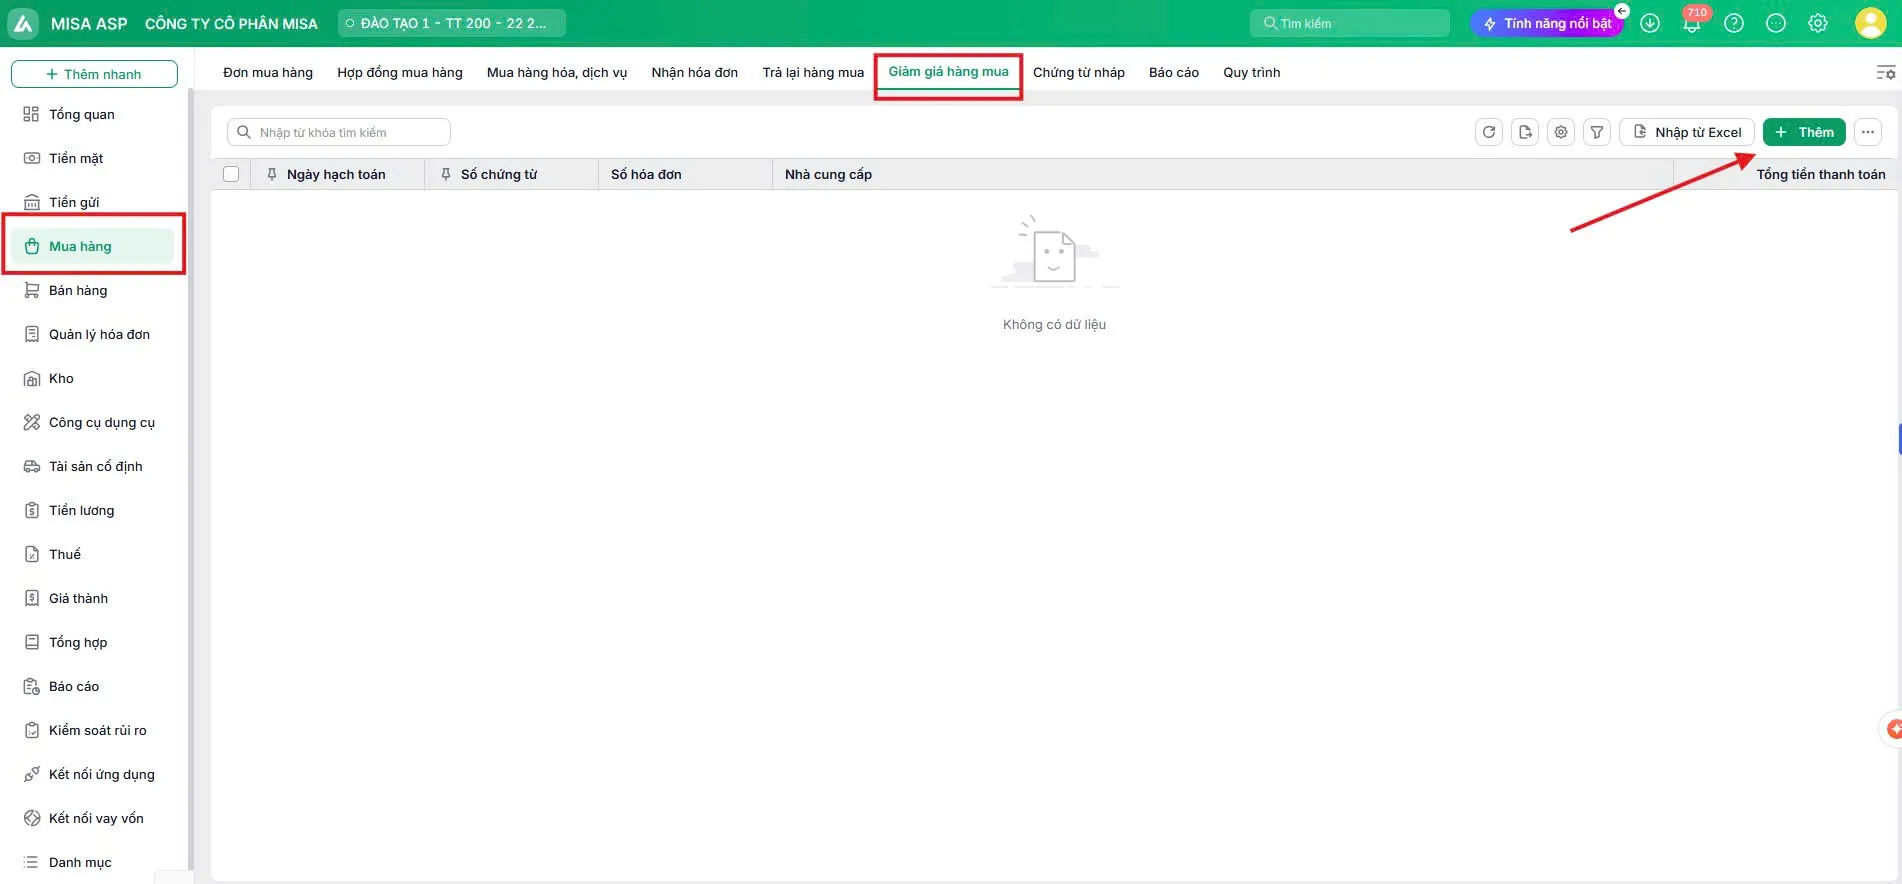
2. Tích chọn Giảm giá trị hàng nhập kho.
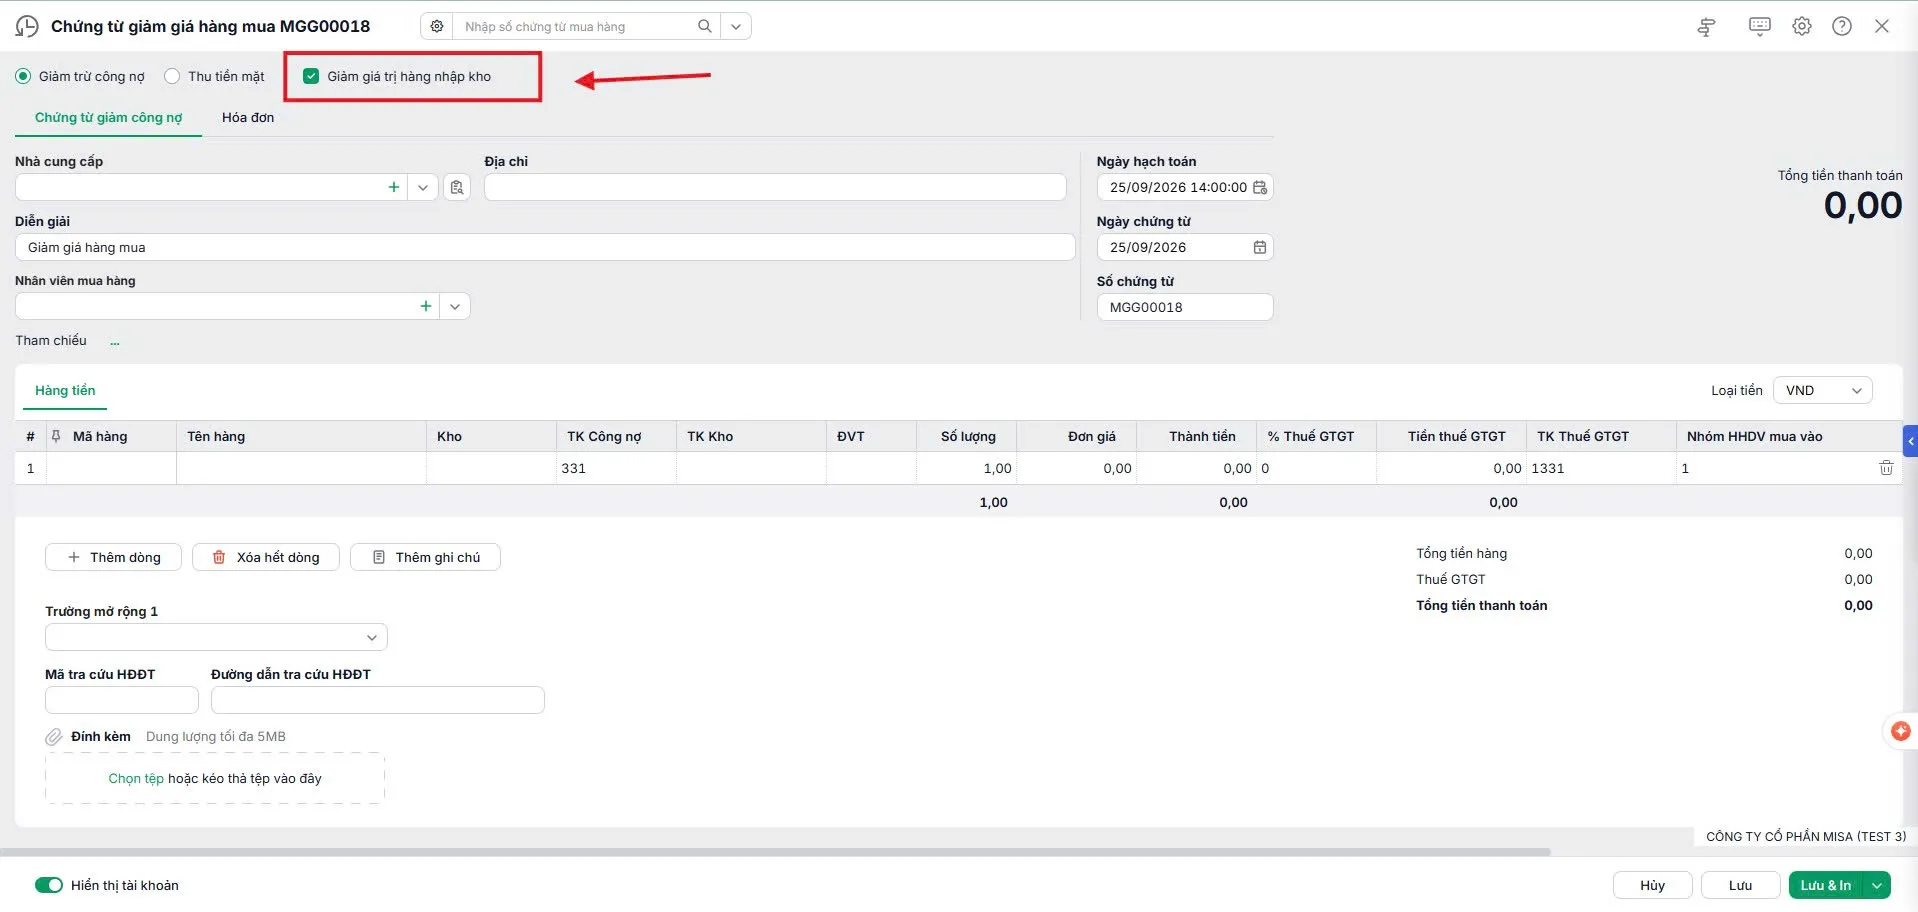
3. Bấm biểu tượng kính lúp để chọn chứng từ mua hàng được hưởng chiết khấu. Chọn nhà cung cấp và khoảng thời gian, rồi bấm Lấy dữ liệu. Tích chọn các mặt hàng được hưởng chiết khấu trên từng chứng từ.
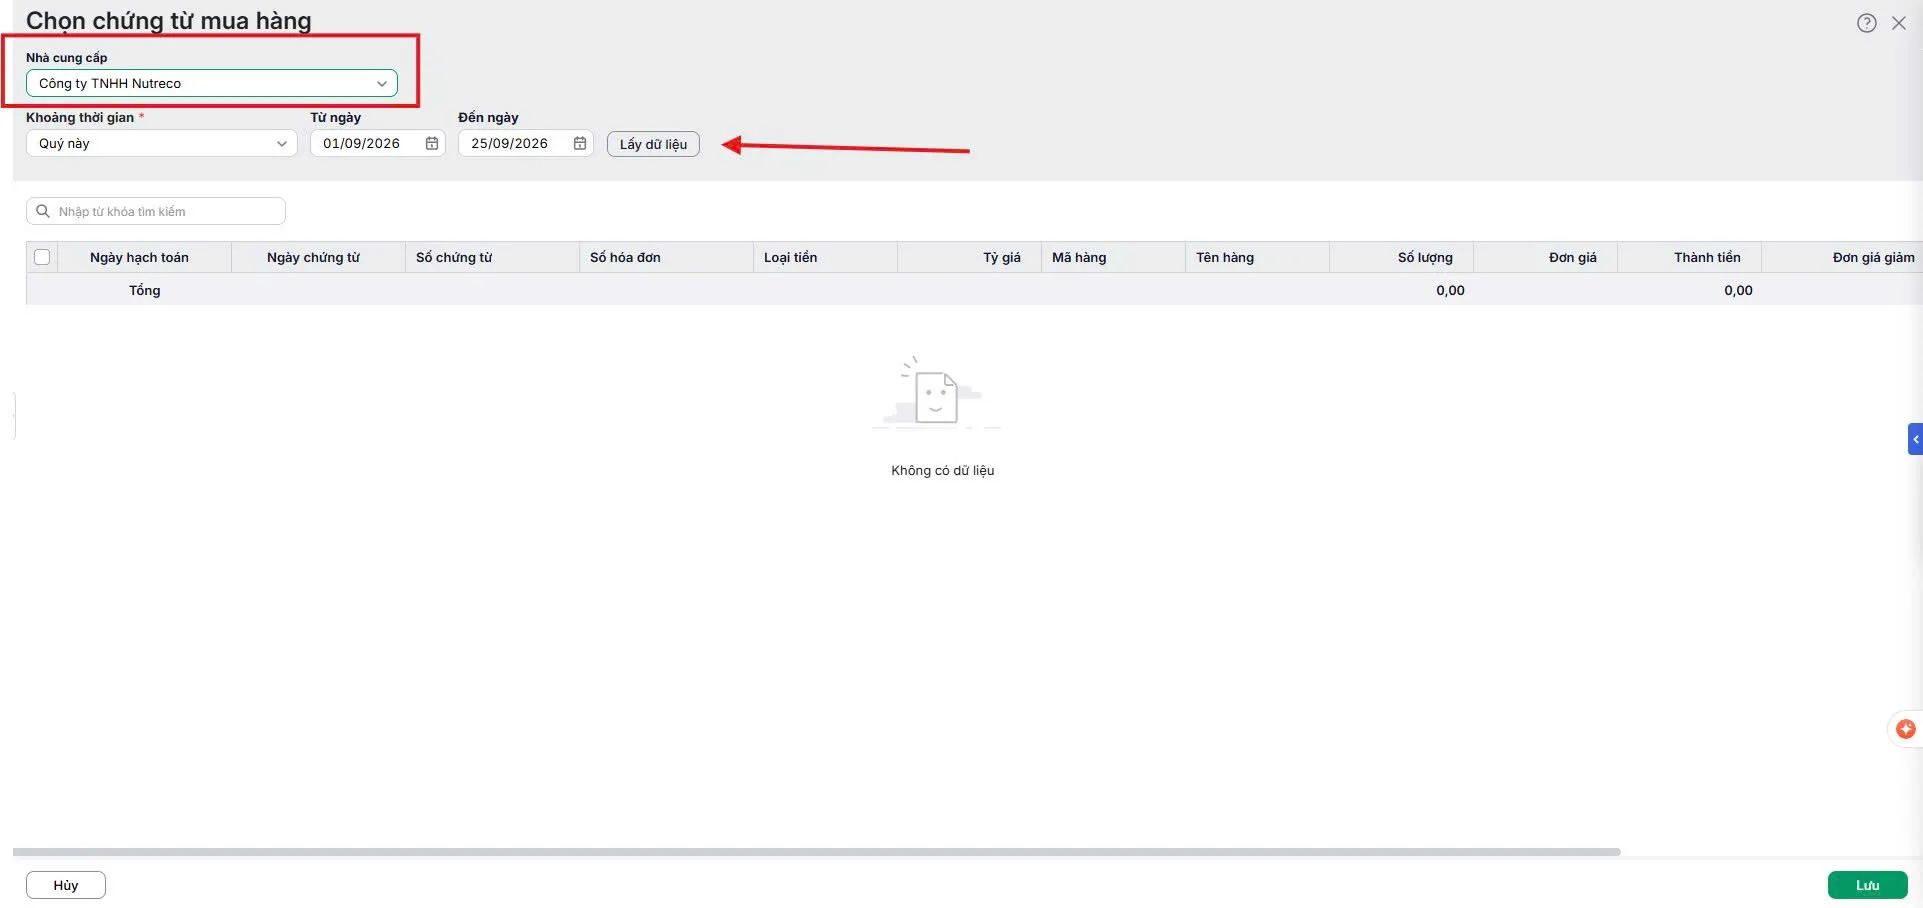
4. Nhập tỷ lệ chiết khấu từng mặt hàng vào cột Tỷ lệ giảm. Nếu chiết khấu tính theo số tiền, kế toán tự phân bổ cho từng mặt hàng rồi nhập vào cột Thành tiền giảm.
5. Bấm Cất để phần mềm chuyển thông tin sang chứng từ giảm giá hàng mua.
6. Điền ngày hạch toán, ngày chứng từ và thông tin hóa đơn tại tab Hóa đơn, rồi bấm Cất.
Làm sổ cho hàng chục khách hàng cùng lúc, mỗi doanh nghiệp một chính sách chiết khấu, kế toán dịch vụ rất dễ sót hoặc lệch kỳ hóa đơn điều chỉnh.
MISA ASP tự động đồng bộ hóa đơn từ cơ quan thuế và tự đọc, phân loại hóa đơn đầu vào để lập sẵn chứng từ. Nhờ vậy, kế toán chỉ cần kiểm tra và xử lý phần chiết khấu. Trải nghiệm MISA ASP miễn phí để quản lý sổ sách toàn bộ khách hàng doanh nghiệp trên một nền tảng.
Chiết khấu thương mại hạch toán thế nào phụ thuộc vào hóa đơn. Nếu khoản chiết khấu nằm ngay trên hóa đơn, cả hai bên ghi theo giá đã chiết khấu. Nếu chiết khấu được lập bằng hóa đơn điều chỉnh sau đó, cách ghi như sau:
- Bên bán: theo dõi riêng trên TK 521 (Thông tư 99) hoặc ghi Nợ TK 511 (Thông tư 133).
- Bên mua: phân bổ khoản chiết khấu theo tình trạng hàng.
Nắm đúng ba trường hợp này, việc hạch toán chiết khấu bán hàng và mua hàng sẽ khớp với cả sổ kế toán lẫn tờ khai thuế GTGT.
MISA ASP là nền tảng kế toán dịch vụ giúp bạn xử lý việc này cho toàn bộ khách hàng trên một hệ thống:
- ✓Tự động đồng bộ hóa đơn đầu vào, đầu ra từ Nhà cung cấp mỗi đêm, không sót hóa đơn điều chỉnh chiết khấu.
- ✓Trợ lý AI AVA tự đọc, phân loại hóa đơn và lập sẵn chứng từ để kế toán chỉ cần kiểm tra.
- ✓Tự động đối chiếu rủi ro với dữ liệu cơ quan thuế và cảnh báo khi có chênh lệch.
- ✓Nộp tờ khai trực tiếp qua cổng MTAX tích hợp, theo dõi tình trạng nộp của tất cả khách hàng trên một màn hình.
Điền form để được tư vấn và trải nghiệm thử đầy đủ tính năng.