



 MISA ASP
 3 lượt xem
Doanh nghiệp giảm giá hàng bán khi sản phẩm, hàng hóa bị kém, mất phẩm chất hoặc không đúng quy cách theo hợp đồng đã ký với khách hàng. Kế toán dịch vụ cần xác định rõ một điểm trước khi định khoản: số tiền giảm giá đã thể hiện trên hóa đơn hay phát sinh sau khi doanh nghiệp đã ghi nhận doanh thu. Hai trường hợp này dùng tài khoản và định khoản khác nhau.
Bài viết dưới đây MISA ASP sẽ hướng dẫn chi tiết cách Hạch toán giảm giá hàng bán, trình bày nguyên tắc kế toán, cách định khoản cụ thể và điểm khác biệt giữa giảm giá hàng bán với chiết khấu thương mại, hàng bán bị trả lại.
1. Giảm giá hàng bán là gì?
Doanh nghiệp giảm giá hàng bán khi bán sản phẩm, hàng hóa kém, mất phẩm chất hoặc không đúng quy cách so với thỏa thuận trong hợp đồng kinh tế. Khoản này là một trong ba khoản mục thuộc các khoản giảm trừ doanh thu, cùng với chiết khấu thương mại và hàng bán bị trả lại.
Kế toán dịch vụ cần phân biệt hai tình huống sau để chọn cách ghi nhận đúng:
- Giảm giá thể hiện ngay trên hóa đơn: Nếu hóa đơn GTGT hoặc hóa đơn bán hàng đã ghi giá bán là giá sau khi giảm, doanh nghiệp không dùng tài khoản giảm trừ doanh thu. Doanh thu bán hàng ghi nhận trực tiếp theo giá đã giảm (doanh thu thuần).
- Giảm giá phát sinh sau khi bán hàng: Nếu doanh nghiệp chấp thuận giảm giá sau khi đã bán hàng và phát hành hóa đơn (giảm giá ngoài hóa đơn), kế toán viên mới phản ánh khoản này vào tài khoản giảm trừ doanh thu.
Đây là điểm quyết định cách hạch toán, kế toán viên cần xác định trước khi ghi sổ.
2. Tài khoản sử dụng để hạch toán giảm giá hàng bán
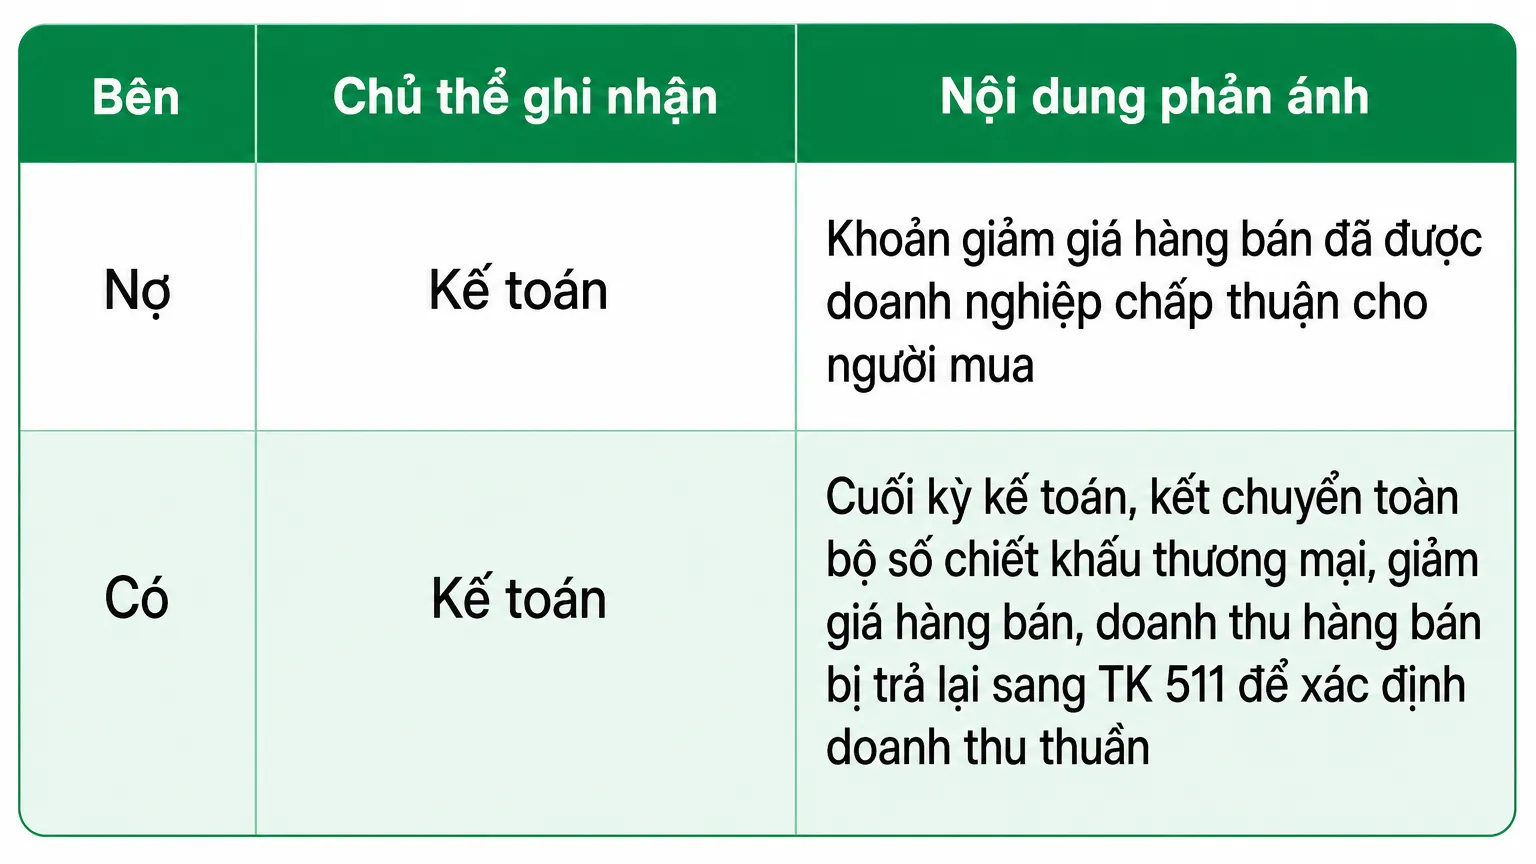
Doanh nghiệp dùng Tài khoản 521 – Các khoản giảm trừ doanh thu để phản ánh các khoản điều chỉnh giảm doanh thu bán hàng và cung cấp dịch vụ phát sinh trong kỳ, gồm: chiết khấu thương mại, giảm giá hàng bán và hàng bán bị trả lại.
Kết cấu tài khoản 521:
3. Cách định khoản giảm giá hàng bán theo từng trường hợp
1️⃣ Doanh nghiệp ghi nhận số giảm giá hàng bán thực tế phát sinh trong kỳ
Trường hợp hàng bán chịu thuế GTGT theo phương pháp khấu trừ:
Nợ TK 521 - Các khoản giảm trừ doanh thu
Nợ TK 3331 - Thuế GTGT phải nộp (thuế GTGT đầu ra được giảm)
    Có các TK 111, 112, 131,...
Khi doanh nghiệp bán hàng thuộc đối tượng chịu thuế GTGT theo phương pháp khấu trừ và phải giảm giá cho người mua, kế toán viên ghi Nợ TK 521, Nợ TK 3331, Có các TK 111, 112, 131.
Trường hợp hàng bán không chịu thuế GTGT hoặc tính thuế theo phương pháp trực tiếp:
Nợ TK 521 - Các khoản giảm trừ doanh thu
    Có các TK 111, 112, 131,...
Khi doanh nghiệp bán hàng không thuộc đối tượng chịu thuế GTGT hoặc tính thuế GTGT theo phương pháp trực tiếp, kế toán viên chỉ ghi Nợ TK 521, Có các TK 111, 112, 131.
2️⃣ Doanh nghiệp ghi nhận giảm giá phát sinh sau khi đã ghi nhận doanh thu
Khi lập hóa đơn, khách hàng chưa đủ điều kiện hưởng giảm giá, nên doanh nghiệp vẫn ghi doanh thu theo giá gộp. Sau đó, khi khách hàng đủ điều kiện, kế toán viên ghi nhận riêng khoản giảm giá để điều chỉnh giảm doanh thu:
Nợ TK 521 - Các khoản giảm trừ doanh thu
Nợ TK 333 - Thuế và các khoản phải nộp Nhà nước (nếu có)
    Có TK 131 - Phải thu của khách hàng (tổng số tiền giảm giá)
3️⃣ Kế toán viên kết chuyển số dư TK 521 sang TK 511 cuối kỳ
Nợ TK 511 - Doanh thu bán hàng và cung cấp dịch vụ
    Có TK 521 - Các khoản giảm trừ doanh thu
Cuối kỳ kế toán, kế toán dịch vụ kết chuyển toàn bộ số giảm trừ doanh thu phát sinh trong kỳ sang TK 511 để xác định doanh thu thuần.
⏱️ Thời điểm ghi giảm doanh thu khi giảm giá phát sinh ở kỳ sau
Khi hàng hóa đã tiêu thụ từ kỳ trước nhưng đến kỳ sau mới phát sinh giảm giá, kế toán viên xác định thời điểm ghi giảm doanh thu dựa trên mốc phát hành Báo cáo tài chính:
- Nếu khoản giảm giá phát sinh trước thời điểm phát hành Báo cáo tài chính, kế toán viên coi đây là sự kiện cần điều chỉnh và ghi giảm doanh thu vào Báo cáo tài chính của kỳ trước.
- Nếu khoản giảm giá phát sinh sau thời điểm phát hành Báo cáo tài chính, kế toán viên ghi giảm doanh thu vào kỳ phát sinh (kỳ sau).
4. Phân biệt giảm giá hàng bán với chiết khấu thương mại và hàng bán bị trả lại
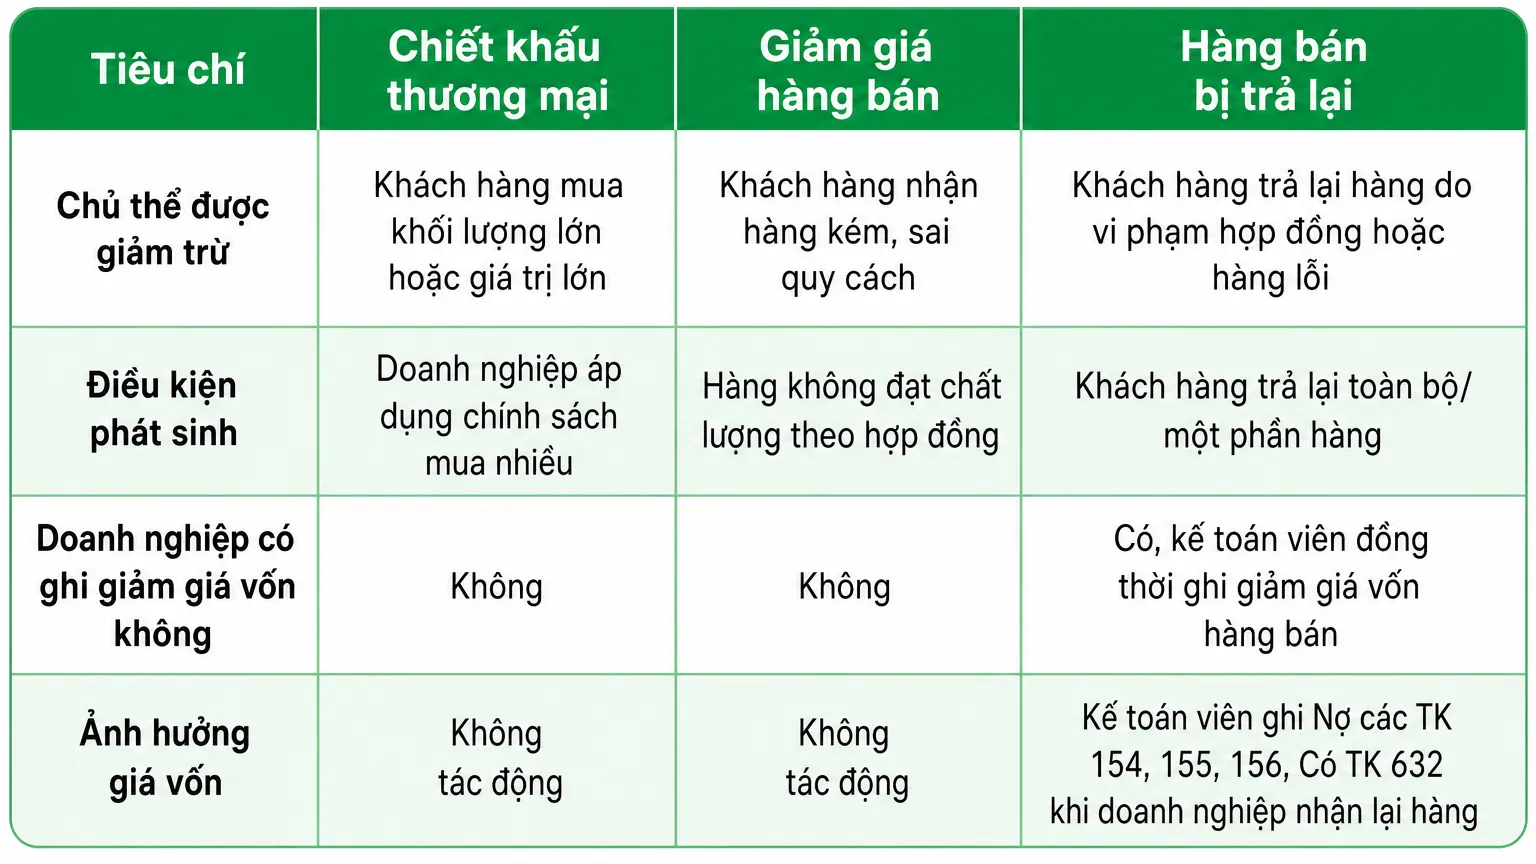
Với hàng bán bị trả lại, kế toán viên còn ghi nhận việc thanh toán với người mua: Nợ TK 521, Nợ TK 3331 (nếu có), Có các TK 111, 112, 131.
5. Ví dụ minh họa hạch toán giảm giá hàng bán
Tình huống: Công ty A bán một lô hàng cho khách hàng B với giá 100.000.000 đồng (chưa VAT 10%), khách hàng chưa thanh toán. Sau khi kiểm tra, hai bên phát hiện hàng không đúng quy cách theo hợp đồng và thỏa thuận giảm giá 5.000.000 đồng (chưa VAT). Khoản giảm giá này phát sinh sau khi công ty A đã lập hóa đơn bán hàng ban đầu.
Kế toán ghi nhận:
Nợ TK 521 - Các khoản giảm trừ doanh thu: 5.000.000
Nợ TK 3331 - Thuế GTGT phải nộp: 500.000
    Có TK 131 - Phải thu của khách hàng: 5.500.000
Cuối kỳ, kế toán kết chuyển toàn bộ số dư TK 521 sang TK 511 để xác định doanh thu thuần trong kỳ.
6. Hướng dẫn quy trình hạch toán và xử lý nghiệp vụ giảm giá hàng bán trên MISA ASP
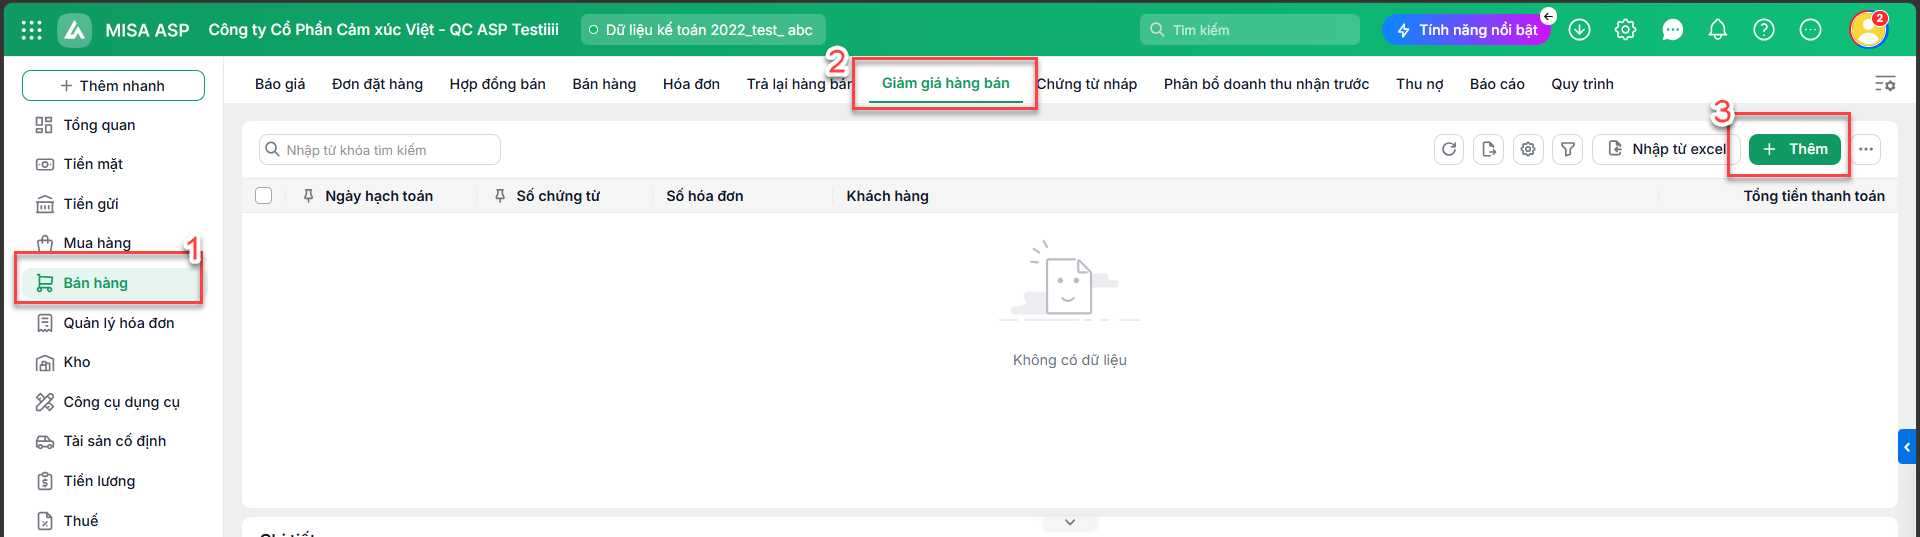
Bước 1: Vào phân hệ Bán hàng\tab Giảm giá hàng bán, nhấn Thêm
Bước 2: Chọn nghiệp vụ của chứng từ bán hàng cần giảm giá
Bước 3: Lựa chọn phương thức giảm trừ cho chứng từ giảm giá
Bước 4: Chọn chứng từ bán hàng có mặt hàng được giảm giá theo một trong hai cách sau:
- Cách 1: Nhấn vào biểu tượng mũi tên ⏷ để chọn chứng từ bán hàng từ trong danh sách.
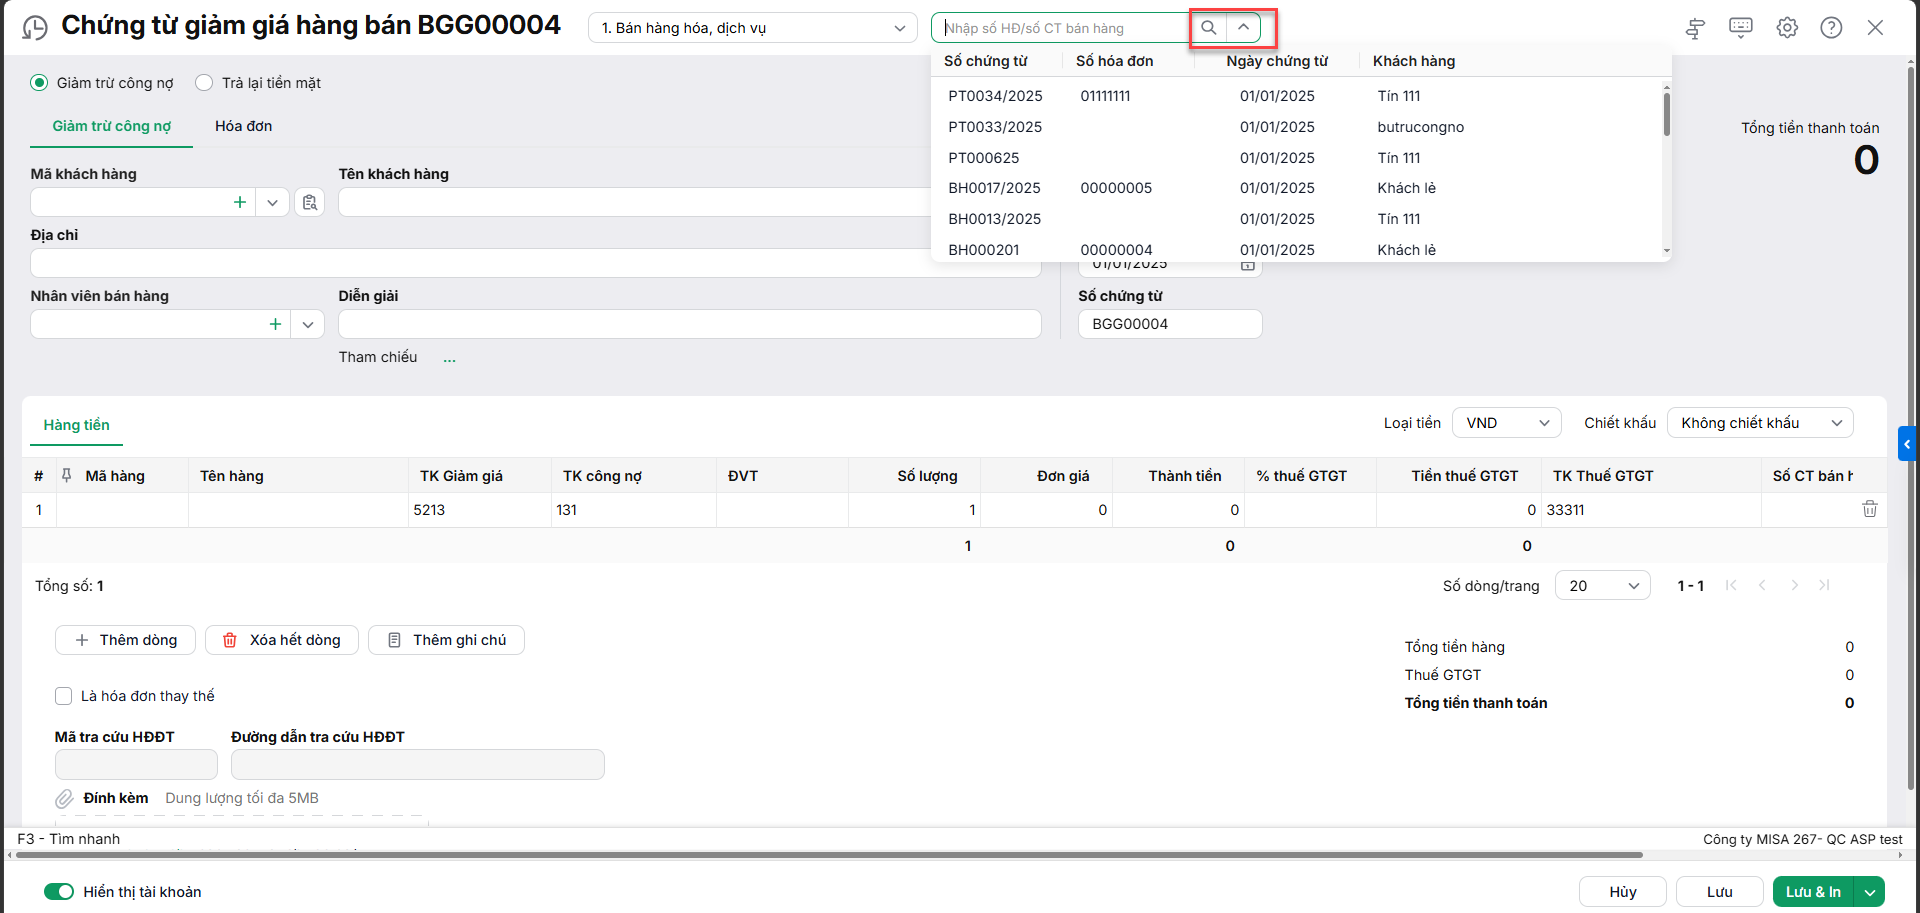
- Cách 2: Nhấn vào biểu tượng kính lúp
 để tìm kiếm và chọn chứng từ bán hàng:
- Thiết lập điều kiện để tìm kiếm chứng từ bán hàng, nhấn Lấy dữ liệu.
- Tích chọn mặt hàng được giảm giá và nhấn Đồng ý.
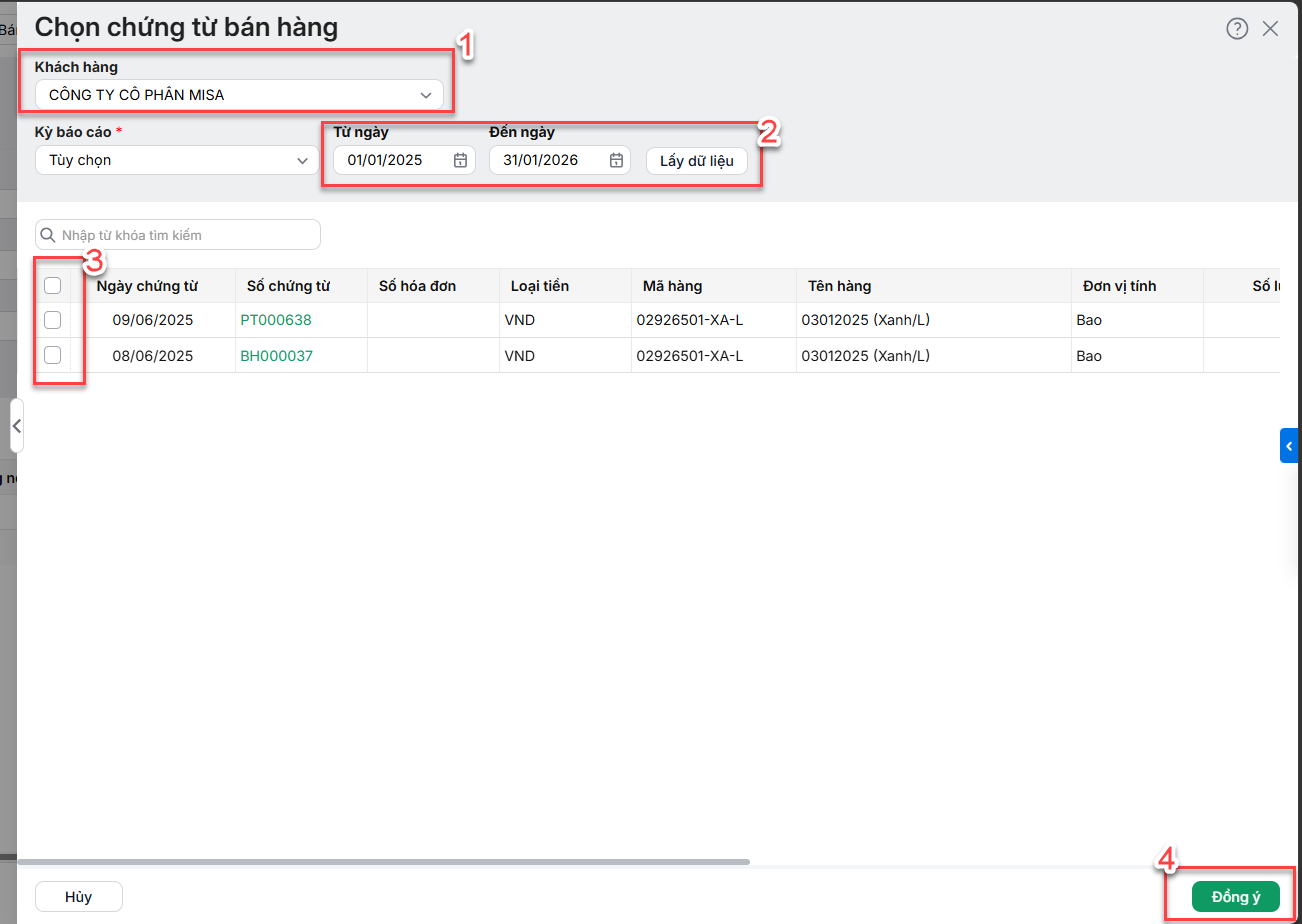
- Khai báo thêm các thông tin trên chứng từ giảm giá hàng bán như: số lượng hàng được giảm, giá trị giảm,…
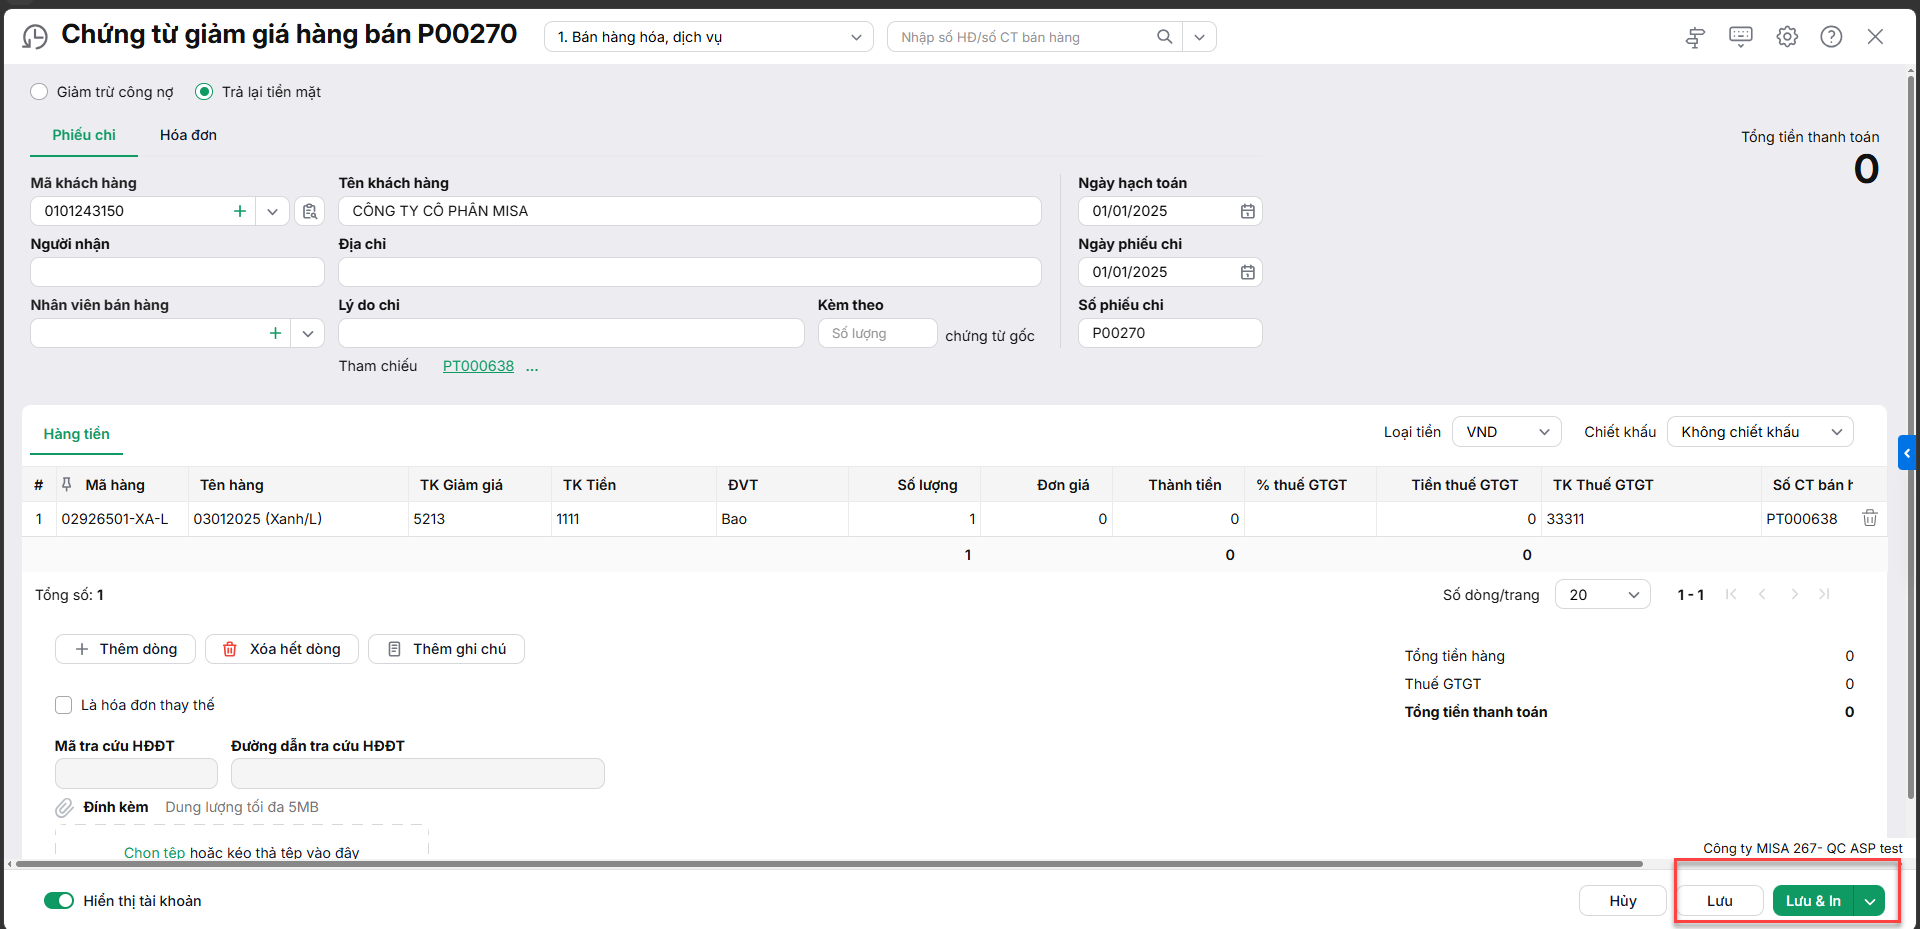
Bước 5: Nhấn Lưu
DÀNH CHO KTDV
Các thao tác được thực hiện duy nhất trên 1 phần mềm NHANH – CHUẨN – CHÍNH XÁC GẤP 10 LẦN: xuất kho tự tính giá vốn, phát hành hóa đơn đồng bộ trực tiếp từ MISA meInvoice, hạch toán thuế ngay sau khi lập hóa đơn
⇒ Kế toán dịch vụ không phải chuyển đổi số liệu thủ công giữa nhiều công cụ khi xử lý nghiệp vụ biếu tặng cho nhiều khách hàng doanh nghiệp cùng lúc.
Giá chỉ bằng 1 cốc trà đá/ngày, anh/chị được dùng FULL PHÂN HỆ MISA ASP – ĐÁP ỨNG ĐẦY ĐỦ TT 99, 133, 200, 152, 88, 58.
Đặc biệt là KHÔNG PHÍ KHỞI TẠO – KHÔNG PHÁT SINH PHÍ
Dùng MISA ASP, anh/chị có thể tự tin nhận khách doanh nghiệp dù ở bất cứ ngành nghề nào, thoải mái đáp ứng chế độ kế toán, chính sách mới phát sinh mà không sợ thêm phí!
Không còn chờ doanh nghiệp gửi hóa đơn. Không còn nhập liệu, hạch toán và đối chiếu từng dòng, với MISA ASP:
- Hóa đơn được tự động lấy từ cổng thuế mỗi ngày.
- Trợ lý AI AVA tự đọc, phân loại và hạch toán chứng từ.
- Nhập thẳng sao kê ngân hàng, tự động nhận diện thu – chi.
- Tự động đối chiếu hóa đơn, tờ khai và cảnh báo rủi ro.
- Lập tờ khai, xuất XML và kiểm tra hàng loạt tình trạng nộp thuế.
Anh/chị giờ chỉ cần tập trung kiểm tra, soát xét và tư vấn cho khách hàng. Phần việc thủ công đã có MISA ASP xử lý. Nhờ đó, anh/chị có thể tự tin nhận thêm khách doanh nghiệp ở nhiều ngành nghề mà không lo quá tải hay phải mua thêm phân hệ.
Đồng thời, nhờ tiết kiệm thời gian hạch toán sổ sách, anh/chị có thể chuyển đổi từ “nhập liệu thuần túy” sang cung cấp dịch vụ tư vấn thuế, kiểm soát rủi ro tài chính chuyên sâu để thu phí cao hơn. Thay vì anh/chị làm 10 DN giá trị hợp đồng 3-5 triệu, giờ làm 5 DN nhưng giá trị mỗi hợp đồng tăng lên 10-15triệu. Nhàn hơn nhưng thu nhập tăng gấp 5 lần!
Anh/chị còn phân vân, đăng ký trải nghiệm thử hôm nay – Nhận ưu đãi!
❓ Câu hỏi thường gặp về hạch toán giảm giá hàng bán
1. Giảm giá hàng bán có được trừ vào doanh thu tính thuế GTGT không?
Có, nếu hai bên thỏa thuận và ghi rõ khoản giảm giá trên hóa đơn hoặc chứng từ điều chỉnh hợp lệ. Doanh nghiệp cần lưu giữ hợp đồng, biên bản thỏa thuận giảm giá làm căn cứ.
2. Giảm giá hàng bán và chiết khấu thanh toán có giống nhau không?
Không. Giảm giá hàng bán liên quan đến chất lượng, quy cách hàng hóa. Chiết khấu thanh toán là khoản doanh nghiệp trả cho khách hàng thanh toán trước hạn, kế toán viên hạch toán vào TK 635 – Chi phí tài chính, không đi qua TK 521.
3. Doanh nghiệp có bắt buộc dùng TK 521 khi giảm giá đã ghi ngay trên hóa đơn không?
Không. Nếu hóa đơn đã thể hiện giá bán là giá đã giảm, doanh nghiệp ghi nhận doanh thu theo giá đã giảm (doanh thu thuần) và không dùng TK 521.
4. TK 521 có số dư cuối kỳ không?
Không. Kế toán viên luôn kết chuyển hết số dư TK 521 sang TK 511 vào cuối kỳ để xác định doanh thu thuần.