



 MISA ASP
 13 lượt xem
Cách xuất hóa đơn điện tử đúng chuẩn yêu cầu kế toán phải lập hóa đơn ngay tại thời điểm chuyển giao quyền sở hữu hàng hóa hoặc hoàn thành cung cấp dịch vụ, ghi đầy đủ tiêu thức bắt buộc và ký số gửi cơ quan thuế.
Từ ngày 01/07/2026, quy trình lập, phát hành và quản lý hóa đơn điện tử áp dụng theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC với nhiều thay đổi quan trọng về thông tin người mua và xử lý sai sót. Bài viết dưới đây hướng dẫn chi tiết từng bước thực hiện giúp doanh nghiệp và kế toán dịch vụ tuân thủ đúng quy định pháp luật.
1. Các trường hợp phải lập hóa đơn điện tử
Nắm rõ các trường hợp bắt buộc phải lập hóa đơn và thời điểm xuất hóa đơn là bước đầu tiên để thực hiện đúng cách xuất hóa đơn điện tử, tránh rủi ro bị xử phạt hành chính về hành vi lập hóa đơn không đúng thời điểm.
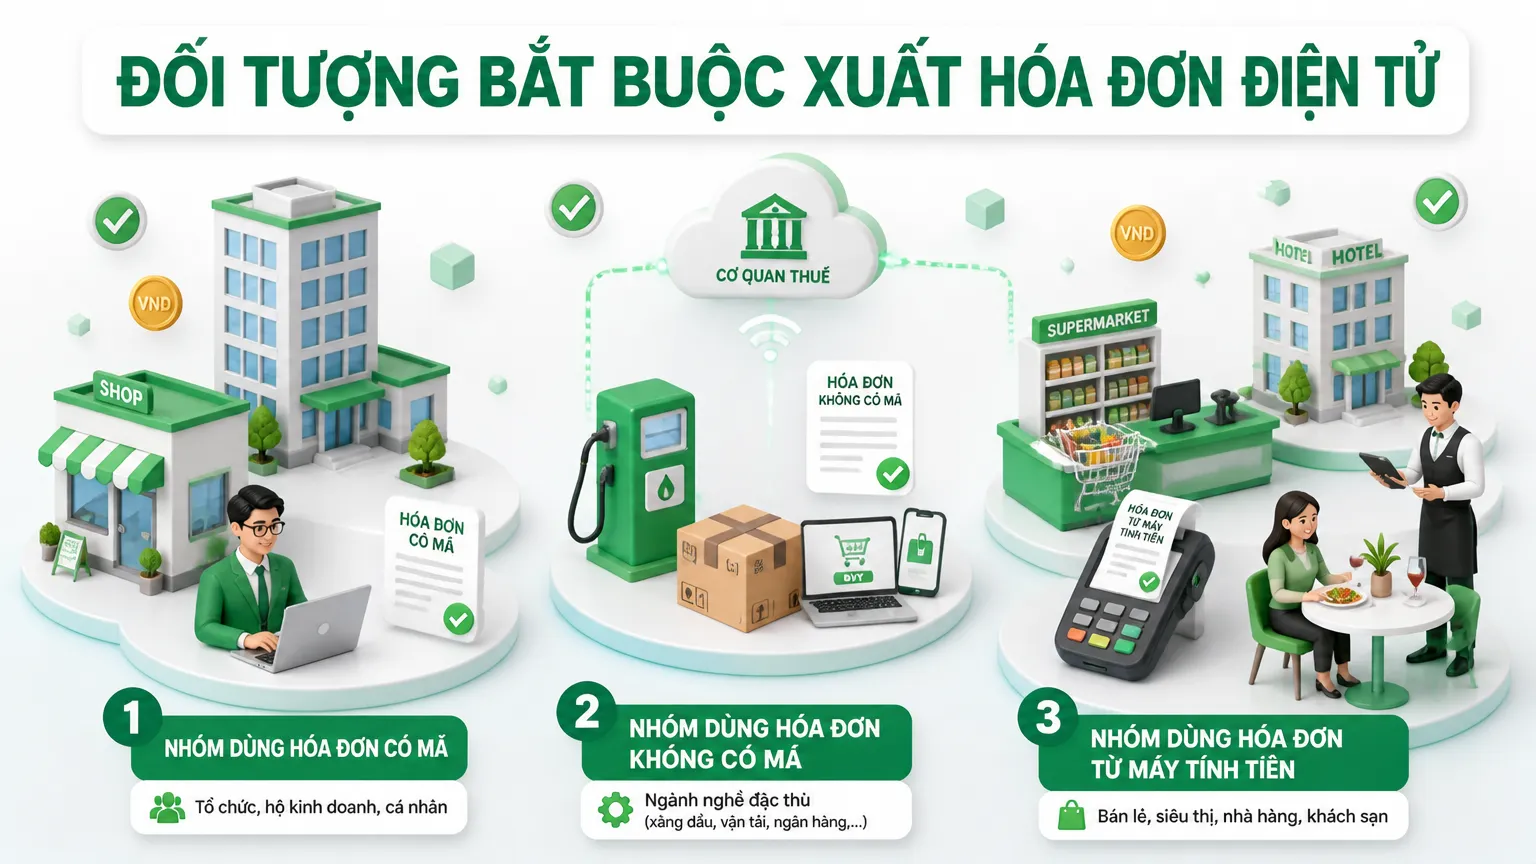
1.1. Nguyên tắc bắt buộc lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ
Theo quy định hiện hành, mọi hoạt động bán hàng hóa và cung cấp dịch vụ của doanh nghiệp, hộ kinh doanh đều phải lập hóa đơn điện tử giao cho người mua, không phân biệt giá trị từng lần giao dịch lớn hay nhỏ. Quy định này áp dụng cho cả các trường hợp xuất hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu, cho, biếu, tặng, trao đổi hoặc trả thay lương cho người lao động.
Căn cứ tại khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP quy định nguyên tắc lập, quản lý, sử dụng hóa đơn điện tử như sau:
1. Khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn để giao cho người mua (bao gồm cả các trường hợp hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng hóa dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa) và các trường hợp lập hóa đơn theo quy định tại Điều 19 Nghị định này. Trên hóa đơn phải ghi đầy đủ nội dung theo quy định tại Điều 10 Nghị định này. Trường hợp sử dụng hóa đơn điện tử phải theo định dạng chuẩn dữ liệu của cơ quan thuế theo quy định tại Điều 12 Nghị định này.
1.2. Thời điểm lập hóa đơn điện tử chuẩn quy định
Tùy thuộc vào lĩnh vực hoạt động là bán hàng hóa hay cung ứng dịch vụ, thời điểm lập hóa đơn được xác định theo nguyên tắc sau:
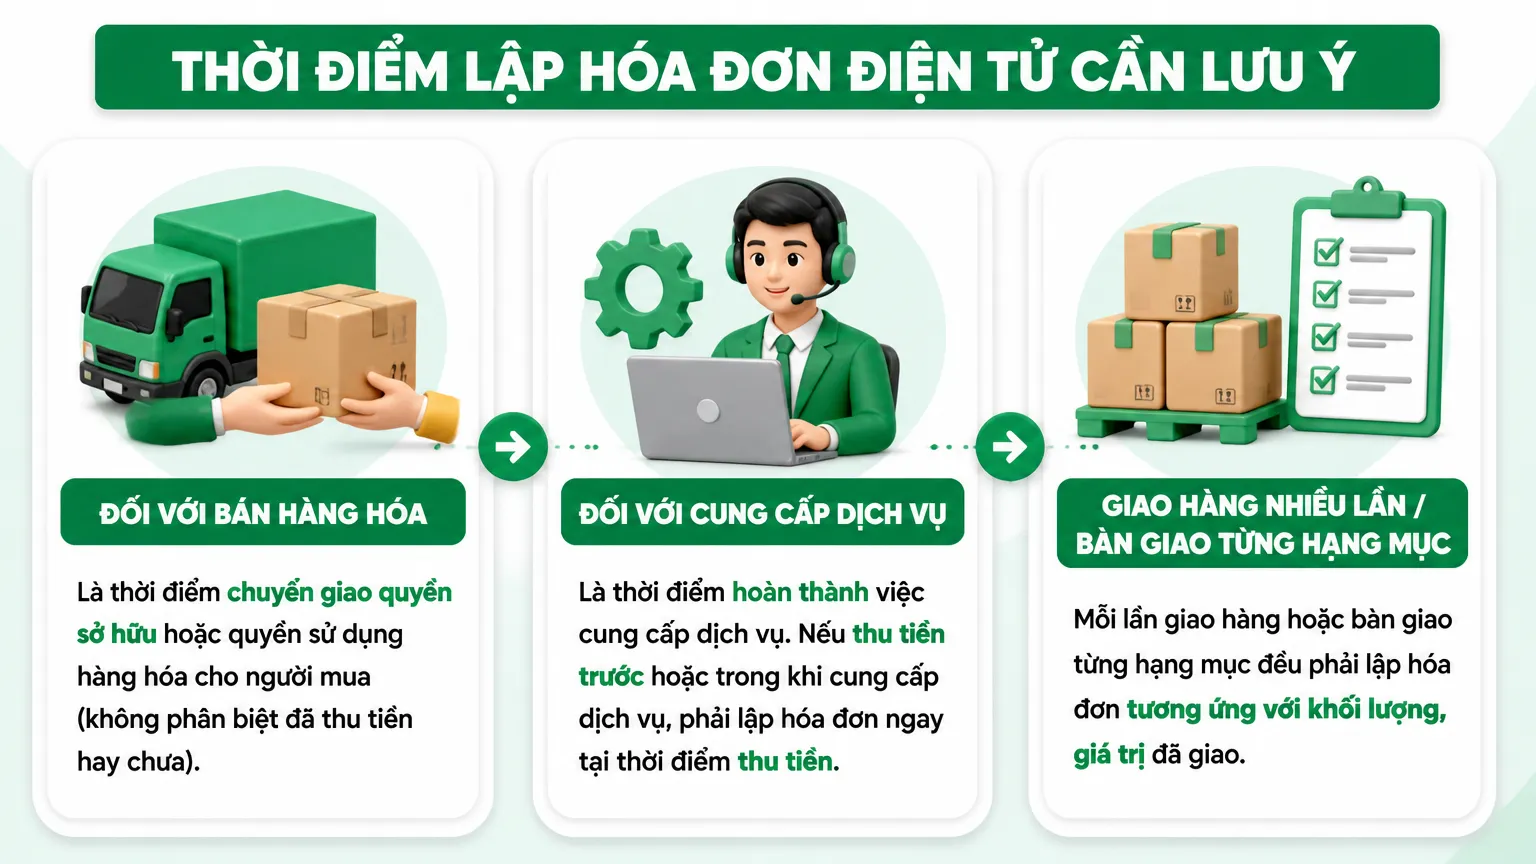
| Loại hình giao dịch | Thời điểm lập hóa đơn điện tử | Lưu ý đặc biệt theo Nghị định 254/2026/NĐ-CP |
|---|---|---|
| Bán hàng hóa (bao gồm cả bán, chuyển nhượng tài sản công và bán hàng dự trữ quốc gia) |
Thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền. | Trường hợp giao hàng nhiều lần hoặc bàn giao từng hạng mục, công đoạn dịch vụ thì mỗi lần giao hàng hoặc bàn giao đều phải lập hóa đơn cho khối lượng, giá trị tương ứng. |
| Cung cấp dịch vụ | Thời điểm hoàn thành việc cung cấp dịch vụ hoặc thời điểm lập hóa đơn cung cấp dịch vụ, không phân biệt đã thu được tiền hay chưa thu được tiền. | Nếu người cung cấp dịch vụ có thu tiền trước hoặc trong khi cung cấp dịch vụ thì thời điểm lập hóa đơn là thời điểm thu tiền (không bao gồm trường hợp thu tiền đặt cọc hoặc tạm ứng để bảo đảm thực hiện hợp đồng cung cấp các dịch vụ: kế toán, kiểm toán, tư vấn tài chính, thuế; thẩm định giá; khảo sát, thiết kế kỹ thuật; tư vấn giám sát; lập dự án đầu tư xây dựng). |
| Xuất khẩu hàng hóa (kể cả gia công xuất khẩu) |
Do người bán tự xác định nhưng chậm nhất không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan theo quy định pháp luật. |
Áp dụng thống nhất cho cả cơ sở kinh doanh kê khai, nộp thuế giá trị gia tăng theo phương pháp khấu trừ có hàng hóa, dịch vụ xuất khẩu. |
👉 Xem thêm: 24 trường hợp thời điểm xuất hóa đơn kế toán cần nắm vững
1.3. Các trường hợp không phải lập hóa đơn điện tử
Bên cạnh các giao dịch bắt buộc xuất hóa đơn, Điều 7 Nghị định 254/2026/NĐ-CP cũng làm rõ các trường hợp người nộp thuế không phải lập hóa đơn để kế toán tránh xuất thừa chứng từ không cần thiết:
- Cá nhân không kinh doanh bán hàng hóa, cung cấp dịch vụ.
- Tổ chức không kinh doanh, không phải là người nộp thuế giá trị gia tăng bán tài sản (trừ trường hợp bán tài sản công hoặc bán tài sản thuộc dự án đầu tư).
- Hộ kinh doanh, cá nhân kinh doanh có doanh thu hằng năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ thuộc đối tượng không chịu thuế giá trị gia tăng (mức doanh thu từ 500 triệu đồng/năm trở xuống theo Luật Thuế giá trị gia tăng), trừ trường hợp người mua có yêu cầu lấy hóa đơn thì hộ kinh doanh đăng ký sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn khởi tạo từ máy tính tiền để xuất giao cho khách hàng.
2. Điều kiện để phát hành hóa đơn điện tử
Trước khi đi vào thực hiện cách lập và xuất hóa đơn điện tử trên phần mềm, doanh nghiệp và hộ kinh doanh cần rà soát và đáp ứng đầy đủ 03 điều kiện kỹ thuật và pháp lý dưới đây:
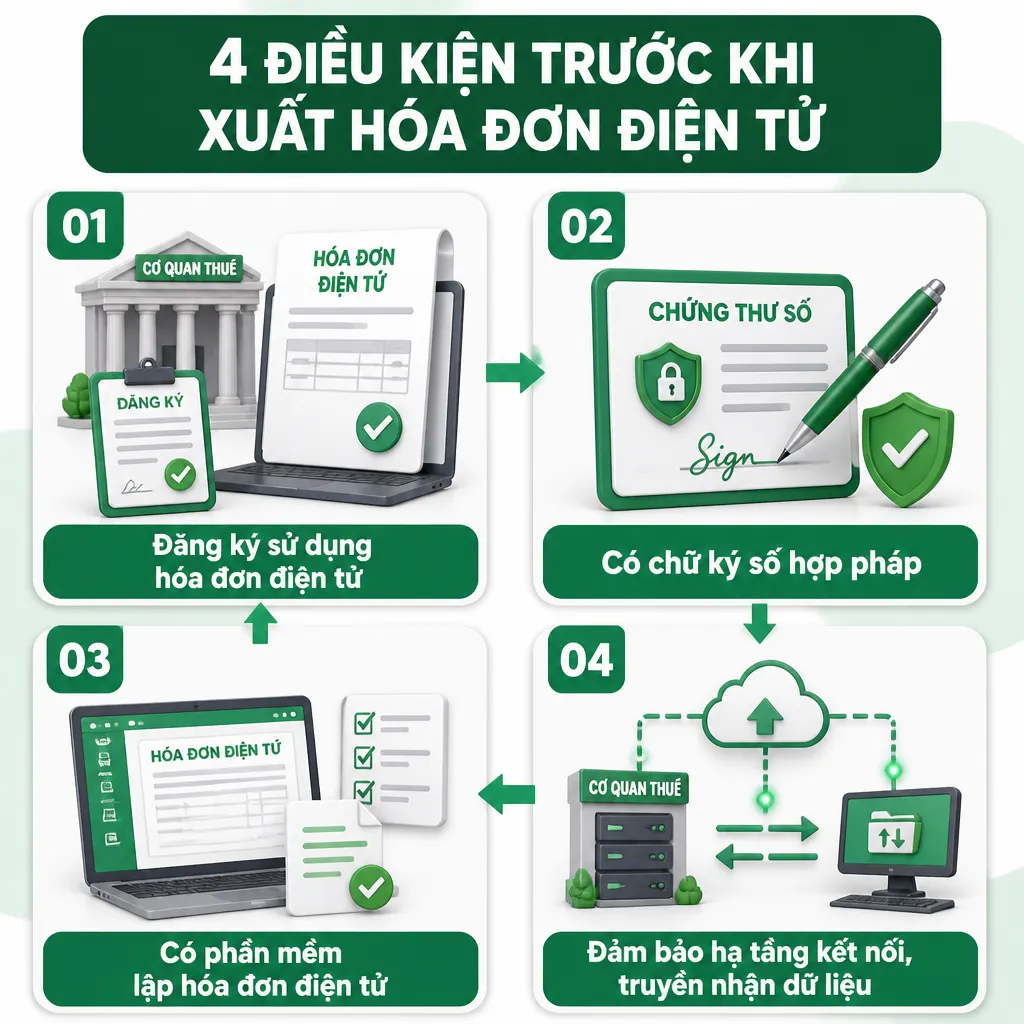
2.1. Đã đăng ký sử dụng hóa đơn điện tử và được Cơ quan thuế chấp nhận
Theo Điều 15 Nghị định 254/2026/NĐ-CP và Điều 6 Thông tư 91/2026/TT-BTC, người bán chỉ được phép lập và phát hành hóa đơn sau khi tờ khai Mẫu số 01/ĐKTĐ-HĐĐT (Đăng ký/thay đổi thông tin sử dụng hóa đơn điện tử) được Cổng thông tin điện tử của Cục Thuế gửi thông báo chấp nhận.
Đặc biệt, từ ngày 01/07/2026, khi đăng ký sử dụng hóa đơn điện tử lần đầu hoặc thay đổi thông tin người đại diện theo pháp luật, hệ thống của Cơ quan thuế sẽ thực hiện kiểm tra, đối chiếu thông tin sinh trắc học của người đại diện pháp luật hoặc chủ hộ kinh doanh thông qua Hệ thống định danh và xác thực điện tử (VNeID). Do đó, doanh nghiệp cần đảm bảo tài khoản định danh điện tử của người đại diện pháp luật đã được kích hoạt mức độ 2 và khớp đúng với dữ liệu đăng ký thuế.
2.2. Chữ ký số hợp lệ và công cụ ký số hoạt động ổn định
Hóa đơn điện tử chỉ có giá trị pháp lý khi có chữ ký số hợp lệ của người bán tại thời điểm phát hành. Kế toán cần kiểm tra:
- Chứng thư số (USB Token, chữ ký số từ xa Remote Signing hoặc HSM): Còn thời hạn sử dụng, không bị thu hồi hoặc khóa và đã được khai báo chính xác trong tờ khai Mẫu số 01/ĐKTĐ-HĐĐT được cơ quan thuế chấp nhận.
- Phần mềm hỗ trợ ký số (như MISA KYSO): Đã được cài đặt trên máy tính và đang ở trạng thái kết nối bình thường với thiết bị chữ ký số.
2.3. Đã khởi tạo mẫu hóa đơn đáp ứng các chỉ tiêu mới của Nghị định 254/2026/NĐ-CP
Trước khi xuất hóa đơn, kế toán cần kiểm tra mẫu hóa đơn trên phần mềm đã được cập nhật đầy đủ các trường thông tin người mua theo quy định tại Điều 10 và Phụ lục Nghị định 254/2026/NĐ-CP. Cụ thể, mẫu hóa đơn cần hiển thị được các chỉ tiêu mở rộng gồm:
- Mã số đơn vị có quan hệ với ngân sách (đối với khách hàng là đơn vị hành chính sự nghiệp, cơ quan nhà nước).
- Số định danh cá nhân (CCCD) hoặc Số hộ chiếu (đối với khách hàng là cá nhân trong nước hoặc người nước ngoài).
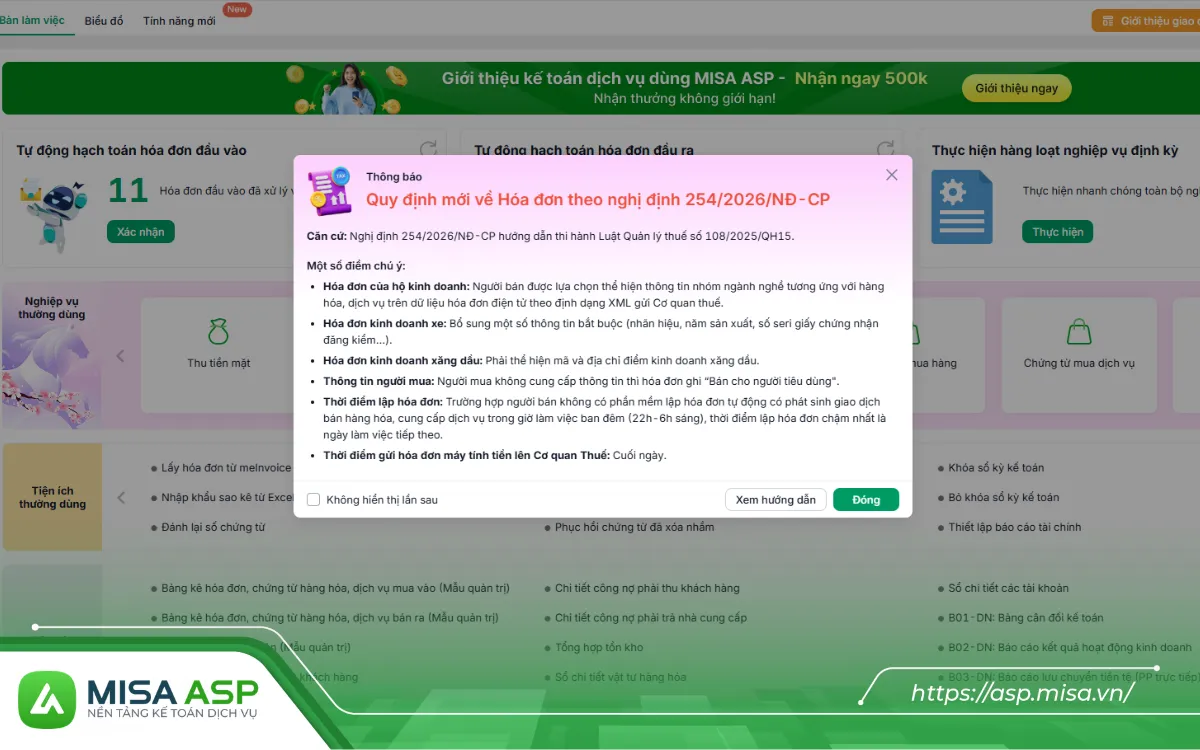
Phần mềm hỗ trợ Kế toán dịch vụ xử lý chính xác các yêu cầu pháp lý mới ngay trên hệ thống.
- Khai báo thông tin người mua: Bổ sung giao diện và trường dữ liệu khai báo thông tin người mua hàng chi tiết theo chuẩn mới.
- Thêm thông tin nhóm ngành nghề: Hỗ trợ thiết lập thông tin nhóm ngành nghề tích hợp trực tiếp vào file XML hóa đơn gửi cơ quan thuế.
- Phạm vi áp dụng: Triển khai đồng bộ trên toàn bộ gói sản phẩm, bao gồm hóa đơn độc lập, hóa đơn điều chỉnh và chứng từ bán hàng kèm theo.
3. Hướng dẫn cách xuất hóa đơn điện tử chi tiết
Thực hiện đúng hướng dẫn cách xuất hóa đơn điện tử giúp kế toán chuẩn hóa dữ liệu ngay từ khâu lập chứng từ, hạn chế tối đa việc phải lập văn bản thỏa thuận hay xuất hóa đơn điều chỉnh, thay thế về sau. Dưới đây là quy trình chung theo quy định pháp luật và hướng dẫn thao tác trực tiếp trên phần mềm.
3.1. Quy trình 5 bước lập và xuất hóa đơn điện tử chuẩn quy định
Để đảm bảo tính pháp lý và đồng bộ dữ liệu với hệ thống của Cơ quan thuế, quy trình chuẩn trong cách lập và xuất hóa đơn điện tử bao gồm 05 bước cơ bản sau:
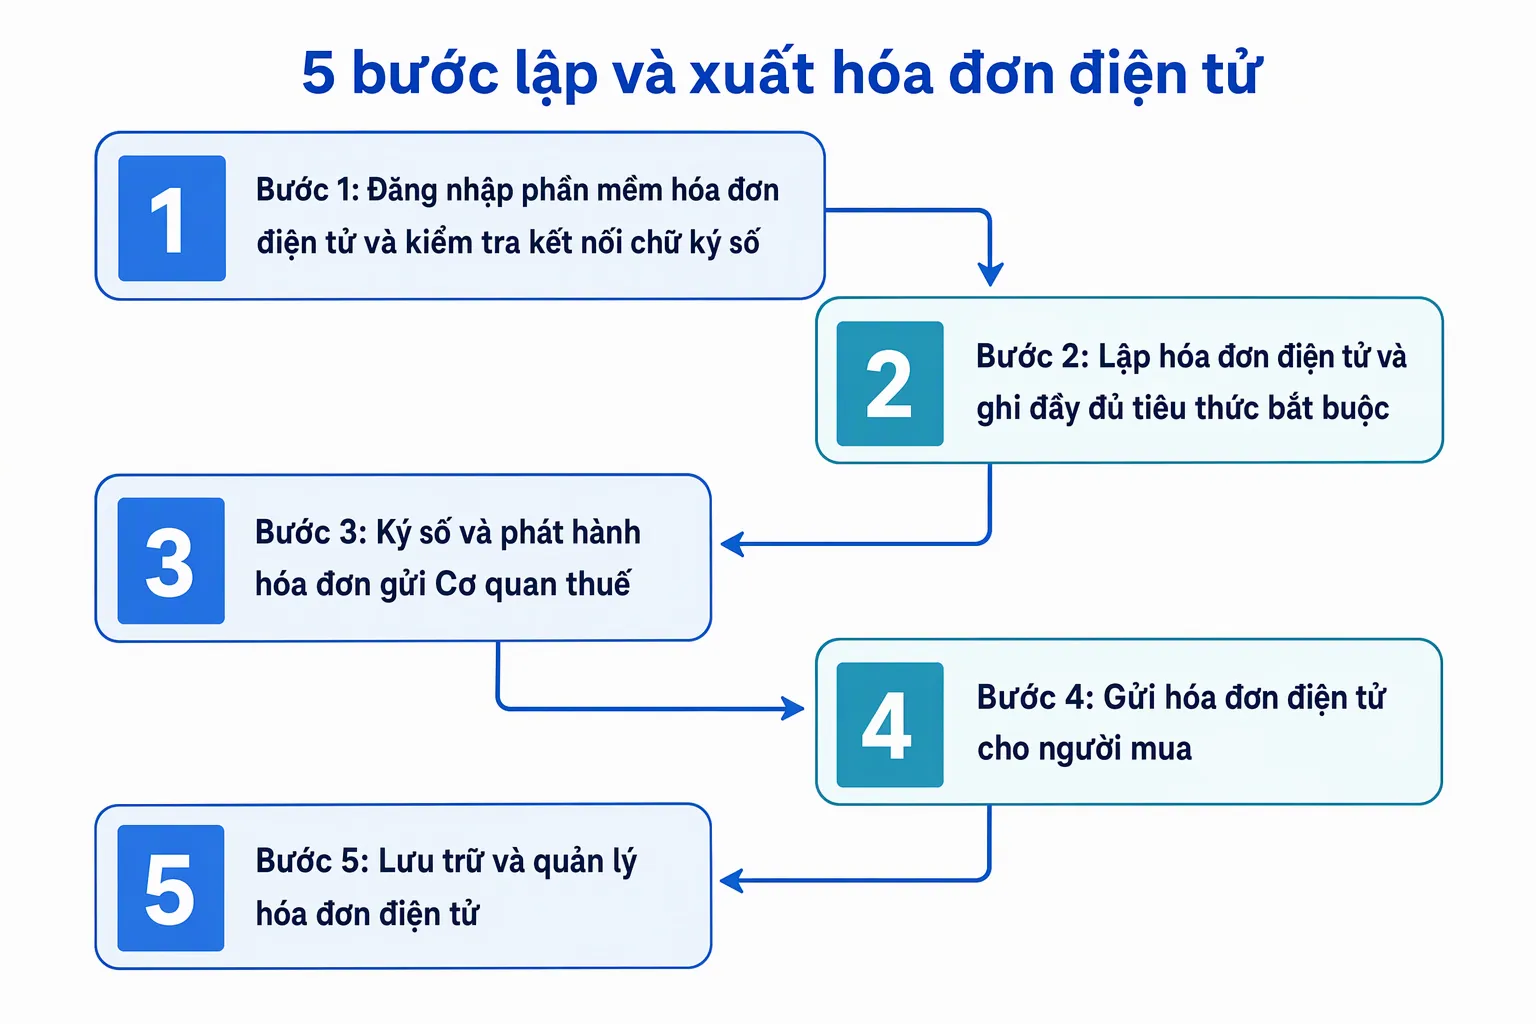
Bước 1: Đăng nhập phần mềm hóa đơn điện tử và kiểm tra kết nối chữ ký số
Kế toán truy cập vào hệ thống phần mềm hóa đơn điện tử của doanh nghiệp bằng tài khoản đã được phân quyền phát hành hóa đơn. Trước khi lập chứng từ, cần kiểm tra thiết bị chữ ký số (USB Token, HSM hoặc chữ ký số từ xa Remote Signing) đã được kết nối ổn định và còn thời hạn sử dụng.
Bước 2: Lập hóa đơn điện tử và ghi đầy đủ tiêu thức bắt buộc
Kế toán chọn đúng mẫu số, ký hiệu hóa đơn đã đăng ký trong năm hiện hành và điền đầy đủ các thông tin bắt buộc theo Điều 10 và Phụ lục Nghị định 254/2026/NĐ-CP. Trong đó, cách ghi thông tin người mua được phân loại cụ thể theo từng nhóm đối tượng:
Bước 3: Ký số và phát hành hóa đơn gửi Cơ quan thuế
Sau khi kiểm tra kỹ thông tin hàng hóa, dịch vụ, đơn giá, thuế suất và thành tiền, kế toán thực hiện ký chữ ký số lên hóa đơn:
- Đối với hóa đơn điện tử có mã của cơ quan thuế: Hệ thống phần mềm tự động truyền dữ liệu hóa đơn đã ký số đến Cổng thông tin của Cơ quan thuế để cấp mã xác thực trước khi gửi cho người mua.
- Đối với hóa đơn điện tử không có mã của cơ quan thuế: Hóa đơn có hiệu lực ngay sau khi ký số thành công và dữ liệu được chuyển đến cơ quan thuế theo phương thức chuyển đầy đủ nội dung từng hóa đơn hoặc bảng tổng hợp dữ liệu theo quy định.
Bước 4: Gửi hóa đơn điện tử cho người mua
Khi hóa đơn đã được phát hành hợp lệ (và được cấp mã đối với loại có mã), kế toán gửi hóa đơn cho khách hàng qua địa chỉ Email, tin nhắn SMS hoặc cung cấp Mã tra cứu cùng đường dẫn cổng tra cứu hóa đơn để người mua tự tải về.
Bước 5: Lưu trữ và quản lý hóa đơn điện tử
Kế toán thực hiện lưu trữ cả định dạng dữ liệu gốc (file .XML) và bản thể hiện (file .PDF) của hóa đơn trên hệ thống phần mềm hoặc thiết bị lưu trữ độc lập. Theo quy định của Luật Kế toán và pháp luật về thuế, chứng từ hóa đơn điện tử phải được lưu trữ bảo mật, toàn vẹn trong thời hạn tối thiểu 10 năm để phục vụ công tác quyết toán, thanh tra thuế.
3.2. Đặc thù trong cách xuất hóa đơn dịch vụ kế toán cần nắm
So với hóa đơn bán hàng hóa thông thường, cách xuất hóa đơn dịch vụ có những điểm khác biệt về thời điểm lập và cách ghi chỉ tiêu mà kế toán cần đặc biệt lưu ý:
- Về thời điểm lập hóa đơn dịch vụ: Kế toán phải xuất hóa đơn tại thời điểm hoàn thành việc cung cấp dịch vụ. Tuy nhiên, nếu doanh nghiệp có thu tiền trước hoặc thu tiền trong khi đang thực hiện dịch vụ thì phải xuất hóa đơn ngay tại thời điểm thu tiền tương ứng với số tiền thực nhận. Ngoại lệ duy nhất không phải lập hóa đơn khi thu tiền trước là khoản tiền đặt cọc hoặc tạm ứng để đảm bảo thực hiện hợp đồng đối với các dịch vụ chuyên ngành gồm: kế toán, kiểm toán, tư vấn tài chính, tư vấn thuế; thẩm định giá; khảo sát, thiết kế kỹ thuật; tư vấn giám sát; lập dự án đầu tư xây dựng (khoản 2 Điều 9 Nghị định 254/2026/NĐ-CP).
- Về tiêu thức “Đơn vị tính” và “Số lượng” trên hóa đơn dịch vụ: Theo quy định tại Điều 10 Nghị định 254/2026/NĐ-CP, đối với kinh doanh dịch vụ thì trên hóa đơn không nhất thiết phải có tiêu thức “đơn vị tính”, mà chỉ tiêu này được xác định theo từng lần cung cấp dịch vụ và nội dung dịch vụ cung cấp.
Ví dụ minh họa thực tế cách xuất hóa đơn dịch vụ
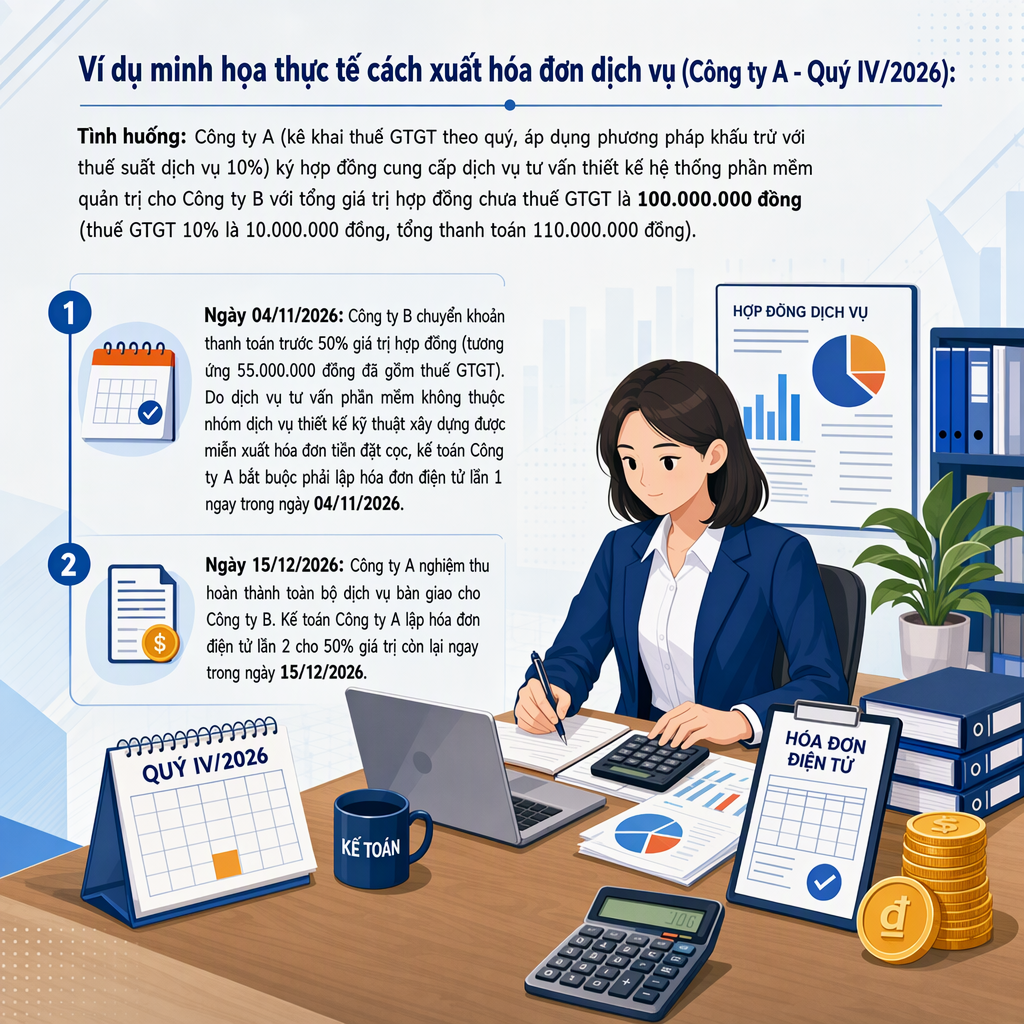
(Ghi chú: Do ngày 31/01/2027 rơi vào Chủ nhật nên hạn nộp tờ khai thuế GTGT Quý IV/2026 được tính sang ngày làm việc tiếp theo là thứ Hai, ngày 01/02/2027).
4. Lưu ý khi xuất hóa đơn điện tử để tránh rủi ro phạt thuế
Theo quy định tại Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC, cơ quan thuế quản lý toàn bộ dữ liệu hóa đơn theo thời gian thực. Do đó, khi thực hiện cách xuất hóa đơn điện tử, kế toán cần tuân thủ nghiêm ngặt 06 lưu ý trọng tâm sau đây:
- Chỉ lập hóa đơn sau khi được Cơ quan thuế chấp nhận đăng ký: Doanh nghiệp tuyệt đối không phát hành hóa đơn khi tờ khai Mẫu số 01/ĐKTĐ-HĐĐT chưa nhận được thông báo chấp nhận từ Cổng thông tin điện tử của Cục Thuế (bao gồm cả bước xác thực sinh trắc học VNeID).
- Ghi đúng và đủ các nội dung bắt buộc (Điều 10 Nghị định 254/2026/NĐ-CP): Kiểm tra kỹ mã số thuế, mã đơn vị quan hệ ngân sách, số CCCD hoặc cụm từ “Bán cho người tiêu dùng”, tên hàng hóa dịch vụ, thuế suất và chữ ký số trước khi bấm phát hành. Hóa đơn thiếu tiêu thức bắt buộc có thể bị cơ quan thuế loại khỏi chi phí được trừ và không được khấu trừ thuế GTGT đầu vào.
- Kiểm soát chặt chẽ thời điểm lập và thời điểm ký số: Theo khoản 9 Điều 10 Nghị định 254/2026/NĐ-CP, thời điểm ký số trên hóa đơn điện tử và thời điểm gửi cơ quan thuế cấp mã (hoặc chuyển dữ liệu hóa đơn không mã) chỉ được phép chênh lệch chậm nhất không quá ngày làm việc tiếp theo kể từ thời điểm lập hóa đơn. Tuy nhiên, người bán phải kê khai thuế theo thời điểm lập hóa đơn.
- Không xuất hóa đơn lùi ngày hoặc chậm thời điểm: Hệ thống cấp mã của Cơ quan thuế ghi nhận chính xác thời gian thực khi ký số và truyền nhận. Hành vi xuất hóa đơn sau ngày giao hàng hoặc sau ngày nghiệm thu dịch vụ sẽ bị hệ thống tự động phát hiện và xử phạt về hành vi lập hóa đơn không đúng thời điểm.
- Đảm bảo lưu trữ toàn vẹn dữ liệu tối thiểu 10 năm: Hóa đơn điện tử phải được lưu trữ đầy đủ cả file định dạng chuẩn dữ liệu
.XML(có giá trị pháp lý) và bản thể hiện.PDF, đảm bảo khả năng tra cứu và kết xuất khi cơ quan thuế yêu cầu. - Xử lý hóa đơn sai sót đúng quy trình mới tại Thông tư 91/2026/TT-BTC: Khi phát hiện hóa đơn đã phát hành có sai sót, kế toán tuyệt đối không tự ý hủy hóa đơn (quy định mới đã bỏ nghiệp vụ hủy hóa đơn). Thay vào đó:
- Sai tên, địa chỉ người mua nhưng đúng mã số thuế và các nội dung khác: Thông báo cho người mua và gửi thông báo Mẫu số 04/SS-HĐĐT cho cơ quan thuế, không phải lập lại hóa đơn.
- Sai mã số thuế, số tiền, thuế suất, quy cách hàng hóa: Lập văn bản thỏa thuận ghi rõ sai sót giữa hai bên (nếu người mua là doanh nghiệp, hộ kinh doanh) và lựa chọn lập hóa đơn điều chỉnh hoặc hóa đơn thay thế. Lưu ý: Nếu lần đầu đã chọn hình thức điều chỉnh thì các lần sai sót tiếp theo của cùng hóa đơn đó cũng phải tiếp tục điều chỉnh (tương tự với thay thế).
👉 Xem thêm hướng dẫn nghiệp vụ liên quan:
- Hướng dẫn cách xử lý hóa đơn điện tử có sai sót chuẩn quy định
- Cách kiểm tra hóa đơn điện tử hợp lệ, hợp pháp nhanh chóng
5. Xuất hóa đơn điện tử chuẩn xác, tự động hơn cùng MISA ASP
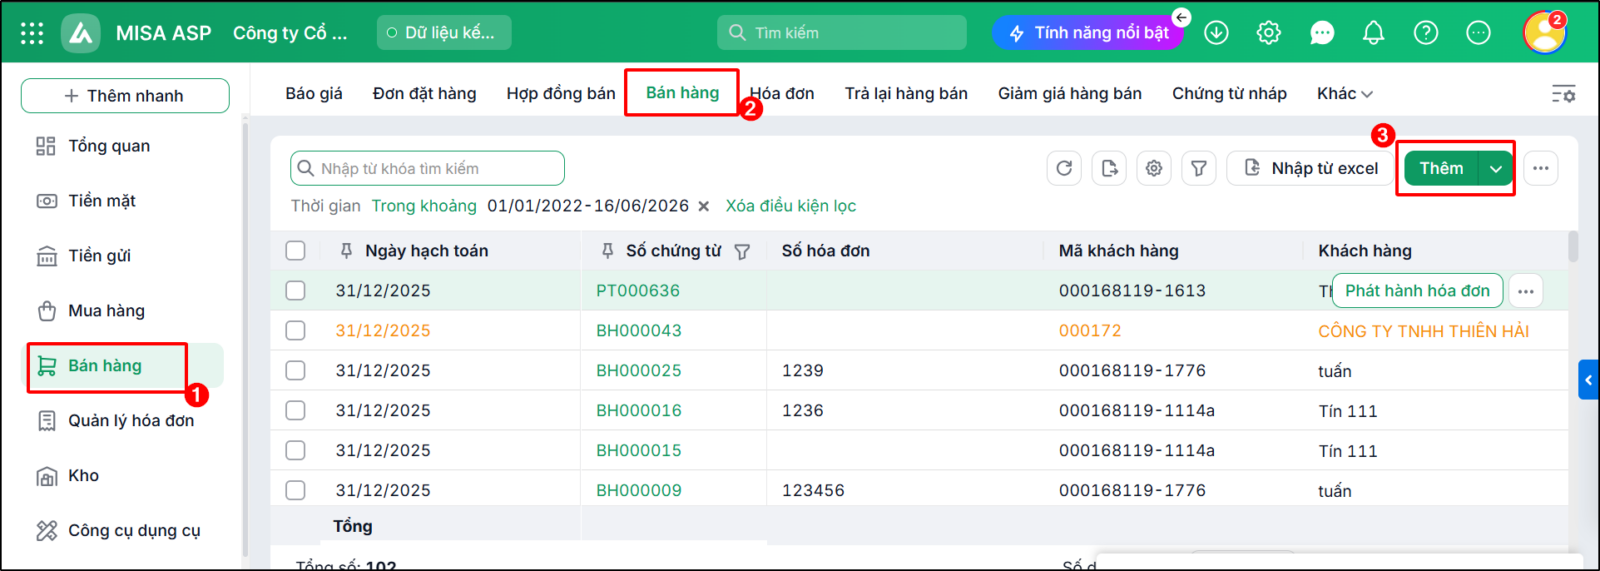
Bước 1: Vào phân hệ Bán hàng\Quy trình, chọn Ghi nhận doanh thu\Chứng từ bán hàng (Hoặc chọn tab Bán hàng, nhấn Thêm)
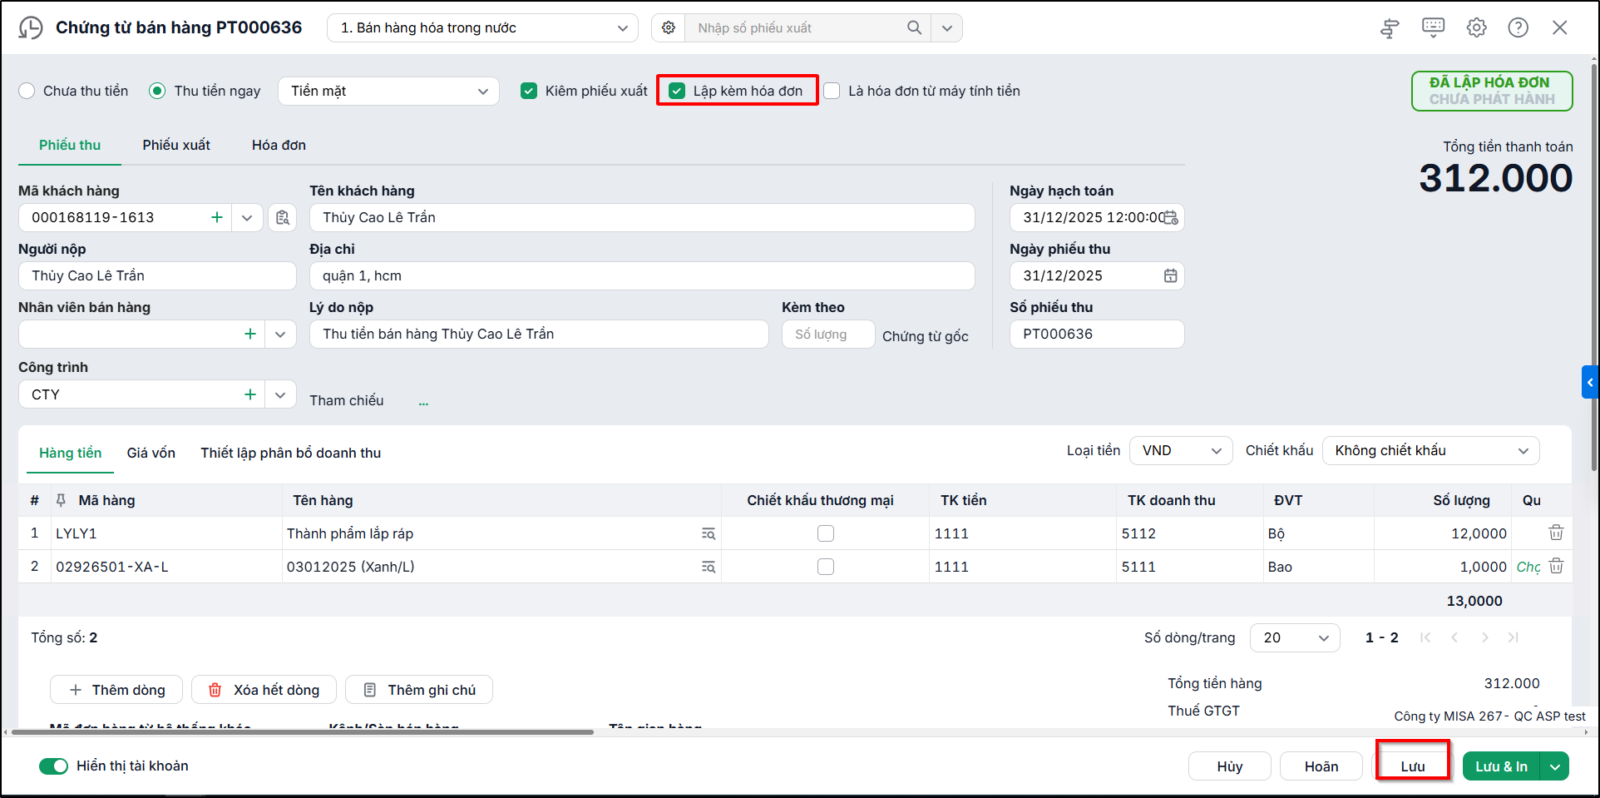
Bước 2: Khai báo chứng từ bán hàng=> Tích chọn Lập kèm hoá đơn.
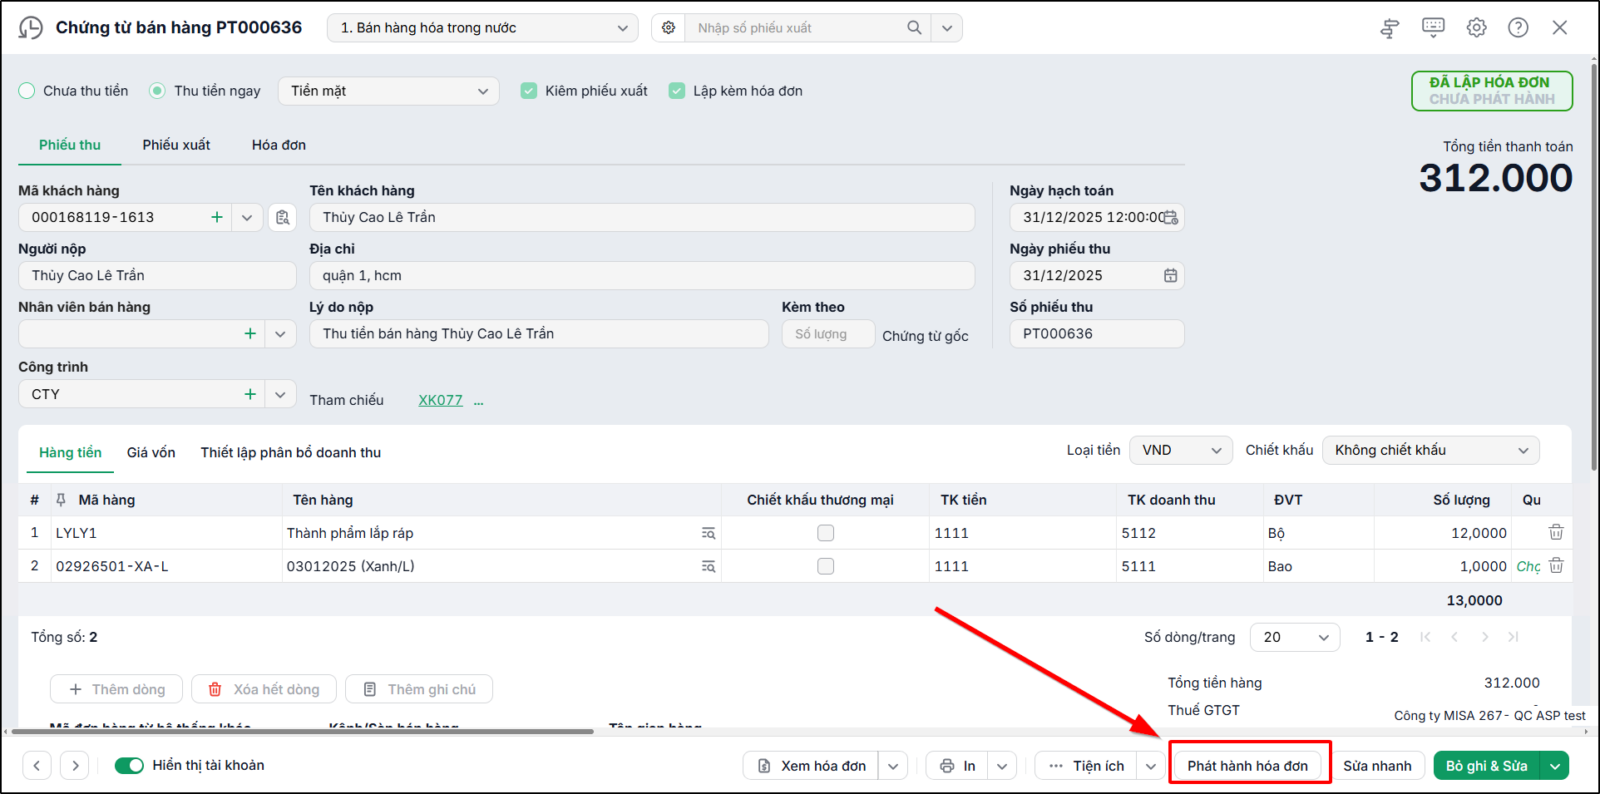
Bước 3: Nhấn Lưu, chương trình sẽ hiển thị chức năng Phát hành hoá đơn:
Bước 4: Chọn Phát hành hóa đơn, chương trình hiển thị hộp thoại như sau:
- Kiểm tra lại thông tin ngày hóa đơn, ký hiệu hóa đơn (Tích chọn nếu là mẫu hóa đơn có theo dõi theo mã quy cách)
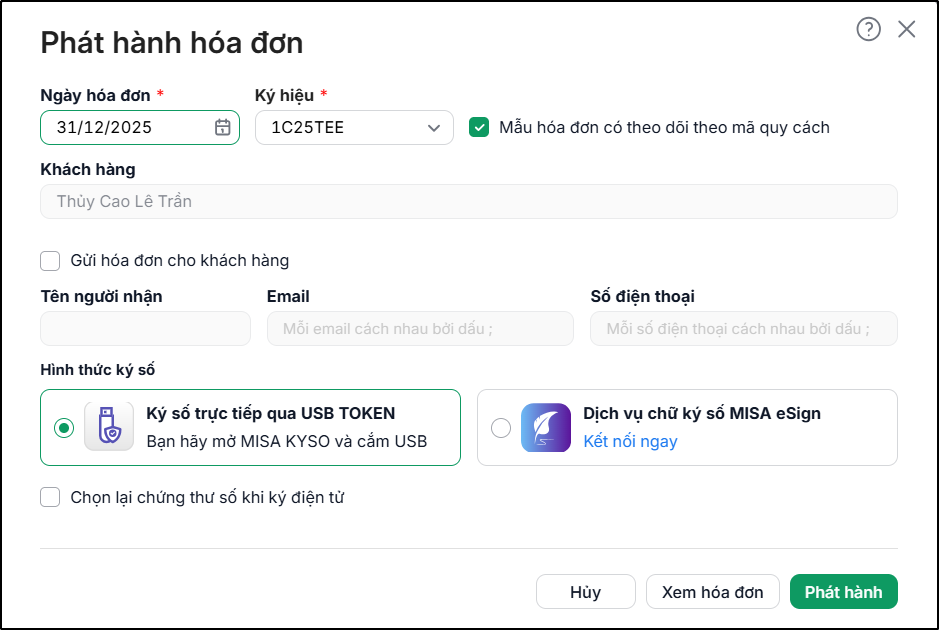
- Tích chọn Gửi hóa đơn cho khách hàng và điền thông tin của KH, chương trình sẽ gửi hóa đơn điện tử qua email cho khách hàng ngay sau khi phát hành thành công:
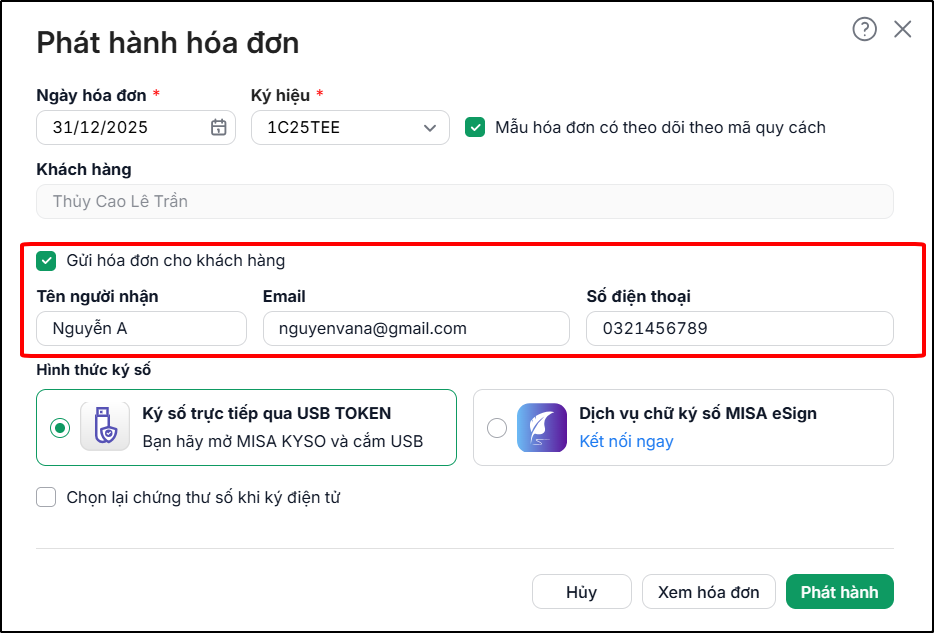
- Hình thức ký số: Người dùng chọn loại chữ ký số mà đơn vị đang sử dụng.
- Trường hợp đơn vị sử dụng đồng thời nhiều chữ ký số khác nhau, người dùng có thể tích chọn tại ô “Chọn lại chứng thư số khi ký điện tử” để được lựa chọn chữ ký số phù hợp cho mỗi lần phát hành hóa đơn. Nếu không tích thì hệ thống sẽ tự động sử dụng chữ ký số được sử dụng gần nhất để ký hóa đơn.
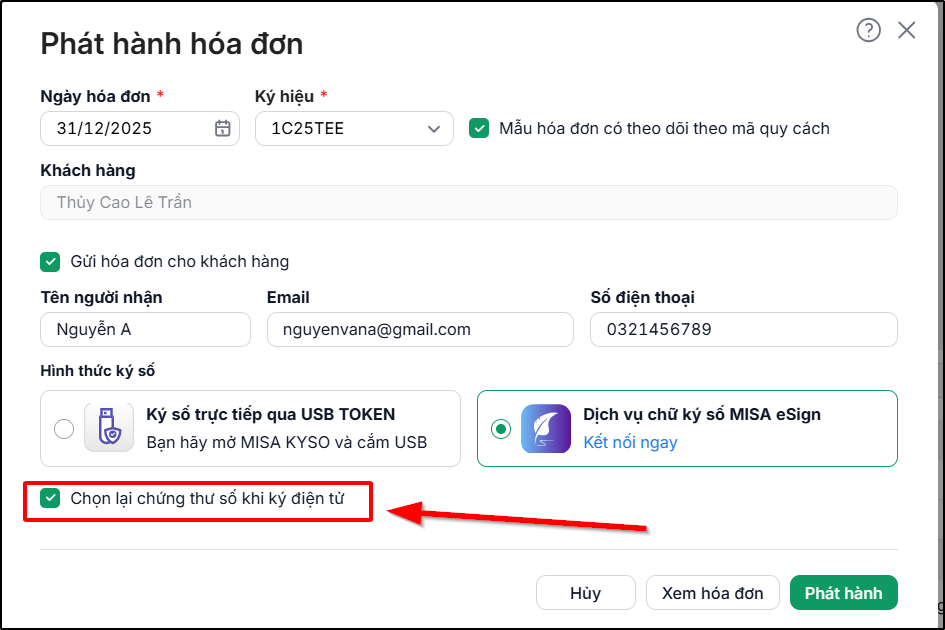
- Nhấn Phát hành để thực hiện ký điện tử và phát hành hóa đơn.
- Lưu ý: Ký hiệu HĐ ở đây sẽ lấy từ các mẫu hóa đơn đã được khai báo trên meInvoice. Do đó, anh chị cần thiết lập đầy đủ trên meInvoice trước khi lập hóa đơn trên ASP.
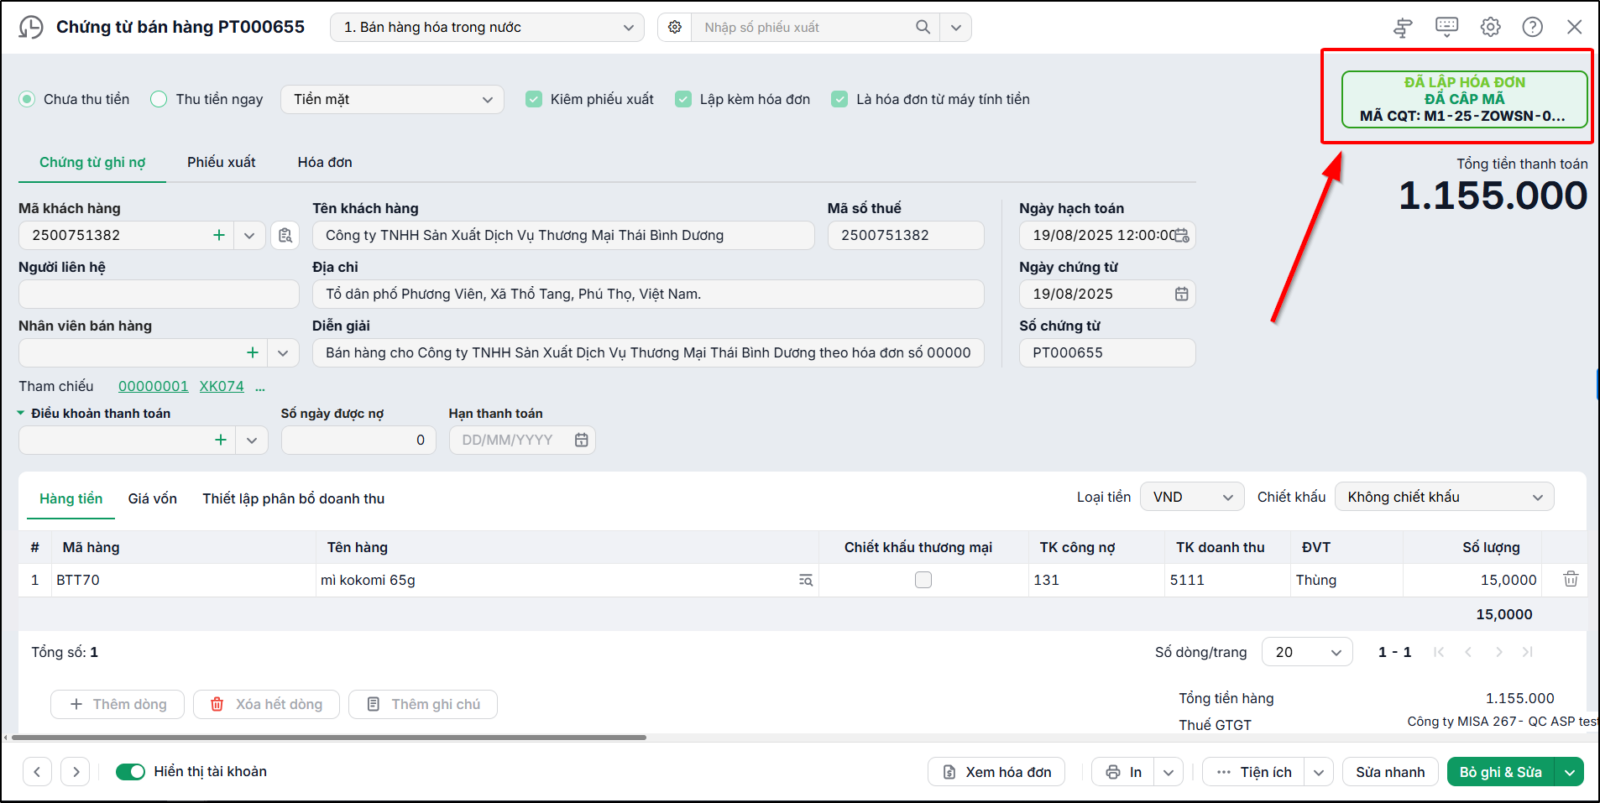
- Sau khi phát hành hóa đơn thành công, chương trình sẽ tự động gửi thông báo đến cơ quan Thuế. Cơ quan Thuế sau khi nhận được thông tin sẽ thực hiện cấp mã cho hóa đơn điện tử vừa phát hành. Khi đó, giao diện chứng từ bán hàng sẽ hiển thị thông tin mã mà cơ quan Thuế đã cấp:
6. Kết luận
Nắm vững cách xuất hóa đơn điện tử theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC giúp doanh nghiệp chuẩn hóa chứng từ đầu ra, minh bạch doanh thu và phòng ngừa triệt để các rủi ro vi phạm hành chính về thuế. Để tối ưu hóa quy trình này, việc kết nối đồng bộ giữa phần mềm hóa đơn điện tử và một phần mềm kế toán dịch vụ chuyên sâu là giải pháp thiết yếu giúp kế toán giải phóng sức lao động thủ công.
Tự động hóa quy trình quản lý hóa đơn và hạch toán thuế trên MISA ASP
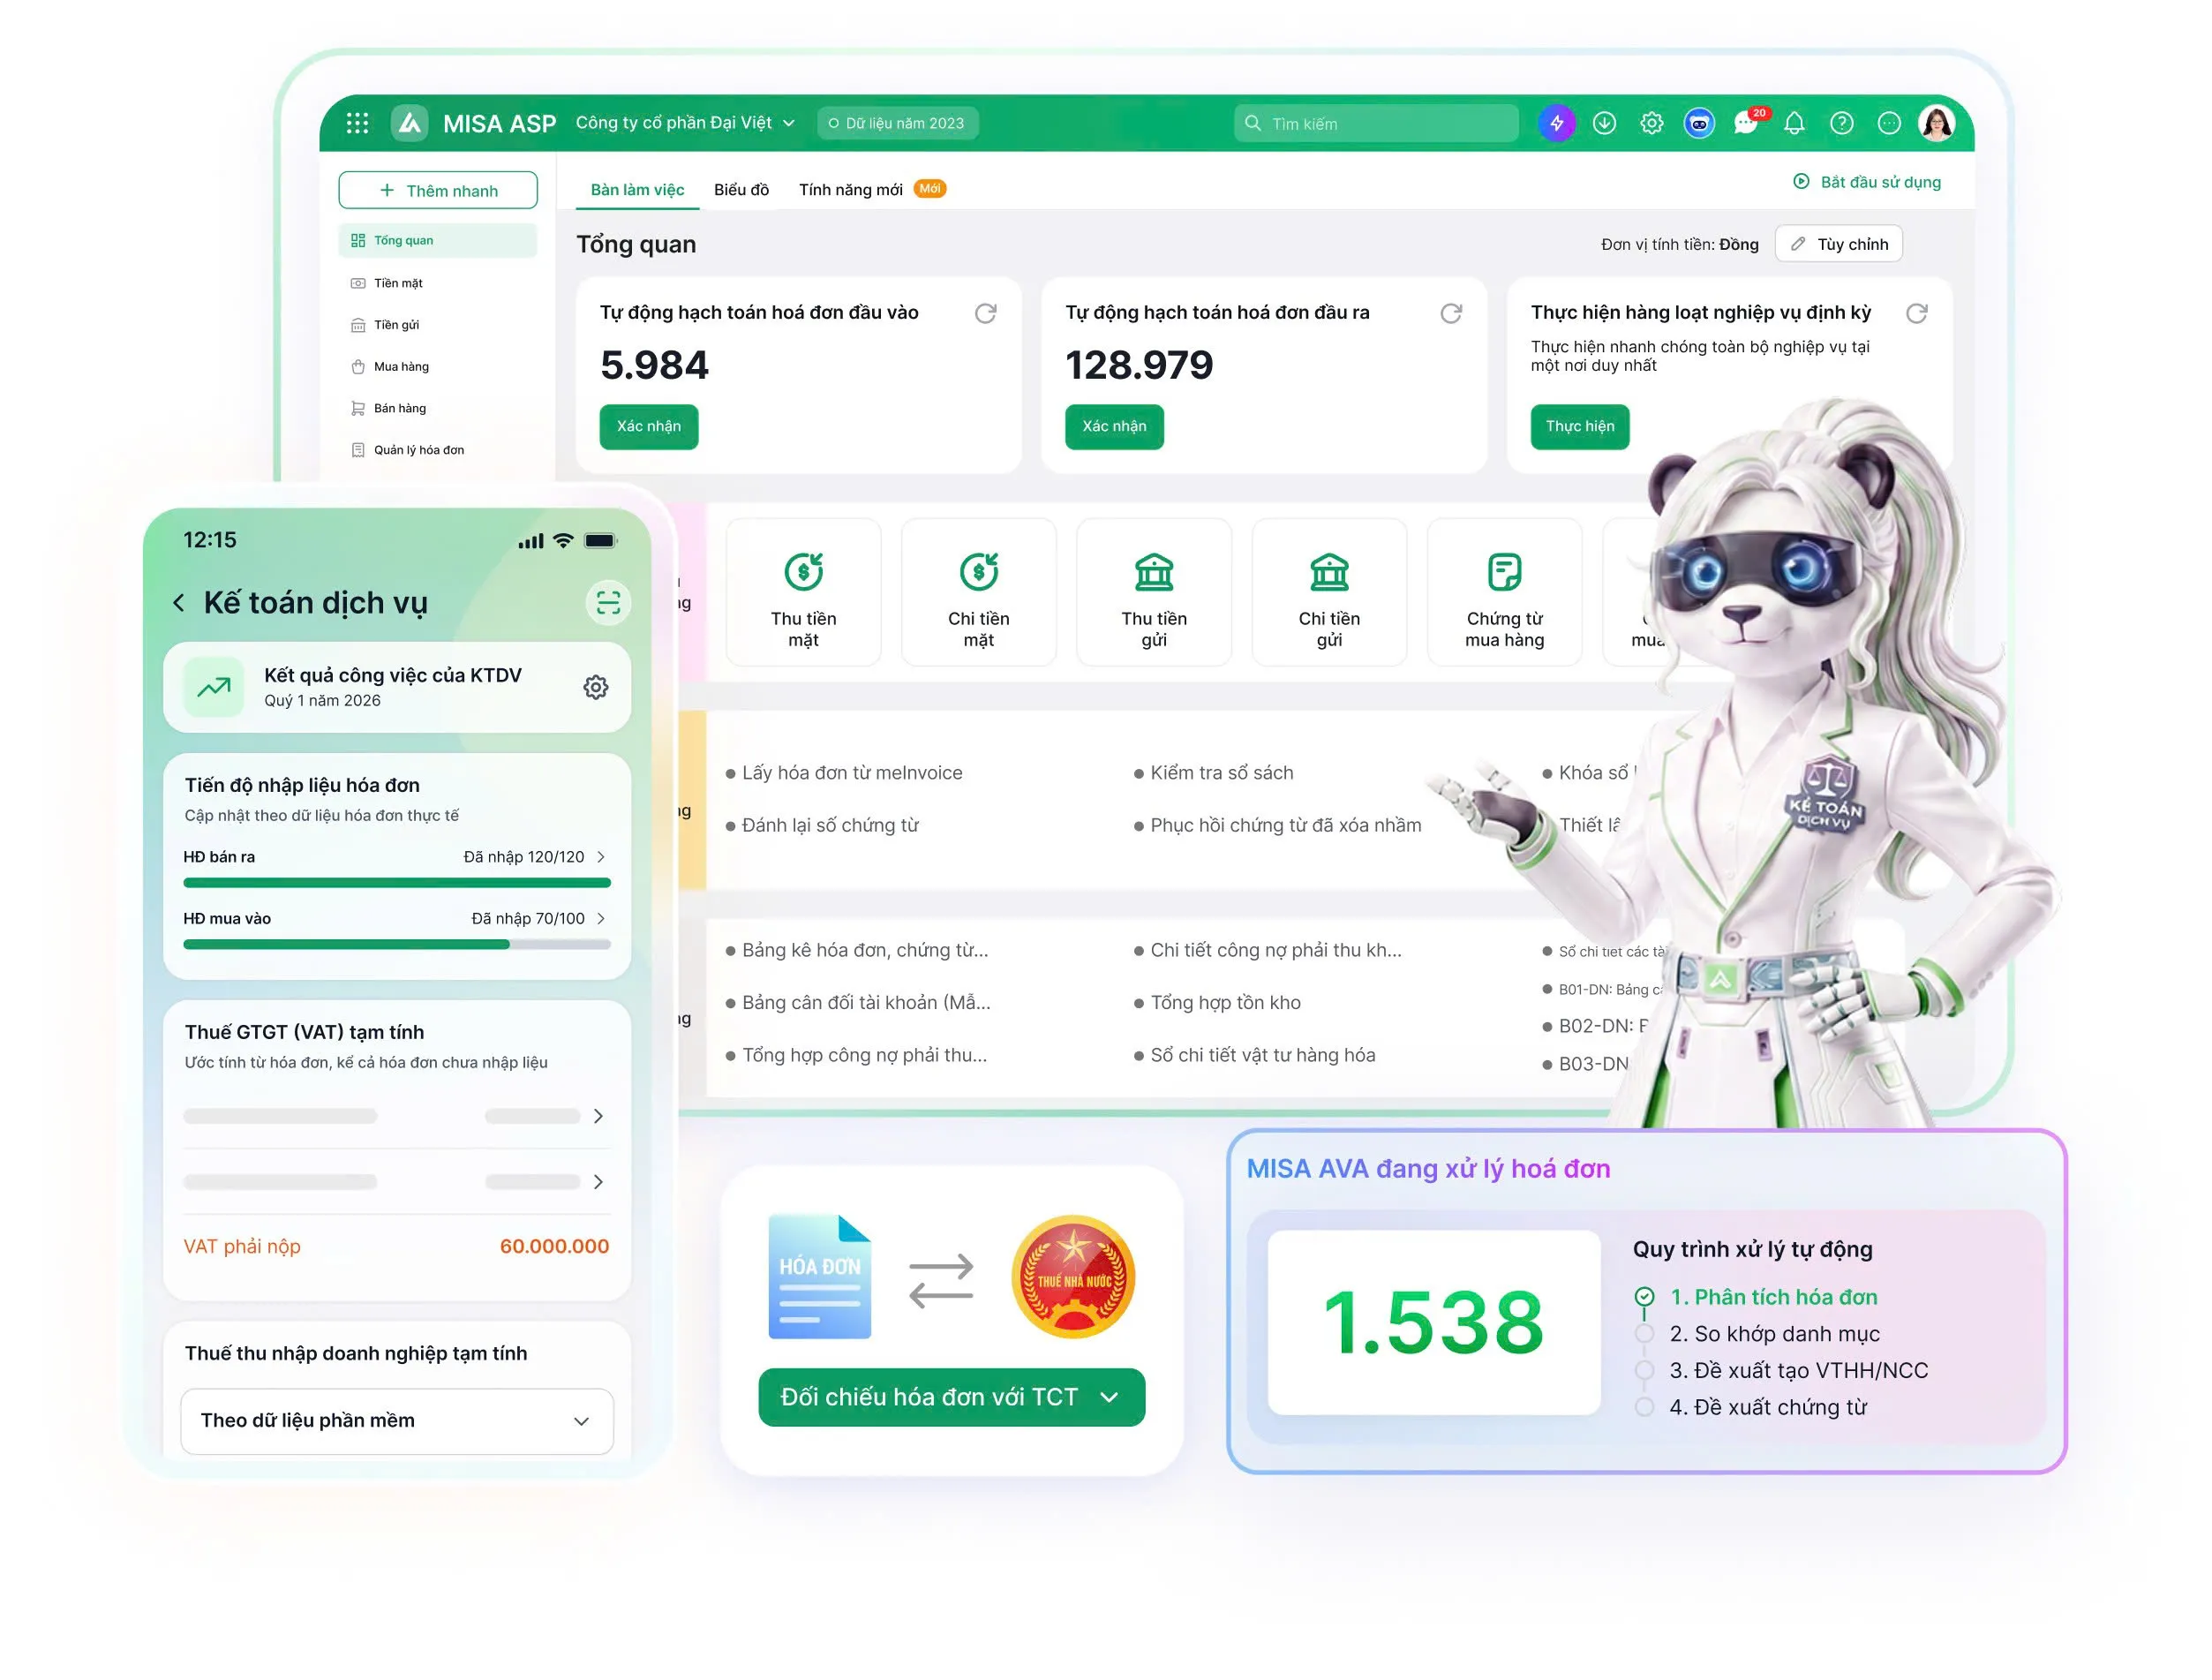
Việc phải tải từng file XML, kiểm tra tính hợp lệ và nhập liệu thủ công hàng trăm hóa đơn đầu ra, đầu vào mỗi kỳ khiến kế toán dịch vụ và doanh nghiệp tốn nhiều thời gian, dễ phát sinh sai lệch số liệu khi lên tờ khai thuế.
✓ Tự đồng bộ hóa đơn điện tử từ hệ thống Cơ quan thuế và MISA meInvoice mỗi đêm.
✓ Trợ lý AI AVA tự động đọc, phân loại và lập sẵn chứng từ hạch toán hàng loạt chỉ trong vài giây.
✓ Tự động đối chiếu rủi ro hóa đơn với dữ liệu cơ quan thuế, cảnh báo ngay hóa đơn sai sót hoặc nhà cung cấp ngừng hoạt động.
✓ Nộp tờ khai thuế trực tiếp qua MTAX tích hợp và theo dõi tình trạng nộp thuế của mọi khách hàng trên một màn hình duy nhất.
Đồng thời, nhờ tiết kiệm thời gian hạch toán sổ sách, anh/chị có thể chuyển đổi từ “nhập liệu thuần túy” sang cung cấp dịch vụ tư vấn thuế, kiểm soát rủi ro tài chính chuyên sâu để thu phí cao hơn. Thay vì anh/chị làm 10 DN giá trị hợp đồng 3-5 triệu, giờ làm 5 DN nhưng giá trị mỗi hợp đồng tăng lên 10-15triệu. Nhàn hơn nhưng thu nhập tăng gấp 5 lần!
Anh/chị còn phân vân, đăng ký trải nghiệm thử hôm nay – Nhận COMBO GIÁM GIÁ 50%