



 19 lượt xem
Nghị định 254/2026/NĐ-CP được Chính phủ ban hành ngày 30/06/2026 quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế số 108/2025/QH15 về hóa đơn điện tử, chứng từ điện tử. Văn bản có hiệu lực thi hành từ 01/07/2026, thay thế Nghị định 123/2020/NĐ-CP và các văn bản sửa đổi liên quan.
1. Tải xuống toàn văn Nghị định 254/2026/NĐ-CP
Nghị định 254/2026/NĐ-CP được ban hành nhằm đồng bộ khung pháp lý với Luật Quản lý thuế số 108/2025/QH15 và các định hướng quản lý thuế hiện hành. Văn bản này có mối liên hệ mật thiết và hỗ trợ hướng dẫn thi hành cùng với Nghị định 252 năm 2026 của Chính phủ về Luật Quản lý thuế.
[Toàn văn Nghị định 254/2026/NĐ-CP PDF]
2. Tóm tắt 7 điểm mới Nghị định 254/2026/NĐ-CP về hóa đơn điện tử đáng lưu ý
Căn cứ theo Nghị định, đây là 7 điểm mới nổi bật có tác động trực tiếp đến công tác hạch toán và xuất hóa đơn, kế toán cần nắm rõ.
2.1 Phân loại rõ ràng đối tượng sử dụng hóa đơn điện tử và máy tính tiền
Điều 6 của Nghị định 254/2026/NĐ-CP đã quy định chi tiết và cập nhật thêm các nhóm ngành nghề mới vào đối tượng sử dụng hóa đơn điện tử (HĐĐT):
- Mở rộng nhóm dùng HĐĐT không có mã: Doanh nghiệp hoạt động trong lĩnh vực tài chính ngân hàng, chứng khoán, tài sản mã hóa, dịch vụ hỗ trợ giao dịch trên sàn giao dịch các-bon, thương mại điện tử được sử dụng HĐĐT không có mã nếu đáp ứng đủ hạ tầng công nghệ và truyền dữ liệu. Tuy nhiên, nếu thuộc trường hợp rủi ro cao về thuế, đơn vị vẫn phải dùng loại có mã.
- Quy định về HĐĐT khởi tạo từ máy tính tiền: Các tổ chức kinh tế, hộ kinh doanh bán hàng trực tiếp đến người tiêu dùng (siêu thị, F&B, khách sạn, vui chơi giải trí) thuộc đối tượng sử dụng hóa đơn từ máy tính tiền. Đáng chú ý, nếu các đối tượng này đã đăng ký sử dụng HĐĐT tiêu chuẩn (có mã hoặc không mã) thì không bắt buộc phải đăng ký HĐĐT từ máy tính tiền.
- Siết chặt Hộ kinh doanh (HKD): HKD có doanh thu năm trên 01 tỷ đồng hoặc thực hiện bán tài sản yêu cầu đăng ký quyền sở hữu/sử dụng phải áp dụng HĐĐT có mã của cơ quan thuế hoặc HĐĐT từ máy tính tiền. Các HKD dưới ngưỡng này nếu có nhu cầu vẫn được đăng ký sử dụng tự nguyện.
2.2. Chi tiết 8 nhóm giao dịch không bắt buộc xuất hóa đơn điện tử
Điều 7 Nghị định 254/2026/NĐ-CP khoanh vùng rõ 08 trường hợp kế toán không phải lập HĐĐT, giúp giảm thiểu thủ tục rườm rà:
- HKD, cá nhân kinh doanh bán hàng hóa thuộc diện lập bảng kê thu mua theo pháp luật thuế TNDN.
- HKD có thu nhập từ cho thuê bất động sản, hoặc cung cấp sản phẩm nội dung số (giải trí, game, nhạc số…) cho tổ chức, cá nhân ở nước ngoài.
- Đại lý xổ số, đại lý bảo hiểm, đại lý đa cấp mà doanh nghiệp đầu mối đã khấu trừ thuế.
- Các khoản phí, thu nhập từ tái bảo hiểm, nhận tiền gửi, bán nợ, giao dịch ngoại tệ và sản phẩm phái sinh. Lưu ý, đối với bán ngoại tệ, cơ sở kinh doanh phải lập Bảng tổng hợp chi tiết giao dịch phát sinh vào cuối tháng.
- Góp vốn bằng tài sản vào tổ chức kinh tế.
- Điều chuyển tài sản nội bộ (giữa công ty mẹ và đơn vị phụ thuộc, hoặc giữa các đơn vị phụ thuộc với nhau); điều chuyển do chia, tách, sáp nhập.
- Cho mượn máy móc, thiết bị phục vụ gia công mà không thu tiền và không chuyển quyền sở hữu.
- Hàng hóa luân chuyển nội bộ để tiếp tục sản xuất; hàng hóa cơ sở tự sản xuất để phục vụ chính hoạt động kinh doanh; và các khoản thu bồi thường, tiền thưởng, thu hộ, chi hộ cơ quan nhà nước.
2.3. Điều chỉnh linh hoạt thời điểm lập hóa đơn
Kế toán dịch vụ cần đặc biệt chú ý Điều 9 Nghị định 254/2026/NĐ-CP về Thời điểm lập hóa đơn đối với một số trường hợp cụ thể để tránh xuất sai thời điểm, dẫn đến phạt vi phạm:
- Tiền đặt cọc: Khoản tiền đặt cọc theo Bộ luật Dân sự nhằm bảo đảm thực hiện hợp đồng cung cấp dịch vụ thì chưa phải lập hóa đơn tại thời điểm nhận cọc.
- Dịch vụ được đối soát 7 ngày: Các dịch vụ phát sinh thường xuyên có khối lượng lớn (như hoa tiêu hàng hải, quảng cáo báo điện tử, tài sản mã hóa, sàn các-bon, bảo vệ, suất ăn công nghiệp, thông tin tín dụng…) được phép lập hóa đơn tại thời điểm hoàn thành đối soát, nhưng chậm nhất không quá ngày 07 của tháng sau tháng phát sinh, hoặc không quá 07 ngày kể từ ngày kết thúc kỳ quy ước.
- Y tế, khám chữa bệnh: Cơ sở y tế dùng phần mềm quản lý viện phí được phép tổng hợp lập HĐĐT cuối ngày cho các dịch vụ in phiếu thu (chụp, chiếu, xét nghiệm) nếu bệnh nhân không có nhu cầu lấy hóa đơn.
- Giao dịch ban đêm: Nếu người bán không có phần mềm xuất tự động, giao dịch phát sinh trong giờ làm việc ban đêm (theo Bộ luật Lao động) có thể xuất hóa đơn chậm nhất vào ngày làm việc tiếp theo.

2.4. Siết chặt quy định ghi nhận nội dung trên hóa đơn
Phụ lục ban hành kèm theo Nghị định 254/2026/NĐ-CP đã chuẩn hóa và làm khắt khe hơn các yêu cầu về nội dung bắt buộc trên hóa đơn đối với các doanh nghiệp, yêu cầu kế toán dịch vụ phải đặc biệt lưu ý:
- Đối với doanh nghiệp kinh doanh xăng dầu: Khoản 3 Phụ lục quy định hóa đơn phải thể hiện rõ mã, địa chỉ địa điểm kinh doanh do cơ quan có thẩm quyền cấp của từng địa điểm kinh doanh.
- Đối với hóa đơn điện tử ủy nhiệm: Hóa đơn phải thể hiện đầy đủ tên, địa chỉ, mã số thuế của bên ủy nhiệm và tên, địa chỉ, mã số thuế của bên nhận ủy nhiệm.
- Đối với hóa đơn bán đấu giá tài sản để thi hành án: Hóa đơn phải thể hiện tên, địa chỉ, mã số thuế của cơ quan được giao bán đấu giá tài sản và tên, địa chỉ, mã số thuế của người bán.
- Quy định đối với khách hàng là người tiêu dùng cá nhân: Căn cứ điểm b khoản 4 Phụ lục, trường hợp người mua không cung cấp tên, địa chỉ, số định danh cá nhân, kế toán không được để trống mà trên hóa đơn phải thể hiện rõ dòng chữ: “Bán cho người tiêu dùng”. Trường hợp khách hàng có cung cấp đầy đủ thông tin, hóa đơn phải thể hiện tên, địa chỉ và số định danh cá nhân của người mua.
- Quy định đối với khách hàng là người nước ngoài: Cũng tại điểm b khoản 4 Phụ lục, đối với người mua là người nước ngoài, thông tin về địa chỉ và số định danh cá nhân có thể được thay thế bằng thông tin về số hộ chiếu hoặc giấy tờ xuất nhập cảnh và quốc tịch của khách hàng
2.5. Quy định về 13 trường hợp hóa đơn điện tử không nhất thiết phải có đầy đủ các tiêu thức nội dung
Căn cứ khoản 9 Phụ lục ban hành kèm theo Nghị định 254/2026/NĐ-CP, dưới đây là 13 trường hợp ngoại lệ được phép khuyết thiếu một số nội dung trên hóa đơn điện tử (HĐĐT):
- Hóa đơn thiếu chữ ký số của người mua: Trên HĐĐT không nhất thiết phải có chữ ký số của người mua (kể cả khi bán hàng cho khách nước ngoài). Chữ ký số của người mua chỉ xuất hiện nếu người mua là cơ sở kinh doanh và hai bên có thỏa thuận riêng về việc ký số trên hóa đơn.
- Hóa đơn điện tử do cơ quan thuế cấp theo từng lần phát sinh: Đối với loại hóa đơn này, trên chứng từ không nhất thiết phải có chữ ký số của cả người bán và người mua.
- Hóa đơn bán lẻ cho khách hàng cá nhân không cung cấp thông tin: Bán hàng tại siêu thị, TTTM, rạp chiếu phim: Nếu người mua cá nhân không cung cấp thông tin thì hóa đơn không nhất thiết phải có tên, địa chỉ, số định danh cá nhân (ĐDCN) và chữ ký số của người mua; Bán xăng dầu cho khách hàng cá nhân: Tương tự, nếu khách không cung cấp thông tin thì không nhất thiết phải có tên, địa chỉ, số ĐDCN và chữ ký số của người mua.
- Tem, vé, thẻ điện tử: Không nhất thiết phải có chữ ký số của người bán (trừ loại do cơ quan thuế cấp mã), tên/địa chỉ/mã số thuế (MST) của người mua, tiền thuế và thuế suất. Nếu tem, vé, thẻ có sẵn mệnh giá thì được phép khuyết tiêu thức đơn vị tính, số lượng, đơn giá.
- Chứng từ dịch vụ vận tải hàng không qua website/thương mại điện tử: Nếu xuất cho người mua là cá nhân không kinh doanh, chứng từ này được xem là HĐĐT và không nhất thiết phải có: ký hiệu hóa đơn, ký hiệu mẫu hóa đơn, số thứ tự hóa đơn, thuế suất thuế GTGT, MST, địa chỉ người mua, và chữ ký số của người bán.
- Hóa đơn ngành xây dựng, bất động sản: Đối với hoạt động xây dựng, lắp đặt, hoặc xây nhà để bán có thu tiền theo tiến độ hợp đồng, hóa đơn không nhất thiết phải thể hiện đơn vị tính, số lượng và đơn giá.
- Phiếu xuất kho nội bộ và gửi bán đại lý: Phiếu xuất kho kiêm vận chuyển nội bộ: Không thể hiện tiền thuế, thuế suất, tổng tiền thanh toán. Tên người mua/người bán được thay bằng người nhận/người xuất hàng; Phiếu xuất kho hàng gửi bán đại lý: Tập trung thể hiện thông tin hợp đồng kinh tế, người vận chuyển, phương tiện, địa điểm xuất/nhận, số lượng, đơn giá, thành tiền.
- Hóa đơn thanh toán Interline giữa các hãng hàng không: Lập theo quy định của Hiệp hội vận tải hàng không quốc tế, hóa đơn này không bắt buộc có: ký hiệu hóa đơn, ký hiệu mẫu, tên/địa chỉ/MST người mua, chữ ký số người mua, đơn vị tính, số lượng và đơn giá.
- Hóa đơn doanh nghiệp vận tải hàng không xuất cho đại lý: Đây là hóa đơn xuất theo báo cáo đối chiếu định kỳ, do đó không nhất thiết phải có tiêu thức đơn giá.
- Hóa đơn của doanh nghiệp quốc phòng an ninh: Trong hoạt động xây dựng, sản xuất phục vụ quốc phòng an ninh theo quy định, hóa đơn không nhất thiết phải có đơn vị tính, số lượng, đơn giá. Phần tên hàng hóa chỉ cần ghi là “cung cấp hàng hóa, dịch vụ theo hợp đồng”.
- Hóa đơn kinh doanh casino, trò chơi điện tử có thưởng: Trên hóa đơn không nhất thiết phải có tên, địa chỉ, số ĐDCN của người mua và chữ ký số của người mua.
- Hóa đơn điện tử ủy nhiệm: Hóa đơn không nhất thiết phải có chữ ký số của người bán (bên ủy quyền). Trách nhiệm ký số trên hóa đơn thuộc về bên nhận ủy nhiệm lập hóa đơn.
- Hóa đơn thương mại điện tử: Đối với loại hóa đơn đặc thù này, trên chứng từ không nhất thiết phải có số định danh cá nhân và chữ ký số của người mua.
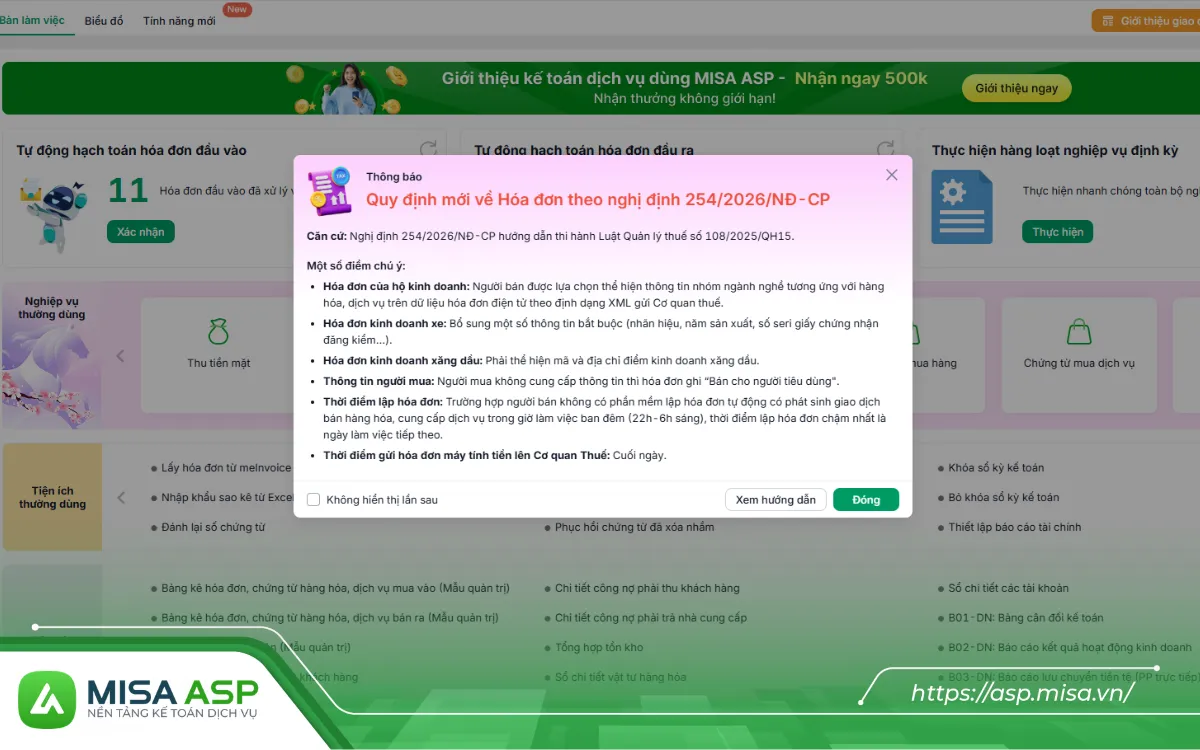
Phần mềm hỗ trợ Kế toán dịch vụ xử lý chính xác các yêu cầu pháp lý mới ngay trên hệ thống.
- Khai báo thông tin người mua: Bổ sung giao diện và trường dữ liệu khai báo thông tin người mua hàng chi tiết theo chuẩn mới.
- Thêm thông tin nhóm ngành nghề: Hỗ trợ thiết lập thông tin nhóm ngành nghề tích hợp trực tiếp vào file XML hóa đơn gửi cơ quan thuế.
- Phạm vi áp dụng: Triển khai đồng bộ trên toàn bộ gói sản phẩm, bao gồm hóa đơn độc lập, hóa đơn điều chỉnh và chứng từ bán hàng kèm theo.
2.6. Bổ sung trường hợp miễn lập chứng từ khấu trừ Thuế TNCN
Để giảm tải thủ tục hành chính, Điều 24 quy định tổ chức chi trả không phải lập chứng từ khấu trừ thuế TNCN khi đã khấu trừ và nộp thuế tại nguồn cho các khoản thu nhập từ:
- Chuyển nhượng chứng khoán, đầu tư vốn, chuyển nhượng tài sản mã hóa, vàng miếng.
- Bản quyền, nhượng quyền thương mại.
- Trúng thưởng, thừa kế, quà tặng.
2.7. Khen thưởng người tiêu dùng tố giác người bán không lập và giao hóa đơn điện tử
Căn cứ quy định mới tại Điều 41 Nghị định số 254/2026/NĐ-CP (thay thế, bổ sung quy định tại Nghị định số 123/2020/NĐ-CP), cơ chế khen thưởng cho người tiêu dùng được quy định như sau:
- Đối tượng là người tiêu dùng tố giác hành vi không lập và giao hóa đơn của người bán qua eTax Mobile, Cổng Dịch vụ công hoặc trực tiếp tại cơ quan thuế sẽ được xem xét khen thưởng.
- Mức chi khen thưởng người tiêu dùng cung cấp thông tin phản ánh hành vi không lập và giao hóa đơn của 01 vụ việc không quá 10% số tiền xử phạt vì phạm hành chính, tối đa 10.000.000 đồng/01 vụ việc. Bộ trưởng Bộ Tài chính quy định mức khen thưởng, hình thức, trình tự, thủ tục khen thưởng, quản lý, sử dụng kinh phí.
Với một loạt thay đổi về thời điểm lập hóa đơn, quy định ghi nhận chi tiết thông tin và xử lý hóa đơn, việc quản lý dữ liệu cho hàng chục, hàng trăm doanh nghiệp bằng phương pháp thủ công sẽ tiềm ẩn rủi ro sai sót pháp lý nghiêm trọng.
3. MISA ASP đáp ứng quy định mới về hóa đơn điện tử theo Nghị định 254/2026/NĐ-CP
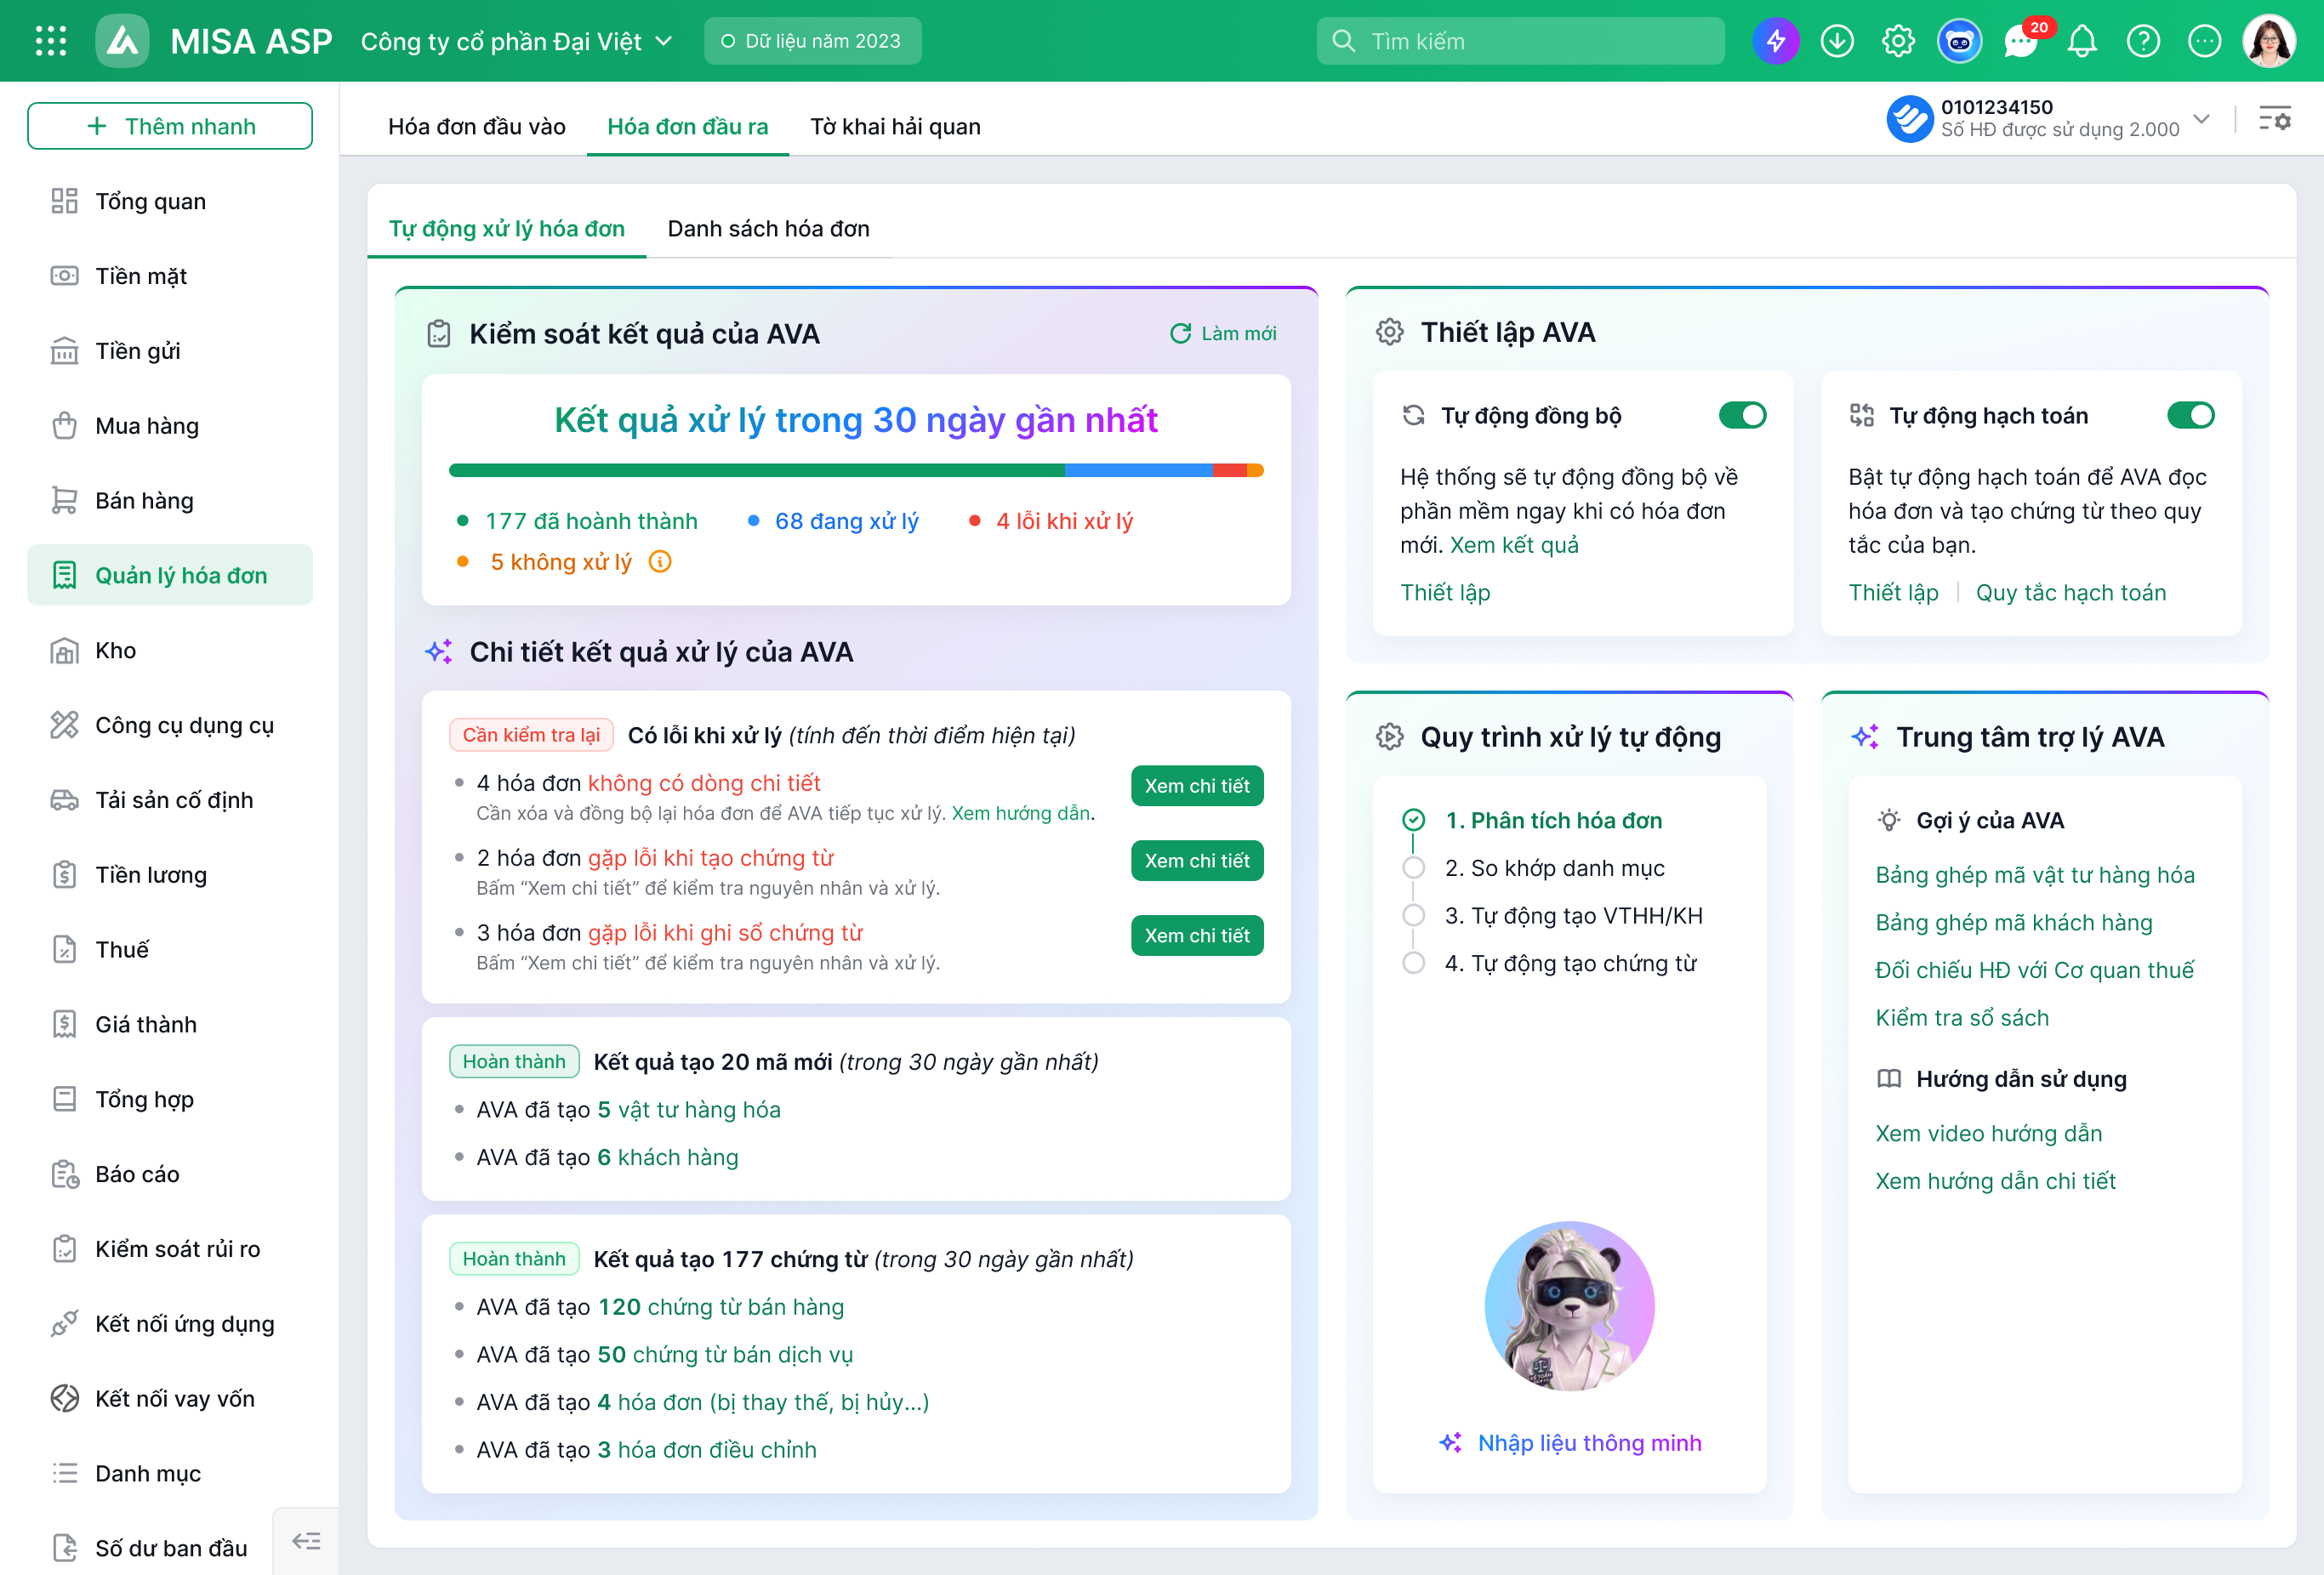
Nền tảng kế toán dịch vụ MISA ASP giải pháp tiên phong tích hợp AI giúp tự động hóa luồng công việc và kiểm soát rủi ro cho toàn bộ tệp khách hàng – đáp ứng kịp thời Nghị định 254/2026/NĐ-CP.
Năm 2026, chính sách thuế có nhiều thay đổi, MISA ASP đã cập nhật kịp thời và đáp ứng đầy đủ các quy định mới nhất, hỗ trợ Kế toán dịch vụ tự động lấy dữ liệu, hạch toán và đối chiếu hàng loạt hóa đơn, giúp giảm đáng kể thao tác thủ công, tiết kiệm thời gian và hạn chế sai sót.
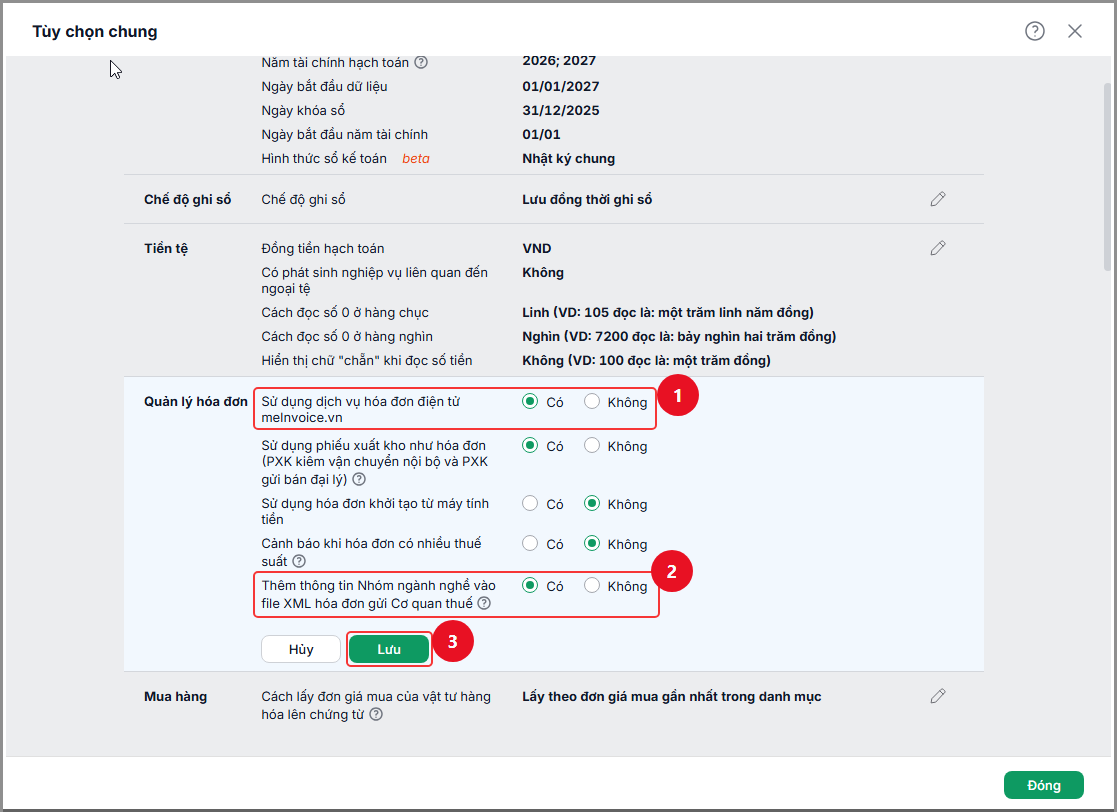
3.1. Bổ sung nhóm ngành nghề HHDV trên hóa đơn bán hàng của hộ kinh doanh
Theo quy định mới, hộ kinh doanh được quyền lựa chọn (không bắt buộc) việc đưa thông tin nhóm ngành nghề vào file XML hóa đơn gửi Cơ quan thuế.
MISA ASP Kế toán đã cập nhật tính năng cho phép anh/chị thiết lập bổ sung thông tin nhóm ngành nghề vào file XML hóa đơn khi gửi Cơ quan thuế.
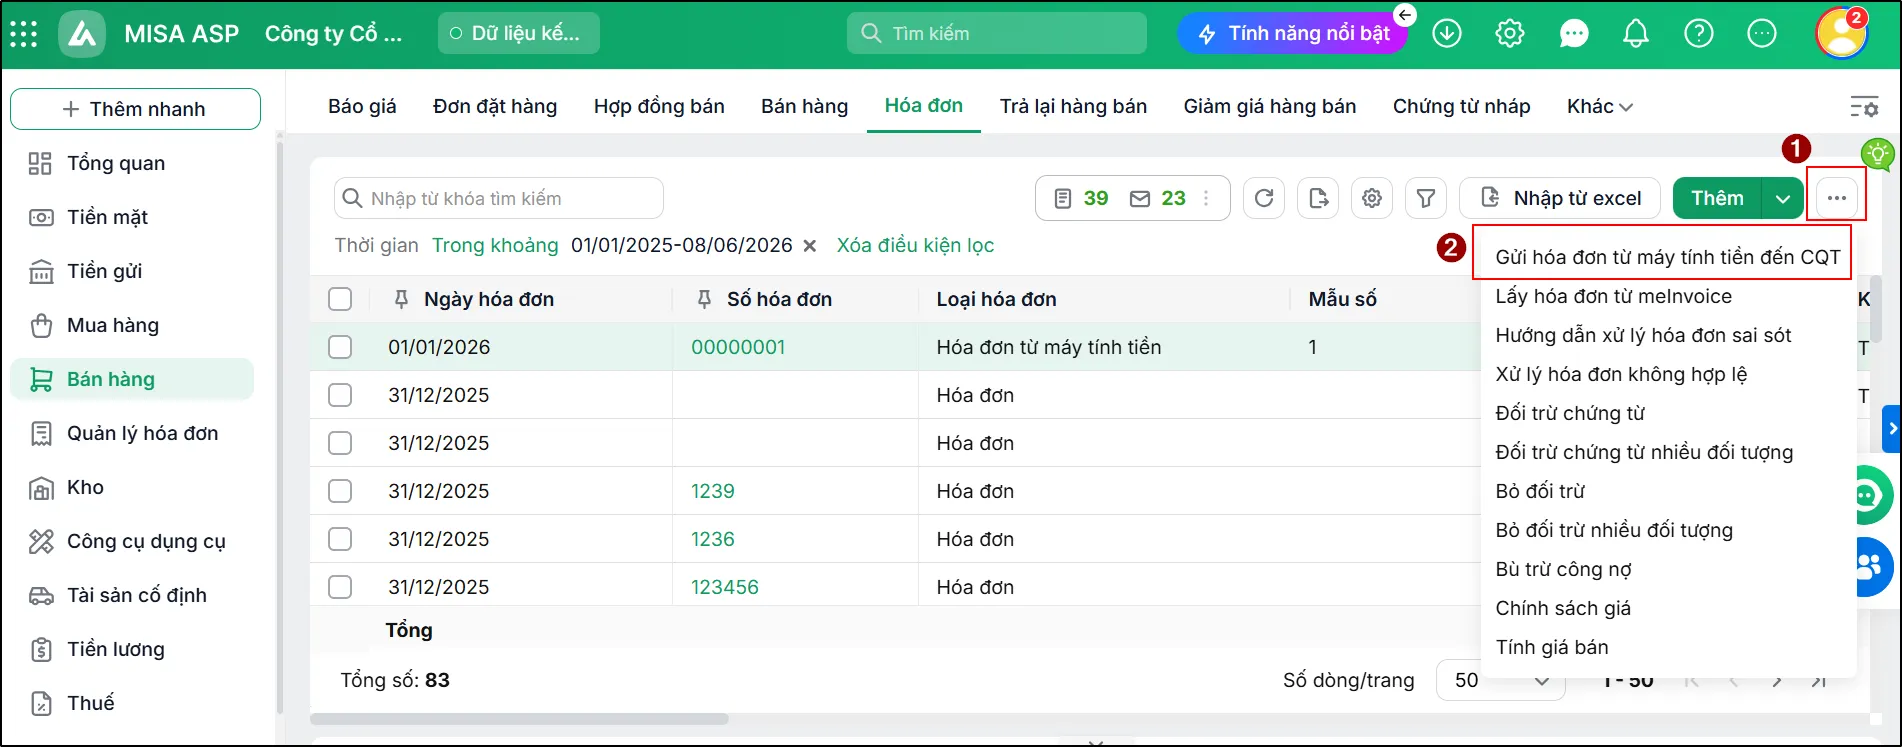
3.2. Cảnh báo và hỗ trợ gửi hóa đơn máy tính tiền (MTT) vào cuối ngày
Theo quy định, các hóa đơn khởi tạo từ máy tính tiền phát sinh trong ngày phải được gửi lên Cơ quan thuế ngay trong ngày.
Để hỗ trợ anh/chị tuân thủ đúng thời hạn, MISA ASP Kế toán đã bổ sung chức năng:
- Thiết lập nhắc nhở vào cuối ngày, gửi hóa đơn khởi tạo từ máy tính tiền đến Cơ quan thuế.
- Gửi hóa đơn điện tử khởi tạo từ máy tính tiền đến Cơ quan thuế trực tiếp trên phần mềm.
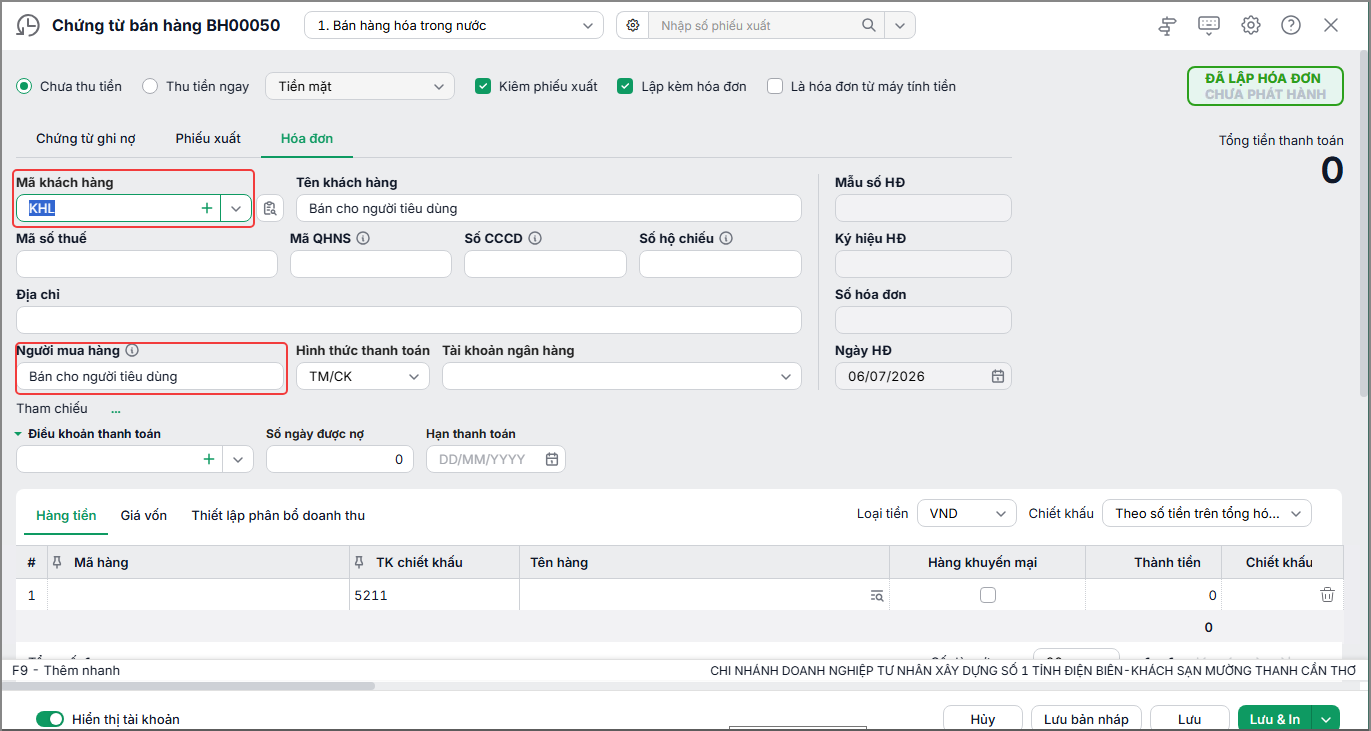
2.3. Hóa đơn bán cho người tiêu dùng không cung cấp thông tin
Trường hợp người mua không cung cấp tên, địa chỉ hoặc số định danh cá nhân, MISA ASP Kế toán đã cập nhật tiện ích tự động thể hiện dòng chữ “Bán cho người tiêu dùng” trên hóa đơn, đảm bảo đúng quy định.
2.4. Các tính năng đang được phát triển
- Hóa đơn kinh doanh xe: bổ sung các thông tin bắt buộc như nhãn hiệu, năm sản xuất, số seri giấy chứng nhận kiểm định…
- Hóa đơn kinh doanh xăng dầu: cập nhật quy định thể hiện mã và địa chỉ điểm kinh doanh trên hóa đơn.
- Thời điểm lập hóa đơn: Hệ thống sẽ cảnh báo cho người bán chưa có phần mềm lập hóa đơn tự động trong trường hợp phát sinh giao dịch bán hàng/cung cấp dịch vụ vào giờ làm việc ban đêm (22h – 6h sáng). Khi đó, thời điểm lập hóa đơn chậm nhất là ngày làm việc tiếp theo.
Anh chị kế toán dịch vụ quan tâm phần mềm MISA ASP có thể đăng ký TRẢI NGHIỆM MIỄN PHÍ MISA ASP – toàn bộ tính năng, có chuyên gia đồng hành sát sao giải đáp mọi thắc mắc.