



 MISA ASP
 14 lượt xem
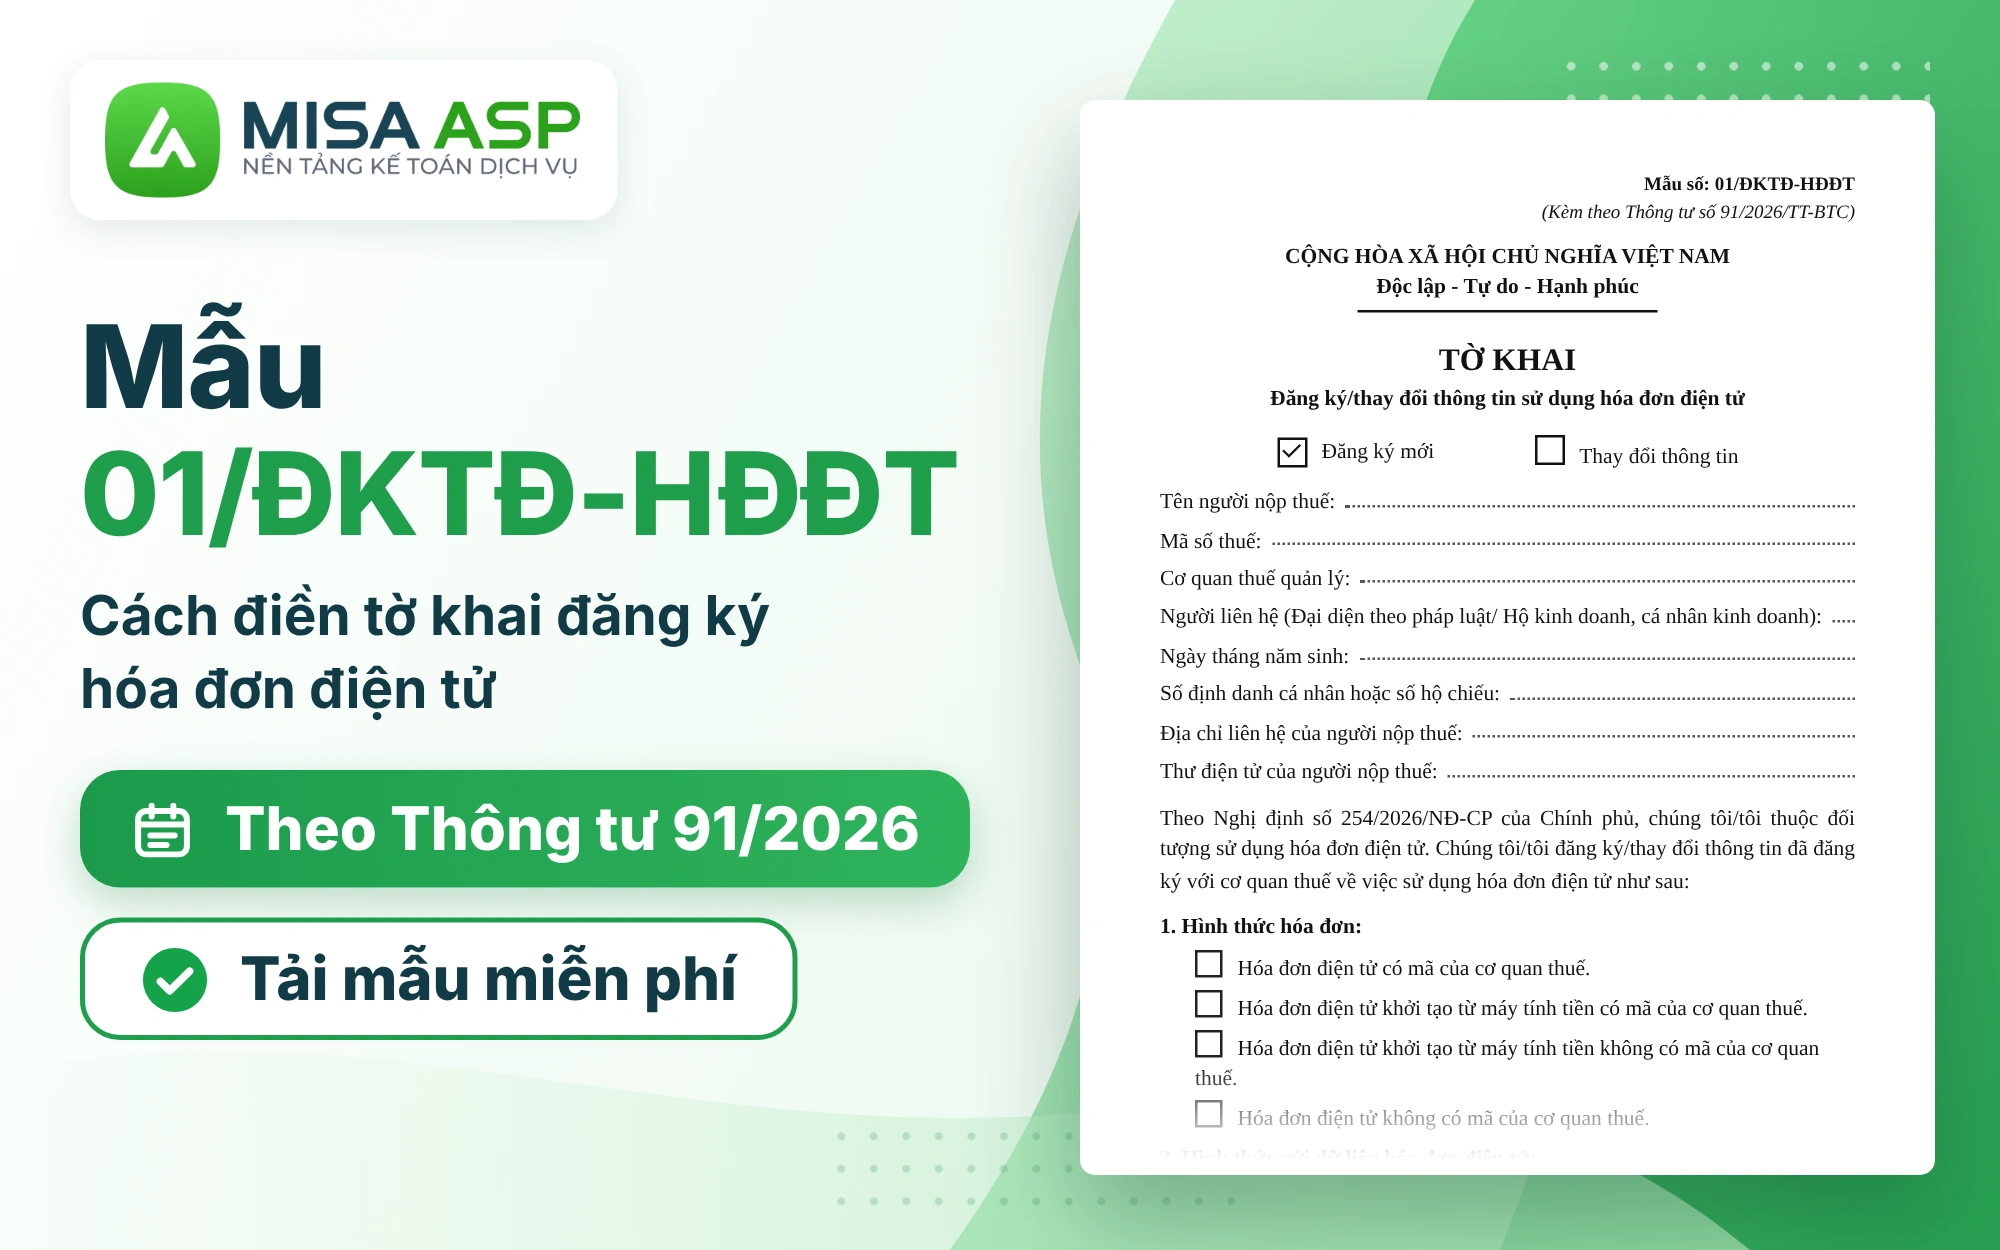
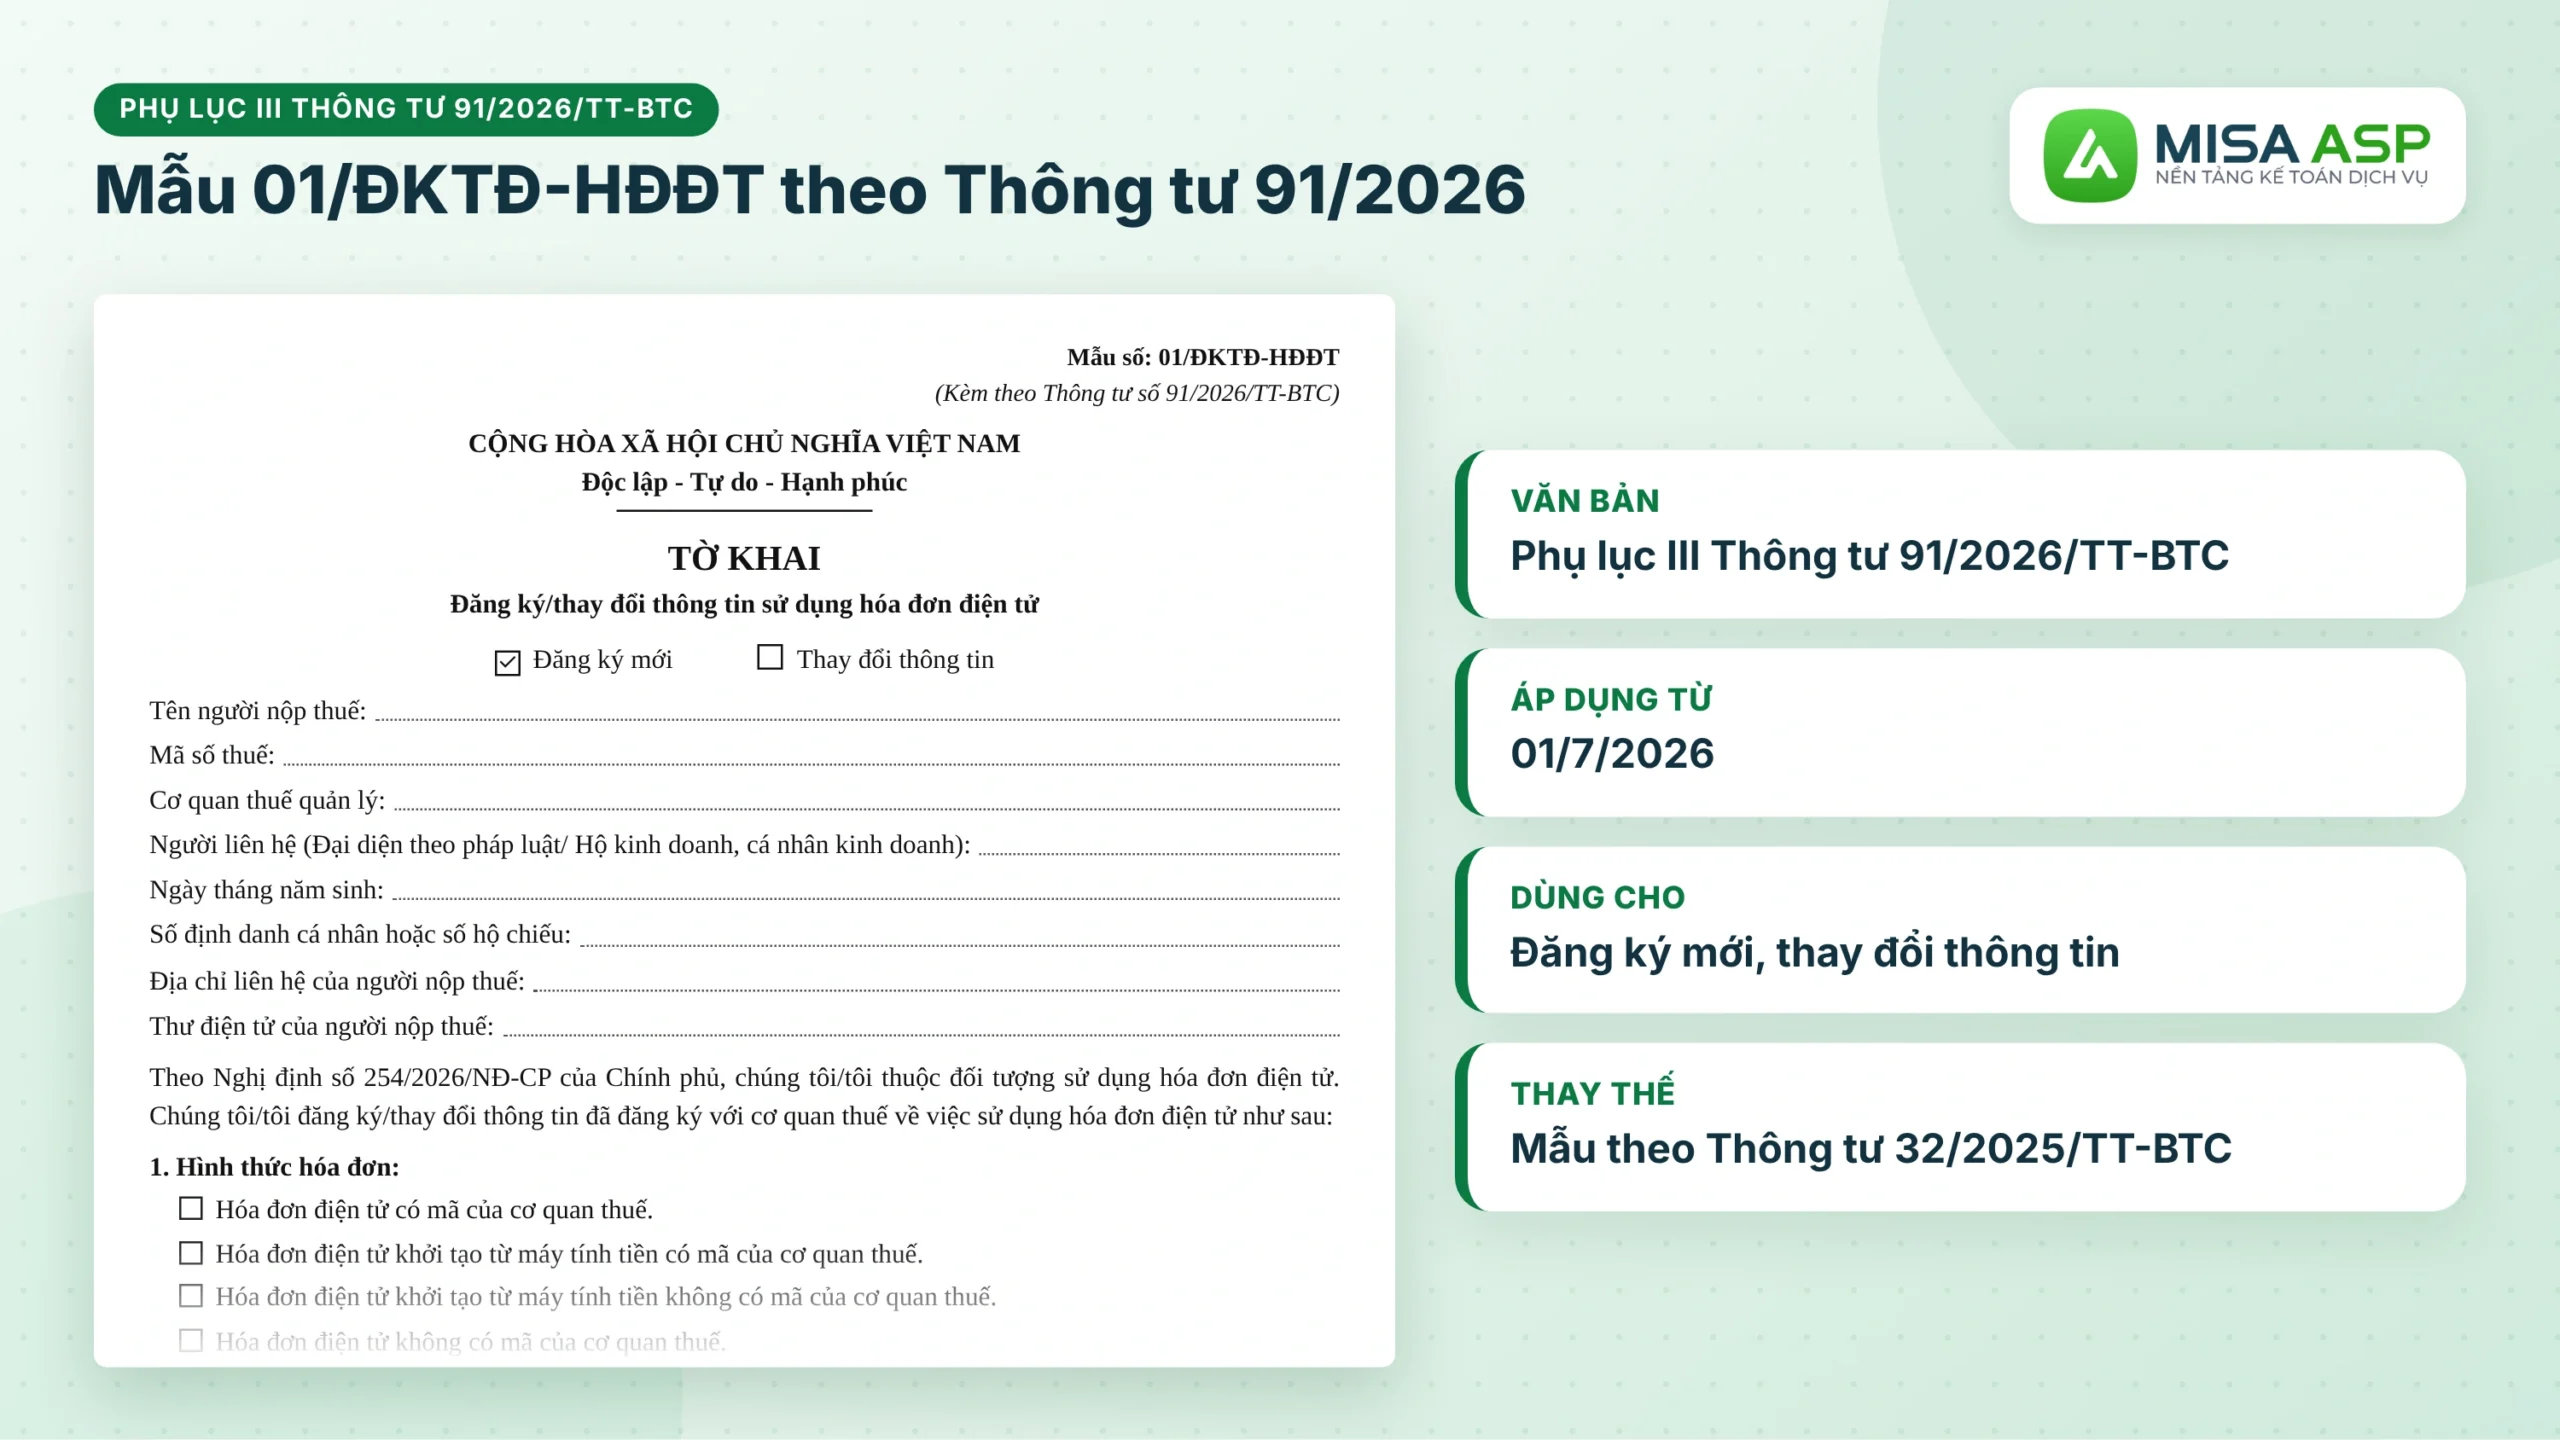
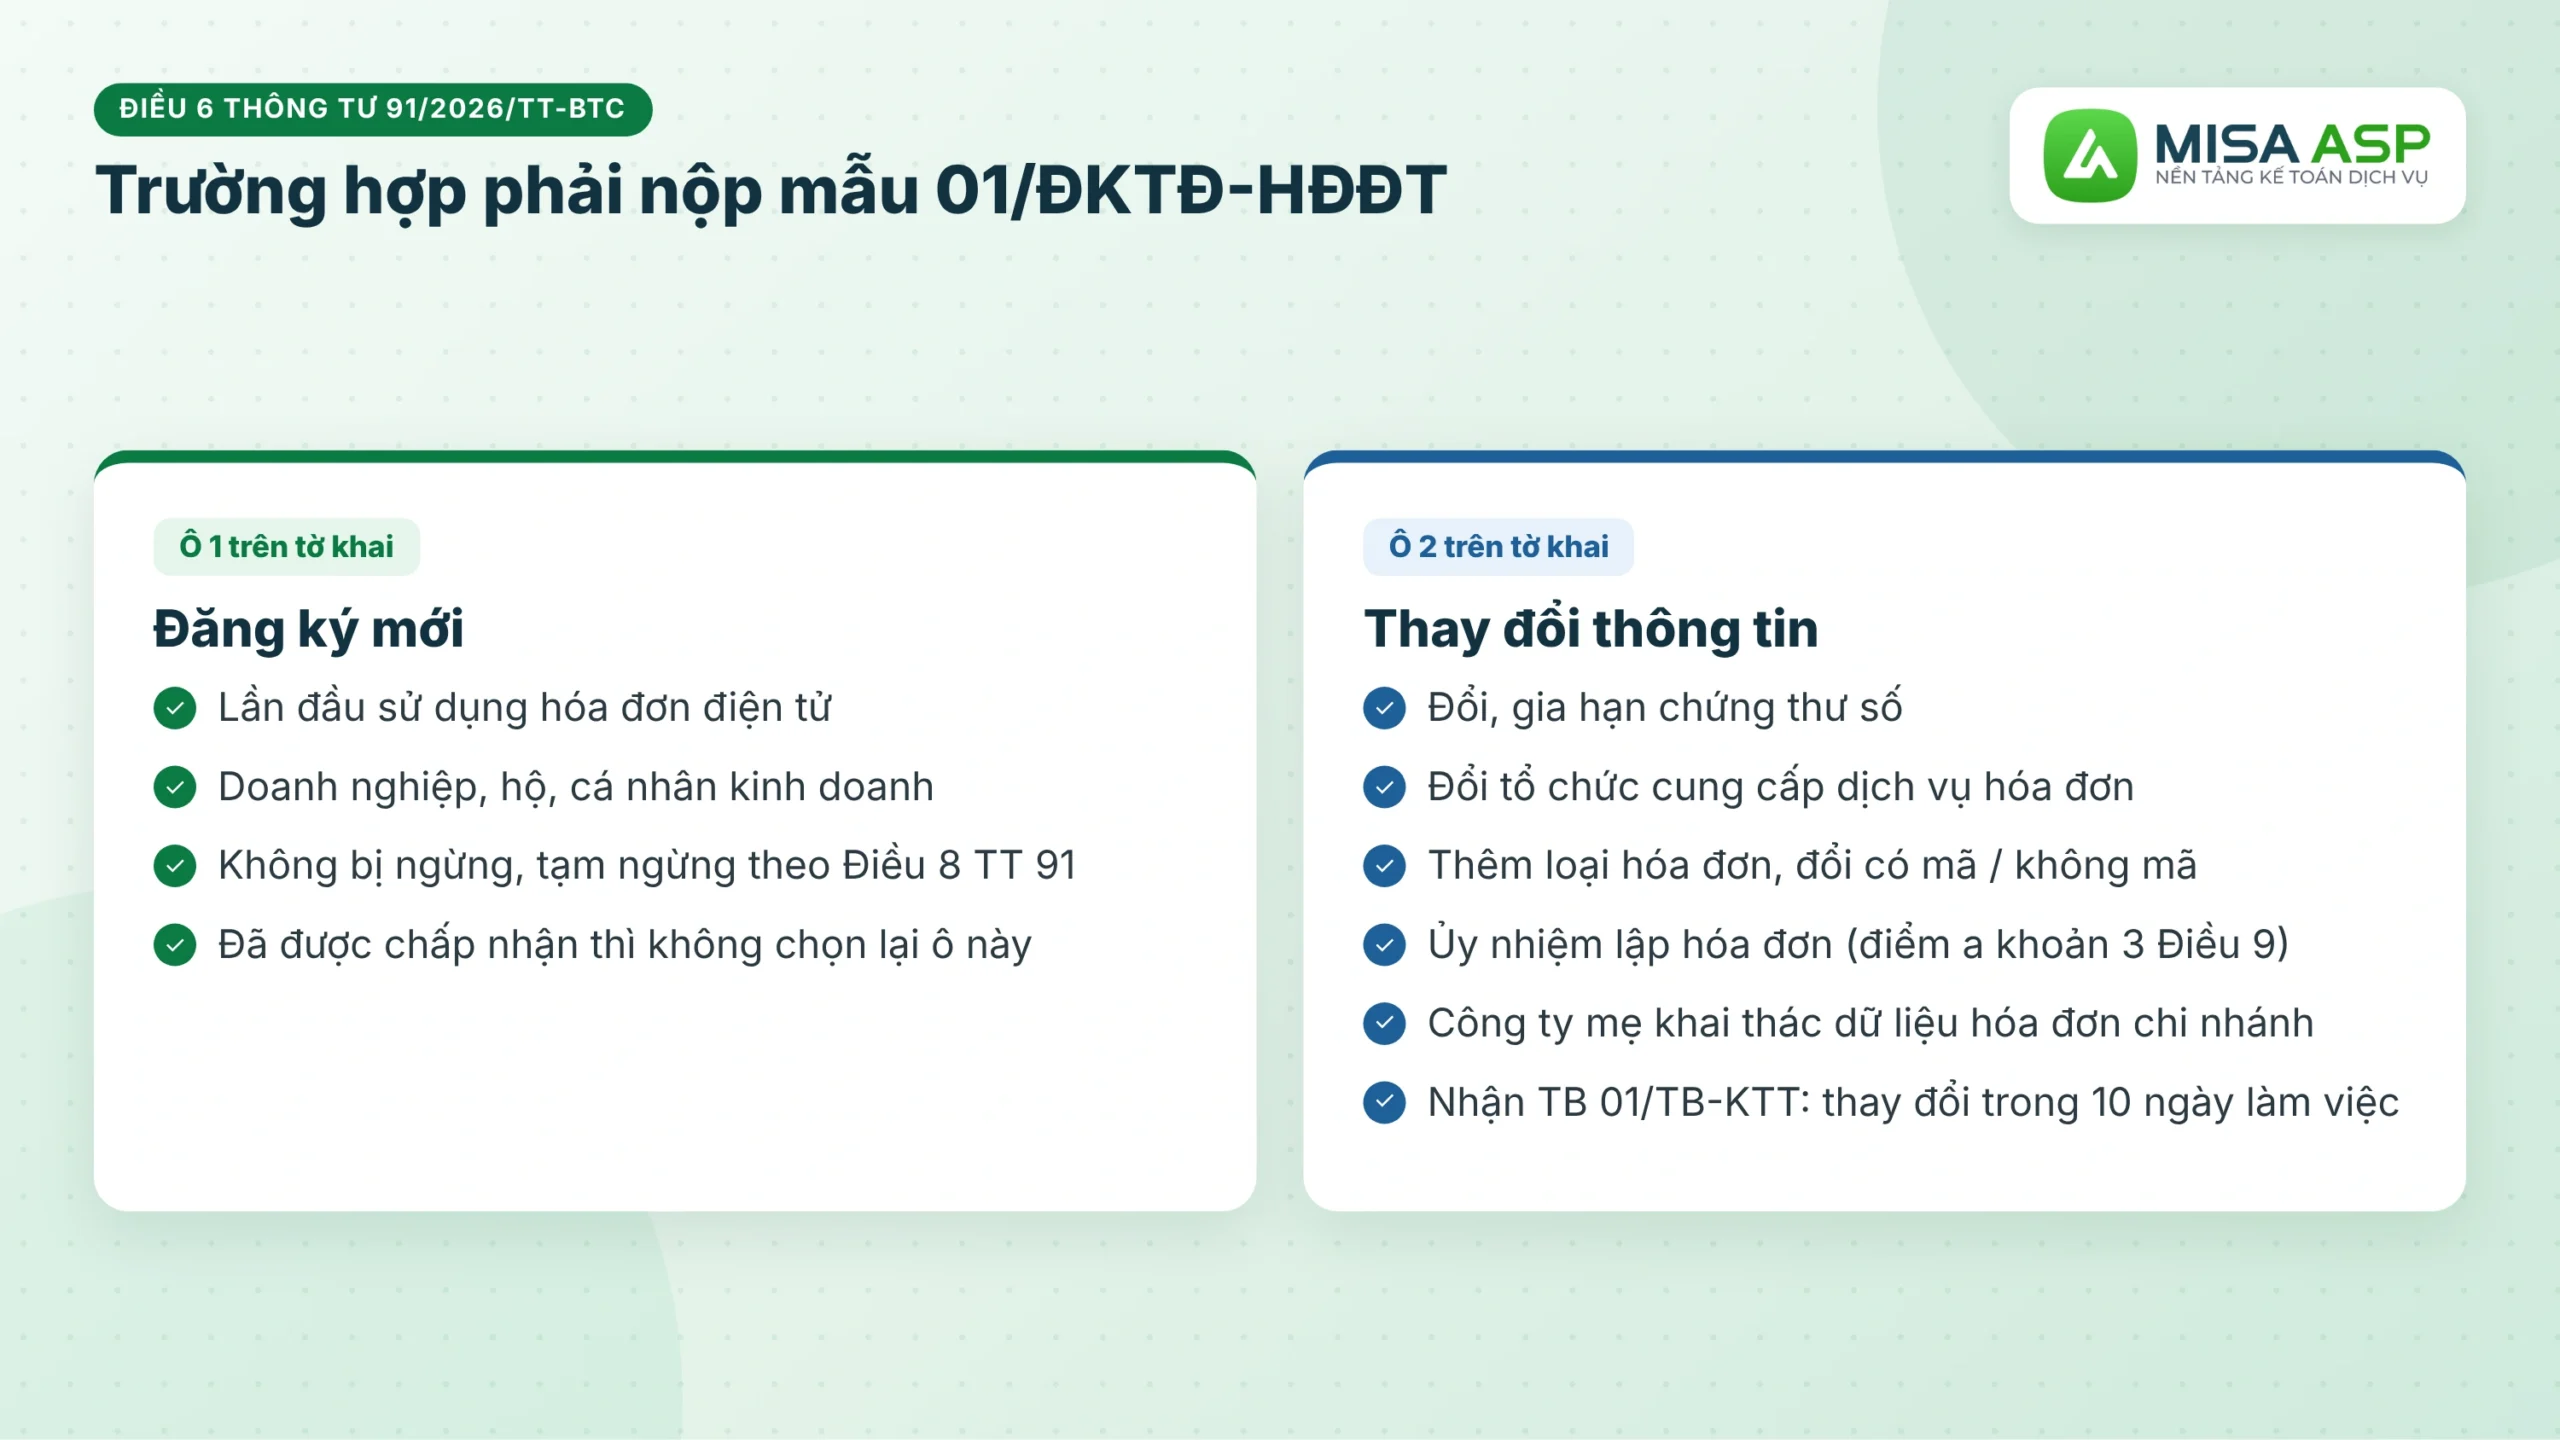
Mẫu 01/ĐKTĐ-HĐĐT đang áp dụng là mẫu tại Phụ lục III Thông tư 91/2026/TT-BTC, dùng từ 01/7/2026 cho cả đăng ký mới và thay đổi thông tin sử dụng hóa đơn điện tử.
1. Tải mẫu 01/ĐKTĐ-HĐĐT theo Thông tư 91/2026
Mẫu số 01/ĐKTĐ-HĐĐT là tờ khai đăng ký/thay đổi thông tin sử dụng hóa đơn điện tử, ban hành kèm Phụ lục III Thông tư 91/2026/TT-BTC ngày 30/6/2026. Thông tư này hướng dẫn Luật Quản lý thuế số 108/2025/QH15 và Nghị định 254/2026/NĐ-CP, có hiệu lực từ 01/7/2026.
Từ ngày đó, Thông tư 32/2025/TT-BTC hết hiệu lực (khoản 2 Điều 25 Thông tư 91/2026/TT-BTC). Vì vậy, mẫu tờ khai đăng ký sử dụng hóa đơn điện tử theo Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP không còn dùng cho hồ sơ mới.
⟶ TẢI MẪU 01/ĐKTĐ-HĐĐT THEO THÔNG TƯ 91/2026 (FILE WORD) ⟵
2. Trường hợp nào phải nộp tờ khai đăng ký sử dụng hóa đơn điện tử?
Tờ khai đăng ký sử dụng hóa đơn điện tử dùng chung một mẫu cho “Đăng ký mới” và “Thay đổi thông tin”, người nộp thuế chỉ tích một ô.
2.1 Đăng ký mới
Doanh nghiệp, tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh phải đăng ký trước khi bắt đầu sử dụng hóa đơn điện tử. Người đang bị ngừng, tạm ngừng sử dụng hóa đơn theo Điều 8 Thông tư 91/2026/TT-BTC thì chưa được đăng ký.
Ô “Đăng ký mới” chỉ dùng cho lần đầu. Khi tờ khai đã được chấp nhận, mọi lần nộp mẫu 01/ĐKTĐ-HĐĐT sau đó đều chọn “Thay đổi thông tin”.
2.2 Thay đổi thông tin
Người nộp thuế lập lại mẫu 01/ĐKTĐ-HĐĐT khi có thay đổi so với nội dung đã đăng ký, trừ trường hợp ngừng, tạm ngừng theo Điều 8 (khoản 4 Điều 6).
Các tình huống kế toán hay gặp gồm:
- Đổi chứng thư số
- Đổi tổ chức cung cấp dịch vụ hóa đơn
- Thêm loại hóa đơn
- Đổi hình thức có mã sang không mã hoặc ngược lại.
Thông tư 91/2026/TT-BTC còn dùng mẫu này cho ba việc khác:
- Ủy nhiệm lập hóa đơn, kể cả chấm dứt ủy nhiệm trước thời hạn, được xác định là thay đổi thông tin đăng ký (điểm a khoản 3 Điều 9).
- Công ty mẹ cần khai thác dữ liệu hóa đơn của chi nhánh, đơn vị phụ thuộc thì thông báo với cơ quan thuế quản lý công ty mẹ (điểm b khoản 4 Điều 6).
- Người nộp thuế nhận Thông báo mẫu 01/TB-KTT về việc chuyển sang hóa đơn có mã thì phải thay đổi thông tin trong 10 ngày làm việc (khoản 2 Điều 11).
3. Cách điền mẫu 01/ĐKTĐ-HĐĐT từng mục
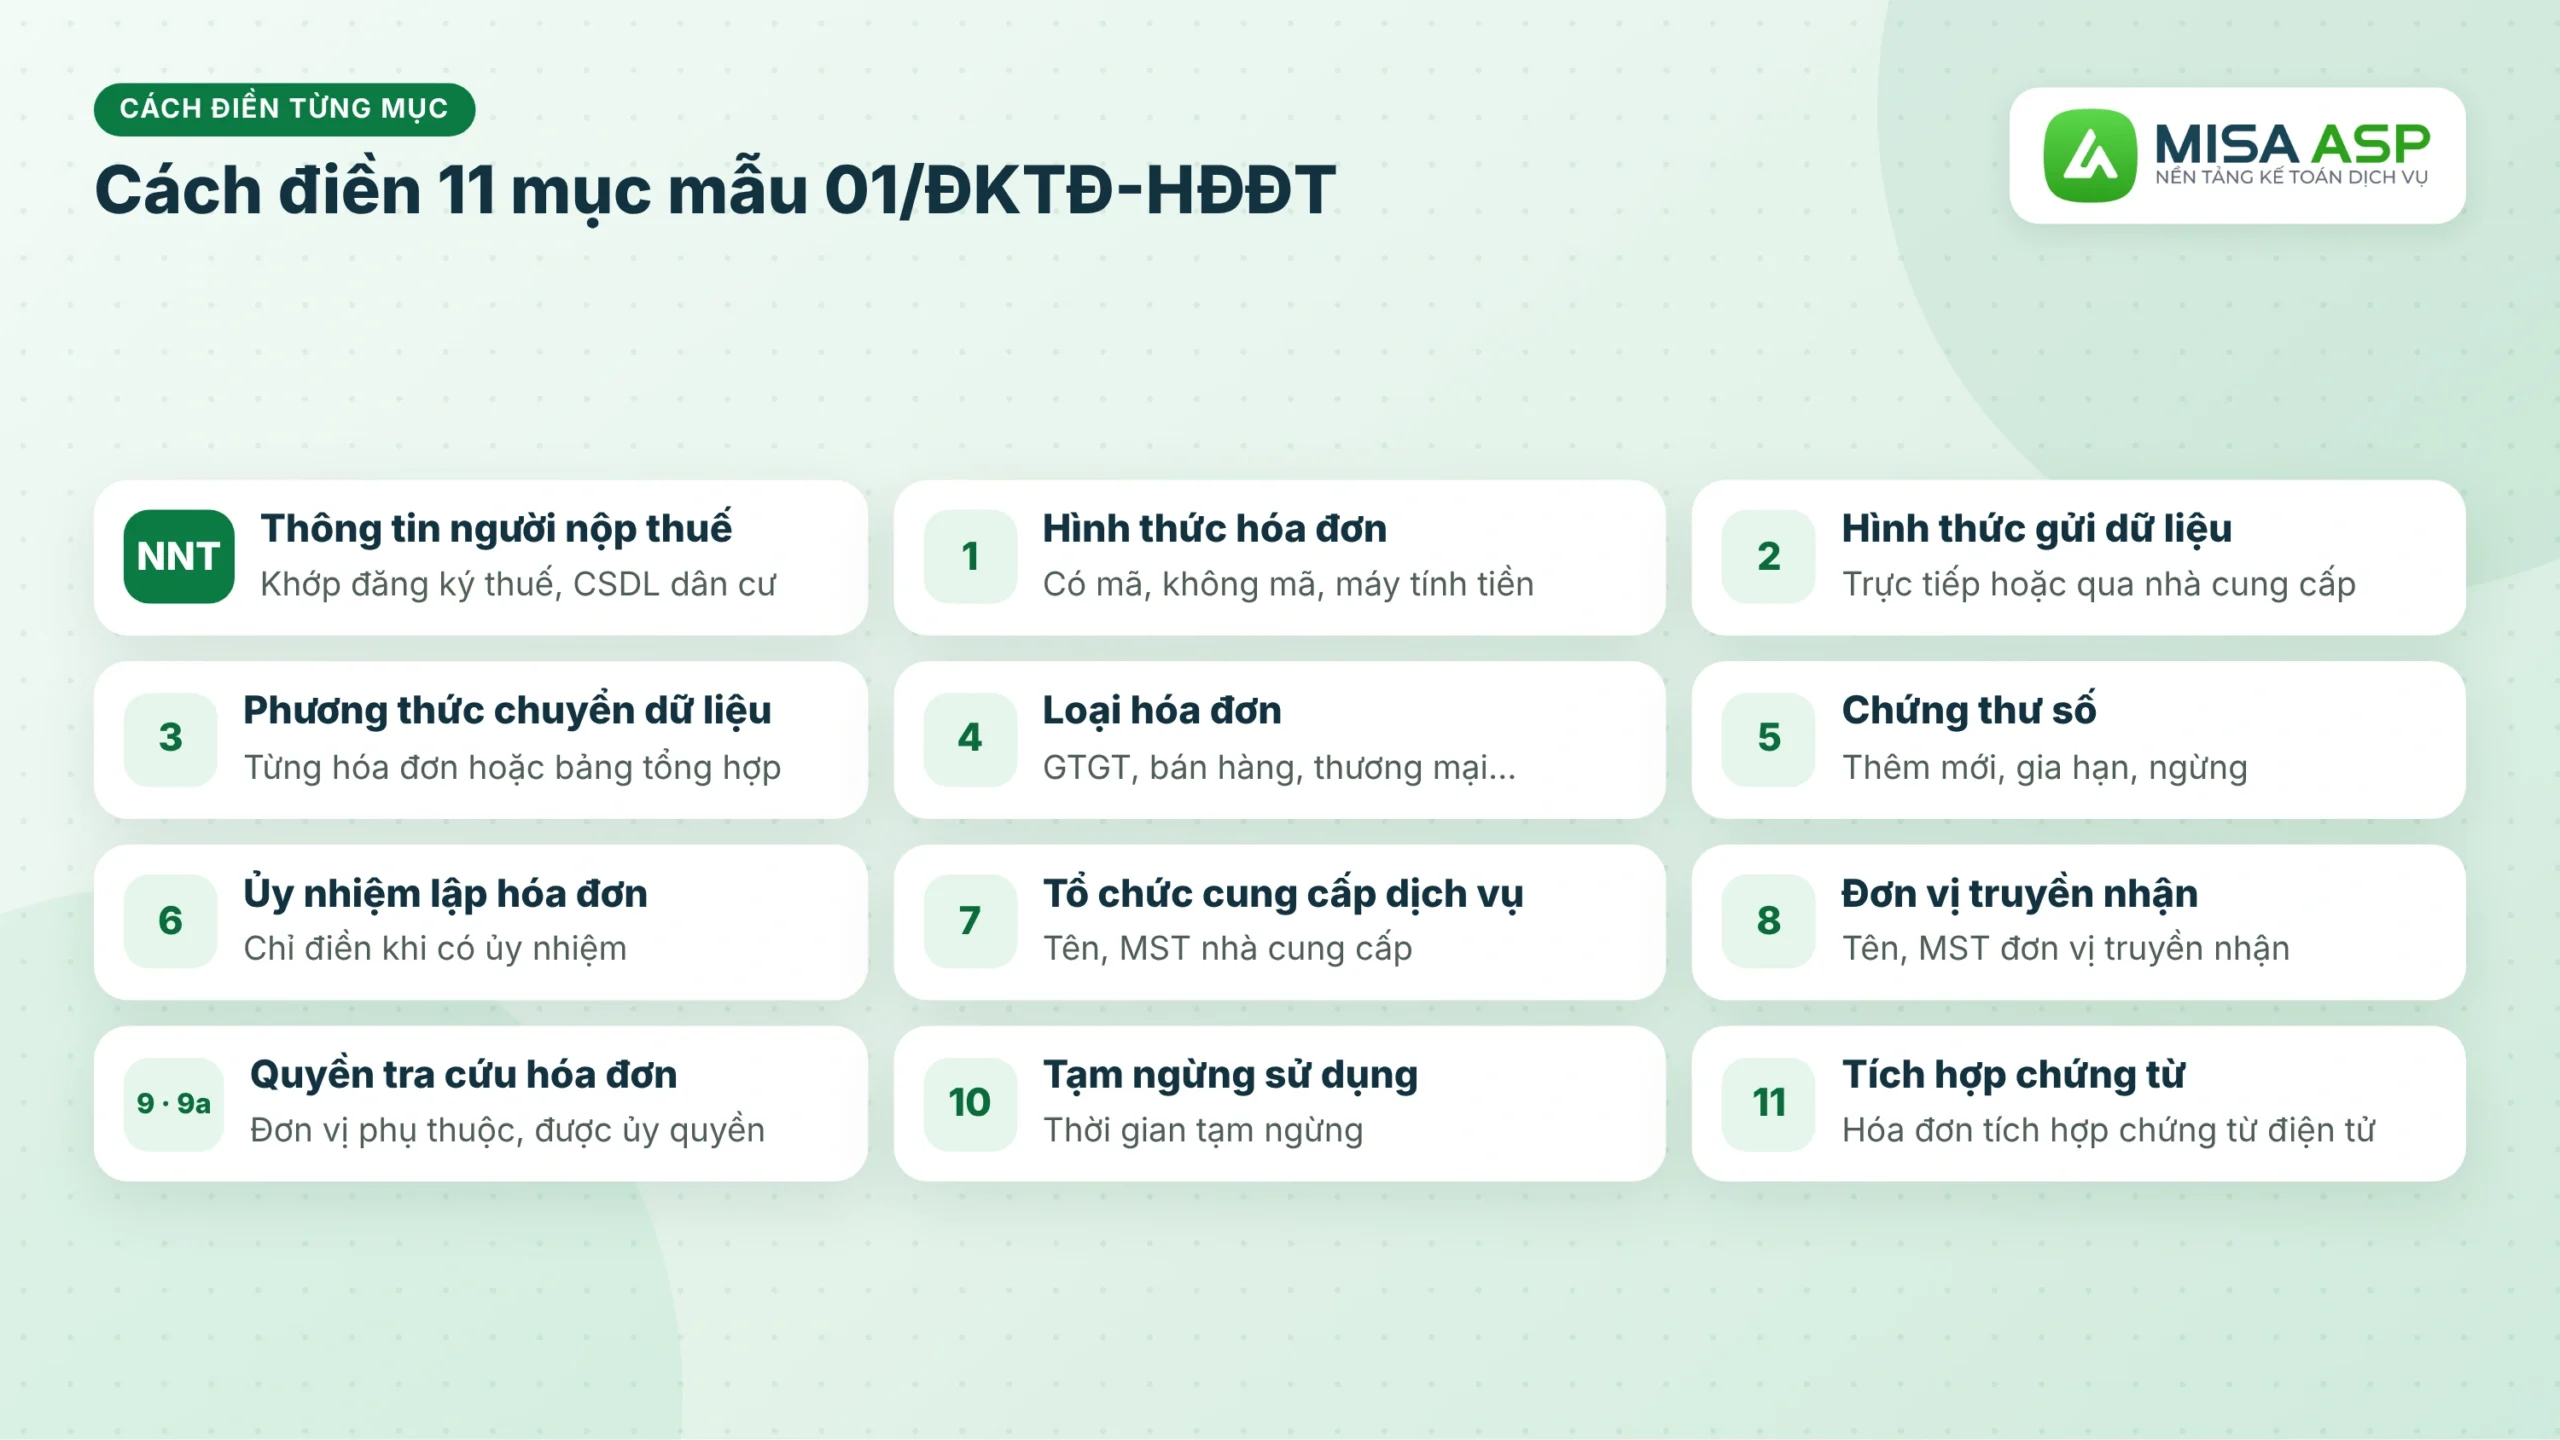
Tờ khai 01 đăng ký hóa đơn điện tử theo Thông tư 91/2026/TT-BTC gồm phần thông tin người nộp thuế và 11 mục, có thêm mục 9a. Mục nào không phát sinh thì để trống.
3.1 Phần thông tin người nộp thuế trên mẫu 01/ĐKTĐ-HĐĐT
Phần này gồm:
- Tên
- Mã số thuế
- Cơ quan thuế quản lý
- Người liên hệ (là người đại diện theo pháp luật, hoặc đại diện hộ kinh doanh, cá nhân kinh doanh).
- Ngày sinh
- Số định danh cá nhân hoặc số hộ chiếu
- Điện thoại
- Địa chỉ
- Thư điện tử
Kế toán cần điền họ tên, số định danh của người đại diện khớp đúng với đăng ký doanh nghiệp, đăng ký thuế.
Hệ thống sẽ đối chiếu các thông tin này với Cơ sở dữ liệu quốc gia về dân cư (điểm a khoản 2 Điều 6). Thư điện tử phải là hộp thư đang dùng vì thông báo tiếp nhận được gửi về đây.
3.2 Mục 1 đến mục 4: hình thức và loại hóa đơn
| Mục | Nội dung chọn | Lưu ý khi điền |
|---|---|---|
| 1. Hình thức hóa đơn | Có mã, không có mã, khởi tạo từ máy tính tiền có mã hoặc không có mã | Chọn theo đối tượng sử dụng tại Điều 6 Nghị định 254/2026/NĐ-CP |
| 2. Hình thức gửi dữ liệu | Điểm a: hóa đơn có mã miễn phí. Điểm b: hóa đơn không có mã gửi trực tiếp hoặc qua tổ chức cung cấp dịch vụ |
Doanh nghiệp dùng phần mềm hóa đơn của nhà cung cấp thường chọn gửi qua tổ chức cung cấp dịch vụ |
| 3. Phương thức chuyển dữ liệu | Đầy đủ từng hóa đơn, Bảng 01/TH-DT, Bảng 01/TH-HĐĐT hoặc Bảng 01/TTGD | Ba bảng tổng hợp chỉ dùng cho đối tượng tại khoản 6 Điều 4 Thông tư 91/2026/TT-BTC |
| 4. Loại hóa đơn | Hóa đơn GTGT, bán hàng, thương mại, bán tài sản công, loại khác… | Được tích nhiều loại |
Doanh nghiệp khai thuế GTGT theo phương pháp khấu trừ dùng hóa đơn GTGT, doanh nghiệp theo phương pháp trực tiếp dùng hóa đơn bán hàng.
Nếu khách hàng vừa bán hàng xuất khẩu vừa bán trong nước, kế toán tích thêm hóa đơn thương mại.
3.3 Mục 5 đến mục 9a: chứng thư số, ủy nhiệm và các đơn vị liên quan
Mục 5 của mẫu 01/ĐKTĐ-HĐĐT kê chứng thư số dùng để ký hóa đơn, gồm tên tổ chức cấp, số sê-ri, thời hạn và hình thức thêm mới, gia hạn hoặc ngừng sử dụng. Đổi hoặc gia hạn chữ ký số là trường hợp phát sinh tờ khai thay đổi nhiều nhất.
Mục 6 chỉ điền khi có ủy nhiệm lập hóa đơn. Bên ủy nhiệm và bên nhận ủy nhiệm cùng kê đủ chứng thư số của cả hai bên tại mục 5 (điểm b khoản 3 Điều 9).
Mục 7 ghi tên, mã số thuế của tổ chức cung cấp dịch vụ hóa đơn, mục 8 ghi đơn vị truyền nhận dữ liệu. Mục 9 dành cho đơn vị hạch toán phụ thuộc cần cấp quyền tra cứu hóa đơn, mục 9a dành cho đơn vị được ủy quyền tra cứu hóa đơn bán ra, mua vào.
3.4 Mục 10 và mục 11
Mục 10 dùng khi người nộp thuế đề nghị tạm ngừng sử dụng hóa đơn điện tử, ghi thời gian tạm ngừng, tổ chức cung cấp dịch vụ và số sê-ri chứng thư.
Mục 11 dùng khi đăng ký tích hợp hóa đơn điện tử với chứng từ điện tử.
Cuối tờ khai, người nộp thuế hoặc đại diện hợp pháp ký bằng chữ ký số, chữ ký điện tử.
Giải pháp tự động cho Kế toán dịch vụ
Khi làm tờ khai đăng ký hóa đơn cho khách, phần mất thời gian nhất của kế toán dịch vụ đó là đi xin lại họ tên, số định danh của người đại diện và thông tin chứng thư số của từng khách, rồi soát cho khớp với đăng ký thuế. Chỉ cần lệch một chữ, tờ khai bị trả về và kế toán lại phải hẹn người đại diện xác thực từ đầu.
Với phần mềm kế toán dịch vụ MISA ASP, kế toán quản lý thông tin và hóa đơn của nhiều khách hàng trên một phần mềm:
- Tra cứu thông tin doanh nghiệp ngay bằng mã số thuế, giúp kế toán đối chiếu thông tin khách gửi trước khi điền hồ sơ.
- Tự động đồng bộ, lấy toàn bộ hóa đơn từ Nhà cung cấp: Hoá đơn GTGT, hóa đơn bán hàng, hóa đơn khởi tạo từ máy tính tiền, cả đầu ra lẫn đầu vào, về để hạch toán.
- Tự động hạch toán hóa đơn đầu vào, đầu ra, nên kế toán không phải nhập tay từng dòng hàng, tiền thuế.
- Lập chứng từ mua hàng ngay từ hóa đơn điện tử, và một chứng từ có thể lập từ nhiều hóa đơn của cùng nhà cung cấp.
- Cập nhật trạng thái mới nhất của hóa đơn đầu ra, giúp kế toán không ghi sổ nhầm hóa đơn đã bị hủy.
- Phân quyền cho từng kế toán truy cập dữ liệu của khách hàng mình phụ trách, đồng thời theo dõi tiến độ nhập liệu hóa đơn của từng khách trên ứng dụng MISA ASP Quản lý miễn phí.
ĐĂNG KÝ TRẢI NGHIỆM 1:1 MISA ASP & NHẬN ƯU ĐÃI TỚI 50% →
4. Đăng ký mẫu 01 ĐKTĐ HĐĐT nộp qua đâu?
Đăng ký mẫu 01 đktđ hđđt từ 01/7/2026 nộp qua tổ chức cung cấp dịch vụ hóa đơn điện tử, tức là nộp ngay trên phần mềm hóa đơn khách hàng đang dùng.
“1. Tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh không thuộc trường hợp ngừng, tạm ngừng sử dụng hóa đơn điện tử theo quy định tại Điều 8 Thông tư này đăng ký, thay đổi nội dung đăng ký sử dụng hóa đơn điện tử (bao gồm cả đăng ký hóa đơn điện tử bán tài sản công, hóa đơn điện tử bán hàng dự trữ quốc gia) thông qua tổ chức cung cấp dịch vụ hóa đơn điện tử.” (Khoản 1 Điều 6 Thông tư 91/2026/TT-BTC)
| Đối tượng | Nơi nộp |
|---|---|
| Doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh đăng ký mới | Tổ chức cung cấp dịch vụ hóa đơn điện tử |
| Thay đổi thông tin đã đăng ký | Hệ thống thông tin quản lý thuế hoặc tổ chức cung cấp dịch vụ (điểm a khoản 4 Điều 6) |
| Dùng hóa đơn có mã được miễn phí dịch vụ | Hệ thống thông tin quản lý thuế hoặc tổ chức được Cục Thuế ủy thác |
| Doanh nghiệp gửi dữ liệu trực tiếp đến cơ quan thuế | Hệ thống thông tin quản lý thuế hoặc Cổng Dịch vụ công Quốc gia |
| Tổ chức nước ngoài kinh doanh qua nền tảng số | Hệ thống thông tin quản lý thuế |
5. Cơ quan thuế xử lý tờ khai đăng ký hóa đơn điện tử trong bao lâu?
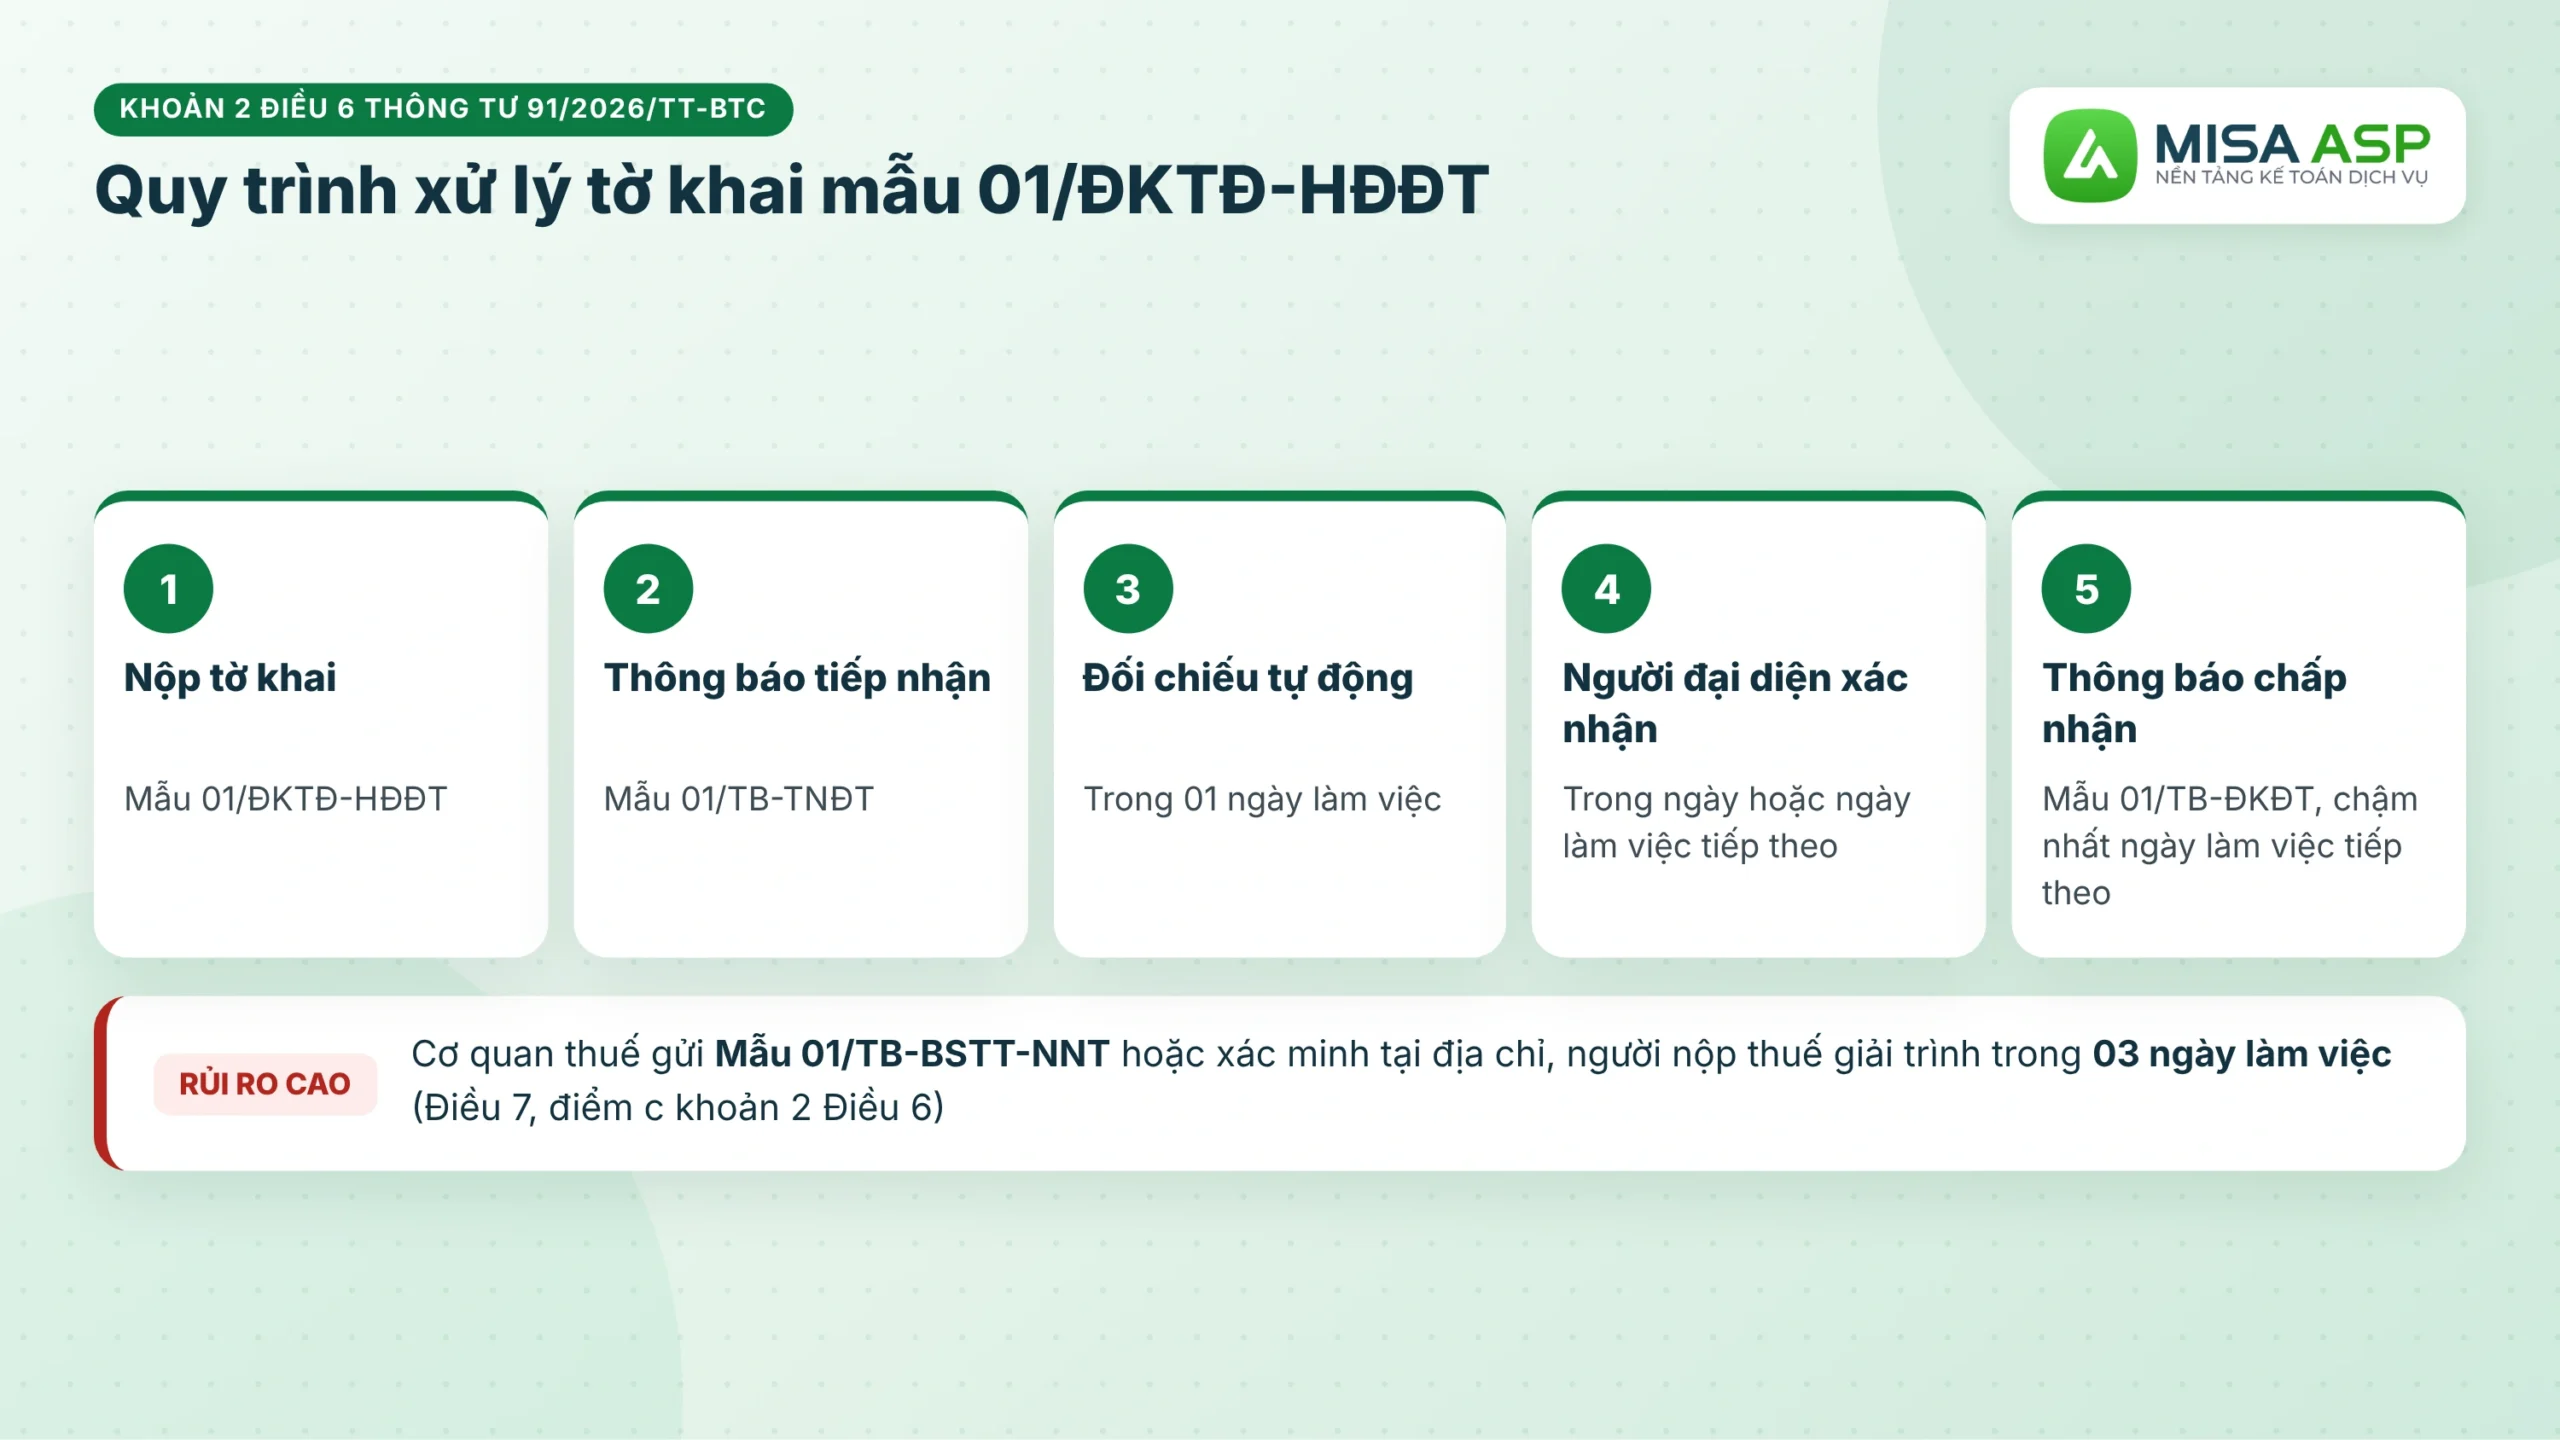
Sau khi nộp mẫu 01/ĐKTĐ-HĐĐT, Hệ thống thông tin quản lý thuế gửi Thông báo tiếp nhận mẫu 01/TB-TNĐT. Kết quả chấp nhận hoặc không chấp nhận đăng ký được trả theo Mẫu 01/TB-ĐKĐT qua tổ chức cung cấp dịch vụ hoặc gửi trực tiếp người nộp thuế (khoản 3 Điều 6).
5.1 Đối chiếu, xác thực và xác nhận
“a) Trong thời gian 01 ngày làm việc kể từ ngày tiếp nhận đăng ký, Hệ thống thông tin quản lý thuế tự động đối chiếu thông tin (bao gồm thông tin sinh trắc học theo quy định về định danh và xác thực điện tử của Chính phủ) của người đại diện theo pháp luật, đại diện hộ kinh doanh, cá nhân kinh doanh, chủ doanh nghiệp tư nhân đăng ký sử dụng hóa đơn giữa dữ liệu về đăng ký doanh nghiệp, đăng ký thuế với dữ liệu tại Hệ thống Cơ sở dữ liệu quốc gia về dân cư hoặc theo dữ liệu tại Hệ thống định danh và xác thực điện tử.” (Điểm a khoản 2 Điều 6 Thông tư 91/2026/TT-BTC)
Thông tin khớp đúng thì hệ thống gửi yêu cầu xác nhận tới thư điện tử, số điện thoại của người đại diện. Người nộp thuế phải xác nhận ngay trong ngày làm việc hoặc chậm nhất ngày làm việc tiếp theo, quá hạn thì nhận thông báo không chấp nhận.
Trên thực tế, Cục Thuế triển khai xác thực sinh trắc học khuôn mặt trên ứng dụng eTax Mobile cho thủ tục này từ 15/5/2026. Kế toán nên hẹn trước với người đại diện, vì chỉ người đại diện mới làm được bước này.
Người nộp thuế đã xác nhận đúng hạn và không thuộc diện phải giải trình được cơ quan thuế ra thông báo chấp nhận chậm nhất ngày làm việc tiếp theo (điểm b khoản 2 Điều 6).
5.2 Trường hợp phải giải trình trước khi được chấp nhận
Nếu người nộp thuế thuộc diện rủi ro cao theo Điều 7, cơ quan thuế gửi Thông báo mẫu 01/TB-BSTT-NNT hoặc xác minh thực tế tại địa chỉ đăng ký. Người nộp thuế giải trình, bổ sung tài liệu trong 03 ngày làm việc kể từ ngày nhận thông báo (điểm c khoản 2 Điều 6).
Không giải trình hoặc kết quả xác minh không hoạt động tại địa chỉ đăng ký thì cơ quan thuế ra thông báo không chấp nhận và ghi rõ lý do (điểm d khoản 2 Điều 6).
6. Lỗi hay khiến tờ khai bị trả về
Phần lớn mẫu tờ khai đăng ký hóa đơn điện tử bị trả về do thông tin không khớp dữ liệu cơ quan thuế đang giữ.
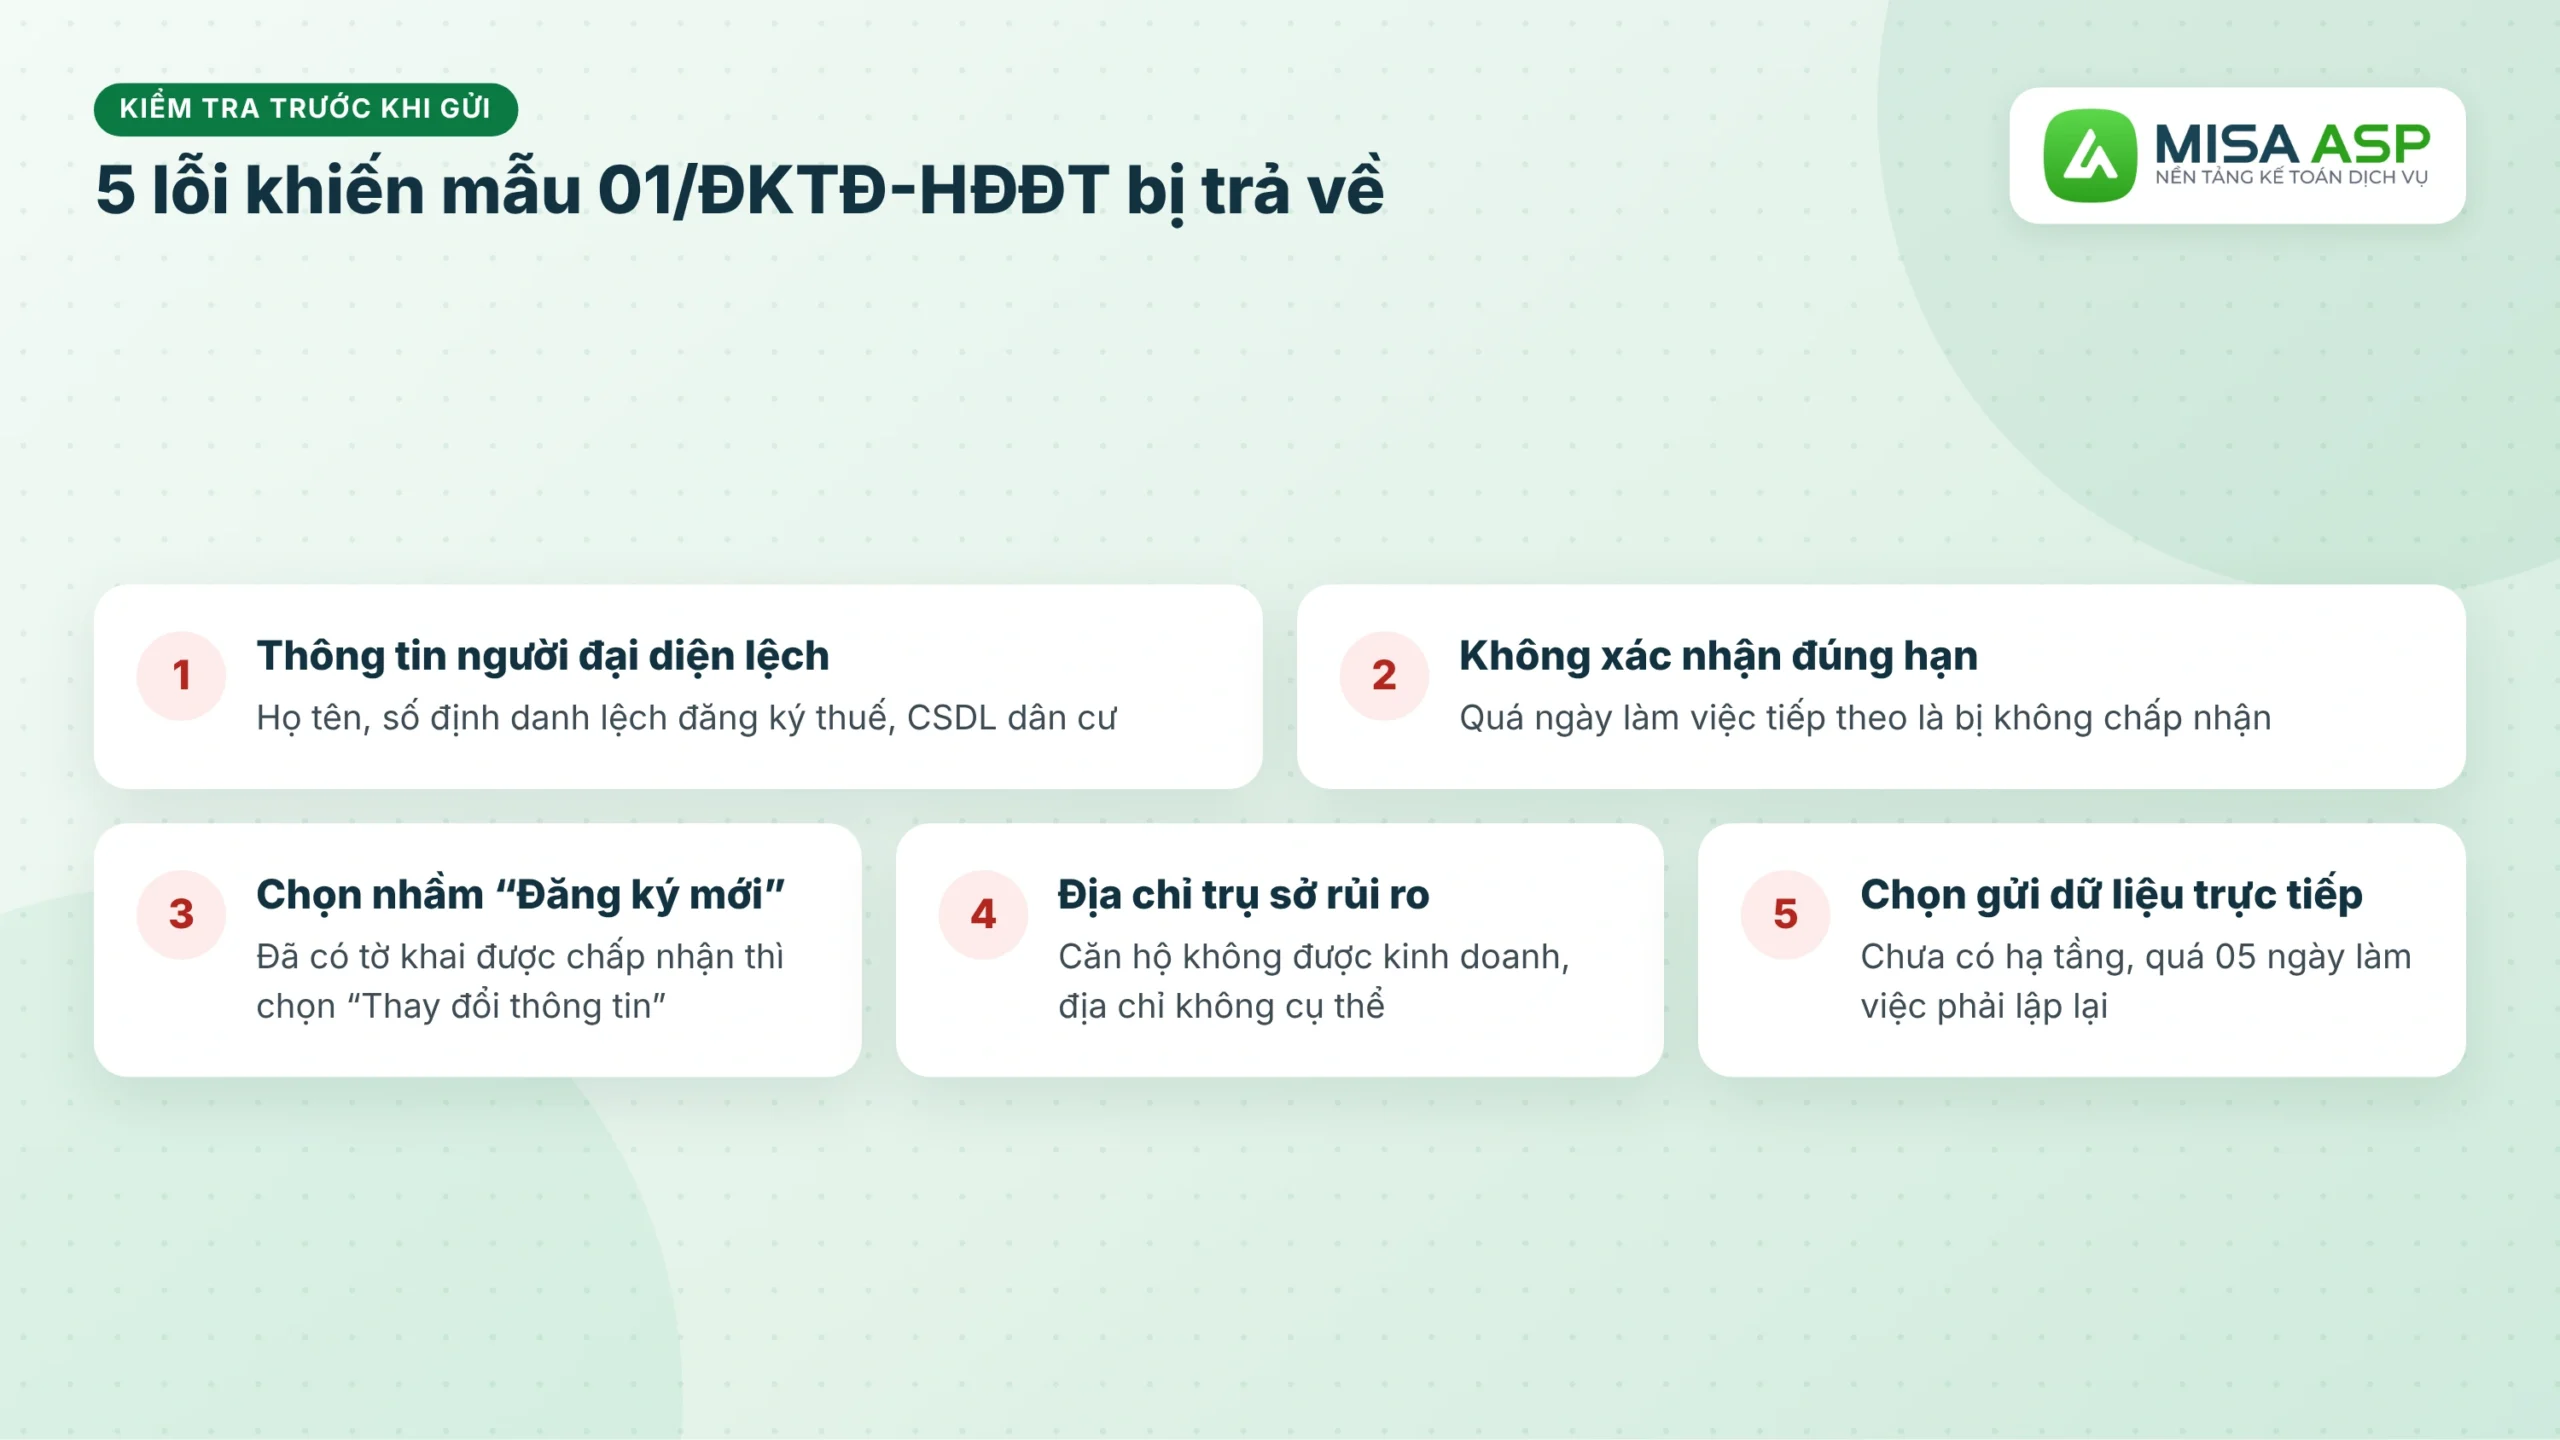
Kế toán nên rà 5 lỗi sau trước khi gửi mẫu 01/ĐKTĐ-HĐĐT.
- Họ tên, số định danh của người đại diện lệch với đăng ký doanh nghiệp hoặc Cơ sở dữ liệu quốc gia về dân cư. Hệ thống trả thông báo không chấp nhận kèm các trường thông tin không khớp.
- Người đại diện không xác nhận hoặc không xác thực trong ngày làm việc tiếp theo. Tờ khai bị không chấp nhận dù nội dung đúng.
- Chọn “Đăng ký mới” khi khách hàng đã có tờ khai được chấp nhận trước đó.
- Trụ sở chính đăng ký tại căn hộ chung cư không được phép kinh doanh, hoặc không có địa chỉ cụ thể theo địa giới hành chính. Đây là dấu hiệu rủi ro cao tại khoản 3 Điều 7, tờ khai phải qua bước giải trình.
- Chọn gửi dữ liệu trực tiếp đến cơ quan thuế khi chưa có hạ tầng kết nối. Quá 05 ngày làm việc không phối hợp kết nối hoặc kiểm thử không thành công, doanh nghiệp phải lập lại tờ khai thay đổi (khoản 3 Điều 6).
Từ 01/7/2026, mẫu 01/ĐKTĐ-HĐĐT dùng theo Phụ lục III Thông tư 91/2026/TT-BTC, áp dụng cho cả đăng ký mới, thay đổi thông tin, ủy nhiệm lập hóa đơn và tạm ngừng sử dụng hóa đơn. Doanh nghiệp đăng ký qua tổ chức cung cấp dịch vụ hóa đơn điện tử, còn người đại diện phải xác nhận ngay trong ngày hoặc ngày làm việc tiếp theo.
Giải pháp tự động hoá giúp Kế toán dịch vụ: Kiểm soát sai sót hóa đơn của nhiều khách hàng trước mỗi kỳ kê khai
Với kế toán dịch vụ làm nhiều doanh nghiệp, một trong số những rủi ro thường gặp đó là khách đổi tổ chức cung cấp hóa đơn, chuyển từ hóa đơn không mã sang có mã, hoặc lập hóa đơn thay thế, điều chỉnh.
Mỗi lần thay đổi như vậy làm hóa đơn trong kỳ nằm rải rác ở nhiều ký hiệu, nhiều nguồn khác nhau. Đến hạn nộp tờ khai, kế toán phải dò lại từng hóa đơn của từng khách để chắc chắn không sót, không kê trùng và không kê nhầm hóa đơn đã bị hủy.
Làm tay việc này cho vài khách thì còn kịp, nhưng với hàng chục khách cùng hạn nộp thì rất dễ sót. Hóa đơn lệch tiền thuế hoặc đã bị thay thế mà vẫn lên tờ khai thì khách phải khai bổ sung, chi phí liên quan có thể bị xuất toán khi quyết toán.
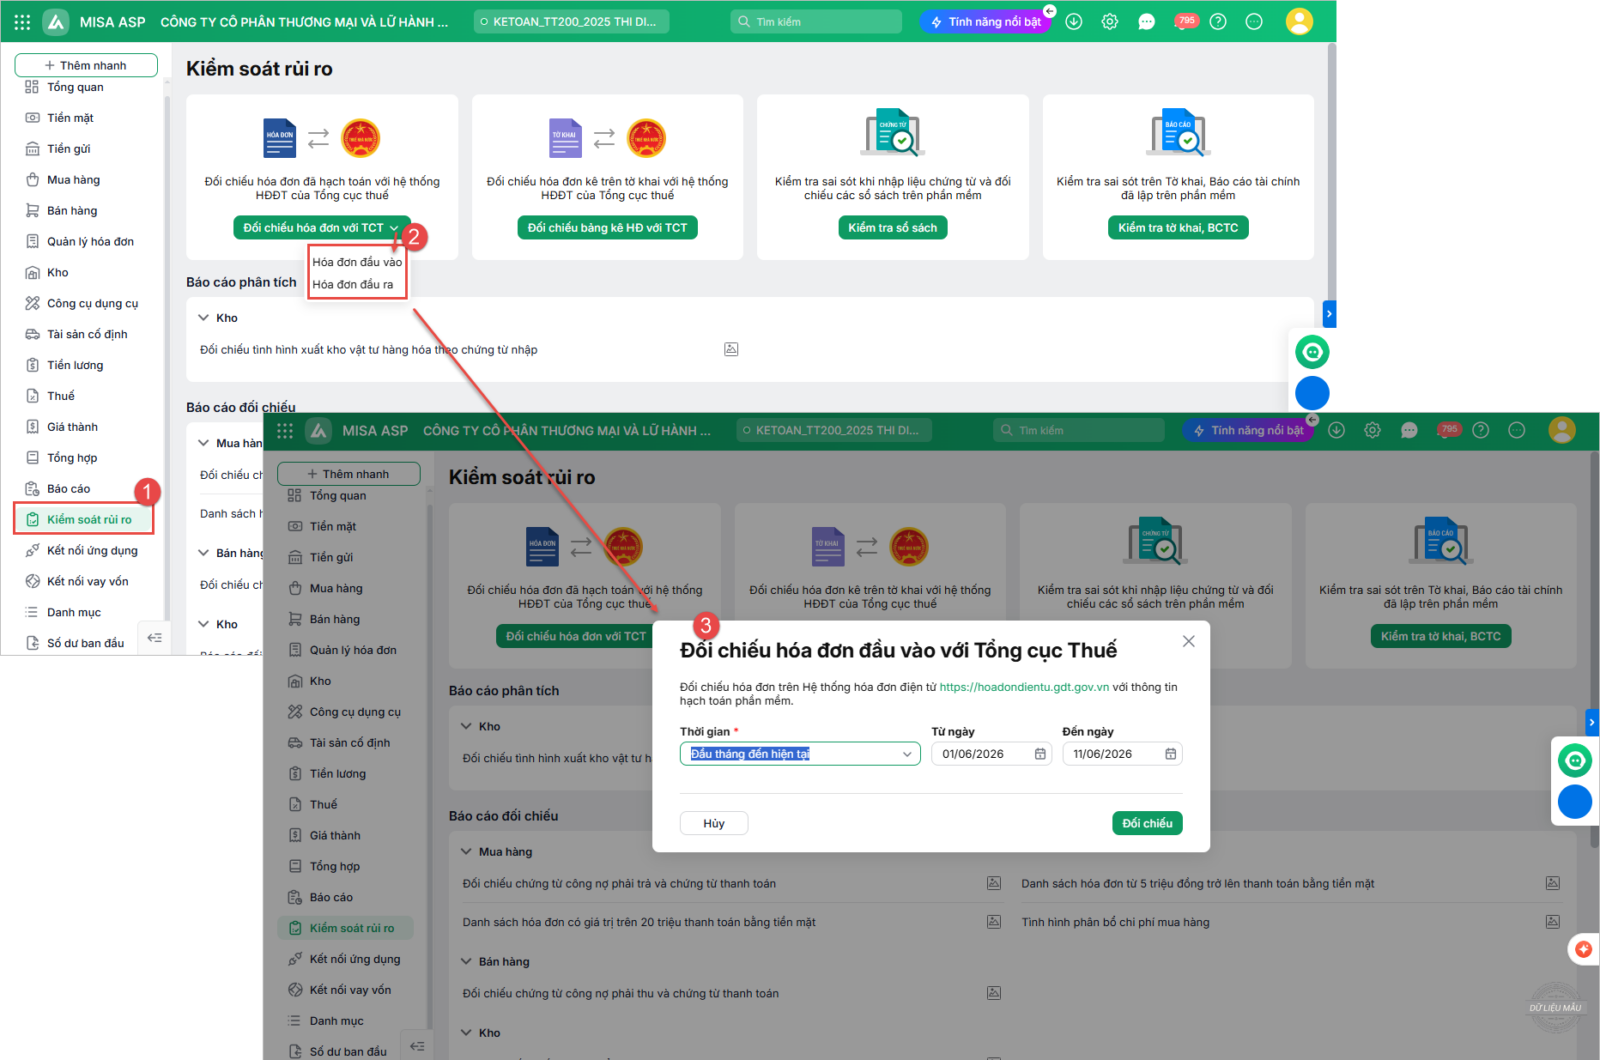
Vì vậy, nhiều kế toán dịch vụ đã chuyển bước kiểm tra này sang phần mềm tự động hoá, có tích hợp AI như phần mềm kế toán MISA ASP để kiểm soát rủi ro đồng thời gia tăng năng suất làm việc:
- Đối chiếu hóa đơn đã hạch toán với hệ thống hóa đơn điện tử, phát hiện hóa đơn lệch tiền chưa thuế, tiền thuế, hóa đơn có trên hệ thống thuế nhưng chưa hạch toán và hóa đơn đã bị hủy, thay thế mà vẫn ghi sổ.
- Đối chiếu bảng kê hóa đơn đã kê khai trên tờ khai với dữ liệu hóa đơn điện tử trước khi nộp.
- Kiểm tra tờ khai, báo cáo tài chính trong phân hệ kiểm soát rủi ro, phát hiện sai lệch trước khi gửi cơ quan thuế.
- Nộp tờ khai và nộp thuế qua MISA mTax tích hợp miễn phí ngay trên phần mềm, theo dõi tình trạng nộp của mọi khách hàng trên một màn hình.
Bạn có thể tham khảo giá phần mềm kế toán MISA ASP hoặc đăng ký để được demo 1:1 trực tiếp quy trình kiểm tra hóa đơn trước kê khai.