



 MISA ASP
 42 lượt xem
Thông tư 89/2026/TT-BTC hướng dẫn Luật Quản lý thuế 2025 và Nghị định 252/2026/NĐ-CP, thay thế Thông tư 80/2021/TT-BTC từ ngày 01/7/2026. Văn bản đổi kỳ khai thuế TNCN từ tiền lương và mẫu hồ sơ khai thuế mà kế toán dùng hằng kỳ.
1. Thông tin chung về Thông tư 89/2026/TT-BTC
| Thông tin | Nội dung |
|---|---|
| Số hiệu | 89/2026/TT-BTC |
| Cơ quan ban hành | Bộ Tài chính |
| Ngày ban hành | 30/6/2026 |
| Ngày hiệu lực | 01/7/2026 |
| Căn cứ hướng dẫn | Luật Quản lý thuế số 108/2025/QH15, Nghị định 252/2026/NĐ-CP |
| Văn bản thay thế | Thông tư 80/2021/TT-BTC và 9 thông tư khác |
| Bố cục | 10 chương, 101 điều, 5 phụ lục |
Thông tư quy định chi tiết các nội dung được Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP giao, gồm giao dịch thuế điện tử, khai thuế, nộp thuế, hoàn thuế, miễn giảm, kiểm tra thuế và hệ thống mẫu biểu.
2. Tổng hợp 6 điểm mới Thông tư 89/2026/TT-BTC kế toán cần biết
2.1 Thông tư 89 thay thế Thông tư 80 và bãi bỏ 9 thông tư khác
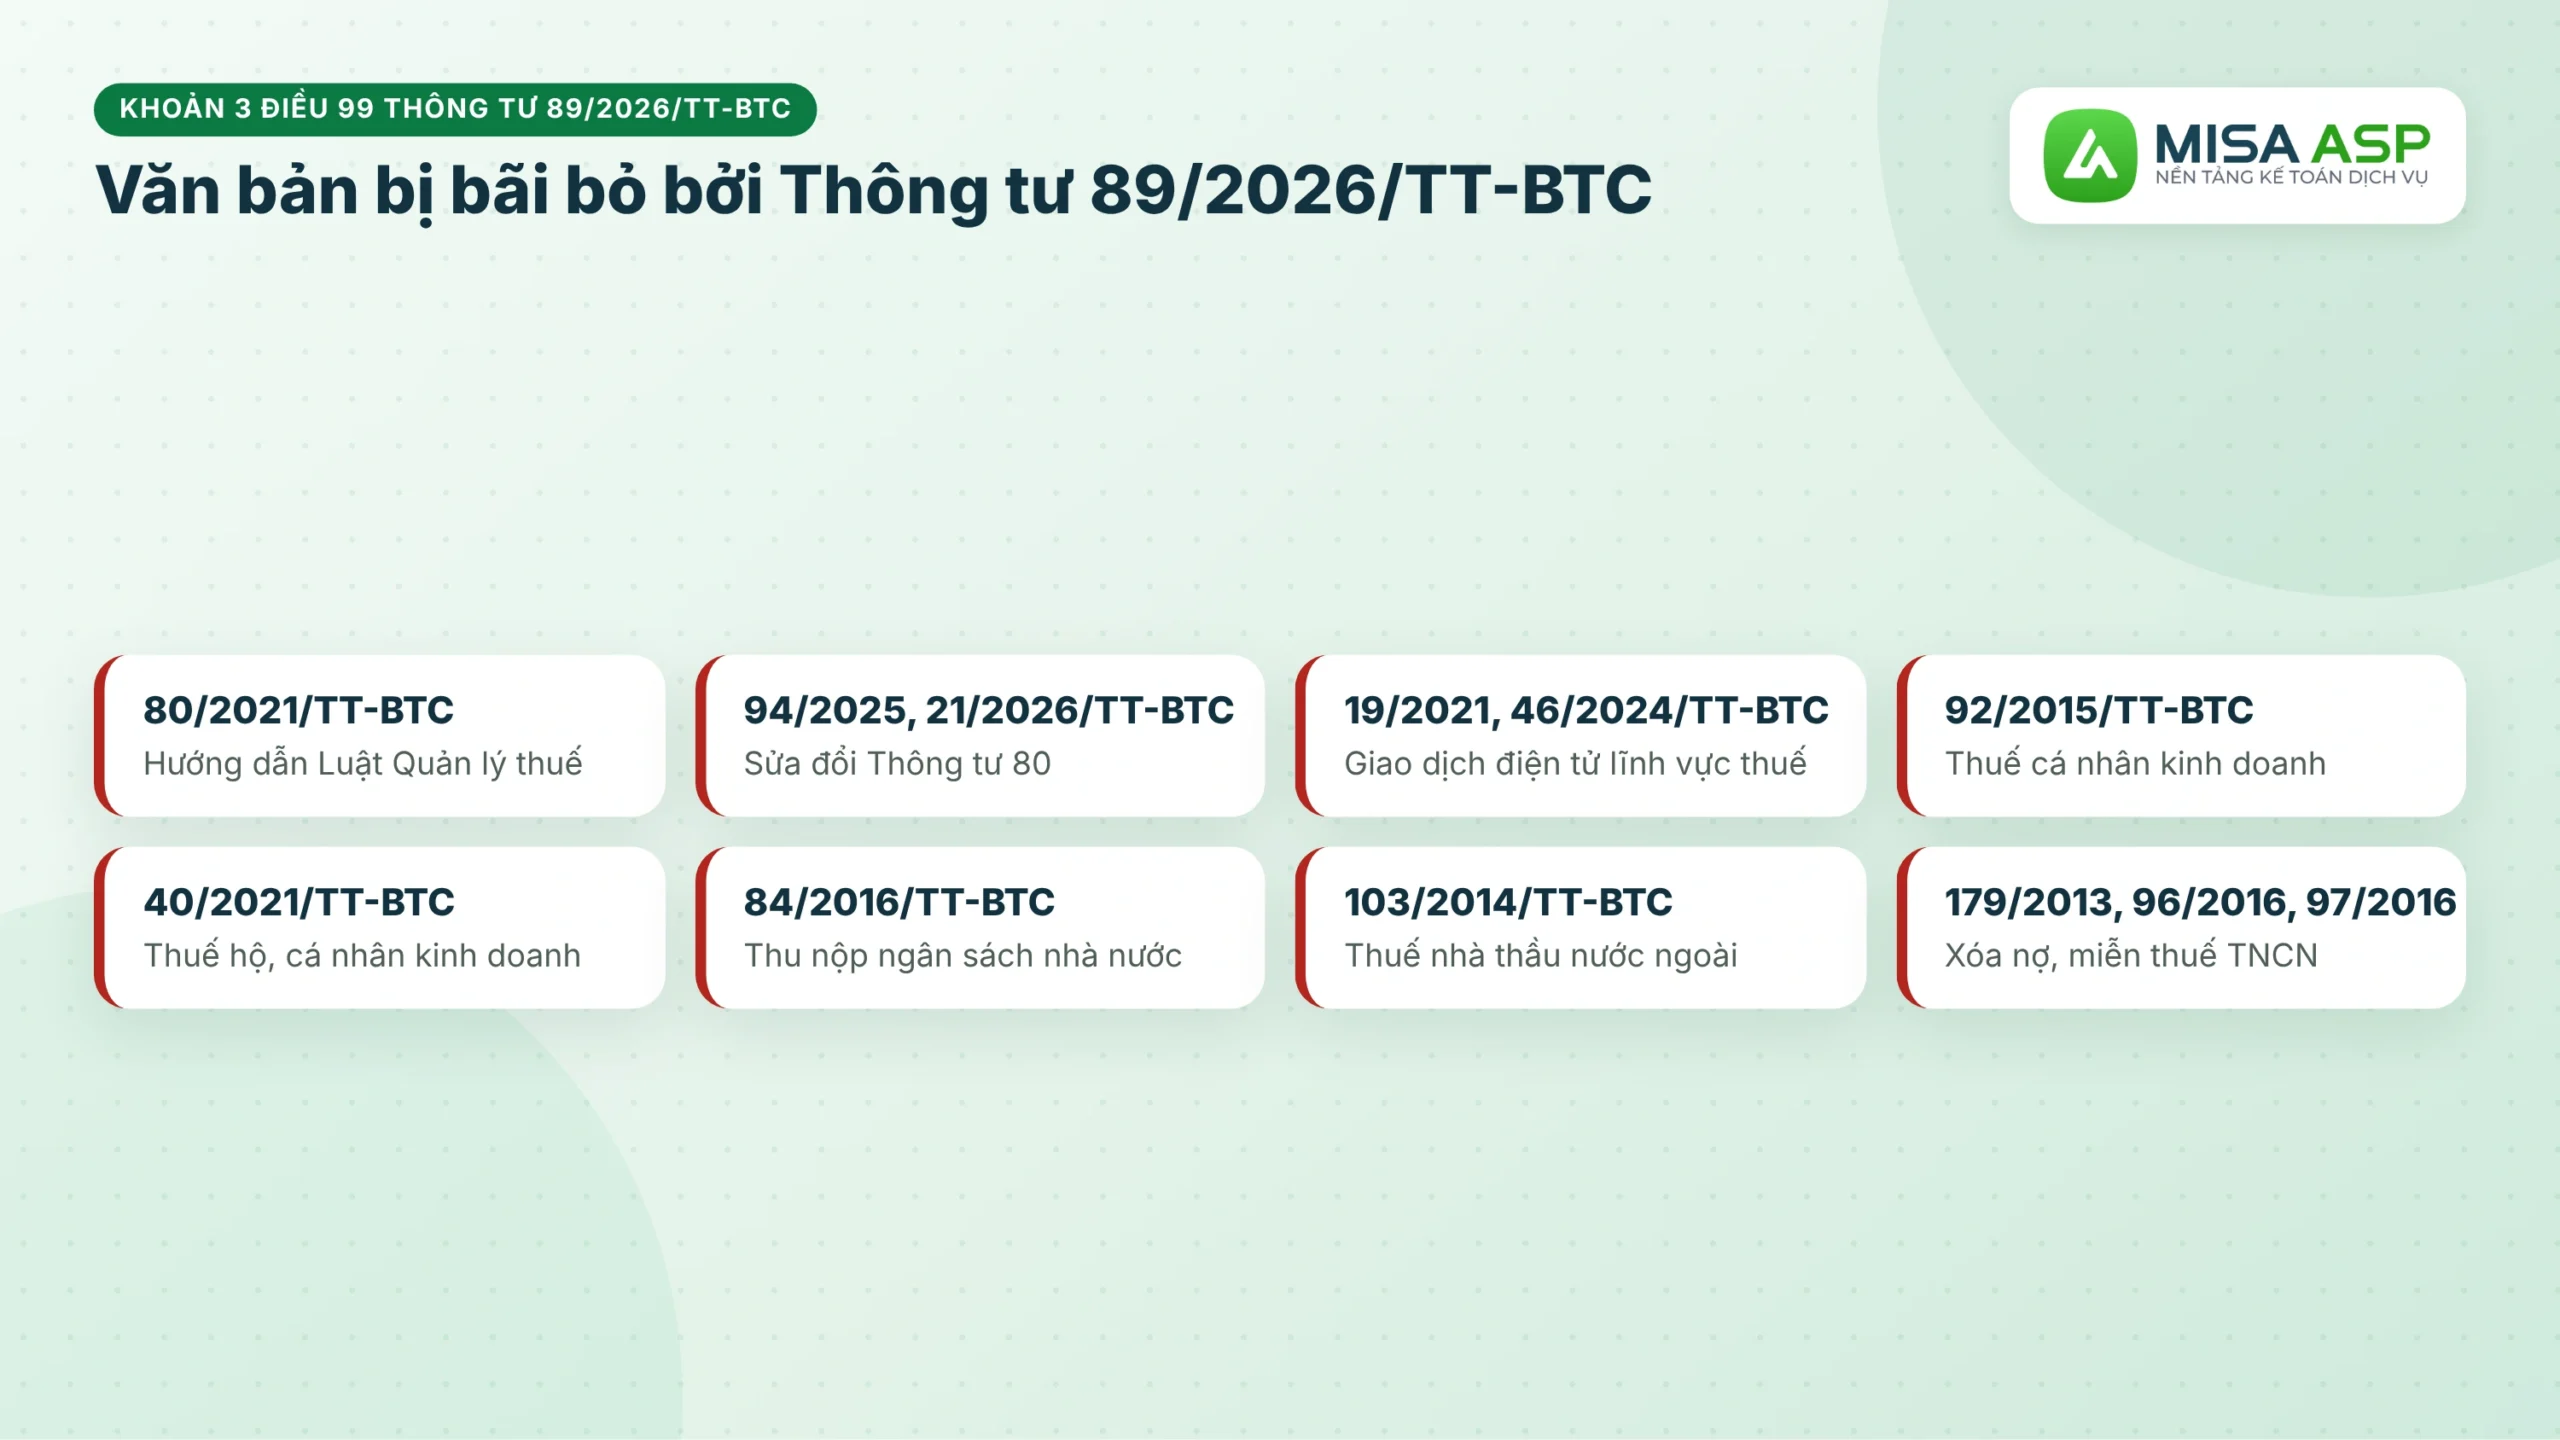
Từ 01/7/2026, Thông tư 89/2026/TT-BTC bãi bỏ 10 thông tư về thuế (khoản 3 Điều 99). Các văn bản kế toán hay dùng gồm:
- Thông tư 80/2021/TT-BTC hướng dẫn Luật Quản lý thuế, cùng Thông tư 94/2025/TT-BTC và Thông tư 21/2026/TT-BTC sửa đổi Thông tư 80.
- Thông tư 19/2021/TT-BTC về giao dịch điện tử trong lĩnh vực thuế và Thông tư 46/2024/TT-BTC sửa đổi.
- Thông tư 92/2015/TT-BTC và Thông tư 40/2021/TT-BTC về thuế đối với hộ kinh doanh, cá nhân kinh doanh.
- Thông tư 84/2016/TT-BTC về thủ tục thu nộp ngân sách nhà nước.
- Thông tư 103/2014/TT-BTC về thuế nhà thầu nước ngoài.
Ngoài ra, khoản 4 Điều 99 bãi bỏ một phần nội dung tại 7 văn bản khác, trong đó có điểm a, điểm c khoản 2 và khoản 3 Điều 4 Thông tư 18/2026/TT-BTC về quản lý thuế hộ kinh doanh.
2.2 Khai thuế TNCN từ tiền lương, tiền công chỉ còn theo quý
Đây là điểm mới thông tư 89 ảnh hưởng nhiều nhất tới kế toán. Tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công khai thuế TNCN đã khấu trừ theo quý và quyết toán năm, không còn khai theo tháng:
“a.1) Trường hợp khai theo quý: Tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công thực hiện khai số thuế thu nhập cá nhân đã khấu trừ của cá nhân nhận thu nhập theo quý;” (Điểm a khoản 1 Điều 22 Thông tư 89/2026/TT-BTC)
Tuy vậy, quy định khai theo quý chỉ áp dụng cho tiền lương, tiền công. Một số khoản khấu trừ khác vẫn khai theo kỳ khai thuế GTGT của tổ chức:
| Loại thu nhập | Kỳ khai |
|---|---|
| Tiền lương, tiền công | Theo quý, quyết toán năm |
| Cổ phiếu thưởng, cổ phiếu ESOP cho người lao động | Tháng hoặc quý cùng kỳ khai GTGT |
| Đại lý bảo hiểm, xổ số, bán hàng đa cấp, môi giới, hợp tác kinh doanh | Tháng hoặc quý cùng kỳ khai GTGT |
| Khai thay, nộp thay cho cá nhân không cư trú có thu nhập kinh doanh | Tháng hoặc quý cùng kỳ khai GTGT |
Người lao động được điều chuyển do sáp nhập, hợp nhất, chia, tách doanh nghiệp thì tổ chức mới quyết toán thay cả phần thu nhập do tổ chức cũ chi trả.
Thông tư 89 có hiệu lực, kế toán dịch vụ phải rà lại kỳ khai TNCN, kỳ khai GTGT của từng khách hàng, trong khi mỗi khách lại có hạn nộp và loại tờ khai khác nhau. Làm cho nhiều khách cùng lúc, chỉ cần quên đổi kỳ cho một khách là tờ khai nộp sai kỳ hoặc nộp chậm, khách bị phạt chậm nộp.
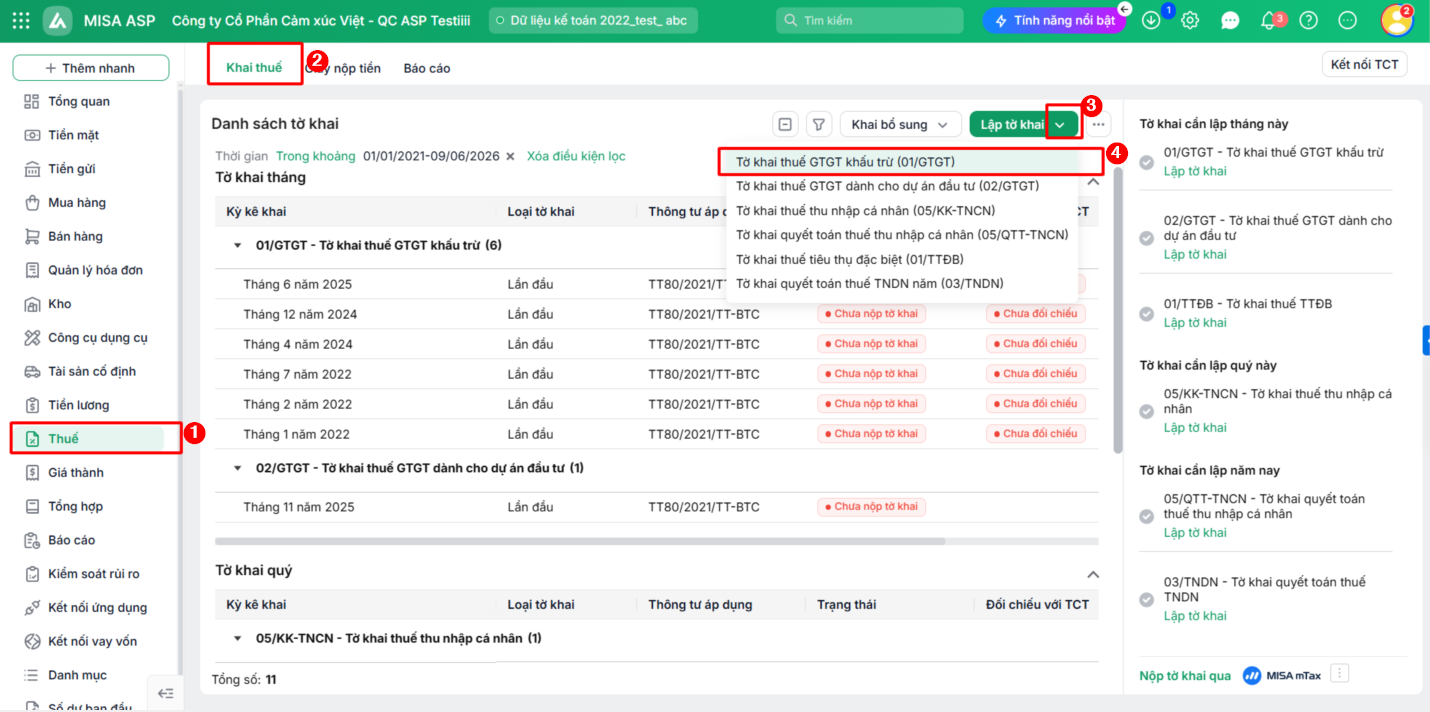
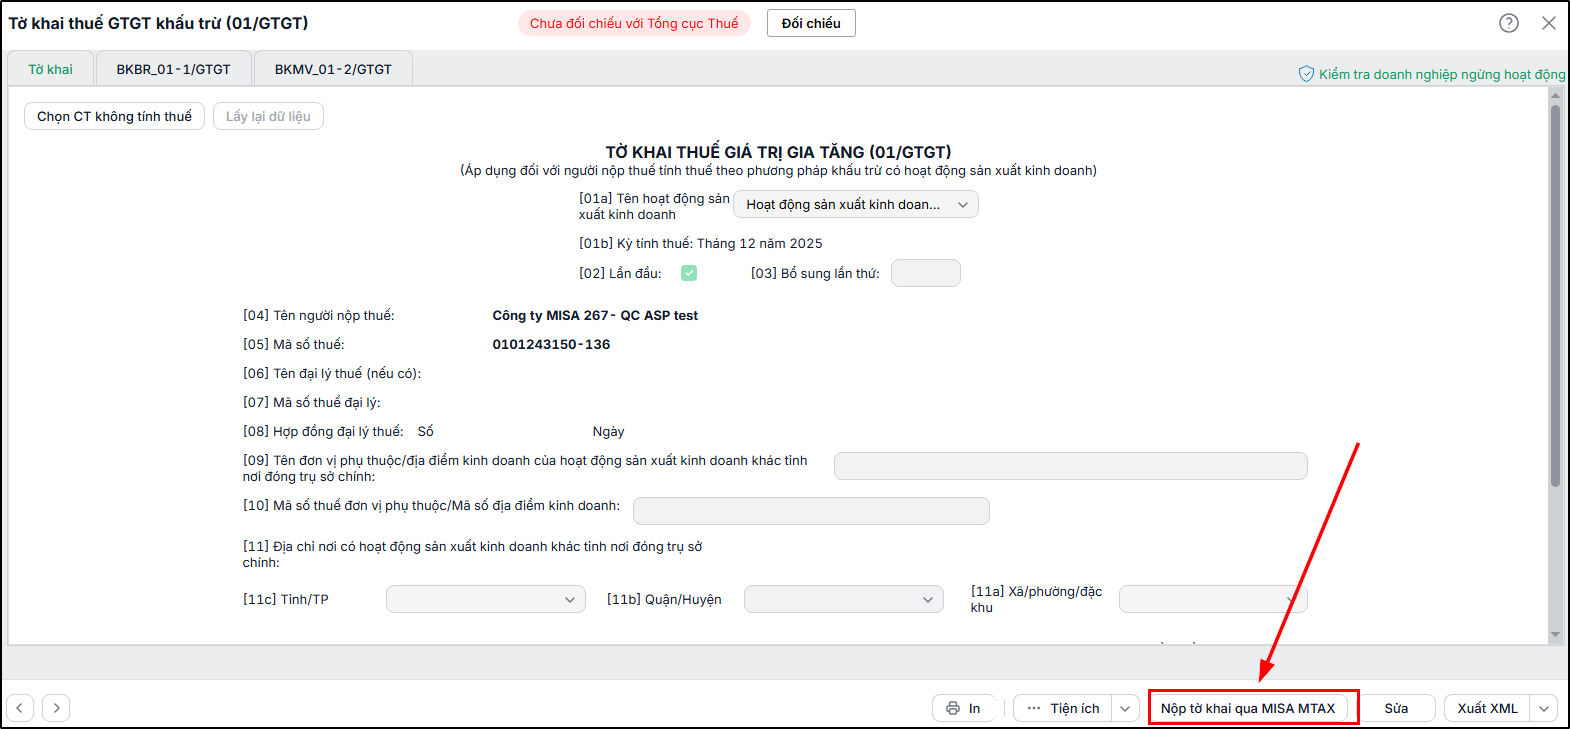
Trên phần mềm kế toán dịch vụ MISA ASP, toàn bộ quy trình này sẽ được TỰ ĐỘNG HÓA cho kế toán:
- Tự động lập tờ khai thuế GTGT, TNCN, TNDN ngay trên phần mềm, xuất XML hoặc nộp thẳng qua MISA mTax miễn phí trên phần mềm
- Theo dõi tình trạng tờ khai, giấy nộp tiền của mọi khách tại MISA ASP Quản lý: đã nộp, chưa nộp, chưa được cơ quan thuế chấp nhận.
- Phần mềm được cập nhật liên tục theo thông tư, nghị định mới.
TƯ VẤN MISA ASP TỰ ĐỘNG HÓA QUY TRÌNH KHAI VÀ NỘP THUẾ
2.3 Gộp quy định giao dịch thuế điện tử vào Thông tư 89
Quy định về giao dịch điện tử được đưa vào Chương II Thông tư 89/2026 (Điều 7 đến Điều 16). Theo khoản 1 Điều 7, giao dịch thuế điện tử gồm ba nhóm:
- Người nộp thuế làm thủ tục hành chính với cơ quan thuế.
- Cơ quan thuế gửi thông báo, quyết định, tiếp nhận hồ sơ, trả kết quả, kiểm tra thuế.
- Cơ quan thuế cung cấp dịch vụ hỗ trợ người nộp thuế.
Việc áp dụng toàn bộ các hình thức giao dịch điện tử thực hiện theo lộ trình của cơ quan thuế quy định tại khoản 4 Điều 52 Luật Quản lý thuế (khoản 2 Điều 99).
2.4 Khai thuế GTGT: mốc 50 tỷ và khai riêng ngoại tỉnh đến hết năm 2026
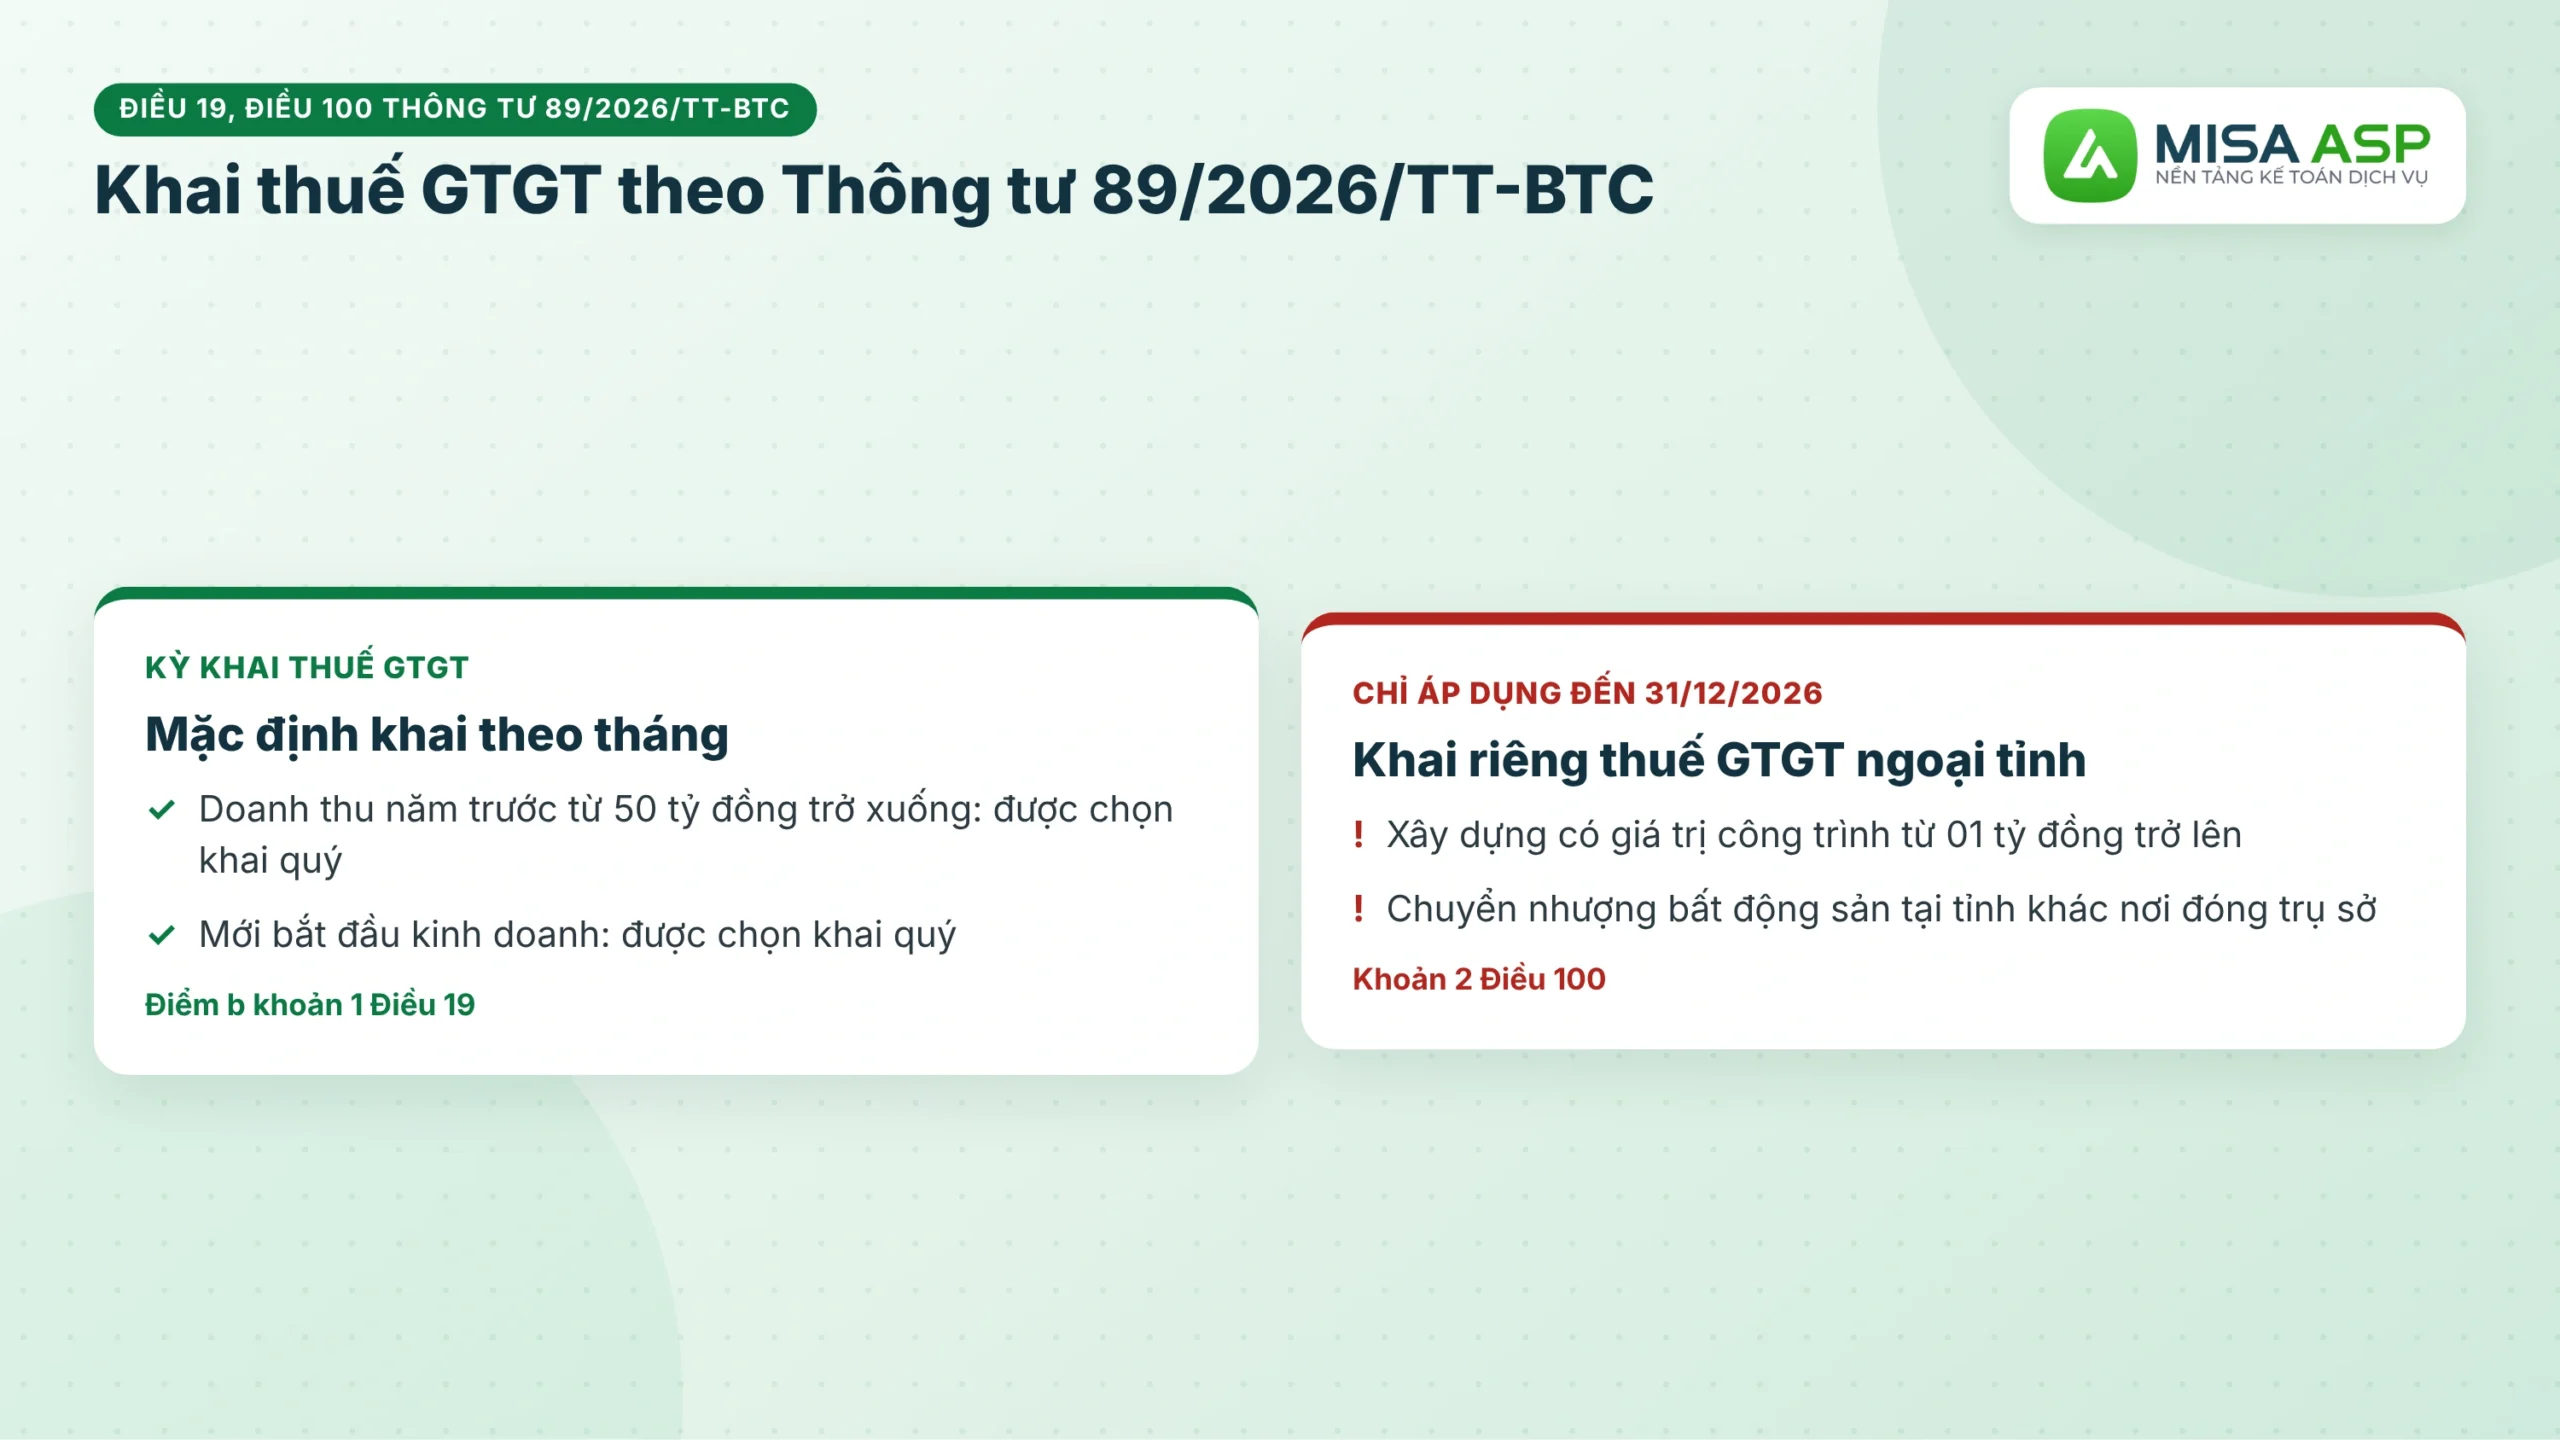
Khai thuế GTGT vẫn là khai theo tháng. Người nộp thuế có tổng doanh thu năm trước liền kề từ 50 tỷ đồng trở xuống được chọn khai theo quý, người mới kinh doanh cũng được chọn khai theo quý (điểm b khoản 1 Điều 19).
Điểm cần chú ý là quy định khai riêng thuế GTGT với hoạt động xây dựng có giá trị công trình từ 01 tỷ đồng trở lên và chuyển nhượng bất động sản tại tỉnh khác nơi đóng trụ sở chỉ áp dụng đến hết năm 2026:
“2. Quy định tại điểm c.4 khoản 1; các điểm b, c, d, đ và điểm e.1 khoản 3; khoản 4 Điều 19 Thông tư này thực hiện đến hết ngày 31 tháng 12 năm 2026.” (Khoản 2 Điều 100 Thông tư 89/2026/TT-BTC)
Kế toán làm cho doanh nghiệp xây dựng, kinh doanh bất động sản có công trình ngoại tỉnh cần theo dõi hướng dẫn áp dụng từ 01/01/2027.
2.5 Hệ thống mẫu biểu mới tại các phụ lục
Phụ lục I Thông tư 89/2026/TT-BTC quy định toàn bộ mẫu hồ sơ khai thuế, gồm 19 nhóm: khai bổ sung, giải trình, gia hạn nộp hồ sơ khai thuế, khai thuế GTGT, TTĐB, TNDN, TNCN, tài nguyên, bảo vệ môi trường, các khoản thu liên quan đến đất đai, nhà thầu nước ngoài, nhà cung cấp nước ngoài, chủ quản nền tảng thương mại điện tử…
Với hộ kinh doanh, khoản 5 Điều 99 thay 6 mẫu của Thông tư 18/2026 và Thông tư 50/2026 bằng mẫu tại Phụ lục I: 01/TKN-CNKD, 02/CNKD-TNCN-QTT, 01/XSBHĐC, 01/BK-XSBHĐC, 01/TCKT, 01/BK-KTHTKD. Hộ kinh doanh đã khai theo Thông tư 18/2026 thì hồ sơ khai bổ sung là hồ sơ khai thuế của kỳ có sai sót đã được bổ sung (khoản 3 Điều 17).
2.6 Quy định chuyển tiếp với kỳ tính thuế trước 01/7/2026
Hồ sơ khai thuế của kỳ trước ngày hiệu lực vẫn dùng mẫu cũ:
“1. Đối với các hồ sơ khai thuế có kỳ tính thuế trước ngày 01 tháng 7 năm 2026, người nộp thuế thực hiện theo mẫu biểu áp dụng trước thời điểm Thông tư này có hiệu lực.” (Khoản 1 Điều 100 Thông tư 89/2026/TT-BTC)
Quyết định, thông báo của cơ quan thuế ban hành trước 01/7/2026 tiếp tục thực hiện đến khi hết thời hạn. Tiền thuế, tiền phạt nộp thừa phát sinh trước ngày đó mà chưa được xử lý thì áp dụng Thông tư 89 (khoản 3 Điều 100).
3. Kế toán dịch vụ cần làm gì sau khi Thông tư 89 có hiệu lực?
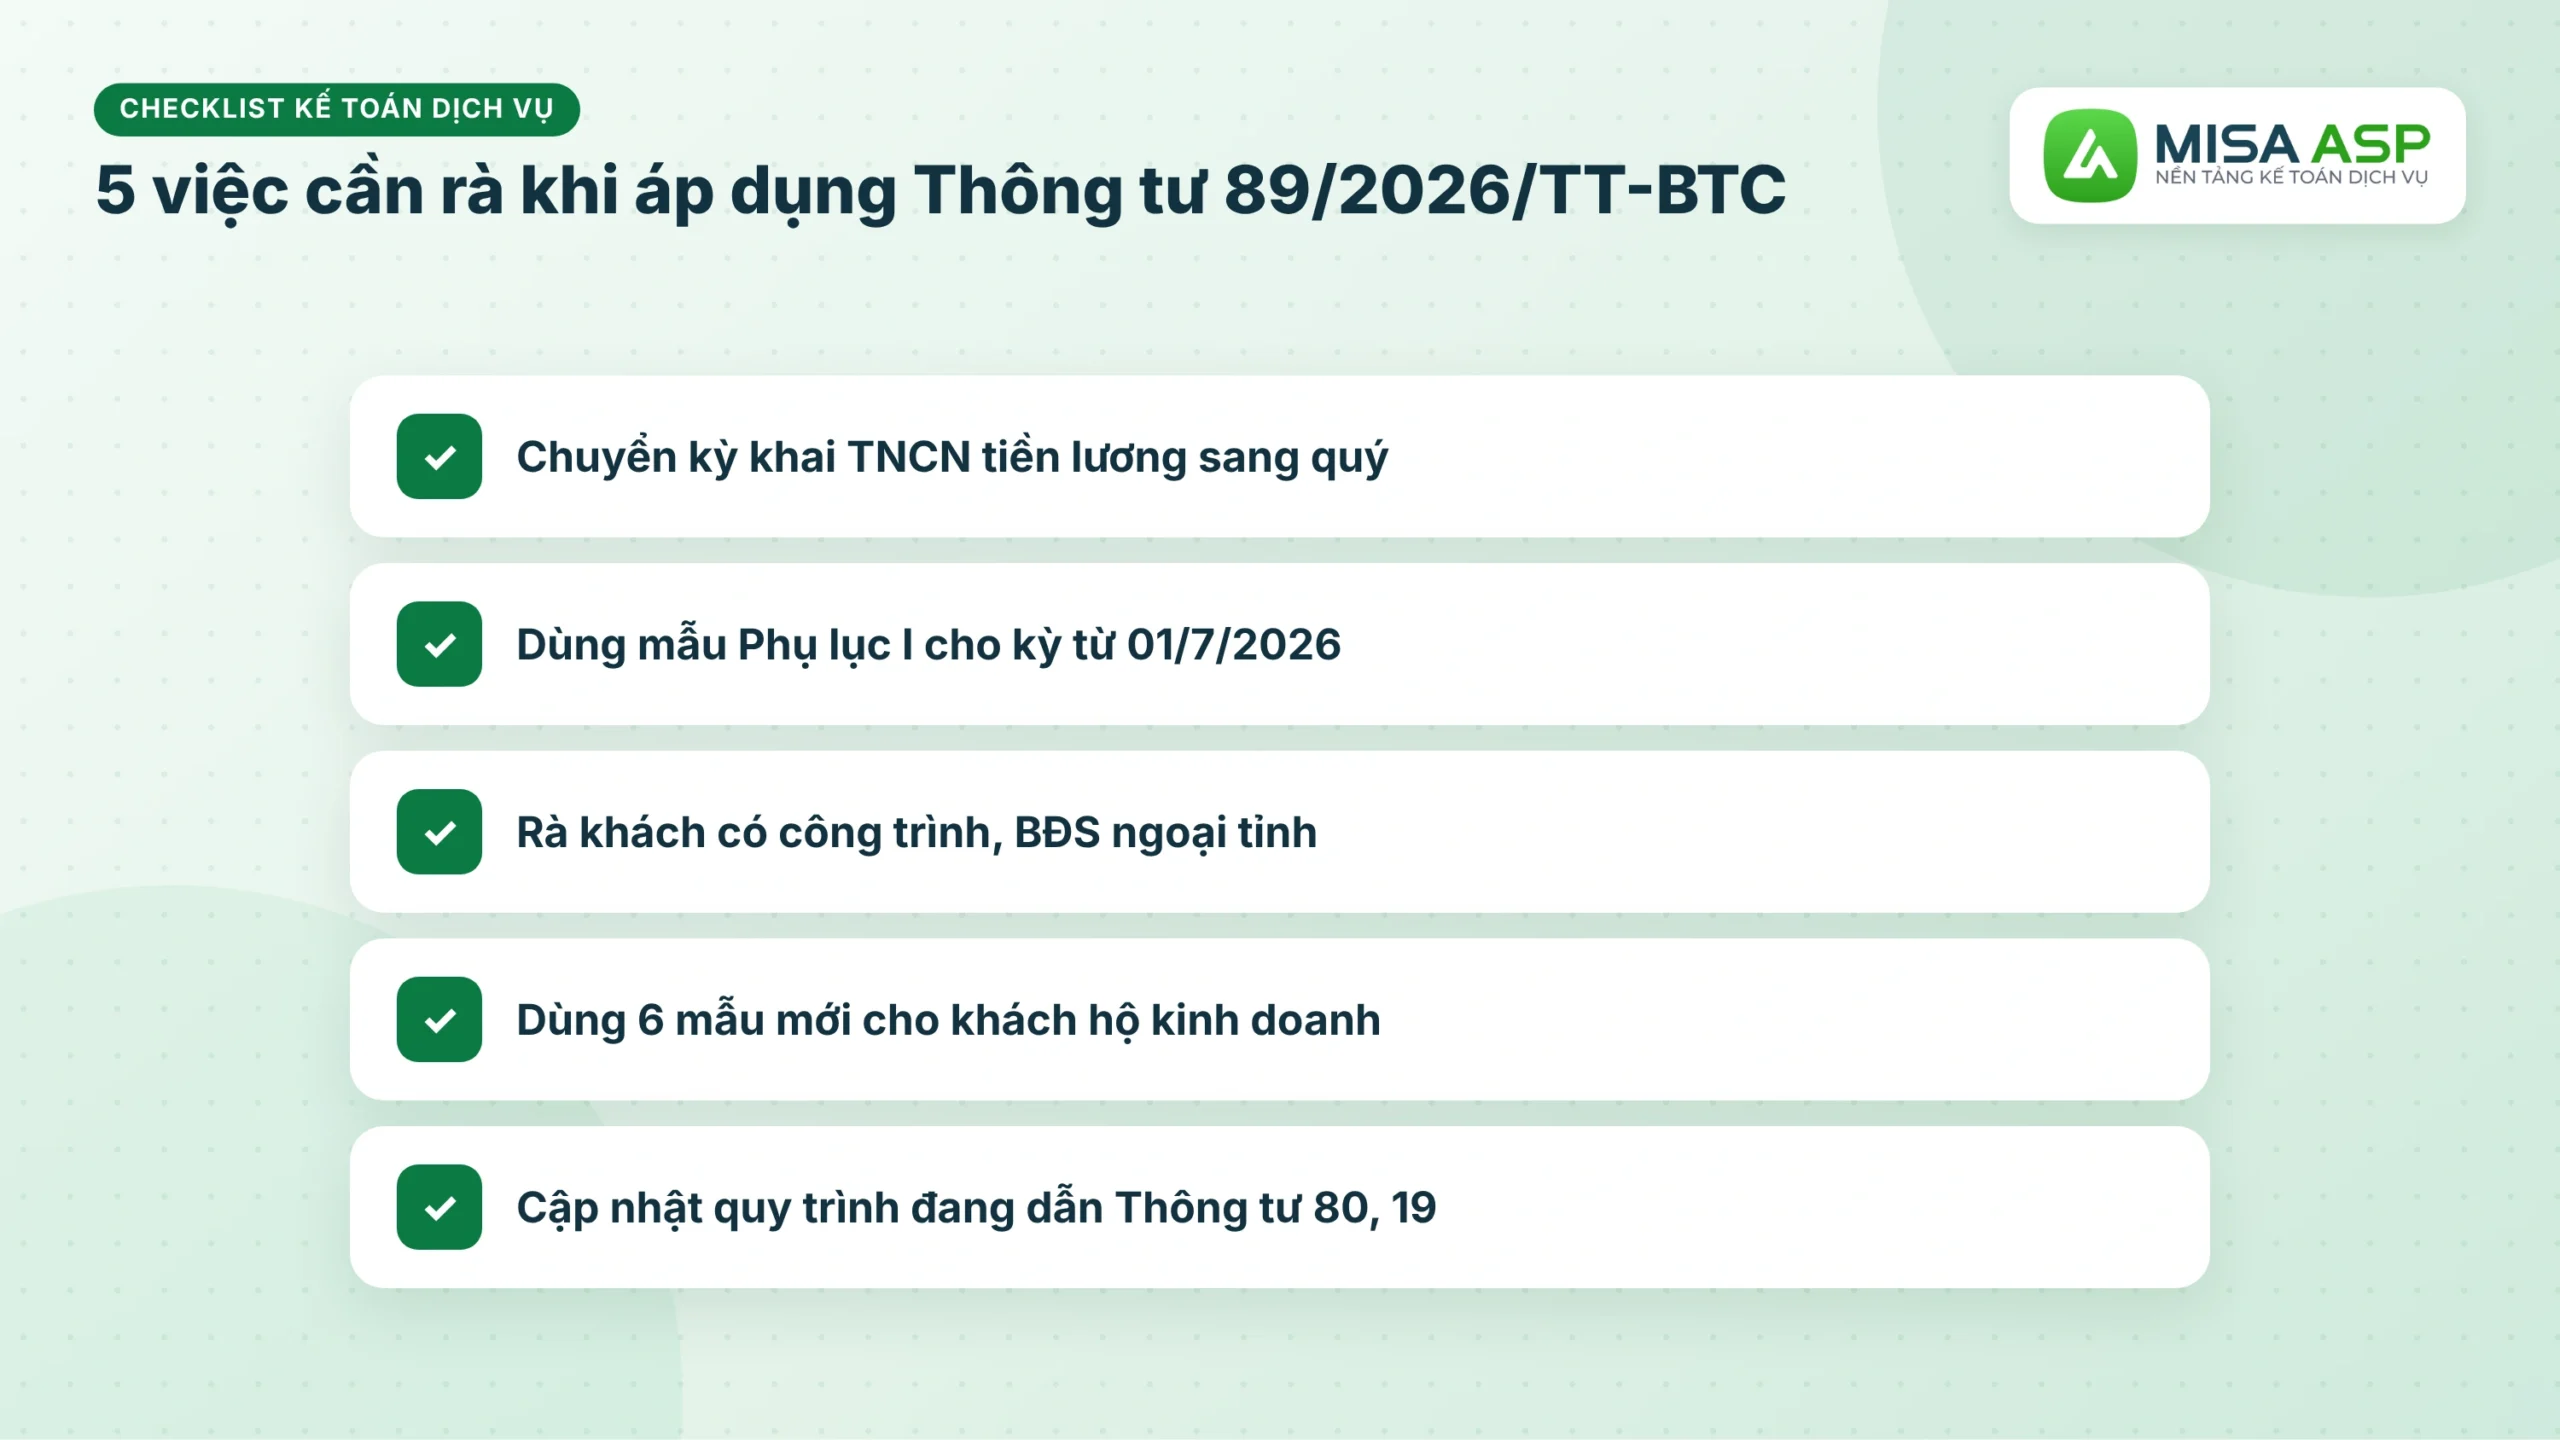
Thông tư 89 2026 TT BTC thay đổi trực tiếp việc khai thuế hằng kỳ, nên kế toán dịch vụ nên rà lại cho từng khách hàng:
- Chuyển kỳ khai thuế TNCN từ tiền lương của khách đang khai tháng sang khai quý, giữ nguyên kỳ khai với các khoản khấu trừ khác.
- Lập hồ sơ của các kỳ tính thuế từ 01/7/2026 theo mẫu tại Phụ lục I, kỳ trước đó vẫn dùng mẫu cũ.
- Rà khách có công trình xây dựng, bất động sản ngoại tỉnh để chuẩn bị cho thay đổi sau 31/12/2026.
- Với khách là hộ kinh doanh, dùng 6 mẫu mới thay cho mẫu theo Thông tư 18/2026, 50/2026.
- Cập nhật lại các tài liệu nội bộ, quy trình đang dẫn chiếu Thông tư 80/2021, Thông tư 19/2021.
Tờ khai thuế GTGT theo mẫu mới, bạn có thể tải và xem cách lập tại bài tờ khai thuế GTGT 2026.
4. Thông tư 89/2026/TT-BTC: kế toán cần nhớ gì?
Thông tư 89/2026/TT-BTC có hiệu lực từ 01/7/2026, thay Thông tư 80/2021/TT-BTC và 9 thông tư khác về thuế. Những thay đổi kế toán gặp ngay là khai thuế TNCN từ tiền lương theo quý, hệ thống mẫu hồ sơ khai thuế mới tại Phụ lục I, 6 mẫu mới cho hộ kinh doanh và quy định khai riêng thuế GTGT ngoại tỉnh chỉ áp dụng đến hết năm 2026. Hồ sơ của kỳ tính thuế trước 01/7/2026 vẫn lập theo mẫu cũ.
Với kế toán dịch vụ, việc cần làm là rà lại kỳ khai và mẫu tờ khai của từng khách để không bị nộp sai kỳ hay chậm nộp trong giai đoạn chuyển tiếp.
Thông tư mới liên tục cập nhật: kế toán dịch vụ làm sao theo kịp?
Mỗi lần thông tư thay đổi, kế toán dịch vụ phải đổi lại kỳ khai, mẫu tờ khai cho từng khách, trong khi hạn nộp tờ khai quý, quyết toán vẫn dồn vào cùng một thời điểm. Nhầm mẫu hay quên một khách là tờ khai bị trả về, khách bị phạt chậm nộp và kế toán phải giải trình.
Để không phải tự rà từng khách bằng tay, kế toán có thể “ra lệnh AI làm thay”, tự động hóa mọi quy trình và quản lý toàn bộ công việc của mọi khách trên phần mềm kế toán MISA ASP dành cho kế toán dịch vụ:
✓Phần mềm được cập nhật liên tục theo thông tư, nghị định mới, áp dụng cho doanh nghiệp theo Thông tư 133, Thông tư 99.
✓Lập tờ khai ngay trên phần mềm, không qua HTKK, nộp thẳng qua MISA mTax tích hợp miễn phí trên phần mềm.
✓Đối chiếu hóa đơn đã kê khai trên tờ khai với hệ thống hóa đơn điện tử của cơ quan thuế trước khi nộp.
✓Theo dõi tình trạng tờ khai, giấy nộp tiền của mọi khách trên một màn hình tại MISA ASP Quản lý.
Ngoài ra, MISA ASP còn nhiều tính năng tự động hóa, nay đã được nâng cấp mạnh mẽ lên AI Agent giúp kế toán x10 hiệu suất, tăng khách, tăng thu nhập dễ dàng:
✓Tự động lấy hóa đơn đầu vào, đầu ra của khách từ cơ quan thuế.
✓Trợ lý AI AVA tự động hạch toán hóa đơn đầu ra.
✓Nhập sao kê ngân hàng từ file Excel, phần mềm tự tách thu chi.
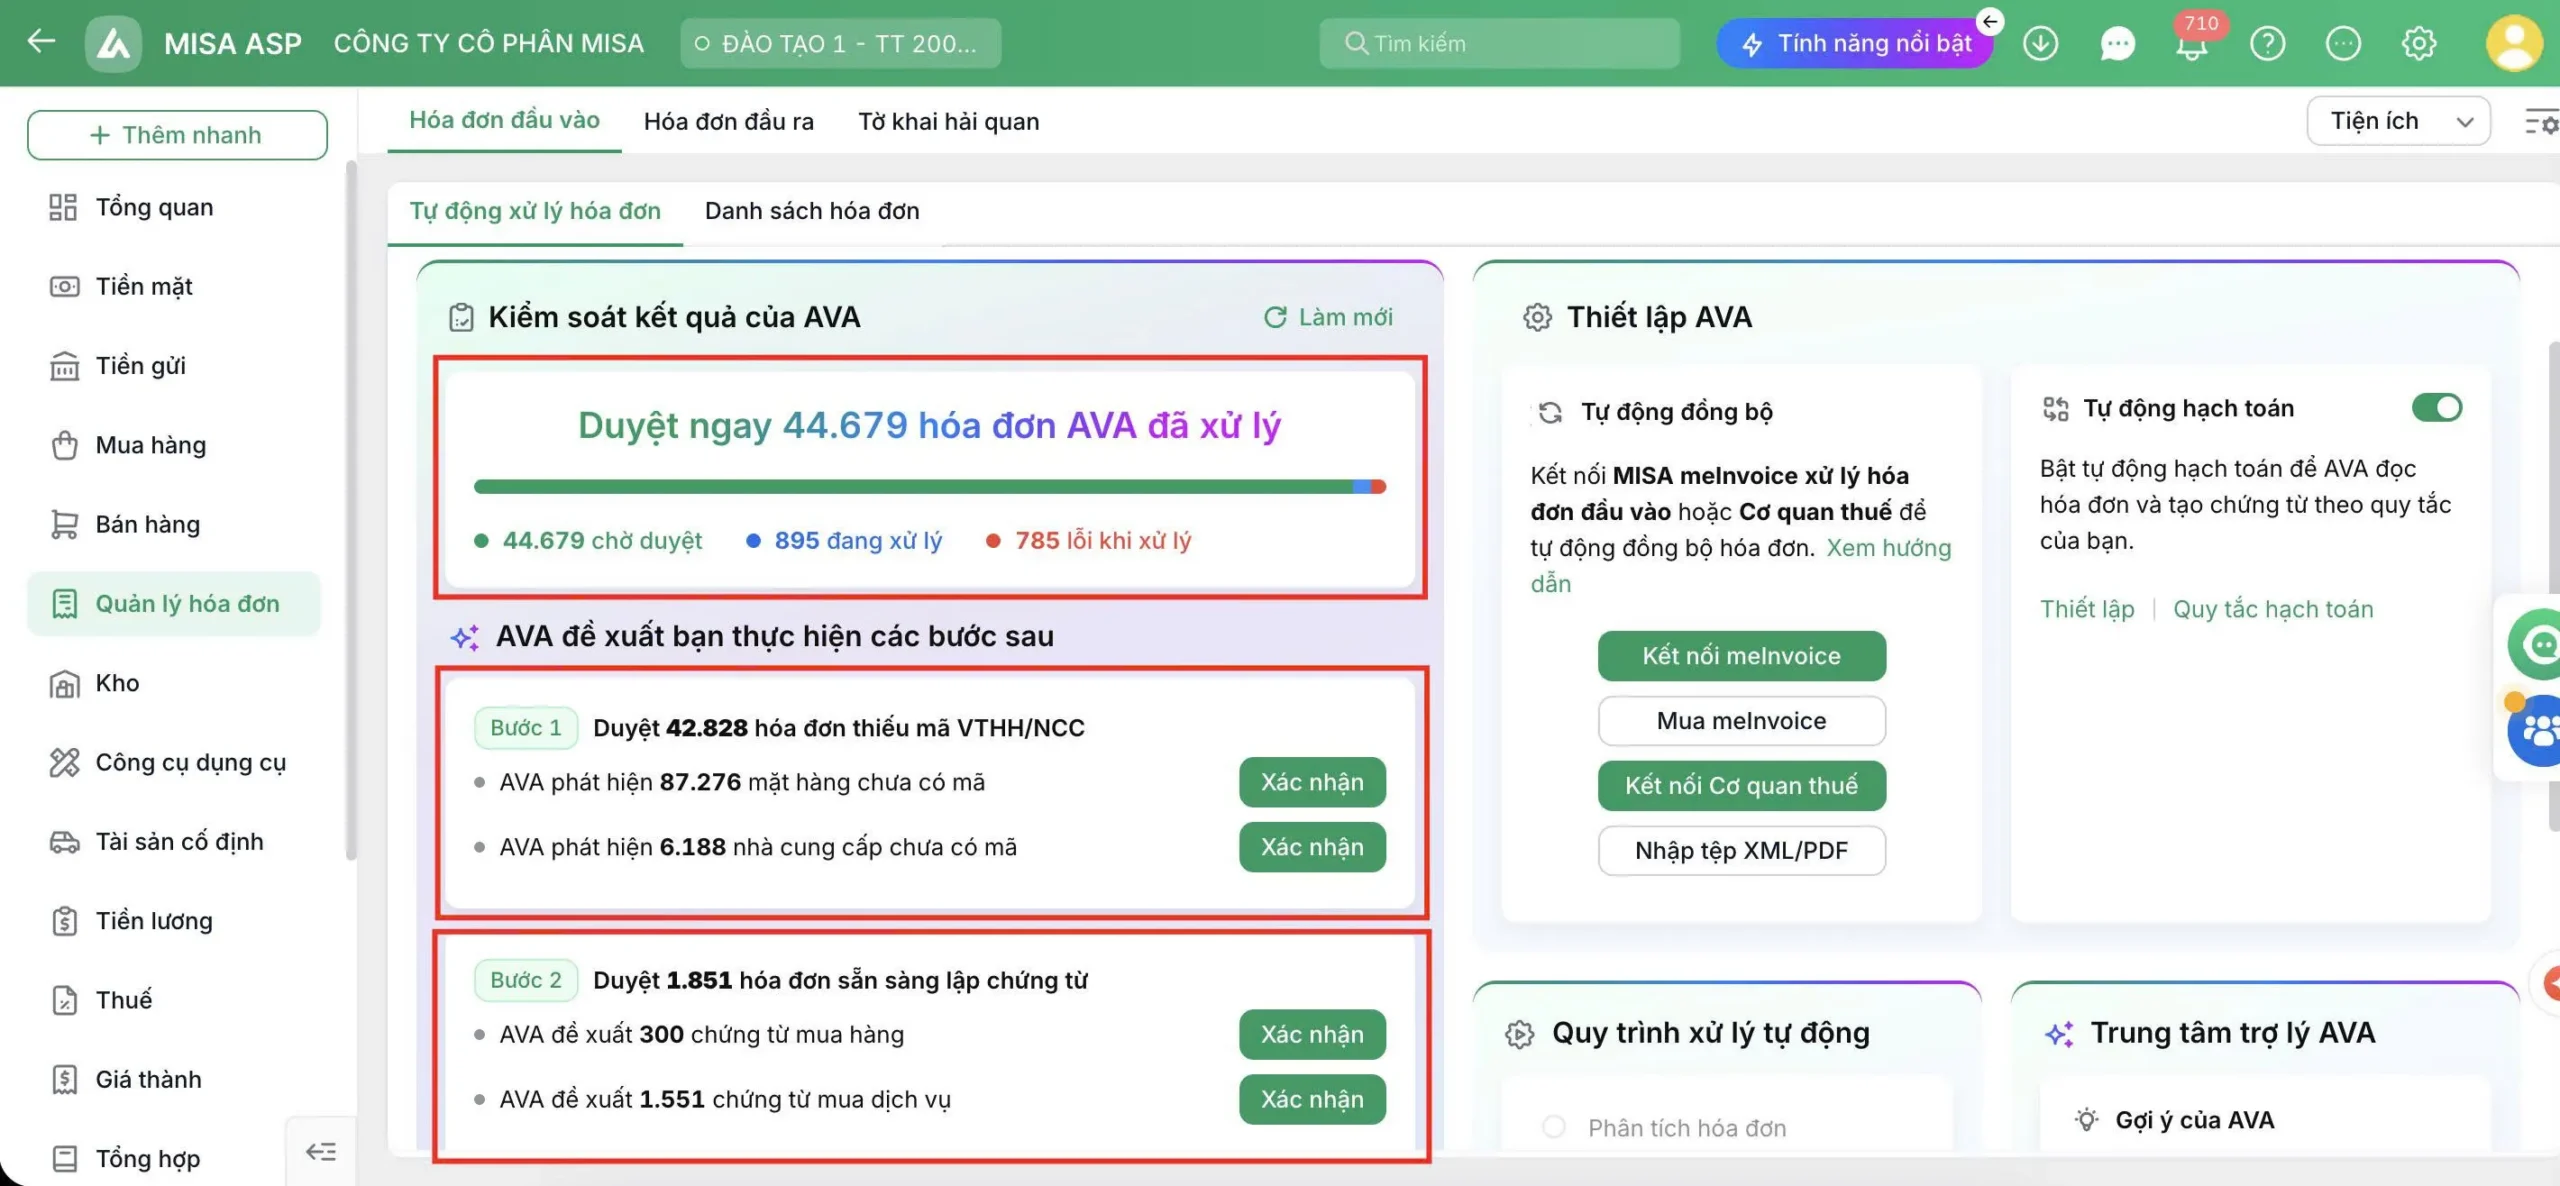
Bạn có thể tham khảo giá phần mềm kế toán MISA ASP theo số khách hoặc để lại thông tin bên dưới để được demo 1:1 miễn phí và nhận báo giá ưu đãi tới 50%.
ĐĂNG KÝ DEMO 1:1 MIỄN PHÍ & NHẬN BÁO GIÁ ƯU ĐÃI TỚI 50%