



 MISA ASP
 971 lượt xem
Định khoản kế toán là việc xác định một nghiệp vụ phát sinh được ghi Nợ, ghi Có vào tài khoản nào và với số tiền bao nhiêu. Từ năm 2026, doanh nghiệp định khoản theo hệ thống tài khoản của Thông tư 99/2025/TT-BTC hoặc Thông tư 133/2016/TT-BTC.
1. Nguyên tắc định khoản kế toán cần nắm
Dù làm sổ theo Thông tư 99 hay Thông tư 133, mọi bút toán đều dựa trên cùng một bộ nguyên tắc định khoản. Đây cũng là phần định khoản nguyên lý kế toán mà kế toán mới cần nắm chắc trước khi đi vào từng nghiệp vụ.
1.1. Ba nguyên tắc bắt buộc khi ghi bút toán
- Xác định tài khoản ghi Nợ trước, tài khoản ghi Có sau.
- Trong cùng một định khoản, tổng số tiền ghi bên Nợ phải bằng tổng số tiền ghi bên Có.
- Một định khoản phức tạp có thể tách thành nhiều định khoản giản đơn, nhưng không được gộp nhiều định khoản giản đơn thành một định khoản phức tạp.
Nguyên tắc thứ ba hay bị bỏ qua khi kế toán muốn ghi gọn. Gộp các bút toán đơn lại sẽ làm mất quan hệ đối ứng giữa từng cặp tài khoản, nên khi rà sổ rất khó biết khoản tiền nào đối ứng với tài khoản nào.
1.2. Định khoản giản đơn và định khoản phức tạp
Định khoản giản đơn chỉ liên quan đến 2 tài khoản: một tài khoản ghi Nợ đối ứng với một tài khoản ghi Có. Định khoản phức tạp liên quan từ 3 tài khoản trở lên, gồm 3 dạng sau:
| Dạng | Ví dụ nghiệp vụ | Bút toán |
|---|---|---|
| Một Nợ, nhiều Có | Bán hàng thu tiền gửi, có thuế GTGT | Nợ 112 Có 511 Có 3331 |
| Một Có, nhiều Nợ | Mua hàng nhập kho chưa trả tiền, có thuế GTGT | Nợ 156 Nợ 133 Có 331 |
| Nhiều Nợ, nhiều Có | Mua hàng, trả một phần bằng tiền gửi, phần còn lại ghi nợ | Nợ 156 Nợ 133 Có 112 Có 331 |
1.3. Quy tắc ghi Nợ, ghi Có theo loại tài khoản
Muốn biết ghi bên nào, kế toán xác định tài khoản thuộc loại nào và số tiền tăng hay giảm:
| Loại tài khoản | Đầu số | Tăng ghi | Giảm ghi |
|---|---|---|---|
| Tài sản | 1, 2 | Nợ | Có |
| Nợ phải trả | 3 | Có | Nợ |
| Vốn chủ sở hữu | 4 | Có | Nợ |
| Doanh thu, thu nhập | 5, 7 | Có | Nợ (kết chuyển) |
| Chi phí | 6, 8 | Nợ | Có (kết chuyển) |
Một số tài khoản có kết cấu ngược với nhóm của nó, nên hay bị ghi nhầm.
TK 214 thuộc nhóm tài sản nhưng hao mòn tăng thì ghi Có. TK 521 thuộc loại 5 nhưng các khoản giảm trừ doanh thu phát sinh thì ghi Nợ. Thông tư 99 quy định kết cấu hai tài khoản này như sau:
“Bên Có: Giá trị hao mòn TSCĐ, BĐSĐT tăng do trích khấu hao TSCĐ, BĐSĐT…” (Kết cấu Tài khoản 214, Phụ lục II Thông tư 99/2025/TT-BTC)
“Bên Nợ: – Khoản chiết khấu thương mại đã chấp nhận thanh toán cho khách hàng; – Khoản giảm giá hàng bán đã chấp thuận cho người mua hàng…” (Kết cấu Tài khoản 521, Phụ lục II Thông tư 99/2025/TT-BTC)
2. Danh mục tài khoản theo Thông tư 99 cần nắm trước khi định khoản
Muốn định khoản đúng, kế toán phải dùng đúng danh mục tài khoản của chế độ kế toán đơn vị đang áp dụng.
Với doanh nghiệp áp dụng Thông tư 99, hệ thống tài khoản nằm tại Phụ lục II:
“1. Doanh nghiệp áp dụng hệ thống tài khoản kế toán tại Phụ lục II ban hành kèm theo Thông tư này để phục vụ việc ghi sổ kế toán các giao dịch kinh tế phát sinh tại doanh nghiệp.” (Khoản 1 Điều 11 Thông tư 99/2025/TT-BTC)
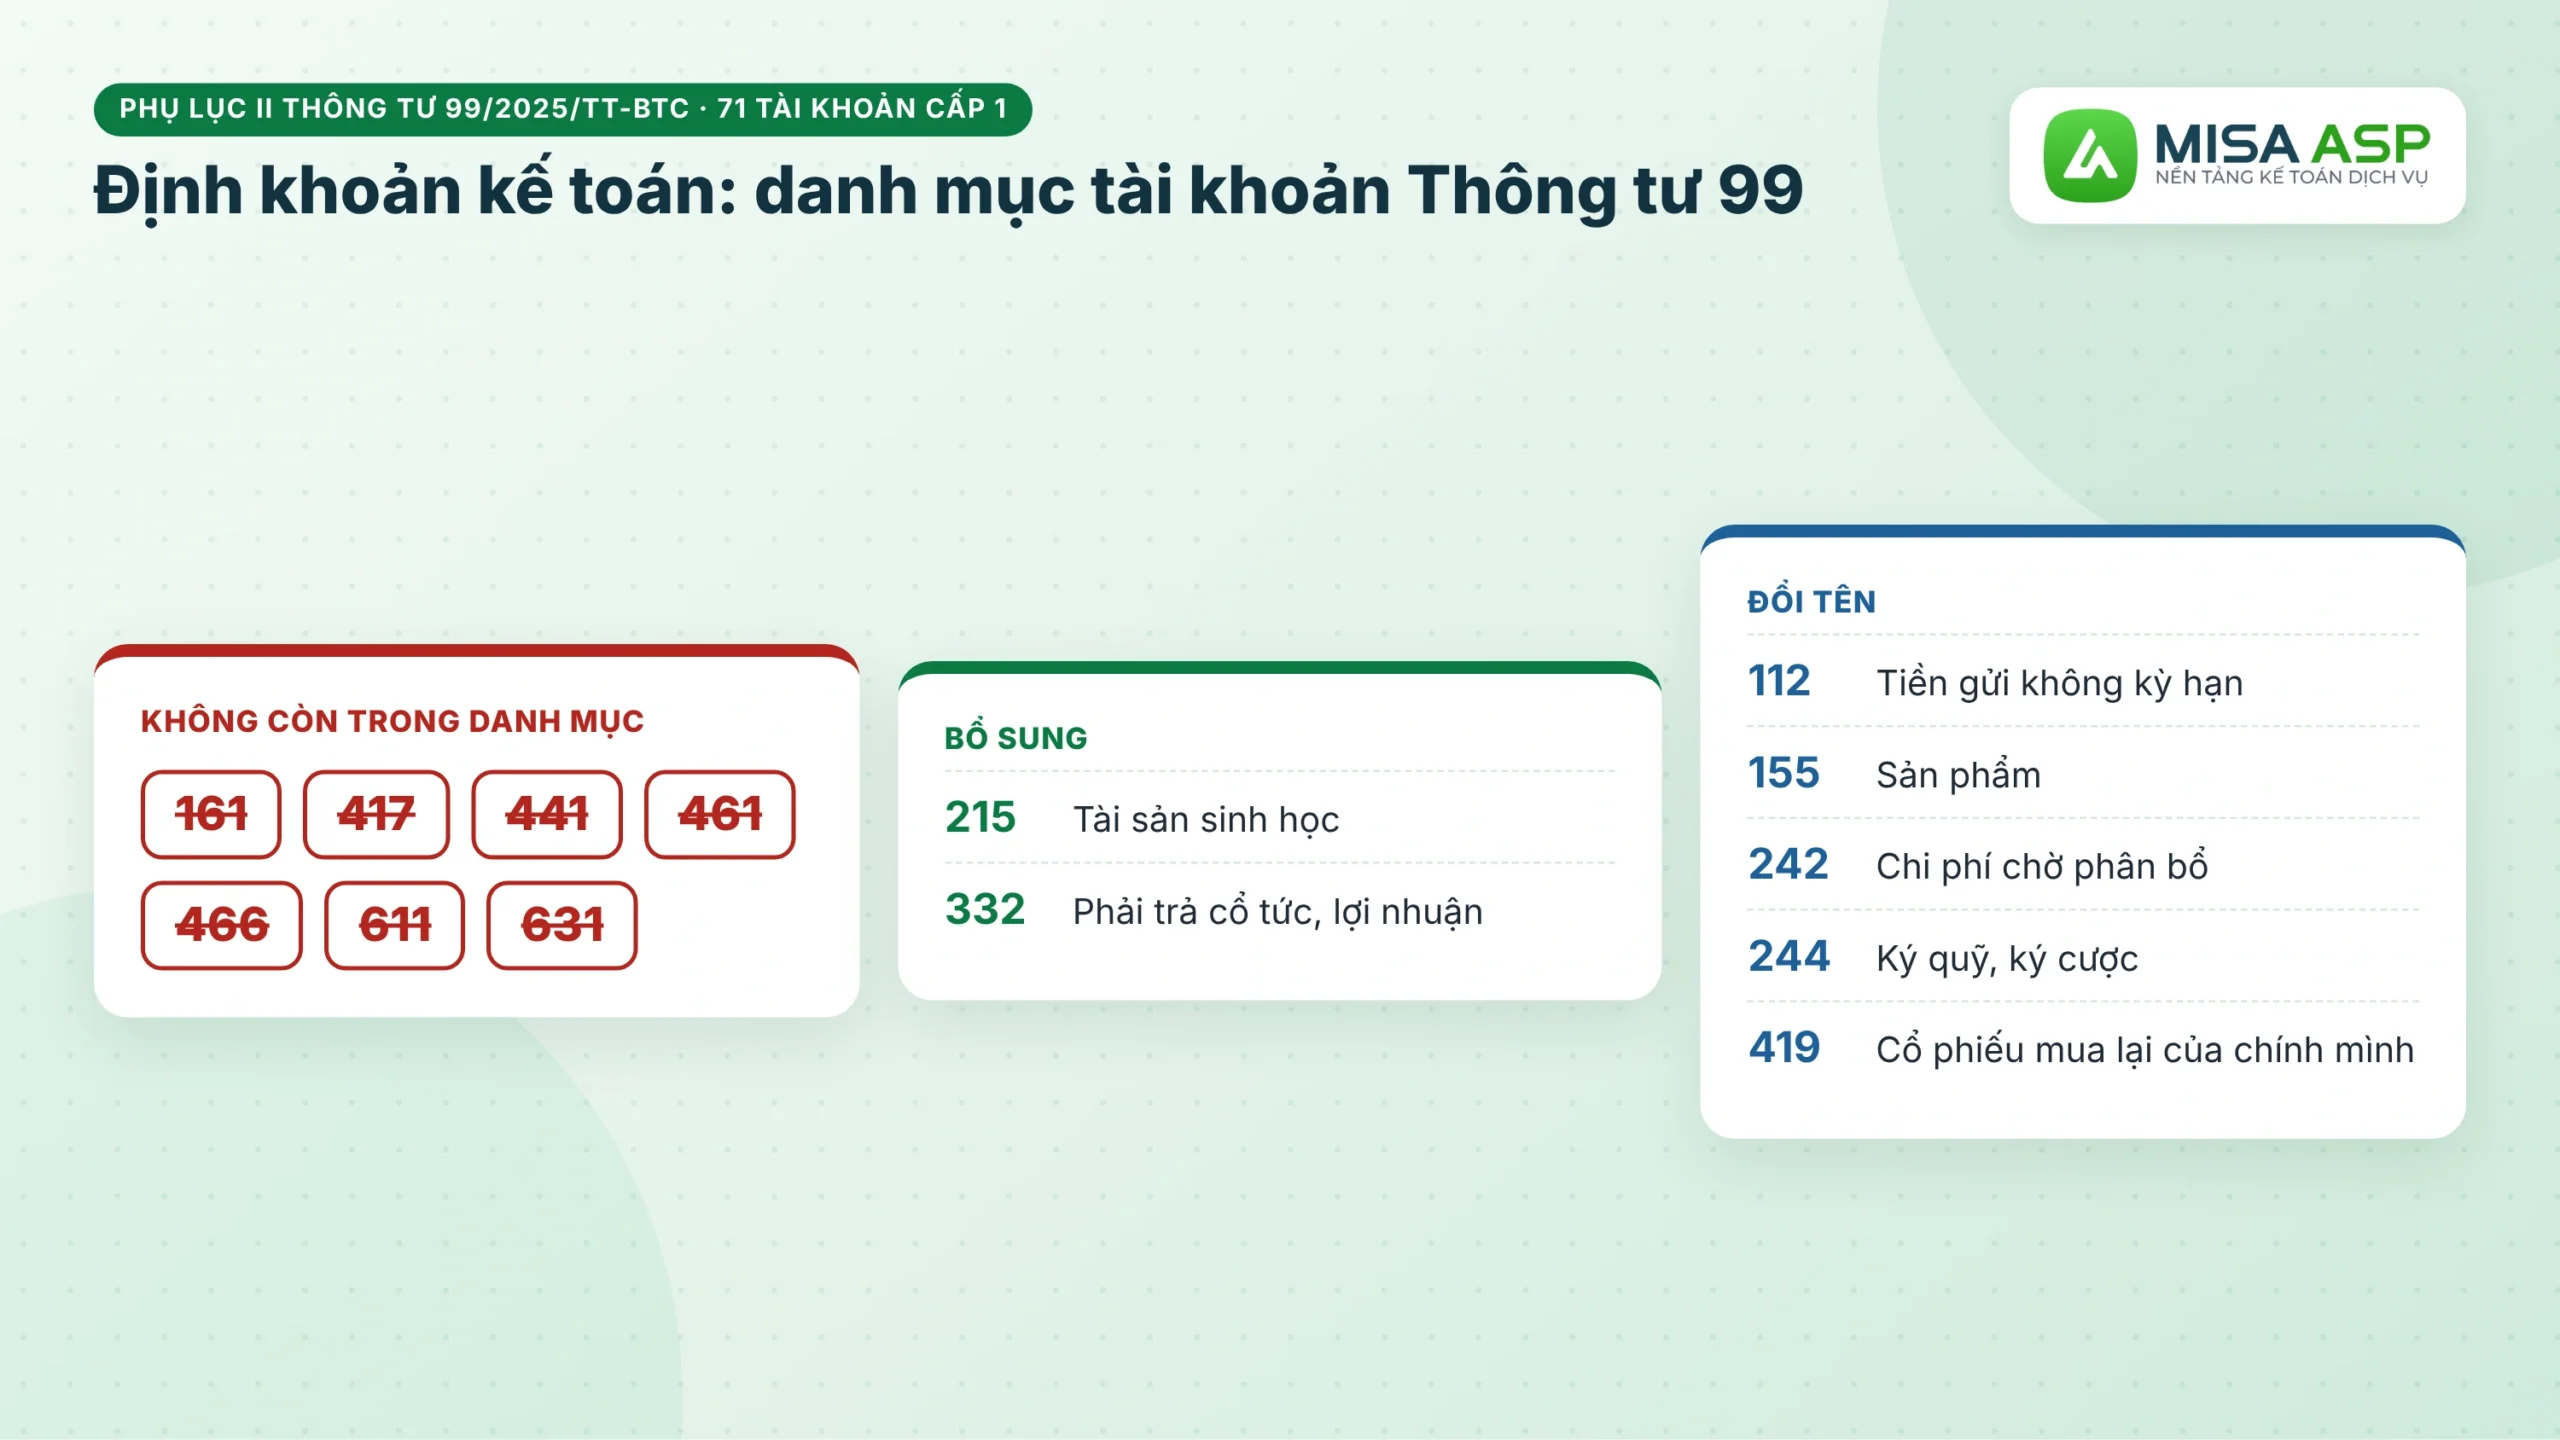
Danh mục tại Phụ lục II có 71 tài khoản cấp 1. So với chế độ cũ, kế toán cần nhớ những thay đổi sau:
| Thay đổi | Tài khoản |
|---|---|
| Không còn trong danh mục | 161, 417, 441, 461, 466, 611, 631 |
| Bổ sung | 215 – Tài sản sinh học 332 – Phải trả cổ tức, lợi nhuận |
| Đổi tên | 112 – Tiền gửi không kỳ hạn 155 – Sản phẩm 242 – Chi phí chờ phân bổ 244 – Ký quỹ, ký cược 419 – Cổ phiếu mua lại của chính mình |
Doanh nghiệp nhỏ và vừa áp dụng Thông tư 133 thì vẫn dùng danh mục của Thông tư 133. Danh mục này khác Thông tư 99 ở một số tài khoản hay dùng, vì vậy bảng nghiệp vụ ở mục 4 có thêm cột ghi chú cho Thông tư 133.
3. Hướng dẫn cách định khoản kế toán chi tiết
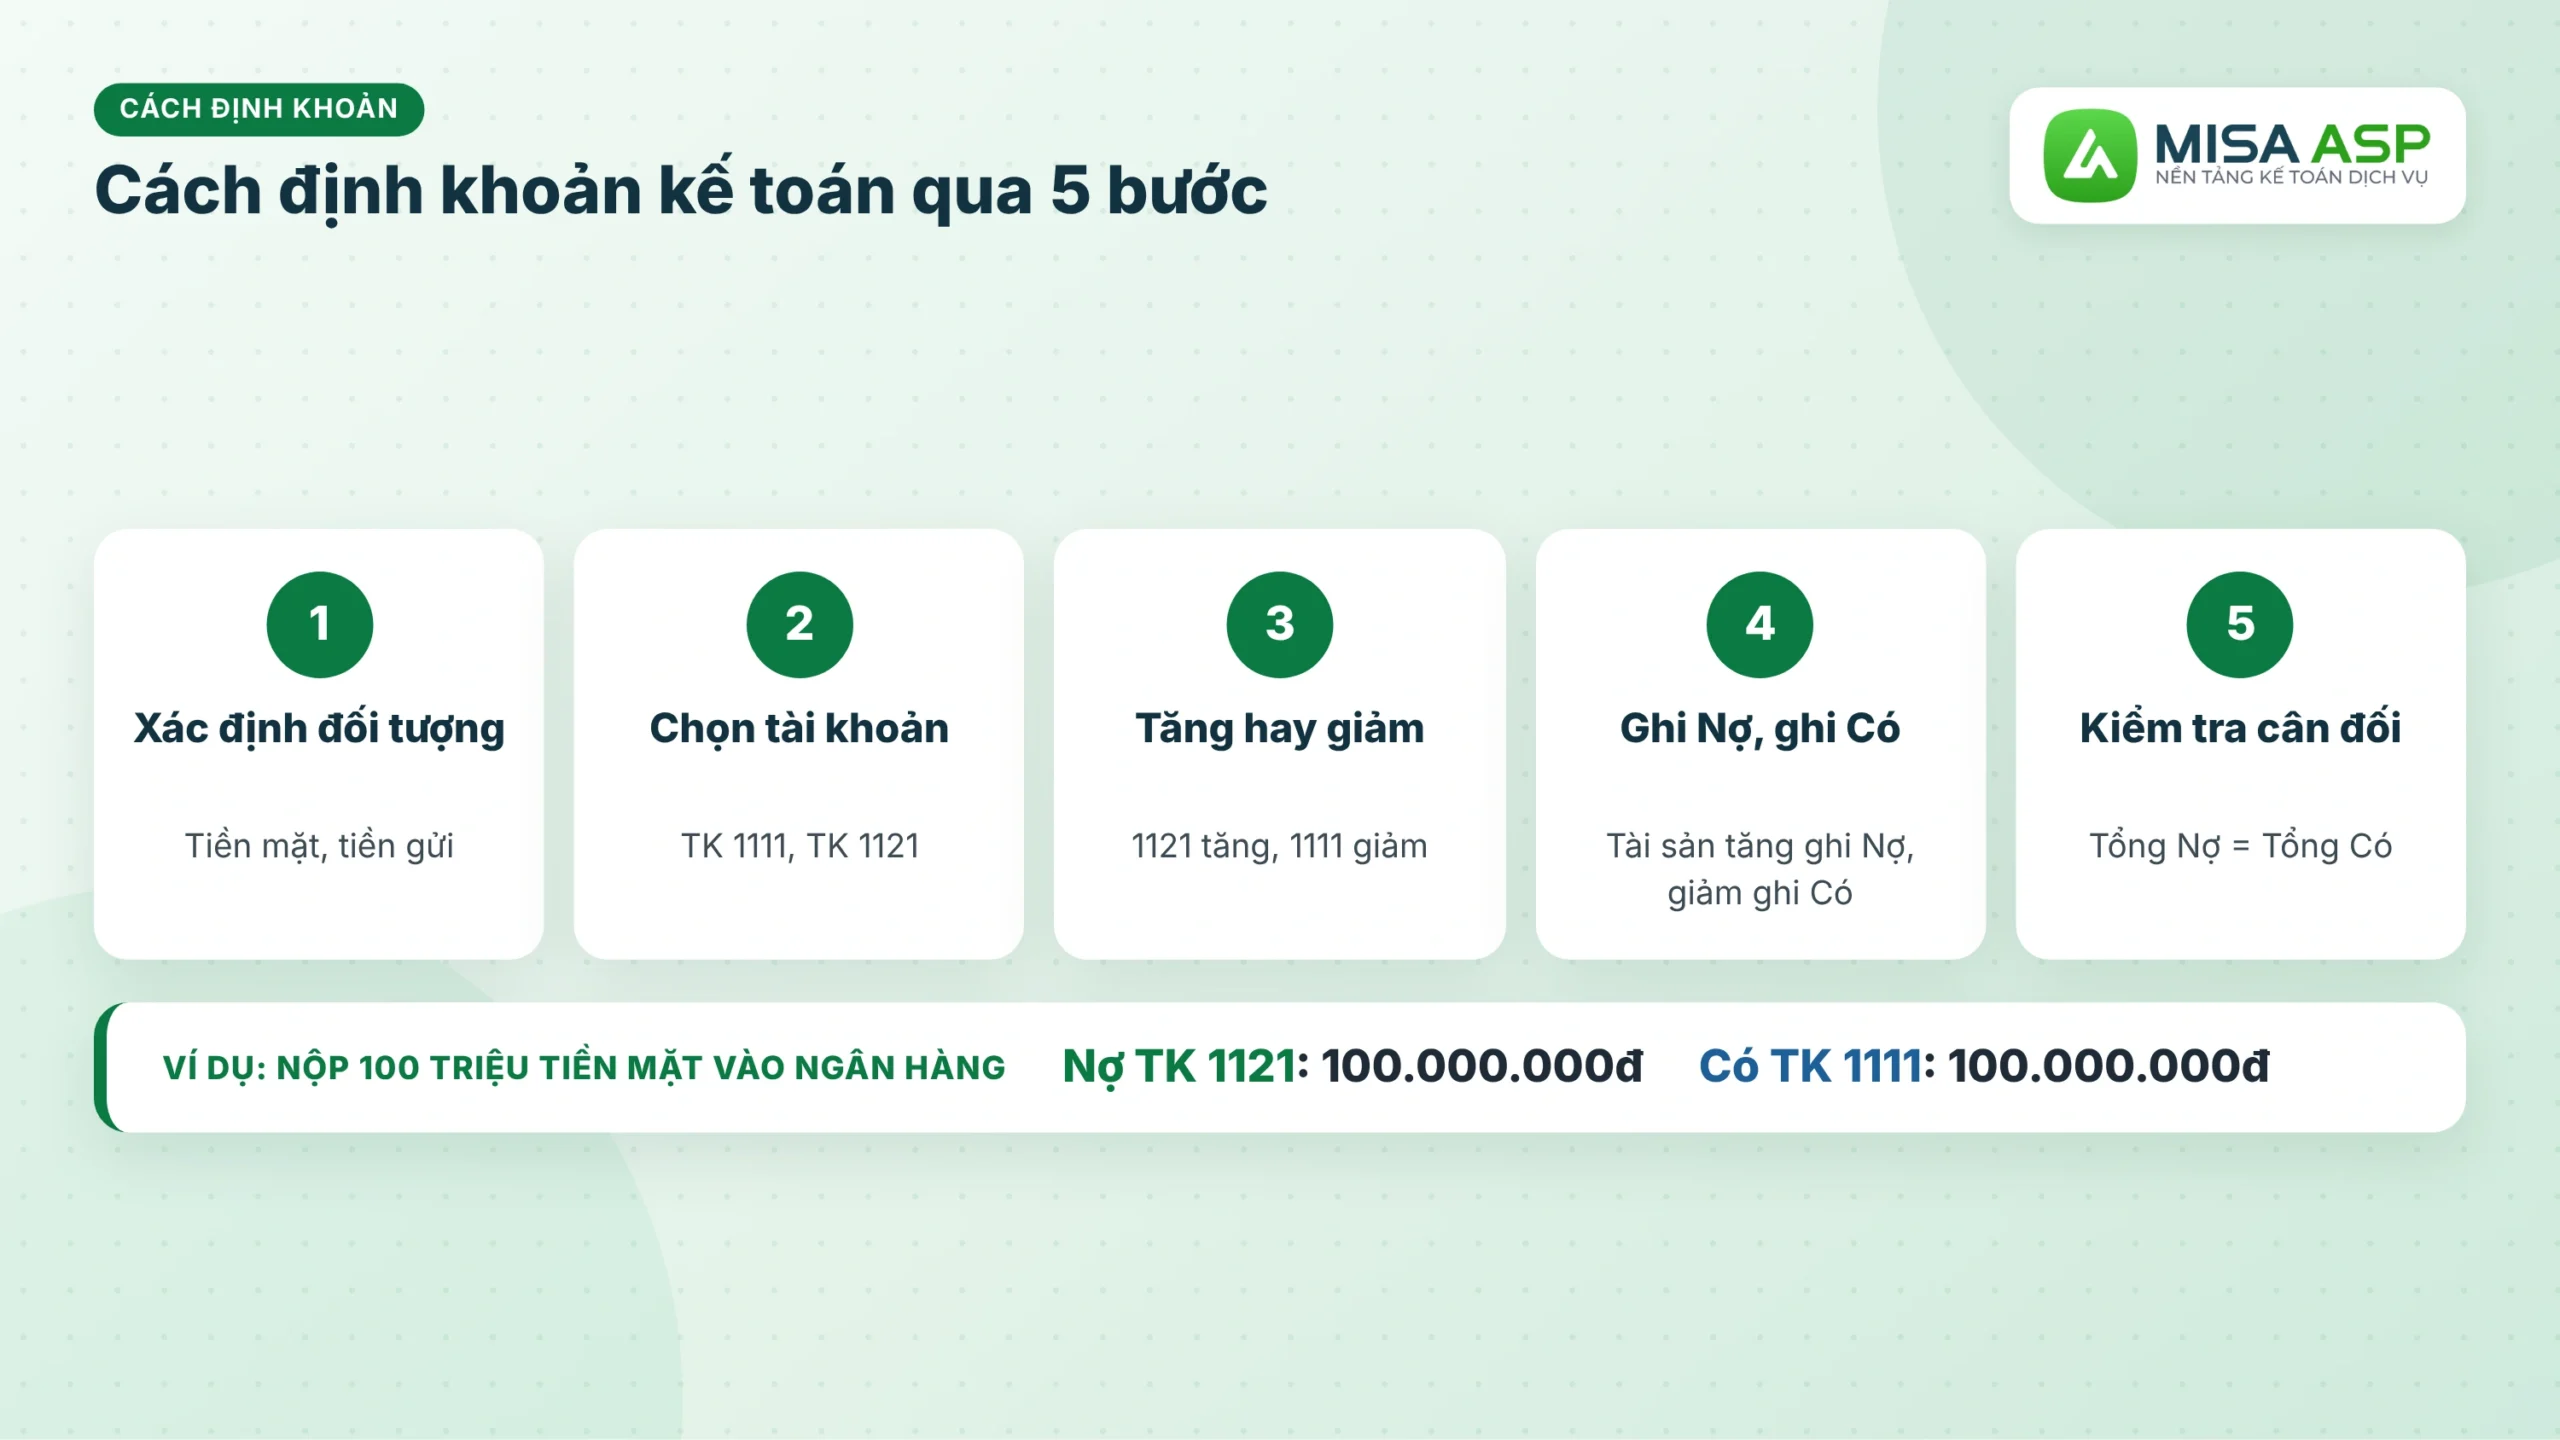
Khi gặp một nghiệp vụ lạ, kế toán có thể định khoản theo 5 bước dưới đây để không bỏ sót tài khoản:
- Xác định đối tượng kế toán: nghiệp vụ làm thay đổi tài sản, nợ phải trả, vốn chủ sở hữu, doanh thu hay chi phí.
- Chọn tài khoản: căn cứ chế độ kế toán đang áp dụng để chọn đúng số hiệu tài khoản.
- Xác định tăng, giảm: từng tài khoản tăng hay giảm, tăng giảm bao nhiêu.
- Ghi Nợ, ghi Có: áp quy tắc ở mục 1.3 để biết tài khoản nào ghi Nợ, tài khoản nào ghi Có.
- Kiểm tra cân đối: tổng Nợ phải bằng tổng Có trước khi ghi sổ.
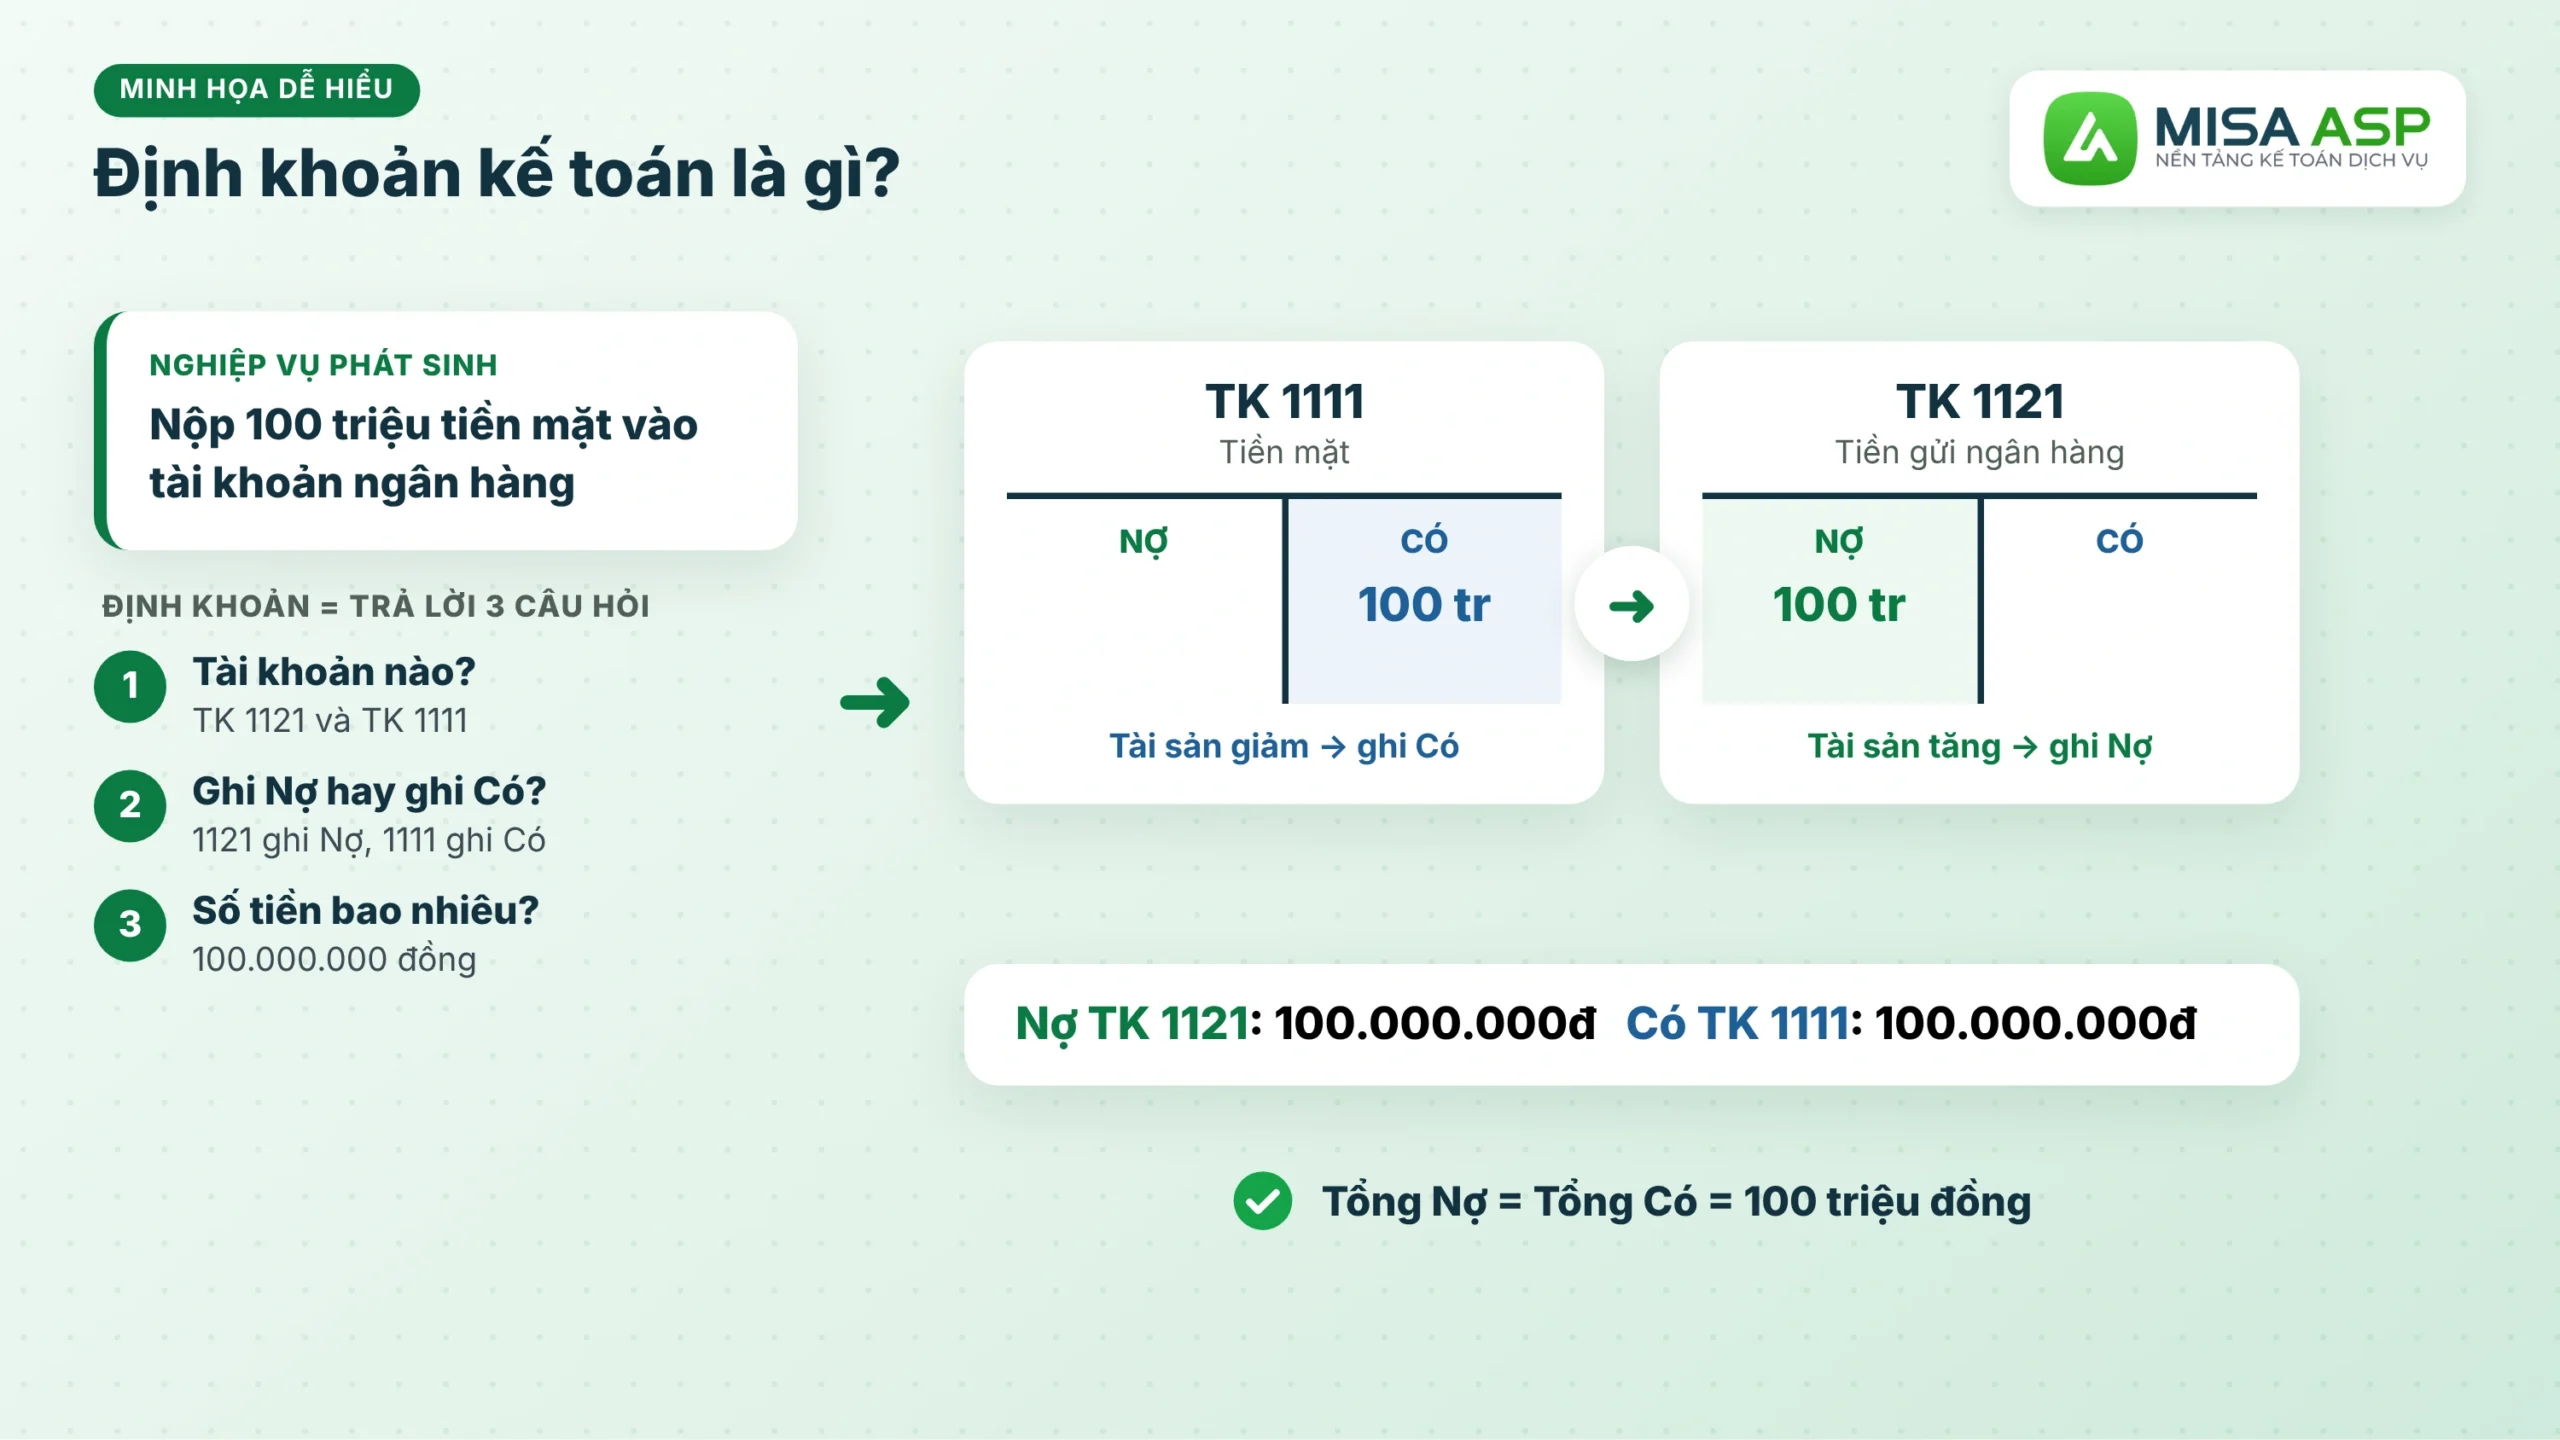
Ví dụ: doanh nghiệp nộp 100.000.000 đồng tiền mặt vào tài khoản ngân hàng. Hai đối tượng thay đổi là tiền mặt và tiền gửi ngân hàng. Tiền gửi (TK 1121) tăng nên ghi Nợ, tiền mặt (TK 1111) giảm nên ghi Có, và hai bên cùng là 100.000.000 đồng:
- Nợ TK 1121: 100.000.000 đồng
- Có TK 1111: 100.000.000 đồng
4. Bảng định khoản kế toán các nghiệp vụ kinh tế phát sinh thường gặp
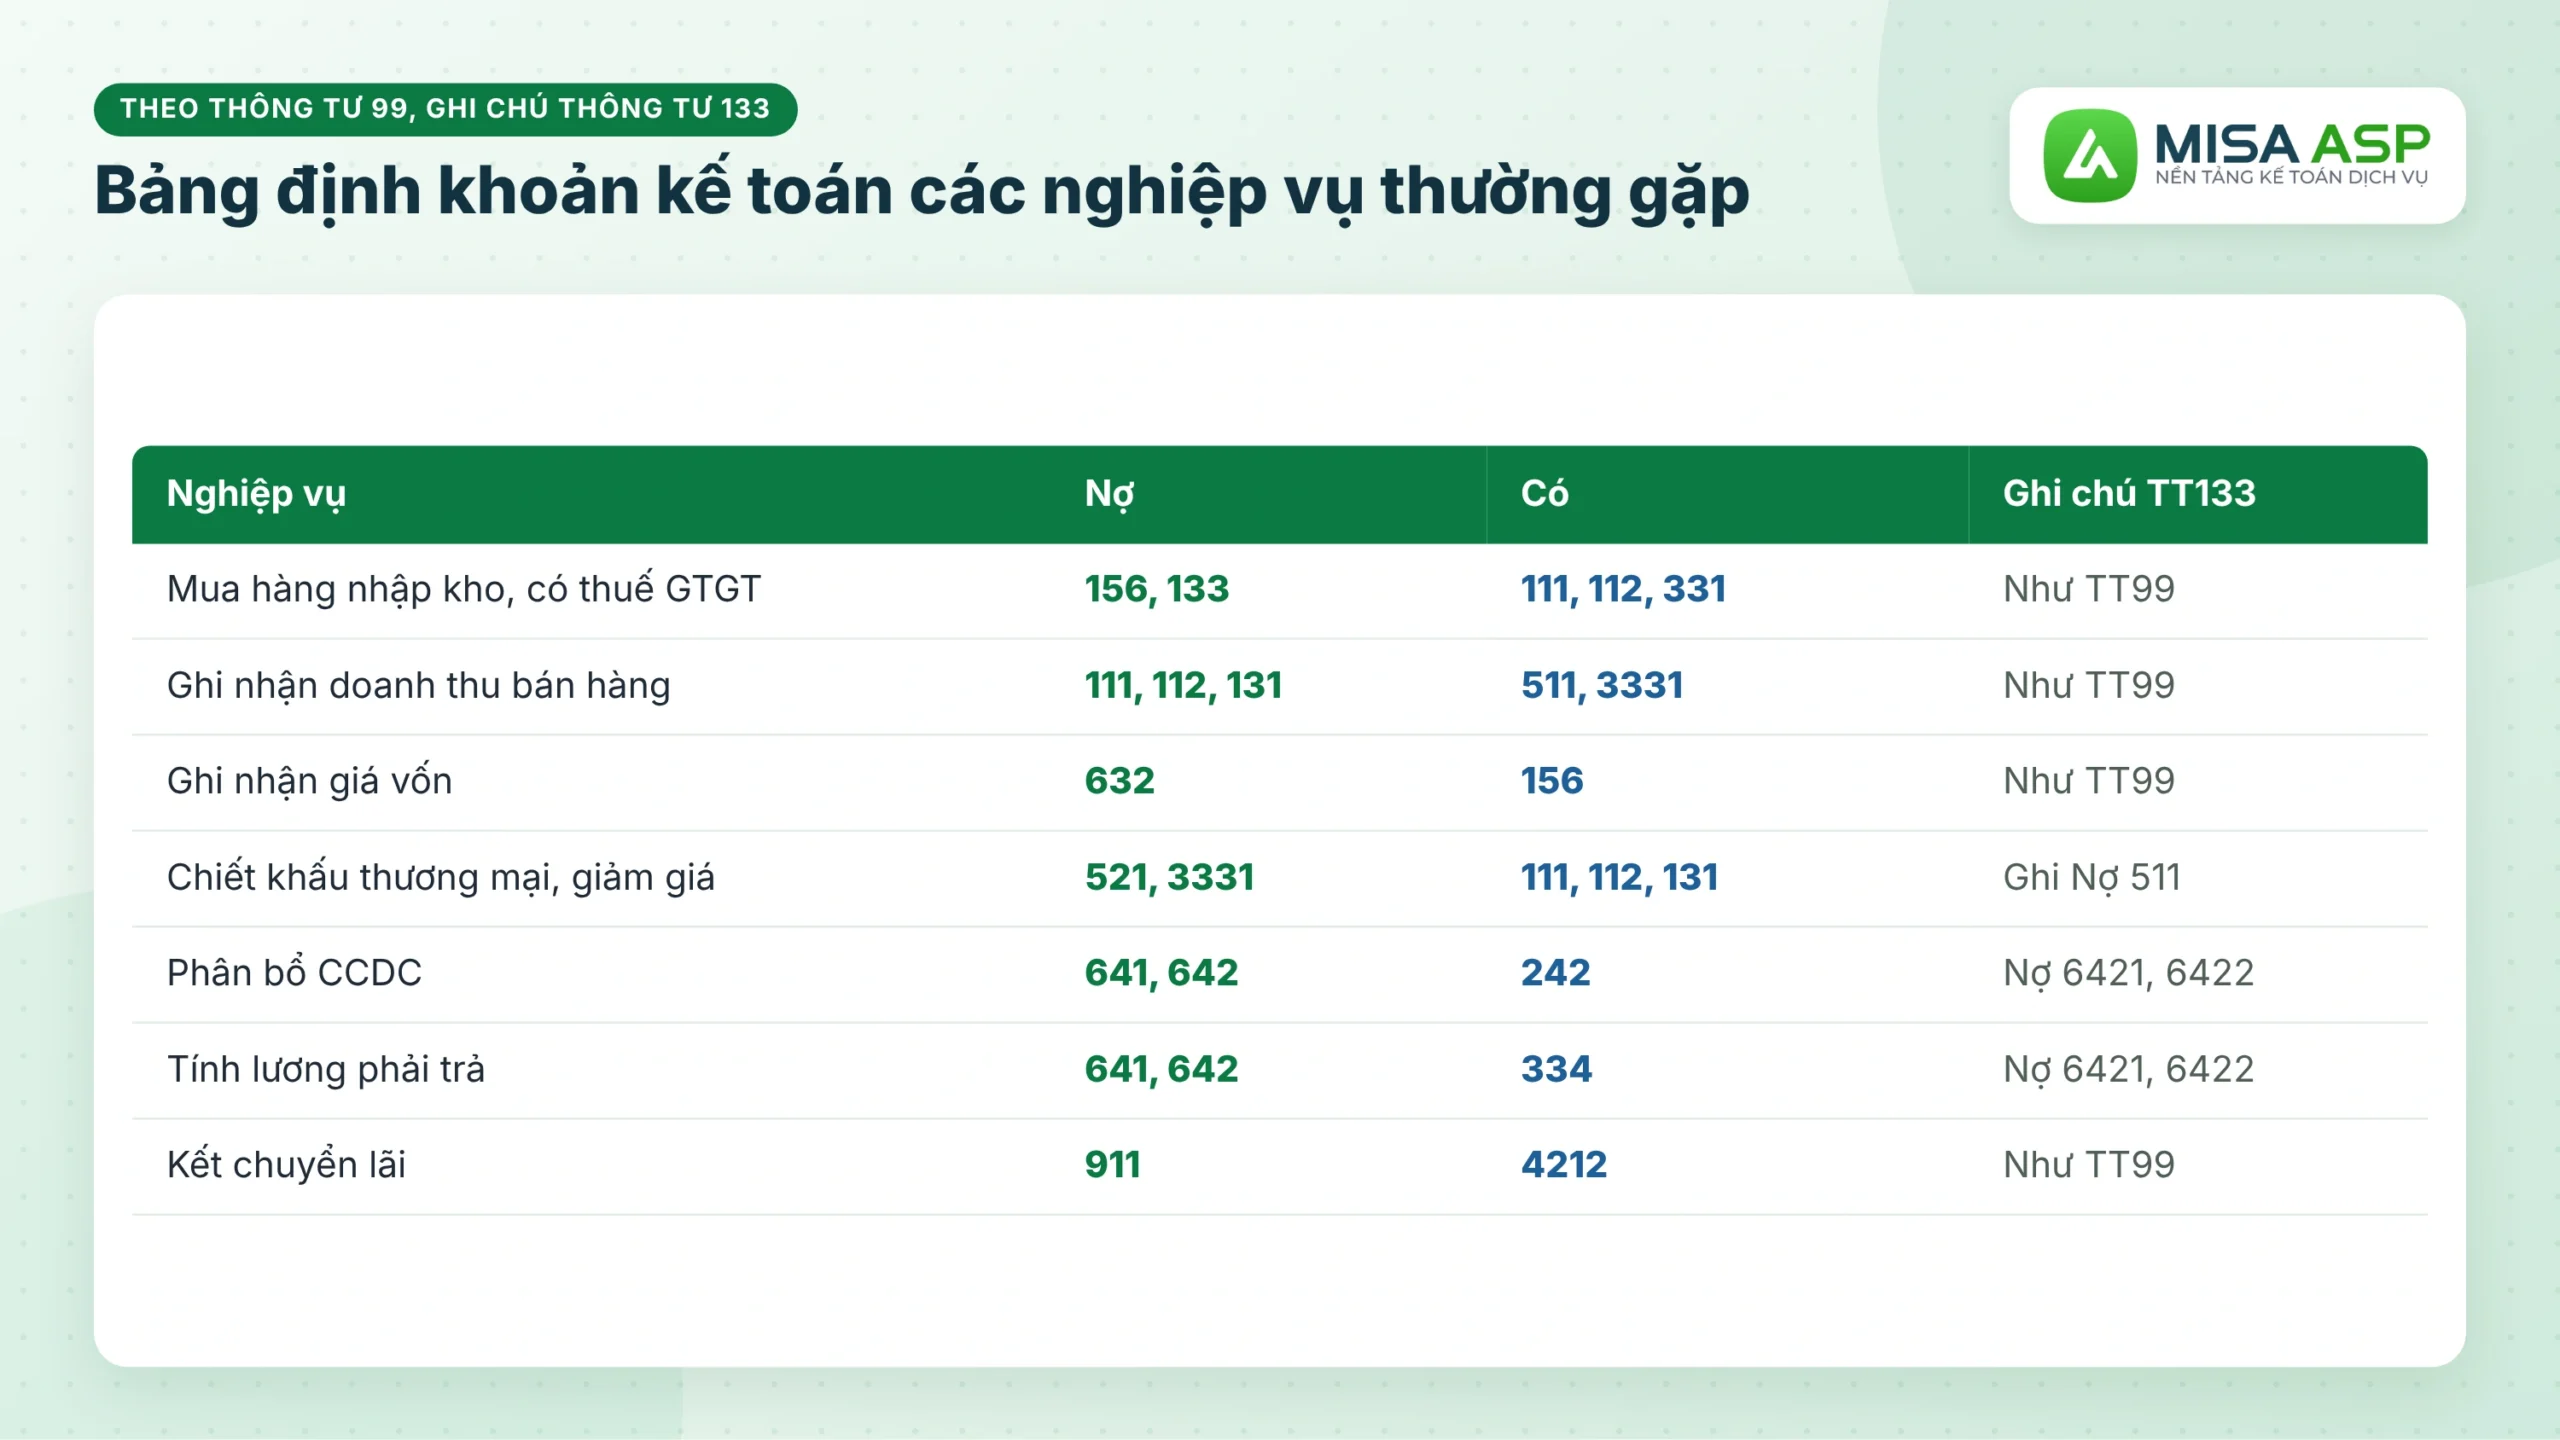
Bảng định khoản kế toán dưới đây gom các nghiệp vụ hay gặp ở doanh nghiệp thương mại, dịch vụ, ghi theo Thông tư 99. Cột ghi chú nêu chỗ Thông tư 133 dùng tài khoản khác.
4.1. Tiền, tạm ứng, mua hàng
| Nghiệp vụ | Nợ | Có | Ghi chú TT133 |
|---|---|---|---|
| Rút tiền gửi nhập quỹ | 111 | 112 | Như TT99 |
| Tạm ứng cho nhân viên | 141 | 111, 112 | Như TT99 |
| Mua hàng nhập kho, có thuế GTGT | 156, 133 | 111, 112, 331 | Như TT99 |
| Chi phí vận chuyển hàng mua | 156, 133 | 111, 112, 331 | Như TT99 |
| Trả nợ nhà cung cấp | 331 | 111, 112 | Như TT99 |
4.2. Bán hàng
Mỗi lần xuất bán hàng hóa, kế toán ghi 2 bút toán: một bút toán ghi doanh thu và thuế, một bút toán ghi giá vốn.
| Nghiệp vụ | Nợ | Có | Ghi chú TT133 |
|---|---|---|---|
| Ghi nhận doanh thu bán hàng | 111, 112, 131 | 511, 3331 | Như TT99 |
| Ghi nhận giá vốn | 632 | 156 | Như TT99 |
| Chiết khấu thương mại, giảm giá hàng bán | 521, 3331 | 111, 112, 131 | Không có TK 521, ghi Nợ 511 |
| Thu tiền khách hàng | 111, 112 | 131 | Như TT99 |
4.3. Công cụ dụng cụ, TSCĐ, lương
| Nghiệp vụ | Nợ | Có | Ghi chú TT133 |
|---|---|---|---|
| Mua CCDC dùng nhiều kỳ | 242, 133 | 111, 112, 331 | TK 242 tên là “Chi phí trả trước” |
| Phân bổ CCDC vào chi phí | 641, 642 | 242 | Ghi Nợ 6421, 6422 |
| Mua TSCĐ đưa vào sử dụng | 211, 133 | 111, 112, 331 | Như TT99 |
| Trích khấu hao TSCĐ | 641, 642 | 214 | Ghi Nợ 6421, 6422 |
| Tính lương phải trả | 641, 642 | 334 | Ghi Nợ 6421, 6422 |
| Khấu trừ bảo hiểm, thuế TNCN vào lương | 334 | 338, 3335 | Như TT99 |
| Trả lương | 334 | 111, 112 | Như TT99 |
Thông tư 99 dùng TK 641 cho chi phí bán hàng và TK 642 cho chi phí quản lý doanh nghiệp. Thông tư 133 gộp cả hai vào TK 642, tách cấp 2 là 6421 (bán hàng) và 6422 (quản lý doanh nghiệp).
4.4. Kết chuyển cuối kỳ
| Nghiệp vụ | Nợ | Có |
|---|---|---|
| Kết chuyển các khoản giảm trừ doanh thu | 511 | 521 |
| Kết chuyển doanh thu, thu nhập khác | 511, 515, 711 | 911 |
| Kết chuyển giá vốn, chi phí | 911 | 632, 635, 641, 642, 811, 821 |
| Kết chuyển lãi | 911 | 4212 |
| Kết chuyển lỗ | 4212 | 911 |
Khoan lướt vội!
MISA ASP TUNG ƯU ĐÃI TRỌN BỘ PHẦN MỀM KẾ TOÁN DỊCH VỤ
Bảng nghiệp vụ trên mới chỉ là phần khung chung. Mỗi tháng kế toán dịch vụ phải áp nó vào hàng trăm hóa đơn mua vào, bán ra của nhiều khách, có khách dùng TT133, có khách đã chuyển sang TT99.
MISA ASP nay đã được nâng cấp công nghệ mạnh mẽ lên AI Agent giúp TỰ ĐỘNG TOÀN BỘ khâu nhập liệu và định khoản này:
Phần mềm áp dụng được TT133, TT99, TT58 cho doanh nghiệp thương mại, dịch vụ, xây lắp, sản xuất và liên tục cập nhật theo thông tư, nghị định mới.
Trọn bộ 15 phân hệ:
✓ Tổng quan 0đ✓ Tiền mặt 0đ✓ Tiền gửi 0đ✓ Mua hàng 0đ✓ Bán hàng 0đ✓ Quản lý hóa đơn 0đ✓ Kho 0đ✓ CCDC 0đ✓ TSCĐ 0đ✓ Tiền lương 0đ✓ Thuế 0đ✓ Giá thành 0đ✓ Tổng hợp 0đ✓ Báo cáo 0đ✓ Kiểm soát rủi ro 0đ
5. Ví dụ định khoản kế toán có lời giải
Công ty A kinh doanh thiết bị văn phòng, áp dụng Thông tư 99, nộp thuế GTGT theo phương pháp khấu trừ với thuế suất 10%. Trong tháng 11/2026 phát sinh các nghiệp vụ dưới đây (số liệu giả định, đơn vị: triệu đồng).
5.1. Đề bài và lời giải
| STT | Nghiệp vụ | Nợ/Có | Tài khoản | Số tiền |
|---|---|---|---|---|
| 1 | Rút tiền gửi về nhập quỹ 50 | Nợ | 1111 | 50 |
| Có | 1121 | 50 | ||
| 2 | Mua hàng nhập kho giá chưa thuế 200, chưa trả tiền | Nợ | 156 | 200 |
| Nợ | 1331 | 20 | ||
| Có | 331 | 220 | ||
| 3 | Bán hàng giá chưa thuế 300, khách chưa trả; giá vốn 210 | Nợ | 131 | 330 |
| Có | 5111 | 300 | ||
| Có | 33311 | 30 | ||
| Nợ | 632 | 210 | ||
| Có | 156 | 210 | ||
| 4 | Mua laptop làm CCDC giá chưa thuế 24, chuyển khoản, phân bổ 12 tháng | Nợ | 242 | 24 |
| Nợ | 1331 | 2,4 | ||
| Có | 1121 | 26,4 | ||
| Nợ | 642 | 2 | ||
| Có | 242 | 2 | ||
| 5 | Lương bộ phận quản lý 60, khấu trừ bảo hiểm phần người lao động 6,3, trả lương bằng chuyển khoản | Nợ | 642 | 60 |
| Có | 334 | 60 | ||
| Nợ | 334 | 6,3 | ||
| Có | 338 | 6,3 | ||
| Nợ | 334 | 53,7 | ||
| Có | 1121 | 53,7 | ||
| 6 | Khách trả tiền hàng ở nghiệp vụ 3 bằng chuyển khoản | Nợ | 1121 | 330 |
| Có | 131 | 330 | ||
| 7 | Kết chuyển cuối tháng | Nợ | 5111 | 300 |
| Có | 911 | 300 | ||
| Nợ | 911 | 272 | ||
| Có | 632 | 210 | ||
| Có | 642 | 62 | ||
| Nợ | 911 | 28 | ||
| Có | 4212 | 28 |
5.2. Hai chỗ hay sai trong ví dụ
Có hai chỗ hay sai trong bài này. Ở nghiệp vụ 3, nhiều người chỉ ghi doanh thu mà quên bút toán giá vốn, khiến lợi nhuận bị đẩy lên 210 triệu đồng. Ở nghiệp vụ 5, lương trả bằng chuyển khoản phải ghi Có 1121; ghi Có 1111 sẽ làm quỹ tiền mặt trên sổ âm so với thực tế.
Số 28 triệu đồng ở bút toán kết chuyển cuối là lợi nhuận trước thuế TNDN của tháng (300 − 210 − 62). Ví dụ này chưa tính thuế TNDN.
6. Lỗi định khoản thường gặp và cách tự kiểm tra
Phần lớn lỗi định khoản đến từ việc ghi theo thói quen mà không xem lại bản chất nghiệp vụ. Các lỗi hay gặp gồm:
- Dùng số hiệu tài khoản của chế độ cũ, ví dụ vẫn ghi TK 611 hoặc 631 khi đã áp dụng Thông tư 99.
- Ghi nhầm bên với các tài khoản có kết cấu ngược như TK 214, TK 521.
- Bán hàng chỉ ghi doanh thu, quên ghi giá vốn.
- Ghi tiền mặt cho nghiệp vụ thanh toán qua ngân hàng.
- Dùng TK 641, 642 của Thông tư 99 cho khách đang áp dụng Thông tư 133.
Để tự kiểm tra, sau mỗi bút toán kế toán cộng lại hai bên Nợ, Có. Cuối kỳ, kế toán đối chiếu bảng cân đối số phát sinh: tổng phát sinh Nợ phải bằng tổng phát sinh Có. Số dư các tài khoản tiền cũng cần khớp với sổ quỹ và sao kê ngân hàng.
Định khoản kế toán đúng bắt đầu từ việc chọn đúng danh mục tài khoản theo chế độ kế toán đang áp dụng, rồi áp ba nguyên tắc ghi sổ kép và kiểm tra tổng Nợ bằng tổng Có. Với khách đã chuyển sang Thông tư 99, kế toán cần rà lại các tài khoản không còn trong danh mục như 611, 631 và tên mới của TK 112, 242.
Với khách áp dụng Thông tư 133, kế toán chú ý TK 6421, 6422 và cách ghi giảm trừ doanh thu thẳng vào TK 511.
Kế toán làm nhiều doanh nghiệp, mỗi khách một chế độ kế toán: Làm tự động cho nhanh mà không lo nhầm!
Mỗi tháng kế toán dịch vụ phải định khoản hàng trăm hóa đơn, chứng từ cho nhiều khách, mỗi khách lại theo một chế độ kế toán riêng. Làm thủ công thì việc chọn tài khoản, ghi Nợ, ghi Có cứ lặp đi lặp lại cho từng chứng từ. Chỉ cần sơ ý một bút toán là số liệu lệch, cuối kỳ lại mất thời gian dò lại trước khi lên báo cáo.
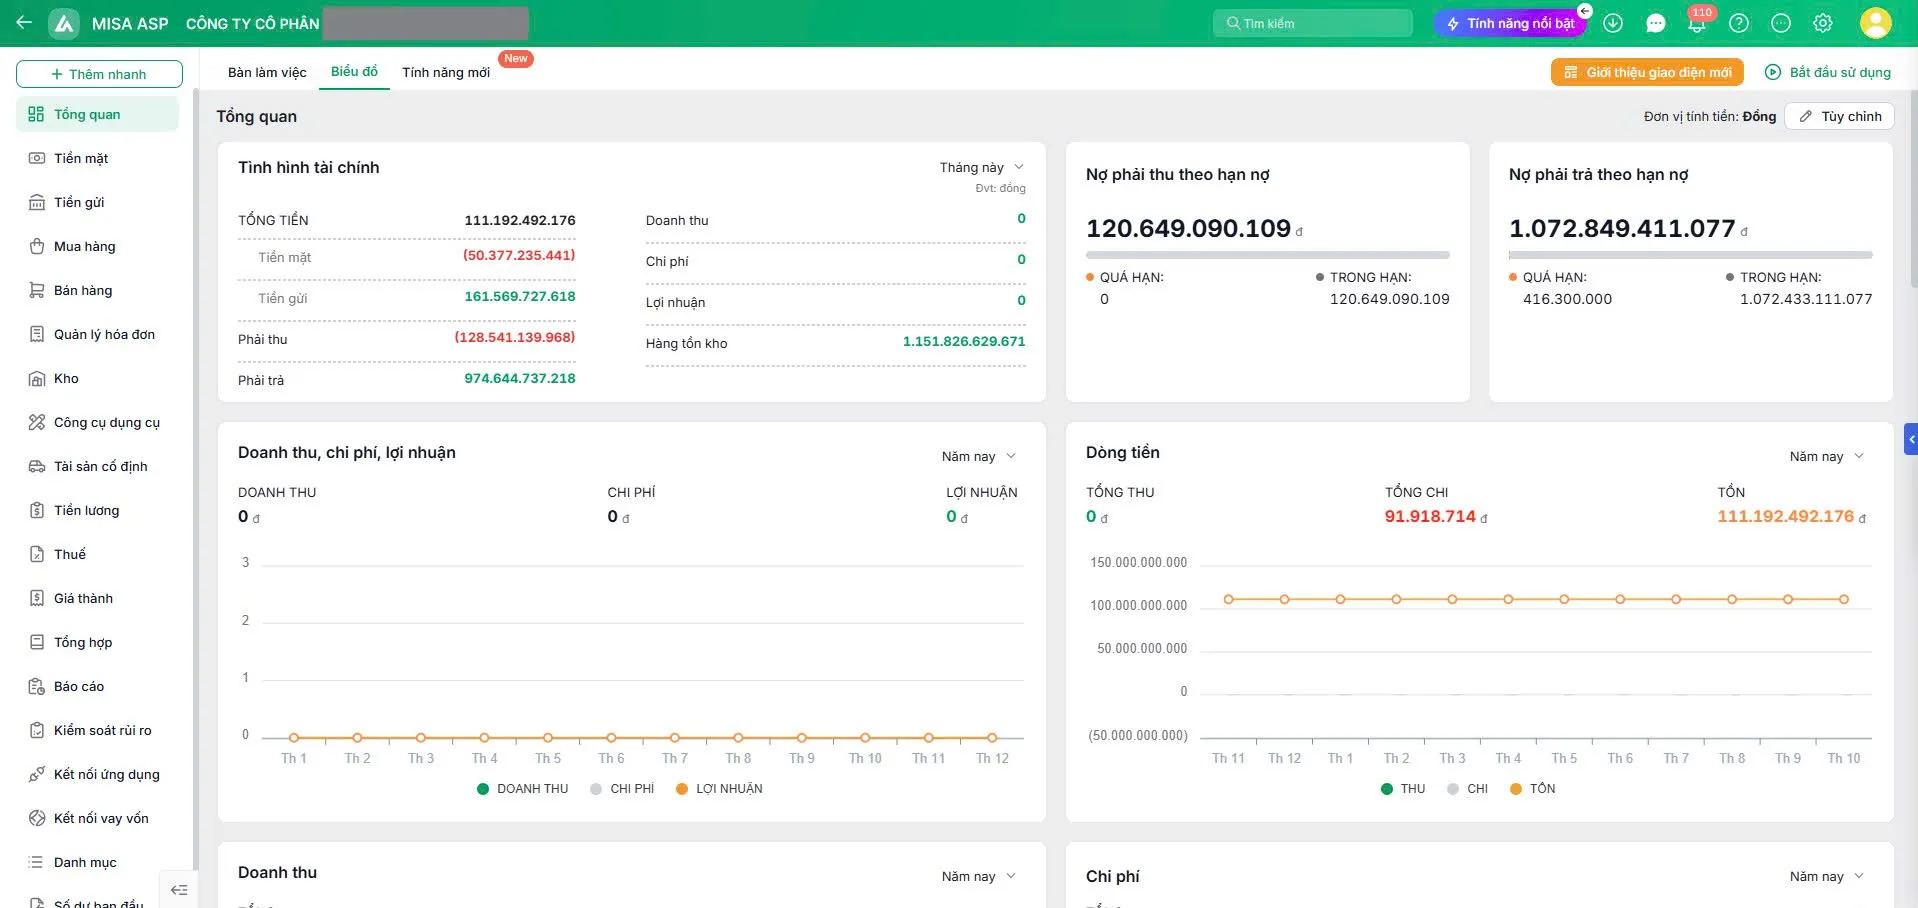
Trên phần mềm kế toán MISA ASP, phần mềm được thiết kế tối ưu riêng để tăng năng suất cho Kế toán làm nhiều doanh nghiệp bằng cách TỰ ĐỘNG TOÀN BỘ CÔNG VIỆC THỦ CÔNG, việc của kế toán CHỈ CÒN là kiểm tra:
Hóa đơn đầu vào, đầu ra được lấy từ cơ quan thuế về phần mềm lúc 23h59 mỗi ngày, không phải tải và gõ lại từng dòng.
Trợ lý AVA đọc hóa đơn, xác định hàng hóa hay dịch vụ và lập sẵn bút toán. Hóa đơn đầu ra tự hạch toán doanh thu, thuế GTGT; sao kê ngân hàng nhập từ Excel được tự tách thu, chi.
Phân hệ Kiểm soát rủi ro so hóa đơn đã hạch toán với dữ liệu của cơ quan thuế, chỉ ra hóa đơn lệch tiền hoặc chưa hạch toán trước khi kê khai.
Rà lại bút toán theo đúng chế độ kế toán của từng khách, TT133, TT99 hay TT58, rồi ghi sổ.
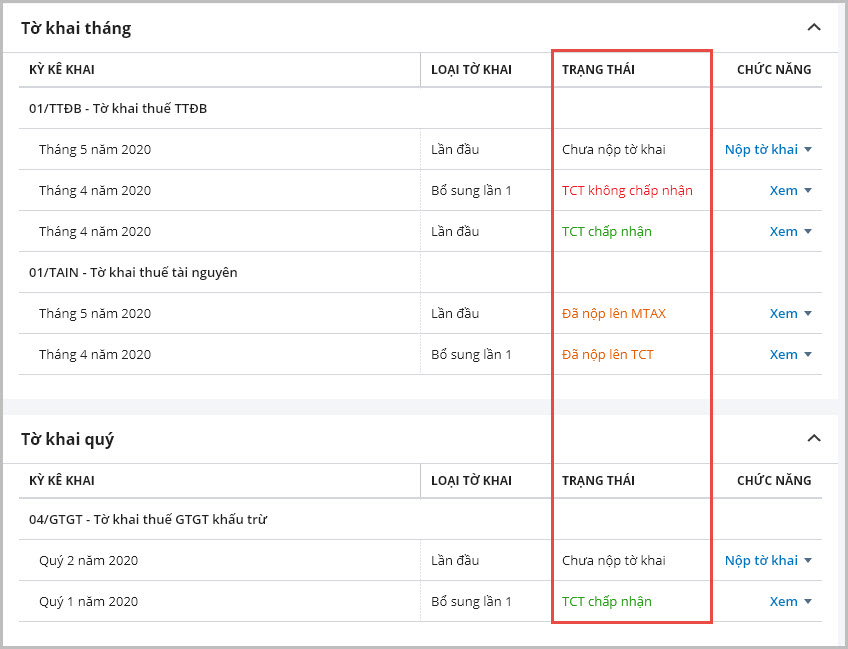
Đến kỳ kê khai, tờ khai lập ngay trên phần mềm mà không cần HTKK, nộp qua MISA mTax miễn phí, và tình trạng nộp của cả danh sách khách được kiểm tra hàng loạt trên MISA ASP Quản lý.
Xem giá phần mềm kế toán với ưu đãi tới 50% cho phần mềm kế toán dịch vụ MISA ASP.